
Учитываем импортированный товар. Бухгалтерский учет импортных операций
Данная информация будет полезна организациям, осуществляющим импорт товаров на территорию Российской Федерации. В статье расскажем бухгалтерский учет импортных операций, дадим доступное разъяснение особенностей бухгалтерского, налогового учёта, формирования себестоимости импортных товаров, подкреплённых нормативной базой.
Бухгалтерский учёт импортных операций
В соответствии с Федеральным законом от 8 декабря 2003 г. № 164-ФЗ «Об основах государственного регулирования внешнеторговой деятельности» (с изменениями и дополнениями) (п.10 ст.2) импорт товара – ввоз товара в Российскую Федерацию без обязательства об обратном вывозе.
Во избежание проблем с законодательством необходимо очень скрупулезно вести как бухгалтерский, так и налоговый учёт импортных операций.
Бухгалтерский учёт импортных операций во многом схож с налоговым учётом, но есть ряд отличительных черт:
Бухгалтерские проводки по учёту импортных операций
Подробно о бухгалтерском и налоговом учёте импортных операций будет дано разъяснение далее:
| Бухгалтерская проводка | Пояснение | Документ, подтверждающий операцию | |
| Д 60 | К 52 | Перечисление аванса поставщику за импортируемый товар | Выписка банка, платёжное поручение |
| Д 76 | К 51 | Уплата таможенных сборов | ДТ, выписка банка, платёжное поручение |
| Д 07 | К 60 |
| Форма № ОС-14 «Акт о приёме (поступлении) оборудования» Форма № МХ-1 «Акт о приёме-передаче товарно-материальных ценностей на хранение» Форма ТОРГ-1 «Акт о приёме товара» |
| Д 19 | К 76 | Отражён ввозной НДС | ДТ, выписка банка, бухгалтерская справка |
| Д 07 | К 60 | Бухгалтерская справка | |
| Д 19 | К 60 | Счета-фактуры, бухгалтерская справка | |
| Д 01 | К 08-4 | Форма № ОС-1 «Акт о приёме-передаче объекта основных средств (кроме зданий, сооружений)» | |
| Д 68 | К 19 | Предъявление к вычету ввозного НДС | Счёт-фактура, бухгалтерская справка |
| Д 60 | К 91-1 | Бухгалтерская справка | |
| Д 91-2 | К 60 | Начисление отрицательных курсовых разниц по расчётам с поставщиками в валюте | Бухгалтерская справка |
| Д 60 | К 52 | Выписка банка | |
Налоговый учёт импортных операций
Согласно пп.3 п.1 ст.268 НК РФ при реализации имущества или имущественных прав налогоплательщик имеет право уменьшить доходы от таких операций на сумму расходов, непосредственно связанных с такой реализацией. К учёту принимаются расходы:
- по оценке;
- хранению;
- обслуживанию;
- транспортировке.
В соответствии со ст.320 НК РФ определён порядок определения расходов по торговым операциям. Согласно данного нормативного акта в сумму издержек обращения включаются расходы на:
- доставку товаров;
- складские расходы;
- иные расходы, связанные с приобретением товара.
Налогоплательщик вправе формировать стоимость товара с учётом издержек обращения. Подробно о формировании себестоимости товара разъяснено в разделе «Как формируется себестоимость импортных товаров?».
Пример учёта импортных операций
ООО «АБВ» приобрело товар в Испании на сумму 8 000 € 11.07.2017 г. Имущественные права на товар ООО «АБВ» получило 11.07.2017 г.
- Таможенный сбор – 12 000 рублей.
- Таможенная пошлина – 15%.
- Исчисленный НДС: 8000*68,77*1,15*0,18=113883,12 рублей.
- Затраты по доставке имущества на территорию РФ 34650,00 (в т.ч. НДС 6237,00)
16.07.2017 г. произведён окончательный расчёт за товар. Курс €: 11.07.2017 г. – 68,77 руб., 16.07.2017 г. – 68,36 руб.
| Бухгалтерская проводка | Пояснение | Сумма (руб.) | |
| Д 76 | К 51 | Уплата таможенных сборов | 12 000,00 |
| Д 76 | К 51 | Уплата таможенной пошлины | 82 524,00 (8000*68,77*0,15) |
| Д 07 | К 60 | Права собственности на товар в качестве:
Собственник принимает самостоятельное решение, руководствуясь нормативными актами. | 550 160,00 (8000*68,77) |
| Д 19 | К 76 | Отражён ввозной НДС | 113 883,12 |
| Д 07 | К 60 | Затраты по доставке имущества на территорию Российской Федерации | 34 650,00 |
| Д 19 | К 60 | НДС при транспортировке имущества | 6 237,00 |
| Д 01 | К 08-4 | Оприходование поступившего имущества | 550 160,00 |
| Д 68 | К 19 | Предъявление к вычету НДС | 120 120,12 (113 883,12+6237) |
| Д 60 | К 91-1 | Начисление положительных курсовых разниц по расчётам с поставщиками в валюте | 3 280,00 (8000*(68,77-68,36)) |
| Д 60 | К 52 | Окончательный расчёт с поставщиком за импортируемый товар | 546 880,00 (8 000*68,36) |
Ошибки учёта импортных операций
При учёте импортных операций необходимо быть очень внимательным во избежание ошибок, которые нередко выявляются при аудиторской проверке:
- неверный пересчёт иностранной валюты в рубли при проведении валютной операции;
- отсутствует перевод на русский язык текста документа, на основании которого производится оплата с валютного счёта;
- несоблюдение сроков исполнения обязательств по контрактам, предусматривающим авансовые платежи;
- неверная корреспонденция счетов по учёту импортных операций.
Как формируется себестоимость импортных товаров?
В соответствии с п.6 Положения по бухгалтерскому учету «Учет материально-производственных запасов» ПБУ 5/01» фактической себестоимостью материально-производственных запасов, приобретенных за плату, признается сумма фактических затрат организации на приобретение, за исключением налога на добавленную стоимость и иных возмещаемых налогов (кроме случаев, предусмотренных законодательством Российской Федерации). Для определения фактической себестоимости возможно применять следующую формулу:
Фактические затраты:
- суммы, уплачиваемые в соответствии с договором поставщику (продавцу);
- суммы, уплачиваемые организациям за информационные и консультационные услуги, связанные с приобретением материально-производственных запасов;
- таможенные пошлины;
- невозмещаемые налоги, уплачиваемые в связи с приобретением единицы материально-производственных запасов;
- вознаграждения, уплачиваемые посреднической организации, через которую приобретены материально-производственные запасы;
- затраты по заготовке и доставке материально-производственных запасов до места их использования, включая расходы по страхованию. Данные затраты включают, в частности, затраты по заготовке и доставке материально-производственных запасов;
- затраты по содержанию заготовительно-складского подразделения организации, затраты за услуги транспорта по доставке материально-производственных запасов до места их использования, если они не включены в цену материально-производственных запасов, установленную договором; начисленные проценты по кредитам, предоставленным поставщиками (коммерческий кредит); начисленные до принятия к бухгалтерскому учету материально-производственных запасов проценты по заемным средствам, если они привлечены для приобретения этих запасов;
- затраты по доведению материально-производственных запасов до состояния, в котором они пригодны к использованию в запланированных целях. Данные затраты включают затраты организации по подработке, сортировке, фасовке и улучшению технических характеристик полученных запасов, не связанные с производством продукции, выполнением работ и оказанием услуг;
- иные затраты, непосредственно связанные с приобретением материально-производственных запасов.
Не включаются в фактические затраты на приобретение материально-производственных запасов общехозяйственные и иные аналогичные расходы, кроме случаев, когда они непосредственно связаны с приобретением материально-производственных запасов.
В п.6 сказано о том, что пересчёт в рубли производится по курсу, действующему на дату совершения операции в иностранной валюте . Согласно п.9 ПБУ 3/2006 в случае внесения предоплаты за приобретённый товар валютный курс фиксируется на дату внесения предоплаты с установлением соответствующей себестоимости товара. Оставшаяся часть товара будет принята к бухгалтерскому учёту с учётом изменившегося курса валюты (если таковое явление произойдёт).
Документы, необходимые для учёта импортных товаров
Согласно Федеральному закону от 06.12.2011 г. № 402-ФЗ «О бухгалтерском учёте» (ст.9) каждый факт хозяйственной деятельности должен подлежать оформлению первичным учётным документом. Для учёта импортных операций первичными учётными документами, наличие которых необходимо при бухгалтерском и налоговом учёте импортных товаров являются:
- внешнеторговый контракт с импортёром товара;
- счёт, выставленный продавцом;
- транспортные, экспедиторские документы;
- страховые документы;
- декларация на товары (ДТ);
- банковские справки, подтверждающие уплату таможенного сбора и таможенной пошлины;
- накладные, акты приёмки товарно-материальных ценностей;
- техническая документация.
Законодательные акты, регулирующие импорт товаров:
| Нормативный акт | Область регулирования |
| Приказ Минфина РФ от 9 июня 2001 г. № 44н «Об утверждении Положения по бухгалтерскому учету «Учет материально-производственных запасов» ПБУ 5/01» (с изменениями и дополнениями) | Формирование себестоимости импортных товаров |
| Приказ Минфина РФ от 27 ноября 2006 г. № 154н «Об утверждении Положения по бухгалтерскому учету «Учет активов и обязательств, стоимость которых выражена в иностранной валюте» (ПБУ 3/2006)» (с изменениями и дополнениями) | Определение себестоимости товаров в зависимости от курса валюты |
| пп.3 п.1 ст.268 Налогового кодекса РФ | Налоговый учёт импортных товаров |
| ст.320 Налогового кодекса РФ | Порядок определения расходов по торговым операциям |
| Согласно Федеральному закону от 06.12.2011 г. № 402-ФЗ «О бухгалтерском учёте» (ст.9) | Первичные учётные документы |
| Федеральный закон от 8 декабря 2003 г. № 164-ФЗ «Об основах государственного регулирования внешнеторговой деятельности» (п.10 ст.2) | Определение импорта товаров |
Рубрика “Вопросы и ответы”
Вопрос №1. Обязаны ли мы производить уплату авансовых платежей иностранному продавцу при приобретении импортных товаров?
Обязательство по уплате авансового платежа возникает при условии, что данное обязательство фигурирует в контракте, который Вы заключили с иностранным поставщиком. В случае, если в контракте авансовый платёж при покупке импортного товара не предусмотрен – производить его уплату Вы не обязаны.
Вопрос №2. Правильно ли я понимаю, что бухгалтерский учёт товара начинается в день передачи на него имущественных прав даже если товар ещё не получен и не оплачен?
Да, в соответствии с законодательством РФ покупатель импортного товара принимает товар на основные средства или материальные запасы в момент передачи имущественных прав от продавца.
В этой статье мы расскажем об основных действиях, которые совершают бухгалтеры организаций-импортеров. Материал адресован компаниям, применяющим общую систему налогообложения, и закупающим товар для дальнейшей перепродажи у поставщиков из других стран (кроме Беларуси и Казахстана).
Открыть паспорт сделки
Очень часто в обязанности бухгалтера в числе прочего входит оформление паспорта сделки по импортному контракту. Правда, в некоторых компаниях за паспорта сделок отвечают другие службы: менеджеры, специалисты по таможенным операциям и т.д. Но даже и в этом случае бухгалтеры обычно вносят свой вклад — например, собирают бумаги, взаимодействуют с сотрудниками банка.
Что же такое паспорт сделки? Это документы и сведения, которые импортер обязан передать в банк, где открыт валютный счет, и откуда будут перечисляться деньги зарубежному поставщику. По сути, паспорт сделки является инструментом, позволяющим контролировать соблюдение валютного законодательства.
Паспорт сделки открывают не всегда. Он необходим только в ситуации, когда общая сумма контракта превышает в эквиваленте 50 тысяч долларов США по курсу Центробанка на день подписания. Об этом говорится в пункте 3.2 Инструкции Банка России от 15.06.04 № 117-И и в пункте 1.2 Положения Банка России от 01.06.04 № 258-П.
Чтобы оформить паспорт сделки, нужно заполнить специальный бланк. В нем есть поля для всевозможных данных: реквизитов иностранного контрагента, даты, номера и суммы контракта, валюты и пр.
Кроме того, необходимо собрать пакет документов. В него войдет контракт, разрешение органа валютного контроля (если оно требуется) и другие. Передать их можно как в бумажном, так и в электронном виде.
Получив заполненный бланк и документы, сотрудники банка должны открыть паспорт сделки. Добавим, что за нарушение правил оформления паспортов сделок для импортеров предусмотрен штраф: для должностных лиц от 4 тыс. до 5 тыс. руб., а для юридических лиц — от 40 тыс. до 50 тыс. руб. (ч. 6 ст. 15.25 КоАП РФ).
Определить дату перехода права собственности на товар
Чтобы правильно отразить импортную сделку в бухгалтерском и налоговом учете, нужно точно знать, в какой момент к импортеру перешло право собственности на товар.
Многие допускают ошибку, полагая, что право собственности переходит одновременно с рисками и обязанностью нести расходы. На самом деле покупатель может принять риски и затраты в один день, а право собственности на импортную продукцию к нему перейдет в другой.
О моменте перехода рисков можно судить по термину, используемому в соответствии с Международными правилами толкования торговых терминов «Инкотермс». Так, если в контракте применяется аббревиатура FOB, это означает, что покупатель принимает все риски утраты или повреждения, как только продавец погрузит товар на борт судна в оговоренном порту. Термин CIP означает, что риски переходят к покупателю в пункте назначения, обозначенном в контракте и т.д.
Что касается права собственности, то момент его перехода может быть прописан отдельным пунктом контракта (к примеру, по дате выпуска в свободное обращение согласно отметке на ГТД). Но иногда подобное упоминание отсутствует. В этом случае все зависит от того, законами какой страны по условиям сделки руководствуются продавец и импортер.
Если это российское законодательство, то нужно применять положения Гражданского кодекса. В нем говорится, что в зависимости от особенностей договора право собственности переходит в момент вручения товара покупателю, перевозчику или отделению связи (ст. 458 ГК РФ). А при передаче через третье лицо — в момент получения коносамента или другого товаросопроводительного документа (п. 3 ст. 224 ГК РФ).
Если это законодательство страны поставщика, то бухгалтеру придется разбираться в тонкостях зарубежных правовых актов. Такой вариант является самым рискованным, и на практике импортеры стараются по возможности его избегать.
Учитываем таможенные платежи
Величину таможенных пошлин и сборов рассчитывают сотрудники таможни. Перечислить эти платежи нужно в процессе таможенного оформления.
Пошлины начисляются как процент от таможенной стоимости товара. Импортер должен учесть пошлины в налоговом и бухгалтерском учете в рублевом эквиваленте по курсу на день уплаты.
Таможенные сборы представляют собой фиксированную сумму в рублях.
В бухгалтерском учете и пошлины, и сборы необходимо включить в стоимость товара. Это прямо следует из пункта 6 ПБУ 5/01 «Учет материально-производственных запасов».
В налоговом учете таможенные платежи можно учесть одним из двух способов: либо отнести на текущие расходы (подп. 1 п. 1 ст. 264 НК РФ), либо включить в стоимость товара (п. 2 ст. 254 НК РФ). Налогоплательщик вправе выбрать любой из двух вариантов, и закрепить его в учетной политике.
Обратите внимание: если в налоговом учете организация списывает таможенные платежи в расходы, то в бухучете придется отразить отложенное налоговое обязательство (ОНО).
Пример 1
Компания приобрела импортный товар. Величина таможенной пошлины составила 2 800 долларов США, сумма таможенного сбора — 2 000 руб. Таможенные платежи перечислены 18 октября 2011 года (курс 30,737 руб. за доллар). Бухгалтер сделал проводки:
- 86 064 руб. (2 800 дол. х 30,737 руб./дол.) — перечислены таможенные платежи;
ДЕБЕТ 76 субсчет «Взаиморасчеты с таможней» КРЕДИТ 51
- 2 000 руб. — перечислены таможенные сборы;
ДЕБЕТ 41 КРЕДИТ 76 субсчет «Взаиморасчеты с таможней»
- 88 064 руб. (86 064 + 2 000) — таможенные платежи включены в стоимость товараВ учетной политике компании закреплено, что для целей налогообложения таможенные пошлины и сборы включаются в текущие расходы. В связи с этим появилась проводка:
ДЕБЕТ 68 КРЕДИТ 77
- 17 613 руб. (88 064 руб. х 20 %) — отражено отложенное налоговое обязательство.
Отразить стоимость доставки и хранения
В бухгалтерском учете услуги по транспортировке и хранению импортного товара следует включить в стоимость (п. 6 ПБУ 5/01). В налоговом учете у организации есть право выбора: можно списать на текущие затраты, а можно — на стоимость импортированной продукции.
Если способ учета, выбранный компанией для целей налогового учета, отличается от способа, применяемого в бухучете, необходимо показать отложенное налоговое обязательство.
Учитываем НДС
Налог на добавленную стоимость по импортной поставке также рассчитывают таможенники. Заплатить нужно в процессе таможенного оформления.
В дальнейшем «импортный» НДС можно принять к вычету. Для этого нужно выполнение следующих условий: товар поставлен на учет (п. 1 ст. 172 НК РФ) и предназначен для операций, облагаемых налогом на добавленную стоимость (подп. 1 п. 2 ст. 171 НК РФ).
Пример 2
Организация импортирует продукцию зарубежного завода-изготовителя для дальнейшей продажи на российском рынке. Сумма НДС, перечисленного на таможне, равна 70 000 руб. После уплаты налога бухгалтер сделал проводки:
ДЕБЕТ 76 субсчет «Взаиморасчеты с таможней» КРЕДИТ 51
- 70 000 руб. — перечислен НДС на таможне;
ДЕБЕТ 19 КРЕДИТ 76 «Взаиморасчеты с таможней»
- 70 000 руб. — отражен НДС, уплаченный на таможне.После того, как товар поставлен на учет и отражен по дебету счета 41, бухгалтер принял к вычету «импортный» НДС и сделал проводку:
ДЕБЕТ 68 КРЕДИТ 19
- 70 000 руб. — принят к вычету НДС, уплаченный на таможне.
Отражаем стоимость товара и курсовые разницы
Курс, по которому импортер должен учесть зарубежный товар, зависит от момента перечисления денег иностранному поставщику.
Если импортер расплатился авансом, то стоимость товара нужно отражать в учете по курсу, действующему на дату оплаты. Позже, когда право собственности перейдет к импортеру, пересчитывать стоимость не нужно. Данное правило действует как для бухгалтерского учета (п. 9 ПБУ 3/2006), так и для налогового (п. 10 ст. 272 НК РФ).
Если импортер перечислил деньги после того, как получил право собственности на товар, стоимость отражается в учете по курсу на дату перехода права собственности, и в момент оплаты не корректируется. Это справедливо и для бухгалтерского учета (пп. 3 и 6 ПБУ 3/2006), и для налогового (п. 10 ст. 272 НК РФ). На день оплаты и в БУ и в НУ необходимо показать .
Бывает, что одна часть платы за товар переведена авансом, а вторая — после перехода права собственности. В этом случае стоимость также формируется двумя частями: первая часть — по курсу на день предоплаты, вторая часть — по курсу на день перехода права собственности. Причем, по второй части нужно показать курсовую разницу.
Пример 3
По контракту с иностранным поставщиком компания закупила товар на сумму 150 000 евро*. 8 октября 2011 года импортер перечислил предоплату в сумме 100 000 евро (курс 43,2614 руб. за евро). Бухгалтер сделал проводку:
ДЕБЕТ 60 субсчет «Авансы выданные» КРЕДИТ 52
- 4 326 140 руб. (100 000 евро х 43,2614) — перечислена предоплата13 октября 2011 года к импортеру перешло право собственности на товар (курс 42,8785 руб. за евро). В бухучете появились проводки:
ДЕБЕТ 41 КРЕДИТ 60 субсчет «Основные расчеты»
- 6 470 065 руб. (4 326 140 руб. + (50 000 евро х 42,8785 руб./евро)) — отражена закупочная стоимость товара;
ДЕБЕТ 60 субсчет «Основные расчеты» КРЕДИТ 60 субсчет «Авансы выданные»
- 4 326 140 руб. — зачтена предоплата21 октября 2011 года импортер окончательно рассчитался с поставщиком, перечислив ему оставшиеся 50 000 евро (курс 42,9858 руб. за евро). Бухгалтер создал проводки:
ДЕБЕТ 60 субсчет «Основные расчеты» КРЕДИТ 52
- 2 149 290 руб. (50 000 евро х 42,9858) — перечислены деньги в счет оплаты товара;
ДЕБЕТ 91 КРЕДИТ 60 субсчет «Основные расчеты»
- 5 365 руб. (50 000 евро х (42,9858 - 42,8785) — показаны расходы, возникшие из-за уменьшения курса евро.В налоговом учете стоимость товара составила 6 470 065 руб. В октябре 2011 года бухгалтер включил во внереализационные расходы в сумме 5 365 руб.
* Для простоты мы не учитываем в данном примере таможенные платежи и стоимость доставки и хранения.
Шаг 1. Настройки для учета импортных товаров по ГТД
Необходимо произвести настройку функциональности 1С 8.3 через меню: Главная- Настройки – Функциональность:
Перейдем на закладку Запасы и установим флажок Импортные товары . После его установки в 1С 8.3 появится возможность вести учет партий импортных товаров по номерам таможенных деклараций. В документах поступления и реализации будут доступны реквизиты ГТД и страна происхождения:

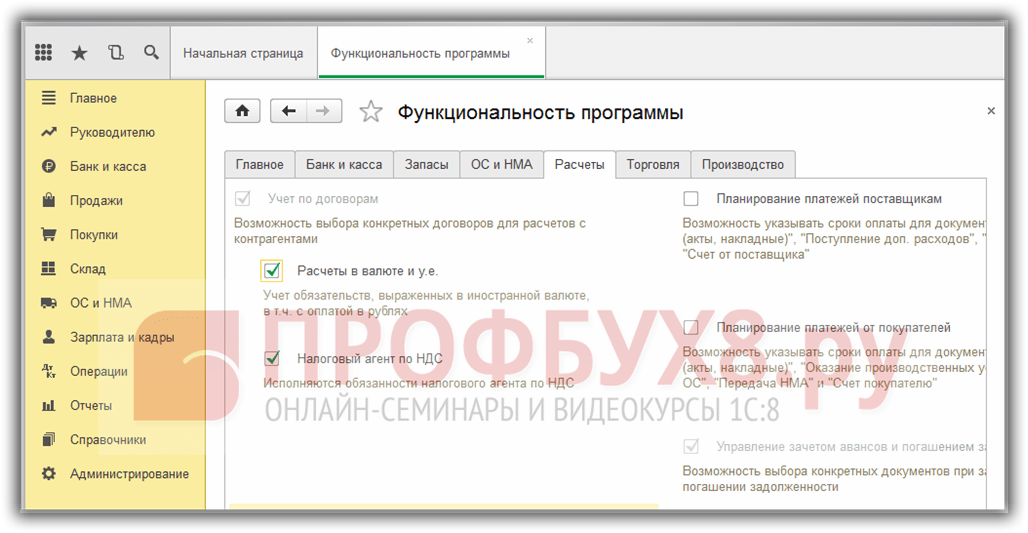
Для проведения расчетов в валюте на закладке Расчеты установим флажок Расчеты в валюте и у.е.:
Шаг 2. Как оприходовать импортный товар в 1С 8.3 Бухгалтерия
Введем документ Поступление товаров в 1С 8.3 с указанием номера ГТД и страны происхождения:
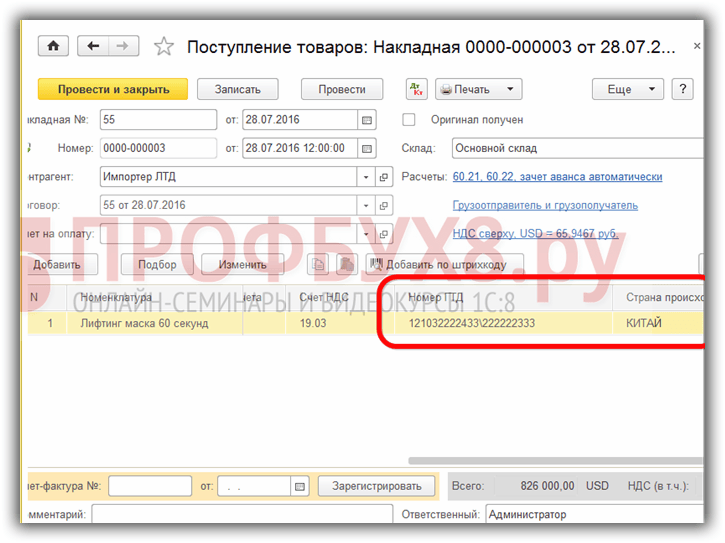
Движение документа поступления будет таким:

По дебету вспомогательного забалансового счета ГТД отразятся сведения о количестве поступившего импортного товара с указанием страны происхождения и номером таможенной декларации. Оборотно-сальдовая ведомость по этому счету покажет остатки и движение товара в разрезе ГТД.
При реализации импортного товара есть возможность контроля наличия товара, перемещенного по каждой ГТД:

В программе 1С 8.3 Бухгалтерия на интерфейсе Такси для учета импорта из стран-членов таможенного союза внесены изменения в план счетов и появились новые документы. Подробнее об этом смотрите в нашем видео:
Шаг 3. Как учитывать импортные товары в качестве материальных ценностей, находящихся в пути
Если в период доставки необходимо учитывать импортные товары в качестве материальных ценностей, находящихся в пути, то можно создать дополнительный склад для учета таких товаров как склад Товары в пути:

Аналитика счета 41 может настраиваться по местам хранения:

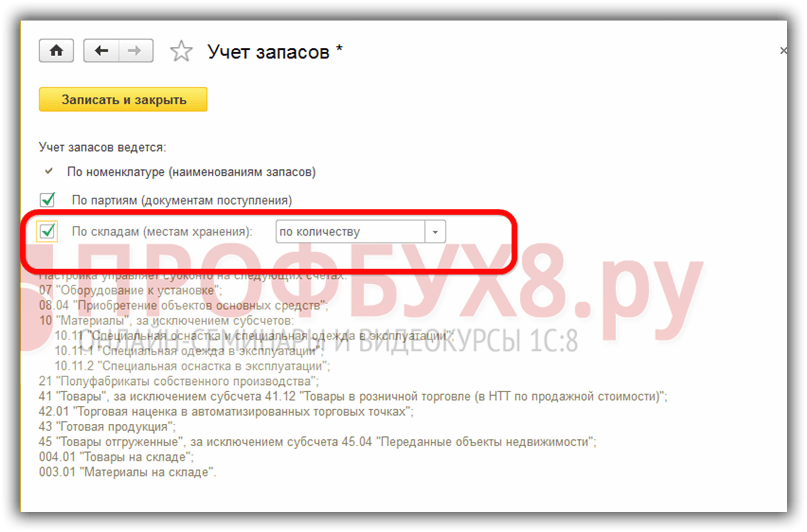
Для этого в 1С 8.3 необходимо произвести настройки:

Перейдем по ссылке Учет запасов и поставим флажок По складам (местам хранения). Эта настройка в 1С 8.3 дает возможность включить аналитику места хранения и определять как будет вестись учет: только количественный или количественно-суммовой:

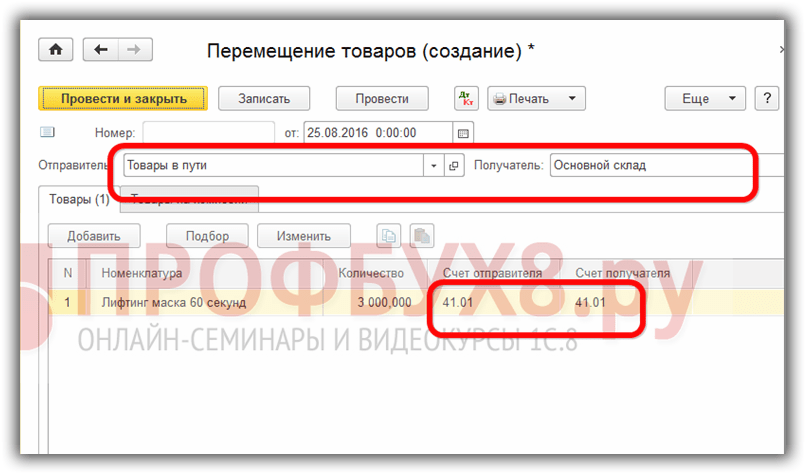
При фактическом поступлении товаров для изменения места хранения используем документ :

Заполним документ:
Оборотно-сальдовая ведомость по счету 41 показывает движения на складах:

Шаг 4. Заполнение документа ГТД по импорту в 1С 8.3
Предприятиям, осуществляющим прямые поставки импортного товара, необходимо отразить таможенные пошлины за поступивший товар. Документ ГТД по импорту в 1С 8.3 можно ввести на основании документа поступления:
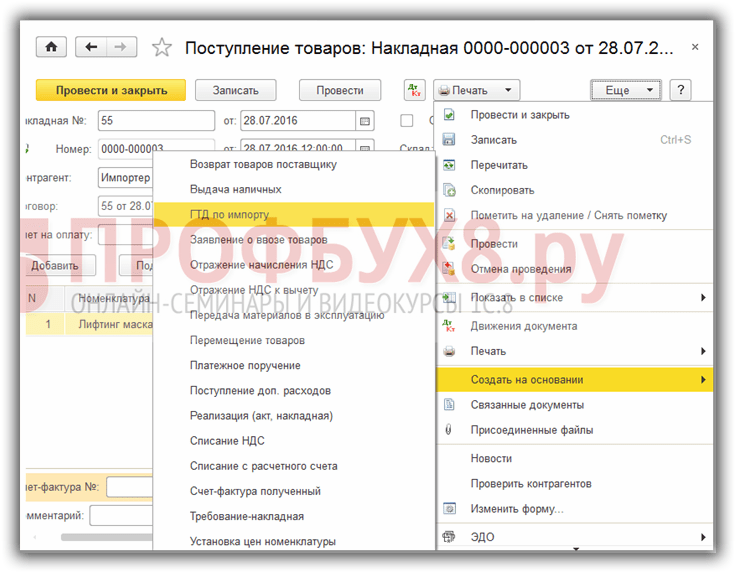
или из меню Покупки:

Заполним документ ГТД по импорту в 1С 8.3 Бухгалтерия.
На закладке Главное укажем:
- Таможенный орган, которому оплачиваем пошлины и договор, соответственно;
- По какому номеру ГТД пришел товар;
- Сумма таможенного сбора;
- Сумму штрафов, если они есть;
- Поставим флаг Отразить вычет в книге покупок , если нужно отразить его в Книге покупок и автоматически принять НДС к вычету:

На вкладке Разделы ГТД вводим размер пошлины. Так как документ сформирован на основании, то 1С 8.3 уже заполнила определенные поля: таможенная стоимость, количество, документ партии и фактурная стоимость. Введем сумму пошлины или ставку % пошлины, после чего 1С 8.3 распределит суммы автоматически:

Проведем документ. Видим, что таможенные пошлины отнесены на себестоимость товара:

Более подробно изучить особенности оприходования товаров в случае, если в СФ поставщика указана ГТД, проверить регистрацию такого СФ в Книге покупок, изучить программу 1С 8.3 на профессиональном уровне со всеми нюансами налогового и бухгалтерского учета, от правильного ввода документов до формирования всех основных форм отчетности – мы приглашаем на наш . Подробнее о курсе смотрите в нашем видео:
Данный материал поможет разобраться с порядком оприходования импортных товаров в «1С:Бухгалтерия 8.3».
Что такое номер ГТД в 1С?
Покупка импортных товаров регулируется следующими законодательными актами:
- Таможенный кодекс Евразийского экономического союза (до 01.01.2018 – Таможенный кодекс Таможенного союза);
- ФЗ № 173-ФЗ от 10.12.2003 «О валютном регулировании и валютном контроле»;
- Налоговый кодекс;
- Также бухгалтер должен разбираться в терминологии Инкотермс 2010/Incoterms 2010 – это набор правил и терминов, применяемых в международной торговле.
Бланк ГДТ утвержден решением комиссии Таможенного союза от 20.05.2010 N 257. Мы рассмотрим значения некоторых строк, на которые в первую очередь обращает внимание бухгалтер.
Декларация состоит из основного и дополнительного листов. Основной лист содержит сведения об одном товаре и общие данные по всей декларации. Если товаров больше одного, заполняют дополнительные листы. На одном дополнительном листе можно указать сведения о трех товарах.
Номер декларации – состоит из трех групп цифр, разделенных слешем. Первое значение – код таможни, второе – дата подачи декларации, третье – порядковый номер декларации.
- В графе 1 при импорте ставится отметка ИМ.
- Графа 12 – общая таможенная стоимость в рублях. Равно значению гр.45 основного и добавочных листов.
- Графа 22 – указывается валюта договора и общая стоимость в этой валюте. Равно значению гр.42 основного и добавочных листов.
- Графа 23 – указывается курс валюты на дату подачи декларации, если необходимо пересчитать таможенную стоимость.
- Графа 31 – наименование ввозимого товара и его характеристики.
- Графа 42 – цена товара в валюте.
- Графа 45 – таможенная стоимость одного наименования товара.
- Графа 47 – исчисление платежей (таможенный сбор, таможенная пошлина, НДС при ввозе товаров).
Как правильно разнести ГТД в 1С 8.3?
Пример 1. Ввозим товар из Польши. Курс евро на дату подачи декларации 68,2562. Следующие позиции по ГТД:
В нашем примере таможенная стоимость по декларации равна 341 281,00 руб.
Сумма таможенного сбора допустим равной 2000 руб.
Размер таможенной пошлины 10%, значит сумма пошлина 34 128,10 руб., подлежит распределению между всеми номенклатурными позициями.
Сумма НДС рассчитывается по формуле (стоимость товара + таможенная пошлина + сумма акциза) х ставку НДС (10% или 18%). Если товар не облагается акцизом, его считают равным нулю. В данном случае НДС равен:
(341 281,00 + 34128,10)*18% = 375 409,10*18% = 67 573,64 руб.
Заполнение ГТД по импорту в 1С потребует сделать определенные настойки в части функциональности программы и в справочниках (подробнее об этом дальше).
Для работы с иностранными поставщиками используются счета 60.21 и 60.22, на которых суммы указываются в валюте.
При оприходовании поступления на сч. 10 (41, 15) происходит пересчет стоимости в рублях.
Кроме суммового учета на счетах бухучета используется забалансовый счет ГТД, для учета товаров в разрезе разных номеров деклараций.
Расчеты с таможней отображаются на счете 76.5.
Для корректного пересчета валюты в рубли надо загрузить их курсы.
В справочнике по кнопке Загрузить курсы валют… откроется форма, где надо выбрать интервал дат.

Как провести ГТД в 1С 8.3?
Проверим настройки программы и справочников для оприходования товара по ГТД в 1С.
- Главное -> Настройки -> Функциональность;
- Администрирование -> Настройки программы -> Функциональность.
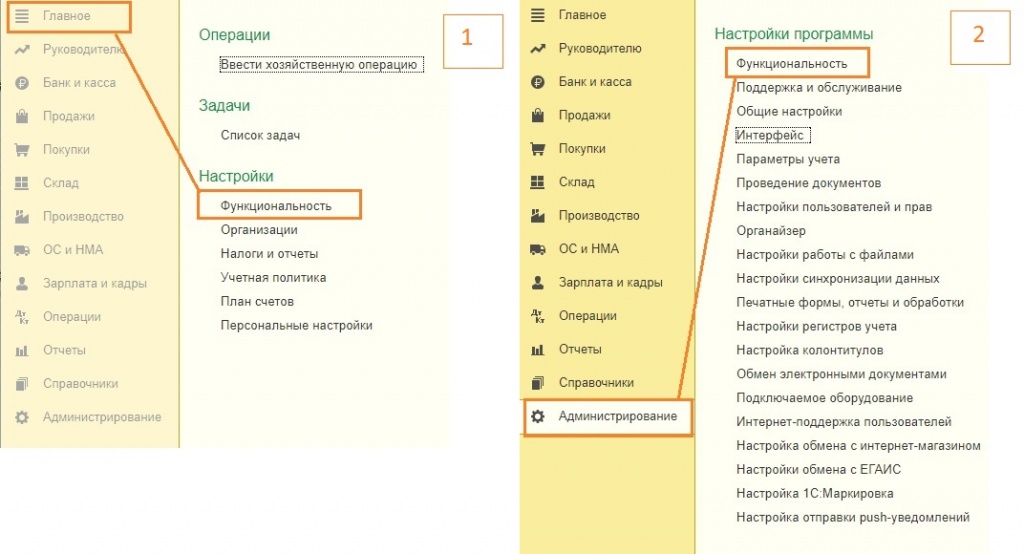
На закладке Запасы должна быть установлена настройка Импортные товары.

Перейдем к справочникам.
В справочнике контрагентов заведем иностранного поставщика. Страну регистрации следует выбрать из списка стран.

В разделе Договор по этому поставщику надо установить расчеты в валюте договора. Скорее всего, расчеты с поставщиков ведутся в валюте, и к моменту оприходования товара организация уже успела открыть валютный расчетный счет. В случае расчетов с контрагентом в рублях, необходимо установить признак «Оплата» в рублях и использовать расчетный счет в рублях для оплаты.

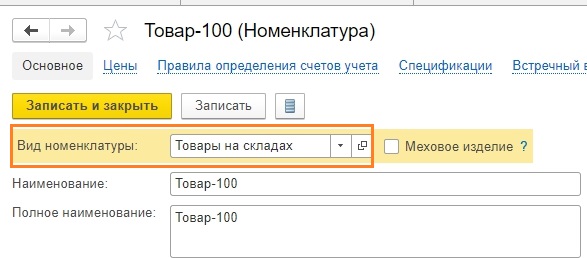
Мы будем приходовать материалы и товары, создадим их в справочнике с соответственным видом номенклатуры. Можно в справочнике указать номер ГДТ и страну, тогда при заполнении документов поступления эти данные заполнятся автоматически. Если планируется постоянное поступление по ГТД какого-либо вида по разным номерам таможенных деклараций, можно это поле оставить свободным, а номер заполнять при поступлении материальных ценностей.

Среди контрагентов следует завести таможню, на которую доставлен груз. Вид договора должен быть Прочие (не Поставщик), т.к. расчеты проходят через счет 76.5

Отражение импортных поставок в 1С начинается с оприходования товарной номенклатуры. Очень похоже на стандартное поступление материальных ценностей с учетом небольших особенностей.
Меню Покупки -> Поступления (акты, накладные).


Цены – в валюте договора, в данном случае в евро. НДС не указываем. Кнопка Изменить позволяет отредактировать какой-либо реквизит сразу по всем позициям документа, например, это может быть номер ГТД или страна происхождения.

Если посмотрим проводки, то цены в евро перевелись автоматически в валюту регламентированного учета, в нашем случае – рубли.

По номенклатуре Товары появились данные по забалансовому счету ГТД. Обратите внимание, по номенклатурной группе Материалы движения в разрезе ГТД не фиксируются.

На основании поступления товаров можно создать несколько документов, связанных с поступлением импортных товаров. Мы создадим ГТД по импорту. Если поставки из стран Евразийского экономического союза, то следует заполнять Заявление о ввозе товаров. Перемещение товаров может пригодиться, например, при переводе товаров с таможенного склада на склад организации. Документ по отражению доп.расходов не нуждается в особом представлении.

При создании ГТД на закладке Главное указывают суммы Таможенного сбор и Таможенного штрафа (при наличии), также можно указать настройку по НДС – Для расчетов с таможней указываем счет 76.05. Также можно увидеть курс евро, который применяется в расчетах.

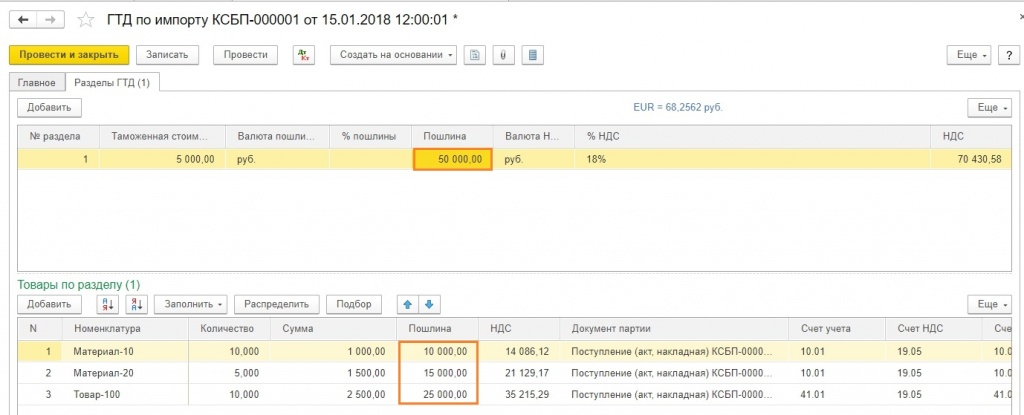
На закладке Разделы ГТД заполняется сумма таможенной стоимости в валюте, а также переносятся данные по товарной номенклатуре. После указания процента по пошлине сумма пошлины и НДС рассчитается в рублях автоматически, а также распределится по товарному разделу.

Проводки по ГТД формируются на суммы таможенных пошли, сборов, штрафов (при наличии) и НДС.


Для расчета пошлины могут использоваться разные алгоритмы, не всегда это процент от стоимости. В 1С можно указать пошлину одной суммой, и она распределится по товарным позициям. Если следует подкорректировать распределение сумм среди товаров, это можно сделать вручную в графе Пошлина.
Если вдруг следует увеличить стоимость товаров на прочие суммы, например, транспортные расходы или услуги брокера, то для этого используют документ Поступление доп.расходов (Меню Покупки -> Поступление доп.расходов ). Его заполнение не отличается от обычного (не импортного) оприходования товаров.
Отразим в 1С еще одну импортную поставку. Номер ГДТ другой.

Можем сформировать книгу покупок, в ней отразятся суммы НДС.

При дальнейшей реализации товаров своим покупателям организация обязана указывать правильный номер ГТД. Покажем реализацию товаров с разными номерами ГДТ. У нас приход 10 шт. по первой поставке и 5 шт. – по второй. Покупателю отгружаем 12 шт. При заполнении документа реализации должны будем соответственно показать товар двумя строками. Не забываем указать ставку НДС.

Чтобы облегчить ввод, можно воспользоваться кнопкой Заполнить -> Добавить из поступления, по которой можно выбрать документ оприходования, наименования товара и данные ГДТ заполнятся автоматически.

Смотрим проводки по проведенному документу.


В целях анализа подробное движение импортных товаров можно увидеть через оборотно-сальдовую ведомость по счету ГТД.

В настройках надо указать соответствующие параметры.

Рассмотрим дополнительно некоторые возможности при оформлении ГТД.

Таможенная декларация может формироваться на основании нескольких документов по поступлению материальных ценностей. В табличной части Товары можно добавить другой документ поступления, выбрав его из существующих по кнопке Заполнить. Кроме того, табличная часть позволяет добавлять новые разделы. В учебных целях мы добавили новый раздел, который заполнили данными из второго поступления импортных товаров.
Соглашение о конфиденциальности
и обработке персональных данных
1.Общие положения
1.1.Настоящее соглашение о конфиденциальности и обработке персональных данных (далее - Соглашение) принято свободно и своей волей, действует в отношении всей информации, которую ООО «Инсейлс Рус» и/или его аффилированные лица, включая все лица, входящие в одну группу с ООО «Инсейлс Рус» (в том числе ООО «ЕКАМ сервис»), могут получить о Пользователе во время использования им любого из сайтов, сервисов, служб, программ для ЭВМ, продуктов или услуг ООО «Инсейлс Рус» (далее - Сервисы) и в ходе исполнения ООО «Инсейлс Рус» любых соглашений и договоров с Пользователем. Согласие Пользователя с Соглашением, выраженное им в рамках отношений с одним из перечисленных лиц, распространяется на все остальные перечисленные лица.
1.2.Использование Сервисов означает согласие Пользователя с настоящим Соглашением и указанными в нем условиями; в случае несогласия с этими условиями Пользователь должен воздержаться от использования Сервисов.
«Инсейлс» - Общество с ограниченной ответственностью «Инсейлс Рус», ОГРН 1117746506514, ИНН 7714843760, КПП 771401001, зарегистрированное по адресу: 125319, г.Москва, ул.Академика Ильюшина, д.4, корп.1, офис 11 (далее - «Инсейлс»), с одной стороны, и
«Пользователь» -
либо физическое лицо, обладающее дееспособностью и признаваемое участником гражданских правоотношений в соответствии с законодательством Российской Федерации;
либо юридическое лицо, зарегистрированное в соответствии с законодательством государства, резидентом которого является такое лицо;
либо индивидуальный предприниматель, зарегистрированный в соответствии с законодательством государства, резидентом которого является такое лицо;
которое приняло условия настоящего Соглашения.
1.4.Для целей настоящего Соглашения Стороны определили, что конфиденциальная информация - это сведения любого характера (производственные, технические, экономические, организационные и другие), в том числе о результатах интеллектуальной деятельности, а также сведения о способах осуществления профессиональной деятельности (включая, но не ограничиваясь: информацию о продукции, работах и услугах; сведения о технологиях и научно-исследовательских работах; данные о технических системах и оборудовании, включая элементы программного обеспечения; деловые прогнозы и сведения о предполагаемых покупках; требования и спецификации конкретных партнеров и потенциальных партнеров; информацию, относящуюся к интеллектуальной собственности, а также планы и технологии, относящиеся ко всему перечисленному выше), сообщаемые одной стороной другой стороне в письменной и/или электронной форме, явно обозначенные Стороной как ее конфиденциальная информация.
1.5.Целью настоящего Соглашения является защита конфиденциальной информации, которой Стороны будут обмениваться в ходе переговоров, заключения договоров и исполнения обязательств, а равно любого иного взаимодействия (включая, но не ограничиваясь, консультирование, запрос и предоставление информации, и выполнение иных поручений).
2.Обязанности Сторон
2.1.Стороны соглашаются сохранять в тайне всю конфиденциальную информацию, полученную одной Стороной от другой Стороны при взаимодействии Сторон, не раскрывать, не разглашать, не обнародовать или иным способом не предоставлять такую информацию какой-либо третьей стороне без предварительного письменного разрешения другой Стороны, за исключением случаев, указанных в действующем законодательстве, когда предоставление такой информации является обязанностью Сторон.
2.2.Каждая из Сторон предпримет все необходимые меры для защиты конфиденциальной информации как минимум с применением тех же мер, которые Сторона применяет для защиты собственной конфиденциальной информации. Доступ к конфиденциальной информации предоставляется только тем сотрудникам каждой из Сторон, которым он обоснованно необходим для выполнения служебных обязанностей по исполнению настоящего Соглашения.
2.3.Обязательство по сохранению в тайне конфиденциальной информации действительно в пределах срока действия настоящего Соглашения, лицензионного договора на программы для ЭВМ от 01.12.2016г., договора присоединения к лицензионному договору на программы для ЭВМ, агентских и иных договоров и в течение пяти лет после прекращения их действия, если Сторонами отдельно не будет оговорено иное.
(а)если предоставленная информация стала общедоступной без нарушения обязательств одной из Сторон;
(б)если предоставленная информация стала известна Стороне в результате ее собственных исследований, систематических наблюдений или иной деятельности, осуществленной без использования конфиденциальной информации, полученной от другой Стороны;
(в)если предоставленная информация правомерно получена от третьей стороны без обязательства о сохранении ее в тайне до ее предоставления одной из Сторон;
(г)если информация предоставлена по письменному запросу органа государственной власти, иного государственного органа, или органа местного самоуправления в целях выполнения их функций и ее раскрытие этим органам обязательно для Стороны. При этом Сторона должна незамедлительно известить другую Сторону о поступившем запросе;
(д)если информация предоставлена третьему лицу с согласия той Стороны, информация о которой передается.
2.5.Инсейлс не проверяет достоверность информации, предоставляемой Пользователем, и не имеет возможности оценивать его дееспособность.
2.6.Информация, которую Пользователь предоставляет Инсейлс при регистрации в Сервисах, не является персональными данными, как они определены в Федеральном законе РФ №152-ФЗ от 27.07.2006г. «О персональных данных».
2.7.Инсейлс имеет право вносить изменения в настоящее Соглашение. При внесении изменений в актуальной редакции указывается дата последнего обновления. Новая редакция Соглашения вступает в силу с момента ее размещения, если иное не предусмотрено новой редакцией Соглашения.
2.8.Принимая данное Соглашение Пользователь осознает и соглашается с тем, что Инсейлс может отправлять Пользователю персонализированные сообщения и информацию (включая, но не ограничиваясь) для повышения качества Сервисов, для разработки новых продуктов, для создания и отправки Пользователю персональных предложений, для информирования Пользователя об изменениях в Тарифных планах и обновлениях, для направления Пользователю маркетинговых материалов по тематике Сервисов, для защиты Сервисов и Пользователей и в других целях.
Пользователь имеет право отказаться от получения вышеуказанной информации, сообщив об этом письменно на адрес электронной почты Инсейлс - .
2.9.Принимая данное Соглашение, Пользователь осознает и соглашается с тем, что Сервисами Инсейлс для обеспечения работоспособности Сервисов в целом или их отдельных функций в частности могут использоваться файлы cookie, счетчики, иные технологии и Пользователь не имеет претензий к Инсейлс в связи с этим.
2.10.Пользователь осознает, что оборудование и программное обеспечение, используемые им для посещения сайтов в сети интернет могут обладать функцией запрещения операций с файлами cookie (для любых сайтов или для определенных сайтов), а также удаления ранее полученных файлов cookie.
Инсейлс вправе установить, что предоставление определенного Сервиса возможно лишь при условии, что прием и получение файлов cookie разрешены Пользователем.
2.11.Пользователь самостоятельно несет ответственность за безопасность выбранных им средств для доступа к учетной записи, а также самостоятельно обеспечивает их конфиденциальность. Пользователь самостоятельно несет ответственность за все действия (а также их последствия) в рамках или с использованием Сервисов под учетной записью Пользователя, включая случаи добровольной передачи Пользователем данных для доступа к учетной записи Пользователя третьим лицам на любых условиях (в том числе по договорам или соглашениям). При этом все действия в рамках или с использованием Сервисов под учетной записью Пользователя считаются произведенными самим Пользователем, за исключением случаев, когда Пользователь уведомил Инсейлс о несанкционированном доступе к Сервисам с использованием учетной записи Пользователя и/или о любом нарушении (подозрениях о нарушении) конфиденциальности своих средств доступа к учетной записи.
2.12.Пользователь обязан немедленно уведомить Инсейлс о любом случае несанкционированного (не разрешенного Пользователем) доступа к Сервисам с использованием учетной записи Пользователя и/или о любом нарушении (подозрениях о нарушении) конфиденциальности своих средств доступа к учетной записи. В целях безопасности, Пользователь обязан самостоятельно осуществлять безопасное завершение работы под своей учетной записью по окончании каждой сессии работы с Сервисами. Инсейлс не отвечает за возможную потерю или порчу данных, а также другие последствия любого характера, которые могут произойти из-за нарушения Пользователем положений этой части Соглашения.
3.Ответственность Сторон
3.1.Сторона, нарушившая предусмотренные Соглашением обязательства в отношении охраны конфиденциальной информации, переданной по Соглашению, обязана возместить по требованию пострадавшей Стороны реальный ущерб, причиненный таким нарушением условий Соглашения в соответствии с действующим законодательством Российской Федерации.
3.2.Возмещение ущерба не прекращают обязанности нарушившей Стороны по надлежащему исполнению обязательств по Соглашению.
4.Иные положения
4.1.Все уведомления, запросы, требования и иная корреспонденция в рамках настоящего Соглашения, в том числе включающие конфиденциальную информацию, должны оформляться в письменной форме и вручаться лично или через курьера, или направляться по электронной почте адресам, указанным в лицензионном договоре на программы для ЭВМ от 01.12.2016г., договоре присоединения к лицензионному договору на программы для ЭВМ и в настоящем Соглашении или другим адресам, которые могут быть в дальнейшем письменно указаны Стороной.
4.2.Если одно или несколько положений (условий) настоящего Соглашения являются либо становятся недействительными, то это не может служить причиной для прекращения действия других положений (условий).
4.3.К настоящему Соглашению и отношениям между Пользователем и Инсейлс, возникающим в связи с применением Соглашения, подлежит применению право Российской Федерации.
4.3.Все предложения или вопросы по поводу настоящего Соглашения Пользователь вправе направлять в Службу поддержки пользователей Инсейлс либо по почтовому адресу: 107078, г. Москва, ул. Новорязанская, 18, стр.11-12 БЦ «Stendhal» ООО «Инсейлс Рус».
Дата публикации: 01.12.2016г.
Полное наименование на русском языке:
Общество с ограниченной ответственностью «Инсейлс Рус»
Сокращенное наименование на русском языке:
ООО «Инсейлс Рус»
Наименование на английском языке:
InSales Rus Limited Liability Company (InSales Rus LLC)
Юридический адрес:
125319, г. Москва, ул. Академика Ильюшина, д. 4, корп.1, офис 11
Почтовый адрес:
107078, г. Москва, ул. Новорязанская, 18, стр.11-12, БЦ «Stendhal»
ИНН: 7714843760 КПП: 771401001
Банковские реквизиты:




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации