
Учимся составлять бухгалтерские проводки. Принцип двойной записи: как составлять бухгалтерские проводки
СПРАВКА:
– документационное оформление корреспонденции счетов. При этом указываются дебетуемый и кредитуемый счета и сумма хозяйственной операции, подлежащей регистрации. Осуществляется на основании мемориальных ордеров или иных оправдательных документов. При журнально – ордерной форме бухгалтерского учета корреспонденция счетов отражается в журналах – ордерах.
Сальдо – разность между поступлениями и расходами за определенный промежуток времени.
Бухгалтерская обработка документов включает в себя запись корреспондирующих счетов в документах – контировку – как ещё называют составление бухгалтерских проводок.
В современной бухгалтерии существуют два вида контировки:
- простые проводки – это проводки, в которых корреспондируются два счета;
- сложные проводки – это проводки, которые затрагивают более двух корреспондирующих счетов.
Бухгалтерские проводки и их составление требуют от бухгалтера внимательности и знания специфики работы определенного предприятия (компании). Главное – найти ту, единственную проводку, которая подходит именно Вам. Как правило, проводки бухгалтерского характера проводятся работниками компании, при этом, чем больше сама организация, тем больший штат бухгалтеров необходимо содержать, к тому же необходимо нанять на работу квалифицированного главного бухгалтера, который сможет правильно организовать и обеспечить работу всех сотрудников бухгалтерии. Помимо заработной платы сотрудников, необходимо произвести трату на оборудование и организацию рабочих мест. Это потянет за собой немалые денежные траты.
Проводка – это и есть двойная запись, то есть наши вышеупомянутые две записи. Проводка имеет Дебет (Д) и Кредит (К). Обычно дебет стоит слева, а кредит справа.
Дебет и кредит – стандартизованные методологические приемы бухгалтерского учета. Они раскрывают возможности хозяйственных процессов и их направление, и они же ставят границы этим возможностям. Дебет левая сторона бухгалтерского счета.
- По активным и активно – пассивным счетам, увеличение дебета означает увеличение имущества или имущественных прав организации.
- По пассивным счетам, увеличение дебета означает уменьшение собственных средств организации (источников).
Кредит – правая сторона бухгалтерского счета.
- По активным и активно – пассивным счетам, увеличение кредита означает уменьшение стоимости имущества или имущественных прав организации.
- По пассивным счетам, увеличение кредита означает увеличение собственных средств организации (источников).
Двойная запись (т.е. проводка) получения зарплаты в размере 100 руб. выглядит так:
И всем понятно – увеличились деньги на 100 р. и увеличились доходы на 100 руб.
А если мы дали в долг соседу 50 р., проводка выглядит следующим образом:
И всем понятно – увеличился долг соседа на 50 р. и уменьшились деньги на 50 руб.
- Для активных счетов, дебет – приход, кредит – расход средств.
- Для пассивных счетов, кредит – приход, дебет – расход.
Мы получили баланс:
В баланс мы записываем остатки по счетам, которые у нас есть. Эти остатки на «бухгалтерском» языке называются сальдо.
И у этого сальдо есть тоже свои особенности:
- у активных счетов может быть только дебетовое сальдо
- у пассивных – только кредитовое.
В самом деле, не может же быть у нас минус 200 рублей в тумбочке. Хотя, если бы получилось, что банк, в котором мы взяли кредит, стал должен нам приличную сумму денег, вряд ли кто – нибудь стал возражать. А вот если сосед, которому мы были должны, в свою очередь занял у нас крупную сумму денег (и мы не смогли ему отказать), сам стал нам должен, то его счет называется активно – пассивным. И сальдо на этом счете может быть дебетовым или кредитовым в зависимости от ситуации.
Подведем итог!
Есть не что иное, как оформление корреспонденции счетов, когда одновременно делается запись по дебету и кредиту счетов на сумму хозяйственной операции, подлежащий регистрации.
Пример.
С расчетного счета в кассу поступило 300 тыс. руб. на текущие расходы. Для отражения этой операции на счетах бухгалтерского учета последовательно уточняются счета, участвующие в операции.
- 50 «Касса» – активный – отражает наличие денежных средств в кассе
- 51 «Расчетные счета» – активный – отражает наличие свободных денежных средств на расчетном счете в банке.
Следовательно, операцию записывают на дебет счета 50 «Касса» и на кредит счета 51 «Расчетные счета» на одинаковую сумму 300 тыс. руб.
В зависимости от формы бухгалтерского учета двойная запись отражается по – разному:
- При мемориальной форме каждая операция записывается дважды в разных регистрах: по дебету и по кредиту счета. Такую запись еще называют разобщенной.
- При журнально – ордерной форме учета используется совмещенная запись. В этом случае регистры построены таким образом, что, записывая операцию один раз, отражают ее как по дебету, так и по кредиту соответствующих счетов.
Тем самым достигается экономия учетного труда (вместо двух записей суммы одна) и наглядно видна корреспонденция счетов.
В практике бухгалтерского учета, кроме простых проводок, применяются сложные проводки , которые бывают двоякого рода. В первом случае, когда дебетуется один счет и одновременно кредитуется несколько счетов. При этом сумма кредитуемых счетов равна сумме дебетуемого счета.
Пример.
На расчетный счет поступила выручка от продажи продукции в сумме 1500 тыс. руб. и 3000 тыс. руб. от продажи остаточной стоимости основных средств.
Бухгалтерская проводка по этой операции будет иметь вид:
- Д – т сч. 51 «Расчетные счета» 4500
- К – т сч. 90 «Продажи» 1500
- К – т сч. 91 «Прочие доходы и расходы», субсчет 3 «Выбытие основных средств» 3000
Эту сложную проводку можно представить двумя простыми, а именно:
Д – т сч. 51 «Расчетные счета» 1500
К – т сч. 90 «Продажи» 1500
Д – т сч. 51 «Расчетные счета» 3000
К – т сч. 91 – 3 «Выбытие основных средств» 3000
Во втором случае кредитуется один счет и одновременно несколько счетов дебетуется: при этом сумма дебетуемых счетов равна сумме кредитуемого счета.
Пример.
От поставщика поступили материалы на сумму 1000 тыс. руб. и оборудование к установке на сумму 250 тыс. руб.
Бухгалтерская проводка этой операции будет осуществлена следующим образом:
- Д – т сч. 10 «Материалы» 1000
- Д – т сч. 07 «Оборудование к установке» 250
- К – т сч. 60 «Расчеты с поставщиками и подрядчиками» 1250
Применение сложных проводок сокращает количество учетных записей, что в свою очередь, экономит время, необходимое для осуществления учетных и аналитический функций.
Все операции, проведенные в рамках бухгалтерского учета, обязательно отражаются в виде проводок. Рассмотрим как составляются типовые проводки, а также построение бухгалтерской проводки по «двойной записи» на примере.
При совершении любой операции изначально бухгалтеру потребуется определить счета, участвующие в ее проведении. Счет бухгалтерского учета служит для отражения информации об объектах учета и их движения. Счета наглядно показывают сведения о движении имущества и всех обязательствах для возможности управления хозяйственными процессами.
Все изменения, происходящие с имуществом предприятия и его источниками, представляют собой либо увеличение, либо их уменьшение. Для раздельного учета увеличения и уменьшения объекта учета счет разделяется на части: левая сторона именуется дебет, а правая – это кредит:
В зависимости от объектов учета счета подразделяются на виды:
- Активные счета служат для учета движения имущества организации. Сальдо активного счета находится в дебете.
- Пассивные счета служат для учета движения источников средств организации. Сальдо пассивного счета находится в кредите.
- Активно-пассивные счета служат для учета финансовых результатов и расчетов с контрагентами. Сальдо активно-пассивного счета плавающее:
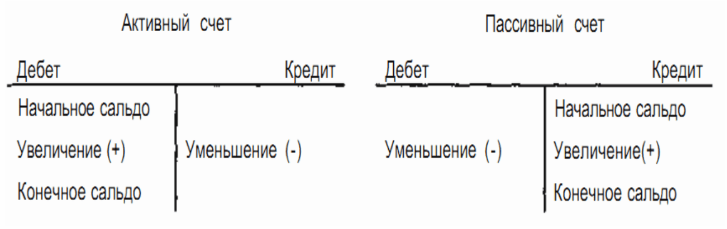
Принцип составления бухгалтерской проводки по двойной записи
Суть составления бухгалтерских проводок по принципу двойной записи заключается в том, что для каждой из проведенных операций имеет место запись одновременно и по кредиту и по дебету на двух взаимосвязанных счетах в равнозначной сумме.
Получите 267 видеоуроков по 1С бесплатно:
Стоит отметить один немаловажный момент, что взаимодействие между отдельными счетами бухгалтерского учета принято называть корреспонденцией, а сами такие счета – корреспондирующими.
Под бухгалтерской проводкой принято понимать оформление корреспонденции счетов, которые имели место при непосредственном учете финансовых, хозяйственных операций. Обязательно указываются счета дебетуемого, кредитуемого счета, а также сумма операции.
Виды хозяйственных операций
На предприятиях совершается много операций хозяйственного типа, которые прописываются в бухгалтерских проводках:
- Покупка материалов, сырья, инструментов.
- Продажа готовой продукции, а также, запасных частей, материалов.
- Приобретение основных средств, куда входит оснащение цехов и мастерских необходимым оборудованием, материалами.
- Возведение новых сооружений и объектов производственного назначения.
- Расчет и последующая выдача установленной заработной платы и т.д.
Все хозяйственные операции в зависимости от изменений, которые они вызывают в структуре баланса, подразделяются на четыре типа:
- Первый тип – отражает изменение в структуре актива баланса, то есть одна статья актива увеличивается, а другая уменьшается на равнозначную сумму. Итог баланса остается прежним и не изменяется.
- Второй тип — отражает изменение в структуре пассива баланса, то есть одна статья пассива увеличивается, а другая уменьшается на равнозначную сумму. Итог баланса остается прежним и не изменяется.
- Третий тип – отражает одновременное увеличение актива и пассива баланса при поступлении имущества и источника средств. Валюта баланса увеличивается на сумму хозяйственной операции.
- Четвертый тип — одновременное уменьшение актива и пассива баланса при выбытии имущества и источника средств. Валюта баланса сокращается на сумму хозяйственной операции:

Как составлять проводки — пример
Для построения проводки в бух.учете можно использовать следующую схему:
- Определить объекты учета по содержанию операции, по которым произошли изменения. Определить по ним счета бухгалтерского учета.
- Установить вид выбранных счетов (относятся к активным, пассивным либо активно-пассивным).
- Определить движение по выбранным счетам – какой увеличивается и какой уменьшается.
- Сформировать бухгалтерскую проводку, опираясь на схемы счетов и их характеристику.
Рассмотрим конкретные примеры корреспонденции счетов в бухгалтерском учете.
В швейный цех для изготовления конечной продукции поступила швейная ткань, на общую сумму в 5 000 руб.
В рамках бухгалтерского учета подобная операция получила название «поступление материалов». В данной операции участвуют непосредственно два счета, а именно: «Расчеты с поставщиками», определенные под счет 60, а также «Материалы», определенные под счет 10. По принципу «двойной записи» в кредит необходимо вписать счет 60, в дебет – счет 10. В общих рамках данная операция прописывается как «дебет 10 – кредит 60».
В табличной форме проводка будет выглядеть следующим образом:
Пример по операции выдачи заработной платы выглядит следующим образом.
Сотруднику Иванову И.И. выплачена зарплата за январь наличными средствами из кассы в сумме 20 000 руб.
Для ведения корреспонденции определяются счета «Расчеты с персоналом» (70) и «Касса» (50). Согласно ходу операции, течение средств анализируется как поступление из кредита (счет 50) в дебет (счет 70). В табличной форме данные выглядят следующим образом:
Аналогичным образом составляются проводки и на все другие операции. К примеру когда товар был отгружен покупателю и продан. В данном случае все зависит исключительно от корректной подборки счетов.
В этом уроке я расскажу, что такое проводки и как правильно их отражать в бухучете. Здесь вы узнаете, что такое двойная запись в бухгалтерском учете.
Каждый день на предприятии совершается множество хозяйственных операций: , и прочее. Как же происходит учет всех этих операций с помощью бухгалтерских счетов?
Принцип двойной записи: сущность
При ведении бухгалтерского учета используется «принцип двойной записи». Сущность двойной записи в том, что для каждой операции делается запись одновременно по кредиту одного счета и по дебету другого.
То есть при совершении хозяйственной операции, сначала определяем бухгалтерские счета, участвовавшие в данной операции, затем сумма операции одновременно заносится в кредит одного счета и дебет другого, эта запись в бухгалтерском учете называется проводка.
Взаимодействие между счетами бухгалтерского учета называют корреспонденцией, а счета, участвующие в записи называют корреспондирующими.
Для закрепления понимания того, как составляются проводки по бухучету, приведу некоторые примеры.
Корреспонденция счетов и бухгалтерские проводки
В швейный цех от поставщика поступила ткань для изготовления швейных изделий на сумму 1000 руб. Это хозяйственная операция – поступление материалов.
Как сделать проводку:
- Определяем счета, которые здесь участвуют. Это 60 «Расчеты с поставщиками» и 10 «Материалы».
- Используя «принцип двойной записи», делаем следующую проводку: с кредита сч. 60 поступила ткань в дебет сч. 10. Проводка записывается Дебет 10 – Кредит 60 (или Д10 К60).
Еще пример бухгалтерской проводки:
Выдана заработная плата работникам наличными из кассы в размере 100 тыс.руб. Определяем корреспондирующие счета: 50 «Касса» и 70 «Расчеты с персоналом по оплате труда». Анализируем операцию: из кассы (из кредита сч.50) деньги переданы работника (в дебет сч. 70). Проводка имеет вид Д70 К50.
Еще несколько примеров:
- Перечислена кредиторская задолженность поставщику за материалы, то есть безналичные деньги с расчетного счета (с кредита сч.51) переданы поставщику (в дебет сч.60). Проводка для этой операции имеет вид: Дебет 60 «Расчеты с поставщиками» – Кредит 51 «Расчетный счет».
- Товар отгружен покупателю – счет для учета продажи – 90, для учет расчетов с покупателями – 62. Проводка имеет вид: Д 62 К90.
- За товар от покупателя поступила оплата на расчетный счет: проводка Д 51 – К 62.
Учетная работа каждого бухгалтера построена на использовании логики и математики, она требует широкого кругозора и умения выявить причинно-следственные связи. Начинающему бухгалтеру в первую очередь нужно освоить не только проводки по бух.учету, но и порядок формирования отчетности, в том числе бухгалтерского баланса.
Смыслом бухгалтерского учета является учет и обобщение финансовой информации в целях анализа хозяйственной деятельности предприятия. Бух.учет можно условно разделить на три аспекта:
- Определение финансовых составляющих экономической деятельности (активы, доходы и расходы, обязательства, движения денежных средств и т.д.);
- Измерение этих составляющих в денежном выражении;
- Предоставление финансовой информации (отчетность).
Метод двойной записи
Понятия корреспонденции счетов и бухгалтерских проводок основываются на принципе двойной записи. Сутью этого принципа является запись каждой хозяйственной операции дважды: по дебету одного счета и кредиту другого. При неавтоматизированном учете существовали два способа ведения учета — мемориальный и журнально-ордерный. В настоящее время бухгалтерские программы позволяют получить отражение операций в любом удобном виде.
Из метода двойной записи логично вытекает свойство хозяйственных операций — изменять одновременно показатели обеих сторон баланса. Чаще всего типовые хоз. операции производят движения по «противоположным» сторонам баланса.
Что такое бухгалтерский баланс
Способ группировки финансовых показателей активов и пассивов предприятия для отображения его финансового состояния на определенную дату называется бухгалтерским балансом.
Баланс как основной источник информации для анализа финансовой и хозяйственной деятельности предприятия имеет в своем составе две части — актив и пассив:
- В актив входит имущество; денежные средства; дебиторская задолженность.
- Пассивом называют совокупность всех обязательств предприятия и источников формирования его средств.
В зависимости от организационно-правовой формы организации, балансы могут иметь различные виды. Для внутренних целей организация может принимать собственные формы отражения сведений. Для отчетности в государственные органы — например, в ФНС — обязательны к использованию законодательно утвержденные формы отчетности и форматы передачи данных.
План счетов
Система учета предприятия подразумевает обязательным условием наличие четкой системы счетов и инструкции по их использованию. Система счетов для отражения хозяйственных операций по методу двойной записи называется планом счетов.
Принятый Минфином в 2000 году план счетов действует и сейчас, с небольшими изменениями, внесенными в 2010 году.
Основная задача Плана счетов — связь показателей учета с показателями отчетности. Для правильного его использования Минфином разработана соответствующая инструкция.
Получите 267 видеоуроков по 1С бесплатно:
План счетов бухгалтерского учета представляет собой таблицу, в которой счета сгруппированы в разделы по видам активов и обязательств. Для удобства использования в бухгалтерских программах зачастую предусмотрено отражение признаков суммового и количественного учета, является ли счет валютным и др.
Связь баланса и Плана счетов
В активе баланса отражаются активные счета, то есть счета, имеющие дебетовое сальдо и для которых увеличение оборота происходит по Дт. В пассиве — пассивные счета, то есть с кредитовым сальдо и увеличением оборотов по Кт.
Активно-пассивные счета могут иметь любое сальдо, что отражается в балансе соответственно — активное сальдо в разделе актива, пассивное — в разделе пассива.
Счета, не имеющие сальдо после закрытия периода, в балансе не отражаются. С их помощью формируется Отчет о финансовых результатах. В правильно составленном балансе итоги пассива и актива должны быть равны:
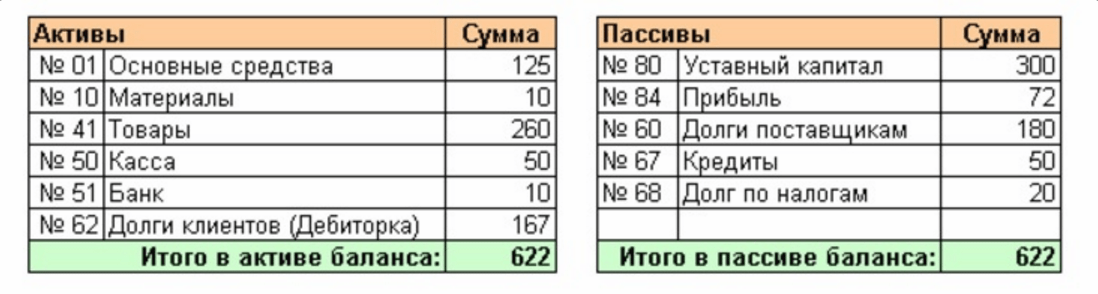
Бухгалтерский учет от проводок до баланса – примеры, таблица
Рассмотрим примеры операций по бухгалтерскому учету с проводками и их отражение в балансе.
Операция 1. Допустим, на расчетный счет ООО «Швейк-А» 14.04.2016г. поступил аванс от покупателя ООО «МегаСтайл» в счет будущей поставки швейной продукции в размере 118 000 руб. Проводки по бух.учету:
В этом примере Дт 51 и Дт 76(авансы) показывают увеличение активов, а Кт 62 и Кт 68 — увеличение обязательств.
Операция 2. Предположим такую ситуацию, что покупатель нашей организации уступил права на приобретение товара другой фирме.
В этом случае по счету 62 будут сделаны проводки по счету 62(авансы), но это внесет изменения только в учет в разрезе контрагентов, на итогах счета в целом это не отразится — так же, как и на данных баланса.
Операция 3. 16.04.2016г. ООО «Швейк-А» получило от поставщика — фирмы «Ромик», материалы — нитки для швейных машин, 130 бобин на сумму 15 340 руб., включая НДС – 2 340 руб. Проводки по бух.учету:
Операция 4. 17.04.2016г. полученные нитки частично были списаны в производство, вместе с оприходованной ранее тканью на 35 000 руб. Проводки по бух.учету:
Операция 5. ООО «Швейк-А» начислило и выплатило зарплату сотрудникам в общей сумме 120 000 руб. Проводки по бух.учету:
Операция 6. 27.04.2016г. готовая продукция была оприходована на склад, 28.04.2016г. — отгружена партия товара для ООО «Мегастайл». Проводки по бух.учету:
После выплаты зарплаты в кассе предприятия остались денежные средства в сумме 10 000 руб.
После формирования проводок по операциям в балансе за апрель 2015 года мы увидим такие цифры:
| Номер раздела | Наименование раздела | Группа статей | Сумма, руб. |
| Актив | |||
| II | Оборотные активы | Материалы (10 счет)(13 000-2 000) | 11 000 |
| Денежные средства (118 000-15 430-70 000) и касса 10 000 | 42 660 | ||
| Пассив | |||
| V | Краткосрочная задолженность | Задолженность по оплате труда | 50 000 |
Бухгалтерская проводка - запись, в которой содержится сумма по дебету и кредиту соответствующих счетов, отражающая содержание хозяйственной операции.
Каждая хозяйственная операция отражается на счетах дважды в дебете одного и
кредите другого счета в одинаковой сумме. Указанные наименования и номер
дебетуемого и кредитуемого счета называются бухгалтерской проводкой .
Проводки, в которых один счет дебетуется, а другой кредитуется называются
простыми (например, Д50 К51).
Сложными называются проводки, в которых один счет дебетуется, а два или
несколько кредитуются или наоборот (например, получены материалы от поставщиков
по договорной цене 300.000 р, в т.ч. 18% НДС).
Д10 «Материалы» – 254.237
Д19 «НДС по приобретенным ценностям»– 45.763
К60 «Расчеты с поставщиками и подрядчиками» – 300.000
или в другой форме записи
Любую сложную проводку можно выразить несколькими простыми.
24.Учетные бух регистры и их классификация.
Учетные регистры – это таблицы специальной формы, предназначенные для регистрации хозяйственных операций. Они разделяются по внешнему виду (бухгалтерские книги, карточки, свободные листы), по объему содержания операций (синтетические, аналитические), по характеру записей (хронологические, систематические, комбинированные) и по строению (односторонние, двухсторонние, многографные, линейные, шахматные). Бухгалтерские книги – наиболее распространенные книги Главная и складского учета. Карточки – это отдельные листы, разграфленные для нужд учета. Сводные листы представляют собой разновидность карточных учетных реестров. Хронологические регистры применяются для регистрации всех документов в порядке их поступления, но без распределения по счетам. Систематические регистры ведутся для группировки бухгалтерских записей по синтетическим и аналитическим счетам. Комбинированные регистры – примером является книга Журнал-Главная. Регистры синтетического учета открываются для ведения синтетических счетов. Регистры аналитического учета служат для отражения показателей аналитических счетов. Односторонние регистры – это различные карточки для учета материальных ценностей, расчетов и других операций. Двухсторонние регистры применяются в основном при ведении учета в книгах. Многографные регистры используются для отражения дополнительных показателей внутри аналитического учета. Линейные регистры – разновидность многографных регистров. Шахматные регистры используются для одновременного отражения суммы по дебету одного счета и кредиту другого.
26. Бух отчетность: сущность и значение. Бухгалтерская отчетность
В своих знаменитых законах С.Н. Паркинсон высказал мысль, что уровень квалификации подчиненного определяется умением составлять разнообразные отчеты, а значимость начальства – умением их читать. Кроме того, отвечая на сакраментальный вопрос – для чего нужен бухгалтер, что является главной задачей бухгалтерского учета и что является результатом работы бухгалтера? – можно ответить: главной задачей бухгалтерского учета, а следовательно, и основным результатом работы бухгалтера, является формирование отчетности, необходимой как внутренним, так и внешним пользователям.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации