
Учет труда и заработной платы на предприятии. Примеры бухгалтерских проводок по заработной плате
Оплата труда — это периодическое вознаграждение за выполняемую сотрудником работу в зависимости от его нагрузки, стажа, уровня квалификации, сложности и обширности трудового функционала, компенсационных и стимулирующих выплат и иных доплат.
Бухучет расчетов с персоналом по зарплате направлен на решение следующих задач:
- своевременная выплата вознаграждения;
- корректное исчисление необходимых удержаний и величины среднего заработка;
- начисление отпускных, больничных, командировочных;
- осуществление выплат социального характера;
- обеспечение соблюдения норм действующих трудового и налогового законодательств.
Нормативно-правовое регулирование бухучета расчетов с персоналом обеспечивают 402-ФЗ «О бухгалтерском учете» от 06.12.2011, Трудовой кодекс РФ, Налоговый кодекс РФ, «Положение по ведению бухгалтерского учета и бухгалтерской отчетности в РФ». На уровне каждого отдельного экономического субъекта порядок вознаграждения работников регламентирует учетная политика. Учетной политикой и распоряжением (приказом) руководителя также закрепляется используемая форма первичной документации. Первичка может вестись как в бумажном, так и в электронном виде по унифицированным формам, утвержденным постановлением Госкомстата № 1 от 05.01.2004.
Просмотреть и скачать основные первичные документы, применяемые в бухучете расчетов по зарплате, можно далее.
Как учитывать выплаты работникам
Учет заработной платы в бухгалтерском учете в организации ведется на счете 70 плана счетов (приказ Минсельхоза № 654 от 13.06.2001). Аналитический учет ведется по каждому работнику. По Дт счета 70 «Расчеты с персоналом по оплате труда» указываются перечисленные служащим суммы по оплате трудовой деятельности, премии, пособия, пенсии, начисленные налоги, платежи по исполнительным документам и иные удержания.
Если сумма ежемесячного вознаграждения была начислена, но не выплачена по причине неявки сотрудника, то она отражается по Дт 70 Кт 76.
В бюджетном учреждении для расчетов по заработной плате используются следующие статьи:
- 211 — «Заработная плата»;
- 212 — «Прочие выплаты»;
- 213 — «Начисления на оплату труда».
Сам бухучет (заработная плата) ведется на счете 302.10, согласно плану счетов бюджетного учета (инструкция № 157н). Если зарплата выплачивается за счет бюджетной деятельности учреждения, то действия отражаются на сч. 1.302.10, например, в казенном учреждении. Если в рамках предпринимательской и иной приносящей доход деятельности, то на 2.302.10, например, в БУ или АУ. Если же заработную плату рассчитывают из средств субсидии на выполнение государственного задания, то отражение производится по 4.302.10, по целевым субсидиям 5.302.10. Для отображения взаиморасчетов по заработной плате и денежному довольствию в бюджетном учреждении используется Журнал операций № 6.
Какие проводки использовать
Рассмотрим, как производится бухгалтерский учет расчетов с персоналом по заработной плате, на примере НКО — некоммерческое партнерство «Марафон».
- начисление зарплаты: Дт 26 Кт 70; выплата з/п Дт 70 Кт 51 — если вознаграждение переводится на банковский счет сотрудников. Если выплата производится через кассу, то Дт 70 Кт 50;
- Дт 26 Кт 70 — начислены отпускные, приходящиеся на отчетный период. Дт 97 Кт 70 — отпускные, приходящиеся на последующий период;
- Дт 70 Кт 68 — удержание НДФЛ;
- Дт 69.1.1 Кт 70 — начислен больничный лист (обычная нетрудоспособность). Дт 69.1.2 Кт 70 — больничный лист по травме, полученной на производстве;
- Дт 26 Кт 69 (субсчета меняются в зависимости от вида СВ и фонда) — начисление страховых взносов;
- Дт 91.2 Кт 73 — начисление материальной помощи. Дт 73 Кт 51 (50) — выплата материальной помощи;
- Дт 70 Кт 76.41 — удержание из з/п по исполнительному листу;
- Дт 86 Кт 26 — отнесение в конце расчетного периода расходов на заработную плату за счет средств целевого финансирования.
Продолжим тему учета заработной платы, начатую в . Сегодня написанную ранее информацию закрепим на практике, рассмотрим пример начисления заработной платы.
Пример расчета заработной платы
На нашем предприятии пятеро работников, необходимо рассчитать и начислить им зарплату, допустим, за месяц май, в котором 21 рабочий день.
Для расчета заработной платы нам понадобятся данные об установленном для каждого работника окладе, причитающихся им вычетах по НДФЛ и количество отработанных дней в мае. Кроме того, пригодятся сведения о суммарной, начисленной с начала года зарплате.
Данные по работникам:
Фамилия работника | Оклад | Вычеты | Количество отработанных дней в мае |
| 70000 | 2 детей | ||
| 20000 | 500 руб., 1 ребенок | ||
Никифоров | 24000 | 3000 руб., 2 детей | |
| 16000 | 2 детей | ||
| 16000 | 500 руб., детей нет |
Начиная с начала года до месяца мая, все работники отработали все месяцы полностью, районный коэффициент в нашем примере расчета зарплаты примем равным 15%. Напомню, что данные об отработанных днях берутся из табеля учета рабочего времени, образец этого документа можно найти .
Рассмотрим первого работника Иванова.
1) Определяем оклад за отработанное время
В мае он отработал 20 дней из положенных 21.
Оклад за отработанное время определяется как Оклад * Отработанные дни / 21 = 70000 *
Иванову начислена зарплата = 70000 * 20 / 21 = 66667 руб.
2) Определяем положенные вычеты
С начала года ему был начислен оклад в размере 322000 руб., поэтому вычеты на детей ему уже не полагаются. Напомню, что детские вычету действуют до тех пор, пока заработная плата работника, рассчитанная с начала календарного года, не достигла величины 280 000 руб.
3) Рассчитываем заработную плату с учетом районного коэффициента
Зарплата = 66667 + 66667 * 15% = 76667 руб.
4) Считаем НДФЛ
НДФЛ = (Начисленная зарплата - Вычеты) * 13% = (76667 - 0) * 13% = 9967 руб.
5) Рассчитываем зарплату, которую мы выплатим работнику:
Зарплата к выплате = Начисленная зарплата - НДФЛ = 76667 - 9967 = 66700 руб.
Аналогично проводятся расчеты по всем остальным работникам.
Все расчеты по расчету и начислению зарплаты всем пяти работникам сведены в таблицу ниже:
| ФИО | Зарплата с начала года | Оклад | Отраб. дней в мае | Оклад за отраб. время | Начисл. зарплата | Вычеты | НДФЛ (Оклад - Вычеты) * 13% | К выплате |
Иванов | 322000 | 70000 | 20 | 66667 | 76667 | 0 | 9967 | 66700 |
Петров | 92000 | 20000 | 21 | 20000 | 23000 | 1900 | 2743 | 20257 |
Никифоров | 110400 | 24000 | 21 | 24000 | 27600 | 5800 | 2834 | 24766 |
Бурков | 73600 | 16000 | 21 | 16000 | 18400 | 2800 | 2028 | 16372 |
Крайнов | 73600 | 16000 | 10 | 7619 | 8762 | 500 | 1074 | 7688 |
Итого | 154429 | 18646 | 135783 |
На практике при расчете и начислении зарплаты заполняется первичный документ - расчетная ведомость форма Т51, образец которой можно скачать .
По итогам расчетов считается итоговая сумма начисленной зарплаты, и зарплаты, предназначенной для выплаты.
Расчет страховых взносов
Про было подробно написано в предыдущей статье, рассчитаем их для данного примера.
Взнос в ПФР = итоговая начисленная зарплата * 22% = 154429 * 22% = 33974.
Взнос в ФСС = итоговая начисленная зарплата * 2,9% = 154429 * 2,9% = 4478.
Взнос в ФФОМС = итоговая начисленная зарплата * 5,1% = 154429 * 5,1% = 7876.
Итого сумма страховых взносов = 33974 + 4478 + 7876 = 46328.
Проводки по заработной платы
Сумма | Дебет | Кредит | Название операции |
Начисленная зарплата списана на себестоимость продукции, услуг, товаров |
|||
Учтен НДФЛ |
|||
Выплачена заработная плата работника |
|||
Начисленные страховые взносы списаны на себестоимость продукции, услуг, товаров. |
На этом пример расчета и начисления заработной платы работникам закончен. Напомню, что для выплаты зарплаты необходимо заполнить первичный документ – либо отдельно и
Счет 70 бухгалтерского учета — это пассивный счет «Расчеты с персоналом по оплате труда», предназначен для учета расчетов с работниками по заработной плате. Счет является балансовым, синтетическим, пассивным. Рассмотрим примеры операций и типовые проводки по 70 счету.
По кредиту счета отражается начисление зарплаты всем категориям работников. По дебету счета отражаются удержания из зарплаты и ее выплата. Сальдо кредитовое показывает остаток задолженности компании перед работниками по зарплате.
Схема 70 счета представлена ниже на рисунке:
Бывают случаи, когда зарплата сотруднику выплачена за полный месяц, а начислено по табелю за неполный месяц. Например, в конце месяца работник взял больничный. В таких случаях не предприятие, а работник оказывается должником. Сальдо в таких случаях остается кредитовым со знаком «минус».
Проводки по 70 счету по начислению зарплаты
Различают основную и дополнительную оплату труда. В зависимости от вида оплаты труда формируются бухгалтерские проводки.
- Начисление заработной платы работникам и отнесение на затраты производства: повременная и сдельная зарплата и т.д.
Дт 20;25;26;44 Кт 70
Допустим, начислена заработная плата сотрудникам основного производства хлебопекарни в размере 800 000 руб., кладовщикам в размере 30 000 руб., продавцам в магазине при производстве в размере 40 000 руб., и административно-управленческому персоналу в размере 200 000 руб.
Бухгалтер хлебопекарни в учете сделает следующие проводки по 70 счету:
Получите 267 видеоуроков по 1С бесплатно:
- Начисление отпускных за счет ранее созданного резерва: Дт 96 Кт 70 – сумма отпускных.
- Начисление пособия по временной нетрудоспособности за счет фонда социального страхования: Дт 69.1 Кт 70.
- Начислена материальная помощь за счет чистой (нераспределенной) прибыли: Дт 84 Кт 70.
- Начислена з/п работникам за строительство объекта ОС и отнесена на затраты по осуществлению кап. вложений: Дт 08 Кт 70.
- Начислена з/п работникам за разборку объектов ОС и отнесена на прочие расходы: Дт 91 Кт 70.
Проводки по 70 счету по удержаниям из зарплаты
Бухгалтерия предприятия не только проводит начисления зарплаты, но также удержания и вычеты из нее. Рассмотрим основные виды удержаний.
НДФЛ – налог на доходы физических лиц
Объектом налогообложения признается доход, полученный налогоплательщиком. При определении налоговой базы учитываются все доходы налогоплательщика, полученные как в денежной, так и в натуральной форме, а также доходы в виде мат. выгоды. Проводка Дт70 Кт 68 – удержан из з/п НДФЛ для уплаты в бюджет.
Допустим, начислена зарплата в размере 30 000 руб. Сотрудник имеет двух несовершеннолетних детей.
Значит, по действующему законодательству работник имеет право на стандартные налоговые вычеты в размере 1 400 руб. за 1 ребенка. Выполним расчет: (30 000 – (1400 *2))* 13% = 3 536 руб.
Проводка примет следующий вид: Дт 70 Кт 68 сумма 3 536 руб.
Удержание алиментов по исполнительным листам
Основанием для удержания алиментов являются исполнительные листы, а также письменное заявление работника о добровольной уплате алиментов. Размер алиментов зависит от количества несовершеннолетних детей: на одного ребенка – 25%, на двух детей – 33%, на трех и более – 50%
Взыскание алиментов производится со всех видов доходов и вознаграждений как по основной, так и по совмещаемой работе, а также с дивидендов.
Формируется проводка: Дт 70 Кт 76 – удержано из з/п по исполнительным листам в пользу взыскателя.
Возмещение материального ущерба
Основанием являются акты и решения судебных органов. Например, если сотрудник признан виновным в совершение ДТП и по решению суда обязан выплатить пострадавшему определенную сумму ущерба, то формируется следующая проводка: Дт 70 Кт 73.2 – удержано из з/п в возмещение мат. ущерба.
Погашение задолженности по подотчетным суммам
Основанием являются авансовые отчеты и данные ж/о №7. Если сотрудник не отчитался за ранее выданную ему в под отчет сумму, то бухгалтер вправе удержать ее из заработной платы проводкой Дт 70 Кт 71 – удержан из з/п остаток подотчетной суммы.
Аванс
На некоторых предприятиях в середине текущего месяца производится выдача работникам аванса. Сумма аванса не должна превышать 50% оклада за минусом НДФЛ. Выдача аванса производится из кассы по платежной ведомости, на основании которой составляется расходный кассовый ордер. Отражается проводкой Дт 70 Кт 50 — выдана з/п из кассы работникам. При выплате заработной платы за месяц бухгалтерские проводки повторяются, меняется только сумма.
Выплата заработной платы в натуральном виде
В данном случае формируются следующие проводки:
- Дт 70 Кт 90 (91) – выплачена ЗП на сумму выданной продукции, товаров, материалов в натуре по ценам реализации, включая НДС;
- Дт 90 (91) Кт 43 (41, 40) – отражена продажа товаров, продукции и т.д. работникам в счет зарплаты.
При невозможности выплатить заработную плату в установленный срок
При невозможности выплатить заработную плату в установленный срок, ее необходимо отнести на депонент, то есть депонировать проводкой Дт 70 Кт 76.4 – депонирована з/п.
В платежной ведомости напротив ФИО не получивших заработную плату, проставляется штампом или от руки «депонировано». Кассир закрывает платежную ведомость двумя суммами: выплачено рублей и депонировано рублей. Эта запись заверяется подписью кассира, после платежная ведомость передается в бухгалтерию.
Бухгалтер, проверив ее на сумму выданной зарплаты, выписывает расходный кассовый ордер, его номер фиксируется в платежной ведомости. А на суммы депонированной зарплаты выписывает реестр невыданной заработной платы. Затем из реестра данные переносятся в книгу учета депонированных сумм.
Депонированную зарплату предприятие должно сдавать на расчетный счет с указанием назначения взноса «Депонированная заработная плата».
В организациях, имеющих в штате сотрудников, всегда ведется бухгалтерский учет труда и заработной платы, ведь сотрудникам полагается выплата вознаграждения за работу, которое складывается в соответствии с Трудовым кодексом (ст.129):
По окончании каждого месяца рассчитывается зарплата за полный месяц. Она складывается из количества отработанного времени, которое фиксируется в организации в табеле учета рабочего времени по форме Т-12 или Т-13 . Если рассчитывается зарплата сдельщику, то в расчет берутся данные из первичных документов – нарядов, ведомостей, актов о выполненных работах и путевых листов. В бухгалтерском учете начисление заработной платы фиксируется проводкой Д20 (08, 23, 26, 44) и К70, а выплаты – Д70 и К51 (50).
Выбор счета, по дебету которого происходит учет расчетов с персоналом, зависит от того, где трудится работник, например, когда выбираем счет 20, то идет расчет по зарплате на основном производстве, если по дебету стоит счет 26, значит расчет административно-управленческого персонала (секретарь, бухгалтер, юрист и т.п.). Когда в дебете стоит 44 счет, то оплата производится работникам, занимающимся реализацией продукции. Данное разделение требуется для корректного формирования себестоимости продаж, а также формирования других расходов компании, не по основной деятельности.
После того, как организация начислила заработную плату, требуется удержать НДФЛ и сделать проводку Д70 – К68. Если есть какие-либо другие удержания, то их надо тоже провести.
Работник получает на руки сумму за вычетом НДФЛ, полученного аванса и других удержаний , если имеются (алиментов, к примеру).
Учет расчетов с персоналом: пример
Основания для удержания из зарплаты строго прописаны в Трудовом кодексе РФ, могут удерживаться суммы задолженности перед работодателем, к примеру, когда ранее выдавался аванс и не был отработан, при возмещении ущерба, полученного работодателем по вине работника, при невозврате подотчетных сумм или при получении займа от работодателя. Работник не должен оспаривать сумму удержаний, а также должен пройти месячный срок для добровольной выплаты задолженности. Например, заработная плата сотрудника административно-хозяйственного отдела составляет 32 000 рублей, из нее удерживается ранее выданный заем в размере 5 000 рублей, при этом делаем проводки:
Д26 и К70 – 32 000 рублей (начислена зарплата);
Д70 и К68 – 4160 рублей (удерживается НДФЛ);
Д70 и К73.1 – 5000 рублей (удержана сумма займа).
Есть обязательные удержания, когда работник имеет задолженность перед государством, например, по налогам, а также перед третьими лицами (по алиментам). По общему правилу удержания не могут быть более 20% от зарплаты, но если удержание предусмотрено законом, то размер может быть увеличен до 50%, а в некоторых случаях и до 70 % (например, когда удерживаются алименты на детей или возмещается вред, причиненный здоровью другого человека).
Бухгалтерский учет заработной платы на предприятии после выплаты денежных средств работникам будет отражаться следующей проводкой: по дебету 70 и кредиту 50 (51). После произведенных выплат нужно обязательно начислить страховые взносы на всю сумму зарплаты (включая НДФЛ и удержания).
Бухгалтерский учет расчетов по оплате труда по страховым взносам в фонды, а именно: в ПФР, ФСС и ФОМС ведется на специальных субсчетах, которые открываются к счету 69 «Расчеты по социальному страхованию и обеспечению», например, 69.1 «Расчеты по социальному страхованию», 69.2. «Расчеты в ПФР». При необходимости открываются субсчета следующего порядка, к примеру, 69-1-1 «Расчеты с Фондом социального страхования по страховым взносам».
Начисление страховых взносов отражается следующими проводками: Д 20 (23, 25, 26, 44) - К 69.1 (2, 3). К примеру, компания выплатила зарплату работникам производства в размере 20 000 рублей, при этом учет заработной платы в бухгалтерском учете производится следующим образом:
Д20 – К70 – 20 000 руб. – зафиксировано начисление зарплаты;
Д20 – К69.1.1 – 580 руб. (20 000 руб. × 2,9%) – отражены начисленные взносы в ФСС ;
Д20 – К69.3.1 – 1 020 руб. (20 000 руб. × 5,1%) – отражены взносы в ФОМС ;
Д20 – 69-2 – 4 400 руб. (20 000 руб. × 22%) – начислены взносы в ПФР .
Вся начисленная зарплата (включая НДФЛ и другие удержания) учитывается в расходах при обычной системе налогообложения в последний день месяца. Упрощенцы могут учесть в расходах зарплату без НДФЛ в день выплаты ее работникам, а сам НДФЛ – в день перечисления его в бюджет.
Каков порядок начисления зарплаты пошагово? Для начинающих эта информация имеет большое значение. Обычно бухгалтерские оформления и начисления производят в специальной бухгалтерской программе 1С. В ней происходит учет всех операций предприятия. В данной статье будет идти речь о том, как сделать оформление и начисление зарплаты. Пошагово для начинающих будет прописан алгоритм действий всех необходимых бухгалтерских операций.
Оформление и начисление зарплаты
С учетом установленного оклада, пособий, больничных, оплаты отпусков, премий, надбавок и штрафов каждый месяц производится начисление заработной платы работникам компании, фирмы или учреждения. Во время выдачи оплат бухгалтерам важно не только правильно начислить, выдать, но и подтвердить данные операции документально. Вся процедура достаточно сложна для начинающих бухгалтеров, правда, опытные работники тоже все время актуализируют знания, читают новости в данной сфере и знакомятся с новыми распоряжениями.
Документальное оформление расчетов - это часть учета расчетов по зарплате, так как плата начисляется по учету рабочего времени. Для повременной оплаты труда используется табель учета Т-тринадцать. Эта внутренний документ, который выдается всем работникам при поступлении на работу.
Документы, которые необходимы для расчета и начисления зарплаты
Перед тем как разбираться в начислении зарплаты пошагово (для начинающих ниже приведена подробная информация), нужно ознакомиться с видами документов, по которым выдаются оплаты. Для оформления и начисления заработной платы используются специальные ведомости. Согласно закону (ст. 9) 402-ФЗ от шестого декабря 2011 года «О бухгалтерском учете», все документы и ведомости по бухгалтерии разработаны по стандартным требованиям. Но государство не запрещает предприятиям разрабатывать такие ведомости самостоятельно. Нужно только утвердить новые формы в приказе об учетной политике.

Расчетный документ Т-пятьдесят один - это один из главных бухгалтерских документов, который используется для расчета выплат работникам предприятия. Формуляр заполняется так: напротив фамилии, имени и отчества сотрудника стоит его табельный номер, названия должности, ставка согласно договору, количество часов за месяц и сумма выплат. Данная ведомость должна быть подписана бухгалтером, который ее составлял.
Платежная ведомость Т-53 - это ведомость, которая подтверждает факт выдачи работникам заработной платы. Она удобна в использовании, так как с помощью такого документа можно сразу начислять выплату большому количеству работников.
Т-49 - ведомость первичной бухгалтерии, необходима для начисления оплаты за труд. Ее используют в небольших фирмах, где работает небольшое количество рабочих. Если использовать данную ведомость, то документы Т-51 и Т-53 не составляются.
Когда нужно начислять зарплаты
Независимо от количества рабочих дней сотрудников, должна начисляться за отработанное время с первого по тридцатое число или с двадцать восьмого по тридцать первое число. Данные условия начисления указаны в законе РФ статье сто тридцать третьей Трудового Кодекса.
Премии выплачиваются в момент выплат основной зарплаты или в порядке, указанном в документации предприятия. Пособия предприятие выплачивает по мере возникновения прав на получения.
Зарплату выдает кассир. Платеж выдается в кассе предприятия или переводится на личный банковский счет сотрудника. Зачисление происходит по данным в платежной ведомости Т-53. Ведомость для выдачи денег Т-53 передается кассиру на пять дней, после чего ее закрывают. При получении денег сотрудники оставляют свою роспись на бланке.
Начисление зарплаты пошагово для начинающих: проводки
В бухгалтерском учете существуют определенные правила, которые регулируют наполнения данными в программе. Нарушать данные правила нельзя, так как можно исказить данные всего бухгалтерского учета. Последнее повлечет ошибки, исправить которые будет очень сложно. Возможно, это станет причиной выговора бухгалтеру или увольнения.
Чтобы записать сумму по счету в бухгалтерский учет, нужно создать проводку по счетам с определенными правилами. В проводке нужно указать: кредит счета учета, дебет счета учета и сумму. Проводка - это запись в компьютере или в бумажном журнале, которая вносит данные об изменении по дебету одного счета и по кредиту другого, и выводит одну сумму.
Проводки необходимо создавать по определенным правилам. Что запрещено вписывать:
- нельзя записать сумму на один счет, не отметив другой счет;
- используя одну проводку, нельзя записать две разные суммы.
Такие правила предотвращают попадание в бухгалтерский учет некорректной информации, что дает возможность в конечном результате благополучно свести баланс.

О чем еще следует упомянуть, говоря о начислении зарплаты пошагово (для начинающих)? Проводки в 1С можно создать двумя способами:
- ввести в виде документа, указав дебит счета, кредит и сумму;
- с помощью документа, который сам проведет проводки по специально написанному алгоритму программы.
Обычно зарплата выплачивается из кассы, поэтому на основании денежного чека с расчетного счета снимается определенная сумма. Для этого необходимо использовать проводку Д50 и К51. Эта сумма может находиться у кассира всего три дня. Если выплата не будет произведена в определенный срок, то деньги возвращаются в банк на основании объявления на взнос наличными. Проводкой К50 и Д70 отображается выплата зарплаты.
Счет семьдесят в бухгалтерском учете
Компании и фирмы для отображения и для оплаты вознаграждений используют счет семьдесят - это расчеты с работниками по оплате труда. По счету семьдесят производят проводки по всем видам оплат:
- заработные платы;
- бонусы, премии;
- надбавки и доплаты;
- больничные, пособия, отпуска.
Также с помощью счета происходят начисления и оплаты пенсий работающим пенсионерам, и выплаты удержаний алиментов определенных работников. Обычно один такой счет используют для учета одного работника предприятия.
Начисление зарплаты пошагово для начинающих в 1С
Как же использовать счет семьдесят и начислить оплаты работникам в программе 1С? Начисление зарплаты пошагово для начинающих описано ниже:
- В программе необходимо зайти в закладку «Зарплата» - «Начисление зарплаты работникам организации».
- В открытом бланке нужно указать подразделение.
- Дата на бланке устанавливается автоматически (последний день месяца).
- Необходимо нажать на панели инструментов кнопку «Заполнить». После этого программа автоматически подтянет весь список рабочих из справочника «Работники предприятия».
- В колонке «Результат» будет автоматически установлен оклад работника. Его можно вручную изменять.
- В поле «Код дохода НДФЛ» автоматически просчитывается налог на прибыль.
- После введения всех необходимых данных необходимо сохранить документ, нажав кнопку «ОК».
Программа 1С-КАМИН
1С-КАМИН программа разработана для расчета зарплаты, налогов, страховых взносов, для и для подготовки отчетности. Используется в больших предприятиях и маленьких фирмах, в любой сфере деятельности. Включает в себя все налоговые режимы: ЕСХН, УСН, ЕНВД. Ее достоинства следующие:
- программа не требует доработок под каждое предприятие;
- несложный интерфейс;
- можно вести расчет заработной платы для сотрудников нескольких компаний;
- в программе встроена «1С-Отчетность» (отправка отчетов по предприятию в ПФР, ФСС, ИФНС);
- можно использовать «1С-Коннект» и «1С-Линк».
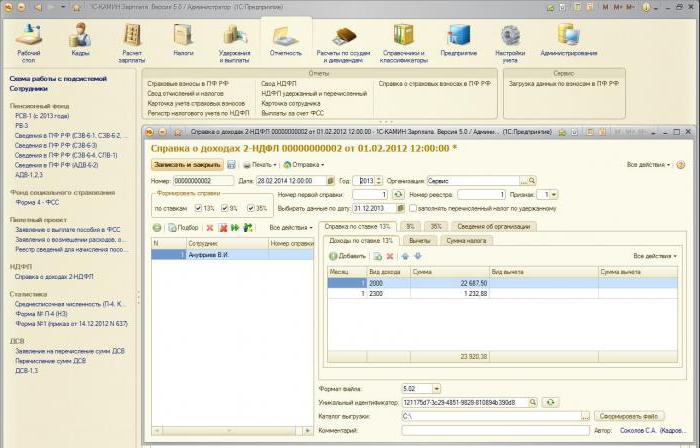
Программа КАМИН
Какие возможности предоставляет программа для бухгалтера вовремя расчетов заработной платы? Программа выполняет ряд необходимых расчетов, которые необходимы при начислении выплат. Список возможностей:
- расчет и зачисление оплат труда для подразделений, источников дохода, периодов начислений;
- оплата и расчет по окладу и по тарифу, по сдельной оплате, а также зачисление надбавок и премий;
- начисление по среднему коэффициенту заработной платы (командировочные и отпускные);
- рассчитывает социальные пособия;
- ведет оплату за выслугу лет и оплату по КТУ.
Последовательность зачислений оплат
Как же произвести начисления зарплаты с помощью программы? Начисление зарплаты пошагово для начинающих в КАМИНЕ:
- Необходимо зайти в закладку «Расчет зарплат» и нажать на панели навигации «Виды начисления». Виды начисления - это доходы в премий, надбавок и т. д.
- Для введения нового начисления необходимо нажать кнопку «Создать». В форме элемента справочника расположены три закладки.
- В поле начисления необходимо вести название начислений.
- Выбрать вид дохода.
- В поле «Вид доходов для страховых взносов» нужно указать способ начисления, которое облагается налогами.
- Указать статью затрат.
- Если оплата рассчитывается как процент от суммы других начислений, то нужно установить флажок в пустом окне «Есть база». После установки флажка активируется закладка «База» в которой указывается база начислений.
- Если поставить в пустом окне флажок «Не индексировать», то начисление не будет проиндексировано.
- Нужно сохранить элемент справочника кнопкой «Записать».
- В закладке «Входит в базу» необходимо сформировать начисления, отчисления и удержания.
- Для сохранения внесенных данных нужно нажать кнопку «Записать и закрыть».

Сдельная оплата труда
Сдельная уплата - это такой расчет, который основан на качестве и количестве проделанных работ. Она может быть поделена на индивидуальную оплату и на бригадную. Индивидуальное начисление выплачивается одному человеку за выполнение определенного вида работы. Бригадное начисление зависит от объема работы и индивидуальной зарплаты, всего коллектива.
Сдельная оплата труда может разделяться на определенные виды. Существуют 4 вида сдельных оплат:
- Простая сдельная - это выплата, которая основывается на ставок и едином тарифно-квалификационном справочнике работы и профессии.
- Сдельно-премиальная - это плата не только за выработку продукции, но и премии.
- Сдельно-прогрессивная - это сдельная уплата, при которой продукция, которая была произведена в пределах нормы, платится по сдельной расценке.
- Аккордная - это поштучная выплата.
Как сделать начисление зарплаты пошагово для начинающих по сдельной оплате? Для этого необходимо выполнить определенные действия:
- Настроить вид расчета.
- Ввести технические операции.
- Ввести сдельный наряд.
- Начислить и рассчитать зарплаты работникам предприятия.
Расчет зарплат в 1С 8.2
В 1С версии 8.2 существует два способа расчета и начисление зарплаты пошагово для начинающих. Вручную рассчитать можно с помощью документов в определенной последовательности. Также можно использовать «Помощник по учету зарплат». Начисление зарплаты пошагово для начинающих без использования «Помощник по учету зарплат» подразумевает следующие действия:
- Ввести все приказы кадров.
- Ввод неизменных доплат и надбавок.
- Расчет оплат за один месяц.
- Зачисление страховых взносов с ФОТ.
- Сформирование ведомости на зарплату.
Зарплаты в бюджетных организациях
В каком порядке происходит начисление зарплаты пошагово для начинающих в Для пошагового начисления зарплаты необходимо установить данные о штатном расписании, разряде сотрудников, о ставке тарифов по времени, а также информация табельного учета времени за месяц. Необходимо учитывать и нормативные акты, которые регулируют начисления оплаты.

Для того чтобы упорядочить и нормализовать заработные платы бюджетникам, законом было введено:
- Единую тарифную сетку.
- Почасовая оплата труда.
- Тарифные разряды.
Расчет средней зарплаты в РФ 2017 год
В 2017 году, как и в предыдущие годы, по закону, согласно статье сто тридцать шестой ТК РФ, заработная плата должна начисляться два раза в месяц. Если работодатель будут нарушать условия, то может понести административную ответственность. Поэтому начисление зарплаты пошагово для начинающих должно осуществляться такими видами оплат:
1 Аванс за счет будущей зарплаты. Он составляет определенный процент от основной оплаты.
2. Зарплата за полный рабочий месяц. В зависимости от рабочих дней она может начисляться как за одну половину, так и за две половины месяца.
Главные показатели средней зарплаты в 2017 г.:
- сумма выплат, которые были начислены за один год;
- время работы по календарю за двенадцать месяцев;
Для расчета средней заработной платы используют формулу: Средняя зарплата = Выплаты за год / на двенадцать месяцев.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации