Учёт расходов в малом бизнесе: как вести и какие расходы учитывать
Учёт расходов нужен не только для налога: он показывает, где бизнес теряет деньги. Разбираем, как вести учёт доходов и расходов на УСН, какие траты уменьшают налог, какие документы их подтверждают и как заполнять КУДиР.
Содержание статьи
- Зачем вести учёт расходов и кому он обязателен
- Какие режимы позволяют учитывать расходы
- Какие расходы можно учесть на УСН доходы минус расходы
- Условия признания расхода
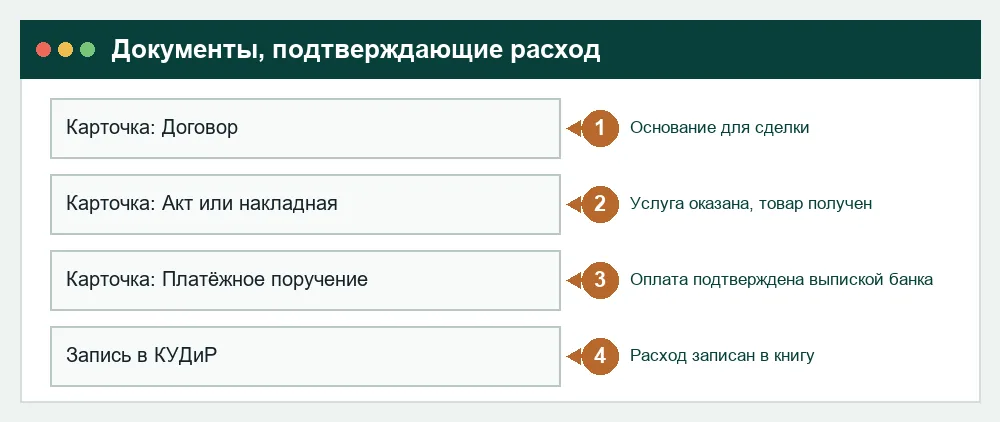
- Подтверждающие документы
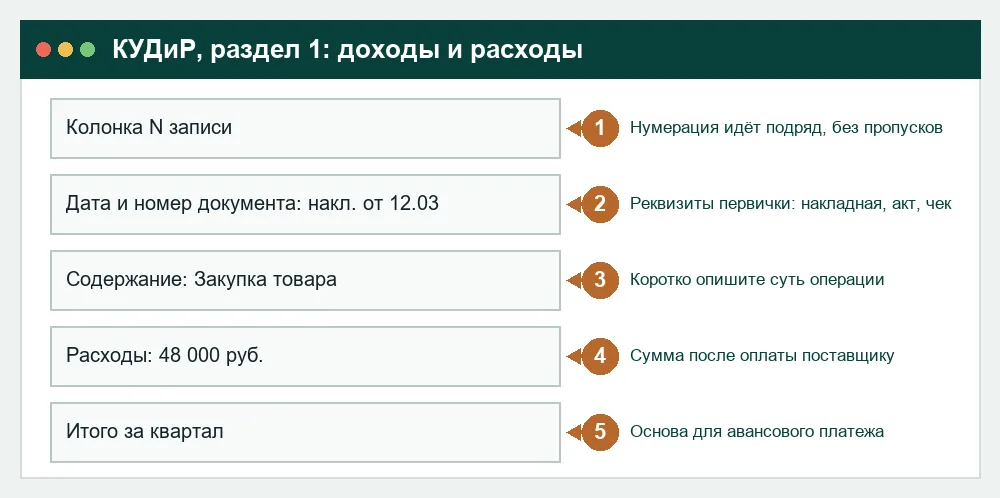
- Как вести КУДиР пошагово
- Минимальный налог и убыток
- Простой управленческий учёт помимо КУДиР
- Частые ошибки в учёте расходов
Зачем вести учёт расходов и кому он обязателен
Учёт расходов выполняет две задачи. Первая - управленческая: вы видите, сколько уходит на аренду, закупки, рекламу и зарплаты, и понимаете, на каком уровне выручки бизнес выходит в ноль. Вторая - налоговая: от расходов зависит налоговая база, если вы на УСН "доходы минус расходы" или на общей системе.
Если выбран объект "доходы" (6%), расходы для налога не нужны, но КУДиР всё равно заполняется, а управленческий учёт остаётся полезным. Самозанятые на НПД расходы не учитывают вовсе: налог берётся с дохода, а вычитать затраты нельзя.
Какие режимы позволяют учитывать расходы
Расходы уменьшают налог на УСН "доходы минус расходы", на общей системе (НДФЛ у ИП и налог на прибыль у организаций) и на ЕСХН. На патенте расходы налог не уменьшают, но книгу учёта доходов ведут. Какой режим выгоднее при вашей доле затрат, прикидывайте на странице калькулятора налога ИП.
| Режим | Расходы уменьшают налог | Что вести |
|---|---|---|
| УСН "доходы" | Нет | КУДиР (доходы) |
| УСН "доходы минус расходы" | Да | КУДиР с доходами и расходами |
| Патент | Нет | Книга учёта доходов |
| НПД | Нет | Чеки в приложении |
Какие расходы можно учесть на УСН доходы минус расходы
Раньше статья 346.16 Налогового кодекса содержала закрытый перечень. По изменениям, принятым в конце 2025 года, с 2026 года перечень расходов на УСН открытый: учесть можно любую трату, если она связана с деятельностью, направлена на получение дохода, экономически обоснована и подтверждена документами. Точную редакцию подпунктов сверьте с текстом статьи в справочной системе.
Чаще всего в расходы попадают такие группы:
- закупка товаров для перепродажи, сырья и материалов;
- аренда помещения, оборудования, транспорта;
- зарплата сотрудников и страховые взносы за них;
- реклама и маркетинг, включая услуги маркетплейсов;
- комиссии банка за обслуживание счёта и эквайринг;
- ремонт и покупка основных средств;
- командировки, канцтовары, связь, программное обеспечение.
Что не стоит списывать
Личные покупки, штрафы и пени в бюджет, дивиденды и расходы без связи с деятельностью принимаются налоговой неохотно или не принимаются совсем. Если трата спорная, лучше заранее записать, зачем она нужна бизнесу: от этого зависит исход проверки.
Условия признания расхода
У любого расхода должно быть три признака: он обоснован, подтверждён и оплачен. Обоснованность значит, что затрата нужна для дохода: канцтовары для офиса подходят, а новый телевизор в квартиру директора нет. Оплата важна на УСН, потому что расходы учитываются по кассовому методу, то есть после фактического списания денег.
Для товаров есть особенность: их стоимость признаётся в расходах после оплаты поставщику и после реализации покупателю. Купили партию, но не продали её, значит, стоимость остатка пока в расходы не попадает.
Подтверждающие документы
Налоговая смотрит на первичку. Договор сам по себе расход не подтверждает: нужны документы о том, что услуга оказана или товар получен, и документы об оплате.
| Расход | Что хранить |
|---|---|
| Закупка товара | Договор, накладная или УПД, платёжка |
| Услуги | Договор, акт, счёт, платёжка |
| Аренда | Договор, акт, платёжка |
| Зарплата | Ведомость, трудовой договор, платёжка |
| Мелкие покупки за наличные | Кассовый чек, товарный чек |
| Командировка | Приказ, билеты, авансовый отчёт |
Документы должны содержать верные реквизиты вашего ИП или ООО и подпись уполномоченного лица. Электронные документы с квалифицированной подписью приравниваются к бумажным.
Как вести КУДиР пошагово
Книга учёта доходов и расходов обязательна для всех на УСН. Форма утверждена приказом Минфина, в 2026 году это титульный лист и четыре раздела. Вести книгу можно в электронном виде, распечатывать и прошивать по итогам года ИП не нужно, но данные должны быть готовы по запросу налоговой.
- Откройте книгу на новый год: заполните титульный лист и выберите объект налогообложения.
- Вносите операции в хронологическом порядке по дате поступления и оплаты, не накапливая записи на конец квартала.
- В графе с реквизитами документа укажите вид, дату и номер первичного документа.
- Отдельно считайте расходы, которые уменьшают налог: страховые взносы, закупки, зарплаты.
- В конце квартала сведите итоги для расчёта авансового платежа и сверьтесь с данными банка.
Налог и уведомления об авансах платятся через единый налоговый счёт, порядок описан в материале про ЕНС и ЕНП, а срок подачи отчётности и сумму к уплате удобно проверять по статье про налоговую декларацию ИП.
Минимальный налог и убыток
На УСН "доходы минус расходы" есть минимальный налог: если по итогам года налог меньше 1% от доходов, нужно заплатить 1% от выручки. Разницу между минимальным и обычным налогом можно учесть в следующих годах. Убыток прошлых лет тоже переносится на будущие периоды в пределах, которые установлены Налоговым кодексом.
Поэтому в год, когда расходы близки к доходам, важно сверять расчёт по итогам года, а не только по кварталам.
Простой управленческий учёт помимо КУДиР
КУДиР отвечает на вопрос налоговой, но не на вопрос владельца. Достаточно вести таблицу, где расходы делятся на постоянные (аренда, зарплата, связь) и переменные (закупки, доставка, комиссии). Так видно, сколько нужно продать, чтобы покрыть обязательные платежи, и это можно проверить в калькуляторе точки безубыточности.
Если операций мало, хватит электронной таблицы и ежедневной выгрузки из банка. Когда счётов, касс и сотрудников становится больше, переходите на бухгалтерский сервис, который сам подтягивает банковские выписки и формирует КУДиР.
Частые ошибки в учёте расходов
- Списывают расход без первички: платёж есть, а акта или накладной нет.
- Принимают расход до оплаты, хотя на УСН действует кассовый метод.
- Смешивают личные и деловые траты на одной карте, и потом сложно доказать обоснованность.
- Забывают уменьшить налог на уплаченные взносы за себя и сотрудников.
- Не делают сверку с банком, из-за чего итоговые суммы в книге расходятся с выпиской.
Если сомневаетесь, можно ли учесть крупный расход, или у вас спор с инспекцией, лучше обратиться к бухгалтеру или налоговому консультанту: цена ошибки здесь выше стоимости консультации.
Частые вопросы
- Можно ли вести КУДиР в Excel?
- Да, форма книги может вестись в электронном виде, в том числе в таблице или бухгалтерском сервисе. Важно, чтобы записи шли в хронологическом порядке, а по запросу налоговой вы могли предоставить книгу.
- Нужно ли хранить чеки на мелкие расходы?
- Да. Без документа, подтверждающего покупку, налоговая вправе не принять расход. Кассовый или товарный чек с датой и суммой вместе с записью в КУДиР обычно достаточен.
- Можно ли учесть расход, оплаченный личной картой?
- Это спорная ситуация: деньги шли не со счёта бизнеса. Безопаснее оплачивать деловые расходы с расчётного счёта или оформлять авансовый отчёт и фиксировать связь покупки с деятельностью.
- Что будет, если не вести КУДиР?
- За отсутствие учёта доходов и расходов может быть штраф по Налоговому кодексу, а при проверке налоговая пересчитает налог без учёта расходов. Начните вести книгу с первого дня работы.
- Как долго хранить документы по расходам?
- Первичные документы по налоговому учёту хранят не менее четырёх лет. Лучше держать их дольше, если по ним ещё идёт спор или действует договор.