
Учет процентов по кредитам и займам.
Получение займа часто сопровождается обязанностью уплачивать проценты за его использование в течение определенного промежутка времени. В определенных ситуациях они нормируются.
Проценты по полученным займам отражают записью по дебету счета прочих расходов 91.2 и кредиту или счетов. Их начисляют каждый месяц при методе начисления, если срок займа больше года. При кассовом методе – в день перечисления процентов.
Если задолженность является контролируемой (заем предоставлен иностранной организацией, владеющей 20% уставного капитала, или аффилированным лицом этой организации), процент рассчитывается делением процентной ставки за отчетный или налоговый период на коэффициент капитализации на последнюю отчетную дату. Данная величина не может превысить предельный уровень (ст. 269 НК РФ).
При выдаче займа в иностранной валюте возникает необходимость . При кассовом методе такая ситуация невозможна.
Типовые проводки в бухучете
При строительстве объектов недвижимости, проценты по займу включаются в их первоначальную стоимость:
- Дебет 08 Кредит 66 (67).
После окончания строительства делают запись:
- Дебет 91.2 Кредит 66 (67).
Если процентная ставка превышает норматив по контролируемой задолженности, тогда возникает отложенное налоговое обязательство, которое нужно отразить по:
- дебету счета 68.4.2 и кредиту счета.
Пример проводок при займе от юридического лица
Фирме предоставлен денежный заем сроком на месяцев по ставке 12% годовых в сумме 350 000 руб.
Проводки:
| Счет Дт | Счет Кт | Описание проводки | Сумма проводки | Документ-основание |
| 66 | Получен денежный заем | 350 000 | Договор займа
Выписка банка |
|
| 91.2 | 66 | Начислены проценты по договору займа | 38 500 | Бухгалтерская справка |
| 66 | Перечислены проценты | 38 500 | Платежное поручение | |
| 66 | Погашен заем | 350 000 | Платежное поручение |
Если заимодавец физическое лицо, с суммы уплаченных ему процентов : 13% — для резидентов и 35% — для нерезидентов. Данная операция оформляется проводкой: Дебет 73 (76) Кредит 68 НДФЛ. Перечисление процентов физическому лицу осуществляется записью Дебет 66 (67) Кредит (50).
Займ от физического лица
Организация получила заем от директора в сумме 80 000 руб. под 5 % годовых на 3 месяца.
Проводки:
| Счет Дт | Счет Кт | Описание проводки | Сумма проводки | Документ-основание |
| 50 | 66 | Получен денежный заем | 80 000 | Приходный кассовый ордер |
| 91.2 | 66 | Начислены проценты | 600 | Бухгалтерская справка |
| 73 | 68 НДФЛ | Удержан НДФЛ с процентов | 78 | Бухгалтерская справка |
| 66 | 50 | Выплачены проценты | 522 | Расходный кассовый ордер |
| 66 | 50 | Погашен заем | 80 000 | Расходный кассовый ордер |
По информации на сайте ЦБ РФ объем кредитов юридическим лицам – резидентам и ИП на 1 декабря 2016 года достиг 27 526 090 млн.рублей. Как вести учет полученных кредитов и займов нужно знать каждому бухгалтеру. Если сейчас у вашей организации нет кредита, это не значит, что его не будет завтра.
Из этой статьи вы узнаете, чем похожи и чем отличаются займы и кредиты, о расчете процентов за пользование кредитом, способах погашения кредитов, о бухгалтерском и налоговом учете кредитов, процентов и других расходов за пользование кредитами.
1 . Кредит и займ: что между ними общего и чем отличаются
2. Расчет процентов за пользование кредитом
3. Способы погашения кредита
4. Расчет для дифференцированном способа
5. Расчет для аннуитетного способа
6. Бухгалтерский учет кредитов и расходов по кредитам
7. Счета учета кредитов и займов
8. Учет начисленных процентов по кредитам
9. Бухгалтерский учет расходов по кредиту
10. Проводки по погашению кредита и процентов за пользование
11. Проценты и расходы по кредиту в налоговом учете
1. Кредит и займ: что между ними общего и чем отличаются
Определение займа и кредита дается в главе 42 ГК РФ (часть вторая).
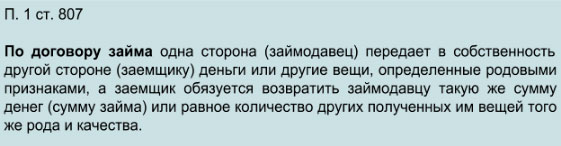

Займ – более широкое понятие, чем кредит.
| Признак | Займ | Кредит |
| Стороны | Займодавец: организация, гражданин
Заемщик: организация, гражданин |
Кредитор: банк или кредитная организация
Получатель кредита: организация, гражданин |
| Предмет займа (кредита) | Деньги и другие вещи | Деньги |
| Форма договора | Письменная форма обязательна, когда сумма займа больше МРОТ более, чем в 10 раз, или когда одна из сторон – юридическое лицо | Только письменная |
| Проценты | Сумма, размер и порядок выплаты процентов определяется договором. Займ может быть беспроцентным (п.3 ст.809 ГК РФ) | Сумма, размер и порядок выплаты процентов определяется договором. |
| Возврат | Срок и порядок определяется договором | |
| Досрочный возврат | Допускается, если другое не предусмотрено договором | |
| Санкции за несвоевременный возврат | Предусмотрены договором. Если не предусмотрены, то на сумму займа начисляются проценты в размере ключевой ставки Банка России. Проценты начисляются с даты возврата займа (кредита), определенной договором, до дня фактического возврата | |
Все вопросы, связанные с начислением процентов, погашением и учетом полученных кредитов и займов будут рассмотрены на примере кредита. Но все эти правила можно распространить и на денежные займы.
2. Расчет процентов за пользование кредитом
Формула для расчета процентов
S = (I / K * T) * P
В этой формуле:
S – сумма процентов
I – годовая процентная ставка (в долях, например, 0,2)
К – количество дней в году (365 – в обычный год, 366 – в високосный)
Т – количество дней в периоде, за который рассчитываются проценты, если проценты считаются за полный месяц, то Т надо брать равным 30 или 31.
Бывают случаи, когда в расчет берется неполный месяц , например, нужно рассчитать остаток по кредиту, который заканчивается 15 числа. О том, включать или нет последний день в расчет, нужно посмотреть в договоре.
Пример условий договора:
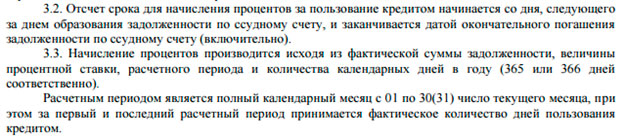
В данном случае, первый день – день выдачи кредита – в расчет не берется, а тот день, когда кредит погашен, включается в расчет.
Р – остаток задолженности по кредиту на дату расчета
3. Способы погашения кредита
Есть два способа погашения кредита:
- аннуитетный
- дифференцированный
При равных условиях кредитования, при дифференцированном способе погашения кредита сумма выплаченных процентов меньше, чем при аннуитетном.
Но в том, и другом случае формула для расчета процентов одинаковая .
Пример
Выдан кредит в сумме 300 000 рублей, сроком на 12 месяцев под 20% годовых. Дата выдачи кредита 15.07.2016, дата погашения – 15.06.2017. День выдачи не включается в расчет, последний день выплаты участвует в расчете.
Первая выплата основной суммы долга и процентов – 15.08.2016. Всего будет 11 выплат, которыми будут погашаться проценты и основной долг.
4. Расчет для дифференцированном способа
Сумма для ежемесячного погашения основного долга равна 300000/11 = 27 272,73 рубля.
Особое внимание нужно обратить на расчет процентов к выплате 15 января 2017. Здесь есть одна тонкость : переход от високосного 2016 года к не високосному 2017 году.
В этом случае проценты за декабрь 2016 года (с 16.12 по 31.12) нужно считать, исходя из 366 дней в году, а проценты за период с 01.01.2017 по 15.01.2017, исходя из 365 дней в году.
| Дата | Кол-во дней для расчета процентов | Сумма основного долга для погашения | Сумма процентов | Общая сумма к выплате | |
| 15.07.2016 | Выдан кредит | ||||
| 15.08.2016 | 31 (с 16.07 по 15.08) | 27272,73 | 300 000 | 20%/100/366*31*300000 | 32 354,70 |
| 15.09.2016 | 31 (с 16.08 по 15.09) | 27272,73 | 272727,27 | 20%/100/366*31*272727,27 | 31 892,70 |
| 15.10.2016 | 30 | 27272,73 | 245454,54 | 20%/100/366*30*245454,54 | 31 296,57 |
| 15.11.2016 | 31 | 27272,73 | 218181,81 | 20%/100/366*31*218181,81 | 30 968,71 |
| 15.12.2016 | 30 | 27272,73 | 190909,08 | 20%/100/366*30*190909,08 | 30 402,39 |
| 15.01.2017 | 16 дней (с 16.12.2016 по 31.12.2016 – из расчета 366 дней)
15 дней (с 01.01.2017 по 15.01.2017 – из расчета 365 дней) |
27272,73 | 163636,35 | 20%/100/366*16*163636,35
20%/100/365*15*163636,35 Общая сумма процентов к уплате |
30 048,39 |
| 15.02.2017 | 31 | 27272,73 | 136363,62 | 20%/100/365*31*136363,62 | 29 589,04 |
| 15.03.2017 | 28 | 27272,73 | 109090,89 | 20%/100/365*28*109090,89 | 28 946,45 |
| 15.04.2017 | 31 | 27272,73 | 81818,16 | 20%/100/365*31*81818,16 | 28 662,52 |
| 15.05.2017 | 30 | 27272,73 | 54545,43 | 20%/100/365*30*54545,43 | 28 169,37 |
| 15.06.2017 | 31 | 27272,70 | 27272,70 | 20%/100/365*31*27272,70 | 27 735,96 |
| ИТОГО | 300000 | 0 | 30 066,80 | 330066,80 | |
5. Расчет для аннуитетного способа
Формула A = K х (p х (1+p) n) / ((1+p) n — 1)
А – ежемесячный платеж
К – сумма выданного кредита
p – месячная процентная ставка, деленная на 100
n – количество выплат
К = 300 000
p = 20/12/100 = 0,016667
А = 300000 х (0,016667 х (1+0,016667) 11) / ((1+0,016667) 11 — 1)
300000 х (0,0199905/0,199405) = 30075,22
Сумма процентов к уплате определяется по такой же формуле, как и для дифференцированного платежа. Количество дней для расчета и учет перехода между високосным годом и не високосным аналогичны дифференцированному способу.
| Дата | Сумма к выплате | Проценты | Сумма основного долга к погашению | Остаток суммы кредита, на который начисляются проценты |
| 15.07.2016 | Выдан кредит | |||
| 15.08.2016 | 30075,22 | 20%/100/366*31*300000 | 30075,22-5081,97 = 24 993,25 | 300 000,00 |
| 15.09.2016 | 30075,22 | 20%/100/366*31*275006,75 | 30075,22-4658,58 = 25 416,64 | 275 006,75 |
| 15.10.2016 | 30075,22 | 20%/100/366*30*249590,11 | 25 983,58 | 249 590,11 |
| 15.11.2016 | 30075,22 | 20%/100/366*31*223606,53 | 26 287,35 | 223 606,53 |
| 15.12.2016 | 30075,22 | 20%/100/366*30*197319,18 | 26 840,48 | 197 319,18 |
| 15.01.2017 | 30075,22 | 20%/100/366*16*170478,70
20%/100/365*15*170478,70 Общая сумма процентов к уплате 1490,52 + 1401,19 |
27 183,51 | 170 478,70 |
| 15.02.2017 | 30075,22 | 20%/100/365*31*143295,19 | 27 641,17 | 143 295,19 |
| 15.03.2017 | 30075,22 | 20%/100/365*28*115654,02 | 28 300,80 | 115 654,02 |
| 15.04.2017 | 30075,22 | 20%/100/365*31*87353,22 | 28 591,41 | 87 353,22 |
| 15.05.2017 | 30075,22 | 20%/100/365*30*58761,81 | 29 109,27 | 58 761,81 |
| 15.06.2017 | 30 156,23 | 20%/100/365*31*29652,54 | 29 652,54 | 29 652,54 |
| ИТОГО | 330908,43 | 30 908,43 | 300 000 | 0 |
Последний платеж при аннуитетном способе погашения кредита может незначительно отличаться от предыдущих. Это связано с округлениями при расчетах.
6. Бухгалтерский учет полученных кредитов и займов
Что важно знать для правильного учета полученных кредитов и займов, и расходов по ним?
- срок, на который получен кредит
- цель, на которую получен кредит
- вид расходов по кредитам с точки зрения ПБУ 15/08 «Учет расходов по займам и кредитам»
Почему важен срок , на который выдается кредит? От этого зависит выбор счета учета кредита и строки баланса, в которой будет отражаться кредит и проценты по нему.
По сроку кредиты делятся на:
- краткосрочные – кредиты, который выдаются на срок менее 12 месяцев
- долгосрочные – кредиты, который выдаются на срок свыше 12 месяцев, такие кредиты более значительны по сумме, чем краткосрочные
Иногда из долгосрочных выделяют категорию среднесрочных кредитов, со сроком погашения от 12 до 36 месяцев. В бухгалтерском учете такие кредиты отражаются как долгосрочные.
Цель получения кредита определяет порядок учета процентов по кредитам. Кредит может быть выдан на:
- пополнение оборотных средств (обычно бывают краткосрочными)
- инвестиционные цели: для покупки или строительства основных средств и других капитальных вложений (обычно долгосрочные)
Расходы по кредитам , согласно ПБУ 15/08, делятся на две группы:
- проценты за пользование кредитом
- дополнительные расходы
Для того, чтобы правильно сделать проводки в бухгалтерском учете и отразить в отчетности полученные кредиты, нужно знать еще несколько требований законодательства.
| Правило отражения в учете и отчетности | Нормативный документ |
В аналитическом учете на счетах учета кредитов должны быть выделены:
Удобно, когда со счета можно получить информацию по любому кредиту или по банку. |
План счетов и Инструкция по его применению (Приказ от 31.10.2000 № 94н) |
| Проценты по кредиту учитываются на тех же счетах (66, 67), что и основная сумма долга по кредиту, но на отдельном субсчете | Тот же |
| В балансе по строкам 510 и 610 должны быть показаны сумма основного долга по кредиту и проценты по нему | П.73 Положения по ведению бухгалтерского учета и бухгалтерской отчетности (Приказ Минфина от 29.07.1998 № 34н) |
| Когда до конца действия договора по долгосрочному кредиту осталось менее 12 месяцев, его нужно отражать в отчетности, как краткосрочный | П.19 ПБУ 4/99 «Бухгалтерская отчетность организации» (Приказ от 06.07.1999 № 43н) |
7. Счета учета кредитов и займов
В Плане счетов для краткосрочных кредитов и займов предусмотрен счет 66 , для долгосрочных ー счет 67 . Оба счета учета кредитов и займов пассивные, сальдо по ним показывает задолженность организации по соответствующим кредитам и займам.
Проводки при получении кредита
Получение кредита отражается в учете той датой, когда на расчетный счет организации фактически поступили деньги.
Дт 51 (52) – Кт 66 (67)
Как производится учет полученных кредитов и займов в программе 1С: Бухгалтерия 8 ред. 3.0 смотрите в видео:
8. Учет начисленных процентов по кредитам
При начислении процентов у бухгалтера есть три вопроса : когда, в какой сумме и куда? Когда и в какой сумме начислять и куда относить?
Ответы на вопросы: когда и в какой сумме , – можно найти в п. 6, 8 ПБУ 15/08. Согласно этим пунктам ПБУ, проценты по кредитам должны отражаться в учете в том отчетном периоде, к которому они относятся. Учет начисленных процентов по кредитам должен быть равномерным и может быть основан на условиях договора, если условия существенно не отличаются от равномерного включения.
Это значит, что проценты по кредиту должны начисляться в учете ежемесячно .
Если договор предполагает ежемесячную выплату процентов, то сумма начисленных процентов может быть равна сумме выплаченных процентов. Начисление можно проводить на дату выплаты.
Также в этом случае допускается начисление процентов дважды в месяц : сначала на дату выплаты, затем на конец отчетного месяца.
Но если проценты, согласно договора, выплачиваются с другой периодичностью , например, ежеквартально, то начисление процентов в учете нужно проводить ежемесячно, а выплачивать ежеквартально. Сумма процентов к начислению определяется расчетным методом.
Куда в учете нужно относить начисленные проценты? За ответом опять обратимся к ПБУ 15/08, к п.7 и 9.
Когда за счет полученного кредита организация строит или покупает инвестиционный актив, то проценты за пользование кредитом относятся на стоимость этого инвестактива .
Во всех других случаях проценты признаются прочими расходами .
Инвестиционный актив , с точки зрения ПБУ 15/2008, ー это имущество, которое перед тем, как стать основным средством, внеоборотным или нематериальным активом, требует длительной подготовки и существенных расходов на приобретение, изготовление или сооружение.
Например, недорогой станок, который не требует монтажа: поставили, включили в розетку, начали использовать ー не будет инвестиционным активом. Значит, проценты за пользование кредитом в таком случае не должны включаться в стоимость станка, а в полном объеме должны относиться на счет 91.
При учете начисленных процентов в стоимости инвестиционного актива нужно помнить о следующих ограничениях:
1) обязательно нужно определить понятие инвестиционного актива в учетной политике, в ПБУ 15/08 определение этого термина достаточно размыто
2) инвестиционный актив после изготовления должен быть поставлен на учет как основное средство или нематериальный актив. Например, если организация продает квартиры, то после того, как квартиры будут приняты, их поставят на учет как готовую продукцию, а не как основное средство
3) пункт 11 ПБУ 15/08 определяет порядок учета процентов за пользование кредитом в тех случаях, когда приостановлены работы по изготовлению инвестиционного актива
4) пунктами 12, 13 ПБУ 15/08 установлены особые правила учета начисленных процентов в случаях ввода в эксплуатацию инвестиционного актива или его использования до ввода в эксплуатацию
Проводка по начислению процентов:
Дт 91 (08) – Кт 66 (67) (субсчет «проценты»)
9. Бухгалтерский учет расходов по кредиту
Для того, чтобы получить кредит, организация иногда несет дополнительные расходы, например, проводит экспертизу кредитного договора.
Бухгалтерский учет расходов по кредиту ведется обособленно от основной суммы кредита. Это значит, что расходы по кредиту нужно отражать на счетах расчетов с кредиторами 60 или 76.
Расходы по кредиту:
- отражаются в том отчетном периоде, к которому они относятся (п.6 ПБУ 15/08)
- могут учитываться равномерно в течение срока действия кредита или списываться единовременно (п.8 ПБУ 15/08)
Проводка по списанию расходов:
Дт 91 – Кт 60 (76)
10. Проводки по погашению кредита и процентов за пользование
Платежи по кредиту отражаются в учете той датой , когда было перечисление с расчетного счета организации для погашения кредита. Это же относится и к выплате процентов за кредит.
Проводки по погашению основной суммы кредита:
Дт 66 (67) – Кт 51 (52)
Проводки при выплате процентов:
Дт 66 (67) (субсчет «проценты») – Кт 51 (52)
11. Проценты и расходы по кредиту в налоговом учете
Проценты за пользование кредитом учитываются во внереализационных расходах (пп.2 п.1 ст.265 НК РФ). С 01.01.2015, после внесения изменений в ст.269 НК РФ, величина процентов не нормируется.
Исключение в части нормирования составляют отношения по контролируемым сделкам. Как рассчитывать проценты для налогового учета в этом случае, подробно написано в ст.269 НК.
При отражении процентов в налоговом учете нужно использовать метод начисления (п.8 ст.272 НК). И учитывать их на:
- последний день каждого месяца соответствующего отчетного (налогового) периода
- день возврата (погашения) кредита
Про другие расходы, которые связаны с получением кредита, нет таких подробных пояснений в НК РФ.
Что такое расходы по кредиту с точки зрения НК? Это услуга сторонней организации, которая не связана с производственной деятельностью. Поэтому расходы по кредиту в налоговом учете можно включить в состав внереализационных расходов на основании пп.20 п.1 ст.265 НК РФ. Но эти расходы нужно обосновать.
Определить дату отражения расходов по кредиту в налоговом учете, поможет пп.3 п.7 ст.272 НК.
Для того, чтобы правильно вести бухгалтерский и налоговый учет полученных кредитов и займов, нужно представлять ситуацию в комплексе. Когда вы знаете цели и сроки получения кредита, у вас есть на руках договор, тогда на все вопросы, которые возникают в процессе учета, можно найти ответы.
В комментариях задавайте вопросы, которые возникают у вас при учете кредитов и займов. Если в своей практике вы сталкивались со сложностями при отражении кредитов, процентов или расходов по ним, поделитесь опытом.
Или у вас сейчас «трудный» кредит? Спрашивайте, поможем.
Учет полученных кредитов и займов, процентов и расходов по ним
Заемные средства присутствуют в структуре баланса почти каждого предприятия. Эффективное управление заемными средствами дает возможность увеличить прибыль предприятия, повысить стоимость собственного капитала.
Избежать штрафов позволит соблюдение законодательства при ведении бухгалтерского и налогового учета.
Заемными называют финансовые ресурсы, которые не являются собственностью предприятия, но находятся в его пользовании. Предприятие получает в банке деньги под проценты в виде кредитов и займов, эти деньги имеют четкий целевой характер и выдаются на определённый срок.
На каком счете бухгалтер должен учитывать заемные средства?
Заемные средства в бухгалтерском учете числятся на счетах 66 «краткосрочные кредиты и займы» и 67 «долгосрочные кредиты и займы». Проценты по кредитам и займам вместе с расходами на их получение бухгалтером учитываются отдельно от основной суммы обязательств по полученному займу, если придерживаться изложенных в плане счетов бухгалтерского учета инструкций. Учет процентов в бухгалтерском деле ведётся на 91 счете «доходы и расходы», а конкретнее на втором аналитическом субсчете — 91/2 .
Какие существуют виды заемных средств предприятия?
Заемные обязательства бывают краткосрочными и долгосрочными . Краткосрочными заемные обязательства считаются в том случае, если погашать их необходимо на протяжении одного года, срок пользования не должен превышает один год. Учитываются они на 66 счете. Долгосрочные обязательства – это такие обязательства, которые всегда находятся в обороте предприятия больше 1 года. Их учет ведётся на 67 счете.
Основные бухгалтерские проводки операций с заемным капиталом
Аналогичным образом вместо 66 счета по кредиту прописывается 67 счет в случае привлечения долгосрочных финансовых ресурсов. Возврат предприятием-должником кредита отображается записью 66 либо 67 пассивного счета в дебете. Например, возврат заемных средств по кредиту с р/счета предприятия – Дт 66/1, Кт 51.
В какой момент проценты по денежным средствам следует отражать в части расходов?
Проценты за использование кредитных средств зачисляются к части прочих расходов того отчетного периода, в котором их начислил бухгалтер. Отражение таких расходов в бухгалтерской отчетности производится тем отчетным периодом, к которому они относятся .
Где отражается заемный капитал в финансовой отчетности предприятия?
В годовую отчетность входят бухгалтерский баланс и отчет о финансовых результатах. Заемный капитал находится в четвертом «долгосрочные обязательства» и пятом «краткосрочные обязательства» разделах пассива баланса .
При составлении отчетов, бухгалтеру необходимо включать в состав краткосрочных обязательств те из них, которые могут быть непогашены на протяжении одного года после отчетной даты. Долгосрочные заемные обязательства вместе с процентами бухгалтер вправе отнести к краткосрочным обязательствам, если их нужно погасить в течение одного года после отчетной даты.
Пример
Вы получили долгосрочный кредит на 5 лет и учитываете его в составе долгосрочных ЗС на счете 67, но на отчетную дату (31.12.2014 г.) у вас будет он погашен, то в отчетности за 2014 г. вам необходимо учесть этот кредит в составе краткосрочных ЗС на счете 66.
В отчет о финансовых результатах записываются только затраты на уплату процентов по кредитам, а также расходы на получение кредита.
В строку 2330 «проценты к уплате» записывается сумма процентов по кредитам и займам.
Указываются ли заемные средства в декларации по налогу на прибыль?
В декларацию по налогу на прибыль заемные средства не входят, в неё записываются только проценты. Следует записывать сумму процентов в эту декларацию в строке 201 приложения 2 к листу 02. Необходимо указывать проценты в пределах нормативов, о них пойдет речь далее.
Начисление в налоговом учете процентов по кредитам и займам
В кредитном договоре стороны записывают условия начисления и оплаты сумм по процентам. Чаще всего проценты начисляют ежемесячно, ежеквартально либо во время погашения займа .
Контролирующие органы советуют проценты начислять равномерно последним числом каждого месяца, независимо от прописанных в договоре условий.
Бухгалтер должен списать проценты по кредитам и займам, рассчитывая налог на прибыль.
Законодательство устанавливает два варианта нормирования процентов:
- в пределах среднего уровня процентов;
- в передах ставки рефинансирования РФ.
Если предприятие взяло несколько кредитов и займов в одном квартале, то можно использовать любой способ. Если предприятие взяло только один кредит, то следует пользоваться только вторым способом.
Первый вариант необходимо применять только к тем кредитам, которые удалось признать схожими между собой. В таком положении бухгалтер вычисляет средний уровень процентов, увеличив его в 1,2 раза. Тот результат, который получился, является нормативной величиной. Если все ставки по кредитам ниже этой величины, то все проценты на кредиты являются налоговыми расходами.
На данный момент действует лимитная ставка рефинансирования для национальной валюты — 8,25% необходимо умножать на 1,8. Лимит для иностранной валюты равен ставке рефинансирования умноженной на 0,8.
Пример
Предприятие взяло в банковском учреждении кредит в размере 100000 рублей 1 марта 2014 года под 18% годовых. Необходимо рассчитать сумму, которую можно списать на налоговые затраты.
В марте начислено процентов за пользование кредитом:
100000 * 18% / 365 дней * 31 день = 1528,77рублей
К налоговым затратам можно отнести:
100000 * (8,25%*1,8) / 365 * 31 день = 1261,23 рублей
Таким образом, к налоговым расходам за март месяц следует отнести 1261,23 рублей, эту же сумму необходимо вписать в налоговую декларацию за первый квартал, поскольку после марта начинается второй квартал. Чтобы рассчитать часть суммы, которую следует вписать в декларацию за второй квартал, следует произвести по указанной схеме расчеты за три месяца: апрель, май, июнь и методом прибавления найти необходимую сумму.
Как компании в бухучете учитывать проценты по такому заемному обязательству?
Пример
Компания в июне 2013 года получила процентный заем сроком на один год. По условиям договора она должна выплатить проценты вместе с основной суммой долга. При этом промежуточные взносы по договору не предусмотрены. В каком порядке бухгалтер этой компании должен отражать проценты в налоговом и бухгалтерском учете?
1. В бухгалтерском учете проценты по кредитам и займам нужно отражать бухгалтерской проводкой Дт 91/2, Кт 66 на дату их начисления.
2. В налоговом учете проценты начисляются равномерно последним днем в каждом месяце, независимо от прописанных в договоре условий.
Таким образом, заемные средства играют важную роль в функционирования предприятия. Учитываются они на бухгалтерских счетах 66, 67. Основные проводки 66, 67 счета создаются со счетами 50, 51, 55, 91/2. В балансе предприятия заемные средства закреплены за 4 и 5 разделом пассива, а в отчете о финансовых результатах отражаются только начисленные банковским учреждением проценты по заемным обязательствам.
В налоговом учете бухгалтер должен начислять проценты каждый месяц на последнее число независимо от прописанных в договоре условий. Заполняя налоговую декларацию, проценты за пользование заемными средствами необходимо указывать в пределах нормы. Известно два метода нормирования процентов для заполнения декларации: в пределах среднего значения процентов, в пределах ставки рефинансирования. Рассчитанные нормированные проценты записываются бухгалтером в налоговую декларацию в строке 201 приложения 2 к листу 02.
Рассмотрим основные понятия, которыми оперируют обе стороны, а также бухгалтеры:
- Заемное обязательство или займ предполагает, что инвестор (заимодавец) отдает заемщику некоторую сумму денег или обезличенные предметы в некотором количестве, а заемщик принимает на себя обязанности по его возвращению к определенному сроку.
Возмездный займ означает, что занимающее лицо, должно выплачивать процентное вознаграждение за пользование им.
Заключенное соглашение будет названо возмездным и в том случае, когда в нем не прописана величина процентов. Тогда заемщик обязан будет их выплачивать в соответствии со ставкой рефинансирования Центробанка, которая актуальна на день возвращения кредита.
- Беспроцентный кредит имеет место быть, если стороны включают договор условие, что занимаемое лицо не имеет обязанности уплачивать проценты.
Классификация займов в бухучете производится в зависимости от:
- разновидности займа (денежный, натуральный);
- формы возмездия (процентное, беспроцентное);
- того, является ли контрагент физическим или юридическим лицом;
- сроков (краткосрочные, долгосрочные).
Основные типы
Если заимодавцем выступает организация, выделяют следующие типы проводки:
- перевод денежных ресурсов лицу, получившему заемные средства;
- начисление по процентной ставке;
- возврат заемных средств.
Когда организация становится заемщиком:
- получение заемных средств;
- начисление процентных сумм;
- возврат кредита.
Займы тоже имеют свою классификацию:
- процентные – когда лицо, взявшее займ, обязывается выплачивать деньги по процентной ставке;
- целевые – в договоре четко прописано, на какие цели взят кредит. Инвестор может потребовать деньги назад, если узнает, они используются не по назначению;
- беспроцентные – когда заимодавец не требует уплаты вознаграждения за пользование кредитом;
- товарные – когда заемщик получает некоторый вид товаров;
- государственные – в долг берет государство.
Для каждого вида существует свой вид займового соглашения.
Беспроцентные
Беспроцентные кредиты не приносят экономической выгоды, поэтому не считаются финансовым вложением. Для учета беспроцентного кредита используется счет 76-3 «Расчеты по причитающимся дивидендам и другим доходам».
Величина натуральных заемных ресурсов определяют по балансовой стоимости активов, которые предприятие уже передало или будет передавать. Если заемщик физическое лицо, то беспроцентный кредит учитывается как дебиторская задолженность на счете 76-3
Что нужно знать, заключая договор
Главным юридическим документом, регулирующим выдачу и возвращение заемных средств, является двусторонний договор, который принято считать односторонне обязывающим, так как у заемщика появляются обязанности, а у инвестора права.
Существует 2 мнения, по поводу того, с какого дня следует рассчитывать процентный доход. Одни полагают, что его нужно считать с того времени, когда получены деньги. И оперируют при этом положениями статьи 809 ГК РФ, в соответствии с которой, действие займового соглашения начинается с того момента, когда фактически переданы деньги.
Сторонники другой позиции, отмечают, что в указанной статье говорится лишь о том, что соглашение считается действительным с момента передачи денег, но в ней нет упоминания о дне, с которого стоит рассчитывать процентный доход, следовательно, его расчет производится на следующий день после получения денег.
При этом ссылаются на статью 191 Гражданского Кодекса РФ, в которой указано, что в гражданских правовых отношениях, сроки начинаются на следующий день после наступления события. Руководствуясь таким принципом, сотрудники банка производят начисление на следующий после передачи денег день.
В любом случае, чтобы не было ненужных спорных ситуаций, лучше в документе указать, с какого именно дня начислять проценты.
- договаривающиеся стороны – физические лица, а денежный кредит не превышает суммы в 5000 рублей;
- Кредит получен не в форме денег, а в виде обезличенных предметов.
Также, в документе сделки нужно отметить целевое назначение заимствования, так как от него будет зависеть налогообложение.
Налоговый и бухгалтерский учет
Рассмотрим, как отражаются займы в бухучете, когда организация выступает в роли заимодавца и заемщика, а также особенности учета налога в этих случаях.
Если заимодавец – организация:
- Проводка, когда передаются деньги заемщику. Начислять НДС на сумму, которая выплачивается заемщику не надо. Она не учитывается и в расходах для целей налогового учета.
Кредит, с которого организация получает процентный доход, отражается на счете 58. А беспроцентный учитывают на счете 76.
- Начисление процентов по займовому договору: проводки. Счет-фактура, составленная на процентную сумму должна быть помечена «Без НДС». В противном случае контролеры имеют право наложить на организацию штраф от 10000 до 30000 рублей. Начисленные процентные суммы, когда рассчитывается налог на прибыль, относят во внереализационные доходы организации каждый месяц и на дату, когда заемщик выплачивает долг.
В бухучете процентные начисления по займовому сделке должны быть признаны в доходах равномерно, без привязки к тому, когда организация в действительности получит эти деньги от заемщика.
Рассмотрим ситуацию, когда организация сама занимает:
- Занимаемое средства не включаются в доходы. Если они взяты меньше чем на год, их нужно отразить в счете 66. В случае, когда период кредитования больше одного года, их отражают на счете 67.
- Начисление процентных сумм по договору займа: проводки. Эти средства в налоговом учете относят к внереализационным расходам и учитываются каждый месяц, в том числе и на день внесения платежа. При этом лимит не должен быть превышен. Он равен ставке рефинансирования, увеличенный на коэффициент 1,8.
Проценты учитывают в расходах каждый месяц, в том числе на день, когда компания возвращает деньги заимодавцу. Если их уплата производится учредителю или физическому лицу необходимо удерживать НДФЛ 13 %.
В бухгалтерском учете проценты следует отразить в составе прочих расходов.
- Возврат долга. Сумму займа, перечисленную кредитору, в расходы не включают.
Видео: Правила учета
Основные правила
Рассмотрим принципы, по которым начисляются проценты:
- Начисление происходит на деньги, которые переданы заемщику. Если долг отдается в виде периодических платежей, то процентные суммы начисляются на оставшийся долг.
- Когда кредит не возвращается в оговоренную дату, начисление по процентной ставке будет происходить до тех пор, пока долг не будет фактически погашен.
- Просрочка при возвращении заемных средств предполагает, что на сумму долга будут дополнительно начисляться проценты. Так обозначено в статье 395 ГК РФ. Это мера ответственности заемщика за то, что он нарушил взятые на себя обязательства.
Когда и как начислять проценты по займу
Стороны могут выбрать и указать в соглашении разные варианты начисления:
- Простой вариант – проценты начисляются только на невозвращенную сумму займа. Они рассчитываются по формуле:
Сумма %=Сумма З*ставка % /365*количество дней.
Где сумма % – сумма начисленных процентов, сумма З – сумма займа, которую нужно погасить, ставка % — процентная ставка, определенная соглашением, 365 – число дней в году. Количество дней – число дней составляющих период, за который происходит начисление по ставке.
- Сложный способ – когда проценты насчитываются и на долг и на сумму начисленных, но просроченных процентов. Этот вариант применяется, чтобы стимулировать заемщика своевременно возвратить кредитные средства.
Заимодавец при выдаче процентного займа предусматривает в договоре, как будут начисляться и в какие сроки уплачиваться процентное вознаграждение.
В бухучете оно признаются в качестве:
- прочих доходов;
- доходов от обычных видов деятельности.
Когда компания занимается предоставление кредитов, проценты по заемному договору – доходы от обычного вида деятельности. Их следует учитывать по кредиту счета 90 «Продажи» и в бухучете отражаются в соответствии с условиями договора. Проценты, которые признаны прочими доходами компании, должны начисляться по кредиту счета 91 (Прочие доходы и расходы) каждый месяц.
Как составить проводки по начисленным процентам по займу
Когда компания заимодавец, проводка осуществляется следующим образом:
Если заемщиком стал работник:
Бухгалтерские проводки, когда компанио я становится заемщиком:
Законодательная база
Начисление процентных сумм по кредитному соглашению осуществляется в соответствии с гражданским законодательством Российской Федерации. Основанием являются статьи 809, 395 ГК РФ, Налоговый кодекс РФ.
Начислять проценты в учете – тот вид работы бухгалтера, который должен выполняться ежемесячно. Без нее невозможен корректный финансовый результат. Регулирует такую деятельность действующее законодательство, которое позволяет отражать все процессы, связанные с использованием кредита в расходах, и главная цель и задача бухгалтера – не ошибиться в расчетах.
Как вести бухгалтерский учет займов выданных и процентов по ним? Если заем процентный, то он относится к финансовым вложениям. Согласно ПБУ 19/02 к финансовым вложениям относится актив, у которого правильно оформлены документы, есть риск неплатежа, способен приносить доход (проценты). Поэтому беспроцентные займы не относятся к финансовым вложениям.
Бухгалтерский учет займов выданных
Для учета займов выданных используется счет 58 «Финансовые вложения», субсчет 3 — «Предоставленные займы».
Выдача займа отражается проводкой:
Дебет 58-3 Кредит 10,41,50,51…
Выдача беспроцентного займа отражается на счете 76 «Расчеты с разными дебиторами и кредиторами»: Дебет 76 Кредит 10,41,50,51…
Возврат займа отражается зеркальными проводками:
Дебет 10,41,50,51 Кредит 58-3.
Возврат беспроцентного займа:
10,41,50,51… Кредит 76.
Учет процентов по займам выданным
Проценты, начисленные по займам выданным — это доход организации. Фирма сама определяет — это доход от обычных видов деятельности или прочие поступления. Если проценты по займам — это постоянный источник дохода, можно отнести их к доходам от обычных видов деятельности. Свой выбор надо закрепить в учетной политике.
Проценты по выданным займам начисляют по формуле:
Проценты могут быть и фиксированной суммой, размер процентов надо прописать в договоре.
Начислять проценты надо ежемесячно, в бухучете делать проводку:
Дебет 76 Кредит 91-1 «Прочие доходы».
Если проценты оплачены, в учете делается проводка:
Дебет 50,51 — Кредит 76.
Выдача займа сотруднику
Организация имеет право выдавать займы своим сотрудникам. Учет таких займов ведется на счете 73-1 «Расчеты по предоставленным займам». По дебету счета 73.1 — выдача займа, по кредиту — возврат. Учет начисленных процентов ведется на этом же счете.
Аналитический учет ведется по каждому работнику организации.
Дебет 73.1 Кредит 50,51 — предоставлен заем сотруднику.
Дебет 73.1 Кредит 91.1 — начислены проценты по займу.
Если сотруднику выдан беспроцентный заем или по ставке ниже, чем 2/3 ставки рефинансирования, то у сотрудника образуется материальная выгода в виде экономии на процентах (подп. 1 п. 2 ст. 212 НК РФ). Организация, как налоговый агент, должна будет удержать НДФЛ и перечислить в бюджет (ставка 35%).
С 2016 г. ставка рефинансирования приравнена к ключевой ставке и настоящее ее значение 11%. Значит, если годовая процентная сумма займа ниже 11/3*2 =7,33%, то придется платить НДФЛ с части образованной материальной выгоды (если заем выдан по ставке 3%, то выгода будет 7,33 — 3 =4,33%. С суммы этих процентов надо удержать из зарплаты НДФЛ у сотрудника по ставке 35%.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации