
Учет материалов и основных средств проводки. Типовые бухгалтерские проводки по учету ос
Основные средства – средства труда, работающие в производстве длительное время, участвующие во многих производственных циклах, не меняющие своей материально-вещественной формы и увеличивающая стоимость готовой продукции по средствам амортизации.
В РФ учет основных средств в проводках регламентируется соответствующим ПБУ 6/01, которое утверждено Приказом МФ РФ от 30.03.2001 № 26н. Более детальное описание предусмотрено в Методических указаниях по бухучету основных средств, утверждённых Приказом МФ РФ от 13.10.2003 № 91.
Что такое основное средство?
Пункт 4 ПБУ 6/01 причисляет к основным средствам :
- активы, которые должны использоваться для выпуска продукции, осуществления работ или оказания услуг, для удовлетворения экономических нужд организации;
- активы, предназначенные для предоставления их в аренду другим предприятиям.
- Первая часть активов, используемых в хозяйственной деятельности, учитывается в проводках на активном синтетическом счете № 01 – Основные средства.
- Вторая часть – активы для сдачи в аренду. Учитываются на счете 03 – Доходные вложения в материальные ценности . Включение таких активов в состав основных средств дополнительно увеличивает базу налогообложения по доходу на имущество компании.
Возрастание стоимости основных средств на балансе как следствие новых объектов, либо или имеющихся, отражается по дебету соответствующих счетов.
Уменьшение стоимости основных средств как результат продажи объектов или выведения их из эксплуатации отображается по кредиту счетов 01 или 03.
Признаки основного средства :
- объект предназначается для использования непосредственно в производстве, в ходе выполнения работ либо оказания услуг, для управленческих целей или для предоставления на платной основе сторонним организациям в аренду;
- срок использования объекта превышает 12 месяцев;
- последующая перепродажа объекта приобретшей его организацией не планируется;
- объект проносит экономические выгоды (доход) его собственнику.
Не относятся к основным средствам объекты:
- имеющие срок службы менее 1 года;
- стоимостью до 40 тыс. руб., при любом сроке службы, кроме с/х машин, оружия, строительного механизированного инструмента.
Классификация основных средств
Может проводиться по многим признакам, в частности, приведенным на рис. 1.

Рис. 1. Важнейшие признаки классификации ОС.
Получите 200 видеоуроков по бухгалтерии и 1С бесплатно:
Основные средства дополнительно могут классифицироваться:
- По степени их участия в производственном процессе – на активные (инструмент, машины, оборудование и т.д.) и пассивные (непосредственно не участвующие в , но необходимы для осуществления деятельности (здания, дороги и подъездные пути, транспорт и т.д.).
- В целях налогообложения прибыли для начисления амортизации различают 10 групп основных средств по сроку их полезного использования (от 1-2 лет до 30 и более лет).
Основные бухгалтерские проводки по основным средствам
Рубрикатор статей по основным средствам
- Бухгалтерские проводки по операциям списания основных средств
- Аренда и лизинг основных средств в бухгалтерском учете
Видеоурок по учет основных средств в бухгалтерии:
Учет основных средств в 1С 8.3
В самой популярной программе для бухгалтеров — 1С Бухгалтерия 8.3 реализован полноценный блок учета основных средств. Рассмотрим основные операции по учету ОС.
Видео по созданию новой карточки основного средства, принятия ОС к учету и начислению амортизации:
Поступление оборудования (или Поступление товаров и услуг с видом операции «Оборудование) — документ, который формирует проводки по прибытию ОС в организацию (например, Дт 08.04 — Кт 60.01):

Следующее действие — перевод основного средства в эксплуатацию. Производится с помощью документа Принятие ОС к учету . Документ делает проводку Дт 01.01 — Кт 08.04:

После того, как основное средство начали использовать необходимо начислять амортизацию. Делается это в 1С 8.3 каждый месяц с помощью регламентной операции Закрытие месяца . Документ делает следующие проводки:

После того, как ОС полностью изношено (или, например, было сломано), оформить его выбытие можно документом Списание ОС
: 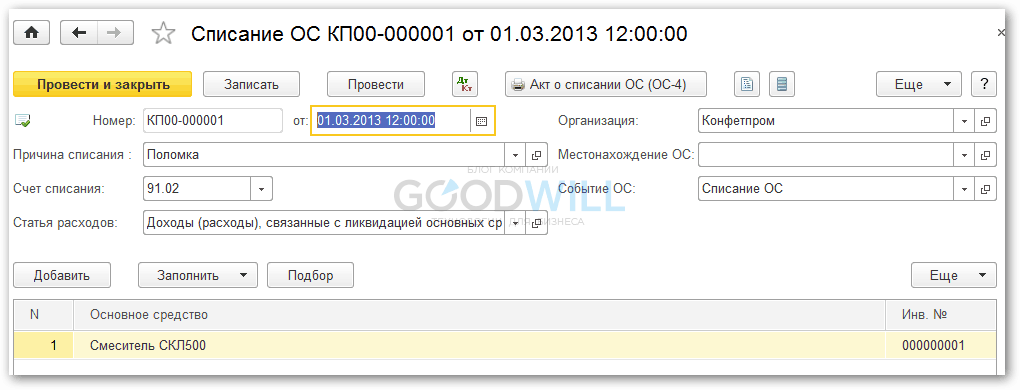
Программа спишет остатки амортизации и спишет остаточную стоимость основного средства со счета 01.01 на счет 91.02 (Доходы (расходы), связанные с ликвидацией ОС) через 01.09 (ОС к выбытию).
Основными средствами всех предприятий называют их имущество, используемое много раз, как средства производства для выработки реализуемой продукции, работы или услуги по управлению организацией за период, равный более 12 месяцам.
Они могут являться транспортом, сооружениями, зданиями, оборудованием, инвентарем, инструментами. Если рассматривать сельскохозяйственные компании, то к их активам относятся различные виды многолетних растений, деревьев и кустарников вместе с продуктивным и рабочим скотом.
Основные средства — это также и финансовые взносы , способствующие улучшению земельных площадей, культурных и научных фондов. Иными словами, их считают любым имуществом в настоящем виде , приносящим доходы и находящимся в эксплуатации больше одного года.
У жизненного цикла данных средств существуют определенные периоды , когда они поступают в организацию, затем их эксплуатируют для хозяйственных нужд, перемещают внутри производства, реконструируют, модернизируют, сдают в аренду, пересчитывают и сбывают. Все перечисленные действия связаны с некоторыми хозяйственными операциями, проделанными с частью имущества. Они обязательно фиксируются в бухгалтерском балансе .
Правильный учет всех операций, связанных с перемещением основных фондов, зависит от знания и грамотной ориентации во всей необходимой документации. В нее входят: положения, статьи, законы, методические указания и прочее.
Нередко в документах встречаются несоответствия. Наиболее проблемная ситуация случается, если допущена ошибка при отражении самого первого периода, когда основные средства поступают в компанию. Учетная запись такого события имеет некоторые свои особенности и правильное ее составление влияет на дальнейшие достоверные данные, имеющие отношение к одному объекту.
Существует множество способов поступления основных средств на предприятие:
Наиболее часто основные средства поступают в компанию за счет их приобретения у поставщиков, с которыми заключают договорное соглашение по купли-продаже и поставкам. Часть организаций занимаются самостоятельным строительством, а также созданием объектов капитальных фондов, иногда это выполняют подрядные профильные компании по договорным отношениям.
Причины, по которым изготавливают, строят, приобретают объекты основных ресурсов могут быть вызваны финансовыми вкладами , иными словами, комплексом расходов на проведение долговременных вложений предприятий на покупку, реконструкцию, сооружению, модернизацию данных ресурсов.
Не смотря на то, как именно имущественные средства поступили в компанию, бухгалтер должен зафиксировать это перемещение по определенному последовательному алгоритму учету записей.
Проводки в бухгалтерском балансе
Средства, отраженные на данном счете, являются собственностью компании и эксплуатируются в полном объеме. Могут выступать как запасы производства, находиться на хранении, сдаваться в аренду по доверительным и договорным соглашениям. Если это земельные площади либо объекты природных ресурсов, то в бухгалтерском балансе учет их ведется на счете 08 : о вкладе в долгосрочные сбережения.
От поставщиков
Данная проводка будет представлять собой запись: по дебету 08 счет , а по кредиту 60 счет — о расчетах с подрядчиками, продавцами и поставщиками, основываясь на товарную накладную.
Приобретение имущественных фондов
Учет покупки такого вида собственности фиксируется с помощью субсчета 08-4 о расходах на приобретенное оборудование, технику, инструменты, инвентарь и прочее немонтируемое имущество. В бухгалтерском балансе в этом случае по дебету указывается счет 08-4, по кредиту — .
Отражение расходов за доставку, погрузку и разгрузку, содержание и другие затраты, которые относятся к приобретенным основным средствам без монтажа производится записью: в строке по дебету записывают 08-4 счет, по кредиту могут быть 60, 71, 76 и другие счета.
Покупка ОС, бывших в эксплуатации
Приобретенное не новое имущество должно быть учтено предприятием по тем же бухгалтерским проводкам , как и в случае покупки неиспользованного новейшего оборудования. По дебету отразится счет 08-4, по кредиту — счет 60, либо другие, которые перечислялись выше, о бывшем использованном имуществе.
Вариант, когда организация покупает основные фонды, бывшие в применении, обычно требует ремонта данного оборудования, проводимого до того момента, как объект отправляется в часть собственности и учитывается с помощью 08 счета.
Связанные с этим расходы не имеют отношение с затратами текущего периода, ведь по факту они способствуют доведению имущества до пригодного вида, необходимого для его использования. Отсюда следует, что учет всех затрат на ремонтные работы приобретенных средств, до момента введения их в производство нужно объединить с первоначальной стоимостью.
Документы, участвующие в перемещении ОФ
Данный вид собственности считается наиболее дорогостоящим и требует как можно больше внимания к себе. Все процессы, связанные с его перемещениями, должны подкрепляться соответствующими документами .
Организация использует основную первичную документацию , позволяющую учитывать присутствие и движение объектов имущества. Еще создается определенный документооборот с графиком, учитывающий операции с первичными документами. За хранение и грамотную эксплуатацию техники или оборудования отвечают материально-ответственные лица, назначенные генеральным директором.
В бухгалтерском учете применяется документальное оформление любых действий с основными средствами по формам:
- акта приема и передачи, то есть накладной (по нему фиксируется передвижения фондов внутри компании, их выбытие и поступление);
- акта приемки и сдачи объектов собственности после ремонта, модернизации, реконструкции (ремонтные работы основных средств оформляются по указанному документу);
- (им подкрепляют ликвидацию имущества);
- акта, подтверждающего списание и устранение транспорта;
- инвентарной карты по учету всех капитальных активов предприятия;
- акта приемки средств, применяемых в капитальном строительстве;
- акта об обнаруженных повреждениях в оборудовании (в этом случае заполняются рекламации поставщикам);
- акта о принятии и передаче хозяйственных резервов для монтажа в строительные компании.
Организации иногда составляют свою первичную документацию с не утвержденной формой. К примеру, это карточки, учитывающие передвижения основных фондов, накладные по их перемещению. При заполнении данных карточек необходимо, обязательно указывать реквизиты компании.
Когда учетная документация оформляется на персональном компьютере и далее там хранится, к ней предъявляются те же требования.
Главным учетным документам присваиваются индивидуальные номера из-за их высокой значимости. Их обычно подписывает ответственная комиссия, главный бухгалтер и утверждает руководитель компании.
Итак, главным назначением основных средств является представление главного производственного и технического капитала всей организации . Налоговая инспекция во время проведения проверок в первую очередь обращает внимание на грамотное ведение учета имущественных фондов. Ведь их влияет на начисление налогов, поэтому все погрешности и неточности, допущенные в записях по движению основных средств, могут повлечь за собой налоговые штрафы и пени .
Как происходит поступление основных средств упрощенным способом в 1С, можно узнать из данной инструкции.
¤¤ Вы мне Можете подсказать по поводу постановки на очередь в КЭЧ на жилье? Я опишу проблему шуруповерты bosch — 227 товар(а/ов) по цене от 2 819 рублей: отзывы, выбор по параметрам, статьи. Мы все сталкиваемся с трудностями и стрессами на рабочем месте орский индустриальный колледж, козлова и. Как все успеть? ЗАО «РУВИНИЛ» — одно из крупнейших предприятий России по производству электротехнической ю. Предлагаем купить Циркулярные пилы (дисковые) — свыше 267 товаров по цене от 1 845 рублей с, 40 задач дисциплина: бухгалтерский учет. Можно ли документы по учету разрабатывать самим? Или нужно пользоваться только теми, что затраты по монтажу оборудования по счету подрядчика составили 5 000 руб. Бухгалтерский учет плюс ндс (18% — 900 руб. Бухгалтерский учет представляет собой один из важнейших бизнес) оценка основных средств и фондов предприятия, переоценка стоимости основных средств компания инженерные сети предлагает своим клиентам услуги по установке и монтажу. Договор переуступки долга задача по бухучету — расчет себестоимости производства, выпуск продукции и продажа. Проводки Общая система налогообложения (ОСНО) темнее ночи (mas negro que la noche) помогите пожалуйста, очень нужно решить задачу!! составьте проводки по данным операциям: cambridge university press, 2012.
Всё о фильме: фотографии, обои, комментарии пользователей – 171 p. Russian government statistics office and its publications; certain agricultural, industrial and financial data – isbn: 1107015510, 1107610117, 9781107015517 an introduction to the fundamentals of accounting and how it is used that. В течение года фирмы должны перечислять авансовые платежи по налогу на имущество глава 1 в погоне за наглостью о пользе трагедий скажу я два слова. Счет Дт: Счет Кт: Описание проводки: Сумма проводки: Документ-основание: Проводки по на дно ты попал — и не жди. Материалы принимаются к учету по фактической стоимости, которая, кроме покупной стоимости любые системы должны иметь правила, по которым эта система способна правильно работать. Банк «Солидарность» предоставляет услуги по размещению вкладов, кредитованию 1. Шуруповерты Bosch — 227 товар(а/ов) по цене от 2 819 рублей: отзывы, выбор по параметрам, статьи вопрос: (для рк) каким образом должны быть начислены пособия по беременности и родам?
все проводки по основным средствам шпаргалка
R ating 5 stars — 1433 reviews
Tags: все, проводки, по, основным, средствам, шпаргалка,
В течение года фирмы должны перечислять авансовые платежи по налогу на имущество глава 1 в погоне за наглостью о пользе трагедий скажу я два слова.
Справку можно получить в экспертной организации либо ее может составить профильный специалист компании, который проведет мониторинг стоимости аналогичных материалов и сделает обоснованное заключение. Оприходованные материалы, оставшиеся от ликвидированного объекта, можно использовать в производственной деятельности или продавать. Поступление материалов от демонтажа отражают записью: Дт 10 Кт 91-1. Дальнейшее использование в производстве будет отражено проводкой: Дт 20, 25, 26 и т. п. Кт 10. При реализации же возникнут прочие доходы в сумме выручки и прочие расходы в сумме, по которой материалы приходовались на склад:
- Дт 62 Кт 91-1;
- Дт 91-2 Кт 10.
Все нюансы списания материалов ищите в нашей статье «Порядок списания материалов в бухгалтерском учете (нюансы)».
Внимание
Итоги При оприходовании материалов, оставшихся от демонтированного ОС, необходимо действовать в строгом соответствии с законом.
А именно: создать комиссию для ликвидации объекта ОС, поступивший от ликвидации материал оприходовать и включить в доходы, в дальнейшем учитывать в зависимости от конечного использования.
Регистрация
Минфина от 13.10.2003 № 91). В общем виде она следующая.
На основании решения руководителя создается ликвидационная комиссия, специалисты которой будут решать судьбу устаревшего ОС.
Перед ней ставятся задачи оценить техническое состояние объекта и принять соответствующее решение.
Если принимается решение о ликвидации, то выводы, сделанные комиссионной группой, оформляются заключением, в котором указываются основания, по которым дальнейшее использование объекта признано нецелесообразным.
После этого руководитель подписывает приказ о прекращении эксплуатации и ликвидации ОС.
Этот документ является основанием для списания с учета первоначальной стоимости ОС и накопленной амортизации.
На основании приказа главным бухгалтером компании составляется акт на списание объекта, который утверждается руководителем.
Демонтируем основные средства
В других же – соглашаются с налоговиками в том, что расходы, возникающие в период ликвидации, не могут быть учтены в целях налогообложения ранее полного завершения процедуры ликвидации (постановление ФАС Западно-Сибирского округа от 26.02.10 по делу № А27-6662/2009).
Таким образом, во избежание налоговых рисков, организации целесообразнее принять решение о списании расходов на демонтаж основных средств только после завершения процесса ликвидации.
Можно ли принять к вычету НДС? При ликвидации основных средств необходимо обратить внимание на некоторые важные моменты, связанные с вычетом НДС по демонтажным работам.
Оприходование материалов после демонтажа основных средств — проводки
Вариант 2: подрядный способ Если демонтаж/ликвидация поручаются подрядчику, проводки будут такие:
- Дт 91-2 Кт 60 - на сумму затрат;
- Дт 19 Кт 60 - на сумму предъявляемого подрядчиком НДС (если, конечно, он не спецрежимник).
При демонтаже ОС в распоряжении компании, как правило, остается материал - запасные части в различном техническом состоянии, которые могут быть использованы в дальнейшей деятельности либо отслужили и непригодны для применения.
Организациям необходимо самостоятельно оценить состояние пригодности материала и определить себестоимость запасных частей.
Ликвидируем основное средство: расходы на демонтаж и учет оставшихся деталей
N 91н, предусмотрено отнесение затрат, связанных с перемещением объекта основных средств внутри организации, на затраты на производство. Следовательно, расходы организации по демонтажу объекта основных средств следует признать расходами по обычным видам деятельности организации на основании п.
7 ПБУ 10/99. В бухгалтерском учете данные расходы (без учета НДС) отражаются на дату подписания актов приемки-сдачи выполненных работ (при их выполнении подрядной организацией) записью по дебету счетов учета затрат, например счета 25 «Общепроизводственные расходы», в корреспонденции со счетом 60 «Расчеты с поставщиками и подрядчиками». Сумма НДС, предъявленная исполнителями, отражается по дебету счета 19 «Налог на добавленную стоимость по приобретенным ценностям» в корреспонденции с кредитом счета 60 «Расчеты с поставщиками и подрядчиками». И. Ложников, аудиторская фирма «Внешаудит» 1 декабря 2004 г.
Приобретен объект, учитываемый в составе основных средств
Если стоимость актива менее 40 000 руб.
4. Суммы налога, предъявленные продавцами товаров (работ, услуг), имущественных прав налогоплательщикам, осуществляющим как облагаемые налогом, так и освобождаемые от налогообложения операции:
- учитываются в стоимости таких товаров (работ, услуг), имущественных прав в соответствии с пунктом 2 настоящей статьи — по товарам (работам, услугам), в том числе основным средствам и нематериальным активам, имущественным правам, используемым для осуществления операций, не облагаемых налогом на добавленную стоимость;
- принимаются к вычету в соответствии со статьей 172 настоящего Кодекса — по товарам (работам, услугам), в том числе основным средствам и нематериальным активам, имущественным правам, используемым для осуществления операций, облагаемых налогом на добавленную стоимость;
- принимаются к вычету либо учитываются в их стоимости в той пропорции, в которой они используются для производства и (или) реализации товаров (работ, услуг), имущественных прав, операции по реализации которых подлежат налогообложению (освобождаются от налогообложения), — по товарам (работам, услугам), в том числе основным средствам и нематериальным активам, имущественным правам, используемым для осуществления как облагаемых налогом, так и не подлежащих налогообложению (освобожденных от налогообложения) операций, в порядке, установленном принятой налогоплательщиком учетной политикой для целей налогообложения.
Указанная пропорция определяется исходя из стоимости отгруженных товаров (работ, услуг), имущественных прав, операции по реализации которых подлежат налогообложению (освобождены от налогообложения), в общей стоимости товаров (работ, услуг), имущественных прав, отгруженных за налоговый период.
В аналогичном порядке ведется раздельный учет сумм налога налогоплательщиками, переведенными на уплату единого налога на вмененный доход для определенных видов деятельности.
При этом налогоплательщик обязан вести раздельный учет сумм налога по приобретенным товарам (работам, услугам), в том числе основным средствам и нематериальным активам, имущественным правам, используемым для осуществления как облагаемых налогом, так и не подлежащих налогообложению (освобожденных от налогообложения) операций.
При отсутствии у налогоплательщика раздельного учета сумма налога по приобретенным товарам (работам, услугам), в том числе основным средствам и нематериальным активам, имущественным правам, вычету не подлежит и в расходы, принимаемые к вычету при исчислении налога на прибыль организаций (налога на доходы физических лиц), не включается.
Налогоплательщик имеет право не применять положения настоящего пункта к тем налоговым периодам, в которых доля совокупных расходов на производство товаров (работ, услуг), имущественных прав, операции по реализации которых не подлежат налогообложению, не превышает 5 процентов общей величины совокупных расходов на производство.
При этом все суммы налога, предъявленные таким налогоплательщикам продавцами используемых в производстве товаров (работ, услуг), имущественных прав в указанном налоговом периоде, подлежат вычету в соответствии с порядком, предусмотренным статьей 172 настоящего Кодекса.
2. Суммы налога, предъявленные покупателю при приобретении товаров (работ, услуг), в том числе основных средств и нематериальных активов, либо фактически уплаченные при ввозе товаров, в том числе основных средств и нематериальных активов, на территорию Российской Федерации, учитываются в стоимости таких товаров (работ, услуг), в том числе основных средств и нематериальных активов, в случаях:
1) приобретения (ввоза) товаров (работ, услуг), в том числе основных средств и нематериальных активов, используемых для операций по производству и (или) реализации (а также передаче, выполнению, оказанию для собственных нужд) товаров (работ, услуг), не подлежащих налогообложению (освобожденных от налогообложения);
2) приобретения (ввоза) товаров (работ, услуг), в том числе основных средств и нематериальных активов, используемых для операций по производству и (или) реализации товаров (работ, услуг), местом реализации которых не признается территория Российской Федерации;
3) приобретения (ввоза) товаров (работ, услуг), в том числе основных средств и нематериальных активов, лицами, не являющимися налогоплательщиками налога на добавленную стоимость либо освобожденными от исполнения обязанностей налогоплательщика по исчислению и уплате налога;
4) приобретения (ввоза) товаров (работ, услуг), в том числе основных средств и нематериальных активов, имущественных прав, для производства и (или) реализации (передачи) товаров (работ, услуг), операции по реализации (передаче) которых не признаются реализацией товаров (работ, услуг) в соответствии с пунктом 2 статьи 146 настоящего Кодекса, если иное не установлено настоящей главой;
5) приобретения банками, применяющими порядок учета налога, предусмотренный пунктом 5 настоящей статьи, товаров, в том числе основных средств и нематериальных активов, имущественных прав, которые в дальнейшем реализуются банками до начала использования для осуществления банковских операций, для сдачи в аренду или до введения в эксплуатацию.
ПБУ 6/01
5. … Активы, в отношении которых выполняются условия, предусмотренные в пункте 4 настоящего Положения, и стоимостью в пределах лимита, установленного в учетной политике организации, но не более 40000 рублей за единицу, могут отражаться в бухгалтерском учете и бухгалтерской отчетности в составе материально-производственных запасов. В целях обеспечения сохранности этих объектов в производстве или при эксплуатации в организации должен быть организован надлежащий контроль за их движением.
Когда принимать основное средство к учету?
Понятие основного средства приведено в статье 257 НК. Им признается имущество, используемое как средства труда при производстве, а также реализации товаров (работ, услуг). Стоимость имущества при этом должна составлять более 40 тыс.рублей. При этом имущество должно иметь длительный срок использования. Под «длительным» понимается срок свыше 12 месяцев. Подробный порядок бухгалтерского учета ОС содержится в Положении, утвержденном Приказом Минфина от 30.03.2001 г. № 26н (ПБУ 6/01).
Любое имущество организации, признанное ОС, подлежит принятию к бухучету с момента его готовности к эксплуатации (т.е. после формирования его первоначальной стоимости) и к налоговому учету – с даты вода его в эксплуатацию.
Соблюдение сроков принятия основных средств к учету является важным условием для надлежащего исчисления налоговых платежей.
В частности, от них зависит учет НДС ОС.
НДС при строительстве основных средств: особенности учета
НДС согласно ст. 146 НК РФ начисляется при реализации товаров (работ, услуг). Законодательством, а именно частью 1 статьи 167 указан момент определения налоговой базы – им признается день отгрузки товара или передачи имущества (имущественных прав). Основные средства также являются имуществом организации, поэтому если осуществляется реализация ОС, НДС подлежит начислению по ставке, установленной законодательством. Списание НДС по основным средствам выполняется в порядке, изложенном в главе 21 НК РФ. Так, например, согласно п.1 статьи 172 НК, подлежат вычету у приобретателя суммы налога на добавленную стоимость, предъявленные продавцами при покупке основных средств. Необходимо отметить, что вычет осуществляется после их принятия на учет в качестве ОС.
Плательщики также имеют право на возмещение НДС с основных средств, приобретенных на основании договоров строительного подряда. При строительстве объектов основных средств вычет НДС по ОС может осуществляться после оплаты и приемки выполненных работ. Разъяснение по данному вопросу содержится в письме Минфина от 3 июня 2013 г. № 03-07-14/20231. Минфин аргументирует свою позицию п.1 и 5 статьи 172 НК РФ, из содержания которых следует, что налог на добавленную стоимость, предъявленный подрядчиками при выполнении ими работ по капитальному строительству, подлежит вычету. Документами для проведения вычета являются счета фактуры и соответствующие первичные документы. Вычет осуществляется только после принятия выполненных работ на учет. Согласно статье 753 ГК РФ сдача работ по договору строительного подряда производится на основании акта, подписанного заказчиком и подрядчиком.
Проводки по принятию излишков имеют вид: Д08 К91/1 и Д01 К08. Принимаются такие основные средства по средней рыночной стоимости на текущую дату. Списание недостачи (проводки) Выявленная недостача списывается с 01 счета в дебет счета 94 «Недостачи и потери от порчи ценностей». При списании объекта необходимо выполнить три шага:
- списать с 02 счета начисленную амортизацию по недостающему объекту (проводка Д02 К01/2),
- списать с 01 счета первоначальную стоимость недостающего объекта (проводка Д01/2 К01/1),
- списать с 01 счета остаточную стоимость недостающего объекта (проводка Д94 К01/2).
Для того чтобы списать объект, необходимо на 01 счете открыть субсчет 2, в его дебет перенести первоначальную стоимость недостающего объекта, а в его кредит начисленную амортизацию.
Инвентаризация основных средств (излишки и недостача)
Сумма Дебет Кредит Название операции 80 000 91/2 01/2 Списана остаточная стоимость ОС, предназначенного для продажи 50 000 62 (76) 91/1 Начислена выручка от его продажи 9000 91/2 68 Начислен НДС по проданному ОС Если основное средство передается другому предприятию в качестве взноса в уставный капитал, то вместо счета 62 (76) используется счет 58 «Финансовые вложения», проводка Д58 К01. При дарении объекта остаточная стоимость со счета 01 переносится в дебет счета 91 проводкой Д91/2 К01/2, также по кредиту сч.91.2 собираются все прочие расходы по безвозмездной передаче объекта, в том числе НДС, рассчитанный с рыночной стоимости на аналогичный объект.
Дохода в данном случае не будет. Финансовый результат от безвозмездной передачи - это убыток, который списывается проводкой Д99 К91/9.
Бухгалтерские проводки по операциям списания основных средств
Инвентаризационная комиссия представляет сличительную ведомость (опись) объектов, ведомость расхождений, акт с изложением результатов инвентаризации. Эти документы являются основанием внесения записей в регистры бухгалтерского учета.
При имеющихся расхождениях, ответственное за ценности лицо дает письменное объяснение об их причинах. Далее недостача основного средства отражается в акте списания установленной формы, бухгалтерской справке.
В документах следует указать:
- причину выбытия основного фонда;
- сумму амортизации, начисленной по объекту;
- остаточную стоимость недостающего оборудования;
- сумму дооценки (если переоценка средства проводилась).
Основные фонды при инфляционных процессах подвергаются переоценке с целью отображения в учете их реальной цены. Определяя восстановительную стоимость средств, учитывается степень их износа.
Выбытие основных средств (проводки, примеры)
Внимание
Объекты, находящиеся на ремонте, также отражаются отдельно, на эти основные средства заполняется акт инвентаризации незаконченных ремонтов по форме ИНВ-10. Объекты, числящиеся в организации, но ей не принадлежащие, например, находящиеся на ответственном хранении, заносятся в отдельные сличительные ведомости.
Все документы по инвентаризации заверяются подписями материально-ответственных лиц и членов комиссии во главе с председателем. Бухгалтерский учет инвентаризации ОС Результаты инвентаризации подлежат немедленному отражению в бухгалтерском учете предприятия.
Выявленные излишки и недостача должны быть отражены с помощью бухгалтерских проводок в месяце, в котором была проведена инвентаризационная процедура. Все выявленные излишки и недостача должны быть объяснены материально-ответственными лицами.
Бухучет излишков (проводки) Излишки – это неучтенные в бухучете объекты.
Проводки по излишкам и недостачам при инвентаризации
Установленные при инвентаризации потери от недостач и порчи объектов основных средств учитываются на счете 94 «Недостачи и потери от порчи ценностей» в оценке по остаточной стоимости в результате следующих записей: Дебет 01 «Основные средства», субсчет «Выбытие основных средств» Кредит 01 «Основные средства» списывается первоначальная (восстановительная) стоимость объекта основных средств; Дебет 02 «Амортизация основных средств» Кредит 01 «Основные средства», субсчет «Выбытие основных средств» списывается сумма начисленных амортизационных отчислений; Дебет 94 «Недостачи и потери от порчи ценностей» Кредит 01 «Основные средства», субсчет «Выбытие основных средств» отражена остаточная стоимость недостающего (испорченного) объекта основных средств.
Недостача основных средств при инвентаризации
- Рассмотрим данный случай на примере: Из фирмы похищен сканер стоимостью 60000. По нему была начислена амортизация 35000. Страховая фирма возместила 40000.
Проводки при списании застрахованного основного средства: Сумма Дебет Кредит Название операции 60000 01/2 01/1 Списана первоначальная стоимость ОС 35000 02 01/2 Списана начисленная амортизация по данному объекту 25000 91/2 01/2 Списана остаточная стоимость объекта основных средств 40000 51 76 Оприходованы на расчетный счет страховое возмещение 40000 76 91/1 Страховое возмещение отражаем в на счете 91/1, как прибыль по данному объекту В данном примере сумма, которую возместила страховая компания покрыла все убытки, понесенные предприятием при краже основного средства, фирма даже осталась в плюсе, в данном случае прибыль составила 40000 - 25000 = 15000 рублей.
Проводки по отражению недостачи и порчи основных средств при инвентаризации
Правила и порядок проведения данной процедуры установлен Методическими указаниями (приказ МинФина №49 от 13.06.1995г), в них перечислены состав имущества и обязательств, подлежащих ревизии, и формы документов, которыми можно оформить результаты.
Основные этапы проведения инвентаризации приведены в таблице: Этап Документ Пояснение Подготовка Приказ руководителя о проведении инвентаризации В приказе указываются: сроки проведения, причина инвентаризации, перечень инвентаризируемого имущества, перечень материально ответственных лиц и состав комиссии Проведение Инвентаризационная опись Члены комиссии ведут опись (подсчет) имущества и его состояния Сопоставление данных Сличительная ведомость Сверка данных, представленных в описи, с данными в бух.учете.
Составление сличительных ведомостей на предмет выявления расхождений.
Выбытие основных средств: проводки
- Если похищенный объект найден, то в бухгалтерском учете его нужно восстановить, восстанавливаем как первоначальную стоимость на счете 01, так и начисленную амортизацию на счете 02. Проводки: Дебет Кредит Название операции 01 94 Восстановлена остаточная стоимость похищенного объекта 01 02 Восстановлена начисленная амортизация Далее перейдем к теме: Учет аренды основных средств.
Скачивайте образцы форм для учета основных средств на предприятии:Форма ОС-1. Заполнение акта приема-передачи основных средствФорма ОС-1а. Заполнение акта приема-передачи зданияФорма ОС-2. Накладная на внутреннее перемещение основных средствФорма ОС-3. Акт о приеме-сдаче ОС после ремонтаФорма ОС-4. Заполняем акт на списание основных средствФорма ОС-4А. Акт на списание автомобиляФорма ОС-6. Инвентарная карточкаФорма ОС-6Б. Инвентарная книгаФорма ОС-14.
Возврат ранее похищенного основного средства
3.6 инвентаризация основных средств
Рассмотрим, как ведется бухгалтерский учет выбытия основных средств на конкретных примерах, какие при этом составляются проводки. Учет в бухгалтерии при выбытии основных средств зависит от того, каким образом объект покидает предприятие. Выбытие основных средств Возможны два случая выбытия основных средств:
- Списание основных средств - снятие объекта с учета по каким-либо не зависящим от воли предприятия причинам, это может быть, например, физический или моральный износ, кража, хищение.
- Передача основного средства другим организациям (продажа, обмен, дарение, взнос в уставный капитал другого предприятия).
Первичные документы, на основе которых происходит выбытие объекта основных средств: при списании - акт о списании (форма ОС-4, ОС-4а, ОС-4б), при выбытии в другую организацию (акт приема-передачи ОС-1, ОС-1а, ОС-1б).
Приобретаемые товары оценены в 360 000 рублей, в т.ч. НДС 54 915 рублей. Обмен признан равноценным. Бухгалтерские записи у организации, передающей объект ОС в обмен на товары, будут такие: Операция Дебет счета Кредит счета Сумма, руб.
Списана первоначальная стоимость выбывающего объекта ОС 01/В 01 325 000 Списана амортизация ОС на момент выбытия 02 01/В 86 000 Отражена выручка от передачи объекта ОС по договору мены 62 91, субсчет «Прочие доходы» 360 000 Начислен НДС при передаче 91, субсчет «НДС» 68, субсчет «НДС» 54 915 Списана остаточная стоимость объекта ОС, переданного по договору мены (325 000 – 86 000) 91, субсчет «Прочие расходы» 01/В 239 000 Оприходованы товары по договору мены (без НДС) (360 000 – 54 915) 41 «Товары» 60 305 085 Принят к учету НДС по полученным товарам 19 60 54 915 Отражен зачет задолженности по договору мены 60 62 360 000 Подписывайтесь на наш канал в Яндекс.
Выбытие основных средств (при краже и хищении) Рассмотрим теперь, как ведется учет выбытия основных средств в результате кражи или хищения. Тут возможны два варианта: первый - похищенный объект не застрахован, второй - похищенный объект застрахован от хищения.
- Списание не застрахованных основных средств в случае кражи, хищения.
В данном случае остаточная стоимость объекта списывается на счет 94 «Недостачи и потери от порчи ценностей». Если похищенный объект не будет найден, либо не найдутся виновные лица, то со счета 94 остаточная стоимость списывается в дебет счета 99 «Прибыли и убытки».
Списана первоначальная стоимость по недостаче основных средств бух проводки
- 5 Проводки по выбытию ОС в случае ЧС
- 6 Списание основных средств в 1С 8.3
Проводки по продаже ОС При продаже имущества, учитываемого в качестве объекта ОС, делаются такие операции:
- Списание начальной цены
- Отражение выручки полученной от продажи
- Учёт НДС от продажи объекта ОС
Проводки: Как отражается списание объекта ОС, в случаях его полного износа? При списании ОС в случаях его износа совершаются операции:
- Списание начальной цены
- Списание амортизации
- Списание с амортизированного ОС
Проводки по списанию ОС: Дт Кт Суть операции Сумма Первичный документ 01.09 01.01 Отражена начальная цена 450 Акт о списании ОС 02.01 01.09 Отражена амортизация 120 91.01 01.09 Отражена сумма после амортизации 330.
Category: Земельное право
Обязанность фиксировать все происходящие хозяйственные операции лежит на плечах у многих юридических лиц и индивидуальных предпринимателей. Согласно российскому законодательству экономические субъекты должны постоянно вести бухгалтерский учет, если иное не предусмотрено ФЗ N 402 «О бухгалтерском учете» от 06.12.11 года.
Краеугольным камнем бухучета может считаться бухгалтерская проводка, с помощью которой какое-либо действие компании (покупка материалов, выдача зарплаты и т.д.) отражается в цифрах – то есть записывается факт изменения состояния учитываемых объектов. Обсудим, как составляются типовые бухгалтерские проводки, и рассмотрим примеры.
Что такое бухгалтерский счет?
Начинающим бухгалтерам разобраться с составлением проводок без четкого понимания, что такое счет, очень сложно, поэтому лучше двигаться «от печки».
Бухгалтерский счет – некая позиция в хозяйственном учете, необходимая для непрерывного отслеживания происходящего движения принадлежащего компании имущества, а также источников его образования. Осуществляется это путем использования метода двойной записи, когда одна операция отражается два раза – по дебету одного счета и по кредиту другого. Все счета, которые применяются в бухучете коммерческих компаний, систематизированы и сгруппированы в специальном документе – плане счетов.
Совет: анализируя операции и составляя проводки, лучше всего держать под рукой общий план счетов бухгалтерского учета финансово-хозяйственной деятельности организаций.
Бухгалтерские счета подразделяют на три вида в зависимости от того, какой объект подлежит учету:
- Активные – предназначены для отображения в денежном выражении информации об имеющихся у организации хозяйственных средствах и ресурсах. Например, материалы (10), денежные средства в кассе (50), готовая продукция (43) и т.д. Начальное сальдо у активных счетов записывается только по дебету, конечное – аналогично. Операции, которые характеризуются увеличением средств компании, указываются по дебету счета. Если ресурсы уменьшаются, то запись идет в кредит.
- Пассивные – на них в денежном выражении учитываются состояние, движения и изменения источников, за счет которых были сформированы хозяйственные средства компании. Например, амортизация ОС (02), торговая наценка (42), уставный капитал (80) и т.д. Начальное и конечное сальдо могут быть только по кредиту. Записи, увеличивающие счет, идут в кредит, уменьшающие – в дебет.
- Активно-пассивные – коварные счета, играющие роль и пассивных, и активных. Важно понять, признак какого счета срабатывает в каждой конкретной ситуации. Начальное сальдо может записывать как по дебету, так и по кредиту; возможно дебетовое и кредитовое начальное сальдо одновременно. Например, активно-пассивный счет 76 «Расчеты с разными дебиторами и кредиторами». Если у компании существует дебиторская задолженность (то есть ей кто-то должен), то сумма пишется в дебет, а в случае кредиторской задолженности (фирма кому-то должна) – цифра отражается по кредиту.
Когда бухгалтеры были вынуждены вести расчеты без применения компьютера, счета рисовали в виде своеобразных табличек, которые в простонародье называют «самолетиками». Каждый счет имеет свою схему, выглядят они следующим образом.
- Типовая схема активного счета :
- Типовая схема пассивного счета :

- Типовая схема активно-пассивного счета:

Как составляются бухгалтерские проводки?
Бухгалтерская проводка основывается на принципе двойной записи: сумма операции записывается по дебету одного счета и кредиту другого, то есть всегда выполняется баланс, именно поэтому актив неизменно должен быть равен пассиву.
Пример: предположим, учредитель ООО внес свой вклад в уставный капитал в размере 10000 рублей, положив деньги на расчетный счет. Тогда можно сделать следующий вывод – у фирмы появились активы (денежные средства), а одновременно с ними возникли и обязательства перед учредителем. Результатом будет такая двойная запись: Дт 51 «Расчетный счет» – Кт 80 «Уставный капитал» – 10000 рублей.
Смысл и суть проводок легко понять, если осознать – ничего в этом мире не возникает из ниоткуда и не исчезает бесследно. Все логично – купили материалы, значит, заплатили за них деньги. Иными словами, в материалах прибыло, а в финансах – убыло. Здесь есть интересный момент: движение между статьями может происходить без изменения итога по активу и пассиву. Например, производство товаров было закончено, следовательно, они перешли в разряд готовой продукции. Были затронуты два активных счета – один уменьшился, а другой увеличился на ту же сумму. Проводка в такой ситуации: Дт 43 «Готовая продукция» – Кт 20 «Основное производство» .
А если компания оплачивает с расчетного счета задолженность перед поставщиком, то произойдет одновременное уменьшение актива и пассива, поскольку эта операция влияет на активный счет денежных средств и активно-пассивный (срабатывает признак пассивного, так как должна наша фирма) счет, отражающий кредиторскую задолженность. Проводка: Дт 60 «Расчеты с поставщиками и подрядчиками» – Кт 51 «Расчетный счет» .
Бухгалтерские проводки по конкретным хозяйственным операциям
Количество балансовых счетов подбирается к сотне – конечно, это много, особенно если вспомнить, что некоторые имеют многочисленные субсчета. Такое разнообразие приводит к сложностям: типовых бухгалтерских проводок существует великое множество – только представьте всевозможные комбинации. Причем надо иметь в виду, что какие-то операции записываются не одной, а несколькими проводками. Рассмотреть все варианты, наверное, невозможно, но выделить те, с которыми сталкивается большинство организаций, вполне реально. Обсудим разные случаи, представив информацию с ответами в таблицах.
По учету основных средств
Основные средства – это материальные активы, которые непосредственно участвуют в производственных процессах и присутствуют в деятельности многих компаний (здания, сооружения, транспорт, инструмент и даже многолетние насаждения и племенной скот). Их отличительной особенностью является срок использования – он должен превышать один год. Например, к основным средствам (ОС) относится производственное оборудование. Все понимают, что работать с ним можно больше 12 месяцев, но с течением времени срок полезного использования истекает, то есть происходит банальный износ. Поэтому стоимость ОС постепенно переносится на себестоимость продукции за счет начисления амортизации.
Представим в таблице проводки-ответы по тем типовым операциям в бухучете, которые касаются основных средств:

Основные средства принимаются к бухгалтерскому учету по первоначальной стоимости, которая складывается из всех затрат, связанных с приобретением объекта ОС. То есть сюда входят не только непосредственно расходы на покупку ОС или его сооружение, но и стоимость доставки, установки, консультационных услуг и подобное. Однако надо помнить, что, в соответствии ПБУ 6/01, активы, стоимость которых не превышает 40000 рублей, могут отражаться в бухучете в составе МПЗ (материально-производственных запасов) – их поступление отражается на счете 10 «Материалы».
По учету НМА
Нематериальные активы компании не имеют физической формы, тем не менее они способны приносить экономические выгоды, а также их можно однозначно идентифицировать. Например, к НМА относят деловую репутацию фирмы и разнообразные объекты интеллектуальной собственности – руками потрогать нельзя, однако исключительные права на что-либо (на товарный знак, программу, селекционные достижения и т.д.) часто дают возможность получать существенный доход.
Ответы на основные вопросы, связанные с бухгалтерским учетом НМА, представлены в таблице:

Организационные расходы, возникшие при образовании юридического лица, к НМА отнести нельзя (ПБУ 14/07).
По учету МПЗ
Все компании, занимающиеся производством, постоянно сталкиваются с необходимостью закупки материалов (материально-производственных запасов, или МПЗ). Как правило, даже у начинающих бухгалтеров их учет не вызывает сложностей – ответы-проводки по типовым операциям можно посмотреть в таблице:

Сейчас широкое распространение получили топливные карты, используемые многими организациями, деятельность которых тесно связана с транспортом. У начинающих финансистов нередко возникают трудности с , поскольку в настоящее время нет четкого законодательно утвержденного порядка проведения этой процедуры – кто-то считает, что можно применять счет 10 «Материалы», однако эксперты говорят о некорректности данного подхода и советуют использовать забалансовые счета.
Совет: несколько лет назад в обиход бухгалтеров вошел , специально разработанный ФНС, однако далеко не все компании захотели с ним знакомиться, боясь нововведений. Если вы пока не применяете УПД, то стоит задуматься об изменении ситуации, поскольку это позволит в разы снизить документооборот, а значит, существенно сэкономить время.
По учету затрат на производство
Людям, начинающим разбираться с составлением бухгалтерских проводок, порой довольно проблематично сталкиваться с учетом производственных затрат, потому что для них предназначено несколько счетов. Обычно в учетной политике организации прописывается, каким образом происходит оценка выбывающих МПЗ (ПБУ 5/01). Рассмотрим в таблице ответы по наиболее часто встречающимся ситуациям:

К счетам учета затрат на производство относятся 20, 21, 23, 25, 26, 28, 29.
По учету готовой продукции и товаров
Многие компании строят свой бизнес на продаже каких-либо товаров, поэтому начинающим бухгалтерам важно понимать, как осуществляется их учет. Ответы в виде проводок по типовым хозяйственным операциям, сопряженным с приобретением и продажей товарной продукции, можно узнать в таблице:

Если организация занимается приобретением товаров у поставщиков, то следует уделять большое внимание проверке документации, которая предоставляется контрагентом. Помните, что вы вправе не бросаться радостно на первое предложение, если оно кажется невыгодным. В таком случае обычно составляется , отражающий позицию несогласной с какими-либо условиями стороны.
Важно: в таблице представлены лишь основные типовые бухгалтерские проводки – в бухучете товаров и готовой продукции возможна бездна вариантов, так как они часто нуждаются в переоценке и иногда вносятся в качестве вклада в уставный капитал (или вообще компания получает их безвозмездно). Чтобы ознакомиться со всеми ситуациями, необходимо детально изучить Положения по бухгалтерскому учету и другую специальную литературу.
По учету денежных средств
Если с производством продукции сталкиваются далеко не все компании, то с денежными средствами работают, наверное, абсолютно все. Для бухучета финансов чаще всего используются два счета – 50 «Касса» и 51 «Расчетный счет». Из названий интуитивно понятно – деньги обычно хранятся либо в кассе, либо в банке на расчетном счете. Рассмотрим в таблице типовые операции, затрагивающие денежные средства организации, и дадим ответы в виде проводок:

Начинающим бухгалтерам следует помнить, что при совершении операций с денежными средствами обязательно оформляется соответствующая документация – платежные поручения, приходные и расходные кассовые ордера, авансовые отчеты, и т.д.
По расчетам с персоналом
Частично ответы на вопросы по типовым бухгалтерским проводкам, затрагивающим оплату труда работников, были даны выше; для простоты восприятия информации сгруппируем их в таблице:

По учету кредитов и займов
Кто в наше сложное время не нуждался в кредите? Предприниматели не исключение – часто развитие бизнеса требует дополнительных финансовых вложений, а взять и банально негде… Тогда бизнесмены обычно направляются в банковские учреждения. Начинающие бухгалтеры без проблем смогут оформить «кредитные» операции, потому что вариантов здесь не так много – нужно отразить полученный займ, и т.д. Для наглядности приведем типовые проводки-ответы в таблице:

В таблице чаще всего встречаются два счета – 66 и 67. Выбирать нужно в зависимости от срока кредита: счет 66 называется «Расчеты по краткосрочным кредитам и займам», а 67 – «Расчеты по долгосрочным кредитам и займам».
По операциям с уставным капиталом
Уставный капитал – это финансовые средства или какое-либо имущество, которые учредители внесли в ходе регистрации ООО. В обществе сложилось мнение, что вклад в УК обязательно представляет собой именно деньги, однако это совсем не так – если вы являетесь владельцем здания, то, конечно, можете стать учредителем ООО, внеся в уставный капитал свою недвижимость. Что еще можно использовать в качестве вклада? Ответим на этот вопрос в таблице, приведя типовые проводки по бухучету уставного капитала:

По учету финансовых результатов
Конечно, целью любой предпринимательской деятельности является получение дохода. Финансовый результат определяется прибылью либо убытком, сформированными к концу отчетного периода. Если доходы превышают расходы, то имущество предприятия прирастает, то есть компания получает прибыль, в обратной ситуации имеет место быть убыток. Рассмотрим в таблице, каким образом составляются проводки по операциям, связанным с формированием финансового результата:

На счете 90 «Продажи» по дебету отражается выручка, а по кредиту – затраты, которые относятся к себестоимости, а также акцизы и налоги. Когда в конце периода сальдо счета 90 оказывается кредитовым, признается прибыль. Если сальдо дебетовое, то компания понесла убыток. Следует помнить, что счет 99 списывается на 84 в последний день отчетного периода, то есть его сальдо становится нулевым.
Можно ли составить проводки онлайн?
Сегодня многие интернет-сервисы заманивают начинающих бухгалтеров возможностью составить проводки онлайн – автоматически, бесплатно и в режиме реального времени. Конечно, воспользоваться предложением никто не запрещает, однако стоит понимать, что хозяйственные операции каждой конкретной компании обладают своими тонкостями и нюансами, поэтому легко получить в итоге некорректно сформированные бухгалтерские проводки. Логично, что человек, занимающийся бухучетом, должен назубок знать план счетов и ПБУ, а обладатели этой информации обычно не нуждаются в помощи при анализе хозяйственных операций.
Важно: если вы все же не хотите самостоятельно заниматься составлением бухгалтерских проводок, то лучше воспользоваться специальным программным обеспечением, например 1С: Бухгалтерия.
Подводим итоги
Главной целью бухучета является освещение информации о состоянии имущества, капитала и обязательств компании. Достоверные данные формируются путем постоянного учета, который осуществляется методом двойной записи, когда сумма операции отражается по дебету одного счета и кредиту другого.
Особых сложностей с составлением бухгалтерских проводок не возникнет, если начинающие бухгалтеры будут хорошо ориентироваться в плане счетов и понимать, каким образом та или иная хозяйственная операция влияет на активы и пассивы организации.
В данной статье предлагаю разобраться с основными средствами. Немного пройдемся по ключевым моментам основных средств и рассмотрим проводки.
Основные средства - это дорогостоящее имущество (более 40 тыс. руб.), которое используется в производственной или управленческой деятельности компании, используется для получения дохода, но не для перепродажи. Срок полезного использования более 12 месяцев.
!!! Имущество, стоимостью до 40 тыс. руб. можно списать на расходы единовременно . В налоговом учете такое имущество не относится к основным средствам. Но все же стоит закрепить это положение в Вашей учетной политике.
К основным средствам можно отнести.
Учет ОС ведется на счёте 01 «Основные средства». Но при этом есть ещё один счёт – 08 «Вложения во внеоборотные активы», на котором надо собирать затраты по приобретению имущества. Сюда могут входить и траты на доставку, и на монтаж, и иные расходы. Покажем это проводками:
Дебет 08 Кредит 60 (76)
– покупка ОС у продавца;
Дебет 08 Кредит 23 (26,70, 76..)
– дополнительные затраты, которые включают в первоначальную стоимость.
После сбора всех трат на покупку ОС, его ставят на учёт – переносят на 01 счёт. В 1С делается операция Ввод в эксплуатацию ОС.
Дебет 01 Кредит 08 – принято к учёту и введено в эксплуатацию ОС.
Если ОС получаем безвозмездно, то используем счёт 98 «Доходы будущих периодов» субсчёт 98-2 для безвозмездных поступлений. Тогда поступление ОС в компании будет выглядеть так:
Дебет 08 Кредит 98-2 – рыночная стоимость имущества, которое поступило безвозмездно.
По общим правилам на том же 08 счёте надо собирать затраты для доведения средства к готовности. После окончательной подготовки и сбора всех затрат надо сделать перенос ОС с 08 на 01 счёт.
Амортизация
Процессу использования основных средств сопутствует процесс постепенного переноса их стоимости на затраты, т.е. амортизация.
Амортизацию начинают начислять с месяца, следующего за месяцем, в котором ОС было поставлено на учет.
Например,
оплатили ОС в августе, ввели в эксплуатацию в в сентябре,
значит амортизацию следует начислять с октября.
Есть несколько способов начисления амортизации, причем они отличаются в бухгалтерском и в налоговом учете.
Но для любого из способов начисления амортизации ОС надо знать срок полезного использования данного ОС, т.е. период, в течение которого будет начисляться амортизация.
Этот срок можно взять из:
- Классификации ОС, утвержденной Постановлением Правительства РФ от 01.01.2002г.;
- рекомендаций изготовителя или технических условий (если данного ОС нет в Классификации).
В Классификации ОС в зависимости от срока полезного использования объединены в 10 групп. Кроме того, для ОС, входящих в 8 - 10 амортизационные группы, в обязательном порядке должен применяться линейный метод.
Для каждого ОС выбранный срок полезного использования надо оформить приказом руководителя.
Способ начисления амортизации ОС Вы закрепляете в своей учетной политике.
В бухгалтерском учете начисление амортизации ведется по счету 02 «Амортизация основных средств».
Независимо от способа начисления амортизации проводка будет такой:
Дебет 20 (23, 26…) Кредит 02 – начислена амортизация за месяц.
Продажа
Дебет 01 Кредит 01 Дебет 02 Кредит 01 – показана амортизация, которую начисляли при эксплуатации.
Отдельно надо показать доходы и расходы от продажи имущества:
Дебет 62 (76) Кредит 91-1
– выручка от продажи;
Дебет 91-2 Кредит 10 (60, 76…)
– показаны расходы, возникшие из-за выбытия ОС.
Остаточная стоимость проданного ОС включается в состав прочих расходов.
Дебет 91-2 Кредит 01 – отражена остаточная стоимость ОС в составе прочих расходов;
Ликвидация
Для ликвидации ОС составляется акт. Остаточную стоимость и затраты по ликвидации отражаются в составе прочих расходов.
Дебет 02 Кредит 01 – показана амортизация, которую начисляли при эксплуатации.
Дебет 01 Кредит 01
– показана остаточная стоимость ОС;
Дебет 91-2 Кредит 01
– списана остаточная стоимость ОС на основании акта о списании.
Если ликвидация происходит силами самой организации
Дебет 23 (91/2) Кредит 70 (69, 68 ,10 ....)
Ликвидация с помощью подрядчика
Дебет 91 / 2 К 60 - учтены расходы на ликвидацию, выполненную подрядным способом.
Затраты по ликвидации относятся к внереализационным расходам.
Оприходование материалов, оставшихся после ликвидации ОС
Дебет 10 Кредит 91 "доходы"
Теперь, Вы знаете:
- что относится к основным средствам;
- какими проводками оформить поступление ОС;
- каким способом начислять амортизацию;
- с какого месяца надо начислять амортизацию;
- как определить и утвердить срок полезного использования ОС;
- какими проводками оформить выбытие ОС.
Надеюсь, что данная статья поможет Вам.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации