
Учет материальных запасов. Материальные запасы в учете бюджетного учреждения
Материальные запасы - это важнейший актив предприятия. Какими именно ресурсами они могут быть представлены и какими могут быть основные направления деятельности на предприятии, связанные с управлением данными запасами?
Что относится к товарно-материальным запасам и на какие разновидности они классифицируются в бухгалтерском учете
В соответствии с п. 2 ПБУ 5/01, материальный запас - это активы, которые:
- используются как сырье или материалы в целях выпуска продукции на продажу, выполнения работ, услуг;
- подлежат продаже без дальнейшей переработки;
- используются для решения управленческих задач внутри организации.
Выпущенная предприятием готовая продукция из исходных материальных запасов - это актив, который также относится к материально-производственным запасам (МПЗ).
Чем отличаются основные средства от МПЗ — по существу и строкам в балансе
Рассматриваемые активы следует отличать от основных средств. Вторые представлены следующими активами (п. 4 ПБУ 6/01):
- предназначенными для использования в производстве товаров, работ, услуг, для управленческих нужд фирмы или для сдачи фирмой в аренду;
- предназначенными для использования в течение срока, превышающего 12 месяцев;
- не предназначенными изначально для последующей перепродажи;
- способными приносить фирме экономические выгоды в будущем.
В целом основные средства — это ценности, которые используются как средства труда, которые применяются в целях переработки материальных запасов или их задействования в качестве готового прибавочного продукта.
МПЗ и основные средства отражаются в разных строках бухгалтерского баланса. Актив первого типа — в строке 1210, второго — в строке 1150.
Как материальные запасы учитываются на счете 10
Все юрлица обязаны вести бухгалтерский учет материальных запасов - это обязательное требование к их хозяйственной деятельности (п. 1 ст. 2 закона «О бухучете» от 06.12.2011 № 402-ФЗ). При этом хозяйственные операции, отражающие оборот материальных запасов, регистрируются на счете 10 Плана счетов бухучета. К нему открываются различные субсчета (для сырья и материалов, топлива, тары и т. д.). Соответствующие хозоперации регистрируются с использованием оправдательных документов (накладных, ордеров, актов и т. д.).
Прочие МПЗ — что к ним относится
Термин «прочие МПЗ» главным образом характеризует бухучет бюджетных учреждений. В бюджетном учете — осуществляемом государственными и муниципальными организациями — к прочим материально-производственным запасам относятся (п. 118 приказа Минфина РФ от 01.12.2010 № 157н):
- специальное оборудование для исследований,
- посадочные материалы,
- реактивы,
- посуда,
- канцелярские принадлежности,
- средства гигиены,
- электрические лампочки,
- тара,
- корма,
- книги,
- иные подобные активы.
Классифицируемые как прочий материальный запас ресурсы - это активы бюджетных учреждений, которые, как и в случае с запасами коммерческих организаций, учитываются на отдельных счетах бухучета. По Единому плану счетов (общему для всех бюджетных организаций) используется счет 105 06.
При этом он во многих случаях дополняется 3-значным аналитическим кодом КОСГУ. Например, отражающим увеличение стоимости материальных запасов.
В коммерческом учете к «прочим» в порядке, определенном локальными нормативами, как правило, относятся запасы с наименьшей степенью существенности с точки зрения применения в производственном процессе (исходя из критериев, установленных ответственными специалистами фирмы).
Увеличение стоимости материальных запасов (что входит в них по счету 340 бюджетного учета)
Термин «увеличение стоимости материальных запасов» может рассматриваться в нескольких аспектах. Так, в бюджетном учете под ним понимается факт отнесения на статью кода КОСГУ 340 расходов по оплате договоров на приобретение материальных запасов (приказ Минфина России от 01.07.2013 № 65н).
Соответствующий код по КОСГУ применяется казенными, бюджетными учреждениями, а также организациями, что имеют полномочия по получению бюджетных средств. На нем регистрируются расходы государственной или муниципальной организации на покупку или изготовление МПЗ. Они могут быть представлены такими объектами, как:
- медикаменты и медицинская техника,
- продукты питания,
- топливо,
- стройматериалы,
- мебель,
- запчасти,
- спецоборудование для исследований,
- корма.
В коммерческом учете под увеличением стоимости МПЗ понимается факт списания тех или иных расходов, связанных с закупкой запасов, на увеличение их стоимости. Каждое подобное списание регистрируется отдельной проводкой.
Для чего применяется методика анализа состояния складских материальных ресурсов
Анализ состояния материальных запасов - это одно из важнейших направлений деятельности сотрудников предприятия, ответственных за работу с данными ресурсами. Он может осуществляться, к примеру, в целях определения потребности фирмы в этих запасах.
Узнать больше об анализе материальных запасов вы можете в статье .
Оптимизация размера заказа предполагает определение потребности в материальных запасах
Данное направление анализа занимается расчетом нормативного показателя потребности фирмы в тех или иных материальных запасах — так, чтобы оптимизировать их закупки в нужном объеме при заказе у поставщиков. При этом задача ответственных специалистов сводится к нахождению такого количества запасов, которого, с одной стороны, достаточно для поддержания производственного процесса, с другой — не слишком много с точки зрения величины расходов на их приобретение и содержание.
Таким образом, на большинстве предприятий определение нормы по материальным запасам - это необходимая часть анализа состояния МПЗ вкупе с определением факторов, влияющих на их объем.
Нормирование расхода запасов материальных ресурсов и факторы, влияющие на величину МПЗ
Запасы с точки зрения оценки потребности в них могут быть классифицированы по различным основаниям. Так, распространен подход, по которому запасы делятся:
- на те, что необходимы для обеспечения ассортимента товаров или стабильной отгрузки готовой продукции по контрактам (их, как правило, меньше всего по объему);
- на те, что необходимы для поддержания полного цикла производства (обычно они вторые по объему);
- на те, что нужны для поддержания производства между поставками запасов от поставщиков (предполагается, что их будет больше всего);
- на страховые — которые применяются в случае перебоя с поставками или не предусмотренного расчетами увеличения потребности в запасах (как правило, их порядка 10% от тех, что относятся к предыдущей категории).
Для каждого из указанных запасов считается оптимальный и, как следствие, нормативный показатель длительности или объема исходя из таких факторов, как:
- динамика расходования МПЗ (в соотнесении, к примеру, с динамикой спроса на производимые товары);
- периодичность завозов МПЗ от поставщика, комплектность завозов;
- ассортимент выпускаемой продукции.
Итоги
Материальный запас - это ресурсы организации, на основе которых создается прибавочный продукт, или же используемые в качестве прибавочного продукта. Все организации, включая бюджетные, должны вести учет запасов. Работа с МПЗ, как правило, предполагает определение потребности хозяйствующего субъекта в них, а также осуществление анализа эффективности управления материальными запасами.
Узнать больше об управлении материальными запасами на предприятии вы можете в статьях:
"Силовые министерства и ведомства: бухгалтерский учет и налогообложение", 2008, N 6
Деятельность бюджетного учреждения невозможна без использования канцелярских, хозяйственных товаров, запасных частей к оргтехнике и т.д. Поэтому нелишним будет напомнить об особенностях бюджетного учета материальных запасов.
Согласно п. 48 Инструкции по бюджетному учету, утвержденной Приказом Минфина России от 10.02.2006 N 25н (далее - Инструкция N 25н), к материальным запасам относятся:
- предметы, используемые в деятельности учреждения в течение периода, не превышающего 12 месяцев, независимо от их стоимости;
- предметы, используемые в деятельности учреждения в течение периода, превышающего 12 месяцев, но не относящиеся к основным средствам в соответствии с ОКОФ (Общероссийский классификатор основных средств);
- готовая продукция.
Учет операций по расходу материальных запасов, их выбытию из эксплуатации, перемещению внутри учреждения ведется в Журнале операций по выбытию и перемещению нефинансовых активов (ф. 0504071).
Аналитический учет материальных запасов ведется на карточках количественно-суммового учета материальных ценностей (ф. 0504041).
Аналитический учет продуктов питания ведется в Оборотной ведомости по нефинансовым активам (ф. 0504035). Записи в ведомости производятся на основании данных Накопительной ведомости по приходу продуктов питания (ф. 0504037) и Накопительной ведомости по расходу продуктов питания (ф. 0504038).
Операции по перемещению материальных запасов внутри учреждения, передаче их в эксплуатацию осуществляются в регистрах аналитического учета материальных запасов на основании:
- Требования-накладной (ф. 0315006);
- Ведомости выдачи материальных ценностей на нужды учреждения (ф. 0504210).
Списание материалов и продуктов питания производится на основании:
- Меню-требования на выдачу продуктов питания (ф. 0504202);
- Ведомости выдачи материальных ценностей на нужды учреждения (ф. 0504210);
- Путевого листа (ф. 0340002, 0345001, 0345002, 0345004, 0345005, 0345007) для списания всех видов топлива;
- Акта о списании материальных запасов (ф. 0504230);
- Акта о списании мягкого и хозяйственного инвентаря (ф. 0504143).
Учет поступления материальных запасов
Материальные запасы принимаются к бухгалтерскому учету по фактической стоимости с учетом сумм НДС, предъявленных учреждению поставщиками и подрядчиками (кроме их приобретения (изготовления) в рамках деятельности, приносящей доход, облагаемой НДС, если иное не предусмотрено налоговым законодательством РФ).
В фактическую стоимость материальных запасов включаются:
- суммы, уплачиваемые в соответствии с договором поставщику (продавцу);
- суммы, уплачиваемые организациям за информационные и консультационные услуги, вознаграждения посреднической организации, связанные с приобретением материальных ценностей;
- таможенные пошлины и иные платежи;
- суммы, уплачиваемые за заготовку и доставку (транспортные услуги) материальных запасов до места их использования, включая страхование доставки;
- суммы, уплачиваемые за доведение материальных запасов до состояния, в котором они пригодны к использованию в запланированных целях (доработка, сортировка, фасовка и улучшение технических характеристик полученных запасов, не связанные с их использованием);
- иные платежи, непосредственно связанные с приобретением материальных запасов.
Фактическая стоимость материальных запасов, полученных учреждением по договору дарения, а также остающихся от выбытия основных средств и другого имущества, определяется исходя из их текущей рыночной стоимости на дату принятия к бухгалтерскому учету, а также сумм, уплачиваемых учреждением за доставку материальных запасов и приведение их в состояние, пригодное для использования.
Под текущей рыночной стоимостью понимается сумма денежных средств, которая может быть получена в результате продажи указанных активов на дату принятия к бухгалтерскому учету.
Примечание. Основные принципы определения рыночной цены прописаны в ст. 40 НК РФ:
- рыночной ценой товара (работы, услуги) признается цена, сложившаяся при взаимодействии спроса и предложения на рынке идентичных (а при их отсутствии - однородных) товаров (работ, услуг) в сопоставимых экономических (коммерческих) условиях;
- рынком товаров (работ, услуг) признается сфера обращения этих товаров (работ, услуг), определяемая исходя из возможности покупателя (продавца) реально и без значительных дополнительных затрат приобрести (реализовать) товар (работу, услугу) на ближайшей по отношению к покупателю (продавцу) территории РФ или за ее пределами;
- идентичными признаются товары, имеющие одинаковые характерные для них основные признаки. При определении идентичности товаров учитываются, в частности, их физические характеристики, качество и репутация на рынке, а также страна происхождения и производитель. При определении идентичности товаров незначительные различия в их внешнем виде могут не приниматься во внимание.
Материальные запасы, не принадлежащие учреждению, но находящиеся в его пользовании или распоряжении в соответствии с условиями договора, учитываются в размере стоимости, предусмотренной в договоре (п. 53 Инструкции N 25н).
Оценка материальных запасов, стоимость которых при приобретении определена в иностранной валюте, производится в валюте РФ путем пересчета суммы в иностранной валюте по курсу Центрального банка, действующему на дату принятия запасов к бухгалтерскому учету (п. 54 Инструкции N 25н).
Фактическая стоимость приобретенных материальных запасов формируется на соответствующих счетах аналитического учета, открываемых к счету 0 105 00 000 "Материальные запасы" в случаях, когда поставщиком является одно юридическое лицо. Например , если закупка материальных запасов производится на основании одного договора, объектом которого являются и покупка, и доставка товаров. В случае если поставщиками материальных запасов и затрат, связанных с их приобретением, является более чем одно юридическое лицо, расходы отражаются на счете 0 106 04 340 "Увеличение стоимости изготовления материалов, готовой продукции (работ, услуг)". Например , при закупке материалов заключены два отдельных договора: на покупку и доставку товара.
Фактическая стоимость материальных запасов при их изготовлении хозяйственным способом и (или) безвозмездном получении формируется на счете 0 106 04 340 "Увеличение стоимости изготовления материалов, готовой продукции (работ, услуг)". При оприходовании таких материальных запасов оформляется запись по дебету соответствующих счетов аналитического учета счета 0 105 00 000 "Материальные запасы" (0 105 05 340, 0 105 06 340, 0 105 02 340, 0 105 03 340, 0 105 04 340) и кредиту счета 0 106 04 440 "Уменьшение стоимости изготовления материалов, готовой продукции (работ, услуг)".
Суммы НДС, уплаченные при приобретении материальных запасов, не включаются в их фактическую себестоимость, если они не только оплачиваются за счет средств от предпринимательской деятельности, но и используются при изготовлении продукции, выполнении работ или оказании услуг, которые подлежат налогообложению. В остальных случаях, когда материальные запасы приобретены за счет средств, полученных от предпринимательской деятельности, не подлежащей обложению НДС, суммы данного налога включаются в фактическую стоимость приобретенных материальных запасов.
В состав расходов на приобретение материальных запасов включаются:
- расходы по заготовке и доставке материальных ценностей;
- расходы по содержанию заготовительно-складского подразделения учреждения (если материалы приобретаются за счет средств от предпринимательской деятельности);
- расходы на услуги транспорта по доставке материалов до места их использования, если они не включены в цену материалов, установленную договором.
При приобретении запасов для предпринимательской деятельности за счет заемных средств (по разрешению главного распорядителя) в фактическую стоимость материальных запасов включаются начисленные проценты по заемным средствам, если они привлечены для приобретения этих материальных запасов.
В соответствии с п. 236 Инструкции N 25н материалы, не принадлежащие учреждению, но находящиеся в его пользовании или распоряжении, учитываются на забалансовых счетах в оценке, предусмотренной в договоре, или в оценке, согласованной с собственником этих материалов. Такие материалы подлежат использованию только в целях, определенных собственником. Если материалы передаются учреждению для выполнения работ за счет средств целевого назначения, они учитываются на балансовых счетах бюджетного учета и подлежат использованию в установленных целях. Учреждение должно обеспечить раздельный учет подобных материалов и материалов, используемых в основной деятельности.
В случае если имеются расхождения с данными документов поставщика, составляется Акт о приемке материалов (ф. 0315004). При этом по дебету соответствующего счета учета материальных запасов отражают стоимость фактически поступивших материалов, разница (если производилась предварительная оплата) относится на счета учета расчетов.
Излишки материальных запасов, выявленные при инвентаризации, приходуются по рыночной стоимости в дебет соответствующих счетов счета 0 105 00 000 "Материальные запасы" и кредит счета 0 401 01 180 "Прочие доходы".
Фактическая стоимость материалов, изготавливаемых собственными силами, формируется на счете 0 106 04 000 "Изготовление материалов, готовой продукции (работ, услуг)". При оприходовании этих материалов счет учета материалов по дебету корреспондируется со счетом 0 106 04 440 "Уменьшение стоимости изготовления материалов, готовой продукции (работ, услуг)".
Материалы, полученные от ликвидации основных средств, оцениваются по рыночной стоимости с учетом их фактического состояния. Например , материалы от разборки основных средств приходуются в качестве запасных частей для ремонта и учитываются по рыночной стоимости. Оприходование этих материальных запасов следует производить на соответствующие счета аналитического учета счета 0 105 00 000 "Материальные запасы" на основании акта о списании объекта основных средств, в котором отражается поступление материальных ценностей от списания основных средств (Письмо Минфина России от 20.06.2007 N 02-14-10а/1535).
Учет выбытия материальных запасов
Материальные запасы списываются по фактической стоимости каждой единицы материалов или по средней фактической стоимости. Оценка по средней фактической стоимости производится по каждой группе (виду) материалов путем деления общей фактической стоимости группы (вида) запасов на их количество, которая складывается соответственно из средней фактической стоимости и количества остатка на начало месяца и поступивших материальных запасов за текущий месяц (п. 55 Инструкции N 25н). Бюджетному учреждению необходимо выбрать один из этих методов списания и регламентировать его в своей учетной политике.
Списание материальных запасов, израсходованных на нужды учреждения, отражается по дебету счета 0 401 01 272 "Расходование материальных запасов" и кредиту соответствующих счетов счета 0 105 00 000 "Материальные запасы", например списание стоимости израсходованных продуктов питания:
Дебет 0 401 01 272 "Расходование материальных запасов"
Кредит 0 105 02 440 "Уменьшение стоимости продуктов питания".
Аналогично в бюджетном учете списывается недостача материальных запасов в пределах норм естественной убыли. Убыль в размерах, превышающих указанные нормы, а также недостача материальных запасов списываются в дебет счета 0 401 01 172 "Доходы от реализации активов". Одновременно производится запись на сумму по рыночной стоимости к возмещению за счет виновных лиц. При наличии оснований и документально оформленного решения органа, уполномоченного принимать решения о списании, производится списание таких материальных запасов за счет соответствующих источников учреждения. Такой же порядок применяется в отношении горюче-смазочных материалов, которые подлежат списанию на расходы только в пределах установленных норм.
Внутреннее перемещение
Внутреннее перемещение материальных запасов между материально ответственными лицами в учреждении отражается по дебету счета 0 105 00 340 "Материальные запасы" в аналитике соответствующих счетов и кредиту счета 0 105 00 340 "Материальные запасы" в аналитике соответствующих счетов. Отражение в учете операций по перемещению материальных запасов внутри учреждения, их передаче в эксплуатацию ведется в журнале операций по выбытию и перемещению нефинансовых активов. При внутреннем перемещении материальных запасов их стоимость не меняется.
Виды материальных запасов
На счете 0 105 01 000 "Медикаменты и перевязочные средства" учитываются бюджетными учреждениями медикаменты, компоненты, эндопротезы, бактерийные препараты, сыворотки, вакцины, кровь, перевязочные средства и др. при их наличии или приобретении. Независимо от отраслевой принадлежности учреждения или структурного подразделения на этом счете учитываются спирт и дорогостоящие медикаменты (п. 61 Инструкции N 25н).
На счете 0 105 02 000 "Продукты питания" учитываются продукты питания, продовольственные пайки, молочные смеси, лечебно-профилактическое питание и т.д. (п. 62 Инструкции N 25н).
Специфика бухгалтерского учета продуктов питания определяется особенностями деятельности соответствующего бюджетного учреждения или структурного подразделения. Как правило, продукты питания передаются со склада (кладовой) в производство на основании Меню-требования на выдачу продуктов питания (ф. 0504202). При этом кредитуется счет 0 105 02 440 "Уменьшение стоимости продуктов питания" и дебетуется счет 0 106 04 340 "Увеличение стоимости изготовления материалов, готовой продукции (работ, услуг)".
На счете 0 105 03 000 "Горюче-смазочные материалы" учитываются все виды топлива, горюче-смазочных материалов (ГСМ): дрова, уголь, торф, бензин, керосин, мазут, автол и пр. (п. 63 Инструкции N 25н).
В учреждениях, использующих различные виды ГСМ, должен быть организован их раздельный учет в зависимости от направлений использования (для нужд транспортного обеспечения, обеспечения работы машин и механизмов, отопления и т.п.).
На счете 0 105 04 000 "Строительные материалы" учитываются все виды строительных материалов. Перечень материалов, отнесенных к строительным, приведен в п. 64 Инструкции N 25н:
- силикатные материалы (цемент, песок, гравий, известь, камень, кирпич, черепица), лесные материалы (лес круглый, пиломатериалы, фанера и т.п.), строительный металл (железо, жесть, сталь, цинк листовой и т.п.);
- металлоизделия (гвозди, гайки, болты, скобяные изделия и т.п.), санитарно-технические материалы (краны, муфты, тройники и т.п.), электротехнические материалы (кабель, лампы, патроны, ролики, шнур, провод, предохранители, изоляторы), химико-москательные (краска, олифа, толь и т.п.) и другие аналогичные материалы;
- готовые к установке строительные конструкции и детали (металлические, железобетонные и деревянные конструкции, блоки и сборные части зданий и сооружений, сборные элементы, оборудование для отопительной, вентиляционной, санитарно-технической системы (отопительные котлы, радиаторы и т.п.));
- оборудование, требующее монтажа и предназначенное для установки. К оборудованию, требующему монтажа, относится оборудование, которое может быть введено в действие только после сборки его частей и прикрепления к фундаменту или опорам зданий и сооружений, а также комплекты запасных частей такого оборудования. При этом в состав оборудования включается и контрольно-измерительная аппаратура или другие приборы, предназначенные для монтажа в составе установленного оборудования, а также другие материальные ценности, необходимые для строительства.
Поступление строительных материалов в бюджетных учреждениях отражается аналогично поступлению материалов общего назначения - по дебету счета 0 105 04 340 "Увеличение стоимости строительных материалов" и кредиту счетов учета расчетов и расходов.
При строительстве или реконструкции, осуществляемой хозяйственным способом, израсходованные материалы списываются непосредственно на счета учета капитальных вложений.
Согласно п. 65 Инструкции N 25н на счете 0 105 05 000 "Мягкий инвентарь" учитываются следующие виды мягкого инвентаря:
- белье (рубашки, сорочки, халаты и т.п.);
- постельное белье и принадлежности;
- одежда и обмундирование, включая спецодежду;
- обувь, включая специальную;
- спортивная одежда и обувь;
- прочий мягкий инвентарь.
Предметы мягкого инвентаря при поступлении их в учреждение маркируются материально ответственным лицом в присутствии руководителя учреждения или его заместителя и работника бухгалтерии специальным штампом несмываемой краской без порчи внешнего вида предмета с указанием наименования учреждения, а при выдаче предметов в эксплуатацию производится дополнительная маркировка с указанием года и месяца выдачи их со склада. Маркировочные штампы должны храниться у руководителя учреждения или его заместителя.
Мягкий инвентарь выдается в эксплуатацию по Требованию-накладной (ф. 0315006).
Пришедшие в негодность предметы мягкого инвентаря списываются с баланса учреждения с учетом сроков и норм износа по Акту о списании мягкого и хозяйственного инвентаря (ф. 0504143). Списанные предметы мягкого инвентаря после утверждения акта подлежат утилизации и оприходованию ветоши.
В соответствии с п. 66 Инструкции N 25н на счете 0 105 06 000 "Прочие материальные запасы" учитываются материалы, не нашедшие отражения на других счетах, в том числе те, которые учитывались ранее на отдельных субсчетах, например:
- хозяйственные материалы (электрические лампочки, мыло, щетки и др.), используемые для текущих нужд учреждений, канцелярские принадлежности (бумага, карандаши, ручки, стержни и др.);
- посуда;
- возвратная или обменная тара (бочки, бидоны, ящики, банки стеклянные, бутылки и т.п.), как свободная (порожняя), так и находящаяся с материальными ценностями;
- книжная, иная печатная продукция, в том числе печатная сувенирная продукция, предназначенная для продажи, кроме библиотечного фонда и бланочной продукции;
- запасные части, предназначенные для ремонта и замены изношенных частей в машинах и оборудовании, транспортных средствах, объектах производственного и хозяйственного инвентаря;
- материалы специального назначения;
- иные материальные запасы.
При организации и ведении бухгалтерского учета материалов для хозяйственных нужд следует иметь в виду, что выданные со склада в эксплуатацию канцелярские принадлежности, хозяйственные материалы по Ведомости выдачи материальных ценностей на нужды учреждения (ф. 0504210) списываются по бюджетному учету на расходы в дебет счетов 0 401 01 272 "Расходование материальных запасов", 0 106 04 340 (272) "Увеличение стоимости изготовления материалов, готовой продукции (работ, услуг)", при этом в бюджетном учреждении должны быть установлены внутренние нормы расходов материалов.
В составе прочих материальных запасов учитывается книжная и иная печатная продукция, которая согласно требованиям нормативных документов не подлежит учету в составе библиотечного фонда. Объекты библиотечного фонда учитываются в составе основных средств (Письмо Минфина России от 16.04.2007 N 02-14-10а/890).
В настоящее время порядок организации и ведения учета библиотечного фонда регулируется Инструкцией об учете библиотечного фонда, утвержденной Приказом Минкультуры России от 02.12.1998 N 590 "Об утверждении Инструкции об учете библиотечного фонда".
В соответствии с п. 4.1 данной Инструкции объектами учета библиотечного фонда являются документы, поступающие в библиотеку и выбывающие из нее, независимо от вида документов и их материальной основы. Таким образом, по общему правилу не подлежат учету в составе библиотечного фонда книжные издания и прочая печатная продукция, поступающие в учреждения, в которых нет библиотеки.
Также не подлежат учету и не включаются в фонд библиотеки материалы служебного назначения (программные продукты, являющиеся рабочим инструментом библиотечных работников и программистов, и материалы, приобретаемые для оформления библиотеки, других подсобных работ, не связанных с комплектованием библиотечного фонда).
Пример 1 . Бюджетное учреждение за счет средств бюджета приобрело канцелярские товары:
- карандаши, ручки, бумагу (срок полезного использования менее 12 месяцев) на сумму 1000 руб.;
- калькулятор, дыроколы (срок полезного использования более 12 месяцев) на сумму 800 руб.
Стоимость доставки - 200 руб. Заключены два отдельных договора: на покупку и доставку товаров.
В бухгалтерском учете будут сделаны следующие проводки:
Отражена стоимость канцелярских товаров, отнесенная к материальным | |||
Отражена стоимость доставки | |||
Оприходованы канцелярские товары | |||
Оплачены материальные запасы | |||
Оплачена доставка | |||
Приняты к бухгалтерскому учету канцелярские товары, отнесенные к основным средствам | |||
Оплачены канцтовары, отнесенные к основным средствам | |||
Списаны канцтовары, отнесенные к основным средствам |
Примечание. При оприходовании материальных запасов стоимость транспортной доставки пропорционально включена в стоимость материальных запасов и основных средств. Такой способ распределения транспортных затрат следует отразить в учетной политике учреждения.
Пример 2 . Подотчетным лицом приобретены товары за счет приносящей доход деятельности, облагаемой НДС, на сумму 2000 руб., в том числе НДС - 305,08 руб.
Порядок отражения операций в бухгалтерском учете следующий:
О.Фурагина
Эксперт журнала
"Силовые министерства и ведомства:
бухгалтерский учет и налогообложение"
Понятие, классификация и оценка материальных ценностей бюджетных учреждений
Категория «материалы» в широком смысле этого термина присуща как сфере материального производства, так и бюджетным учреждениям, основным продуктом деятельности которых является-услуги. Под материальными запасами бюджетных учреждений понимают различные вещественные элементы, используемые в процессе хозяйственной деятельности как предметы труда. Есть материальные запасы - это часть имущества,:
а) используется в производстве продукции, выполнении работ и оказании услуг;
б) предназначается для продажи непосредственно или после соответствующей обработки;
в) используется для управленческих нужд организации.
В отличие от производственной сферы, где все производственные запасы в процессе использования переносят свою стоимость на себестоимость изготовленной готовой продукции, стоимость потребленных материалов в бюджетных учреждениях основном относится на их фактические расходы.
Состав материальных ценностей бюджетных учреждений достаточно широк и разнообразен, поэтому для правильной организации их учета важное. Значение имеет научно обоснованная их классификация, оценка и выбор единицы учета. В бюджетных учреждениях основным является группировка материалов по функциональному назначению, которое положено в основу организации учета материальных ценностей:
Материалы для учебных, научных и других целей;
Продукты питания;
Медикаменты и перевязочные средства;
Хозяйственные материалы и канцелярские принадлежности;
Топливо, топливо и смазочные (смазочные) материалы;
Материалы в пути;
Корма и фураж;
Запасные части к машинам и оборудованию;
Строительные материалы;
Другие материалы;
Малоценные и быстроизнашивающиеся предметы;
Изделия производственных (учебных) мастерских;
Продукция подсобных (учебных) сельских хозяйств.
Отдельное учетную группу в составе производственных запасов бюджетных учреждений составляют животные на выращивании и откорме, которые по экономической классификации относятся к предметам труда.
Систематизированный перечень всех материальных ценностей, используемых в учреждениях, ч полным и точным наименованием и группировкой в разрезе групп, подгрупп, субпидгруп, сортов (сортов, типоразмеров и т.п.) составляет единую номенклатуру ценностей учреждения. Каждому наименованию материалов в этом перечне предоставляется постоянный номенклатурный номер, определяется учетная единица измерения, иногда и учетная цена. В таком виде этот перечень (реестр) материальных ценностей приобретает значение номенклатуры-ценника. Он тиражируется в необходимом количестве экземпляров с таким расчетом, чтобы им могли пользоваться все отделы учреждения, службы, подразделения и материально ответственные лица.
В небольших бюджетных учреждениях для ограничения учетной номенклатуры материалов и упрощения их учета однородные и сходные по качественным признакам материалы могут объединяться под одним номенклатурным номером. Номенклатурный номер - это сокращенное постоянно действующее условное обозначение соответствующей группы или вида материалов, используемое для облегчения внутрихозяйственного учета. Номенклатурный номер проставляют на всех первичных документах по учету движения и расходования материальных ценностей.
Важным элементом организации учета материалов является их оценка, то есть денежное выражение их стоимости. В бюджетных учреждениях материалы всех видов, продукты питания, малоценные и быстроизнашивающиеся предметы в учете и отчетности отражаются по покупной цене. Транспортные расходы, суммы налога па добавленную стоимость за приобретенные ценности зачисляются прямо па фактические расходы учреждения и не влияют на оценку приобретенных ценностей. По учетную цену обычно берут фиксированные (постоянные) цены на год (прейскурантные, планово-расчетные или средневзвешенные). Отклонение фактической стоимости материалов от их учетной цены можно учитывать на отдельном аналитическом счете «Отклонения от учетных цен» в составе соответствующего субсчета учета материалов и периодически списывать на расходы учреждения пропорционально учетной стоимости израсходованных материалов, а при незначительных запасах материалов (в небольших учреждениях) - прямо списывать на фактические расходы учреждения при оприходовании материалов.
Материально-производственные запасы, изготовленные силами организации в собственной мастерской, подсобном хозяйстве и т.д., принимаются па учет Иа фактической себестоимости. Стоимость ценностей, полученных безвозмездно, определяется исходя из их рыночной цены на дату оприходования. Ценности, приобретенные за иностранную валюту, оценивают в национальной валюте Украины (гривнах) по курсу НБУ на дату осуществления операции приобретения. Материально-производственные запасы, принадлежащие другим юридическим или физическим лицам, но находятся на ответственном хранении в данном учреждении, учитываются на забалансовых счетах по ценам, предусмотренным договором.
Периодически, как правило в периоды инфляции, учреждения по решению Главного управления Государственного казначейства Украины и Министерства экономики могут проводить дооценку материалов, малоценных и быстроизнашивающихся предметов. Последняя такая дооценка материальных ценностей была проведена по состоянию на конец 1997 Для этого в соответствии с утвержденной инструкции создавались специальные комиссии (по приказу руководителя учреждения). Для определения новой цены пользовались действующим ценам на дату переоценки. Результаты дооценки оформлялись актом произвольной формы и отображения в учете и отчетности как увеличение стоимости активов и финансирования из бюджета. В условиях стабильного экономического развития такие дооценки запасов проводить нецелесообразно.
Недавно фирма "1С" выпустила 2-е, дополненное издание популярной книги "Бухгалтерия для бюджетных организаций" в вопросах и ответах", в которой разработчики этой конфигурации ответили на наиболее часто возникающие у пользователей вопросы. Учитывая высокую методическую ценность этого издания, редакция "БУХ.1С" решила ознакомить читателей с некоторыми материалами из него. В этом номере речь пойдет о ряде актуальных вопросов учета материальных запасов. Напомним, что книгу можно приобрести у партнеров фирмы "1С" и в книжных магазинах.

Организация аналитического учета материальных запасов по статьям ФКР и ЭКР
При оформлении поступления материалов в программе нигде не указывается статья функциональной (ФКР) и экономической (ЭКР) классификаций расходов. Это приводит к тому, что невозможно в дальнейшем отслеживать статьи ФКР и ЭКР при движении материалов, а главное, при списании. Как решить эту проблему?
Оплата ТМЦ осуществляется с учетом кодов ЭКР. Оприходование материалов, если мы их сразу не списываем, происходит без учета кода ЭКР. Когда через некоторое время материал списывается, то надо проставить код ЭКР, но мы не помним, с какого кода ЭКР мы платили. Было бы комфортнее, если бы при оприходовании материала мы бы фиксировали код ЭКР, с которого была оплата.
Знаем, что в документе оприходования не предусмотрен код ЭКР. Как можно его ввести в базу?
В соответствии с пунктом 59 Инструкции по бухгалтерскому учету в бюджетных учреждениях (утверждена приказом Минфина России от 30.12.1999 № 107н) бухгалтерский учет материальных запасов ведется по наименованиям материалов и материально-ответственным лицам. Первичные документы и регистры учета материальных запасов, разработанные Минфином России, не предусматривают реквизитов для указания статей функциональной (ФКР) и экономической (ЭКР) классификаций расходов, следовательно, и аналитический учет материальных запасов по статьям ФКР и ЭКР указанной Инструкцией не предусмотрен. Поэтому в типовой конфигурации "Бухгалтерия для бюджетных организаций" по счетам учета материальных запасов установлены два разреза аналитического учета - по субконто 1 "Материалы" ("Оборудование", "Продукты питания") и субконто 2 "МОЛ".
Для организации оперативного учета материальных запасов по статьям ФКР и ЭКР есть несколько вариантов.
Например, можно организовать партионный учет материальных запасов по статьям ФКР и ЭКР. То есть в справочниках "Материалы", "Продукты питания", "Оборудование" и т. п. на одну и ту же номенклатуру создается несколько позиций (элементов справочника) по статьям ФКР и ЭКР. Код статьи можно указать непосредственно в кратком наименовании МЗ. Можно также объединить материальные запасы в группы по видам ЭКР (ФКР). При такой организации справочника вы будете видеть, с какой позиции следует списывать материальные запасы.
Распределение элементов справочника по группам возможно не только при начале ведения учета, но и уже в заполненном справочнике.
Например, в справочнике "Материалы" первоначально введены только группы по видам материальных запасов, внутри которых введены элементы по номенклатуре.
Создадим внутри какой-либо группы новые группы по кодам ЭКР, по которым приобретались материальные запасы этого вида.
После создания иерархической структуры вложенных групп складывается ситуация, когда группы расположены отдельно от элементов справочника. В связи с этим потребуется элементы, ранее введенные общим списком, распределить по своим папкам.
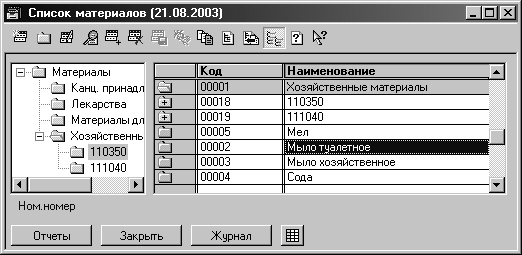
Для реализации этой операции необходимо, чтобы в окне для просмотра справочника помимо таблицы было раскрыто дерево групп (щелчком мыши на папке с нужным кодом ЭКР) (рис. 1).
Рис. 1. Перенос элемента справочника в группу
Для переноса элемента или группы в другую группу справочника необходимо последовательно выполнить следующие действия:
- в таблице справочника установить курсор на строку с тем элементом или группой, которую необходимо перенести в другую группу;
- в дереве групп выбрать наименование той группы, куда предполагается перенести выбранный элемент;
- в меню "Действия" выбрать команду "Перенести в другую группу" или нажать комбинацию клавиш Ctrl + F5.
Последовательно выполняя аналогичные действия с каждым элементом справочника, обеспечим их распределение по группам.
Следует отметить, что изменение кода или наименования объекта справочника (группы или элемента), изменение вложенности не потребуют исправления проводок или повторного проведения документов, использующих эти объекты. То есть объект остается тем же, несмотря на проведенные изменения.
Если код ЭКР (ФКР) указан непосредственно в наименовании материала, то в любых аналитических отчетах, сформированных по счетам учета материальных запасов, можно будет увидеть остатки по кодам ЭКР.
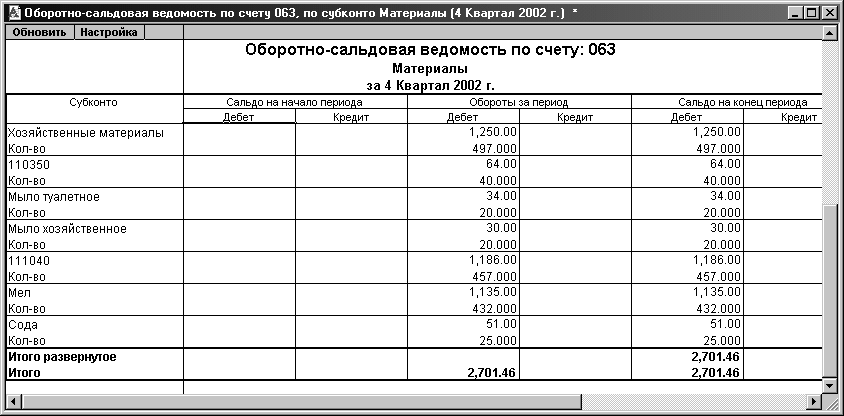
Если в справочнике материальные запасы объединены в группы по видам ЭКР (ФКР), то сформировав стандартный отчет "Оборотно-сальдовая ведомость по счету", в котором для субконто "Материалы" включена опция "Группы" (рис. 2), можно получить информацию о движении материальных запасов, сгруппированную по группам (рис. 3). Кроме того, к счетам учета материальных запасов можно создать субсчета второго порядка по статьям ЭКР или ФКР.
Рис. 2. Настройка группировки информации в отчете
Рис. 3. Вывод информации с группировкой по группам справочника
Разделение финансового и материального учета
При работе с сетевой версией "1С:Бухгалтерии", как правило, с одним и тем же документом последовательно работают несколько сотрудников. Например, при поступлении материальных ценностей сопроводительные документы сначала частично обрабатываются в финансовом отделе - вносятся данные о поставке в целом для оперативного получения информации о взаиморасчетах с контрагентами, и только потом в материальном отделе производится разноска МЦ по бухгалтерским счетам. Как организовать такой порядок в "Бухгалтерии для бюджетных организаций"?
Для разделения финансового и материального учета во все документы по поступлению материальных ценностей введен реквизит "Сумма документа", в котором следует указывать общую сумму поступивших материальных ценностей.
Если сопроводительные документы поступают в первую очередь в финансовый отдел, то при оформлении поступления в программе сотрудник финансового отдела может заполнить в приходном документе только данные о контрагенте, общую сумму документа (стоимость поступивших материальных ценностей), а также отнести всю сумму документа на одну позицию в спецификации документа, например, "Не отрегулировано". Для этого в справочнике материальных ценностей должен быть элемент с таким наименованием. Заполненный документ следует записать в журнал, а на сопроводительном документе указать номер соответствующего документа в программе.
При поступлении сопроводительных документов в отдел материального учета, следует по указанному номеру открыть их аналог в программе и дооформить документ, то есть заполнить его табличную часть - по номенклатуре поступивших материальных ценностей ввести данные о количестве и стоимости, указать счета бухгалтерского учета, МОЛ, а затем перепровести документ.
Возможно, на один сопроводительный документ придется ввести несколько документов в программе, например, когда по одному счету-фактуре получены основные средства и малоценные предметы. В этом случае новые документы можно ввести копированием документа, введенного в финансовом отделе. В документах следует откорректировать сумму, указанную в электронном документе, введенном в финансовом отделе, указав в одном общую стоимость, например, только основных средств, в другом - общую стоимость, например, только малоценных предметов.
Регистрация поступления материальных ценностей в документе "Авансовый отчет"
В новом релизе "Бухгалтерии для бюджетных организаций" при создании документа "Авансовый отчет" для оформления расчетов с подотчетными лицами в части оприходования на склад поступивших МЦ не формируется проводка. Она формируется через документ "Поступление МЗ". В предыдущем релизе авансовый отчет всегда формировал проводки. На какой методологический документ можно ссылаться, объясняя данное изменение формирования проводки?
Возможность ввода документа "Поступление МЗ" (поступление материальных запасов) из документа "Авансовый отчет" при выборе счета из группы 06 включена в конфигурацию по многочисленным просьбам пользователей программы.
Предложенная в программе технология оформления поступления через подотчетное лицо основных средств, нематериальных активов и малоценных предметов - при выборе корреспондирующего счета из группы 01 или 07 вызывается соответствующий документ "Покупка ОС и НМА" или "Поступление МП" - понравилась пользователям: одновременно регистрируется авансовый отчет подотчетного лица и приходуются материальные ценности, при проведении документа "Авансовый отчет" проводится и документ поступления материальных ценностей.
Ввод документа "Поступление МЗ" из документа "Авансовый отчет" дает возможность, например, списать на расходы приобретенные через подотчетное лицо материалы сразу в момент оприходования. При проведении документа "Авансовый отчет" проводится и документ "Поступление МЗ". При отмене проведения документа "Авансовый отчет" отменяется проведение и документа "Поступление МЗ". Проводки по поступлению материалов (и списанию), сформированные документом "Поступление МЗ", отражаются в печатной форме документа "Авансовый отчет", а также на закладке "Шапка" документа "Авансовый отчет" при нажатии кнопки "Показать" и выборе пункта "Бухгалтерские записи". Перечень проводок, которые формируются при проведении документа "Авансовый отчет", отражается в расшифровке к авансовому отчету и в журнале проводок:
- для формирования и печати расшифровки к авансовому отчету следует нажать кнопку "Проводки" в журнале "Авансовые отчеты";
- чтобы просмотреть проводки, сформированные документом "Авансовый отчет", находясь в журнале "Авансовые отчеты", надо выделить курсором документ "Авансовый отчет" и нажать кнопку "ОK". Чтобы просмотреть проводки, сформированные документом "Поступление МЗ", находясь в журнале "Материальные запасы", надо выделить курсором документ "Поступление МЗ" и нажать кнопку "ОK".
Следует обратить внимание на ошибку некоторых пользователей, которые вводят в документ "Авансовый отчет" строки по каждому наименованию поступивших материалов. В строке документа "Авансовый отчет" следует указывать всю сумму по чеку на приобретение материалов, а в уже открывшемся документе "Поступление МЗ" производится расшифровка этой суммы по конкретным видам материалов.
Если в вашем учреждении подотчетное лицо сначала сдает материалы на склад, а потом приносит авансовый отчет в бухгалтерию, то можно проводить оформление следующим образом. Сначала на складе (на участке учета материальных запасов) МЗ приходуются документом "Поступление МЗ", в котором в качестве корреспондирующего счета указывается счет 178. При проведении документа по каждой номенклатурной единице формируются проводки:
Дебет 06 Кредит 178 - на сумму поступивших ценностей.
Затем в бухгалтерии (на участке расчетов с подотчетными лицами) вводится документ "Авансовый отчет", в котором делается одна запись:
Дебет 178 Кредит 160 - на сумму поступивших ценностей.
Учет безвозмездно полученных ценностей
Мы - медицинская организация, и к нам частенько приходят медикаменты по гуманитарной помощи, то есть без цены, и, следовательно, приходный документ получается без сумм. А такие документы в "Бухгалтерии для бюджетных организаций" не проводятся, и количественный учет в отчетах (оборотно-сальдовая ведомость и так далее) не показывается. Каким образом мы можем решить эту проблему?
В соответствии с пунктом 59 Инструкции по бухгалтерскому учету в бюджетных учреждениях (утверждена приказом Минфина России от 30.12.1999 № 107н) учет материальных запасов, приобретенных за счет бюджетных средств, средств, полученных от предпринимательской деятельности, целевых средств и безвозмездных поступлений, ведется на балансовых счетах в количественном и суммовом выражении. Поэтому документы, с помощью которых в конфигурации "Бухгалтерия для бюджетных организаций" отражается движение материальных ценностей на балансовых счетах бухгалтерского учета, предполагают указание как стоимости, так и количества материальных ценностей.
В соответствии с Федеральным законом от 21.11.1996 № 129-ФЗ "О бухгалтерском учете" оценка имущества, полученного безвозмездно, осуществляется по рыночной стоимости на дату оприходования (п. 1 ст. 11). Это же положение закреплено в пункте 47 Инструкции № 107н - "основные средства, полученные и переданные учреждениями безвозмездно, отражаются в бухгалтерском учете по рыночной стоимости", а также в пункте 26 (подп. "а") - "излишек имущества приходуется по рыночной стоимости на дату проведения инвентаризации".
Таким образом, на баланс учреждения не положено принимать ценности без указания их стоимости. Оприходование материальных ценностей, поступивших без цены, должно производиться по рыночной стоимости.
Рыночная стоимость определяется в порядке, изложенном в пункте 26 (подп. "а") Инструкции № 107н: "формирование текущей рыночной стоимости производится на основе цены, действующей на дату оприходования имущества, на данный или аналогичный вид имущества. Данные о действующей цене имущества должны быть подтверждены документально или экспертным путем".
Подтверждением рыночной цены могут быть данные о ценах на аналогичную продукцию, полученные в письменной форме от организаций-изготовителей; сведения об уровне цен, имеющиеся у органов государственной статистики, торговых инспекций и организаций; сведения об уровне цен, опубликованные в средствах массовой информации и специальной литературе.
Если по какой-либо причине невозможно получить необходимую информацию о действующих ценах, то стоимость должна быть определена "экспертным путем" - следует созвать комиссию из работников учреждения, оценить поступившие ценности, хотя бы в условной оценке, оформить соответствующий акт в произвольной форме, в котором фиксируется, что безвозмездно переданные учреждению ценности ставятся на учет по "такой-то" цене. Акт заверяется подписями членов комиссии. В этой оценке следует принять ценности к учету, оформив поступление на баланс соответствующими документами программы.
Следует учесть, что установление текущей рыночной цены объектов основных средств организацией-получателем, не имеющей лицензии на оценку имущества, в частности, комиссией из работников учреждения, действующими нормативными документами не предусмотрено. В данном случае придется прибегнуть к услугам независимого эксперта.
В "Бухгалтерии для бюджетных организаций" безвозмездно поступившие малоценные предметы приходуются универсальным документом "Поступление МП", в котором выбирается источник поступления "Безвозмездно получено/передано". При выборе этого источника на основной закладке документа надо указать только поставщика ценностей.
В табличной части указывается субсчет 3 счета учета малоценных предметов с типом источника финансирования "ЦС и БП" (так как безвозмездное поступление в соответствии с Инструкцией № 107н должно учитываться как целевые средства) и поступившие ценности по цене, которую утвердила комиссия.
Дебет 07.3 Кредит 260.3.
Безвозмездно поступившие материальные запасы (МЗ) приходуются универсальным документом "Поступление МЗ", в котором на основной закладке "Шапка" указывается счет 270.3 "Средства от безвозмездных поступлений", выбирается вид поступления, например "Благотворительность" и источник финансирования "Безвозмездно получено/передано".
В табличной части указываются счета учета материальных запасов с субсчетами "3" ("ЦС и БП"), например 063.3, номенклатура МЗ по цене, которую утвердила комиссия.
При проведении документа будут сформированы проводки:
Дебет 06.3 Кредит 270.3.
Учет оборудования для НИОКР по договорам заказчика
Как оприходовать оборудование для научно-исследовательских работ по договорам заказчика на счет 044.2? Как сделать так, чтобы это оборудование попадало в реестр закупок?
Для регистрации движения оборудования для научно-исследовательских работ по договорам заказчика, учитываемого на счете 044.2, следует использовать документы раздела "Учет материальных запасов". В частности, для оприходования - документ "Поступление МЗ".
В табличной части документа выбирается счет 044 и номенклатура оборудования. Об оформлении документа "Поступление МЗ" читайте в описании документа и документации к программе. После проведения документа "Поступление МЗ" данные о закупке оборудования будут включены в реестр закупок.
При передаче оборудования со склада в научное подразделение для выполнения работ по теме (договору) следует оформить документ "МЗ списание" для списания оборудования с баланса.
При этом необходимо поставить оборудование на забалансовый учет - на счет А02 "Товарно-материальные ценности, принятые на ответственное хранение". Проводки по счету А02 следует вводить вручную.
Счет 10500 "Материальные запасы" - предназначен для учета материальных ценностей в виде сырья, материалов, приобретенных (созданных) для использования (потребления) в процессе деятельности учреждения, (или) для изготовления иных нефинансовых активов, а также готовой продукции, произведенной учреждением и приобретенных для продажи товаров.
К материальным запасам относятся:
1) предметы, используемые в деятельности учреждения в течение периода, не превышающего 12 месяцев, независимо от их стоимости;
2) предметы, используемые в деятельности учреждения в течение периода, превышающего 12 месяцев, но не относящиеся к основным средствам (орудия лова, спец. одежда и спец. обувь, мягкий инвентарь – постельное белье и постельные принадлежности, готовые к установке строительные конструкции и детали и др.)
2) готовая продукция;
3) товары для продажи.
Задачи бюджетного учета МПЗ :
1) Обеспечение сохранности и контроля за движением и правильным использованием МЗ;
2)Выполнение текущих норм и нормативов запасов и расходов;
3)Получение точных сведений об остатках после реализации;
4)Проведение инвентаризации не реже 1 раза в год, продуктов питания 1 раз в квартал, медикаментов, спиртов и наркотических средств ежемесячно.
МЗ принимаются к бух.учету по фактической стоимости.
В зависимости от характера МЗ, порядка их приобретения и использования единицей материальных запасов может быть номенклатурный номер, партия, однородная группа и т.п.
Учет материальных запасов
Фактической стоимостью материальных запасов, приобретенных за плату, признаются:
1)суммы, уплачиваемые в соответствии с договором поставщику (продавцу);
2)суммы, уплачиваемые организациям за информационные и консультационные услуги, связанные с приобретением материальных ценностей;
3)таможенные пошлины и иные платежи, связанные с приобретением материальных запасов;
4)вознаграждения, уплачиваемые посреднической организации, через которую приобретены материальные запасы, в соответствии с условиями договора;
5)суммы, уплачиваемые за заготовку и доставку материальных запасов до места их использования, включая страхование доставки;
6)суммы, уплачиваемые за доведение материальных запасов до состояния, в котором они пригодны к использованию в запланированных целях (подработка, сортировка, фасовка и улучшение технических характеристик полученных запасов, не связанных с их использованием),
7) иные платежи, непосредственно связанные с приобретением материальных запасов.
Фактическая стоимость материальных запасов, по которой они приняты к бухгалтерскому учету, не подлежит изменению, кроме случаев, установленных законодательством РФ и настоящей Инструкцией.
Факт. ст-ть МЗ при их изготовлении самим учреждением опр-ся исходя из затрат, связанных с изготовлением данных активов.
Факт. ст-ть МЗ, полученных учр-ем по договору дарения или безвозмездно, а также остающихся от выбытия ОС и др. им-ва, исчисл-ся исходя из их текущей рыноч. ст-ти на дату принятия к БУ, а также сумм, уплачиваемых учр-ем за доставку МПЗ и приведение их в состояние, пригодной для исп-я.
Для целей бюджетного учета под текущей рыночной стоимостью понимается сумма ДС, к. м.б. выручена в результате продажи активов на дату принятия к БУ. В процессе хоз. деятельности бюджетных учреждений происходит движение материалов, включающее последовательные операции: поступление, передача в пределах учреждения и расходования (или реализация).
Выбытие (отпуск) МЗ производится по фактической стоимости каждой единицы, либо по средней фактической стоимости.
Применение одного из указанных способов определения стоимости МЗ при выбытии по группе (виду) МЗ осуществляется в течение финансового года непрерывно.
Определение средней фактической стоимости МЗ производится по каждой группе (виду) запасов путем деления общей фактической стоимости группы (вида) запасов на их количество.
При выбытии МЗ, используемых учреждением в особом порядке (драгоценные металлы, драгоценные камни и т.п.), или запасов, которые не могут обычным образом заменять друг друга, их стоимость может оцениваться по фактической стоимости каждой единицы таких запасов.
Объекты материальных запасов учитываются на счете, содержащем соответствующий аналитический код группы синтетического счета и соответствующий аналитический код вида синтетического счета объекта учета:
1 «Медикаменты и перевязочные средства»;
2 «Продукты питания»;
3 «Горюче-смазочные материалы»;
4 «Строительные материалы»;
5 «Мягкий инвентарь»;
6 «Прочие материальные запасы»;
7 «Готовая продукция»;
8 «Товары»;
9 «Наценка на товары».
«Медикаменты и перевязочные средства» – медикаменты, бактерийные препараты, сыворотки, вакцины, перевязочные средства и т.д.
«Продукты питания» – продукты питания, продовольственные пайки, молочные смеси, лечебно-профилактическое питание и т.д.
«Горюче-смазочные материалы» – все виды топлива, горючего и смазочных материалов: дрова, уголь, торф, бензин, керосин, мазут, автол и т.д.
«Строительные материалы» – все виды строительных материалов.
«Мягкий инвентарь» – белье (рубашки, сорочки, халаты и т.п.); постельное белье и принадлежности (матрацы, подушки, одеяла, простыни, пододеяльники, наволочки, покрывала, мешки спальные и т.п.); одежда и обмундирование, включая спецодежду; обувь, включая специальную.
«Прочие материальные запасы» – спецоборудование для научно-исследовательских и опытно-конструкторских работ, приобретенное по договорам с заказчиками для обеспечения выполнения условий договоров до передачи его в научное подразделение;молодняк всех видов животных и животные на откорме;реактивы и химикаты, стекло и химпосуда, металлы, электроматериалы, радиоматериалы и радиодетали, фотопринадлежности, подопытные животные и прочие материалы для учебных целей и научно-исследовательских работ, драгоценные и другие металлы для протезирования, а также инвалидная техника и средства передвижения для инвалидов;хозяйственные материалы (электрические лампочки, мыло, щетки и др.), канцелярские принадлежности (бумага, карандаши, ручки, стержни и др.);возвратная или обменная тара; книжная, иная печатная продукция; иные материальные запасы.
Аналитический учет материальных запасов ведется по их группам (видам), наименованиям, сортам и количеству, в разрезе материально ответственных лиц и (или) мест хранения.
На счете 10500 «Материальные запасы», содержащем аналитический код вида синтетического счета 7 «Готовая продукция» , учитывается продукция, изготовленная в учреждении для целей продажи – готовая продукция.
На дату выпуска продукции (на дату принятия к учету) готовая продукция принимается к учету по плановой (нормативно-плановой) себестоимости.
По окончании месяца определяется фактическая себестоимость готовой продукции, при этом возникающие отклонения фактической себестоимости от плановой (нормативно-плановой) стоимости относятся либо на увеличение (уменьшение) остатка нереализованной готовой продукции, либо в части реализованной продукции, продукции, списанной вследствие естественной убыли, брака, порчи, недостачи и т.п., - на увеличение (уменьшение) финансового результата текущего финансового года.
Перевод готовой продукции в состав материальных запасов (основных средств) в целях ее использования для нужд учреждения осуществляется по фактической себестоимости, признаваемой фактической (первоначальной) стоимостью объекта.
На счете 10500 «Материальные запасы», содержащем аналитический код вида синтетического счета 8 «Товары» , учитываются материальные ценности, приобретенные учреждением для продажи.
Товары, приобретенные учреждением для продажи, принимаются к учету по их фактической стоимости. Учреждения, осуществляющие розничную торговлю, товары, переданные в реализацию, вправе учитывать по их розничной цене с обособленным учетом торговой надбавки (торговой скидки).
Учет торговой надбавки (скидки) осуществляется на счете 10500 «Материальные запасы», содержащем аналитический код вида синтетического счета 9 «Торговая наценка» .
Суммы торговых надбавок (скидок) по товарам, реализованным, отпущенным, списанным с бухгалтерского учета вследствие их естественной убыли, брака, порчи, недостачи и т.п., отражаются в уменьшение финансового результата текущего финансового года.
Относящиеся к нереализованным товарам суммы надбавок (скидок) уточняются по результатам инвентаризации (на основании инвентаризационных описей) путем увеличения (уменьшения) их стоимости в соответствии с установленными учреждением размерами сумм надбавок (скидок) на соответствующие товары.
Аналитический учет товаров, переданных на реализацию, ведется в разрезе материально-ответственных лиц, мест реализации в порядке, установленном учреждением в рамках формирования учетной политики.
Материально ответственные лица ведут учет МЗ в Книге (Карточке) учета МЗ по наименованиям, сортам и количеству.
Первичная документация и бухгалтерские проводки по операциям с материальными запасами
Операции оприходования МЗ принимаются к бюджетному бухучету на основании накладных поставщиков. В случаях, когда имеются расхождения с данными документов поставщиков, составляется Акт о приемке материалов.
Внутреннее перемещение МЗ, передача их в эксплуатацию внутри организации между структурными подразделениями (МОЛ) производится на основании требования – накладной.
Списание материалов и продуктов питания на основании:
Меню-требования на выдачу продуктов питания;
Ведомости на выдачу кормов и фуража;
Ведомости выдачи материальных ценностей на нужды учреждения;
Путевые листы – для списания всех видов топлива;
Акт о списании мягкого и хоз.инвентаря.
|
Хозяйственная операция |
Дебет |
Кредит |
|
Безвозмездное получение |
10502340 и т.д. |
40110180 (проч. доходы) |
|
Принятие к учету МЗ при их приобретении и изготовлении хоз.способом |
10502340 и т.д. | |
|
Принятие к учету МЗ при их приобретении у поставщиков |
10503340 и т.д. | |
|
Приобретение через подотчетное лицо |
10503340 и т.д | |
|
Принятие излишков МЗ, выявленных при инвентаризации |
10503340 и т.д | |
|
Выявление недостач, хищений, потерь от порчи материальных ценностей в результате инвентаризации | ||
|
Суммы выявленных недостач, хищений, потерь, отнесенных за счет виновных лиц, отражаются по рыночной стоимости | ||
|
Суммы, поступившие в возмещение причиненного учреждению ущерба от виновных лиц | ||
|
Суммы, списанные с баланса в связи с не установлением виновных лиц | ||
|
Списание фактич. стоимости израсходованных МЗ, естественной убыли МЗ |
10503440 и т.д |
|
|
Передача МЗ в подразделение учреждения для изготовления нефинансовых активов |
10503440 и т.д |
|
|
Списание фактич. стоимости МЗ при их продаже |
10503440 и т.д |
|
|
Передача объектов МЗ в уставный капитал |
Выбор редакции


Теория и практика бухгалтерского учета исходит из принципа соответствия. Его суть сводится к фразе: «доходы должны соответствовать тем...
Развитие национальной экономики не является равномерным. Оно подвержено макроэкономической нестабильности
, которая зависит от...
Приветствую вас, дорогие друзья! У меня для вас прекрасная новость – собственному жилью быть
! Да-да, вы не ослышались. В нашей стране...

Продажа товаров оформляется в программе документом Реализация товаров и услуг. Документ можно провести, только если есть определенное...

Новое
Популярное
|