
Учет лизинга на балансе лизингополучателя. Бухгалтерский и налоговый учет лизинговых операций
На практике обычно договора лизинга предусматривают учет лизингового имущества на балансе лизингодателя. Эта ситуация хорошо описана, и учет лизинговых операций редко вызывает вопросы у бухгалтеров. В то же время, хотя и намного реже, но встречаются договора лизинга, по условиям которых лизинговое имущество учитывается на балансе лизингополучателя. В этом случае учет, особенно у лизингополучателя, существенно усложняется, а у бухгалтеров появляется много вопросов. В настоящей статье мы попробуем разобраться, как же правильно бухгалтеру лизингополучателя, учитывающего по условиям договора лизинговое имущество на своем балансе, отразить операции для целей бухгалтерского и налогового учета.
Нужно отметить, что лизинговые договора подобного типа могут быть двух вариантов.
Вариант I : по условиям договора по окончании срока лизинга ОС передается в собственность лизингополучателю без дополнительных платежей. Лизинговый платеж включает плату за аренду и выкупную стоимость . Основное средство переходит в собственность лизингополучателя по договору лизинга.
Примечание : Если договором вообще не определена выкупная стоимость, входящая в состав лизинговых платежей, ее нужно обязательно зафиксировать в Дополнительном соглашении к договору, иначе возникают проблемы учета лизинговых платежей в составе расходов для налога на прибыль.
Вариант II : договором определена выкупная стоимость ОС, по которой лизингополучатель по окончании срока лизинга вправе приобрести ОС в собственность. Выкуп происходит по отдельному договору купли-продажи. Лизинговый платеж включает плату за аренду и не включает выкупную стоимость .
По окончании срока договора лизинга основное средство переходит в собственность лизингополучателя по договору купли-продажи.
Примечание :
- Разница в учете между Вариантом I и Вариантом II возникает только при перечислении денежных средств лизингодателю. В первом варианте ежемесячный платеж включает сумму аренды и часть выкупной стоимости, а во втором варианте - только арендную плату. Выкупная стоимость оплачивается после выплаты всех арендных платежей по отдельному договору купли-продажи. Все остальные расчеты и учетные записи осуществляются одинаково как в бухгалтерском, так и в налоговом учете.
Исходные данные Примера:
Основное средство по договору лизинга учитывается на балансе лизингополучателя.
Отчетный период - месяц.
Срок договора лизинга - 10 месяцев.
Коэффициенты ускоренной амортизации не применяются.
Срок полезного использования - 72 месяца как в БУ, так и в НУ. Норма амортизации в месяц: 1: 72 месяца х 100% = 1,38889%
Первоначальная стоимость ОС в БУ формируется с учетом выкупной стоимости и составляет 1 200 000 руб.
Сумма амортизации в месяц по БУ: 1 200 000. х 1,38889% = 16 666,67руб.
Сумма амортизации в месяц по НУ: 800 000руб. х 1,38889% = 11 111,11руб.
Ниже представлена таблица с основными операциями, которые должен отразить в бухгалтерском и налоговом учете бухгалтер лизингополучателя.
| Наименование операции | Бухгалтерский учет (БУ) | Основание | Налоговый учет (НУ) | Основание (НУ) | Разницы в БУ и НУ |
| Основное средство (ОС) - на балансе у лизингополучателя | |||||
|
Отражена в учете первоначальная стоимость ОС. В месяце принятия лизингового ОС от лизингодателя. | Дебет 08
Кредит 76 «Арендные обязательства» Стоимость ОС, учитываемого у лизингополучателя, равна сумме лизинговых платежей за весь период договора без НДС, включая выкупную стоимость ,- 1 200 000руб. | Приказ Минфина от 17.02.97г. № 15, пункт 8. «Об отражении в бух.учете операций по договору лизинга» |
Основное средство включено в состав амортизируемого имущества. Стоимость оценивается по сумме расходов на приобретение по данным лизингодателя. | НК РФ, статья 257, пункт 1 | 1 200 000руб. - 800 000руб. = 400 000руб. |
|
Введено в эксплуатацию ОС. В месяце ввода в эксплуатацию ОС. | Дебет 01
«Арендованное имущество» Кредит 08 «Приобретение отдельных объектов ОС» 1 200 000руб. | ||||
|
Произведена оплата лизингового платежа. По графику уплаты лизинговых платежей (ежемесячно) | Дебет 76
Кредит 51 «Расчетный счет» (115 000 руб.+20 700 руб.) = 135 700 руб. Итого за весь период договора 1 357 000 руб. | ||||
|
Начислены лизинговые платежи. (ежемесячно) | Дебет 76
«Арендные обязательства» Кредит 76 «Задолженность по лизинговым платежам» Сумма лизинговых платежей за отчетный период без НДС Итого за весь период договора 1 150 000 руб. | ||||
|
Учтен входной НДС. В каждом периоде по графику начисления лизинговых платежей | Дебет 19
«НДС при приобретении ТМЦ» Кредит 76 «Задолженность по лизинговым платежам » НДС с суммы лизинговых платежей Итого за весь период договора 207 000 руб. | Приказ Минфина от 31.10.00г. № 94н. План счетов. | |||
|
Организация определяет самостоятельно из 3-х вариантов: 1) ожидаемого срока использования 2) ожидаемого срока физического износа 3) срока договора лизинга * По условиям примера- | Приказ Минфина от 30.03.01г. № 26н, пункт 20. ПБУ 6/01 | Срок службы ОС организация определяет в соответствии с амортизационной группой по Классификации ОС, утвержденной Правительством РФ. | НК РФ, статья 258, пункт 10 | Разница в СПИ (возможна). | |
1,3889 % в месяц. | Приказ Минфина от 30.03.01г. № 26н, пункт 19. ПБУ 6/01 |
Исходя из способа начисления амортизации. 1,3889 % в месяц. | НК РФ, статья 259 | ||
|
Начисляется амортизация. Ежемесячно. | Дебет 20, 26, 44
Кредит 02 Исходя из способа и нормы амортизации. Начиная с месяца, следующего за принятием ОС в лизинг. 16 666,67 руб. Итого за весь период договора (16 666,67х 10 мес).= 166 666,70 руб | Приказ Минфина от 17.02.97г. № 15, пункт 9 | Начиная с месяца, следующего за вводом в эксплуатацию ОС. 11 111,11 руб. Итого за весь период договора (11 111,11х 10мес.= 111 111,10 руб | НК РФ, статья 259 |
Разница в сумме амортизации за месяц.** Ежемесячно 16 666,67руб.- 11 111,110руб. = 5 555,56руб. |
|
Принимается к вычету НДС. В каждом периоде по графику начисления лизинговых платежей | Дебет 68
«Расчеты с бюджетом по НДС» Кредит 19 «НДС при приобретении ТМЦ» Сумма НДС, относящаяся к сумме лизингового платежа за месяц Итого за весь период договора 207 000 руб | НК РФ, статья 172 | |||
| Отражены расходы по лизинговым платежам |
Сумма ежемесячных (арендных) лизинговых платежей за минусом амортизации 115 000руб. - 11 111,11руб. = 103 888,89руб. Итого за весь период договора 1 038 888,9руб | НК РФ, статья 264, пункт 1, подпункт 10 |
Разница в прочих расходах по НУ. Ежемесячно 103 888,89руб. |
||
|
Выкуплено ОС. Отражается предъявленный лизингодателем НДС с выкупной стоимости. | Дебет 76
«Арендные обязательства» Кредит 51 «Расчетный счет» Дебет 19 «НДС при приобретении ОС» Кредит 76 «Арендные обязательства» | ||||
| Перешло право собственности по окончании договора лизинга (через 10 месяцев). | Дебет 01
«Собственные ОС» Кредит 01 «Арендованное имущество » Первоначальная стоимость: сумма лизинговых платежей, в т.ч. выкупная стоимость. 1 200 000руб. |
Выкупная стоимость по договору. В НУ отражается выбытие ОС, полученного в лизинг: В сумме первоначальной стоимости 800 000руб; В сумме начисленной амортизации - (11 111,11* 10 мес) = - 111 111,10 руб и приобретение ОС в собственность по выкупной стоимости (см. ниже). | НК РФ, статья 257, пункт 1 |
Разница в первоначальной стоимости ОС. 1 200 000руб. - 50 000руб. = 1 150 000руб. Разница в сумме начисленной за 10 месяцев амортизации 5 555,56руб*10 мес= 55 555,6 руб |
|
| НДС с выкупной стоимости и принимается к вычету на основании СФ лизингодателя. | Дебет 68
«Расчеты с бюджетом по НДС» Кредит 19 «НДС при приобретении ОС» Сумма НДС, относящаяся квыкупной стоимости. | НК РФ, статья 172 | |||
| Формирование остаточной стоимости собственного ОС. | Дебет 02
«Износ имущества полученного в лизинг» Кредит 02 «Износ основных средств» 16 666,67руб.х 10 мес. = 166 666,70 руб. | Приказ Минфина от 17.02.97г. № 15, пункт 11 | Арендованное ОС выбывает. Новая стоимость ОС формируется в размере выкупной стоимости по договору. | НК РФ, статья 257, пункт 1 |
Разница в остаточной стоимости ОС. (1 200 000 руб. - 166 666,70 руб.) - 50 000руб. = 983 333,30 руб. |
| Установлен срок полезного использования ОС (СПИ). |
СПИ установлен единовременно при получении ОС в лизинг (новый не устанавливается). Оставшийся СПИ = 72 мес. - 10 мес. = 62 мес. |
Срок службы ОС, приобретенного в собственность, организация определяет в соответствии с амортизационной группой по Классификации ОС, утвержденной Правительством РФ. 72 месяца *** | НК РФ, статья 258, пункт 10 |
Разница в СПИ. 72 мес. - 62 мес. = 10 мес. |
|
| Определяется норма амортизации ОС. | Норма установлена единовременно при получении ОС в лизинг. | Приказ Минфина от 30.03.01г. № 26н, пункт 23. ПБУ 6/01 | Исходя из способа начисления амортизации по вновь приобретенному объекту ОС. | НК РФ, статья 259 | Разница в норме амортизации (возможна). |
| Начисляется амортизация собственного ОС. Ежемесячно. | Дебет 20, 26, 44
«Издержки производства и обращения» Кредит 02 «Износ основных средств» Исходя из способа и нормы амортизации, определенной при получении ОС в лизинг (амортизация продолжает начисляться в прежнем порядке). 16 666,67руб. Итого в течение СПИ 16 666,67*62 мес= 1 033 333, 54 руб | Приказ Минфина от 30.03.01г. № 26н, пункт 21, 23. ПБУ 6/01 |
Исходя из способа и нормы амортизации. Начиная с месяца, следующего за вводом в эксплуатацию собственного ОС. Итого в течение СПИ | НК РФ, статья 259 |
Разница в сумме амортизации за месяц и сроке начала амортизации. 16 666,67руб. - 694,44 руб. = 15 972,23руб. 1 033 333,54- 50 000= 983 333,54 руб |
в учете расходов между БУ и НУ
** может возникнуть разница в сроке начисления амортизации: в бух.учет - в месяце, следующем за принятием к учету ОС на 01 счете, в налоговом учете - в месяце, следующем за вводом в эксплуатацию ОС
*** срок полезного использования может быть установлен с учетом срока эксплуатации ОС в лизинге, если позволяют сроки соответствующей амортизационной группы (например, 62 месяца, как в БУ). В настоящем примере СПИ для НУ отличается от СПИ в бухгалтерском учете.
Очевидно, что учет из-за различий требований бухгалтерского и налогового законодательства к учету лизинговых операций в случае, когда по условиям договора имущество приходуется на баланс лизингополучателя, достаточно сложен и потребует от бухгалтера внимания и терпения.
Ниже, исходя из условий рассмотренного выше примера, мы приводим сводный перечень проводок в бухгалтерском учете и операций в налоговом учете, которые должен сделать бухгалтер лизингополучателя.
Исходные данные Примера (приводятся для удобства повторно):
ОС по договору лизинга учитывается на балансе лизингополучателя.
Стоимость оборудования по данным лизингодателя (указана в договоре) - 800 000руб.
Период выплат по лизингу - 10 месяцев.
Лизинговые платежи выплачиваются равномерно ежемесячно в сумме 115 000руб., кроме того НДС 20 700руб. Общая сумма лизинговых платежей за 10 мес. - 1 150 000 руб (без учета НДС). Первый лизинговый платеж производится в месяце, следующем за месяцем передачи ОС в лизинг.
Выкупная стоимость ОС по окончании срока лизинга - 50 000 руб., кроме того НДС 9 000руб.
Способ начисления амортизации - линейный
Основное средство введено в эксплуатацию в месяце получения от лизингодателя.
СПИ - 72 месяца в БУ и НУ. Норма амортизации - 1,38889%.
Сумма амортизации в месяц по БУ: 1 200 000 руб. х 1,38889% = 16 666,67руб.
Сумма амортизации в месяц по НУ: 800 000 руб. х 1,38889% = 11 111,11руб.
Бухгалтерский учет | Налоговый учет | ПБУ-18 |
|||||||||
| № | Периодичность | Наименование операции | Проводка | Сумма руб | № | Периодичность | Наименование операции | Сумма | Разница за период в БУ | ПНО | ПНА |
| 1 | Единовременно | Приемка ОС по акту от лизингодателя |
Д08 Кап вложения К76 Арендные обяз-ва | 1 200 000 | |||||||
| 2 | Единовременно | Ввод ОС в эксплуатацию |
Д01 Арендов. ОС К08 Кап вложения | 1 200 000 | 1 | Единовременно | Отражение первоначальной ст-сти арендованного амортизируемого имущества (Н05.01) | 800 000 | |||
| По графику (ежемесячно) | Оплата лизингового платежа по условиям договора | Д76 Задол по лизингу | 135 700 | ||||||||
| Лизинговые платежи | Д76 Задол по лизингу | 1 357 000 | |||||||||
| 4 | По графику (ежемесячно) | Зачет лизинговых платежей в счет арендных обязательств (без НДС) |
Д76 Арендные обяз-ва К76 Задол по лизингу | 115 000 | |||||||
| ИТОГО в течение срока договора | Зачет лизинговых платежей в счет арендных обязательств |
Д76 Арендные обяз-ва К76 Задол по лизингу | 1 150 000 | ||||||||
| 5 | По графику (ежемесячно) | НДС по лизинговым платежам |
Д19.3 НДС по ТМЦ К76 Задол по лизингу | 20 700 | |||||||
| ИТОГО в течение срока договора | НДС по лизинговым платежам |
Д19.3 НДС по ТМЦ К76 Задол по лизингу | 207 000 | ||||||||
| 6 | По графику (ежемесячно) | Принятие НДС с лизинговых платежей к вычету (по СФ) |
Д68.2 НДС К19.3 НДС по ТМЦ | 20 700 | |||||||
| ИТОГО в течение срока договора | Принятие НДС с лизинговых платежей к вычету |
Д68.2 НДС К19.3 НДС по ТМЦ | 207 000 | ||||||||
| 7 | Ежемесячно | Начисление амортизации лизингового ОС |
Д20 Амортизация К02 Износ аренд ОС | 16 666,67 | 2 | Ежемесячно | Начисление амортизации лизингового ОС (Н05.02) | 11 111,11 | 5 555,56 | 1 111,11 | |
| ИТОГО в течение срока договора |
Д20 Амортизация К02 Износ аренд. ОС | 166 666,7 | ИТОГО в течение срока договора | Начисленная амортизация лизингового ОС | 111 111,10 | 55 555,60 | 11 111,12 | ||||
| 3 | По графику (ежемесячно) | Начисление расходов по лизингу | 103 888,89 | -103 888,89 | 20 777,78 | ||||||
| ИТОГО в течение срока договора | Начисленные расходы по лизингу | 1 038 888,9 | -1 038 888,9 | 207 777,8 | |||||||
| 8 | Единовременно | Перечисление выкупной суммы | Д76 Арендные обяз-ва | 59 000 | |||||||
| 9 | Единовременно | Отражение НДС в выкупной сумме |
Д19.1 НДС по ОС К76 Арендные обяз-ва | 9 000 | |||||||
| 10 | Единовременно | Принятие НДС с выкупной стоимости к вычету (по СФ) |
Д68.2 НДС К19.3 НДС по ТМЦ | 9 000 | |||||||
| 11 | Единовременно | Переход права собственности на ОС |
Д01 Собств. ОС К01 Арендов. ОС | 1 200 000 | 4 | Единовременно | Списание первонач. ст-сти арендованного амортизируемого имущества (Н05.01) | -800 000 | |||
| 12 | Единовременно | Формирование остаточной стоимости собственного ОС |
Д02 Износ аренд. ОС Д02 Износ ОС | 166 666,7 | 5 | Единовременно | Списание накопленной амортизации по арендованному имуществу (Н05.02) | -111 111,1 | |||
| 6 | Единовременно | Отражение первоначальной ст-сти амортизируемого имущества (Н05.01) | 50 000 | ||||||||
| 13 | Ежемесячно | Начисление амортизации собственного ОС |
Д20 Амортизация К02 Износ ОС | 16 666,67 | 7 | Ежемесячно | Начисление амортизации собственного ОС (Н05.02) | 694, 44 | 62 мес- | 62 мес- | |
| ИТОГО (в течение оставшегося СПИ- 62 мес) |
Д20 Амортизация К02 Износ ОС | 1 033 333,5 | ИТОГО (в течение СПИ- 72 мес) | Начисленная амортизация собственного ОС | 50 000 | 983 333,5* | 196 666,7 | ||||
* Разница содержит в себе элементы как постоянных так и временных разниц (разная первоначальная стоимость приводит к постоянной разнице, а разный СПИ- к временным). Однако поскольку трудозатраты на выделение постоянных и временных разниц велики, считаем, что можно отражать данную разницу как постоянную
Лизинг в программном продукте «1С 8.3 (8.2)» называется видом кредитования предприятия, в ходе которого роль займа играет объект основного средства. Например, станок или автомобиль. С сегодняшнего материала вы узнаете, какие именно проводки сделать в ходе лизинга у лизингополучателя на лизингополучателя в программе «1С».
Рассмотрим следующую ситуацию: предприятие, использующее УСН, в лизинг оформило автомобиль. Затем данный предмет лизинга переходит на баланс лизингополучателя. Общая выкупная стоимость больше 40 000 рублей, а это значит, что предмет лизинга соответствует предъявляемым требованиям к объекту ОС.
Принятие к учету основного средства
Первое, что нужно сделать - выбрать вид операции под названием «Оборудование» и оформить документ «Поступление товаров и услуг». В данном случае необходимо указать сумму лизинговых платежей за все время и выкупную цену вместе. Имеется в виду, что полная стоимость, предусмотренная за заключенной договоренностью. Затем надо указать счет «76.05» под названием «Расчеты с иностранными поставщиками и подрядчиками», который будет одинаковым, как для расчетов, так и для авансов. В результате документ должен сформировать следующие проводки: «Дт 08.04» и «Кт 76.05».
После осуществления первого шага, нужно оформить документ под названием «Принятие к учету ОС». В ходе заполнения табличной части закладки с именем «Основные средства» в справочнике под названием «Основные средства» необходимо будет завести новый элемент. На закладке с именем «Бухгалтерский учет» выберите «Начисление амортизации» и заполните все необходимые параметры. Что касается срока полезного использования, то он, как правило, указывается на время действия договора лизинга (например, если договоренность заключено на один год, то срок полезного использования для БУ будет составлять 12 месяцев). Имеется в виду, упрощенцы должны начислять амортизацию в бухучете. А что касается налогового учета, то ни при каком раскладе для предприятий, использующих УСН, не существует такого понятия как начисление амортизации.
Однако, в заполнении закладки с именем «Налоговый учет» есть свои нюансы. Прежде всего, в стоимости основного средства для налогового учета указывается только выкупная цена, указанная в лизинговом договоре. Поскольку платеж лизинга будет зачислен в расходы текущего периода, то цена ОС может быть учтена в КУДиР только тогда, когда на объект основного средства появится право собственности.
На закладке НУ в документе отмечается полный срок полезного использования, например, 12 месяцев. А чтобы стоимость основного средства попадала в КУДиР по установленным правилам (в процентном соотношении по кварталам в течение налогового периода), то необходимо установить флажок под названием «Включать в амортизационные расходы».
Кроме этого, если предприятие имеет дело с транспортом и обязательство, касающееся предоставления декларации на лизингополучателя и уплаты налога на ТС, то надо в регистре сведений под названием «Регистрация ТС» сделать запись о постановке на учет автомобиля, - с целью заполнения в автоматическом режиме расчета налога и декларации.
Осуществления авансового платежа
Его предприятие сможет осуществить лишь после того, как нужная услуга будет оказана. Существует такой авансовый платеж, который на практике просто-напросто входит в график платежей. Оплата последнего отражается из банковского учреждения по выписке. Однако в расходы будет включена только тогда, когда лизингополучателю будет выдана документация, которая является подтверждением расходов - зачастую, счета-фактуры. С целью фиксации оплаты в КУДиР, будет нужно внести документ – ручную запись КУДиР (в этом случае проводки будут такими же как в обычном лизинговом платеже).
Несколько слов о лизинговых платежах
Начисление лизинговых платежей осуществляется документом «Операция вручную» («Операция БУ и НУ»). А начисленный ежемесячный платеж отражается на сумму платежа следующими : «Дт 76.05» и «Кт 76.09». Данная сумма в целях налогового учета по УСН в соответствии с актом, который выдан лизингодателем, принимается полностью. Но поскольку в этом случае используется «Операция вручную», то регистрации в автоматическом режиме расходов в КУДиР в случае его уплаты, ждать не надо. С этой целью необходимо осуществить дополнительную операцию.
Оплата лизингового платежа фиксируется с помощью документа банковской выписки под названием «Списание с расчетного счета», но, принимая во внимание все особенности, нужно выбрать «Прочее списание». Это делается для того, чтобы была возможность отметить корреспондирующий счет «76.09» и с помощью клавиши КУДиР указать сумму для отражения в книге учета расходов и , сняв при этом флажок «Отображать автоматически».
Как осуществить выкуп предмета лизинга?
Выкупную стоимость обычно относят к расходам, в порядке, который действует для определения всех необходимых затрат на ОС.
Оплата поставщику фиксируется документом «Списание с расчетного счета», параллельно с указанием корреспондирующего счета «76.05».
Поскольку оплата выкупной стоимости осуществляется позже, чем поступит оборудование, основные средства, то по Регистрации оплаты основных средств в КУДиР действует общее требование, где об оплате для занесения записи в КУДиР в автоматическом режиме нужно дополнительно занести информацию.
В случае закрытия периода 1 раз в квартал будут списаны расходы на приобретение ОС от до 1 (в зависимости от квартала, где будет выплачена выкупная стоимость), которые отразятся в первом и втором разделе Книги учета расходов и доходов.
ОСАГО и КАСКО
Расходы лизингополучателем по ОСАГО будут приняты в обычном порядке, как и другие расходы - как расходы будущих периодов на счета расходов «20» или «26».
Расходы по КАСКО так же можно оформить как расходы будущих периодов. Однако счет расходов в данном случае нужно будет использовать «91.02» («Другие расходы»), поскольку они не будут приемлемыми к расходам по налоговому учету.
Регистрация в ГИБДД
Пошлина, которое выплачивается в случае регистрации авто в ГИБДД, входит в расходы. Начисление сбора отражается с помощью документа под названием «Операция вручную», а оплата - с помощью «Списание с расчетного счета» для отражения в КУДиР с ручным определением суммы.
ТС налог
Лизингополучатель будет платить транспортный налог только тогда, когда будет оформлено свидетельство о регистрации, где в качестве владельца указанное предприятие. Если же временная регистрация на лизингополучателя, то плательщиком налога на ТС должно быть лизингодатель, поскольку последний указанный владельцем в свидетельстве.
Отражение операций по договорам лизинга в программе
«1 C :Бухгалтерия 8» (редакция 3.0)
Слово «лизинг» заимствовано из английского языка. Оно происходит от глагола «to lease», что означает — «арендовать, брать в аренду». Действительно, между лизингом и арендой есть много общего. Однако отождествлять эти понятия не следует.
Аренда заключается в передаче арендодателем своего имущества в пользование и временное владение арендатору за плату. Объектом аренды может быть как движимое, так и недвижимое имущество, в том числе и земельные участки.
Лизинг (так называемая финансовая аренда) состоит в том, что лизингодатель обязуется приобрести в собственность новое, указанное лизингополучателем, имущество у определенного поставщика и предоставить лизингополучателю это имущество за плату во временное владение и пользование (п. 4 ст. 15 Федерального закона от 29.10.1998 № 164-ФЗ) . Предметом договора лизинга могут быть любые непотребляемые вещи. Как правило, это основные средства, за исключением земельных участков и объектов природопользования. При этом в зависимости от условий договора лизингополучатель имеет право выкупить это имущество по окончании договора лизинга, уплатив выкупную цену, либо возвращает его лизингодателю.
Таким образом, в отличие от договора аренды, договор лизинга подразумевает возникновение правоотношений между тремя сторонами: продавцом имущества, лизингодателем и лизингополучателем, а также дает право лизингополучателю приобрести в собственность предмет лизинга по окончании договора.
Выкупная цена выплачивается либо единовременным платежом по окончании договора лизинга, либо равными долями в составе лизинговых платежей. Согласно ст. 28 Федерального закона «О финансовой аренде (лизинге)» «Под лизинговыми платежами понимается общая сумма платежей по договору лизинга за весь срок действия договора лизинга, в которую входит возмещение затрат лизингодателя, связанных с приобретением и передачей предмета лизинга лизингополучателю, возмещение затрат, связанных с оказанием других предусмотренных договором лизинга услуг, а также доход лизингодателя. В общую сумму договора лизинга может включаться выкупная цена предмета лизинга, если договором лизинга предусмотрен переход права собственности на предмет лизинга к лизингополучателю".
В том случае, когда по окончании договора имущество переходит в собственность лизингополучателя, в договоре (или дополнении/приложении к нему) обязательно должна быть обозначена выкупная цена имущества (письма Минфина РФ от 09.11.2005 № 03-03-04/1/348 и от 05.09.2006 № 03-03-04/1/648 ) и порядок ее выплаты. При этом наличие или отсутствие выкупной цены в договоре влияет только на налоговый учет лизинговых операций.
Выкупная цена учитывается для целей налогообложения отдельно от прочей суммы лизинговых платежей при любом порядке ее уплаты (письмо Минфина РФ от 02.06.2010 № 03-03-06/1/368 ). Как бы ни платилась выкупная цена: частями в течение действия договора в составе лизинговых платежей, или в какой-то момент сразу целиком, или несколькими отдельными платежами, у лизингополучателя - это аванс уплаченный. Как и любой другой уплаченный аванс, до момента перехода права собственности выкупная цена не является расходом, учитываемым при расчете налога на прибыль. Таким образом у лизингополучателя расходом, учитываемым при расчета налога на прибыль, является только возмещение затрат лизингодателя, связанных с приобретением и передачей предмета лизинга лизингополучателю, возмещение затрат, связанных с оказанием других предусмотренных договором лизинга услуг, а также доход лизингодателя.
В момент перехода права собственности выкупная цена, уплаченная лизингодателю, формирует первоначальную налоговую стоимость амортизируемого имущества. Амортизация начисляется лизингополучателем в обычном порядке, как при покупке имущества, бывшего в употреблении .
Бухгалтерский учет операций, связанных с договором лизинга, регулируется Указаниями об отражении в БУ операций по договору лизинга, утв. приказом Минфина России от 17.02.1997 № 15 .
В течение периода действия договора лизинга, в зависимости от его условий, имущество может находиться как на балансе лизингодателя, так и на балансе лизингополучателя. Наиболее сложным с точки зрения бухгалтерского и налогового учета лизинговых операций является случай, когда имущество находится на балансе у лизингополучателя (учет с позиции лизингополучателя). Рассмотрим на конкретном примере последовательность учетных операций в программе «1С:Бухгалтерия 8», редакция 3.0 (далее - «программа») у лизингополучателя в указанном случае, с учетом вариантов, когда имущество выкупается по окончании договора лизинга, либо возвращается лизингодателю.
Пример
ООО "Янтарь" (лизингополучатель) заключило договор лизинга № 001 от 01.01.2013 г. с ООО "Евролизинг" (лизингодатель) сроком на 6 месяцев. Предметом лизинга является автомобиль FIAT, который 01.01.2013 г. был принят на баланс ООО «Янтарь». Расходы по его приобретению лизингодателем составляют 497 016 руб. (в т.ч. НДС 18% - 75 816 руб.). По условиям договора лизинга стоимость автомобиля FIAT с учетом выкупной цены равна 1 416 000 руб. (в т.ч. НДС 18% - 216 000 руб.). При этом выкупная цена транспортного средства выплачивается равными долями ежемесячно вместе с лизинговыми платежами. Ежемесячная сумма лизинговых платежей составляет 106 200 руб. (в т.ч. НДС 18% - 16 200 руб.). Выкупная цена составляет 778 800 руб. (в т.ч. НДС 18% - 118 800 руб.) и ее ежемесячный размер равен 129 800 руб. (в т.ч. НДС 18% - 19 800 руб.). Срок полезного использования транспортного средства 84 месяца. Амортизация начисляется линейным способом. По окончании срока договора автомобиль FIAT переходит в собственность ООО «Янтарь».
В программе необходимо сформировать следующие проводки (таблица 1) .
Таблица 1 - Бухгалтерские проводки по договору лизинга
|
Дебет |
Кредит |
||||||||
|
Для бухгалтерского и налогового учета делаются соответствующие записи в аналитических регистрах |
|||||||||
В результате проведения документа «Поступление товаров и услуг» будут сформированы следующие проводки (рис. 2).
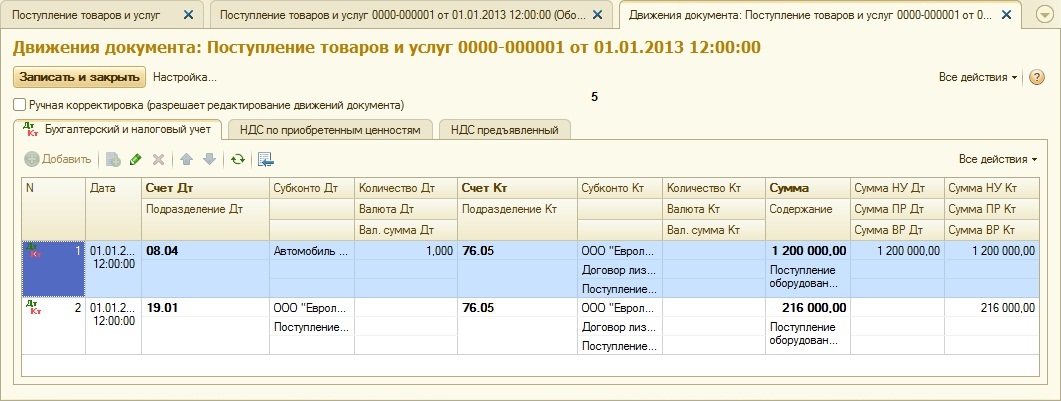
Рис. 2 - Проводки документа «Поступление товаров и услуг»
Как было сказано выше, до момента перехода права собственности на имущество к лизингополучателю выкупная цена не учитывается при расчетах по налогу на прибыль. Поэтому прибегнем к ручной корректировке движений документа и в столбцах «Сумма НУ Дт», «Сумма НУ Кт» проставим сумму расходов лизингодателя по приобретению имущества (без НДС) - 421 200 руб. Выкупную цену 778 800 руб. отразим как постоянную разницу, проставив её в соответствующих колонках (рис. 3).
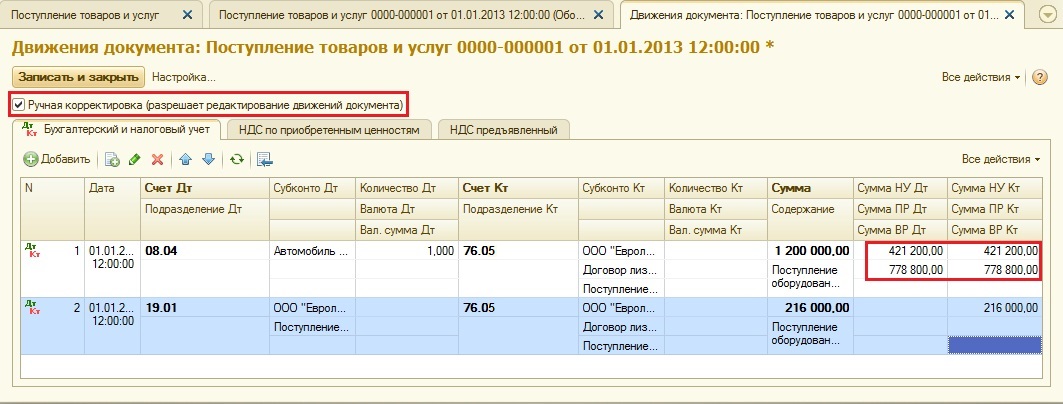
Рис. 3 - Ручная корректировка проводок документа «Поступление товаров и услуг»
3.Для выполнения операции принятия основного средства к учету необходимо создать документ «Принятие к учету ОС» (рис. 4). Данный документ регистрирует факт завершения формирования первоначальной стоимости объекта основных средств и (или) его ввода в эксплуатацию. При создании основного средства целесообразно создать в справочнике «Основные средства» специальную папку для основных средств, полученных в лизинг.
Первоначальная стоимость объекта, который планируется принять к учету в качестве основных средств, формируется на счете 08 «Вложения во внеоборотные активы».
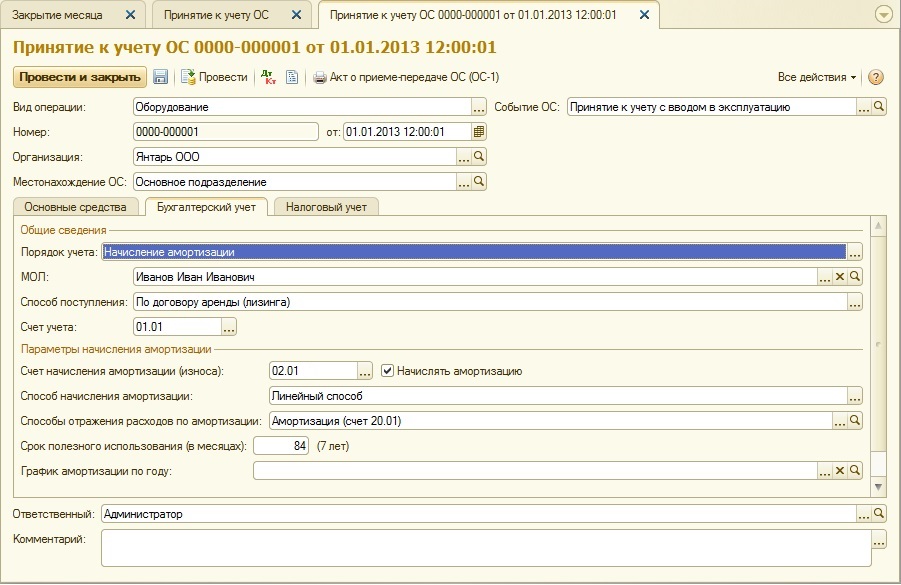
Рис. 4 - Принятие ОС к учету
Также заполним закладки «Бухгалтерский учет» и «Налоговый учет» документа «Принятие к учету ОС», как показано на рис. 5 и 6.
Рис. 5 - Заполнение закладки «Бухгалтерский учет»
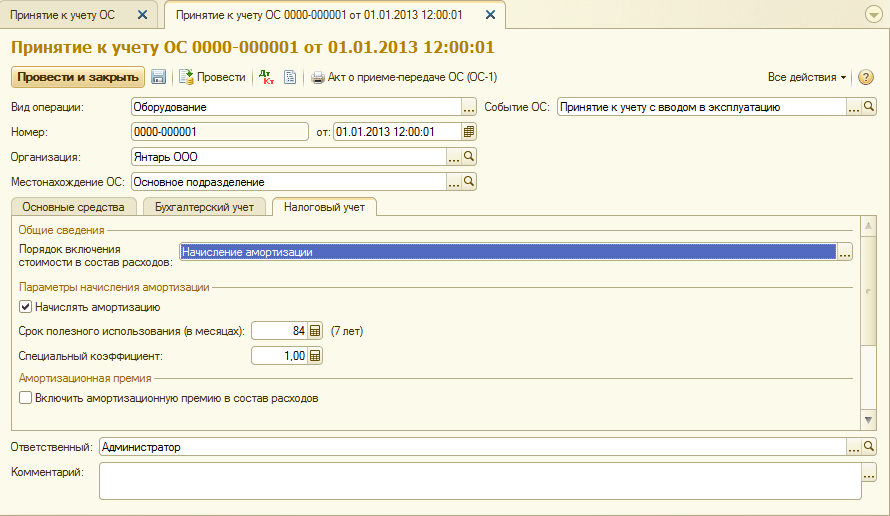
Рис. 6 - Заполнение закладки «Налоговый учет»
В результате проведения документа «Принятие к учету ОС» будут сформированы следующие проводки (рис. 7).
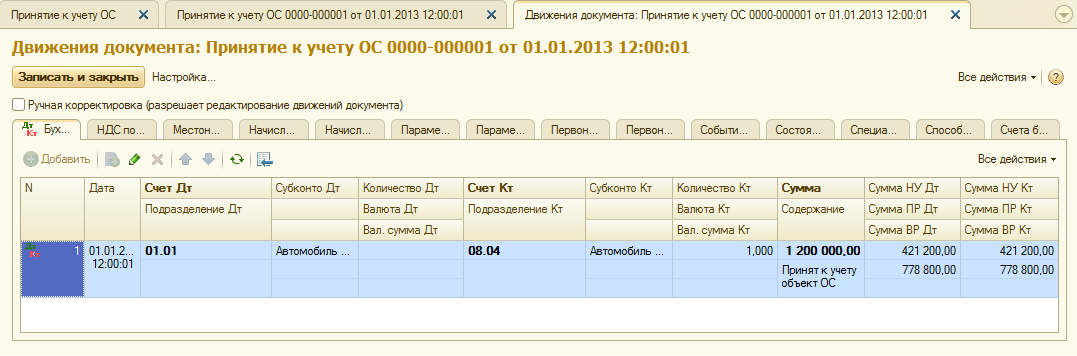
Рис. 7 - Проводки документа «Принятие к учету ОС»
4.В конце первого месяца действия договора лизинга начислен очередной лизинговый платеж. Для отражения указанной операции можно ввести операцию вручную или использовать документ «Корректировка долга» (закладка «Покупки и продажи», раздел «Расчеты с контрагентами») с видом операции «Перенос задолженности» (рис. 8).
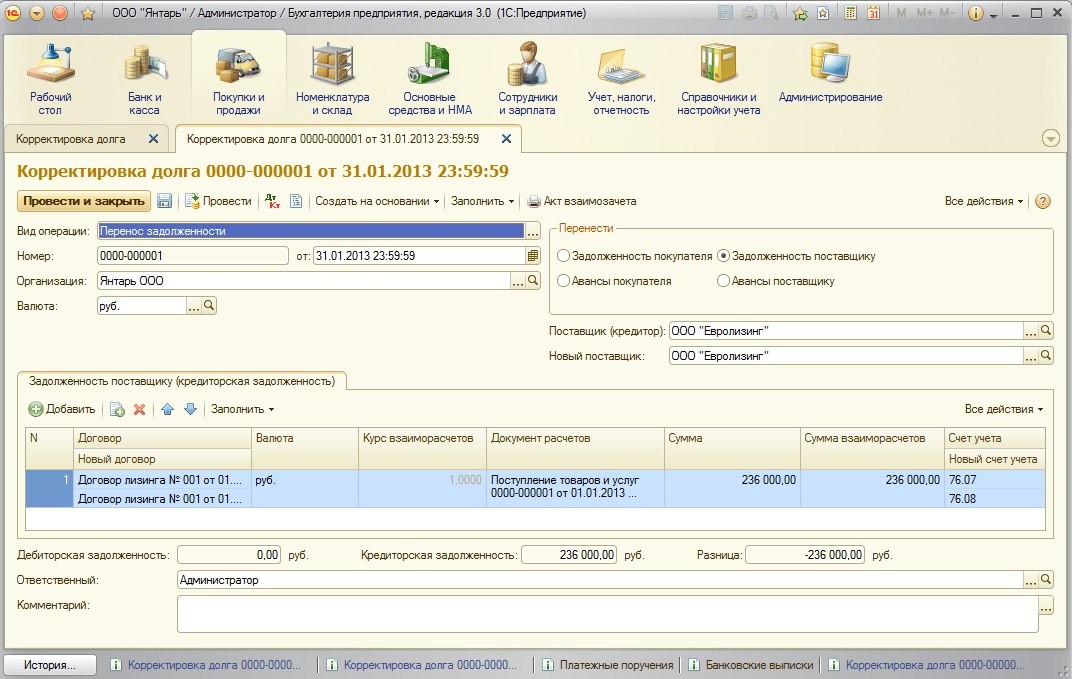
Рис. 8 - Заполнение документа «Корректировка долга»
В поле «Сумма» вручную проставим сумму очередного лизингового платежа 236 000 руб. = 1 416 000 руб. / 6 мес. (срок действия договора).
Укажем в поле «Новый счет учета» счет 76.09 «Прочие расчеты с разными дебиторами и кредиторами». Именно он будет фигурировать в качестве счета кредита в результате проведения документа (рис. 9).
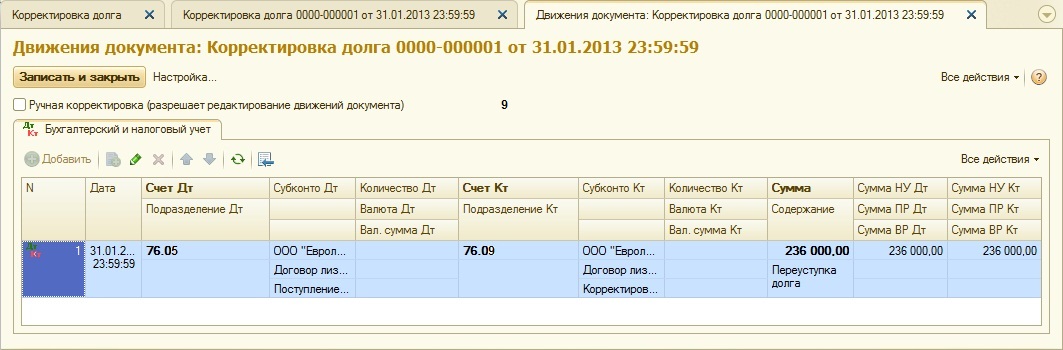
Рис. 9 - Проводка начисления лизингового платежа
Таким же способом можно начислять все остальные ежемесячные лизинговые платежи.
5. Перечислим очередной лизинговый платеж лизингодателю. Для этого сначала создадим документ «Платежное поручение» (рис. 10), а затем на основании этого документа введем документ «Списание с расчетного счета» (рис. 11).
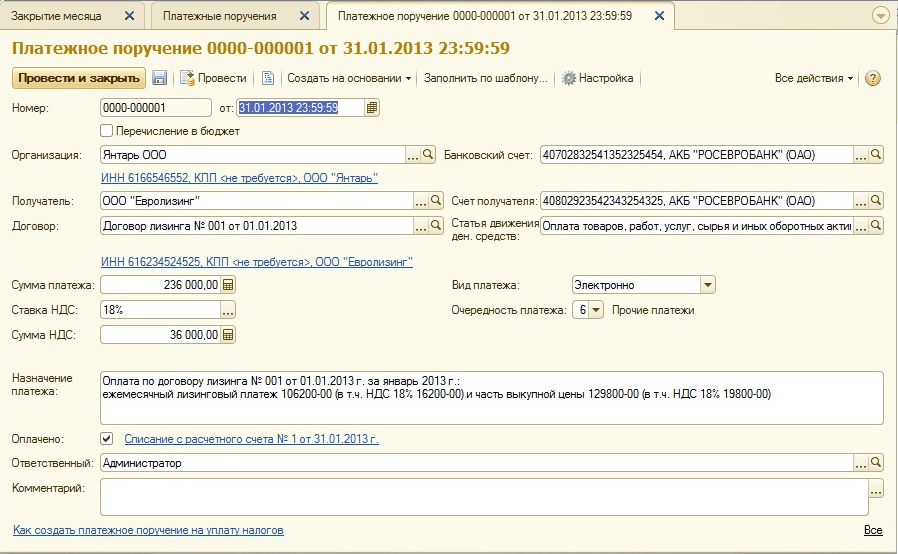
Рис. 10 - Платежное поручение на перечисление лизингового платежа
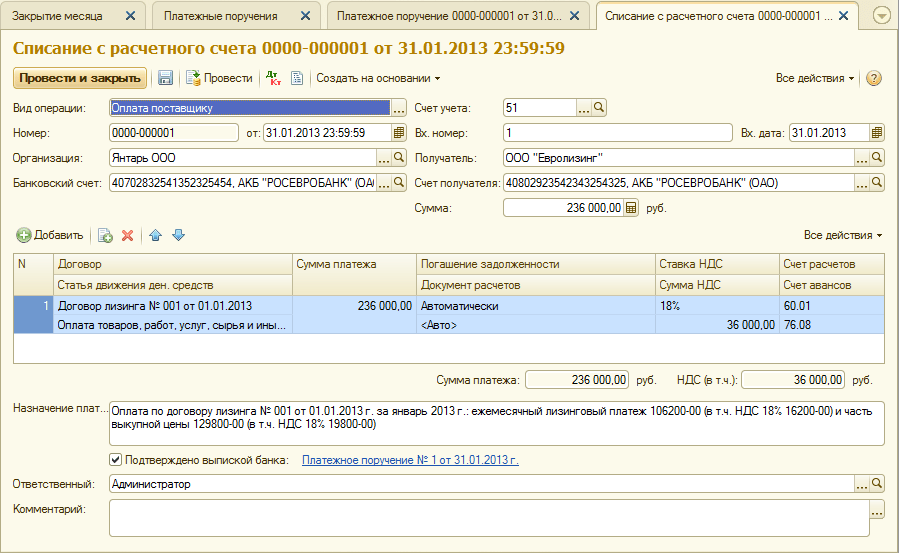
Рис. 11 - Списание с расчетного счета лизингового платежа
После получения выписки банка, в которой зафиксировано списание денежных средств с расчетного счета, необходимо подтвердить ранее созданный документ «Списание с расчетного счета" для формирования проводок» (галочка «Подтверждено выпиской банка» в нижнем левом углу формы на рис. 11).
При проведении документа формируется проводка Дт 76.09 - Кт 51 (рис. 12), т.к. по условиям нашего примера сначала зафиксирован факт получения материальных ценностей (основного средства), затем факт оплаты, т.е. на момент оплаты имела место кредиторская задолженность перед поставщиком. В результате проведенных хозяйственных операций кредиторская задолженность погашена.

Рис. 12 - Результат проведения документа «Списание с расчетного счета»
6. Первоначальная стоимость объекта лизинга включается в расходы через амортизационные отчисления. Так как предмет лизинга находится на балансе лизингополучателя, он ежемесячно начисляет амортизационные отчисления по предмету лизинга в сумме нормы амортизации, исчисленной исходя из срока полезного использования этого объекта.
Для расчета суммы амортизационных отчислений выполним процедуру «Закрытие месяца» в разделе «Учет, налоги, отчетность» (также это можно сделать с помощью регламентной операции «Амортизация и износ ОС» на закладке «Основные средства и НМА»). Сначала закроем январь (в январе амортизация начисляться не будет, поскольку в этом месяце ОС принято к учету), а затем февраль (рис. 13). Перед начислением амортизации и проведением каких-либо других регламентных операций по закрытию месяца необходимо выполнить контроль последовательности проведения документов.

Рис. 13 - Начисление амортизации операцией «Закрытие месяца»
В результате будет сформирована следующая проводка (рис. 14)
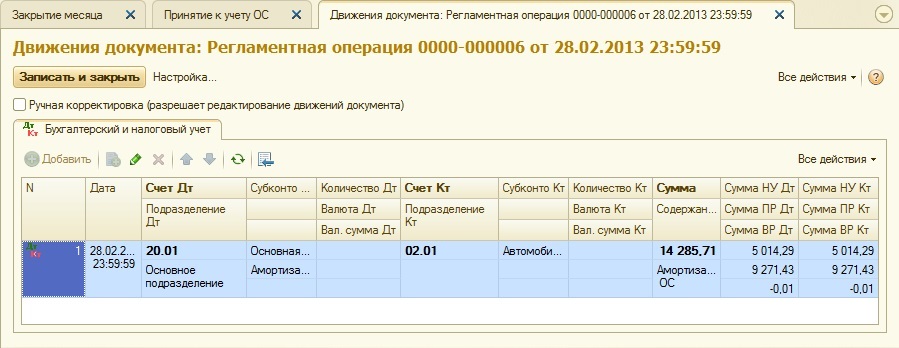
Как видим, в проводке отражена постоянная разница 9271,43 руб., возникшая из-за разницы стоимости ОС в бухгалтерском и налоговом учете. Эта разница будет формироваться в течении всего срока начисления амортизации в налоговом учете.
Кроме амортизационных отчислений, ежемесячно в налоговом учете лизингополучателя признаются расходы в виде лизинговых платежей за вычетом суммы амортизации по лизинговому имуществу. В связи с этим возникают налогооблагаемые временные разницы, которые приводят к образованию отложенных налоговых обязательств, отражаемых в учете по дебету счета 68 «Расчеты по налогам и сборам» и кредиту счета 77 «Отложенные налоговые обязательства». Сумма корректировки определяется как разность ежемесячного лизингового платежа без НДС и суммы амортизации, умноженная на ставку налога на прибыль.
В случае, когда ежемесячная сумма амортизации превышает сумму лизингового платежа, в расходах по налоговому учету будет учитываться только амортизация по объекту лизинга.
Очевидно, что в нашем примере сумма ежемесячных амортизационных отчислений меньше, чем сумма лизинговых платежей. Разница составляет
200 000 - 14 285,71 = 185 714,29 руб.
Следовательно, необходимо отразить эту разницу как временную для целей налогового учета.
Для погашения ежемесячных отложенных налоговых обязательств в учете можно воспользоваться операцией, введенной вручную (закладка «Учет, налоги, отчетность», раздел «Ведение учета», пункт «Операции (БУ и НУ)»). Формируемая проводка показана на рис. 15. Сумма введенной операции равна указанной выше временной разнице, умноженной на ставку налога на прибыль:
185 714,29 * 0,2 = 37 142,86 руб.
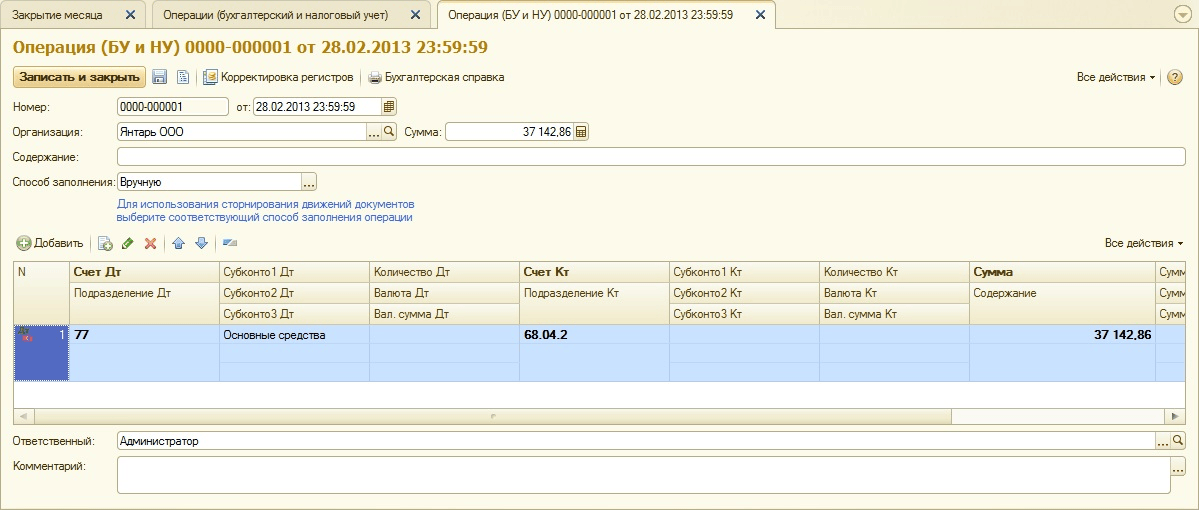
Рис. 15 - Ввод ручной операции для погашения отложенного налогового обязательства
7. Для отражения НДС по лизинговому платежу, принимаемого к вычету, создадим документ «Отражение НДС к вычету» (закладка «Учет, налоги, отчетность», раздел «НДС»). Заполним его так, как показано на рис. 16. В качестве расчетного документа будем указывать документ «Корректировка долга», соответствующий данному лизинговому платежу .

Рис. 16 - Отражение НДС по лизинговому платежу к вычету
Также необходимо на основании созданного документа создать счет-фактуру полученный (рис. 17).
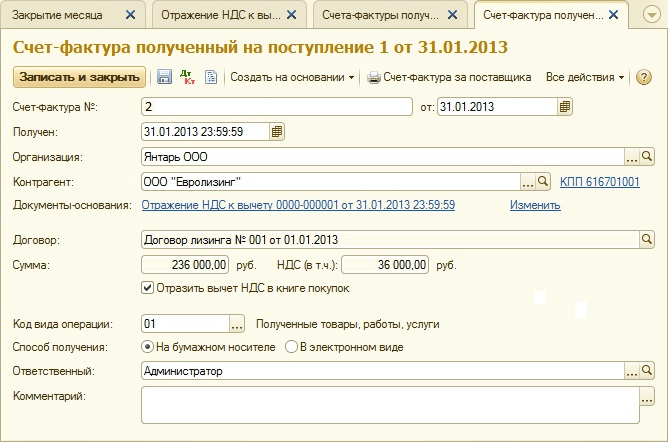
Рис. 17 - Форма «счет-фактура полученный» по лизинговому платежу
Проводка, сформированная документом «Отражение НДС к вычету», показана на рис. 18
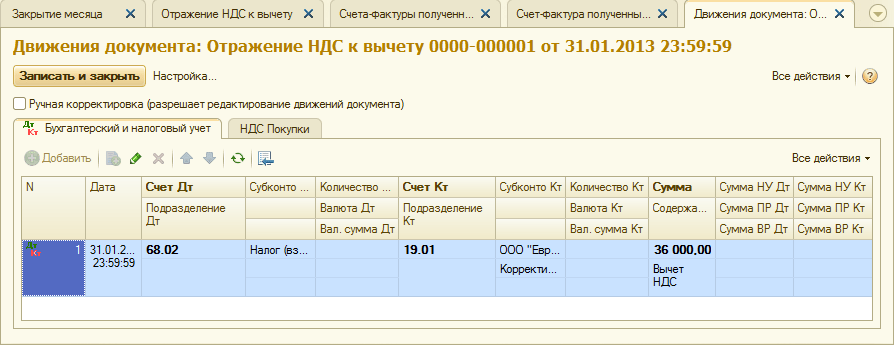
Рис. 18 - Результат проведения документа «Отражение НДС к вычету»
8 . По завершении срока действия договора лизинга и уплаты всей суммы лизинговых платежей, включая выкупную цену, объект переводится в состав собственных основных средств.
Для отражения изменений состояния ОС может использоваться документ «Изменение состояния ОС» (закладка «Основные средства и НМА»). Заполним его форму, как показано на рис. 19. При отсутствии в списке «Событие ОС» события «Переход в собственность ОС по завершении лизинга», его необходимо создать. При создании указать вид события ОС как «Внутреннее перемещение».
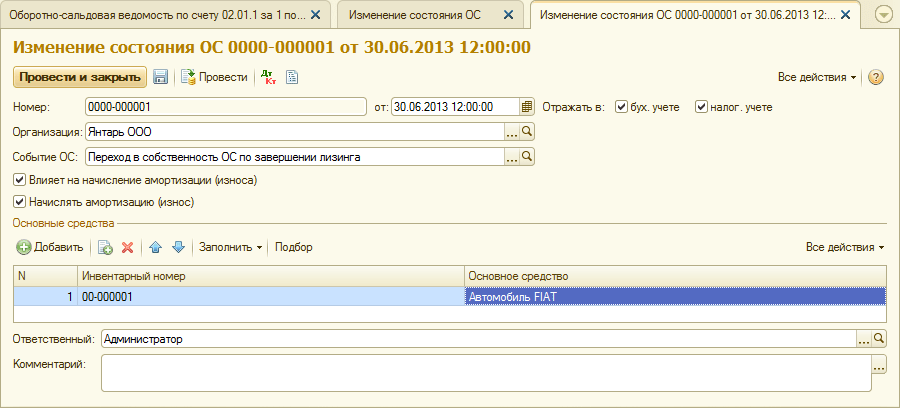
Рис. 19 - Изменение состояния ОС
После перехода права собственности могут измениться параметры амортизации вследствие изменения стоимости ОС в налоговом учете или изменении коэффициента ускорения (рис.20).
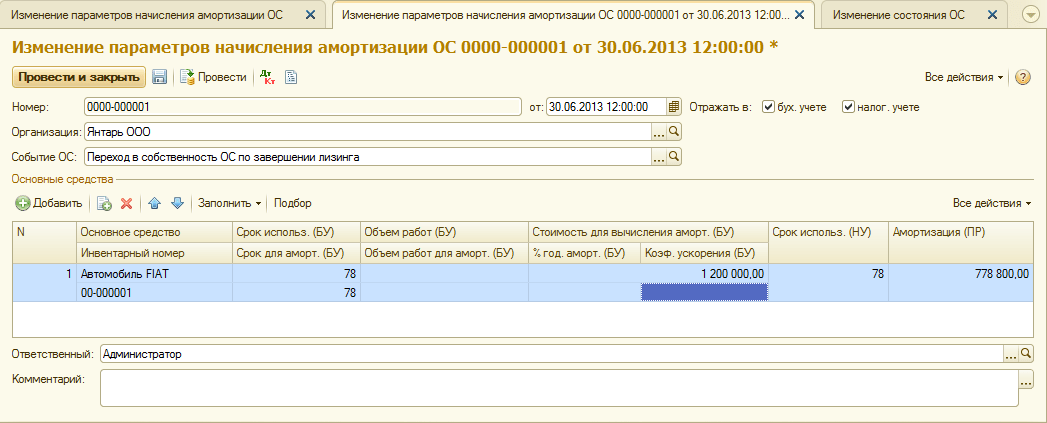
Рис. 20 - Изменение параметров начисления амортизации
Здесь указывается оставшийся срок полезного использования ОС в месяцах (84 - 6 = 78), а также в колонке «Амортизация (ПР)» проставляется выкупная цена (разница первоначальной оценки стоимости ОС в БУ и НУ). В дальнейшем в НУ амортизация будет начисляться исходя из выкупной цены.
В заключение рассмотрим случай, когда имущество по завершении договора лизинга возвращается лизингодателю.
Для регистрации в программе данного факта необходимо воспользоваться ручной операцией (рис. 21).

Рис. 21 - Отражение возврата имущества лизингодателю
Формируем проводки Дт 01.09 («Выбытие основных средств») - Кт 01.01, а также Дт 02.01 - Кт 01.09. Таким образом, имущество возвращено лизингодателю с полной амортизационной стоимостью.
Рассмотрим пример учета лизинга в 1С Бухгалтерия 8.3, когда основные средства числятся на балансе лизингополучателя. Поступление в лизинг оборудования Сначала сделаем поступление имущества. Зайдем в меню «ОС и НМА», затем в разделе «Поступление основных средств» выбираем «Поступление в лизинг». Для создания нового документа нужно в открывшемся окне нажать кнопку «Создать». Откроется окно нового документа. Сначала заполним шапку документа. Укажем там:
- организацию;
- контрагента;
- договор с контрагентом;
- счет расчетов указываем 76.07.1.
Далее заполним закладку «Оборудование». Укажем, какое оборудование приходуем, количество и цену. При поступлении на баланс лизингополучателя 1С 8.3 делаем следующие проводки: Постановка на учет оборудования и прочего имущества После того как создали поступление основных средств, необходимо принять их к учету.
Если вам необходимо изменить отражение расходов лизинговых платежей, либо внести корректировки в учет амортизации, вы можете воспользоваться документом «Параметры амортизации ОС» из меню «ОС и НМА». Выберите соответствующий вид операции при создании нового документа в зависимости от того, какие цели вы преследуете.
Амортизация оборудования Несмотря на то, что оборудование приобретено в лизинг и еще не принадлежит нам, мы все равно поставили его на учет в нашу компанию. В связи с этим начисление амортизации будет производиться при закрытии месяца (ежемесячно в рамках данного примера).
Данная процедура стандартная и при возникновении трудностей, можете обратиться к другой нашей статье, где все подробно расписано.
Учет лизинга у лизингополучателя
Закрытие месяца: Амортизация и Признание Лизинговых Платежей в Налоговом Учете МЕНЮ: Операции \ Закрытие периода \ Закрытие месяца. Просто проводим Закрытие месяца МАРТ 2015 года. Ничего особенного не будет.
Амортизация у нас начнёт начисляться только со следующего месяца после ввода основного средства в эксплуатацию. Лизинговые платежи тоже начнут начисляться со следующего месяца.
Всё будет только в АПРЕЛЕ 2015 года. Поэтому проводим Закрытие Месяца АПРЕЛЬ 2015 года. И вот появляется первое начисление амортизации: Корреспонденция проводки понятна.
Откуда взялись такие числа? По бухгалтерскому учёту наше основное средство «село» на 01 счёт в сумме 3 240 000 рублей (документ Принятие к учету ОС). Срок полезного использования в бухгалтерском учёте у нас 6 лет = 72 месяца.
Значит амортизация в бухгалтерском учете за один месяц: 3 240 000 / 72 = 45 000 рублей.
Оприходование лизингового имущества на 001 счет
Важно
Закладка «Внеоборотный актив»: Здесь главное в поле «Способ Поступления» выбрать вариант «По договору лизинга»! Это значение введено в программу специально для автоматизации операций лизинга. Раньше такого Способа Поступления ОС в программе не было.
Внимание
После выбора «Способ поступления» = «По договору лизинга» на форме документа станут доступны реквизиты «Контрагент» и «Договор», которые также необходимо заполнить. Заполняем их данными нашего лизингодателя. Остальные поля заполняются как обычно.
Закладка «Основные средства»: Здесь ничего особенного в заполнении не отметим. Но на всякий случай, мало ли что, напомним, что когда создаём новое Основное Средство (у нас оно называется «Транспортное Средство Полученное в Лизинг (Предмет Лизинга)»), то его данные заполняем по минимуму.
Потому что основные данные для заполнения карточки основного средства берутся из документа Принятие к учету ОС.
Учет лизинга на балансе лизингополучателя в 1с 8.3 и пример проводок
По налоговому учёту наше основное средство «село» на 01 счёт в сумме 2 500 000 рублей (документ Принятие к учету ОС). Срок полезного использования в налоговом учёте у нас 6 лет = 72 месяца. Значит амортизация в налоговом учете за один месяц: 2 500 000 / 72 = 34 722.22 (2) рубля. Но у нас ещё повышающий специальный коэффициент 3 – очень быстро амортизируется предмет лизинга для целей налогового учёта (документ Принятие к учету ОС \ закладка Налоговый учёт).
амортизация в налоговом учете за один месяц: (2 500 000 / 72) * 3 = 104 166.67 рублей.
Что собственно и отразилось в нашей проводке по налоговому учёту. Но кроме начисления амортизации, в Закрытии Месяца у нас есть операция «Признание в НУ Лизинговых Платежей».
И проводки у этой операции вот такие: Текст в Содержании проводки читается как: «Корректировка расходов по амортизации на величину превышения над лизинговыми платежами».
Лизинг в «1с:бухгалтерии 8»
Амортизация в налоговом учёте у нас больше, чем ежемесячный лизинговый платёж! И здесь возникает вопрос: как прикажешь тебя понимать, Налоговый Кодекс РФ?! Если бы амортизация была меньше нашего ежемесячного лизингового платежа, то что уходило бы у нас в расходы по НУ? Во-первых, амортизация. Во-вторых, ежемесячный лизинговый платёж минус амортизация. Сложим две этих суммы: амортизация + ежемесячный лизинговый платёж – амортизация = ежемесячный лизинговый платёж. То есть в расходы у нас ушла бы сумма ежемесячного лизингового платежа! Но у нас амортизация больше, чем ежемесячный лизинговый платёж.
Почему бы нам не учесть в расходах всю сумму амортизации – ведь она больше чем ежемесячный лизинговый платёж. И кстати, в КонсультантПлюс в рассматриваемой нами ситуации именно так и делается.
И это неплохо: больше сумма расходов – меньше прибыль – меньше налоги.
Как в 1с провести учет основных средств (лизинг) часть 1
В реквизите «Расчеты» указывается счет по учету задолженности по лизинговым платежам — 76.07.2 (76.27.2, 76.37.2) · В табличной части в графе «Счет учета» указывается счет учета арендных обязательств — 76.07.1 (76.27.1, 76.37.1) Мы помним, что на счёте 76.07.1 – мы держим сумму всех наших арендных обязательств – БОЛЬШАЯ СУММА! На счёте 76.07.2 – мы учитываем задолженность по текущим лизинговым (обычно ежемесячным) платежам. Это маленькая сумма, если мы оплачиваем её строго по графику лизинговых платежей, без задержек.
Всё заполняется почти автоматически. Надо только указать Номер и дату Акта по лизинговым платежам. И не забыть зарегистрировать счёт-фактуру в нижней части документа Поступление Товаров и Услуг.
Учет лизинга на балансе лизингополучателя в 1с 8.3 пошагово
Получается интересная штука: все амортизационные отчисления – это как бы стоимость предмета лизинга; все лизинговые платежи – это тоже сумма в районе стоимости предмета лизинга. Амортизационные отчисления списываются в затраты. Если лизинговые платежи тоже будут целиком списываться в затраты, то получается, что мы спишем в затраты в почти две стоимости предмета лизинга.
Так жить нельзя! Поэтому лизинговый платёж уменьшается на сумму амортизационных отчислений. Тогда всё по-честному: амортизация и лизинговые платежи сверх суммы амортизации берутся в расходы.
Ежемесячный лизинговый платёж у нас: 94 400 рублей, включая НДС 14 400 рублей. То есть, ежемесячный лизинговый платёж без НДС = 80 000 рублей. Сумма амортизации для налогового учёта у нас: 104 166.67 рублей.
На первой вкладке документа укажем способ поступления ОС – по договору лизинга. В качестве самого оборудования выберем наш станок ЧПУ Steepline 4SL03.
Так же здесь указывается подразделение и склад. Счет в нашем примере будет 08.04.2. На следующей вкладке – оборудование достаточно указать само основное средство, которое располагается в одноименном справочнике.
Инв. номер подставится автоматически. Подробно описывать создание заполнение справочника ОС не станем. Проблем с этим у вас возникнуть не должно. Далее перейдём к следующей вкладке – «Бухгалтерский учет». Правильное заполнение содержащихся на ней данных очень важно, ведь вы будете настраивать не только БУ, но и то, как будет начисляться амортизация. Счет учета в нашем случае 01.03. Так же мы указали, что будем начислять амортизацию линейным способом (равными частями). Амортизация будет проходить по счету 02.03.
Как в 1с поставить на учет 001 счет лизинговое оборудование
Необходимо указать первоначальную стоимость для целей налогового учета, которая равна сумме расходов ЛИЗИНГОДАТЕЛЯ (именно лизингодателя, то есть той другой стороны – не нас!) на приобретение предмета лизинга. «Способ отражения расходов по лизинговым платежам». Как мы помним, это счёт и аналитика, куда списываются расходы. В данном случае для целей НУ. «Способ отражения расходов по лизинговым платежам» мы назвали «Лизинговые платежи». Изнутри он выглядит так: Закладка «Амортизационная премия»: Её мы в нашем примере не трогали. Поэтому и смотреть на неё не будем. Проводки документа «Принятие к учету ОС» будут такими: Прокомментируем эти проводки.
Для этого в том же разделе выбираем «Принятие к учету ОС«. Нажимаем кнопку «Создать» и заполняем документ:
- указываем, что принимаем оборудование к учету с вводом в эксплуатацию;
- указываем материально-ответственное лицо (МОЛ);
- указываем местонахождение основного средства.
- Бесплатный видео самоучитель по 1С Бухгалтерии 8.3 и 8.2;
- Самоучитель по новой версии 1С ЗУП 3.0;
- Хороший курс по 1С Управление торговлей 11.
- вид операции – оборудование;
- способ поступления – по договору лизинга;
- далее выбираем контрагента, договор и оборудование из справочника «Номенклатура».
На закладке «Основные средства» указываем имущество уже из справочника «Основные средства».
Оприходование лизингового имущества на 001 счет Добрый день! Прошу помощи, столкнулся с вопросом, простым на первый взгляд — по какой стоимости приходовать лизинговый автомобиль на 001 счет, с НДС или без.В нормативных документах прямого ответа нет, разъяснения в литературе противоречат друг другу.Мы лизингополучатель, автомобиль на балансе лизингодателя. Цитата: Здравствуйте. Предмет лизинга отражается по стоимости, указанной в договоре Цитата: Добрый день!Первичным документом, на основании которого предмет лизинга принимается к учету на забалансовом счете, является акт приема-передачи предмета лизинга, оформляемый сторонами договора лизинга.
Логично принять в той сумме, которая указана в этом документе, то есть в соответствии с самим договором лизинга. Аналогичная позиция содержится в Письме УМНС РФ по г.
Нормативная база и определение лизинга
Рассмотрим, как необходимо составлять проводки при лизинге, но для начала определимся, какими законами регулируется эта операция. Лизинг является финансовой арендой и описан в параграфе 6 гл. 34 ГК РФ, а также регламентируется законом «О финансовой аренде» от 29.10.1998 № 164-ФЗ. Бухгалтеры составляют проводки лизинга как на балансе лизингополучателя, так и на балансе лизингодателя согласно приказу Минфина России от 17.02.1997 № 15.
Если кратко описывать суть лизинга, то одна сторона сделки (лизингодатель) покупает у оговоренного продавца имущество для второй стороны сделки (лизингополучателя) и за эту услугу получает деньги, передавая имущество во владение лизингополучателю на определенный срок. По истечении этого срока имущество может быть выкуплено лизингополучателем.
Указанное имущество находится во владении лизингодателя и закреплено на его балансе. Однако условиями договора лизинга можно предусмотреть учет лизингового имущества и на балансе другой стороны сделки, то есть лизингополучателя.
Пример расчета лизингового договора
Пусть стоимость предмета лизинга для лизингодателя составляет 400 000,00 руб., в том числе НДС 18% — 61 016,95 руб. Полная сумма договора лизинга составляет 700 000,00 руб., в том числе НДС 18% — 106 779,66 руб. Первоначальный взнос (аванс) составляет 150 000,00 руб., в том числе НДС 18% — 22 881,36 руб. Срок лизинга — 2 года (23 месяца + последний месяц выплачивается выкупная стоимость), выкупная стоимость — 1000,00 руб., в том числе НДС 18% — 152,54 руб. Ежемесячный платеж составляет (700 000,00 − 150 000,00 − 1000,00) / 23 = 23 869,57 руб., в том числе НДС 18% — 3641,12 руб. Ежемесячно начисляется лизинговый платеж в сумме (700 000,00 − 1000,00) / 23 = 30 391,30 руб., в том числе НДС 18% — 4635,96 руб.
Если выкупная стоимость не выделена отдельно в договоре, то расчет будет несколько иным.
Тогда берем для расчета ежемесячных платежей полный срок лизинга, то есть 24 месяца. Имеем: ежемесячный начисляемый платеж 700 000,00 / 24 = 29 166,67 руб., в том числе НДС 18% — 4449,15 руб.; ежемесячная сумма к уплате (700 000,00 − 150 000,00) / 24 = 22 916,67 руб., в том числе НДС 18% — 3495,76 руб.
Допустим, в нашем примере в договоре лизинга прописано, что уплачивается аванс в размере 150 000,00 руб., который учитывается равномерно в течение всего срока действия договора лизинга. Поэтому лизингодатель ежемесячно выставляет счета-фактуры на сумму начисленного платежа — 30 391,30 руб., в том числе НДС 18% — 4635,96 руб.
Стоит отметить, что для договора лизинга нет единого стандарта, поэтому аванс также может засчитываться как первый ежемесячный лизинговый платеж или в счет нескольких ежемесячных лизинговых платежей. Эти условия должны быть четко прописаны в договоре лизинга.
В дальнейшем для описания проводок бухгалтерского учета будем пользоваться условиями из этого примера.
Проводки бухгалтерского учета у лизингополучателя, имущество на балансе лизингополучателя
Рассмотрим пример учета лизинга, если имущество находится на балансе лизингополучателя и его выкупная стоимость уплачивается отдельно в последний месяц лизинга.
В этом случае по лизингу проводки у лизингополучателя будут такими:
Обычно по договору лизинга покупатель уплачивает первоначальный взнос. Его сумма делится равномерно на весь срок договора лизинга и учитывается при выплате лизинговых платежей.
Сумму НДС можно принять к вычету по полученному авансовому счету-фактуре, а можно этого не делать. В таком случае, если выгоднее отложить вычет по НДС, проводку, выделенную полужирным курсивом, делать не нужно.
Ежемесячные проводки бухгалтерского учета лизинга на балансе лизингополучателя выглядят следующим образом:
Если НДС по авансовому счету-фактуре не был принят к вычету, то проводку, выделенную полужирным курсивом, делать не нужно.
Если имущество находится на балансе лизингодателя, он должен начислять по нему амортизацию.
Выкуп лизингополучателем имущества, находящегося на его балансе
Рассмотрим проводки по выкупу предмета лизинга.
Как уже было сказано в примере, также могут встречаться договоры, где сумма выкупа не выделена отдельно, а входит в ежемесячные лизинговые платежи. В таком случае появляется спорный вопрос о дате принятия НДС к вычету с выкупной стоимости: можно ли принимать НДС к вычету ежемесячно в полном объеме с лизинговых платежей или необходимо часть НДС принять к вычету только после выкупа лизингового имущества. Письма Минфина РФ от 15.11.2004 № 03-04-11/203 и от 09.11.2005 № 03-03-04/1/348 говорят о том, что НДС к вычету можно принимать в тех налоговых периодах, в которых лизинговые платежи уплачиваются. Таким образом, если в договоре не выделена выкупная стоимость предмета лизинга, проводки учета выкупа лизинга на балансе лизингополучателя будут аналогичны рассмотренному примеру, где выкупная стоимость выделена. Изменится лишь ежемесячный уплачиваемый платеж и ежемесячный начисленный платеж. Расчет этих платежей приведен в примере.
Проводки лизингополучателя, если имущество на балансе лизингодателя
Рассмотрим тот же пример, но теперь предмет лизинга стоит на балансе лизингодателя.
Если по авансовому счету-фактуре, выданному на предоплату по договору лизинга, не был поставлен НДС к вычету, то проводки, выделенные полужирным курсивом, делать не надо.
Амортизация в рассматриваемом случае не начисляется.
Если выкупная стоимость не указана отдельно в договоре лизинга, все равно стоит заключить дополнительное соглашение к нему, где необходимо прописать, какая часть ежемесячных лизинговых платежей относится к выкупу имущества, а какая — к аренде. Допустим, ежемесячный платеж составляет 29 166,67 руб., тогда 5000 руб. относится к выкупной стоимости, а 24 166,67 руб. — к арендным платежам. Для упрощения также допустим, что первоначальный взнос по этому договору лизинга не уплачивался. Тогда ежемесячные проводки будут выглядеть так:
Проводки по выкупу будут такими:
Бухгалтерский учет договора лизинга у лизингодателя
Рассмотрим пример проводок по лизингу на балансе лизингодателя. Пусть имущество, купленное для передачи в лизинг, находится на балансе лизингодателя. Цифры опять возьмем из приведенного выше примера.
Операции по покупке и вводу в эксплуатацию выглядят следующим образом:
Так как имущество находится на балансе лизингодателя, он должен начислять амортизацию:
Учет лизинговых платежей:
Теперь рассмотрим процесс выкупа лизингового имущества у лизингодателя, если он же является балансодержателем этого имущества.
Учет выкупа имущества при условии, что в договоре не выделена отдельно выкупная стоимость, происходит с помощью аналогичных проводок, за исключением выделенных полужирным курсивом. Ежемесячные проводки изменятся на сумму ежемесячных начисленных и уплачиваемых платежей. В примере произведен их расчет: ежемесячный уплачиваемый платеж — 22 916,67 руб. и ежемесячный начисленный платеж — 29 166,67 руб.
Рассмотрим учет у лизингодателя, если имущество учитывается на балансе лизингополучателя.
Приобретение, оплата и ввод в эксплуатацию не отличается от случая, когда балансодержателем является лизингодатель. Далее вместо перевода на счет 03.02 «Материальные ценности, предоставляемые во временное владение и пользование» собственного баланса, лизинговое имущество нужно с баланса списать в расходы. Для этого необходимо сделать следующие проводки:
Рассмотрим учет ежемесячных лизинговых платежей:
Выкуп лизингового имущества прописывается проводками:
Если выкупная стоимость не выделена отдельно в договоре лизинга, то выкуп предмета лизинга, при условии выплаты всех платежей, оформляется единственной проводкой списания с забалансового счета 011 «Основные средства, сданные в аренду» в сумме затрат лизингодателя без НДС.
Особенности учета автомобиля в лизинге
Допустим, организация взяла автомобиль в лизинг и он находится на балансе лизингополучателя - проводки в этом случае аналогичны приведенным выше. Также, если балансодержателем лизингового автомобиля является лизингодатель, изменения в проводках не будет. То есть лизинговый автомобиль учитывается в целях бухгалтерского учета так же, как иное имущество. Добавляется лишь вопрос с уплатой транспортного налога, а также обязательного страхования ОСАГО и КАСКО.
Уплата транспортного налога по общему правилу осуществляется тем, на кого зарегистрировано авто. В случае с автомобилем, переданным по договору лизинга, условие уплаты транспортного налога прописывается в договоре лизинга. Проводки делает плательщик транспортного налога, согласно договору лизинга, вне зависимости от того, на чьем балансе находится лизинговое имущество.
Что касается уплаты обязательных страховых платежей, здесь также все зависит от условий договора. Чаще всего выплаты по ОСАГО и КАСКО включаются в состав лизинговых платежей равномерно на весь срок действия договора лизинга. Но может быть ситуация, когда лизингополучатель уплачивает эти платежи отдельно ежегодно или ежеквартально самостоятельно или через лизингодателя.
Комиссионный сбор по договору лизинга
Обычно лизингодатель взимает с лизингополучателя комиссионный сбор по договору лизинга. Сюда входит подготовка и оформление документов по сделке. В бухгалтерском учете этот сбор следует включить в первоначальную стоимость лизингового имущества, если предмет лизинга находится на балансе лизингополучателя. Проводки учета комиссионного сбора по договору лизинга у лизингополучателя будут следующими:
Если же предмет лизинга находится на балансе лизингодателя, то лизингополучатель проводит комиссионный сбор как обычные услуги от контрагента.
Для лизингодателя комиссионный сбор является доходом по обычным видам деятельности или прочим доходом и отражается на соответствующих счетах бухгалтерского учета вне зависимости от того, на чьем балансе будет учитываться лизинговое имущество.
***
Учет лизинга является одной из самых сложных операций в бухгалтерском учете в связи с обилием возможных ситуаций и нюансов в договорах финансовой аренды. Например, помимо описанных случаев, имущество, переданное по договору лизинга, может быть невыкупным, то есть возвратным, а также может быть выкуплено досрочно. В статье же рассмотрены основные случаи лизинга: бухгалтерский учет имущества как на балансе лизингодателя, так и на балансе лизингополучателя. Описаны возможные варианты уплаты выкупной стоимости — отдельно по окончании договора лизинга или же в составе ежемесячных лизинговых платежей. Дан разбор проводок для обеих сторон сделки.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации