
Учет банковских гарантий в бухгалтерском учете: особенности отражения. Банковская гарантия: покупаем и учитываем
В условиях активно развивающихся различных сфер бизнеса и в период экономического кризиса, многим организациям для подтверждения своей платежеспособности необходимы поручители. Оформленный договор, по которому в случае неисполнения компанией своих обязательств по расчетам с продавцом, поручитель обязуется уплатить сумму долга, называется банковской гарантией.
Совет! Поручителем по сделкам с оформленной банковской гарантией может быть как банк, так и страховые компании с соответствующей лицензией.
Кредитное учреждение, выдающее поручительство - гарант
Клиент банка, заключающий данный договор - принципал.
Получатель денежных средств в случае неисполнения условий сделки покупателем - бенефициар.
Принципал заключает письменный договор с банком, по которому гарант обязуется выплатить оговоренную сумму по сделке бенефициару при предоставлении требования об уплате. При заключении договора принципал выплачивает определенную комиссию банку, зависящую от суммы гарантии и срока выдачи.
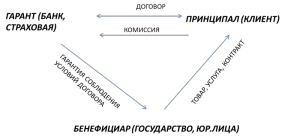
Виды гарантии банка
- При заключении контрактов по выполнению заказов государства (обязательное составление).
- При участии в торгах (обязательное составление).
- При оплате покупаемого имущества.
- В качестве обеспечения при расчетах по кредитам и займам.
- Как обеспечение при исполнении прочих обязательств.
Отражение операций в бухгалтерском учете
В бухучете принципала отражение поручительства банка определяется в зависимости от его вида и от гаранта.
Внимание! В соответствии ст.149 НК РФ услуга выдачи гарантии, оформляемая банком, освобождена от уплаты НДС. В случае оформления банковской гарантии иными организациями, имеющими лицензию, их деятельность облагается НДС, который, в свою очередь, может быть учтен к вычету при предоставлении всех необходимых документов.
Учет принципала
Гарантия как поручительство при приобретении имущества
Бухучет операций по сделкам зависит от периода времени предоставления согласия банка об обеспечении платежей.
При заключении соглашения о поручительстве до покупки имущества комиссия, уплаченная банку или страховой фирме по предоставлению гарантии, включается в себестоимость приобретаемого имущества.
При этом вознаграждение гаранту учитывается следующими проводками:
- включение в себестоимость: Дебет счета учета имущества (основные средства 01, 08 материалы 10, товары 41) Кредит 76 (счет отражения расчетов с дебиторами и кредиторами);
- оплата комиссии гаранту: Дебет 76 Кредит 51.
Для приобретения автомобиля стоимостью 6000000 рублей организация оформила согласие банка на обеспечение по обязательствам.
Комиссия банка согласно договору выплачивается в размере 1,5% от стоимости автомобиля и в данном случае составила 90000 рублей (6млн*1,5%), срок действия поручительства - один календарный месяц.
Компания-принципал не произвела оплату в установленные сроки. И банк, погасив обязательства, выставил требование на возмещение оплаченной стоимости.
В такой ситуации на предприятия все операции должны быть отражены в следующем виде:
90000 руб. - перечисленная комиссия банку за заключение соглашения
90000 руб. - затраты включены в стоимость приобретаемого авто
6000000 руб. — принят по акту приема-передачи приобретенный автомобиль
6090000 руб. - введено в эксплуатацию основное средство;
6000000руб. - учтено требование банка;
6000000 руб. -выполнение обязательства перед гарантом
Если соглашение было оформлено после принятия имущества к учету или сделка по купле-продаже не была произведена, то комиссия, уплаченная банку, выдавшему гарантию, в бухучете следует отражать в качестве прочих расходов: Дебет 91.02 Кредит 76.
Гарантия по долгосрочным обязательствам
В соответствии со ст.378 ГК РФ выплата вознаграждения гаранту должна относиться к тому сроку, на который банковская гарантия была оформлена. Однако, этот срок может быть длительным и захватывать не один отчетный (налоговый) период в случаях заключения длительных договоров (например, по строительно-монтажным работам). В таком случае все расходы по оплате вознаграждения банка за оформление гарантии распределяются на весь срок ее действия.
Налог на прибыль
Согласно законодательству предоставление гарантий банка относится к банковским операциям. В свою очередь, они могут быть учтены как прочие расходы, связанные с производством и реализацией, так и в качестве внереализационных расходов.
Согласно ст. 252 Налогового Кодекса фирма принимает самостоятельное решение, к какой группе отнести расходы по предоставлению гарантии банком в своем учете.
Внимание! В соответствии с действующим законодательством расходы признаются в том отчетном периоде, когда данные расходы возникают.
Банковская гарантия разделяется на два отдельных периода: до и после погашения банком всех обязательств перед бенефициаром по договору. Вознаграждение до погашения установлено в договоре конкретной суммой, во втором периоде - в виде процентов за период использования денежных средств гаранта. Поэтому в налоговом учете выделяются и учитываются два вида расходов.
Чтобы принять расходы по операциям с обеспечением платежа для уменьшения налогооблагаемой базы налога на прибыль следует учесть, что все расходы должны быть обязательно документально подтверждены и обоснованы в использовании, то есть для деятельности компании, связанной с получением дальнейшего дохода.
Учет бенефициара
Для бенефициара не имеет особого значения, кто осуществляет расчеты по обязательствам.
Условия сделки аналогичны примеру 1. Но в данном случае рассматривается сделка, с точки зрения продавца. К примеру, данный автомобиль числится у продавца в качестве товаров. Все операции бухгалтер оформляет на предприятии следующими проводками:
6000000 руб. - получена гарантия банка в качестве поручительства
6000 000 руб. - отражен долг покупателя;
4000000 руб. - списан автомобиль по себестоимости с учета;
6000 000 руб. - выставлено требование гаранту требование об оплате суммы сделки в результате неоплаты автомобиля покупателем;
Дт 51 КРЕДИТ 76
6000000 руб. - получение денежных средств по договору от гаранта;
6000000 руб. - списание банковской гарантии (п. 1 ст. 378 ГК РФ).
Преимущества оформления соглашения гарантии банка
Среди ключевых преимуществ банковской гарантии основными являются следующие позиции:
- стоимость: по сравнению с получением дополнительного финансирования в виде займов и кредитов, соглашение о поручительстве заключается организациями по относительно невысокой стоимости;
- получение оплаты от гаранта позволит не высвобождать денежные средства в определенный момент времени из бизнеса или заниматься поиском дополнительных средств в кредитных учреждениях;
- наличие обеспечения платежа - дополнительное поручительство перед продавцом, положительно характеризующее покупателя.
Минимизация рисков неполучения оплаты является стимулом выполнения всех обязательств в установленные сроки и надлежащего качества.
Использование банковской гарантии сегодня не редкость. В некоторых ситуациях она просто необходима. О том, что из себя такая гарантия представляет и как ее учитывать, мы и поговорим.
Когда может понадобиться банковская гарантия
Банковская гарантия снижает риски кредитора по сделке. Так как финансовые интересы кредитора не пострадают, даже если обязательство не будет исполнено.
Банковская гарантия - это письменное обязательство банка-гаранта уплатить кредитору клиента определенную в гарантии сумму при невыполнении клиентом обязательств аст. 368 ГК РФ .
Без гарантии не обойтись, если вы решили воспользоваться заявительным порядком возмещения НДСподп. 2 п. 2 ст. 176.1 НК РФ . В этой ситуации к гарантии предъявляются строгие требования:
- она должна быть выдана банком, включенным в перечень банков, отвечающих установленным требованиям для принятия банковских гарантий в целях налогообложения. Указанный перечень ведет Минфин, он размещен на его официальном сайт еп. 4 ст. 176.1 НК РФ ;
- она должна отвечать установленным в НК требования мп. 6 ст. 176.1 НК РФ .
Кроме того, гарантия может вам понадобиться, например:
- при заключении государственного или муниципального контракт ап. 1 ст. 766 ГК РФ ; п. 4 ст. 29 Федерального закона от 21.07.2005 № 94-ФЗ ;
- как обеспечение уплаты таможенных пошлин в отдельных случая хп. 1 ст. 85 , п. 1 ст. 86 Таможенного кодекса таможенного союза ;
- при приобретении федеральных специальных «алкогольных» маро кп. 4.1 Постановления Правительства от 21.12.2005 № 785 ;
- при освобождении от уплаты авансового платежа акциза по алкогольной и спиртосодержащей продукци ип. 11 ст. 204 НК РФ ;
- как встречное обеспечение при обращении в суд с ходатайством о принятии обеспечительных мерп. 1 ст. 94 АПК РФ .
Как получить банковскую гарантию
Для получения банковской гарантии нужно обратиться в банк с определенным набором документов. Он у каждого банка разный и устанавливается им самостоятельно. Как правило, пакет документов включает в себя:
- документы, позволяющие проверить ваше финансовое состояние, в частности:
Бухгалтерскую отчетность (бухгалтерский баланс, отчет о прибылях и убытках), заверенную налоговой инспекцией;
Расшифровку дебиторской и кредиторской задолженности;
Справку банка о ежемесячных оборотах по счетам за последние 6 месяцев;
- документы, позволяющие установить обязательство, по которому предоставляется гарантия.
При этом, помимо пакета документов, банк может потребовать также:
- <или> залог имущества (имущественных прав);
- <или> заклад высоколиквидных ценных бумаг;
- <или> поручительство юридических или физических лиц.
ПРЕДУПРЕЖДАЕМ РУКОВОДИТЕЛЯ
Обычно сумма вознаграждения за выдачу гарантии составляет от 1 до 10% от суммы обеспечения.
Если вы как должник устроите банк, то он заключит с вами соглашение о выдаче гарантии. Вы в этом соглашении - принципал.
В соглашении определяются условия гарантии, в частности:
- в обеспечение какого обязательства она выдается;
- сумма гарантии и срок ее выдачи;
- право регресса банка (гаранта) к вашей компании.
В соглашении также определяются документы, которые должен предъявить в банк бенефициар (ваш кредитор по сделке) в случае неисполнения вами своего обязательства. Во избежание спорных ситуаций следует четко прописать перечень этих документов.
За выдачу гарантии вы выплачиваете банку вознаграждени еп. 2 ст. 369 ГК РФ . Оно может уплачиваться в виде фиксированной платы, в процентах от суммы гарантии, частями в зависимости от срока гарантии.
Учет банковской гарантии у принципала
Существует распространенное заблуждение, что у принципала банковская гарантия в бухгалтерском учете должна учитываться на забалансовом счете 008 «Обеспечения обязательств и платежей полученные »План счетов, утв. Приказом Минфина от 31.10.2000 № 94н . Но ведь вы получили гарантию не для себя, а для своего кредитора (бенефициара). И именно он учитывает гарантию на счете 008. При этом вы не должны учитывать гарантию и на счете 009 «Обеспечения обязательств и платежей выданные». Ведь гарантию выдавали не вы, а банк. Принципал вообще никакого учета самой банковской гарантии не ведет.
ОБМЕН ОПЫТОМ

Главный бухгалтер ОАО «Российские коммунальные системы»
“ Вопрос отражения или неотражения банковской гарантии у принципала за балансом не такой простой.
При использовании в качестве обеспечения банковской гарантии возможна смена кредитора, когда вместо бенефициара кредитором станет гарант (в случае неисполнения принципалом своего обязательства). Кроме того, по соглашению с гарантом могут быть предусмотрены особые условия, такие, например, как дополнительные неустойки за несвоевременное исполнение обязательства перед гарантом. Отсутствие информации о банковской гарантии в учете принципала не даст внешним пользователям финансовой отчетности полного представления о состоянии кредиторской задолженности принципала.
Как вариант, можно отразить в учете принципала одновременно две проводки:
- 008 «Обеспечения обязательств и платежей полученные» - получена гарантия банка в обеспечение исполнения обязательства перед бенефициаром (кредитором);
- 009 «Обеспечения обязательств и платежей выданные» - выдано обеспечение бенефициару (кредитору) от гаранта (банка).
Думаю, многие аудиторы согласятся, что банковская гарантия все же должна найти свое отражение на счетах бухгалтерского учета принципала, особенно если сделка для организации крупная и подлежит раскрытию в бухгалтерской отчетност и” .
Расходы на получение гарантии учитываются следующим образом:
- <если> банковская гарантия была выдана для обеспечения сделки по приобретению объекта основных средств, то и в бухгалтерском, и в налоговом учете расходы на нее следует включить в стоимость приобретаемого объект ап. 2 ст. 254 , пп. 1 , 3 ст. 257 , п. 9 ст. 258 НК РФ ; Письмо Минфина от 01.08.2005 № 03-03-04/1/111 ;
- <если> банковская гарантия приобретена для обеспечения сделки по покупке товаров или материалов, то в бухгалтерском учете расходы на гарантию можно включить в стоимость этих МПЗпп. 5, 6 ПБУ 5/01 , а в налоговом - или также в стоимость имущества, или в прочие расходы;
- <если> банковская гарантия приобретена в других целях (например, для заявительного порядка возмещения НДС), то расходы на нее в бухгалтерском учете включаются в состав прочих, а в налоговом - в состав прочих расходов, связанных с производством и реализацие йподп. 25 п. 1 ст. 264 НК РФ , или в состав внереализационных расходо вподп. 15 п. 1 ст. 265 НК РФ .
При этом, если вознаграждение выплачивается банку единовременно, по мнению контролирующих органов, учитывать расходы следует равномерно в течение срока, на который выдана гаранти яПисьма Минфина от 19.07.2012 № 03-03-06/4/75 , от 11.01.2011 № 03-03-06/1/4 ; УФНС по г. Москве от 29.08.2011 № 16-15/[email protected] .
Кроме того, ранее Минфин разъяснял, что если вознаграждение банку установлено в процентах, то расходы на приобретение гарантии необходимо нормировать так же, как расходы в виде процентов по долговым обязательства мПисьмо Минфина от 16.01.2008 № 03-03-06/1/7 . Однако в более поздних разъяснениях о применении такого порядка не упоминается. К тому же отношения между принципалом и банком по договору о предоставлении банковской гарантии не являются долговым обязательство мп. 1 ст. 807 ГК РФ .
Учет банковской гарантии у бенефициара
Если ваша фирма выступает в роли бенефициара, то есть того, кому гарантия предоставляется, то учитывать ее следует за балансом по дебету счета 008 «Обеспечение обязательств и платежей полученные» в сумме, указанной в гарантии.
Когда должник исполнит обязательство, сумма гарантии, учтенная на счете 008, списывается.
Если обязательство, обеспеченное гарантией, не исполнено
Если должник полностью или частично не выполнил своих обязательств, то в течение срока действия гарантии бенефициар может обратиться к банку с письменным требованием о выплате ему денег. В нем бенефициар должен указать, в чем состоит нарушение принципалом основного обязательства, в обеспечение которого выдана гаранти яст. 374 ГК РФ . К требованию нужно приложить документы, указанные в гарантии. Банк решает, совершать оплату или нет, только после того, как рассмотрит требование и установит, соответствует ли оно условиям гаранти ист. 375 ГК РФ .
После оплаты требования банк обязан уведомить принципала о прекращении гаранти иподп. 1 п. 1 , п. 2 ст. 378 ГК РФ и может обратиться к нему за возмещением денежных сумм, уплаченных по гарантии.
Бенефициар при признании суммы претензии банком-гарантом делает в бухучете запись: дебет счета 76-2 «Расчеты по претензиям», субсчет «Банк-гарант», – кредит счета 62 «Расчеты с покупателями и заказчиками», субсчет «Покупатель (принципал)».
Принципал в момент получения уведомления от банка-гаранта о прекращении гарантии делает в бухучете запись: дебет счета 60 «Расчеты с поставщиками и подрядчиками», субсчет «Продавец (бенефициар)», – кредит счета 76 «Расчеты с разными дебиторами и кредиторами», субсчет «Банк-гарант».
Если вы приобретаете банковскую гарантию для участия в тендерных торгах, то учесть расходы на нее можно даже в том случае, если торги проигран ып. 2 Письма Минфина от 16.01.2008 № 03-03-06/1/7 .
А упрощенцы могут учесть расходы на банковскую гарантию как расходы на услуги, оказываемые кредитными организациям иподп. 9 п. 1 ст. 346.16 НК РФ .
П одскажите пожалуйста проводки по банковской гарантии. Банк выдал ООО банковскую гарантию на сумму 291 888,90 руб. ООО перечислило комиссию за выдачу банковской гарантии 23 000,00 руб. Гарантия действует до 25.01.2015г. Банковская гарантия содержит следующие существенные условия: тип банковской гарантии - безотзывная. Подскажите проводки. Надо ли приходовать саму банковскую гарантию и как потом ее закрывать и проводки по комиссии.
Саму банковскую гарантию приходовать не нужно. Так как банковская гарантия - это только письменное обязательство банка заплатить организации, если ее должник не исполняет обязательство. Т.е. в этот момент контрагент ничего «материального» не получает.
Выдача банковской гарантии признается банковской операцией (п. 8 ч. 1 ст. 5 Закона от 2 декабря 1990 г. № 395-1). В бухучете затраты, связанные с оплатой банковских услуг, отражаются в составе прочих расходов (п. 11 ПБУ 10/99). Следовательно, при получении банковской гарантии проводки будут следующие:
Дебет 91-2 Кредит 76
– отражены расходы по оплате услуг банка (т.е. банковская комиссия).
Дебет 76 Кредит 51
– оплачены услуги банка (т.е. списана банковская комиссия).
Обоснование данной позиции приведено ниже в материалах Системы Главбух
Гражданский кодекс РФ. Часть первая: § 6. Банковская гарантия
Статья 368. Понятие банковской гарантии
В силу банковской гарантии банк, иное кредитное учреждение или страховая организация (гарант) дают по просьбе другого лица (принципала) письменное обязательство уплатить кредитору принципала (бенефициару) в соответствии с условиями даваемого гарантом обязательства денежную сумму по представлении бенефициаром письменного требования о ее уплате.
Статья 370. Независимость банковской гарантии от основного обязательства
Предусмотренное банковской гарантией обязательство гаранта перед бенефициаром не зависит в отношениях между ними от того основного обязательства, в обеспечение исполнения которого она выдана, даже если в гарантии содержится ссылка на это обязательство.
Статья 371. Безотзывность банковской гарантии
Банковская гарантия не может быть отозвана гарантом, если в ней не предусмотрено иное.
Статья 372. Непередаваемость прав по банковской гарантии
Принадлежащее бенефициару по банковской гарантии право требования к гаранту не может быть передано другому лицу, если в гарантии не предусмотрено иное.
В зависимости от вида совершаемых операций отношения между банком и организацией (клиентом) могут регулироваться:
- договором банковского счета (ст. 845 ГК РФ );
- договором банковского вклада (ст. 834 ГК РФ );
- кредитным договором (ст. 819 ГК РФ );
- другими договорами, в которых закрепляются условия этих взаимоотношений (например, договором финансирования под уступку денежного требования (факторинг)).
В рамках заключенных договоров банки вправе:
- открывать и вести банковские счета организаций;
- заниматься расчетно-кассовым обслуживанием (осуществлять платежи по поручению организаций (в т. ч. с помощью системы «Банк–Клиент»), проводить инкассацию, выдавать наличные деньги и др.);
- покупать и продавать иностранную валюту (в наличной и безналичной формах);
- выдавать кредиты (открывать кредитные линии), предоставлять поручительства, банковские гарантии;
- принимать в доверительное управление денежные средства и иное имущество;
- сдавать в аренду специальные помещения (сейфы, ячейки) для хранения документов и ценностей;
- проводить лизинговые операции (как правило, в качестве лизингодателя);
- оказывать клиентам другие услуги.
Полный перечень банковских операций приведен в статье 5 Закона от 2 декабря 1990 г. № 395-1.
За обслуживание организаций банки взимают с них плату (комиссию) в соответствии с условиями заключенных договоров. Плату за свои услуги банк списывает со счета организации и оформляет банковский ордер. Такое списание может осуществляться с предварительным согласием (акцептом) и без согласия плательщика (п. 9.3 Положения, утвержденного Банком России 19 июня 2012 г. № 383-П ).
В бухучете затраты, связанные с оплатой банковских услуг, отражайте в составе прочих расходов (п. 11 ПБУ 10/99 ). В зависимости от условий договора на дату признания расходов сделайте проводку:
Дебет 91-2 Кредит 76 (60)
– отражены расходы по оплате услуг банка (банковская комиссия).
Фактическое списание суммы расходов с расчетного счета отразите проводкой:
Дебет 76 (60) Кредит 51
– оплачены услуги банка (списана банковская комиссия).
В таком же порядке учитываются расходы, связанные с установкой и обслуживанием системы «Банк–Клиент»(п. 18 ПБУ 10/99 ).
Существуют особенности и в бухучете такого вида банковских расходов, как проценты за кредиты, предоставленные организации . Например, проценты по кредиту, привлеченному для приобретения (строительства) инвестиционных активов, по общему правилу нужно включить в их первоначальную стоимость . Субъекты малого предпринимательства (кроме эмитентов публично размещаемых ценных бумаг) все проценты по кредитам и займам (в том числе по привлеченным для покупки, сооружения или создания инвестиционных активов) могут включать в состав прочих расходов .
Олег Хороший
Ситуация: Как учесть при расчете налога на прибыль расходы на оплату банковской гарантии
Если получение банковской гарантии является обязательным условием деятельности организации, включайте такие затраты в состав прочих расходов, связанных с производством и реализацией. В противном случае такие расходы признаются внереализационными.
Банковская гарантия представляет собой обязательство банка перечислить контрагенту (кредитору) организации определенную денежную сумму при предъявлении им требования об оплате (ст. 368 ГК РФ ). За выдачу гарантии организация должна выплатить банку вознаграждение (п. 2 ст. 369 ГК РФ ). Выдача банковской гарантии признается банковской операцией (п. 8 ч. 1 ст. 5 Закона от 2 декабря 1990 г. № 395-1 ).
Главой 25 Налогового кодекса РФ предусмотрено два варианта учета затрат на оплату банковских услуг:
- в составе прочих расходов, связанных с производством и реализацией (подп. 25 п. 1 ст. 264 НК РФ );
- в составе внереализационных расходов (подп. 15 п. 1 ст. 265 НК РФ ).
В состав прочих расходов, связанных с производством и реализацией, вознаграждение за выдачу банковской гарантии можно включить, если ее получение является обязательным условием деятельности организации. Например, организации, которые занимаются туроператорской деятельностью, обязаны иметь банковскую гарантию (или договор страхования ответственности туроператора) в силу требований федерального законодательства (ст. 17.1 Закона от 24 ноября 1996 г. № 132-ФЗ ). В таких случаях учитывать расходы на приобретение банковской гарантии нужно на основании подпункта 25 пункта 1 статьи 264 Налогового кодекса РФ.
Если оплата банковской гарантии не является обязательным условием деятельности организации, затраты, связанные с ее получением, организация может учесть на основании подпункта 15 пункта 1 статьи 265 Налогового кодекса РФ. Например, так нужно поступать, если необходимость получения банковской гарантии вызвана условиями заключенного договора или правилами проведения тендера (конкурса), в котором участвует организация.
Аналогичные разъяснения содержатся в письмах Минфина России от 16 декабря 2010 г. № 03-03-06/2/214 , от 16 января 2008 г. № 03-03-06/1/7 . Разделяют эту позицию и арбитражные суды (см., например, постановления ФАС Поволжского округа от 13 марта 2007 г. № А12-11353/06-С60 и от 16 ноября 2006 г. № А12-7809/06-С51-5/38 ).
Если сумма вознаграждения (комиссии) банку за предоставление банковской гарантии учитывается в составе прочих или внереализационных расходов, то в расчет налоговой базы ее нужно включать равномерно в течение срока действия гарантии независимо от установленного графика платежей (единовременная оплата, поквартальная и т. д.). Такой вывод следует из положений пункта 1 статьи 272 Налогового кодекса РФ и письма Минфина России от 11 января 2011 г. № 03-03-06/1/4 .
В некоторых случаях финансовое ведомство рекомендует включать расходы на оплату банковской гарантии в первоначальную стоимость приобретаемого имущества. Например, так нужно поступать, если банковская гарантия обеспечивала:
- возврат заемных средств, привлеченных для покупки основного средства;
- оплату товарно-материальных ценностей, отгруженных поставщиком с условием об отсрочке платежа.
Главбух советует: учитывая, что порядок налогового учета затрат на приобретение банковских гарантий четко не урегулирован, организация может определить его самостоятельно и закрепить в учетной политике для целей налогообложения.
Если какие-либо затраты с равными основаниями могут быть одновременно отнесены к нескольким группам расходов, организация вправе самостоятельно включить их в одну из этих групп. Поступить таким образом позволяют нормы пункта 4 статьи 252 Налогового кодекса РФ. Принятое решение следует отразить в учетной политике для целей налогообложения. Некоторые суды признают, что порядок налогового учета расходов на оплату банковских услуг организации вправе определять самостоятельно (см., например, постановление ФАС Восточно-Сибирского округа от 2 мая 2006 г. № А33-21067/05-Ф02-1877/06-С1 ).
Независимо от выбранного способа учета расходы на оплату банковской гарантии должны быть экономически обоснованны и документально подтверждены (п. 1 ст. 252 НК РФ ). Документальным подтверждением таких расходов могут служить:
- договор между организацией и контрагентом, в котором прописано требование о получении банковской гарантии;
- договор о предоставлении банковской гарантии, заключенный с банком.
Елена Попова
Банковская гарантия – сравнительно новый финансовый инструмент на отечественном рынке.
Далеко не все бухгалтеры в курсе, как именно действовать при работе с этим документом. Ведь его можно выдать, получить, перепоручить, отозвать, у него может закончиться срок действия, или из-за возникших обстоятельств.
Нужен ли учет банковских гарантий, и каким образом можно отобразить все изменения, происходящие с обязательством?
По этому поводу есть ряд законодательных норм, позволяющих точно отобразить изменения финансового состояния в связи с получением (выдачей) банковской гарантии.
Как вести бухучет при работе с БГ?
Бухгалтерский учет представляет собой систему, которая в определенном порядке собирает, регистрирует и обобщает данные о размере капитала предпринимателя или организации, его обязательствах и имущественном обороте и состоянии. Для этого используется денежное выражение. Поскольку объектом бухгалтерского учета являются обязательства и его имущество (в том числе денежное), гарантийное обязательство попадает под учет всеми сторонами – участниками обязательства:
- гарантом , который обязуется предоставить средства обеспечения при наличии определенных условий, выдающий обеспечение;
- бенефициаром , главным кредитором, в пользу которого обеспечение выдается;
- принципалом , должником, который берет на себя обязательства придерживаться условий контракта перед бенефициаром, об оплате комиссии за выдачу банковской гарантии и выплате возможной задолженности в определенные сроки.
Для ведения бухгалтерского учета используется проводка – запись об изменении характеристики объекта в письменном или электронном варианте. Для этого объект описывается при помощи параметров, включающих бухгалтерский счет, аналитические идентификаторы, указываются числовые характеристики, которые подверглись изменениям.
Правильный учет при работе с БГ — залог грамотного управления финансовыми активами
В данном случае объект учитывается на балансе других предприятий, поэтому для его учета используются специальные забалансовые счета, вместо обычных, двойственных проводок по активу и пассиву.
НДС
Начисление НДС организации, стоящей на налоговом учете – серьезная задача для бухгалтера. Ошибки грозят серьезными штрафами от ИФНС для организации, и для ответственного лица. Каким же образом начисляется НДС при выдаче и получении банковской гарантии?
При операциях с гарантийным обеспечением (выдаче, оплате вознаграждения, отзыве и прочем) НДС не выплачивается. Налогообложение не действует и на платежи по возврату кредита принципалом.
Таким образом, от платежей освобождены как банк, принципал, так и бенефициар. Этот аспект регулируется 395-1 ФЗ, приравнивая выдачу к банковской операции.
Однако бухгалтерский учет банковской гарантии имеет и другие свои особенности, и учитывать их должны бухгалтера всех типов учреждений, где приходится сталкиваться с таким типом обеспечения.
Их необходимо придерживаться не только для избегания штрафных санкций при проверках налоговых служб, но и для получения полной картины своего финансового состояния в каждый момент деятельности организации.
Как вести проводки по банкам?
Банковские проводки
С точки зрения финансов банковская гарантия является своеобразным кредитным продуктом. Она выдается по таким же правилам, и учитывать ее в бухгалтерском учете финансовой организации необходимо аналогично кредитам.
При выдаче обеспечения, банк внутри производит целый ряд специальных операций со средствами, которые должны найти отображение в его внутренней отчетности. К ним относятся внешние операции, состоящие в получение комиссионных от принципала, оплате обязательства бенефициару с соответствующей выдачей средств. Но есть ряд внутренних операций по формированию, восстановлению резервов, учете покрытия, прочее.
Проводки банка формируются с использованием счетов, согласно таблице 1:
Таким образом, бухгалтерией банка учитываются абсолютно все операции, которые проводятся со средствами организации по внутренним и внешним счетам, касательно конкретной выданной банковской гарантии.
Государственные и муниципальные органы
Все государственные и муниципальные органы подчиняются приказу Министерства финансов № 157Н, согласно которому утвержден Единый план счетов. Счет 10 именован как «Обеспечение исполнения обязательств». Он специально создан для учета имущества (не денег), иных возможностей получения обеспечения, в том числе банковского гарантирования.
Принятие его на забалансовый учет происходит на основании первичных документов (счета или счета-фактуры, которые предоставляются вместе с документом о получении обеспечения). Указывается сумма, равная полученному обязательству со знаком «+». Если обязательство переходит в разряд исполненных, и гарант выплачивает часть или полностью всю сумму бенефициару, сумма списывается с забалансового счета со знаком «-«.
Возврат обеспечения контракта
Есть несколько участников возврата обеспечения. Представим, что:
- Государственное или муниципальное учреждение выступало заказчиком (бенефициаром). Ранее поступившие средства могут быть возвращены, поэтому при получении их, как временно поступившие, регистрируются на счету 30401 согласно инструкции 157. Если учреждение бюджетное, действует п. 135 и 136 инструкции № 174Н, автономное – п. 165 и 166 инструкции № 183Н.
- Если государственное или муниципальное учреждение является принципалом, существует значительная возможность перехода обязательства на протяжении срока его действия в графу расходов. Однако средства не будут использованы на покупку, ремонт, получение услуг. В связи с этим их отражение будет производиться согласно КОСГУ 290. Поэтому разумно оформление суммы обязательства в виде авансового платежа с отражением по дебетовому счету 020691000. При необходимости возвращения денег, операция пройдет как возвращение авансового платежа.
Учет конкурсных гарантий
Приказом Министерства финансов №65 от 1.07.2013 года задатки и залоги могут стать доходами, отображенными суммами принудительного изъятия согласно КОСГУ 140. Но это возможно при условии невозврата средств, поскольку таким образом деньги становятся доходной частью, а к ней могут относиться только невозвратные средства. Поэтому для проводки используется счет 10.
В случае проигрыша, учет расходов на получение гарантийного обеспечения участия тоже нужно проводить.
Для участия в конкурсах можно использовать и денежные средства, но их проводить по счету 10 нельзя согласно письму Министерства финансов №02-07-07/31342.
Учет для бенефициара
Не всегда принципалу удается полностью выполнить свои обещания, а иногда приходится вообще отказаться их выполнять. Тогда решением проблемы для бенефициара становится гарант, который в соответствии с взятыми на себя обязательствами покрывает убытки на сумму, не превышающую размер обеспечения.
Основанием для передачи средств банком становится письменное требование заказчика с точным обозначением невыполненных условий и суммы, которую в связи с этим необходимо передать согласно взятым на себя обязательствам.
При наступлении гарантийного случая и передачи денежных средств от гаранта бенефициару, последний обязан отразить их как выручку от продаж или оплаты услуг. Это последовательно, поскольку обеспечение гарантировало оплату.
Иногда обеспечение покрывало выплату процентов соответственно с неотзывностью банковского обеспечения. Тогда отражается внереализационный доход в виде заемных процентов.
Учет гарантии производится на счету 008, именуемом «Обеспечение обязательств и платежей, полученные», который относится к забалансовым в объеме, указанном в обязательстве. По ходу погашения долга с него происходит постепенное списывание средств.
Если организация находится на упрощенной системе налогообложения, в бухгалтерский учет вносятся некоторые коррективы. Что касается счета 008, с ним работают аналогичным образом. Однако заказчик должен получить средства на счет 51 «Расчетные счета» и кредитному 76 «Расчеты с разными кредиторами и дебиторами», проводки незамедлительно проходят фиксацию в специальном журнале (письменном или электроном). Одновременно задолженность отражается по дебету счетов 76, 62, 78, субсчету 58-З, в зависимости от вида обязательства.
Бухгалтерский учет обеспечения для принципала
Учет банковской гарантии у принципала сопровождается множеством неточностей со стороны неопытных бухгалтеров. Дело в том, что учесть обеспечение на счету 008 будет ошибкой. Средства идут не для этой организации, а для бенефициара, и это он воспользуется данным счетом. Счет 009 тоже не подойдет. В нем четко указано, что предназначение – «Обеспечение обязательств и платежей выданные». Но выдал гарантию банк. Поэтому сама гарантия как таковая у принципала остается не учтенной.
Но считать, что учет не нужен вообще – совершить еще одну ошибку . Ведь в таком случае в финансовой отчетности будет неверная картина по поводу общей задолженности организации, ставшей принципалом. Поэтому эксперты советуют провести сразу по двум счетам, 008 и 009,чтодаст возможность соблюсти необходимый баланс.
Что касается расходов, учет банковской гарантии в бухгалтерском учете будет проводиться следующим образом:
- Расходы на выдачу обеспечения под покупку объекта основных средств надо включить в его стоимость.
- Расходы на гарантию, выдаваемую для приобретения товаров или расходных средств, списывается на стоимость покупок в своем учете. Для налоговой подать документы как на стоимость имущества, или по графе «прочие расходы».
- Оплату за предоставление банковской гарантии на другие цели (отсрочку НДС или акциза, например) нужно учесть, как «прочие» для налоговой вписать в внерализационнные или связанные с производством и реализацией расходы.
Важно: не смотря на то, что комиссия оплачена разово, ее можно расписывать на весь срок действия гарантии, тогда есть возможность избежать вероятности выйти за лимит ст. 269 НК. Таким же образом необходимо действовать, если гарантия имеет срок действия дольше года, являющегося отчетным периодом. Ведь иначе теряется связь между расходами и их целью.
Принципал имеет право на самостоятельное определение учета расходов на вознаграждение банку. Главное условие при этом – закрепить избранный вариант в учетной политике по выплате налогов. Действие описано в п.4 ст.252 НК.
Инвентаризация БГ
Инвентаризация банковских гарантий происходит в зависимости от требований действующего законодательства и учетной политики предприятия. Обязательной она является согласно приказу Министерства финансов №49 от 13. 06. 1995 года в случае:
- имущество передается в аренду, для выкупа или продажи;
- составлении бухгалтерской отчетности за год, притом гарантия попадает под ежегодный отчет, в отличии от многих других объектов;
- смене ответственного лица;
- реорганизации юридического лица;
- наличие чрезвычайных ситуаций;
- выявлении различного рода злоупотреблений.
Форма регистра по описи инвентаризации банковской гарантии не унифицирована, и организация может разработать личную. Главное – наличие обязательных реквизитов и утверждение, описанное в учетной политике:
- название регистра и организации;
- период ведения регистра;
- описание объектов в хронологическом или систематическом порядке;
- сумма гарантии с указанием единицы измерения;
- данные ответственных за ведение лиц, заверенные их подписями.
Ответственность за внесенные данные несет сотрудник, который был ответственным за подписание и занесение данных.
При инвентаризации используются формы первичных документов согласно табл.3
Возможно проведение добровольной инвентаризации по решению руководства организации или ее учредителей.
Какой предприниматель или руководитель фирмы упустит возможность получить выгодный контракт, минимально вынимая при этом средств из оборота. Для партнерства важно быть уверенным в надежности своей позиции, которая будет подтверждена компенсацией убытков в случае их возникновения.
Для банков выдача гарантийных обязательств – статья доходов с минимальными рисками. Поэтому банковское гарантийное обеспечение становится востребованным финансовым инструментом. Его правильное использование включает в себя много нюансов, один из которых – грамотный бухгалтерский учет.
Знание законодательных тонкостей поможет всегда контролировать финансовое состояние и при этом избегать проблем с контролирующими органами . Эта задача ставится перед бухгалтером.
Гарантом своевременности погашения денежных обязательств может выступать банк. Ввиду высокой надежности этот финансовый инструмент привлекается, чтобы свести риски неплатежа к минимуму. Например, при взимании налогов и таможенных пошлин или в сфере закупок по государственным и муниципальным контрактам.
Компании всегда идут на определенный риск, заключая сделку с контрагентом, ведь он может отказаться от выполнения своих обязательств. В итоге такой отказ может повлечь за собой финансовые потери. Чтобы себя обезопасить, фирмы используют банковскую гарантию. Рассмотрим, что она из себя предоставляет подробнее.
Обеспечение вероятного обязательства
Банковская гарантия – документ, выданный банком и адресованный конкретному кредитору вашей компании. В нем банк обязуется погасить возможную задолженность компании перед кредитором по его требованию при определенных условиях. Речь идет о выплате кредитору твердой, заранее оговоренной суммы. Особенность этого соглашения – в том, что на момент оформления банковской гарантии самого обязательства у компании еще не существует, то есть кредитор является потенциальным. Причем в будущем задолженность может так и не возникнуть.
Пример 1 Заключение контрактов для государственных и муниципальных нужд производится на основе конкурсов и аукционов. Заявки участников должны быть обеспечены внесением денежных средств либо банковской гарантией. Если участник нарушит условия, то заказчик направит средства обеспечения на возмещение причиненных ему убытков. Аналогичными способами в этой сфере обеспечивается исполнение контрактов. Подробности – в Федеральном законе от 5 апреля 2013 г. № 44-ФЗ «О контрактной системе в сфере закупок в сфере закупок товаров, работ, услуг для обеспечения государственных и муниципальных нужд».Итак, банковская гарантия — сделка, в которую вовлечены три стороны:
- банк, именуемый «гарант» (фр. garant — поручитель);
- компания, обратившаяся к банку с просьбой о предоставлении гарантии, именуемая «принципал» (от лат. principalis — главный);
- потенциальный кредитор компании, именуемый «бенефициар» (от лат. beneficium — благодеяние).
Гарант по просьбе принципала дает письменное обязательство уплатить бенефициару денежную сумму по представлении бенефициаром письменного требования о ее уплате (). Бенефициар должен указать, в чем состоит нарушение принципалом основного обязательства, в обеспечение которого выдана гарантия ().
Банковская гарантия обеспечивает надлежащее исполнение принципалом его денежного обязательства перед бенефициаром. За выдачу банковской гарантии принципал уплачивает гаранту вознаграждение (). НДС оно не облагается ().
Отметим, что роль банковской гарантии может играть гарантийное письмо банка, в котором определенный бенефициар не поименован (п. 8 информационного письма Президиума ВАС РФ от 15 января 1998 г. № 27).
Гарантия или страховка?
В качестве гаранта может выступать не только банк, но и страховая компания. Но гарантия все равно будет именоваться банковской.Сама же выплата по банковской гарантии напоминает выплату страховщика при наступлении страхового случая. Это сходство подтверждает альтернатива: в ряде случаев компания по своему выбору может либо предоставить контрагенту банковскую гарантию, либо застраховать свою ответственность перед ним. Примеры:
- статья 17.1 Федерального закона от 24 ноября 1996 г. № 132-ФЗ «Об основах туристской деятельности в Российской Федерации»;
- статья 121 «Кодекса внутреннего водного транспорта Российской Федерации» от 7 марта 2001 г. № 24-ФЗ.
В чем разница между гарантией и страхованием? Дело в том, что у страховщика в связи с выплатой страхового возмещения претензий к страхователю не возникает (при отсутствии у него умысла). А гарант, уплативший по обязательству принципала, может предъявить к нему регрессные требования, когда это предусмотрено соглашением между ними ().
Банковская гарантия – один из способов обеспечения обязательств (наряду с залогом, поручительством и пр.).
КАК ВЕДЕТ УЧЕТ ПРИНЦИПАЛ
Рассмотрим особенности бухгалтерского и налогового учета в разных хозяйственных ситуациях у компании-принципала.
Бухгалтерский учет
Стоимость банковской гарантии включают в себестоимость актива, в целях покупки или создания которого она приобретена:
ДЕБЕТ 76 КРЕДИТ 51
— перечислено вознаграждение банку за выдачу гарантии;
ДЕБЕТ 08, 10, 20, 41 и др. КРЕДИТ 76
— получена от банка гарантия оплаты по договору подряда или поставки.
Это общее правило формирования себестоимости всех товарно-материальных ценностей.
Пример 2 В качестве обеспечения обязательств по оплате сделки с недвижимостью на сумму 10 миллионов рублей компания вручила продавцу банковскую гарантию. Вознаграждение банку за гарантию составляет три процента от суммы сделки, то есть 300 000 рублей (10 000 000 руб. х 3%), период действия гарантии – один месяц. В срок, предусмотренный договором купли-продажи, компания-принципал платеж не произвела. Банк, погасивший обязательство компании перед продавцом-бенефициаром, потребовал от нее возмещения этой суммы. В этой ситуации бухгалтер сделает записи: ДЕБЕТ 76 КРЕДИТ 51 - 300 000 руб. – перечислены средства банку-гаранту за предоставление гарантии; ДЕБЕТ 08 КРЕДИТ 76 - 300 000 руб. - включены в первоначальную стоимость объекта внеоборотных активов затраты на гарантию; ДЕБЕТ 08 КРЕДИТ 60 - 10 000 000 руб. - принят по передаточному акту объект недвижимости (п. 1 ст. 556 ГК РФ); ДЕБЕТ 01 КРЕДИТ 08 - 10 300 000 руб. – принято к учету основное средство; ДЕБЕТ 60 КРЕДИТ 76 - 10 000 000 руб. – признано регрессное требование банка; ДЕБЕТ 76 КРЕДИТ 51 - 10 000 000 руб. – погашено обязательство перед банком.А если затраты принципала оказались безрезультатными? Скажем, компания предоставила банковскую гарантию организатору конкурса, но конкурс проиграла. В этом случае актива не возникает. В учете следует признать расход:
ДЕБЕТ 91-2 КРЕДИТ 76
— списаны затраты, не давшие результата.
Расходы по налогу на прибыль
Выдача банковских гарантий относится к банковским операциям (п. 8 ст. 5 Федерального закона от 2 декабря 1990 г. № 395-1 «О банках и банковской деятельности»).
Классификация расхода зависит от предмета основной сделки
Затраты на оплату услуг банков могут учитываться:
а) в составе прочих расходов, связанных с производством и реализацией (подп. 25 п. 1 ст. 264 НК РФ);
б) в составе внереализационных расходов как затраты на осуществление деятельности, непосредственно не связанной с производством и (или) реализацией ().
В любом из вариантов дата осуществления расходов определяется на основании .
Какой из названных статей отдать предпочтение и в чем будет проявляться разница? Решение нужно принимать, исходя из существа конкретной ситуации. Учтите, что внереализационные расходы признаются единовременно в полной сумме, то есть распределению на периоды времени не подлежат. Это правило установлено в .
Эту позицию нетрудно оспорить, если компания выполнила свои обязательства перед бенефициаром. Ведь заимствования, то есть вовлечения средств гаранта в хозяйственную деятельность принципала с их последующим возвратом, не было. А если гарант произвел платеж бенефициару и предъявил регрессное требование принципалу?
Как раз такой случай представлен в примере 2. Долговые отношения с банком налицо. Согласно процентами признается любой заранее заявленный (установленный) доход, полученный по долговому обязательству любого вида (независимо от способа его оформления). При таких обстоятельствах вознаграждение банку представляет собой «налоговые» проценты по долговым обязательствам. А это уже третий вариант классификации расходов — . И дело здесь вовсе не в том, что вознаграждение установлено в процентах от размера основного обязательства принципала.
Пример 3 Воспользуемся условиями примера 2. Возникшую задолженность перед банком компания погасила через два месяца. На дату привлечения денежных средств банка-гаранта ставка рефинансирования составляла восемь процентов. Поэтому в составе расходов по налогу на прибыль компания-принципал вправе учесть только 146 667 рублей (10 000 000 руб. х 8% х 1,1 х 2 мес. : 12 мес.).Получается, что сумма расхода зависит от срока существования задолженности перед банком. Напрашивается вывод: расход можно признавать не ранее, чем принципал завершит расчеты на сумму обязательства, указанного в гарантии. Проблема в том, что такой подход к определению даты расхода Налоговым кодексом не предусмотрен. Некорректность письма № 03-03-06/1/7 именно в этом…
Однако на практике дело обстоит совсем иначе. Как правило, гарантия предусматривает, что с момента перечисления денег бенефициару до погашения задолженности перед банком принципал дополнительно (сверх вознаграждения) уплачивает проценты по оговоренной ставке. Отсутствие подобного условия не стимулирует принципала к возврату денег гаранту. А порядок учета таких расходов разногласий не вызывает. Они действительно принимаются с учетом норм . Так что пример 3 является нереалистичным. Его следовало бы дополнить проводкой:
ДЕБЕТ 91-2 КРЕДИТ 76
— начислены проценты гаранту за пользование его средствами (по ставке, установленной банковской гарантией).
В итоге письмо № 03-03-06/1/7 не стоит оспаривать. Просто нужно понимать, что содержащаяся в нем рекомендация не является универсальной. Она относится к специальному случаю, что пример 3 и поясняет. Арбитражной практики по этим вопросам автор не обнаружила.
Обратите внимание
Расходы признаются в том отчетном (налоговом) периоде, в котором эти расходы возникают исходя из условий сделок ().
Банковская гарантия предусматривает два самостоятельных «этапа»: до и после погашения гарантом обязательства перед бенефициаром. Вознаграждение по первому этапу устанавливается в твердой сумме, по второму – в форме процентов за время использования средств. Поэтому в налоговом учете возникают два вида расходов.
Гарантии по долгосрочным обязательствам
Вознаграждение по сделке с гарантом относится к сроку, на который выдана гарантия (). Этот срок может охватывать более одного отчетного (налогового) периода, когда гарантия обеспечивает выполнение обязательств принципала по длительному договору, нацеленному на получение дохода. При этом связь между расходом на гарантию и соответствующими доходами компании-принципала является косвенной. Данная ситуация попадает под действие .
В письме Минфина России от 11 января 2011 г. № 03-03-06/1/4 в качестве принципала фигурирует компания, осуществляющая строительство объектов нефтегазового комплекса по договору сроком на 2 года. Финансисты указали, что расходы в виде платы за предоставление банковской гарантии, приобретаемой в целях обеспечения выполнения обязательств по договору, необходимо учитывать равномерно в течение срока, на который она приобретается. Аналогичный вывод содержат письма Минфина России от 19 июля 2012 г. № 03-03-06/4/75 и ФНС России от 4 июня 2013 г. № ЕД-18-3/606. Примечательно, что во всех перечисленных письмах о процентной природе расходов не сказано ни слова.
Как сблизить налоговый и бухгалтерский учет
Можно ли в бухгалтерском учете отражать затраты на банковскую гарантию по долгосрочным договорам на счете 97 «Расходы будущих периодов»?
Тут нужно четко понимать следующее. Затраты на гарантию самостоятельного актива не образуют (п.п. 7.2 и 7.2.1 Концепции бухгалтерского учета в рыночной экономике России, одобр. Методологическим советом по бухгалтерскому учету при Минфине России и Президентским советом ИПБ РФ 29 декабря 1997 г.). Но они могут учитываться в составе запасов в качестве затрат, понесенных в связи с предстоящими работами, и постепенно переноситься со счета 97 на счет 20 «Незавершенное производство». Именно такой подход подразумевает пункт 16 ПБУ 2/2008 «Учет по договорам строительного подряда».
Пример 4 Компания приобрела банковскую гарантию по обязательствам, связанным с исполнением договора строительного подряда. Вознаграждение гаранту - 30 000 рублей, срок гарантии равен сроку договора и составляет 6 месяцев. Текущие затраты на выполнение работ бухгалтер отражает на счете 20 «Основное производство». Банковскую гарантию он принял к учету в составе расходов будущих периодов по данному договору и списывает равномерно по мере выполнения работ: ДЕБЕТ 97 КРЕДИТ 97 - 30 000 руб. – принята к учету банковская гарантия; ДЕБЕТ 20 КРЕДИТ 97 - 5000 руб. (30 000 руб. : 6 мес.) – ежемесячно затраты на гарантию включаются в себестоимость строительных работ. В балансе остатки по счетам 20 и 97 бухгалтер отразит по строке 1210 «Запасы».А если банковскую гарантию приобрела торговая компания в целях обеспечения расчетов по договору аренды недвижимости? Вне зависимости от длительности договора затраты на гарантию нужно списать на расходы единовременно (ДЕБЕТ 44 КРЕДИТ 76). Но в налоговом учете эту сумму нужно распределить. Как действовать – покажет пример.
Пример 5 Арендатор предоставил арендодателю банковскую гарантию по обязательству о своевременном внесении арендной платы сроком на пять месяцев. Вознаграждение банку составило 15 000 рублей. Через три месяца, ввиду пропуска арендатором-принципалом срока платежа, оплату арендодателю-бенефициару произвел банк. Тем самым действие гарантии прекращено (подп. 1 п. 1 ст. 378 ГК РФ). В бухгалтерском учете затраты на аренду принципал помесячно относил на счет 26 «Общехозяйственные расходы». На тот же счет следует списать и вознаграждение за банковскую гарантию, но единовременно: ДЕБЕТ 26 КРЕДИТ 76 - 15 000 руб. – признана банковская гарантия, не формирующая актив. В налоговом учете расходы на гарантию (подп. 25 п. 1 ст. 264 НК РФ) первые три месяца признавались ежемесячно в сумме 3000 рублей (15 000 руб. : 5 мес.). Недосписанную часть вознаграждения в размере 6000 рублей (15 000 руб. – 3000 руб. х 3 мес.) бухгалтер отнесет на расходы в момент окончания гарантии.КАК ВЕДЕТ УЧЕТ БЕНЕФИЦИАР
Участие гаранта в расчетах особых проблем у кредитора-бенефициара не порождает. На налогообложении прибыли у него это никак не скажется. А порядок бухгалтерского учета иллюстрирует очередной пример.
Пример 6 Вновь воспользуемся условиями примера 2. Но теперь рассмотрим ситуацию с точки зрения продавца. Предположим, он применяет «упрощенку», и объект недвижимости числится в него составе товаров. Бухгалтер выполнит следующие записи: ДЕБЕТ 008 - 10 000 000 руб. - получена банковская гарантия в обеспечение платежа покупателя по договору купли-продажи недвижимости; ДЕБЕТ 68 КРЕДИТ 51 - 15 000 руб. - перечислена государственная пошлина за государственную регистрацию сделки; ДЕБЕТ 44 КРЕДИТ 68 - 15 000 руб. - пошлина включена в расходы на продажу; ДЕБЕТ 62 КРЕДИТ 90 10 000 000 руб. – отражена задолженность покупателя-принципала; ДЕБЕТ 90 КРЕДИТ 41 - 8 000 000 руб. - списан с учета объект недвижимости; ДЕБЕТ 76 КРЕДИТ 62 - 10 000 000 руб. – предъявлено банку-гаранту требование об оплате по договору ввиду непоступления денег от покупателя; ДЕБЕТ 51 КРЕДИТ 76 - 10 000 000 руб. – поступила оплата от гаранта; КРЕДИТ 008 - 10 000 000 руб. – списана использованная гарантия (подп. 1 п. 1 ст. 378 ГК РФ).
справочно
Банковские гарантии являются очень популярным продуктом среди компаний. Приведем реальные цифры по некоторым банкам, которые за 2013 год выдали банковских гарантий на сумму:
10 000 000 руб. – Санкт-Петербургское отделение банка «ГЛОБЭКС» (Группа Внешэкономбанка);
790 000 000 руб. (включая гарантии в долларах США и евро) – Иркутское отделение ВТБ банка;
3 600 000 000 руб. – Пензенское отделение Сбербанка




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации