
ТМЦ: расшифровка. Правила инвентаризации ТМЦ
Учет товарно-материальных ценностей
Учет товарно-материальных ценностей (ТМЦ) требует, как правило, обработки больших объемов информации. Поэтому конфигурация максимально облегчает работу пользователя с помощью широкого использования механизма автоматической подставки данных по умолчанию, возможности ввода документов на основании других документов, с помощью других приемов.
Учет товаров, материалов и готовой продукции реализован в конфигурации в соответствии с ПБУ 5/01 "Учет материально-производственных запасов" и методическим указаниям по его применению.
Операции поступления, перемещения и выбытия товарно-материальных ценностей (ТМЦ), регистрируются путем ввода в информационную базу соответствующих документов. Бухгалтерские проводки при этом формируются автоматически. Реквизиты проводок заполняются на основании информации, содержащейся в документе.
Так при регистрации поступления ТМЦ путем ввода документа "Поступление товаров и услуг", номенклатура поступающих ТМЦ перечисляется в табличной части документа на закладке "Товары". Причем в процессе заполнения табличной части пользователем для каждой номенклатурной позиции конфигурация автоматически подставляет счет учета бухгалтерского учета, счет учета НДС и некоторые другие данные. Эти данные используются конфигурацией при автоматическом формировании проводок.
Проводка формируется по каждой записи табличной части "Товары". В качестве субконто (объекта аналитического учета) дебета проводки указывается элемент справочника "Номенклатура" из одноименной колонки табличной части "Товары".
Таким образом, аналитический учет ТМЦ ведется на основе справочника "Номенклатура". В этом справочнике хранятся наименования и прочие реквизиты товарно-материальных ценностей.
При автоматической подстановке бухгалтерского счета учета ТМЦ по умолчанию конфигурация выбирает наиболее подходящую запись из специального списка, хранящегося в информационной базе.
Для указания счета учета расчетов с контрагентом в проводке по умолчанию будет выбрана наиболее подходящая запись из другого аналогичного списка.
Благодаря использованию принципа умолчания можно разделить работу по учету ТМЦ между бухгалтерами и другими сотрудниками предприятия следующим образом. Бухгалтеры осуществляют общее методическое руководство, контролируют и заполняют списки, используемые для подстановки бухгалтерских счетов в документы учета движений ТМЦ. (Причем поставляемая конфигурация уже содержит списки, предварительно заполненные минимально необходимыми наборами записей). А сотрудники, отвечающие за регистрацию движений ТМЦ (сотрудники отдела материально-технического снабжения, производственных подразделений и др.), вводят документы, заполняют их наименованиями ТМЦ, контрагентов и прочими реквизитами, после чего бухгалтерские проводки формируются автоматически по правилам, предписанным бухгалтерами.
Товарно-материальные ценности могут выбывать по нескольким причинам: в результате продажи, передачи в производство, списания и др. В конфигурации поддерживаются следующие способы оценки ТМЦ при их выбытии:
- по средней себестоимости;
- по себестоимости первых по времени приобретения материально–производственных запасов (способ ФИФО.
Выбор того или иного способа устанавливается в информационной базе в настройках политики бухгалтерского учета организации.
Помимо синтетического учета ТМЦ на счетах бухгалтерского учета, конфигурация обеспечивает ведение аналитического учета по их видам - позициям номенклатуры (то есть элементам справочника "Номенклатура") и по местам хранения (складам). Это позволяет формировать бухгалтерские отчеты, отражающие наличие и перемещения ТМЦ в разрезе позиций номенклатуры и мест хранения в денежном и количественном выражении.
Как говорят некоторые ученые: «Вся наша жизнь состоит из цифр». Они сопровождают человека повсюду и всегда. Человек каждый день производит различные исчисления и даже не замечают этого. Но есть люди, которые работу с цифрами сделали своей профессией. Это не математики, а бухгалтера. Наиболее сложный и ответственный участок работы – это учет товарно-материальных ценностей.
Кто такой бухгалтер материального стола?
Бухгалтер любого отдела – это, прежде всего специалист занимающийся учетом . Каких бы размеров не было предприятие на нем обязательно должен присутствовать подобный сотрудник. Если организация маленькая, то на плечи одного работника возлагается ответственность за ведение всех участков бухгалтерского учета: начисление заработной платы, учет товарно-материальных ценностей (ТМЦ), работа с поставщиками и подрядчиками, формирование и сдача отчетов и много, многое другое.
Если предприятие крупное, то создается целая бухгалтерская служба, во главе с главным бухгалтером. Каждому специалисту выделяется определенный фронт работы. В очень больших корпорациях специалисты по учету, будут разделены по отделам, например, материальный отдел, где каждый специалист будет заниматься учетом определенного вида ТМЦ.
Должность бухгалтера-материалиста относится к наиболее сложным , так как требует наибольшей скрупулезности, усидчивости и даже педантичности. Обычно такие места занимают женщины, так как для мужчин подобное занятие слишком кропотливо.
С появлением вычислительной техники и специальных программ, труд бухгалтера стал более легким. Бухгалтеру материального стола приходится каждый день работать с огромным количеством бумажных документов. Это специалист высокого уровня, так как в любой момент он должен дать точную информацию о наличии материальных ценностей .
Для того чтобы понять суть работы бухгалтера-материалиста, нужно прежде всего разобраться с предметом учета. ТМЦ – это оборотные активы предприятия , без них не возможно его нормальное существование и они находятся в постоянном движении. Кратко ТМЦ можно назвать производственными запасами и отнести к ним следующие группы материалов:
- сырье и материалы;
- запасные части;
- полуфабрикаты, как собственного производства так и приобретенные у поставщиков;
- готовая продукция собственного производства;
- приобретенные товары;
- ГСМ (горюче-смазочные материалы – бензин, дизтопливо, масло, тосол и тому подобные материалы);
- возвратные отходи и полезные остатки;
- хозяйственный инвентарь;
- тара.
То есть бухгалтер материального стола занимается учетом оборотных активов предприятия, предметов труда, и других материальных ценностей используемых в процессе производства, оказывающих прямое влияние на изменении стоимости конечного продукта.
Эта должность в основном востребована на предприятиях занимающихся выпуском различной продукции.
Учет материальных ценностей происходит на предприятиях различных отраслей деятельности, но учетный сотрудник имеет немного другое направление деятельности и название . Так в сфере торговли – это кладовщик или заведующий складом, на предприятиях занимающихся перевозками – специалист по учету и списанию ГСМ.
Суть деятельности конечно очень схожа, но бухгалтер материального стола – это специалист более высокого уровня и квалификации.
Какие требования выдвигаются к материалисту
В зависимости от масштабов предприятия и его кадрового состава к вновь поступающему сотруднику предъявляется различные требования, которые касаются наличия образования, предыдущего опыта работы. Некоторые предприятия выдвигают ограничения по возрасту, либо полу.
Приведем среднестатистический перечень требований, предъявляемых к кандидатам на должность бухгалтера материального стола :
- образование, соответствующее занимаемой должности (среднее специальное либо высшее по специальности учет и аудит);
- умение работать на компьютере (программы Word, Excel, знание бухгалтерской программы и тому подобное);
- знание и умение работать с первичной документацией (накладные, приходные и расходные складские документы, ведомости на списание материальных ценностей и другая документация, утвержденная в обращении на данном предприятии);
- понимания сути передвижения материалов и соответствующих этому движению бухгалтерских проводок;
- знание основ ведения бухгалтерского учета и налогового законодательства;
- знания правил документального оформления передвижения материалов;
- опыт работы на соответствующей должности от 1 года и более (данное требование не всегда присутствует, но предпочтение всегда отдается более опытным специалистам);
- индивидуальные качества: эрудиция, ответственность, скрупулезность, умение работать в коллективе.
Бухгалтер-материалист должен уметь видеть не только цифры , но и быстро анализировать сопутствующую информацию. Очень часто происходит разночтение в единицах измерения материалов. Специалист по учету материалов должен уметь все это привести к единому соответствию и разработать собственную технологию учета .
Крупные предприятия, занимающиеся экспортом-импортом продукции, могут выдвигать требования по знанию иностранных языков, международных стандартов бухгалтерского учета, знание основ внешнеэкономической деятельности.
Очень часто и совершенно не обосновано, администрация предприятий вносит возрастной цензор для кандидатов на занимание вакантной должности, хотя такие ограничения запрещены законодательством . Например, если кандидат имеет возраст больше 35 лет, то ему даже не стоит пробовать подавать резюме на данное предприятие.
В соответствии со штатным расписанием, может высвобождаться или формироваться вакансия бухгалтера соответствующей категории, тогда могут выдвигаться квалификационные требования :
- бухгалтер I категории;
- бухгалтер II категории;
- бухгалтер высшей категории;
- младший бухгалтер.
Бухгалтер материального стола должен быть ответственным, исполнительным и стрессовоустойчивым сотрудником, способным справляться с большим потоком информации. Это человек, который любит свою профессию и серьезно относится к выполнению возложенных на него обязанностей.
Обязанности
Каждое предприятие имеет право самостоятельно определять круг обязанностей сотрудников в соответствии с возложенным на него участком работы. То есть в зависимости от необходимого для обработки объема информации, на предприятии может быть один бухгалтер материального стола либо несколько сотрудников, занимающихся отдельными участками учета.
На специалиста по учету ТМЦ возлагается выполнение следующих обязанностей :
- Ведение учета движения материальных ценностей (учет поступления на склад, выдачи со склада, перемещение между подразделениями и цехами, выдача в подотчет материально ответственному лицу и другие процедуры связанные с учетом ТМЦ) в соответствии с установленным классом счетов бухгалтерского учета;
- Списание материалов, полуфабрикатов, брака в соответствии с существующими на предприятии нормативами и инструкциями;
- Контроль над правильным оформлением первичной документации и обеспечение ее сохранности;
- Учет материальной части себестоимости продукции и контроль над перерасходом материалов;
- Формирование достоверных отчетов о количестве и стоимости материальных остатков для руководителя, главного бухгалтера либо других ответственных должностных лиц на любую дату месяца;
- Формирование и контроль остатков ТМЦ на первое число каждого месяца;
- Ведение предусмотренной инструкциями бухгалтерской документации и обеспечение ее сохранности и целостности в течение всего установленного периода;
- Участие в инвентаризации, формирование данных о ее результатах;
- Участие в разработке мероприятий по повышению эффективности учета ТМЦ, выдвигает собственные пожелания и предложения;
- Взаимодействие со всеми материально ответственными сотрудниками предприятия (начальником склада, кладовщиками и другими учетными сотрудниками).
Выше перечисленные должностные обязанности могут быть, как расширены, так и сужены на предприятии в соответствии с пожеланиями директора и главного бухгалтера.
Пример должностной инструкции
При приеме на работу специалист по учету персонала должен ознакомить его с должностной инструкцией. Это документ, четко регламентирующий трудовые обязанности работника, его права и меру ответственности за нарушение обязанностей и общих правил работы организации.
Должностная инструкция бухгалтера по учету ТМЦ состоит из следующих разделов:
- общие положения;
- функциональные обязанности;
- права;
- ответственность;
- заключительные положения.
Общие положения описывают основные требования к специалисту имеющему право занимать данную должность, каким образом происходит его прием на работу и увольнение, кому он непосредственно подчиняется. Также четко формулируется перечень законодательных актов, постановлений, распоряжений государственного уровня и список внутренних приказов, методических пособий и инструкций, которые бухгалтер-материалист должен знать и точно исполнять.
Раздел о функциональных обязанностях подробно описан в подразделе «должностные инструкции» .
Раздел прав , наделяет специалиста определенной компетенцией и полномочиями:
- Принимать полноправное участие в обсуждении новаций, затрагивающих его участок работы;
- При необходимости и предварительном согласии руководства привлекать других сотрудников предприятия для выполнения конкретных целей, связанных с материальным столом;
- Получать от работников других подразделений информацию, необходимую для выполнения поставленных перед ним задач;
- Предъявлять администрации предприятия требования по улучшению условий организации труда и оказанию содействия в исполнении возложенных на сотрудника задач и функций.
После подписания должностной инструкции руководство предприятия имеет право не только требовать от сотрудника четкое выполнение всех ее пунктов, но и привлекать бухгалтера к ответственности :
- За неисполнение обязанностей;
- За нарушение дисциплины, техники безопасности или внутренних распоряжений и приказов;
- За нанесение материального ущерба или сокрытие информации, приведшей к потере материальных ценностей.
За каждый из пунктов предусматривается наказание в соответствии с трудовым, гражданским, административным и даже уголовным законодательством.
Заключительный раздел обычно фиксирует факт ознакомления сотрудника с должностной инструкцией и указание, что она составлена в двух экземплярах — один для сотрудника, другой для предприятия.
Хороший специалист по учету товарно-материальных ценностей ценится на вес золота. От его внимательности, сообразительности и знаний зависит конечный финансовый результат работы организации и ее налогообложение. Материальный стол – это ответственный участок, требующий не только определенных квалификационных навыков и опыта, но и таланта.
Успешная работа предприятия складывается из суммарного воздействия различных факторов и грамотного выполнения ключевых функций. При этом стоит отметить, что правильный учет товара можно отнести к одному из основных условий стабильной работы компании.
Складской учет
Это понятие используется для определения постоянного количественного и сортового учета, осуществляемого на складе. Без учета трудно обеспечить их сохранность. Для такого процесса используется карточка складского учета материалов, которая является утвержденной законодательством формой для фиксации движения на складе материалов отдельного вида, размера и сорта. Заполняются они на каждый номенклатурный номер материала. Их ведением занимается материально ответственное лицо, например заведующий складом или кладовщик.
Перед тем как доверить кладовщику материальные запасы предприятия, с ним, как правило, заключается договор. В нем описываются виды работ, которые выполняет сотрудник, и степень ответственности в случае потери или повреждения продукции, хранящейся на складе.
Организация складского учета
Грамотно организованный процесс учета материалов, размещенных на территории склада, - это очень важный и нужный сегмент деятельности организации. Для эффективной работы склада используется две распространенные системы учета: партионная и сортовая. Но независимо от того факта, какой выбор будет сделан, материально ответственные работники будут вести учет продукции компании в натуральном выражении. Данная процедура осуществляется посредством использования приходных и расходных товарных ордеров.
Если брать во внимание информацию, которую содержат методички по бухгалтерскому учету материально-производственных запасов компании, то можно сделать вывод, что ведение аналитического учета ТМЦ осуществляется посредством использования сальдового метода или оборотных накладных. При данных подходах проведение учета производится в разрезе каждого места хранения, а также внутри них с фиксацией номенклатурных номеров, различных товарных групп, синтетических и субсчетов.
Использование карточек
Складской учет материалов, основой для которого являются оборотные ведомости,в большинстве случаев подразумевает применение двух вышеупомянутых способов. Это позволяет оптимизировать работу склада и достичь более высокого уровня продуктивности.

При первом варианте используется карточка складского учета, которая открывается на каждый вид хранящейся на складе. В ней отображаются количественно-суммовые данные, что, по сути, есть движение материалов. Основанием для заполнения таких карточек являются первичные учетные документы.
Ведение складского учета при помощи карточек также подразумевает отображение остатков на первое число и расчет оборота за месяц. При помощи такой документации производится составление оборотных ведомостей по каждому складу отдельно. К тому же данные тех карточек, которые находятся в бухгалтерии, сверяются с документацией, находящейся на складе.
Возможен и такой вариант, при котором карточки учета не ведутся в бухгалтерии. В этом случае расходная и приходная документация группируется по номенклатурным номерам. После с помощью этих документов производится подсчет итогов за месяц, причем данные по расходам и приходам фиксируются отдельно. Далее эти сведения отображаются в оборотной ведомости. Те остатки, которые были выведены в этих ведомостях, сравниваются с остатками, зафиксированными в карточках учета на складе.
Сальдовый учет
Данная форма складского учета отличается от предыдущей. Ключевое отличие сводится к тому, что качественный и суммовой учет в разрезе ТМЦ в бухгалтерии не ведется. Оборотные ведомости, соответственно, также не составляются.
При данном виде организации работы склада производится в разрезе субсчетов, товарных групп и балансовых счетов, которые используются для учета товарно-материальных ценностей исключительно в денежном выражении. Учет производится материально ответственными лицами. Для данного процесса используется книга складского учета или соответствующий журнал.
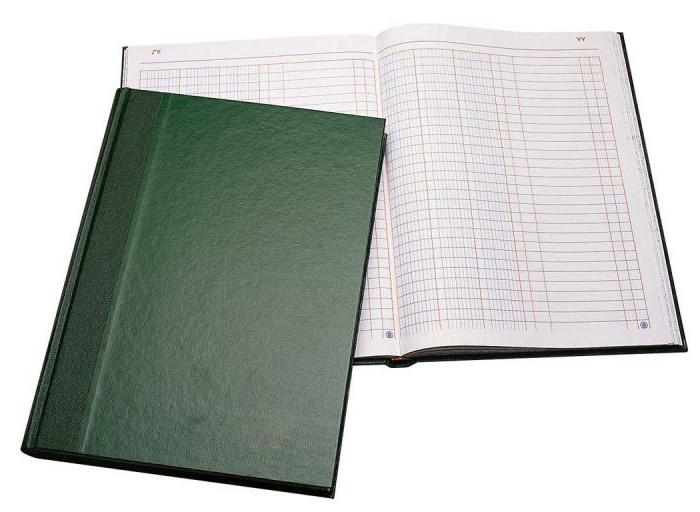
Что касается бухгалтерии, то она занимается приемом первичной учетной документации от материально ответственных лиц и впоследствии проверяет полученные данные. Когда процесс сверки завершен, те остатки материалов, которые были зафиксированы на первое число, переносятся в сальдовую ведомость.
Партионный учет
Торговля и склад в данном случае организованы таким образом, что конкретная партия товара хранится отдельно. Причем на каждую из них кладовщик выписывает партионную карту в двух экземплярах. Для регистрации таких карт используется специальная книга. При этом именно номер принятой партии является номером регистрации в данной книге. После внесения нужной информации один экземпляр передается в бухгалтерию, а другой остается на складе и выполняет функцию регистра складского учета.
Стоит отметить тот факт, что в качестве партии определяется ТМЦ одного наименования. Данный товар при этом должен быть поставлен одним поставщиком. Что касается количества доставок, то их может быть несколько.
При заполнении партионной карты работник склада должен указать дату составления, ее номер, время заполнения акта о приеме товара, вид транспорта, реквизиты поставщика, номер и дату накладной, наименование продукции, место отправления, а также массу и сорт.
Складской учет материалов, в котором используется партионный метод, подразумевает отражение во время отпуска товара даты данного действия, номера расходного товарного документа, вида транспорта, наименования получателя, количества и сорта отпущенной продукции. В это же время в расходном документе указывается номер партионной карты.
Когда все запасы конкретной партии оказываются израсходованы, заведующий складом и товаровед ставят свои подписи на карте и передают ее в бухгалтерию, где она впоследствии будет проверена.
Возможно, что во время проверки будет выявлена недостача. В этом случае складской учет подразумевает следующие действия: бухгалтер до проведения следующей инвентаризации списывает недостачу на издержки обращения, но лишь при условии, что она была в пределах норм естественной убыли. Если же нормы были превышены, то недостача должна взыскиваться с тех лиц, которые несут материальную ответственность за продукцию, хранящуюся на складе.
Также стоит учитывать ту информацию, что партионная система складского учета включает на полностью израсходованную партию ТМЦ.
Как используются складские журналы при сортовом учете?
Если применяется такой способ ведения учета, то кладовщик открывает одну или несколько страниц в товарном журнале на каждый сорт и наименование продукции. Также может быть заведена отдельная карточка. Количество страниц зависит от объема операций, проводимых по приему и расходу.

В заголовке карточки или страницы журнала необходимо указать артикул, наименование, сорт и другие признаки, которые отличают конкретный товар. Оставшееся место на странице используется для отражения прихода, расхода и остатков продукции.
Наименование, цена, количество, единицы измерения ТМЦ;
Номер и дата документов, которые использовались во время выдачи и приема продукции;
Место хранения.
Для того чтобы товар был принят на хранение и впоследствии выдан, необходимо заверение соответствующей документации подписями кладовщика и заведующего складом.
Грамотно организовать складской учет количественного типа, при которомфиксируются движение и остатки продукции, помогут различные виды товарных журналов, при помощи которых ведется учет товарно-материальных ценностей в местах хранения, а также фиксация их расхода. Подобные сведения могут отображаться также в виде ведомостей.
Как проводится уценка ТМЦ?
Торговля и склад неизбежно сопряжены с таким явлениями, как устаревание товаров, а также снижение спроса на них или потеря качества. Эти проблемы нельзя игнорировать, и для их эффективного решения используется процесс уценки. Для ее оформления понадобится акт уценки материально-товарных ценностей.

Составлять и подписывать его нужно в двух экземплярах. Делают это ответственные лица, представляющие специальную комиссию. Одна копия остается у заведующего складом (ее нужно хранить), вторая отправляется в бухгалтерию. В некоторых ситуациях один экземпляр может быть прикреплен к товарной накладной. Делается это для последующей передачи данного документа организации, занимающейся продажей уцененного товара, или с целью возврата производителю.
Системы управления складом
Одной из ключевых задач любого бизнеса является автоматизация и оптимизация всех внутренних процессов предприятия. Это позволит сэкономить время и повысить качество обслуживания.
Склад не является исключением. Для того чтобы ускорить различные процессы, имеющие отношение к приему и расходу товара, используется программа складского учета. Она может иметь различный вид и структуру, но функции подобного программного обеспечения остаются неизменными.

Речь идет о следующих возможностях:
Распределение продукции на складе по ячейкам хранения, партиям и ответственным лицам;
Возможность динамического пересчета складских остатков;
Отслеживание грузов по маршрутам движения;
Использование различных способов формирования цены товара;
Инвентаризация и последующее формирование актуальной отчетности согласно ее итогам;
Формирование приходно-складских ордеров;
Переоценка товара по причине влияния различных факторов, формирующих его стоимость;
Управление складом.
Хорошо составленная программа складского учета позволяет наладить эффективную работу транзитного товарного склада, а также складских помещений, имеющих общее назначение. Также практикуется использование электронного аналога карточки складского учета, которая обладает всеми актуальными фильтрами. Речь идет об отслеживании информации по следующим направлениям:
Валюта, используемая для оплаты товара (по сличительной ведомости, акту об излишках и недостаче, ведомости фактического наличия и др.);
Партия продукции, сроки ее хранения, дата окончания действия сертификатов;
Различные виды операций с ТМЦ;
Целевое назначение;
Пересортица;
Материально ответственные лица;
Операции укомплектования и разукомплектования материальных ценностей на складе.
Как правило, такой автоматизированный складской учет дорабатывается разработчиком с учетом индивидуальных особенностей бизнеса конкретного клиента.
Актуальные программы
Для эффективной организации работы склада может использоваться различное программное обеспечение. Но одним из самых популярных вариантов является «1С Складской учет». Этот софт имеет определенные преимущества, которые и привлекают множество компаний, интегрирующих данную программу в работу своих складов.
Ключевые функции выглядят следующим образом:
Быстрый и своевременный учет материальных ценностей, их прихода и перемещения;
Точное ведение всей складской документации;
Своевременное и удобное ведение складского журнала (карточек);
Наличие всех необходимых инструментов для корректного проведения инвентаризации;
Представление и обработка системы складских помещений.
При помощи данного программного обеспечения можно качественно охватить несколько направлений хозяйственной деятельности предприятия. Речь идет об управлении правилами продаж, запасами, финансами, закупками и доставкой товаров. К основным преимуществам "1С" можно отнести простоту использования программы, возможность ее коррекции с учетом потребностей конкретной организации и полное соответствие нормам российского законодательства.

При желании можно воспользоваться и другими программами: «СуперСклад», «Товар-деньги-товар» и другими.
Заключение
Очевидно, что работа склада играет не последнюю роль в построении эффективной деятельности компании. Поэтому от уровня организации складских функций зависит качество сервиса, скорость доставки и состояние процесса продаж в целом. Таким образом, любая компания, заинтересованная в успешном построении цикла продаж и доставки продукции, должна качественно организовать учет товара.
Движение товаров и материалов с момента приемки на склад до момента выбытия со склада предприятия должно документироваться и своевременно отражаться в бухгалтерском учете. Бухгалтерия предприятия отвечает за общее руководство и контроль за правильностью ведения документов. Учет ТМЦ в бухгалтерии, проводки и документы, используемые при оформлении операций, должны соответствовать законодательным нормам и принятой на предприятии учетной политике.
Документооборот на предприятии может производиться по унифицированным формам или в соответствии с ФЗ N 402-ФЗ «О бухгалтерском учете» в ред. от 23.05.2016 с использованием собственных форм документации при условии наличия в них всех требуемых реквизитов.
Документооборот при учете ТМЦ
Документы по оформлению операций движения ТМЦ на предприятии
| Операция | для материалов | для товаров | по готовой продукции |
|---|---|---|---|
| Поступление ТМЦ | товарные накладные (унифицированная форма ТОРГ-12), счета, железнодорожные накладные, счета-фактуры, доверенности на получение ТМЦ (ф. ф. М-2, М-2а) | накладные на передачу готовой продукции (ф. МХ-18) | |
| Приемка ТМЦ | приходный ордер (М-4), акт о приемке материалов (М-7) в случае наличия расхождений фактического поступления с данными товарной накладной | акт о приеме товаров (ф. ТОРГ-1), заполняется товарный ярлык (ф. ТОРГ-11) | журнал учета поступления продукции (МХ-5), данные вносятся в карточки складского учета (М-17) |
| Внутреннее перемещение ТМЦ | требование-накладная для материалов (М-11) | накладная на внутреннее перемещение товаров (ТОРГ-13) | |
| Выбытие ТМЦ | наряд на производство, распоряжение на выдачу со склада или лимитно-заборная карта (М-8) при использовании лимитов отпуска, накладная на отпуск на сторону (М-15) | счет-фактура, товарно-транспортная накладная, товарная накладная (ф. ТОРГ-12) | счет-фактура, товарно-транспортная накладная, товарная накладная (ф. ТОРГ-12), накладная на отпуск на сторону (М-15) |
| Списание ТМЦ | акты по списанию пришедших в негодность материалов, акты выявления недостач | акты по списанию (ТОРГ-15, ТОРГ-16) | акты по списанию пришедшей в негодность продукции, акты выявления недостач |
| Любая операция | отметка в карточке складского учета (М-17) | отметка в журнале складского учета (ТОРГ-18) | |
| Контроль наличия, сверка с данными б/у | ведомости по учету материально-производственных и товарных запасов (МХ-19), акты о выборочной проверке наличия материалов (МХ-14), отчеты о движении ТМЦ в местах хранения (МХ-20, 20а), товарные отчеты (ТОРГ-29) | ||
Отражение поступления ТМЦ в учете
Бухгалтерские проводки по учету поступления ТМЦ
| Операция | Дт | Кт | Комментарий |
|---|---|---|---|
| поступили материалы от поставщика (проводка) | Дт 10 | Кт 60 | по приходуемым материалам |
| Дт 19 | Кт 60 | ||
| Дт 68 | Кт 19 | по сумме НДС к возмещению | |
| поступила готовая продукция (учет по фактической себестоимости) | Дт 43 | Кт 20 (23, 29) | при учете по фактической себ-ти по сумме поступившей готовой продукции |
| поступила готовая продукция (метод учетной стоимости) | Дт 43 | Кт 40 | при учете по учетной стоимости по сумме поступившей готовой продукции |
| Дт 40 | Кт 20 | на сумму фактической себестоимости | |
| Дт 90-2 | Кт 40 | на сумму расхождений себестоимости с учетной стоимостью (прямая или сторнирующая в конце месяца) | |
| поступили товары от поставщика | Дт 41 | Кт 60 | по стоимости приобретения товаров |
| Дт 19 | Кт 60 | по сумме НДС по счету-фактуре | |
| Дт 68 | Кт 19 | по сумме НДС к возмещению | |
| Дт 41 | Кт 42 | по суммам наценки для торговых организаций |
Отражение перемещения ТМЦ в учете
Движение ТМЦ между складами отображается корреспонденцией счетов аналитического учета внутри соответствующего балансового счета.
Отражение выбытия ТМЦ в учете
Выбытие товаров и материалов при их передаче в производство, отпуске покупателям отражается проводками:
| Операция | Дт | Кт |
|---|
Товарно–материальные ценности (ТМЦ) – это материальное имущество организации, относящееся к оборотным средствам. Рассмотрим более подробно как ведется учет ТМЦ в бухгалтерии, проводки и документы.
ТМЦ в бухгалтерском учете — это материальные ценности, которые будут использоваться при изготовлении готовой продукции. Для учета ТМЦ в бухгалтерии прежде всего предназначен активный счет 10 «Материалы». На предприятиях для более удобного ведения учета к счету 10 открывают субсчета по видам материалов:
Способы приобретения ТМЦ в организации могут быть разные, например:
- Приобретение ТМЦ у контрагента за безналичный расчет (рассмотрено на примере 1 );
- Организация выдает сотруднику наличные денежные средства подотчет для приобретения ТМЦ (изучено в примере 2 и примере 3 ).
В дальнейшем приобретенные и оприходованные товары передаются в производство. При передаче материалов в производство предприятие для целей бухгалтерского учета стоимость может списывать, указав в учетной политике один из способов:

Для целей налогового учета стоимость списанных материалов определяется согласно п.2 и п.4 ст. 254 НК РФ.
Материалы могут списываться:
- На основное производство (счет 20) (пример 4 );
- На вспомогательное производство (счет 23);
- На общепроизводственные расходы (счет 25);
- На общехозяйственные расходы (счет 26) (пример 5 ).
Проводки по учету ТМЦ в бухгалтерии
Пример 1. Приобретение ТМЦ у контрагента за безналичный расчет
Приобретение материально-производственных запасов (МПЗ) по безналичному расчету регламентировано п.5-11 ПБУ 5/01, п.1 ст.254 НК РФ.
Организация ООО «ВЕСНА» приобретает у поставщика ООО «УЮТ» производственные материалы на общую сумму 59 000 руб., в т.ч. НДС 18% — 9 000 руб.
Покупка материалов за безналичный расчетпроводки:
Получите 267 видеоуроков по 1С бесплатно:
Пример 2. Приобретение ТМЦ за наличный расчет с НДС
Организация ООО «ВЕСНА» выдала денежные средства сотруднику Иванову А.А. в сумме 15 000 руб. из кассы организации на приобретения ТМЦ. Сотрудник предоставил авансовый отчет на выданную сумму.
Приобретение материалов через подотчетное лицо проводки:
| Счет дебета | Счет кредита | Сумма проводки, руб. | Описание проводки | Документ-основание |
| 71.01 | 50.01 | 15 000,00 | ||
| 10.09 | 71.01 | 12 711,86 | Авансовый отчет,Товарная накладная (ТОРГ-12) | |
| 19.03 | 71.01 | 2 288,14 | Учтен НДС по приобретенным ТМЦ | Счет фактура полученный |
| 68.02 | 19.03 | 2 288,14 | НДС принят к вычету | Книга покупок |
Пример 3. Приобретение ТМЦ за наличный расчет без НДС
Организация ООО «ВЕСНА» выдала денежные средства сотруднику Иванову А.А. в сумме 20 000,00 рублей из кассы организации на приобретения ТМЦ. Сотрудник приобрел ТМЦ в розничном магазине по товарному чеку без НДС и потратил больше выданных денежных средств на 2 500,00 руб. Сотрудник представил авансовый отчет на выданную сумму.
Приобретение материалов без НДС через подотчетное лицо проводки:
| Счет дебета | Счет кредита | Сумма проводки, руб. | Описание проводки | Документ-основание |
| 71.01 | 50.01 | 20 000,00 | Выдача денежных средств сотруднику под отчет на приобретение ТМЦ | Распоряжение руководителя, Расходный кассовый ордер (КО-2) |
| 10.09 | 71.01 | 22 500,00 | Авансовый отчет сотрудника по приобретенным ТМЦ | Авансовый отчет,Товарный чек |
| 71.01 | 50.01 | 2 500,00 | Выдача денежных средств сотруднику (сумма перерасхода по авансовому отчету) | Авансовый отчет,Расходный кассовый ордер (КО-2) |
Пример 4. Списание материалов в основное производство
Организация ООО «ВЕСНА» передает в производство 70 штук досок 4х4, для изготовления готовой продукции. В соответствии с учетной политикой материалы списываются по средней цене.
По номенклатуре «Доски 4х4» в организации был остаток в количестве 150 штук на общую сумму 40 500,00 руб.:
- Рассчитаем среднюю стоимость: 40 500,00 / 150 = 270,00 руб.;
- Рассчитаем стоимость переданного материала в производство: 70 * 270,00 = 18 900,00 руб.
Списание материалов в основное производство — проводки и документы:
Пример 5. Списание материалов на общехозяйственные расходы
Организация ООО «ВЕСНА» в подразделение «Бухгалтерия» передала 50 штук тетрадей и 100 штук ручек. Стоимость материалов согласно учетной политике списывается по средней цене.
В организации были остатки по номенклатуре Тетради в количестве 400 штук на общую сумму 10 280,00 руб., по номенклатуре Ручки в количестве 550 штук на общую сумму 8 525,00 руб.
Рассчитаем среднюю стоимость:
- тетради 10 280,00 / 400 = 25,70 руб.;
- ручки 8 525,00 / 550 = 15,50 руб.
Рассчитаем стоимость списанного материала на общехозяйственные расходы:
- тетради 50 * 25,70 = 1 285,00 руб.;
- ручки 100 * 15,50 = 1 550,00 руб.
Таким образом, на общехозяйственные расходы списано материалов общей стоимостью 2 835,00 руб., что отражается проводкой.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации