
Тарифы банков на расчетно кассовое обслуживание для ип и ооо. Какой банк выбрать для ИП
В этой статье я расскажу по каким параметрам МОЖНО и НЕЛЬЗЯ выбирать банк для обслуживания расчетного счета. И даже не имеет значения ИП у вас или ООО.
Кстати, недавно мой банк чуть не лишился лицензии. А всё началось с того, что в декабре 2015 года мне позвонили из бизнес-центра, где я арендую офис и сообщили, что офис до сих пор не оплачен.
Я был, мягко говоря, удивлен, так как платеж был отправлен несколько дней назад и обычно на следующий день уже поступал на расчетный счёт бизнес-центра.
Не успев зайти в онлайн банк-клиент, мне снова перезвонили из бизнес-центра и сообщили, что все их арендаторы со счетами в моем банке имеют задолженность по оплате аренды.
В итоге все свелось к тому, что мой банк перестал проводить платежи. Позвенел тревожный звоночек…
О чём я расскажу:
- Как я чуть не лишился денег?
- Какой банк выбрать для ИП?
- По каким параметрам НЕЛЬЗЯ выбирать?
- По каким параметрам НУЖНО выбирать?
- 3 важнейших совета!
Какой банк выбрать для ИП?
Нет ничего “приятнее” ощущения, что твой основной банк в одном шаге от банкротства. Расскажу как это было.
Как я чуть не лишился денег?
Кстати, ничто не предвещало беды. Я более 5 лет обслуживался в этом банке и все проблемы решались мгновенно.
Узнав, что банк перестал проводить платежи, я тут же с ними связался и предпринял все возможные действия для того, чтобы вернуть хотя бы часть оборотных денег.
К сожалению, ничего из этого не вышло:
Наличка не выдавалась;
Безналичные платежи не проходили;
И даже личное давнее знакомство с главным специалистом по ИП’шникам в этом банке не помогло вытащить свои деньги.
Не вдаваясь в подробности, скажу, что через 3 месяца деньги были разблокированы и банк продолжил свою работу, поэтому даже не имеет смысла упоминать название этого банка. Но, имея такой негативный опыт за плечами, я уже начал полноценную работу по поиску нового банка для ведения расчетного счёта.
И тут я вспомнил, а как я вообще делал свой первоначальный выбор? Мне кажется, я собрал все возможные ошибки на этом этапе:)
Как НЕЛЬЗЯ выбирать банк для ИП?
Вдоволь пообщавшись с теми, кто открывал ИП в последние несколько лет, я составил хит-парад самых основных ошибок. По каким критериям только не делают этого!
По расстоянию к дому
“Всего в трёх кварталах от моего дома, ведь туда придется так часто ездить! ” – думал я.
На самом деле вам только в начале нужно будет посетить банковское отделение 3-4 раза, а потом вы туда особо ездить и не будете. Максимум – для снятия наличных с чековой книжкой. Но, поверьте, проще перевести деньги на вашу личную карту.
Шаг №2.
В блоке с отзывами выбираете отзывы по услуге “Обслуживание юрлиц”: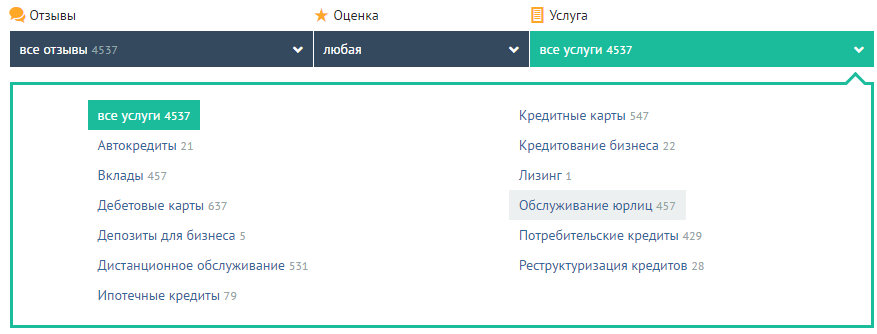 Теперь перед вами будут отзывы только от ИП или ООО.
Не обращайте внимания на плохие отзывы. Куда важнее изучать ответы банка на негативные отзывы. Если проблемы решаются – это хороший знак и .
Считать стоимость обслуживания в банке
Из чего складывается ежемесячная стоимость обслуживания:
Ведение самого счёта.
Это оплата за сам факт наличия у вас расчётного счета в банке. Варьируется от 0 до 2000 рублей в месяц. В среднем около 600-800 р./мес.
Работа в онлайн банк-клиенте.
Если вы не хотите ножками ходить в банк и отправлять платежные поручения через операциониста, то обязательно подключите себе банк-клиент и вы сможете делать все операции через компьютер. В единичных случаях через мобильное приложение.
Стоимость использования банк-клиента часто входит в стоимость обслуживания. Если отдельно, то 500-1000 рублей.
SMS информирование.
Хотите быть в курсе поступлений и списаний с вашего р/с? Извольте заплатить и тут. В среднем 50-150 рублей в месяц.
Стоимость исполнения платёжных поручений.
А именно сколько вы заплатите за обработку вашего платёжного поручения (это когда вы кому-то отправляете деньги). До 59 рублей за платёжку. Средняя стоимость 20-35 рублей.
Как выбрать правильный тариф обслуживания?
Очень часто стоимость сильно зависит от количества отправляемых вами платежных поручений. Если вы, например, планируете активно работать с российскими поставщиками и часто отправлять платёжки, то сразу выбирайте тариф с нужным вам количеством платёжек в месяц.
Если же исходящих платежей будет мало, то можно взять тариф подешевле, но с более дорогой стоимостью платёжек. Надо считать:)
Расходы на открытие и ведение счёта в первые месяцы можно внести в .
Есть ли интеграция с Моим делом или Эльбой?
Я уже неоднократно говорил, что веду свою бухгалтерию в , чем очень доволен (тут ещё для тех, кто открывает магазин). И до перехода в Промсвязьбанк мне приходилось ручками вносить все свои доходы и расходы.
- Выписки с расчётного счёта подгружаются автоматически.
- Документы формируются автоматически.
- Платежки сами улетают в банк.
- В налоговую тоже ездить не надо.
На момент написания статьи (июль 2016) Мое Дело интегрировано со следующими банками:
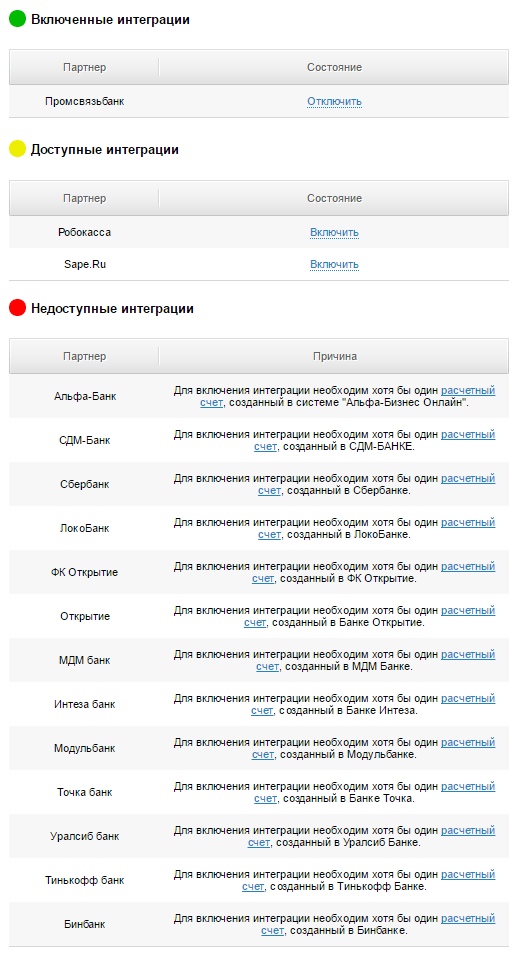
Советую с самого начала автоматизировать подобные рутинные процессы и смело отдавать бухгалтерию на аутсорс. Ну и чтобы выбранный вами банк для вашего ИП поддерживал интеграцию.
Работает ли банк клиент на нужных вам операционных системах?
Сразу уточните у вашего банка на каких операционных системах работает банк-клиент.
- С Windows XP/7/8/10 обычно проблем не возникает.
- Mac OSX уже иногда под вопросом. Например у меня банк-клиент вроде и работает, но с подвисаниями и вылетами. Не раздражает, но порой нестабильность в работе есть.
- Linux и схожие операционки обычно “в пролёте”.
Имейте это ввиду.
Какие системы безопасности предлагает банк для своих клиентов?
К безопасности счетов ИП и ООО предъявляются куда более высокие требования и единственный совет, который я могу вам дать на этом этапе: не поскупитесь на eToken или схожую систему защиты, которую предлагает ваш банк .
Суть её в том, что платежи будут проводиться только в том случае, если в USB порт вашего компьютера вставлена специальная флешка. Без неё можно максимум посмотреть выписку (не всегда), но платежи проводить возможности нет.
Внешний вид eToken:
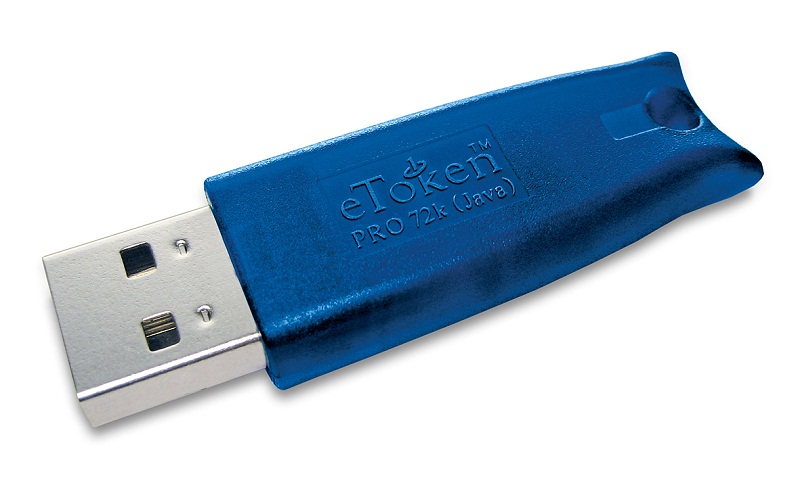
Не забудьте её заказать!
Есть ли sms обслуживание?
SMS обслуживание удобно тем, что в момент поступления/списания средств вам тут же приходит уведомление на телефон.
Стоит в пределах 150 рублей в месяц.
Выбирать или нет – на ваше усмотрение. Я – пользуюсь, удобно.
Сколько стоит перевод денег на карту?
Это, пожалуй, один из ключевых вопросов для ИП, так как ИП имеет полное право выводить все заработанные средства на свою же карту.
Большинство банков взимают комиссию за вывод денег на вашу пластиковую карту. Обычно за вывод до 100 000 рублей в месяц комиссии нет. Далее уже по нарастающей.
Для некоторых – это ключевой момент в выборе банка для своего ИП, поэтому сразу уточняйте размер комиссий.
Еще один способ снятия наличных с р/с ИП – чековая книжка. Выглядит она обычно так:
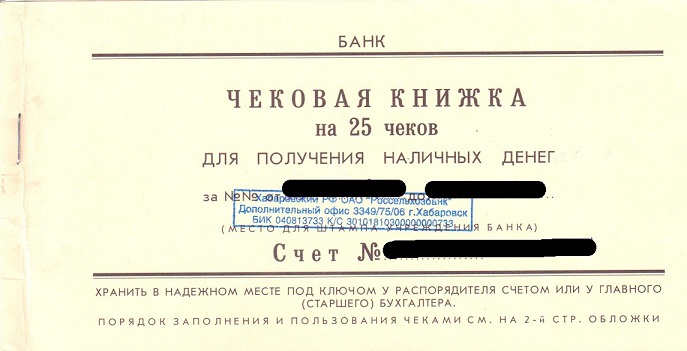
Заполняете чек, идёте в кассу, получаете наличные. Комиссия будет в любом случае, обычно около 1% от суммы.
А если отняли лицензию?
Всякое бывает. Я был на грани отзыва лицензии в своем банке, но мне повезло, поэтому я вам не смогу рассказать алгоритм действий при отзыве лицензии.
Совет №1.
Всем индивидуальным предпринимателям: не держите на своих счетах более 1 400 000 рублей, так как именно эта сумма покрывается Агентством по Страхованию Вкладов (АСВ) при отзыве лицензии (на 2016 год). ООО под это правило не попадают, они рискуют всеми деньгами.
Совет №2.
Выбирайте крупные банки, которые уверенно стоят на ногах.
После случившейся ситуации я принципиально рассматривал только топ-30 банков. Хотя и это не панацея.
Совет №3.
Выбирайте банки с интеграцией с . Вы этим очень упростите свою жизнь. Поверьте мне на слово:)
И помните, что правильный выбор банка для вашего ИП гарантирует вам спокойную работу, быстрые переводы и удобный сервис. Кстати, тут вы можете почитать , которые вы можете совершить:)
Если у вас есть еще какие-нибудь идеи или советы – пишите в комментариях, я буду постепенно обновлять статью.
По всем вопросам тоже буду рад подсказать.
Спасибо! :)
Чего хочет малый бизнес от банка?
- Надёжность — «пролететь» с отзывом лицензии никому не хочется. Впрочем, и банки сами честно не скажут, что у них проблемы.
- Низкие тарифы — ежемесячное обслуживание, вывод средств.
- Не надо никуда ходить — хороший онлайн банкинг.
Какие банки сегодня «в моде» у предпринимателей? Мы опросили наших читателей, и вот какой список получился (5 самых популярных):
- Сбербанк
- Альфа Банк
- Точка
- Тинькофф
- Авангард
Сбербанк
Предлагает малому бизнес большой выбор пакетных услуг, заключенных в систему «Сбербанк Бизнес Онлайн». Кроме того, подключив пакет из семи представленных на рынке, можно пройти бесплатное обучение в Школе бизнеса от Сбербанка. Так открытие счета обойдется в 3000 руб, но при подключении пакета «Оптима» или «Актив» — бесплатно. Интернет-банк на всех пакетах системы от Сбербанк бесплатный. Ведение счета – 1700 руб.
Перечисление на карты физических лиц в Сбербанке или постороннем банке – 1,1% от суммы, min 150 р. Исключение составляют зарплатные договоры, социальные благотворительные переводы.
Для открытия корпоративной карты необходимо подать дополнительное заявление и внести на бизнес-счет 2400 руб, годовое обслуживание 1200 руб. Управление счетами возможно совместно с системой 1С Предприятие.
Альфа Банк
Предлагает следующий минимальный тариф для ведения бизнеса, именуемый «СтартАп». Открытие счета бесплатно. Стоимость ежемесячного обслуживания в рублях при заполнении заявки на сайте и оплате сразу за год составит 818 руб, если же оплачивать каждый месяц, то – 1090 руб. Авансовая оплата со скидкой за шесть месяцев – 5450 руб., за 9 месяцев – 9810 руб. В пакет входит выпуск первой карты Альфа-Cash Ультра, ежемесячное обслуживание обойдется в 299 руб.
Подключение интернет-банка 990 руб — это единоразовая выплата. Мобильный банк – 59 р в месяц. Внесение наличных в месяц на сумму не более 30 000 руб. бесплатно.
Бесплатно до пяти переводов в рублях, далее по 250 руб с каждого перевода. Процент за снятие наличных составляет — 2.2%Комиссия при переводе на карту в Альфа-Банке составит до 50 000 руб. бесплатно затем 0.5% от суммы до 5000 руб. в месяц, минимально 100 руб. Комиссия при переводе в другом банке – 1%, минимально 100 руб, переводы до 50 000 руб бесплатно.
Сервис мое дело-интернет бухгалтерия и альфа-банк предполагают совместную интеграцию, где автоматически можно получить банковские выписки, разнесение по статьям доходов и расходов и отправить платежки в банк очень быстро.
Банк Тинькофф
Открытие расчетного счета – 0 р. Первые два месяца использования бесплатно, затем 490 р ежемесячно. Перечисление на карты от 1.5%, минимально 99 руб. Интеграция с 1С, Мое дело. С открытием счёта выдаётся корпоративная карта, непосредственно привязанная к счёту, с которой можно снимать деньги.
Точка
Открытие счета и подключение интернет-банка бесплатно. Ежемесячное обслуживание – 750 руб. Переводы физическим лица на карту – 0.5%, но не менее 150 руб. У банка нет интеграции с сервисами Мое дело, Интернет-бухгалтерия. 1С Бухгалтерия, но есть сдача налоговой отчетности за 3500 руб.
Авангард
Открытие расчетного счета с использованием сайта банка составит 1000 руб, без или срочное открытие – 3000 руб.
Ежемесячная комиссия за ведение банковского счета – 900 руб.
Перевод денежных средств внутри банка на карты держателей банка Авангард от 3 000 000 руб 1%, до 3 000 000 – 0.5%. Система не интегрируется с бухгалтерскими сервисами. Возможна привязка карты к счету.
Сравнение банков по условиям для бизнеса
В таблице разберём их по указанным в начале трём пунктам, по 5-бальной шкале — все оценки субъективные .
| Банк | Надёжность | Тариф | Онлайн | Итого |
| Альфа Банк | 5 | 4 | 4 | 13 |
| Сбербанк | 5 | 1 | 3 | 9 |
| Точка | 1 | 4 | 4 | 9 |
| Тинькофф | 2 | 5 | 5 | 12 |
| Авангард | 3 | 3 | 3 | 9 |
Где быстро открыть расчетный счет для ИП или ООО
Сейчас практически в любом крупном банке счета открывают очень быстро: предоставляете документы, пока их проверяют, вы читаете договор, подписываете, получаете доступ к онлайн сервису, подписываете документы на карту, прикреплённую к счёту.
Бывают у крупных банков отделения, где оп какой-то причине подписать со стороны банка может только одно ответственное лицо, которое на данный момент или в отпуске или на совещании, тогда придётся ждать (а лучше сразу идите в другой банк).
В моём случае быстрее всего сработал Тинькофф. Час — два в отделении Сбербанка или Альфа Банка и счёт уже готов. Но карту вам смогут выдать скорее всего в течение нескольких дней. У Тинькофф — полчаса онлайн, далее проверка и счёт работает, а карту и документы подвозят домой или в офис — когда удобно.
Ведение собственного дела не представляется возможным при отсутствии расчетного счета в банке. Именно через него проходят все финансовые операции предпринимателя: производятся расчеты с контрагентами, переводится заработная плата сотрудникам, платятся налоги и, конечно, на этот счет зачисляется прибыль. Поэтому важно открыть расчетный счет для ИП в надежном банке с недорогим тарифом, чтобы иметь качественное обслуживание и в то же время не переплачивать за ненужные функции.
Какой банк выбрать для открытия счета ИП
Практически каждый банк предлагает открытие расчетного счета для индивидуального предпринимателя. Однако важно выбрать такое учреждение, которое не только предоставит полный спектр услуг, но и будет исполнять свои обязанности по переводу денежных средств без задержек и лишних проволочек. Лучший выбор – это крупный федеральный банк, имеющий разветвленную сеть филиалов и мощную поддержку.
Однако тарифы такого учреждения не всегда соответствуют возможностям мелкого и среднего предпринимателя и ООО, и если бизнес ведется в пределах одного-двух городов (включая расчеты с контрагентами – поставщиками, подрядчиками, исполнителями и т. д.), то можно ограничиться небольшим региональным банком. Борясь за достаточное число клиентов, такие банки предоставляют различные бонусные программы или скидки для тех, кто решит открыть у них расчетный счет.
Например, это может быть:
- бесплатное обслуживание на протяжении определенного времени;
- отсутствие платы за транзакции (в пределах лимита);
- сниженные проценты при снятии средств;
- бесплатные дополнительные услуги, например, СМС-оповещение;
- льготы при открытии счета в режиме онлайн.
Нужно отметить, что крупные федеральные банки также периодически предлагают различные акции для новых клиентов-предпринимателей. Например, Сбербанк предлагает бесплатный «Сбербанк Бизнес Онлайн» – 3 месяца обслуживания. При предлагаются дополнительные сервисы. Россельхозбанк предлагает бесплатное открытие одного расчетного счета в рублях или любой другой иностранной валюте представителям микробизнеса (с годовым оборотом до 120 млн рублей) и малого бизнеса (с оборотом до 1 млрд рублей в год). Открытие счета в банках Россельхозбанк и Авангард в режиме онлайн обойдется в 1 000 рублей, в отделении это будет стоить в 2 раза дороже.
Также при выборе подходящего банка обязательно нужно ознакомиться с его финансовым состоянием. Для этого достаточно посмотреть страничку учреждения на сайте Центробанка , где приведены его основные показатели. Если у банка наблюдается систематический убыток или он имеет «проблемные» активы, то, возможно, у него в будущем возникнут финансовые сложности и его могут лишить лицензии.
Хорошая репутация и работа в онлайне

Следует обращать внимание и на репутацию учреждения. Если есть подозрения, что через него переводят «левые» деньги или отмывают средства, то он может попасть под прицел контролирующих органов, и это тоже ничем хорошим не заканчивается. В самом худшем случае банк разорится или будет лишен лицензии, что грозит не только временной приостановкой деятельности ИП или ООО и «заморозкой» всех транзакций, но и полной потерей денег на счете, если активы учреждения окажутся ничем не обеспеченными либо у него не хватит средств для расчетов с кредиторами.
Интересным вариантом будет выбрать банк, работающий исключительно в режиме онлайн. Таких в России на сегодняшний день всего два – Тинькофф и Touch Bank. Не располагая филиальной сетью, эти учреждения могут позволить себе предложить сниженные тарифы на обслуживание ООО или ИП за счет отсутствия дополнительных расходов.
В целом качество работы онлайн-банков ничем не отличается от обычных, некоторым предпринимателям даже удобнее взаимодействовать с ними, так как все манипуляции с расчетным счетом можно производить из личного онлайн-кабинета без особых проблем. Единственный минус – сложности работы с документацией. Если понадобится финансовый отчет или выписка из расчетного счета для налоговой и других проверяющих, то придется заказывать бумаги в головном офисе и дожидаться их доставки курьером или по почте. В случае с банками, работающими в обычном режиме, нужная документация будет готова гораздо раньше.
Для Москвы онлайн-банки – отличный вариант, а вот жителям отдаленных регионов, наверное, стоит выбрать федеральный банк с разветвленной сетью филиалов или крупный региональный со льготами на обслуживание.
На что обратить внимание при открытии счета
При открытии расчетного счета для ИП необходимо выбрать несколько надежных крупных банков и проанализировать предлагаемые ими условия по следующим критериям:
- Стоимость платы за открытие счета. В каждом учреждении действуют свои правила взимания платы: где-то взимают разово непосредственно при регистрации счета, где-то ежемесячно. Нужно обратить внимание на итоговую величину комиссии. В некоторых банках счет можно открыть бесплатно по акции, например в Россельхозбанке или Тинькофф.
- Плата за обслуживание. Самый оптимальный вариант – ежемесячная оплата в зависимости от «нагрузки» на счет, но большинство банков предлагают фиксированную ставку. Нужно обратить внимание, взимается ли плата, когда счет не используется.
- Скорость открытия счета. Одни банки готовы предоставить счет уже на следующий день, другие открывают его месяцами. Сейчас не нужно оповещать налоговую службу об открытии счета, поэтому в любом случае все операции производятся быстрее.
- Продолжительность операционного дня. Если он короткий, то переводы будут поступать только на следующие сутки. Если важна точность переводов, то лучше выбирать банк с длинным рабочим днем.
- Стоимость транзакций. Некоторые банки предлагают бесплатные переводы в рамках лимита, другие взимают фиксированную плату за каждый перевод. Что выгоднее – зависит от особенностей бизнеса.
- Размер комиссионных. Нужно посмотреть, сколько взимается за снятие наличности, пополнение счета, перевод в другую валюту, отправку на счета физических лиц (для выплаты зарплаты) и т. д. Оптимально выбрать банк с наименьшими процентами.
- Доступные валюты. Если приходится много работать с иностранцами, то лучше выбрать мультивалютные счета – тогда не придется переплачивать за конверсию средств.
- Наличие мобильного и интернет-банка. Это очень удобная форма распоряжения средствами. Всегда можно отследить течение средств и отдать распоряжение о переводе денег в режиме реального времени. В противном случае придется связываться с операторами или лично идти в отделение.
- Наличие СМС-информирования. Это помогает отследить транзакции и вовремя предупредить мошеннические действия. Кроме того, предприниматель всегда будет знать, сколько средств на счету у него имеется.
- Начисление процентов на счет. Конечно, их размер неимоверно ниже (примерно в 2 раза), чем проценты по депозитам для физлиц, но даже небольшой доход – это хорошо.
- Количество бесплатных карт. Это актуально, если предприниматель будет платить зарплату работникам электронным платежом. Сэкономить на выпуске карточек не лишнее.
- Наличие дополнительных услуг. Например, некоторые банки предлагают интеграцию с системами онлайн-бухгалтерии, формирование и отправку отчетов в налоговую службу, и другие подобные услуги.
При выборе подходящего банка для нужд ИП или ООО необходимо посмотреть на общий уровень обслуживания, наличие «горячей линии», простоту получения бумажной документации и другие подобные факторы. Какие бы ни были дешевые тарифы, при отсутствии подходящего сервиса расчетный счет будет крайне неудобен в использовании.
Самые выгодные варианты
Выбирая, в каком именно банке открыть счет, предприниматель или бухгалтер ООО пересматривают множество вариантов. Помочь с непростым выбором призвана таблица, в которой указаны крупнейшие банки России, пользующиеся заслуженной популярностью у предпринимателей.
| Наименование банка | Цена открытия счета | Цена месячного обслуживания | Размер комиссионных (количество платежей в месяц) |
| Сбербанк | От 2 400 рублей в зависимости от региона | 2 000 рублей | 100 рублей за один платеж, на счета Сбербанка и Газпромбанка – бесплатно |
| ВТБ 24 | 2 500 рублей | 1 100 рублей | 30 рублей за один платеж |
| Россельхозбанк | 1 000 рублей – в режиме онлайн, 3 000 рублей – в отделении, бесплатно – для новых клиентов | 900 рублей | 25 рублей за один платеж в регионах, 35 рублей за один платеж в Москве, на счета Россельхозбанка – бесплатно |
| Авангард | 1 000 рублей – в режиме онлайн, 3 000 рублей – в отделении | 900 рублей | 25 рублей за один платеж |
| Тинькофф | Бесплатно | Первые два месяца – бесплатно, последующие – 490 или 990 рублей в зависимости от выбранного тарифа | 29 рублей за один платеж (имеется лимит на число бесплатных переводов в зависимости от выбранного тарифа), платежи без лимита подключаются за 990 рублей в месяц |
| Альфа-Банк | Бесплатно | От 850 рублей | 25 рублей за один платеж – при совершении менее 5 транзакций, 250 рублей за один платеж – при совершении более 5 транзакций |
Все цены указаны для Москвы и области, в регионах стоимость банковского обслуживания может существенно отличаться. Кроме того, некоторые учреждения меняют тарифы в зависимости от экономической ситуации. Например, Россельхозбанк меняет линейку тарифов с 20 июня 2016 года (именно их значение указано в таблице), а Авангард обновил правила буквально в апреле. Чтобы не столкнуться с неприятными неожиданностями, лучше заранее позвонить в банк или посетить официальный сайт учреждения и уточнить стоимость открытия счета.
Еще один момент: в некоторых банках, например том же Россельхозбанке, установлены разные тарифы для различных типов предпринимателей. ООО и ИП с малым оборотом могут рассчитывать на скидки. Другие банки, например Авангард или Тинькофф, предлагают скидки на обслуживание при покупке пакета услуг.
Планируя, где открыть расчетный счет, нужно обращать внимание на спецпредложения. При первичном открытии счета в Россельхозбанке или Тинькофф можно получить его бесплатно. За дополнительные услуги придется доплатить, например за интернет-банкинг. Однако для новых клиентов Сбербанк и Авангард обеспечивают бесплатный доступ.
Что в итоге?
Таким образом, при выборе банка нужно опираться на такие параметры:
- размер филиальной сети – чем больше отделений и представительств, тем лучше, не придется добираться до нужного учреждения или пользоваться услугами сторонних банков, оплачивая дополнительную комиссию;
- надежность и перспективность – при наличии сомнительных активов и плохой репутации учреждение рискует потерять лицензию или обанкротится, ни то, ни другое для ИП и ООО не означает ничего хорошего;
- бонусы и привилегии – став новым клиентом, можно получить немалые скидки на обслуживание и даже открыть счет бесплатно;
- метод работы – тем, кто не боится интернета и онлайн-расчетов, можно посоветовать обратить внимание на учреждения, функционирующие исключительно в режиме онлайн: это мобильнее и дешевле;
- стоимость открытия – в некоторых банках можно получить скидки на обслуживание или вовсе вариант открытия расчетного счета без оплаты;
- тарифы на обслуживание – чем ниже комиссионные, тем выгоднее счет;
- дополнительные функции – мобильный и онлайн-банкинг, СМС-оповещение, меры безопасности, возможность заказа выписки и формирования финансового отчета – все это упрощает работу предпринимателя, позволяя ему сконцентрироваться на деле.
Конечно, обслуживание расчетного счета – это капля в море по отношению к общему обороту предпринимателя. Однако при частых транзакциях эта сумма может оказаться внушительной. К тому же, зачем переплачивать за ненужные функции, если можно использовать эти средства более выгодно? При выборе расчетного счета надо опираться на многие критерии и пользоваться предоставленными возможностями получить счет бесплатно, а обслуживание – со значительными скидками.
Согласно законодательству РФ, ИП имеют право работать, используя исключительно наличные в любых операциях. Однако большинство ИП все же счет открывают. Так удобнее отслеживать финансы, ведь большинство операций между юридическими лицами оплачиваются именно безналом. Наличный расчет в РФ лимитирован, лимит составляет 100 000 рублей. Кроме того, собственный счет повышает престиж ИП, вызывает большее доверие со стороны клиентов и партнеров.
Выбор учреждений, в которых можно открыть счет, велик. В нем легко запутаться. 10 лучших банков для ИП по условиям сотрудничества, а также отзывам клиентов:
- Тинькофф;
- «Точка»;
- «Модульбанк»;
- УБРиР;
- Сбербанк;
- Промсвязьбанк;
- Авангард;
- Веста банк;
- ВТБ 24;
- Банк Интеза.
Предпринимателям следует выбирать финансовый институт, ориентированный на потребности клиентов. Признаки такого учреждения:
- бесплатный номер телефона для проведения консультации;
- высокая скорость разрешения спорных ситуаций;
- быстрое обслуживание;
- положительные отзывы не только СМИ, но и клиентов;
- длительный операционный срок;
- безопасность клиентов и финансов;
- дополнительные услуги;
- лояльность к клиентам;
- вклады застрахованы;
- разнообразие тарифов;
- приложения для работы онлайн с любого устройства (ПК, ноутбук, планшет, смартфон).
Кроме того, учреждение должно быть удобным для клиентов, современным, надежным. Обслуживание в нем должно стоить недорого.
Тинькофф – финансовый институт, в котором можно совершать все операции через интернет. Условия:
- открытие счета – бесплатно;
- обслуживание в течение 60 дней – бесплатно;
- проведение 3 платежных операций – бесплатно;
- на остаток финансов начисляется определенный %;
- можно оформить страховку, сдать отчеты в ИФНС, оформить карты зарплатные через интернет;
- имеется мобильный банк и приложения iOS.
Тинькофф – выгодный банк для открытия счета ИП . Особенно потому, что предпринимателю не нужно лично посещать отделение учреждения, все операции он может совершать через интернет.
При необходимости в офис ИП могут приехать менеджеры для решения всевозможных вопросов, заключения договора и так далее.
Банк «Точка», входящий в группу «Открытие». Был признан лучшим в 2015 году. Условия:
- открытие счета – бесплатно;
- обслуживание со скидкой в течение 90 дней;
- бесплатное использование онлайн банка;
- начисление % на остаток по счету;
- переводы 24 часа в сутки;
- имеется мобильный банк.
Для создания собственного счета в «Точка», ИП не обязательно посещать отделение. Менеджеры готовы приехать в офис к предпринимателю и заключить договор, а также настроить онлайн банк для того, чтобы клиент мог совершать все операции посредством интернета.
Модульбанк также предоставляет услугу выезда в офис ИП для заключения договора. Условия:
- через минимальное количество времени после бесплатного открытия счета ИП может начать пользоваться реквизитами;
- наличие мобильного банка;
- сервис поддержка в режиме онлайн на сайте, а также в социальных сетях;
- подтверждение операций облачной подписью;
- приложения для iOS;
- помощь ассистента по бизнесу – бесплатная.
Модульбанк - лучший банк для ИП по итогу анализа отзывов клиентов.
УБРиР предлагает открыть счет ИП за 1 поход в отделение. Использовать реквизиты можно через день после совершения операции.
Для того чтобы ускорить процесс, необходимо оставить предварительную заявку на сайте. В этом случае менеджеры связываются с предпринимателем и обговаривают место и время заключения договора. На весь процесс в этом случае уходит не более 1 часа. Условия:
- открытие счета – бесплатно;
- подключение интернет банка – бесплатно;
- имеется приложения iOS.
Сбербанк – один из самых надежных финансовых институтов в РФ. Условия для ИП:
- открытие счета – бесплатно;
- возможность подачи заявления на открытие счета через интернет;
- договор заключается в течение 1 дня;
- реквизиты становятся доступны для использования через несколько минут после завершения операции;
- бесплатный консультационный сервис.
Сбербанк – учреждение, которому доверяют. На протяжении многих лет именно в него обращаются люди для создания счетов, взятия кредита или ипотеки.
Условия открытия счета в Промсвязьбанк для ИП:
- бесплатное открытие счета;
- мобильный банк;
- круглосуточная возможность совершать платежи, без выходных;
- бесплатная проверка контрагентов;
- синхронизация с «Мое дело», «1С».
Промсвязьбанк – выгодный банк для ИП . Является одним из финансовых институтов РФ. Активно развивается, в том числе и в дистанционном обслуживании.
Авангард является крупным и надежным коммерческим учреждением. Имеет массу положительных отзывов со стороны клиентов. Условия для ИП:
- платное открытие расчетного счета;
- платное обслуживание;
- бесплатные уведомления о проведенных операциях по смс;
- приложения iOS.
Создать счет можно обратившись в отделение, либо написав заявление на сайте. В последнем случае реквизиты можно использовать мгновенно.
Веста банк предлагает ИП интересные условия для клиентов:
- бесплатное открытие счета;
- платное обслуживание;
- онлайн банк с поддержкой современных браузеров;
- приложения iOS.
Финансовый институт предлагает ИП возможность заранее обговорить дату составления договора. В этом случае к моменту приезда ИП все необходимые документы уже будут составлены, что значительно сокращает время заключения договора. Фактически, его остается только подписать.
Какой банк самый выгодный для ИП , зависит от условий, которые он предлагает.
Так, ВТБ 24 предлагает клиентам выбор между 2 тарифами. В «Стартовом» открыть счет можно бесплатно, но зато обслуживание платное. В «Общем» платные и открытие счета, и обслуживание. Из сервисов - имеется онлайн и мобильный банк.
Банк Интеза
Кредитное учреждение Интеза предлагает ИП тариф «Мое дело». Условия:
- бесплатное обслуживание;
- платное открытие счета;
- онлайн банк;
- приложения iOS.
Лучший кредит для ИП – это тот, для взятия которого нужно собрать минимальный пакет документов, решение о выдаче принимается максимально быстро, % при этом максимально низкий. Исходя из этих данных, собраны следующие предложения.
Сбербанк предлагает клиентам выгодный кредит «Доверие». На любые нужды и не требуется внесение залога.
Также Сбербанк предлагает для ИП следующие кредиты. «Бизнес-Старт» - предназначен для начинающих бизнесменов. Кредит выдается безналичным способом. «Бизнес-Актив» и «Инвест» - не имеют верхней планки. Требуют наличие поручителей. «Бизнес-Рента» - для взятия этого кредита нужен залог.
Ренессанс Кредит предлагает ИП подать заявление на кредит на сайте компании. Онлайн будет принято решение о выдаче средств. В случае положительного результата понадобится посетить отделение финансового института. Условия кредитования выгодны для начинающих ИП - залога не требуется, пакет документов – минимальный (паспорт и любой другой документ, на выбор ИП).
ВТБ 24 предлагает ИП на выбор несколько выгодных кредитов:
- «Коммерсант»;
- «Для владельцев бизнеса»;
- «Коммерсант Актив»;
- «Коммерсант Оптима»;
- «Коммерсант Лайт».
Везде требуется внесение залога.
Россельсхозбанк предлагает следующие кредиты. «Стань фермером» - для предпринимателей в области сельского хозяйства. «Экспресс» - кредит дается на покупку внеоборотных и оборотных активов. Не требует внесения залога. Нужен поручитель. «Рациональный заем» - данный кредит требует наличие залога.
Основные документы, которые понадобятся для получения кредита в любом кредитном учреждении РФ:
- паспорт;
- свидетельство ЕГРИП;
- военный билет;
- выписка из ИФНС;
- квитанция об уплате налога.
Целью статьи было дать обзор выгодных предложений кредитных учреждений в РФ о создании счета и кредитовании. Представлены лучшие условия в банках для ИП .
Успешный индивидуальный предприниматель в определенный момент сталкивается с тем, что ему необходим расчетный счет для совершения сделок на крупные денежные суммы с партнерами. Однако найти для этого подходящий банк является непростой задачей. Из этой статьи вы узнаете, на какие критерии нужно обращать внимание при открытии расчетного счета, и какие банки предоставляют наиболее выгодные предложения.
Открытие счета
Обязательно уточните, сколько стоит открытие расчетного счета для ИП в том банке, который вас интересует. Большинство из них отказалось от платной системы и теперь открывают расчетные счета бесплатно. Однако среди банков-лидеров есть и такие, которые все еще за это взимают плату, которая колеблется от 1000 до 3000 рублей.
Ежемесячное обслуживание
Немаловажную роль играет и ежемесячное обслуживание. Оно также может быть бесплатным или платным. Все зависит от условий ведения счета. К примеру, некоторые банки предоставляют строго ограниченное число бесплатных платежек на месяц, дополнительные же покупаются за отдельную плату. Именно на этом и делают прибыль счета с бесплатным ежемесячным обслуживанием. Платное обслуживание подразумевает большее или безлимитное количество платежек в месяц, или набор дополнительных функций.
Подключение интернет-банка
Никому не хочется терять время в очередях в отделениях, поэтому ищите расчетный счет с подключенной функцией интернет-расчетов. Тогда вам не придется тратить силы на поездку в ближайший филиал банка, чтобы провести операции по бизнес-транзакциям.
Налоговые и бюджетные переводы
Обладателям расчетных счетов довольно просто платить налоги, особенно с учетом того, что некоторые банки согласны заниматься этим вопросом за вас. За дополнительную плату можно добавить услугу, благодаря которой всеми налоговыми и бюджетными переводами будет распоряжаться банк.
Межбанковские переводы
Денежные переводы всегда требуют комиссию, но вот только у каких-то счетов она явно завышена, а у каких-то вполне приемлема. Если вы знаете, что будете совершать много транзакций между банковскими организациями, то вам нужно обязательно обратить внимание на этот критерий.
Обналичивание денег
От условий, на которых вы открываете расчетный счет, зависит и то, сколько денег и за какую стоимость вы можете обналичить. Счета обычно имеют тарифы, которые разбивают денежные суммы на несколько ступеней. К примеру, до 50 тысяч вы можете снять бесплатно, от 50 до 100 тысяч – за 1% от суммы, а от 100 до 500 тысяч – за 3%. В некоторых случаях комиссия за обналичивание денег входит в обслуживание счета, и тогда эта услуга обходится бесплатно.
Корпоративная карта
Для того чтобы иметь свободный доступ к своим финансам в любой момент, индивидуальному предпринимателю нужна будет корпоративная карта. Часто они оформляются за дополнительную плату, но бывает и так, что они идут в качестве бонуса к дорогому обслуживанию. Количество и свойства карт варьируются от банка к банку, так что серьезно изучите этот вопрос перед тем, как откроете счет.
Начисление % на остаток
Еще один бонус, которым радуют ИП некоторые банки, это начисление процентов. То есть получается, что ваш рабочий капитал попадает еще и на сберегательный счет, по условиям которого вам выплачиваются проценты за те деньги, которые остались у вас по результатам месяца. Обычно они не очень большие, но все равно дополнение приятное, особенно с условиями инфляции.
Онлайн-бухгалтерия для ИП
Индивидуальные предприниматели редко нанимают профессионалов и ведут свою бухгалтерию сами. Для упрощения этой задачи ряд банков решил создать функцию онлайн-бухгалтерии, которая отображает все доходы и расходы ИП, помогает составить отчет за месяц и посчитать налоги, подлежащие уплате. Очень полезная услуга, она здорово упрощает рабочий процесс, так что если вам кажется, что вы скоро заблудитесь в числах, определенно ищите расчетный счет с ней.
Топ 10 лучших банков для ИП – сравнение тарифов
Тинькофф банк
Тинькофф Бизнес предлагает тариф «Простой» для начинающих и действующих предпринимателей. «Простой» ориентирован на тех, кто только открывает свое дело, так как им он предлагает очень выгодные условия для открытия и ведения счета.
- Открытие и обслуживание первые шесть месяцев для них бесплатно, затем всего 450 рублей в месяц.
- Ежемесячно можно провести три бесплатных платежных поручения, последующие – за 49 рублей каждое. Функция становится бесплатной, если подключить специальное приложение «Межбанк – без комиссии».
- Комиссия за снятие денег со счета составляет от 1,5 до 10 процентов в зависимости от снимаемой суммы.
- Тариф «Простой» поддерживает онлайн-банк и имеет специальные приложения для IOS и Android.
- Кроме основных услуг, тариф также обеспечивает продвижение вашего бизнеса в социальных сетях и дает бесплатный доступ к онлайн-бухгалтерии на 45 дней, последующие дни идут за плату.
Альфа Банк
Ориентация Альфа Банка больше смещена в сторону устоявшихся ИП, которые готовы платить за предлагаемые им услуги. Тариф «На старт» славится своей безопасностью и набором дополнительных функций, которые делают работу с ним более эффективной.
- Открытие счета – бесплатно, а вот за обслуживание нужно платить ежемесячно 490 рублей без каких-либо скидок и дополнительных условий.
- Все платежные поручения платные, с 1 по 6 – 45, все последующие – 150 рублей.
- Есть возможность подключить персональный онлайн-банкинг за 990 рублей в месяц.
- Снятие наличных проходит с комиссией от 2 до 11 процентов в зависимости от суммы.
- Дает возможность оформить корпоративную карту с привязкой к счету за 299 рублей.
- Обладает широким спектром дополнительных бонусов – содействует в открытии собственного интернет-магазина, продвигает бизнес через социальные сети, предоставляет услуги бесплатной онлайн-бухгалтерии на полгода.
Банк «Точка»
Тариф «Минимальный» стал неимоверно популярным среди начинающих ИП за счет того, что большую часть своих функций он предоставляет совершенно бесплатно. С другой стороны, он также не имеет никаких дополнительных бонусов или услуг, которые могли бы заинтересовать предпринимателей.
- Открытие, обслуживание, снятие наличных, онлайн-банк – бесплатные.
- Банк оказывает помощь в регистрации предприятия в реестре за 2800, и это включая госпошлину.
- Имеет свое приложение на IOS.
Модульбанк
Модульбанк считается отпрыском Сбербанка и позиционирует себя как банк для малого бизнеса. Его тариф «Стартовый» предоставляет все условия, которые необходимы для комфортного ведения расчетного счета.
- Открытие счета и обслуживание бесплатные.
- Каждое платежное поручение стоит 90 рублей.
- Есть возможность снимать деньги со счета с комиссией от 1,5 до 20 процентов в зависимости от суммы.
- Поддерживает бесплатный онлайн-банкинг, почти все операции можно проводить через интернет. Также имеет очень быстрое и качественное приложение для IOS и Android.
- В качестве бонуса идут подарки от фирм-партнеров Модульбанка – от Яндекса, OZON и других.
Промсвязьбанк
Тариф «Бизнес Старт» подойдет тем, кто не хочет тратиться на дорогой расчетный счет, но хочет получать весь базовый набор услуг.
- Открытие, обслуживание и снятие наличных по этому тарифу бесплатные.
- Платежные поручения тоже не слишком дорогие: первые три идут бесплатно, все последующие стоят по 99 рублей.
- Есть онлайн-банкинг с широким разнообразием доступных услуг – почти любые операции можно совершить через интернет, не приезжая в отделение Промсвязьбанка. Поддерживает неплохое приложение для смартфонов.
- Тариф также обеспечивает кредиты для малого бизнеса на небольшие суммы. Они имеют преференцию при рассмотрении заявки и их оформлении.
Сбербанк
Самый крупный российский банк также не остался в стороне и тоже порадовал своим предложение тарифа для ИП. Тариф «Легкий Старт» содержит в себе все, что нужно для комфортной работы.
- Открытие и ведение счета бесплатны.
- Первые три платежки бесплатные, а вот все последующие уже по 100 рублей каждая.
- Стабильная комиссия на снятие наличных – 3% от любой суммы.
- «Легкий Старт» подключен к онлайн-банку, и открывает все возможные услуги там. Есть также приложение на смартфоны, но им сложно пользоваться, так как оно сильно тормозит телефоны.
- Тариф предлагает необычную систему бонусов: продвижение бизнеса в социальных сетях и бесплатная подписка на месяц на сайт hh.ru для поиска сотрудников.
ВТБ 24
ВТБ 24 не так часто упоминается, когда речь идет об обслуживании малого бизнеса, а зря. Тариф «Бизнес-старт» позволяет получить большой объем услуг за соответствующую оплату.
- Открытие счета в этом случае обойдется в 1500, зато сделано это будет почти моментально.
- Обслуживание обойдется вам в 1200 рублей в месяц, но вам будет открыть доступ к бесплатному обналичиванию денежных средств.
- Вам будут доступны пять бесплатных платежек в месяц, остальные – за дополнительную плату, зависящую от суммы поручения.
- Тариф обеспечивает продвижение в социальных сетях и дает бесплатный годовой доступ к сервисам онлайн-бухгалтерии.
Райффайзен банк
Райффайзен банк с его тарифом «Старт» предлагают на российском рынке по-настоящему европейский продукт – в этом расчетном счете нет ничего лишнего, но те услуги, которые предоставляются, предлагаются за адекватную оплату.
- Открытие счета – бесплатное, месячное же обслуживание стоит 990 рублей.
- У этого тарифа довольно щадящая стоимость платежных поручений по сравнению с остальными предложениями – всего 25 рублей за платежку.
- Снятие наличных возможно с комиссией от 1 до 10 процентов.
- «Старт» подключен к онлайн-банку, и через него можно выполнить большинство задач, связанных со счетом.
Уральский банк реконструкции и развития
Этот банк сложно назвать передовым, однако в плане предложений для малого бизнеса он явно обошел многих конкурентов. Его тариф «Online» чем-то похож на предложение Райффайзен банка, однако обладает чуть более выгодными условиями по некоторым параметрам.
- Бесплатное открытие счета, оплата за обслуживание – 900 рублей в месяц.
- Стоимость одного платежного поручения всего 27 рублей, гораздо ниже, чем у большинства конкурентов.
- Комиссия за обналичивание денег совсем небольшая – от 1,1% до 7,5%.
- Особенно выгодно открывать счет именно в этом банке, если вы уже являетесь его клиентом – в таком случае на тариф «Старт» вам будет гарантирована скидка в 50%.
Банк Авангард
Наш рейтинг закрывает банк Авангард с тарифом «Базовый». У этого предложения действительно нет каких-либо особенностей или бонусов, но он достаточно хорошо сбалансирован в плане стоимости обслуживания-качество.
- Стоимость открытия счета – 1000, ежемесячное обслуживание – 900 рублей.
- Цена за одно платежное поручение не сильно высокая – 30 рублей.
- Стабильная комиссия на денежное обналичивание – 3%.
- Поддержка тарифом онлайн-банка и приложений для смартфона.
Сравнение тарифов банков для ИП представлено в таблице:
| Банк и тариф | Стоимость открытия | Стоимость в месяц | Стоимость платежного поручения | Дополнительная информация |
| Точка, «Минимальный» | Бесплатно | Бесплатно | Бесплатно | Онлайн-регистрация ИП — 2 800 рублей (включая госпошлину) |
| Тинькофф, «Простой» | Бесплатно | Бесплатно первые 2 месяца, далее 450 рублей | 3 бесплатно, следующие по 49 рублей | Перевод зарплаты на любые карты |
| Промсвязьбанк, «Бизнес Старт» | Бесплатно | Бесплатно | Первые 3 — бесплатно, далее — 99 рублей | Бесплатный перевод денежных средств на счет физических лиц |
| Модульбанк, «Стартовый» | Бесплатно | Бесплатно | 90 рублей | Максимальные обороты по счету в месяц — 1 000 000 рублей |
| Альфа Банк, «На старт» | Бесплатно | 490 рублей | С 1 по 6 – 45, все последующие – 150 рублей | Бесплатное обслуживание счета в иностранной валюте |
| Сбербанк, «Легкий старт» | Бесплатно | Бесплатно | 3 бесплатно, следующие по 100 рублей | Бесплатные корпоративные карты - кредитные и дебетовые |
| ОТП Банк, «Базовый» | Бесплатно | 2200 рублей | 12 бесплатно, следующие по 27 рублей | Удобный тариф для начинающих предпринимателей |
| Открытие, «Комфорт» | Бесплатно | Бесплатно первые 4 месяца, далее – 1 290 рублей | 10 – бесплатно, следующие по 49 рублей | Предоставляют услуги по регистрации бизнеса |
| Авангард, «Базовый» | 1000 руб | 900 рублей | 30 рублей | Поддержка тарифом онлайн-банка и приложений для смартфона. |
| УБРиР, «Online» | Бесплатно | 850 рублей | 26 рублей | В данном тарифе платежи проводятся на следующий день |
Подведем итоги. Мы разобрали лучшие предложения, которые есть на рынке услуг для малого бизнеса. Можно заметить, что почти каждый тариф привлекает какой-то одной или двумя особенностями, которые могут быть важны для определенного круга клиентов – кому-то нужны дешевые платежки, кому-то низкая комиссия за обналичивание денег, кому-то бюджетный расчетный счет за открытия бизнеса. Теперь нет предложений, которые не заманивали бы клиентов особенными бонусами. Определитесь сами, что именно вы хотите от своего счета, чтобы не переплачивать за услуги, которыми вы не пользуетесь. Отталкивайтесь от своих потребностей, и тогда вы сможете выбрать именно то, что вам нужно. Не забывайте проверять предполагаемый расчетный счет по критериям, описанным в начале статьи, и тогда точно найдется тот единственный, набор услуг которого вам подойдет.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации