
Страховые взносы: типовые проводки и тарифы. Как посмотреть свои пенсионные отчисления в Пенсионный фонд через Интернет
Из данной статьи Вы узнаете в доступной форме о размерах взносов в фонды для ИП за себя в 2019 году и ранее, сможете самостоятельно рассчитать размер взноса, в т.ч. и за неполный год. Ознакомитесь со случаями, когда ИП могут не уплачивать страховые взносы, со сроками оплаты взносов, с тем, как узнать реквизиты, сформировать квитанцию и произвести оплату страховых взносов самостоятельно.
Фиксированная сумма взносов в фонды для ИП за себя в 2017 году составляет 27990 руб. (ФФОМС: 4590 руб. + ПФР: 23400 руб.) + 1% в ПФР с суммы доходов за год, превышающих 300 000 руб. Подробнее об этом читайте далее…
Уплата страховых взносов в ПФР и ФФОМС
Каждый индивидуальный предприниматель независимо от того, есть у него наемные работники или нет, должен платить за себя фиксированные страховые взносы в два внебюджетных фонда - Пенсионный фонд РФ (ПФР) и Федеральный фонд обязательного медицинского страхования (ФФОМС). Общая сумма фиксированных взносов в фонды уплачивается раз в год не позднее 31 декабря (ч.2 ст.16 ФЗ №212-ФЗ). Причем оплатить её Вы можете как единовременно, так и разбив на части, главное, чтобы вся сумма взносов была уплачена к 31 декабря текущего календарного года. В случае неуплаты или неполной уплаты страховых взносов в установленный срок начисляются пени.
Формула расчета страховых взносов
Формула расчета взносов определена ст.14 ФЗ №212-ФЗ и выглядит следующим образом:
Размер взноса = МРОТ * ТАРИФ * кол-во месяцев
Где МРОТ - минимальный размер оплаты труда, установленный федеральным законом на начало финансового года, за который уплачиваются страховые взносы, ТАРИФ - тариф страхового взноса в ПФР или ФФОМС, установленный ст.12 ФЗ №212-ФЗ .
Пример расчета взноса в ПФР на 2019 год
7 500 руб. * 26% * 12 = 23 400 руб.
МРОТ по годам
На 2017 год МРОТ составляет - 7 500 руб.
На 2016 год МРОТ составлял - 6 204 руб.
На 2015 год МРОТ составлял - 5 965 руб.
На 2014 год МРОТ составлял - 5 554 руб.
На 2013 год МРОТ составлял - 5 205 руб.
На 2012 год МРОТ составлял - 4 611 руб.
Тарифы страховых взносов 2019
Страховые взносы ИП 2017
Президент подписал закон, который передаёт страховые взносы под контроль налоговиков. С 1 января 2017 года платить взносы за ИП придётся не в ПФР и ФСС, как раньше, а в налоговую по месту регистрации.
Сумма взносов в фонды в 2017 году составляет 27 990 руб., из них:
Размер страховых взносов в ФФОМС в 2017 году = 4 590 руб.
Размер страховых взносов в ПФР в 2017 году = 23 400 руб.
Если размер дохода ИП превысит 300 000 руб. за 2017 год, то взнос в ПФР увеличивается дополнительно на 1% от суммы превышения.
Пример расчета дополнительного взноса в ПФР при доходе 1 000 000 за 2017 год:
(1 000 000 - 300 000) * 1% = 7 000 руб.
Страховые взносы ИП 2016
Сумма взносов в фонды в 2016 году составляет 23 153,33 руб., из них:
Размер страховых взносов в ФФОМС в 2016 году = 3 796,85 руб.
Размер страховых взносов в ПФР в 2016 году = 19 356,48 руб.
Если размер дохода ИП превысил 300 000 руб. за 2016 год, то взнос в ПФР увеличивается дополнительно на 1% от суммы превышения.
Пример расчета дополнительного взноса в ПФР при доходе 500 000 за 2016 год:
Данный платеж в ПФР нужно уплатить не позднее 1 апреля 2017 года. Суммарный платеж в ПФР за 2016 год ограничен суммой 158 648,69 руб., которая рассчитана исходя из 8-кратного МРОТ на основании ст.14 ФЗ №212-ФЗ .
Страховые взносы ИП 2015
Сумма взносов в фонды в 2015 году составляет 22 261,38 руб., из них:
Размер страховых взносов в ФФОМС в 2015 году = 3 650,58 руб.
Размер страховых взносов в ПФР в 2015 году = 18 610,80 руб.
Если размер дохода ИП превысил 300 000 руб. за 2015 год, то взнос в ПФР увеличивается дополнительно на 1% от суммы превышения.
Пример расчета дополнительного взноса в ПФР при доходе 500 000 за 2015 год:
(500 000 - 300 000) * 1% = 2 000 руб.
Данный платеж в ПФР нужно уплатить не позднее 1 апреля 2016 года. Суммарный платеж в ПФР за 2015 год ограничен суммой 148 886,40 руб., которая рассчитана исходя из 8-кратного МРОТ на основании ст.14 ФЗ №212-ФЗ .
Страховые взносы ИП 2014
Сумма страховых взносов ИП в 2014 году составляет 20 727,53 руб., из них:
Размер страховых взносов в ФФОМС в 2014 году = 3 399,05 руб.
Размер страховых взносов в ПФР в 2014 году = 17 328,48 руб.
Если размер дохода ИП превысил 300 000 руб. за 2014 год, то взнос в ПФР увеличивается дополнительно на 1% от суммы превышения. Суммарный платеж в ПФР за 2014 год ограничен суммой 138 627,84 руб., которая рассчитана исходя из 8-кратного МРОТ на основании ст.14 ФЗ №212-ФЗ .
Страховые взносы ИП 2013
Сумма страховых взносов ИП в 2013 году составляет 35 664,66 руб., из них:
Размер страховых взносов в ФФОМС в 2013 году = 3 185,46 руб.
Размер страховых взносов в ПФР в 2013 году = 32 479,20 руб.
Страховые взносы ИП 2012
Сумма страховых взносов ИП в 2012 году составляет 17 208,25 руб., из них:
Размер страховых взносов в ФФОМС в 2013 году = 2 821,93 руб.
Размер страховых взносов в ПФР в 2013 году = 14 386,32 руб.
Расчет взносов в фонды ИП за неполный год
Если Вы зарегистрировались в качестве ИП, например, в середине 2015 года, то расчет размера взносов производится за неполный год. Важно точно, до копейки, рассчитать эту сумму, чтобы не возникло недоимки. Чтобы определить, какой размер фиксированного платежа нужно заплатить до конца текущего года, рассчитайте взносы за дни месяца, в котором произошла регистрация, а затем взносы за оставшиеся до конца года полные месяцы и суммируйте их.
Формула расчета взноса за неполный месяц:
Размер взноса = МРОТ * ТАРИФ / кол-во дней в месяце * кол-во рабочих дней
Пример расчета взноса в ПФР за 6 месяцев и 12 дней:
Неполный месяц: 5 965 руб. * 26% / 31 * 12 = 600,35 руб.
Полные месяцы: 5 965 руб. * 26% * 6мес. = 9 305,4 руб.
Итого: 600,35 руб. + 9 305,4 руб. = 9 905,75 руб.
Внимание!
ИП должны рассчитывать взносы на свое страхование начиная со дня, следующего за днем государственной регистрации. Сам день госрегистрации включать в расчет не требуется (ч.2 ст.4 ФЗ №212-ФЗ).
Если ИП снимается с учета до конца года, то количество календарных дней работы нужно брать с учетом дня, в котором произошла регистрация прекращения предпринимательской деятельности (ч.4.1 ст.14 ФЗ №212-ФЗ).
Во избежание ошибки в рассчетах используйте бесплатный онлайн калькулятор расчета страховых взносов ИП .
Ответственность за неуплату старовых взносов в фонды
С 2010 года территориальные органы Пенсионного фонда получили право принудительного взыскания недоимки по страховым взносам, а также штрафов и пеней. В частности, право направлять в банки должников поручения на безакцептное списание суммы задолженности (недоимки по взносам, пеней и штрафов) со счетов неплательщиков.
Пени за несвоевременную уплату взносов рассчитываются за каждый день просрочки исходя из 1/300 ставки рефинансирования ЦБ РФ. Пени начисляются за каждый день просрочки по день уплаты (взыскания) включительно.
Случаи, когда ИП могут не уплачивать страховые взносы
Cлучаи, когда предприниматели не уплачивают страховые взносы на личное страхование, приведены в ч.6 ст.14 ФЗ №212-ФЗ .
Уплата взносов в ПФР и ФФОМС для ИП
Теперь нет необходимости искать бланк квитанции, образец заполнения и реквизиты для оплаты страховых взносов в ПФР и ФФОМС. В формировании квитанции на оплату страховых взносов в ПФР и ФФОМС Вам поможет сервис ПФР по формированию платёжных документов . Данный сервис позволяет также сформировать квитанцию на оплату страховых взносов, пени и штрафов за предыдущие периоды. Распечатываем и оплачиваем квитанцию без комиссии в любом банке, оплаченную квитанцию сохраняем. Комиссия за уплату страховых взносов не взимается (ч.3 ст.24 ФЗ №212-ФЗ).
Для того, чтобы узнать реквизиты на оплату страховых взносов в ПФР и ФФОМС, воспользуйтесь сервисом ПФР по формированию платёжных документов . Ниже представлена пошаговая инструкция по формированию квитанции на оплату страховых взносов в ПФР и ФФОМС через сервис ПФР по формированию платёжных документов, где можно получить реквизиты для оплаты страховых взносов в ПФР и ФФОМС в Вашем регионе.
Как распечатать квитанцию на оплату страховых взносов в ПФР и ФФОМС пошаговая инструкция 2019
2. Отмечаем, что мы являемся страхователем и выбираем свой субъект РФ;
3. В качестве платежа выбираем уплату страховых взносов;
4. Т.к. мы не являемся работодателем, то выбираем в качестве плательщика ИП, не производящие выплаты и иные вознаграждения физическим лицам;
5. Тип платежа – платежи в 2017 году, где мы выбираем фонд, в который будем производить оплату (ПФР или ФФОМС);
7. Ниже нам предлагают заполнить необходимые поля для формирования квитанции, где требуется указать ОКТМО (), Ф.И.О., адрес, регистрационный номер в ПФР и сумму платежа;
8. После этого мы можем сразу же распечатать квитанцию, а также сохранить её на своем компьютере в виде файла PDF, нажав на соответствующую кнопку;
9. Распечатываем и оплачиваем квитанцию без комиссии в любом банке, пример сформированной квитанции представлен ниже.
Внимание! Если Вы ИП на УСН или ЕНВД, советуем Вам воспользоваться онлайн сервисом Эльба, который напомнит про сроки отчётности, поможет правильно рассчитать налоги, подготовить все необходимые отчёты и отправить их в налоговую через Интернет. Поможет рассчитать и уплатить страховые взносы (в том числе и онлайн) и отчитаться за Вас и Ваших сотрудников в налоговую, пенсионный фонд и ФСС. Наш сайт предлагает выгодные условия подключения, если с момента регистрации Вашего ИП прошло менее трёх месяцев, Вы получите первый год сервиса в подарок. Подробнее читайте по ссылке...
 Просмотров статьи
Ежегодно индивидуальные предприниматели должны оплачивать взносы за себя в пенсионный фонд и на обязательное медицинское страхование по установленным ставкам. Сроки, порядок исчисления сумм и порядок оплаты фиксированных страховых взносов в ПФР в 2019 году для ИП за себя определен 34 главой налогового кодекса – рассмотрим подробнее.
2018 год был полон изменений – они затронули не только размер платежа предпринимателя, но и сроки оплаты взносов:
- Размер фиксированной части взносов больше не зависят от . Теперь размер платежа устанавливается чиновниками на будущий год и ежегодно индексируется. Не смотря на то, что за 2018 год придется заплатить больше налогов, но тем не менее они меньше, если бы их рассчитывали исходя из величины МРОТ.
- Срок оплаты 1% теперь увеличен – сделать это нужно не позднее 1 июля.
- С 2019 года увеличен размер платежа для ИП на 3 853 рублей.
Кто оплачивает фиксированные страховые взносы в ПФР в 2019 году для ИП за себя
Начиная с 2017 года администрирование взносов предпринимателей за себя в пенсионный фонд и на обязательное медстрахование было передано в налоговую инспекцию. Таким образом теперь ФНС контролирует поступление оплат, проводит проверки и начисляет штрафа и пени.
Кто должен оплачивать фиксированные взносы
Фиксированные платежи являются обязательными платежами для следующих категорий:
- Физические лица, зарегистрированные в качестве индивидуальных предпринимателей.
- Медиаторы, адвокаты и нотариусы, которые занимаются частной практикой.
- Патентные поверенные.
- Оценщики.
- Арбитражные управляющие.
- И иные лица.
Таким образом, если вы , то вы должны будете оплачивать фиксированные взносы ИП за себя в пенсионный фонд (ПФР) и на обязательное медицинское страхование (ОМС). Кроме того, если предприниматель является работодателем, то еще он должен оплачивать взносы с зарплаты своих сотрудников.
В некоторых случаях предприниматели могут находиться в заблуждении: если они не ведут деятельности, то им не нужно платить данные платежи, но это не так. Эти платежи являются обязательными для всех. Поэтому, чтобы не платить взносы необходимо либо закрыть ИП, либо если выполняются условия, описанные ниже.
Важно!
Отсутствие хозяйственной деятельности у предпринимателя не освобождает его от уплаты взносов за себя.В каком случае взносы можно платить
В некоторых случаях данные платежи могут не исчисляться и не выплачиваться:
- В связи с материнством, а также в случае временной нетрудоспособности. Основание: ст. 430 НК, п.6.
- В случае, если гражданин призван на военную службу по призывы. Основание: ст. 430 НК, п.7.
- Если статус адвоката был приостановлен и не ведется частная практика. Основание: ст. 430 НК, п.7.
Внимание! При этом необходимо учитывать, что в льготный период не должно быть деятельности. Иначе взносы должны исчисляться и оплачиваться пропорционально количеству отработанных месяцев.
Размер фиксированного платежа ИП за себя в 2018-2019 году
Платежи можно разделить на постоянную часть, зависящую от установленной величины МРОТ и на переменную, которая зависит от дохода предпринимателя. Их размер и порядок расчета определены в ст. 430 НК РФ п.1.
Размер Фиксированного платежа за 2018-2019 год
Если ИП проработал год полностью
Начиная с 2018 года взносы устанавливаются в фиксированной сумме, размер которой устанавливается на будущий год правительством. Таким образом уже 2-й год платежи отвязали от установленной величины МРОТ. Что хорошо, так как при при нынешнем значении платить бы предпринимателям пришлось бы больше.
Таким образом взносы ИП за себя составляют:
| Отчетный год | Платеж в ПФР, руб. | Платеж на ОМС, руб. | Итого за год |
| 2018 | 26 545,00 | 5 840,00 | 32 385,00 |
| 2019 | 29 354,00 | 6 884,00 | 36 238,00 |
Внимание! Если предприниматель зарегистрировал или в течение отчетного периода, то взносы рассчитываются пропорционально отработанного времени (согласно ст. 430, п.п. 3-5). Используйте наш для расчета взносов.
Если ИП проработал не полный год
Предположим предприниматель зарегистрировал ИП 10 июля 2018 года, расчет будет следующим:
- Количество полностью отработанных месяцев 5. За каждый полный месяц мы платим в ПФР и на ОМС = 27990/12 = 2332,5. Таким образом, за 5 месяцев у нас получится: 2332,5*5=11 662,50.
- Так как в июле 31 день, нужно высчитать сумму за 1 день и умножить ее на 21 день: 2332,5/31*21=1580,08.
- Общая сумма платежей в ПФР и на ОМС за неполный год равна 1580,08+11 662,50=13 242,58. Это общая сумма, аналогичным образом считается отдельно сумма платежа в каждый из фондов.
При этом количество дней неполного месяца считают по следующему принципу:
- Если вы открыли предпринимательство, то отчет начинается со следующего дня после внесения записи в государственный реестр (согласно Федерального Закона 212-ФЗ ч.2 ст. 4.) по последний день месяца.
- При закрытии предпринимателя берется период с начала месяца включительно по дату внесения записи в государственный реестр.
Внимание! Некоторые налоговые утверждают, что для расчета необходимо общую сумму по году разделить на 365 дней и умножить количество отработанных дней, что неправильно!
1% при доходе более 300 тыс. рублей
Вторая часть платежей зависит от прибыли. Платится она только в том случае, если прибыль за год была более 300 тысяч рублей.
Формула расчета 1%: (Общий доход ИП – 300 000) * 1%.
В зависимости от выбранного режима налогообложения в качестве дохода берется:
- При берется разница между полученной прибылью и понесенным за этот период расходами.
- На упрощенной системе налогообложения по системе УСН «доходы, уменьшенные на величину расходов» необходимо с 2018 года брать только величину доходов . С 2018 года об этом четко написано в статье 430 НК РФ п.9, п.п 3, что база для исчисления определяется согласно ст. 346.15, а это есть доходы (). В 2017 году было решению Арбитражного суда Кемеровской области по делу № А27-5253/2016 от 24.07.2017 года по ИП Жариновой О.В., в котором рассматривалась иная точка зрения, но на тот момент этих поправок прописано не было.
- При УСН «Доходы» берем доходы – гр. 4 Книги доходов и расходов.
- Для плательщиков ЕНВД берется значение расчетного дохода, указанного в стр. 100 раздела 2 декларации по ЕНВД, а не реально полученной прибыли.
- На патентной системе налогообложения берется также максимально возможный доход по патенту, а не фактические полученная прибыль.
При совмещении налоговых режимов необходимо брать общую сумму по каждой системе налогообложения, далее из нее вычитать 300 тыс. руб. и умножать полученное на 1%.
Внимание! Общая сумма взносов – фиксированного платежа и 1% не может быть больше, чем 8 установленных платежей в ПФР. Т.е. в 2019 году не более, чем 29 354,00*8.
Таким образом предельная сумма взносов будет следующей:
- В 2019 году – 234 832 рубля.
- В 2018 году – 259 080 рублей.
При этом фиксированная часть взносов, которую должен оплатить предприниматель уже входит в эту сумму. Таким образом для 2019 года получится 234 832 – 29 354 = 205478, эту сумму придется оплатить помимо фиксированной составляющей.
Сроки оплаты взносов ИП
Оплату взносов необходимо произвести в установленные сроки (ст. 432 п. 2 НК РФ):
- Фиксированную часть необходимо оплатить до 31 декабря отчётного года.
- 1% оплачивается не позднее 1 июля года, который следует за отчетным. Т.е. за 2018 года необходимо оплатить не позднее 1 июля 2019 года.
Исчисление и оплату взносов производит сам налогоплательщик. Также им может быть установлена и периодичность платежей. НК не устанавливает обязанности оплачивать эти платежи ежеквартально, ежемесячно или по иной схеме, ИП сам решает, как оплачивать.
При этом некоторые налоговые органы принуждают платить взносы ежеквартально, даже если деятельность не ведется. Это неправильно. Взносы могут быть заплачены хоть одной суммой, например, в начале года или в конце.
Тем не менее оплату взносов лучше производить ежеквартально, разбив их на 4 части. Если деятельность только началась и дохода пока большого нет, то можно оплачивать их в в размере начисленных налогов, чтобы уменьшить их на 100%. И уже к концу года выйти на всю установленную на год сумму.
Внимание! При закрытии ИП взносы необходимо оплатить в течение 15 календарных дней с момента внесения записи в гос. реестр.
Куда платить и на какие КБК
Оплату фиксированного платежа в ПФР и на ОМС необходимо проводить в налоговую по месту регистрации в качестве ИП по реквизитам налоговой инспекции. После того, как администрирование данных платежей перешло в НФС были изменены и КБК.
КБК для оплаты взносов ИП в 2018 году за себя в ПФР и на ОМС:
- Фиксированная часть и 1% в ПФР c 2017 года оплачиваются на один и тот номер КБК – 182 1 02 02140 06 1110 160.
- На ОМС – 182 1 02 02103 08 1013 160.
Уменьшение налогов за счет фиксированного платежа
ОСНО, УСН «Доходы минус расходы», ЕСХН
При общей системе налогообложения уплаченные взносы включаются в расходы, тем самым уменьшая налогооблагаемую базу по налогу.
Если работников нет, налог можно уменьшить до нуля, за счет сумм, оплаченных в ПФР и на ОМС предпринимателем за себя.
Если есть работники – то не более 50% оплаченных взносов, уплаченных за ИП, а также за работников.
УСН «Доходы»
В данном случае можно уменьшить налог на 100%, если у предпринимателя нет наемных работников. Если есть, то налог может быть уменьшен, но не более, чем на 50% за счет отчислений за работников и самого ИП.
ЕНВД
Налог по ЕНВД можно уменьшать за счет перечисленных платежей ИП на 100%, если нет работников. Если работники есть, то не более 50% налога суммами взносов за сотрудником и самого ИП. Возможность уменьшить налог на отчисления ИП за себя и за работников была введена в с 2017 года.
Важно! Так как ЕНВД – это квартальный налог и отчетность сдается также ежеквартально, то взносы необходимо оплачивать ежеквартально.
Патент
Данный вид налогообложения не предполагает его уменьшение за счет отчислений в фонды платежей за ИП и за наемных работников.
Штрафы за неоплаченные взносы
За неуплату взносов возможна следующая ответственность:
- За каждый просроченный день будет начислены пени на сумму недоимки из расчета 1/300 ставки рефинансирования, которая действовала на момент неоплаты.
- Если налогоплательщик не предоставил отчетность по полученным налогам может быть начислена максимально возможная сумма взносов. Так как налоговая не знает о ваших доходах. Так в 2017 году это может быть 187 200 рублей, а в 2018 году уже 194 688 рублей.
Можно сделать и самостоятельно вручную, а можно использовать калькулятор страховых взносов… В любом случае нужно знать методику расчета сумм за ИП, чтобы вводить нужные показатели.
В этой статье мы ударим по проблеме из двух орудий: здесь и онлайн-калькулятор, и подробные указания по расчету страховых взносов вручную. Вы узнаете все!
Формула расчета
Расчет страховых взносов за ИП на год: МРОТ*26%*12 мес.= 6204*26%*12 = 19356,48 руб.
Вычисляется сумма страховых взносов в ПФР за полный год. Встав на учет как индивидуальный предприниматель на протяжении года, платеж рассчитывается только за время регистрации, то есть за неполный год. Формула такова: взнос за полный месяц / число календарных дней за неполный месяц * число календарных дней деятельности ИП. При этом неважно, работал бизнесмен фактически или нет. Важен факт его регистрации ЕРГНИП. По этой же формуле считаем платеж при снятии ИП с учета налоговой инспекцией.
За себя имеют тот же алгоритм вычислений, что и в предыдущие годы. Ежегодно изменяется только МРОТ (минимальный размер оплаты труда). Законодательство Российской федерации индексирует оплату труда на процент инфляции по стране. Тариф страховых взносов за предпринимателя (26%) отличается от тарифа за наемных работников (22%).
Определение статьи 4 Федерального закона №212-ФЗ гласит, что день постановки на учет и снятия с него, расчетом не учитываются. Но на практике это правило часто нарушается…
Онлайн-калькулятор для расчета страховых взносов ИП за себя
Необходимо уплатить страховых взносов на сумму: - р.
Выплата складывается из
Дополнительный платеж в пенсионный фонд
Фиксированная оплата в ПФР в 2016 году для ИП за себя предполагает, что годовой доход бизнесмена составит менее 300 тыс.руб. С суммы превышения 300 тыс.руб. следует начислить и уплатить еще один процент Пенсионному фонду. Это и есть дополнительный платеж. Сведения о доходах ИП внебюджетным фондам передают налоговые органы из представленных деклараций.
ИП на общем режиме налогообложения отражают годовой доход декларацией 3-НДФЛ. ИП на УСН — декларацией по упрощенной системе налогообложения. Из декларации по ЕНВД берется сумма вменённого налога, принимаемая за доход. А для ИП на ПСН используется сумма потенциально возможного дохода. Если применяется несколько режимов налогов, то доходы по каждому из них суммируются.
Порядок уплаты страховых взносов ИП за себя
Оплата страховых взносов в ПФР предусматривает как добровольный авансовый платеж, так и единовременную оплату. Платить можно как угодно, но следует учитывать возможность уменьшения налога. Главное, перечислить до 31 декабря. Дополнительный платеж перечисляют до 1 апреля будущего года.
Учитывая используемую систему налогообложения, налог на свои доходы уменьшают на сумму перечисленных страховых взносов в ПФР. Этим правом пользуются ИП на УСН «доходы» и и ИП на ЕНВД без наемных работников. Они уменьшают рассчитанный налог на сумму фиксированных страховых взносов за ИП, если суммы уплачены до представления декларации. Предприниматели, применяющие общую систему налогов и УСН «доходы минус расходы», включают платежи страховых взносов за ИП в расходы и, таким образом, уменьшают налогооблагаемую базу.
Cтраховые взносы в ПФР в 2016 году для ИП за себя рекомендуется платить ежеквартально.
Онлайн-калькулятор для расчета страховых взносов ИП за себя обновлено: Ноябрь 30, 2018 автором: Все для ИП
Работник не получает всю заработную плату целиком. Ее часть направляется на осуществление отчислений в фонды и оплату налогов. Весь перечень выплат зафиксирован в действующем законодательстве.
Дорогие читатели! Статья рассказывает о типовых способах решения юридических вопросов, но каждый случай индивидуален. Если вы хотите узнать, как решить именно Вашу проблему - обращайтесь к консультанту:
ЗАЯВКИ И ЗВОНКИ ПРИНИМАЮТСЯ КРУГЛОСУТОЧНО и БЕЗ ВЫХОДНЫХ ДНЕЙ .
Это быстро и БЕСПЛАТНО !
Работодатель не может нарушать правила и взимать отчисления с зарплаты сверх меры. Чтобы точно знать, на какие цели направляются списанные денежные средства, и какая сумма является максимальной, стоит ознакомиться с актуальной информацией по теме.
Общие сведения
Перед тем, как разбираться, в какие фонды идут отчисления с зарплаты, стоит выяснить, что представляют собой выплата в пользу работника с юридической точки зрения.
Заработная плата — это вознаграждение, которое работодатель предоставляет сотруднику за осуществление трудовой деятельности.
Оно может быть выдано в натуральном виде. Однако в большинстве случаев организация предоставляет сотруднику денежную выплату.
В состав заработной платы могут входить:
- оклад;
- стимулирующие выплаты;
- иные перечисления, закрепленные в действующем законодательстве.
Работодатель обязан соблюдать .
Чтобы выяснить все нюансы процесса и узнать размер отчислений, стоит подробно ознакомиться с особенностями каждой из выполняемых процедур.
В какие фонды идут?
Перечень фондов, в которые должны осуществляться отчисления, четко закреплен действующим законодательством.
Удерживая часть заработной платы работника, работодатель обязан направить полученные денежные средства для осуществления выплат в:
- ФОМС.
Отчисления необходимы для того, чтобы государственные органы могли обеспечивать реализацию конституционных прав гражданина на охрану здоровья, пенсионное обеспечение, социальное страхование и медицинскую помощь.
Пенсионные
Согласно правилам, работодатель обязан направить в Пенсионный фонд РФ 22% от всей начисленной заработной платы работника.
Это большая финансовая нагрузка. Однако, благодаря отчислению, сотрудник сможет рассчитывать на достойную пенсию в будущем.
Статистика показывает, что ряд организаций стремится уменьшить официальный размер заработной платы, чтобы не осуществлять отчисления в различные фонды. Подобные компании могут сулить работнику существенное увеличение фактической выплаты. Однако эксперты советуют не сотрудничать с такими организациями.
Подобное поведение существенно уменьшит размер пенсии в будущем.
В налоговую
С заработной платы работника оплачивается . Он является основной разновидностью платежа и взимается с заработной платы каждого специалиста.
Начисление налога осуществляется в момент начисления дохода. Уплата происходит, когда лицо получает зарплату.
Размер удержания НДФЛ составляет 13% от заработка. Согласно , сотрудник может воспользоваться налоговыми вычетами. Они бывают стандартные или социальные.
Первая разновидность вычета предоставляется, если сотрудника имеется ребёнок. За первого отпрыска начисляется 1400 руб., а за последующих малышей или детей с ограниченными возможностями — 3000 руб.
Это значит, что на эту сумму может быть уменьшен размер налоговой базы, с которой взимаются отчисления в пользу государства.
Другие
Кроме основных отчислений, с заработной платы взимаются денежные средства, направляемые в ФСС и ФОМС.
В фонд обязательного медицинского страхования отчисляется 5,1% зарплаты.
При этом существует предельная сумма. Если она будет достигнута, произойдет снижение ставки до 10%. Размер отчислений в Фонд социального страхования составляет 2,9%. Сумма направляются на ФОТ.
В некоторых компаниях устанавливаются дополнительные выплаты. Так. ряд организаций просят работников осуществлять взносы на страхование от болезней и несчастных случаев.
Величину отчислений устанавливает организация. Размер выплаты варьируется от 0,2 до 8,5%.
Какой процент?
Размер отчислений с заработной платы может существенно меняться в зависимости от того, куда будут направлены денежные средства.
На сегодняшний день с суммы, предоставленной в качестве оплаты труда, должны быть выполнены следующие отчисления:
- 22% в счет начисления будущей пенсии;
- 13% в счёт оплаты налога на доход физических лиц;
- 5,1% в Фонд обязательного медицинского страхования;
- 2,9% в Фонд социального страхования;
- от 0,2 до 8,5% на страхование от несчастных случаев, которые могут возникнуть на производстве (точная сумма зависит от класса риска, в который входят профессия и должность работника).
Порядок расчета
Не все отчисления взимаются с работника. Уплату части из них берёт на себя работодатель.
Согласно правилам, с заработной платы сотрудника можно удержать только 13%, взимаемых в качестве подоходного налога. Остальная сумма берется из фонда заработной платы. Работодатель должен заложить его заранее.
Допустим, работник получает 10000 руб. В дополнение к этой сумме работодатель обязан заплатить минимум 3200 руб. в фонды и в пользу государства.
Это сумма складывается из следующих отчислений:
- 2200 руб. в ПФР;
- 310 руб. в ФСС;
- 510 руб. в ФОМС.
По этой причине работодателю придется вложить в ФОТ не 10000 руб., а 13200 руб. Для компании эта цифра и будет являться доходом работника.
Исходя из вышесказанного, в 2019 году работодатель обязан заложить в ФОТ минимум дополнительных 30% для осуществления отчислений во внебюджетные государственные организации.
В ряде стран действует другой способ осуществления расчета. Компания предоставляет работнику всю заработанную им за установленный период сумму, а также квитанцию с зафиксированными в ней выплатами, которые предстоит осуществить в различные фонды. Гражданин самостоятельно погашает налоги и текущие взносы.
Важно. Обратите внимание, что начиная с 4 февраля 2019 года изменятся реквизиты по оплате налогов и взносов в 26 регионах РФ. Прочтите вот здесь, пожалуйста: Рекомендую уточнять после этой даты реквизиты в своей налоговой инспекции, а также обновлять свои программы учета.
Добрый день, уважаемые ИП!
Предположим, ИП без сотрудников решил заплатить обязательные взносы “за себя” за полный 2018 год . Наш ИП хочет платить обязательные взносы поквартально, наличными, через отделение “СберБанка России”. Также наш ИП из примера хочет заплатить 1% от суммы, превышающей 300 000 рублей в год по итогам 2018 года, но об этом случаем мы поговорим в самом конце этой статьи.(Разумеется, ИП на УСН “доходы” с нулевым годовым доходом, или меньшим, чем 300 000 рублей в год не должны платить этот 1%.)
В этом случае, наш ИП должен заплатить государству за 2018 год
- Взносы в ПФР “за себя” (на пенсионное страхование): 26 545 рублей
- Взносы в ФФОМС “за себя” (на медицинское страхование): 5 840 рублей
- Итого за 2018 год = 32 385 рублей
- Также не забываем про 1% от суммы, превышающей 300 000 рублей годового дохода (но об этом чуть ниже)
Но вернемся к статье… Наш ИП хочет платить поквартально, чтобы равномерно распределить нагрузку в течении 2018 года.
А значит, он каждый квартал платит следующие суммы
То есть, наш ИП каждый квартал печатает две квитанции на оплату страховых взносов и ходит с ними в “Сбербанк” для оплаты наличными. Причем сроки по квартальным платежам установлены такие:
- За первый квартал 2018 года: с 1 января до 31 марта
- За второй квартал 2018: с 1 апреля до 30 июня
- За третий квартал 2018: с 1 июля до 30 сентября
- За четвертый квартал 2018: с 1 октября по 31 декабря
В нашем примере мы рассмотрим именно тот случай, когда ИП платит поквартально. Именно такие сроки платежей по взносам предлагают почти все бухгалтерские программы и онлайн-сервисы. Таким образом нагрузка по обязательным страховым взносам для ИП распределяется более равномерно.
А ИП на УСН 6% еще может делать вычеты из авансов по УСН. Обратите внимание , что если у вас открыт счет ИП в банке, то настойчиво рекомендуется платить взносы (и налоги) только с него. Дело в том, что банки, начиная с июля 2017 года и этот момент контролируют. И если у вас открыт счет в банке для ИП, то обязательно платите все налоги и взносы только со счета ИП, а не наличными
Так как мы платим как ИП, то расставляем “галочки” следующим образом:
И сразу указываем нужный нам КБК
- Если платим обязательный взнос на пенсионное страхование “за себя”, то вводим КБК за 2018 год: 18210202140061110160
- Если платим обязательный взнос на медицинское страхование “за себя”, то вводим другой КБК за 2018 год: 18210202103081013160
Важно: вводим КБК БЕЗ ПРОБЕЛОВ!
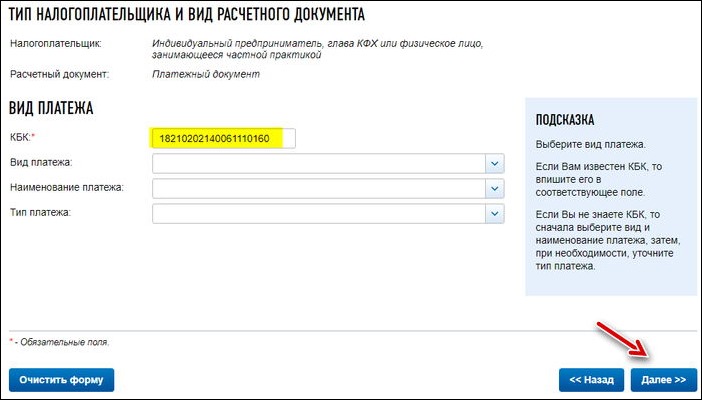
То есть, когда будете оформлять эти две квитанции на пенсионное и медицинское страхование проделаете эту процедуру два раза, но на этом шаге укажете разные КБК и разные суммы платежей, которые указаны выше и выделены желтым цветом.
Еще раз напомню по суммам платежей за полный 2018 год
- Взносы в ПФР “за себя” (на пенсионное страхование): 26545 рублей
- Взносы в ФФОМС “за себя” (на медицинское страхование): 5840 рублей
Если будете поквартально, то суммы будут такими
- Взносы в ПФР: 26545: 4 = 6636,25 рублей
- Взносы в ФФОМС: 5840: 4 = 1460 рублей
Понятно, что если ИП работал неполный год, то придется пересчитать взносы самостоятельно, с учетом даты открытия (или закрытия ИП). А не за полный год платить взносы.
Разумеется, Вы введете код своей налоговой инспекции.

Если не знаете код своей налоговой инспекции, то обратите внимание на подсказку справа (см. на рисунке выше).

Выбираем статус лица оформившего платеж как “09”- налогоплательщик (плательщик сборов) – индивидуальный предприниматель.
- ТП – платежи текущего года
- И указываем налоговый период: ГД-годовые платежи 2018
- Вводим сумму платежа (разумеется, у вас может быть другая сумма)
- Фамилия
- Отчество
- Адрес по прописке

Обращаю внимание, что нужно платить взносы от своего имени. Жмем кнопку “Далее” и снова все проверяем…

После того, как убедились, что данные внесены корректно, нажимаем на кнопку “Оплатить” Если хотите оплатить наличными, при помощи квитанции, то выбираем “Наличный расчет” и жмем на кнопку “Сформировать платежный документ”

Все, квитанция готова
- Так как мы вводили КБК 18210202140061110160 , то у нас получилась квитанция на оплату обязательных взносов на пенсионное страхование ИП.
- Для того, чтобы оформить квитанцию на оплату обязательного взноса на медицинское страхование повторяем все шаги, но на этапе ввода КБК указываем другой КБК: 18210202103081013160
1. Пример квитанции для квартального платежа на обязательное пенсионное страхование

2. Пример квитанции для квартального платежа на обязательное медицинское страхование

Печатаем эти квитанции, и идем платить в любое отделение “Сбербанка” (или в любой другой банк, где принимают такие платежи). Квитанции об оплате и чеки нужно обязательно сохранить!
Важно: Лучше не затягивать со сроками оплаты обязательных взносов «за себя» до 31 декабря, так как деньги могут просто “зависнуть” в недрах банка. Такое бывает. Лучше сделать это как минимум, за 10 дней до истечения срока.
А как сформировать квитанцию на оплату 1% от суммы, превышающей 300 000 рублей в год?
Действительно, те ИП, у которых в 2018 г. годовой доход составит БОЛЕЕЕ чем 300 000 рублей, обязаны еще заплатить 1%, от суммы, превышающей 300 000 рублей.
Нас же сейчас больше интересует другой вопрос: где взять квитанцию на оплату этого 1%? Еще раз напомню, что этот платеж необходимо совершить строго до 1 июля 2019 года. (по итогам 2018 года, разумеется). Так вот. В отличие от 2016 года, отдельного КБК для оплаты 1% не предусмотрено.
Это означает, что когда настанет пора платить этот 1%, то Вам нужно будет сформировать точно такую-же квитанцию, как и для оплаты взносов на обязательное пенсионное страхование.
Фактически, у вас точно-такая же квитанция, как и при оплате обязательного взноса на пенсионное страхование. Только будет другая сумма платежа, разумеется.
Вот, собственно, и все
Но напоследок я еще раз повторюсь, что такие платежки нужно оформлять в бухгалтерских программа и сервисах. Не нужно все вести в ручном режиме в надежде сэкономить несколько тысяч рублей…
P.S. Напомню, что сервис можно найти по этой ссылке: https://service.nalog.ru/
С уважением, Дмитрий Робионек
Напоминаю, что на мой видеоканал на Youtube можно подписаться по этой ссылке:




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации