
Страховые взносы. Кто и когда обязан платить? Ставка и процент страховых взносов в фсс
В отличие от НДФЛ, оплата в ФСС осуществляется не из дохода, получаемого наемным работником, а организацией, в которой он занимается трудовой деятельностью. После того как бухгалтерия организации проведет расчеты по заработной плате, нужно рассчитать процент, который следует перечислить в ФСС. Сложность этой процедуры в том, что размер страховых взносов зависит не только от величины дохода работника, но и от процентов, применяемых для исчисления взносов.
Как и в оплате разного вида налогов, уплачивать взносы необходимо в обозначенные сроки. В случае невыполнения этого требования работодатель со стороны ФСС подвергается штрафным санкциям. Помимо своевременного платежа, организациями должны регулярно заполняться формы отчетности, в которых предоставляется информация об уплаченных в фонд средствах.
Сейчас ставка ФСС составляет 2,9%. Но, помимо регулярного перечисления этой суммы, с каждого дохода работника высчитывается и взнос ПФР, составляющий 22%. К этим взносам прибавляется и регулярный платеж в ФОМС. Величина суммы, перечисляемой в него, должна составлять 5,1% от всего дохода работника. При подсчете всех сборов получается, что организация обязана перечислять 30% от размера выплачиваемого работнику дохода.
Высчитываемый ФСС процент должен перечисляться в фонд не самим работником, а организацией, где он ведет трудовую деятельность.
В зависимости от ситуации начисляемая фондом сумма будет иметь особую величину.
К примеру, в ситуации с заболеванием работника сумма выплаты из фонда будет составляться на основе двух факторов: осуществляемых ранее перечислений в фонд из зарплаты работника, а также срока его деятельности на текущей работе. При этом величина суммы, перечисляемой с зарплаты работника в фонд, не имеет зависимости от частоты страховых ситуаций. Не зависит также и величина выплачиваемой впоследствии фондом суммы в случае заболевания и выхода в декрет работника.
Смотрите также видео об изменениях в тарифах по страховым взносам до 2018 года включительно:
Сроки уплаты отчислений в фонд
Для проведения процедуры оплаты высчитанных по зарплате работников взносов выделяется срок до 15 числа месяца, следующего за оплачиваемым. Перечисление взносов организации обязаны осуществлять каждый месяц. Таким образом, в зависимости от размера начисляемой работнику зарплаты и возможных его заболеваний перечисляемая в фонд сумма может немного различаться.
Сумма ежемесячного платежа взносов организациями высчитывается следующим образом. Для получения точной суммы взносов, которую необходимо внести за прошедший месяц, используется сумма пособий, которые были начислены с фонда ФСС в текущем месяце. Из этой суммы происходит вычитание взносов, идущих на страховые случаи, связанные с материнством и заболеваниями. В эти взносы входят начисления, произведенные по основной ставке, а также по пониженной. Полученная в итоге сумма и будет являться обязательным взносом, который следует уплатить компании за прошедший месяц.
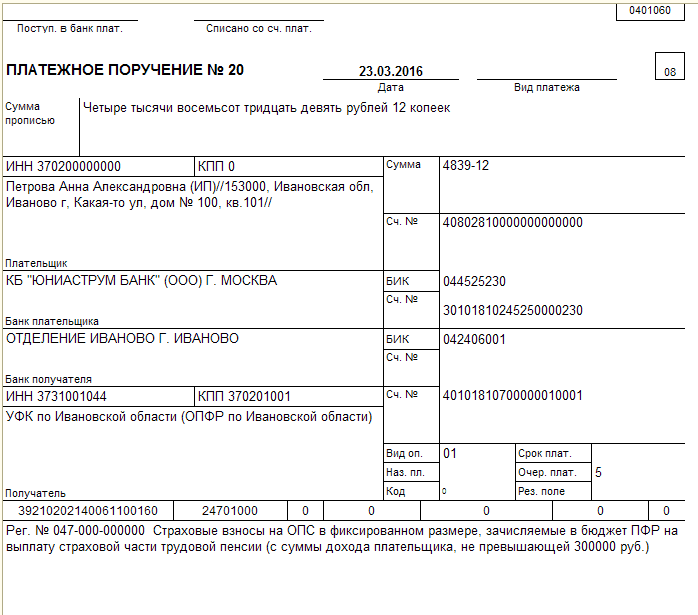
Пример пошагового расчета
Расчет суммы, выплачиваемой ФСС, происходит в несколько этапов:
- Осуществляется подсчет сумм доходов, выплачиваемых работникам, числящимся в организации.
- К полученной единой сумме добавляются средства за физ. лиц, ведущих в организации временный вид деятельности.
- Из полученной таким образом суммы происходит вычитание суммы пособий, ранее выданных ФСС работникам организации.
Передаваемая организацией в фонд сумма, начисляемая с зарплаты работника на несчастный случай, составляет всего 0,2%. В зависимости от численности дней деятельности работника, величина зарплаты, а также и перечисляемой суммы подвергается изменению. Перечисляемые ежемесячно в фонд суммы впоследствии подвергаются суммированию.
На что идут отчисления в ФСС
Все перечисляемые в фонд организацией суммы предназначены для поддержки финансового положения работников организации в ряде непредвиденных ситуаций. К таким ситуациям, при которых положена работнику материальная помощь, относится:
- Временная нетрудоспособность, связанная с болезнью работника. Выплаченные фондом средства идут на погашение части суммы, потраченной работником на лечение.
- Необходимая реабилитация работника в санатории и другом учреждении частично компенсируется средствами из фонда.
- Безработный. Для людей, не имеющих официального трудоустройства, фондом предусмотрена временная финансовая поддержка.
- Беременность. На этот случай в фонде предусмотрено особое пособие.
- Рождение и последующий уход за ребенком. На весь период больничного фонд осуществляет особую выплату пособия.
- Поддержка дошкольников. Осуществляется постоянная передача средств фондом на частичное их обеспечение.
- Система страхования. Всегда имеются изъяны, и для их устранения в существующей ныне системе социального страхования фондом выделяются определенные суммы.
После налогов. С начала этого года практически все полномочия перешли к налоговикам. Теперь они контролируют отчисления и взыскание долгов по страховым взносам, а также отчетность сдаваемую предпринимателями и юридическими лицами. Все эти изменения прописаны в новой, 34 главе Налогового кодекса, в то время как Закон о страховых взносах №212-ФЗ канул в лету.
Что стало причиной?
До 2010 года ФНС уже принимала страховые платежи. Это был единый взнос под названием ЕСН - единый Но его по какой-то причине сменили страховые платежи, которые перешли под юрисдикцию ФОМС, ПФР и ФСС. Передача полномочий по уплате взносов и их учету налоговикам была следствием выполнения указа президента, требовавшего укрепить платежную дисциплину. Документ, в свою очередь, появился после обнаружения низкой собираемости платежей, идущих на страхование индивидуальных предпринимателей и наемных работников.
В докладе главе нашей страны были представлены задолженности по различным бюджетным платежам. Но хуже всего дела обстояли с пенсионными сборами: долг превышает 200 млрд рублей. Взносы на «травматизм» и несчастные случаи оставили за Фондом социального страхования, потому как он с возложенными на него функциями справляется значительно лучше Пенсионного фонда.
Что изменилось?
Под контроль налоговой службы перешли страховые фонды медицинского страхования, пенсионного и на случай материнства или временной нетрудоспособности. Были внесены поправки в бланки и формы отчетности и сроки ее сдачи, конкретизировано право на применение понижающих тарифов и пополнен перечень критериев, которым нужно соответствовать.
А также изменился момент утери права на тариф, уменьшающий страховой взнос: теперь это происходит с начала календарного года, то есть «задним числом».
Что осталось прежним?
Контроль над расчетом и уплатой страховых взносов по несчастным случаям и травматизму в процессе производства оставили за Фондом соцстраха. Процедура начисления страховых взносов и процент от зарплаты тоже не изменились. Отчетные периоды также сохранились (первый квартал, шесть и девять месяцев), как и годовой расчетный период с размерами пониженных тарифов. Еще процент страхового взноса в ПФР остался на уровне прошлого года: 22%, а в случае превышения базового лимита - 10%
Какие процентные ставки существуют?
В законодательстве прописано несколько разновидностей страховых платежей, предусмотренных к уплате той или иной категорией налогоплательщиков. Проценты страховых взносов определяются их типом и характеристиками бизнесмена. Это может быть его статус, вид деятельности, регион ведения бизнеса и прочее.
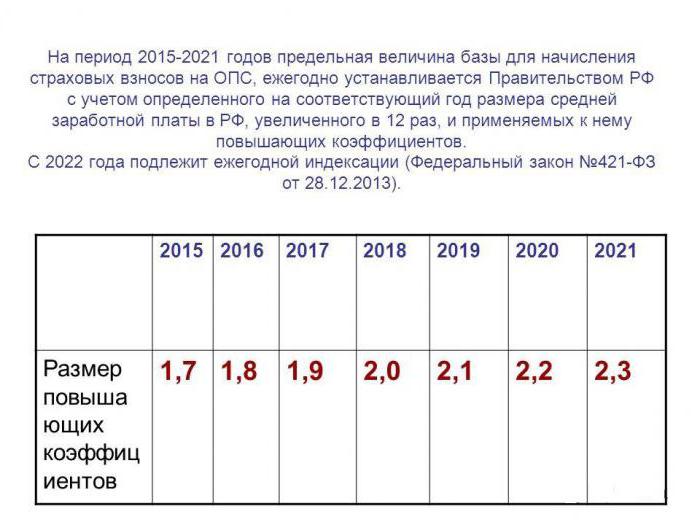
- Обычные.
- Нулевые.
- Пониженные.
- Дополнительные.
Обычная процентная ставка
Она применяется в стандартной своей величине, если нет оснований применять понижающие коэффициенты, предусмотренные ст. 427 Налогового кодекса (или иными положениями). Рассмотрим, сколько процентов страховых взносов берется с работодателя:
- По взносам в Пенсионный фонд на заработную плату, не превышающую расчетный максимум, - 22 %.
- По взносам сверх максимальной базовой ставки - 10 %.
- По взносам в Фонд соцстраха за работников с российским гражданством - 2,9 % (при максимуме - 755 000 рублей), за иностранных резидентов - 1,8 %.
- По взносам в Фонд медицинского страхования - 5,1 %.
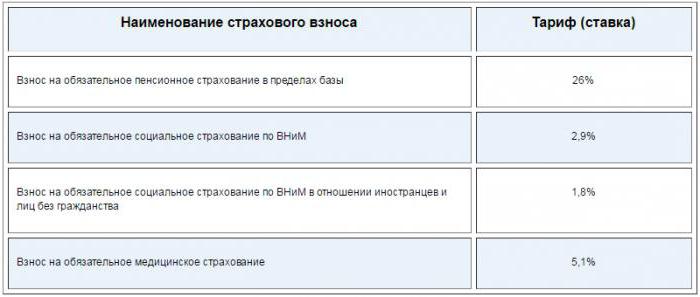
В 2017 году верхний предел страховой базы составляет 876 000 рублей. Величина страховых взносов для предпринимателя без наемных работников рассчитывается так:
ПЗС = ПЗС (ПФР) + ПЗС (ФФОМС), где:
- ПЗС (ПФР) - платежи ИП в Пенсионный фонд за себя;
- ПЗС (ФФОМС) - те же платежи, только в Фонд соцстраха.
Первые определяются так:
ПЗС (ПФР) = МРОТ × 12 × 0,26 + (В - 300) × 0,01, где:
- МРОТ - 7 800 рублей (с 1 июля текущего года);
- (В-300) - годовая выручка предпринимателя, превышающая максимум в 300 000 рублей.
Взносы в Фонд страхования рассчитываются следующим образом:
ПЗС (ФФОМС) = МРОТ × 12 × 0,051.
В этом случае максимальную величину платежей за себя в ПФР определяют так:
ВЗС (ПФР) = 8 × МРОТ × 12 × 0,26.
Здесь нужно напомнить, что предприниматели не обязаны оплачивать свое обязательное страхование. В итоге получаются суммы процентов страховых взносов, которые мы представили в таблице ниже.
Пониженная ставка
На применение имеют право налогоплательщики, достигшие максимального базового предела для начисления и прописанные в пунктах 4-10 статьи 427 Налогового кодекса. Однако последняя категория налогоплательщиков, будь то юридическое или физическое лицо, в случае несоблюдения условий НК РФ утрачивает право на использование пониженной ставки по страховым взносам в ФФОМС, ПФР, и ФСС.
Согласно законодательству они разделяются на группы:
- Льготные с дифференциацией по годам.
- Льготные недифференцированные.
- Льготные в комбинации с нулевыми.
Льготные с дифференциацией по годам
Проценты по страховым взносам для наглядности сведем в таблицу.
Эти ставки при соблюдении условий, прописанных в ст. 427 НК, обязательны для:
- Организаций, внедряющих интеллектуальные разработки.
- Хозяйств, выплачивающих заработную плату сотрудникам, работающим в особо выделенных экономических зонах (технико-внедренческих или производственно-промышленных).
Льготные недифференцированные
Какой процент страховых взносов относится к этой группе? Год от года не изменяются ставки для:
- Взносов на ОПС (8 %).
- Взносов на ОСС (2 %, для иностранцев - 1,8 %).
- Взносов на ОМС (4 %).
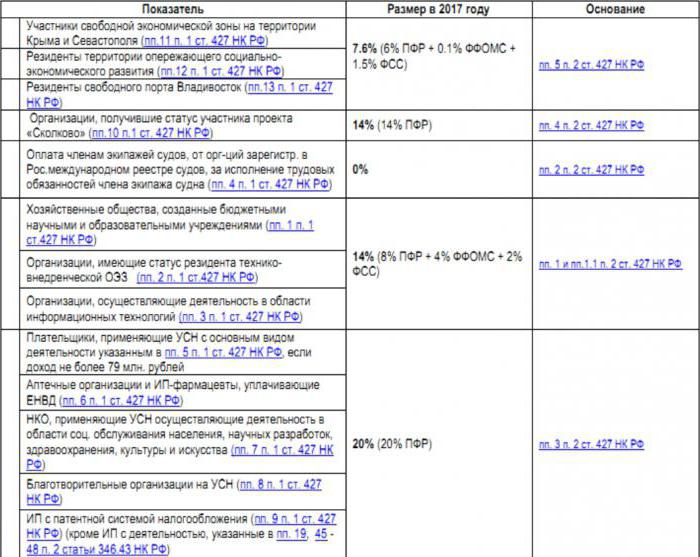
Они будут действовать до 2023 года для организаций, ведущих деятельность в сфере IT на всей территории страны, за исключением ОЭЗ или СЭЗ (особых или свободных экономических зон). Проценты по страховым взносам в СЭЗ Крыма, Севастополя и порту Владивостока закреплены следующие:
- Ставка на ОПС - 6 %.
- Ставка на ОСС - 1,5 %.
- Ставка на ОМС - 0,1 %.
Льготные в комбинации с нулевыми
Опция при соблюдении норм ст. 427 Налогового кодекса действует только для:
- Предпринимателей на ПСН (кроме видов деятельности, прописанных в подпунктах 19, 45-48 пункта 2 статьи 346.43 НК РФ).
- Организаций, работающих на УСН в сфере оказания услуг и производства товаров, прописанных в подп. 5 пункта 1 статьи 427 Налогового кодекса РФ.
- Благотворительных фирм и НКО.
- Фармацевтических компаний, применяющих ЕНВД.
Действующие ставки:
- На ОПС - 20 %.
- На ОСС и ОМС - нулевая.
Для резидентов «Сколково» - 14 % при нулевом проценте уплаты страховых взносов на ОСС и ОМС.
Дополнительные процентные ставки
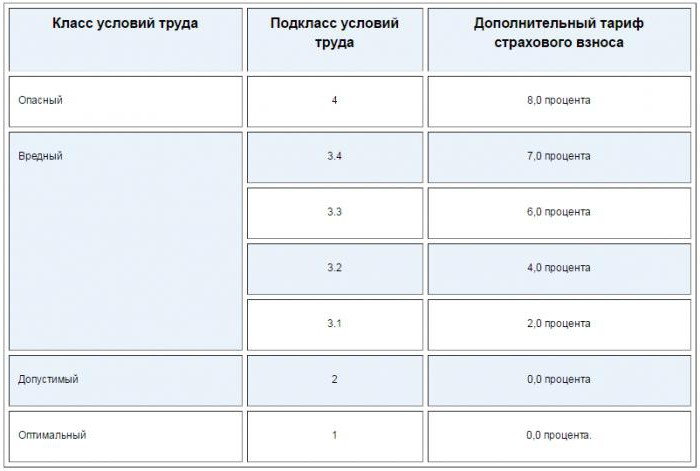
Согласно статье 428 НК РФ, применять их, рассчитывая взносы на ОПС, должны работодатели на вредных (ставка - 9 %) и тяжелых (ставка - 6 %) производствах. При этом специальная оценка рабочего места не проводится. Вредность и тяжесть определяется по нормам законодательства. Если экспертиза прошла и документально доказана нестандартность рабочего места подкласса не ниже 3,1, то работодатель обязан платить дополнительные взносы, которые рассчитываются согласно ставкам этих подклассов. Так, например, за вредные условия труда страховой взнос составляет 2 %, а за опасные - 4.
Дополнительные ставки применяют и организации, которые предоставляют рабочие места:
- для членов экипажей вертолетов и самолетов (взносы на ОСС для них установлены в пределах 14 %);
- в сфере угольно-добывающей промышленности (взносы составляют - 6,7 %).
В обоих случаях платежи переводятся в ФНС России по линии начислений дополнительного социального страхования.
Право на нулевые ставки
Вплоть до 2027 года этой льготой пользуются организации-работодатели для судовых экипажей, зарегистрированных в Российском международном реестре. Это не касается танкеров, перевозящих или хранящих сырую нефть или продукты из нее в портах нашей страны. Также взносы за себя могут не платить предприниматели:
- Призванные на срочную службу в вооруженные силы РФ.
- Ухаживающие за ребенком до полутора лет (в сумме не более шести лет).
- Проживающие с супругом, работающем в деловом или дипломатическом представительстве России за границей (не более пяти лет подряд).
- Ухаживающие за инвалидом I группы, ребенком-инвалидом, гражданином старше 80 лет.
Страховые взносы индивидуальных предпринимателей
Нововведения этого года не коснулись алгоритма расчета платежей в различные фонды ИП за себя. Все так же необходимо перечислять взносы в фиксированном размере в ФФОМС и ПФР. Если годовой доход превысил 300 000 рублей, в Пенсионный фонд предприниматель обязан уплатить дополнительную сумму в размере 1 % от полученного сверх лимита дохода.
То есть ни суммы, ни учет страховых взносов для не изменились, за исключением конечного контрагента. Теперь это Федеральная Налоговая служба.
Страховые взносы с процентов по займу
Договор займа совершается в гражданско-правовом поле и регулируется Гражданским кодексом РФ. Выплаты по такому договору могут включаться в базу по страховым взносам, только если предметом соглашения будут выступать оказание услуг или выполнение работ. То есть указанные проценты не являются вознаграждением, поэтому с них не будут взиматься страховые взносы ни на обязательное медицинское или пенсионное страхование, ни на социальное страхование от профзаболеваний и несчастных случаев на рабочем месте.
В 2017 году произошли изменения в порядке перечисления обязательных платежей в Фонд социального страхования (ФСС). Взносы на травматизм являются единственным видом сборов, которые не затронули новшества. Большую часть платежей ныне контролирует Федеральная налоговая службы (ФНС). Однако администрирование данный обязательных отчислений по-прежнему проводится сотрудниками ФСС.
Разберем , как в 2018 году оформляются страховые взносы от несчастных случаев. Куда их отправлять и в какие сроки. Каков порядок предоставления отчетности и осуществления контроля.
Изменения 2018 года
Перераспределение функций по приему взносов привело к тому, что теперь их приходится отчислять в две инстанции:
- в ФСС части, касающиеся больничных и материнства;
- в ПФР и ФОМС по-прежнему переводятся деньги индивидуальными предпринимателями за себя.
Законодательно порядок расчетов закреплен в особой главе Налогового кодекса. Это привело к тому, что данные взносы теперь приравнены к движению бюджетных средств, то есть подчиняются соответствующим требованиям:
- в части правил оформления;
- в том числе, использования специальных реквизитов.
Куда перечислять
Все взносы, описанные в НК, плательщики обязаны вносить на счета соответствующего отделения ФНС:
- по месту регистрации;
- по месту нахождения филиала, ведущего отдельную бухгалтерию;
- ИП ориентируются на адрес прописки.
Платежки следует оформлять по каждому виду взноса отдельно (как ранее). Однако в 2018 году нужно использовать реквизиты, предусмотренные для бюджетных взносов. Сбор по травматизму перечисляется по старым правилам:
- в отделение ФСС, в котором зарегистрирован плательщик;
- по месту нахождения обособленного филиала;
- по месту жительства ИП (только благотворительные).
Справка: не произошло изменение в кодировке данного вида взноса. КБК остается прежним:
- 393 1 02 02050 07 1000 160 - для обычного перевода;
- 393 1 02 02050 07 3000 160 - для перечисления штрафов;
- 393 1 02 02050 07 2100 160 - пени;
- 393 1 17 06020 07 6000 180 - для благотворительного перевода.
Изменились ли сроки
 Согласно нормативным требованиям «несчастный» сбор должен попасть на счет
ФСС до 15 числа месяца, следующего за отчетным
.
Справка: если контрольная дата выпадает на выходной или праздник, то перевод следует отправить в следующие рабочие сутки.
Кому сколько платить
Начислением сумм взносов занимаются работники ФСС. Конкретные показатели зависят от:
- основного вида деятельности (указанного в регистрационных документах);
- права на льготы;
- тарифов по сборам.
При этому у Фонда такие полномочия:
- учитывать поступления от каждого плательщика;
- контролировать правильность внесения средств;
- предъявлять счета к оплате;
- требовать пояснений от страхователей по темам, касающимся перечислений.
Как узнать тариф
Законом № 179-ФЗ (2005 года) установлено 32 тарифных плана, зависящих от степени риска тружеников. Ставочные параметры в них распределены в диапазоне от 0,2% до 8,5%.
Справка: так как средства Фондом выплачиваются в связи с несчастными случаями на производстве, справедливо распределить отчисления по степени рисков для рабочих.
Таблица соответствия тарифов факторам риска
| Класс ПР | Тариф (%) | Класс ПР | Тариф (%) | Класс ПР | Тариф (%) | Класс ПР | Тариф (%) |
| I | 0,2 | IX | 1 | XVII | 2,1 | XXV | 4,5 |
| II | 0,3 | X | 1,1 | XVIII | 2,3 | XXVI | 5 |
| III | 0,4 | XI | 1,2 | XIX | 2,5 | XXVII | 5,5 |
| IV | 0,5 | XII | 1,3 | XX | 2,8 | XXVIII | 6,1 |
| V | 0,6 | XIII | 1,4 | XXI | 3,1 | XXIX | 6,7 |
| VI | 0,7 | XIV | 1,5 | XXII | 3,4 | XXX | 7,4 |
| VII | 0,8 | XV | 1,7 | XXIII | 3,7 | XXXI | 8,1 |
| VIII | 0,9 | XVI | 1,9 | XXIV | 4,1 | XXXII | 8,5 |
Пример
Три предприятия решили узнать свои тарифные ставки:
- ООО «Сириус», занимающийся рыбным промыслом в пресной воде. ОКВЭД - 03.22.4.
- ООО «Дельта». Основной вид деятельности - добыча глины. ОКВЭД 08.12.2.
- ООО «Альфа» выращивает зерновые. ОКВЭД 01.11.1 17.
Определяем класс профриска по таблице:
Справка
Фонд рассчитывает суммы сборов за 2018 год на основании данных, поданных плательщиком. Предоставить информацию следовало до 15 апреля. В пакет включаются:
- заявление, которым подтверждается основной вид деятельности;
- пояснительная к балансу (для ООО);
- копия регистрационного документа.
Кроме того, Правительство постановлением за номером 551 запретило оспаривать тарифы, устанавливаемые ФСС по сборам за травматизм с 01.01.2017.
Скачать для просмотра и печати:
Формула подсчета
Обязанности распределены по состоянию на 2018 год следующим образом:
- Фонд устанавливает для плательщика тарифный план и сообщает об этом;
- бухгалтер последнего обязан произвести расчет суммы взноса и произвести перечисление средств;
- за госорганом остается право проверить правильность операций.
При подсчетах применяется простая формула:
Свз = Бн х Т , где:
- Свз - искомая сумма к перечислению;
- Бн - налогооблагаемая;
- Т - тариф.
Что входит во взносооблагаемую базу
Отчисления делаются с фонда оплаты труда. В него входят начисления в пользу лиц, с которыми составлены договора:
- трудовые;
- гражданско-правовые (есть исключения).
Во взносооблагаемую базу включаются:
- заработок;
- суммы премиальных и надбавок;
- компенсационные выплаты за неиспользованные дни отпуска.
Исключаются из базы такие платежи в пользу тружеников:
- госпособия ;
- начисления при сокращении штатов;
- адресная матпомощь ;
- надбавка за труд в особо опасных условиях;
- оплата за посещение курсов повышения квалификации.
Пример
ООО «Горный» занимается разведением лошадей. ОКВЭД - 01.43.1:
- Класс профриска - 25.
- В апреле бухгалтерия начислила заработок труженикам в размере 1 230 000 руб.
, в том числе:
- матпомощь - 35 000 руб .
- за прохождение курсов - 10 000 руб .
- Расчет взноса за апрель:
- (1 230 000 руб. - 35 000 руб. - 10 000 руб . ) х 4,5% = 53 325 руб.
О льготах
Прилежным налогоплательщикам Фонд может установить льготную ставку по сборам за травматизм. Размер ее ограничивается 40% скидки. Кроме того, если на предприятии работают инвалиды, то по их взносам может действовать льгота в 60%.
Справка: для установления льготного тарифа на следующий год необходимо подать заявку до окончания ноября текущего периода. То есть в 2018 году ее получить уже не удастся.
Размер скидки зависит от таких показателей:
- количество травм на 1000 тружеников;
- число дней нетрудоспособности;
- наличие нарушений:
- порядка предоставления отчетности ;
- сроков внесения обязательных платежей;
- стажа плательщика.
Пример
ООО «Гарант-Строй» занимается проектированием (ОКВЭД - 74.20). Предприятие на 2018 год получило скидку от ФСС в размере 20%. За апрель сделаны такие начисления:
- зарплата 400 000 руб. ,
- в том числе инвалидам 85 тыс. руб.
Определение величины взноса:
- По классификатору ОКВЭД относится к 1 классу. Размер «травматической» ставки - 0,2%.
- с учетом
скидки:
- общий: 0,2 - 0,2×20% = 0,16%.
- для инвалидов: 0,2 - 0,2×60% = 0,08%.
- с учетом
скидки:
- Расчет
взносов проводится в два этапа:
- общий: (400 000 руб. - 85 000 руб . ) х 0,16% = 504 руб .
- за инвалидов: 85 000 руб. х 0,08% = 68 руб.
- Всего к перечислению: 504 руб. + 68 руб. = 572 руб .
Как выплачивает «травматический» сбор ИП
Законодательством установлено, что ИП в ФСС выплачивает следующие суммы:
- за себя в добровольном порядке на основании договора с Фондом;
- за наемных
тружеников обязательно по ставке:
- общей;
- льготной.
Тарифные планы устанавливаются в таком размере:
Отчетность по «несчастному» сбору
В 2018 году изменились формы отчетности по данным видам перечислений. Теперь они сдаются в две организации:
- в ФСС до 20 числа на бумажных носителях и до 25-го в электронном виде;
- в ФНС предоставляется сводный отчет
, включающий травматический сбор:
- до 30-го числа, следующего за отчетным периодом.
Почему контроль передан в налоговый орган
Причиной перераспределения контрольных функций между госорганами стала плохая собираемость обязательных платежей. ФНС зарекомендовала себя самым лучшим организатором работы с плательщиками. Поэтому Президент РФ подписал 15 января 2016 года указ № 13. Документом контрольная функция передается в ФНС.
Справка: кроме травматических сборов налоговики с 2018 года контролируют взносы на такие виды страхования:
- пенсионное;
- медицинское;
- социальное по временной нетрудоспособности и материнству.
Скачать для просмотра и печати:
Посмотрите видео о страховых взносах
На ту же тему
Рассмотрим особенности перечисления страховых взносов в 2019 году в ФСС и ФНС, а также актуальные примеры и образцы заполненных платежных поручений на перечисление страховых взносов
Порядок уплаты страховых взносов изменен
С января 2017 года алгоритм перечисления платежей на обязательное страхование работающим гражданам кардинально изменился. Теперь по ряду платежей на обязательное страхование получателем является не только Фонд социального страхования (в части обязательного страхования от несчастных случаев на производстве и профессиональных заболеваний, или, как часто говорят, «на травматизм»), но и Федеральная налоговая служба, а вот Пенсионный фонд полностью передал полномочия администратора в ФНС. Теперь обязательные страховые платежи регламентируются Налоговым кодексом и законом от 24.07.1998 № 125-ФЗ .
За Фондом социального страхования сохранены права администрирования платежей «на травматизм». Реквизиты ФСС для уплаты страховых взносов 2019 в части ФСС НС и ПЗ остались неизменны. Заполняйте платежное поручение так же, как и в прошлом, 2016 году.
Полномочия Соцстраха как контролирующего органа не изменились: сотрудники так же проводят камеральные и выездные проверки, контролируя возмещение средств на страховое обеспечение и правильность исчисления платежей.
Реквизиты для перечисления взносов в 2019 году
В текущем финансовом году реквизиты ФСС могут потребоваться в следующих случаях:
- Реквизиты платежей по «травматизму» в 2019 году не изменились.
- Расчеты за 2017 год, если за организацией числится долг за прошлый период (выявлен при камеральной проверке, ошибка в платежке), уплачиваем по старым реквизитам.
- Сдача отчетности, предоставляемой в Соцстрах.
- Получение возмещения расходов по выплате страхового обеспечения, если ваш регион не включен в пилотный проект по прямому финансированию данных расходов.
- Обращения в Фонд (жалобы, разъяснения, несогласия и прочее).
До 2017 года страхователи могли перечислять платежи по обязательному социальному страхованию на случай временной нетрудоспособности и в связи с материнством (далее — ВНиМ) в сумме разницы исчисленных взносов и произведенных расходов (пособия, больничные).
В 2019 году полномочия по рассмотрению заявлений на возврат средств расходов по ВНиМ сохранены за ФСС, но изменился администратор доходов по взносам на ВНиМ. Чтобы оплатить только разницу, необходимо подтвердить расходы в ФСС, оформив заявление на возврат с подтверждающими документами.
Важно! В 2019 году для зачета произведенных расходов необходимо подтверждение ФСС. Представители Фонда самостоятельно уведомят ФНС о решении зачета (подтверждения) либо отказа зачета (п. 9 ст. 431 НК РФ).
Где найти актуальные реквизиты для уплаты страховых взносов в 2019
Чтобы не допустить ошибок в платежных поручениях, необходимо уточнить информацию о получателе средств:
- наименование;
- сведения о банковских реквизитах получателя: лицевой счет, наименование банка и прочие данные.
Получить такую информацию о Фонде социального страхования можно несколькими способами:
- обратиться в Соцстрах (лично, по телефону или письменно), сотрудники обязательно сообщат вам актуальные реквизиты для оплаты взносов в 2019 году;
- получить информацию через портал «Госуслуги», для этого отправьте запрос через личный кабинет на сайте, информацию предоставят в течение суток;
- уточнить на официальном сайте ФСС в Интернете.
Перечисление страховых взносов в 2019 году, реквизиты для ФНС И ФСС
Рассмотрим уплату страховых взносов «на травматизм» и ВНиМ на примерах.
Пример 1. Организация перечисляет взносы ВНиМ, администрируемые ФНС, за январь 2019 года, в сумме 150 000,09 рублей. Оформляем платежное поручение, акцентируем внимание на следующих полях платежки:
Поле 4. Дата платежа. Налог следует уплатить, соблюдая установленные сроки: не позднее 15-го числа месяца, следующего за месяцем, в котором начислены взносы.
Ячейки 6 и 7 — заполняем суммы с копейками прописью и цифрами = 150 000,09 рублей (сто пятьдесят тысяч рублей 09 копеек).
В поле 22 поставьте 0.
В поле 101 (статус плательщика) укажите код «01» для организации, т. к. она является прямым плательщиком взноса (налога, сбора).
104 (КБК): 182 1 02 02090 07 1010 160 (ВНиМ).
105 (ОКТМО) — уточняем в налоговой инспекции или в специальном справочнике — Общероссийском классификаторе территорий муниципальных образований (для каждого федерального округа утвержден собственный том).
106 (основание платежа): указываем код «ТП» (текущий период).
Поле 107 (налоговый период) кодируется специальным образом: «МС.01.2018».
В полях 108-110 указываем «0», так как нет данных для заполнения, 110 — пустое.
Образец заполнения (ВНиМ)

Пример 2. Организация перечисляет платеж «на травматизм» в ФСС за январь 2019 года в сумме 1309,42 рублей.
Поля заполняются так же, как и в примере выше, кроме поля 101 и 104.
Важно! В поле 101 (статус плательщика) указываете код «08» (плательщик, осуществляющий платежи в бюджетную систему РФ, за исключением налогов, сборов, страховых взносов и иных платежей, администрируемых налоговыми органами).
Важно! КБК «травматизма»: 393 1 02 02050 07 1000 160 (ФСС НС и ПЗ).
Страховые взносы - это регулярные обязательные платежи. Уплата взносов дает право на получение больничных и детских пособий, бесплатной медицинской помощи, финансовой поддержки при выходе на пенсию.
Перечислять взносы обязаны работодатели, предприниматели и самозанятые лица. Если ИП работает на себя и у него в штате наемные работники, то он обязан платить взносы за себя и за работников. Эксперты Системы Главбух составили таблицу, кто должен начислять страховые взносы и на какие выплаты. Проверьте заранее, со всех ли вознаграждений вы перечисляете на обязательное пенсионное, медицинское и социальное страхование >>>
Что относится к страховым взносам. Взносы делят на две группы: страховые взносы в фонды и в ИФНС.
К первой группе относят отчисления во внебюджетные фонды из заработной платы работников на страхование от несчастных случаев на производстве и профзаболеваний. Такие отчисления принято называть взносами на травматизм. Делают их в Фонд соцстраха. На какие выплаты их начисляют >>>
Ко второй группе относят взносы на пенсионное, медицинское и социальное страхование на случай временной нетрудоспособности и в связи с материнством. Размеры по страховым взносам на 2019 год.
Индивидуальные предприниматели вправе перечислить взносы помесячно, поквартально или единовременно. Точные сроки, в которые должна быть перечислена сумма страховых взносов, предприниматель определяет самостоятельно. Налоговый кодекс установил только даты, позже которых уплачивать взносы нельзя. Особенность для таких страхователей в том, что помимо отчислений за работников надо платить еще и взносы за себя. Как их считать и по каким тарифам >>>
Ставки страховых взносов. Есть общие и пониженные тарифы страховых взносов. Общие тарифы страховых взносов в 2019 году в ИФНС такие:
- 22% — на пенсионное страхование;
- 2,9% — страхование по временной нетрудоспособности;
- 5,1% — медицинское страхование.
При этом для расчета взносов в ПФР и взносов на случай болезни и материнства законодатели установили предельные величины базы, при достижении которых ставка меняется.
В ФСС тарифы страховых взносов ежегодно устанавливают сотрудники фонда. Они зависят от класса профессионального риска деятельности работодателя.

Кому разрешат платить меньше взносов в 2019 году
Чиновники изменили правила, по которым назначают скидку по взносам на травматизм. Получить ее стало проще — достаточно выполнить . Но если ФСС обнаружит ошибку в уже сданном 4-ФСС, то скидку могут отменить.
Предприниматели платят страховые взносы в ФФОМС и ПФР. Размер отчислений фиксированный , но зависит от годового дохода предпринимателя.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации