
Страховщики отказываются от осаго? Словарь страховых терминов Случился пожар в квартире, затопили соседи – как говорится, никто не застрахован от таких случаев, впрочем, застраховать свое жилье все-таки можно.
Уважаемый Сергей! Мне очень жаль что в Вашей практике не встречался ответственный страховой агент! На моей практике (не сочтите за бахвальство) было множество случаев когда приходилось и самой выезжать и на дом ко мне за консультацией приезжали, даже в деревне за копкой картошки и то застали) и консультирую я по телефону не взирая на обстоятельства и выходные дни, мне даже с места ДТП звонят раньше чем в ГИБДД). Мое самое главное правило, 1. клиент всегда прав, 2. а если клиент не прав см.пункт 1. и конечно же доверительные отношения с клиентом, а как же? без этого не куда) В больших городах - да - "крысиные бега", в маленьких же дела обстоят совсем иначе и сложнее - все друг друга знают и стоит только оступиться как тут же пойдет "молва" - туда не ходить, не обращаться и т.д. К слову сказать я работаю уже много лет, это мое детище, я его вынашивала, растила, воспитывала и сама себе создавала репутацию, так что не в моих интересах ее портить. Надо сказать что хорошее отношении и доверительное общение - это больше половина успеха. но к сожалению многие люди, да что там многие, практически 99% забывают что на них как на страхователях тоже лежит ответственность, хотя бы с правилами страхования ознакомиться. Бывает такое что приходят, ругаются, матерятся, брызжет слюной, а на деле (когда начинаешь спокойно все объяснять и выяснять) не только страховщик виноват, но и клиент где то что-то не дочитал, не до понял и т.д. и потом хоть и не извинившись, но с благодарностью, не уходят в другую компанию, а наоборот приводят своих знакомых не смотря на конфликт. На моей практике множество всяких ситуаций, бывает и я не компетентна в каких то вопросах, но меня лично это не пугает, есть телефон, специалисты, можно проконсультироваться, и главное не надо клиенту врать что ты чего то не можешь, не стыдно показать не знание какого то вопроса, стыдно не выяснить и не дать информацию. Вот на таких принципах построена моя работа, как другие не знаю, но меня лично вполне все устраивает, и главное что клиент не жалуется) Ведь он самый что ни наесть правдивый показатель моей работы). Без не довольных конечно же не обойтись не возможно быть 100% для всех хорошим, и от компании многое зависит - от ее продуктов, и платежеспособности, от квалификации сотрудников и от многих других показателей. Обидно когда тебя выбрасывают из лодки и смотрят выживешь - не выживешь, но думаю что выживу. Главное не унывать. На данном этапе нахожусь в поисках решения проблемы и вроде как уже практически все разрешилось) Главное не отчаиваться! Как ты относишься к людям так и они к тебе будут относиться, меня многие поддерживают и не скрою, мне это очень приятно.
Многие наверняка слышали термин КВС в ОСАГО, не каждый знает, что это такое. КВС аббревиатура означает буквально следующее – коэффициент возраста и стажа. Как правило, именно это значение играет одну из определяющих ролей при расчете итоговой суммы.
ОСАГО является крайне важным документом для любого автовладельца. Наличие страховки позволяет компенсировать материальные расходы пострадавшей стороне, если происходит дорожно-транспортное происшествие. Отсутствие ОСАГО является грубым нарушением , поэтому оно карается наложением штрафа. Кроме того, без страховки невозможно поставить транспортное средство на учет в контролирующие органы.
Для оформления ОСАГО потребуется потратить определенное количество денежных средств. Стоимость этого документа складывается из разных факторов. В частности, речь идет о баковых тарифах и различных коэффициентах, влияющих на размер этих тарифов. Чтобы понять, как рассчитывается стоимость ОСАГО, нужно более подробно разобраться во всех этих нюансах и тонкостях.
Страховая компания учитывает множество составляющих при оформлении полиса ОСАГО.
На конечную стоимость документа влияют следующие факторы:
Значение КВС в ОСАГО
Рассчитывая стоимость страхового полиса, стоит отметить, что все страховики используют самые разные коэффициенты, которые очень существенно способны повлиять на финальную сумму, заявленную к оплате. Если знать обо всех нюансах данного вопроса , водитель сможет использовать самый выгодный для него вариант оформления страховки. Сейчас подробно рассмотрим КВС ОСАГО, попробуем подробно разобраться что он собой представляет, а также узнаем личное значение КВС для каждого из владельцев автотранспорта.
Важные нюансы относительно КВС стоит знать, прежде всего, для защиты своих прав и интересов. Также данные сведения дадут шанс потенциальным клиентам ознакомиться со всеми возможностями КВС ОСАГО.
Как вы уже наверное поняли, КВС расшифровывается достаточно просто – это аббревеатура «коэффициент возраст-стаж». Данное понятие является одним из самых важных значений , которые будут использованы в расчете итоговой цены полиса. Всем известно, что водительские права в России можно получить только с 18 лет. При этом, верхней возрастной границы не существует, но человек должен пройти полную медицинскую комиссию.
Что стоит учитывать при расчете КВС
При расчете стоимости полиса ОСАГО используется повышающий коэффициент. Исключить его из расчетов невозможно . Для того, чтобы знать, как рассчитать КВС, нужно знать следующие параметры:
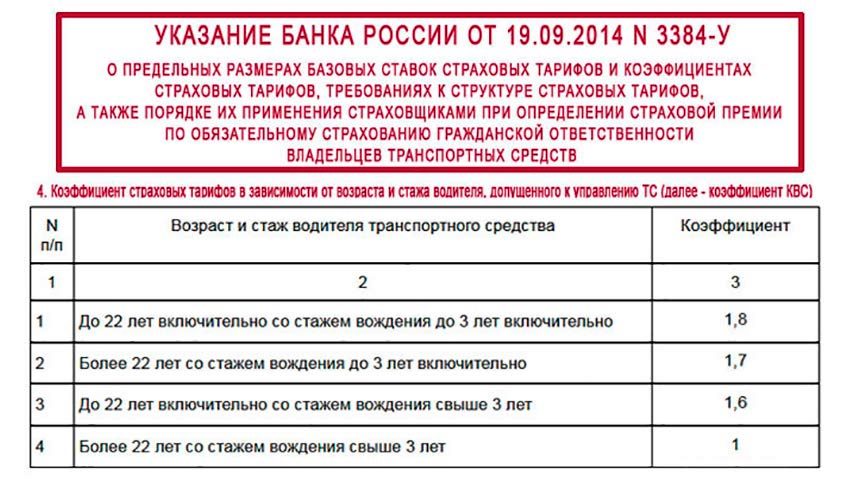
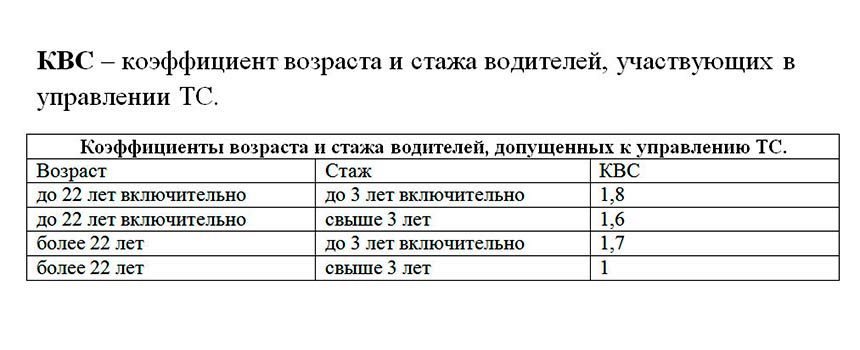
- Возраст автовладельца меньше 22 лет, а водительский стаж не превышает 3 года. В таком случае, КВС будет равен 1,8.
- Если возраст водителя более 22 лет, но его стаж составляет менее 3 лет. КВС будет равен 1,7.
- Если водительский стаж более 3 лет, но водитель еще не достиг 22-летнего возраста, то КВС будет равен 1,6.
- КВС будет равен 1, если водителю больше 22 лет, а его стаж превышает 3 года.
Далее многих интересует вопрос касающийся правомерности возрастного разграничения водителей. И тут стоит сказать, что граница 22 года абсолютно правомерна, так как нормативы согласно ОСАГО применимы самим государством, а вовсе не страховиками
. Определенные выводы относительно факта дискриминации населения, не достигшего 22 летнего возраста основываются исключительно на здравом смысле. Реальные факты в этом случае являются следствием получения точных научных статистических данных. Они гласят о следующем: 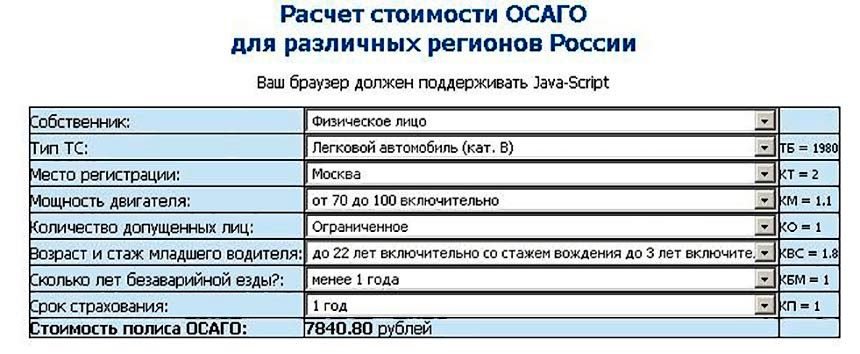 Калькулятор расчета стоимости ОСАГО для различных регионов
- Как мужчины, так и женщины возрастом до 22 лет характеризуются намного меньшим уровнем социальной ответственности. Этот фактор известен каждому, помимо тех особ, которые еще сами не достигли этого рубежного периода.
- Молодые водители намного чаще лихачат, неаккуратно водят автомобиль и как следствие, попадают в дорожно-транспортные происшествия.
- Лица до 22 лет из-за менее адекватной оценки реальности, а также повышенной агрессивности намеренно способны нарушать правила дорожного движения.
Подведя итог, стоит отметить, что возрастная категория при оформлении ОСАГО обоснована научно, вполне целесообразна , а также не есть дискриминацией. Если же провести сравнение с аналогичными программами КАСКО , то там активно применяется также гендерное деление, в следствии которого женщины платят на порядок дороже мужчин.
В отличии от возрастной категории срок водительского стажа применяется ко всем без исключения водителям, и абсолютно неважно в каком году они родились. Планка водительского стажа сейчас составляет 3 года. Самым частым считается вопрос относительно начала водительского стажа. Большинство людей придерживаются мнения, что водительский стаж начинает отсчет с того времени, когда человек получил водительское удостоверение. Но это вовсе не так.
 В ценообразовании стоимости ОСАГО участвуют несколько параметров — КБМ, КВС
После того как вышло решение Центробанка под номером 3384-У, юридическая сторона вопроса полностью прояснилась. Отныне постановление гласит, что началом стажа вождения считают дату открытия определенной категорий вождения.
Значение КВС, если водителей несколько
Достаточно часто используется практика, когда в договор обязательного страхования включается не один человек , а несколько, которые также могут управлять данным транспортным средством. Возникает резонный вопрос – какой показатель КВС должен учитываться?
В данном случае, в расчет стоимости полиса включается наивысший коэффициент того водителя, который включен в договор. Иными словами, если в полис включен водитель, которому меньше 22 лет, либо он обладает небольшим стажем вождения, то цена страховки будет выше. Естественно, если вы хотите снизить стоимость, то такого водителя нужно исключать из договора.
Выгодно ли оформлять ОСАГО молодым водителям?
Действующий закон Российской Федерации обязывает каждого водителя оформлять полис ОСАГО , без ограничений по возрасту и стажу. Если этого не делать, то человек будет привлечен к административной ответственности в виде штрафа.
Понятно, что страховка будет значительно дороже, если присутствуют следующие факторы:
- Молодой возраст до 22 лет. В таком случае, стоимость полиса будет примерно на 60% выше, даже при наличии опыта вождения более трех лет.
- Если опыт вождения менее трех лет, но водителю большее 22 лет, то цена будет выше на 70%.
- Если же водитель, да еще и неопытен в вождении, то общая стоимость ОСАГО будет выше на 80% в сравнении с обычной платой.
Таким образом, вопрос о выгоде в принципе не стоит, потому что оформление полиса является обязательной процедурой. Таковы правила, что молодой и неопытный водитель будет вынужден заплатить большую сумму за ОСАГО.
- Сегодня очень многие страховые агенты стараются продать дополнительные категории договоров. Необходимо принять во внимание, что любой человек может приобрести ОСАГО без иных продуктов страхования.
- На данный момент можно произвести оформление страхового договора только на 3 месяца. И в таком случае сумма страховки будет разительно отличаться — клиент заплатит лишь половину общей стоимости указанной в классическом договоре. После того как пройдет 3 месяца человек легко может запросить продление страховки.
- Когда идет заключение страхового договора с агентом, можно указать один список людей, которые допускаются к управлению данным автомобилем, но после он может корректироваться. К ним можно добавлять или исключать водителей по своему желанию.
Видео на тему
- В случае, когда речь идет о машине, которой более 3-х лет, то для оформления нужно предоставить документ, гласящий о прохождении технического осмотра авто. Важно, чтобы срок ТО был действенным на момент оформления страховки (он вполне может заканчиваться уже на следующий день, но важно его действие в период оформления договора). Как проверить Технический Осмотр на подлинность .
- Каждый автовладелец может самостоятельно выбирать страхового представителя, с которым он желает оформить страховой договор.
- При оформлении неограниченной страховки отсутствует необходимость каждый раз для внесения определенных изменений прибывать лично в офис страховой компании. Еще одним плюсом является безрисковое оформление документов, а также возможность внесения в список управления авто неограниченного количества лиц.
Как рассчитывается стоимость?
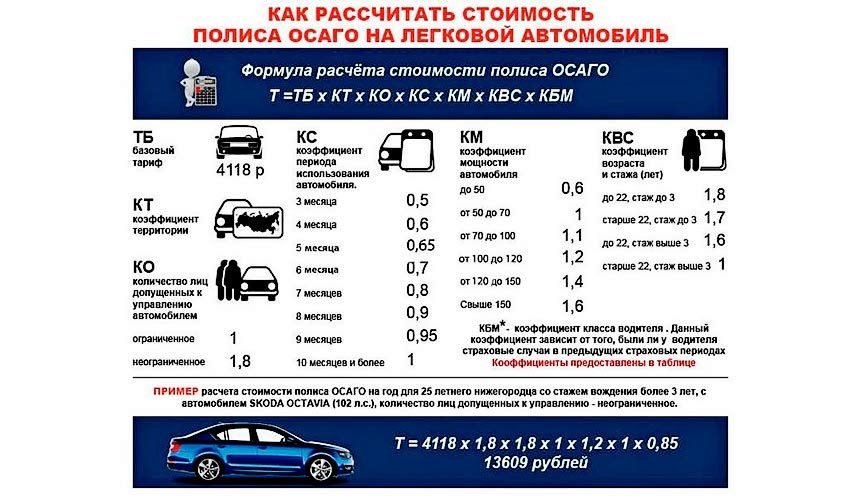
Стоимость полиса ОСАГО рассчитывается по следующей формуле:
СП = КТ*КСВ*КБМ*КН*КС*КМ*КО*ТБ, где:
- КТ – числовое значение, которое присваивается региону, где зарегистрирован автомобиль. К примеру, у Сочи этот показатель равен 1,2.
- КСВ – значение этой аббревиатуры мы озвучивали ранее.
- КБМ – бонус-малус.
- КН – наличие нарушений, которые не упомянул оформитель.
- КО – коэффициент ограничения.
- КС – срок действия договора.
- КМ – количество лошадиных сил в двигателе.
- ТБ – фиксированный тариф, установленный для конкретного типа транспортного средства.
Отдельно хотелось бы поговорить о роли не только самого КСВ, но и значении скоэфициента КБМ в страховании. Как мы уже сказали, расшифровка аббревиатура означает «коэффициент бонус-малус». Это та спасительная палочка, на которую могут рассчитывать опытные водители.
Иными словами, если автовладелец провел год без аварийных ситуаций и ДТП, то этот коэффициент сразу уменьшается на 5%. Минимальное значение составляет 0,5, т.е. можно уменьшить стоимость полиса ОСАГО практически вдвое, если долгие годы водить аккуратно и без происшествий.
Что касается КВС, то этот показатель невозможно как-то изменить на момент подписания договора. КВС показатель зависит от водительского стажа, поэтому он обязательно должен учитываться в формуле при расчетах. Чтобы узнать свой КВС, нужно лишь учесть, сколько вам лет, а также каким опытом в вождении вы обладаете.
При расчете стоимости автогражданки страховые компании используют различные коэффициенты, существенно влияющие на итоговую сумму. Знания о них дают водителю возможность использовать наиболее выгодный вариант страхования.
Сегодня я расскажу о КВС ОСАГО что это такое, как узнать его персональное значение для автомобилиста, о возможностях и важных нюансах, связанных с данным коэффициентом.
С вами Илья Кулик, поехали.
КВС расшифровывается просто – «коэффициент возраст-стаж». Это одно из важных поправочных значений, используемых при расчете стоимости полиса ОСАГО.
КВС имеет и более полное название – «коэффициент страховых тарифов в зависимости от возраста и стажа водителя, допущенного к управлению транспортным средством». И он применяется в страховой практике с первого года внедрения ОСАГО в России (с 07.05.2003 г. – ПП РФ № 264, п. 4).
Из расшифровки аббревиатуры КВС понятно, что данный коэффициент состоит из двух показателей:
- Возраста водителя;
- Стажа водителя.
В страховании КВС условно считается «временным» значением, т. к. для него установлены границы возраста и стажа, по достижении которых он принимает постоянный нейтральный показатель.
Возраст водителя в КВС
Как известно, водительские права, дающие гражданину доступ к передвижению на автотранспорте по дорогам общего пользования в РФ можно получить с 18-и лет. Предельной планки на право вождения по возрасту после совершеннолетия не существует (если позволяет медкомиссия).
Как рассчитать коэффициент возраст-стаж (КВС)?
Регламент расчетов по КВС, как и расчет всей стоимости полиса ОСАГО, находится под государственным контролем (сейчас это Центробанк). Применяемый тут норматив – уже упомянутое ПЦ РФ № 3384-У.
Постановление содержит таблицу № 4, в которой отражено изменение величины повышающего коэффициента для 4-х вариантов КВС, из которых:
- 3 варианта повышающие;
- 1 вариант нейтральный.
Они следующие:
| ВАРИАНТЫ | ВОЗРАСТ/СТАЖ ВОЖДЕНИЯ ТС | КОЭФФИЦИЕНТ ПОВЫШЕНИЯ |
| 1 | ВОЗРАСТ – ДО 22-Х ЛЕТ | |
| СТАЖ – ДО 3-Х ЛЕТ | ||
| 2 | ВОЗРАСТ – БОЛЕЕ 22-Х ЛЕТ | 1.7 |
| СТАЖ – ДО 3-Х ЛЕТ | ||
| 3 | ВОЗРАСТ – ДО 22-Х ЛЕТ | |
| СТАЖ – БОЛЕЕ 3-Х ЛЕТ | ||
| 4 | ВОЗРАСТ – БОЛЕЕ 22-Х ЛЕТ | 1 |
| СТАЖ – БОЛЕЕ 3-Х ЛЕТ |
Из данной таблицы понятно, что при применении КВС за полис ОСАГО будет уплачена сумма, больше обычной оплаты если это:
- Молодой и неопытный водитель – на 80%;
- Просто неопытный водитель – на 70%;
- Молодой, но опытный водитель – на 60%.
Это означает, что если водители прописаны в Москве (и страхуются в РЕСО, к примеру), то за стандартный полис в 2017 году они заплатят в среднем:
- Молодой и неопытный водитель – 13 044 руб.
- Просто неопытный водитель – 12 319 руб.
- Молодой, но опытный водитель – 11 595 руб.
- Обычный водитель , без учета КВС – 7 247 руб.
Повышение ощутимое, а это ведь только КВС, но есть же и другие повышающие коэффициенты – объема двигателя, например. В результате общая сумма становится довольно существенной.
Внимание! При переходе с открытого ОСАГО на обычный, баллы КБМ часто теряются и восстановить их в этом случае затруднительно, но можно. Если же вы поменяете автомобиль, то все накопленные баллы обнулятся до базового значения без возможности восстановления, имейте это в виду.
Какой КВС применялся ранее и каким он может стать в будущем?
В прошлом КВС был менее строг, в чем можно убедиться из приведенной таблицы. В ней не только более низкие повышающие значения, но и несколько иная конфигурация категорий.
| № | ВОЗРАСТ/СТАЖ ВОЖДЕНИЯ ТС | КОЭФФИЦИЕНТ ПОВЫШЕНИЯ |
| 1 | ВОЗРАСТ – ДО 22-Х ЛЕТ | 1.3 |
| СТАЖ – ДО 2-Х ЛЕТ | ||
| 2 | ВОЗРАСТ – ДО 22-Х ЛЕТ | 1.2 |
| СТАЖ – БОЛЕЕ 2-Х ЛЕТ | ||
| 3 | ВОЗРАСТ – БОЛЕЕ 22-Х ЛЕТ | 1.6 |
| СТАЖ – ДО 2-Х ЛЕТ | ||
| 4 | ВОЗРАСТ – БОЛЕЕ 22-Х ЛЕТ | 1 |
| СТАЖ – БОЛЕЕ 3-Х ЛЕТ |
А каким КВС может быть в будущем? На этот счет еще с 2014 г. готовится реформа. Согласно новостям по ОСАГО, она находится на стадии согласования с Центробанком и ГИБДД – период разработки уже пройден. В апреле прошлого года Президент давал специальное поручение по активизации завершения реформирования системы коэффициентов ОСАГО с отчетом к средине лета.
Что планируется изменить?
Очень многое. По предложению РСА (Российский союз автостраховщиков) существующие 4 типа КВС, о которых я рассказывал выше, должны быть заменены на систему из 23-х категорий.
Кроме прочего в нее будут входить:
- Возраст водителя – 4 типа (менее 25-и, 25 – 32, 32-45, свыше 45 лет);
- Водительский стаж – 6 типов (до 1 года, 1 — 2, 2 — 4, 4 — 7, 7 — 11, больше 11 лет).
Что это даст? Прежде всего большую заинтересованность автомобилистов в аккуратном вождении ТС, а также существенное удешевление полисов для опытных водителей.
Цифры приводятся разные. Например, при 11-летнем стаже полис подешевеет на 23%, а при нулевом уровне (первый год) – цена увеличится еще на 40%.
Что касается любителей лихой езды и частых ДТП или же просто невезучих автомобилистов, то им придется хуже всего – аварийный КБМ планируется поднять с 2.45 до 8,29!
Вы можете посмотреть данную новость в этом видеоролике:
Неизвестно как в конце концов все это будет выглядеть, но скорее всего нынешние коэффициенты не останутся на прежних значениях.
Что ж, будем надеяться на положительные эффекты от предлагаемых нововведений.
- Коэффициент возраст-стаж (КВС) не применяется при страховании транспорта юридическими лицами, а также при страховании автоприцепов (включая прицепы-роспуски и полуприцепы).
- Водительский стаж на авто категории «С» может начать отсчет почти сразу же после исполнения гражданину 18-и лет. Дело в том, что по закону обучение езде на машинах категории С (включая сдачу экзаменов) в России доступно с 16-и лет. При наступлении совершеннолетия останется только получить удостоверение на руки.
- Если вы купили открытый полис и хотите сохранить накопленные по нему баллы при смене машины, то перед продажей старого транспорта его нужно перевести на обычный полис с сохранением КБМ.
Заключение
Итак, вы уяснили, что такое коэффициент возраста и стажа, как он применяется в расчетах стоимости полиса ОСАГО и какие с ним связаны особенности. Зная все это, вы может и не сэкономите лишних денег, но точно сбережете нервы при общении со страховыми менеджерами.
Использовали ли вы знания о КВС при покупке автогражданки? Возникали ли при этом какие-то сложности при расчете вашего КВС в страховой компании? Поделитесь своим опытом в комментариях.
Видео-бонус – ТОП-5 жутких случаев, в которых виноваты… фрукты :
Сегодняшняя статья завершена, делитесь ею в социальных сетях и не забывайте про подписку на блог – это очень удобно.
Удачи вам на дорогах и при покупке ОСАГО!
Тема страхования большинству собственников жилья кажется скучной - вне зависимости от того, пользуются они страховыми услугами или нет - пока дело не дойдет до страхового случая.
Страхование недвижимости и движимого имущества внутри квартиры - не самый распространенный сейчас в России вид страхования. Все-таки по собранным премиям лидируют автострахование и ипотечное страхование. Интенсивный рост этих секторов вызван добровольно-принудительным характером участия в них клиента: оба вида связаны с кредитованием и являются обязательным условием получения займа. А если оглядеться, на дорогах у нас стало значительно больше новеньких иномарок, чаще всего купленных в кредит.
Впрочем, в последнее время все больше говорят о введении обязательного страхования жилья или хотя бы ответственности квартиросъемщиков и владельцев квартир перед третьими лицами. Так что уже через год-другой мы можем ожидать всплеска и в этом сегменте страхового рынка - в добровольных видах. А посему не грех и заранее морально подготовиться - хотя бы изучить подводные камни этого вида страхования.
Мы выбрали самые распространенные из заблуждений страхователей, пытающихся защитить свое недвижимое и движимое имущество с помощью полиса.
Заблуждение 1: страховать жилье без осмотра выгодно и просто
Просто - да, пожалуй. Пришел, заплатил, получил полис. Но эта простота из серии той, что хуже воровства. Выгодно? Ни в коем случае. Во-первых, любой "коробочный" продукт дороже примерно в 2 раза, чем индивидуально составленный договор (при сопоставлении условий и тарифов). Это и понятно, резко возрастает риск страхового мошенничества, а свои риски страховщики всегда закладывают в цену продукта. "Продавая коробочный продукт (без осмотра) мы не можем быть уверены, даже просто в существовании самого объекта", - говорит Павел Башнин, заместитель генерального директора компании "ГУТА-Страхование".
Второй явный недостаток страхования без осмотра - "узкое" покрытие. Коробочный продут всегда включает только те страховые случаи, риск которых минимален (таким образом страховщики опять же подстраховываются, простите за тавтологию).
И третий важный момент - сумма при выдаче полиса без осмотра всегда весьма ограничена.
Кстати сказать, при страховании движимого имущества в квартире нужно обязательно составить подробную опись каждого страхуемого предмета (не "телевизор", а "ЖК-телевизор Sony модель такая-то с диагональю такой-то"). Иначе, при обращении за возмещением, вы получите стоимость "просто телевизора", а не высококлассной дорогой техники.
Заблуждение 2: при наступлении несчастья (страхового случая) клиент получает на руки всю страховую сумму
Только в том случае, если от дома совсем ничего не осталось и разрушены стены. Это случается только в одном случае - техногенных или природных катастрофах. Но стоит иметь в виду, что большинство страховых компаний исключают терроризм из страховых случаев. Даже взрыв бытового газа или пожар, скорее всего, не разрушит дом до основания. А при протечке (самый распространенный страховой случай) или краже имущество пострадает не очень сильно. Степень его сохранности определят эксперты-оценщики, как правило, либо являющиеся штатными сотрудниками страховых компаний, либо аффилированные с ними. Так что при типичных бытовых ситуациях пострадавший получает 15-20% от заявленной страховой суммы.
Заблуждение 3: льготное муниципальное страхование хоть от чего-то защищает
Все мы видели договоры льготного страхования жилья на синеньких бланках - их кладут нам в почтовые ящики уже с подписью второй стороны. Тарифы там смешные, но и выплат как таковых нет. Некоторые страховщики даже называют льготную московскую программу "псевдострахованием": рисков никаких, обращений пострадавших почти нет, да и выплаты, коли случаются, коту на смех. Максимально возможная страховая сумма в 4 раза ниже среднерыночной цены квадратного метра.
Стоимость страхования по льготной городской программе составляет всего 90 копеек с 1 кв. м общей площади в месяц. Для небольшой однокомнатной квартиры это 30 рублей в месяц, для двухкомнатной площадью 50 м кв. - 540 рублей в год. Это тоже коробочный продукт: размер взноса указывается в платежной квитанции по квартплате. Заплатили страховку - считайте, застраховались. Действовать она начинает с первого числа месяца следующего после оплаты. При желании сумму взносов и соответственно выплат можно увеличить раза в 1,5 - до 18 рублей с 1 кв. м общей площади. В зависимости от взносов максимальная выплата будет рассчитываться, исходя из 17 тыс. руб. или из 25 тыс. руб. на 1 кв. м.
Заблуждение 4: степень защиты жилища не влияет на стоимость страховки
Страхователи почему-то постоянно забывают о том, что уже вложенные в охранные системы деньги позволяют сэкономить на стоимости полиса. При наличии круглосуточной охраны объекта, сложных сигнализаций с многоступенчатой защитой, датчиков протечек и т.п. вы можете смело требовать у страховщика скидку в несколько десятых процента. При условии, что стоимость страхования жилья колеблется в пределах 0,7-1,5%, этот дисконт может оказаться существенным.
Заблуждение 5: не обязательно хранить подтверждающие стоимость ремонта и обстановки документы, раз договор со страховщиком уже подписан
При страховании отделки и движимого имущества крайне важно иметь договор со строителями, утвержденную смету ремонта, подтверждающие документы на стоимость материалов и обстановки. Эти документы необходимо хранить до последнего, чтобы при наступлении страхового случая у страховщика не возникало вопросов, почему отделка оценена так высоко. Любой уважающий себя страховщик, естественно, постарается занизить сумму выплаты. Нужно, чтобы у вас было что противопоставить этому желанию.
Заблуждение 6: можно страховать только все вместе: конструкции, отделку, обстановку
По правилам страхования большинства компаний, можно страховать: 1) отдельно конструкции (стены, пол, потолок); 2) конструкции+отделку; 3) просто отделку; 4) конструкции+отделку+ движимое имущество внутри квартиры; 5) ответственность перед третьими лицами.
Заблуждение 7: страхование ответственности ничего не дает арендатору
Страхование ответственности перед соседями - сравнительно новый для нас вид полисов, но приобретающий все большую актуальность. Сейчас, когда стоимость ремонта и обстановки в квартире зачастую сопоставима со стоимостью самой квартиры и в любом случае измеряется десятками тысяч долларов, прорыв трубы и залив соседей снизу может стать катастрофой для вашего бюджета. С отменой ЖЭКов как таковых ответственность за неполадки внутри квартиры (прорыв батареи или трубы, пожар, взрыв газа и т.п.), приведшую к повреждению чужого имущества, полностью ложится на плечи владельцев квартиры или квартиросъемщика.
Характерно, что даже на съемной квартире вам имеет смысл застраховать свою ответственность перед третьими лицами, особенно если вы затеваете хоть какой-то ремонт. В этом случае все заботы и разборки с соседями возьмет себя страховая компания. Тариф на этот вид страхования колеблется вокруг 1% от страховой суммы, которая в большинстве случаев не превышает $10 тысяч (вряд ли вы сумеет нанести квартире соседей урон на большую сумму).
Павел Башнин из "ГУТА-Страхования" считает, что именно этот вид страхования стоило бы сделать обязательным, поскольку страховать или не страховать свое имущество, каждый вправе решать сам, а вот научить наших граждан страховать свою ответственность - крайне важно.
Случился пожар в квартире, затопили соседи – как говорится, никто не застрахован от таких случаев, впрочем, застраховать свое жилье все-таки можно
Как правильно это сделать и получить страховую выплату, сайту "РИА Недвижимость" рассказал директор дирекции розничного бизнеса СПАО "Ингосстрах" Виталий Княгиничев.
Как выбрать страховую компанию – как проверить ее надежность?
Основные показатели надежности страховой компании - размер ее активов и давность присутствия на рынке. У сильных, устойчивых игроков есть запас средств даже на случай массовых выплат, например, при стихийном бедствии. Поинтересуйтесь отзывами клиентов, статистикой выплат при наступлении страховых случаев. Всю эту информацию можно найти в годовом отчете компании, на сайтах компаний.
Также не будет лишним "пробить" название страховой в новостях и посмотреть, нет ли у Центробанка к ней вопросов. В последнее время ЦБ проводит чистку на страховом рынке, за последние год-полтора он ограничил или приостановил действие лицензий ряда страховых компаний.
От чего можно застраховать недвижимое имущество?
Самые распространенные риски, от которых можно застраховать жилье - это пожары, протечки, короткое замыкание. Также практикуется страхование гражданской ответственности, например, на случай нанесения причинения вреда соседям или третьим лицам.
Кроме того, недвижимое имущество можно застраховать от взрыва, механических повреждений, например, в результате падения дерева, последствий теракта, кражи со взломом или незаконным проникновением.
В расширенный список рисков входят повреждение приборов в результате перепада напряжения в сети, действия чужих животных, проникновение осадков через кровлю, панельные швы и отверстия, образовавшиеся в результате ветхости. Также сюда относят случаи давления снега и сход снега на кровлю строений, возгорание или самовозгорание легковоспламеняющихся веществ, нарушение правил эксплуатации жилья, техногенная авария - выброс опасных веществ, сброс воды из водохранилища и прочие ситуации, и даже потеря арендной платы.
Если говорить о страховании жилой недвижимости, то в это понятие входит страхование имущества, страхование гражданской ответственности, страхование от несчастного случая. Кроме того, отдельное направление работы страховых компаний - страхование коммерческой недвижимости. Это скорее составная часть корпоративного страхования. В него входит страхование арендаторов торговых центров, страхование убытков от перерыва в деятельности предприятия, обязательное страхование опасных объектов, страхование гражданской ответственности складских операторов, страхование ремонтных работ и многие другие услуги.
Какие документы понадобятся при оформлении страхового полиса?
Для заключения договора страхования страхователь предоставляет в электронном виде, в том числе в виде электронных файлов в формате pdf, jpg и другие виды:
- копию паспорта либо паспортные данные;
- копии правоустанавливающих и/или правоподтверждающих документов на имущество, подлежащее страхованию;
- копии документов, подтверждающих стоимость имущества, принимаемого на страхование: чеков, накладных, отчетов об оценке, договор.
На практике же для оформления простого коробочного полиса, например, ответственность перед соседями на время отпуска, необходимо лишь ввести паспортные данные на сайте.
Какие элементы жилого помещения страхуются?
На страхование принимаются следующие элементы в разных комбинациях:
- Несущие конструкции: стены и перегородки, лоджии и террасы.
- Отделка: встраиваемая техника, напольные, настенные, потолочные покрытия, двери и окна.
- Инженерное оборудование: сантехника, газоснабжение, вентиляция.
- Движимое имущество, в том числе ценные вещи, документы.
Можно ли застраховать мебель, бытовую технику, предметы декора в квартире?
Да, можно застраховать практически все. При этом ценные вещи такие, как драгоценные камни, антиквариат, предметы искусства, выделяются в отдельную категорию имущества. Полный перечень можно найти на сайтах компаний.
На какие суммы лучше приобретать страховые полисы?
Существуют различные категории полисов. Коробочные продукты обладают рядом преимуществ. В пакет уже включен стандартный набор рисков, клиенту достаточно выбрать один из предложенных вариантов и оформить договор через сайт или в ближайшем офисе. Для оформления такого договора не требуется осмотр, оценка и составление описей. Достаточно указать адрес квартиры и паспортные данные. Например, у вас квартира площадью 50 квадратных метров, расположена на 3-м этаже. Выбираете вариант 1 миллион рублей (страховая сумма распределяется следующим образом: 70% - отделка и инженерное оборудование и 30% - движимое имущество), гражданская ответственность 300 тысяч рублей. Стоимость полиса в год составит 8 900 рублей.
Предлагаются различные суммы покрытия - от 100 тысяч рублей до 1,5 миллион рублей. Клиент сам определяет, какая степень защиты ему нужна. Но, естественно, нужно принимать во внимание, что в случае повреждений квартиры 100 тысяч рублей вряд ли будет достаточно на ликвидацию последствий.
Коробочный продукт не может полностью заменить классическое страхование, которое подходит, например, для владельцев элитной недвижимости. Такой полис предполагает дополнительный набор рисков, которые клиент может включить в договор. При классическом страховании нет ограничений по лимитам.
Точная стоимость полиса зависит от многих факторов и коэффициентов, особенно если говорить о жилье с уникальным проектом, о большом количестве ценностей в доме. Для таких объектов расчет производится индивидуально.
Что делать, если наступил страховой случай?
- В течение суток с момента, когда страхователю станет об этом известно (если договором страхования не предусмотрено иное) сообщить в компетентные органы о произошедшем событии.
- Принять все возможные меры по предотвращению или уменьшению убытков, а также по спасанию застрахованного имущества.
- Не позднее 5 календарных дней с момента, когда страхователю станет об этом известно (если договором страхования не предусмотрено иное) - известить страховщика или его представителя о наступлении события, предусмотренного договором страхования, направив ему извещение о страховом случае лично, по факсу, электронной почте или другим способом, позволяющим зафиксировать дату подачи или правила электронного страхования имущества и гражданской ответственности. По соглашению сторон заявление может быть подано через официальный сайт страховщика и заверено простой электронной подписью страхователя.
- Предоставить страховщику комплект документов. Если документы утрачены в результате страхового случая, ничего страшного. Ведь при заключении договора страхования клиент предоставляет правоустанавливающие документы, копии которых затем хранятся у страховщика.
- Предпринять все необходимые меры для определения причин, хода и последствий события, рассматриваемого в качестве страхового случая.
- Предоставить страховщику или его полномочным представителям возможность проводить осмотр поврежденного имущества, расследование в отношении причин страхового случая и установления размера причиненного ущерба.
- По требованию страховщика сообщить ему в письменном виде всю информацию, необходимую для установления размера и причин повреждения или утраты (гибели) застрахованного имущества.
- Оставить поврежденное имущество в неизменном (после наступления страхового случая) виде и изменять картину страхового случая, только если это диктуется соображениями безопасности либо уменьшением размера ущерба. Страхователь вправе изменить картину происшествия с согласия страховщика или по истечении двух недель после уведомления страховщика о страховом случае, предварительно зафиксировав обстоятельства при помощи фотографии или видеосъемки.
Какие документы подтверждают наступление страхового случая и обязательно ли их предъявлять?
При наступлении страхового случая нужно обязательно оперативно собрать и предоставить в страховую следующий список документов. Исключения могут касаться только информации о ценности имущества, если она уже была предоставлена страховщику при покупке полиса.
- Извещение о наступлении страхового случая;
- Заявления на выплату страхового возмещения (заявления от юридических лиц подписываются руководителем или лицом, имеющим документально подтвержденное право подписи финансовых документов, и заверяются печатью организации);
- Оригинал договора страхования, подписанного страхователем. В случае утери клиент обращается к страховщику с запросом на выдачу дубликата;
- Копия паспорта получателя выплаты;
- Копия правоустанавливающих и правоподтверждающих документов в отношении застрахованного имущества (имущественных интересов) - выписка из ЕГРП, договор ипотечного кредитования и т.п.;
- Справки и другие документы компетентных органов, подтверждающие факт наступления страхового случая и содержащих информацию о дате (датах) наступления страхового случая, причинах, характере произошедшего события, ориентировочном ущербе и виновных лицах (документы эксплуатирующей организации, МЧС, МВД);
- Нотариально заверенной доверенности на получение страхового возмещения, если выплата страхового возмещения будет осуществляться представителю получателя выплаты;
- Документов, подтверждающих факт, размер и целесообразность расходов страхователя, например, по заключению независимой экспертизы. Это необходимо на тот случай, если владельцу квартиры, у которого пострадало имущество, пришлось обратиться в независимую экспертизу. Тогда он должен предоставить заключение независимой экспертизы с указанием размера ущерба для дальнейшего согласования со страховщиком.
Например, в результате перепада напряжения сломалась техника, которая была дополнительно застрахована по риску "перепад напряжения". Страхователю необходимо обратиться в электроснабжающую организацию за документом, подтверждающим факт перепада напряжения или отключения электроснабжения; получить заключение независимого эксперта о причине повреждения (гибели) застрахованного имущества.
Через какое время после наступления страхового случая можно рассчитывать на компенсацию - есть ли какие-то нормы по закону?
Срок выплат регламентируется правилами страхования каждой страховой компании и он может отличаться. Например, в "Ингосстрахе" выплаты производятся в течение 15 рабочих дней с момента, когда переданы все необходимые документы и установлены причины и размер ущерба, если страховой случай не связан с хищением имущества. В случае хищения имущества при возбуждении уголовного дела по данному факту, решение о выплате страхового возмещения принимается после его закрытия или после приостановления предварительного следствия.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации