
Страхование при получении кредита: условия и правила оформления. Как отказаться от страховки по кредиту после получения кредита
Страхование кредита предусматривает выплату определенной суммы при наступлении страхового случая. В некоторых банках это обязательная мера, без которой невозможно получить кредит.
Интересно знать:
1 июня 2016 года в России были приняты новые правила добровольного страхования. Они касаются и оформления страховки по кредиту. Нововведения еще больше запутали граждан, которые задавались вопросом: обязательна ли страховка при получении кредита?
Поэтому не помешает разобраться, обязательна или нет страховка при кредите, можно ли от нее отказаться, и как быть, если банк ее навязывает.
Что говорится о страховании в законодательной базе?
Согласно указанию Центробанка России от ноября 2015 года, страховщики обязуются предусмотреть возможность отказа от добровольного страхования в течение 5 рабочих дней после заключения договора. Подобное указание распространяется на все виды страхования, включая кредитное.Помните!
Банки и страховые компании обязаны соблюдать данное предписание, так как их деятельность регулируется законом. Отказ от соблюдения установленных требований – преступление.
Указание вступило в силу 1 июня 2016 года. Согласно ему, страховая компания обязана аннулировать договор и возместить сумму, потраченную на страховку, в течение 10 рабочих дней. Сумма возмещения составляет 100%. Однако из нее вычитаются страховые платежи за дни использования.
На практике
Если Вы отказались от страхования спустя 3 дня после подписания договора, то Вам вернут сумму за вычетом этих 3 дней.
Также законодательством предусмотрено то, что ни один банк не имеет права навязывать страхование. Об этом идет речь в законе «О защите прав потребителей».
Если же страховка навязана, заемщик имеет право обратиться в суд с иском. Выходит, что можно отказаться от страховки по кредиту после его получения.
Обязательное и необязательное страхование
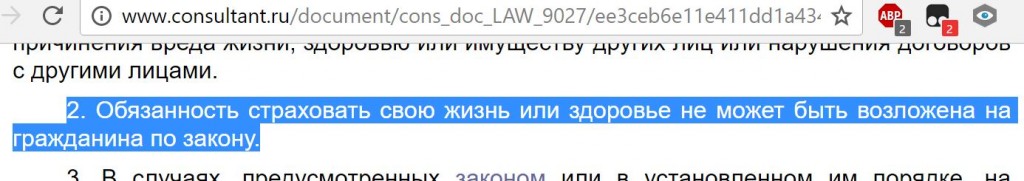
Закон гласит, что страхование жизни – это добровольное решение заемщика. Исходя из этого, страховку можно брать по желанию.К сожалению, на практике все иначе: банки в добровольно-принудительном порядке заставляют клиентов взять страховку при получении следующих видов кредитов:
Потребительские;
Ипотечные;
Автомобильные.
Чтобы получить кредит на выгодных условиях, клиенту нужно оформить страхование жизни и здоровья, потери работы, порчи имущества или КАСКО. Все это требуется для снижения рисков банка.
Ведь при наступлении страхового случая (потери жизни, здоровья или трудоспособности) страховая компания погасит кредит или его часть. Если рассматривать страхование с этой стороны, то оно выгодно не только банку, но и заемщику.
Из вышеперечисленного списка обязательной является страховка для приобретаемого имущества: недвижимости или автомобиля.
Помните!
Банк имеет право потребовать оформление страхования транспортного средства, согласно закону 935 ГК РФ, а также недвижимости – исходя из статей закона «Об ипотеке».
Жизнь и трудоспособность заемщик страхует по желанию.
Как взять кредит без страховки или отказаться от нее?
Эффективнее отказаться от страховки до момента заключения договора. В нем есть специальный пункт, в котором идет речь о страховании и последствиях отказа. 80% российских банков готово выдать кредит без страховки, но на иных условиях. А именно: По завышенной ставке;
С ограниченным кредитным лимитом;
На небольшой срок.
Отказ от страховки увеличивает размер переплаты в среднем на 2-3 пункта.
Интересно знать
Только в 10% случаев отказ от страхования никак не отражается на параметрах кредита. На уловки с изменениями ставок идут практически все банки, даже Сбербанк и ВТБ24.
Отказаться от страховки можно и после подписания договора. На это есть законные основания, которые были рассмотрены выше.
Для отказа необходимо собрать следующие документы:
Заявление об отказе от договора страхования;
Копию договора;
Чек или платежное поручение для доказательства оплаты страховой премии;
Копию паспорта страхователя.
Пакет документов можно лично передать в офис страховщика или отправить по почте заказным письмом с описью вложения.
Важные особенности!
В работе почтовой службы часто случаются сбои. Поэтому, чтобы быть уверенным в своевременной доставке документов, лучше самостоятельно отнести их в офис страховой компании или банка – в зависимости от того, где именно была оформлена страховка.
Срок страхования прерывается, как только страховщик получает заявление. Далее в течение 10 рабочих дней компания должна выплатить компенсацию.
На практике
Банки и страховые компании не спешат возвращать компенсацию. Нередко они растягивают процедуру на 1-2 месяца. Чтобы избежать этого, по истечении 10 дней с момента подачи заявления обратитесь в компанию с новым запросом.
Решив вернуть страховку, нужно набраться терпения и упорства.
Может ли банк расторгнуть договор при отказе от страховки?
Нет, если договор уже был заключен. Отказ от страхования, произведенный по закону, - это не причина для расторжения кредитного договора.Практика показывает, что банки не отказывают в кредитовании и тем, кто еще не заключил договор, но не хочет страховать жизнь. Как было написано выше, единственное, с чем столкнутся такие клиенты – изменение параметров кредитования.
Отказаться от страховки на этапе заключения договора или после – гораздо проще, чем вернуть средства после выплаты кредита.
Несмотря на широкое распространение практики, при которой страховка признается навязанной услугой, банки продолжают активно продвигать как свои страховые продукты, так и продукты своих партнеров. Правда, со временем схемы навязывания страховки серьезно изменились, и в основном они рассчитаны на тех заемщиков, кто слабо или абсолютно не разбирается в юридических вопросах, считая договор страхования обязательным. Более того, правомочность банка отказать в предоставлении кредита, никак не мотивируя свои действия, вынуждает потенциальных заемщиков выбирать - либо согласиться на то, что предлагают, либо уйти ни с чем.
Но существует и еще одно, куда более важное обстоятельство, подталкивающее заемщиков согласиться на страховку. Условия кредитных продуктов одного и того же банка формируются таким образом, чтобы продукты со страховкой казались более выгодными по процентной ставке, сумме и продолжительности кредита. Выбирая именно такой продукт, клиент полагает, что остался в выгоде, тогда как на самом деле совокупная стоимость кредита (основной долг + проценты + страховка) оказывается более существенной, чем у кредитного продукта с большей процентной ставкой, но без страховки. Это обычный маркетинговый ход, и не более того. И, надо сказать, действует на заемщиков он достаточно эффективно. Сегодня мы поговорим о том, можно ли отказаться от страховки после получения кредита, и как это сделать правильно.
Кому и зачем нужна страховка
 Институт страхования в кредитных правоотношениях призван обеспечить стабильность финансового положения банковской сферы, минимизировав риски образования и накопления проблемной задолженности в целом по отрасли за счет возможности компенсировать убытки их погашением страховыми компаниями. Но все это в большей степени теория.
На практике участвующие в системе кредитного страхования компании являются либо партнерами банков, либо их аффилированными лицами. В любом случае от количества заключенных через определенный банк договоров страхования, а главное, объема полученной по ним прибыли, зависит и прибыль банка. В результате каждый прямо или косвенно заключенный банком договор страхования приносит кредитному учреждению двойную выгоду - банк застраховал свои риски, причем за счет клиента-заемщика, и получил свой партнерский процент.
Наши юристы знают ответ на ваш вопрос
или по телефону:
А что заемщики, какие потенциальные преимущества несет им договор страхования? Необходимо сказать, что видеть в страховке исключительно недостатки для клиентов банка - не совсем корректно. Статистика показывает, что с каждым годом доля просроченных кредитов, проблемных задолженностей растет. Это свидетельствует, что финансовое положение заемщиков в целом по рынку кредитования в последние годы далеко от стабильности. Если заемщиком была застрахована ответственность по кредиту, риски неспособности исполнять свои обязательства по причине потери работы, снижения уровня доходов, утраты трудоспособности или иных тому подобных обстоятельств, то за счет страховых выплат может быть погашен весь или большая часть кредитного долга, а значит, ответственность заемщика-должника будет исключена или сведена к минимуму. Это действительно так. И это реальное преимущество наличия договора страхования для заемщика. Но, к сожалению, единственное, к тому же используемое практически в единичных случаях. Иначе бы страховка по кредитам не была столь выгодной для страховых компаний и банков, особенно учитывая тот факт, что сегодня она предлагается чуть ли не по всем кредитным продуктам.
Необходимо понимать : страховка - не всегда плохо и не всегда дополнительная нагрузка, но если вы рассматриваете предлагаемые к страхованию риски маловероятными либо несоразмерными предстоящим выплатам, вы имеете полное право отказаться от заключения договора страхования . Однако, если так или иначе страховка влияет на вероятность выдачи кредита, лучше все-таки заключить договор, но держа при этом в уме свою возможность отказаться от страховки уже по выданному кредиту в течение установленного законом или банком периода времени . Правда, это право возникает только по потребительским кредитам либо по кредитным продуктам, прямо его предусматривающим. В последнем случае банки вводят и используют так называемый период «охлаждения».
 В системе потребительского кредитования право заемщика отказаться от страховки предусмотрено законом, правда, только косвенно. Воспользоваться такой возможностью заемщик вправе в течение 14 дней после получения нецелевого кредита и в течение 30 дней - после получения целевого. Однако для реализации права необходимо будет в течение этого срока погасить и весь кредит, при этом необходимые к уплате проценты рассчитываются исходя только из срока пользования кредитными средствами. Это значит, что фактически договор страхования прекращается не столько потому, что так захотел заемщик, сколько в силу прекращения основного обязательства, которое было застраховано.
Можно ли отказаться от страховки без возврата кредита? И да, и нет. Все дело в том, что страхование - самостоятельный договор, не связанный с кредитными правоотношениями и на них не влияющий. Таким образом, заемщик с точки зрения закона вправе его расторгнуть в любой момент, обратившись напрямую в страховую компанию (банк). Но есть один нюанс - возврат уже уплаченных страховых платежей. В последнее время получила практика единовременного внесения всей суммы по договору страхования, а ГК РФ оставляет принятие решения о возврате уже уплаченных по страховке сумм на усмотрение страховой компании. Тем самым, заемщик вполне может расторгнуть договор, но получить внесенные им суммы по договору - далеко не всегда, а значит, теряется смысл досрочного прекращения страховки.
Использование периода «охлаждения»
Обязанность банков предусматривать период «охлаждения» установлена Указанием Центробанка совсем недавно (вступило в силу в марте 2016 года). Согласно нормативным требованиям, если клиент в течение 5-ти дней с момента заключения страхового договора откажется от него, заемщику подлежит возврату сумма, уплаченная им по страховке , при этом:
- возвращается 100% уплаченной суммы, если договор не вступил в силу;
- возвращается вся сумма за минусом суммы, рассчитанной и уплаченной за дни фактического действия договора страхования;
- отказ от возврата платежей может быть обоснован только страховым случаем, имевшем место в течение действия периода «охлаждения».
Страховые компании (банки) на свое усмотрение могут увеличить срок действия указанного периода, а также предусмотреть более лояльные для своих клиентов условия, чем предусмотрены законом и Указанием ЦБ.
Установление банками периода «охлаждения» - более гибкий инструмент прекращения договора страхования и пересчета (возврата) уже выплаченных клиентом платежей по страховке. Он стал практиковаться банками, чтобы некоторым образом удержать клиентов от быстрого погашения потребительских кредитов, а также дать некоторое время на раздумье, стоит или не стоит сразу же отказываться от страховки.
Банки подходят к применению периода «охлаждения» по-разному. Условия могут отличаться по срокам его действия, особенностям разделения на этапы, проценту средств, подлежащих возврату заемщику, и другим аспектам. Указанный период, превышающий нормативный 5-дневный срок, может применяться ко всем или только некоторым кредитным продуктам определенного банка, поэтому его наличие и условия всегда нужно уточнять заранее, в процессе выбора кредита или при принятии решения об оформлении.
В целом же банковский период «охлаждения» предусматривает:
- Стандартный срок действия, в течение которого клиент может отказаться от страховки и получить все внесенные по ней платежи. Сбербанк, например, считает этот срок равным 14 дней. Другие банки могут устанавливать только 5 дней, а некоторые дают целых 30 дней.
- Увеличенный срок действия, в течение которого клиент при отказе от страховки получит только определенный процент от внесенных по ней платежей. У того же Сбербанка он составляет 90 дней для реализации возможности вернуть только некоторый процент и не более половины от выплаченной по страховке суммы. Если этот срок превышен, клиент может рассчитывать на возврат страховки за минусом суммы, приходящейся на дни пользования кредитными средствами.
Какие бы правила не действовали в банке и страховой компании, главное помнить, что у вас всегда есть 5-дневный срок, в течение которого можно отказаться от страховки, получить всю (или почти всю) уплаченную по ней сумму и оставить за собой обязательства по кредиту. Единственное, на что это может повлиять - перерасчет кредита с увеличением процентной ставки, но при условии, что такая возможность была предусмотрена кредитным договором.
Для реализации своего права заемщик должен представить в банк (страховую компанию) соответствующее заявление, приложив установленный банком (страховой компанией) пакет документов. Отказ может быть обжалован в судебном порядке.
Если у вас имеются какие-либо вопросы по поводу отказа от страховки по кредиту после получения кредита, то наш дежурный юрист онлайн готов бесплатно на них ответить.
Оформляя кредит в Сбербанке, человек часто сталкивается с тем, что ему «добровольно-принудительно» предлагают застраховаться. Но зачем это нужно, и когда является обязательным? Какую защиту от рисков предлагает Сбербанк, и что она может дать заемщику при оформлении кредита со страховкой именно в этом банке? Обо всем этом мы подробно поговорим в этой статье.
Основные виды: полис на залог или жизнь
Закон о потребительском кредитовании граждан четко указывает на необходимость оформления страховки только в двух случаях:
- когда человек получает ипотеку;
- оформляет автокредит.
Оба вида продуктов являются залоговыми – то есть предполагают наличие собственности, являющейся обеспечением по займу. И, согласно закону, данные объекты собственности обязательно необходимо страховать. Если вы откажетесь оформлять полис – банк имеет право отказать вам в выдаче займа.
Объект залога обычно защищают от:
- риска утраты объекта;
- потери права собственности на него;
- порчи залогового имущества, и вытекающих из этого расходов.
При наступлении страхового случая, обязанность погасить все расходы берет на себя страховая компания.
Ипотека является высокорисковым продуктом , поэтому заемщик обязан застраховать свою жизнь. Это обязательно по закону, и позволяет кредитору в случае непредвиденной кончины заемщика получить выплату долга от страховой компании.
Наследники выплачивать долг за усопшего будут не обязаны . Квартира же переходит в собственность наследника первой очереди.
Сбербанк предлагает дополнительную защиту от:
- потери работы;
- потери трудоспособности;
- несчастного случая (либо ухода из жизни).
А возможно ли отказаться от страхования кредита в Сбербанке и как это сделать?
Заемщику может оказаться полезной защита от потери работы . Если работодатель сократил или уволил по собственной инициативе сотрудника, страховая компания (далее – СК) до момента его трудоустройства обязана перечислять платежи в счет займа. Это позволяет избежать просрочек и проблем с кредитором.
Остальные виды защиты, как правило, не нужны , а оплачивать их приходится каждый год, до момента погашения ссуды. Важно помнить – при потребительском кредитовании ни одна страховая программа не является обязательной, поэтому вы имеете право от нее отказаться.
Отказаться от услуг страховой компании допустимо в течение всего периода выплаты долга. Но об этом мы поговорим чуть ниже.
Вы узнаете, как пользоваться кредитной картой Сбербанка со льготным периодом на 50 дней и насколько это выгодно.
Потребительское кредитование
При оформлении потребительской ссуды защита рисков не является обязательной.
Но Сбербанк обычно усиленно предлагает дополнительные услуги – например, застраховать жизнь заемщика. От клиентов пенсионного возраста, у которых риск неожиданно уйти из жизни возрастает, этого практически требуют.
Можно ли не оформлять страховку? Да, кредитор не имеет права настаивать, клиент принимает решение на добровольной основе.
Полис нужно переоформлять каждый год. Оплата возможна как раз в год, единым платежом, так и ежемесячно, когда сумма страховки включена в сумму займа.
Чтобы оформить защиту от рисков в Сбербанке, достаточно подтвердить свое согласие на страхование потребительского кредита, отметив соответствующий пункт в договоре с банком.
От чего защищает?
- потери дохода и занятости;
- потери трудоспособности, ухода из жизни.
Тарифы:
- 1,99% от суммы займа в год – страхование жизни и утраты трудоспособности;
- 2,99% – жизнь, здоровье, потеря работы по вине работодателя;
- 2,5% – с индивидуальным подбором параметров.
Кто страховщик?
Собственная СК «Сбербанка». Любая другая СК по выбору заемщика.
Обязательно ли при оформлении автокредита
При автокредитовании требуется обязательное оформление полиса КАСКО . Оплата страховки производится ежегодно, ее стоимость можно включить в полную стоимость займа. Рассчитывается она исходя из цены автомобиля.

От чего защищает?
- риск утраты или порчи автомобиля;
- угон транспортного средства;
- ДТП.
Кто страховщик?
Оформить КАСКО можно в любой крупной СК , существующей на рынке не менее 3 лет. Либо воспользоваться услугами дочернего предприятия Сбербанка - СК «Сбербанк страхование».
Оплата КАСКО обязательна на протяжении всего срока действия кредита. Отказаться от полиса нельзя.
Ипотечный договор
По закону заемщик обязан перед получением кредита обязательно заключить договор с СК, из числа предложенных кредитором. Обязательно страхуют:

- сам объект;
- жизнь и здоровье;
- риски недобровольной потери работы.
При подписании ипотечного договора понадобится уже оформленный страховой полис на приобретаемое имущество.
Ежегодно полис необходимо переоформлять , суммы выплат по нему уменьшаются, так как уменьшается сумма долга, оставшаяся к выплате. Выплата по страховке так же производится ежегодно.
Заключить контракт на страхование залога по ипотечному кредиту в Сбербанке возможно с любой компанией по своему выбору, однако этот банк предпочитает работать с проверенными страховщиками. Перечень аффилированных компаний указан на сайте банка . Рекомендуется проанализировать и сравнить условия страхования в разных компаниях, чтобы выбрать оптимальную.
ВАЖНО! Размер тарифа за услуги СК не должен превышать единого установленного тарифа, который равен 0,15% от суммы ипотеки.
Отказ от страховки после получения займа
Вы оформили полис под влиянием момента, или сотрудник банка был очень настойчив, и теперь понимаете, что взносы для вас обременительны? Не стоит волноваться, потому что у вас есть возможность расторгнуть договор с СК , и вернуть уплаченные средства.

Отказ от страховки по кредиту в Сбербанке возможен в двух случаях:
- если страховка была оформлена добровольно – в любое время с момента заключения договора на получение займа;
- если она была обязательной – после полного погашения долга, в случае, когда срок действия полиса еще не истек.
Размер выплаты зависит от времени обращения в компанию с целью расторжения соглашения. Полную стоимость страховки возвращают , если отказ от услуг происходит не позднее 1 месяца с момента заключения договора. Если клиент делает это спустя 1-6 месяцев, то получит на руки 50% выплаченной им суммы.
Обратившись за выплатой более, чем через 6 месяцев после заключения договора, есть шанс получить только 25-30% от выплаченной суммы.
Если срок полиса еще не истек, а кредит вами уже погашен, то обратиться в СК нужно в кратчайшие сроки . Тогда есть хорошая возможность получить на руки всю сумму перечисленных средств, которая может оказаться внушительной. В целом же, условия возврата средств аналогичны перечисленным выше, как и размеры выплат. Чем позднее вы обратитесь за деньгами, тем меньше их получите.
Обязательно ли оформление договора страхования жизни в Сбербанке, когда берешь кредит, и какой процент вы будете платить по страховке при оформлении займа, смотрите в этом видео:
Порядок расторжения соглашения
Соглашение между застрахованным лицом и страхователем прекращает свое действие, если:

- Выясняется, что у клиента есть болезнь , которая не допускает заключения договора. Перечень таких болезней обычно указывают в приложении к нему.
- Если застрахованный сам инициирует расторжение соглашения , и ему возвращается часть взносов (или вся сумма целиком).
- Если наступил случай, относящийся к страховым – компания погашает долг, а соглашение аннулируется.
Для расторжения контракта по инициативе застрахованного лица есть два способа.
Первый – когда полностью погашен кредит. Для этого понадобится:
- Получить у сотрудников Сбербанка выписку по счету, где будет указано, что задолженность отсутствует.
- Написать заявление страховщику , указав причину возврата средств – полное погашение долга. Обязательно нужно отметить, что за время выплаты займа страховых случаев не наступало, обязательства перед банком выполнены в полном объеме.
- Подать заявление вместе с требуемыми бумагами (копией страхового договора, копии документов, подтверждающих своевременную выплату кредита), дождаться перечисления средств.
Если клиент оформлял полис добровольно, собирать документы не требуется. Достаточно написать заявление, указав причину отказа от услуг, вместе с копией соглашения подав его в отделение компании. После этого дождаться возврата средств– их переведут на указанный в заявлении счет.
- Обычно «Сбербанк» предлагает оформить полис в собственной дочерней компании. Но если вас не устраивают условия, которые предлагаются, вы имеете законное право самостоятельно выбрать страховщика . Не бойтесь сказать об этом сотруднику, оформляющему вам кредит.
- При наступлении страхового случая многие просто забывают о необходимости подать соответствующее заявление страхователю, в результате чего выплаты не производятся, возникают проблемы с банком.
Обычно это касается потери работы.
Если вы лишились рабочего места – открывайте свой договор , смотрите сроки обращения к страхователю, и подавайте заявление, предварительно уведомив о произошедшем кредитора.
- Сотрудники банка могут наставить на обязательной страховке во время оформления потребительского кредита, мотивируя это тем, что иначе вам просто не выдадут деньги. Это неправда. Смело отказывайтесь от дополнительных услуг. Вас защищает ФЗ «О потребительском кредитовании».
ВконтактеC 1 июня 2016 года в России действуют новые правила добровольного страхования, которые касаются и страховки по кредиту. Вопрос – можно ли отказаться от страховки по кредиту после его получения, волновал заемщиков и ранее, но после нововведения ситуация стала еще запутанней. В этой статье мы вместе разберемся в актуальной ситуации, а также вы получите подробную инструкцию, как отказаться от страховки по кредиту. Если вы не хотите разбираться в хитросплетениях закона по возврату страховки, рекомендуем вам воспользоваться простым тестом
Тест: Узнайте можно ли вернуть страховку по кредиту
Если вы хотите быстро и без волокиты вернуть свои деньги, можете воспользоваться нашим сервисом
Быстрый возврат денег за страховку
Законодательная база
Деятельность банков и страховых компаний регулируется законами. Взаимоотношения между клиентами и банком регулируются договором, а он – законом. Согласно указанию ЦБ России от 20.11.2015 N 3854-У, страховщики обязаны предусмотреть возможность отказа от добровольного страхования в течение 5 суток после заключения договора. Это указание распространяется и на страховку по кредиту.
Согласно этому указанию, которое полноценно вступило в силу с 1 июня 2016-ого года, у клиентов есть возможность расторгнуть страховой договор.
Это возможно, если со дня заключения прошло не более 5 суток, а также в том случае, если в течение этих 5 суток не наступил страховой случай. Обратите внимание, что срок – 5 дней, считается не календарными днями, а рабочими.Этот срок никак не привязан к оплате страховки, он отсчитывается именно от даты заключения договора. Поэтому, если вы заключили договор, но оплатили лишь через 4 рабочих дня, то на расторжение у вас остается всего 1 рабочий день. Указ банка России был зарегистрирован в Министерстве Юстиции под номером — N 41072 от 12.02.2016.
Страховым компаниям предоставили льготный период, в рамках которого страховщики могли подготовиться к нововведению. 01.06.2016 нововведения полноценно вступили в силу. Согласно этому указу, страховая компания обязана расторгнуть договор и возместить деньги в течение 10 дней. Сумма возмещения составляет 100% от уплаченной суммы, но за вычетом тех дней, когда клиент был застрахован. Например, если вы отказываетесь от страховки через 3 рабочих дня, то вам вернут полную сумму, уплаченную за страховку, за вычетом стоимости трех суток страхования. Страхование регулируется 935 статей Гражданского Кодекса РФ. В ней четко прописано, что страхование жизни или здоровья – это добровольное дело.
Также на стороне заемщика и закон «О защите прав потребителей». Согласно букве закона, никто не вправе связывать получение одной услуги (кредита), с приобретением другой услуги (страховки).
Если вам навязали страховку и ввели в заблуждение, что она обязательна — то нужно обращаться в суд и возвращать себе страховку
Есть лишь одно исключение – страховка при ипотечном кредитовании. Поэтому важно разобраться, какие страховки по кредиту можно отменить, а какие являются обязательными.Обязательные и необязательные страховки по кредиту
Закон гласит, что страхование жизни – это добровольный выбор самого заемщика. Отсюда следует, что страховка является необязательной. К сожалению, практика получения кредита отличается от того, что можно было бы ожидать, опираясь на закон. На практике оказывается, что банки заставляют своих клиентов в добровольно-принудительном порядке оформлять страховки по кредиту. Нововведение от 01.06.2016 защищает клиентов, так как позволяет отказаться от навязанной страховки, если вы успеете сделать это в установленный срок. Такие навязанные страховки, чаще всего, касаются следующих групп кредитов:
- Потребительские;
- Ипотечные;
- Автомобильные;
Клиентам навязывают страховку жизни и здоровья, страховку от потери работы, порчи имущества, а в случае с автомобильными кредитами – КАСКО. Все это делается с одной целью – снизить риски для банка. Страховка позволяет свести на нет риск, что вы не сможете возвращать кредит, если наступит один из страховых случаев. В России страховки воспринимаются в штыки, но этот инструмент может обезопасить и заемщика.
Из всего списка страховок, обязательными являются страховки для приобретаемого имущества от утраты. Например, при покупке квартиры в ипотеку. В этом случае банк имеет право потребовать вас приобрести страховку, этот момент регулируется законом 935 ГК РФ и 31 статей из закона «Об ипотеке». Страховка жизни, работы или титула – это необязательные страховки, даже если банк настаивает на обратном.
Условия страхования в договоре с банком
Условия страхования по кредиту прописываются в вашем договоре. Так что узнать их не сложно. Возможно, что от вас не потребуют отдельной оплаты страховки, так как банк сам переведет оплату в страховую компанию. Идеальный вариант, если вы откажетесь от страховки еще до того, как заключите договор. Для этого вам нужно узнать все условия кредитования до того, как на документах появятся ваши подписи.
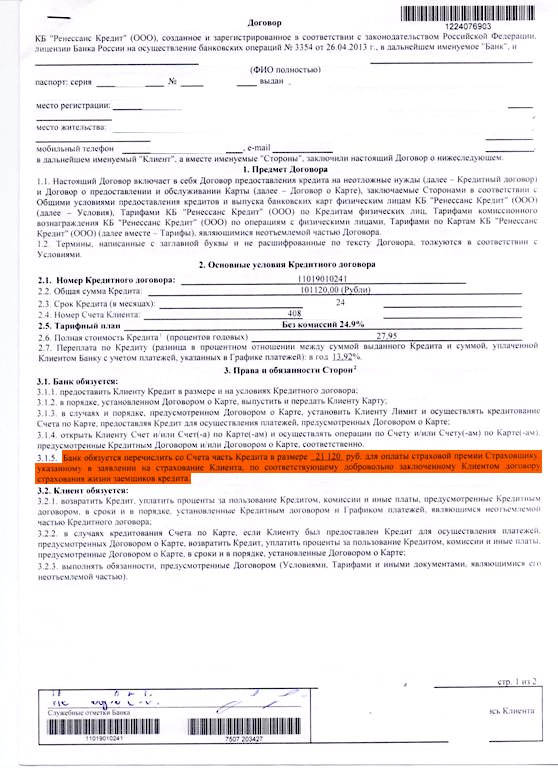
Вам нужно не только расспросить работника банка, но и самому внимательно изучить договор. Например, ниже представлен договор о потребительском , согласно которому клиент получает страховку.
В подобных случаях можно попробовать отказаться от страховки до заключения. Лишь в редких случаях это не повлияет на кредит. Банк может отказать в выдаче, без разъяснения причин. Но настоящая причина будет в том, что вы отказались от страховки. Другой вариант – банк согласится, но предложит вам более высокую ставку. В связи с этим возникает вопрос, можно ли пользоваться нововведением в законах, чтобы заключить договор с банком на выгодных условиях, а потом отменить навязанную страховку?Можно ли отказаться от страховки
Благодаря нововведениям – да, отказаться от навязанной страховки можно. Период охлаждения – так называют первые 5 рабочих дней, после подписания договора. В рамках этого срока вы можете отказаться от договора страхования. В том числе, если это страхование связано с кредитом. Банки придумывают схемы, которыми стараются обойти закон. Например, банк может создать одну общую коллективную страховку для всех заемщиков.
В этом случае, заемщику не продают страховку, его просто подключают к коллективной системе страхования. Получается, что для расторжения договора страхования клиенту надо «отключиться от системы» коллективного страхования, а не напрямую расторгнуть договор. Действие закона не распространяется на такое вид страхования, а поэтому, клиент не может расторгнуть такую страховку. Ожидается, что в будущем могут появиться и другие схемы, так как банки не желают мириться с данными нововведениями.
Как отказаться от страховки?
Рассмотрим прикладной пример. Вы обратились в банк ВТБ за кредитом на покупку автомобиля. Ставка – 7.9% годовых, но она действительна только в том случае, если вы заключите договор на страхование жизни. В случае отказа от заключения страхования, вам могут отказать в кредите или предложить куда более высокую годовую ставку. Изучив все условия договора, вы понимаете, что кредит вам необходим. Условия кредита следующие:
Получается, что страховка увеличивает ваш кредит на 6,24%, то есть примерно на 2% в год. Это превращает реальную ставку по кредиту из 7,9% примерно в 9,9% годовых. Согласно кредитному договору, вашим страховщиком является ВТБ Страхование, аффилированная структура для банка ВТБ. Предположим, что банк одобрил вам кредит и вы подписали договор в четверг 1 декабря.
Начиная с этой даты у вас есть 5 рабочих дней, в течение которых вы можете отказаться от навязанного страхования жизни. Получается, что до 8 декабря (включительно) вы можете отправить заявление на отказ в банк. 5 рабочих дней начинают считаться с рабочего дня, следующего за днем подписания договора. Для отказа от страховки вам требуется предоставить в банк:
- Заявление об отказе от договора;
- Копию договора;
- Чек или другой документ, который подтверждает уплату страховой премии;
- Ксерокопию паспорта страхователя;
Вы можете вручить документы лично, но для этого вам придется посетить офис страховщика. Документы можно отправить почтой, но обязательно заказным письмом с описью вложения. Первый способ лучше, так как вы получите обратно большую часть страховой премии, за вычетом тех дней, когда страховка действовала. Срок действия страховки прекращается, когда страховщик получает ваше заявление. После того, как вы предоставите в страховую компанию все документы, в течение 10 рабочих дней на ваш счет поступит компенсация.
Практика показала, что банки затягивают данную процедуру и превышают законный лимит 10 рабочих дней. После того, как закончится этот срок, вы можете обратиться в страховую с новым запросом и контролировать процесс. Отзывы показывают, что средства возвращают в течение 1 календарного месяца.
Образец заявления на отказ от страховки
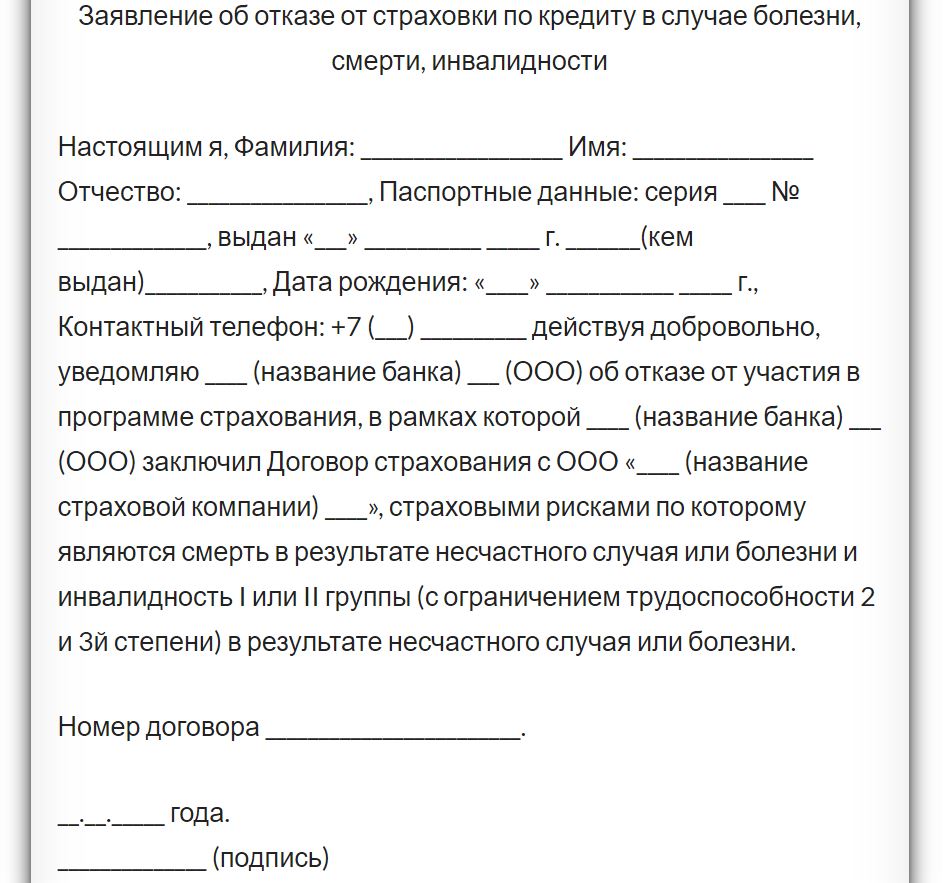
Идеально, если вы обратитесь в вашу страховую компанию, чтобы они предоставили вам образец заявления об отказе от договора страхования. Вы можете составить заявление самостоятельно. В нем обязательно укажите:
- Свои паспортные данные;
- Данные вашего договора;
- Причину расторжения;
Также нужна дата и ваша подпись. Вы можете указать любую причину расторжения договора, в том числе и самую простую: руководствуясь законодательством РФ, использую законное право на расторжение договора в течение 5 рабочих дней с момента подписания. Вы можете или использовать следующий пример заявления на расторжение:
А что будет с кредитом?
Самый частый вопрос, он же и главное опасение людей – может ли банк расторгнуть кредитный договор, если вы отказались от страховки. Разумеется, что ваш отказ влияет на риски для банка, они повышаются. Но если вы уже заключили кредитный договор, то отказ от страховки, произведенный согласно закону, не является причиной для расторжения договора кредитования.
Получается, что такой шаг не должен привести к тому, что банк затребует досрочное погашение. Существует и противоположный пример. Некоторые банки не только не ищут лазейки в законе, они идут навстречу своим клиентам. Например, в некоторых кредитных договорах Сбербанка есть условие, что заемщик может отказаться от страхования в течение 14 дней после подписания.
Банки Сегодня Лайв
Статьи, отмеченные данным знаком всегда актуальны . Мы следим за этим
А на комментарии к данной статье ответы даёт квалифицированный юрист а также сам автор статьи.
Нет желания переплачивать за страховку, но кредит нужен? Или хочется разобраться, есть ли возможность как-то вернуть деньги за страхование? А, возможно, договор был попросту навязан, и вы о нем не знали? Давайте разбираться, как вернуть страховку по кредиту или полностью отказаться от нее при оформлении!
При оформлении кредита чаще всего заёмщик заключает также договор добровольного страхования. Это обеспечивает банку уверенность, что в ситуации, когда гражданин теряет работоспособность или платежеспособность, учреждение сможет вернуть свои деньги.
Если настанет страховой случай (например, при покупке полиса на жизнь и здоровье заёмщик потеряет трудоспособность или погибнет), страховая компания обязана будет выплатить банку часть или даже всю сумму кредита.
Виды страхования
Для уменьшения своих рисков учреждение имеет право использовать множество видов страховых услуг:
- для потребительских кредитов используются страховки жизни и здоровья, от потери рабочего места;
- при получении ипотеки предусмотрены следующие страховки: титульное, страхование имущества, жизни и здоровья, на случай потери работы;
- автокредит подразумевает страхование КАСКО, жизни и здоровья и от потери работы.
Такой пакет охватывает буквально все возможные риски, которые могут привести к невыплате кредита заёмщиком. При этом каждая страховка стоит определенных денег, которые взимаются с клиента.
Обязательные и дополнительные страховки
Некоторые виды страховых услуг являются обязательными. Без них невозможно будет оформить залоговые кредиты, поскольку это прямой риск для банка.
- В случае автокредита невозможно отказаться от страхования КАСКО, если автомобиль – залог. Это гарантирует, что в случае аварии и последующей невыплаты кредита учреждение сможет забрать автомобиль отремонтированным.
- Если кредит оформлялся под залог недвижимости (в том числе ипотечный) – обязательно придется её застраховать на случай форс-мажоров.
Все прочие виды страховок – личное дело каждого заёмщика. То есть он может отказаться от их оформления. И при этом банк не имеет право отказывать в кредитовании только по той причине, что клиент не хочет переплачивать за полис. Впрочем, не давать согласие по не разглашаемым причинам им это не мешает, но в последнее время такой исход не слишком частый.
Внимание! Если банк навязывает страхование имущества, которое не является залогом – это тоже добровольная услуга, от которой можно смело отказываться.
Законно ли это?
Страхование кредита – это вполне легальная дополнительная услуга. Банк имеет право предлагать ее любому клиенту при оформлении займа. От любой необязательной страховки человек имеет право отказываться. От обязательной – нет, без нее кредит получить невозможно.
Навязывать дополнительную страховку банки не имеют права. Это добровольная услуга, от которой клиент имеет право отказаться. При попытке избавиться от страховки при оформлении кредита банк может постараться навязать услугу. То есть завысить процент, пригрозить отказом на выдачу средств.
Поступили деньги на банковскую карту Сбербанк: как узнать отправителя
Зачастую менеджеры отвлекают внимание заёмщика от дополнительных услуг. А иногда даже напрямую врут, подчеркивая, что страховку делать никто не будет. Ослабленное внимание позволяет пропустить важную строку. И вот она, родимая страховка, оформлена на заёмщика.
Также желательно сделать расчет суммы кредита и денег к возврату самостоятельно. Или хотя бы потребовать распечатку с вычислениями от банка, предоставить её они обязаны.
Отказ от страховки при оформлении кредита
В процессе заключения договора с банком заёмщик, чтобы не переплачивать и не задерживать собственные деньги, просто обязан внимательно перечитать договор. При оформлении кредита есть возможность сразу отказаться от всех необязательных страховок.
При этом банк не имеет права пересчитывать проценты, переводить на другой пакет услуг или отказывать в кредите только из-за отсутствия полиса. Обязательно нужно перепроверить, действительно ли менеджер вычеркнул страховки, не являющиеся необходимыми.
Как вернуть страховку, если кредит уже получен
Почти всегда есть возможность вернуть деньги за страхование, если в договоре не указано иное. Центробанк специально предоставляет шанс заёмщику, чтобы он успел вовремя среагировать и расторгнуть договор в первые пять дней. В противном случае возврат денег – не самая простая задача. Что делать, чтобы отказаться от страховки?
Не забывайте брать с собой паспорт и все документы, которые имеют отношение к кредиту и страховке. Они могут понадобиться при написании заявления и дальнейшем получении выплат.
В первые 5 дней
Согласно указу Центробанка от 20.11.2015 № 3854-У, страховщик обязан дать клиенту возможность в течение 5 рабочих дней с момента оформления разорвать договор. То есть существует «период охлаждения». В это время заёмщик имеет право спокойно вернуть деньги за страхование, не облагая себя лишними проблемами. Но только если в этот период не произошел страховой случай.
Всё, что необходимо:
- Написать заявление на разрыв договора добровольного страхования (скачать образец);
- Обратиться к страховой компании лично или отправить заявление заказным письмом с описанием вложений и уведомлением о получении;
- Указать реквизиты для возврата денег;
- Ждать 10 дней, пока придут деньги от страховщика.
Помните, что в банк идти бесполезно. Договор заключается напрямую со страховой компанией. Банковское учреждение не может что-либо сделать.
Но такой порядок действий не распространяется на договор коллективного страхования. На него вообще не действует правило «периода охлаждения», возврат в эти пять дней нельзя оформить.
Внимание! С 1 января 2018 года «период охлаждения», как его назвали в указании ЦБ РФ №4500-У, будет увеличен с 5 до 14 дней.
Транспортный налог 2018. Новости и перспективы
Есть один нюанс при возврате страховки в этот период. Если сделать это не сразу, а, например, в течение 4 дней – договор уже действует, и услуги придется оплатить за прошедшее время. То есть заёмщик начинает использовать услугу. И за то время, что он её использовал, будут вычтены определенные проценты.
По истечении 5 дней
Следующий этап – попытка вернуть страховку по завершении «периода охлаждения». Если так случилось, что заёмщик пропустил пять дней или вообще спохватился очень поздно, можно попробовать сделать иначе.
Не стоит сразу бежать в суд. Всё можно сделать куда более просто и цивилизованно.
В первую очередь придется обратиться в свой банк и узнать, можно ли расторгнуть договор страхования и вернуть деньги. Некоторые учреждения добровольно увеличивают «период охлаждения», чтобы привлечь клиентов. Но такая щедрость есть не у всех кредиторов.
Если же подобная услуга не предусмотрена – можно попробовать написать претензию в банк. Вероятность успеха небольшая, поскольку заёмщик сам подписал договор.
Последняя инстанция – это суд. При помощи юристов придется рассчитать все потери и издержки, включая моральный ущерб и оплату услуг юриста, и идти с этими бумагами в суд. Но помните: вы сами дали согласие на оформление страховки. И если не получится доказать, что это было сделано незаконно (например, менеджер сказал, что страховки нет – но на деле она есть), то вероятность получить деньги обратно весьма низка.
Либо же можно попробовать доказать, что с определенного момента наступление страхового случая попросту невозможно. Тогда есть шанс, что деньги за остаточный период страхования будут возвращены.
При досрочном погашении
Страховой полис при заключении кредита оформляется на конкретное время. Например, клиент берет 900000 рублей на 3 года (36 месяцев). При этом условная стоимость договора о страховании – 10% от суммы кредита, то есть 90000 рублей. Грубо говоря, в год заёмщик заплатит за страховку 30 тысяч рублей.
В таком случае, если заёмщик смог погасить кредит за 12 месяцев – ему обязаны будут вернуть деньги за следующие 24 месяца. Поскольку услуга не может быть оказана из-за того, что кредит погашен досрочно. Страховать ведь нечего.
Чтобы вернуть страховку при досрочном погашении – нужно:
- Изучить договор и узнать, есть ли возможность вернуть средства;
- Если такая услуга не предусмотрена договором – вернуть деньги невозможно, придется с ними распрощаться;
- Если такая возможность есть, то необходимо прийти в отделение банка и написать заявление на досрочное погашение кредита. Также нужно уточнить, можно ли разорвать договор страхования непосредственно в банке, или нужно обращаться в страховую компанию;
- При возможности разобраться со всем через банк – заодно пишем заявление на возврат средств по страховке. В противном случае отправляемся в страховую компанию и написать заявление уже там. В заявлении придется указать паспортные данные, контакты для связи, название банка, номер кредитного договора и реквизиты для возврата денег.
Как повысить вероятность одобрения кредита?
С собой обязательно требуется взять паспорт, кредитный договор, страховой полис по этому кредиту и всё, что может подтвердить досрочное погашение кредита и полную выплату страхового взноса. То есть все чеки и документы.
Если страховая компания отказывается возвращать деньги после досрочной выплаты, хотя в договоре это предусмотрено – необходимо обратиться в суд, наняв грамотного юриста для подготовки иска.
При полном погашении кредита
Перед оформлением договора страхования стоит прочитать его полностью. В некоторых из них указано, что в случае выплаты кредита деньги за страховку можно вернуть. Но есть возможность получить только какую-то часть денег, а не полную сумму.
К сожалению, такое условие встречается в договорах все реже и реже. Поэтому чаще всего заёмщики обращаются в суд, чтобы не дарить деньги банкам и страховым компаниям.
Договор коллективного страхования
После введения «периода охлаждения» банки остались недовольны. И они нашли новый способ получать деньги с заёмщиков. Теперь учреждения самостоятельно оформляют договор со страховой компанией, после чего просто подключают новых клиентов к нему. По сути, в такой ситуации страховая компания – и есть банк.
В таком случае правило «периода охлаждения» не действует, и вернуть деньги в течение пяти дней нельзя. В этом случае остается надеяться, что в договоре есть пункт о возврате средств в течение какого-то периода, если заёмщик не захочет страховаться. И решать этот вопрос непосредственно с банком. Но в таком случае деньги вернутся далеко не в полном объёме – при коллективном договоре львиная доля стоимости – это комиссия банка. И он возвращать её не обязан – ведь услуга-то оказана.
Более того, при любых разбирательствах банк будет указывать на то, что страхование оформлялось добровольно. Вот, подпись под договором стоит. Но в некоторых случаях можно доказать суду, что страховка была навязана – и тогда дело фактически выиграно.
Последствия возврата страховки или отказа: есть ли они?
Как правило, многие заёмщики переживают, что нежелание оформлять страховой полис под кредит выйдет им боком в будущем. Якобы, это может повлиять на кредитную историю и сподвигнуть банки больше не выдавать займы.





- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации