
Страхование каско какую компанию выбрать. Как выбрать каско
КАСКО должно обеспечивать надёжную страховую защиту от всех возможных рисков. В то же время добровольная страховка стоит весьма недёшево, и каждый стремится купить полис подешевле. Как добиться оптимального сочетания надёжности и цены КАСКО? Для этого используйте 10 простых рекомендаций.
Каждая страховая компания устанавливает тарифы КАСКО исходя из собственной статистики выплат. Следовательно, всегда найдется страховщик, предлагающий низкие расценки на страхование определенной модели автомобиля. Однако при выборе компании не стоит руководствоваться исключительно ценой страховки.
Нужно непременно обратить внимание на репутацию компании. Для этого можно изучить отзывы ее клиентов и просмотреть новости компании за последние несколько месяцев. Такой подход поможет составить собственное мнение о благонадёжности заинтересовавшей фирмы. В дополнение стоит проверить экспертную оценку надежности страховщика, которая есть в досье .
В целом последовательность действий по выбору страховой компании выглядит так:
- Составить список всех благонадёжных страховщиков, представленных в городе.
- Рассчитать стоимость КАСКО в организациях из списка.
- Выбрать несколько компаний с самым низким тарифом.
- Сравнить условия страхования в выбранных фирмах.
Многие страховые компании предпочитают урегулировать незначительные убытки без справок компетентных органов. Для автовладельца такая возможность представляется крайне выгодной, так как позволяет сэкономить время при оформлении происшествия.
Следует заранее узнать у менеджера страховой компании, в каких случаях положена выплата без справки из ГИБДД или полиции. Как правило, полис с такой опцией стоит столько же, сколько и обычное КАСКО, либо разница в цене минимальна.
Сотрудники страховщика могут предложить клиенту самостоятельно выбрать вид страховой суммы, а могут и промолчать о возможности выбора. В последнем случае сами проявите инициативу.
Настаивайте на применении неагрегатной страховой суммы. Наличие такого условия немного увеличит стоимость страховки, но страховая сумма не уменьшится после выплаты возмещения.
Размер выплаты при угоне или конструктивной гибели автомобиля опять же зависит от величины страховой суммы. Часто страховая стоимость машины, то есть ее рыночная цена, колеблется в пределах нескольких десятков тысяч рублей. Соответственно, есть соблазн указать при страховании минимально возможную рыночную стоимость автомобиля, чтобы снизить страховой платёж. Такая экономия обернётся боком, ведь чем ниже страховая сумма, тем меньше размер возмещения при тотале и угоне.
Нередко автовладельцы пытаются уменьшить цену КАСКО, включая в договор франшизу. Существует множество вариаций этой опции, но в отечественном автостраховании чаще всего используется безусловная франшиза. Большая франшиза позволяет существенно снизить стоимость КАСКО. Однако данное условие может привести к не самым приятным последствиям. При наступлении страхового события из выплаты будет вычтена франшиза, то есть придётся доплачивать за ремонт из своего кармана.
Например, если безусловная франшиза составляет 30 000 рублей, а ремонтные работы стоят 60 000, придётся самостоятельно оплатить половину стоимости ремонта. Конечно, каждый волен самостоятельно решить, применять ли франшизу, но неопытным водителям настоятельно рекомендуем отказаться от использования большой франшизы.
Стаж и возраст водителей сильно влияет на итоговую стоимость КАСКО . При включении в полис молодых водителей без стажа существенно возрастает платеж за страховку. В связи с этим собственнику машины стоит заранее решить, действительно ли есть необходимость включать в договор неопытных водителей.
Порой экономия за счёт исключения из страховки неопытных автолюбителей позволяет уменьшить цену полиса на 30-40%. Однако нужно помнить, что автомобиль можно доверять лишь включённым в страховку лицам, иначе страховщик обоснованно откажет в выплате. Если молодой и неопытный водитель будет регулярно пользоваться машиной, его безусловно стоит добавить в страховку. В противном случае теряется смысл страхования.
При оформлении полиса КАСКО страхователь должен выбрать один из трех вариантов возмещения ущерба:
- Выплата деньгами.
- Ремонт машины на СТОА по выбору страховщика.
- Ремонт машины на СТОА по выбору автовладельца.
При этом гарантийные машины в любом случае ремонтируют в техцентре официального дилера. Но бывают и исключения, потому необходимо прояснить данный вопрос ещё до заключения договора.
От выбранного способа возмещения зависит итоговая цена полиса. Дешевле всего обойдётся ремонт на станции-партнёре страховой компании, несколько дороже – возможность самостоятельно выбрать СТОА.
А вот выбор опции «денежная выплата» не только увеличивает цену полиса, но и может негативно сказаться на сроке выплаты. Достаточно часто страхователи и менеджеры страховой компании не сходятся во мнениях относительно размера ущерба. Разрешить подобный спор часто удается только в судебном порядке. В таком случае процесс урегулирования убытка затянется надолго, и придётся потратить немало времени и нервов на прения со страховщиком.
При включении в полис КАСКО риска «угон» страховая компания всегда предъявляет определенные требования либо к условиям ночного хранения машины, либо к охранной сигнализации. Как правило, по умолчанию нужен всего лишь штатный иммобилайзер в рабочем состоянии. При этом установка дополнительных противоугонных систем позволяет снизить тариф по риску «угон». Страховая классификация таких систем выглядит следующим образом.
Таблица 1. Примерная скидка за противоугонные устройства.
таблица скроллится вправо| Тип противоугонного устройства | Примерная скидка по риску «угон» |
|---|---|
| Спутниковая система | До 80% |
| Охранно-звуковая система | 10-15% |
| Механическое устройство | 5% |
| Дополнительный иммобилайзер | Определяется индивидуально |
Итоговая величина скидки зависит от марки и модели противоугонного устройства и тарифной политики конкретной страховой компании. Кроме того, на скидку не стоит рассчитывать владельцам часто угоняемых моделей, в их случае надёжная противоугонная защита является обязательным условием оформления страховки.
Страховые компании охотно предоставляют рассрочку платежа. Правда, менеджеры нередко забывают предупредить страхователя о том, что будет при наступлении страхового случая. В правилах КАСКО большинства отечественных страховщиков упомянута обязанность автовладельца оплатить всю страховую премию при обращении за выплатой.
Кроме того, страховка с рассрочкой стоит дороже обычного полиса. В среднем переплата составляет порядка 2-3% от величины страхового платежа. Если есть возможность оплатить сразу всю страховую премию, лучше не прибегать к рассрочке. Это сэкономит деньги при оформлении КАСКО и поможет избежать дополнительных сложностей при получении выплаты.
Страховщики нередко предоставляют автовладельцам скидки без снижения качества страховой защиты. Правда, в большинстве случаев на скидку могут рассчитывать лишь безубыточные клиенты, причём порой страховщик готов снизить цену полиса при переходе страхователя из другой компании. Однако последний непременно должен предоставить справку от предыдущего страховщика о том, были ли выплаты, а если были, то в каком объеме. Размер скидки за аккуратность на дороге может достигать 15-20%.
Также скидка полагается при одновременном страховании нескольких автомобилей. Размер такой скидки зависит от количества транспортных средств и обычно составляет 5-10%. При этом все автомобили должны принадлежать одному гражданину или членам одной семьи.
Ещё одна возможность экономии – установка телематического оборудования. Телематическое страхование предлагают многие страховщики, среди них есть достаточно крупные компании. Размер такой скидки определяется строго индивидуально.
Страховщики давно осознали все преимущества интернет-продаж полисов КАСКО. Такой подход позволяет страховой компании отказаться от услуг различных посредников и агентского вознаграждения. Это позволяет снизить цену полиса примерно на 20-25%.
Далеко не все страховые компании готовы предоставить клиенту столько существенную скидку за приобретение полиса через Интернет, но такие компании есть. Как правило, подобной тарифной политики придерживаются организации с современным подходом к работе.
Чтобы найти такого страховщика не нужно лично посещать сайты нескольких десятков страховых компаний. Проще всего воспользоваться калькулятором КАСКО . С его помощью можно найти компании с конкурентными тарифами, а затем изучить условия страхования и выбрать наиболее выгодное предложение.
Страховой рынок предлагает много различных продуктов каско, встречаются предложения, наполненные разнообразными рисками и услугами или, наоборот, с очень суженным покрытием. Стоимость договора каско составляет достаточно серьезную сумму и зависит от множества параметров, которые одному страхователю жизненно необходимы, а для другого не имеют никакого значения. Как выбрать необходимую именно вам услугу и сэкономить?
1. Определение причин приобретения каско
Самым первым шагом является определение причины, которая побудила потенциального страхователя заняться выбором данного вида страхования. Если необходимость возникла вследствие возложения банком или иным держателем залога, обязанности по заключению договора каско на владельца автомобиля, то в первую очередь необходимо изучить требования, которые выдвигает держатель залога к такому договору. Требования могут не допускать использования инструментов, позволяющих снизить стоимость полиса (например, использование франшизы). Если решение о необходимости заключения договора каско не обусловлено внешними требованиями или требования предполагают достаточную вариативность, то необходимо оценить, какие же риски угрожают вашему автомобилю. Желательно оценивать эти риски перед приобретением автомобиля, что в некоторых случаях позволит существенно сэкономить на стоимости каско.
2. Оценка существующих рисков
Оценка существующих рисков сильно варьируется в зависимости от марки/модели автомобиля, условий его хранения и эксплуатации, водительского опыта лиц, которые будут управлять автомобилем, а также размера потенциального ущерба, при котором страхователь будет готов потратить определенное время на взаимодействие со страховщиком в рамках процедуры урегулирования убытков.
2.1. Оценка риска угона
Самый «чувствительный» риск, при реализации которого вероятность возврата денег, затраченных на приобретение автомобиля, отсутствует, а вероятность возврата самого автомобиля минимальная. Для оценки данного риска достаточно посмотреть любой из рейтингов «угоняемости» автомобилей различных марок, которые постоянно публикуются в свободном доступе. Чем выше автомобиль в рейтинге, тем больше вероятность его угона и тем дороже будет включение такого риска в полис каско. Различные противоугонные системы, безусловно, снижают риск, но абсолютной панацеей не являются. Вероятность реализации риска сильно зависит от условий хранения автомобиля. Чем чаще автомобиль хранится на «открытых» территориях, тем риск выше. Если автомобиль всегда присутствует в списках самых угоняемых и при этом хранится на общественных стоянках, крайне желательно приобретать страховое покрытие от данного риска. На практике полисы исключительно от риска хищения продают единичные компании, но программы для опытных водителей (например, выплаты по риску «ущерб» только при наличии виновной стороны, отличной от страхователя) предлагают достаточное количество страховщиков. При страховании нового автомобиля стоит обратить внимание на риск GAP, так как наибольший процент стоимости автомобиль теряет в первый год эксплуатации.
2.2. Оценка риска повреждения
Страхователь должен оценить не только вероятность попадания им или другим водителем в ДТП по собственной вине (для оценки можно использовать историю подобных случаев), но и вероятность повреждения автомобиля другими водителями или третьими лицами. Например, при постоянном хранении автомобиля на придомовой парковке такая вероятность значительно выше, чем при хранении в гараже или на закрытой стоянке. Также стоит учесть, что, какой бы опытный ни был водитель, чем больше он проезжает на автомобиле в год, тем выше вероятность реализации риска ДТП. У ряда определенных марок автомобилей существенны риски хищения отдельных деталей, так как при значительной стоимости они легко демонтируются. О подобных фактах проще всего узнать на клубных сайтах соответствующих марок. При оценке риска повреждений желательно составить представление о стоимости работ по устранению повреждений и стоимости запасных частей, наиболее подверженных риску повреждения (бамперы, фары, лобовое стекло и другие наружные элементы автомобиля). Некоторые марки автомобиля при не самой высокой стоимости самого автомобиля отличаются высокой стоимостью запасных частей и работы, что, безусловно, отражается и на стоимости полиса каско. Таким примером могут служить некоторые автомобили японских производителей, стоимость каско для которых исторически выше рынка.
Если страхователь оценивает риски повреждения автомобиля по своей вине в ДТП как незначительные (не более одного случая в несколько лет), то ему стоит обратить внимание на специальные , предварительно внимательно ознакомившись с сутью этих программ.
Водителям, не имеющим опыта управления, желательно не ориентироваться на специальные программы и на первое время приобретать широкое покрытие, которое желательно расширить и риском ДСАГО, так как существующего может не хватить даже при не самом существенном повреждении дорогостоящего автомобиля.
Оцениваться должны и другие риски, которые страховщик обычно объединяет в риске «ущерб»: стихийные бедствия, повреждения животными, пожар и т. п. Риски в любом случае должны покрывать все события, наступление которых предполагает страхователь. Чем больше по умолчанию включенных в покрытие рисков, тем лучше.
Включение риска страхование водителя и пассажиров от несчастных случаев полностью зависит от желания страхователя. При этом стоит учитывать, что при предложении включения таких рисков в договор каско страховщики обычно привязывают страховые случаи к случаям повреждения автомобиля.
Особняком стоят водители, эксплуатирующие автомобиль в нестандартных условиях, например охотники, рыболовы и грибники, которые часто выезжают на территории, которые не являются «дорогой» в понимании ПДД. Большинство страховщиков случаи, произошедшие на таких территориях, своими договорами не покрывают, и если наличие покрытия именно на такие случаи важно для страхователя, то к выбору страховщика необходимо подойти особенно внимательно.
3. Определение готовности к удержанию части риска на себе
При оценке риска финансовых потерь от повреждения автомобиля важно принимать во внимание и размер ущерба, который страхователь готов оставить на собственном удержании. Данная оценка не подразумевает исключительно финансовую составляющую («я готов самостоятельно заплатить за ремонт не более 5 тыс. рублей»), а подразумевает толерантность страхователя к незначительным повреждениям автомобиля. Для некоторых автолюбителей недопустимы мельчайшие сколы и царапины, а другие не считают необходимым устранять даже более серьезные повреждения, мотивируя нехваткой времени или нежеланием заменять/перекрашивать заводские детали. Для некоторых деталей (например, неокрашиваемых) даже незначительное повреждение предполагает замену, а соответственно, достаточно существенные расходы. Качественная оценка готовности оставить какую-то часть риска на собственном удержании позволит воспользоваться самым доступным инструментом по оптимизации стоимости каско – .
4. Определение оптимальной формы возмещения и параметров для расчета размера убытка
Любой из способов выплаты страхового возмещения имеет свои достоинства и недостатки. Возмещение в натуральной форме предпочтительно для страхователей, не разбирающихся в технологиях ремонта. Выбор дилерской или недилерской СТОА зависит от наличия гарантии на автомобиль и личного восприятия различных СТОА страхователем. В большинстве случаев страховщики заключают договоры с зарекомендовавшими себя недилерскими СТОА, и страхователь не почувствует разницы в качестве ремонта. Часто страховщики предлагают возможность заявить о страховом случае непосредственно на СТОА (удаленное урегулирование убытков), что позволяет сэкономить дополнительное время. Выплату денежными средствами стоит выбирать при отсутствии у страховщика договоров со СТОА необходимой страхователю марки или наличия у страхователя «своей» СТОА, специалистам которой он готов доверять. Выбор агрегатной страховой суммы и расчета возмещения с износом позволит немного сэкономить на стоимости каско, но пользоваться такой возможностью лучше страхователям, уверенным, что в течение периода страхования не произойдет более двух случаев.
5. Оценка возможности заявлять без справок
Многими страховщиками возможность заявления ущерба без справок предоставляется в том или ином виде. Часто такая возможность сформулирована со множеством ограничений, несоблюдение которых может повлечь отказ в выплате возмещения полностью или как минимум в превышении согласованного условием объема повреждений (например, можно заявлять только повреждения, которые устраняются окраской, а для устранения заявленных повреждений необходимы ремонт или замена; можно заявлять убытки не более 10 тыс. рублей, а устранение повреждений обойдется в 15 тыс. рублей). Иногда такая возможность может быть очень удобной, но если она предоставляется за дополнительную плату, нужно внимательно изучить условия и оценить необходимость в совокупности с другими условиями договора (например, если по договору установлена франшиза 10 тыс. рублей, то условием обращения без справок в большинстве случаев воспользоваться не удастся).
6. Оценка необходимости включения дополнительных сервисных опций
Услуга по эвакуации автомобиля бесплатно включена в стоимость каско у многих страховщиков. Если услуги аварийного комиссара и сбора документов из компетентных органов предоставляются за дополнительную плату, решение о целесообразности таких затрат принимается страхователем. Часто реализация подобных услуг только увеличивает время урегулирования убытка и не предоставляет никакой дополнительной помощи. Если страхователь не ожидает большого количества страховых случаев в период действия договора, то приобретение услуги нецелесообразно, так как при необходимости услугу можно приобрести самостоятельно. Аналогичный совет применим к услугам предоставления такси, аренды автомобиля и юридической помощи.
7. Сравнение стоимости. Оценка необходимости рассрочки
Когда страхователь определился с составляющими полиса каско, соответствующими его потребностям, остается рассчитать стоимость такой услуги и выбрать подходящего страховщика. Многие страховщики предоставляют возможность расчета стоимости каско на своих официальных сайтах. Производить ряд расчетов на сайтах нескольких страховщиков, заполняя фактически идентичные данные, достаточно трудоемко. Задачу позволит упростить , в котором по заданным параметрам возможно произвести расчеты сразу в нескольких страховых компаний и сравнить их ценовые предложения. Если страхователь окончательно не определился с необходимостью ряда параметров, рекомендуется произвести расчет с их включением и определяться исходя из разницы в стоимости. Здесь же можно задать возможность оплаты страховой премии в рассрочку. Использование рассрочки может увеличить стоимость полиса и влечет возникновение рисков прекращения договора страховщиком при просрочке уплаты очередного страхового взноса.
В последнее время на рынке появились продукты, называемые умным словом «каско», основанные на принципе «плати, как ездишь» (pay-as-you-drive), которые предполагают установку на автомобиль телематического устройства. В течение определенного времени такое устройство отслеживает стиль вождения водителей, управляющих застрахованным авто. Присоединение к данной программе потенциально может сэкономить аккуратным водителям до 50% от страховой премии по договору.
8. Выбор страховщика. Анализ возможных дополнительных требований страховщика к договору
После определения параметров договора и наиболее подходящих ценовых предложений потенциальному страхователю необходимо осуществить выбор страховщика, что является особенно важным по добровольным видам страхования, в которых действующим законодательством, в отличие от обязательных видов страхования, не предусмотрены никакие виды компенсаций страхователю в случаях отзыва лицензии или банкротства страховщика.
Ниже перечислены параметры, которыми следует руководствоваться при выборе страховщика каско.
· Надежность страховщика. При анализе страховой компании по параметру «надежность» проще всего ориентироваться на рейтинги различных рейтинговых агентств (чем выше рейтинг, тем меньше вероятность банкротства), открытость страховщика – наличие «свежих» форм бухгалтерской и финансовой отчетности на официальном сайте (желательно с положительным финансовым результатом), наличие серьезных акционеров.
· Лояльность страховщика. При анализе страховщика по параметру лояльность необходимо оценить правила страхования на широту покрываемых рисков и изучить
Если Вы владеете или только планируете купить машину, то перед вами встает справедливый вопрос - как выбрать КАСКО для автомобиля правильно? Недостаточная и скомканная информация на сайтах страховщиков, запутанные программы страхования, скрытые пункты договоров и условий страховых компаний порождают массу вопросов при выборе КАСКО (страхование автомобилей или других транспортных средств от ущерба, хищения или угона).
И вопросы автомобилистов вполне обоснованные, ведь цены на данный вид страхования немаленькие, и совсем не хочется переплатить, либо получить заведомо по страховке в будущем.
Понимание вычисления конечной стоимости, условий, которые отражаются на снижении цены страховки – всё это упростит задачу при выборе КАСКО. Стоимость страховки напрямую связана с тем, какие автовладелец выберет типы возмещения тех или иных страховых случаев, по которым будут производиться выплаты, в случае их наступления.
Как выбрать КАСКО самостоятельно?
Самостоятельный выбор исходит из Ваших опасений и потенциальных страховых событий. Если Вы водитель с маленьким стажем вождения, рационально будет застраховать транспорт от повреждений, вызванных несчастными случаями, если же модель вашего авто нередко мелькает в сводках ГИБДД об угонах, и находится в списке наиболее угоняемых, то мы настоятельно советуем застраховать машину не только от повреждений, но и от угона!
Итоговая стоимость страхового полиса не всегда пропорциональна заявленным страховым случаям. Сейчас существует огромное множество скидок и акций от страховых компаний, таких как франшиза, аварийный комиссар, эвакуация авто и тд.
Правила страхования КАСКО для автомобилей
Следует заострить внимание на приведённом ниже списке правил, чтобы не попасть в трудную ситуацию:
- Стабильно развивающаяся компания с многолетним опытом - надежная гарантия выплаты страховки. От компании зависит срок компенсирования ущерба.
- Стоимость страховки – не залог быстрых выплат. Если стоимость страховки высока, это не значит, что Вам будет проще оформлять нужную документацию. Отзывы клиентов и многолетний опыт работы действительно гарантируют возмещение ущерба.
- Договор страхования можно заключить 3 путями: приехать к страховщику в офис лично; обратиться к страховому брокеру, который самостоятельно составит нужную документацию и осуществит заключение договора от Вашего имени; прибегнуть к сервисам сети Интернет и оформить договор через них.
Условия страхования КАСКО для автомашины
Нужно остановить внимание на условиях, включённых страхователем в Ваш договор:
- Важное условие, прописанное в договоре – величина риска. Оно отражает степень показателя риска наступления условий, попадающих в разряд страховых случаев. Не указание таких случаев при высоких рисках может привести к отказу в компенсации ущерба страховщиком.
- Порядок действий при появлении страхового случая определяет порядок уведомления, период оповещения страховщика при наступлении застрахованного случая, который гарантирует компенсацию и др.
- Исключения их застрахованных случаев. При осуществлении событий из исключений, компенсация ущерба не подразумевается.
- Действия при расторжении договора. Узнайте, на основе каких событий страховщик или Вы имеете право на расторжение договора.
- Вычисление суммы выплаты по страховке. Важно знать, как будут оценивать автомобиль в результате его порчи или полного не восстановления. Существует 2 варианта: с учётом износа или без него. Второй случай имеет большую выгоду.
- Дополнительные обстоятельства. Они подразумевают специальные условия страховых компаний. К ним относятся: требования по стоянке автомобиля, произведение страховых выплат без справок из ГИБДД, подразумевающее обращение в страховую компанию с заявлением на получение компенсации ущерба и т. д.
Факторы, влияющие на цену КАСКО
- Стоимость автомобиля - это один из определяющий факторов цены;
- Стаж вождения и состояние, и стоимость автомобиля клиента;
- Ценовая политика выбранной страховой компании;
- Список страховых событий, в случае осуществления которых страховая обязуется компенсировать ущерб;
- Метод заключения договора (лично в офисе, на сайте или с использованием услуг брокера);
Расчёт КАСКО онлайн с помощью страхового калькулятора
Вычислить страховую стоимость можно в онлайновом режиме на сайтах страховых компаний. А также её можно узнать через страховщика или посредника лично и по телефону.
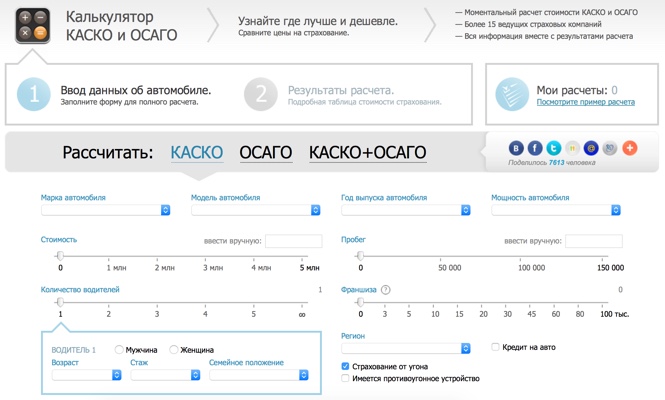
Оформляя договор через посредника (фирмы, сотрудничающей с несколькими страховыми компаниями) или через агента, возможно получение скидки в размере 5-25% от стоимости страховки.
Иногда, если вы покупаете новый автомобиль через специализированный салон или у официального дилера, вы можете получить скидку на полис КАСКО вплоть до 30-40%%.
Придя в офис страховщика, рассчитывать на получение скидки не стоит, и ее размер может составить максимум 5-10%. Но при заключении договора через брокера, Вы можете потратить большее, если столкнетесь с мошенниками, которые не направят средства в страховую компанию. Если же наступит страховой случай, судебные процессы с посредником являются долгими и сложными и в большинстве случаев Вам могут отказать в выплате компенсации.
Вы решили, что ОСАГО для вашего автомобиля не достаточно? Тогда стоит разобраться, как выбрать полис КАСКО на машину, чтобы он в полной мере вас устроил и был полезным в случае наступления страхового случая.
Дорогие читатели! Статья рассказывает о типовых способах решения юридических вопросов, но каждый случай индивидуален. Если вы хотите узнать, как решить именно Вашу проблему - обращайтесь к консультанту:
ЗАЯВКИ И ЗВОНКИ ПРИНИМАЮТСЯ КРУГЛОСУТОЧНО и БЕЗ ВЫХОДНЫХ ДНЕЙ .
Это быстро и БЕСПЛАТНО !
Для этого нужно знать, как выбирать страховую компанию, на какие услуги обращать внимание, что включать в договор и т. д.
КАСКО – добровольное автострахование, в отличие от ОСАГО. И если вы решаетесь получить дополнительные гарантии от страховщика, оформив договор по определенным рискам, нужно запомнить правила правильного выбора как страховой, так и самого полиса.
Ведь в том случае, если вы попадетесь на удочку нечестного страховщика или не обратите внимания на особенности страховки, которую приобретаете, есть вероятность отказа в компенсации.
Рассмотрим, о чем стоит знать все страхователям, которые желают приобрести страховку по КАСКО, чтобы покупка оказалась действительно полезной.
Самые надежные компании РФ
- на мнение экспертов;
- финансовые показатели;
- оценки клиентов, купивших полис.
Такие данные позволяют получить достоверные сведения. Пару лет назад лидерские места занимали следующие компании:
- страховые организации с категорией А – высокой степенью надежности;
- с категорией В (удовлетворительной);
- С (низкой);
- D (убыточная деятельность);
- Е (изымается лицензия, и фирма прекращает вести свой бизнес).
Рассмотрим подробнее, какие страховые компании считаются надежными и имеют положительные отзывы страхователей.
- МАКС. Создана 1992 года. На данный момент в СК застраховано 80000 юридических лиц. Объемы страховой премии – около 8 млн. рублей. Имеет ряд филиалов и представительств во многих территориальных округах.
- Страховая группа МСК, которая работает с 1992 года. Представлена 154 филиалами в регионах страны. Страховые премии превысили 8 млн. рублей.
- РОСНО (работает с 1991). Является одной из наиболее крупных СК. Представлена 88 филиалами, 8 дирекциями, 383 агентствами. Страхователи организации – 17 000 000 физлиц и больше 50 000 компаний со статусом юридического лица. Премии – больше 11 млн. рублей.
- Согласие (1992). Имеет 78 филиалов и 248 агентств. Страховые премии – почти 12 млн.
- ВСК (1992). Клиенты – 130 000 компаний и 4 с половиной млн. граждан. Представлена 840 филиалами. Премии – почти 14 млн. рублей.
- Альфастрахование (1992). Основными клиентами являются банковские учреждения, фирмы-судовладельцы, перевозчики грузов, машиностроительные компании. Премии – 15,5 млн. рублей.
- РЕСО-Гарантия (1991). Представлена 800 филиалами. Насчитывает более 7,2 млн. страхователей. Премии – около 22 млн. рублей.
- Ингосстрах (1947). Есть 83 филиала, 221 отделение, а также несколько офисов за пределами России. Премии – 25 млн. рублей.
- Страховая группа СОГАЗ (1993). Представлена 51 филиалом, 230 подразделениями, 600 офисами. Страхователи – преимущественно организации. Премии – 32 с половиной млн. рублей.
- Росгосстрах (1921). Насчитывается 400 центров, в которых осуществляется урегулирование убытков. Клиенты – 25 млн. страхователей. Премии – 41 млн. рублей.
Как выбрать страховую компанию
На российском рынке страхования функционирует более 100 организаций, предлагающих ряд услуг по страхованию транспортных средств. Но как выбрать ту компанию, которая продаст выгодное КАСКО и будет исполнять свои прямые обязательства?
При выборе страховщика следуйте таким рекомендациям:
- Смотрите рейтинг фирмы. Если за последнее время компания была в десятке лидеров, значит, ее деятельность является рентабельной и риск признания несостоятельности минимизирован. Рейтинг можно посмотреть в интернете на многих порталах.
- Пересмотрите, какие отзывы о компании оставляют клиенты. Но помните:
- чаще люди рассказывают о проблемах, чем о положительных эмоциях;
- чем больше страховая компания, тем больше она имеет отрицательных отзывов;
- иногда страховщики сами пишут о своих конкурентах не очень хорошо, а себе добавляют тексты с якобы благодарностями от довольных клиентов. Так что опираться только на отзывы не следует. Анализируйте всю имеющуюся информацию о страховой компании.
- Советуйтесь со знакомыми, родственниками, у которых имеется опыт автострахования. Они вас предостерегут от заключения договора в компании, которая не исполняет свои обязательства по договору.
- Выбирайте компанию, филиал которой есть в вашем регионе. При возникновении вопросов легче будет их решить.
Какие бывают
Вы можете купить:
| Страхование КАСКО | Достоинства | Недостатки |
| Полный КАСКО | Обеспечивает покрытие почти всех рисков (повреждения, гибели, совершения противозаконных действий) | Характеризуется большой стоимостью и необходимостью регистрировать все изменения состояния транспортного средства |
| Частичный | Недорогая страховка, возможна франшиза. Страховку можно быстро оформить | Выплата далеко не всегда покрывает реальные убытки. Это страхование по ограниченному количеству рисков |
| Целевое | Идеальный вариант для автовладельцев, которые аккуратно ездят. Полис недорогой, полностью покрывает убытки | Обеспечивается защита по одной группе рисков (мошенничеству, угону, противозаконному действию третьего лица). |
| Сверхполное | Полностью покрывает любые риски, которые связаны с повреждениями автомобиля и противозаконным посягательством на транспортное средство. Гарантируется оперативное решение всех проблем, которые возникли при вождении | Является дорогой страховкой. Ремонт необходимо проводить только на сервисной СТО. Можно купить на ограниченное количество транспорта. |
Как выбрать
Сравните условия разных компаний. Выясните:
- учитывается ли износ;
- где проводятся ремонты – на СТО, которая является партнером страховщика или в иных центрах;
- возможна ли рассрочка;
- требования к хранению (возможно установление обязательства хранить авто на стоянке);
- наличие скидок;
- перечень услуг, предлагаемых компанией.
Стоит определиться, от какого страхового случая будет страховаться автомобиль. Это может быть:
- угон автомобиля;
- его повреждение при дорожно-транспортном происшествии, действиях третьих лиц, при чрезвычайной ситуации.
Перечислим несколько советов по покупке КАСКО:
- Страховать авто, которые эксплуатируются больше 10 лет, нецелесообразно. Это же касается несерийного транспорта.
- Приобретайте страховку без посредника у фирмы, которая несет ответственность за риски.
- Выберите готовую программу, так как при ее создании учитываются особенности рынка и она не дорогая.
- Внимательно читайте договор, смотрите, когда компенсация не полагается.
- Определитесь, что вам подойдет больше – выплата или ремонтные работы поврежденного транспортного средства.
При страховании КАСКО также стоит учитывать:
- Характеристики транспортного средства. Если машина используется много лет, редко какая компания будет согласна продать страховку, так как есть высокая вероятность того, что страховой случай наступит.
- Стоимость полиса. Она варьируется с учетом списка страховых случаев, стоимости автомобиля, его года выпуска, франшизы, износа, количества лиц, допущенных к управлению и т. д.
Видео: Как грамотно подобрать тариф по ОСАГО и КАСКО
Что выбрать после ДТП – ОСАГО или КАСКО
Довольно часто после ДТП водители не уверены, как лучше получить компенсацию – по КАСКО или ОСАГО.
Если вы являетесь пострадавшим, и у вас имеется КАСКО, а у виновного лица – ОСАГО, есть такие варианты действий:
- заявите в свою страховую организацию по КАСКО;
- обратитесь к страховщику виновника по ОСАГО (можно и получить компенсацию по прямому возмещению убытков, то есть у своей страховой организации, если будет соблюдено ряд правил).
Преимущества возмещения по КАСКО:
- выплата будет произведена быстро;
- автомобиль может ремонтироваться у дилеров (если авто новое);
- компенсация производится без учета износа и утери товарной цены;
- нет ограничений по деньгам – вы получите ту сумму, которая сможет покрыть убытки.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации