
Ставка и процент страховых взносов в фсс. Страховые взносы
Главное изменение в сфере страховых взносов 2017 - это передача полномочий внебюджетных фондов по контролю за уплатой взносов, взысканию задолженности и приему отчетности по взносам Федеральной налоговой службе. Соответствующие изменения в законодательные акты уже внесены (пп. 2 п. 1 , п. 2.1 ст. 32 НК РФ в ред., действ. с 01.01.2017).
Закон № 212-ФЗ с 2017 года перестает действовать, а правоотношения в части страховых взносов будет регулировать гл. 34 НК РФ . В соответствии с ней отчетными периодами будут, как и ранее, I квартал, полугодие и 9 месяцев, расчетным периодом - календарный год (ст. 423 НК РФ в ред., действ. с 01.01.2017). Все те же лица будут относиться к плательщикам страховых взносов - организации, ИП, адвокаты, нотариусы и иные лица, занимающиеся частной практикой (ст. 419 НК РФ в ред., действ. с 01.01.2017). Все те же выплаты будут подпадать под объект обложения взносами (ст. 420 НК РФ в ред., действ. с 01.01.2017) и в целом по тем же правилам будет определяться база для начисления взносов (ст. 421 НК РФ в ред., действ. с 01.01.2017).
Тарифы страховых взносов на 2017 год
Как видно, основные тарифы взносов в 2017 году останутся прежними. При этом для расчета взносов на ОПС и на ВНиМ снова будут установлены предельные величины базы, при достижении которых будет меняться ставка для начисления взносов.
Пониженные тарифы взносов законодатели не отменили. Но воспользоваться ими, как и раньше, смогут не все страхователи.
Пониженные тарифы взносов - 2017
Ставки пониженных тарифов, по сравнению с 2016 годом, не претерпели изменений. Однако теперь условия, которым должен соответствовать плательщик взносов, чтобы иметь право на пониженные тарифы, в НК РФ прописаны более четко и подробно (п. 4-10 ст. 427 НК РФ в ред., действ. с 01.01.2017). Для некоторых льготников установили новые (дополнительные) требования.
Кроме того, в отношении многих категорий плательщиков в НК прямо указано, что при несоблюдении указанных условий организация или ИП утрачивает право на применение пониженных тарифов с начала расчетного периода, т. е. календарного года.
| Категория страхователя | Коды ОКВЭД видов деятельности* | Тариф для расчета взносов | ||
|---|---|---|---|---|
| в ПФР | в ФСС на ВНиМ | в ФФОМС | ||
| Организации и ИП на УСН, ведущие льготируемый вид деятельности, доход от которого составляет не менее 70% в общем объеме доходов упрощенца. При этом годовой доход упрощенца не должен превышать 79 млн. руб. При превышении данного лимита право на пониженные тарифы плательщик взносов теряет с начала расчетного периода (пп. 5 п. 1 , пп. 3 п. 2 , п. 6 ст. 427 НК РФ в ред., действ. с 01.01.2017) | 13, 14, 15, 16 и др. | 20 | 0 | 0 |
| Аптечные организации, а также ИП, имеющие лицензию на ведение фармацевтической деятельности, на ЕНВД. Пониженные тарифы взносов применяются только в отношении работников, занятых в фармацевтической деятельности (пп. 6 п. 1 , ) | 46.18.1, 46.46.1, 47.73 | 20 | 0 | 0 |
| ИП, применяющие патентную систему налогообложения, - в отношении выплат и вознаграждений работников, которые заняты в патентном виде деятельности. При некоторых видах деятельности данная «льгота» не применяется (пп. 9 п. 1 , пп. 3 п. 2 ст. 427 НК РФ в ред., действ. с 01.01.2017) | 31.0, 74.20, 75.0, 96.01, 96.02 и др. | 20 | 0 | 0 |
| Некоммерческие организации на УСН, кроме государственных и муниципальных учреждений, ведущие деятельность в сфере социального обслуживания граждан, научных исследований и разработок, образования, здравоохранения, культуры, искусства и массового спорта (пп. 7 п. 1 , пп. 3 п. 2 , п. 7 ст. 427 НК РФ в ред., действ. с 01.01.2017) | 37, 86, 87, 88, 93 и др. | 20 | 0 | 0 |
| Благотворительные организации на УСН (пп. 8 п. 1 , пп. 3 п. 2 , п. 8 ст. 427 НК РФ в ред., действ. с 01.01.2017) | 64.9, 88.10 | 20 | 0 | 0 |
| Организации, ведущие деятельность в области информационных технологий (пп. 3 п. 1 , пп. 1 п. 2 , п. 5 ст. 427 НК РФ в ред., действ. с 01.01.2017). | 62, 63 | 8 | 2 | 4 |
| Хозяйственные общества и партнерства на УСН, которые занимаются внедрением результатов интеллектуальной деятельности (изобретений, полезных моделей и т.д.), права на которые принадлежат бюджетным и автономным (в том числе научным) учреждениям (пп. 1 п. 1 , пп. 1 п. 2 , п. 4 ст. 427 НК РФ в ред., действ. с 01.01.2017). | 72 | 8 | 2 | 4 |
| Организации и ИП, заключившие соглашения с органами управления особыми экономическими зонами об осуществлении технико-внедренческой деятельности, а также туристско-рекреационной деятельности (пп. 2 п. 1 , пп. 1 п. 2 ст. 427 НК РФ в ред., действ. с 01.01.2017). | 65.20, 79.1, 94.99, 62.0, 63.1, 63.11.1 и др. | 8 | 2 | 4 |
| Плательщики взносов, делающие выплаты и вознаграждения членам экипажей судов, зарегистрированных в Российском международном реестре судов (за некоторым исключением), в отношении этих выплат (пп. 4 п. 1 , пп. 2 п. 2 ст. 427 НК РФ в ред., действ. с 01.01.2017) | 50 | 0 | 0 | 0 |
| Организации, получившие статус участника проекта по осуществлению исследований, разработок и коммерциализации их результатов «Сколково» (пп. 10 п. 1 , пп. 4 п. 2 ст. 427 НК РФ в ред., действ. с 01.01.2017) | 72.1 (ч. 8 ст. 10 Закона от 28.09.2010 № 244-ФЗ) | 14 | 0 | 0 |
| Плательщики взносов, получившие статус участника свободной экономической зоны на территории Республики Крым и города федерального значения Севастополя (пп. 11 п. 1 , пп. 5 п. 2 , п. 10 ст. 427 НК РФ в ред., действ. с 01.01.2017) | Любые коды ОКВЭД, кроме 05, 06, 07, 08, 09.1, 71.12.3 (ч. 2 ст. 12 Закона от 29.11.2014 № 377-ФЗ) | 6 | 1,5 | 0,1 |
| Плательщики взносов, получившие статус резидента территории опережающего социально-экономического развития ( | ||||
Страховые взносы - это регулярные обязательные платежи. Уплата взносов дает право на получение больничных и детских пособий, бесплатной медицинской помощи, финансовой поддержки при выходе на пенсию.
Перечислять взносы обязаны работодатели, предприниматели и самозанятые лица. Если ИП работает на себя и у него в штате наемные работники, то он обязан платить взносы за себя и за работников. Эксперты Системы Главбух составили таблицу, кто должен начислять страховые взносы и на какие выплаты. Проверьте заранее, со всех ли вознаграждений вы перечисляете на обязательное пенсионное, медицинское и социальное страхование >>>
Что относится к страховым взносам. Взносы делят на две группы: страховые взносы в фонды и в ИФНС.
К первой группе относят отчисления во внебюджетные фонды из заработной платы работников на страхование от несчастных случаев на производстве и профзаболеваний. Такие отчисления принято называть взносами на травматизм. Делают их в Фонд соцстраха. На какие выплаты их начисляют >>>
Ко второй группе относят взносы на пенсионное, медицинское и социальное страхование на случай временной нетрудоспособности и в связи с материнством. Размеры по страховым взносам на 2019 год.
Индивидуальные предприниматели вправе перечислить взносы помесячно, поквартально или единовременно. Точные сроки, в которые должна быть перечислена сумма страховых взносов, предприниматель определяет самостоятельно. Налоговый кодекс установил только даты, позже которых уплачивать взносы нельзя. Особенность для таких страхователей в том, что помимо отчислений за работников надо платить еще и взносы за себя. Как их считать и по каким тарифам >>>
Ставки страховых взносов. Есть общие и пониженные тарифы страховых взносов. Общие тарифы страховых взносов в 2019 году в ИФНС такие:
- 22% — на пенсионное страхование;
- 2,9% — страхование по временной нетрудоспособности;
- 5,1% — медицинское страхование.
При этом для расчета взносов в ПФР и взносов на случай болезни и материнства законодатели установили предельные величины базы, при достижении которых ставка меняется.
В ФСС тарифы страховых взносов ежегодно устанавливают сотрудники фонда. Они зависят от класса профессионального риска деятельности работодателя.

Кому разрешат платить меньше взносов в 2019 году
Чиновники изменили правила, по которым назначают скидку по взносам на травматизм. Получить ее стало проще — достаточно выполнить . Но если ФСС обнаружит ошибку в уже сданном 4-ФСС, то скидку могут отменить.
Предприниматели платят страховые взносы в ФФОМС и ПФР. Размер отчислений фиксированный , но зависит от годового дохода предпринимателя.
Взносы на травматизм – это денежные средства, направленные через Фонд социального страхования сотруднику в качестве компенсации за вред здоровью, причиненный при выполнении их своих трудовых функций.
Работодатель обязан ежемесячно начислять их определенную сумму в отношении поступающих подчиненному трудовых доходов. На нее влияет множество факторов, в числе которых:
- наличие льготы по страховым взносам на травматизм;
- вид деятельности;
- утвержденные тарифы по страховым взносам на травматизм.
Несмотря на передачу основной части взносов налоговикам, в 2018 году курированием рассматриваемых отчислений продолжает заниматься ФСС. Поэтому некоторые изменения есть.
Напомним, что особенности и правила по отчислениям на травматизм регулирует Закон 1998-го года № 125-ФЗ.
Какой объект обложения
Рассматриваемые отчисления делают при условии, что с сотрудником заключен:
- трудовой контракт (всегда);
- гражданско-правовой договор (когда оговаривает такое условие).
Работодатель отчисляет с траховые взносы на травматизм в 2018 году независимо от наличия или отсутствия у подчиненных гражданства нашей страны.
В рамках рассматриваемых отношений страховщиком выступает Фонд соцстраха, а страхователем:
- юридические лица (независимо от типа собственности);
- владелец собственного бизнеса;
- физическое лицо, подписавшее трудовое соглашение с другим человеком.
Отчисления в ФСС по травмам идут с разных видов поступлений: зарплат, надбавок, премий, компенсаций за невостребованный отпуск, а также при выдаче зарплаты продукцией. Исключение из объект обложения по травмам составляют:
- государственные пособия;
- выплаты, положенные при ликвидации предприятия или сокращении персонала;
- средства, получаемые за трудовую деятельность в особо тяжелых или опасных для здоровья условиях;
- материальная помощь, оказываемая при возникновении форс-мажора;
- плата за прохождение обучения или курсов повышения квалификации и др.
Какие
Ставка на страхование сотрудников от несчастных случаев и профессиональных недугов, связанных с производственной деятельностью, установлена в диапазоне 0,2 – 8,5%. Она возрастает пропорционально повышению степени риска, к которому отнесена основная деятельность предприятия. Все эти параметры установлены законодательством.
Всего есть 32 тарифа, сформированных с учетом разных сфер деятельности (ст. 1 Закона № 179-ФЗ 2005-го года). Они характеризуют разные степени риска и соответствующий процент взносов. Тарифы по страховым взносам на травматизм, действующие в 2018 году, представлены ниже в таблице (в %).
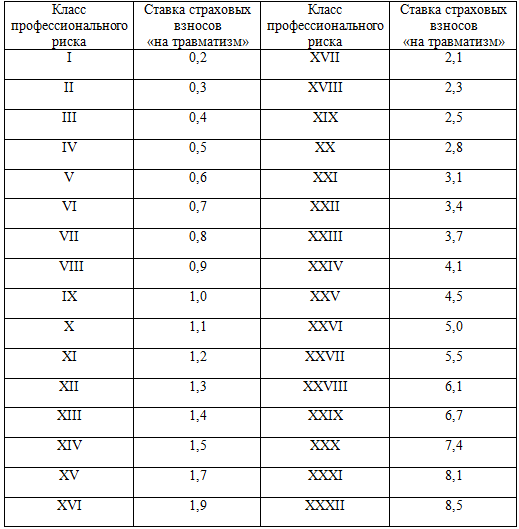
Определить класс, к которому относится деятельность предприятия, можно по 2-м нормативным документам:
- ОКВЭД;
- Классификации видов деятельности по риску (утв. приказом Минтруда № 625-н).
Эти сведения отражают в регистрационных документах, получаемых при обращении в ФСС.
ПРИМЕР
Рассмотрим использование таблицы на примере трех компаний:
В итоге для каждой из этих организаций тарифы по страховым взносам на травматизм будут такими:
В 2018 году тарифы страховых взносов «на травматизм» останутся такими же, какими были в 2016 и 2017 годах. Это предусмотрено Федеральным законом от 19.12.16 № 419-ФЗ. В частности, сохранятся 32 базовых тарифа, исчисляемых в пределах от 0,2 до 8,5 процентов к сумме выплат в пользу застрахованных лиц. Также в 2018 году сохранятся неизменными льготы для предпринимателей, которые уплачивают взносы за инвалидов I, II и III групп. Такие ИП платят взносы в размере 60% от общеустановленных страховых тарифов
Как узнать свой тариф
Для определения своей ставки страховых взносов на травматизм в 2018 году необходимо подтвердить вид экономической деятельности за прошлый период. То есть 2017-й год. Страхователь должен не позднее 16 апреля 2018 года (15.04 выпадает на воскресенье) отправить в ФСС:
- заявление о подтверждении основного вида деятельности;
- справку-подтверждение;
- пояснительную записку к балансу за минувший год (от этой обязанности избавлены представители малого предпринимательства).
В случае непредставления перечисленных документов штрафов фонд не начисляет, однако специалисты ФСС установят тариф самостоятельно. Такое право предоставляет им приказ Минздравсоцразвития России № 55 2006-го года. Причем они выберут наиболее высокий класс риска из указанных в ЕГРЮЛ кодов по вашему предприятию. Подобное решение не всегда выгодно для страхователя, поэтому рекомендуем регулярно и вовремя подтверждать основной вид деятельности.
Обратите особое внимание: оспорить максимальный тариф, назначенный ФСС, невозможно (см. постановление Правительства РФ № 551). В этой части в 2018 году по страховым взносам на травматизм ничего не изменилось.
Сколько перечислять
Работодатели должны ежемесячно рассчитывать , учитывая начисления за прошедшие 30 (31) дней. Делать это можно по формуле:
ВЗНОСЫ = Б х ТАРИФ Где:
Б – база по взносам на травмы. Это размер полученных сотрудником денежных средств, на основании которых идет расчет искомой величины. Законодательство не предусматривает для нее ограничений по сумме. Расчет производят так:
Б = Выплаты тд/гпд – Выплаты н/о Где:
Выплаты тд/гпд – денежные средства, выплаченные физлицу согласно трудовому (гражданско-правовому) договору.
Выплаты н/о – необлагаемые взносами выплаты.
На заметку: когда расчет с человеком ведут в натуральной форме, взносы начисляют на денежную сумму, указанную в договоре. НДС и акцизы тоже учитывают.
ПРИМЕР
Турагентство «Престиж» предлагает отдыхающим экскурсионные билеты, а также места для проживания и транспортные средства. ОКВЭД – 63.30.2. В феврале 2018 года сотрудникам была начислена зарплата в общей сумме – 3 млн 500 тыс. руб., в том числе материальная помощь 32 тыс. руб. Определить размер страховых взносов в ФСС.
- Рассчитаем базу для начисления взносов:
Б = 3 500 000-32 000 = 3 468 000 руб.
- Согласно Классификации видов деятельности по риску, турагентство «Престиж» отнесено к I классу профессионального риска, которому соответствует тариф 0,2%. В итоге, отчисления по травмам равны:
ВЗНОСЫ = 3 468 000 х 0,2 = 6936 руб.
ФСС делает надбавки или скидки для некоторых предприятий. Поэтому размер итоговых взносов может быть дополнительно увеличен либо снижен.
Новые данные для скидок и надбавок в 2018 году
Работодатели вносят взносы «на травматизм» в соответствии со страховыми тарифами. Однако к тарифу может быть применена скидка или надбавка (п. 1 ст. 22 Федерального закона от 24.07.98 № 125-ФЗ).
Размер скидки (надбавки) определяется по формуле, в которой участвуют три показателя:
- Соотношение расходов ФСС на выплату обеспечений по всем страховым случаям у страхователя и общей суммы начисленных взносов;
- Количество страховых случаев у страхователя на тысячу работающих;
- Количество дней временной нетрудоспособности у страхователя на один страховой случай (исключая случаи со смертельным исходом).
Средние значения данных показателей по видам экономической деятельности на 2018 год утверждены постановлением ФСС РФ от 31.05.17 № 67. Например, для торговли розничной пищевыми продуктами, напитками и табачными изделиями в специализированных магазинах указанные значения равны 0,07, 0,46 и 48.67 соответственно.
Какие есть льготы по страховым взносам на травматизм
Организации, которые своевременно отчисляют взносы в ФСС и не допускают несчастных случаев или возникновение профессиональных недугов, могут претендовать на получение скидки по взносам на травмы.
Заметим, что получить льготу на 2018-й год уже невозможно, так как заявление нужно было подавать до 1 ноября 2017 года. Но она будет действовать и в дальнейшем.
Размер скидки зависит от разных факторов: количества травм на 1000 сотрудников, дней нетрудоспособности при одном случае получения травмы и др. Ее максимальная величина – 40%.
При начислении взносов по работникам-инвалидам I, II, III групп скидка вырастает до 60%. Документального подтверждения прав на ее получение закон не требует.
ПРИМЕР
ООО «Империал-Строй» предлагает услуги в области инженерно-технического проектирования (ОКВЭД 74.20). Предприятию была предоставлена скидка по взносам в ФСС – 25%. В марте 2018 года компания начислила сотрудникам зарплату в размере 320 000 руб., а также инвалидам I и II групп – 73 000 руб. Определить величину взносов.
Деятельность компании ООО «Империал-Строй» относится к I классу профессионального риска, для которого установлен тариф 0,2%. Учитывая скидку 25%, ставка понизится до 0,15% (0,2 – 0,2 × 25%).
Взносы на страхование по несчастным случаям составят:
- для основных сотрудников ООО:
320 000 × 0,15% = 480 руб.
- для работников-инвалидов (0,2 – 0,2 × 60% = 0,08%):
73 000 × 0,08% = 58,4 руб.
- общая величина:
480 + 58,4 = 538,4 руб.
Бухгалтер компании «Империал-Строй» должен начислить за март взносы на страхование от несчастных случаев и профзаболеваний в размере 538,4 руб.
Иностранцы: страховые взносы на травматизм в 2018 году
Работодатели обязаны застраховать на случай травматизма или профессионального недуга не только российских граждан, но и иностранных сотрудников, а также постоянно или временно проживающих на территории РФ. В данной ситуации не имеет значения:
- статус резидентства;
- длительность проживания;
- место работы – российский офис или зарубежная «обособка».
Руководители должны придерживаться такого правила: при заключении с иностранным сотрудником трудового договора порядок начисления взносов в ФСС такой же, как для россиян. Облагается взносами заработная плата, премиальные выплаты и надбавки, компенсации за неиспользованный отпуск и т. д.
Когда с трудовым мигрантом заключен договор гражданско-правового характера, взносы по травмам начисляют при наличии условия в подписываемом соглашении.
ПРИМЕР
Фирма «Оливетта», занимающаяся производством кухонной мебели (ОКВЭД 36.1), подписала трудовой контракт с иностранным сотрудником К.В. Григорян. Какую сумму необходимо начислить в ФСС по травмам, если работодатель сделал ему следующие выплаты за март 2018 года:
- зарплата – 28 900 руб.;
- премия – 5000 руб.;
- материальная помощь в связи с рождением сына – 4000 руб.
- Определим базу для начисления страховых взносов:
Б = 28 900 + 5000-4000 = 29 900 руб.
- Согласно Классификации видов деятельности по рискам, деятельность компании «Оливетта» отнесена к VIII классу профессионального риска, которому соответствует тариф 0,9.
- Страховые взносы на травматизм для сотрудника-иностранца составят:
29 900 х 0,9% = 269,1 руб.
Что нового
Что нового по страховым взносам на травматизм в 2018 году? Изменений практически нет. Законодатели просто сохранили тарифы страховым взносов и ввели новые данные для расчета скидок и надбавок. Более масштабные изменения имели место в 2017 году. Напомним, что тогда менялось:
| Изменение | Содержание |
| Расширение прав Фонда социального страхования | С 2017 года ФСС наделен следующими правами: Требовать от страхователей объяснений по взносам; |
| Установлен порядок взыскания | Основной закон – 1998-го года № 125-ФЗ – дополнен новыми статьями, которые регулируют способы взыскания недоимки, отсрочки, начисление пеней и др. |
| Конкретизирован порядок расчета | Определены на законодательном уровне сроки, а также расчетный и отчетный периоды |
| Ужесточен контроль над уплатой взносов | Закон № 125-ФЗ дополнен нормами о проведении камеральных проверок, оформлении результатов ревизий и т. д. |
После налогов. С начала этого года практически все полномочия перешли к налоговикам. Теперь они контролируют отчисления и взыскание долгов по страховым взносам, а также отчетность сдаваемую предпринимателями и юридическими лицами. Все эти изменения прописаны в новой, 34 главе Налогового кодекса, в то время как Закон о страховых взносах №212-ФЗ канул в лету.
Что стало причиной?
До 2010 года ФНС уже принимала страховые платежи. Это был единый взнос под названием ЕСН - единый Но его по какой-то причине сменили страховые платежи, которые перешли под юрисдикцию ФОМС, ПФР и ФСС. Передача полномочий по уплате взносов и их учету налоговикам была следствием выполнения указа президента, требовавшего укрепить платежную дисциплину. Документ, в свою очередь, появился после обнаружения низкой собираемости платежей, идущих на страхование индивидуальных предпринимателей и наемных работников.
В докладе главе нашей страны были представлены задолженности по различным бюджетным платежам. Но хуже всего дела обстояли с пенсионными сборами: долг превышает 200 млрд рублей. Взносы на «травматизм» и несчастные случаи оставили за Фондом социального страхования, потому как он с возложенными на него функциями справляется значительно лучше Пенсионного фонда.
Что изменилось?
Под контроль налоговой службы перешли страховые фонды медицинского страхования, пенсионного и на случай материнства или временной нетрудоспособности. Были внесены поправки в бланки и формы отчетности и сроки ее сдачи, конкретизировано право на применение понижающих тарифов и пополнен перечень критериев, которым нужно соответствовать.
А также изменился момент утери права на тариф, уменьшающий страховой взнос: теперь это происходит с начала календарного года, то есть «задним числом».
Что осталось прежним?
Контроль над расчетом и уплатой страховых взносов по несчастным случаям и травматизму в процессе производства оставили за Фондом соцстраха. Процедура начисления страховых взносов и процент от зарплаты тоже не изменились. Отчетные периоды также сохранились (первый квартал, шесть и девять месяцев), как и годовой расчетный период с размерами пониженных тарифов. Еще процент страхового взноса в ПФР остался на уровне прошлого года: 22%, а в случае превышения базового лимита - 10%
Какие процентные ставки существуют?
В законодательстве прописано несколько разновидностей страховых платежей, предусмотренных к уплате той или иной категорией налогоплательщиков. Проценты страховых взносов определяются их типом и характеристиками бизнесмена. Это может быть его статус, вид деятельности, регион ведения бизнеса и прочее.

- Обычные.
- Нулевые.
- Пониженные.
- Дополнительные.
Обычная процентная ставка
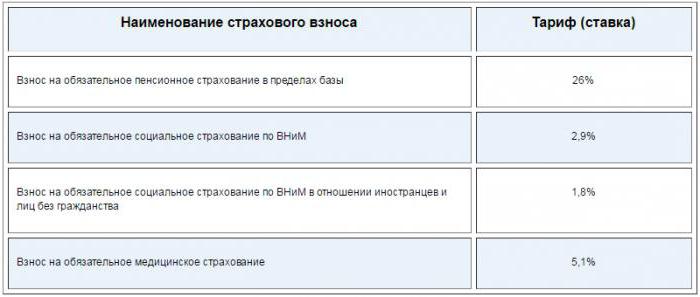
Она применяется в стандартной своей величине, если нет оснований применять понижающие коэффициенты, предусмотренные ст. 427 Налогового кодекса (или иными положениями). Рассмотрим, сколько процентов страховых взносов берется с работодателя:
- По взносам в Пенсионный фонд на заработную плату, не превышающую расчетный максимум, - 22 %.
- По взносам сверх максимальной базовой ставки - 10 %.
- По взносам в Фонд соцстраха за работников с российским гражданством - 2,9 % (при максимуме - 755 000 рублей), за иностранных резидентов - 1,8 %.
- По взносам в Фонд медицинского страхования - 5,1 %.
В 2017 году верхний предел страховой базы составляет 876 000 рублей. Величина страховых взносов для предпринимателя без наемных работников рассчитывается так:
ПЗС = ПЗС (ПФР) + ПЗС (ФФОМС), где:
- ПЗС (ПФР) - платежи ИП в Пенсионный фонд за себя;
- ПЗС (ФФОМС) - те же платежи, только в Фонд соцстраха.
Первые определяются так:
ПЗС (ПФР) = МРОТ × 12 × 0,26 + (В - 300) × 0,01, где:
- МРОТ - 7 800 рублей (с 1 июля текущего года);
- (В-300) - годовая выручка предпринимателя, превышающая максимум в 300 000 рублей.
Взносы в Фонд страхования рассчитываются следующим образом:
ПЗС (ФФОМС) = МРОТ × 12 × 0,051.
В этом случае максимальную величину платежей за себя в ПФР определяют так:
ВЗС (ПФР) = 8 × МРОТ × 12 × 0,26.
Здесь нужно напомнить, что предприниматели не обязаны оплачивать свое обязательное страхование. В итоге получаются суммы процентов страховых взносов, которые мы представили в таблице ниже.
Пониженная ставка
На применение имеют право налогоплательщики, достигшие максимального базового предела для начисления и прописанные в пунктах 4-10 статьи 427 Налогового кодекса. Однако последняя категория налогоплательщиков, будь то юридическое или физическое лицо, в случае несоблюдения условий НК РФ утрачивает право на использование пониженной ставки по страховым взносам в ФФОМС, ПФР, и ФСС.
Согласно законодательству они разделяются на группы:
- Льготные с дифференциацией по годам.
- Льготные недифференцированные.
- Льготные в комбинации с нулевыми.
Льготные с дифференциацией по годам
Проценты по страховым взносам для наглядности сведем в таблицу.
Эти ставки при соблюдении условий, прописанных в ст. 427 НК, обязательны для:
- Организаций, внедряющих интеллектуальные разработки.
- Хозяйств, выплачивающих заработную плату сотрудникам, работающим в особо выделенных экономических зонах (технико-внедренческих или производственно-промышленных).
Льготные недифференцированные
Какой процент страховых взносов относится к этой группе? Год от года не изменяются ставки для:
- Взносов на ОПС (8 %).
- Взносов на ОСС (2 %, для иностранцев - 1,8 %).
- Взносов на ОМС (4 %).

Они будут действовать до 2023 года для организаций, ведущих деятельность в сфере IT на всей территории страны, за исключением ОЭЗ или СЭЗ (особых или свободных экономических зон). Проценты по страховым взносам в СЭЗ Крыма, Севастополя и порту Владивостока закреплены следующие:
- Ставка на ОПС - 6 %.
- Ставка на ОСС - 1,5 %.
- Ставка на ОМС - 0,1 %.
Льготные в комбинации с нулевыми
Опция при соблюдении норм ст. 427 Налогового кодекса действует только для:
- Предпринимателей на ПСН (кроме видов деятельности, прописанных в подпунктах 19, 45-48 пункта 2 статьи 346.43 НК РФ).
- Организаций, работающих на УСН в сфере оказания услуг и производства товаров, прописанных в подп. 5 пункта 1 статьи 427 Налогового кодекса РФ.
- Благотворительных фирм и НКО.
- Фармацевтических компаний, применяющих ЕНВД.
Действующие ставки:
- На ОПС - 20 %.
- На ОСС и ОМС - нулевая.
Для резидентов «Сколково» - 14 % при нулевом проценте уплаты страховых взносов на ОСС и ОМС.
Дополнительные процентные ставки
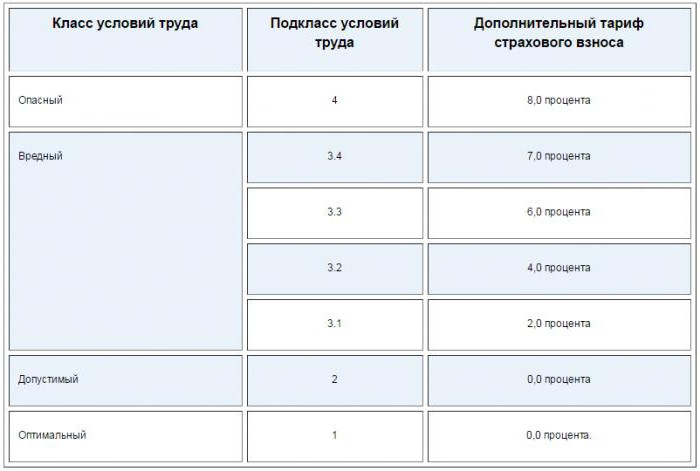
Согласно статье 428 НК РФ, применять их, рассчитывая взносы на ОПС, должны работодатели на вредных (ставка - 9 %) и тяжелых (ставка - 6 %) производствах. При этом специальная оценка рабочего места не проводится. Вредность и тяжесть определяется по нормам законодательства. Если экспертиза прошла и документально доказана нестандартность рабочего места подкласса не ниже 3,1, то работодатель обязан платить дополнительные взносы, которые рассчитываются согласно ставкам этих подклассов. Так, например, за вредные условия труда страховой взнос составляет 2 %, а за опасные - 4.
Дополнительные ставки применяют и организации, которые предоставляют рабочие места:
- для членов экипажей вертолетов и самолетов (взносы на ОСС для них установлены в пределах 14 %);
- в сфере угольно-добывающей промышленности (взносы составляют - 6,7 %).
В обоих случаях платежи переводятся в ФНС России по линии начислений дополнительного социального страхования.
Право на нулевые ставки
Вплоть до 2027 года этой льготой пользуются организации-работодатели для судовых экипажей, зарегистрированных в Российском международном реестре. Это не касается танкеров, перевозящих или хранящих сырую нефть или продукты из нее в портах нашей страны. Также взносы за себя могут не платить предприниматели:
- Призванные на срочную службу в вооруженные силы РФ.
- Ухаживающие за ребенком до полутора лет (в сумме не более шести лет).
- Проживающие с супругом, работающем в деловом или дипломатическом представительстве России за границей (не более пяти лет подряд).
- Ухаживающие за инвалидом I группы, ребенком-инвалидом, гражданином старше 80 лет.
Страховые взносы индивидуальных предпринимателей
Нововведения этого года не коснулись алгоритма расчета платежей в различные фонды ИП за себя. Все так же необходимо перечислять взносы в фиксированном размере в ФФОМС и ПФР. Если годовой доход превысил 300 000 рублей, в Пенсионный фонд предприниматель обязан уплатить дополнительную сумму в размере 1 % от полученного сверх лимита дохода.
То есть ни суммы, ни учет страховых взносов для не изменились, за исключением конечного контрагента. Теперь это Федеральная Налоговая служба.
Страховые взносы с процентов по займу
Договор займа совершается в гражданско-правовом поле и регулируется Гражданским кодексом РФ. Выплаты по такому договору могут включаться в базу по страховым взносам, только если предметом соглашения будут выступать оказание услуг или выполнение работ. То есть указанные проценты не являются вознаграждением, поэтому с них не будут взиматься страховые взносы ни на обязательное медицинское или пенсионное страхование, ни на социальное страхование от профзаболеваний и несчастных случаев на рабочем месте.
Прошёл год, с тех пор как контроль за уплатой страховых взносов был снова передан Федеральной налоговой службе. По мнению чиновников, администирование взносов налоговыми инспекциями значительно лучше влияет их собираемость. За Фондом социального страхования оставили только сбор взносов на случай травматизма и профзаболеваний работников. Как рассчитывать и выплачивать страховые взносы в 2018 году - расскажем все изменения и свежие новости по этой теме.
Сколько должны платить ИП за себя
Сначала о размере взносов, которые каждый предприниматель должен вносить за себя в 2018 году, даже если он не ведёт реальную деятельность или не имеет доходов от бизнеса. Формула расчёта этих сумм по сравнению с прошлыми годами изменилась. Теперь взносы больше не привязаны к МРОТ, который показывает быстрый и значительный рост - с 7500 рублей на начало 2017 года до 9 485 рублей на начало 2018 года.
Ожидается, что МРОТ приравняют к минимальному прожиточному минимуму уже к . Если учесть, что эта сумма составляет 11 163 рубля, то прежняя привязка размера страховых взносов к минимальной зарплате вызвала бы резкий рост платежей ИП за себя. Чтобы этого не допустить, Правительство решило установить фиксированный размер страховых взносов на 2018 год.
Закон от 27.11.2017 № 335-ФЗ изменил нормы статьи 430 НК РФ, установив страховые взносы ИП на 2018 год в фиксированной сумме:
- на обязательное пенсионное страхование - 26 545 рублей ;
- на обязательное медицинское страхование - 5 840 рублей .
Таким образом, каждому предпринимателю надо будет заплатить за себя в 2018 году не менее 32 385 рублей , что, по сравнению с предыдущим годом, означает рост на 4395 рублей. Если предприниматель был зарегистрирован в этом качестве не весь год, то годовая сумма соответственно пересчитывается.
Не изменилось правило расчёта дополнительного взноса при доходах свыше 300 000 рублей за год: по-прежнему для пенсионного страхования взимается 1% от суммы сверх лимита. Также продолжает действовать ограничение размера взносов предпринимателя за своё пенсионное страхование. Максимальные взносы в ПФР в 2018 году ИП за себя составляют 212 360 рублей: из расчёта 8 * 26 545 * 12 месяцев * 26%. Взносы на своё социальное страхование ИП за себя выплачивают добровольно.
В таблице указаны обязательные платежи предпринимателя в 2018 году, рассчитанные по новому закону
Сроки уплаты платежей ИП частично изменились: фиксированная сумма в 32 385 рублей должна быть уплачена не позднее 31 декабря 2018, а дополнительный 1%-ный взнос теперь можно уплатить позже - до 1 июля 2019 года, а не до 1 апреля, как было раньше.
ИП Сергиенко А.М. получил в 2018 году доход в 1,3 млн рублей. Дополнительный взнос на пенсионное страхование составит ((1 300 000 - 300 000) * 1%) = 10 000 рублей. То есть, всего ИП Сергиенко А.М. должен заплатить за себя при таком доходе 42 385 рублей. При этом, фиксированная сумма в 32 385 рублей должна быть перечислена не позже 31.12.18, а 10 000 рублей могут быть уплачены как в 2018 году, так и до 01.07.19 года.
Для удобства оплаты налогов и страховых взносов советуем открыть расчётный счёт. Тем более сейчас многие банки предлагают выгодные условия по открытию и ведению расчётного счёта.
Сколько должны перечислять плательщики взносов за работников
Согласно новой главе 34 НК РФ плательщиками страховых взносов (кроме ИП без работников, нотариусов, адвокатов, занимающихся частной практикой) являются также лица, производящие выплаты и иные вознаграждения физическим лицам. К этой категории относятся:
- работодатели по трудовым договорам;
- заказчики по гражданско-правовым договорам;
- обычные физические лица, не зарегистрированные в качестве ИП.
Взносы плательщики выплачивают за свой счёт, а не удерживают их из выплат физическому лицу. Тарифы страховых взносов в 2018 году за сохранились на прежнем уровне и составляют в общем случае 30% от выплат работникам. Кроме того, есть некоторые категории плательщиков, для которых ставка страховых взносов в 2018 году существенно снижена. Чтобы иметь возможность производить отчисления по этим пониженным тарифам, плательщик должен соблюдать обязательные условия статьи 427 НК РФ.
Постановлением Правительства РФ от 15.11.2017 № 1378 установлена предельная база для начисления страховых взносов в 2018 году:
- на пенсионное страхование - 1 021 000 рублей;
- на обязательное социальное страхование - 815 000 рублей.
По достижению этих выплат (отдельно по каждому работнику) плательщик выплачивает взносы . Если же плательщик входит в льготную категорию, то после достижения предельной базы взносы за пенсионное и социальное страхование работника не выплачиваются. Что касается выплат на медицинское страхование, то их тариф по достижению предельной базы не меняется.
Страховые взносы в 2018 году ставки, установленные Налоговым Кодексом Российской Федерации (таблица общих и пониженных тарифов)
Пенсионное страхование | Социальное страхование | Медицинское страхование |
|
|---|---|---|---|
Страхователи, не имеющие права на льготы до достижения предельной базы для начисления взносов | 2,9% | 5,1% |
|
Страхователи, не имеющие права на льготы, после достижения предельной базы для начисления взносов | 5,1% |
||
1.Организации и ИП на УСН, по некоторым видам деятельности (ст. 427 НК РФ) 2. Аптеки, работающие на ЕНВД 3.ИП на ПСН, кроме занятых торговлей, общепитом, арендой 4. Некоммерческие и благотворительные организации на УСН | |||
1.Хозяйственные общества и партнёрства на УСН, внедряющие изобретения, патенты, образцы, права на которые принадлежат государству 2.Ор-га-ни-за-ции и ИП, заключившие соглашения с особыми экономическими зонами на тех-ни-ко-внед-рен-че-скую и ту-рист-ско-ре-кре-а-ци-он-ную де-я-тель-но-сть | 13% | 2,9% | 5,1% |
| Аккредитованные IT-организации | 8% | 2% | 4% |
Страхователи в отношении членов экипажей судов, зарегистрированных в Российском международном реестре судов | |||
Участ-ни-ки про-ек-та «Скол-ко-во» в России | |||
1.Участники свободной экономической зоны на территории Республики Крым и Севастополя 2. Резиденты территории опережающего социально-экономического развития 3. Резиденты свободного порта «Владивосток» | 1,5% | 0,1% |
Дополнительно в ФСС уплачивается взнос на обязательное страхование от несчастных случаев на производстве и профзаболеваний (от 0,2% до 8,5%). Сроки перечисления взносов за работников не изменились: не позднее 15-го числа месяца, следующего за отчетным (п.3 ст. 431 НК РФ).
Новая отчётность по взносам
Хотя с 2017 года все функции по контролю за уплатой взносов (кроме взносов за травматизм) переходят к ФНС, осталась отчётность, которую надо сдавать в фонды.
В Пенсионный фонд :
- ежемесячная - не позднее 15 числа месяца, следующего за отчётным (ранее было до 10 числа);
- раз в год сведения персонифицированного учета (СЗВ-Стаж) - не позднее 1 марта 2019 года за 2018.
В Фонд социального страхования :
- обновлённая форма , сроки сдачи те же - не позднее 20-го числа месяца, следующего за отчётным кварталом (на бумажном носителе) и не позднее 25-го числа для электронной отчётности (при количестве работников более 25 человек).
В налоговую инспекцию сдаётся , который объединил в себе в себе сведения, ранее входившие в формы РСВ и 4-ФСС. Сдавать единый расчёт по взносам надо не позднее 30-го числа следующего за отчётным периодом (п. 7 ст. 431 НК РФ).




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации