
Срок выплаты страховых взносов в году. Сроки уплаты страховых взносов
Помимо налогов большое значение для бухгалтера имеют . О них – в нашем обзоре.
От чего зависит
Важно учитывать, что сроки уплаты страховых взносов в ПФР определяет тот фактор, кто именно перечисляет их: компания либо бизнесмен.
Так, юридические лица должны вносить страховые взносы с трудовых доходов своих подчиненных до 15-го числа включительно месяца после месяца, за который они начислены. Это прописано в пятой части статьи 15 Закона о страховых взносах № 212-ФЗ.
Причем данный срок уплаты страховых взносов в ПФР в 2016 году актуален и для стандартных взносов, и для дополнительных (когда на предприятии имеют место вредные факторы).
Что касается коммерсантов, то они могут перечислять страховые взносы:
- только за себя, если нет наемных работников;
- и за себя, и за свой персонал.
Во втором случае бизнесмены перечисляют взносы в аналогичный срок, что и компании: до 15-го числа следующего месяца.
Ключевые даты в 2016 году
Для коммерсантов и фирм, от которых люди получают доходы, действуют такие сроки уплаты страховых взносов в 2016 году (см. таблицу):
| За какой месяц | Последняя дата |
| Декабрь 2015 | 15 января 2016 |
| Январь | 15 февраля |
| Февраль | 15 марта |
| Март | 15 апреля |
| Апрель | 16 мая |
| Май | 15 июня |
| Июнь | 15 июля |
| Июль | 15 августа |
| Август | 15 сентября |
| Сентябрь | 17 октября |
| Октябрь | 15 ноября |
| Ноябрь | 15 декабря |
| Декабрь 2016 | 16 января 2016 года |
Говоря о сроках уплаты страховых взносов в 2016 году, невозможно обойти стороной актуальные КБК. Они показаны на рисунке ниже.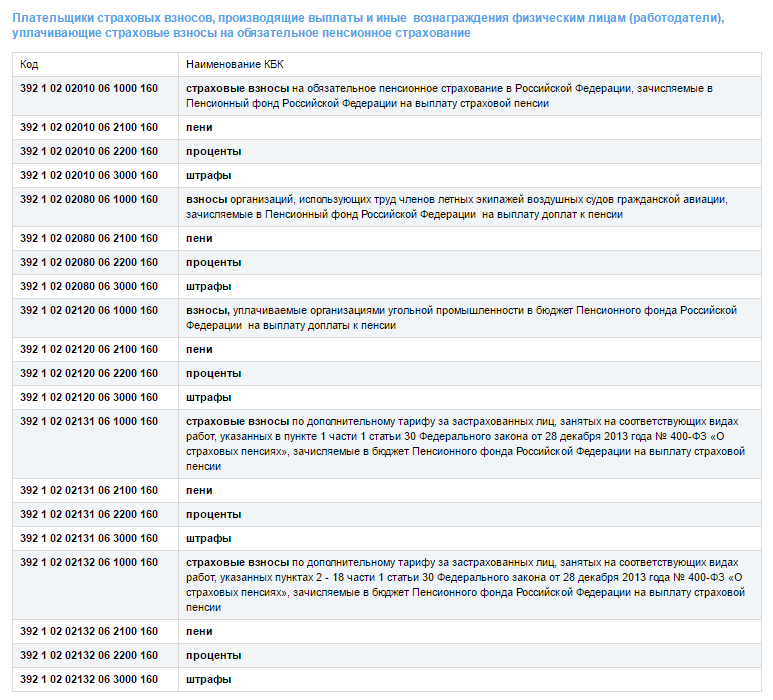
Если выходной
Когда последний день перечисления страховых взносов в ПФР попадает на выходной или официальный праздник, то действует правило переноса данного срока на ближайший после этого рабочий день. Это прописано в Законе о страховых взносах.
Так, к примеру, формально срок уплаты страховых взносов в ПФР за сентябрь 2016 года попадает на 15 октября. Однако по календарю этот день – суббота. Значит, у вас есть чуть больше времени, чтобы рассчитаться с бюджетом по страховым взносам.
ИП за себя
Закон о страховых взносах довольно либерален по отношению к коммерсантам, которые делают страховые взносы только за себя. Для них самое главное – успеть до 31 декабря текущего года. В каком порядке перечислять взносы, они решают сами. Хоть еженедельно, хоть раз в год. При этом общая сумма взносов к 31 декабря должна оказаться в бюджете.
Имейте в виду: при крупном доходе нужно отчислять вдобавок и дополнительные взносы!
Срок уплаты в ПФР 1% от годового дохода свыше 300 000 рублей – не позже 3 апреля 2017 года, так как 1 апреля попадает на субботу
2017-й год: что нового
Напомним, что с 1 января 2017 года администрировать страховые взносы будет налоговая служба. Несмотря на это, сроки уплаты страховых взносов останутся без изменений для всех категорий: нанимателей и бизнесменов без персонала.
Страховые взносы. Кто и когда обязан платить? Взносы в ПФР и ФФОМС. Взносы в ФСС. Уплата взносов через интернет.
Взносы в ПФР и ФФОМС
Страховые взносы в эти внебюджетные фонды обязаны начислять следующие категории предпринимателей:
- организации с сотрудниками
- ИП с сотрудниками , которым выплачивается заработная плата, и (или) подрядчиками — физическими лицами, которые получают вознаграждение за свою работу;
- Физические лица без статуса ИП , которые начисляют зарплату сотрудникам и (или) вознаграждение подрядчикам — физическим лицам;
- ИП и лица, которые занимаются частной практикой (нотариусы, юристы, врачи) и работают на себя, а не на работодателя.
Если один человек подпадает под несколько из перечисленных категорий, то страховые взносы он обязан выплачивать по каждому основанию. Например, если ИП трудится на себя и при этом имеет в штате наемных сотрудников, то ему нужно платить взносы в фиксированном размере за себя, и отдельно на доходы своих сотрудников.
Организации-работодатели уплачивают взносы до 15 числа месяца, следующего за отчетным. Индивидуальные предприниматели могут платить взносы помесячно, поквартально или единовременно до 31 декабря отчетного года. Сроки уплаты определяет сам предприниматель.
В соответствии с ФЗ N 212-ФЗ индивидуальные предприниматели, не производящие выплат и иных вознаграждений физическим лицам, уплачивают страховые взносы в Пенсионный фонд Российской Федерации и Федеральный фонд обязательного медицинского страхования в фиксированных размерах в порядке, установленном частью 1.1 статьи 14 Закона N 212-ФЗ:
1) в случае, если величина дохода плательщика страховых взносов за расчетный период не превышает 300 000 рублей, — в фиксированном размере (3796,85 руб. (6204 руб. x 5,1% x 12 мес.) + 19 356,48 руб. (6204 руб. x 26% x 12).
2) в случае, если величина дохода плательщика страховых взносов за расчетный период превышает 300 000 рублей, — в фиксированном размере, плюс 1% от суммы дохода, превышающего 300 000 рублей за расчетный период. При этом для пенсионных платежей ИП установлена «верхняя» планка — его максимальный размер равен произведению восьмикратного МРОТ и тарифа страховых взносов в ПФР, увеличенного в 12 раз. Таким образом, в 2016 г. этот максимум равен 154 851,84 руб. (6204 руб. x 8 x 26% x 12).
На 2017 год размер фиксированных взносов для ИП будет утвержден в конце 2016 года.
Чтобы не приходилось каждый раз запоминать или рассчитывать размер страховых взносов, вы можете доверить эту рутину Контур.Эльбе . Веб-сервис автоматически посчитает правильную сумму к уплате и подготовит платежку для интернет-банка.
Организации с сотрудниками обязаны ежеквартально предоставлять отчетность в ПФР. Причем, если численность сотрудников превышает 25 человек, сделать это можно только в электронном виде.
Отчетность в фонды индивидуальным предпринимателям без сотрудников сдавать не надо.
Взносы в ФСС
Страховые взносы на случай временной нетрудоспособности, в связи с материнством, а также от несчастных случаев на производстве и профессиональных заболеваний в ФСС обязаны платить все работодатели (как организации, так и ИП). У индивидуальных предпринимателей без сотрудников действует свой порядок уплаты взносов в ФСС. Прочитать об этом можно в соответствующей статье.
Взносы на травматизм работодатель перечисляет в срок, установленный для получения работником зарплаты за истекший месяц. Если уплата взносов на травматизм предусмотрена гражданско-правовым договором работ, то деньги в ФСС переводятся в сроки, указанные в договоре. При этом на два платежа в ФСС — на травматизм и по страхованию на случай временной нетрудоспособности и в связи с материнством — нужно оформить две самостоятельные платежки.
Отчетность в ФСС сдается работодателями ежеквартально. Кроме ежеквартальной отчетности может возникнуть необходимость представлять в ФСС промежуточный отчет. Это происходит, если в каком-то месяце выплаты по обязательному соцстрахованию превысили начисленную сумму. В этом случае появляется право на возмещение, которое можно получить, подав заявление и промежуточный отчет в ФСС за нужный период.
Даже если за отчетный период (или за его часть) зарплата работникам не начислялась, сдавать отчетность все равно необходимо. Просто в этом случае она будет с нулевыми или уменьшенными показателями. За несвоевременную сдачу отчетности начисляется штраф: за каждый полный или неполный месяц просрочки придется заплатить 5 % от суммы страховых взносов, которые были начислены в последние три месяца, но не менее 1 000 рублей.
В 2017 году по взносам отчитываться нужно будет по новой форме расчета по страховым взносам. Форма 4-ФСС останется, но в нее внесут изменения.
Чтобы не забывать о сдаче отчетности и получать уведомления о приближающемся сроке, воспользуйтесь напоминаниями в . Сервис подскажет, когда нужно заплатить налог или сдать отчет, а еще поможет сформировать и отправить всю отчетность через интернет.
Ведя свою хозяйствующую деятельность в виде индивидуального предпринимателя, субъект бизнеса должен осуществлять ряд обязанностей, в том числе исчисление и уплату фиксированных платежей. Они являются обязательными для ИП без наемных сотрудников и с ними. Фиксированные страховые взносы в ПФР в 2019 году для ИП за себя представляют собой отчисления на обязательные виды страхования, которые предприниматель производит за предпринимателя.
Законодательство устанавливает, что фиксированный платеж в пенсионный фонд в 2019 году для ИП нужно осуществлять всем предпринимателям, вставшим на учет в ИФНС. При этом они должны производить фиксированные платежи ИП пока они включены в ЕГРИП.
Необходимо учитывать, что исчисление фиксированных взносов не освобождает предпринимателей от обязанности производить отчисления на работников.
Фиксированные платежи в ПФР и на ОМС необходимо оплачивать:
- Как при получении прибыли предпринимателем, так и при ее отсутствии (или при отсутствии деятельности);
- При использовании любого режима обложения налогом;
- Независимо есть ли заключенные с работниками трудовые контракты, или же гражданские договора;
- Ведется предпринимателем хозяйственная деятельность или остановлена;
- Фиксированные платежи ИП в 2018 году нужно производить даже, если сам предприниматель работает по и является сотрудником, на которого его работодатель осуществляет перечисление отчислений по обязательному страхованию.
Однако, в некоторых случаях нормы закона разрешают приостанавливать уплату таких взносов, к таким случаям можно отнести (согласно ст. 430, п. 6, 7):
- Лицо, состоящее на учете в качестве ИП осуществляет уход за малолетними детьми (до 3 лет) - в качестве подтверждения нужно предоставить копию свидетельств о рождении, паспорта и т.д.
- Предприниматель призван в ряды армии России и проходит там службу - в качестве подтверждения может быть предоставлена справка из военкомата, или ксерокопия военного билета.
- Предприниматель, осуществляет присмотр и уход за престарелыми лицами, лицами с инвалидностью 1 группы, детьми-инвалидами - в подтверждение предоставляется справка и медзаключении (ВТЭК).
Внимание! Применение данных льгот подразумевает, что предприниматель не ведет деятельность, движений по счетам отсутствует и т.д. Если у Вас есть вопросы по фиксированным платежам, то можно задать .
Фиксированные взносы ИП в 2019 году за себя включают в себя две составляющих:
- Первая – страховые взносы, рассчитанные по действующим ставкам, установленным Правительством РФ.
- Вторая - в объеме 1% от размера превышения дохода ИП сверх 300000 руб.
Важные изменения по фиксированным платежам ИП с 2018 года
Что изменилось с 2018-2019 году
С 2018 года будут внедрены еще одни серьезные изменения, как в их размер, порядок расчета, так и сроки оплаты. Все изменения будем вносить в статью по ходу их внедрений и проведем все разъяснения.
Изменения в 2018 году:
- Размер платежей больше не зависит от величины МРОТ.
- За 2018 годы платеж в ПФР установлен в размере 26 545 рублей, а на ОМС – 5840. При этом из размер будет ежегодно индексироваться. В итоге мы получаем сумму больше, чем в 2017 году, но меньше, нежели рассчитывать их исходя из установленного на начала года МРОТ. Так, если сумму взносов рассчитывать из новой величины МРОТ, то пришлось бы заплатить в ПФР – 29605,68 рублей, а на ОМС – 5807,27.
- Изменена формула расчета максимальной величины взносов в ПФР – она также не будет зависеть от величины МРОТ. Ее размер будет составлять 212 360 рублей на 2018 год.
- 1% с превышения дохода более 300 тыс. с 2018 года необходимо оплатить не позже 1 июля, а не до 1 апреля, как это было ранее.
Размер фиксированных платежи ИП в 2019 году за себя
Обязательный платеж состоит из двух частей - первой, которая уплачивается в обязательном порядке, второй – при превышении доходов 300000 рублей. Фиксированная составляющая устанавливается правительством на год, а переменная зависит от дохода.
Ежегодные платежи за 2018 год в ПФР и на ОМС (фиксированная часть)
Начиная с 2018 года правительство изменило порядок расчета фиксированной части взносов предпринимателя за себя. Было принято решение убрать из расчета величину МРОТ. Размер взносы на 2018 год был увеличен, но если бы его не отвязали от МРОТ, который был увеличен, то сумма платежа была бы выше.
Фиксированные взносы ИП в 2018 году за себя и 2019 году за себя составят:
| Год | Пен. Страх. (26%), р. | Мед. Страх. (5,1%), р. | Итого, р. |
| 2019 г. | 29 354 руб. 00 коп. | 6 884 руб 00 коп. | 36 238 руб. 00 коп. |
| 2018 г. | 26 545 руб. 00 коп. | 5 840 руб 00 коп. | 32 385 руб. 00 коп. |
Размер взносов за 2018 году установлен в размере 32 385 рублей, из них:
- В ПФР необходимо оплатить 26545.
- На ОМС 5840.
Порядок расчета величины взносов за не полностью отработанный год не изменился по сравнению с 2018 годом.
Важно! Если вы регистрируете ИП не с начала года или закрываете в течение года, то платежи необходимо исчислять в соответствии с отработанным за год временем.
1% с дохода свыше 300 тысяч в 2019 году
Эта сумма обязательного платежа должна уплачиваться теми предпринимателями, у которых доход за год получен больше 300 т. р. Эта обязанность закреплена в законе.
При этом в данном расчете по общим правилам совсем не учитываются произведенные за период расходы - платеж нужно сделать даже в том случае, если по итогам периода был получен убыток.
На разных системах налогов в качестве доходов принимаются следующие суммы:
- На УСН 6% - все полученные за период доходы (базу для исчисления берем из КУДиР, графы 4);
- На УСН 15% – базой для исчисления являются доходы, согласно ст. 430, п.9, п.п. 3. В 2018 году налоговики внесли ясность по этому вопросу. Также было выпущено . Напомним, что ранее суды принимали иное мнение из-за отсутствия ясности. Так, например, Арбитражный Суд Кемеровской области при рассмотрении дела Жариновой О.В. по делу № А27-5253/2016 от 24 июля 2017 года, с учетом постановления Конституционного суда РФ 30.11.2016 № 27-П встал на сторону ИП и 1% считали из разницы.
- На ЕНВД - сумма вмененного дохода за отчетный год. Размер реально полученного дохода не принимается во внимание (база берется из , раздел 2, строка 100);
- На патенте - максимально возможный доход за год по патенту из которого рассчитывается сумма патента (ст. 430, п. 9, пп. 5, доходы исчисляется согласно ст. 346.47 НК). При этом фактически полученный за период доход во внимание не принимается.
- ЕСХН – исходя из полученных доходов по данному (база берется из КУДиР, графы 4).
Внимание! При совмещении налоговых режимов необходимо брать общую сумму доходов для расчета 1%. При этом, если ИП находится на Патенте, то берется сумма потенциально возможного дохода, не учитывая итоговую сумму дохода полученному на патентной системе налогообложения.
При этом надо учитывать, что сумма платежа в размере 1% не может превышать рассчитанный предел, определяемый как МРОТ*8*12*26% (для 2017 года), уменьшенный на часть фиксированного платежа, приходящегося на ПФ.
В связи с отменой привязки формул к величине МРОТ, максимально возможная сумма платежа рассчитывается из расчета восьмикратной установленной на год суммы ФП.
Таким образом максимальная сумма платежа в ПФР составляет:
- За 2019 году – 259 080 руб.
- За 2018 год – не более 259 080 рублей .
Формула расчета: (Доход - 300000) х 1%.
Произвести данную выплату необходимо до 1 апреля нового года, который идет за отчетным. Платеж отправляется отдельным поручением.
Внимание! Можете использовать наш . Он позволит рассчитать необходимые к уплате цифры. Все просто и понятно.
1% для глав крестьянского-фермерского хозяйства: особенности
Единственная категория предпринимателей, которая не уплачивает 1% – это главы КФХ. Их выделили в от дельный пункт – Статья 430, п.2 НК РФ. В нем указывается, что они платить фиксированную часть, 1% тут не указан. Также такая норма закреплена в ст. 14, ч. 2 федерального закона от 24.07.2009 №212 ФЗ.
Однако есть одна важная деталь – если индивидуальных предприниматель, являющийся главой КФХ ведет иную деятельность в рамках данного хозяйства в качестве ИП, то взносы уплачиваются по двух основаниям:
- С деятельности попадающей под КФХ – 1% не уплачивается.
- С прочей деятельности 1% процент необходимо исчислять. Предположим, если ИП занимается торговлей запасными частями к тракторам или иными видами деятельности, не попадающими под КФХ.
Сроки оплаты взносов, КБК и куда их платить в 2019 году
Сроки уплаты взносов за 2018 год следующие:
- Фиксированную часть необходимо оплатить не позднее 31 декабря отчетного года.
- В связи с изменением сроков оплаты, 1% необходимо оплатить не позднее 1 июля последующего за отчетным годом.
Платежи ИП в пенсионный фонд в 2019 году для ИП без работников также нужно будет оплатить до 31 декабря. При этом платежи уже проводятся не в пенсионный и в фонд ОМС, а по реквизитам в свою налоговую инспекцию.
Перечисление можно осуществить одной суммой или, разбив ее на части поквартально. Однако лучше платить поквартально, так как на эти суммы можно уменьшать налоговые платежи ежеквартально, а не единоразово, если провести их одним платежом.
КБК для оплаты страховых взносов ИП в 2018-2019 годах:
| Вид платежа | 2018 г. |
| Получатель, КБК | ИФНС |
| Пенс. Страхование | 182 1 02 02140 06 1110 160 |
| Мед. Страхование | 182 1 02 02103 08 1013 160 |
| 1% с превышения 300000 р. | 182 1 02 02140 06 1110 160 |
Срок уплаты фиксированных взносов при закрытии ИП
Если вы закрыли ИП, то в этом случае необходимо погасить долги перед пенсионным фондом и фондом медицинского страхования. При этом сроки уплаты взносов отличаются. Согласно ФЗ-212 ст. 16 на закрытие задолженности в данном случае отводится 15 дней. При этом отсчет начинается со дня внесения записи в государственный реестр о закрытии предпринимательства.
Уменьшение налогов за счет страховых взносов
Внимание! В таблице приведен порядок расчетов если ИП ведет деятельность на одной системе налогообложения, о том, например, УСН с ЕНВД читайте в этой статье.
Действующее нормы закона разрешают для некоторых систем налогообложения уменьшать размер налога на сумму отправленных страховых взносов.
| Система налогов | ИП с работниками | ИП без работников |
| ИП на УСН «Доходы» | Предпринимателю разрешается уменьшить рассчитанный размер налога на сумму выплаченных взносов в ПФР и ФОМС за себя и своих работников с договорами, но не более чем на 50%, а также на 1% с превышения дохода в 300 000 рублей. | Предпринимателю разрешается уменьшить рассчитанный размер налога на полную сумму выплаченных взносов в ПФР и ФОМС. При этом брать в расчет можно не только фиксированные платежи, но также и взносы, которые перечисляются с дохода полученного больше 300 т. р. Произвести такое уменьшение можно только в том же периоде, когда были сделаны соответствующие платежи в фонды. |
| ИП на ЕНВД | С 2017 года при наличии наемных работников налог по ЕНВД можно уменьшить как на сумму платежей в фонды за своих работников, так и на сумму перечисленных взносов ИП за себя, но не более чем на 50% от налога. В случаях, когда работники не числились у предпринимателя весь год, такое правило необходимо применять только в тех кварталах, когда сотрудники действительно были. | Предприниматель может снизить сумму налога на полную сумму перечисленных за себя взносов. |
| ИП на УСН «Доходы минус Расходы», на ЕСХН или ОСНО | Если предприниматель находится на этих налоговых системах, то он имеет право в полном размере учитывать объем страховых взносов, перечисленных за себя и своих наемных сотрудников в составе расходов при определении налогооблагаемой базы. Учитываться могут не только платежи в ПФР, но также соцстрах и медстрах. | Если предприниматель находится на этих налоговых системах, то он имеет право в полном размере учитывать объем страховых взносов, перечисленные за себя в составе расходов при определении налогооблагаемой базы. Учитываться могут не только платежи в ПФР, но также соцстрах и медстрах. |
| ИП на Патенте | Стоимость патента строго зафиксирована, и не может быть уменьшена на страховые выплаты, сделанные как за себя, так и за своих привлеченных сотрудников. | Стоимость патента строго зафиксирована, и не может быть уменьшена на страховые выплаты, сделанные за себя. |
Важно! При уменьшении налога по ЕНВД необходимо брать сумму взносов, перечисленных за работников либо за ИП в течении отчетного периода. Например, налог за второй квартал можно уменьшить на сумму перечисленных взносов за период с апреля по июнь.
Также может возникнуть вопрос: “Так как декларация подается до 20 июля (возьмем пример 2-го квартала), можно ли уменьшить налога на величину перечисленных взносов в июле, до сдачи декларации”?
Ответ: Нет. Берутся только взносы перечисленные в отчетном периоде. В данном примере, взносы уплаченные до 20 июля уменьшать налог по ЕНВД за третий квартал.
Ответственность за неуплату страховых взносов
В случае, когда предприниматель не произвел оплату взносов вообще, или произвел с опозданием, на него налагается штраф. Он будет составлять 20% от объема не выплаченной суммы.
При этом, если при проведении проверки будет доказано, что перечисление не было произведено умышленно, то размер штрафных санкций будет увеличен до 40%. Кроме этого такой же размер штрафа может быть наложен на предпринимателя, который уже не в первый раз сорвал сроки оплаты.
Также за каждый день опоздания с платежом будет дополнительно начислена пеня. Ее размер составляет 1/300 процента рефинансирования ЦБ по каждому дню задержки оплаты, в том числе выходные и праздники.
Что такое страховые взносы
Страховые взносы - это обязательные платежи на пенсионное, медицинское и социальное страхование работников и индивидуальных предпринимателей. С 2017 года контроль за расчетом и уплатой взносов вновь передан Федеральной налоговой службе, которая до 2010 года уже занималась сбором таких платежей под названием ЕСН (единый социальный налог).
В Налоговый кодекс внесена новая глава 34, которая регулирует расчет и уплату взносов на:
- обязательное пенсионное страхование;
- обязательное медицинское страхование;
- социальное страхование на случай временной нетрудоспособности и материнства.
Платить эти виды взносов надо уже не в фонды, а в свою налоговую инспекцию. Взносы на травматизм за работников остались в введении Фонда социального страхования, в отношении них ничего не изменилось.
Среди плательщиков страховых взносов, перечисленных в главе 34 НК РФ, названы и индивидуальные предприниматели. Индивидуальный предприниматель имеет двойственный статус - как физическое лицо и как субъект предпринимательской деятельности. ИП - сам себе работодатель, поэтому обязанность обеспечивать себе пенсию и медицинское страхование ложится на него.
Кто должен платить страховые взносы
Порядок начисления и оплаты обязательных страховых взносов вызывает множество споров. Предприниматели, не ведущие деятельность или не получающие от нее прибыль, считают, что оплата обязательных страховых взносов в таких ситуациях не обоснована. Государство же исходит из того, что человек, который продолжает числиться в государственном реестре ИП, несмотря на отсутствие деятельности или прибыли от нее, имеет на то свои причины. Условно говоря, никто не мешает ему, в связи с отсутствием доходов, прекратить предпринимательскую деятельность, сняться с регистрационного учета, а при необходимости пройти регистрацию снова.
Судебные инстанции, в том числе высшие, всегда указывают, что обязанность по уплате страховых взносов возникает у ИП с момента приобретения им такого статуса и не связана с фактическим осуществлением деятельности и получением доходов.
Расчет страховых взносов ИП за себя
Индивидуальный предприниматель обязан вносить страховые взносы за себя всё то время, пока он имеет статус субъекта предпринимательской деятельности, за исключением льготных периодов по их неуплате.
Статья 430 НК РФ дает возможность индивидуальным предпринимателям не уплачивать страховые взносы на обязательное пенсионное и медицинское страхование, если они временно не ведут деятельность в случаях:
- прохождения военной службы по призыву, ухода за ребенком до полутора лет, ребенком-инвалидом, инвалидом 1-ой группы, пожилыми людьми старше 80 лет;
- проживания с супругом - военнослужащим по контракту при неимении возможности трудоустройства в общей сложности до пяти лет;
- проживания за границей с супругом, направленным в диппредставительства и консульства РФ, (тоже не более пяти лет).
Отсутствие деятельности в такие периоды надо подтверждать документально, а о приостановлении уплаты взносов надо в свою ИФНС.
Если же ИП имеет право на льготу, но продолжает получать доход от предпринимательской деятельности, то должен уплачивать страховые взносы на общих основаниях.
А теперь самое главное - о каких же суммах обязательных взносов ИП идет речь? За себя в 2019 году индивидуальный предприниматель должен перечислять платежи только на обязательное пенсионное и медицинское страхование. Перечисление взносов за социальное страхование для получения больничного и декретных выплат ИП производит в добровольном порядке.
Страховые взносы ИП в 2019 году больше не зависят от размера МРОТ (минимального размера оплаты труда), а представляют собой фиксированные суммы, утвержденные Правительством:
- Взносы на обязательное медицинское страхование (ОМС) - 6 884 рублей в год.
- Взносы на обязательное пенсионное страхование (ОПС) частично дифференцированы и состоят из фиксированной суммы в 29 354 рублей и дополнительного взноса.
- Дополнительный взнос уплачивается, если доходы ИП больше 300 тыс. рублей в год. Рассчитывается он как 1% от суммы доходов, превышающих этот лимит.
Калькулятор страховых взносов за 2019 год:
Необходимо уплатить страховых взносов на сумму: - р.
Выплата складывается из
✐Пример ▼
Предположим, что предприниматель получил в 2019 году доходов на сумму 1 200 000 рублей. Рассчитаем сумму страховых взносов ИП к уплате:
- взносы на пенсионное страхование будут рассчитываться таким образом: 29 354 + ((1 200 000 - 300 000) * 1%) = 38 354 руб.
- взносы на медицинское страхование останутся на одном уровне и составят 6 884 рублей при любом уровне доходов.
Итого: общая сумма страховых взносов за себя в этом примере равна 45 238 рублей.
Введено также и верхнее ограничение размера взносов на ОПС - в 2019 году эта сумма не может превышать цифру в 234 832 рубля.
В приведенных выше формулах был показан расчет стоимости полного страхового года, если же предприниматель был зарегистрирован не сначала года или прекратил деятельность до его окончания, то все рассчитанные суммы пропорционально уменьшаются. В этих случаях надо учитывать только полные месяцы и календарные дни (при неполном месяце), в которых человек имел статус предпринимателя.
Подведем итоги:
- В 2019 году взносы ИП за себя при годовом доходе, не превышающем 300 тыс. рублей, в том числе при отсутствии деятельности или прибыли от нее, составят 36 238 рублей, из расчета: 29 354 рублей взносов на ОПС плюс 6 884 рублей взносов на ОМС.
- Если величина доходов превышает 300 тыс. руб., то сумма к уплате составит 36 238 рублей плюс 1% от доходов, превышающих 300 тыс. рублей.
Что считать доходом при расчете страховых взносов
Определение доходов для расчета взносов ИП зависит от
- - доходы от реализации и внереализационные доходы без учета расходов, в том числе при применении
В нашем сервисе Вы можете абсолютно бесплатно подготовить уведомление о переходе на УСН для ИП (актуально на 2019 год):
- на - вмененный доход, рассчитанный с учетом базовой доходности, физического показателя и коэффициентов;
- на - потенциально возможный годовой доход, на основании которого рассчитана стоимость патента;
- на - доходы, учитываемые в целях налогообложения, без вычета расходов;
- на - доходы, полученные от предпринимательской деятельности, .
Если ИП совмещает налоговые режимы, то доходы на разных режимах суммируются.
Чтобы выбрать наиболее выгодную систему налогообложения конкретно для вашего бизнеса, рекомендуем воспользоваться бесплатным советом профессионалов, которые помогут подобрать режим с минимальными выплатами.
Сроки уплаты страховых взносов ИП
Страховые взносы за себя в части доходов, не превышающих 300 тыс. руб., (т.е. сумму в 36 238 руб.) предприниматель должен уплатить до 31 декабря текущего года. При этом стоит воспользоваться возможностью уменьшить, в некоторых случаях, суммы начисленных налогов за счет внесения страховых взносов поквартально, о чем подробнее будет рассмотрено в примерах.
Обратите внимание: нет такого понятия, как «страховые взносы ИП за квартал». Главное - выплатить всю сумму в 36 238 рублей до 31 декабря текущего года любыми частями и в любое время. Разбивка указанной суммы на четыре равных части применяется только для условных примеров.
Например, если на УСН у вас не предполагается доходов в первом и (или) втором квартале, то нет смысла торопиться с уплатой взносов. Возможно, вам будет выгоднее уплатить 3\4 или даже всю годовую сумму в третьем или четвертом квартале, когда ожидается значительный доход. И наоборот - если основной доход ожидается только в начале или середине года, то и основную сумму взносов надо заплатить в этом же квартале.
Суть возможности снизить начисленный единый налог в том, чтобы в квартале, в котором ожидается значительный авансовый платеж по налогу, вы смогли учесть внесенную в этом же квартале сумму страховых взносов. При этом взносы должны быть перечислены до того, как вы будете рассчитывать сумму единого налога к уплате.
Что касается ЕНВД, то для него нет понятия нулевых деклараций по вмененному налогу. Если вы являетесь плательщиком этого налога, то отсутствие доходов не будет основанием для его неуплаты. Заплатить вмененный налог, рассчитанный по специальной формуле, все равно придется по итогам квартала на основании квартальной декларации. Для как раз и будет разумным выплачивать страховые взносы каждый квартал равными долями, если квартальные суммы вмененного дохода не меняются.
Дополнительную сумму, равную 1% от годовых доходов, превышающих 300 тыс. рублей, надо перечислить до 1 июля 2020 года (ранее срок был до 1 апреля года, следующего за отчтетным). Но если лимит превышен уже в начале или середине года, то эти дополнительные взносы можно внести и раньше, т.к. они тоже могут быть учтены при расчете налогов. Тут действует то же правило - уменьшение налога за счет взносов, уплаченных в том же квартале до того, как будет рассчитываться налог к уплате.
Страховые взносы ИП с работниками
Став работодателем, дополнительно к взносам за себя, предприниматель должен выплачивать страховые взносы за своих работников.
В общем случае, суммы страховых взносов за работников по трудовым договорам составляют 30% от всех выплат в их пользу (кроме тех, что не подлежат обложению в этих целях) и состоят из:
- взносов на обязательное пенсионное страхование работников ОПС - 22%;
- взносов на обязательное социальное страхование ОСС - 2,9%;
- взносов на обязательное медицинское страхование ОМС - 5,1%.
Дополнительно в ФСС уплачивается взнос на обязательное страхование от несчастных случаев на производстве и профзаболеваний - от 0,2% до 8,5%. По гражданско-правовым договорам вознаграждение исполнителю в обязательном порядке облагается страховыми взносами на ОПС (22%) и на ОМС (5,1%), а необходимость взносов на социальное страхование должна быть предусмотрена договорными условиями.
После того, как с начала года размер выплаченных работнику сумм превысит предельную величину базы для начисления страховых взносов (в 2019 году это 1 150 000 рублей), тарифы платежей на ОПС снижаются до 10%. Предельная величина базы для начисления страховых взносов на ОСС в 2019 году равна 865 000 рублей, после чего взносы для выплаты больничных и по материнству не начисляются.
В отличие от взносов ИП за себя, страховые взносы за работников надо платить ежемесячно, не позднее 15 числа месяца, следующего за расчетным.
Если вам нужна помощь в подборе видов деятельности, предполагающих наименьшие страховые взносы за работников, советуем воспользоваться бесплатной консультацией наших специалистов.
Интересно, что предприниматель имеет право быть наемным работником у другого ИП, но не может оформить трудовую книжку сам на себя. При этом страховые взносы, выплачиваемые за него, как за работника, не освобождают ИП от уплаты взносов за себя.
Как уменьшить суммы налогов к выплате за счет страховых взносов
Одним из плюсов при выборе организационно-правовой формы ИП, в сравнении с ООО, является возможность уменьшать начисленный налог на перечисленные страховые взносы. Суммы возможного уменьшения налога к уплате будут отличаться от выбранного налогового режима и наличия работников.
Важно: сами суммы страховых взносов ИП, рассчитанные выше, уменьшить нельзя, но в некоторых случаях за счет уплаченных взносов можно уменьшить суммы самих налогов.
Уменьшить сам начисленный налог можно только на режимах УСН «Доходы» и ЕНВД, а уменьшить налоговую базу, т.е. ту сумму, с которой налог будет рассчитан, можно на УСН «Доходы минус расходы», ЕСХН и на ОСНО. Предприниматели, работающие только на патентной системе, без совмещения режимов, уменьшить стоимость патента на сумму страховых взносов не могут. Это касается взносов ИП и за себя, и за работников.
Наши специалисты могут помочь вам подобрать наиболее выгодный налоговый режим и подскажут, как правилько уменьшить страховые взносы.
Взносы ИП на УСН с объектом налогообложения «Доходы»
Предприниматели на этом режиме, не имеющие работников, имеют право уменьшить начисленный единый налог на всю сумму уплаченных взносов (ст.346.21 НК РФ). Об этом не нужно извещать налоговые органы, а надо отразить уплаченные взносы в Книге учета доходов и расходов и в годовой налоговой декларации по УСН. Рассмотрим несколько упрощенных примеров.
✐Пример ▼
1.ИП, использующий налоговую систему УСН «Доходы» и работающий самостоятельно, получил годовой доход в сумме 380 000 рублей. Рассчитанный налог составил 22 800 руб. (380 000 * 6%). В течение года было уплачено 36 238 руб. страховых взносов. Всю сумму единого налога можно уменьшить на уплаченные взносы, поэтому налога к выплате по итогам года не будет вообще (22 800 - 32 385<0).
2.Тот же предприниматель получил годовых доходов на сумму 700 000 рублей. Начисленный единый налог составил 42 000 руб.(700 000 * 6%), а взносы, уплаченные в течение года поквартально - 40 238 руб., из расчета (36 238 + 4 000 ((700 000 - 300 000) * 1%). Сумма налога к уплате составит только (42 000 - 40 238) = 1 762 рублей.
3.Если же предприниматель на этом режиме использует наемный труд, то он имеет право уменьшить начисленный единый налог за счет сумм уплаченных взносов (при этом учитывают взносы и за себя и за работников) не более чем на 50%.
Рассмотренный выше ИП с годовым доходом 700 000 руб. имеет двух сотрудников и уплатил в качестве взносов за себя и за них 80 000 руб. Начисленный единый налог составит 42 000 руб. (700 000 * 6%), при этом уменьшить его при наличии работников можно только на 50%, т.е. на 21 000 руб. Оставшиеся 21 000 руб. единого налога надо перечислить в бюджет.
Взносы ИП, применяющего ЕНВД
ИП на ЕНВД без наемных работников могут уменьшать налог на всю сумму взносов, уплаченных в том же квартале (ст.346.32 НК РФ). Если применяется наемный труд, то до 2017 года разрешалось учитывать только взносы, уплаченные за работников, и в размере не более 50% налога. Но в 2019 году порядок уменьшения квартального налога на ЕНВД за счет взносов точно такой же, как и на УСН Доходы, т.е. ИП-работодатели вправе учитывать и взносы, уплаченные за себя.
При использовании налогообложения в виде ЕНВД, налог рассчитывается для каждого квартала отдельно. В том квартале, в котором не использовался наемный труд, налог можно уменьшать до 100%. А в квартале, когда привлекались наемные работники, налог уменьшают только до 50%. Таким образом, важным условием уменьшения налога к выплате на УСН «Доходы» и ЕНВД является перечисление взносов поквартально и до того, как уплачен сам налог.
Взносы ИП при совмещении УСН и ЕНВД
При совмещении таких режимов нужно обратить внимание на работников, занятых в этих видах деятельности. Если в «упрощенной» деятельности работников нет, а во «вмененной» они приняты в штат, то налог УСН можно уменьшить на взносы ИП за себя, а налог ЕНВД можно уменьшить только до 50% на сумму взносов, перечисленных за работников (письмо Минфина №03-11-11/130 от 03.04.2013).
И, наоборот, при отсутствии работников на ЕНВД, взносы ИП за себя можно отнести на уменьшение «вмененного» налога, а «упрощенный» налог можно уменьшить до 50% на сумму взносов за работников (разъяснения Минфина №03-11-11/15001 от 29.04.2013).
Согласно ст. 346.18 НК, при совмещении специальных режимов, налогоплательщики должны вести раздельный учет доходов и расходов, который может оказаться достаточно сложным и потребовать обращения к специалистам.
Взносы ИП при совмещении УСН и патента
Выше уже говорилось, что предприниматели на патентной системе налогообложения не могут уменьшить его стоимость на сумму взносов. В случае же совмещения УСН и патента, предприниматель, не имеющий работников, может уменьшить сумму единого налога по деятельности на упрощенке на всю сумму уплаченных за себя страховых взносов (письмо ФНС России от 28.02.2014 № ГД-4-3/3512@).
ИП на УСН «Доходы минус расходы»
Предприниматели на этом режиме учитывают уплаченные взносы в расходах, тем самым уменьшая налоговую базу для расчета единого налога. В расходах можно учитывать как взносы ИП за себя, так и взносы за работников. Уменьшить сам налог к выплате они не могут, поэтому сэкономленные суммы будут меньше, чем на УСН «Доходы».
ИП на общей системе налогообложения
Эти предприниматели включают уплаченные взносы в свои расходы и, таким образом, уменьшают сумму дохода, с которой будет начислен НДФЛ.
Отчетность ИП по страховым взносам
Индивидуальный предприниматель, не имеющий работников, не должен сдавать отчетность по уплате страховых взносов за себя. В 2019 года ИП - работодатель должен сдавать следующую отчетность, где отражает перечисленные за своих работников суммы взносов:
- в ПФР ежемесячно, по форме - не позднее 15-го числа месяца, следующего за отчетным месяцем;
- в ФСС ежеквартально по форме - не позднее 20-го числа месяца, следующего за отчетным кварталом;
- в ИФНС ежеквартально по форме - не позднее конца следующего месяца после окончания отчетного квартала;
- в ИФНС ежеквартально по форме - не позднее 30 числа следующего месяца после окончания отчетного квартала;
- в ИФНС раз в год по форме 2-НДФЛ - не позднее 1 апреля за предыдущий год.
Ответственность ИП за неуплату страховых взносов
В 2019 году за непредставление отчетности и несвоевременную уплату страховых взносов предусмотрены следующие санкции:
- Непредставление расчета в установленный срок - 5% от не уплаченной в срок суммы взносов, подлежащих уплате, за каждый полный или неполный месяц со дня, установленного для его представления, но не более 30% суммы и не менее 1000 рублей (ст. 119(1) НК РФ).
- Грубое нарушение правил учета, повлекшее за собой занижение базы для начисления страховых взносов - 20% от суммы неуплаченных страховых взносов, но не менее 40 000 рублей (ст. 120(3) НК РФ).
- Неуплата или неполная уплата страховых взносов в результате занижения базы их начисления, иного неправильного исчисления страховых взносов или других неправомерных действий (бездействия) - 20% от неуплаченной суммы страховых взносов (ст. 122(1) НК РФ).
- Умышленная неуплата или неполная уплата сумм взносов - 40% от неуплаченной суммы страховых взносов (ст. 122(3) НК РФ).
- Непредставление в установленный срок либо представление неполных или недостоверных сведений персонифицированной отчетности в ПФР - 500 рублей в отношении каждого застрахованного лица (ст. 17 № 27-ФЗ)
Если вы хотите избежать досадных финансовых потерь, нужно, в первую очередь, грамотно организовать ведение бухгалтерии. Чтобы вы без каких-либо материальных рисков могли попробовать вариант аутсорсинга бухучета и решить подходит ли он вам, мы совместно с фирмой 1С готовы предоставить нашим пользователям месяц бесплатного бухгалтерского обслуживания .
Порядок и ряд особенностей внесения страховых взносов в 2019 г. претерпели некоторые изменения. Рассмотрим более подробно, какие сроки уплаты страховых взносов необходимо соблюдать в 2019 г., а также порядок их внесения.
Сроки внесения платежей
Каждое предприятие, действующее в пределах России, должно в обязательном порядке уплачивать страховые взносы. Отчисления производятся в следующие фонды:
- Пенсионный.
- Социального страхования.
- Обязательного медицинского страхования.
Что касается сроков уплаты, они были установлены Федеральным законом №212-ФЗ 24. 07. 2009. Ежемесячно на протяжении года необходимо перечислять в соответствующие фонды суммы страховых взносов, их следует уменьшить на сумму ранее исчисленных платежей.
Помимо этого, существует возможность снижения величины платежей в ФСС РФ на сумму, равную расходам, которые понесла организация на обязательное социальное страхование.
Срок исчисления сумм страхования за каждый месяц установлен не позже 15 числа месяца, следующего за расчетным. В случае когда сроки выплат приходятся на выходной или праздничный день, нужно осуществить расчет не позднее следующего рабочего дня.
Необходимо производить соответствующие отчисления по месту расположения организации следующими видами платежей:
- в ПФР РФ единым платежом на страховую и накопительную часть (нет необходимости формирования различных платежных поручений). При осуществлении платежа требуется указывать КБК, с помощью которого формируется страховая пенсионная составляющая;
- отчисления по обязательному пенсионному страхованию согласно дополнительной тарификации;
- взносы в ФОМС;
- в ФСС РФ предусмотрена уплата сумм по обязательному страхованию в случае возникновения временной нетрудоспособности, а также наступления материнства. На портале ФСС РФ можно ознакомиться с образцами соответствующей документации.
Обязательства по исчислению данных платежей будут выполненными организациями, если:
- произошло перечисление через банковскую организацию страховых сумм платежным поручением с расчетного счета организации. На счету уплачивающей организации в момент уплаты находится необходимая сумма;
- с момента зачисления излишне перечисленных сумм в счет уплаты требующихся страховых платежей.
Особенности уплаты страховых взносов организациями
Согласно общему тарифу, в 2019 г. страховые перечисления будут на уровне 30%, согласно Федеральному закону № 212-ФЗ от 24. 07. 2009 в соответствии с ч. 1 ст. 58.2.
Распределение этого тарифа будет следующим: 22% – сумма перечислений в ПФ РФ, 5,1% необходимо перевести в ФОМС, а остальные 2,9% требуется уплатить в ФСС.
Размер взноса 22% в Пенсионный фонд будет сохраняться до момента, пока суммы выплат работника не достигнут значения предельного лимита, после чего тариф сократится до 10%.
Если выплаты с сумм заработной платы превысят значение предельной базы, то выплаты в размере 2,9%, предназначенные для Фонда социального страхования исчислять не нужно.
Взносы на медицинское страхование необходимо уплачивать, вне зависимости от сумм выплат работникам. Тогда общая сумма страховых взносов сократится с 30% до 15,1%.
Кто может воспользоваться сниженным тарифом
При этом ряд организаций имеет право уплачивать взносы согласно величине пониженного тарифа. К данной категории относятся:
- ООО и другие организации, применяющие УСН, если их деятельность осуществляется в сферах производственного или социального характера. К данной категории присоединяются ИП, имеющие патенты, ряд организаций некоммерческого характера, применяющие УСН. Если аптека находится на УСН либо на ЕНВД, она также может воспользоваться данным тарифом, равным 20%. Сумма отчислений направляется в ПФР в полном объеме. Эта величина установлена вплоть до 2019 г.;
- пониженный тариф применяется для организаций, осуществляющих деятельность интеллектуального характера. К этой категории присоединяются организации, оказывающие услуги туристического или рекреационного характера в местах туристических и рекреационных зон. А также предприятия, деятельность которых имеет технико-внедренческий характер, при условии осуществления деятельности в зонах промышленного производства или на территориях технико-внедренческих зон.
Таким организациям необходимо исчислять 14%, из них в ПФР направляется 8%, оставшиеся 4% предназначены для ФФОМС и 2% идут в ФСС РФ. Предполагается изменение данного тарифа до 21% в 2019 г., а в 2019 г. эта сумма будет равна 28%.
- До 2028 г. тарифом, равным 0%, сможет воспользоваться категория плательщиков, выплачивающая причитающиеся суммы членам экипажей судов, которые состоят в числе зарегистрированных в международном реестре судов России.
- Участникам фонда «Сколково» можно будет воспользоваться тарифом, равным 14%. Вся сумма целиком уплачивается в Пенсионный фонд. Пониженный тариф распространяется на срок 10 лет с даты обретения соответствующего статуса.
- Пониженная ставка будет действовать в 2019 г. для организаций, входящих в свободную экономическую зону Крымской Республики, а также Севастополя. Тарифом можно воспользоваться в ближайшие 10 лет с даты фиксации статуса участника. К данной категории также будут относиться те организации, которые считаются резидентами территорий, опережающих развитие по социально-экономическим показателям. Данный тариф будет действителен в течение 10 лет. Его значение равно 7,6%, из них в ПФР следует отчислять 6%, 1,5% требуется распределять в ФСС РФ, а отчислению в ФФОМС подлежит 0,1%.
Что касается сумм, переводимых в Фонд социального страхования от несчастных случаев во время производственного процесса, а также профессиональных заболеваний, их значения остаются на том же уровне, как в 2015 г.
Это означает, что на протяжении 2019 г. будет применима величина 0,2-8,5% в соответствии с классом риска профессий.
Штрафы за несвоевременную сдачу отчетности
Годовой отчет по уплате страховых взносов необходимо сдать до 15. 02. 2019 г. на бумажном носителе. В электронной форме требуется представление отчета не позднее 22. 02. 2019 г.
Нарушение сроков расчетов ведет к установлению штрафа, размер которого составляет 5% от сумм страховых выплат за отчетный период с учетом каждого месяца просрочки. Однако его сумма не может превышать значения 30% и быть меньше 1000 руб.
Помимо этого, ответственному за сдачу отчета работнику (или руководящему лицу организации) грозит штраф 300-500 руб. за непредставление каждого вида отчета. При этом срок давности для штрафов составляет 3 года. Если у организации имеются нарушения по уплате страховых взносов, она не может быть наказана штрафами по прошествии 3-летнего срока между датами нарушения и принятия решения о привлечение к ответственности.
Когда срок уплаты страховых взносов считается нарушенным
Сроки перечислений считаются нарушенными, а сами взносы относятся к числу неоплаченных в случаях:
- банковская организация вернула или само предприятие отозвало платежное поручение;
- в момент совершения платежей расчетный счет не имеет необходимой суммы, из-за чего перечисление невозможно;
- в реквизитах платежного поручения имеются ошибки (КБК, банк-получатель средств, либо неверно указан счет казначейства). Взносы считаются неоплаченными, даже когда перечисления осуществляются в один фонд. Например, вместо КБК пенсионных взносов указан КБК обязательного медицинского страхования.
Начисление пеней за неуплату
В случае неуплаты страховых взносов в установленные сроки, соответствующими фондами будут начисляться пени. Их начисление осуществляется ежедневно с даты наступления просроченной задолженности до момента совершения расчетов по ним.
Размер пеней считают в процентах и устанавливают в размере 1/300 от ключевой ставки Центробанка. Производить оплату пени следует совместно с внесением основных страховых платежей или после их исчисления.
Для посетителей нашего сайта действует специальное предложение - вы можете совершенно бесплатно получить консультацию профессионального юриста, просто оставив свой вопрос в форме ниже.
В соответствии с законодательством начисление пеней осуществляется в отношении организаций, которые не оплачивают взносы. При этом по факту начисление пеней грозит предприятиям, которые допустили ошибки в реквизитах. Для примера, в случае ошибочно указанного КПП фонду следует принять платеж без начисления пени. В связи с этим рекомендуется уточнить реквизиты оплаты и составить заявление указанием корректных данных.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации