
Срок получения дивидендов учредителю. Дивиденды
Акционерное общество по итогам своей деятельности в операционном периоде может выплачивать дивиденды. Это прибыль, которую получают владельцы ценных бумаг в соответствии со своей долей участия в уставном капитале предприятия. Дивиденды являются важнейшим показателем эффективной деятельности компании. Их начисляют из средств чистой прибыли.
Поможет понять установленная методика. Эта процедура регулируется законодательством. Определение части чистой прибыли, которая будет направлена на уплату дивидендов, происходит на собрании акционеров. Как происходит этот процесс, следует знать каждому владельцу ценных бумаг.
Понятие дивидендов
Дивиденды представляют собой прибыль, которую получает владелец акции при вложении своих средств в уставный капитал организации. Эти средства перечисляются в расчете на каждую акцию. Часть чистой прибыли, которую получает организация в конце отчетного периода, может быть направлена на выплату дивидендов. Решение о размере выплат принимается на общем собрании акционеров.
Может каждый держатель ценных бумаг после того, как будет установлено количество средств, которые не будут направлены организацией на саморазвитие или инвестиционную деятельность. Расчет происходит постепенно. Для этого применяются данные бухгалтерского учета, а также установленные законом нормативы.
Другими словами, дивидендом является приходящаяся на одну акцию часть чистой прибыли. Она распределяется пропорционально количеству ценных бумаг с учетом их типов и категорий. Размер выплат устанавливается в процентах к номиналу или в денежном эквиваленте.
Размер прибыли на одну акцию не может быть выше установленного наблюдательным советом уровня. Поэтому совет акционеров не может поднимать уровень дивидендов, который утвердил совет директоров.
Выплату дивидендов производят исключительно акционерные общества или ООО. Размещать публично информацию о проведенных выплатах обязаны по законодательству только те компании, которые производят операции с ценными бумагами на фондовом рынке.
Виды дивидендов
Прежде чем узнать, следует ознакомиться с существующими типами подобных выплат. Они зависят от ряда характеристик ценных бумаг.
Акции бывают простыми и привилегированными. В первом случае ценные бумаги предоставляют своему держателю право голоса на собрании акционеров и отражают его долю в уставном фонде организации. Они дают право на получение прибыли и соответствующей части имущества при ликвидации компании (после погашения задолженности перед кредиторами).
Простые акции считаются ценными бумагами с достаточно высоким показателем риска. Если предприятие получило недостаточный размер чистой прибыли в отчетном периоде или было принято решение направить все средства на развитие компании, акционер может не получить дивиденды в текущем году вообще.
Рассчитать дивиденды по привилегированным акциям будет проще, зная особенности этих ценных бумаг. Они не дают права своему владельцу участвовать в голосовании на общем собрании. Однако такие держатели акций первыми получают доход при распределении чистой прибыли. При этом уровень риска будет гораздо ниже, чем для владельца предыдущей разновидности ценных бумаг. Также при ликвидации организации держатель привилегированных акций получает первоочередное право на получение соответствующей доли имущества.
Другими словами, в ситуации, когда происходит распределение чистой прибыли, больше вероятность получить прибыль от своих ценных бумаг есть у владельца привилегированных акций. Первоочередное право сохраняется для него и при распределении ликвидационных выплат. Так как этот тип ценных бумаг не имеет высокого уровня риска, выплаты по нему будут минимальными. Больший доход могут получить владельцы простых акций. Однако риск в этом случае будет гораздо выше.
Стоимость акций на фондовом рынке будет больше, если компания выплачивает дивиденды стабильно, а размер распределяемой чистой прибыли достаточно высок. Поэтому компании, осуществляющие такую торговлю, заинтересованы в выплате обязательств по своим ценным бумагам. В этом случае растет и стоимость самой компании.
Дивиденды также различают по периоду выплат. Бывают ценные бумаги, которые оплачивают раз в год, квартал, полгода. По способу погашения выделяют денежные дивиденды и оплачиваемые в виде имущества.
По каким акциям выплачивают дивиденды?
Перед тем, как рассчитать дивиденды учредителям ООО или АО, следует рассмотреть, по каким акциям возможно осуществление выплат. Они производятся только по тем ценным бумагам, которые полностью оплачены участниками и находятся у них на руках.
Однако по некоторым группам ценных бумаг дивиденды не начисляются. Это возможно, если акции еще не были размещены (не выпущены) в обращение. Также часть ценных бумаг, которые были выкуплены надзирательным советом и находятся на балансе организации, не участвует в процессе распределения чистой прибыли. Такие акции могут быть изъяты из обращения по требованию общего собрания участников общества. Это относится и к тем ценным бумагам, которые в процессе приобретения не были оплачены частично или полностью, а также поступившие по этой причине на баланс предприятия.
Во всех других случаях дивиденды выплачиваются в соответствии с размером распределяемой чистой прибыли. Ее нераспределенная часть направляется на модернизацию и развитие компании. За эти средства приобретают новое оборудование, внедряют более совершенные производственные циклы и т. д. Если на собрании акционеров будет принято решение направить всю чистую прибыль на развитие компании, дивиденды по простым акциям выплачиваться не будут.
Прибыль, которая остается после уплаты дивидендов, называется нераспределенной. Она отражается в соответствующей статье баланса.
Законодательно определяется несколько ситуаций, когда рассчитать размер дивидендов по акциям нельзя. В этом случае запрещается объявлять о годовых выплатах прибыли на ценные бумаги общества в обращении.
Такая ситуация может возникнуть, если уставный капитал не был оплачен полностью. Дивиденды не выплачиваются в том случае, когда не соблюдены требования о размере стоимости чистых активов организации. Запрещается выполнять такую процедуру до выкупа всех акций (по требованию акционеров). Закон не разрешает выплачивать дивиденды, если после проведения этого процесса появятся (или возникает вероятность) признаки банкротства.
Налогообложение
Перед тем как рассчитать дивиденды по акциям , следует также рассмотреть налоговое законодательство по вопросам подобных выплат. Акционерное общество или ООО обязано собирать и своевременно перечислять налоги в бюджет при распределении чистой прибыли между владельцами ценных бумаг. Эта сумма удерживается организацией при проведении подобных выплат.
Подобные перечисления могут производиться раз в квартал, год или полугодие. Это зависит от типа ценных бумаг и порядка ведения бухгалтерского учета на предприятии и относится только к акционерным обществам. ООО начисляет налог на дивиденды раз в год.
Налогооблагаемой базой признаются доходы участника общества, полученные по принадлежащим ему акциям. Эту прибыль получают акционеры от компании в процессе распределения чистой прибыли.
Рассчитать налог на дивиденды организация может после определения размера своей чистой прибыли по результатам деятельности в отчетном периоде. Для этого из дохода компании производят отчисления в обязательные фонды и государственный бюджет. После определения чистого дохода на собрании участников общества принимается решение о количестве нераспределенной прибыли и фонда дивидендов.
Также относится к налогооблагаемой базе прибыль, полученная от зарубежных компаний и признанная законодательством других стран фондом для оплаты дивидендов. Поэтому с подобных доходов также должны перечисляться установленные законом средства.
К дивидендам также относятся выплаты участникам за счет нераспределенной прибыли прошлых лет.
Нюансы определения налогооблагаемой базы
Перед тем как рассчитать сумму дивидендов , необходимо учесть еще несколько нюансов относительно начисления налогов. Не признаются доходом держателя ценных бумаг, с которого удерживаются средства в обязательные фонды, полученные им ликвидационные выплаты. Однако они не должны превышать размер вклада участника в уставный фонд.
Не облагаются налогом выплаты, которые осуществляет компания в виде передачи в собственность акций. Также не признаются дивидендами средства, которые общество, состоящее из вкладов некоммерческой организации, вносит в уставную деятельность такой некоммерческой организации.
Дивидендами могут быть признаны исключительно выплаты из чистой прибыли, которые производятся пропорционально доле каждого участника. Для ООО может применяться особый порядок распределения доходов. Он может не быть пропорциональным доле каждого участника. Такие средства облагаются налогом по ставке налога на прибыль или дохода с физических лиц. 
Поэтому процедура того, как рассчитать дивиденды учредителю , будет отличаться для разных организаций. Если компания находится в режиме выплат УСН, налогооблагаемая база будет начисляться так же, как и для общества с общим режимом перечислений. Но если такая организация выплачивает дивиденды юридическому лицу, она обязана также насчитать еще и налог на прибыль.
Если получатель дивидендов является юридическим лицом, которое платит налоги по системе УСН, такие категории, как «доход», «доходы минус расходы» также рассчитывают по единой методике. Для получателей дивидендов, находящихся в режиме выплат ЕНВД, налог на прибыль с подобных доходов не платится. Такие удержания производятся в общем порядке.
Вычисление дивидендов
Д = (СД - СРД)/КА, где Д - дивиденды, СД - общая сумма регулярных дивидендов, распределяемая между участниками, СРД - сумма разовых (специальных) дивидендов, КА - количество акций.
Все показатели, применяемые для расчета, можно найти в регулярной финансовой отчетности. Брать для расчета уровень выплат прошлых периодов нельзя. В каждом случае собрание акционеров устанавливает конкретный уровень распределяемой прибыли. Чтобы определить доход участника, необходимо умножить количество акций, которыми он владеет, на дивиденды, рассчитанные ранее:
Доход = Д * А, где А - количество акций, которыми владеет участник.
Так можно рассчитать размер дивиденда по обыкновенным акциям . Однако в финансовом мире существует такое понятие, как реинвестирование. Полученные дивиденды владельцы ценных бумаг могут направить на покупку новых акций. Это и есть реинвестирование. Этот факт нужно учитывать при проведении расчетов. В конце операционного периода и его начале количество акций участника может меняться за счет реинвестирования.
Подобные расчеты позволяют определить дивидендную доходность. Это рентабельность первоначальных инвестиций. Для расчетов необходимо взять данные о стоимости акции компании на фондовом рынке. Этот показатель постоянно меняется.
Пример вычисления доходности
По приведенным выше формулам следует найти дивиденды, которые выплачивает компания на одну акцию. Далее на фондовом рынке следует рассмотреть котировочную стоимость ценных бумаг организации на момент проведения исследования. Далее производится расчет:
ДД = Д/КС, где ДД - дивидендная доходность, КС - котировочная стоимость акции.
Эта методика позволяет сравнить сумму, которую участник получил в виде дивидендов, и реальную стоимость акции. Чем больше представленный показатель, тем большую доходность имеют ценные бумаги. Это доход, который получает владелец от применения в хозяйственной деятельности компании его инвестиций.
Чтобы было понятно, как рассчитать дивиденды, пример определения доходности следует изучить в процессе определения этих показателей. Допустим, участник владеет 50 простыми акциями. Каждая из них стоит 20 руб. Дивиденды в текущем периоде были выплачены на каждую ценную бумагу в размере 1 руб. Сумма дивидендов будет рассчитана так:
Д = 50 * 1 = 50 руб.
Доходность будет следующей:
ДД = 1/20 = 0,05 = 5%
В этом году инвестиции принесли доход в 5%. Если компания на протяжении нескольких лет стабильно выплачивает дивиденды, инвестору может быть выгодно получать небольшой, но устойчивый доход. В этом случае он может инвестировать свои средства в деятельность компании. Однако в некоторых случаях лицо, владеющее капиталом, хочет получать большой доход. В этом случае он должен рассмотреть варианты финансирования в более рисковые проект. Тогда приобретение представленных выше акций будет не лучшим вариантом. Следует поискать организацию, которая предлагает более высокую доходность ценных бумаг.
Вычисление налога
И акционерного общества с обычным режимом начисления налогов? В данном случае следует учитывать процедуру удержания обязательных выплат в государственные фонды и бюджет. Расчетом, удержанием и перечислением таких средств занимается бухгалтерская служба организации.
Чтобы произвести расчет суммы налога, применяется следующая формула:
Н = ПД * НС * (ОД - ПД), где Н - сумма налога, которая будет удержана из распределяемой между участниками прибыли, ПД - отношение между суммой дивидендов на одну акцию к общей сумме распределяемой прибыли, НС - налоговая ставка, ОД - общее количество дивидендов, выплачиваемое компанией, ПД - дивиденды, полученные организацией от участия в уставном капитале других обществ.
Показатель ПД учитывается в том случае, если в предыдущие периоды не были удержаны соответствующие суммы при расчетах налогов.
При определении представленных показателей приходится учитывать множество факторов. При определении показателя ОД необходимо исключить сумму дивидендов, которые были перечислены в пользу иностранных компаний или физических лиц. При его расчете нужно учесть выплаты, с которых налог на прибыль не будет удерживаться.
Ставка налогов определяется для дивидендов прошлых периодов по установленному на дату расчета уровню.
При расчете показателя ПД следует учесть «чистые» дивиденды. С них ранее отнимается налог на прибыль. В расчетах участвуют дивиденды от отечественных и зарубежных компаний. При этом возможна ситуация, когда при расчете формулы результат будет отрицательным. Это может наблюдаться в том случае, если ОД будет меньше, чем ПД. Это означает, что сумма дивидендов, которая распределяется между участниками, будет меньше, чем полученная организацией прибыль от участия в уставном капитале других компаний. Сумма по выплате налогов в этом случае не формируется, не выполняется возмещение из бюджета.
Льготная ставка
В некоторых случаях предусмотрено применение льготной ставки 0%. Ее используют только в отношении налога на прибыль. Следует соблюдать ряд условий при применении льготной ставки.
Использовать налог 0% можно, только если получатель дивидендного дохода владеет на день выплаты 50% акций и более, формирующих уставный капитал. При этом непрерывный период его владения ценными бумагами составляет 365 дней.
Расчет доходов при УСН
Чтобы понять, как рассчитать дивиденды при УСН , следует рассмотреть процедуру на конкретном примере. Допустим, организация выплачивает налоги в этом режиме со ставкой 6%. Если требуется выплатить дивиденды физическому лицу, следует произвести расчет причитающейся ему части чистой прибыли. Допустим, эта сумма составила 60 тыс. руб.
Сначала определяется НДЛФ. Частное лицо является резидентом РФ, поэтому налоговая ставка равняется 13%:
Н = 60 * 13% = 7,8 тыс. руб.
рименяется простой расчет:
Д = 60 - 7,8 = 52,2 тыс. руб.
Эту сумму участник организации получает в установленный день выплат дивидендов. В это же время организация перечисляет сумму налога в бюджет.
Рассмотрев технологию того, как рассчитать дивиденды , каждый собственник ценных бумаг сможет определить причитающийся доход на свои ценные бумаги.
Выплата дивидендов в ООО в 2019 году подчиняется порядку, утвержденному законодательством РФ. О том как правильно определить сумму дивидендов, распределить их между участниками и показать в отчетности, пойдет речь в сегодняшней статье.
Источник дивидендов ООО
Дивиденды (или же доходы от использования чистой прибыли) — доходы, получение которых доступно участникам ООО (п. 1 ст. 28 закона «Об ООО» от 08.02.1998 № 14-ФЗ). Соответственно, для выдачи такого дохода необходимо, прежде всего, наличие чистой прибыли. Она определяется по данным бухучета (письмо Минфина РФ от 20.09.2010 № 03-11-06/2/147).
У ООО есть возможность выбрать периодичность выплаты дивидендов учредителям: поквартально, по полугодиям или за год — в зависимости от размера чистой прибыли за каждый из этих периодов. Учитывая, что прибыль считают нарастающим итогом за год, окончательная ее сумма будет известна по завершении налогового периода, и только тогда можно будет установить окончательную сумму возможных к выплате доходов. Поэтому во избежание ситуаций, когда выплаченные в течение года дивиденды превысят допустимую их сумму по году, лучше распределять их по завершении года по результатам утвержденной годовой бухотчетности.
Что нужно для выплаты дивидендов?
Правила выплаты дивидендов учредителям ООО в 2019 году по-прежнему базируются на ограничениях, содержащихся в ст. 29 закона № 14-ФЗ и требующих:
- полной оплаты УК;
- полной выплаты его доли выбывающему участнику;
- превышения величины чистых активов над суммой УК и резервного фонда, в том числе и после выдачи дивидендов;
- отсутствия признаков банкротства, в том числе и после выдачи дивидендов.
Соответствие этим ограничениям должно иметь место как на дату возникновения решения о выдаче, так и на момент выплаты дохода. Если решение уже принято, а к моменту выдачи условия таковы, что не позволяют осуществить выплату, то она будет сделана после исчезновения этих условий (п. 2 ст. 29 закона № 14-ФЗ).
Решение относительно выплат принимают сами участники, созывая общее собрание. Проводят его не ранее, чем за соответствующий период будет составлена бухотчетность, позволяющая судить о соответствии установленным законом ограничениям. По году отчетность должна быть утверждена. Собрание, на котором это делают, созывают не ранее 1 марта и не позднее 30 апреля года, идущего за ним (ст. 34 закона № 14-ФЗ). К этому собранию обычно приурочивают и вопрос распределения дивидендов.
Факт проведения собрания оформляют протоколом, составленным по принятой в ООО форме, в котором относительно дивидендов должна присутствовать следующая информация:
- указание на год, за который хотят выплатить доход участникам;
- сумма, отведенная на дивиденды;
- форма выдачи и срок осуществления выплат.
В протоколе допустимо указание единой суммы, предназначающейся к выплате, т. к. в ООО порядок, согласно которому осуществляется распределение дивидендов, либо отражен в уставе, либо является результатом раздела в пропорции к долям (п. 2 ст. 28 закона № 14-ФЗ).
Формой выдачи, помимо денежной, может стать имущественная. Однако выдача имуществом приравнивается к реализации (письмо Минфина РФ от 07.02.2018 № 03-05-05-01/7294, от 25.08.2017 № 03-03-06/1/54596, от 17.12.2009 № 03-11-09/405) и будет очень невыгодной с точки зрения налогообложения. Поэтому предпочтительны денежные платежи.
Распределение дивидендов
При наличии единственного учредителя вопрос распределения не встает. Он получает всю выделенную на цели выплат сумму.
Если участников несколько, распределение чаще всего будет пропорциональным доле вклада в УК. Величину дивидендов, приходящуюся на каждого, определяют умножением общей выделенной для распределения суммы на процент, отражающий долю участия.
Если распределение не будет соответствовать пропорции или алгоритму, установленному уставом, то в отношении выплат физлицам это может привести к спорам с внебюджетными фондами, в которые не производятся начисления на суммы законно выплаченных дивидендов. А суммы превышений будут сочтены обычным доходом, для которого эти начисления обязательны.
Порядок выплаты дивидендов
Как и ранее, фактическую выплату дивидендов в 2019 году осуществляют с удержанием налога. Их применяют независимо от года, за который происходит начисление, к платежам, произведенным в 2019 году:
- НДФЛ у физлиц — 13% (п. 1 ст. 224 НК РФ) для граждан РФ и 15% (п. 3 ст. 224 НК РФ) для иностранцев;
- налога на прибыль у юрлиц — 13% (подп. 2 п. 3 ст. 284 НК РФ) для российских фирм и 15% (подп. 3 п. 3 ст. 284 НК РФ) для иностранных юрлиц.
К ситуациям выдачи дивидендов юрлицу, не менее года владеющему более чем 50% доли в УК, можно применить ставку 0% (подп. 1 п. 3 ст. 284 НК РФ).
Вопрос об обложении налогом на прибыль дивидендов, выдаваемых юрлицу, возникает даже у того ООО, налоговый режим которого освобождает его от обычных платежей по прибыли.
Если ООО, выдающее дивиденды, является также и их получателем, то базу для определения налога, начисляемого на выплаты участникам-резидентам, можно уменьшить. Для этого из общей суммы прибыли, выделенной для распределения, вычитается общая сумма полученных дивидендов. Потом разницу надо умножить на долю участия и на ставку налога (п. 2 ст. 214 и п. 2 ст. 275 НК РФ). Для юрлиц и иностранных граждан такой порядок расчета неприменим.
Подробнее о расчете налога с дивидендов читайте в статьях:
- «Как правильно рассчитать налог на дивиденды?» ;
- «Особенности расчета дивидендов для определения налога на прибыль» ;
- «Порядок расчета дивидендов при УСН» .
Оплату налогов осуществляют не позднее 1-го рабочего дня, следующего за днем выплаты, независимо от того, кому платятся дивиденды:, подаваемого в ИФНС ежеквартально не позже последнего дня месяца, идущего за отчетным кварталом, и (по году) до 1 апреля года, наступающего за отчетным;
Подробнее о внесении данных по дивидендам в форму 6-НДФЛ читайте в материале «Как правильно отразить дивиденды в форме 6-НДФЛ?» .
- по прибыли — в виде декларации, в которую кроме титульного листа входят подраздел 1.3 раздела 1 и лист 03, сдаваемой в ИФНС в сроки, установленные для такой отчетности: промежуточной — до 28 числа месяца, идущего за отчетным периодом, окончательной (по году) — до 28 марта последующего года.
Итоги
Порядок выплаты дивидендов учредителям в 2019 году не изменился. До принятия решения о выплате дивидендов необходимо проверить, не нарушаются ли ограничения, при которых выплата невозможна. Налогообложение операций по выплате дивидендов зависит от формы их выплаты, срока владения долей в уставном капитале, того, получало ли ООО дивиденды от других компаний, и того, кем является получатель дивидендов — российской или иностранной организацией / физическим лицом.
Выплата дивидендов считается одним из важных процессов в деятельности ООО. Дивидендами признается , которая распределяется между учредителями соразмерно их долям. Предусмотренные выплаты подтверждаются оформлением протокола. Финансовая прибыль облагается налогами.
Под определением дивидендов понимаются учредителя или акционера, полученные в ходе распределения чистой прибыли ООО (п.1 ст.43 Налогового кодекса РФ). Размер выплат высчитывается в пропорциональном отношении к уставному капиталу. Доходами могут быть признаны не только отечественные, но и иностранные источники получения прибыли. Главным условием их правомерности является статус дивидендов за рубежом. Все доходы должны подтверждаться письменными документами.
Существует несколько правил того, как распределять прибыль в ООО:
- Доходной частью считается прибыль, освобождаемая от уплаты налогов или после их погашения.
- Дивиденды не выплачиваются, если предприятие рискует остаться . Сюда добавляется низкий процент активов по сравнению с размером уставного капитала. Разумеется, чистые активы выплачиваются после внесения основного источника ООО – уставного капитала.
- Дивиденды облагаются налогообложением из расчета налога на прибыль или НДФЛ.
- Чистые активы начисляются лишь когда компания не имеет непогашенных убытков. В случае выявления задолженностей вся прибыль или ее часть идут на расчеты с кредиторами.
Выплаты дивидендов юридическим лицам связаны с особенностями расчета налога на прибыль. В 2017 году перечисление налога осуществляется по ставке от нулевого порога до 13%. Для сравнения, НДФЛ имеет фиксированную ставку – 13% вне зависимости от суммы. Иностранные организации уплачивают налог по ставке в 15% от получаемой прибыли. Нулевой порог (0% налога) требует владения долей в уставном капитале не менее 50%.
Периодичность выплаты дивидендов зависит от характера ООО. По закону разрешено осуществлять перечисления учредителям по кварталам, полугодиям или годам. За основной расчет берутся два значения: размер получаемых активов и регулярность их начисления. Специалисты рекомендуют начислять дивиденды по завершению годовой деятельности ООО. В противном случае велик риск ошибиться с налогообложением или не покрыть задолженности предприятия перед кредиторами.
Какие документы сопровождают выплату дивидендов?
Зафиксировать факт выплат учредителям можно только документально. Обязательным условием считается составление протокола, куда вносится информация обо всех акционерах ООО. служит гарантией начисления дивидендов и формой бухгалтерского учета компании.
Протокол должен содержать следующие сведения:
- Период распределения доходов между учредителями и акционерами.
- Размер чистой прибыли (за вычетом налогов и задолженностей перед кредиторами).
- Процентное соотношение распределения дивидендов (соразмерно долям в уставном капитале предприятия).
- Пропорциональные подсчеты.
- Период, когда активы поступят на счет учредителей (конкретная дата или условие соглашения).
- Способы выплаты дивидендов (перевод на карту, выдача наличными, покрытие долгов и иные варианты).
Протокол обычно имеет свободную форму. Закон не регламентирует особенности составления документа. Однако в нем должны содержаться перечисленные выше сведения. Как правило, у каждой организации имеется заранее подготовленный образец протокола.
Когда нельзя выплачивать дивиденды?
Дивиденды выплачиваются только после расчетов убыточной части и погашения долгов перед кредиторами. Последние вправе указать в соглашении о невозможности выплаты активов. Федеральный закон «Об обществах с ограниченной ответственностью» определяет ситуации, когда выплаты прибыли невозможны (ст. 29).
Распределение дивидендов между акционерами не происходит:
Отдельной строкой идет состояние компании перед банкротством. Нередко дивиденды идут в ход погашения долгов. Бывают случаи, когда учредители вынуждены ждать положенной им прибыли несколько сезонов. В таком случае рекомендуется провести финансовое оздоровление предприятия. поможет выявить расходы, которых можно избежать без банкротства.
Ограничения выплат отнюдь не вредят ООО. Это скорее законодательная мера поддержания компании на должном уровне. Даже если у предприятия наблюдается застой, но учредители договорились о выплатах активов, дивиденды будут распределены. Но на это может потребоваться некоторое время.
Налогообложение дивидендов
Ведением налоговой базы занимается бухгалтер компании. Налогообложение зависит сразу от нескольких факторов: состав учредителей, характер деятельности фирмы, строка доходной части, режим уплаты налогов. Все это влияет на итоговую ставку налогообложения.
Распределение дивидендов между физическими лицами предусматривает следующие ставки:
- Учредители, являющиеся резидентами Российской Федерации – получают прибыль за вычетом 13% .
- Иностранные учредители должны будут уплатить 15% НДФЛ.
Законом установлено, что доходы от дивидендов по ставке в 13% не облагаются дополнительным налогом. В данном случае расчеты производятся отдельными строками прибыли (ст. 210 НК РФ).
Распределение дивидендов между организациями предполагает следующие ставки:
- Для российских юридических лиц подготовлен нулевой порог налогообложения на дивиденды. полагаются в том случае, если организация владеет не менее половиной долей уставного капитала ООО. При этом срок владения долями не должен быть прерван в течение одного календарного года (365 дней).
- Юридические лица, получающие доход от российских и зарубежных организаций, облагаются налогом на прибыль в размере 13%. В основном речь идет о юридических лицах, которые не могут использовать нулевой порог. Таким образом, режим их налоговой ставки будет совпадать с НДФЛ.
- Иностранные юридические лица, получающие дивиденды от отечественных компаний облагаются ставкой в 15% на прибыль.
Характер высчитывается в индивидуальном порядке. Контроль за отчислением выплат осуществляют налоговые инспекторы. В случае выявления нарушений организация облагается штрафными санкциями.
Дивиденды – это чистая прибыль ООО, распределяемая между учредителями и акционерами в соответствии с уставным капиталом. Не допускается, чтобы активы были ниже общего фонда. Дивиденды облагаются налоговой ставкой и считаются отдельной строкой бухгалтерской линии.
Напишите свой вопрос в форму ниже
Выплаты могут начисляться или выплачиваться раз в году, а могут не выплачиваться вообще.
Дивиденды, которые выплачиваться до конца года называются промежуточными (предварительными).
Прежде всего, для их выполнения нужно провести собрание всех акционеров, на котором и учредитель, и все владельцы процентов должны решить, сколько процентов и как часто они будут выплачивать в виде дивидендов.
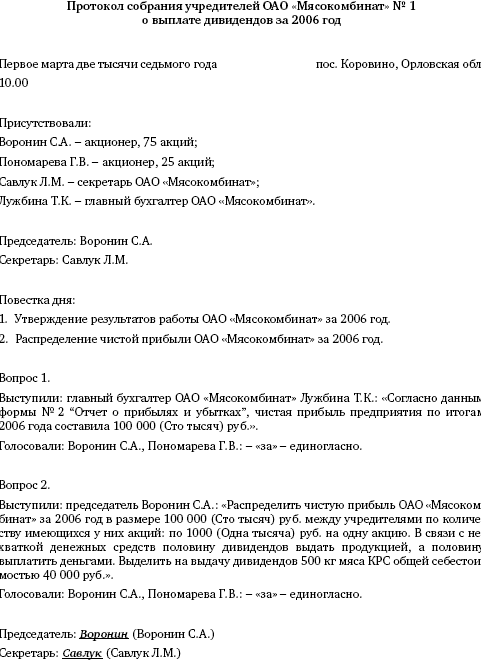
Это решение становится законным, если оформлен протокол собрания.
Образец решения о выплате дивидендов обязательно должен иметь такие пункты:
- номер и дата созданного протокола;
- дата и место проведения собрания;
- все вопросы дня;
- подписи всех акционеров.
Согласно закону, в документе обязательно нужно указать
- размеры дивидендов,
- форму их выплат,
- дату.
Также организациям предоставляют право уменьшить сроки выплат.
В протоколе обязательно нужно указать частоту выплат дивидендов учредителям
Конкретного документа, который оформляется для выплаты дивидендов не предусмотрено.
Поэтому чаще всего используются типичные бланки, которые заполняют при выплате денег из кассы или при переводе на счет.
Помимо этих бланков, организация может самостоятельно сделать протокол о выплате дивидендов. В таком случае этот документ должен быть утвержден приказом об учетной политике.
Бухгалтерский отчет
Чтобы отразить выплату дивидендов в ООО, рекомендуется использовать отдельный расчет с учредителями по выплате дивидендов (субсчет 75-2) и счет о расчете по оплате труда персоналу (счет 70).
Для отражения дивидендов в бухгалтерском отчете необходимо отразить одну из этих проводок:
- Дебет 84 Кредит 75-2 – применять для начисления дивидендов учредителю, который заключил трудовой договор (не состоит в штате).
- Дебет 84 Кредит 70 – использовать для начисления дивидендов учредителю, который состоит в штате (является сотрудником организации).
Все записи нужно сделать в день, когда совет акционеров принял решение о выплате дивидендов, согласно требованию инструкции к плану счетов
Пример правильного оформления в отчете:
По итогам 2013 года, ООО «Кентавр» получило 300 тысяч рублей прибыли. 25 апреля, согласно собранию всех учредителей, было принято решение о направлении этой суммы на выплату дивидендов.
Весь капитал общества рекомендуется разделять на 100 обыкновенных акций. Из них 54 акции принадлежат директору «Кентавра», А.В. Иванову, а 46 акций – гражданину Нидерландов С. Анкершмит (который не является сотрудником ООО).
- 1. Дебет 84 Кредит 70
- 162 000 руб. – начисление дивидендов Иванову;
- 2. Дебет 84 Кредит 75-2
- 138 000 руб. – начисление дивидендов Анкершмиту.
Для отражения удержаний налога с выплат нужно провести в отчете один из следующих субсчетов:
- Дебет 75-2 Кредит 68;
- Дебет 70 Кредит 68;
- Дебет 75-2 Кредит 68.
Определение суммы и порядка выплат
Организации могут выплачивать дивиденды учредителю от части прибыли каждого квартала, раз в полгода или год.
Акционер, получающий дивиденды, автоматически должен платить НДФЛ.
Резиденты, которые не являются сотрудниками, тоже обязаны платить налог, только при условии, если дивиденды получены от российских организаций.
В таком случае, внештатные сотрудники удерживают налог 15%, а штатные – 9%.
Если учредитель отказывается от дивидендов, например, в пользу предприятия, то организация все ровно должна удержать НДФЛ и оплатить его согласно законам Российской Федерации.
Если доходы в виде дивидендов получены от других компаний, то к таким выплатам может применяется 0-процентная ставка.
Начисление и выплаты дивидендов учредителю можно проводить не чаще 1 раза в квартал.
Экономисты советуют начислять дивиденды раз в год, т.к. только тогда можно точно определить сумму прибыли и выплат
Если сумма начисленных дивидендов окажется выше чистой прибыли, то эта выплата будет рассматриваться как вознаграждение физическому лицу.
Тогда организации придется заплатить 13% НДФЛ вместо 9%.
К увеличению налога также придется доплатить все взносы страховок и пересдать связанную с этими выплатами отчетность в Фонды.
Получается, что ежеквартально дивиденды можно выплачивать, только если учредители уверенны в стабильности своего предприятия и его доходов.
После заполнения приказа на выплату, срок выплаты дивидендов не должен быть больше, чем 60 дней. Но иногда, по желанию учредителей, сроки выплаты дивидендов в ООО можно уменьшить до 25 дней.
Выплаты всем участникам, должны проводиться одновременно и согласно их доле или акциям.
При нарушении сроков получения дивидендов, акционер вправе требовать через суд проценты за пользование чужими деньгами. Но такое право он имеет только при условии, что просрочка состоялась по вине владельца.
Если компания работает в убыток?
Прямым источником выплаты дивидендов является прибыль компании после оплаты всех налогов.
Это называется «чистая прибыль» и она определяется по бухгалтерским данным.
Но все понимают, что может сложиться так, что по промежуткам компания была в плюсе и получала прибыль, но в конце оказалось, что год закончился с убытком для организации.
В таких случаях выплаты, которые были проведены учредителями, не могут признаваться дивидендами, и не рассматриваются как расходы в налоговом учете.
Эти выплаты не оправданы с экономической точки зрения, и они не направлены на получение дополнительного дохода.
Поэтому, все выплаченные деньги признаются прочими расходами.
В таком случае, в учете нужно указать следующие проводки:
- Дебет 99 (84) Кредит 75;
- Дебет 75 Кредит 68;
- Дебет 91 Кредит 76;
Что делать, когда «упрощенка»?
Если компания пользуется упрощенной системой обложения налогов и все учредители заинтересованы в получении дивидендов, то для этого придется вести бухгалтерский учет.
Выплату дивидендов нужно подтверждать данными с бухгалтерского баланса и отчета о прибыли и убытке
Если этого не сделать, то по налоговым законам эти выплаты будут расцениваться как вознаграждение, а не дивиденды и должны облагаться налогом на 13% ставке, вместо 9%.
Каждый учредитель предприятия или организации имеет право на получение прибыли от деятельности такой организации. Одним из видов прибыли, которые получает акционер субъекта хозяйствования, являются дивиденды. В статье мы познакомим Вас с понятием дивидендов, спецификой их начисления и выплаты, а также с типовыми бухгалтерскими проводками.
Под дивидендами понимают часть прибыли предприятия, которая подлежит распределению между учредителями, участникам и прочими акционерами хозяйствующего субъекта. Размер выплаты определяется в зависимости от доли акций, которой обладает то или иное лицо, а также от их вида.
Порядок выплаты дивидендов определяется на общем собрании акционеров, где решается, какая сумма будет выплачена каждому из владельцев акций, а также определяется периодичность таких выплат. Решение акционеров фиксируется соответствующим актом. Как правило, дивиденды выплачивают раз в год, реже – раз в полгода или раз в квартал. Выплаты акционерам в последних двух случаях называют промежуточными или предварительными.
Законодательство предусматривает случаи, когда общество не может осуществлять выплаты акционерам. К ним относят:
- угроза банкротства;
- , возникающее вследствие выплаты;
- уставной капитал участниками общества внесен в неполном объеме.
Сумма дивидендов является объектом налогообложения. Предприятие осуществляет в момент выплат акционерам. Согласно изменений, внесенных в Налоговый кодекс, размер ставки налога:
- для отечественных компаний с .2015 составляет 13%,
- для компаний или физических лиц-нерезидентов – 15%.
Типовые проводки по начислению и выплате дивидендов
При распределении прибыли в качестве дивидендов используют счет 84. Выплату осуществляют со счета .
Методику учета и типовые бухгалтерские проводки рассмотрим на примерах.
Пример проводок по выплате дивидендов резидентам и нерезидентам
Допустим:
по итогам года ООО «Молния» получило прибыль в размере 365 000 руб. На общем собрании акционеров было принято решение о распределении прибыли на дивиденды акционерам. Уставной капитал ООО «Молния» распределен на 110 акций, из которых владеет гражданин Аргентины, а владельцем 85 акций является резидент.
По решению, зафиксированного в акте собрания акционеров, бухгалтер ООО «Молния» сделал такие проводки:
| Дт | Кт | Описание | Сумма | Документ |
| 84 | Начисление дивидендов акционеру-резиденту (365 000 руб. /110 *85) | 282 045 руб. | Акт собрания акционеров | |
| 84 | 75/2 | Начисление дивидендов акционеру-нерезиденту (365 000 руб. /110 *25) | 82 955 руб. | Акт собрания акционеров |
| 68 НДФЛ | Удержание НДФЛ с дивидендов резидента (282 045 руб. * 13%) | 36 666 руб. | Акт собрания акционеров | |
| 75/2 | 68 НДФЛ | Удержание НДФЛ с дивидендов нерезидента (82 955 руб. * 15%) | 12 443 руб. | Акт собрания акционеров |
| Перечисление суммы дивидендов учредителю-резиденту (282 045 руб. — 36 666 руб.) | 245 379 руб. | Платежное поручение | ||
| 75/2 | Перечисление суммы дивидендов учредителю-гражданину Аргентины (82 955 руб. — 12 443 руб.) | 512 руб. | Платежное поручение |
Дивиденды и убыток
Представим ситуацию:
по решению акционеров ООО «Север Плюс» были выплачены промежуточные дивиденды по итогам 6 месяцев в сумме 428 000 руб. Выплата производилась директору ООО «Север Плюс» Спиридонову Л.К., который является налоговым резидентом. По итогам года, согласно отчету о финансовых результатах, у ООО «Север Плюс» сформировался убыток, в связи с чем промежуточная выплата Спиридонову не признается дивидендами.
Данные операции были отражены в проводках следующим образом:
При выплате дивидендов не стоит забывать о сроках перечисления налогов, нарушение которых влечет за собой штрафы и пени.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации