
Средств приложение к бухгалтерскому балансу. Краткая характеристика приложений к бухгалтерскому балансу
Имуществе и обязательствах предприятия, отображенных в бухгалтерском балансе.
Что такое форма 5 бухгалтерской отчетности
В этом приложении дается более подробная и детальная информация по отдельным разделам баланса, в том числе отражаются причины и способы возникновения сумм бухгалтерского отчета, обосновываются его разделы и пункты (приказ Минфина № 66н от 2.07.2010). Приложение 5 к бухгалтерскому балансу обязаны предоставлять все предприятия, занимающиеся предпринимательской деятельностью, кроме , применяющих . только в случае необходимости, когда требуется дополнительная информация по разделам баланса.
Форма 5 предполагает заполнение таблиц по различным группам активов предприятия согласно их финансовой принадлежности. При заполнении некоторых строк приложения нужно использовать коды, утвержденные совместным приказом Минфина РФ № 102н и Госкомстата РФ № 475 от 14.11.2003. Для остальных строчек коды утверждают сами предприятия.
Порядок заполнения
Структура
Форма 5 состоит из нескольких разделов, которые имеют свои особенности при заполнении. Количество заполненных табличных блоков в приложении формы 5 должно соответствовать объему сведений по строкам бухгалтерского баланса. При составлении баланса в нем указываются ссылки на конкретные .
Нематериальные активы
Бланк утвержден приказом Минфина РФ № 67н от 22.07.2003. Но предприятие вправе само разработать такой бланк с учетом основных требований к нему по ПБУ 4/99. вы можете и у нас бесплатно.
Основой для введения информации служат все первичные бухгалтерские документы предприятия. Кроме детализации разных пунктов баланса, форма 5 дает более полную и понятную картину финансового положения организации.
Можно ли обойтись без формы 5
Приложение формы 5 — это уточняющий документ, необходимость которого подтверждена практикой: некоторое время назад она была заменена пояснительной запиской, что привело к возникновению путаницы, так как формат пояснительной записки никак не вписывался в общий формат бухгалтерской отчетности. Поэтому данное приложение было вновь введено и стало необходимой составной частью . То есть неразрывная связь баланса и приложения к нему доказана практикой.
Бумажные формы бухгалтерской отчётности, мошенничество в Интернете, применение ЕНВД — все это вы найдете в видео ниже:
, приложений к бухгалтерскому балансу , которые в свою очередь включают в себя: отчет об изменениях капитала ф. №3, отчет о движении денежных средств ф. №4, приложение бухгалтерскому балансу ф. №5, отчет о целевом использовании полученных средств ф. №6.
При необходимости заполняется пояснительная записка и итоговая часть аудиторского заключения.
Отчет об изменениях капитала ф. №3 состоит из трёх разделов: Раздел I Изменение капитала, Раздел II. Резервы, Раздел. Справки
В первом разделе отображены изменения капитала. Капитал организации состоит из уставного капитала; добавочного капитала; резервного капитала; нераспределенной прибыли (непокрытого убытка). Первых две составляющих капитала - это инвестиционный капитал, то, что было вложено в предприятие. Инвестиционный капитал включает в себя уставной капитала и эмиссионный доход. Эмиссионный доход это разница от продажной и номинальной стоимости акций. Отдельно эмиссионный доход учитывается на субсчёте 83 счёта.
Акционерные общества обязаны формировать резервный капитал, который формируется за счёт отчислений из прибыли. Информацию о резервном капитале отображают в разделе II. Резервы.
Средства, полученные из бюджета за предыдущие годы и отчетный период, в форме №3, указываются в Справке.
Отчет о движении денежных средств ф. №4 несёт информацию о поступлении и выбытии денежных средств компании, отображает изменения, произошедшие денежными средствами за определённый период. Отчёт предоставляет руководителям и аналитикам сведения для оценки возможности предприятия использовать и заимствовать денежные средства и их эквиваленты. На основании отчёта о движении денежных средств оценивается финансовая гибкость предприятия. То есть, возможность компании генерировать существенные суммы денежных средств с целью своевременной реакции на непредвиденные потребности.
Анализ отчёта проводится прямым методом. Анализируется поступление и выбытие денежных средств. Негативным фактором в движении денежных средств предприятия является рост оттока средств над их поступлением.
Предприятие может составлять дополнительно приложение к бухгалтерскому балансу форму №5, если управленческий персонал посчитает ее необходимой при принятии решений. Данный отчёт отображает информацию о наличии и движении активов, расходов и обязательств за отчетный период. Также отчёт раскрывает динамику важных финансово-экономических показателей деятельности предприятия за несколько лет. Результаты анализа дают возможность составлять прогнозы, а именно: план развития предприятия, политика в отношении долгосрочных и капитальных вложений, планы относительно заемных средств, расчёт и управление рисками.
Некоммерческие организации предоставляют «Отчет о целевом использовании полученных средств ф.№6». В отчёте раскрывается информация по основной (уставной) деятельности, о полученных денежных средствах в качестве членских, добровольных взносов в отчётном периоде, их расходах и остатках на конец периода.
Пояснительную записку могут не заполнять только малые предприятия. А для всех остальных организаций она является неотъемлемой частью финансовой отчётности. Пояснительная записка содержит в себе сведения об организации, содержание учетной политики, информацию об отдельных активах и обязательствах, анализ и оценку структуры баланса и динамику прибыли, сведения о доходах и расходах организации, пояснения к существенным статьям бухгалтерской отчетности, оценку деловой активности организации, изменении вступительных остатков, о головном, дочернем или зависимом предприятии, учредителях и акционерах, условных фактах хозяйственной деятельности, сведения о совместной деятельности и прочие данные, несущие аналитическую информацию о предприятии.
Как уже неоднократно отмечали, с 2011 года введены новые формы бухгалтерской отчетности , которые имеют некоторые отличия от отчетности, составлявшейся до 2011 года, в частности изменения коснулись приложений к бухгалтерскому балансу .
В отличие от предыдущих форм бухгалтерской отчетности, которые имеют не только названия, но и номера, новые формы отчетности не пронумерованы.
Изменения в составе и содержании форм бухгалтерской отчетности направлены, с одной стороны, на представление в них отчетной информации в соответствии с требованиями Положения ПБУ 4/99, с другой - эти изменения преследуют цель расширения объема информации за счет более глубокой детализации отчетных показателей, раскрываемых в пояснениях к бухгалтерскому балансу и отчету о прибылях и убытках.
Отчет об изменениях капитала, отчет о движении денежных средств, иные пояснения к бухгалтерскому балансу и отчету о прибылях и убытках включены в новых формах отчетности в состав приложений к бухгалтерскому балансу и отчету о прибылях и убытках.
Что касается отчета о целевом использовании полученных средств, то в соответствии с приказом Минфина России № 66н он включается в состав бухгалтерской отчетности общественных организаций (объединений), не осуществляющих предпринимательской деятельности и не имеющих кроме выбывшего имущества оборотов по продаже товаров (работ, услуг).
Из бухгалтерской отчетности исключена форма № 5 «Приложение к бухгалтерскому балансу», предназначенная для детализации статей бухгалтерского баланса, расходов организации по основным видам деятельности и другой информации. При этом дополнительно в состав отчетности включены формы, названные иными пояснениями к бухгалтерскому балансу и отчету о прибылях и убытках, которые содержат не только информацию, раскрываемую в пятой форме, но и дополнительные отчетные данные, представляющие интерес для заинтересованных пользователей.
Сведения об остатках имущества и обязательств представляют в новых формах отчетности за три отчетные даты, а не только на начало года и конец отчетного периода, как это предусмотрено в прежней форме баланса и в других формах отчетности.
В настоящее время предусмотрено несколько форм бухгалтерской отчетности. Форма №1 - это бухгалтерский баланс, то есть способ обобщения действующих активов хозяйства и источников их образования. Стоит отметить, что именно бухгалтерский баланс позволяет наиболее точно охарактеризовать финансовое положение на определенную дату. Главное, что в форме №1 бухгалтерской отчетности должны быть отражены данные о материальных ценностях, о величине компании, о состоянии расчетов, об инвестициях компании.
При заполнении этой формы отчетности, как правило, не возникает трудностей: для этого специалисты должны заполнить две основные части - об активе и пассиве. Актив баланса состоит из двух частей - внеоборотных и оборотных активов. Пассив баланса состоит из трех разделов - краткосрочных обязательств, капитале и резервах, долгосрочных обязательствах.
Другим важным документом бухгалтерской отчетности является форма №2 , то есть отчет о прибылях и убытках компании, который позволяет точным образом охарактеризовать финансовые результаты деятельности организации за конкретно взятые временной период. Для того чтобы рассчитать эти показатели, достаточно проанализировать суммарный расход и доход предприятия.
Чтобы избежать ошибок, помните: в форме №2 бухгалтерской отчетности необходимо указать:
Выручку от продажи товаров, услуг, работ, продукции;
- доходы от участия в иных предприятиях;
- чрезвычайные доходы;
- проценты к получению;
- иные операционные доходы.
При составлении бухгалтерской отчетности по форме 2 необходимо придерживаться требований ПБУ 9/99 "Доходы организации".
Стоит принимать в расчет и то, что при отражении в отчете о прибылях и убытках определенных видов доходов, каждый из которых может составлять пять и даже больше процентов от общей суммы доходов, в нем должна отражаться часть, соответствующая каждому виду часть расходов.
Бухгалтерская отчетность по форме №3 - это отчет об изменениях капитала. Чтобы составить эту отчетность правильно, необходимо придерживаться положений, приведенных в письме Министерства финансов РФ, опубликованного 23 декабря 1992 г. N 117 "Об отражении в бухгалтерском учете и отчетности операций, связанных с приватизацией предприятий". Если подобная информация не отражена в бухгалтерском балансе, она должна быть приведена как расшифровка к статье "Уставной (складочный) капитал" в форме №3.
В данном отчете необходимо указать постатейно данные о капитале организации, не только о его поступлении и использовании, а также о наличии его остатков.
Другим документом бухгалтерской отчетности является и форма №4 , то есть отчет о движении денежных средств. Бухгалтер должен здесь отразить сведения о потоках денежных средств, то есть об их поступлении и направлении с учетом остатков на конец и начало конкретного отчетного периода. При формировании бухгалтерской отчетности по форме 4 стоит принимать в расчет и вот какие данные: текущей может считаться такая деятельность организации, которая преследует извлечение прибыли в качестве основной цели.
Форма №5 является приложением к бухгалтерскому балансу. Форма должна заполняться в соответствии с требованиями Приказа Министерства финансов Российской Федерации от 13 января 2000 г. N 4н "О формах бухгалтерской отчетности организаций".
Составление бухгалтерской отчетности в целом – весьма сложный и кропотливый процесс. Важно не только правильно отобразить данные в отчетных документах, но и грамотно составить документ. Законодательство предъявляет определенные требования к внешнему виду данных документов и их структурному содержанию. В данной статье рассмотрим форму 5 бухгалтерской отчетности..
Форма 5 является дополнительным объясняющим приложением к самому балансу, созданным для того, чтобы обосновать его разделы и некоторые их положения.
Приложение к балансу является уточняющим видом документации. В свое время ее пытались отменить, ограничиваясь для предоставления объяснений только , что повлекло за собой возникновение путаницы в данных, которые следует или не следует вносить в документы, поэтому форму вернули в качестве сопроводительного документа бухгалтерского баланса.
Данная форма служит для того, чтобы более детализировано раскрыть те показатели баланса, которые отображены в нем, и создать более понятную картину финансовой обстановки на данном предприятии.
Причем данные показатели будут разделены на виды и группы в зависимости от финансовой принадлежности.
Группы, по которым будет происходить подразделение, таковы:
- Нематериального вида активы.
- Основные средства после отражения амортизации.
- Вложения в ценности материального характера в уставные фонды иных организаций, облигации и др.
- Расходы на произведение обычной деятельности, на конструкторские разработки, на освоение природных ресурсов.
- Задолженности разных видов.
- Субсидии, полученные от государства.
Смотрите свежее видео о заполнении бухгалтерской отчетности:
Заполнение формы 5
Форма 5 приложения к бухгалтерскому балансу имеет некоторую специфику в своем заполнении по основным разделам, которые следует подробнее рассмотреть.
Раздел о нематериальных активах
Раздел сформирован парой таблиц, в первой из которых отображена детализированная информация об активах по видам, а во второй показываются суммы поступлений на начало и конец года с амортизационными особенностями.
Если у фирмы есть патент на определенный вид деятельности, то строчки 010-015 подлежат обязательному заполнению. Строка 010 призвана показывать стоимость права, остальные предназначены для более детальной его расшифровки.
У многих бухгалтеров отдельные вопросы вызывает строчка 030, название которой «деловая репутация». Данная графа подлежит заполнению, когда приватизация фирмы произошла путем выигрыша конкурса или победы в аукционе, причем в том случае, когда предложенная стоимость была выше той, которую изначально назначили этому лоту. В графе 030 отображается разница этих сумм.
Раздел об основных средствах
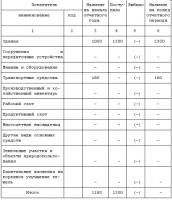
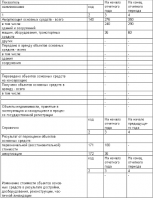
Состоит из двух таблиц, где первая – показывает по группам количества, а также стоимость наименований, а вторая призвана детализировать показания первой с учетом внешних факторов, которые могли изменить значения заявленных сумм в большую или меньшую сторону.
Раздел проведения инвестиционных вложений
Таблицы этого раздела служат для того, чтобы провести детализацию имущества, которое передано в пользование физическому или юридическому лицу с целью извлечения прибыли для себя.
Приложение 5 к бухгалтерскому балансу в законодательном порядке обязаны предоставлять все объекты, осуществляющие предпринимательскую деятельность.
Освобождаются от данной документации те предприятия, которые относятся к категории малого бизнеса. Они могут не подавать данный документ в том случае, если в дополнительных пояснениях нет необходимости. Или же могут подать тогда, когда дополнительная информация по разделам будет необходима.
Итак, подавая бухгалтерский баланс для отчетности, объект, который осуществляет тот или иной вид предпринимательской деятельности, но не относится к категории малого бизнеса, обязан предоставить к балансу сопроводительные документы, одним из которых является Пояснение к бухгалтерскому балансу. Составляется данный вид отчетности по форме 5 согласно указаниям Министерства Финансов РФ. Данная отчетность нужна для того, чтобы более полно отразить информацию, которая предоставлена в отдельных разделах самого баланса, и пояснить причины и пути возникновения тех или иных сумм, представленных в отчетности.
Деятельность любой организации, индивидуального предпринимателя тесно связана с бухгалтерской отчетностью. Даже самые незначительные ошибки при формировании подобной отчетности способны привести к целому ряду неприятностей. Для формирования бухучета предусмотрен ряд форм. Одним из таких документов является форма №5, в качестве разъясняющего приложения к бухгалтерскому балансу. Что представляет собой бланк, каким образом и когда заполняется, расскажет данная статья.
История появления документа
Бланк 0710005 по ОКУД, или, проще говоря, форма №5, представляет собой пояснение к бухгалтерскому балансу, отображая определенные объяснения некоторых положений. Прообраз бланка, именуемый Приложением к бухгалтерскому балансу, возник еще в 2003г. после вступления в силу Приказа Министерства Финансов от 22.07.2003 № 67н., затем утратил силу ввиду утверждения новых форм документации Приказом Министерства Финансов от 02.07.10 № 66н., в редакции от 05.10.2011 № 124н. В 2011 году сдача отчетности происходила без привычного бланка №5. Все дополнительные сведения сдавались в виде пояснительной записки отдельным, прикрепленным файлом к основному отчету. Возникало много вопросов, связанных с тем, какие сведения требуется вносить, а какие вносить нет необходимости. В связи с этим и возникла потребность возвращения уточняющей видоизмененной документации.
Для чего нужна форма №5
Предполагается, что у предприятия может быть много различных данных, требующих отражения в бухучете с пояснениями. Для этого необходим отдельный формат документации, позволяющий это осуществить. Приложение к бухгалтерскому балансу давало возможность произвести пояснения к отчетности об убытках и прибыли. Целесообразность заполнения решалась в индивидуальном порядке, так как отдельным компаниям или учреждениям попросту нечего вносить в приложение, то есть, необходимость в его заполнении отсутствовала. Организации, производящие сдачу отчетов в упрощенном режиме налогообложения, в случаях наличия потребности, используют Приложение №5, Приказа № 66н бухгалтерского баланса и отчетности об убытках и прибылях малого предпринимательства. Подается подобное приложение лишь при наличии соответствующих данных, подлежащих детализации, без которых невозможно произвести объективную оценку финансового состояния организации.
В форме №5 идет детализация показателей баланса организации с распределением на группы и отдельные виды. Все основные показатели объединяются в следующие группы разделов:
- активы из разряда нематериальных;
- основные средства с учетом амортизации;
- инвестиции в материальные ценности;
- расходы, затраченные на научно-исследовательскую и опытно-конструкторскую деятельность;
- расходы, связанные с освоением естественных ресурсов природы;
- инвестиции в ценные бумаги, уставной капитал других организаций, облигации и т. п.;
- задолженность (кредиторская и дебиторская);
- расходы, связанные с обычной деятельностью;
- виды обеспечения;
- государственные субсидии.
На фото показан образец первой страницы данного приложения:
В бланке также содержатся свободные строки, куда можно внести дополнительные сведения, подлежащие отражению в том или ином разделе документа.
Важно! Сведения, внесенные в качестве пояснений в Приложение к бухгалтерскому балансу, должны полностью дублировать заявленные в основном отчете.
На что обращать внимание при заполнении
Подробнее о некоторых нюансах, связанных с заполнением отдельных разделов данного бланка.
Раздел нематериальных активов
Сам раздел представляет собой пару таблиц, из которых в первой происходит детализация активов на виды, а во второй отражаются суммы начислений с учетом амортизации в начале и в конце отчетного периода (года). Строки 010-015 заполняются в тех случаях, когда организации принадлежит право или патент на тот или иной объект интеллектуальной собственности. То есть, в самой строке 010 указывается сама стоимость права, в последующих строках приводится расшифровка:
- 011 — в случаях, когда компании, организации принадлежит патент на изобретение;
- 012 - фирме принадлежат права в сфере программирования для электронно-вычислительных машин;
- 013 — запатентованная разработка интегральных микросхем;
- 014 - право собственности на логотип, товарный знак, оформленный в соответствии с действующим законодательством;
- 015 - если компания является правообладателем в области селекции растений, животных и даже новых штаммов клеток и бактерий.
Ряд вопросов вызывает строка 030, именуемая «Деловая репутация фирмы». Данная графа подлежит к заполнению теми организациями, которые были приватизированы посредством конкурса или аукциона, причем фактическая стоимость фирмы оказалась выше первоначальной заявленной цены лота. Показатель разницы в цене называется положительная деловая репутация и отражается в графе 030.
Раздел основных средств
Также состоит из пары таблиц, где в первой происходит разбивка на группы с указанием общего количества и стоимости всех наименований, а во второй таблице детализация с учетом амортизации и других факторов, способных повлиять на стоимость имущества в ту или иную сторону. Вот так выглядят таблицы на бланке:
Раздел инвестирования, доходных вложений в материальные ценности
Таблицы раздела отводятся для детализации имущества, переданного другим фирмам или отдельным гражданам во временное использование или в лизинг с целью извлечения дохода. Особых сложностей при заполнении табличных ячеек данного раздела, обычно, не возникает за исключением последней строки раздела, где необходимо указать значение величин начисленной амортизации на имущество, применимой на начало и конец отчетного периода.
Остальные разделы заполняются по аналогии при наличии соответственных сведений, к которым следует расписать детализированное пояснение, наглядно характеризующее общее финансовое состояние компании, фирмы или предприятия.
Отчетность 2016
Формы отчетов регламентируются действующий Приказом Минфина № 66н от 02.07.2010г, включают в себя:
- Сам бухгалтерский баланс.
- Отчеты о финансовой деятельности, об обороте денежных средств, изменениях в уставном капитале, об использовании целевого характера вырученных средств.
- Пояснения к отчетности о финансовых итогах в виде текста или в виде таблицы на свое усмотрение.
Важно! Обязанность прикладывать пояснения закреплена за всеми организациями, предприятиями, осуществляющими предпринимательскую деятельность за исключением относящихся к категории малого бизнеса. Субъекты малого бизнеса прикладывают пояснения к отчету по желанию при наличии необходимости.
О том, что такое бухгалтерский баланс просто и доступно рассказывается в следующем видео:




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации