
Спрос на деньги и их предложение. Спрос и предложение денег
Рынок денег - это взаимосвязь между спросом и предложением денег, где «ценой денег» выступает процентная ставка. Спрос на деньги - это то количество платежных средств, которое экономические субъекты желают держать у себя в настоящий момент.
Спрос на деньги вытекает из двух функций денег - как средства обращения и единства сохранения богатства. В первом случае речь идет о спросе на деньги для заключения сделок купли -продажи (транзакционный спрос), во втором - о спросе на деньги как средстве приобретения прочих финансовых активов (прежде всего облигации и акции). Транзакционный спрос Транзакционный спрос- спрос на деньги для сделок (transactions), т.е. для покупки товаров и услуг. объясняется необходимостью хранения денег в форме наличных или средств на текущих счетах и иных финансовых институтов с целью осуществления запланированных и незапланированных покупок и платежей. Спрос на деньги для сделок определяется главным образом общим денежным доходом общества и изменяется прямо пропорционально номиналу ВНП. Спрос на деньги для приобретения прочих финансовых активов определяется стремлением получить доход в форме дивидендов или процентов и изменяется обратно пропорционально уровню процентной ставки. Эта зависимость отражается кривой спроса на деньги D m .
Кривая общего спроса на деньги D m обозначает общее количество денег, которое население и фирмы хотят иметь для сделок приобретения акции и облигаций при каждой возможной величине процентной ставки.
Спрос на деньги и количественная теория. Современная трактовка количественной теории основана на понятии скорости обращения денег в движении доходов, которая определяется как:
где V - скорость обращения денег, P - абсолютный уровень цен,
Y - реальный объем производства, M- количество денег в обращении.
Если преобразовать формулу этого уровня: M=P*Y/V, мы увидим, что количество денег, находящихся в обращении, равно отношению номинального дохода к скорости обращения денег. Если заменить М в левой части уравнения на параметр D m - величину спроса на деньги, то получим:
Из этого уравнения следует, что величина спроса на деньги зависит от следующих факторов:
- - абсолютного уровня цен. При прочих равных условиях, чем выше уровень цен, тем выше спрос на деньги и наоборот;
- - уровня реального объема производства. По мере его роста повышаются реальные доходы населения, а значит, людям потребуется больше денег, так как наличие более высоких реальных доходов подразумевает и рост объема сделок;
- - скорости обращения денег. Соответственно все факторы, влияющие на скорость обращения денег, будут влиять и на спрос на деньги.
Спрос на деньги в кейнсианской модели . Дж. М. Кейнс рассматривал деньги как один из типов богатств и считал, что та часть активов, которую население и фирмы желают хранить в форме денег, зависит от того, насколько высоко они ценят свойство ликвидности. Деньги М-1 являются ликвидными активами. ДжКейнс назвал свою теорию спроса на деньги теорией предпочтения ликвидности.
Как считал Дж.Кейнс, три причины побуждают людей хранить часть их богатств в форме денег:
- - использование денег в качестве средства платежа (трансакционный мотив хранения денег);
- - обеспечение в будущем возможности распоряжаться определенной частью своих ресурсов в форме наличных денег (мотив предосторожности);
- - спекулятивный мотив - хранение денег, возникающий из желания избежать потерь капитала, вызванных хранением активов в форме облигаций в периоды ожидаемого повышения норм ссудного процента.
Именно этот мотив формирует обратную связь между величиной спроса на деньги и нормой процента.
Современная теория спроса на деньги . Современная теория спроса на деньги отличается от теоретической модели Дж.Кейнса следующими особенностями. Она:
- - рассматривает более широкий диапазон активов, помимо беспроцентного хранения денег и долгосрочных облигаций. Вкладчики могут обладать портфелями как с приносящими процент формами денег, так и с беспроцентными формами денег. Помимо этого они должны обладать иными видами ликвидных активов: средства на сберегательных и срочных счетах, ценные краткосрочные бумаги, облигации и акции корпорации и т.п.;
- - отвергает разделение спроса на деньги на основании транзакционных, спекулятивных мотивов и мотива предосторожности. Процентная ставка влияет на спрос на деньги, но лишь вследствие того, что норма процента представляет собой альтернативную стоимость хранения денег;
- - рассматривает богатство как основной фактор спроса на деньги;
- - включает и другие условия, влияющие на желание населения и фирм предпочесть ликвидный актив, например, изменение в ожиданиях при пессимистическом прогнозе на будущую конъюнктуру величина спроса на деньги будет расти, при оптимистическом прогнозе спрос на деньги упадет;
- - учитывает наличие инфляции и четко разграничивает такие понятия, как реальный и номинальный доход, реальную и номинальную ставку процента, реальные и номинальные величины денежной массы.
В функции спроса на деньги используется номинальная ставка процента. И.Фишер описывает связь между номинальной и реальной ставками процента следующим уравнением:
где i - номинальная ставка процента; r - реальная ставка процента; П- темп инфляции.
Согласно количественной теории рост денежной массы увеличивает инфляцию, и инфляция повышает номинальную ставку. Эта зависимость называется эффектом Фишера.
Предложение денег - совокупность платежных средств, обращающихся в стране в данный момент. Оно включает в себя наличность вне банковской системы (С) и депозиты (D): M S =C+D.
Количество денег зависит от размера денежной базы, т.е. активов центрального банка, нормы минимального резервного покрытия, величины избыточного резерва коммерческих банков и доли наличных денег в общей сумме платежных средств населения.
Графически кривая предложения имеет следующий вид:
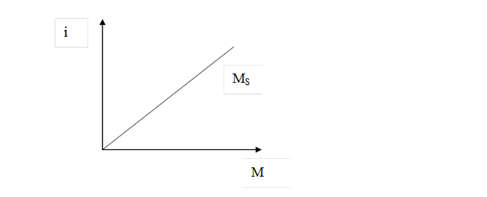
Чем выше ставка процента, тем больше предложение денег при заданной денежной базе и фиксированной норме резервного покрытия. При росте (снижении) денежной базы кривая предложения денег сдвинется влево (вправо), при снижении (росте) нормы резервного покрытия кривая предложения сдвинется вправо (влево).
Объем предложения денег определяется поведением населения, Центробанка и коммерческих банков.
Денежный рынок - это рынок, на котором спрос на деньги и их предложение определяют уровень процентной ставки, «цен» денег, это сеть институтов, обеспечивающих взаимодействие спроса и предложения денег.
На денежном рынке деньги «не продаются» и «не покупаются», подобно другим товарам. В этом специфика денежного рынка. При сделках на денежном рынке деньги обмениваются на другие ликвидные средства по альтернативной стоимости, измеренной в единицах номинальной нормы процента.
Состояние на денежном рынке, когда количество предлагаемых денег равно объему спроса населения на деньги, называется равновесием денежного рынка. Если денежная масса в обществе контролируется Центробанком, а цены и экономические блага стабильны, то кривая предложения денег будет иметь вертикальный вид. E- точка равновесия.
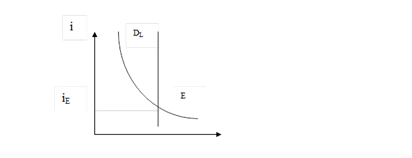
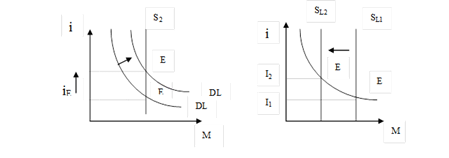
Спрос на деньги - это убывающая функция от ставки процента. Если она увеличивается, то растет спрос на деньги (кривая D L) смещается вправо и размер процентной ставки возрастает. Сокращение предложения денег приведет к аналогичному результату.
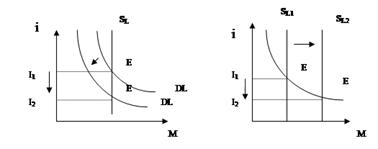
Уменьшение кредитной ставки происходит в случае сокращения дохода и спроса на деньги, а также при увеличении предложения.
Воспользуйтесь формой поиска по сайту, чтобы найти реферат, курсовую или дипломную работу по вашей теме.
Поиск материалов
Предложение денег и спрос на деньги
Ценообразование
Предложение денег и спрос на деньгиПредложению денег и спросу на деньги отводится одно из центральных мест в макроэкономическом анализе.
В этой курсовой работе я хотел бы рассмотреть предложение денег и спрос на деньги подробно на примере американской системы. Здесь показывается, что определяющая роль в формировании денежной массы принадлежит банковской системе и рассматриваются различные инструменты экономической политики, с помощью которых Федеральная резервная система (ФРС) - Центральный банк США регулирует предложение денег. Также изучаются факторы, от которых зависит спрос на деньги и то, как экономические агенты принимают решения о величине запасов денежных средств.
Предложение денег.
Понятие «предложение денег» в самой упрощенной форме определяется как количество долларов на руках у населения. При этом делается допущение, что ФРС регулирует предложение денег, увеличивая или уменьшая количество денег в обращении с помощью операций на открытом рынке. Будучи приемлемой в первом приближении, такая трактовка не дает исчерпывающих представлений о денежном рынке, так как игнорирует роль банковской системы.
Но предложение денег зависит не только от политики ФРС, но и от поведения частных лиц - владельцев денег, и от политики банков, где деньги хранятся. Прежде всего деньги включают как средства на руках у населения, так и на банковских счетах (например, текущих), которые можно использовать при совершении сделок. Пусть М - предложение, денег. С- сумма наличных денег, D - сумма средств на текущих счетах. Тогда
Чтобы выявить факторы, определяющие предложение денег, необходимо знать механизм взаимодействия между наличными деньгами и средствами на текущих счетах, а также влияние на каждый из этих компонентов политики ФРС.
а) 100%-е банковское резервирование
Представим себе, что банков нет. Тогда деньги существуют только в форме наличности, и их сумма сводится к количеству долларов на руках у населения. Для целей нашего исследования предположим, что в экономике обращается 1000 дол.
Теперь введем банки. Для начала допустим, что они принимают вклады, но кредитов не выдают. Сумма средств, внесенных на банковские счета и не выданных в качестве кредитов, называется резервами. Большая их часть сосредоточена в центральных банках, таких как ФРС, и лишь некоторая доля хранится в местных банках. В нашем гипотетическом случае все вклады переводятся в резерв: банк помещает их туда в полном объеме и извлекает, лишь когда вкладчик снимает деньги со счета или расплачивается чеками. Такая система называется 100Х-М банковским резервированием.
Предположим, что все обращающиеся в экономике деньги (1000 дол.) население внесло на счета в Первый банк. На рис. 1 представлен его баланс - соотношение активов и пассивов. Активы хранятся в резервах и составляют 1000 дол., пассивы банка также составляют 1000 дол. и являются обязательствами банка перед вкладчиками. В отличие от реально существующих данный банк не выдает кредитов и прибыли со своих активов не получает. Он, возможно, берет с клиентов лишь небольшую плату на покрытие своих издержек. Заинтересованность вкладчиков обусловлена тем, что хранить деньги в банке надежнее, чем «в чулке».
Баланс Первого банка
Резервы 1000 дол.
Депозиты 1000 дол.
Каково же предложение денег в экономике? До создания Первого банка в экономике было 1000 дол. наличных денег. После его создания количество денег составило 1000 дол. на текущих счетах. Каждому 1 дол. прироста вкладов соответствует уменьшение на 1 дол. суммы наличных денег. Если банки помещают в резерв 100% вкладов, то банковская система на предложение денег влияния не оказывает.
б) Частичное банковское резервирование.
Теперь предположим, что часть средств с банковских счетов направляется на кредитование - например, семей для покупки жилья или предприятий для инвестиций в основные производственные фонды. На случай востребования вкладов банку всегда необходим определенный резерв. Однако, так как приток новых вкладов обычно равен по объему снимаемым со счетов средствам, потребность в100%-м резервировании исчезает. Таким образом, у банка появляется заинтересованность в предоставлении кредитов. При этом в резервы направляется лишь часть вкладов. Такая система называется частичным банковским резервированием.
На рис. 2А представлен баланс Первого банка после выдачи кредитов. Допустим, что доля помещенных в резервы вкладов (норма резервирования депозитивов) составляет 20%. Тогда из 1000 дол., находящихся на счетах, 200 дол. банк держит в резервах, а остальные 800 дол. направляет на кредитование.
А. Баланс Первого банка
Резервы 200 дол.
Депозиты 1000 дол.
Кредиты выданные 800 дол.
А. Баланс Второго банка
Резервы 160 дол.
Депозиты 800 дол.
А. Баланс Третьего банка
Резервы 128 дол.
Депозиты 640 дол.
Кредиты выданные 512 дол.
Обратим внимание, что выдавая кредит. Первый банк увеличивает предложение денег на 800 дол. До этого оно соответствовало сумме вкладов в Первом банке и составляло 1000 дол. После выдачи кредитов клиентам Первого банка предложение денег составило 1800 дол.: вкладчики по-прежнему имеют 1000 дол. на текущих счетах и теперь еще 800 дол. находится в наличности на руках у заемщиков. Таким образом, при системе частичного банковского резервирования банки создают деньги.
Операциями Первого банка процесс создания денег банковской системой не завершается. Он продолжается, если заемщик (или другое лицо, получившее от него деньги в счет оплаты чего-либо) вносит полученные 800 дол. на счет в другой банк. На рис. 2 представлен баланс Второго банка. Приняв вклад на 800 дол., 20% (160 дол.) банк помещает в резервы и выдает кредиты на 640 дол. Таким образом, он создает денег еще на 640 дол. Если потом эти 640 дол. положить в Третий банк, то он поместит 128 дол. (20%) в резервы и сможет выдать кредиты на 512 дол. Каждый новый вклад и новый кредит увеличивают денежную массу.
Хотя в этом процессе создания денег участвует бесчисленное количество банков, рост предложения денег не безграничен. Пусть rr - норма резервирования депозитов. В нашем примере она равна 0, 2. Тогда, если сумма первоначального вклада равна 1000 дол., то количество денег увеличивается на следующую сумму:
Сумма первоначального вклада = 1000 дол.
Объем кредитов Первого банка = (1-rr) x 1000 долл.
Объем кредитов Второго банка = (1-гг) 2 х 1000 долл.
Объем кредитов Третьего банка = (1-гг) 3 х 1000 долл.
Предложение денег = 1000дол. = (1/rr) 1000дол.
Следовательно, каждый помещенный в резервы 1 дол. создает новых денег на (1/rr) дол. В нашем примере rr - 02, и первоначальному вкладу в 1000 дол. соответствует рост денежной массы на 5000 дол.
В способности создавать деньга заключается основное отличие банков от других финансовых учреждений. Важнейшая функция финансового рынка состоит в перераспределении ресурсов от лиц, откладывающих часть своих доходов на будущее, к лицам и предприятиям, которым необходимы кредиты на расширение производства. Этот процесс называется финансовым посредничеством. В нем участвуют различные экономические институты: наиболее важную роль играют фондовая биржа, рынок облигаций и банковская система. Но лишь банки наделены правом создавать активы, являющиеся частью предложения денег (например, открывая текущие счета). Из всех финансовых институтов лишь они непосредственно воздействуют на предложение денег.
Следует иметь в виду, что создание денег банками при системе частичного резервирования не означает создания новых материальных ценностей. Направляя часть резервов на цели кредитования, банк позволяет заемщикам совершать сделки и увеличивает при этом предложение денежных средств. Но при этом заемщик не становится богаче, так как, получив ссуду, он принимает на себя долговые обязательства перед банком. Другими словами, создание денежных средств в результате банковских операций приводит лишь к повышению ликвидности, но не к росту национального богатства.
в) Модель предложения денег.
Изучив роль банков в создании денег можно более подробно рассмотреть определяющие ее факторы. Здесь приводится модель предложения денег при частичном банковском резервировании. В нее входят три переменные.
Денежная база В - сумма долларов на руках у населения (в наличности) С и в резервах банков R. Она непосредственно контролируется ФРС.
Норма резервирования депозитов rr - доля банковских вкладов, помещенных в резервы. Она определяется экономической политикой банков и регулирующими их деятельность нормативными актами.
Коэффициент депонирования денег сr - характеризует предпочтения населения в распределении денежных средств между наличными деньгами С и средствами на текущих счетах D.
Данная модель показывает зависимость предложения денег от денежной базы, нормы резервирования депозитов и коэффициента депонирования. Она позволяет понять механизм воздействия на предложение денег политики ФРС, а также решений банков и частных лиц. Прежде всего, определим предложение денег:
Затем, с помощью коэффициента депонирования сr, выражающего зависимость суммы наличных денег от объема вкладов, рассчитаем эту сумму:
Подставив это выражение в первое уравнение, получим:
М = (сr x D) + D = (сг + 1) D
D = M / (cr + 1)
Как видно из этого уравнения, сумма денег на текущих счетах пропорциональна предложению денег.
Напомним, что согласно определению, денежная база равна сумме наличных денег и резервов:
С помощью нормы резервирования депозитов rr (доли вкладов, помещенных в резерв) можно рассчитать объем резервов:
Подставив это выражение, а также уравнение наличных денег в уравнение расчета денежной базы, получим
В = (сr х D) + (rr х D) - (сг + rr) D.
D = В/ (сr + rr).
Данное уравнение показывает, что сумма средств на текущих счетах пропорциональна денежной базе.
Найти предложение денег можно с помощью двух уравнений расчета суммы текущих счетов:
М/ (сг + 1) = D- B/ (cr + гг).
Следовательно,
Из уравнения следует, что предложение денег является функцией трех переменных. При этом оно пропорционально денежной базе. Обозначим коэффициент пропорциональности (сr + 1) / (сr * rr) как m и назовем его денежным мультипликатором:
На каждый доллар прироста денежной базы приходится m долларов прироста предложения денег. Денежную базу, обладающую свойством мультипликативного воздействия на предложение денег, часто называют деньгами повышенной силы.
В качестве примера можно привести ситуацию в экономике США в 1990 г. Денежная база В составляла 300 млн. дол., норма резервирования rr равнялась 0, 1, а коэффициент депонирования сr был на уровне 0, 4. В этом случае денежный мультипликатор равен
Предложение денег составляет
М = 2, 8 х 300 = 840.
Поскольку на каждый доллар денежной базы приходится 2, 8 дол. общего количества денег, то предложение денег равно 840 млн дол.
Теперь можно установить зависимость предложения денег от каждой из упомянутых выше экзогенных переменных: В; rr и сr.
1. Предложение денег пропорционально денежной базе, и увеличение последней дает пропорциональный прирост предложения денег.
2. Чем ниже норма резервирования депозитов, тем выше объем кредитования и тем больший прирост предложения денег приходится на каждый хранящийся в резервах доллар. Поэтому норма резервирования вызывает рост денежного мультипликатора и предложения денег.
3. Чем ниже коэффициент депонирования, тем меньше наличных денег на руках у населения, и тем больше объем резервных средств в банках и, соответственно, больше потенциал банков в создании денег. Поэтому при снижении коэффициента депонирования денежный мультипликатор и предложение денег растут.
Проанализируем применяемые ФРС способы регулирования предложения денег, используя данную модель.
г) Три инструмента денежной политики
Пред идущие выводы основывались на упрощенном допущении о прямом регулировании предложения денег Федеральной резервной системой. На деле оно осуществляется косвенным образом - посредством изменения либо денежной базы, либо нормы резервирования депозитов. При этом используются три инструмента - операции на открытом рынке, установление нормы обязательных резервов и учетная ставка процента.
К операциям на открытом рынке относится покупка и продажа ФРС государственных облигаций. Рост предложения денег достигается за счет денег, выпущенных в обращение при покупке облигаций у населения, а его сокращение - за счет изъятия денег из обращения при продаже облигаций.
Операции на открытом рынке - наиболее часто применяемый ФРС инструмент экономической политики: на Нью-Йоркском рынке облигаций они проводятся практически ежедневно.
Резервные требования представляют собой минимальную норму резервирования депозитов, устанавливаемую Федеральной резервной системой для банков. При увеличении нормы обязательных резервов уменьшается значение денежного мультипликатора и сокращается предложение денег. Этот инструмент экономической политики применяется ФРС реже всего.
Учетная ставка процента - это ставка процента, под которую ФРС предоставляет банкам кредиты. Банки прибегают к ним, если их собственные резервы для выполнения резервных требований недостаточны. Снижение учетной ставки, т. е. удешевление кредитов, стимулирует банки к расширению объемов заимствования у ФРС через т. н. дисконтное окно. В результате происходит рост денежной базы и предложения денег.
Хотя возможности ФРС по регулированию предложения денег с помощью вышеупомянутых инструментов достаточно широки, она не может держать его под полным контролем. Изменения предложения на рынке денег могут принимать неожиданный для ФРС характер из-за политики банков, деятельность которых от нее не зависит. Например, банк может создавать избыточные резервы, превышающие резервные требования. Чем они больше, тем выше норма резервирования депозитов и тем меньше предложение денег. Кроме того, ФРС не может точно предопределить объем средств, предоставляемых банкам через дисконтное окно. Чем он меньше, тем меньше денежная база и, соответственно, предложение денег. Поэтому ФРС не всегда в состоянии добиться изменения предложения денег в желаемом направлении.
Банкротство банков и предложение денег в 30-е гг.
С августа 1929 по март 1933 г. предложение денег сократилось на 28%. Некоторые экономисты считают это основной причиной Великой депрессии. Но тогда мы не пытались выяснить причины столь резкого уменьшения предложения денег.
Очевидно, что на счет сокращения денежной базы уменьшение предложения денег отнести нельзя: она в этот период выросла. Главная причина - уменьшение денежного мультипликатора в связи с существенным ростом
нормы резервирования депозитов и коэффициента депонирования.
Большинство экономистов связывает снижение денежного мультипликатора со значительным количеством банковских банкротств. С 1930 по 1933 г. более 9000 банков прекратили финансовые операции, не выполнив обязательств перед вкладчиками. Изменение экономического поведения банков и вкладчиков послужило причиной сокращения предложения денег.
В результате доверие населения к банкам было подорвано, что привело к росту коэффициента депонирования. Хранение денег на руках стало представляться более предпочтительным по сравнению с вложением в банки. Массовое изъятие вкладов привело к истощению резервов, что вызвало ответную реакцию со стороны банков - стремление снизить объем непогашенных кредитов. Процесс создания денег банковской системой повернул вспять.
Кроме того, массовые банкротства заставили банки стать более осмотрительными и повысить норму резервирования депозитов. На примере многих прекративших существование банков они убедились, насколько опасно иметь минимальные резервы, и стали создавать избыточные. Реакция банков на кризис банковской системы, состоявшая в увеличении резервов выше обязательного) уровня за счет сокращения объемов кредитования, была аналогичной реакции населения, выразившейся в преимущественном накоплении денег в наличной форме, а не на текущих счетах. Все это привело к существенному уменьшению денежного мультипликатора.
Если причины сокращения предложения денег ясны, то степень вины ФРС установить труднее. С одной стороны, обвинять ее не в чем, поскольку денежная база не уменьшилась. С другой стороны, ей можно вменить в вину два обстоятельства. Во-первых, в крайних ситуациях, когда банки испытывают острый недостаток наличности для ведения текущих операций, она могла бы предоставить им кредиты и не допустить массовых банкротств. Во-вторых, при уменьшении денежного мультипликатора можно было бы расширить денежную базу. Возможно, что если хотя бы одна из этих мер была принята, сокращение предложения денег не приняло бы таких масштабов и Великая депрессия не достигла бы такой глубины.
За время, прошедшее с начала 30-х гг., экономическая политика настолько усовершенствовалась, что теперь столь резкое уменьшение мультипликатора
уже маловероятно. Наиболее важным нововведением стала система централизованного страхования вкладов, позволяющая поддерживать доверие населения к банковской системе и снизить за счет этого масштабы колебаний коэффициента депонирования. Вместе с тем, это сопряжено со значительными расходами: в конце 80-х - начале 90-х гг. поручительство за несостоятельные сберегательные и кредитные учреждения стоило Федеральной резервной системе больших денег. В то же время страхование вкладов вносит реальный вклад в стабилизацию банковской системы и предложения денег.
2. Спрос на деньги
Теперь рассмотрим другую сторону денежного рынка и выясним, от чего зависит спрос на деньги. В соответствии с количественной теорией, известно, что спрос на деньги пропорционален доходу, т. е.
где k - константа. Затем была привем более общую и реалистичную функцию, которая ставит объем спроса на реальные Денежные средства в зависимость не только от доходов, но и от ставки процента:
(М/Р) d = L (i, Y),
Эта функцию мы используется при построении модели IS-LM.
Чтобы понять функцию спроса на деньги, необходимо более полно исследовать процесс принятия решений в этой области. Точно также, как основой построения функции потребления служат микроэкономические модели поведения потребителей, и функция спроса на деньги базируется на микроэкономических моделях раскрывающих поведение экономических агентов в отношении денег. В данном разделе сначала делается общий анализ способов моделирования спроса на деньги, а затем приводится одна из известных моделей.
Деньги выполняют три функции: меры стоимости, средства сбережения и средства обращения. Первая из них (мера стоимости) не связана с потребностью в
деньгах, так как для назначения цены наличные деньги не нужны. Поэтому основное внимание в теории спроса на деньги уделяется функциям денег как средства сбережения и средства обращения.
а) Портфельные теории спроса на деньги
Портфельными называются те теории спроса на деньги, которые делают акцент на функции средства сбережения. В них подчеркивается, что деньги - одна из форм активов. Основной постулат этих теорий заключается в том, что накопление денег имеет определенную специфику по сравнению с другими активами с точки зрения факторов риска и дохода. В частности, оно приносит надежный (номинальный) доход, в то время как цены на акции и облигации могут снизиться. Поэтому, по мнению ряда экономистов, при формировании оптимального портфеля активов население отдает предпочтение ликвидным денежным средствам.
Согласно портфельным теориям, потребность в деньгах определяется относительной привлекательностью различных видов активов. Она зависит от степени риска и уровня доходов, связанных с каждым из этих видов накопления, а также от общей суммы активов. Например, функцию спроса на деньги можно представить в следующем виде:
(М/Р) d = L (rs, rb, ?e, W),
где rs - реальные ожидаемые доходы по акциями, rb, - реальные ожидаемые доходы по облигациям, ?e - ожидаемый темп инфляции, W - материальные активы. При росте rs или rb спрос на деньги сокращается, т. к. другие виды активов становятся более привлекательными. То же происходит и при росте ожидаемого темпа инфляции. Вспомним, что величина - ?e это реальный доход от накопления наличных денег. При увеличении W потребность в деньгах растет, так как увеличивается общая сумма активов и, соответственно, абсолютная величина накопления каждого их вида.
С точки-зрения портфельных теорий, упрощенная трактовка функции спроса на деньги L (i, Y) вполне допустима. Во-первых, показатель реальных доходов Y в ней приближенно измеряет величину реальных активов W. Во-вторых, единственная переменная доходов в ней - номинальная ставка процента, равная сумме реальных доходов по облигациям и ожидаемого темпа инфляции
(i = rb, + ?e). Вместе с тем, портфельные теории требуют, чтобы функция спроса на деньги содержала также переменные ожидаемых доходов от накопления других активов.
По вопросу о целесообразности применения портфельных теорий для анализа спроса на деньги экономисты расходятся во мнениях. Ответ на этот вопрос зависит от того, какие виды активов считаются деньгами. В наиболее узкой трактовке (М1) сюда относятся лишь наличные деньги и сумма средств на текущих счетах. Они приносят либо очень низкий доход, либо вообще его не приносят. Но существуют и другие виды активов, доход на которые при той же степени риска выше: сберегательные счета, казначейские векселя, депозитные сертификаты и счета в фондах взаимного кредитования денежного рынка. По мнению экономистов, деньги (М1) - «подчиненный» или доминируемый актив, который является наихудшим средством сбережения по сравнению с остальными. Портфельные теории не в состоянии назвать причины спроса на эти подчиненные денежные активы и приводят к выводу, что их накопление не обеспечивает формирования «оптимального портфеля» активов населения.
Портфельные теории лучше объясняют проблемы формирования спроса на деньги, если исходить из более широкой трактовки денежной массы. Такая трактовка включает в понятие денег и другие виды активов, более привлекательные по сравнению с наличными деньгами и текущими счетами (например, сберегательные счета и счета в фондах взаимного кредитования денежного рынка), входящие в состав М2. Тогда при объяснении предпочтений населения, накапливать средства в форме М2, а не в форме акций и облигаций, факторы риска и дохода являются достаточно серьезными аргументами. Следовательно, если портфельные теории спроса на деньги верны лишь в отношении М2 и МЗ, но не М1.
б) Теории трансакционного спроса на деньги.
Теории спроса на деньга, делающие акцент на их роли как средства обращения, называются теориями трансакционного спроса на деньги. Их объединяет то, что они признают, что деньги - подчиненный актив и, в отличие от остальных видов активов, накапливаются лишь с целью совершения покупок. Эти теории лучше всего объясняют, почему население не вкладывает все деньги в
доминирующие активы, такие как казначейские векселя и сберегательные вклады, а все-таки держит часть денег на руках или на текущих счетах (имеются в виду деньги в их узкой трактовке).
Существует много вариантов теорий сделок, и каждый из них по-своему представляет процессы получения денег и совершения сделок. Объединяет их единое понимание недостатка этого вида активов, дающего низкую прибыль, а также его преимущества как удобного средства совершения сделок. Взвесив то и другое, человек решает, сколько наличных денег ему надо иметь.
Чтобы представить функцию спроса на деньги в трактовке трансакционных теорий спроса на деньги, приведем подробную схему построения одной из широко известных моделей подобного типа. Она разработана в 50-е гг. экономистами Уильямом Баумолем и Джеймсом Тобином и до сих пор остается одной из ведущих теорий спроса на деньги.
Модель управления денежной наличностью Баумоля-Тобина.
Модель Баумоля-Тобина подробно анализирует преимущества и недостатки накопления наличных денег. Главное их преимущество состоит в удобстве: человек избавляется от необходимости ходить в банк при каждой покупке. Однако при этом он терпит убытки, теряя проценты, которые мог бы получить, положив соответствующую сумму на сберегательный счет.
Чтобы выяснить все «за» и «против» предположим, что человек запланировал в течение года постепенно потратить Y дол. (для простоты допустим, что цены и, следовательно, реальные расходы в течение года не меняются). Какой наличной суммой он должен располагать для осуществления такого объема расходов, т. е. какова оптимальная величина среднего количества денег на руках?
Рассмотрим несколько вариантов. Можно в начале года снять со счета Y дол. и расходовать их постепенно в течение года. На рис. 3-а показана сумма денег, которой человек располагает в каждый момент. В начале года она равна Y, в конце года 0, средняя в течение года - Y/2.
Второй вариант предусматривает двукратное посещение банка в течение года. В начале года человек снимает со счета сумму Y/2, постепенно расходуя ее в течение полугода, а затем берет еще такую же сумму на расходы в течение
следующего полугодия. На рис. З-в показано, что сумма денег на руках у владельца в течение года изменяется от Y/2 до 0 и в среднем составляет Y/4. Уменьшив это среднее значение, можно сократить потери в виде неполученных процентов по вкладам, однако для этого необходимо совершить два посещения банка вместо одного.
Если в течение года человек посещает банк N раз, каждый раз снимая со счета Y/N дол., он расходует эти суммы равными частями в течение каждого из 1/N периодов. Из рис. З-с видно, что в течение года сумма денег на руках изменяется в пределах от Y/N до О, и ее среднегодовое значение равно Y/ (2N).
Вопрос в том, как выбрать оптимальное значение N? Чем оно выше, тем меньше среднее количество денег на руках и меньше потери в виде неполученных процентов, но тем больше неудобств человек испытывает в связи с необходимостью чаще посещать банк.
Условно обозначим издержки, связанные с посещением банка, произвольной постоянной величиной F, которая представляет собой стоимостной показатель, измеряемый затратами времени на снятие денег со счета (дорога туда и обратно, ожидание в очереди). Например, при заработке 12 дол. в час и затратах времени на дорогу 15 мин. F = 3 дол. Обозначим ставку процента через i; i - то, что теряется при хранении наличных денег, поскольку последние не приносят процента.
Теперь можно с точностью рассчитать оптимальное значение N и оптимальную сумму денег, которую целесообразно иметь на руках. При любом N ее среднее значение составляет Y/ (2М), а потери в виде неполученных процентов равны iY/ (2М). Если стоимостной эквивалент затрат времени на каждое посещение банка оценивается величиной F, их общая сумма в течение года равна FN. Вместе с суммой неполученных процентов они составляют совокупные издержки, связанные с посещением банка:
Совокупные _ недополученные издержки на
издержки = проценты + посещение
Рис. 4 показывает издержки хранения наличных денег. Рисунок иллюстрирует зависимость суммы неполученных процентов, издержек, связанных с посещением банка, и совокупных издержек N. Последние достигают минимума при единственном значении N, равном N*.
Чем больше число посещений банка N, тем выше связанные с этим издержки и тем меньше сумма неполученных процентов. Оптимальная величина N равна:
При этом значении N средняя сумма денег на руках составит:
Из уравнения следует, что чем выше издержки, связанные с посещением банка F, чем выше V, и чем ниже ставка процента i, тем больше наличных денег имеет на руках население.
Следовательно, модель Баумоля-Тобина можно использовать в качестве модели спроса на деньги, так как она рассматривает факторы формирования запаса наличных денежных средств. Но она может найти и более широкое применение. Предположим, что человек располагает активами как в денежной форме (в наличности и на текущем счете), так и в неденежной (акции и облигации). Первые используются при совершении сделок, но доход приносят незначительный. Пусть i - разница в доходах по денежным и неденежным активам, а F - расходы по превращению неденежных активов в денежную форму (например, брокерская комиссия). Вопрос об оптимальной частоте привлечения брокера решается аналогично вопросу об оптимальной частоте посещений банка. Следовательно, модель Баумоля-Тобина описывает формирование запасов денежных средств у экономических агентов. Она показывает, что спрос на деньги прямо пропорционален уровню расходов Y и обратно пропорционален ставке процента,
что адекватно выражается функцией L (i, Y).
Статистические данные о спросе на деньги.
Многие экономисты детально исследуют функцию спроса на деньги, используя статистические данные о деньгах, доходе и ставке процента. Целью этих исследований является выведение зависимости изменения спроса на деньги в от колебаний уровня дохода и ставки процента. От «чувствительности» спроса на деньги к этим колебаниям зависит угол наклона кривой LМ, а следовательно, и эффективность кредитно-денежной и бюджетно-налоговой политики.
Еще одна цель подобных исследований заключается в проверке правильности различных теорий спроса на деньги. Например, модель Баумоля-Тобина устанавливает точную количественную зависимость спроса на деньги от уровня доходов и ставки процента. Выведенная в модели формула с квадратным корнем показывает, что эластичность спроса на деньги по доходам равна 1/2: при росте ставки процента на 10% сумма востребованных вкладов увеличивается в реальном выражении на 5%. Эластичность спроса на деньги по ставке процента также равна 1/2: 10%-й рост ставки процента (скажем, с 10 до 11 %) вызывает 5%-е сокращение реальной суммы востребованных вкладов.
Однако полученные выводы на практике, как правило, не подтверждаются. Статистические данные говорят о том, что эластичность спроса на деньги по доходам на самом деле выше, а по ставке процента - ниже, чем 1/2. Следовательно, модель Баумоля-Тобина не вполне верна: она принимает во внимание не все факторы спроса на деньги.
Модель, например, не учитывает, что решая, сколько денет ему нужно, человек не всегда руководствуется только соображениями выгоды. Предположим, что он посещает банк один раз в неделю, чтобы внести платежный чек, но придя в банк, решает заодно снять и сумму, которая ему потребуется на следующей неделе. В этом случае число посещений банка N нельзя связать ни с уровням расходов, ни со ставкой процента. Поскольку N - величина постоянная, средняя сумма денег на руках (Y/2N) прямо пропорциональна размерам издержек и не зависит от ставки процента. Теперь условно разделим вкладчиков на две группы. Одна из них ведет себя в соответствии с моделью Баумоля-Тобина, и для нее эластичность по доходам и
ставке процента равна 1/2. Для другой группы N постоянна, и эластичность по доходам равна 1, а по ставке процента - 0. В этом случае необходимо рассчитать средневзвешенную функцию спроса на деньги для этих двух групп. Тогда эластичность по доходам будет находиться в пределах от 1 до 1/2, а по ставке процента -от 0 до 1/2, что подтверждается статистикой.
3. Заключение.
Применение микроэкономических моделей в макроэкономике.
Микроэкономические модели теории постоянного дохода и неоклассической теории инвестиций и модели управления денежной наличностью Баумоля-Тобина показывают, какое влияние на макроэкономические процессы оказывает поведение отдельных экономических агентов.
Значительный прогресс в этой области в течение двух последних десятилетий был достигнут благодаря разработке и проверке микроэкономических моделей. Чаще всего они не опровергают, а, наоборот, позволяют усовершенствовать теорию макроэкономики. По мнению большинства экономистов, дальнейшая интеграция микро- и макроэкономики заключает в себе широкие возможности для еще более углублённого изучения экономических процессов.
Основные выводы по курсовой работе.
1. При системе частичного банковского резервирования банки могут создавать деньги, так как каждый помещенный в резерв доллар позволяет увеличить на несколько долларов сумму средств на текущих счетах.
2. Величина предложения денег определяется денежной базой, нормой резервирования депозитов и коэффициентом депонирования денег. Расширение базы вызывает пропорциональный рост предложения денег. Снижение нормы резервирования депозитов и коэффициента депонирования ведет к росту денежного мультипликатора и, следовательно, предложения денег.
3. ФРС осуществляет регулирование предложения денег тремя способами.
Для расширения денежной базы используется покупка облигаций на открытом рынке и снижение учетной ставки. Коэффициент депонирования уменьшается путем снижения нормы резервных требований.
4. Портфельные теории делают акцент на функции денег как средства обращения. Они увязывают спрос на деньги с соотношением уровней риска и дохода, связанных с хранением средств в форме денег или в форме других активов.
5. Трансакционные теории спроса на деньги, такие как модель Баумоля-Тобина, выделяют роль денег как средства обращения. Согласно им, спрос на деньги прямо пропорционален доходу и обратно пропорционален ставке процента.
Список используемой литературы:
Н. Грегори Мэнкью «Макроэкономика» Издательство Московского Университета 1994г.
Макконел К. Р., Брю С. Л. «Экономикс» Издательство «Туран» 1996г.
«Экономика» под редакцией А. С. Булатова Издательство БЕК 1995г.
Описание предмета: «Ценообразование»
Предмет науки «Ценообразование» - исследование колебаний цен под влиянием рыночной конъюнктуры.
Объект - процесс ценообразования.
Цель изучения курса «Ценообразование» - овладение основами теории, методологии и практики ценообразования.
Задачи курса «Ценообразование»: Ознакомиться с теорией ценообразования.
Изучить основные принципы и методы ценообразования.
Уметь анализировать и определять уровень и динамику цен, конъюнктуру рынка.
Знать современный отечественный и зарубежный опыт ценообразования.
Уметь применять полученные знания в практике ценообразования
Актуализировать знания, полученные по смежным экономическим дисциплинам.
[email protected]
+7 911 822-56-12
с 9
до 21
ч. по Москве.
Внимание!
Банк рефератов, курсовых и дипломных работ содержит тексты, предназначенные только для ознакомления. Если Вы хотите каким-либо образом использовать указанные материалы, Вам следует обратиться к автору работы. Администрация сайта комментариев к работам, размещенным в банке рефератов, и разрешения на использование текстов целиком или каких-либо их частей не дает.
Мы не являемся авторами данных текстов, не пользуемся ими в своей деятельности и не продаем данные материалы за деньги. Мы принимаем претензии от авторов, чьи работы были добавлены в наш банк рефератов посетителями сайта без указания авторства текстов, и удаляем данные материалы по первому требованию.
Денежная масса - совокупность всех денежных средств находящихся в хозяйстве в наличной и безналичной формах обеспечивающих обращение то варов и услуг в народном хозяйстве.
В структуре денежной массы выделяется активная часть, к которой относятся денежные средства реально обслуживающие хозяйственный оборот, и пассивная часть включающая денежные накопления, остатки на счетах, которые потенциально могут служить расчетными средствами. Особое место в структуре денежной массы занимают так называемые «квазиденьги» (от латинского quasi» как будто почти), т. е. денежные средства на срочных счетах сберегательных вкладах, в депозитных сертификатах, акциях инвестиционных фондов которые вкладывают средства только в краткосрочные денежные обязательства.
Совокупность наличных денег (металлические деньги и банкноты) и денег для безналичных расчетов в центральном банке (бессрочные вклады) составляют деньги центрального банка. Их называют монетарной или денежной базой, так как они определяют суммарную денежную массу в народном хозяйстве. Денежная масса, которой располагает народное хозяйство для осуществления операции обмена и платежа, зависит от предложения денег банковским сектором и от спроса на деньги, т. е. стремления учреждении небанковского сектора иметь у себя определенную денежную сумму в виде наличных денег или вкладов до востребования.
Под предложением денег обычно понимают денежную массу в обращении, т. е. совокупность платежных средств, обращающихся в стране в данный момент. Однако, ни среди государственных должностных лиц, отвечающих за регулирование денежного предложения, ни среди экономистов нет единой точки зрения на то, из каких отдельных элементов состоит денежное предложение: разнообразие форм вложения финансовых средств достигло такой степени, что переход от собственно денег (банкноты вклады до востребования) к ликвидным и полуликвидным формам их размещения совершается незаметно. В результате граница между деньгами и не денежными авуарами теперь не такая четкая, как раньше. Для характеристики денежного предложения применяются различные обобщающие показатели, так называемые денежные агрегаты. К ним обычно относят следующие.
1) Агрегат M-1 - («деньги для сделок») - это показатель, предназначенный
для измерения объема фактических средств обращения. Он включает наличные деньги
(банкноты и разменные монеты) и банковские деньги.
2) Агрегаты М-2 и М-3 включают кроме М-1, денежные средства на сберегательных и срочных счетах, а также депозитные сертификаты. Эти средства не являются деньгами, поскольку их невозможно непосредственно использовать для сделок купли продажи, а их изъятие подчинено определенным условиям, однако они похожи наденьги в двух отношениях: с одной стороны, они могут быть в короткие сроки выброшены на рынок товаров и услуг, с другой - они позволяют осуществлять накопление денег. Не случайно их называют «почти деньгами».
3) Наиболее полные агрегаты денежного предложения - L и D. L наряду с М-3 включает прочие ликвидные (легко реализуемые) активы, такие, как краткосрочные государственные ценные бумаги. Они называются ликвидными, так как без особых трудностей могут быть превращены в наличность. Агрегат D включает все ликвидные средства и закладные, облигации и другие аналогичные кредитные инструменты.
Агрегаты М-3, L и D более четко отражают тенденции в развитии экономики, чем М-I: резкие изменения в этих агрегатах часто сигнализируют об аналогичных изменениях в ВНП. Так, быстрый рост денежной массы и кредита сопровождает период подъема, а их сокращение часто сопровождается спадами. Однако большинство экономистов предпочитают использовать агрегат М-1, так как он включает активы, непосредственно используемые в качестве средства обращения. В дальнейшем будем понимать под предложением денег агрегат М-1
Спрос на деньги вытекает из двух функции денег - как средства обращения и средства сохранения богатства. В первом случае речь идет о спросе на деньги для заключения сделок купли-продажи (трансакционный спрос), во втором - о спросе на деньги как средстве приобретения прочих финансовых активов (прежде всего облигации и акции). Трансакционныи спрос объясняется необходимостью хранения денег в форме наличных или средств на текущих счетах коммерческих банков и иных финансовых институтов с целью осуществления запланированных и незапланированных покупок и платежей. Спрос на деньги для сделок определяется главным образом общим денежным доходом общества и изменяется прямо пропорционально номиналу ВНП.
ТЕОРЕТИЧЕСКИЕ МОДЕЛИ СПРОСА НА ДЕНЬГИ
1. Спрос на деньги и количественная теория Современная трактовка количественной теории основана на понятии скорости обращения денег в движении доходов, которая определяется как: M x V= P x Y ,где V - скорость обращения денег Р - абсолютный уровень цен; Y - реальный объем производства; М - количество денег в обращении.
Если преобразовать формулу этого уровня: , мы увидим, что количество денег, находящихся в обращении, равно отношению номинального дохода к скорости обращения денег. Если заменить М в левой части уравнения на параметр Dm - величину спроса на деньги то получим: . Из этого уравнения следует, что величина спроса на деньги зависит от следующих факторов:
Абсолютного уровня цен. При прочих равных условиях, чем выше уровень цен, тем выше спрос на деньги и наоборот;
Уровня реального объема производства. По мере его роста повышаются реальные доходы населения, а значит, людям потребуется больше денег, так как наличие более высоких реальных доходов подразумевает и рост объема сделок;
Скорости обращения денег. Соответственно все факторы, влияющие на скорость обращения денег, будут влиять и на спрос на деньги.
2. Спрос на деньги в кейнсианской модели
Дж. М. Кейнс рассматривал деньги как один из типов богатства и считал, что та часть активов, которую население и фирмы желают хранить в форме денег, зависит от того, насколько высоко они ценят свойство ликвидности. Деньги М-1 являются ликвидными активами. Дж. Кейнс назвал свою теорию спроса на деньги теорией предпочтения ликвидности.
Как считал Дж. Кейнс, три причины побуждают людей хранить часть их богатств в форме денег:
1) использование денег в качестве средства платежа (трансакционныи мотив хранения денег);
2) обеспечение в будущем возможности распоряжаться определенной частью своих ресурсов в форме наличных денег (мотив предосторожности);
3) спекулятивный мотив - хранения денег, возникающий из желания избежать потерь капитала, вызванных хранением активов в форме облигаций в периоды ожидаемого повышения норм ссудного процента.
Именно этот мотив формирует обратную связь между величиной спроса на деньги и нормой процента.
3. Современная теория спроса на деньги
Современная теория спроса на деньги отличается от теоретической модели Дж. Кейнса следующими особенностями. Она:
1) рассматривает более широкий диапазон активов, помимо беспроцентного хранения денег и долгосрочных облигации. Вкладчики могут обладать портфелями как с приносящими процент формами денег, так и с беспроцентными формами денег. Помимо этого они должны обладать иными видами ликвидных активов: средства на сберегательных и срочных счетах ценные краткосрочные бумаги, облигации и акции корпорации и т. п.;
2) отвергает разделение спроса на деньги на основании транзакционных, спекулятивных мотивов и мотива предосторожности. Процентная ставка влияет на спрос на деньги, но лишь вследствие того, что норма процента представляет собой альтернативную стоимость хранения денег;
3) рассматривает богатство как основной фактор спроса на деньги;
4) включает и другие условия, влияющие на желание населения и фирм предпочесть ликвидный актив, например, изменения в ожиданиях при пессимистическом прогнозе на будущую конъюнктуру величина спроса на деньги будет расти, при оптимистическом прогнозе спрос на деньги упадет;
5) учитывает наличие инфляции и четко разграничивает такие понятия, как реальный и номинальный доход, реальную и номинальную ставку процента, реальные и номинальные величины денежной массы.
15. Кредитно-денежная политика: сущность, методы и виды. (внимание на стрелки)
Это политика по стабилизации объема производства, занятости и уровня цен с помощью изменения денежного предложения.
Денежно-кредитная политика, основным проводником которой, как правило, является ЦБ, направлена главным образом на воздействие на валютный курс, процентные ставки и на общий объем ликвидности банковской системы и, следовательно, экономики. Достижение этих задач преследует цель стабильности экономического роста, низкой безработицы и инфляции. Чаще всего денежно-кредитная политика представляет собой один из элементов всей экономической политики и прямо определяется приоритетами правительства. Взаимоотношения ЦБ и правительства в проведении денежно-кредитной политики обычно четко определены. Правительство ограничено в своих действиях и обычно не вмешивается в повседневную деятельность банка, согласовывая лишь общую макроэкономическую политику.
Различают «узкую» и «широкую» денежно-кредитную политику. Под узкой политикой имеют в виду достижение оптимального валютного курса с помощью инвестиций на валютном рынке, учетной политики и других инструментов, влияющих на краткосрочные процентные ставки. Широкая политика направлена на борьбу с инфляцией через воздействие на денежную массу в обращении. Денежно-кредитная политика должна быть четко увязана с бюджетом и налоговой политикой и, соответственно, финансированием госбюджета.
Выделяют два вида денежно-кредитной политики – политику «дешевых» и «дорогих» денег. Политика «дешевых» денег характеризуется снижением ставки рефинансирования и нормы обязательных резервов. Также в целях стимуляции центральный банк покупает ценные бумаги у хозяйствующих субъектов. Это – стимулирующая политика, направленная на высвобождение денежных средств в экономике. Ее противоположностью является политика «дорогих» денег. Ее признаками являются повышение нормы обязательного резервирования и учетной ставки, а также скупка центробанком ценных бумаг.
Кредитно–денежная политика – совокупность мероприятий, предпринимаемых правительством в кредитно–денежной сфере с целью регулирования экономики.
Среди целей проведения кредитно-денежной политики можно выделить:
Укрепление денежной единицы;
Стабилизация цен;
Высокий уровень занятости населения
Стабилизация экономического роста.
Кредитно–денежная политика осуществляется ЦБ страны.
На первом этапе ЦБ воздействует на предложение денег, уровень процентных ставок, объем кредитов. На втором – изменения в данных факторах передаются в сферу производства, способствуя достижению конечных целей
Цели денежно-кредитной политики :
1. Первичные цели (конкретизируют стратегическую установку государства в долгосрочном периоде)
Первичные цели сводятся к достижению ориентиров магического четырехугольника:
Стабилизация уровня цен (процент инфляции);
Достижение полной занятости (процент безработицы);
Равновесный и стабильный экономический рост (прирост ВВП);
Внешнеэкономическая стабильность (равновесный платежный баланс).
Правительство ежегодно корректирует значения этих экономических ориентиров. Следует подчеркнуть, что от того, насколько четко сформулирована первичная цель денежно-кредитной политики, в большой степени зависит особенность экономического развития страны.
2. Тактические цели (-способы достижения общей цели в конкретных условиях меняющейся конъюнктуры)
Если цель развития национальной экономики заключается в обеспечении достаточного экономического роста, то такова и стратегическая цель денежно-кредитной политики. Следовательно, высшая цель денежно-кредитной политики государства заключается в обеспечении стабильности цен, эффективной занятости населения и росте реального объема валового национального продукта. Эта цель достигается с помощью мероприятий в рамках денежно-кредитной политики, которые осуществляются довольно медленно, рассчитаны на многие годы и не являются быстрой реакцией на изменение рыночной конъюнктуры
3. Промежуточные цели (-основные показатели, которыми руководствуется ЦБ в своей повседневной деятельности)
Промежуточная цель денежно-кредитной политики – это экономическая переменная, которую центральный банк избирает в качестве объекта своего повседневного контроля, так как считает, что она способствует достижению основных целей монетарной политики.
Промежуточная цель должна удовлетворять следующим условиям:
Согласованность с основными целями центрального банка. Центральный банк будет заботиться о достижении промежуточной цели, только если это помогает ему достичь основных целей денежно-кредитной политики.
Измеримость, переменная, избранная в качестве промежуточной цели, может считаться приемлемой, если ее возможно правильно и точно измерить.
Своевременность. Достоверная информация о промежуточной цели должна поступать в центральный банк своевременно.
Контролируемость. Центральный банк должен иметь возможность влиять на величину переменной, выбранной в качестве промежуточной цели.
Объектами денежно-кредитной политики являются спрос и предложение на денежном рынке.
Субъектами денежно-кредитной политики выступают прежде всего центральный банк в соответствии с присущими ему функциями проводника денежно-кредитной политики государства и коммерческие банки.
Выбор промежуточных целей денежно-кредитной политики может повлиять на состояние денежного рынка посредством формирования как предложения, так и спроса на деньги.
Реально предложение денег зависит от целей денежно-кредитной политики в конкретной стране:
1. Если целью денежно-кредитной политики является поддержание на неизменном уровне количества денег в обращении, то предложение денег регулируется независимо от уровня процентной ставки и проводится с целью ограничения инфляции.
2. Целью денежно-кредитной политики государства может быть и поддержание фиксированной ставки процента. Такая денежно-кредитная политика носит название гибкой. Целевым ориентиром денежно-кредитной политики является не столько борьба с инфляцией, сколько стимулирование инвестиций.
3. Денежно-кредитная политика допускает колебания и денежной массы в обращении и ставки процента. В этих условиях денежно-кредитная политика ставит своей целью поддержание достаточного уровня монетизации экономики, является пассивной и проводится в условиях стабильно развивающейся экономики.
Методы денежно-кредитной политики
В рамках денежно-кредитной политики государства применяются прямые и косвенные методы.
Прямые методы носят характер административных мер в форме различных директив центрального банка, касающихся объема денежного предложения и цен на финансовом рынке. Реализация этих мер дает наиболее быстрый эффект с точки зрения контроля центрального банка над ценой или максимальным объемом депозитов и кредитов, особенно в условиях экономического кризиса. Однако со временем прямые методы воздействия в случае «неблагоприятного» с точки зрения хозяйствующих субъектов воздействия на их деятельность могут вызвать перелив, отток финансовых ресурсов в «теневую» экономику или за рубеж.
Косвенные методы регулирования денежно-кредитной политики сферы воздействуют на поведение хозяйствующих субъектов при помощи рыночных механизмов. Естественно, что эффективность использования косвенных методов тесно связано с уровнем развития денежного рынка. При переходной экономике, особенно на первых этапах преобразований, используются как прямые, так и косвенные инструменты с постепенным вытеснением первых вторыми.
Помимо прямых и косвенных различают общие и селективные методы осуществления денежно-кредитной политики центральных банков.
Общие методы являются преимущественно косвенными и оказывают влияние не денежный рынок в целом.
Селективные методы регулируют конкретные виды кредита и носят в основном директивный характер. Их применение связано с решением частных задач, таких, как ограничение выдачи ссуд некоторыми банками или ограничение выдачи отдельных видов ссуд, рефинансирование на льготных условиях отдельных коммерческих банков и т.д. Используя селективные методы, центральный банк сохраняет за собой функции централизованного перераспределения кредитных ресурсов, несвойственных центральным банкам стран с рыночной экономикой, поскольку они искажают рыночные цены и распределение ресурсов, сдерживают конкуренцию на финансовых рынках. Применение в практике центральных банков селективных методов воздействия на деятельность коммерческих банков типично для экономической политики, проводимой на стадии циклического спада, в условия резкого нарушения пропорций воспроизводства.
В теории и практике денежно-кредитного регулирования используются административные и экономические методы.
При использовании административных методов можно выделить след. направления:
Лицензирование деятельности коммерческих банков
Временное управление
Запрещение деятельности
Квотирование
Лимитирование
Контингентирование
Экономические методы бывают; 1) селективные - оказывают влияние на конкретные вид кредитов или на кредитование отдельных отраслей, фирм и т.д. 2) общие (классические) оказывают влияние на рынок заемных капиталов в целом;
Общие включают:
Установление и изменение величины минимальных резервов
Регулирование учетной ставки
Операции на рынке ценных бумаг
Эффективность кредитно–денежной политики зависит от выбора инструментов кредитно–денежного регулирования . Основными общими инструментами кредитно–денежной политики являются:
1) изменение учетной ставки;
2) изменение нормы обязательного резервирования;
3) операции на открытом рынке
В зависимости от состояния экономики страны Центральный банк может выбрать следующие типы кредитно–денежной политики и определенные цели. В условиях инфляции проводится политика “дорогих денег”, направленная на сокращение денежной массы: 1) повышение учетной ставки, 2) увеличение нормы обязательного резерва, 3) продажа государственных ценных бумаг на открытом рынке. Политика “дорогих денег” является основным методом антиинфляционного регулирования.
В периоды спада производства для стимулирования деловой активности проводится политика “дешевых денег”. Она заключается в расширении масштабов кредитования, ослаблении контроля над приростом денежной массы, увеличении предложения денег. Для этого Центральный банк:
1) снижает учетную ставку
2) сокращает резервную норму
3) покупает государственные ценные бумаги
Изменение учетной ставки – старейший метод кредитно–денежного регулирования, в основе которого лежит право Центрального банка предоставлять ссуды коммерческим банкам под определенный процент, который он может изменять, регулируя тем самым предложение денег в стране.
При понижении учетной ставки (r) увеличивается спрос коммерческих банков на ссуды (D м), которые они могут использовать для кредитования, увеличивая тем самым денежную массу. Рост предложения денег (S м) ведет к снижению ставки ссудного процента (%) (по которому коммерческие предоставляют ссуды предпринимателям, населению). Кредит становится дешевле, что стимулирует развитие производства (Y) (политика “дешевых денег”)
При повышении учетной ставки происходит обратный процесс. Оно ведет к сокращению спроса на ссуды Центрального банка, что замедляет темпы роста (или сокращает) предложение денег и повышает ставку ссудного процента. “Дорогой ” кредит предприниматели берут меньше, а значит меньше средств вкладывается в развитие производства (политика “дорогих денег”)
Изменение нормы обязательных резервов (часть вклада в ЦБ коммерческим банком, которая необходима для обеспечения гарантии выплаты денег вкладчикам в случае банкротства) позволяет Центральному банку регулировать предложение денег. Это связано с тем, что норма обязательных резервов (R) влияет на объем избыточных резервов (Е) (Депозит=R+E, т. е. чем больше R, тем меньше Е), а значит способность коммерческих банков создавать новые деньги путем кредитования.
Если Центральный банк повысил резервную норму , то коммерческие банки увеличивают обязательные резервы и сокращают выдачу ссуд (Е) (политика “дорогих денег”)
И наоборот, понижение резервной нормы переводит часть обязательных резервов в избыточные и тем самым увеличивает возможности коммерческих банков к созданию денег путем кредитования (“политика дешевых денег”)
Операции на открытом рынке – покупка или продажа Центральным банкам государственных ценных бумаг.
Для применения этого инструмента необходимо наличие в стране развитого рынка ценных бумаг. Покупая и продавая ценные бумаги, Центральный банк воздействует на банковские резервы, процентную ставку, и, следовательно, на предложение денег.
Для увеличения денежной массы он начинает покупать ценные бумаги у коммерческих банков и населения, что позволяет коммерческим увеличить резервы, а также выдачу ссуд и увеличить предложение денег (политика “дешевых денег”).
Если количество денег в стране необходимо сократить , Центральный банк продает государственные ценные бумаги, что ведет к сокращению кредитных операций и денежной массы (политика “дорогих денег”).
Операции на открытом рынке являются наиболее важным, оперативным средством воздействия Центрального банка на кредитно–денежную сферу
3 вида спроса на деньги :
1) спрос на деньги для сделок. Он заключается в том, что люди нуждаются в деньгах для покупок товаров и услуг, а предприниматели – для оплаты труда, материалов и энергии.
спрос на деньги со стороны активов, выражающийся в том, что люди хотят иметь деньги как средство сбережения, как один из видов активов. Можно держать финансовые активы в различных формах: в виде акций, облигаций или в виде денег. Спрос на деньги для сбережений зависит от процентной ставки.
общий спрос на день ги . Он равен сумме спроса на деньги для сделок и спроса на деньги со стороны активов.
Спрос на деньги формируется во всех секторах народного хозяйства
, но возникает вопрос: как достигается общее равновесие денежного рынка, чем определяется спрос на деньги? Ответ содержится в двух денежных функциях; – средства обращения и средства сохранения стоимости, а также абсолютной ликвидности денег. На основе этого совокупный спрос на деньги (ДМ) в экономике образует два вида спроса:
1) спрос на деньги для различных сделокa, то есть для покупки товаров и услуг (трансакционный спрос);
2) спрос для формирования портфеля финансовых активов (спекулятивный спрос) – деньги как средство сохранения стоимости.
Трансакционный спрос на деньги
- спрос на деньги для совершения различных сделок, связанных с приобретением товаров и услуг (средство платежа)
Стремясь максимизировать доход, владельцы денег захотят иметь в своих финансовых портфелях и акции, и облигации, и деньги, и другие активы, которые нужны ему только в спекулятивных целях, т. е. для покупки других активов, когда цены на них снизятся. Деньги как средство владения различными активами, приносящими доход, становятся особенно привлекательными, когда ожидается снижение цен на эти активы.
Итак, спекулятивный спрос на деньги
- спрос по формированиюпортфеля финансовых активов. Совокупный спрос на деньги зависит от трех факторов - объема производства ВНП, уровня цен (Р
) и процентной ставки (Y),
определяющих доходность надежных финансовых активов и «уровень цен» денег заемщиков. Таким образом, трансакционный спрос на деньги зависит на прямую от объема производства ВНП и не зависит непосредственно от процента. Спекулятивный спрос и процентная ставка находятся в обратной зависимости, то есть чем выше ставка процента, тем меньше стремление иметь в своем портфеле наличные деньги, которые сами по себе не дают дохода.
Предложение и спрос на деньги определяют объем и конъюнктуру денежного рынка. Предложение денег – есть денежная масса в обращении, то есть совокупность платежных средств, обращающихся в стране в данный момент .
Предложение денег
Под предложением денег обычно понимают денежную массу в обращении, т. е. совокупность платежных средств, обращающихся в стране в данный момент.
Однако ни среди государственных должностных лиц, отвечающих за регулирование денежного предложения, ни среди экономистов нет единой точки зрения на то, из каких отдельных элементов состоит денежное предложение: разнообразие форм вложения финансовых средств достигло такой степени, что переход от собственных денег (банкноты, вклады до востребования) к ликвидным и полуликвидным формам их размещения совершается незаметно. В результате граница между деньгами и неденежными авуарами теперь не такая четкая, как раньше.
Для характеристики денежного предложения применяются различные обобщающие показатели, так называемые денежные агрегаты. К ним обычно относятся следующие:
1) Агрегат М-1 – «деньги для сделок» – это показатель, предназначенный для измерения объема фактических средств обращения. Он включает наличные деньги (банкноты и разменные монеты) и банковские деньги.
2) Агрегаты М-2 и М-3 включают, кроме М-1, денежные средства на сберегательных и срочных счетах, а также депозитные сертификаты. Эти средства не являются деньгами, поскольку их невозможно непосредственно использовать для сделок купли-продажи, а их изъятие подчинено определенным условиям, однако они сходны с деньгами в двух отношениях: с одной стороны, они могут быть в короткие сроки выброшены на рынок товаров и услуг, с другой – позволяют осуществлять накопление денег. Не случайно их называют «почти деньгами».
3) Наиболее полные агрегаты денежного предложения – L и D. L наряду с М-3 включает прочие ликвидные (легко реализуемые) активы, такие, как краткосрочные государственные ценные бумаги. Они называются ликвидными, так как без особых трудностей могут быть превращены в наличность. Агрегат D включает как все ликвидные средства, так и закладные, облигации и другие аналогичные кредитные инструменты.
Агрегаты М-3, L, и D более четко отражают тенденции в развитии экономики, чем М-1: резкие изменения в этих агрегатах часто сигнализируют об аналогичных изменениях в ВНП. Так, быстрый рост денежной массы и кредита сопровождает период подъема, а их сокращение часто сопровождается спадами. Однако большинство экономистов предпочитает использовать агрегат М-1, так как он включает активы, непосредственно используемые в качестве средства обращения. Мы также в дальнейшем будем понимать под предложением денег агрегат М-1.
Деньги эмитируются (выпускаются в обращение) тремя типами учреждений: коммерческими банками, государственным казначейством и эмиссионным банком. Однако об их деятельности мы расскажем в следующей главе. А сейчас обратимся к спросу на деньги.
Под предложением денег понимают денежную массу в обращении, т.е. совокупность платежных средств, обращающихся в стране в данный момент.
Предложение денег в экономике осуществляет государство посредством банковской системы, включающей Центральный банк (ЦБ) и коммерческие банки (КБ), а также в определенных случаях в незначительной мере зависит и от поведения населения и от поведения крупных коммерческих финансовых структур.
Размер предложения денег выступает важнейшим фактором, определяющим масштабы расходов в народном хозяйстве.
Долгосрочная кривая предложения денег отражает зависимость денежной массы от изменения процентной ставки при изменениях спроса на деньги. Вид кривой предложения денег зависит от тактических целей денежно-кредитной политики, проводимой центральным банком.
Рис. 16.2 - Денежное предложение при различных целях денежно-кредитной политики
а - жесткая монетарная политика;
б - гибкая монетарная политика;
в - комбинированная денежная политика.
Кривая предложения имеет вертикальный вид тогда, когда центральный банк реализует цель поддержания количества денег на постоянном уровне и уверенно контролирует количество денег в обращении, независимо от колебания процентной ставки. Она представлена на рис. 1а: по оси абсцисс откладывается величина предложения денег M s , а по оси ординат - процентная ставка r. Такая ситуация характерна для жесткой монетарной политики, направленной на сдерживание инфляции.
Кривая предложения имеет горизонтальный вид тогда, когда целью монетарной политики является сохранение стабильным номинального размера ссудного процента. Достигается это путем фиксации учетной ставки ЦБ и привязки к ней ставок коммерческих банков, а также с помощью операций на открытом рынке. Такая политика называется гибкой монетарной политикой.
Кривая предложения денег имеет наклонный вид тогда, когда ЦБ допускает определенное увеличение количества денег, находящихся в обращении, и соответственно, номинальной ставки процента. Как правило, это имеет место, когда ЦБ сохраняет постоянной норму обязательных резервов, но не проводит операций на открытом рынке. Данная политика (комбинированная) обычно применяется, когда изменения спроса на деньги обусловлены колебаниями ВВП.
Предложение денег(М S) включает в себя наличность вне банковской системы (С ) и текущие депозиты (D ), которые экономические агенты при необходимости могут использовать для сделок:
Фактически это агрегат М1. Наличность (банкноты и монеты) создает ЦБ страны. Как осуществляется процесс создания наличности? Центральный банк, во-первых, расплачивается банкнотами при покупке у населения, фирм и государства золота, иностранной валюты и ценных бумаг; во-вторых, предоставляет государству и коммерческим банкам кредиты банкнотами.
Наличность, покинувшая ЦБ и поступившая в экономику, распределяется в дальнейшем по двум направлениям:
а) одна часть оседает в кассе домашних хозяйств и фирм;
б) другая поступает в коммерческие банки (КБ) в виде депозитов.
Следовательно, если наличность создает ЦБ, то депозиты - КБ. Деньги, поступавшие в КБ, могут использоваться ими для предоставления кредита, и тогда количество денег в экономике возрастает. При возвращении кредита объем денежной массы на руках хозяйствующих субъектов уменьшается. Таким образом, КБ могут как создавать, так и уничтожать (сокращать) денежную массу.
В отличие от ЦБ, возможности увеличения денег у которого теоретически безграничны, так как его долговые обязательства и есть деньги, КБ имеют пределы кредитования. Открывая у себя счета, КБ должны считаться с тем, что вкладчики в любое время могут потребовать свои деньги в объеме вклада. Поэтому для поддержания ликвидности КБ всегда необходимы резервы наличных денег. Такие резервы создаются ЦБ в виде обязательных беспроцентных вкладов коммерческих банков в ЦБ. Их размер определяется в виде процента от депозитов КБ (данный процент получил название обязательной нормы резервирования): для вкладов до востребования - более высокий норматив; для срочных вкладов - более низкий.
Таким образом, ЦБ создает не только наличность, но и обязательные резервы. Наличность С и обязательные резервы R образуют так называемые базовые деньги , или денежную базу MB :
Денежная база (МВ) – наличность вне банковской системы, а также резервы коммерческих банков, хранящиеся в ЦБ:
Динамика предложения денег может быть охарактеризована с помощью денежного мультипликатора. Денежный мультипликатор - это отношение предложения денег к денежной базе.
где m - денежный мультипликатор;
Ms - предложение денег;
MB- денежная база.
Рассмотрим, от чего зависит его величина.
В отличие от других финансовых институтов, банки обладают способностью увеличивать предложение денег ("создавать деньги").
Рассмотрим условный пример, показывающий процесс создания денег КБ. Пусть норма резервирования r составляет 10%. Допустим, в КБ А поступил депозит в размере 1 млрд. руб. Из них 100 млн. руб. банк обязан перечислить в резервный фонд (10% от суммы депозита). В этом случае сумма кредита, выдаваемая банком, составит 900 млн. руб. (избыточные резервы). Оставшиеся в распоряжении КБ (после формирования обязательных резервов) средства получили название избыточных резервов (Е).
Таким образом, 900 млн. руб. стали новыми деньгами, созданными коммерческим банком А. Взяв эти деньги, фирмы и граждане используют их на оплату товаров и услуг, выплату заработной платы, закупку сырья и материалов и т.д. Владельцы магазинов и прочие получатели денег затем переводят их на свои банковские счета, допустим, в банк Б, и получается, что 900 млн. руб., на которые банк А выдал ссуды, снова оказались на депозите.
Из 900 млн. руб., которые были внесены в банк Б, последний должен 10% этой суммы (90 млн. руб.) перечислить в резервный фонд; остальную часть можно вновь ссудить; 810 млн. руб. ссужаемых денег вскоре вновь вернутся в банк, но теперь в банк третьего уровня - В. Часть из них опять необходимо поместить на резервный счет, остальные снова можно будет ссудить и т.д.
Этот процесс получил название эффекта денежного (кредитного) мультипликатора (коэффициент самовозрастания денег).
Денежный мультипликатор - это коэффициент самовозрастания денег, он показывает, как изменяется предложение денег при изменении денежной базы на единицу.
В нашем примере первичный депозит в размере 1 млрд. руб. позволил выдать ссуду 900 млн. руб., а затем создать депозит на эту же сумму в другом банке. Банк Б, выдавая ссуду 810 млн. руб., позволил создать второй депозит в банке В на эту же сумму. Третий депозит составит 729 млн. руб. в банке Г, который образует вскоре в банке Д четвертый депозит в размере 652 млн. 100 тыс. руб., и так до завершения процесса.
В конце процесса предел расширения банковских депозитов будет выглядеть следующим образом:
1 млрд. + 900 млн. + 810 млн. + 729 млн. + 652 млн. 100 тыс. руб. + ... =
Таким образом, при норме резервирования r, равной 10%, первоначальный депозит в 1 млрд. руб. обернулся мультипликационным эффектом расширения денежной массы на 10 млрд. руб. Это значит, что предел создания кредитных денег определяется нормой резервирования. Если бы она была равна 5%, то максимальная сумма ссужаемых средств возросла до 20 млрд. руб., если бы 50%, то максимальный размер кредитных денег уменьшился бы до 2 млрд. руб.
Тогда в общем виде денежный мультипликатор т может быть записан в виде следующей формулы:
где r - норма обязательного резервирования.
Таким образом, дополнительное предложение денег, возникшее в результате депозита в 1 млрд. руб, равно
4. Модель денежного рынка. Равновесие на денежном рынке
Денежный рынок - это рынок, на котором спрос на деньги и их предложение определяют уровень процентной ставки, «цену» денег; это сеть институтов, обеспечивающих взаимодействие спроса и предложения денег.
На денежном рынке деньги не продаются и не покупаются подобно другим товарам. В этом специфика денежного рынка. При сделках на денежном рынке деньги обмениваются на другие ликвидные средства по альтернативной стоимости, измеренной в единицах номинальной нормы процента.
На рис. 16.3 приведены типичные кривые спроса и предложения денег. Кривая предложения M s имеет форму вертикальной прямой при допущении, что центральный банк, контролирующий денежное предложение, стремится поддерживать его на фиксированном уровне независимо от изменений номинальной процентной ставки. Как и на любом рынке, равновесие на денежном рынке находится в точке пересечения кривых спроса и предложения.
Рис. 16.3 - Равновесие на денежном рынке
Из анализа графика видно, что население и фирмы будут держать на руках точно 150 млрд. руб. лишь при процентной ставке, равной 7%. При более низкой норме процента они будут стараться увеличить количество денег в своих портфелях, тем самым снижая цены на ценные бумаги и повышая норму процента, достигая таким образом равновесия, и наоборот.
Попробуем оценить влияние изменений, возникающих в предложении или спросе на деньги. Сначала рассмотрим реакцию денежного рынка на изменение денежного предложения. Допустим, предложение денег увеличилось с 150 до 200 млрд. руб. (рис. 16.4).
Рис. 16.4 - Сдвиг равновесия в результате увеличения предложения денег
Результатом увеличения количества денег в обращении будет уменьшение ставки процента с 7 до 5%. Почему? При ставке процента, равной 7%, людям потребуется лишь 150 млрд. руб. Излишек предложения в 50 млрд. руб. они инвестируют в ценные бумаги или другие финансовые активы. В итоге курсы ценных бумаг будут расти, что эквивалентно падению процентной ставки. (Например, по долгосрочной облигации выплачивается процент в 300 руб. в год. Если цена облигации 3000 руб., то норма процента равна 10%. Если цена облигации увеличится до 4000 руб., норма процента составит лишь 7,5%.) По мере падения процентной ставки цена хранения денег также уменьшается, население и фирмы увеличивают количество наличности и чековых вкладов.
При ставке, равной 5%, равновесие на денежном рынке будет восстановлено: спрос и предложение денег будут равны 200 млрд. руб. При сокращении предложения денег возникает временный их дефицит. Население пытается преодолеть нехватку денег путем продажи акций и облигаций. Рост предложения на рынке ценных бумаг понизит их рыночную стоимость и одновременно увеличит процентную ставку. Более высокая процентная ставка повышает цену хранения денег и уменьшает их количество, которое люди хотят иметь на руках. Спрос на деньги сокращается, и денежный рынок возвращается к равновесию.
Проанализируем последствия при изменении в спросе на деньги (рис. 16.5). Первоначально рынок находится в равновесии в точке Е 1 при номинальной ставке, равной 7%. Рост номинального дохода сдвигает кривую спроса на деньги в положение D m 2 ..
Рис. 16.5 - Сдвиг равновесия в результате увеличения спроса на деньги
При исходной процентной ставке население и фирмы хотели бы держать на руках 200 млрд. руб., несмотря на то что банковская система может предложить лишь 150 млрд. руб. Население и фирмы предпринимают попытки приобрести больше денег, продавая ценные бумаги. Эти действия приводят к повышению номинальной ставки процента до 12%, что обеспечивает соответствие количества денег, находящихся в обращении, количеству денег, хранящихся у населения и фирм согласно их желаниям. Денежный рынок достигает нового положения равновесия. Уменьшение спроса на деньги запускает рассмотренные процессы в обратную сторону.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации