
Справка о доходах в налоговую. Справка о доходах физлица
– это справка о доходах физического лица за определённый период, и о подоходном налоге, который был за этот период уплачен.
Что это такое?
Это официальный документ, в котором указаны сведения о доходах физического лица и сумме налога, которую работодатель перечислил за него. Такая справка выдаётся только работодателем, с указанием его реквизитов и с его печатью.
Эта справка содержит в себе следующие сведения:
- О работодателе – его полное наименование, ИНН и КПП, и другие реквизиты.
- Полностью ФИО работника.
- Ежемесячные данные этот сотрудника о доходе, который облагается по ставке 13%.
- Если у сотрудника есть право на стандартные, социальные и имущественный вычеты, то эти сведения также указываются в справке с кодами вычетов.
- Сумма налога, удержанного с этого сотрудника.
- Общие суммы полученного дохода, применяемых вычетов и удержанного налога.
Выдают такую справку в бухгалтерии у работодателя. Срок её получения, согласно , составляет 3 дня, так как это документ, непосредственно связанный с работой.
Чтобы работник мог опираться на эту статью при получении справки, он должен написать . Зачастую этого не делается.
Кому нужна справка
Чаще всего эту справку требуют банки от потенциального заёмщика. Отражённые в ней сведения помогают банкирам принять решение о выдаче или невыдаче кредита такому заёмщику по .
Её требуют, если речь идёт о крупном кредите. Она обязательно для предъявления при оформлении ипотеки по .
Предъявлять справку по форме 2-НДФЛ необходимо и в другие организации:
- в налоговую инспекцию при оформлении налоговых вычетов по ;
- пенсионный фонд при назначении и расчёте пенсии;
- при усыновлении ребёнка или оформлении опеки над ним;
- в органы социальной защиты для назначения социальных пособий как малоимущей семье;
- в суд, при назначении суммы алиментов в процентном отношении к доходу ответчика;
- в центр занятости, при оформлении и расчёте пособия по безработице;
- в посольство, при оформлении визы;
- для заполнения .
Даже новый работодатель при приёме на вакантную должность соискателя, может потребовать у него эту справку с бывшего места, чтобы назначить ему зарплату.
Работник может потребовать эту справку при увольнении, а может получить её в любой момент. Некоторые работодатели выдают справку вместе с трудовой книжкой.
Нормативная база
При предоставлении сведений на бумажных носителях, налоговый агент должен предоставить:
- сами справки по форме 2-НДФЛ по каждому сотруднику;
- в 2-ух экземплярах.
Если работодатель предоставляет сведения на электронных носителях, чаще всего «флешках», то на носителе должны быть следующие сведения:
- файл со справками, утверждённого в ФНС формата;
- реестр справок в 2-ух экземплярах.
Если работодатель предоставляет сведения с помощью сети Интернет, он должен отправить файл определённого формата, подписанный электронной подписью руководителя.
Работнику
Работнику справка по форме 2-НДФЛ предоставляется на бумажных носителях, реже с помощью сети Интернет.
На бумажном носителе для работника должна стоять печать организации и подпись генерального директора или главного бухгалтера (если он имеет полномочия подписывать документы).
Кроме того, на справке должны быть полные сведения о работодателе и о работнике, которому выдана справка.
Назначение 2-НДФЛ
У справки по форме 2-НДФЛ достаточно много способов использования. Её назначение достаточно велико в бухгалтерском и налоговом учёте. С 2010 года эта справка участвует в расчёте выплат по больничному листу.
Как известно, средняя заработная плата для расчета «больничных» выплат рассчитывается, исходя из заработной платы сотрудника за последние 2 года. Сведения о его заработной плате берутся бухгалтером именно из справки 2-НДФЛ.
Как уже упоминалось, в справке отражается налогооблагаемый доход работника. Изучив сведения из справки, работники социальной защиты могут сделать вывод – является ли семья малоимущей.
Делается это простым расчетом – общий налогооблагаемый доход работника за месяц делится на количество его иждивенцев.
Видео: 2-НДФЛ — справка или о средней заработной плате. В чем же разница?
Если полученная сумма меньше прожиточного минимума по региону, то такому работнику социальная защита выплачивает дополнительное пособие.
От сведений указанный в справке с предыдущего места работы зависит размер социального пособия по безработице. Такую справку требуют в центре занятости, когда безработный встаёт на учёт для поиска работы.
Когда соискатель ищет себе новое место работы, ему лучше взять с собой справку 2-НДФЛ при увольнении с прежнего места.
Часто новые работодатели требуют эту справку. Делается это для того чтобы новый работодатель смог назначить новому сотруднику достойную заработную плату. Велико назначение справки о доходах при назначении алиментов.
Не важно, в какой форме назначаются алименты – в процентах к заработку или же в фиксированной сумме. Сведения из справки помогут суду установить необходимый размер алиментов и вынести правильное решение.
Справки предъявляются суду при назначении алиментов, как на детей, так и на родителей и других нуждающихся родственников.
Самое распространённое назначение этой справки при оформлении кредита. Банки требуют предоставления такой справки, как по унифицированной форме, так и по .
Ни для кого не секрет, что многие работники получают две зарплаты – официальную, и в конверте. Та зарплата, которая получается в конверте, никак не отражается в справке 2-НДФЛ. А зачастую её не хватает, чтобы получить крупную сумму денег в банке.
Поэтому банки и требуют заполнить справку по своей форме, в которой указать сведения о неофициальной зарплате. Эти сведения не передаются налоговикам. Они необходимы только банку.
Если налогоплательщик имеет право на вычет, то сведения о нём должны отражаться в справке. Например, получить имущественный вычет налогоплательщик может как по месту работы, так и в налоговой.
Чтобы доказать налоговикам, что он получает или не получает вычет, он должен предъявить налоговикам справку, в которой либо будут указаны сведения о вычете, либо нет.
Огромную роль играют сведения из справки по форме 2-НДФЛ при усыновлении ребёнка. На основании этих данных суд выносит решение, смогут ли будущие родители материально обеспечивать ребёнка или нет.
Получив дополнительный доход, физическое лицо должно самостоятельно предоставить в налоговую инспекцию декларацию по форме 3-НДФЛ. В этой декларации также отражаются и сведения о заработной плате.
Поэтому к ней необходимо приложить справку и другой документ, который подтверждает дополнительный источник дохода.
Является ли официальным документом?
Справка 2-НДФЛ является официальным документом, который имеет законную юридическую силу во многих государственных учреждениях.
Таких как:
- центр занятости;
- органы социальной защиты;
- налоговая инспекция.
Справка 2-НДФЛ для декретницы
В некоторых случаях, женщине, уходящей в декрет необходимо выдать справку по форме 2-НДФЛ. Это делается тогда, когда она собирается уволиться после окончания декретного отпуска и ей нужно получать пособия через органы социальной защиты.
Кроме того, по данным из справки за последние 2 года, бухгалтер рассчитывает выплаты по декретному больничному листу.
Стоит напомнить, что пособие по больничному листу женщине, уходящей декрет, выплачивается в размере 100% от среднего заработка, независимо от стажа работы на конкретном предприятии.
Если стажа женщины, которая уходит в декрет не хватает для расчёта выплат по больничному листу, она должна принеси справку по форме 2-НДФЛ от бывшего работодателя. Это необходимо для корректного расчёта денежных выплат.
Если по форме банка
При оформлении кредитов на крупные суммы, банки запрашивают у потенциальных заёмщиков справки о доходах по форме банка. Это альтернативный документ, который необходим банку для видения полной картины зарплаты работника.
Банк требует такую справку, если не вся зарплата выплачивается заёмщику официально – то есть не вся облагается подоходным налогом.
У каждого банка есть своя форма этой справки, она разрабатывается в соответствии с требованиями банка к потенциальным заёмщикам. В большинстве случае, банк просит заполнить образец в свободной форме.
Главное, чтобы на справке стояла печать работодателя. А также подпись руководителя и главного бухгалтера. Если последний имеет право подписи, то на справке может быть только его подпись.
В справке по форме банка также указывается размер неофициального дохода налогоплательщика.
Есть ли такая справка для иностранного гражданина?
Если на предприятии работает иностранный гражданин и ему выплачивается официальная заработная плата, то и подоходный налог с него работодатель обязан удерживать.
А раз есть подоходный налог, то справка по форме 2-НДФЛ существует. По просьбе работника или налоговой службы, работодатель обязан её выдать.
Разница между 2-НДФЛ и 3-НДФЛ
Разница между этими двумя документами состоит в следующем:
Справку 2-НДФЛ выдаёт работодатель, а декларация по форме 3-НДФЛ заполняет и сдаёт сам налогоплательщик, если получил дополнительный доход. Например, налогоплательщик продал квартиру за 4, 5 млн. рублей, которая была в собственности менее 3-ёх лет.
Так как у него возник дополнительный доход, он должен подать в налоговую инспекцию декларацию по форме 3-НДФЛ. К этой декларации он должен будет приложить и справку 2-НДФЛ с места работы.
Также 3-НДФЛ сдаётся, когда налогоплательщик оформляет налоговый вычет. Эта декларация с приложенной к ней справкой 2-НДФЛ является доказательством того, что гражданин, претендующий на получение налогового вычета, является плательщиком подоходного налога.
Также 3-НДФЛ сдают индивидуальные предприниматели, как форму отчётности по подоходному налогу за себя.
Из всего вышеперечисленного можно сделать вывод, что справка 2-НДФл является составляющей декларации по налогу на доходы физического лицо по форме 3-НДФЛ.
Справка 2-НДФЛ является важным документом, который подтверждает, что её обладатель имеет доход, а, следовательно, является плательщиком подоходного налога.
Такую справку требуют для предъявления многие государственные учреждения, без неё невозможно оформить ипотеку или автокредит.
Получить такую справку в бухгалтерии работодателя, имеет право каждый работающий гражданин, даже если он гражданин другого государства.

Налог на доход с физических лиц взимается со всех трудоустроенных граждан, заработная плата которых превышает необлагаемый минимум. При возникновении необходимости российские граждане могут затребовать у своих работодателей справку, формы 2-НДФЛ, в которой будет указан их заработок за определённый период времени. Порядок...
Если доход не официальный, справку 2-НДФЛ работник получить вообще не может. СодержаниеЧто нужно знать? Какие последствия подделки справки 2-НДФЛ? Судебная практика (решения и дела) Либо данные в ней не соответствуют его фактическому доходу – в этом случае многие пытаются подделать данный документ. Что нужно знать? Справки...
Конечно, с довольствия также удерживается налог на доходы. СодержаниеЧто нужно знать Способы получения справки Как получить справку 2 НДФЛ военнослужащему через интернет? Но как военнослужащему получить справку о доходах и уплаченных налогах? Что нужно знать Для начала следует разобраться, кто такие военнослужащие и...
С 01.01.2019 вносятся изменения, о которых должны знать все работодатели, ИП и организации, выплачивающие физическим лицам доход. На основании Приказа ФНС России от 02.10.2018 № ММВ-7-11/ (образец заполнения справки 2-НДФЛ — новая форма 2019), бланк будет не один, а два. Один из них нужно использовать для сдачи отчетности в ИФНС, а другой — для выдачи обратившимся физическим лицам. Как уточняют представители Налоговой службы, образец заполнения формы справки 2-НДФЛ в 2019 году содержит некоторые ненужные для обычных граждан пункты. Поэтому ее нужно упростить, избавиться от лишнего. Что касается бланка для ИФНС, то в нем почти все важное и нужное, поэтому основная часть структуры сохраняется.
Отметим, что оба документа будут называться одинаково — «Справка о доходах и суммах налога физического лица». Но чтобы бухгалтеры не запутались, вносится небольшая корректировка:
- отчет, который организации и ИП должны направлять в налоговые органы, в названии имеет сокращение «форма 2-НДФЛ», а также официальный номер в классификаторе налоговых документов — КНД 1151078;
- документ, который нужно выдавать физлицу, когда оно обращается на основании , ни сокращений, ни номеров в КНД не имеет.
Прежде чем скачать бланк 2-НДФЛ (новая форма 2019), учтите, что поскольку назначение справок разное, они имеют различную структуру и порядок заполнения. И в Приказе ФНС об этом прямо заявлено. Так, в форму, которую работодатели должны выдавать сотрудникам (приложение номер 5 Приказа ФНС), внесены минимальные изменения. В частности, из нее исключили строку о признаке, номере корректировки и коде ИФНС, а также реквизиты уведомления о предоставлении вычета. С нового года документ выглядит вот так:
Скачать бесплатно справку 2-НДФЛ 2019 (бланк для выдачи физлицам)
Что касается отчета за 2019 год, то в нем чуть больше изменений. Например, она будет состоять из вводной части, двух разделов и одного приложения, а сейчас в ней 5 разделов. Кроме того, налоговики удалили поля для указания ИНН физлиц и оставили только одно поле для уточнения вида уведомления, подтверждающего право на один из налоговых вычетов. Скачать новую форму 2-НДФЛ за 2019 год можно ниже.

Скачать бесплатно бланк справки 2-НДФЛ за 2019 г.
Отметим, что если вы заполняете отчеты для налоговиков в электронном виде и передаете их в ФНС через операторов, то особых изменений не заметите. Посредники обещают, что к концу года успеют обновить форматы, которые используют налоговые агенты при передаче данных о доходах и суммах подоходного налога физлиц. Что касается справок для работников, а такие обращения — не редкость, то желательно скачать бесплатно для физических лиц бланк 2-НДФЛ в 2019 году, чтобы не нарушать требования Налогового кодекса РФ.
- Приказ ФНС РФ от 30.10.2015 № ММВ-7-11/485 и Приказ Федеральной налоговой службы от 17.01.2018 № ММВ-7-11/ , которыми был утвержден ныне рабочий вариант документа и порядок его заполнения;
- Приказ ФНС РФ от 16.09.2011 № ММВ-7-3/576 и Приказ Федеральной налоговой службы от 08.12.2014 № ММВ-7-11/ , в которых описаны правила, как подавать сведения на электронных и бумажных носителях, а также через операторов телекоммуникационных каналов связи.
Поэтому не стоит ждать новых изменений: самое время скачать бесплатно новый бланк формы 2-НДФЛ за 2019 год для подачи информации в Налоговую инспекцию Москвы, Санкт-Петербурга или другого региона.
Скачать бесплатно справку 2-НДФЛ (новая форма 2019, бланк)
Образец заполнения этого документа будет представлен ниже. Для доступа к нему регистрация или иные дополнительные действия не понадобятся: вся информация для читателей бесплатная.
Образец заполнения в 2019 году
Для начала предлагаем скачать 2-НДФЛ 2019 (в формате word, заполнение).
Скачать правила заполнения
Теперь рассмотрим конкретный пример. ООО «Компания» должна сдать отчет за 2019 год на работницу Семенову О.А. по новым правилам:
- В общих сведениях все довольно просто: ИНН, КПП, наименование организации или ИП, отчетный год, код ИФНС, код реорганизации и ИНН, КПП реорганизованной организации, код ОКТМО, телефон.
- Номер справки — это порядковый номер направленной в отчетном периоде формы.
- Признак (1, 2, 3, 4) — указывают в зависимости от оснований сдачи документа.
- Номер корректировки: 00 — первичная, 99 — аннулирующая. Все остальные от 01 до 98 — корректирующие отчеты.
- Данные о налогоплательщиках указывают из имеющихся у налогового агента документов.
- Сведения о суммах дохода и рассчитанном, удержанном налоге берут за весь отчетный период.
- Коды вычетов проставляются с учетом Приказа ФНС России от 10.09.2015 № ММВ-7-11/ В нашем случае код 126, поскольку у работника есть ребенок.
- Код вида уведомления (при условии, что выдано уведомление):
- цифру 1 ставят, если налогоплательщику выдано уведомление о праве на имущественный вычет;
- цифру 2, если налогоплательщику выдано уведомление о праве на социальный вычет;
- цифру 3, если налоговому агенту выдано уведомление, подтверждающее право на уменьшение подоходного налога на фиксированные авансовые платежи.
- Приложение заполняется по месяцам, в которых был выплачен доход или предоставлен вычет. Отличий от действующего порядка заполнения этого документа нет.

Скачать справку о доходах физического лица форма 2-НДФЛ (бланк 2019 заполненный)
Как отчитываются сейчас
В 2015-2016 годах использовалась форма, утвержденная Приказом ФНС от 30.10.2015 № ММВ-7-11/ Но в конце 2017 года ФНС было инициировано рассмотрение внесений изменений в этот Приказ в связи с утверждением Приказа ФНС России от 17.01.2018 № ММВ-7-11/ (зарегистрирован в Минюсте и опубликован 30.01.2018).
Бланк, действовавший в 2017 г.

Также вы можете скачать бланк 2-НДФЛ (2018).

Скачать бланк 2-НДФЛ (2018)
Кто обязан сдавать справки
Скачать бесплатно образец новой справки 2-НДФЛ за 2019 г. необходимо всем налоговым агентам, которые обязаны отчитываться в ИФНС. Ими могут являться организация, индивидуальный предприниматель, иное лицо в соответствии со статьей 226 НК РФ, которое выплачивает доход физическому лицу, являющемуся налогоплательщиком. Такое лицо обязано исчислить, удержать налог у налогоплательщика и перечислить его в бюджет.
Форма для сдачи в ИФНС заполняется по каждому физическому лицу.
Каждый налоговый агент обязан обеспечить учет доходов, выплаченных физическим лицам, предоставленных им вычетов, исчисленных и удержанных налогов. Для этого составляется соответствующий налоговый регистр. Он разрабатывается и утверждается самостоятельно налоговым агентом и должен содержать сведения:
- о физическом лице, его идентификационных данных (Ф.И.О., дата рождения, паспортные данные, ИНН);
- видах и суммах доходов;
- предоставленных вычетах;
- суммах исчисленного, удержанного и перечисленного налога;
- датах удержания налога и его перечисления в бюджет, реквизитах платежных документов.
Именно данные этого налогового регистра будут использованы для заполнения форм.
Форматы сдачи
Когда численность компании составляет несколько человек, то 2-НФДЛ можно сдать в налоговую на бумаге. Если же число физических лиц, получивших доход в вашей компании, превысило 25 человек, то сдавать отчет можно только в электронном виде (п. 2 ) по телекоммуникационным каналам связи.
Для подготовки отчетов можно использовать бесплатное ПО ФНС «Налогоплательщик ЮЛ». Чтобы отправить электронный отчет в ИФНС в электронном виде, необходимо заключить договор с уполномоченным оператором связи, получить электронно-цифровую подпись и установить соответствующее программное обеспечение.
Как проверить справку перед сдачей в налоговую в электронном виде? Для этого можно скачать на официальном сайте ИФНС бесплатную программу Tester. Установив ее на своем компьютере, можно проверить файл, отправляемый в ИФНС, на соответствие формату предоставления отчета в электронном виде.
Сроки сдачи отчета
Учтите, что скачать бесплатно в excel бланк 2-НДФЛ за 2019 (новая форма), а затем заполнить его следует не позднее 1 апреля, поскольку это последняя дата, когда налоговые агенты передают сведения о доходах физического лица, исчисленном, удержанном и перечисленном налоге в бюджет (п. 2 ст. 230 НК РФ). В этом случае в поле «Признак» указывают цифру 1. В 2018 году 1 апреля приходилось на воскресенье, поэтому крайний срок сдачи переносился на 02.04.2018. Что касается 2019 года, то никаких переносов не предусмотрено.
Если налоговый агент не смог удержать налог при выплате дохода и в течение всего налогового периода, то он также обязан предоставить в налоговую отчет, указав в поле «Признак» цифру 2. Сделать это необходимо до 1 марта следующего года (п. 5 ). Обратите внимание, что порядок предоставления в налоговые органы таких сведений теперь представлен в приложении № 4 к Приказу ФНС России от 02.10.2018 № ММВ-7-11/
За несвоевременную сдачу отчета предусмотрена ответственность в размере 200 руб. за каждую справку (п. 1 ), то есть за форму, составленную на отдельного сотрудника. Также введена ответственность за предоставление справок с недостоверными сведениями. За каждый такой отчет придется заплатить штраф в размере 500 руб. (), и избежать его удастся только в том случае, если налоговый агент выявит и исправит ошибку до обнаружения ее налоговым органом.
Какие изменения претерпела форма в 2019 году
В основном изменения технические и не затрагивают порядок отражения доходов, вычетов и налогов:
- в разделе 1 появились сведения о реорганизации или ликвидации компании;
- из раздела 2 исключены сведения о месте жительства налогоплательщика;
- из раздела 4 исключаются упоминания об инвестиционных вычетах;
- в раздел 5 в строки подписи и удостоверяющего полномочия подписанта документа вводится упоминание о возможности подписания справки правопреемником.
Таким образом, заполнение основных разделов осталось прежним.
Образец заполнения справки в 2019 году
Прежде чем скачать для заполнения бланк справки 2-НДФЛ в 2019 году, рекомендуем ознакомиться также с правилами, действующими в текущем году (до 31 декабря):
- В разделе 1 необходимо указать наименование налогового агента и его основные реквизиты: ИНН, КПП, код ОКТМО.
- В разделе 2 указываются сведения о физическом лице: его Ф.И.О., дата рождения и паспортные данные. Как было сказано выше, адрес места жительства указывать не требуется.
- В разделе 3 отражаются доходы налогоплательщика с градацией на месяц выплаты, код дохода, сумма.
- В разделе 4 следует указать сведения о налоговых вычетах, предоставленных физлицу.
- Общие суммы за год: дохода и вычетов физического лица, налога исчисленного, удержанного и перечисленного в бюджет РФ — отражаются в разделе 5. Также здесь указываются реквизиты лица, ответственного за заполнение.
- Раздел 3 заполняется по каждой налоговой ставке. Например, если сотрудник является нерезидентом и получает дивиденды, то на него необходимо заполнить два раздела 3 и два раздела 5 справки. Отдельно — для оплаты труда по ставке 30 % и отдельно — для дивидендов по ставке 15 %, указав соответствующий код дохода.
Скачать форму справки 2-НДФЛ (2018) и бланк можно бесплатно на нашем сайте.
Образец справки НДФЛ-2 в 2019 году

Скачать бесплатно справку 2-НДФЛ 2019 год (бланк заполненный)
Дивиденды в справке в 2019 г.
Если компания в 2018 году выплачивала дивиденды учредителям — физическим лицам, то на них тоже необходимо составить справки и сдать их в ИФНС. Код дохода по дивидендам в отчете за 2018 год — 1010. Ставка налога может составлять:
- 13 %, если участник — резидент;
- 15 %, если участник — нерезидент РФ.
Если учредитель компании, получивший дивиденды, является резидентом РФ и одновременно получает заработную плату в компании, то дивиденды следует отразить в том же разделе 3, что и остальные доходы. Заполнять отдельный раздел 3 в этом случае нет необходимости.
2-НДФЛ - справка о доходах физического лица, которая применяется как для налоговой отчетности, так и для личных целей налогоплательщиков. В ней отражается величина доходов и сумма удержанного НДФЛ за отчетный период. В ИФНС эту форму подают организации и предприниматели, выплачивающие доходы физическим лицам. Справка заполняется по каждому человеку отдельно. Форма справки и порядок её заполнения утвержден Приказом ФНС от 30.11.2015 г. № ММВ-7-11/485@ (последняя редакция по ).
Основное назначение 2-НДФЛ - отчетность в ИФНС . Она нужна инспекторам, чтобы проверить, правильно ли налоговый агент (чаще всего работодатель) рассчитал сумму НДФЛ.
Справка подается налоговым агентом в таких случаях:
- Если он выплачивал доход, подлежащий обложению НДФЛ.
- Если он выплачивал доход, с которого невозможно удержать НДФЛ. В этом случае в течение двух месяцев после конца налогового периода об этом нужно сообщить в ИФНС и по итогам налогового периода подать рассматриваемую справку.
Другое назначение 2-НДФЛ - выдача физическим лицам , которым производились выплаты доходов, по их заявлению. Обычно это требуется:
- для заполнения декларации 3-НДФЛ (нужны сведения из 2-НДФЛ);
- для оформления кредита;
- для предоставления на новое место работы с целью получить налоговый вычет (при этом учитываются доходы с начала года, в том числе с прежнего места работы, если оно менялось);
- для других целей.
Работник не обязан указывать в заявлении, зачем ему понадобилась 2-НДФЛ. В любом случае налоговый агент обязан эту справку выдать.
Форма отчета 2-НДФЛ изменена приказом от 17.01.2018 № ММВ-7-11/19@. В нашей статье мы даем пример заполнения новой формы.
На кого составляется справка
2-НДФЛ должна быть составлена на каждое физическое лицо , которому в отчетном периоде налоговый агент производил выплату дохода. Но есть исключения :
- лица, которым выплачивались доходы по договорам купли-продажи ;
- предприниматели , с которыми заключались договоры гражданско-правового характера;
- лица, которым выплачивались дивиденды (если налоговый агент - акционерное общество).
Сроки подачи
Все что касается порядка заполнения формы, прописано в приказе ФНС от 30.10.2015 № ММВ‑7–11/485@. Также этим документом утвержден формат для направления 2-НДФЛ в электронном виде.
Подписывается справка непосредственно руководителем организации (ИП) либо лицом, которое уполномочено ставить подпись приказом или иным внутренним документом. Таким образом, 2-НДФЛ может подписать главбух или его зам, бухгалтер, ответственный за расчет заработной платы, и так далее.
Сроки подачи справки в общем случае такие:
- 2-НДФЛ с признаком 1 - не позднее 1 апреля,
- 2-НДФЛ с признаком 2 - не позднее 1 марта .
Справка 2-НДФЛ за 2017 год с признаком 1 подается до 2 апреля 2018 года , поскольку 1 апреля приходится на воскресенье.
Порядок заполнения формы 2-НДФЛ
Справка состоит из заголовка и пяти разделов:
- Заголовок
- Раздела 1 «Данные о налоговом агенте»
- Раздела 2 «Данные о физическом лице — получателе дохода»
- Раздела 3 «Доходы, облагаемые по ставке __%»
- Раздела 4 «Стандартные, социальные и имущественные налоговые вычеты»
- Раздела 5 «Общие суммы дохода и налога»
Заголовок
Пример заполнения заголовка
В заголовке указываются:
Год за которые подается справка, например 2017.
Номер справки — нумерация сквозная и последовательная, без разрывов и повторений. Номера начинаются с 1 и далее в пределах отчетного года. Со следующего года нумерация снова с 1. Для корректирующей или аннулирующей справки ставится номер первичной справки (то есть ранее представленной).
От — дата справки в формате ДД.ММ.ГГГГ, например 09.02.2018. Для корректирующей или аннулирующей справки также текущая дата.
Признак проставляется код:
- Справка представляется в отношении лиц за которых удержан НДФЛ полностью, в том числе по просьбе физлица
- Справка представляется в отношении лиц за которых НДФЛ не удержан
- Справка представляется в отношении лиц за которых удержан НДФЛ полностью правопреемником налогового агента
- Справка представляется в отношении лиц за которых НДФЛ не удержан правопреемником налогового агента
Чаще всего используется код 1 .
Номер корректировки — указывается 00 для первичной справки, 01 и т.д. — для корректирующей, 99 — для аннулирующей.
в ИФНС — код налоговой инспекции по учету.
Раздел 1. Данные о налоговом агенте
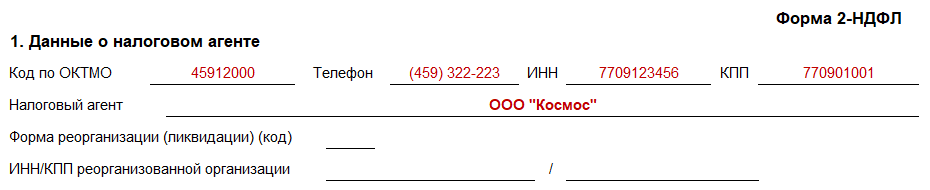
Код по ОКТМО — указываются параметры того подразделения, которое выплачивало доходы (если головное - коды головного, если обособленное - коды обособленного подразделения) согласно Общероссийскому классификатору территорий муниципальных образований ОК 033-2013, утв. приказом Росстандарта от 14.06.13 № 159-ст. Поле состоит из 11 знакомест. Если код имеет 8 знаков, справа никакие символы не проставляются.
Если в течение отчетного года сотрудник работал в нескольких подразделениях, расположенных на территориях с разными кодами ОКТМО, то по каждому подразделению нужно оформить свою справку и указать в ней свой код.
Предприниматели на ЕНВД или ПСН ставят код по месту осуществления деятельности.
ИП на других системах налогообложения, а также нотариусы, адвокаты и прочие ставят код по месту жительства.
Правопреемник налогового агента указывает код по ОКТМО по месту нахождения реорганизованной организации или обособленного подразделения реорганизованной организации.
ИНН — 10 знаков для юрлиц, 12 знаков для ИП.
КПП — заполняют только юрлица. Если у организации есть обособленное подразделение, ставится КПП по месту нахождения обособленного подразделения.
Если в течение отчетного года сотрудник работал в нескольких подразделениях, то по каждому подразделению нужно оформить свою справку и указать в ней свой КПП.
Налоговый агент — указывается сокращенное наименование (в случае отсутствия — полное) организации согласно ее учредительным документам. При этом содержательная часть (аббревиатура или название) располагается в начале строки. Примеры: «школа № 25», «ОКБ «Вымпел».
В случае представления Справки правопреемником реорганизованной организации указывается наименование реорганизованной организации либо обособленного подразделения реорганизованной организации.
Предприниматели вписывают фамилию, имя, отчество согласно документу, удостоверяющему личность. Сокращения не допускаются. Двойная фамилия пишется через дефис. Пример: Немирович-Данченко Владимир Иванович.
Форма реорганизации (ликвидации) указывается код:
- Ликвидация
- Преобразование
- Слияние
- Разделение
- Присоединение
- Разделение с одновременным присоединением
Если организация не ликвидируется, не преобразуется и т.п., то поле остается пустым.
Поля «Форма реорганизации (ликвидации) (код)» и «ИНН/КПП реорганизованной организации» обязательны для заполнения при заполнении поля «Признак» значением «3» или «4»
ИНН/КПП реорганизованной организации — указывается для реорганизованной организации или обособленного подразделения реорганизованной организации.
Раздел 2. Данные о физическом лице-получателе дохода
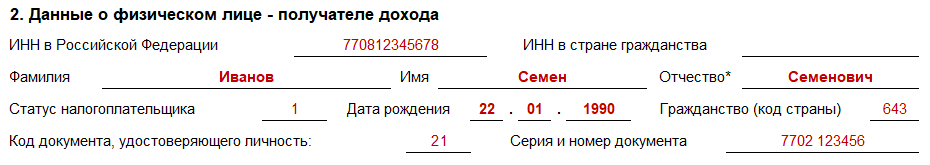
ИНН в Российской Федерации - ИНН физического лица, подтверждающий постановку на учет в ИФНС. При отсутствии ИНН данное поле не заполняется.
ИНН в стране гражданства — указывается при наличии ИНН или его аналог у иностранца. Для граждан РФ поле не заполняется.
Фамилия, Имя, Отчество — указывается согласно документу удостоверяющего личность, указанному ниже. Отчество при наличии. Не допускается сокращений. Для указания ФИО иностранцев можно использовать латинский алфавит.
Статус налогоплательщика - указывается код:
- для резидента РФ
- для нерезидента РФ
- для нерезидента РФ, признаваемого высококвалифицированным специалистом
- для участников Государственной программы по оказанию содействия добровольному переселению в Россию соотечественников, проживающих за рубежом, не являющихся резидентами РФ
- для беженцев и лиц, получивших временное убежище на территории России, не являющихся резидентами РФ
- для иностранных граждан, работающих в России по найму на основании патента
Если в течение года физическое лицо меняло гражданство и в определенный период являлось резидентом РФ — ставится 1. Для иностранцев, работающих на основании патента в любом случае ставится 6.
Дата рождения - дата в формате ДД.ММ.ГГГГ, например 01.04.1992.
Гражданство - указывается код по Общероссийскому классификатору стран мира (ОКСМ). Для граждан России - код 643 . При отсутствии у физического лица гражданства ставится код страны, выдавшей документ, удостоверяющий личность.
Код документа, удостоверяющего личность - указывается согласно справочнику «Коды видов документов, удостоверяющих личность налогоплательщика» приложения 1 Приказа ФНС № ММВ-7-11/485@. Пример: 21 — паспорт РФ, 07 — военный билет.
Серия и номер - указываются реквизиты документа: серия и номер документа, знак «№» не ставится.
Адрес места жительства, индекс, район, город и т.д. - заполнение всех полей адреса отменено приказом ФНС от 17.01.2018 № ММВ-7-11/19@.
Раздел 3. Доходы, облагаемые по ставке __%

В разделе 3 указываются сведения о доходах, начисленных и фактически полученных физическим лицом в денежной или натуральной форме, а также в виде материальной выгоды, по месяцам налогового периода и соответствующих профессиональных вычетов.
Стандартные, социальные и имущественные налоговые вычеты отражаются в разделе 4.
Доходы за предыдущий год, выплаченные в следующем году, отражаются в справке за предыдущий год. Если доходы выплачены после представления справки за предыдущий год (например, в апреле следующего года), необходимо оформить корректирующую справку.
При оформлении справки с признаком 1 и 3 в данном разделе указываются все доходы: как те, с которых НДФЛ удержан, так и те, с которых НДФЛ не удержан.
При оформлении справки с признаком 2 и 4 в данном разделе указываются доходы, с которых налоговый агент не удержал НДФЛ.
При составлении аннулирующей справки раздел 3 не заполняется.
В заголовке указывается по какой ставке __% исчислены суммы налога. Если в течение отчетного года физическому лицу выплачивались доходы по разным ставкам, данный раздел заполняется для каждой из ставок.
Какие могут быть ставки НДФЛ :
- 13% — основная ставка для налоговым резидентом РФ. По этой ставке облагаются: заработная плата, вознаграждения по гражданско-правовым договорам, доходы от продажи имущества, дивиденды и т.п. В некоторых случаях по ставке 13% облагаются доходы нерезидентов: от осуществления трудовой деятельности; от осуществления трудовой деятельности в качестве высококвалифицированного специалиста; от осуществления трудовой деятельности участниками Госпрограммы содействия добровольному переселению в РФ соотечественников, проживающих за рубежом; от исполнения трудовых обязанностей членами экипажей судов, плавающих под Российским флагом
- 15% — ставка для нерезидентов РФ получающих дивиденды от российских организаций
- 30% — ставка для прочих доходов физических лиц-нерезидентов
- 35% — ставка налогообложения доходов от выигрышей, призов, процентных доходов по вкладам и в некоторых других случаях
Месяц — указывается в хронологическом порядке номер месяца за который был начислен доход.
Код дохода - указывается соответствующий код доходов, выбираемый из « ».
Сумма дохода — по указанному коду дохода отражается сумма начисленного и фактически полученного дохода.
При оформлении справки с признаком 2 или 4 указывается сумма дохода, с которой не был удержан НДФЛ.
Код вычета — напротив тех видов доходов, в отношении которых предусмотрены соответствующие вычеты, или которые подлежат налогообложению не в полном размере указывается соответствующий код вычета, выбираемый из « ».
По доходам, о которых говорится в статьях 214.1, 214.2 и 214.3 НК РФ (доходы по ценным бумагам, вкладам, РЕПО), для одного кода дохода может быть указано несколько кодов вычета. Тогда первый код отражается напротив кода дохода, а остальные - строками ниже без заполнения полей «Месяц», «Код дохода» и «Сумма дохода».
Сумма вычета — заполняется только для доходов, в отношении которых предусмотрены профессиональные вычеты, и в отношении доходов, которые облагаются НДФЛ не в полном размере согласно статье 217 НК РФ. Сумма вычета не должна превышать сумму дохода.
Раздел 4. Стандартные, социальные и имущественные налоговые вычеты

Указанные вычеты предоставляются только с доходов, облагаемых НДФЛ по ставке 13%, и только резидентам России. При составлении аннулирующей справки раздел 4 не заполняется.
Код вычета - указывается соответствующий код стандартного вычета из справочника «Коды видов вычетов налогоплательщика» (приложение № 2 к приказу ФНС России от 10.09.15 № ММВ-7-11/387@). Если вид вычета в справочнике отсутствует, следует указывать код 620 (письмо ФНС России от 11.02.14 № БС-4-11/2189).
Сумма вычета — по указанному коду.
Уведомление, подтверждающее право на социальный налоговый вычет; Уведомление, подтверждающее право на имущественный налоговый вычет - заполняется в случае предоставления социального/имущественного вычета. Указывается номер и дата уведомления, а также код налогового органа, выдавшего уведомление. При наличии нескольких уведомлений, заполняется несколько строк для отражения реквизитов всех уведомлений.
Раздел 5. Общие суммы дохода и налога

В разделе 5 отражаются суммы начисленного и фактически полученного дохода, а также суммы начисленного, удержанного и перечисленного НДФЛ по ставке, указанной в разделе 3.
Если в течение отчетного года физическому лицу выплачивались доходы по разным ставкам, данный раздел заполняется для каждой из ставок.
Данные о начисленных суммах НДФЛ нужно округлять до полных рублей согласно пункту 6 статьи 52 Кодекса — сумма налога менее 50 копеек отбрасывается, а сумма налога 50 копеек и более округляется до полного рубля...
При составлении аннулирующей справки раздел 5 не заполняется.
Общая сумма дохода - сумма начисленного и фактически полученного дохода без учета вычетов, отраженных в разделах 3 и 4.
При оформлении справки с признаком 2 и 4 в данном пункте указывается общая сумма доходов, с которых налоговый агент не удержал НДФЛ и которые отражены в разделе 3 справки.
Налоговая база - база, с которой был начислен НДФЛ. Равняется разнице между «Общей суммой дохода», и общей суммы вычетов, отраженных в разделах 3 и 4 справки.
Сумма налога исчисленная - Общая сумма начисленного НДФЛ.
Сумма фиксированных авансовых платежей - на эту сумму уменьшается начисленный НДФЛ.
Сумма налога удержанная — общая сумма удержанного НДФЛ. Для справки с признаком 2 или 4 ставится ноль.
Сумма налога перечисленная — общая сумма перечисленного НДФЛ. Для справки с признаком 2 или 4 ставится ноль.
Сумма налога, излишне удержанная налоговым агентом — не возвращенная налоговым агентом излишне удержанная сумма НДФЛ, а также сумма переплаты по налогу, образовавшаяся из-за того, что налоговый статус физического лица в отчетном году изменился. Для справки с признаком 2 или 4 ставится ноль.
Сумма налога, не удержанная налоговым агентом — сумма начисленного НДФЛ, которую налоговый агент не удержал в отчетном периоде.
Уведомление, подтверждающее право на уменьшение налога на фиксированные авансовые платежи — заполняется при наличии соответствующего уведомления. Указываются номер и дата уведомления, а также код налогового органа, выдавшего уведомление.
Заключительная часть

Налоговый агент — указывается код:
- если Справку представляет налоговый агент (правопреемник налогового агента)
- если Справку представляет представитель налогового агента (правопреемника налогового агента)
ФИО — указывается полностью фамилия, имя, отчество (при наличии) лица, представившего справку.
Наименование документа, подтверждающего полномочия представителя — указывается в случае, когда справку сдает представитель.
Образец заполнения справки 2-НДФЛ в 2018 году
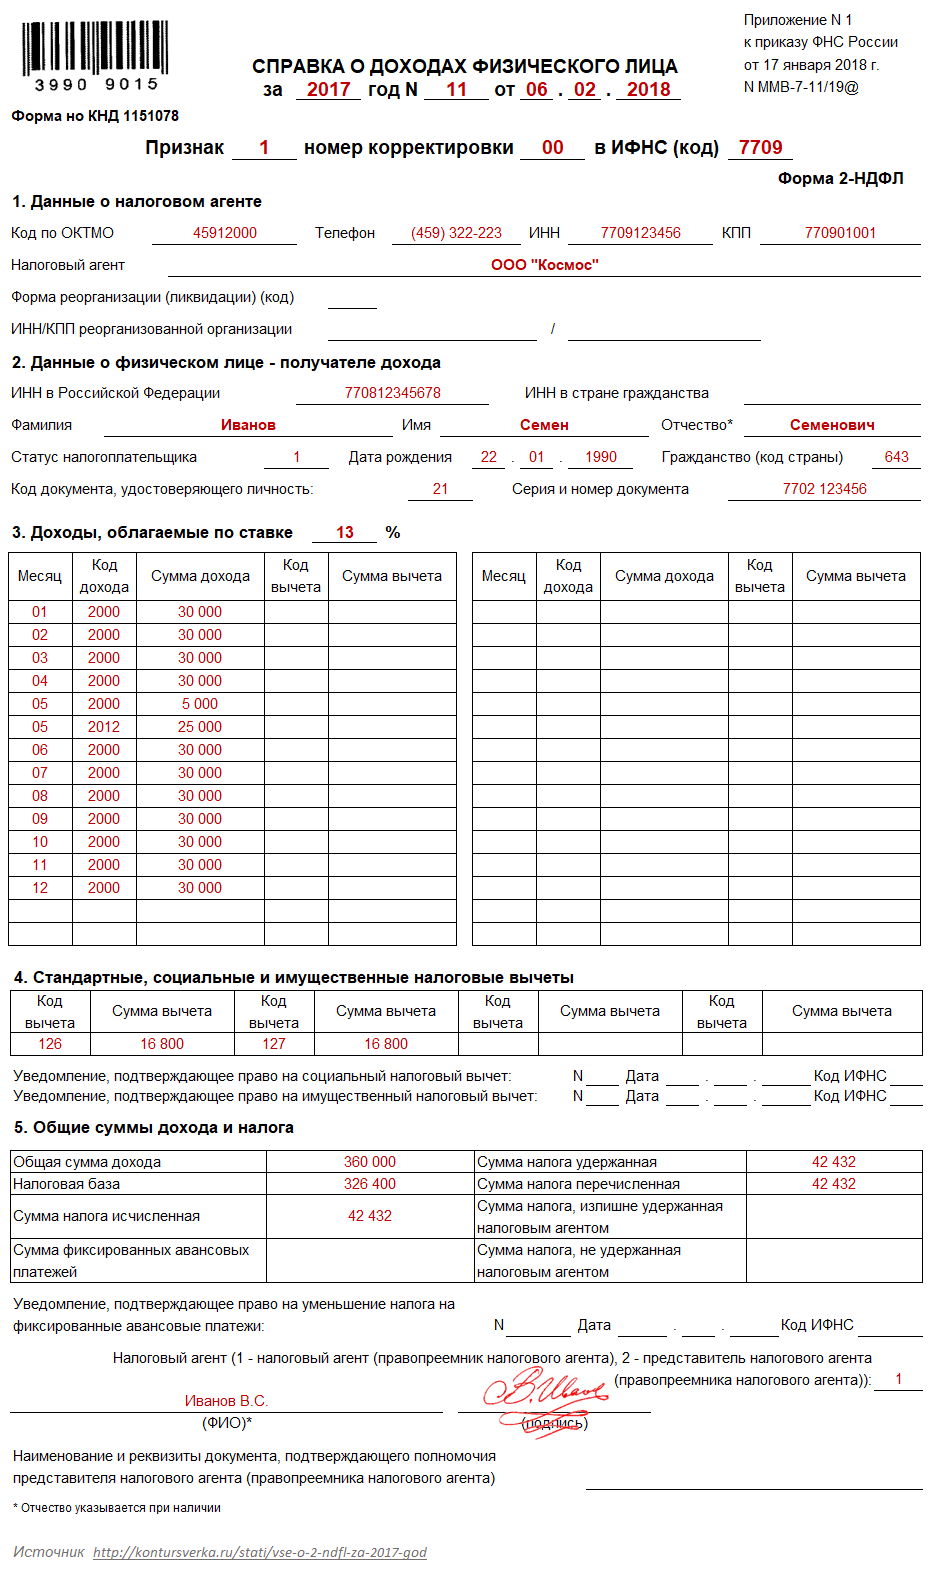 2-НДФЛ — новая форма с 17.01.2018 года
Скачать бланк и пример заполнения 2-НДФЛ
Коды доходов и коды вычетов
В прошлом году в коды доходов были внесены изменения . Некоторые из них были уточнены, а также исчезли старые коды (например, 1543 и 2791).
Популярные коды доходов для 2-НДФЛ
В конце декабря 2016 года список кодов вычетов изменился . В частности, ранее существовали общие коды для родителей, в том числе приемных, а также опекунов, усыновителей и попечителей. Поскольку для разных категорий были установлены новые суммы вычетов, эти коды разделили.
Наиболее популярные коды вычетов - в следующей таблице.
Популярные коды вычетов для 2-НДФЛ
|
Описание |
|
|---|---|
|
стандартный вычет на первого ребенка родителю (в одинарном размере) — 1400 р. |
|
|
стандартный вычет на второго ребенка родителю (в одинарном размере) — 1400 р. |
|
|
стандартный вычет на третьего и следующего ребенка родителю (в одинарном размере) |
|
|
имущественный вычет в размере суммы, потраченной на приобретение (строительство) жилья |
|
|
социальный вычет по расходам работника на негосударственное пенсионное обеспечение, добровольное пенсионное страхование, добровольное страхование жизни |
|
|
профессиональный вычет по ГПД на выполнение работ (оказание услуг) |
|
|
вычет из стоимости подарков (до 4000 руб. в год) |
|
|
вычет из суммы матпомощи (до 4000 руб. в год). |
Штрафные санкции
За несвоевременную подачу 2-НДФЛ применяются такие штрафы:
- штраф для организации по пункту 1 статьи 126 Налогового кодекса - 200 рублей за каждую неподанную вовремя справку ;
- штраф для должностного лица по части 1 статьи 15.6 КоАП РФ - 300-500 рублей .
За недостоверную информацию, содержащуюся в 2-НДФЛ, например, за указание ИНН другого лица, полагается штраф в размере 500 рублей за каждую ошибочную справку .
Избежать санкций за недостоверные сведения можно стандартным способом: если ошибка выявлена самостоятельно, то до того, как ее обнаружит ИФНС, нужно успеть подать уточненную форму 2-НДФЛ.
Стоит ли подать справку заранее, чтобы осталось время на исправление? Из письма Минфина от 30.06.2016 № 03-04-06/38424 следует, что это не имеет смысла.
Пояснение . Организация подала 2-НДФЛ досрочно, например, в начале февраля. Налоговый орган при проверке формы нашел ошибки. Бухгалтер все исправил и представил уточненную справку до конца срока, но на организацию все равно наложили штраф, поскольку ошибки были обнаружены налоговым органом .
Нормативно-правовые акты
- Приказ ФНС РФ от 30.10.2015 N ММВ-7-11/485@ «Об утверждении формы сведений о доходах физического лица, порядка заполнения и формата ее представления в электронной форме»
- Приказ ФНС РФ от 10.09.2015 N ММВ-7-11/387@ «Об утверждении кодов видов доходов и вычетов»
- Приказ ФНС РФ от 17.01.2018 N ММВ-7-11/19@ «О внесении изменений в приложения к приказу Федеральной налоговой службы от 30.10.2015 N ММВ-7-11/485@»
- Письмо ФНС РФ от 11.02.2014 N БС-4-11/2189@ «О заполнении 2-НДФЛ»
В 2019 году подавать справки !
Когда сдавать 2-НДФЛ в ИФНС в 2018 году
| Ситуация | Срок представления 2-НДФЛ в ИФНС |
|---|---|
| В ИНФС сдается отчетность по выплаченным доходам, с которых до конца 2017 года не был удержан НДФЛ. Пример. Фирма устраивала конкурс и победитель, не являющийся сотрудником этой фирмы, получил неденежный приз. Поэтому удержать НДФЛ со стоимости приза у фирмы не было возможности | Не позднее 1 марта 2018 года (п. 5 ст. 226 НК РФ). О неудержанном НДФЛ нужно сообщить не только налоговикам, но и самому физлицу |
| В ИФНС сдается отчетность по всем доходам, выплаченным за 2017 год (включая те, с которых НДФЛ не был удержан) | Не позднее 2 апреля 2018 года, т.к. 01.04.2018 - воскресенье (п. 2 ст. 230 , п.7 ст.6.1 НК РФ) |
Признак в Справке 2-НДФЛ
Если до конца 2017 года НДФЛ из доходов физлица удержан не был, то в Справке нужно указать признак «2». При сдаче отчетности по всем выплаченным физлицам доходам в Справке ставится признак «1» (независимо от того, был удержан НДФЛ или нет).
Коды доходов и вычетов
Виды доходов, выплаченных работникам, а также предоставленных им вычетов обозначаются в справке определенными (утв. Приказом ФНС от 10.09.2015 № ММВ-7-11/387@). Кстати, коды доходов и вычетов обновились. Правда, многие из этих кодов остались неизменными. Например, зарплате, как и прежде, соответствует код «2000».
Как представлять справки о доходах
Если численность всех физлиц, которым был выплачен доход в 2017 году, 24 человека или меньше, то в ИНФС можно сдать бумажные Справки. В противном случае Справки представляются только в электронном виде по телекоммуникационным каналам связи (ТКС) (п. 2 ст. 230 НК РФ).
Пример
В 2017 г. облагаемые НДФЛ доходы выплачены 27 работникам. Соответственно, в инспекцию Справки по форме 2-НДФЛ на этих работников подаются по ТКС не позднее 02.04.2018 г.
За несвоевременную сдачу 2-НДФЛ накажут
При просрочке сдачи Справки налогового агента оштрафуют на 200 руб. за каждую справку (п. 1 ст. 126 НК РФ).
Кроме того, при обнаружении недостоверных данных в представленных Справках 2-НДФЛ, налоговики оштрафуют на 500 руб. за каждую Справку с ошибками (ст. 126.1 НК РФ).
Корректировка 2-НДФЛ
Если при заполнении Справки была допущена ошибка, в налоговую инспекцию нужно сдать уточненную Справку 2-НДФЛ.
При этом в поле «№» указывается номер первоначальной справки (той, где содержится ошибка), а дата уже проставляется свежая.
В поле «Номер корректировки», соответственно, указывается код «01», «02» и т.д. в зависимости от того, какая по счету корректировка. Если сдается аннулирующая справка взамен ранее представленной, проставляется код «99».
Уточненную справку нужно представить налоговикам и в случае, когда указаны неверные данные работника (см., к примеру,
Скачать бланк Справки можно .
Когда сдавать 2-НДФЛ в ИФНС
| Ситуация | Срок представления 2-НДФЛ в ИФНС |
|---|---|
| Вы отчитываетесь по выплаченным доходам, с которых до конца года НДФЛ не был удержан. Пример. Ваша компания устраивала конкурс и победитель, не являющийся вашим работником, получил в качестве приза бытовую технику. Так как призер не получает от вас денежных выплат, у вас и нет возможности удержать НДФЛ со стоимости приза | Не позднее 1 марта года, следующего за отчетным (п. 5 ст. 226 НК РФ (в ред., действ. с 01.01.2016)). О неудержанном налоге известите не только налоговиков, но и само физлицо |
| Вы отчитываетесь по всем доходам, выплаченным за отчетный год (включая те, с которых НДФЛ не был удержан) | Не позднее 1 апреля года, следующего за отчетным (п. 2 ст. 230 НК РФ) |
Коды доходов и вычетов
Если до конца года вы не удержали НДФЛ из доходов физлица, то в Справке нужно указать . Когда же вы отчитываетесь по всем выплаченным физлицам доходам, то независимо от удержания/неудержания НДФЛ, в Справке ставится признак «1».
Как представлять справки о доходах
Со следующего года меняются условия для сдачи 2-НДФЛ в бумажном или электронном виде (п. 2 ст. 230 НК РФ (в ред., действ. с 01.01.2016 г.)). Так, если численность всех физлиц, которым был выплачен доход в предыдущем году не превышает 24 человек, то справки 2-НДФЛ можно представить на бумаге. В ином случае справки нужно направить в ИФНС в электронном виде по ТКС.
Пример
В 2015 г. вы выплатили доходы 26 работникам. Соответственно, вам нужно подать на этих сотрудников справки 2-НДФЛ по ТКС.
За несвоевременную сдачу Справки накажут
При сдаче 2-НДФЛ с нарушением срока вашу компанию (ИП) оштрафуют на 200 руб. за каждую справку (п. 1 ст. 126 НК РФ).
С 2016 г. вводится еще один вид штрафа: если налоговики обнаружат в представленных вами справках недостоверные данные, то компании (ИП) грозит штраф в размере 500 руб. за каждую 2-НДФЛ с ошибками (ст. 126.1 НК РФ).
Корректировка 2-НДФЛ
Если вы допустили ошибку при заполнении справки на какого-либо работника (физлицо), например, ошиблись в сумме зарплаты, нужно сдать исправленную 2-НДФЛ в инспекцию.
При этом в поле «№» нужно указать номер первоначальной справки 2-НДФЛ (той, где содержится ошибка), а дату уже поставить свежую.
Уточненную справку нужно представить налоговикам и в случае, когда указаны неверные данные работника (




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации