
Списание основных средств форма. Документальное оформление списания основных средств в россии
Осуществляется на счете 01. При этом применяется разделение этих активов на находящиеся в резерве (запасе), эксплуатации, в стадии достройки, частичной ликвидации, на консервации, дооборудования, модернизации, реконструкции и так далее.
Общая классификация
В соответствии с имеющимися правами на объекты ОС могут разделяться на:
- Принадлежащие предприятию в качестве собственности.
- Находящиеся в оперативном управлении, переданные в безвозмездное использование, хозяйственное ведение.
- Полученные в лизинг, аренду.
Бухгалтерский учет
Порядок его организации и отражения на счетах хозяйственных операций в некоммерческих и коммерческих предприятиях (кроме банков, других небанковских финансово-кредитных организаций, компаний, находящихся на бюджетном финансировании), а также у индивидуальных предпринимателей устанавливается особой Инструкцией. Ее положения утверждены постановлением Минфина. На основании указанной Инструкции и прочих отраслевых норм и правил организации самостоятельно должны разработать локальные акты, необходимые для обеспечения контроля над использованием и учетом ОС. Данными бумагами утверждаются, в частности:
Цели бухучета
Фиксирование перемещения ОС обеспечивает:
- Правильное документальное оформление списания основных средств, их поступления и внутреннего перемещения.
- Формирование затрат, касающихся принятием активов как ОС к учету.
- Своевременное и полное отражение амортизации объектов.
- Достоверное определение результатов от реализации и прочих типов выбытия ОС.
- Полную оценку затрат, которые связаны с содержанием и проведением разных видов ремонтов объектов.
- Определение расходов на осуществление модернизации, частичной ликвидации, реконструкции, достройки и дооборудования ОС.
- Контроль над сохранностью активов, которые приняты к бухучету.
- Получение информации, необходимой для раскрытия в отчетности по ОС.
- Выполнение анализа эксплуатации основных средств.
Особые сведения
В качестве единицы бухгалтерского учета ОС выступает инвентарный объект. Он может идти со всеми принадлежностями и приспособлениями или являться обособленным конструктивно предметом. Объектом ОС может быть самостоятельная группа ценностей, которые представлены одним целым и предназначаются для исполнения конкретных функций. Обособленный комплекс может быть в виде одного или нескольких предметов, у которых общие принадлежности и приспособления, управление или они смонтированы на едином фундаменте. Вследствие конструктивных особенностей каждый элемент может исполнять функции только в составе группы, а не самостоятельно. Например, в стоимость транспортного средства включена цена запасного колеса с камерой и покрышкой, а также набора инструментов.
Капитальные вложения
В случае присутствия в составе одного объекта частей с различным нормативным сроком полезного применения или службы, каждая из них учитывается в качестве самостоятельного инвентарного предмета. Так, например, капитальные вложения в участки земли, на коренное улучшение территорий (оросительные, осушительные и прочие мелиоративные мероприятия) и в воду, недра и иные природные ресурсы будут учитываться отдельно. Поступления на совершенствование состояния надела, находящегося в собственности предприятия, фиксируются в составе объекта, в отношении которого они были осуществлены. Капвложения во взятое в аренду ОС учитываются как самостоятельные поступления, если по договору аренды такие отчисления будут считаться собственностью арендатора. Объект, которым владеют две и более организации одновременно, отражается соразмерно долям.
Важный момент
Все хозяйственные операции, которые связаны с внутренним перемещением, поступлением или выбытием ОС, должны своевременно регистрироваться в статьях бухгалтерского учета. По самому факту осуществления операции составляется первичный акт (на списание основных средств, поступление либо направление их по какой-либо статье). В соответствии с этими бумагами будет осуществляться бухгалтерский учет ОС.
Особенности составления бумаг
Оформление списания основных средств осуществляется в соответствии с требованиями отраслевого законодательства. Правила установлены также в упомянутой выше Инструкции. Постановлением Минфина утверждена также унифицированная форма списания основных средств. Она должна быть заполнена соответствующим образом по установленным нормативам. В частности, образец акта списания основных средств содержит поля для внесения всех необходимых реквизитов. После заполнения бумага должна подписываться ответственными сотрудниками. Акт на списание основных средств может содержаться на электронном либо бумажном носителе.
Инвентарный номер
Он присваивается каждому объекту ОС вне зависимости от того, используется ли он (находится в эксплуатации), законсервирован или отправлен в запас. Это необходимо для обеспечения контроля над сохранностью и организации учета имущества. Инвентарный номер присваивается в бухгалтерии в момент принятия объекта к бухучету. Если предмет имеет несколько фрагментов с разными сроками полезного использования и учитываемые как отдельные, каждой части будет присвоен свой инв. номер. Объект может состоять из нескольких элементов, для которых установлен общий период эксплуатации. В этом случае ему присваивают один номер. Назначенное число сохраняется за предметом в течение всего времени нахождения его на данном предприятии. Инвентарный номер выбывшего ОС не может перейти к вновь поступившему в течение пяти лет с года, следующего затем, когда был утвержден акт на списание.
Выбытие активов: краткая характеристика
Для фиксирования перемещения активов открывается специальный счет списания основных средств к сч. 01. Законодательством установлены случаи, когда может иметь место выбытие ОС. Причины списания основного средства могут быть следующими:
- Износ.
- Безвозмездная передача.
- Продажа.
- Полная либо частичная ликвидация.
- Авария, стихийное бедствие или иная чрезвычайная ситуация, которая повлекла невозможность последующей эксплуатации или нецелесообразность восстановления.
Специфика
Сумма списания основных средств в случае продажи принимается к учету согласно договору, в соответствии с бумагами, составленными по установленным законом правилам. При ОС между предприятиями одинаковой формы собственности остаточная стоимость (восстановительная первоначальная стоимость за минусом амортизации) и затраты по передаче по решению владельца относятся к внереализационным расходам. Списание основных средств бюджетных учреждений при безвозмездной передаче осуществляется с отнесением затрат на увеличение расходов соответствующих статей и элементов классификации. Издержки и прибыль от выбытия отражаются как внереализационные или операционные в периоде отчетности, к которому они отнесены. Стоимость объектов списывается с бухгалтерского баланса.
Учет выбытия
Существует определенный порядок списания основных средств. Выбытие ОС в результате обмена, продажи, внесения в уставной фонд и в прочих предусмотренных законом случаях осуществляется в соответствии с договором. При этом списания объекта основных средств (приемки-передачи). Кроме этого, заполняется товарно-транспортная накладная (Минфином утвержден ее образец). Списания основных средств с заполнением ТТН-1 осуществляются в случае, если ОС перемещается с использованием транспорта. При выбытии может также составляться товарная накладная на оприходование и отпуск материальных ценностей по форме ТН-2. Она также утверждена постановлением Минфина и, согласно правилам, сопровождает акт на списание, если при перемещении ОС не используется транспорт (например, отпуск может осуществляться почтой).
Порядок списания основных средств
Выбытие ОС первоначально отражается посредством соответствующих записей. На их основании определяется остаточная стоимость предметов. В частности, документальное оформление списания основных средств следующее:
По дебету сч. 01, субсч. "Выбытие ОС" и кредиту сч. 01 осуществляется снятие восстановительной (первоначальной) цены.
По дебету сч. 02 "Амортизация ОС" и кредиту сч. 01, субсч. "Выбытие ОС" отражается сумма накопившейся амортизации.
Остаточная стоимость
Она отражается в зависимости от причины списания основного средства в той или иной строке баланса. В частности, делаются следующие записи:
Документальное оформление списания основных средств может осуществляться без использования субсч. "Выбытие ОС" сч. 01. При этом накопленная амортизация может быть отражена непосредственно на дебете сч. 02 в корреспонденции с кредитом сч. 01.
Корреспонденция
Расходы, которые связаны с выбытием ОС в результате внесения в уставной фонд в качестве вклада, обмена, продажи, списываются в дебет сч. 91, вследствие ликвидации при авариях, стихийных бедствиях, ЧС, безвозмездной передаче - в дебет сч. 92 в корреспонденции со счетами:
- 26 "Общехозяйственные затраты", 23 "Вспомогательное производство" - на транспортные и производственные расходы, связанные с демонтажем.
- 44 "Реализационные расходы" - на сумму издержек, касающихся упаковки, транспортировки проданного имущества, оплаты маркетинговых и посреднических услуг, сборов, пошлин и прочего.
- 51 "Р/с" - по размеру денежных платежей, которые связаны с выбытием.
- 68 "Расчеты по сборам и налогам" - по сумме НДС и прочих отчислений.
Доходы по выбытию
Они списываются с кредита сч. 91 "Операционная прибыль и расходы" в дебет таких счетов, как:
Итоги выбытия отражаются в бухучете по дебету (кредиту) сч. 91 "Операционные затраты и доходы", сч. 92 "Внереализационные расходы и прибыль" в корреспонденции с кредитом или дебетом сч. 99 "Убытки и доходы" по тому отчетному периоду, к которому они отнесены.
Неиспользуемые ОС
Порядок списания основных средств, которые не применялись в производственном процессе и не подлежат последующей эксплуатации по прямому назначению (кроме передаточных устройств, сооружений и зданий), остаточная стоимость для каждой единицы которых не больше 10 000 базовых величин, которые находятся на балансе юрлиц, подчиненных органам госуправления и прочим государственным организациям, устанавливается соответствующей Инструкцией. Она утверждена постановлением Совмина. Списание основных средств категории "неиспользуемые" производится по состоянию на 1-е число месяца в соответствии с решением юридических лиц и по согласованию с органами госуправления и прочими государственными организациями.
Особые указания
Отходы и лом драгоценных, цветных и черных металлов, полученные вследствие списания основных средств, относящихся к категории "неиспользуемые", должны быть направлены юридическими лицами на переработку в соответствии с правилами, установленными законодательством. Отправка сырья осуществляется организациям, которые имеют разрешительные бумаги (лицензии) на выполнение работ по заготовке отходов и лома цветных и черных металлов.
Дальнейшее применение
Для определения эффективности и целесообразности последующей эксплуатации основных средств, а также для оформления соответствующей документации о списании данных объектов на предприятии распоряжением руководства может быть образована действующая постоянно комиссия. В ее составе присутствуют компетентные должностные лица. В их число включается и главный бухгалтер, а также сотрудники, которые несут ответственность за сохранение основных средств. Дополнительно к работе комиссии могут привлекаться представители уполномоченных служб и инспекций.

Компетенция комиссии
В задачи данного органа входит:
- Осмотр объектов, которые подлежат списанию, с применением соответствующей технической документации, данных бухучета. В ходе данной процедуры устанавливается непригодность ОС к восстановлению и последующей эксплуатации.
- Выявление оснований для выбытия ОС. Это могут быть, кроме приведенных выше, нарушения порядка эксплуатации предмета (использование не по назначению, в условиях, не соответствующих техническим характеристикам и так далее), продолжительный простой (неиспользование в производственных целях).
- Установление лиц, виновных в появлении необходимости преждевременного списания объектов ОС, внесение предложений о применении к ним соответствующего наказания, предусмотренного в отраслевом законодательстве.
- Выявление возможности эксплуатации отдельных элементов, материалов, деталей, узлов выбывающего предмета, их оценка с учетом цен вероятного использования.
- Проведение контрольных мероприятий в ходе изъятия из списываемых ОС драгоценных материалов, цветных металлов с определением их веса и количества.
- Составление соответствующих бумаг. Речь идет, в частности, об актах списания ОС.
Результаты деятельности комиссии
Для проведения анализа целесообразности списания уполномоченный руководством предприятия орган должен получить письмо-заявку. К нему должен быть приложен список неиспользуемых ОС. Комиссия оценивает состояние предметов на месте их расположения. Результаты решения уполномоченного органа оформляются соответствующим актом по ф. ОС-4, для автотранспорта - ОС-4а, либо по ф. ОС-4б (кроме транспорта) - для групп объектов. В бумаге приводятся данные, которые характеризуют предмет. В частности, указывается год постройки или изготовления, дата принятия ОС к бухучету, период срок полезного пользования, исходная стоимость, размер начисленной амортизации, проведенные ремонты. Кроме того, в акте содержатся причины списания с обоснованием невозможности восстановления, описание конструктивных элементов, частей, деталей, узлов. Бумага утверждается начальником предприятия. Демонтаж и разборка ОС до удостоверения актов списания не допускается.
Основные средства - часть имущества организации, которая используется при изготовлении продукции, выполнении работ. Срок их эксплуатации превышает один год. Детальнее о том, как оформляется поступление и выбытие основных средств (ОС), читайте далее в статье.
Понятия
К ОС относятся оборудование, сооружения, здания, рабочие машины, измерительные приборы, вычислительная техника, транспорт, инструмент, инвентарь, скот, многолетние насаждения и т. д. Период времени, в течение которого средства труда приносит доход или служат для выполнения поставленных целей, называется сроком полезного использования. ОС подвергаются моральному и физическому износу. Первый возникает вследствие научно-технического прогресса, второй - из-за активной работы, коррозии металла.
В БУ ОС приходуются по первоначальной стоимости, т. е. сумме затрат на покупку и установку оборудования. Один раз в год организация может переоценивать средства труда. Они погашаются путем начисления амортизации, то есть переноса цены на изготовленные изделия. Если из балансовой стоимости на начало периода вычесть значение на конец периода, то получится значение показателя на конец периода. По объектам, полученным безвозмездно, по договорам дарения, жилищному фонду, скоту, многолетним насаждениям амортизация не начисляется.
Восстановление стоимости ОС может происходить в виде капремонта, реконструкции и модернизации. При этом меняются качественные характеристики оборудования. После полного использования или по другим причинам происходит выбытие основных средств.
Основания
Средства труда выбывают в результате:
- реализации;
- списания в случае износа;
- передачи в виде вклада в капитал, по договорам дарения;
- ликвидации;
- списания после перехода собственности к арендатору;
- по другим причинам.
Решение о списании средства труда принимает специально созданная комиссия, которая:
- исследует объект, подлежащий списанию;
- устанавливает причины выбытия;
- выявляет виновных лиц, если списание преждевременно;
- определяет возможность использования элементов оборудования;
- контролирует изъятие из объектов цветных металлов;
- составляет акт.
Документооборот
На основании данных акта списания (ОС-4а) происходит учет выбытия основных средств в БУ. Документ должен быть подписан руководством в двух экземплярах. Один отдается в бухгалтерию, а второй остается у ответственного лица. Если объект был передан безвозмездно или по договору мены, то списание основных средств фиксируется накладной приемки-передачи (ОС-1). К ней прикладывается приложение договора дарения и авизо получателя о постановке объекта на учет. Этим же документом оформляется перемещение средства труда внутри подразделений организации, его возврат арендодателю.

Проводки
Бухгалтерский учет выбытия основных средств отображается на одноименном счете 91-3. Списание объекта в результате износа и продажи отличается по своей экономической сущности. В первом случае речь идет о невозможности использования оборудования, во втором – о передаче права собственности. Кроме того, в случае продажи объекта возникает налоговое бремя. Эта операция оформляется такими проводками:
- ДТ02 КТ01– учтена сумма амортизации.
Далее по ДТ91-3 отображаются все расходы, связанные со списанием объекта, а по кредиту − доходы от его реализации. К издержкам относятся остаточная стоимость оборудования, транспортные затраты, услуги демонтажа, НДС от продажной стоимости.
- Субсчет «Выбытие основных средств» 91-3 КТ01 − учтена остаточная стоимость.
- ДТ91-3 КТ23 (44) «Вспомогательное производство» («Расходы на реализацию») − учет затрат в результате продажи ОС.
- ДТ91-3 КТ68 «Расчеты по налогам» − задолженность в бюджет по НДС.
- ДТ76 (62) «Расчеты с контрагентами (покупателями и заказчиками)» КТ91-3 – доход от реализации.
- ДТ10 «Материалы» КТ91-3 – учет по рыночным ценам материалов, которые были получены после ликвидации.
В конце квартала или календарного года рассчитываются стоимость выбытия основных средств и финансовый результат. Если остаток по КТ 91-3 больше, чем по ДТ, то предприятие получило доход: ДТ 91-3 КТ 91-9. Убыток отображается проводкой: ДТ 99 КТ 91-9.

Вот как оформляется выбытие основных средств. Проводки, которые используется, если объект не пригоден к использованию:
- ДТ01-2 КТ01-1 – учтена первоначальная стоимость;
- ДТ91-3 КТ01 – учтена остаточная стоимость;
- ДТ91-3 КТ23 – учтены расходы по разборке объекта;
- ДТ10 КТ91-3 – оприходование ценностей, полученных в результате демонтажа.
Доход от операции оформляется такими проводками:
- ДТ91-3 КТ91-9 – учет дохода от сделки;
- ДТ91-9 КТ99 – получение прибыли от ликвидации.
Убыток от операции оформляется следующим образом:
- ДТ91-9 КТ91-3 – учет расходов;
- ДТ99 КТ91-9 – получен убыток от ликвидации.
Пример
Оборудование с первоначальной стоимостью 100 000 руб. было продано другому предприятию за 50 000 руб. Оформим выбытие основных средств:
- ДТ02 КТ01 – 20 000 (накопленная амортизация);
- ДТ91-3 КТ01 – 80 000 (отражена остаточная стоимость);
- ДТ62 (76) КТ91-3 – 50 000 (начислена выручка);
- ДТ91-3 КТ68 – 9000 (начислен НДС).
Другие варианты списания
Выбытие основных средств в результате их передачи в виде вклада в капитал другой организаций оформляется так:
- ДТ01-2 КТ01-1 – списана первоначальная стоимость;
- ДТ02 КТ01 − накопленная амортизация;
- ДТ91-3 КТ76 (23) – учет расходов по передаче объекта;
- ДТ58 «Вложения» КТ91-3 – учет вклада в уставный фонд по договорной стоимости.
Прибыль оформляется следующим образом:
- ДТ91-3 КТ91-9 − списание дохода.
- ДТ91-9 КТ99 − получение прибыли.
Убыток оформлять нужно так:
- ДТ91-9 КТ91-3 − списание расходов.
- ДТ99 КТ91-9 – учтен убыток.

Выбытие объектов основных средств в результате безвозмездной передачи – как это оформить? По ДТ 91 отобразится остаточная стоимость, а по КТ – расходы, например, НДС, рассчитанный по рыночной цене аналогичного объекта. Дохода от операции не будет, и финансовый результат отобразится в виде убытка. Выглядит это так:
- ДТ01-2 КТ01-1 – списана первоначальная стоимость;
- ДТ91-3 КТ01 – отражена остаточная стоимость;
- ДТ91-3 КТ68 – начислен НДС по переданным объектам;
- ДТ91-3 КТ76 (23) – учтены расходы по операции;
- ДТ91-9 КТ91-3 – списание потерь от безвозмездной передачи;
- ДТ99 КТ91-9 – учтен убыток.
Теперь рассмотрим, как в случае стихийных бедствий или аварий оформляется выбытие основных средств. Проводки будут следующие:
- ДТ01-2 КТ01-1 – списана первоначальная стоимость;
- ДТ02 КТ01 − накопленная амортизация;
- ДТ91-3 КТ01 – отражена остаточная стоимость;
- ДТ94 «Недостачи от порчи ценностей» КТ91-3 − отражен убыток, полученный в результате стихийных бедствий;
- ДТ76 (73) КТ94-3 − отражен убыток, полученный по вине сотрудника;
- ДТ82 «Резервный капитал» КТ94 – убыток списан за счет резервного капитала.
- ДТ76-1 «Расчеты по страхованию» КТ94 − списаны потери и порчи имущества за счет сумм, перечисленных от страховых компаний (получение средств оформляется проводкой ДТ51 КТ76);
- ДТ 91-9 КТ94 – недостача списана на расходы организации;
- ДТ 99 КТ91-9 – отражен убыток от операции.
Особенность учета выбытия ОС в результате аварии или чрезвычайной ситуации заключается в том, что расходы можно списать не только на общие издержки, но и за счет резервного форда, страхования или на виновных лиц. Эти суммы предварительно учитываются на счете 94, а затем кредитуются с другими статьями расходов.
Выбытие основных средств в результате кражи оформляется в зависимости от того, был объект застрахован или нет. В первом случае все потери списываются на счет 94, а если он не будет найден, то на 99. Выглядят проводки следующим образом:
- ДТ01-2 КТ01-1 – списана первоначальная стоимость;
- ДТ02 КТ01 – накопленная амортизация;
- ДТ94 КТ01 – отражена остаточная стоимость;
- ДТ99 КТ94 – стоимость объекта отражена в убытках.
Если объект был застрахован, то после списания первоначальной, остаточной стоимости и амортизации проводки будут формироваться таким образом:
- ДТ51 КТ76 − оприходование страхового возмещения;
- ДТ76 КТ91-3 – сумма возмещения отражена как прибыль по объекту (если она больше понесенных убытков).
Если объект найден, то нужно восстановить его стоимость (ДТ01 КТ94) и начисленную амортизацию (ДТ01 КТ02).
Вот как происходит учет выбытия основных средств.
Нюансы налогообложения
Финансовый результат от ликвидации средств труда отражается в составе внереализационных доходов (расходов). Эти суммы, а также недоначисленная амортизация, в издержки списываются единовременно с выбытием ОС. В балансе цифры отображаются в том же периоде, когда произошла операция. Списание основных средств в результате износа учитывается в финансовых результатах от операционной деятельности. Налоговые органы могут потребовать восстановить сумму «входного» НДС. Этот запрос можно оспорить, ссылаясь на решения арбитражного суда № А56-32943/01, № А29-9113/01А.
В соответствии со ст. 265 НК РФ, внереализационные расходы включают:
- затраты на ликвидацию всех видов ОС;
- суммы недоначисленной амортизации и оприходованных материалов, которые были получены после разборки оборудования.
Разницы
Оформляя операции по выбытию основных средств, необходимо учитывать данные остаточной стоимости в БУ и НУ. Если они совпадают, то дополнительные расчеты не потребуются. Но чаще всего встречается постоянная, вычитаемая или налогооблагаемая разницы. Рассмотрим их на примерах.
Предположим, в сентябре было ликвидировано оборудование. Остаточная стоимость в БУ составляет 12 тыс. руб., а в НУ – 10 000. Ликвидированный объект был оприходован как вклад в капитал. Первоначальная стоимость в БУ была сформирована по данным уставных документов − 100 тыс. руб., а в НУ – по данным, полученным от поставщика (80 000 руб.). Эта разница является постоянной. С нее выплачивается налог по ставке 24%: 2000*0,24 = 480 руб. Эта операция оформляется проводкой ДТ 99 КТ 68.

Изменим условия исходной задачи. Балансовая стоимость ликвидируемого объекта по данным НУ составляет 12 000 руб., а БУ – 10 000 руб. В момент приходования цифры были одинаковыми. Ежемесячно начислялась амортизация в сумме 1000 руб. Но в период использования оборудование на 2 месяца было передано в безвозмездное пользование. За это время в НУ амортизация не начислялась. Отсюда образовалась вычитаемая разница и налоговый актив (480 руб.). В момент ликвидации его нужно погасить: ДТ68 КТ09.
Вот как происходит оформление выбытия основных средств в данном случае.
Реконструкция и ремонт
С этими двумя хозяйственными операциями рано или поздно сталкивается каждый бухгалтер. Расходы на ремонт учитываются в текущем периоде в полном объёме, а издержки на реконструкцию увеличивают стоимость оборудования и списываются через амортизацию. В этом и заключается разница между понятиями в БУ. Операции должны быть подтверждены:
- приказом руководителя на проведение ремонта, в котором указывается, кто будет выполнять работы (самостоятельно или сторонняя организация), назначается комиссия, сроки, способы обеспечения безопасности;
- дефектной ведомостью, которая содержит название ОС, его ИНН, причину ремонта;
- договором на проведение работ со сторонней организацией.
Оформляются эти процессы следующим образом:
- ДТ20 КТ60-1 – отнесение затрат на ремонт на себестоимость;
- ДТ19-3 КТ60-1 – учтен НДС по работам;
- ДТ60-1 КТ51 – осуществлен расчет с поставщиком;
- ДТ68 КТ19-3 – принят «входной» НДС.
Отражение операций по выполнению работ происходит так:
- ДТ23 КТ10 - списаны материалы;
- ДТ23 КТ70 – начислена оплата труда сотрудникам, выполнявшим ремонтные работы;
- ДТ23 КТ69 - начислены страховые взносы на зарплату;
- ДТ20 КТ23 – отнесение затрат на издержки производства.
Модернизация ОС оформляет так:
- ДТ08-3 КТ60-1 - отражены расходы на ремонт;
- ДТ19-3 КТ60-1 – «входной» НДС;
- ДТ68-2 КТ19-3 - налог принят к вычету;
- ДТ60-1 КТ51 – расчеты с поставщиком-исполнителем;
- ДТ01-1 КТ08-3 - изменена стоимость ОС.

На имущество стоимостью менее 40 000 руб. не начисляется амортизация. Поэтому все затраты, связанные с ремонтом и модернизацией, учитываются полностью в составе расходов.
Переоценка
Рассмотрим такой пример. Оборудование с первоначальной и остаточной стоимостями 25 и 15 тысяч долларов, суммой накопленной амортизации 10 тыс. долл. было дооценено. В результате в балансе сумма увеличилась на 3000, а недосписанный износ – на 2000. Затем оборудование было продано за 22 000 долл.
Оформить этот нужно так:
- ДТ01 КТ83 – 5000 (прирост стоимости);
- ДТ83 КТ02 – 2000 (увеличение амортизации);
- ДТ76 КТ91-1 – 22000 (предъявлен счет покупателю);
- ДТ91-2 КТ01 – 18000 (списана балансовая стоимость);
- ДТ02 КТ01 – 12000 (списана амортизация);
- ДТ91-1 КТ91-2 – 18000 (стоимость объекта уменьшает доход от реализации);
- ДТ83 КТ84 – 3000 (списан резерв переоценки);
- ДТ51 КТ76 – средства поступили на счет.
При выбытии объекта накопленный резерв переоценок относится на нераспределенную прибыль в сумме, которая определяется как разница между амортизацией, рассчитанной по балансовой стоимости, и ее значением до переоценки.

Еще один пример. Стоимость объекта до переоценки составляла 120 тыс. у. е., после − 160,0 тыс. у. е. Амортизация начислялась прямолинейным способом по ставке 5%. Сначала сумма износа составляла 6 тыс. у. е., затем она увеличилась до 8 тыс. у.е. Разница будет ежегодно переноситься на нераспределенную прибыль проводкой ДТ83 КТ84.
Динамика
Коэффициент обновления показывает долю введенных фондов на предприятии в текущем периоде. Вычисляет он по формуле:
К обн = Стоимость ОС введенных / Стоимость ОС на конец года.
Схожий с ним коэффициент поступления отображает удельный вес нового оборудования.
К пос = Стоимость новых ОС / Стоимость ОС на конец года.
Разница между этими показателями в том, что в первом случае учитывается отремонтированное оборудование, а во втором – новое, полученное от сторонней организации.
Коэффициент выбытия основных средств отображает удельный вес списанных фондов в текущем периоде. В отличие от других показателей, он рассчитывается, исходя из стоимости оборудования на начало периода.
Коэффициент выбытия основных средств равен: ОС списанные \ ОС на 01.01.
Узнать, на сколько процентов увеличилась балансовая стоимость оборудования, можно с помощью показателя прироста. Формула его такая:
К прироста = (ОС новые – ОС выбывшие) \ ОС на начало года.
Коэффициент интенсивности обновления равен: К инт = Выбывшие ОС / Поступившие ОС.
Коэффициент ликвидации считают по формуле: К ликв = ОС ликвидированные / ОС на 01.01.
Коэффициент замены подсчитывает так: К зам = ОС ликвидированные / ОС новые.
Задача
- Стоимость фондов на 01.01 − 60 тыс.
- Износ − 12 тыс.
- За год введено новых объектов на сумму 11,1 тыс.
- Выбыло из обслуживания оборудование на сумму 9,6 тыс.
- Сумма амортизации до полного восстановления составляет 6 тыс.
ОС на конец года высчитывается по формуле: ОС на 01.01 + Поступившие - Выбывшие = 60 + 11,1 – 9,6 = 61,5 тысяч рублей.
Коэффициент выбытия считают так: К выбытия = 9,6 / 60 = 0,16. Значит, 16% оборудования было ликвидировано в течение года.
Вывод
Основные средства подлежат налоговому и бухгалтерскому учету. В процессе использования оборудование может передаваться другим лицам, ремонтироваться. Его стоимость частично переносится на изготавливаемые изделия. После полного использования или в результате поломки либо продажи объектов ОС должны быть списаны.
Решение о ликвидации оборудования принимает специально созданная комиссия. Она же находит виновных, если выбытие произошло преждевременно. Прибыль или убыток от сделки учитывается в операционной деятельности организации. Все средства, потраченные на восстановление стоимости оборудования, учитываются в нераспределенной прибыли.
С течением времени любые изделия начинают изнашиваться, выходят из строя, имущества устаревает. Это также касается основных средств, которые есть на балансе любой организации. Как правильно снять их с учета, и какие документы для этого нужны? Мы расскажем, как грамотно составит акт о списании основных средств и предложим образец его заполнения.
В каких случаях необходим акт о списании ОС?
Данный документ принято использовать в случае необходимости снятия с учета основных средств, к которым относят:
- Продажа активов предприятия.
- Невозможность дальнейшего применения из-за физического либо морального износа ОС.
- После ликвидации компании из-за аварий или ЧП.
- При инвестировании ОС в уставной капитал других организаций.
- При обнаружении порчи или нехватки определённых объектов.
- Компания передала основные средства в пользование другой компании.
Чаще всего ОС списывают из-за их непригодности, если имущество невозможно отремонтировать или восстановить. В таких случаях необходимо оформить акт о списании ОС (форма ОС-4, 2 экземпляра). В составлении документа принимают участие все члены комиссии, которые назначаются руководителем компании. Один экземпляр документа передается в бухгалтерию для проведения списания, второй экземпляр передается у материально-ответственного лица.
Если от основных средств остались запчасти или механизмы, пригодные для эксплуатации, то ответственные лица также могут составить специальный акт для их передачи на склад для последующей эксплуатации на предприятии.
Какие формы документа существуют?
Давайте рассмотрим несколько самых распространенных случаев, когда не обойтись без составления акта.
Например, имущество вышло из строя до даты окончания срока использования. Обычно это случается при нарушениях правил применения техники, которые прописаны в инструкциях и руководству. Назначенная директором компании комиссия должна сначала установить виновных лиц, составив документ об осмотре ОС с заключением. Затем заполняется унифицированный бланк на списание ОС в форме ОС-4. В нем должна быть изложена такая информация, как:
- Из-за чего оборудование было ликвидировано.
- Техническое состояние имущества после проверки.
- Есть ли возможность провести ремонт для восстановления характеристик.
- Список виновных лиц, из-за которых техника вышла из строя.
- Есть ли возможность изъять работоспособные механизмы для их дальнейшей эксплуатации.
Важно отметить – в акте обязательно должны быть четко прописаны все доводы о необходимости списания имущества и оборудования.

Если основные средства пришли в негодность не из-за виновности лиц, то нужно составить дефектный акт для подтверждения невозможности дальнейшей эксплуатации оборудования. В документе обязательно должен быть список с обнаруженными изъянами – их количество, размеры, характеристики. В последующем на основе данного документа должны быть разработаны рекомендации, где будут указаны определенные механизмы и детали, которые можно будет использовать. Все пришедшие в негодность изделия списываются по форме ОС-4.
Если имущество организации стало ненужным и морально устарело, то его списывают по приказу руководства компании. В данном случае также составляется акт о списании основных средств, осматривать объект при этом не следует. Главное, обосновать свою позицию в документе, например, написав, что вышел срок использования имущества и т.д.
Что говорит закон?
Как мы уже говорили, на территории РФ распространено использование бланки по форме ОС-4, форма которого утверждена постановлением правительства от 2003 года.
Документ должна составлять комиссии. При этом на всех предприятиях такую форму принято использовать для списания любого имущества, кроме автотранспортных средств – в этом случае используется другой бланк.
Если предстоит снять несколько объектов сразу, следует использоваться бланк ОС-4б. если выбывает имущество при продаже или в случае передаче иному лицу, его списывают на основании акта по форме ОС-1. Давайте подробнее рассмотрим правила заполнения данного документа.
Бланк должен оформить сотрудник, который состоит в комиссии и ответственен за учет всех основных средств в компании. Всего нужно заполнить два экземпляра. При этом у каждой организации есть возможность дополнять принятый шаблон дополнительными графами, главное, не удалять и не корректировать те реквизиты, которые утверждены Госкомстатом. Прежде чем редактировать бланк, руководитель компании должен написать соответствующий приказ, в обратном случае документ потеряет свою юридическую силу.
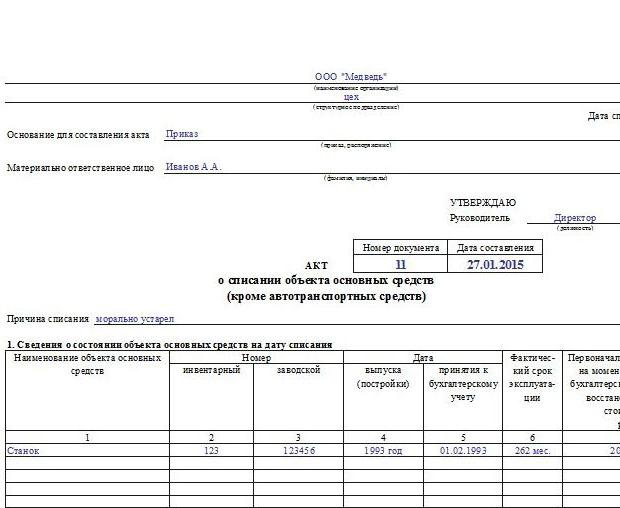
Данный акт состоит из трех таблиц, которые нужно заполнить – каждая табличка разработана для подробного описания конкретных действий, информации, которые связаны с применением ОС. В графы первой таблички нужно перенести данные из акта-приема передачи основных средств, по которому ОС были переданы в производство. Сюда также вписывают общие данные об объектах, сроках использования, амортизационных отчислений.
В форму второй таблицы нужно внести сведения об имуществе, которое подлежит списанию, сюда же заносят информацию о наличии в ОС драгоценных металлов. Также сюда переносят важные данные из актов ОС-1.
Информация в третью таблицу заносится на основе данных о ликвидации объектов, поскольку этот процесс всегда связан с затратами на демонтаж оборудования, его разборку. Сюда же заносят стоимость ТМЦ, которые комиссия также признала непригодными для эксплуатации на предприятии.

Один из экземпляров оправляется в бухгалтерию, а второй должен храниться у сотрудника, который ответственен за сохранность основных средств. Также по этому документу ему передаются пригодные к эксплуатации механизмы и детали, полученные во время демонтажа оборудования. Если речь идет об акте по автотранспортным средствам, то кроме данного документа нужно дополнительно предоставить справку о снятии их с учета в ГИБДД.
Акт о списании основных средств – образец заполнения
Давайте пошагово рассмотрим, как заполняется данная форма:
Титульный лист
Здесь следует указать наименование компании, отдела, где зарегистрировано имущество. Кроме того, прописывается дата списания основных средств. Затем записывается номер и дата составления приказа, на основании которого происходит списание.
В поле, где требуется описать причину, нужно четко и внятно объяснить, почему произошло списание, его причины. Например, это может быть информацию об износе – моральном либо физическом.
Первая таблица
Затем заполняют первую табличку. Все данные об основных средствах должны указывать на дату их списания – все данные нужно брать из инвентарной карточки данного объекта ОС. В случае, если какое-либо имущество подвергалось переоценке, то в седьмой графе отражают его стоимость по итогам последней проверки. По средствам, которые не были переоценены, нужно указать их первоначальную стоимость на дату поставки имущества на учет в бухгалтерии.
Данные в графе девятой отражают остаточную стоимость имущества, которые выражается разностью между их первоначальной стоимостью и стоимостью на дату списания амортизацией.
Вторая таблица
Во второй табличке следует заполнить данные о ликвидируемом ОС и о металлах, которые содержаться в них. Эту часть должны оформить члены комиссии. После окончания члены комиссии пишут свое заключение, где подробно описывают причины списания объектов. Также каждый представитель должен подписать документ.
Третья таблица
Данную табличку должен заполнить бухгалтер, который проводит подсчеты финансовых результатов от списания имущества. В эту сумму должны также быть включены затраты, которые пошли на демонтаж изделий.

В завершении акт о списании основных средств подписывает руководитель предприятия после ознакомления с представленной в нем информацией.
Пример акта на списание ОС
Таким образом, данный акт представляет своеобразное заключение комиссии о возможности списания объектов предприятия. Давайте подробно рассмотрим как верно его оформлять.
В результате осмотра склада инвентаря, который принадлежит компании ООО «Системс-Плюс», и числящегося на его учете ОС, была выявлена непригодность некоторых объектов по причине их физического износа и составлен акт на списание под номером 3 от 23.04.2017 года. По приказу директора компании «Системс-Плюс» А. В. Маслакова от 24.04.2017 под номером 23 было принято решение о демонтаже сооружения.
Сведения из инвентарной карточки:
- Сотрудник, который отвечает за сохранность – инженер А.П. Ивановский (учётный номер – 000162).
- Инвентарный номер – 0002316СК.
- Дата постройки – 24.04.2006 г.
- Срок полезного использования – 154 месяца.
- Фактический срок использования – 104 месяца.
- Период эксплуатации составил 132 месяца.
- Первоначальная стоимость имущества составляет 500 740 рублей.
- Сумма списанной амортизации – 450 000 рублей
Демонтаж сооружения был произведен работниками компании, труды которых оплачивались согласно дополнительному соглашению к трудовому договору от 24.04.2017 года. Затраты на оплату труда специалистов составили 12 тысяч рублей (включая страховые выплаты). Сооружение было демонтировано за сутки.
После демонтажа остались доски (100 шт., рыночная цена – 150 рублей за штуку), которые были переданы для хозяйственных нужд предприятия. Материалы для укрепление сооружения (склада) были оставлены для последующей продажи – 10 штук по 1500 рублей ща экземпляр.
Одним из способов выбытия основных средств является его ликвидация.Ликвидация основных средств осуществляется в результате:
- списания в случае морального и (или)
физического износа;ликвидации при авариях, стихийных бедствиях
и иных чрезвычайных ситуациях, вызванных форс -
мажорными обстоятельствами;по другим аналогичным причинам.
1) Создание комиссии.
Для определения целесообразности и непригодности объектов основных средств к дальнейшему использованию, невозможности или неэффективности его восстановления, а также для оформления документации на списание указанных объектов в организации (если наличие основных средств является существенным) приказом руководителя может быть создана постоянно действующая комиссия, в состав которой входят соответствующие должностные лица, в том числе главный бухгалтер (бухгалтер) и лица, на которых возложена ответственность за сохранность основных средств. Для участия в работе комиссии могут приглашаться представители соответствующих инспекций.В компетенцию комиссии входит:- осмотр объекта, подлежащего списанию
с использованием необходимой технической документации, а также данных бухгалтерского
учета, установление непригодности объекта к восстановлению и дальнейшему
использованию;установление причин списания объекта
(физический и моральный износ, реконструкция, нарушение условий эксплуатации,
аварии, стихийные бедствия и иные чрезвычайные ситуации, длительное неиспользование объекта для производства продукции,
выполнения работ и услуг либо для управленческих нужд);выявление лиц, по вине которых произошло
преждевременное выбытие объектов основных средств из эксплуатации, внесение
предложений о привлечении этих лиц к ответственности, установленной действующим
законодательством;возможность использования отдельных
узлов, деталей, материалов списываемого объекта и оценка исходя из цен
возможного использования, контроль за изъятием из списываемых основных
средств цветных и драгоценных металлов, определение веса
и сдача на соответствующий склад;осуществление контроля за изъятием из
списываемых объектов основных средств цветных
и драгоценных металлов, определением их количества, веса;составление акта на списание основных
средств (форма N ОС-4), акта на списание автотранспортных средств (форма
N ОС-4а) (с приложением актов об авариях, причин, вызвавших аварию, если
они имели место).
- Акт о списании объекта основных средств
(кроме автотранспортных средств) - форма N ОС-4 ;Акт о списании автотранспортных средств
- форма N ОС-4а;Акт о списании групп объектов основных
средств (кроме автотранспортных средств) - форма N ОС-4б.
- - по объектам основных средств, проходившим переоценку, указывается восстановительная стоимость по итогам последней проведенной переоценки;
- - по объектам, не проходившим переоценку, - первоначальная стоимость на дату принятия к бухгалтерскому учету.
- В показателях граф "Сумма начисленной амортизации (износа)" указывается сумма начисленной амортизации (износа) с начала эксплуатации.
- Затраты по списанию объектов основных средств, а также стоимость материальных ценностей, поступивших от разборки объектов основных средств, отражаются:
- - в разделе 3 "Сведения о затратах, связанных со списанием объекта основных средств с бухгалтерского учета, и о поступлении материальных ценностей от их списания" (форма N ОС-4);
- - в разделе 5 "Сведения о затратах, связанных со списанием автотранспортных средств с бухгалтерского учета, и о поступлении материальных ценностей от их списания" (форма N ОС-4а);
- - в разделе 2 "Сведения о поступлении материальных ценностей от списания объектов основных средств" (форма N ОС-4б).
- Инвентарная карточка учета объекта основных
средств - форма N ОС-6 ;Инвентарная карточка группового учета
объектов основных средств - форма N ОС-6а;Инвентарная книга учета объектов основных
средств - форма N ОС-6б (для малых предприятий).
2. Бухгалтерский учет
Согласно п.101 Методических указаний по бухгалтерскому учету основных средств, утвержденных Приказом Минфина России от 20 июля 1998 г. N 33н списание стоимости объектов основных средств отражается в бухгалтерском учете развернуто: по дебету счета учета списания (реализации) основных средств - первоначальная стоимость объекта, учитываемая на счете учета основных средств, и затраты, связанные с выбытием основных средств, которые предварительно аккумулируются на счете учета затрат вспомогательного производства (начисленная оплата труда и произведенные отчисления на социальное страхование работников, участвующих в операциях по выбытию основных средств, налоги и сборы, уплачиваемые из выручки при реализации основных средств и др.), а по кредиту указанного счета - сумма начисленных амортизационных отчислений, сумма выручки от продажи ценностей, относящихся к основным средствам. Доходы, расходы и потери от списания с бухгалтерского баланса объектов основных средств отражаются в бухгалтерском учете в отчетном периоде, к которому они относятся. Доходы, расходы и потери от списания объектов основных средств с бухгалтерского баланса подлежат зачислению со счета учета списания (реализации) на финансовые результаты организации (п.103 Методических указаний) . Согласно п.75 Методических рекомендаций о порядке формирования показателей бухгалтерской отчетности организации утвержденных Приказом Минфина РФ от 28.06.2000 N 60н расходы, связанные со списанием основных средств, включая их остаточную стоимость, учитываются в составе:- внереализационных расходов – в случае списания при моральном и физическом износе основных средств;
- чрезвычайных расходов - в случае списания в результате аварий, стихийных бедствий и в иных чрезвычайных ситуациях.
3. Налоговый учет
В целях исчисления налога на прибыль необходимо руководствоваться главой 25 НК РФ. Согласно пп.8 п.1 ст.265 НК РФ в составе внереализационных расходов , уменьшающих налоговую базу по налогу на прибыль учитываются расходы на ликвидацию выводимых из эксплуатации основных средств, включая суммы недоначисленной в соответствии с установленным сроком полезного использования амортизации, а также расходы на ликвидацию объектов незавершенного строительства и иного имущества, монтаж которого не завершен (расходы на демонтаж, разборку, вывоз разобранного имущества), охрану недр и другие аналогичные работы. При этом, необходимо учитывать требования ст.252 НК РФ о том, что расходы должны быть экономически обоснованы и документально подтверждены. Согласно п.13 ст.250 НК РФ в составе внереализационных доходов должны учитываться доходы в виде стоимости полученных материалов или иного имущества при демонтаже или разборке при ликвидации выводимых из эксплуатации основных средств. Исключение составляют доходы, указанные в п.18 ст.251 НК РФ, а именно, доходы в виде стоимости материалов и иного имущества, которые получены при демонтаже, разборке при ликвидации выводимых из эксплуатации объектов, уничтожаемых в соответствии со статьей 5 Конвенции о запрещении разработки, производства, накопления и применения химического оружия и о его уничтожении и с частью 5 Приложения по проверке к Конвенции о запрещении разработки, производства, накопления и применения химического оружия и о его уничтожении. Указанные доходы не учитываются в целях налогообложения.Дата признания дохода в виде стоимости полученных материальных ценностей определяется в зависимости от метода определения доходов и расходов.При методе начисления такие доходы признаются на дату составления акта ликвидации амортизируемого имущества, оформленного в соответствии с требованиями бухгалтерского учета (пп.8 п.4 ст.271 НК РФ).При кассовом методе такие доходы признаются в момент оприходования имущества (п.2 ст.273 НК РФ).В целях исчисления налога на добавленную стоимость необходимо руководствоваться главой 21 НК РФ. Основной вопрос, возникающий при выбытии недоамортизированных основных средств – нужно ли восстанавливать НДС с остаточной стоимости выбывающих основных средств? Позиция налоговых органов. Уплаченная при приобретении ОС и принятии их к учету сумма налога, на которую уменьшен подлежащий уплате в бюджет НДС, должна быть восстановлена в части НДС, которая приходится на остаточную стоимость объекта, недосписанную на издержки производства и обращения через амортизацию. Данная позиция изложена, в частности, в Письме УМНС России по г. Москве от 02.11.2001 N 02-11/50849.Аргументы против. Налоговым Кодексом РФ не предусмотрено, что при выбытии основных средств до их полной амортизации налогоплательщик обязан возвратить в бюджет налог на добавленную стоимость, приходящийся на остаточную стоимость основных средств. Таким образом, выбытие основных средств до их полной амортизации не влечет возникновения обязанности налогоплательщика по возврату в бюджет налог на добавленную стоимость, приходящегося на остаточную стоимость выбывших основных средств. Такое решение было принято ФАС Северо-Западного округа от 17.03.2003г. по делу № А44-1997/02-С9 .При исчислении налога на добавленную стоимость необходимо так же учитывать, что согласно пп.2 п.1 ст.146 НК РФ передача на территории Российской Федерации товаров (выполнение работ, оказание услуг) для собственных нужд, расходы на которые не принимаются к вычету (в том числе через амортизационные отчисления) при исчислении налога на прибыль организаций признается объектом обложения НДС.Пример. Организация производит ликвидацию оборудования в связи с полным моральным и физическим износом. Первоначальная стоимость оборудования 30 000 руб., сумма начисленной амортизации - 26 000 руб. Расходы по ликвидации (демонтаж) оборудования составили: - заработная плата и ЕСН работников, занимавшихся разборкой оборудования - 1000 руб., общепроизводственные расходы - 500 руб. Стоимость деталей и узлов, полученных от ликвидации - 2000 руб. В бухгалтерском учете организации будут оформлены проводки:В бухгалтерском учете списание объекта основных средств отражается следующими проводками: Дт 01-"Выбытие основных средств" Кт 01 – 30 000 руб. - отражена первоначальная стоимость списываемого оборудования; Дт 02 Кт 01-"Выбытие основных средств" – 26 000 руб. - списана сумма начисленной амортизации; Дт 91-2 Кт 01-"Выбытие основных средств" – 4000 руб. - списана остаточная стоимость оборудования; Дт 91-2 Кт 69, 70 – 1000 руб. - списаны затраты на заработную плату и ЕСН работников, занимавшихся разборкой оборудования связанные с ликвидацией (списанием) объекта основных средств;Дт 91-2 Кт 25 – 500 руб. - списаны общепроизводственные расходы, связанные с ликвидацией оборудования; Дт счета 10 Кт 91-1 - 2000 руб. - оприходованы материальные ценности, оставшиеся от списания объекта основных средств (по рыночной стоимости) . Дт 99 Кт 91-9 – 3 500 руб. - на сумму убытка от ликвидации оборудования.В целях налогового учета: сумма внереализационных расходов составит 5 500 руб. (4000 + 1000 + 500); сумма внереализационных доходов составит 2000 руб.В случае прихода объекта основных средств в негодность, руководителем организации принимается решение об их списании. Основные средства могут выбыть из организации также при сдаче их в аренду, моральном износе, полном физическом износе, когда объект полностью самортизирован.
Созданной по приказу руководителя комиссией определяется состояние объектов основных средств, подлежащих списанию, возможность и целесообразность их восстановления. Комиссией также устанавливаются причины, по которым основные средства пришли в негодность, выявляются виновные лица, изучается вся соответствующая документация, определяется возможность использования отдельных частей и деталей списываемых средств. Если объект подлежит ремонту, но он дорогостоящий и делать его невыгодно для организации, то объект снимается с учета.
Для целей бухгалтерского учета для оформления выбытия объектов основных средств используют акт о списании основного средства форма ОС-4. В случае аренды, вклада в капитал или реализации ОС оформляется акт приема-передачи ( и ).
В качестве примера предлагаем скачать заполненный образец акта по ссылке внизу статьи.
По итогам проверки комиссия составляет два акта списания по форме ОС-4. Один остается в бухгалтерии организации, второй для сотрудника, который отвечает за сохранность основных средств.
Для автотранспортных средств вместо формы ОС-4 следует заполнять форму ОС-4а, бланк и образец которой можно скачать .
Образец заполнения акта списания основных средств форма ОС-4
В верхней части акта формы ОС-4 указываются полное наименование организации, структурное подразделение, перечисляются ответственные лица, ставится порядковый номер и дата.
Утверждается бланк акта подписью руководителя и печатью организации.
Состоит акт из нескольких разделов.
В первом разделе бланка ОС-4 содержатся основные сведения о списываемом средстве. Во втором указывается краткая характеристика объекта основных средств, то есть номер технического паспорта, дата изготовления/постройки, масса объекта. В разделе «Сведения о стоимости основного средства» необходимо указать первоначальную стоимость ОС на момент постановки на учет, сумму начисленной амортизации и остаточную стоимость.
После заполнения комиссией разделов составляется заключение о необходимости списать ОС, указываются причины и прилагаются необходимые документы.
Часть деталей и узлов объекта основного средства может быть демонтирована и принята после ликвидации к учету. Сведения о них, их стоимость указывают в четвертом разделе формы ОС-4. Следующий раздел акта содержит информацию о расходах, возникших после ликвидации объекта и поступлении денежных средств от их списания.
В конце пишется итоговый результат списания основного средства. Малыми предприятиями в делается соответствующая запись. Все прочие предприятия заводят на объект инвентарную карточку ОС-6, бланк и образец которой можно скачать .




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации