
Списание краски образец акта. Бланк акта на списание материалов
Списание материальных ценностей – обыденное действие для организации. Материальные ценности – это предметы, вещи материального мира, купленные за счет бюджета компании. Сюда можно отнести оборудование, мебель, оргтехнику, вспомогательные средства и другое. Когда подобные предметы приходят в негодность, возникает необходимость их списания и утилизации.
Материальные ценности – активы предприятия, используемые в ходе ведения деятельности для получения дохода или обслуживания нужд компании.
Товарно-материальные ценности (ТМЦ) называют средства, которые были приобретены за счет предприятия. Они могут использоваться для создания уже готовой продукции, осуществления трудовой деятельности и удовлетворения нужд организации или предприятия. В процессе некоторые материалы могут быть признаны негодными. Тогда их потребуется списать.
Форма составления акта списания
Бланк акта списания ценностей каждое предприятие разрабатывает и утверждает самостоятельно.
В основу можно принять унифицированный бланк ТОРГ-16. Предприятие может составлять акт в форме сводной ведомости, куда в порядке списания вносятся материальные ценности с указанием дат.
Форма применяемого в компании документа должна быть утверждена и приложена к учетной политике.
Для оперативного применения акта в политике определяются лица и подразделения, применяющие форму в документообороте.
В составе данных акта указываются сведения:
- Дата и место составления.
- Состав комиссии, участвующих в оформлении документа. Подписи с указанием данных ставятся в конце акта.
- Перечень материальных ценностей с указанием наименования, артикула или внутреннего номенклатурного номера, единицы измерения, количества, цены, общей стоимости списания.
- Основания для списания.
- Заключение комиссии.
- Данные руководителя, утверждающего акт. Указывается должность, фамилия с инициалами, дата утверждения документа.
Руководитель при утверждении акта определяет источник списания ценностей – за счет расходов или прибыли, оставшейся после налогообложения. Определение источника служит важным источником информации для налогообложения. Материальные ценности, списываемые для внутренних нужд, не участвуют в определении налоговой базы.
Правила составления акта на списание материальных ценностей
Учетная политика не предусматривает формирование единого образца акта списания. Каждая конкретная организация должна сформировать бланк в соответствии с нормами делопроизводства и индивидуальными нуждами предприятия. Документ должен быть составлен в двух экземплярах:
- Один из них хранится у материально-ответственного сотрудника.
- Другой – в бухгалтерии.
Обычно процедура списания проводится специальной комиссией, которая действует на временной или постоянной основе. Комиссия обязательно должна состоять из лиц, на которых лежит материальная ответственность за определенные ценности организации. Члены комиссии имеют все полномочия для составления акта списания. После формирования акта он подписывается комиссией и передается для ознакомления руководителю предприятия. При составлении документа может использоваться типовой образец акта.
В комиссию должны входить:
- Главный бухгалтер.
- Лица, которые несут материальную ответственность за указанные ценности.
- Специалисты по конкретному профилю, если списанию подлежит профессиональное оборудование.
Состав в обязательном порядке назначается руководством данной организации. После проведения комиссии бухгалтеру надлежит отразить балансовую стоимость списанных материальных ценностей и размеры их повреждения. Записи делаются на основе предварительно составленного акта.
Если в списании задействованы виновные лица, потребуется произвести расчеты по компенсации материальных убытков предприятия. Списание может произойти вследствие природной катастрофы. Но тогда потребуется не только акт на списание, но справка из бухгалтерии по форме.
Порядок процедуры списания
Материальные ценности учитываются по фактической стоимости приобретения. В сумме не учитываются данные косвенных налогов, оплаченных поставщику. Идентичные группы товаров могут иметь различную стоимость при покупке неоднородных по цене партий. Списание ценностей производится в зависимости от способа, утвержденного в учетной политике:
- Поступивших первыми на склад (ФИФО). Для получения данных о стоимости необходимо ведение учета по партиям поставок.
- Учтенных по средней себестоимости. Способ характеризуется изменением (усреднением) стоимости остатков при каждом новом поступлении партии товаров.
- По себестоимости каждой единице учета.
Способ, закрепленный внутренними документами, не может меняться при списании ценностей. Для передачи в производство путем списания ценностей используется требование-накладная М-11(или лимитно-заборная карта № М-8, накладная № М-15) и акт.
Сложность определения перечня обязательных документов состоит в том, что требования бухгалтерского учета не содержит необходимость составления акта, но для налогового и управленческого учетов предприятия акт необходим.
Для списания с утилизацией, внешнего применения или без определенного назначения в обязательном порядке используется акт – документ, подробно устанавливающий назначение списания материальных ценностей. В ряде случаев акт составляется в присутствии представителей сторонних организаций – санитарного, пожарного контроля.
Действия после составления акта о списании материальных ценностей
После оформления документа и признания ряда материалов списанными бухгалтеру надлежит сделать проводки:
- Д94 К10. В ней должна отражаться балансовая стоимость списанных материалов. Нужные данные можно взять из самого акта.
- Д20 К94 . В проводке по такой форме нужно отразить стоимость недостачи или порчи материалов в переделах максимальной убыли. Информацию можно получить из акта о списании и специальной бухгалтерской справки. Если же лимит естественной убыли был превышен, придется вместо счета по форме Д20 дополнительно составить субсчета.
В некоторых случаях бухгалтерии придется использовать иные проводки. К примеру, порча материальных ценностей могла произойти по причине природной катастрофы. Тогда делают проводку Д99 К10. Если применялся договор безвозмездного пользования, формируются проводки Д91/2 К10 и Д91/2 К68, то есть НДС.
Информация, указанная в акте, используется бухгалтерскими работниками для формирования данных по счетам, оформления операций движения ценностей. Источник списания определяет счет синтетического и аналитического учета.
Акт на списание ТМЦ: образец
Товарно-материальные ценности
- Сырье – это компоненты, материалы, которые в дальнейшем будут использованы в производстве;
- Незавершенное производство – продукция, производство которой не завершено, которая находится в стадии производства;
- Готовая продукция – это продукция, которая прошла все стадии производства, готовая к реализации;
- Запасы – имущество организации, которое по какой-либо причине не используется в данный момент и передано на хранение.
Под списанием ценностей понимается снятие ценностей с учета компании, оформленное документально. Чтобы оформить списание, используют акт на списание материалов, образец которого представлен в конце статьи.
Причина списания материалов может быть разной: если это сырье или незавершенное производство, то, так как данные материалы подразумевают дальнейшую работу, их рано или поздно спишут со склада в производство, готовая продукция или запасы компании по разным причинам могут испортиться, сломаться, прийти в негодность.
Прежде, чем заполнять акт о списании материальных запасов, комиссия должна произвести следующие действия:
- Провести осмотр ценностей;
- Выявить причины, по которым ТМЦ подлежат списанию: поломка, порча в результате происшествия, износ;
- Определить виновных лиц, если в ходе осмотра будет выявлено, что поломка или порча имущества произошла по вине определенных работников;
- Определить дальнейшие действия со списанным имуществом;
- Составить акт списания материальных ценностей (образец представлен ниже);
- Утвердить составленный документ у уполномоченного лица;
- Оценить стоимость списываемых ценностей;
- Проконтролировать уничтожение ценностей.
Акт на списание материалов в производство
В компаниях, которые занимаются производственной деятельностью, часто возникает необходимость списания сырья или материалов со склада в производство. Несмотря на то, что компания самостоятельно разрабатывает акт на списание ТМЦ, не стоит забывать, что формы используемых первичных учетных документов должны быть утверждены в учетной политике организации для целей бухучета. В акте на списание материалов в производство стоит отразить следующую информацию:
- Дата, когда был заполнен акт списания материальных ценностей;
- Данные об отправителе (структурное подразделение, вид деятельности);
- Данные о получателе (структурное подразделение, вид деятельности);
- Назначение списания (например, производство мягкой мебели);
- Наименование материальных ценностей, номенклатурный номер;
- Единицы измерения;
- Количество отпущенных в производство материалов;
- Цена.
Организация может принять решение применять унифицированные формы документов. В этом случае в качестве документов для передачи материалов в производство можно использовать следующие формы:
- Если материалы передаются систематически, в компании утвержден нормы и планы их расходования, то можно использовать лимитно-заборную карту по форме М-8. В таком случае также можно использовать карточку учета материалов по форме М-17;
- Если материалы передаются другому подразделению организации, которое территориально не обособлено, то можно оформить требование накладную по форме М-11.
Сохраните, а то забудете:
На сегодняшний день унифицированной формы по отчету и фиксации затраченных объемов строительных материалов на стройках нет. Ранее общеприменимым и обязательным был документ по форме М-29, который относился к первичной документации строительных фирм. Однако, несмотря на отмену с 2013 года использования единого образца этого документа, он по-прежнему широко распространен в своем прежнем виде. На основе него проводится списание стройматериалов на себестоимость работ. Этот же документ позволяет сопоставить данные по заранее запланированным расходам, исходя из норм и фактического потребления материалов.
ФАЙЛЫ
Кто заполняет документ
Основная обязанность по заполнению формы М-29 входит в компетенцию прорабов или начальников стройучастков, которые в течение некоторого периода времени вносят в него все требуемые сведения, касаемо реального использования стройматериалов. Информацию же по нормам расходования материалов вписывается сотрудниками производственно-технических отделов. А проверяется и подписывается отчёт о расходах материалов специалистами бухгалтерии и руководителем строительной организации.
При этом проверка документа должна производиться помесячно, чтобы своевременно выявлять допущенные нарушения по нормам расхода материалов и предотвращать их в дальнейшем.
На каждый отдельный строительный объект заполняется свой отчет. Документ может иметь дополнительные листы, поэтому его объем неограничен.
Основанием для составления отчета служат общеутвержденные и местные нормы расходования стройматериалов, «первичка» по учету материала, сведения из журнала учета выполненных работ и т.д.
Инструкция по заполнению отчёта по форме М-29
Открывает документ титульный лист, который включает в себя наименование строительного объекта, а также период ведения работ (дата их начала и окончания). Тут все понятно и никаких затруднений эта часть вызвать не должна.
Далее идет первая основная страница отчета, которая заполняется специалистами производственно-технического отдела предприятия перед тем, как строительная бригада приступит к своим трудовым обязанностям. В ней прописываются нормы по расходу того или иного материала на строительство. В первую графу вносится конкретное название работ , их код (если такое кодирование применяется), единица измерения затрачиваемых на их проведение материалов (метры, килограммы, кубы, штуки и т.д.).
Далее вписывается обоснование норм расхода (здесь указывается ссылка на разделы, таблицы, пункты сборников, которыми пользуются для высчитывания норм инженеры ПТО данной строительной организации) и сама норма (на основании все тех же документов).
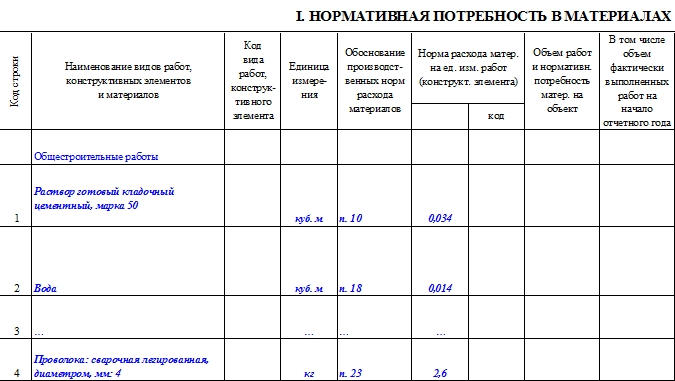
Вторая страница отчета отведена для внесения числовых данных по объему расхода материалов .
Цифры сюда должны вноситься регулярно, после окончания каждого отчетного месяца.
Заполняет этот раздел сотрудник, ответственный непосредственно за ведение работ и расходование материалов на объекте (начальник участка или старший прораб).
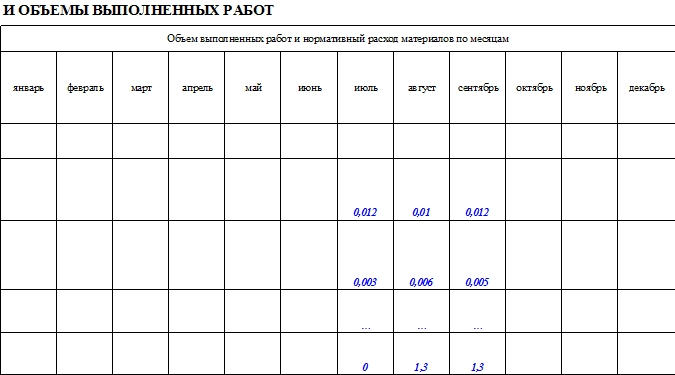
Заполнение второго раздела отчёта по форме М-29
В этот раздел вносятся данные по фактическим затратам стройматериалов и результаты сопоставления реальных расходов и установленных норм (это может быть как экономия, перерасход или же нулевой показатель). Определяются эти результаты помесячно в виде вычитания из фактических расходов заранее установленных норм.
Перерасход необходимо указывать со знаком «минус», а экономию со знаком «плюс». При наличии перерасхода в дальнейшем прораб участка должен написать объяснительную (также по специальному образцу).
Все сведения вписываются напротив каждого наименования материалов, изделий и конструкций в соответствующем столбце месяца.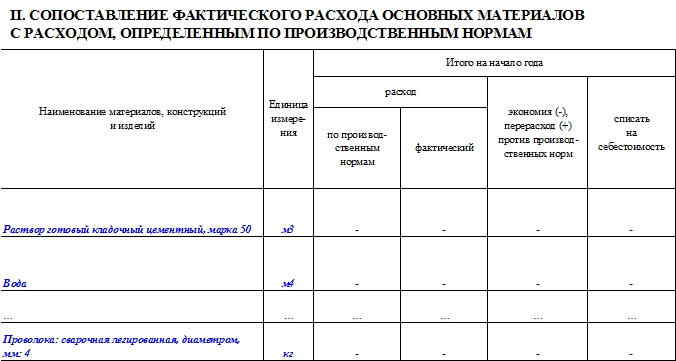
Затем в столбец «списать на себестоимость» вносится цифра по количеству материалов, которые подлежат списанию. Если количество реально израсходованных материалов меньше того, что рассчитано по нормам, к списанию на себестоимость следует внести фактический расход.
Если же ситуация с точностью, да наоборот, но выявленный сверх меры расход материалов вызван необходимостью и аргументирован (например в силу производственных причин), то на себестоимость строительных и монтажных работ списывается столько материалов, сколько разрешает отдельным распоряжением руководитель предприятия.

Вся вышеозначенная информация должна быть заверена прорабом или начальником участка, а также, после проведения анализа и проверки – подписями специалиста производственно-технического отдела, бухгалтера и начальника строительной организации (в данном случае, главного инженера).
В последнюю страницу документа вносятся итоговые данные по расходу стройматериалов, по году и с начала строительства. Эти цифры вполне могут совпадать, если период строительно-монтажных работ был в рамках одного года.

Материалы представляют из себя вещественный резерв, закупаемый организацией для производства или обслуживания определенного процесса. Все они фиксируются на установленных счетах.
В том случае, если выявлен факт обнаружения дефекта или повреждения, осуществляется их списание. Для того чтобы это совершить, нужно выполнить установленные инструкции. Происходит это в определенном порядке:
1. Первым делом, нужно организовать комиссию, состоящую из лиц материально ответственных. Они уполномочены оформить акт списания материалов – особенное свидетельство, включающее в себя дату, ФИО и занимаемые посты лиц данного собрания, перечень списываемых материалов, их объем, стоимость и причину, по которой они списываются. Подписывать акт должны все представители комиссии, после чего он утверждается главой предприятия.
2. После этого, бухгалтер отражает балансовую цену списанных материалов (счет К10) и размеры повреждения или недостачи в рамках непосредственной убыли (Д94). Эти записи производятся на основе акта снятия материалов с балансового учета. В случае если в этом задействованы виновные лица, расчеты производятся с кадрами по компенсации материального убытка (счет 73, субсчет 2).
3. Если списывание происходит по причине природной катастрофы, совершается следующая пометка: Д99 “прибыли и убытки” К10. Подобное действие осуществляется на основе не только акта на снятие с лимитного учета материалов, но и справки из бухгалтерии.
Форма акта на списание материалов
Снятие с балансового учета совершается через определенную ведомость, индекс которой обусловлен наименованием материала и отрасли. Например, акт списания материалов м 29 представляет из себя отчет об издержках строительных материалов.
Форма подобного акта считается основанием для их списания и для сверки фактического расхода стройматериалов с определенными нормами затрат. Ведомость по форме М-29 создается отдельно для каждого объекта и ведется в течение года старшим прорабом (начальником стройучастка) с требующимся для этого числом вкладных листов.
Перед началом стройки ПТО организации заполняет 1-й раздел формы 29, указывая норму требующихся материалов. После этого прораб фиксирует в ней объемы произведенных работ.
Следующий (второй) раздел отражает издержки материалов во время стройки, которые указываются прорабом и сопоставляются (им же) с производственными объемами.
Ежемесячно, в период строительно-монтажных действий, прораб делает отчет по издержкам материала и его перерасходу, при этом, указывая их причины. Этот отчет он должен ежемесячно предъявлять в ПТО и бухгалтерию.
Для последующего месяца прораб получает его лишь после проверки начальника и его утверждения.
Для добавления данных в форму 29 основой считаются такие первичные учетные документы, как транспортная накладная, форма КС-6 (учет произведенных действий), порядок расхода стройматериалов.
В подобных организациях их списывают по комплектовочной карте, которая оформляется в 3-х экземплярах. Ежемесячно выводящиеся сведения по истечении года показывают остаточную часть по всем категориям материалов (бетону, песку и т.д.) и по индивидуальному характеру работ (отделке, инженерным коммуникациям и т.д.).
После анализа всех документов ПТО и бухгалтерия совместно готовят акт, впоследствии заверяющийся подписями членов собранной комиссии и утверждающийся 1-м руководителем стройорганизации.
Пример акта на списание материалов
Акт на списание материалов обязателен не только для того, чтоб в ходе строительных работ у подрядной организации не появлялись всевозможные противоречивые вопросы о расходе материалов.
Для органов контроля (вплоть до инспекции по налогам) он является подкрепляющим и подтверждающим расход документом. Создается акт списания на основе свидетельства проведенных работ (КС-2).
Важный момент, который нужно учитывать, это тот факт, что нормы списания определяются в строгой соразмерности с расценками акта КС-2.
В примере заполнения ведомости на списание материалов можно увидеть, сколько материала было положено по нормативным меркам и какой объем был реально затрачен.
Тем самым можно без труда определить их реальную экономию или возможный перерасход. По правилам заполнения этого документа, в нем должна быть непременно зафиксирована следующая информация:
- – день (календарный) составления документа;
- – место проводимых работ;
- – все представители комиссии (с именами и их занимаемыми постами);
- – наименование материала и его объем;
- – цена и общая стоимость;
- – подписи членов комиссии и начальника предприятия.
Таким образом, акт списания – это документ весьма полезный, причем не только лишь для отчетности, но и для самих руководителей: он дает возможность элементарно проследить материальный расход на порученном строительном объекте.
Образец акта передачи материальных ценностей
Для регистрации факта приема и передачи материальных ценностей формируется подобающий акт, где указываются качественные показатели ценностей, переданных под ответственность на хранение.
Этот документ подписывается хранителем и поклажедателем и является документальным свидетельством передвижения ценностей. Число образцов данного акта и их комплектация определяется отдельно в каждом конкретном случае, так как зависит от ситуации и вида ценностей.
Материальные ценности передаются как на хранение бытовое, так и предусматривающее особые условия сбережения. Соответственно, акт списания материалов подразумевает, первоначально, хранение бытовое.
Передача и получение оформляются актом, составляющимся в соответствии с обговоренными сроками договора хранения. Здесь может быть указан как определенный временной промежуток, так и период с определением “до востребования”. Здесь нужно четко различать подобные документы по своим типовым особенностям:
- – акт приема-передачи материальных ценностей на хранение;
- – приема-передачи товарно-материальных ценностей;
- – приема-передачи основных средств;
- – передача денежных средств.
Понятно, что договор хранения подразумевает передачу вещи с ее последующим возвращением. Данный признак позволяет сделать отличие хранения от охранных обязательств.
В последнем случае ни передача, ни возвращение вещи не включены. Помимо этого, следует учитывать, что при наличии договора хранения передачу и возврат материальных ценностей возможно проводить через оформление и утверждение традиционных накладных с заметкой, что передача производится на хранение под ответственность.
Бланк акта передачи материальных ценностей
Акт передачи материальных ценностей – необходимое свидетельство, оформление которого является мерой общеобязательной при учете наличия хранения товарно-материальных или прочих ценностей.
Законодательством РФ предустановлена единая форма подобного документа – МХ-1 (код 0335001 по ОКУД). Каждому предприятию предоставляется право заполнения этой готовой формы или на ее подобии разработать собственный бланк, если есть потребность в сужении или, напротив, для введения добавочных граф или листов в документе. Однако, строго воспрещается кардинальное изменение, а также исключение реквизитов, установленных законодательством.
Так как данное свидетельство является двусторонним, составляется он в 2-х образцах, также как и акт списания материалов. Заполняется бланк и хранителем, и поклажедателем.
В нем нужно четко квалифицировать передаваемый товар или другую ценность, подробно указав его существенные показа. Весьма существенен ценовой эквивалент переходящего товара, ввиду того, что организация-хранитель представляется фигурой материально ответственной.
По факту утраты или других внештатных обстоятельств она должна будет компенсировать нанесенный ущерб, соизмеримый со ценовым достоинством переданной материальной ценности.
Бланк акта на списание материалов
Бланк акта на снятие с балансового учета материалов носит характер произвольный – унифицированной формы подобного документа нет. В зависимости от специфики организации и вида материала форму акта бухгалтер разрабатывает самостоятельно.
И невзирая на то, что такой документ для облегчения работы с документацией можно не составлять (ввиду отсутствия установленного бланка), налоговая инспекция основательно проверяет именно документальное подтверждение о расходах материального плана. Поэтому существуют некоторые правила для заполнения бланков.
Составляется акт списания материалов таким образом:
- – вверху (правой его части) ставится подпись начальника организации (с расшифровкой подписи и указанием занимаемого поста);
- – далее идет дата и место составления документа;
- – затем – перечисление представителей комиссии (ФИО, должности и подписи);
- – причина изъятия из баланса материалов (хищение, порча, непригодность для последующего использования и т.п.);
- – табличная часть бланка предназначена для перечня списываемых материалов, их объем и стоимость (сумма указывается прописью).
Бланки актов на списание материалов
Любая фирма или предприятие приобретают материалы, а после расходуют их на всевозможные нужды. Для этого оформляются подобающие ведомости:
1. Для регулярного вывода материалов со склада существуют лимитно-заборные карты. На стройке, к примеру, это будет цемент или кирпич. Заполнение подобных бланков делается с расчетом на месячный срок. При этом, один образец сохраняется на складе, а другой – у материально ответственного лица. По окончании срока документ отдается бухгалтеру для фиксирования выбытия материалов.
2. Разовый отпуск товара фиксируется в накладной или требовании на его вывод. При снятии с балансового учета бухгалтер указывает как счет материалов, так и расчет затрат. Однако в бухгалтерии материальный расход учитывается лишь в финансовом эквиваленте. Ввиду того, что материалы поступают неодинаковыми частями, в разное время и по различным ценам, действует несколько вариантов для снятия их с балансового учета:
- Метод средневзвешенной стоимости. Средняя стоимость единицы (на основе полученного товара и его объема) умножается на количество списанных материалов;
- Метод ФИФО. Первоначально списываются материалы 1-й партии, а затем последующие;
- Метод ЛИФО. Вначале снимается с учета последняя партия, а затем – первое поступление материалов. Этот способ часто применяется в строительстве, результат которого записывается в акт списания материалов м 29;
- Метод идентификации. Снятие с балансового учета здесь проводится по себестоимости единицы материала.
При заполнении бланков данных актов указываются все необходимые данные: номер, дату, материал, количество, цену, место хранения, причину списания и общие затрат.
Помимо подписи комиссии (3 человека) и печати руководителя, подобный акт подписывает и лицо материально-ответственное, не являющееся членом комиссии.
Списание материалов в производство предполагает документальное оформление. Ранее для этого использовались унифицированные требования-накладные, лимитно-заборные карты, накладные на отпуск материалов на сторону. А после того, как обязательное применение унифицированной первички было отменено, многие компании переработали указанные документы под свои нужды либо стали использовать самостоятельно разработанные документы. В том числе на практике многие используют акт на списание материалов. Сразу отметим, что унифицированной формы этого документа нет.
Что указывается в акте на списание материалов в производство (образец)
Стоимость материалов, отпущенных в производство или для управленческих нужд, списывается в бухучете на счета учета затрат (п. 93 Методических указаний , утв. Приказом Минфина от 28.12.2001 N 119н, далее - Методические указания). Но если в течение месяца не все отпущенные материалы были израсходованы, понадобится акт на списание материалов. Он же будет являться документальным подтверждением материальных расходов в налоговом учете. Ведь сумма материальных расходов на конец месяца должна быть уменьшена на стоимость неиспользованных материалов (п. 2 ст. 272 , ст. 319 НК РФ).
В первичных учетных документах на отпуск материалов указывается название материала, количество, цена, сумма, а также назначение (п. 97 Методических указаний). Аналогичные графы должен содержать и бланк акта на списание материалов. Также в акте указывается наименование организации, конкретное подразделение (склад, отдел, цех и т.д.), а также номер акта и дата его составления.
Кроме того, в акте на списание отражается причина списания материалов. Если все материалы списываются по одной и той же причине, общее обоснование может быть указано до перечисления конкретных видов материалов. Если же причины списания разные, в таблице со сведениями о материалах можно предусмотреть дополнительную графу и указывать основания для списания в ней.
Акт на списание может быть составлен за неделю, полмесяца, месяц - любой период в пределах месяца. Каждая организация определяет такой период самостоятельно с учетом своих технологических процессов.
Подписывает акт, как правило, материально-ответственное лицо и руководитель подразделения. Поскольку акт на списание материалов не является унифицированной формой, его нужно утвердить в учетной политике.
Если товары пришли в негодность со временем или из-за каких-либо повреждений, причем компания больше не намерена использовать эти ценности, она должна произвести списание материалов. Процедура проводится специально назначенной комиссией, которая обязательно составляет соответствующий акт. Образец документа актуального в 2019 году, а также инструкцию по составлению можно найти ниже.
Образец и пример составления
Списанию подлежат различные ценности – это могут быть испорченные, поврежденные, негодные товары, оборудование, сырье, материалы и т.п. Компания сама вправе определять перечень этих предметов и основание для списания.
Законодательство не предъявляет строгих требований к содержанию акта, поэтому каждая компания вправе самостоятельно разработать удобный для себя образец. Обычно в акте отражают такую информацию:
- В верхнем правом углу ставится виза директора «Утверждают», а также прописывается название компании и дата оформления этой визы.
- Далее следует название документа и еще раз ставится дата (это день составления документа).
- Затем прописывают состав комиссии работников, которые проанализировали ситуацию, осмотрели соответствующие товары и другие ценности и приняли решение об их списании. Обычно в эту комиссию входит сотрудник, работающий на складе (кладовщик, заведующий складом), главный бухгалтер. Участвовать в списании может и лично директор, особенно если речь идет о достаточно больших суммах.
- Затем прописывают решение о списании и его обосновании – обычно в связи с непригодностью, невозможностью дальнейшей эксплуатации по назначению.
- Основная часть документа – это подробный перечень всех списанных товаров.
- Далее каждый член комиссии должен поставить свою подпись и расшифровать ее (фамилия, инициалы), указать должность; также в акте ставит оригинальная печать компании.
Как правило перечень формируют в виде таблицы, содержащей такие графы:
- номер из списка (по порядку);
- название материала (указывают в соответствии с принятой номенклатурой или другими документами);
- общее количество, которое нужно списать;
- сумма по каждой строке;
- примечания – при необходимости.
В конце таблицы обязательно указывают общую сумму списания (как цифрами, так и прописью).
Важно понимать, что акт является полноценным юридическим документом, относящимся к финансовой отчетности. В дальнейшем он будет использоваться бухгалтерами для внесения данных в другие финансовые бумаги. Также оригинал акта могут потребовать и проверяющие органы, чтобы определить точную сумму и перечень списанных объектов. В связи с этим целесообразно составить документ в нескольких оригинальных экземплярах.
Порядок списания материалов
Процедура удаления товаров и других материальных ценностей организуется заблаговременно. Инициативу о необходимости удаления материалов может выдвинуть как работник склада, так и сам директор или другой сотрудник компании. Сама процедура списания в общем случае выглядит так:




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации