
Создать нулевую декларацию ип. Нулевая декларация для ИП
Каждому бизнесмену приходится сдавать немало отчетов. сдается в том случае, когда прибыли предприятие не принесло. Однако и относительно сдачи данного вида отчета есть некоторые нюансы, касающиеся выбранной системы налогообложения.
Работа на себя подразумевает регистрацию в одной из организационно-правовых форм, то есть в качестве ИП либо ООО. Для каждого типа имеются свои необходимые отчеты, которые подаются в различные контролирующие организации. Если бизнес небольшой, лучше всего выбрать индивидуальное предпринимательство. Это позволит существенно снизить количество необходимых отчетов и налогов, но многое зависит в первую очередь от выбранной налоговой системы. Кроме того, играет роль и то, планирует ли предприниматель работать сам либо у него будут заключены трудовые договоры с наемными работниками.
Что касается налоговых режимов, то они могут быть разными. По некоторым из них практически никаких отчетов в налоговую инспекцию предоставлять не нужно, а другие, наоборот, требуют отчитываться за каждую копейку, полученную фирмой. Более того, даже в тех ситуациях, когда предприятие простаивало и не приносило доход, подавать отчеты все же придется.
Причин, из-за которых бизнес определенное время не будет давать прибыль, может быть много. В любом случае отсутствие доходов не освобождает индивидуального бизнесмена от необходимости подавать всю отчетность, если он работает на определенных налоговых режимах.
Единственная разница заключается в том, что если прибыли не было в отчетном периоде, то подается нулевая отчетность.
Для чего нужны отчеты с нулевыми показателями и как составить отчет?
В российском законодательстве нет определенного понятия нулевой отчетности для ИП. Тем не менее некоторым предпринимателям не обойтись именно без таких бумаг. Это касается тех случаев, когда нужно предоставить в налоговую инспекцию документы за тот период, в котором предприятие не получило никакого дохода.
Нулевая отчетность ИП касается в первую очередь тех бизнесменов, которые работают на общей системе налогообложения. Тут приходится отчитываться за каждый заработанный рубль, так как от количества прибыли зависит сумма выплачиваемых налогов.
Если у предпринимателя не было доходов в отчетном периоде, он должен предоставить декларацию с нулевыми показаниями. Таким образом, сотрудники налоговой инспекции могут правильно высчитать базу для расчета налогов, которая в случае отсутствия доходов равняется нулю.
Нулевая отчетность ИП в ФНС главным образом зависит от прибыли бизнесмена. К примеру, когда бизнесмен работает на патенте, то он выплачивает фиксированную сумму и не подает отчеты о доходах. В этом случае не играет роли, была ли прибыль.
Помимо данного вида отчетности в ФНС, предприниматель должен предоставлять отчетность в Пенсионный фонд и Соцслужбу. Это касается только тех бизнесменов, которые являются работодателями. В фонды отчет подается 1 раз в год. Если в этот период предприниматель ничего не заработал, а также не выплачивал заработную плату, с которой платятся пенсионные и страховые взносы, он должен подавать нулевые отчеты (образец такого отчета по УСН можно найти ниже). Они понадобятся для того, чтобы проверяющие организации могли сверить данные и зафиксировать информацию для общей статистики.
В работе с этими документами нет ничего сложного. Как уже говорилось выше, в российском законодательстве нет четкого понятия того, что такое нулевая отчетность. Соответственно, специальный бланк и форма для этого отсутствуют.
Заполняются все декларации в обычном формате, но с одним небольшим отличием, а именно с нулевыми данными (образец заполнения декларации по УСН находится ниже). Вид декларации и отчета напрямую зависит от того, по какой налоговой системе работает индивидуальный бизнесмен и в какую организацию ему необходимо предоставить отчеты. Для каждого контролирующего органа имеется свой бланк нулевой отчетности ИП.
Вернуться к оглавлению
Нулевая отчетность при УСН
Если предприниматель выбрал для себя удобную и простую систему налогообложения УСН, которая известна как «упрощенка», у него будет такое преимущество, как минимальный набор отчетов в налоговую инспекцию. Но все же некоторые бумаги в контролирующие организации передавать придется.
К примеру, налоговая потребует за каждый отработанный год декларацию о доходах. Это необходимо сделать до 30 апреля года, следующего за отчетным периодом. Времени вполне достаточно, а особенно для тех, у кого не было прибыли последние 12 месяцев.
Для тех, кто работает на «упрощенке», существуют нюансы. К примеру, если бизнесмен ничего не заработал в отчетном периоде, то есть его бизнес просто простаивал и не давал ни прибыли, ни расходов, достаточно подать декларацию с нулевыми данными. Другое дело, когда доходы все же были, но уровень расходов их превысил: налоги платить все же придется. Но в данном случае ставка составит не 6 или 15%, как в обычных случаях, а 1%. В таких ситуациях подается налоговая декларация, в которой указываются всю нюансы. То есть, несмотря на то, что компания не вышла в плюс в отчетном периоде, декларация не будет нулевой.
Вернуться к оглавлению
Возможна ли нулевая отчетность при патенте и ЕНВД?
Тут можно с уверенностью сказать о том, что обе эти налоговые системы не требуют подачи данного вида отчетности, так как бизнесмен не должен отчитываться по налогам в общем.
При ПСН предприниматель приобретает документ, цена которого и является определенной суммой налога.
Выплаты производятся по определенной схеме, чаще всего авансом. Учитывая то, что предприниматель выплачивает фиксированную сумму, ему не нужно дополнительно отчитываться перед налоговой инспекцией, то есть подавать любые декларации.
При ЕНВД предусмотрена похожая схема. В данном случае налоговая база фиксированная и зависит не от прибыли предприятия, а от сферы его деятельности. То есть при таком налоговом режиме бизнесмен не должен подавать декларацию о доходах. Если у его предприятия не будет прибыли, это не повлияет на выплату налогов, которые должны быть перечислены в полном объеме в госказну.
Вернуться к оглавлению
Нулевая отчетность для ОСНО
Если предприниматель работает на общей налоговой системе, для него подача декларации о доходах будет обязательным условием. Это касается и тех случаев, когда бизнес принес прибыль, и тех, когда доходов абсолютно не было. Дело в том, что ИП, которые выбрали для себя общий налоговый режим, должны выплачивать в государственную казну определенный процент от заработанных денег. То есть на основании декларации о доходах высчитывается база для налогообложения.
Если прибыли не было, подавать отчетность ИП необходимо обязательно, так предприниматель может избежать выплаты налогов за отчетный период.
Именно этот фактор является наибольшим преимуществом тех, кто выбирает ОСНО.
Что касается того, как сдавать нулевую отчетность ИП, то делается это по обычной схеме, то есть в территориальное отделение ФНС. Разница заключается в том, что в декларацию вносятся нулевые данные.
Декларация УСН за 2017 год подается всеми хозяйствующими субъектами, которые применяют льготный режим. Если у налогоплательщика не было деятельности, он все равно должен отчитаться. В этой статье представлен образец, как заполнить нулевую декларацию по УСН за 2017 год для ИП. Также на сайте можно скачать бесплатно бланк нулевой декларации по УСН за 2017 год для ИП.
Нулевая налоговая декларация для ИП (упрощенка 2019) формируется на основании требований приказа ФНС от 26.02.2016 № ММВ-7-3/ Поскольку в нее с момента утверждения неоднократно вносились поправки, необходимо изучить образец заполнения нулевой декларации по УСН за 2017 для ИП, прежде чем направлять ее в ФНС. Тем более, если деятельности в этом году не было, то и отчет будет без конкретных показателей. Отметим также, что предприниматели отчитываются за год не позже 30.04.2018, а организации — до 31 марта.
Нулевая декларация по УСН за 2017 год для ИП (образец заполнения доходы)
Налоговую отчетность условно называют нулевой. Такое понятие в официальных документах отсутствует. К ней можно отнести подачу сведений хозяйствующими субъектами, которые не вели деятельность в налоговом периоде, то есть у них не было движения средств на расчетных счетах. Однако в таком случае предусмотрена единая упрощенная декларация. Помните, что ИП на УСН полностью пустую отчетность сдать не может (данный образец заполнения нулевого отчета в налоговую для ИП по УСН за 2017 год этого не отражает). Необходимо, как минимум, заплатить страховые взносы на пенсионное и медицинское страхование и отразить их в своих документах.
Состав отчетности на упрощенке
Поскольку нулевая декларация по УСН за 2017 год для ООО (образец заполнения) и для ИП возможна не только при отсутствии деятельности, но и при льготной ставке, установленной в ряде регионов для некоторых отраслей экономики и/или предпринимателей, только начинающих свой бизнес, то состав может быть разным. Кроме того, он зависит от того, какой объект налогообложения выбрал бизнесмен. В таблице приведены разделы, которые необходимо заполнить в разных случаях:
Раздел 3 заполняется при необходимости.
Образец заполнения нулевой декларации по УСН за 2017 год для ИП (доходы)
Абсолютно все плательщики на упрощенке должны заполнить титульный лист по обычным правилам:
- Указать наименование.
- Вписать адрес и телефон плательщика.
- Уточнить налоговый период.
- Указать ИНН, ОКТМО, ОКВЭД.
- Пронумеровать страницы.
- Поставить дату и заверить подписью.
- Поставить прочерки во всех незаполненных клеточках, в том числе в разделе «Достоверность и полноту сведений подтверждаю».
Образец заполнения новой формы налоговой декларации по УСН за 2017 год (титульный лист) должен выглядеть так:
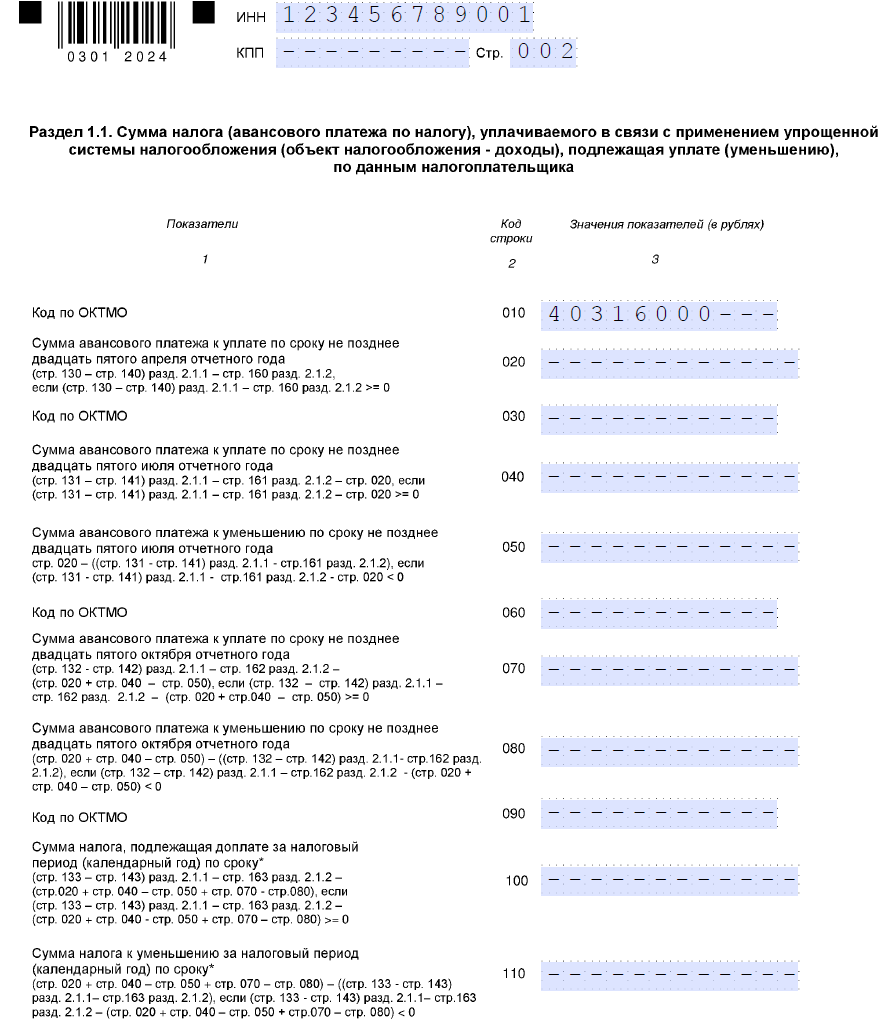
В разделе 1.1 или 1.2, в зависимости от объекта налогообложения, указывается код ОКТМО в строке 010, в остальных полях — прочерки. Например, если код состоит только из 8 цифр, надо их вписать, а в остальных клетках поставить прочерки.

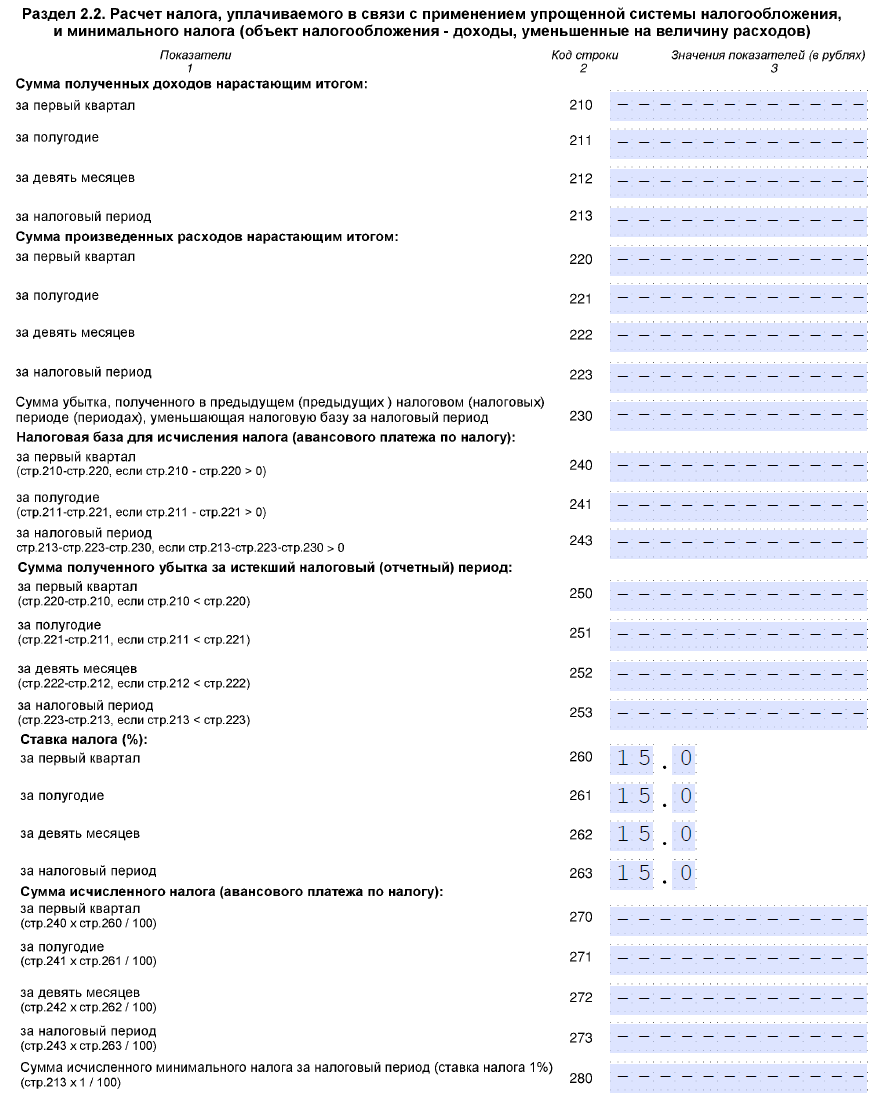
В разделах 2.1.1 (объект «доходы») и 2.2 (объект «доходы - расходы») следует вписать доходы и расходы, а также ставку, которую применяет бизнесмен (0, 6 или 15 процентов в таком виде:0,0; 6,0 или 15.0); в прочих строках ставятся прочерки.

Обратите внимание: образец нулевой налоговой декларации ИП за 2017 год на УСН доходы содержит проверки и в строках 140-143, где требуется указать сумму страховых взносов, уменьшающую сумму налога. Но поскольку деятельность не велась и фактически нечего уменьшать, то и взносы отражать не обязательно. Ошибкой это не будет.
Если налог по УСН оказался равен нулю (возможно только при объекте «доходы»), то отчетность заполняется как обычно, только в строке 100 раздела 1.1 будут прочерки. Это возможно при выручке ниже суммы страховых взносов.
Ответственность за отсутствие отчета по упрощенке
Если предприниматель не предоставит необходимую информацию, его могут наказать в соответствии с нормами статьи 119 Налогового кодекса РФ . Такое разъяснение приведено в письме Минфина России от 14.08.2015 № 03-02-08/47033. Штраф в этом случае составляет 1000 рублей, но может быть уменьшен при наличии смягчающих обстоятельств. В статье 112 НК РФ к таким обстоятельствам отнесена незначительная просрочка сдачи отчета. Кроме того, штраф для субъектов малого бизнеса может быть заменен предупреждением. Для этого налогоплательщик должен направить в свой орган ФНС ходатайство о снижении суммы штрафа с обязательным указанием всех смягчающих обстоятельств.
Также не следует забывать о том, что статьей 76 НК РФ предусмотрена возможность блокировки расчетного счета налогоплательщика за несвоевременное предоставление налоговой отчетности. Эта мера может быть применена и по отношению к нулевому отчету, поэтому лучше не опаздывать с ним более чем на 10 дней.
Напомним, что для подготовки и сдачи отчетности в электронном виде существует множество специальных сервисов. Практически все бухгалтерские программы предоставляют такую возможность. У некоторых из них для такой услуги предусмотрены специальные тарифы, некоторые предлагают это сделать полностью бесплатно, как, например, . Такой сервис особенно оценят индивидуальные предприниматели, которые работают без бухгалтера. Ведь им не только не придется тратить, пусть даже небольшие, деньги за сдачу отчетов, не имея доходов, но и не придется вникать, что именно и когда нужно сдать. В случае регистрации в программе она сама напомнит о том, какую отчетность (даже без финансовых показателей) надо сдать, и предложит сформировать необходимые документы. Все, что потребуется от ИП, — это просто ввести свои данные, ИИН, адрес регистрации и код ОКВЭД.
Где скачать бланк декларации по УСН за 2017 год для ИП
Отметим, что отдельная форма нулевого отчета не предусмотрена, заполняется обычная отчетность по упрощенке, но с учетом указанных особенностей. Вместо нее можно сдать единую упрощенную декларацию, но срок ее подачи истекает уже 20.01.2018.
Упрощённая система налогообложения является специальным режимом, заменяющим несколько налогов (НДФЛ, НДС, имущественный налог) одним платежом. Для применения необходимо написать заявление о переходе (если при регистрации ИП не уведомит налоговые органы о переходе, автоматически будет применяться ОСНО). Одним из основных требований к ИП на УСН является обязательство регулярно отчитываться по итогам хозяйственной деятельности, исчисляя налогооблагаемую базу от полученной прибыли. Но как быть, если предприниматель не получил положительного результата от бизнеса или вовсе , при этом речь о закрытии ИП не идёт. В подобных ситуациях ИП должен предоставить органам ФНС нулевую отчётность. Как корректно заполнить форму, и какие способы для передачи в ФНС существуют.
Российское законодательство не регламентирует понятие «нулевая декларация ИП», подобное определение используют субъекты предпринимательства для обозначения документа, отражающего результаты деятельности за отчётный налоговый период, в продолжение которого движений по счетам ИП не было. Иными словами, формирования налоговой базы не происходит.
Сдача нулевой отчётности разрешена для ИП:
- При наличии нулевых показателей деятельности (отсутствующие доходы и расходы не позволяют сформировать сумму налога к уплате).
- При снижении суммы налога до нуля (в случаях уменьшения суммы к уплате на сумму расходов).
В первом случае, предполагается что:
- признаки ведения деятельности отсутствуют, как и движение по счетам ИП;
- не оформляются чеки, накладные, счета-фактуры;
- зарплата сотрудникам не начисляется, отсутствуют расходы.
Помимо этих случаев, «нулёвку» может подать бизнесмен, который только что прошёл процедуру регистрации в качестве ИП и ещё не приступил к осуществлению деятельности. Срок подачи декларации «нулёвки» стандартен – ежегодно до 30 апреля. При этом налоговое законодательство не определяет, сколько отчётных периодов предприниматель может предоставлять нулевую декларацию. Поэтому, ИП имеет право подавать «нулёвку» до момента снятия с регистрационного учёта либо появления доходов.
Особенности заполнения декларации связаны с выбранной ИП налогооблагаемой базой по УСН. Так, при расчёте налогового платежа с учётом «чистого» дохода (при вычитании всех расходов) могут возникнуть убытки за истекший год. Однако это не является основанием неуплаты минимального налога: придётся заплатить 1% от дохода. В то же время, субъекты предпринимательства, находящиеся на УСН «доходы» освобождены от уплаты налогов при отсутствии поступлений.
Стоит отметить, что отчётность также зависит от наличия либо отсутствия наёмного персонала.
В случае если ИП является работодателем, помимо ежегодной декларации о полученной прибыли и сведений о среднесписочной численности по состоянию на начало года, каждый квартал необходимо предоставлять отчётность в форме:
- декларации 4-ФСС и РСВ;
- персонифицированного учёта.
Предприниматели на «упрощёнке» без работников освобождаются от предоставления отчётности в Пенсионный Фонд, но обязаны отчислять в ПФР и ФФОМС обязательные фиксированные взносы за себя.
Отсутствие признаков функционирования бизнеса не служит основанием для непредставления отчётности. Подобное нарушение, как и несвоевременная подача, карается штрафом.
Налоговая декларация для ИП упрощёнка 2019 нулевая заполняется согласно установленным правилам, включая те, что являются общепринятыми при формировании отчётности любых форм:
- вносить информацию только посредством печатных заглавных букв (при заполнении вручную) или шрифта Courier New размера 18 (при электронном заполнении);
- суммы должны быть указаны в полном значении (при округлении используются общематематические правила), без копеек;
- для заполнения используются чёрные чернила;
- исправлять ошибки, допускать помарки запрещено;
- для каждой буквы предусмотрена отдельная ячейка;
- пустых ячеек оставлять нельзя, в незаполненные требуется внести прочерки;
- поле для внесения КПП заполняется прочерками;
- если значение суммы нулевое, вносится прочерк;
- нумеруются страницы по сквозному принципу;
- прошивать не требуется.
Предприниматели на УСН «доходы» заполняют разделы 1.1 и 2.1.1- 2.1.2, УСН «доходы минус расходы» – 1.2 и 2.2. Титульный лист заполняют все предприниматели.
Распространённым является вопрос, нужна ли печать на декларации ИП. Предпринимателям разрешено осуществлять деятельности без использования печати, в связи с этим, даже с учётом наличия места печати в декларации, ИП имеет право проставить только подпись.
Правильный шаблон образца декларации содержится на официальном сайте ИФНС www.nalog.ru .
При составлении титульной страницы «нулёвки» необходимо ориентироваться на следующий порядок:
- Поле ИНН – из регистрационных документов ИП.
- Значение номера корректировки может различаться: «0» – при первичной подаче годовой отчётности, «1», «2» – при уточнении данных, т. е. корректировке ранее поданных сведений.
- Для поля «Налоговый период» предусмотрено несколько значений: «34» – год; «50» – при прекращении бизнеса; «95» – смене системы налогообложения; «96» – при ликвидации направления деятельности, в рамках которой применялась «упрощёнка», но при продолжении существования бизнеса.
- Поле отчётный год требует внесения года подачи.
- Код налогового органа указывается в регистрационных документах ИП (также соответствует первым 4-м цифрам ИНН).
- ФИО предпринимателя.
- Код ОКВЭД.
- Телефон для связи.
- Подводится итог количества страниц.
- Проставляются дата и подпись.
ИП на УСН «доходы» заполняют соответствующие форме налогооблагаемой базы разделы на основании следующих правил:
- 1: нумерация «002», ОКТМО (код региона проживания ИП по данным общероссийского классификатора). Каждую клетку строк 020-110 требуется заполнить прочерком. Ниже проставляется подпись и дата;
- 1.1 – нумерация «003», строка 102 имеет два варианта заполнения: «1» – если предприниматель не использовал труд наёмных работников за отчётный год; «2» – если наёмный труд был использован. Строки 110-113, 130-133, 140-143 заполняются прочерками. В строки 120-123 проставляется значение налоговой ставки;
- 1.2 представляет собой рассчитанную сумму торгового сбора, позволяющую уменьшить размер налогового платежа для бизнеса, в отношении которого налоговым законодательством установлен торговый сбор. Состоит из 2-х листов. Прочие строки заполняются прочерками.
Предпринимателям, использующим в качестве налогооблагаемой базы чистый доход (за вычетом всех расходов), необходимо руководствоваться следующими правилами:
- по разделу 1.2: нумерация «002», ОКТМО по принципу, указанному ранее. Ячейки строк 020-110 заполняются прочерками. Внизу также требуется проставить подпись и дату;
- по разделу 2.2: строки 210-253, 270-280 заполняются прочерками, а в строки 260-263 вписывается значение налоговой ставки.
Если ИП не зарабатывает, то есть доходы отсутствуют, этот факт не является основанием для освобождения ИП от уплаты фиксированных взносов за себя и работников в ПФР. Однако раздел 2.1.1 нулевой декларации не приводит их суммы. Это связано с тем, что некорректно отображать размер взносов, превышающих исчисленную сумму налога (нулевого). Налогоплательщики имеют возможность воспользоваться онлайн-сервисом заполнения декларации – программой «Декларация» на сайте ФНС. Чтобы воспользоваться сервисом, необходимо скачать приложение и следовать указаниям на сайте. Предпринимателям останется только распечатать готовый документ.
При электронном способе заполнения нулевой декларации УСН, разрешено распечатать бланк без обрамлений знакомест. Также допускается отсутствие прочерков в незаполненных ячейках.
Помимо указанных способов создания декларации стоит отметить ещё один – при помощи специальных программ и ресурсов, которые в режиме онлайн позволят проверить корректность заполнения.
Предпринимателям доступно несколько способов передачи декларации в ИФНС:
- лично – требуется самостоятельно посетить налоговые органы. Важно предоставить 2 экземпляра декларации, на один из которых специалисты налоговых органов проставят отметку о приёме. Этот экземпляр будет выступать в качестве подтверждения подачи документов;
- через представителя – обязательным является оформление нотариальной доверенности;
- почтой (заказным письмом) – необходимо приложить опись в двух экземплярах, а также квитанцию, дата которой будет служить датой подачи декларации;
- онлайн.
При передаче в бумажно виде органы ИФНС могут потребовать предоставить документы на электронном носителе или напечатать штрих-код, дублирующий информацию из декларации. На вопросе, как сдать нулевую декларацию в налоговую для ИП на УСН через интернет стоит остановиться подробно.
Доступно два варианта:
- при помощи Личного кабинета налогоплательщика – вход осуществляется посредством логина и пароля, нанесённых на регистрационную карту, получение которой возможно в органах ФНС, без привязки к месту проживания. Для выдачи обязательно предъявить паспорт и ИНН. Второй способ доступа – получение электронной подписи, сертификат ключа которой выдаёт удостоверяющий центр, прошедший аккредитацию Минкомсвязи РФ;
- через Портал Госуслуги – важно иметь подтверждённый аккаунт. Передача осуществляется через раздел «Подача налоговой декларации».
Датой подачи является день отправки декларации, а не дата получения её налоговыми органами. Декларация должна быть подписана ЭЦП (электронно-цифровой подписью).
При этом подача декларации для ИП может не состояться, если фискальные органы откажут в приёме.
Причинами могут быть:
- отсутствует электронная подпись;
- неверно выбран орган ФНС;
- ошибки в заполнении;
- отсутствует ФИО плательщика;
- ЭЦП принадлежит не налогоплательщику.
Не стоит игнорировать обязательство сдачи нулевой декларации или нарушать регламентированные сроки. Нарушения караются штрафом в размере 1 тыс. рублей.
В процессе осуществления предпринимательской деятельности возможны простои: они могут быть вызваны самыми разными причинами, но результат один – в определенный период доходы предприниматель не получал. Однако даже отсутствие доходов и приостановка деятельности не освобождают от обязанности отчитываться в уполномоченные органы. В таком случае сдается так называемая нулевая отчетность ИП.
Что такое нулевая отчетность
Скажем сразу, что законодательство не содержит такого понятия, но при этом не запрещает представлять сведения об отсутствии доходов.
Составление нулевой отчетности подразумевает, что за определенный период предпринимательская деятельность не осуществлялась, а значит отсутствует база для начисления налогов.
Кроме того, предусмотрена сдача таких отчетов в ПФР и ФСС: если у предпринимателя числятся сотрудники, но в силу того, что деятельность не велась, никакие выплаты им не производились. Еще раз подчеркнем, что в законодательстве нет такой категории как «нулевая отчетность», это обиходный термин, выработанный в практической деятельности.
Составление нулевой отчётности ИП
Подготовка нулевой отчетности практически ничем не отличается от обычной подготовки отчетов, разница только в том, что все графы содержат нулевые показатели. В ряде случаев заполнить необходимые формы может сам ИП без обращения к бухгалтеру. Поэтому ответ на вопрос, как составить нулевую отчетность, весьма прост.
Отметим, что никакой особой формы для подачи «нулевок» не предусмотрено, во всех случаях заполняются стандартные формы, в том числе и с приложением необходимых документов. В то же время необходимо помнить, что порядок представления таких отчетов зависит от вида применяемой системы налогообложения. Именно на эти сроки должна быть ориентирована сдача нулевой отчетности ИП.
Как отчитываться при УСН
Предприниматели, применяющие упрощенную систему налогообложения, должны представлять налоговую декларацию за прошедший год до 30 апреля года текущего. В аналогичные сроки при УСН сдается нулевая отчетность.
Отметим один нюанс: если предприниматель вел деятельность, но при этом его расходы превысили доходы, то он обязан произвести выплату налога в размере одного процента от полученного дохода. В таком случае нельзя говорить о нулевой отчетности, так как декларация будет содержать информацию о поступлениях и расчеты по налогу.
Патентная система налогообложения (ПСН)
ПСН – единственная система налогообложения, при которой налоговая отчетность предпринимателем не сдается вообще. Таким образом, и «нулевой» отчетности при ПСН не существует. Однако стоит обратить внимание на следующий важный момент. Если предприниматель получил патент, а затем не вел деятельность и патент / очередной взнос за патент по этой причине не оплатил, то, согласно пп.3 п.6 ст. 346.45 НК РФ предприниматель теряет право на применение ПСН и считается перешедшим на общий режим налогообложения с начала налогового периода, на который получал патент. А это обязанность отчитаться по НДФЛ, НДС и налогу на имущество – и в этом случае необходимо обязательно подать «нулевую» отчетность во избежание штрафов за непредставление налоговых деклараций.
Отчетность по ЕНВД
Индивидуальные предприниматели, уплачивающие единый налог на вмененный доход, лишены возможности представить «нулевку» в силу специфики данного налога.
Нулевая отчетность по ЕНВД в прямом смысле этого слова невозможна, так как налоговая база для вида деятельности определена законодательством, и предприниматель обязан произвести выплату налога, рассчитанного по определенной формуле, независимо от суммы полученного дохода. Если деятельность не ведется, предпринимателю необходимо сняться с учета в качестве плательщика ЕНВД.
При этом возможен случай, когда по итогам расчета налог к оплате будет равен нулю. Например, если происходит уменьшение ЕНВД на уплаченные фиксированные страховые взносы и в итоге расчетов получается ноль, то платить налог не нужно, но декларация с расчетом должна быть сдана.
Как составить отчет при ОСНО
Общей системой налогообложения также предусмотрена сдача нулевой отчетности в налоговую. Причем можно выделить определенные критерии, которые позволяют сдавать такие декларации:
- Отсутствие движения по расчетному счету ИП.
- ИП не осуществлял никакую деятельность, в том числе им не выдавались чеки, накладные, счета-фактуры, акты выполненных работ и т. д.
- ИП только что зарегистрировался.
Сроки сдачи деклараций
Как уже было отмечено, сдавать все отчеты, в том числе и нулевые, необходимо в установленные законодательством сроки. При этом нет никаких отличий в порядке представления именно «нулевок». Они сдаются в общем порядке, при этом в некоторых подразделениях внебюджетных фондов для приема таких отчетов выделяют специального сотрудника.
Кроме того, всегда могут подсказать, как сдать нулевую отчетность ИП, специалисты фирм по оказанию бухгалтерских услуг. Причем эти фирмы также оказывают услуги по непосредственной подаче отчетных документов в налоговые органы и во внебюджетные фонды.
Сдача нулевых отчетов в ФСС и ПФР
Аналогично производится сдача отчетов во внебюджетные фонды. Следует помнить, что нулевая отчетность в ФСС и ПФР осуществляется только в том случае, если у ИП есть работники. При этом в Пенсионном фонде помимо самого отчета необходимо представить письмо с информацией о том, что никакие выплаты физическим лицам за отчетный период не производились. Иных доказательств отсутствия выплат не требуется.
Оплачивать же фиксированные страховые взносы ИП обязан независимо от того, осуществлял ли он деятельность. Однако существуют исключения. ИП освобождается от уплаты страховых взносов в случае, если деятельность не велась по следующим причинам:
- уход за ребенком до достижения им возраста полутора лет;
- прохождение военной службы по призыву;
- уход за инвалидом I группы, ребенком-инвалидом или лицом, достигшим возраста 80 лет;
- проживание за границей супругов работников, направленных в дипломатические представительства и консульские учреждения РФ;
- проживание супругов военнослужащих, проходящих военную службу по контракту, вместе с супругами в местностях, где они не могли трудиться в связи с отсутствием возможности трудоустройства.
В этом случае в ПФР необходимо предоставить оправдательные документы, в том числе нулевую декларацию, которая будет являться подтверждением, что предпринимательская деятельность не велась.
Штрафные санкции
Также не стоит забывать, что штраф за непредоставление нулевой отчетности законодательством не предусмотрен, но при этом есть санкции за нарушение сроков отчетности в целом.
Таким образом, нули в налоговой отчетности не являются основанием для игнорирования обязанности по сдаче отчетов, тем более что порядок их оформления в случае отсутствия доходов предельно прост, а сама процедура сдачи не требует много времени.
Нулевая отчетность индивидуального предпринимателя: Видео
Даже если у организации или ИП не было доходов (при объекте налогообложения «доходы») или доходов и расходов (при объекте «доходы за минусом расходов»), учитываемых при исчислении налога, по итогам года в ИФНС нужно сдать нулевую декларацию по УСН (утв. Приказом ФНС от 04.07.2014 № ММВ-7-3/352@).
Скачать бланк декларации можно .
Заполнение декларации
Заполните титульный лист, указав в нем все необходимые данные. При сдаче бумажной декларации в остальных разделах Декларации укажите ИНН, КПП и номера страницы. А во всех иных ячейках строк поставьте прочерки (п. 2.4 Раздела II Порядка заполнения декларации).
Подпишите страницы Декларации, включая титульный лист, и поставьте дату заполнения (на тех страницах, где предусмотрено место для подписи и даты).
Если ИП на «доходной» УСН в течение отчетного года уплачивал страховые взносы, то нулевую декларацию сдать не получится. Сумму взносов нужно будет отразить в строках 140-143 Раздела 2.1 Декларации.
Как подать декларацию
Представить декларацию по УСН можно:
- лично в ИФНС (ее может подать руководитель организации или предприниматель лично, либо любой сотрудник при наличии у него доверенности);
- по почте заказным письмом (с уведомлением и описью вложения);
- по телекоммуникационным каналам связи (ТКС). Данный способ представления - право упрощенца. Ведь в обязательном порядке сдавать отчетность в ИФНС в электронном виде должны только те плательщики, средняя численность работников которых превышает 100 человек за предшествующий год (п. 3 ст. 80 НК РФ).
Сроки представления нулевой декларации по УСН
| Ситуация | Срок (ст. 346.23 НК РФ) | |
|---|---|---|
| Для организаций | Для предпринимателей | |
| Организация или ИП весь год применяли УСН | Не позднее 31 марта года, следующего за истекшим годом | Не позднее 30 апреля года, следующего за истекшим годом |
| Организация или ИП прекратили деятельность на УСН и подали об этом соответствующее уведомление (п. 8 ст. 346.13 НК РФ) в ИФНС | Не позднее 25 числа месяца, следующего за месяцем, в котором в ИФНС подано уведомление | |
| Организация или ИП утратили право на спецрежим (к примеру, если доля участия других организаций в уставном капитале вашей компании увеличилась и превысила 25% (пп. 14 п. 3 ст. 346.12 НК РФ)) | Не позднее 25 числа месяца, следующего за кварталом, в котором произошел «слет» с УСН | |
Штраф за несдачу в срок нулевой декларации
За представление нулевой декларации по УСН с нарушением срока грозит штраф 1000 руб. (п. 1 ст. 119 НК РФ , Письмо Минфина России от 14.08.2015 № 03-02-08/47033). Но размер штрафа можно попытаться снизить при наличии смягчающих обстоятельств, например при незначительной просрочке представления (п. 1 ст. 112 НК РФ , п. 18 Постановления Пленума ВАС РФ от 30.07.2013 № 57). Для этого вместе с декларацией по УСН представьте в инспекцию письмо с просьбой снизить сумму штрафа и указанием смягчающих обстоятельств.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации