
Составление бухгалтерских проводок по учету основных средств. Учет основных средств в организации
Основные средства - это средства труда, имеющие материально-вещественную форму и сохраняющие ее в процессе использования. Объекты основных средств предназначены для использования в течение длительного времени (свыше 12 месяцев). К основным средствам относятся здания, сооружения, земля, станки, оборудование, транспорт и т.п.
Основные средства относятся к внеоборотным активам. В процессе использования они переносят свою стоимость на готовой продукции (работ, услуг) посредством амортизации (износа).
Критерии основного средства
В соответствии с ПБУ 6/01 "Учет основных средств" актив принимается к бухгалтерскому учету в качестве основных средств, если одновременно выполняются следующие условия:
а) объект предназначен для использования в производстве продукции, при выполнении работ или оказании услуг, для управленческих нужд организации либо для предоставления организацией за плату во временное владение и пользование или во временное пользование;
б) объект предназначен для использования в течение длительного времени, т.е. срока, продолжительностью свыше 12 месяцев или обычного операционного цикла, если он превышает 12 месяцев;
в) организация не предполагает последующую перепродажу данного объекта;
г) объект способен приносить организации экономические выгоды (доход) в будущем.
Амортизация основных средств
Амортизация основного средства, т.е. ежемесячное списание его стоимости на затраты, может производиться следующими способами:
- линейный способ;
- способ уменьшаемого остатка;
- способ списания стоимости по сумме чисел лет срока полезного использования;
- способ списания стоимости пропорционально объему продукции (работ).
Второй и третий способ относятся к ускоренным способам амортизации, когда в первые годы списываются большие суммы, чем в последующие. Последний способ призван отразить зависимость износа оборудования от количества выпущенной с его помощью продукции, когда это сильней влияет на износ, чем срок службы.
Не подлежат амортизации основные средства, потребительские свойства которых с течением времени не изменяются (например, земля, объекты природопользования, музейные коллекции т.п.).
Анализ использования основных средств
Остались еще вопросы по бухучету и налогам? Задайте их на бухгалтерском форуме .
Основные средства: подробности для бухгалтера
- Ускоренная амортизация основных средств, используемых в условиях повышенной сменности
Эксплуатации. Перечень основных средств, которые могут быть отнесены к категории основных средств, работающих в... требований технической документации эксплуатируемых основных средств). Данные амортизируемые основные средства с указанием используемого специального... специального коэффициента в отношении конкретных основных средств (перечень основных средств с указанием их инвентарных... оборудования. При этом продолжительность работы основных средств превышала нормальную продолжительность рабочей смены...
- Порядок списания с баланса полностью самортизированных основных средств
Списание объекта основных средств с указанием данных, характеризующих объект основных средств (дата... связанные со списанием ликвидируемого объекта основных средств (расходы по транспортировке, ... ;Выбытие основных средств" Кредит 01, субсчет "Основные средства в... полученных в результате ликвидации основных средств. В данной ситуации предполагается... основных средств; - Энциклопедия решений. Учет при ликвидации основного средства; - Энциклопедия решений. Расходы при ликвидации основных средств...
-
Основных средств (ОС) является сохранность технических и эксплуатационных свойств объектов основных средств... проводить оценку технического состояния объектов основных средств, подлежащих расконсервации, и... расконсервации объектов основных средств. Оформляется акт о расконсервации объектов основных средств по форме... информации о консервации (расконсервации) основных средств. Поэтому учреждение может доработать... числиться в составе основных средств (абз. 2 п. 7 СГС «Основные средства»). При...
- Высшие судьи высказались против разукрупнения (дробления) объектов основных средств
Касающихся разукрупнения (дробления) объектов основных средств. Арбитражные споры, в конечном... касающихся разукрупнения (дробления) объектов основных средств. Арбитражные споры, в конечном... данного объекта. Каждому объекту основного средства был определен свой инвентаризационный... , налогоплательщик должен руководствоваться Классификацией основных средств, предусмотренной ст.258 НК... имущества. Объекты основных средств, входящие в состав имущественного комплекса основного средства, поименованы в...
- Мероприятия по переходу на применение федерального стандарта «Основные средства»
Основных средств. Приведем сравнение групп основных средств в соответствии с п. 7 «СГС «Основные средства... года). Группы основных средств, предусмотренные СГС «Основные средства», в 2018 году Группы основных средств, предусмотренные Инструкцией... способы амортизации основных средств. Согласно п. 39 СГС «Основные средства» амортизация на объекты основных средств начисляется... в следующем порядке: а) на объект основных средств...
- Новое в учете основных средств в 2018 году
Силу п. 7, 8 СГС «Основные средства» основными средствами признаются материальные ценности, соответствующие следующим...). Группы основных средств, предусмотренные СГС «Основные средства», в 2018 году Номер счета* Группы основных средств, предусмотренные... «Основные средства» амортизация на объекты основных средств начисляется в следующем порядке: 1) на объект основных средств... со структурными частями объекта основных средств единый объект основных средств, амортизация начисляется самостоятельно. В...
- Переход на применение стандарта по основным средствам
Основных средств Понятия основных средств, определенные СГС «Основные средства» и Инструкцией № 157н, различаются. Сравним их. К основным средствам... с п. 10 СГС «Основные средства» объекты основных средств, срок полезного использования которых одинаков... с новшествами по учету основных средств, введенными СГС «Основные средства», учреждениям необходимо провести соответствующие... проведения инвентаризации основных средств; 4) особенности ведения учета отдельных объектов основных средств, учитываемых на...
- Методические указания Минфина по применению СГС «Основные средства»
Для организаций государственного сектора «Основные средства» (далее – СГС «Основные средства»), который должен применяться казенными... для организаций государственного сектора «Основные средства» (далее – СГС «Основные средства»), который должен применяться казенными... «Основные средства» отражение указанных выше объектов основных средств, признаваемых при первом применении СГС «Основные средства», на...
- Не приняты основные средства: что делать бухгалтеру?
Когда, например, речь идет об основных средствах. Основные средства принимаются к учету на основании... отразить основное средство в учете, необходимо понять, какова стоимость основного средства. Если это новое основное средство... в проводках факта обнаружения основного средства Не отражать основное средство, которое было обнаружено во... будущем. Шаг 6 – ликвидация основного средства Обнаружение основного средства, не принятого на учет не...
- Ремонт основных средств с учетом положений федерального стандарта
Бухгалтерского учета. ФСБУ «Основные средства» установлены случаи изменения стоимости основного средства по итогам проведения... «Основные средства» в отношении групп основных средств. Итак, для применения п. 27 ФСБУ «Основные средства» и... (основным средством) в силу п. 8 ФСБУ «Основные средства»; 2) порядок эксплуатации объекта основных средств (его... п. 28 ФСБУ «Основные средства» при ведении учета основных средств, групп основных средств. Бухгалтерский учет операций...
- Консервация основных средств в 2018 году
Утверждена. Акт должен содержать наименование основного средства, его инвентарный номер, первоначальную... проводить оценку технического состояния объектов основных средств, подлежащих расконсервации, и составлять... объектов основных средств. 5. Оформляется акт о расконсервации объектов основных средств по... информации о консервации (расконсервации) основных средств. Поэтому учреждение может доработать... для организаций государственного сектора «Основные средства»). К сведению: порядок документального...
- Федеральный стандарт "Основные средства"
Них в отчетности? Федеральный стандарт «Основные средства» (далее – Стандарт) устанавливает... инвестиционная недвижимость. Не относятся к основным средствам: непроизведенные активы; имущество, составляющее... капитальных вложений; биологические активы. Группы основных средств – совокупность активов, выделяемых для... финансовой) отчетности обобщенным показателем. Группами основных средств являются: а) жилые помещения; ... оценке – один рубль. Амортизация основных средств. Что касается порядка начисления...
- Отражении в учете операций по разукомплектации объектов основных средств
При раскрытии информации об основных средствах. Собственно, под основными средствами понимаются материальные ценности независимо... . Исходя из положений Стандарта «Основные средства» к основным средствам относятся материальные ценности при соблюдении... стоимости объекта основных средств при проведении работ по разукомплектации объекта основных средств, являющегося единицей... использования субъектом учета основных средств. В результате происходит реклассификация основных средств, но не первичное...
- Применение в учете СГС «Основные средства»
Учреждений применяется Федеральный стандарт «Основные средства». В предыдущем выпуске «Прогрессивного... учреждений применяется Федеральный стандарт «Основные средства». В предыдущем выпуске «Прогрессивного... 7 «Амортизация основных средств» Методических указаний «в отношении объектов основных средств, принятых к... должен применять СГС «Основные средства» для объектов основных средств, принимаемых к учету... Настройки параметров амортизации СГС «Основные средства» предусмотрено использование не только...
- Расходы на ремонт основных средств
Систематическому и своевременному предохранению основных средств от преждевременного износа путем... отражения в бухгалтерском учете объектов основных средств, переданных (полученных) для проведения... отремонтированных, реконструированных и модернизированных объектов основных средств (ф. 0504103). В нем... лицом, уполномоченным на приемку объектов основных средств, а также представителем организации... осуществления ремонта объекта основных средств, частоты замены элементов основных средств (в частности, ...
Введение. 3
1. Теоретические основы бухгалтерского учета основных средств. 5
1.1 Порядок учета основных средств. 5
1.2 Формирование стоимости объектов основных средств в зависимости от источников поступления. 8
1.3 Нормативно-правовое регулирование учета основных средств. 13
2. Организация учета основных средств в ОАО «Брянский камвольный комбинат» 17
2.1 Организационно-экономическая характеристика ОАО «Брянский камвольный комбинат». 17
2.2 Документальное оформление поступления основных средств на предприятии 26
2.3 Порядок ведения учета основных средств в зависимости от источников поступления на ОАО «Брянский камвольный комбинат». 28
Заключение. 35
Бухгалтерский учет – одна из важнейших функций управления хозяйством. Ему принадлежит значительная роль в совершенствование хозяйственного механизма, повышении эффективности производства.
Отличительной особенностью основных средств является их многократное использование в процессе производства, сохранение первоначального внешнего вида (формы) в течение длительного периода. Под воздействием производственного процесса и внешней среды они снашиваются постепенно и переносят свою первоначальную стоимость на затраты производства в течение нормативного срока их службы путем начисления износа (амортизации) по установленным нормам.
Актуальность выбранной темы состоит в том, что производственно-хозяйственная деятельность организаций обеспечивается не только за счет использования материальных, трудовых и финансовых ресурсов, но и за счет основных фондов – средств труда и материальных условий процесса труда.
Основные средства играют огромную роль в процессе труда, так как они в своей совокупности образуют производственно – техническую базу и определяют производственную мощь предприятия.
Цель написания курсовой работы – раскрыть теоретические основы учета основных средств и формирование стоимости основных средств в зависимости от источников поступления, изучить действующую практику учета поступления основных средств, а так же формирование стоимости основных средств в зависимости от источников поступления. В соответствии с настоящей целью в работе предлагалось решить следующие задачи:
1 рассмотреть теоретические основы бухгалтерского учета основных средств, где необходимо рассмотреть порядок учета основных средств, формирование стоимости объектов основных средств в зависимости от источников поступления, а также нормативно-правовое регулирование учета основных средств.
2 изучить организацию учета основных средств в ОАО «Брянский камвольный комбинат», где необходимо рассмотреть организационно-экономическую характеристику ОАО «Брянский камвольный комбинат», документальное оформление поступления основных средств на предприятии, а так же порядок ведения учета основных средств в зависимости от источников поступления на ОАО «Брянский Камвольный Комбинат».
Рыночная система управления требует более оперативной и комплексной информации по объектам основным средствам. Учет должен быть построен таким образом, чтобы из него можно было получить не только отчетные данные, но и любую информацию, потребность в которой может возникать в любой момент времени. Поэтому объектом исследования является Открытое акционерное общество «Брянский камвольный комбинат», а предметом исследования является порядок ведения бухгалтерского учета на данном предприятии.
Теоретическую основу курсовой работы составили: Федеральный закон «О бухгалтерском учете», Налоговый кодекс РФ, экономическая и юридическая литература. Для написания курсовой работы использовалась нормативно – правовая литература, статьи из периодической печати (журналы «Бухгалтерский учет», «Главбух», «Главная книга»), а также учебники и монографии Барышникова Н.П., Николаевой С.А.
Основные средства предприятия - это совокупность материально-вещественных ценностей, используемых в качестве средств труда в сфере материального производства и в непроизводственной сфере. Они передают свою стоимость на готовый продукт частями постепенно по мере их изнашивания. Используются более 1 года.
Типовая классификация установлена Государственным стандартом РФ. В соответствии с ней основные средства предприятий делятся:
По отраслям народного хозяйства - промышленность, строительство, сельское хозяйство, торговля и т.д. При этой классификации объекты основных средств относятся к той отрасли, к которой относится продукция (услуги), вырабатываемая с их участием;
По видам - здания, сооружения, машины и оборудование, транспортные средства, производственный инвентарь, хозяйственный инвентарь и др. Эта классификация является основой аналитического учета основных средств;
По назначению - промышленно-производственные и непромышленные. Промышленно-производственные основные средства участвуют в производстве промышленной продукции или обслуживают его; непромышленные используются для создания непромышленной продукции, обслуживания личных нужд работников предприятия (жилые дома, общежития, поликлиники, столовые);
По использованию - находящиеся в эксплуатации, в реконструкции и технологическом перевооружении, в залоге, на консервации;
По принадлежности - собственные и арендованные.
В бухгалтерском учете основные средства подразделяются также по местам эксплуатации (цехам, отделам и т.д.) и материально-ответственным лицам.
Единицей учета основных средств является отдельный инвентарный объект. Под инвентарным объектом понимается законченное устройство со всеми приспособлениями и принадлежностями к нему или отдельный конструктивно обособленный предмет, предназначенный для выполнения отдельных самостоятельных функций. Для учета и контроля при поступлении объекта на предприятие ему присваивается определенный инвентарный номер. Объекты основных средств шифруются по порядково-серийной системе, когда для каждой классификационной группы объектов выделяется определенное количество номеров, например, для зданий - 001 - 099; сооружений - 100 - 199 и. т.д. Внутри каждой группы объекты нумеруются по порядку. Полный инвентарный номер объекта обычно состоит из 5 знаков. Присвоенный объекту номер приводится во всех относящихся к нему первичны документах, обозначается на инвентарном объекте, не изменяется и после выбытия объекта, другим объектам не передается. По инвентарным номерам организуются аналитический учет основных средств.
При оценке основных средств различают полную и остаточную стоимость основных средств. Полная стоимость не принимает во внимание размер износа основных средств и может быть первоначальной или восстановительной. Первоначальная стоимость складывается из затрат на возведение или приобретение объекта, включая расходы на его доставку и установку на предприятии. По первоначальной стоимости оцениваются все новые объекты, не бывшие в эксплуатации до поступления на предприятие. Первоначальная стоимость объекта не изменяется. Исключением является достройка, коренная реконструкция или частичная ликвидация.
Объекты, входящие в состав основных средств предприятия, служат длительное время. Они сооружаются и приобретаются в различные годы при разном уровне производительности труда, затрат, цен на средства производства. Вследствие этого первоначальная стоимость объектов с течением времени перестает отражать реальный уровень общественных затрат. Чтобы привести в соответствие оценку различных объектов с достигнутым уровнем развития производственных сил и действующими ценами, периодически производится переоценка основных средств по восстановительной стоимости, представляющей собой затраты, необходимые для создания (приобретения) объекта в современных условиях.
Переоценка основных средств по восстановительной стоимости до 1998 года производилась по решениям правительства (применялся индексный метод или метод прямой оценки). В соответствие с Положением по бухгалтерскому учету организации предоставляется право не чаще 1 раза в год (на начало отчетного периода) переоценивать объекты основных средств до восстановительной стоимости. При переоценке разница относится за счет добавочного капитала.
Остаточная стоимость основных средств определяется вычитанием их полной (первоначальной или восстановительной) стоимости суммы износа. В балансе основные средства показываются по остаточной стоимости.
На каждый инвентарный объект основных средств бухгалтерия открывает карточку типовой формы. В этой карточке указываются наименование, назначение, наименование изготовителя, модель, заводской номер и номер паспорта, год выпуска, драгоценные металлы в объекте, норма амортизационных отчислений, дата и номер акта ввода в эксплуатацию, цех, первоначальная стоимость, счет и субсчет отнесения. На обороте приводятся индивидуальные характеристики основного срдства. Позднее в карточке отмечаются данные о ремонте, достройке, переоборудовании.
Инвентарные карточки регистрируются в описи инвентарных карточек, которая ведется по классификационным группам основных средств и размещаются в картотеке.
Для учета изменений в составе основных средств ведут карточки учета движения основных средств на каждый вид основных средств. Ежемесячно в нее вносятся сведения о наличии на начало месяца, поступление, выбытие, амортизация, ремонтный фонд.
Инвентарные карточки на поступившие объекты не раскладывают в картотеку до конца месяца, а группируют и полученные итоги записывают в карточки движения основных средств, на основании которых составляется оборотная ведомость за месяц.
Основные средства предприятию необходимы для обеспечения производственных процессов и получения прибыли. Но их нужно не только правильно применять, но и учитывать должным образом. Как в 2019 году в бухучете отражаются ОС?
В бухучете экономического субъекта основными средствами именуются имущественные объекты, используемые организацией как средства труда дольше одного года.
Объекты могут использоваться непосредственно в производстве, предназначаться для сдачи в арендное пользование. Средства постепенно изнашиваются, ремонтируются, выбывают.
Любое состояние данных активов должно быть отображено в бухгалтерии. Как на 2019 год основные средства отображаются в бухучете?
Общие сведения
В 2019 году для целей учета, налогового и бухгалтерского, лимитный предел касательно стоимости по основным средствам равнялся сорока тысячам рублей.
В 2019 году, с первого января, этот параметр поднят до ста тысяч рублей для целей налогового учета.
То есть все активы, обретенные и внедренные в эксплуатационное использование как ОС после 1.01.2016 при цене меньше ста тысяч рублей в налоговом учете признаются материалами.
В бухучете основанием для признания объектов ОС по-прежнему является лимитная сумма в сорок тысяч рублей.
В целом изменения 2019 года затронули лишь налоговый учет по ОС, приобретенным в 2019 году, но включенным в эксплуатацию уже после 1.01.2016 либо купленных и учтенных после указанной даты.
Необходимые термины
Что такое основные средства в бухгалтерском учете? Определение «основных средств» понимает под таковыми средства труда, непосредственно участвующие в процессах производства, но сохраняющие при этом свои первоначальные свойства.
Данные активы предназначены для основных нужд предприятия. Срок их применения должен составлять не меньше одного года.
В любых обстоятельствах по мере изнашивания стоимостные характеристики основных средств уменьшаются.При этом убывшая стоимость включается в себестоимость готовой продукции посредством амортизации.
Стоимость ОС за минусом исчисленной амортизации признается чистыми основными средствами либо по-иному остаточной стоимостью.
В бухучете ОС учитываются по стоимости первоначального вида. По мере применения средств они отображаются в балансе по стоимости остаточной.
Первоначальная стоимость это сумма, какую предприятие реально потратило на получение, строительство либо самоизготовление за и иных компенсируемых налоговых сумм.
Если установить стоимость объекта не представляется возможным, например, при безвозмездной передаче, то за основу принимается рыночная цена аналогичного имущества.
В состав первоначальной стоимости включаются затраты на доставку имущества до места применения и приведение оного в рабочее состояние.
После принятия ОС к бухучету поменять начальную стоимость допустимо только в отдельных случаях, предусмотренных законодательством.
Изменения возможны при достройке объектов, переоборудовании, модернизации, реконструкции или переоценке.
Переоценка может проводиться предприятием ежегодно, но не чаще. При этом оцениваться могут как отдельные объекты, так и группы схожих по видам основных средств.
Распределение на виды
Для упрощения учета основных средств различествует их состав и структурность. Отличия определяются при помощи специально созданной классификации.
Так наличествуют такие виды основных средств как:
- здания;
- сооружения, применяемые в производстве;
- дороги для внутрихозяйственного назначения;
- устройства передаточного типа;
- машины и оборудование;
- транспорт;
- инструменты;
- производственные принадлежности и сопутствующий инвентарь;
- хозинвентарь;
- скот;
- насаждения, если они многолетнего характера;
- иные основные средства.
В состав ОС вносят также:
- капитальные инвестиции в улучшение ОС;
- земли и объекты природопользования.
Для того чтобы признать имущество основным средством требуется соответствие его таким обстоятельствам:
Законные основания
Для бухгалтерского учета по объектам, причисленным к основным средствам, главную правовую базу образуют Положение по бухучету «Учет ОС» ПБУ 6/01, ратифицированное и «Методические указания по бухучету ОС», принятые .
Для налогового учета имеет значение ч.2, .
Кроме того в оформлении учета ОС используются «Методические указания по инвентаризации имущества …» и «Указания по применению и заполнению форм первичной учетной документации по учету ОС».
Для достоверной группировки и классификации ОС нужно следовать положениям «Общероссийского классификатора основных фондов» (ОКОФ), принятого , или «Классификации основных средств …», ратифицированной .
Особенности ведения бухучета
К бухучету ОС принимают по их начальной стоимости. Таковой считается действительная денежная сумма, затраченная на приобретение.
Как правило, стоимость первоначального типа образуется на основании суммы, уплаченной по договору непосредственному продавцу.
После обретения объекта в собственность и образования первоначальной стоимости по нему предприятие вправе начать амортизирование имущества.
Учет при приобретении выполняется при применении счета 08. Исключение составляет приобретение объектов, нуждающихся в монтаже. В такой ситуации дополнительно задействованным оказывается счет 07.
Помимо суммы, уплаченной за основное средство, в его стоимость входят и иные траты. Оные увеличивают цену ОС и отображаются в дебете счета 08.
Так к дополнительным затратам причисляют:
- траты на доставку объекта;
- таможенные сборы и при покупке средств импортного производства;
- затраты на посредников, консультантов и информационные услуги;
- иные траты, касающиеся приобретения ОС.
Общая сумма затрат засчитывается на счете 08. Далее она переносится на счет 01. Так создается первоначальная стоимость объекта.
Проводки при приеме ОС к бухучету выглядят так:
Проводки при выбытии основных средств
Допускаются два варианта выбытия объектов, причисленных к основным средствам:
Основанием для оформления выбытия выступает акт о списании либо акт приема-передачи. Обязательно производится надлежащая отметка в инвентарной карточке объекта.
Если имущество выбывает из-за физического либо морального износа, то объект списывают по стоимости остаточной в иные расходы.
При этом употребляются такие проводки:
Когда ОС выбывают при продаже, то выбытие оформляется по счету 91 «Прочие доходы и расходы». В дебете данного счета накапливаются все траты относительно продажи, в кредите учитываются прибыль в виде вырученных от продажи средств.
Когда ОС похищено, то остаточную стоимость незастрахованного объекта подобает списывать на счет 94 «Недостачи и потери от порчи ценностей».
Если пропавшее ОС застраховано, то осуществляются записи:
Безвозмездная передача
При безвозмездной передаче ОС иному субъекту делаются такие проводки:
Следует учитывать, что согласно , сделки дарения, как и безвозмездная передача имущества на сумму, превосходящую 5 МРОТ, меж коммерческими организациями запрещаются.
Отражение арендованных ОС
Аренда основных средств может осуществляться как текущая аренда либо как финансовая аренда (). Отображение операций по ОС при этом различно.
Если объекты передаются в текущую аренду, то право собственности не передается, а значит, арендодатель не снимает ОС со своего . Арендатор учитывает полученные объекты на забалансовом счету 001, на дебете данного счета.


Амортизацию по объекту начисляет арендодатель, выполняя такую запись:
Дт91 Кт02
Арендные платежи учитываются обеими сторонами сделки и включаются:
Расходы, возникшие у арендатора, на текущий ремонт отражаются как производственные издержки записью Дт20, 26, 44 Кт10, 70, 69…
Если основное средство передается в лизинг, то лизингодателем осуществляются такие проводки:
Лизингополучатель ведет учет полученного объекта по разному, в зависимости от того, у кого на балансе учтено имущество.
Если ОС числится в балансе лизингополучателя:
| Получение предмета лизинга | Дт08 Кт76 |
| Выделение НДС | Дт19 Кт76 субсчет «Лизинговые обязательства» |
| Учет расходов на получение объекта без учета НДС | Дт08 Кт10, 60, 69, 70 |
| Введение в эксплуатацию | Дт01 субсчет «Арендованное имущество» Кт08 |
| Начисление амортизации | Дт20, 25, 26, 44 Кт02 |
| Начисление задолженности по оплате лизинга | Дт20, 23, 25, 26, 44 Кт60 |
| Отображение НДС относительно затрат по лизинговым платежам | Дт19 Кт60 |
| Осуществление оплаты | Дт60 Кт51 |
| Принятие НДС к вычету | Дт68 Кт19 |
Когда лизинговый объект засчитывается в балансе лизингодателя, то лизингополучатель отображает ОС на забалансовом счете 001.
Проводки при разукомплектации
Разукомплектация основного средства предполагает уменьшение его стоимости. Объект может быть разобран на отдельные части, то есть разукомплектован.
Проще всего в данном случае сначала полностью списать ОС с учета, используя проводки как при выбытии объекта.
Затем все составляющие объекты, образовавшиеся в результате разукомплектации, принимаются к учету на основании рыночных цен аналогичных объектов.
Иногда основное средство разукомплектовывается частично. Например, при демонтаже части объекта либо при снятии отдельных деталей не в ущерб состоянию основного средства. При этом сам объект с учета не списывается.
Расходы на частичную ликвидацию учитывают в прочих расходах предприятия. Здесь же отображается стоимость снятых деталей при уменьшении первоначальной стоимости ОС.
При возможности применения деталей в будущем, осуществляется их оприходование по рыночной стоимости.
После проведенной разукомплектации пересчитывается амортизация по ОС, и сумма ее уменьшается пропорционально стоимости деталей или доле их в первоначальной стоимости объекта.
Можно отобразить частичную разукомплектацию пропорционально площади ликвидируемой части в ее общей сумме по всему объекту в целом.
При этом выполняются такие проводки:
Возникающие нюансы
По ПБУ 6/01 единица бухучета ОС это инвентарный объект. Причем таковым признается объект со всеми комплектующими частями, отдельный предмет или комплекс предметов, предназначенных для выполнения определенной задачи.
Если составляющие объекта обладают разным сроком полезного действия, то учитывать их нужно по отдельности.
ОС, пребывающее в собственности нескольких предприятий, отображается в учете каждого субъекта пропорционально доле в совместной собственности.
Документальное оформление налогового учета
Для налогового учета ОС применяются данные из учетной документации первичного характера, а также из регистров бухучета. Допускается дополнение регистров бухучета добавочными реквизитами для создания регистров налогового учета.


Но можно и отдельно создавать регистры по налоговому учету. Налоговые органы не вправе учреждать обязательные формы для ведения налогового учета.
Как правило, подтверждением сведений становятся:
- первичная учетная документация;
- расчет налоговой базы;
- аналитические регистры налогового учета.
В аналитических регистрах систематизируется и накапливается информация относительно принятой к учету первичной документации и аналитических данных.
- Хозяйствующий субъект может сам разработать формат регистров для налогового учета и ратифицировать его в .
Регистрам для налогового учета должно располагать такой информацией по ОС как:
- первоначальная стоимость;
- изменения стоимости;
- сроки полезного использования;
- способы начисления и суммы амортизации;
- цена реализации;
- дата приобретения и выбытия;
- расходы предприятия.
Все эти данные в полной мере отображаются при помощи унифицированных форм первичной учетной документации (№ ОС 1-).
Совершенствование учета в бюджетных организациях
Понятие «бюджетного учета» применимо только к определенным госорганизациям ().
Таковые должны использовать в бюджетном учете помимо обычного Единого плана счетов еще и план счетов бюджетного учета.
Прочие государственные учреждения используют Единый план счетов и планы счетов, принятые .
Для учета ОС бюджетными организациями употребляется синтетический счет 010100000 «Основные средства». Надлежит отметить, что основные средства не признаются собственностью госучреждения.
Организация реализовывает оперативное управление этими объектами. Учет основных средств муниципальных учреждений регламентирован весьма строго.
Все движения ОС должны оформляться первичной документацией и отображаться в учете бухгалтерскими проводками.
Забалансовый учет
Арендованные основные средства учитываются вне баланса, то есть осуществляется забалансовый учет ОС. Для этого используется забалансовый счет 001. Объекты учитываются по стоимости, указанной в .
Но при этом возможны вариации:
По завершении арендного периода накопленные в дебете счета 001 средства списываются на кредит счета 001. Все проводки забалансового учета ОС односторонние.
Поступление отображается в дебете, выбытие или списание в кредите. Финансовое состояние деятельности субъекта не зависит от итогов забалансовых счетов.
Деятельность любого предприятия предполагает применение основных средств. При этом неизбежен износ средств, порой необходимо их списание, возможны ликвидация или передача объектов.
Важно своевременно и правильно отобразить всякую операцию по основным средствам. Это избавит от ошибок в бухгалтерском, да и в налоговом, учете.
Основные средства в бухгалтерском учете представляют собой важный и в некоторых аспектах сложный участок учета. Ведь любое движение ОС (приобретение фирмой или выбытие из производства) требует от бухгалтеров организации четкого понимания правил и норм учета, касающихся именно ОС. О том, что следует знать специалистам в первую очередь, пойдет речь в данной статье.
Учет основных средств на предприятии в 2017-2018 годах: что изменилось
В первую очередь специалистам учета на предприятии следует отчетливо представлять разницу и сходство в подходах к отражению ОС и операций с ними в бухгалтерском и налоговом учете ОС.
Как в бухгалтерском, так и в налоговом учете для того, чтобы фирма могла считать определенное оборудование своим основным средством, объект должен соответствовать следующим критериям:
- предположительный срок использования объекта превышает 12 месяцев;
- объект приобретен для использования в хоздеятельности предприятия, а не для перепродажи;
- актив способен приносить экономическую выгоду предприятию;
До 01.01.2016 критерий первоначальной стоимости ОС в бухгалтерском учете совпадал с таковым в налоговом: ОС считалось оборудование, стоимостью более 40 000 руб. Но с 01.01.2017 в п. 1 ст. 256 и п. 1 ст. 257 НК РФ были внесены поправки, в соответствии с которыми ОС стало признаваться в целях налогообложения только имущество, превышающее по стоимости 100 000 руб. При этом данное увеличение лимита распространяется только на принятые с 01.01.2016 ОС. В бухучете величина лимита до сих пор не изменилась: амортизируемым имуществом признается актив стоимостью более 40 000 руб. В связи чем между налоговым и бухучетом образуются налогооблагаемые временные разницы.
Каждый объект ОС относится к определенной амортизационной группе, а его стоимость списывается в расходы в течение определенного временного промежутка.
Основное изменение в учете ОС, которое привнес 2017 год, - изменение кодов Общероссийского классификатора основных фондов (ОКОФ), в связи с которым изменились сроки амортизации некоторых ОС, а некоторые виды ОС были перенесены в другую амортизационную группу. Новые нормы применяются в отношении объектов ОС, введенных в эксплуатацию после 01.01.2017.
ВАЖНО! Если объект был введен в эксплуатацию до 01.01.2017 и после вступления в силу новых ОКОФ оказался в другой амортизационной группе или у него изменился срок полезного использования, норму амортизации пересчитывать не нужно.
О нюансах мы рассказывали в материале .
Порядок бухучета поступления ОС в фирме
Когда компания приобретает (или получает) ОС, задача специалистов бухучета обеспечить корректное отражение факта поступления ОС в фирму, а также последующий учет ОС в бухгалтерской отчетности.
Первое, что следует сделать в данном контексте, — определить первоначальную стоимость объекта ОС. Поэтому важно знать, из чего такая стоимость складывается.
Как следует из п. 8 ПБУ 6/01, первоначальная стоимость определяется путем сложения всех затрат, которые компания по факту совершила для того, чтобы приобрести объект и довести его до состояния, когда его можно эксплуатировать на производстве, а именно:
- Цена приобретения или цена постройки. Если ОС для компании построил контрагент, затраты можно подтвердить с помощью акта приема-передачи, накладной, акта выполненных работ и т. д.
ВАЖНО! Цену следует включать в первоначальную стоимость без НДС. НДС учитывается в стоимости ОС, только если такое ОС фирма будет использовать для необлагаемой НДС деятельности.
- Суммы, затраченные на доставку объекта от изготовителя (прежнего собственника) до компании. Для бухгалтерии подтверждением данной части первоначальной стоимости ОС будет выступать транспортная накладная либо путевой лист (когда фирма самостоятельно привезла себе ОС).
- Расходы, которые компания вынуждена была понести, чтобы объект стал пригодным к использованию в производстве. К данной группе затрат относятся затраты на монтаж, отладку и т. д.
- Если компания объект ОС ввезла из-за рубежа, то в составе первоначальной стоимости можно также учесть таможенные пошлины и сборы, указанные в декларации. На это, в частности, указала ФНС РФ в письме от 22.04.2014 № ГД-4-3/7660@.
- Госпошлина, если ее уплата необходима для того, чтобы объект мог использоваться фирмой в производстве. Подтверждением таких затрат может выступать простое платежное поручение об уплате пошлины.
- Какие-либо иные затраты, которые вынуждена была понести фирма в связи с приобретением ОС.
ОБРАТИТЕ ВНИМАНИЕ! Коренное отличие бухгалтерского учета от налогового состоит в том, что он позволяет учитывать в первоначальной стоимости инвестиционного актива проценты по кредитам, которые фирме пришлось взять с целью приобретения такого актива (п. 7 ПБУ 15/2008, утвержденного приказом Минфина России от 06.10.2008 № 107н). В налоговом же учете проценты — это всегда внереализационные расходы.
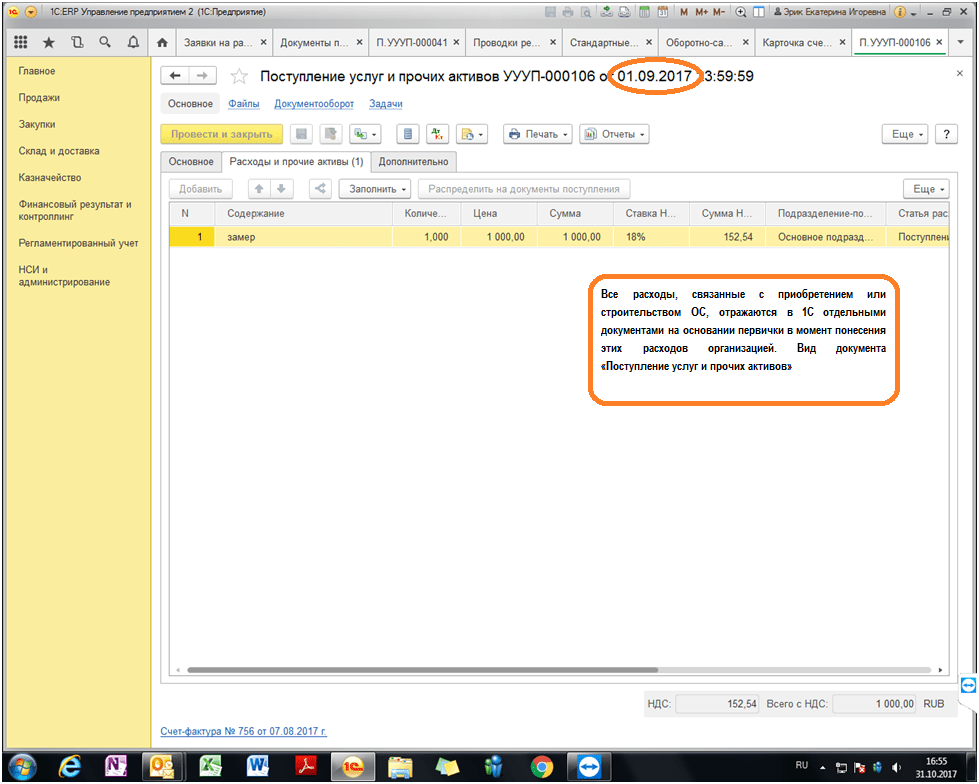
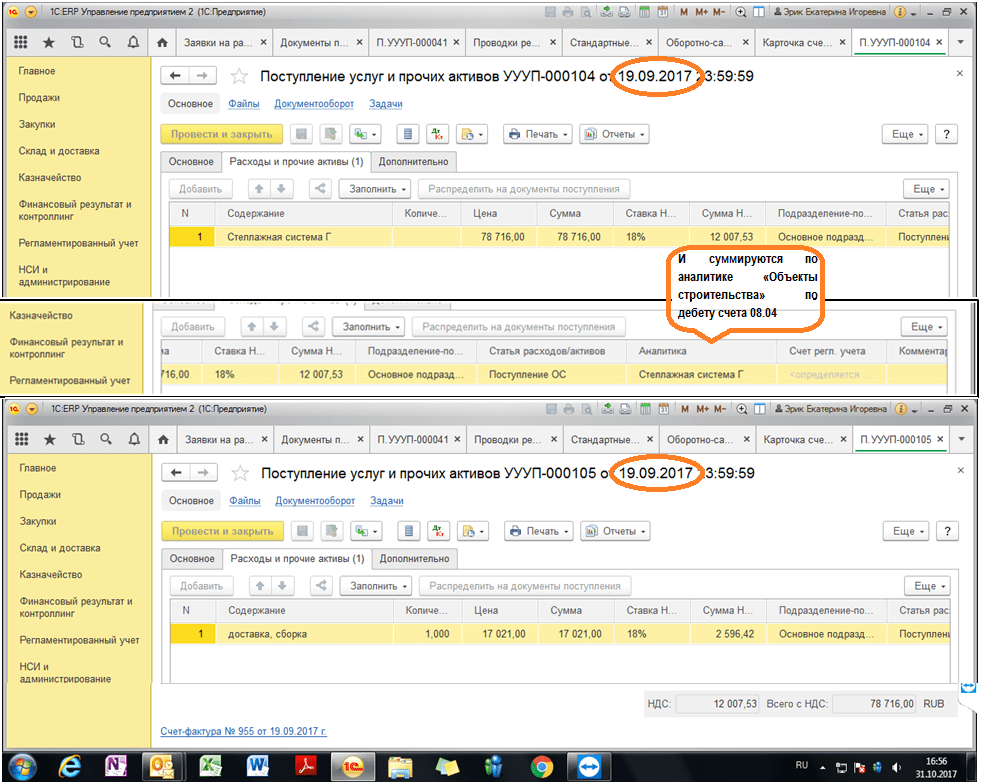
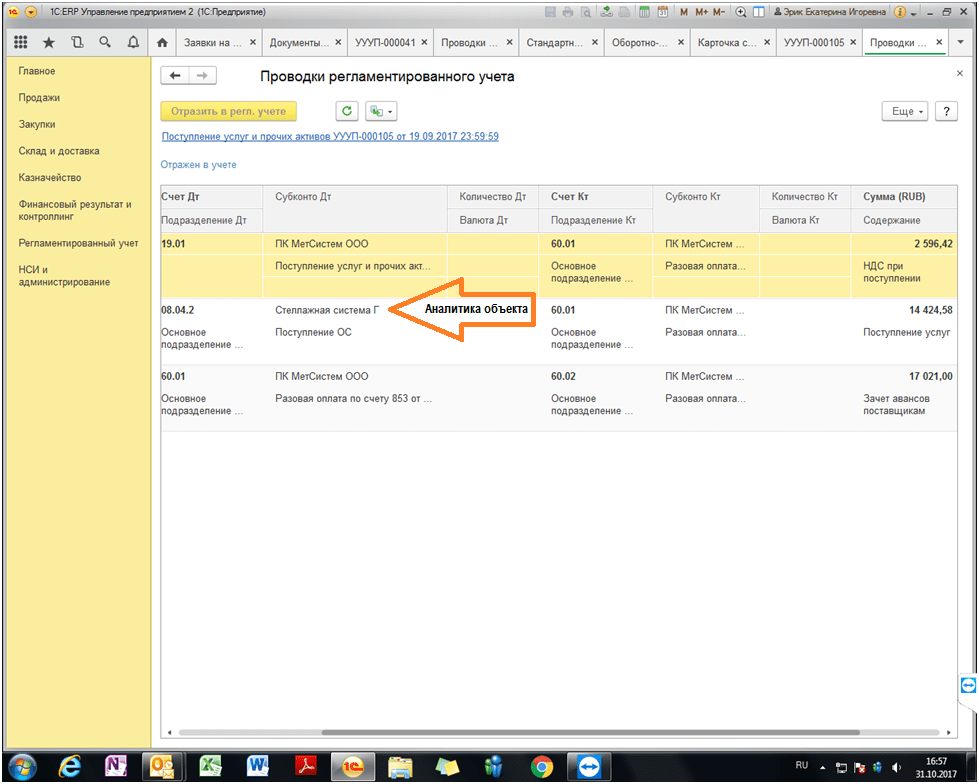
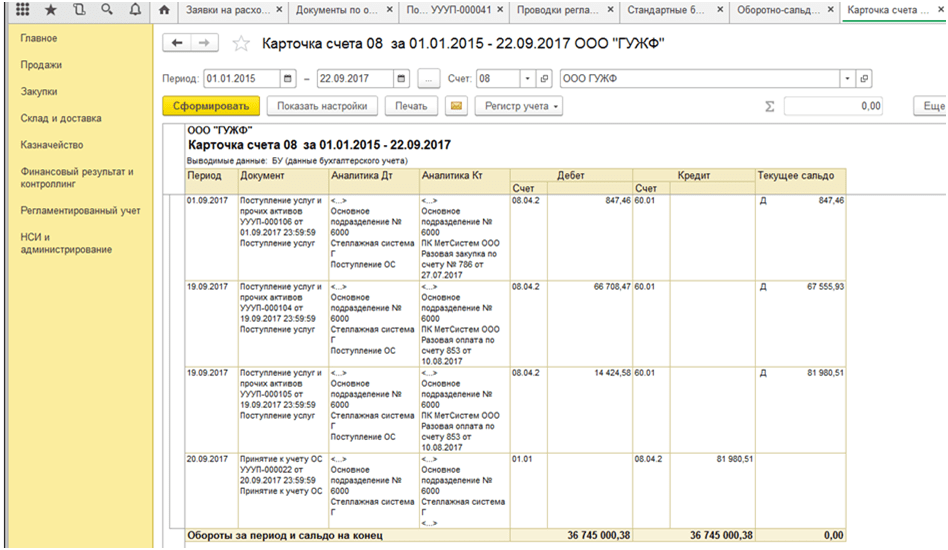
Пример формирования стоимости ОС в бухгалтерском учете на базе 1С ЕРП версия 8.3 представлен ниже:
После того как специалист компании подсчитает итоговую величину первоначальной стоимости ОС, такой объект можно принимать к учету. Для этого компании следует оформить , после чего открыть по объекту специальную .
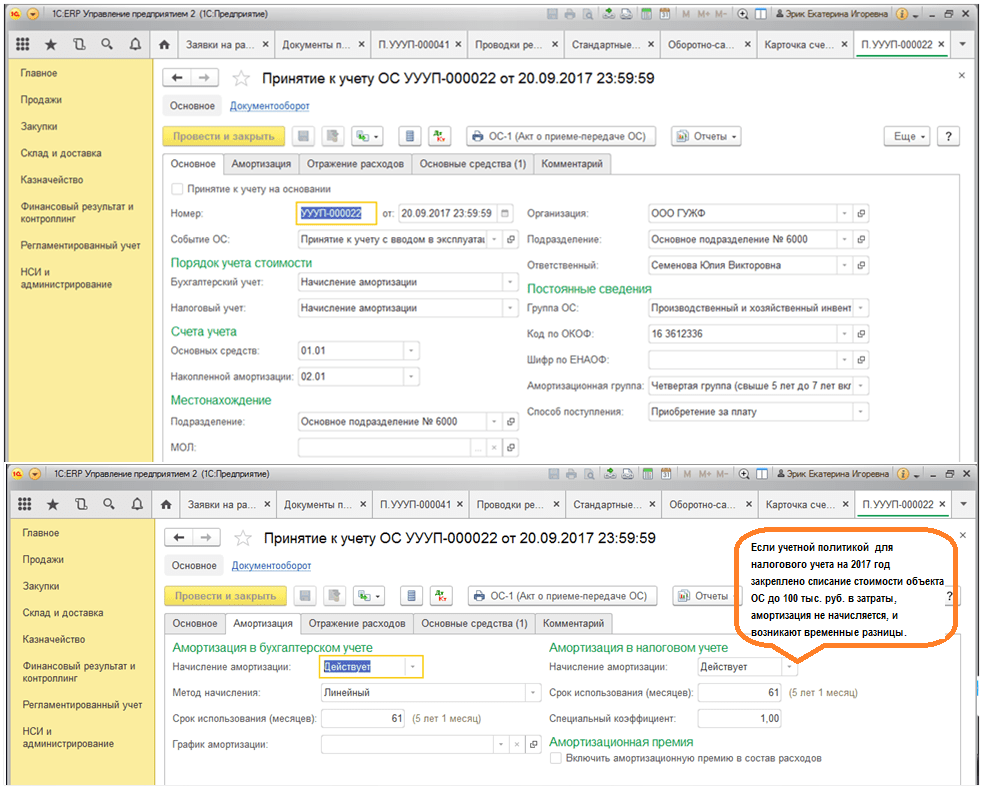

ВАЖНО! Компании следует знать, что даже если ОС необходимо зарегистрировать в органах госвласти, данная процедура не будет влиять на момент принятия к бухучету. Такой момент в любом случае наступает на дату, когда определена первоначальная стоимость объекта ОС.
Амортизация и переоценка ОС в бухучете
ОС фирма в течение времени эксплуатации амортизирует, т. е. постепенно переносит его стоимость на счет 02.
ОБРАТИТЕ ВНИМАНИЕ! Амортизация в учете по используемому ОС не должна прерываться. Исключение существует лишь для законсервированных более чем на 3 месяца ОС, а также для ОС, восстановление которых должно продлиться дольше 12 месяцев (пп. 17, 23 ПБУ 6/01).
Вместе с тем специалистам по учету следует помнить, что некоторые категории ОС не нужно амортизировать. К ним относятся, к примеру, земельные участки.
Также у фирмы есть право производить переоценку своих ОС, т. е. производить перерасчет как стоимости ОС, так и сумм ранее начисленной амортизации. Это следует из п. 15 ПБУ 6/01. Такая переоценка должна осуществляться на конец каждого года. При этом результаты переоценки (значение дооценки или уценки) могут, как влиять на финансовые результаты компании, так и увеличивать/уменьшать добавочный капитал фирмы.
Подробнее о переоценке ОС см. в статье .
Организация бухгалтерского учета при продаже ОС
Если компания решает продать ОС, то у специалиста по бухучету возникает задача корректно показать факт продажи в бухгалтерской отчетности. Какие бухгалтерские последствия влечет за собой продажа ОС?
1. На дату продажи (перехода прав собственности к новому хозяину) компании-продавцу следует отразить доход. Такой доход учитывается в составе прочих и аккумулируется на счете 91 (по кредиту).
ВАЖНО! Доходом выступает только чистая цена продажи, без НДС. Однако на счет 91 сначала зачисляется весь доход, после чего сумма НДС по ОС отражается проводкой по дебету счета 91 в корреспонденции со счетом 68.
2. Продажа ОС влечет за собой необходимость отнесения остаточной стоимости по такому ОС на прочие расходы фирмы.
Об особенностях бухучета продажи ОС узнайте .
В части документального оформления продажи ОС компании следует помнить, что факт передачи ОС покупателю фиксируется актом приемки-передачи.
Что важно помнить при продаже недостроенных объектов
На практике нередко возникают случаи, когда компания решает продать недостроенное будущее ОС, к примеру, склад или здание. Здесь также следует помнить некоторые особенности бухучета.
В частности, доходы от продажи таких недостроенных объектов также считаются прочими доходами и относятся на кредит счета 91 в той сумме, которую за объект заплатил покупатель.
Однако, поскольку недостроенный объект еще не был признан фирмой в качестве ОС, он не имеет сформированной первоначальной стоимости. Возникает вопрос, что следует включать в расходы.
ВАЖНО! Как на то указывают пп. 11, 14.1, 16, 19 ПБУ 10/99, утвержденного приказом Минфина РФ от 06.05.1999 № 33н, в данной ситуации в прочие расходы (дебет счета 91) фирме следует включить те затраты, которые она уже понесла в связи со строительством ОС (фактически сложившаяся на дату продажи стоимость объекта), а также, если актуально, сопутствующие продаже затраты (к примеру, на гонорар посреднику и др.).
Как и в случае с продажей ОС, при реализации недостроенного объекта доход возникает (и показывается в отчетности) на дату, когда права собственности перешли к приобретателю.
Нюансы бухучета передачи ОС в уставный капитал ООО
Если фирма решила передать свое бывшее ОС в уставный капитал другой организации, следует помнить, что такую передачу также необходимо оформить соответствующим актом. Он может быть составлен как в свободной форме, так и с использованием шаблона по форме ОС-1. При этом важно, чтобы в таком акте была отражена остаточная стоимость ОС, а также величина НДС, который фирма должна будет восстановить в связи с передачей ОС в качестве вклада в УК иной компании.
Далее. Переданное ОС оценивается участниками принимающей организации для определения размера вклада, осуществленного таким ОС. Поэтому компании важно понимать, что если участники оценят ОС по стоимости, превышающей его учетную стоимость, то разницу фирма отнесет на свои доходы (кредит счета 91 в корреспонденции с дебетом счета 76, предназначенным для учета задолженности фирмы по вкладу в УК сторонней компании). В обратном случае, если акционеры оценили ОС в меньшем размере, чем то было указанно в бухгалтерских документах фирмы, получается, что фактически задолженность по вкладу в УК погашена не до конца. Поэтому разницу следует включить в состав прочих расходов и списать на дебет счета 91.
Начислять ли амортизацию на ОС, полученный в качестве взноса в УК, читайте .
Ликвидация ОС в бухучете
Ликвидация ОС имеет некоторые особенности в плане бухучета.
Во-первых, поскольку дохода за выбывшее ОС получено фирмой не было, компания должна будет показать в учете только расходы. К расходам (отражаемым по дебету счета 91) в данном случае будут относиться следующие:
- остаточная стоимость ликвидируемого ОС;
- сумма затрат на работы (как собственные, так и выполненные третьими лицами), которые непосредственно сопутствовали ликвидации ОС;
- величина НДС, который фирме пришлось восстановить в связи с ликвидацией ОС.
Какие проводки составляются при выбытии объекта ОС см . в материале .
Во-вторых, специалистам, ответственным за бухучет ОС, не следует забывать, что в результате ликвидации фирма получает какие-либо новые материальные запасы. Их необходимо учесть на счете 10 (по дебету) в корреспонденции с увеличением прочего дохода фирмы (кредит 91).
О том, как учесть издержки при ликвидации ОС, читайте .
Итоги
Бухгалтерский учет основных средств в 2017-2018 годах в большинстве своем следует осуществлять в том же порядке, что и ранее. А именно принимать к учету ОС на дату доведения до состояния готовности к эксплуатации. Впоследствии при продаже ОС полученное вознаграждение включается в доходы, а остаточная стоимость ОС — в расходы. Аналогичные правила распространяются и на продажу недостроенных объектов. При этом специалистам важно помнить: несмотря на то, что в налоговом учете стоимостной критерий для признания объекта ОС увеличился до 100 000 руб., в бухгалтерском учете он не изменился и по-прежнему составляет 40 000 руб.
ОС-1 применяется для оформления и учета операций приема, приема-передачи объектов основных средств (кроме зданий, сооружений)
Бланк формы Акт ОС-1. Инструкция по заполнениюБланк формы ОС-1а. Акт о приеме-передаче зданий (сооружений)
Акт приемки-передачи по форме ОС-1а применяется для оформления и учета операций приема, приема-передачи зданий (сооружений) в организации или между организациями для включения объектов в состав основных средств и учета их ввода в эксплуатацию, поступивших по:
- договорам купли-продажи, мены имущества, дарения, финансовой аренды;
- путем приобретения за плату денежными средствами;
- изготовления для собственных нужд и ввода в эксплуатацию;
- выбытия из состава основных средств при передаче (продаже, мене и пр.) другой организации.
Форма ОС-1б. Акт о приеме-передаче групп объектов основных средств (кроме зданий, сооружений)
Акт приемки-передачи по форме ОС-1б применяется для оформления и учета операций приема, приема-передачи групп объектов основных средств (кроме зданий, сооружений) в организации или между организациями для включения объектов в состав основных средств и учета их ввода в эксплуатацию, поступивших по:
- договорам купли-продажи, мены имущества, дарения, финансовой аренды;
- путем приобретения за плату денежными средствами;
- изготовления для собственных нужд и ввода в эксплуатацию;
- выбытия из состава основных средств при передаче (продаже, мене и пр.) другой организации.
Форма ОС-2. Накладная на внутреннее перемещение объектов основных средств.
Документ используется для оформления операций перемещения объектов основных средств внутри организации из одного подразделения в другое. Форма ОС-2 выписывается передающей стороной (сдатчиком) в трех экземплярах, подписывается ответственными лицами структурных подразделений получателя и сдатчика. Данные о совершенном перемещении вносятся в инвентарную карточку учета объектов основных средств.
Бланк формы Акт ОС-2. Инструкция по заполнениюФорма ОС-3. Акт о приеме-сдаче отремонтированных, реконструированных, модернизированных объектов основных средств
Применяется для оформления и учета приема-сдачи объектов основных средств из ремонта, реконструкции, модернизации.
Подписывается членами приемочной комиссии или лицом, уполномоченным на приемку объектов основных средств, а также представителем организации (структурного подразделения), проводившей ремонт, реконструкцию, модернизацию. Утверждается руководителем организации или уполномоченным им лицом и сдается в бухгалтерию.
Если ремонт, реконструкцию и модернизацию выполняет сторонняя организация, акт составляется в двух экземплярах. Первый экземпляр остается в организации, второй экземпляр передается организации, проводившей ремонт, реконструкцию, модернизацию.
Данные ремонта, реконструкции, модернизации вносятся в инвентарную карточку учета объекта основных средств (форма N ОС-6).
Бланк формы Акт ОС-3. Инструкция по заполнениюФорма ОС-4. Акт о списании объекта основных средств (кроме автотранспортных средств)
Документ по форме OC-4 предназначен для оформления операций по списанию и выбытию пришедших в негодность объектов основных средств. Является основной формой подтверждающей выбытие. Составляется в двух экземплярах, подписывается членами комиссии, которая назначается руководителем организации, утверждаются руководителем или уполномоченным им лицом.
Бланк формы Акт ОС-4. Инструкция по заполнениюФорма ОС-4а. Акт о списании автотранспортных средств
С помощью этого документа производится оформление операций по списанию и выбытию пришедших в негодность автотранспортных средств. Форма составляется в двух экземплярах, которые подписываются членами комиссии, назначаемой руководителем организации, документ подписывается руководителем или уполномоченным лицом.
Бланк формы Акт ОС-4а. Инструкция по заполнениюФорма ОС-4б. Акт о списании групп объектов основных средств
Документ предназначен для оформления групповых операций по списанию и выбытию пришедших в негодность основных средств. Форма составляется в двух экземплярах, которые подписываются членами комиссии, назначаемой руководителем организации, документ подписывается руководителем или уполномоченным лицом.
Бланк формы Акт ОС-4б. Инструкция по заполнениюФорма ОС-6. Инвентарная карточка учета объекта основных средств
Инвентарная карточка по форме ОС-6 применяется для организации учета наличия и движения объекта основных средств внутри предприятия. Карточка заводится на каждый инвентарный объект на основании акта приема передачи по форме ОС-1 (ОС-1а,ОС-1б). В этом документе регистрируются вся информации о приеме, перемещении, ремонте, модернизации и иных изменениях объекта основных средств.
Бланк формы Карточка ОС-6. Инструкция по заполнениюФорма ОС-6а. Инвентарная карточка группового учета объектов основных средств
Инвентарная карточка по данной форме используется для учета наличия объектов основных средств, а также учета их движений его внутри организации. Документ ведется в единственном экземпляре бухгалтерией предприятия на группу объектов. Инвентарная карточка заводится на группу объектов в момент принятия к учету этих объектов на основании актов о приеме-передаче объектов основных средств и сопроводительных документов (технических паспортов заводов-изготовителей и др.).
Бланк формы Карточка ОС-6а. Инструкция по заполнениюФорма ОС-6б. Инвентарная книга учета объектов основных средств
Данная форма учета основных средств может использоваться на малых предприятиях. Записи об объектах основных средств вносятся бухгалтером на основании первичных документов подтверждающих: поступление, перемещение, ремонт, выбытие и иные виды хозяйственных операций. Такими документами могут являться: Форма ОС-1 "Акт о приеме-передаче объекта основных средств", Форма ОС-2 "Накладная на внутреннее перемещение объектов основных средств" и другие.
Бланк формы Книга ОС-6б. Инструкция по заполнениюФорма ОС-14. Акт о приеме (поступлении) оборудования
Данный акт применяется для оформления поступившего на склад оборудования с целью последующего использования его в качестве объекта основных средств и служит основанием для отражения в бухгалтерском учете этих операций. Документ составляется комиссией, уполномоченной на прием основных средств, в двух экземплярах.
Бланк формы Акт ОС-14. Инструкция по заполнениюФорма ОС-15. Акт о приеме-передаче оборудования в монтаж
Этот документ используется при передачи оборудования в монтаж. Форма ОС-15 составляется в двух экземплярах: первый передается в бухгалтерию, второй - передается уполномоченному представителю монтажной организации.
Бланк формы Акт ОС-15. Инструкция по заполнениюФорма ОС-16. Акт о выявленных дефектах оборудования
Документ предназначен для отражения выявленных в процессе монтажа дефектов. Количество заполняемых экземпляров данного документа зависит от от количества сторон подписывающих акт. Как правило, ими являются: заказчик, монтажная организация и завод изготовитель.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации