
Соц взносы ип. Страховые взносы ип
Взносы в ПФР ИП осуществляет с самого начала, то есть после регистрации бизнеса. Установленные денежные суммы выплачиваются согласно действующему законодательству. Каждый субъект индивидуального хозяйствования должен знать особенности осуществления платежей и другую полезную информацию о взаимодействии ИП и внебюджетного фонда.
Внесение денежных сумм
Обязанностью каждого индивидуального субъекта предпринимательства является внесение необходимых средств в Пенсионный фонд и государственное учреждение по обязательному медицинскому страхованию. При отсутствии у ИП наемного персонала, который задействован в получении коммерческой выгоды от осуществляемой деятельности, бизнесмен обязан производить фиксированный платеж во внебюджетные фонды за собственную персону (за физическое лицо). Кроме пенсионного обеспечения и медицинской страховки, при желании можно получить еще и социальное страхование. Для этого нужно отчислять платежи в еще одну организацию, занимающуюся такими вопросами. Однако уплата денежных сумм в фонды по социальному обеспечению согласно закону производится в необязательном порядке, а только при желании предпринимателя.
При наличии у физического лица, занимающегося индивидуальным предпринимательством, наемных сотрудников, пенсионные отчисления производятся за каждого работника (ИП платит как работодатель). Подобные отчисления в Пенсионный фонд для ИП обязательны даже при условии отсутствия фактов выполнения какой-либо деятельности.
Не имеет значения вид режима уплаты налоговых сумм (общая система налогообложения или специфическая, к примеру, упрощенная), получение прибылей, условия трудового договора работника (имеется в виду их основное место функционирования, работа по совместительству, выполнение обязанностей на основе срочного трудового соглашения и пр.).
Существуют отдельные случаи, когда от страховых платежей бизнесмен освобождается. Такое может быть при возникновении конкретных обстоятельств, запрещающих лицу нормально функционировать. При этом в каждом индивидуальном случае необходимо подтвердить фактически складывающуюся обстановку нужными документами.
Могут не производить уплату средств в рассматриваемый фонд и другие учреждения (временно, так как деятельность не ведется) либо граждане, которых призвали на службу (военную или альтернативную). Бизнесмен как физическое лицо предоставляет в государственный орган военный билет и другую документацию (в его трудовой книге делается соответствующая пометка). Причиной, позволяющей не осуществлять денежные переводы, выступает и уход за младенцем до достижения им 1,5 года. Для освобождения от оплаты субъекту нужно предоставить такую документацию:
- оригинал своего паспорта;
- документ, подтверждающий рождение ребенка;
- свидетельство о заключении брака.
Кроме оригиналов понадобятся копии. Веским аргументом выступает и осуществление ухода за нетрудоспособными лицами: инвалидами, относящимися к 1 группе, людьми преклонного возраста, которым уже исполнилось 80, если инвалидом является ребенок. Для документального подтверждения понадобятся:
- заключение, составленное после проверки учреждения;
- от органа, производящего медицинскую экспертизу, — выписка;
- для ребенка — его свидетельство о рождении.
Вернуться к оглавлению
Информация о размерах и сроках выплат
Налог ИП в Пенсионный фонд в 2016 году в сравнении с 2015 г. возрос, однако незначительно. В правилах расчета и порядке внесения средств изменения отсутствуют. Совокупная сумма страховых взносов представляет собой 2 составляющих: зафиксированная часть, которую вносят во внебюджетные структуры за отчетный год, и сумма, составляющая 1% от дохода. Уплата последней части производится не всегда. Необходимость возникает при получении бизнесменом суммарного дохода выше 300 тыс. руб. Процент рассчитывается только из суммы превышения и отчисляется в пенсионный орган дополнительным взносом.
Государство определяет (фиксирует) часть взносов. Так их называют из-за равенства для абсолютно всех субъектов индивидуального предпринимательства. При установлении сумм наблюдается их прямая зависимость от минимальной оплаты труда, которая установлена на 1 января каждого периода.
В 2017 году минимальный размер заработной платы составляет 7500 тыс. руб.
Для самостоятельного расчета сумм зафиксированных взносов может применяться формула: минимальную заработную плату умножают на процентную ставку и на количество месяцев в году. Действующая ставка — 26%.
Так, фиксированный платеж за год составит: 7500 х 0,26 х 12 = 23,4 тыс. руб.
Аналогичные расчеты производятся и в отношении сумм, уплачиваемых в фонды обязательного медицинского страхования, только используется ставка 5,1%. За 2017 г. ИП обязан внести 4,59 тыс. руб.
Граничный срок уплаты зафиксированной части взносов приходится на 31 декабря текущего периода.
На самом деле никто не оттягивает переводы до указанного числа. Платить нужно заранее. За нарушение, если сроки уплаты не соблюдены, государством предусмотрена ответственность. В качестве мер наказания используются штрафы.
Вернуться к оглавлению
Процесс оплаты
Как оплатить страховые взносы в соответствующие органы? Допускается действовать так, как удобно самому ИП. Общая сумма может быть внесена не единым платежом, а делиться на части и уплачиваться любое количество раз. Важно при этом перечислить все необходимые денежные средства в течение календарного периода. На практике уплата взносов ПФР ИП чаще всего производится ежеквартально. Вся сумма делится на 4 доли. Это дает возможность сокращать налоговые выплаты за каждые 3 месяца (при режиме упрощенного взимания налогов или едином налогообложении по вмененным доходам).
Если учесть страховые суммы, перечисляемые на бесплатное медицинское обслуживание, то субъекту хозяйствования в год во внебюджетные фонды требуется внести как минимум 2 суммы. При поквартальном осуществлении расчетов с внебюджетными учреждениями будет совокупно 8 платежей.
Вернуться к оглавлению
Снижение налогов
Индивидуальный предприниматель может функционировать, полагаясь на упрощенный режим взимания налогов. Выплаченные страховые средства (как за физическое лицо ИП, так и за наемный персонал) можно снижать определенной выплатой авансов, то есть налогом по упрощенной системе. Это особенность системы при доходах за вычетом затрат. В таком режиме ведется учет взносов по страхованию как обычных затрат.
Законом предусмотрены сроки, в рамках которых производится выплата суммы для снижения. К примеру, срок составляет период с 01.01.17 по 31.03.17 г. (за первый квартал).
Снижение уже посчитанного, но еще не выплаченного аванса составляет до 100% для физического лица, занимающегося предпринимательством и не взаимодействующего с наемными работниками на основании трудового договора.
Сокращение авансируемого платежа наполовину предусмотрено при наличии у предпринимателей наемных сотрудников. У ИП есть возможность учитывать собственные уплаты по страхованию при условии, что они входят в 50% суммы.
Разрешено дополнительный процент от размера превышения лимитированного дохода прибавлять к вычетам. Но манипуляция производится исключительно в период его уплаты. Не во всех случаях разделение страховых средств на квартальные суммы удобно и приемлемо. При отсутствии поступления дохода за первые 3 месяца нужно четвертую часть фиксированного платежа распределить на остальные 3 периода. Недопустимо совершать ошибки, поэтому расчет совокупных выплаченных страховых взносов и авансированных налогов производится при помощи механизма с нарастающим итогом.
При работе бизнесмена по упрощенной системе взимания налогов (доходы за вычетом затрат) внесенные средства на страхование как за собственную персону, так и за наемных сотрудников нужно относить к затратам. Это обуславливает использование операции сугубо для снижения базы налогообложения (непосредственно авансовый платеж или налог не сокращается, как при предыдущей системе).
Каждому индивидуальному предпринимателю предоставлено право снизить налоги на страховые выплаты, уплаченные за налоговый период при функционировании на основе единой системы налогообложения по вмененному доходу. Это относится к выплатам и за самого ИП, и за сотрудников, если таковые задействованы в индивидуальном бизнесе.
Вернуться к оглавлению
Дополнительные сведения
Для каждого фонда государством определены коды бюджетной классификации. Они применяются в рамках оплаты зафиксированных денежных страховых сумм. Нужно учитывать, что коды меняются, информацию по ним необходимо отслеживать ежегодно, чтобы у ИП не было никаких нарушений при взаимодействии с государственными структурами.
Расчетная формула для дополнительных страховых выплат в пенсионный орган: 0,01 х (суммарное значение доходных сумм за весь год — 300 тыс. руб.). В процессе подсчетов по приведенной формуле из заработанных или полученных доходов за определенный период не нужно вычитать понесенные в ходе коммерческой деятельности затраты. Уплата пенсионных взносов ИП такого характера должна тоже производиться в срок. Граничное число — 1 апреля года, который идет за текущим периодом. То есть за 2016 год допускается вносить средства до 01.04.2017 г. Когда доход бизнесмена уже превышает лимитированную сумму, а год еще не завершился, взносы разрешается начинать делать еще до его завершения.
Нужно обратить внимание на некоторые моменты, связанные с дополнительными отчислениями. Выплата делается только в отношении ПФ. Для данного платежа в 2017 г. определен свой код бюджетной классификации. Общий размер не должен превышать 187,2 тыс. руб. Для его исчисления тоже используется формула. Ставка составляет 26%. Минимальный размер заработной платы должен быть умножен на 8 и на 12 месяцев в году.
Чтобы производить отчисления в Пенсионный фонд для ИП, следует иметь реквизиты.
Чтобы выполнить расчет налога, оплачиваемого государственным учреждениям со стороны индивидуальных бизнесменов, можно использовать специальный калькулятор. Такую услугу предоставляют сервисы в режиме онлайн. Расчет любых налогов, страховых сумм благодаря такой бухгалтерии выполняется бесплатно. Операция может быть осуществлена для любого обозначенного периода. Применение калькулятора очень удобно и позволяет самому ИП или уполномоченному им лицу сэкономить значительное время. Предварительно следует только зайти на сайт проверенной системы и пройти регистрацию.
Когда хозяйствующий субъект принимает решение осуществлять свою деятельность в виде индивидуального предпринимателя, ему помимо налогов нужно платить взносы во внебюджетные фонды. При этом должны это делать как предприниматели, имеющие наемных сотрудников, так и работающие самостоятельно. Данная обязанность за ними закреплена пока у них открыто предпринимательство. Также существуют взносы на добровольной основе.
Кто должен платить фиксированные платежи ИП
Фиксированные платежи ИП представляют собой взносы в ПФ и ФОМС, которые он обязательно должен производить на себя. Не следует их путать со взносами на работников.
Главное отличие таких отчислений ИП от взносов на работника – они уплачиваются на самого предпринимателя. Фиксированный платеж не заменяет взносы на работников ИП, и наоборот.
Платеж условно можно разделить на две части. Первая устанавливается Правительством, вторая в качестве определенной доли от полученного за год дохода ИП. Последняя исчисляется и уплачивается при соблюдении определенных условий.
Плательщиками взносов являются лица, зарегистрировавшиеся в ИФНС в качестве предпринимателей. Пока они состоят на учете и у них есть свидетельство ОГРИП, они обязаны осуществлять данные платежи.
При этом платеж в фиксированной сумме исчисляется независимо:
- Какой режим обложения налогом выбрал предприниматель;
- Наличия дохода или убытка у субъекта предпринимательства;
- Наличия или отсутствия трудовых или гражданско-правовых контрактов с работниками;
- Осуществляется ли ИП деятельность или нет;
- Предприниматель помимо своей деятельности, может состоять в трудовых отношениях с другими нанимателями. При этом уплачиваемые на него ими взносы не отменяют его обязанности по фиксированным платежам.
Важно! Если предприниматель не будет осуществлять платежи в фиксированной сумме в ПФР и ФОМС, то на эти суммы будут начисляться пени и штрафы. А закрыть предпринимательство возможно при отсутствии задолженности по взносам.
В некоторых случаях можно получить освобождение от фиксированного платежа в случае, когда предприниматель не работает, так как:
- ИП, осуществляющим уход за детьми до полутора лет - нужно предоставить в качестве подтверждения копии паспорта, свидетельств о браке и о рождении детей.
- ИП, осуществляет уход за престарелыми, инвалидами первой группы, инвалидами-детьми - надо представить копии справок ВТЭК, свидетельство о рождении или паспорт, за кем осуществляется уход.
- ИП проходит службу в армии России - надо предоставить справку из военкомата или копию военного билета.
Куда оплачиваются фиксированные платежи
Обращаем ваше внимание, что начиная с 2017 года оплачиваются платежи в не ПФР и в ФОМС, а в свою налоговую инспекцию. Она же и занимается теперь сверкой расчетов с налогоплательщиками и проверками. До конца 2016 года для это данные ведомства провели сверку между собой по все расчетом плательщиков.
При этом необходимо учесть следующие моменты:
- Платежи ИП за себя платятся в налоговую по месту регистрации.
- Если ИП ведет деятельность, например, по ЕНВД в другом районе, то платежи ИП за себя платит в налоговую по месту регистрации, а за работников по месту осуществления деятельности.
- Заполнить платежное поручение для уплаты взносов можно на сайте ФНС nalog.ru в специальном сервисе. Для этого необходимо заполнить последовательно поля формы.
Внимание! Так как платежи теперь принимает налоговая инспекция, то соответственно поменялись реквизиты для платежа и КБК. Новые КБК указаны ниже.
Виды и размер платежей ИП
Платежи индивидуального предпринимателя за себя можно разделить на следующие:
- Фиксированные платежи, которые платятся не зависимо от дохода и наличия наемных сотрудников в ПФР и ФОМС.
- Дополнительный платеж в размере 1%, если доход ИП превысил 300 тысяч рублей, он так же не зависит от наличия наемных работников и приравнивается к фиксированным платежам.
Рассмотрим более подробно.
Размер платежей ИП в ПФР и ФФОМС
Фиксированный платеж ИП 2018 по действующим правилам включает в себя одну часть, установленную правительством на текущий год и существующих ставок взносов, и вторую часть, которая возникает при превышении доходов ИП 300000 рублей.
Ежегодный фиксированный платеж ИП с 2018 года исчисляется устанавливается Правительством, а ранее он рассчитывался исходя из размера МРОТ в ПФ по ставке 26% и в ФОМС по ставке 5,1 % за каждый месяц.
Всего за год необходимо будет оплатить 32385 рублей, из них:
- Платеж ИП в ПФР за 2018 год = 26545;
- Платеж ИП в ФОМС за 2018 год = 5840.
Если предпринимательство было открыто в текущем году, то нужно рассчитывать исходя из отработанных в году месяцев и дней. Аналогичная ситуация складывается при закрытии ИП.
Во второй половине 2016 года МРОТ зафиксирован в размере 7500 рублей. Ожидается, что эта же сумма будет действовать в 2017 году. В 2016 же году расчет производится исходя из размера МРОТ, который действовал на 1 января 2016 года, а он равнялся 6204 рублей.
Фиксированные платежи в ПФР для ИП в 2017 году
| Период (год) | ПФР (26%), руб. | ФОМС (5,1%), руб. | Всего, руб. |
| 2016 | 19356. 48 | 3796. 85 | 23153. 33 |
| 2017 | 23400. 00 | 4590. 00 | 27990. 00 |
- Прежде всего необходимы рассчитать ежемесячный платеж по указанной выше формуле 26545/12=2212,08 рублей.
- Далее учитывая количество дней в месяце – их 31, а также отработанный дни 31 – 4 = 27 дней. Для расчета необходимо полученную сумму за месяц разделить на кол-во дней в месяце и умножить на количество отработанных дней, после округлить значение до 2-го знака после запятой: 2212,08/31*27= 1926,65 рублей.
- Полученную сумму платежа за март необходимо будет прибавить к остальным месяцам.
Важно! Фиксированный платеж предприниматель должен осуществить до 31 декабря отчетного года. Оплату он может произвести общими суммами, или разбить их помесячно или поквартально.
Для некоторых спецрежимов, уплату таких взносов лучше осуществлять ежеквартально. Это связано с возможностью снижения налога на сумму отчислений.
Оплату нужно в настоящее время за 2016 год производить отдельными суммами в ПФР и ФОМС, для таких взносов при этом действуют отдельные КБК:
- Платеж в ПФР - 182 1 02 02140 06 1110 160.
- Платеж в ФОМС - 182 1 02 02103 08 1013 160.
Внимание! КБК ИП фиксированный платеж 2017 году отличается от КБК, применяемого в 2016 году.
1% в ПФР с суммы дохода, превышающего 300 тыс. руб.
Вторая часть фиксированного платежа распространяется на ИП, у которых существующий годовой доход превышает 300000 рублей.
Действующее законодательство устанавливает обязанность предпринимателя уплачивать по итогу за год при соблюдении условия 1% от размера превышения в качестве взносов в ПФР.
При этом расходы предпринимателя не учитываются, даже когда они превышают доходы, то есть получен убыток. Главное чтобы доход превышал 300000 рублей.
Сумма данной части фиксированного платежа = (Годовой доход - 300000)*1%
Например, доход за 2016 год составил у ИП 600000 рублей.
1% в ПФР = (600000-300000)*1%=3000 рублей.
Внимание! Для такого платежа срок уплаты установлен до 1 июля следующего за отчетным года. В 2018 году для таких взносов действует КБК 1% в ПФР – 182 1 02 02140 06 1110 160 .
Особенности оплаты страховых взносов
Существуют некоторые нюансы, которые предприниматель должен учитывать при перечислении платежей в Пенсионный фонд:
- Фиксированные платежи ИП в пенсионный фонд в 2018 году для ИП без работников можно оплатить как с расчетного счета предпринимателя, так и личного счета, открытого в любом банке России;
- Сумма фиксированных страховых взносов в ПФР в 2018 году для ИП должна быть перечислена с точным учетом копеек;
- Если предприниматель начинает свою деятельность с середины года, то фиксированные платежи должны быть рассчитаны с момента открытия и до конца текущего года;
- Если предприниматель решает закрыть свое дело, то платеж рассчитывается с начала года и до даты закрытия;
- Перечисление суммы фиксированного платежа и суммы в 1% с превышения дохода нужно выполнять с использованием разных КБК.
Уменьшение налогов на страховые взносы
В зависимости от того, какую предприниматель использует налоговую систему, а также есть ли у него наемные работники или нет, он может снизить полученную сумму налога на определенный процент перечисленных страховых взносов, как за себя, так и за сотрудников.
| Вид налогообложения | ИП с работниками | ИП без работников |
| «Доходы» | Обладает возможностью уменьшить рассчитанный налог на размер взносов в ПФР, ФОМС, перечисленных как за себя, так и за своих сотрудников, но не более чем на 50%. | Обладает возможностью уменьшить рассчитанный налог на весь размер уплаченных отчислений в ПФР, ФОМС. Причем сюда включаются как фиксированные платежи, так и уплаченные в размере 1% от дохода свыше 300 т.р. Уменьшение можно производить только в том же периоде, когда взносы были фактически уплачены. |
| Если предприниматель нанимает работников, он теряет возможность снизить размер налога на выплаченные за себя взносы. Но при этом, он может уменьшить его на страховые выплаты сотрудников в ПФР, ФСС, медстрах, но не больше чем 50%. Если сотрудники работают не постоянно, то использовать уменьшение в 50% можно только в тех кварталах, когда они реально были. | Предприниматель может уменьшить налог за квартал на полную сумму взносов. При этом они должны быть уплачены либо в этом же периоде, либо в следующем, но до сдачи налогового отчета. | |
| ИП на УСН «Доходы минус Расходы», на ЕСХН или ОСНО | На данных системах налогообложения предприниматель имеет право учитывать уплаченные за себя и своих работников страховые взносы в полном размере в составе расходов. При этом могут использоваться не только перечисления в ПФР, но и ФСС и медстрах. | На данных системах налогообложения предприниматель имеет право учитывать выплаченные за себя взносы в полном размере в составе расходов. При этом могут использоваться не только перечисления в ПФР, но и ФСС и медстрах. |
| Стоимость патента является фиксированной величиной, и она не подлежит уменьшению на уплаченные суммы страховых перечислений как за себя, так и за привлеченных работников. | Стоимость патента является фиксированной величиной, и она не подлежит уменьшению на уплаченные суммы страховых перечислений за себя. |
Отчетность по страховым взносам
С 2012 года законодательно установлено, что предприниматели без работников не должны подавать какие-либо отчеты в Пенсионный фонд. Это же правило распространяется на нотариусов, адвокатов и прочих людей, ведущих индивидуальную деятельность без привлечения сторонних сотрудников.
В том случае, когда у предпринимателя есть сотрудники, привлеченные по трудовым контрактам, то он должен отличаться за них следующими отчетами:
- 4-ФСС (по суммам на социальное страхование);
- РСВ-1 (в пенсионный фонд, последний раз за 2016 год);
- Новый расчет по ЕССС (в налоговую, начиная с 2017 года);
- СЗВ-М (отчетность за работников в пенсионный фонд);
- 2-НДФЛ (годовая отчетность за удержанные налоги с работников в налоговую службу);
- 6-НДФЛ (поквартальная отчетность за удержанные с работников налоги в налоговую службу).
Внимание! Если работников нанято менее 25 человек, то предприниматель по желанию может сдавать документы как в бумажном, так и в электронном виде. Если более 25 - то только в электронном, подписанными .
Индивидуальный предприниматель помимо налогов обязан перечислять средства на пенсионное и медицинское страхование. О том, что изменилось в 2018 году в системе фиксированных платежей ИП за себя, а также о порядке перечисления страховых взносов с примерами расчета – читайте в статье «Бизнес.ру».
О чем вы узнаете?
Предприниматель должен ежегодно платить сам за себя взносы в Пенсионный фонд и Фонд обязательного медицинского страхования (ФОМС). При наличии в штате нанятых сотрудников, за каждого из них придется перечислять деньги отдельно.
Существуют также добровольные платежи в соцстрах – по болезни или на случай материнства. Их бизнесмен отчисляет только по желанию, для этого достаточно отнести заявление в ближайшее отделение ФСС.
Как считали взносы до 1 января
Ранее размер обязательных платежей для «ипэшников» рассчитывался исходя их трех показателей: минимального размера отплаты труда (МРОТ), налоговых коэффициентов и срока деятельности. Если коммерсант отработал весь год, то платить необходимо было за 12 месяцев. Если он встал на учет, к примеру, в июле – только за полгода.
Для этого использовалась следующая формула: МРОТ * число отработанных месяцев * налоговый коэффициент.
Для пенсионного страхования в 2017-м ставка (коэффициент) составляла 26 процентов, для медицинского – 5,1 процента. Минимальная месячная оплата труда – 7500 рублей.
Минимальный платеж ИП за себя в Пенсионный фонд за прошлый год составлял: 7500 * 12 * 26 процентов = 23400 руб. Отчисление частника на медицинское страхование: 7500 * 12 * 5,1 процента = 4590. Итого в оба фонда = 27990.
Так считали страховые взносы ИП без наемных работников с доходом менее 300 тысяч рублей ежегодно. С заработков сверх этой цифры коммерсант обязан был перевести в ПФР один процент.

Обязательные платежи в 2018 году
С 1 января порядок определения размера взносов изменили, отвязав от «минималки». Правительство России утвердило фиксированные суммы: 26 545 в ПФР и 5840 – в ФОМС. Такую схему внедрили в преддверии резкого роста МРОТ, который власти подтягивают до прожиточного минимума. В результате, с первого января он взлетел до 9 489 рублей, а с первого мая – до 11 163.
При таком уровне, с учетом майского повышения, на будущие пенсии ИП без работников пришлось бы перечислять 34 829 рублей, на медстрахование – еще 6 832.
Власти решили предпринять меры, чтобы избежать ситуации 2013-го. Поэтому и были назначены фиксированные суммы.
В 2013 году на фоне двукратного увеличения обязательных страховых платежей с учета снялись сотни тысяч индивидуальных предпринимателей
Уровень платежей в ПФР и соцстрах утвержден на три года вперед, поэтому их называют фиксированными. Однако предусмотрена индексация.

Правило «один процент» при ежегодном доходе выше 300 тысяч сохраняется. Но общий платеж в ПФР за 12 месяцев при этом не может превышать восьмикратного фиксированного размера страховых взносов, то есть 212 360 рублей.
К примеру, человек заработал за год миллион. С него нужно перечислить 39 385 рублей, включая 33 545 (26 545 + 7 тысяч) в Пенсионный фонд и 5840 – в ФОМС.

Подсчет доходов ИП для уплаты взносов в ПФР
Если индивидуальный предприниматель без наемных сотрудников использует один налоговый режим, скажем наиболее популярную УСН или как ее называют «упрощёнку», – волноваться не о чем. При совмещении нескольких систем придется попотеть, чтобы правильно определить базу для подсчетов.
«Индивидуалам» на УСН опытные бухгалтеры советуют учитывать именно доход, а не разницу между доходами и расходами. Именно на такой схеме настаивает Минфин, который в письме от 3 мая 2018 года вновь подтвердил эту позицию и обосновал ее (скачать документ можно ).
Спор возник после решения Конституционного суда (КС), который в 2016-м разрешил частникам на общей системе налогообложения снижать базу для взносов в ПФР за счет фактически понесенных расходов. В 2017-м Верховный суд решил, что по такой схеме допустимо работать на «упрощёнке». Но в Минфине не согласны и настаивают, что решение КС можно применять только к тем, кто платит НДФЛ. Именно на эту позицию ссылаются сотрудники налоговой, поэтому во избежание штрафов лучше уступить.

При совмещении налоговых режимов доход вычисляют как сумму, рассчитанную по правилам каждого из них. К примеру, если у частника два режима налогообложения – ЕНДВ и «упрощёнка». Тогда заработок от первой деятельности складывают со вторым, а затем платят за себя в ПФР и ФОМС с полученной суммы.
Опасные ошибки страховой отчетности
Самые распространенные оплошности «индивидуалов» связаны с вычислением налогооблагаемой базы – отсюда и неуплаты или переплаты. Прежде всего, она зависит от выбранной системы налогообложения. Если человек применяет несколько систем, то высчитывать общий доход необходимо исходя из каждой.
С наемными работниками опасностей у ИП гораздо больше, а вычисления куда мудренее. К примеру, забыл про сотрудниц в декрете или упустил в отчете за 9 месяцев октябрьские отпускные, перечисленные в сентябре. Кроме того, общий итог по фирме может не сойтись с цифрами по каждому сотруднику в отдельности.
Когда платить фиксированные взносы?
Для индивидуальных предпринимателей не установлен единый срок для перечисления страховых взносов. Это можно сделать в течение всего года - ежемесячно, поквартально, раз в шесть месяцев или единожды. Большинство «ипэшников» выбирают второй вариант.
Уплатить фиксированные взносы в ПФР и соцстрах необходимо до 31 декабря. Но в 2018-м последний день выпадает на выходной, поэтому не будет нарушением, если деньги дойдут до адресата 9 января 2019-го. Впрочем, лучше сделать это заранее.
При приостановке или окончательном решении прекратить работу ИП должен полностью рассчитаться с ПФР и ФОМС в течение 15 дней с даты снятия с учета
С переводом в Пенсионный фонд по правилу «один процент» можно не торопиться – крайний срок сдвинули с первого апреля на первое июля 2019-го. Поскольку в 2018 году 1 июля выпадает на выходной день, крайняя дата оплаты за прошлый год – 2 июля.
Подробнее об изменениях в сроках уплаты страховых взносов за себя в 2018 году читайте .
Куда отправлять страховые взносы за себя?
С 2017-го определено единое «окно» для уплаты пенсионных, медицинских и социальных страховых взносов – налоговая инспекция. Чтобы их отправить нужно знать реквизиты своей ИФНС и коды бюджетной классификации (КБК), которые приведены в таблице ниже.

Пропуск сроков платежей грозит начислением пени, а неверный расчет размера оплаты – солидными штрафами. Наказания, согласно статье 122 НК РФ, составляют от 20 до 40 процентов от недополученной суммы. Причем доказать, что вы ошиблись в расчетах, скорее всего, не получится.
Когда ИП может не оплачивать страхование?
Условия подробно описаны в статьей 430 Налогового кодекса (НК) РФ. В ней зафиксированы условия так называемых «каникул» по переводу страховых платежей в различные фонды. Это может быть:
- Уход за ребенком до полутора лет, но не более шести лет
- Служба по призыву в рядах вооруженных сил
- Уход за престарелыми родителями в возрасте от 80 лет, ребенком-инвалидом или инвалидом 1 группы
- Пребывание с супругом-военным в месте, где невозможна коммерческая деятельность
- Работы супруга-дипломата, консула и других официальных лиц за рубежом. Ограничение: не более пяти лет
Если человек ведет свою деятельность в качестве ИП, то у него есть ряд обязанностей перед государством, которые он должен выполнять. Одна из них – это начисление и уплата платежей в Пенсионный фонд. Обязательные платежи – это денежные отчисления за страховку, которые оплачивает предприниматель за себя или своих сотрудников.
ИП их должен оплачивать обязательно, вне зависимости от того, есть ли в фирме сотрудники или нет. О том, когда требуется оплачивать взносы ИП в ПФР, как их правильно рассчитать и в какие сроки нужно оплатить – расскажем далее.
Взносы ИП в ПФР производят в следующих случаях:
- Если он от своей деятельности получает или нет прибыль. Также в данную категорию входит то, если гражданин не занимается какой-либо деятельностью, но получает прибыль.
- Если предприниматель пользуется любым разрешенным в России видом налогообложения.
- Если на ИП работают люди, с которыми заключен или нет трудовой или гражданский договор.
- Если предприниматель ведет или нет хозяйственную деятельность.
- Если гражданин сам работает в фирме, где работодатель производит за него отчисления в фонд.
Как рассчитать величину взноса в ПФР для ИП
Размер выплат, которые потребуется ИП оплатить в Пенсионный фонд, зависит от его прибыли за год и системы налогообложения, которую он использует:
- Если прибыль бизнесмена за год меньше 300 000 рублей, то рассчитывать взносы в ПФР ИП может по следующей схеме: берется показатель минимального размера оплаты труда, установленного в начале года, умножается на тариф по страховым выплатам (26 %), и общая цифра также умножается на 12.
- Если прибыль была больше 300 000 рублей, то общая сумма высчитывается так: МРОТ, установленный в начале года, умножается на тариф по страховым отчислениям (26 %), умножается на 12 и прибавляется 1 % от прибыли больше 300 000 рублей.
По несколько иной формуле рассчитывается сумма выплат тогда, когда гражданин трудится не весь расчетный период:
- Если выплаты высчитываются за отработанные месяцы, то расчет производится так: берется показатель по минимальному размеру оплаты труда, умножается на пенсионную ставку и на количество отработанных месяцев.
- Если отчисления высчитываются за не полностью отработанный период, то индивидуальный предприниматель взносы в ПФР и показатель МРОТ высчитывает так: берется количество календарных дней, умножается на количество дней с моменты регистрации ИП. Высчитанная сумма умножается на используемую ставку.
Если человек получает больше 300 000 рублей, то 1 % высчитывается с размера дохода, превышающего данную сумму. В данном случае прибыль и ставка зависят от системы налогообложения, используемой бизнесменом. Фиксируется это в следующих документах:
- Если гражданин работает по ОСН, то учитывают те денежные средства, которые облагаются НДФЛ. Все сведения можно найти в Декларации по форме 3-НДФЛ.
- Если бизнесмен работает по УСН, то размер ставки составляет 6 % или 15 %. В данном случае учитываются деньги, облагаемые Единым налогом. Все они фиксируются в главе 4 Книги по учетам расходов и доходов.
- Если ИП пользуется патентной системой, то расчет взносов в ПФР для ИП высчитывается на основе потенциально возможного дохода. В данном случае учитывается та сумма прибыли, от которой идет вычисление цены патента.
- Если предприниматель работает по системе ЕНВД, то учитывается вмененный доход. Он прописывается в разделе 2 на странице 100 Декларации по ЕНВД. Если на данной странице фиксируется несколько сумм, то все они складываются, и только потом высчитывается ставка.
- Если бизнесмен работает по ЕСХН, то в данном случае учитывается прибыль по ЕСНХ. Суммы фиксируются в главе 4 Книги по расходам и доходам.
Согласно российскому законодательству, максимум по отчислениям в Пенсионный фонд не может быть больше показателя, по минимальному размеру оплаты труда, увеличенному в 8 раз, и пенсионной ставки, увеличенной в 12 раз.
Исходя из этого, максимум по выплатам в 2016 году составляет 154851,84 рублей.
Показатель по минимальному размеру оплаты труда в 2016 году держится в пределах 6204 рублей. Если гражданин желает рассчитать взносы в ПФР для ИП онлайн, то для этого можно использовать любой специализированный сайт.
Как оплатить взносы в ПФР для ИП
Обычно бизнесмены задаются вопросом о том, как заплатить взносы в ПФР ИП. Специалисты отмечают, что они могут произвести отчисления за один раз или же оплатить их частями, ежемесячно.
Если он производит выплаты ежемесячно, то их размер составляет 1613,04 рубля.
Срок уплаты взносов в ПФР для ИП при доходе меньше 300 000 рублей заканчивается 31 декабря. Если доход гражданина больше 300 000 рублей , то оплатить нужно до 1 апреля года, следующего за текущим годом. Например, начисленная сумма взносов в ПФР для ИП за 2016 год оплачивается в 2017 году.
ИП могут не предоставлять в Пенсионный фонд отчетные документы.
Они предоставляются в Федеральную Налоговую службу. В нее бизнесмен предоставляет бумаги со сведениями о своих доходах. Данные бумаги подаются с учетом выбранной системы налогообложения. Более подробно узнать о том, как оплатить взносы ИП в ПФР, можно у сотрудника налоговой службы.
Внимание! Если предприниматель не предоставил в Федеральную налоговую службу требуемые бумаги, то служба взыскивает штраф в сумме, равной размеру МРОТ, увеличенному в 8 раз. Таким образом, сумма штрафа будет составлять 154851,84 рублей.
Если ИП закончил свою деятельность в данном статусе, то он должен узнать заранее о том, как платить взносы в ПФР ИП. В данном случае расчет производится в течение 15 дней с момента прекращения своей деятельности в качестве ИП.
Также часто граждане задают вопрос о том, освободят ли инвалидов-предпринимателей от взносов в ПФР. Специалисты отмечают, что данный вопрос активно рассматривается российским правительством, но окончательного решения по нему еще вынесено не было.
Заключение
Таким образом, каждый бизнесмен обязан производить страховые отчисления в Пенсионный фонд. Если он не сделает это вовремя, то на него может быть наложен серьезный штраф, что может негативно отразиться на его бизнесе.
В связи с этим, становясь ИП, человек должен понимать, какую ответственность он на себя берет, и внимательно следить за сроками оплаты отчислений. Если эта информация ему не известна, то он может обратиться в ближайшую Налоговую службу и получить все требуемые сведения.
Платежи на пенсионное, медицинское и социальное страхование - обязательные перечисления в бюджет, за счет которых государством финансируется выплата пенсий, бесплатное медицинское обслуживание, оплата пособий по нетрудоспособности и в связи с материнством. В статье расскажем, каковы порядок и сумма страховых взносов для ИП в 2019, размер страховых взносов ИП за себя в 2019 году, как найти реквизиты для перечисления сборов, приведем перечень КБК «Страховые взносы ИП» 2019.
Все лица, осуществляющие предпринимательскую деятельность, уплачивают обязательные платежи во внебюджетные фонды.
Индивидуальный предприниматель обязан перечислять в бюджет страховые взносы:
- за себя (ИП в 2019 г. должны перечислять их в большем размере);
- с заработной платы, выплачиваемой работникам.
Правила начисления и уплаты таких обязательных платежей установлены главой 34 НК РФ.
Оплата страховых взносов ИП за себя в 2019 году
Независимо от выбранной системы налогообложения ИП обязаны платить сборы на обязательное медицинское и пенсионное страхование за себя. Ежегодно устанавливаются фиксированные размеры сборов. Размер фиксированных страховых взносов в 2019 году для ИП составляет 36 238 руб.:
- на обязательное пенсионное страхование — 29 354 руб.
- на обязательное медицинское страхование — 6884 руб.
Если сумма годового дохода предпринимателя превысит 300 тыс.руб., то он обязан уплачивать дополнительные страховые взносы в ПФР в 2019 в размере 1% от суммы превышения.
Страховые взносы ИП в 2019 году за себя, уплачиваемые в ПФР, ограничены максимальной величиной 234 832 руб., включая фиксированные страховые взносы ИП за себя в 2019 году.
Страховые взносы ИП 2019 за себя: сроки перечисления
Фиксированная сумма страховых взносов для ИП за 2019 год должна быть перечислена до 31 декабря текущего года. Их можно оплатить за один раз, а можно разбить на несколько перечислений, уплатив их в удобное время. При этом сумма может быть любой. Главное, чтобы весь фиксированный платеж был перечислен в полном объеме до последнего дня года.
С доходов, превышающих 300 тысяч рублей, ИП страховые взносы на себя за 2018 год должны перечислить не позднее 01.07.19.
За неуплату обязательного платежа на предпринимателя могут быть наложены штрафные санкции со стороны налоговиков:
- штраф в размере 20% от неуплаченной суммы (ст.122 НК РФ );
- пени в размере 1/300 ставки рефинансирования Банка России за каждый день просрочки (ст.75 НК РФ ).
Страховые взносы (2019) ИП, уплачиваемые с выплат сотрудникам
Правила исчисления этих обязательных платежей будут одинаковы для всех хозяйствующих субъектов, привлекающих наемных работников и выплачиваемых им вознаграждение за труд. Страховые взносы на УСН в 2019 г. уплачиваются по тем же ставкам, что и на ОСН и на ЕНВД. Кроме перечислений на социальное, медицинское и пенсионное страхование с заработной платы исчисляются и уплачиваются сбор от несчастных случаев на производстве.
Страховые взносы в 2019 году: ставки (таблица)
Порядок определения суммы к уплате в бюджет:
Срок перечисления: не позднее 15-го числа месяца, следующего за расчетным.
КБК «Страховые взносы» в 2019 году
Код бюджетной классификации (КБК) необходимо указывать в платежных документов на перечисление обязательных платежей в бюджет. Этот показатель очень важно указать правильно для корректного зачисления. Если допустить в нем ошибку, то налоговые органы не смогут правильно классифицировать платеж, и за предпринимателем будет числиться задолженность.
КБК «Страховые взносы 2019 за сотрудников»
При оформлении платежей на страховые взносы ИП 2019 КБК для сборов, исчисленных с дохода, превышающего 300 тыс.руб., применяется тот же КБК на ОПС, что и для фиксированного платежа.
Если ИП несвоевременно перечислил обязательный сбор, то ему будут начислены пени. При их перечислении нужно также указать соответствующий КБК. Чтобы получить для перечисления пени по страховым взносам КБК в 2019 г., необходимо 14-й знак КБК соответствующего перечисления в бюджет изменить на «2». Так, например, при перечислении пени по фиксированному платежу на ОМС необходимо указать КБК 182 1 02 02103 08 2013 160.
Как найти реквизиты для перечисления
Обязательные перечисления на ОПС, ОМС и ВНиМ с 2017 года администрируют налоговые органы. Поэтому с этого момента необходимо при оформлении платежного поручения указывать реквизиты налоговой инспекции, в которой стоит на регистрации ИП. Чтобы узнать реквизиты для перечисления, можно обратиться непосредственно в ИФНС, а можно воспользоваться сайтом nalog.ru , на котором приведены реквизиты всех ИФНС:
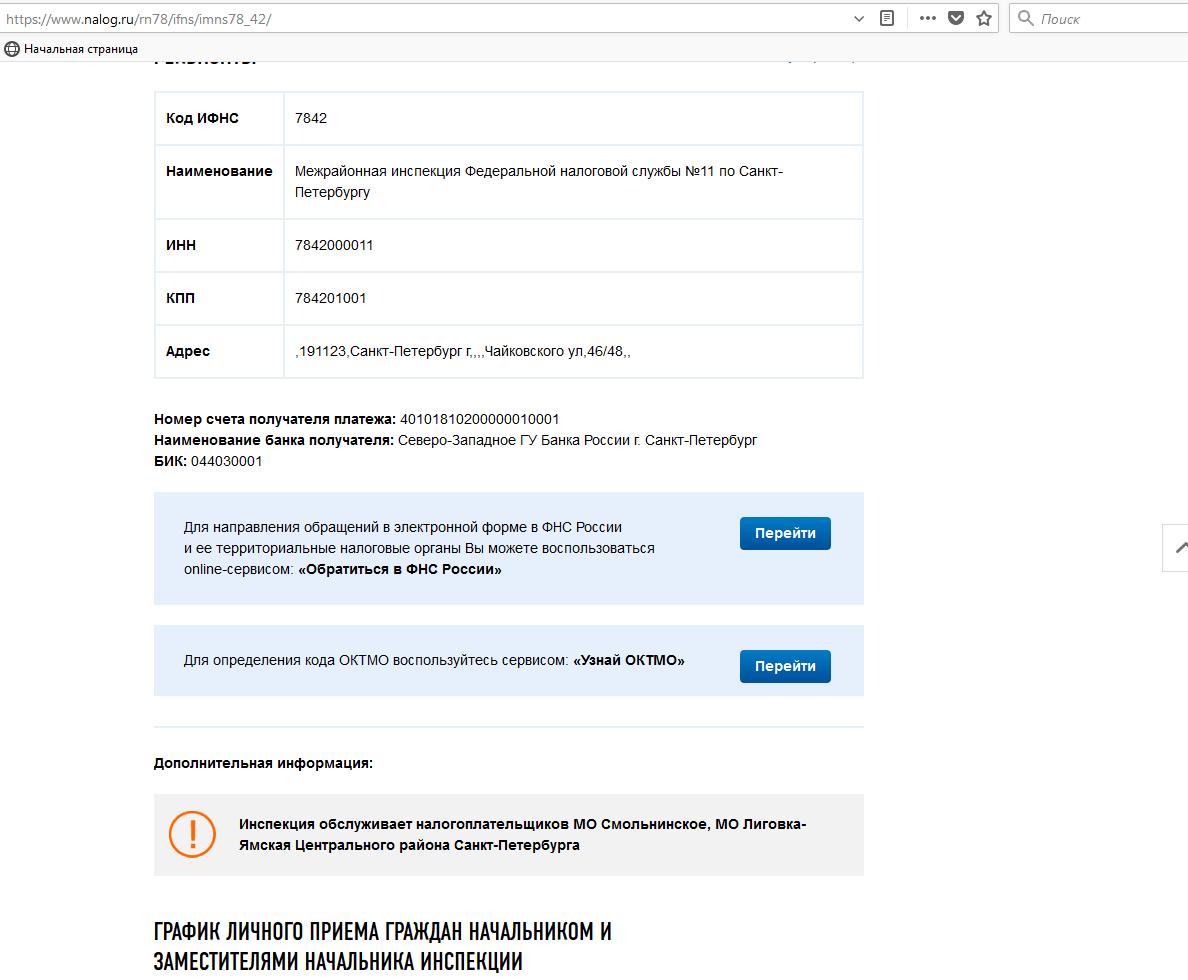
Перечисления на травматизм переводятся в территориальное отделение Фонда социального страхования. Его реквизиты можно найти с помощью официального сайта. Например, для Санкт-Петербурга можно обратиться на сайт: http://rofss.spb.ru
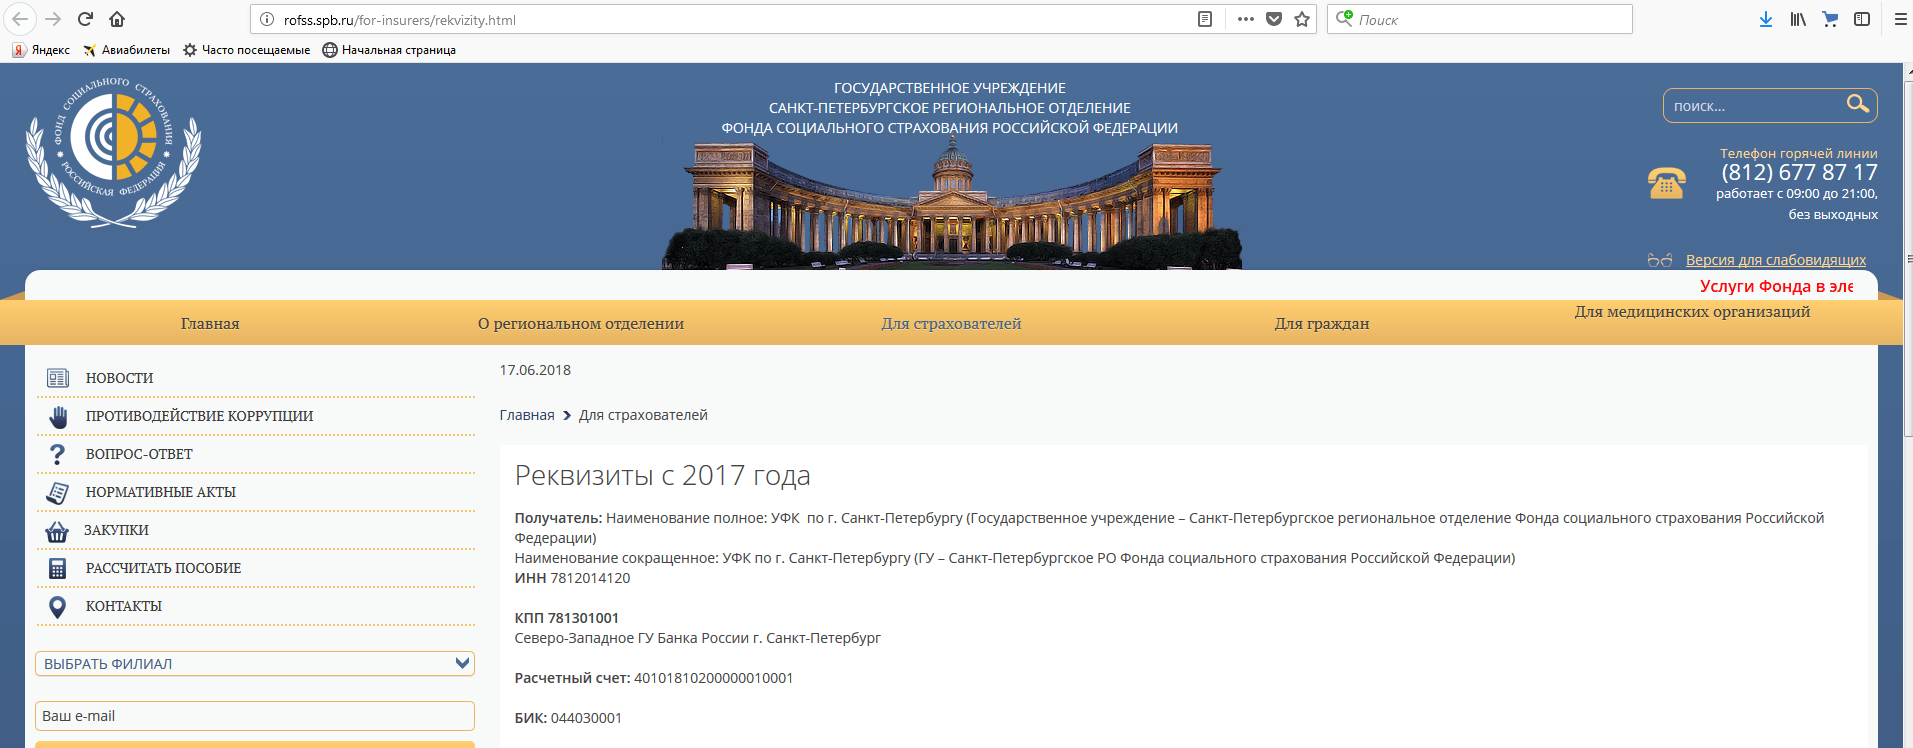
Таким образом реквизиты ПФР для уплаты страховых взносов 2019 искать нет необходимости.
Отчетность по страховым взносам в 2019 году
Привлекающий работников и уплачивающий с их доходов перечисления на соцстрахование предприниматель обязан сдавать отчетность:
Если ИП, у которого есть заключенные трудовые договоры с сотрудниками, временно не ведет деятельность, то он обязан представить расчет по страховым взносам нулевой. Эту точку зрения высказал Минфин в Письме от 03.04.17 № БС-4-11/6174 .
Если уплачивает страхвзносы ИП за себя 2019, сотрудников у него нет, то у предпринимателя отсутствует необходимость представлять отчетность.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации