
Скоринговая система, ее уязвимость и перспектива развития в российских финансовых системах. Автоматизированная скоринговая система для оценки кредитоспособности заемщиков Метод скоринга в оценке компании
Термин «скоринг» в дословном переводе с английского языка означает «подсчет очков». Так называют систему и метод оценки рисков по кредитованию конкретного лица, управления рисками на основе математического прогноза. Банковский скоринг позволяет определить вероятность просрочки выплат, основываясь на информации из кредитной истории и на некоторых других данных. Основным критерием являются баллы, которые раньше начислялись сотрудниками кредитно-финансовых учреждений вручную, а сейчас все чаще рассчитываются специальной программой.
Скоринг эффективно работает в сфере экспресс-кредитования, микрофинансирования, где на рассмотрение заявки у специалиста есть не более часа. В специальную программу заводятся данные потенциального заемщика. Система сравнивает информацию со статистикой. Например, если в базе данных много сведений о том, что люди такого же возраста и/или профессии не возвращали кредиты, то решение может быть отрицательным - банк может отказать без объяснения причин.
Оценка кредитоспособности заемщика − физического лица − в автоматическом режиме основывается на анализе различной информации, среди которой:
- идентификационные данные . Обрабатываются данные паспорта, фото заявителя. Уже на этом этапе определяются мошенники, лица, имеющие плохую кредитную историю;
- социальное положение . Учитывается пол, возраст заявителя, его образование и место работы. Принимается во внимание адрес регистрации и проживания, наличие семьи, иждивенцев;
- финансовое положение . В идеальном варианте необходимо иметь не только достаточный, но и регулярный доход. Некоторые банки учитывают также возможные траты: оплату коммунальных услуг, детского сада и т. д. Многие заявители идут на хитрости, не заявляя об иждивенцах или завышая суммы доходов. При небольших займах это может сработать, но при крупных кредитах банки обычно проверяют данные намного тщательнее;
- кредитная история . В оценке кредитоспособности физического лица информация по предыдущим займам имеет одно из решающих значений. Определяются непогашенные кредиты, наличие просрочек и время, в течение которого они были выплачены. Если ссуды обслуживались аккуратно, то система выдаст высокую вероятность такого же поведения клиента в будущем, увеличив скоринговый балл. Такой же принцип работает и в обратную сторону;
- транзакционное поведение . Параметр оценки доступен для заявителей, являющихся клиентами кредитно-финансового учреждения. Держатели пластиковых карт, депозитных счетов, участники зарплатных проектов чаще получают высокую скоринговую оценку. Системой оцениваются суммы, на которые совершаются покупки, категории точек продаж.
Все данные проверяются по отдельности и сравниваются между собой на наличие противоречий. Должна быть связь между доходами и расходами, должностью и местом проживания и т. д.
Непредвзятость . Скоринговая система оценки кредитоспособности оперирует фактами и цифрами, не учитывая личностные особенности человека. Сотрудник офиса, принимающий заявку, не может никаким образом повлиять на алгоритм подсчета. Кредитный эксперт не вправе безосновательно отказать в выдаче ссуды, если программа оценила заемщика как платежеспособное лицо.
Оперативность . Подсчет баллов в ручном режиме выполняется в форме таблицы. В отдельные строки специалист самостоятельно вводит данные и присваивает баллы, ориентируясь только на собственный опыт и знания. Процесс трудоемкий и долгий, заявителям приходится ждать по часу и более. Современные программы подсчитывают скоринговый балл в сотни раз быстрее.
Финансовая выгода . Банки, использующие скоринговую систему оценки кредитоспособности, часто предлагают более выгодные условия предоставления ссуд. Просчет рисков и автоматический отсев возможных неплательщиков значительно снижает долю невозврата, которую обычно закладывают в процентную ставку. Это выгодно и заемщику, и кредитору.
В первую очередь необходимо сформировать хорошую кредитную историю, без просрочек. Если своевременные выплаты невозможны по объективным причинам, необходимо как можно раньше сообщить об этом в банк и доказать временную неплатежеспособность. Большинство кредиторов идут навстречу клиентам, предоставляя отсрочки платежа, делая перерасчет или предлагая другие решения. В этом случае история не будет испорчена отказами выплат. Если негативные строчки в истории уже есть, их можно компенсировать своевременно выплаченными кредитами.
Еще один способ, позволяющий повысить скоринговую оценку кредитоспособности, - наличие депозита. Открытый вклад в банке дает понять, что у клиента есть средства для выплаты. То же самое относится к держателям зарплатных карт, которые обычно имеют высокий балл.
Чтобы повысить оценку, необходимо внимательно отнестись к заполнению заявления. Рекомендуется указывать достоверные контактные данные и предупредить всех, чьи телефоны вы вписываете в анкету. Если сотрудник банка начнет прозвон, он должен дозвониться до всех абонентов. В противном случае информацию могут признать недостоверной и отказать из-за этого в кредитовании.
Если вам отказали в ссуде по причине того, что программа скоринга сочла вас некредитоспособным, не стоит отчаиваться. Возможно, настройки алгоритма неблагоприятны для вас только в этом банке. Чтобы проверить это, попробуйте пройти скоринг в нашего сайта.
Стабильная работа банка зависит от количества кредитных заявок и сумм средств, возвращённых заемщиками. Любое банковское учреждение заинтересовано в том, чтобы выданные деньги не просто вернулись своевременно, а принесли максимальную прибыль. Перед выдачей ссуд и займов сотрудники проводят проверку клиента, анализируя кредитные риски и платежеспособность. Для этого используется скоринговая оценка кредитоспособности физического лица.
Суть системы
Наиболее распространенный и достоверный способ оценки благонадежности клиента, используемый банками, - скоринг. В переводе с английского этот термин означает подсчет количества очков в автоматизированном режиме.
Он применяется в ряде стран, позволяет проанализировать информацию о заемщике, опираясь на его кредитную историю и совокупность показателей. Система рассматриваемых характеристик позволяет избежать тех неточностей и ошибок, которые случаются в работе кредитных инспекторов. Человеческий фактор часто становится причиной выдачи кредита неблагонадёжным клиентам.
Проверка позволяет получить конкретный score-показатель, характеризующий степень риска по отношению к конкретному лицу. Это значение сравнивают со значением линии безубыточности. Показатель, превышающий установленный порог, дает клиенту шанс на вынесение положительного решения. Если значение не дотягивает до порогового, банк откажет.
Система скоринговой оценки характеризуется определенной сложностью. Она требует изучения нескольких критериев и показателей:
- данные из паспорта, прописка и адрес фактического проживания, доступные контактные телефоны (это первичная оценка с идентификацией клиента, которая позволяет сразу отсеять людей с просроченными документами или предоставивших заведомо ложную информацию);
- пол, возраст человека, его семейное положение, наличие несовершеннолетних детей или других иждивенцев, трудовой стаж и сведения с последнего места работы;
- стабильная платежеспособность (проверка на основании текущего финансового состояния, предоставленных документов с указанием официальной заработной платы ежемесячно);
- кредитная история - информация берется в бюро кредитных историй, учитываются своевременность погашения займов и просрочки, количество обращений в банки и отказы.
Несовершеннолетних детей скоринговая система рассматривает как негативный фактор, поэтому понижается итоговый бал, учитываемый при принятии решения банком.
Кроме того, если обнаружится один или более отказов при обращении в финансовые организации, это негативно повлияет на рассмотрение заявки.
Немаловажный критерий - действующие обязательства и невозвращенные кредиты. Если таковые имеются, банк может понизить сумму кредита, первоначально указанную в заявке, или вовсе отказать.
Преимущества и недостатки
Банки активно редактируют и совершенствуют используемые скоринговые модели оценки кредитоспособности заемщика. Выявляются неточности, вносятся коррективы в зависимости от того, в который раз клиент обращается в банке с намерением получить кредит.
Например, в отношении лиц, которые впервые подают заявку, скоринг оказывается недостаточно достоверным и информативным. Поэтому здесь невозможно обойтись без участия кредитного эксперта и лично проводимой им проверки. Кредит может быть оформлен, но на условиях повышенной процентной ставки и небольшой суммы займа. Так банк перестраховывается и открывает кредитную историю на будущее, на основании которой в дальнейшем может проводиться и скоринговая оценка.
К преимуществам такой оценки можно отнести:
- минимизация риска невозврата выданных сумм;
- возможность принятия быстрого и обоснованного решения по оформлению ссуды;
- эффективное управление кредитным портфелем;
- сокращение времени на обучение и формирование кредитного дела;
- возможность провести экспресс-оценку в присутствии заявителя и оценить его шансы на получение кредита.
Специалисты, работающие над улучшением скоринговой модели, периодически расширяют и меняют оцениваемые критерии в отношении клиентов. Такой подход в работе банков позволяет составлять комплексную базу данных о клиенте, которая ускорит процесс принятия решения и поможет оценить динамику как конкретного кредитного счета, так и всей истории в целом.
Процедура оценки
В разработанных моделях скоринговой оценки присутствует 5 обязательных блоков характеристик. Каждый из них включает комплекс факторов, которые позволяют проанализировать и оценить клиента со всех сторон. Решение о выдаче кредитов выносится на основании изученных анкетных данных заемщика и заключения, которое выносит служба безопасности. Система скоринга изучает 5 основных блоков:
- социальный статус;
- социальный статус;
- экономическое положение (официальные и дополнительные источники денежных средств, ценные бумаги, прибыль от сдачи в аренду имущества, дивиденды по вкладам);
- имущественное положение (все виды собственности, дачные участки, автомобили, яхты, а также наличие страховки);
- параметры планируемого кредита (сумма, срок кредитования, первоначальный взнос, данные о поручителях);
- оценивание деловой репутации (наличие исполненной или неисполненной судимости, предъявление гражданских исков к клиенту, частота подачи заявок в другие банки и одновременное оформление займов в нескольких учреждениях).
Значения по всем блокам вычисляются разными методами: по формуле, при помощи нейронной сети или по продукционной экспертной системе. Итоговая кредитоспособность может быть определена по формуле: Z = 0,15X1 + 0,3X2 + 0,25X3 + 0,3X4 (Z - полученная оценка, Х1 - социальный статус, Х2 - экономическое положение, Х3 - имущественное положение, Х4 - деловая репутация). Присутствующие в формуле числовые обозначения являются коэффициентами факторов риска, которые помогают определить степень кредитоспособности.
Скоринг осуществляется в скрытом режиме. Вся информация вносится в аналитический блок, который работает по настройкам используемого «дерева решений». После сделанных автоматических вычислений система передает кредитному инспектору полученные значения. На основании этого определяется категория «качества» конкретного клиента и вероятность его «дефолта». Кроме того, на основании скоринг-анализа могут быть даны рекомендации банку о сумме, сроках и других параметрах кредита.
Стоит учитывать, что кредитоспособность клиента зависит не только от индивидуальных параметров и их оценки, но и от общей макроэкономической ситуации в государстве.
Виды методик
В кредитной банковской практике существует несколько способов проведения скоринговой оценки. В зависимости от этого выделяют следующие модели анализа:
- fraud-скоринг - процедура вычисления лиц-мошенников, удавшимся пройти предыдущие этапы тестирования, в каждом банке используется своя система, которая является коммерческой тайной компании;
- application-скоринг - стандартная модель оценивания платежеспособности и надежности заемщика на основании данных анкеты и подсчета количества баллов;
- behavioral-скоринг - анализ возможных изменений платежеспособности клиента, его отношения к кредиту, что может повлиять на окончательную сумму;
- collection-скоринг - работа, которая проводится по возвратам, процедура применяется к проблемным клиентам, неоплаченным задолженностям, включает как предупреждение, так и передачу дела в суд или коллекторам.
Кроме того, банки проводят дополнительную работу с клиентами, выявляя другие потребности и получая возможность предложить какие-либо банковские продукты. Это стадия предпродажной оценки потенциального заемщика. В маркетинговый анализ также входит изучение вероятности того, что клиент согласится с предложенными условиями кредитования. На будущее банк оценивает риски прекращения любых отношений с клиентом по его инициативе.
Скоринговая система проверки похожа во многих финансовых компаниях мира. Поэтому каждый клиент имеет возможность предварительно проверить собственную кредитную историю и сэкономить время при оформлении заявки.
Если в одном банке получен отказ, следует осторожно подавать документы в другие компании. Чем больше отрицательных решений, тем меньше вероятность получения займа, так как рейтинг физического лица резко снижается.
Повышение доходности кредитных операций непосредственно связано с качеством оценки кредитного риска. В зависимости от классификации клиента по группам риска банк принимает решение, стоит ли выдавать кредит или нет, какой лимит кредитования и проценты следует устанавливать.
В мировой практике существует два основных метода оценки риска кредитования, которые могут применяться как отдельно, так и в сочетании с друг другом:
- субъективое заключение экспертов или кредитных инспекторов;
- автоматизированные системы скоринга.
Данная статья посвящена западной практике использования скоринг-систем, которые в настоящее время широко применяются во всех экономически развитых странах. Хотя скоринг является одним из наиболее успешных примеров использования математических и статистических методов в бизнесе, в российской печати эта тема незаслуженно обойдена вниманием. Цель данной публикации -- восполнить этот пробел и дать общий обзор истории и практики применения скоринга. Так как статья рассчитана на достаточно широкий круг читателей, в ней дается только самое общее описание того, как работает скоринг. Теоретические основы и обоснования правомерности использования того или иного метода здесь не затрагиваются.
Поскольку скоринг используется главным образом при кредитовании физических лиц, особенно в потребительском кредите при необеспеченных ссудах, далее речь пойдет об оценке кредитного риска заемщиков -- физических лиц.
Определение кредитоспособности и информация, используемая для ее прогнозирования
Для оценки кредитного риска производится анализ кредитоспособности заемщика, под которой в российской банковской практике понимается способность юридического или физического лица полностью и в срок рассчитаться по своим долговым обязательствам. В западной банковской практике кредитоспособность трактуется как желание , соединенное с возможностью своевременно погасить выданное обязательство. Далее мы будем использовать термин «кредитоспособность» именно в этом значении. В соответствии с таким определением основная задача скоринга заключается не только в том, чтобы выяснить, в состоянии клиент выплатить кредит или нет, но и степень надежности и обязательности клиента. Иными словами, скоринг оценивает, насколько клиент creditworthy, т. е. насколько он «достоин» кредита.
Скоринг представляет собой математическую или статистическую модель, с помощью которой на основе кредитной истории «прошлых» клиентов банк пытается определить, насколько велика вероятность, что конкретный потенциальный заемщик вернет кредит в срок.
В западной банковской системе, когда человек обращается за кредитом, банк может располагать следующей информацией для анализа:
анкета, которую заполняет заемщик;
информация на данного заемщика из кредитного бюро -- организации, в которой хранится кредитная история всего взрослого населения страны;
данные движений по счетам, если речь идет об уже действующем клиенте банка.
Кредитные аналитики оперируют следующими понятиями: «характеристики» клиентов (в математической терминологии -- переменные, факторы) и «признаки» -- значения, которые принимает переменная. Если представить себе анкету, которую заполняет клиент, то характеристиками являются вопросы анкеты (возраст, семейное положение, профессия), а признаками -- ответы на эти вопросы.
В самом упрощенном виде скоринговая модель представляет собой взвешенную сумму определенных характеристик. В результате получается интегральный показатель (score); чем он выше, тем выше надежность клиента, и банк может упорядочить своих клиентов по степени возрастания кредитоспособности.
Интегральный показатель каждого клиента сравнивается с неким числовым порогом, или линией раздела, которая, по существу, является линией безубыточности и рассчитывается из отношения, сколько в среднем нужно клиентов, которые платят в срок, для того, чтобы компенсировать убытки от одного должника. Клиентам с интегральным показателем выше этой линии выдается кредит, клиентам с интегральным показателем ниже этой линии -- нет.
Все это выглядит очень просто, однако сложность заключается в определении, какие характеристики следует включать в модель и какие весовые коэффициенты должны им соответствовать. К этой проблеме имеется несколько подходов, которые будут рассмотрены в разделе «Методы классификации клиентов».
Философия скоринга заключается не в поиске объяснений, почему этот человек не платит. Скоринг выделяет те характеристики, которые наиболее тесно связаны с ненадежностью или, наоборот, с надежностью клиента. Мы не знаем, вернет ли данный заемщик кредит, но мы знаем, что в прошлом люди этого возраста, этой же профессии, с таким же уровнем образования и с таким же числом иждивенцев кредит не возвращали. Поэтому мы давать кредит этому человеку не будем.
В этом заключается дискриминационный (не в статистическом, а в социальном значении этого слова) характер скоринга, т. е. если человек по формальным признакам близок к группе с плохой кредитной историей, то ему кредит не дадут. Поэтому даже при очень высокой степени использования автоматизированных систем скоринга осуществляется субъективное вмешательство в случае, когда кредитный инспектор располагает дополнительной информацией, доказывающей, что человек, классифицированный как ненадежный, на самом деле «хороший», и наоборот.
Какие же характеристики являются наиболее «ценными» для прогнозирования кредитного риска? В Великобритании наиболее часто используются следующие характеристики:
Количество детей/иждивенцев
Профессия
Профессия супруга(и)
Доход супруга(и)
Район проживания
Стоимость жилья
Наличие телефона
Сколько лет живет по данному адресу
Сколько лет работает на данной работе
Сколько лет является клиентом данного банка
Наличие кредитной карточки/чековой книжки
В других странах набор характеристик, которые наиболее тесно связаны с вероятностью дефолта -- вероятностью, что заемщик не вернет кредит или задержится с выплатой, будет отличаться в силу национальных экономических и социально-культурных особенностей. Чем более однородна популяция клиентов, на которой разрабатывается модель, тем точнее прогнозирование дефолта. Поэтому очевидно, что нельзя автоматически перенести модель из одной страны в другую или из одного банка в другой. Даже внутри одного банка существуют различные модели для различных групп клиентов и различных видов кредита.
История развития скоринга
Скоринг, по существу, является методом классификации всей интересующей нас популяции на различные группы, когда нам неизвестна характеристика, которая разделяет эти группы (вернет клиент кредит или нет), на зато известны другие характеристики, связанные с интересующей нас. В статистике идеи классификации популяции на группы были разработаны Фишером в 1936 г. на примере растений. В 1941 г. Дэвид Дюран впервые применил данную методику к классификации кредитов на «плохие» и «хорошие». По времени это совпало со Второй мировой войной, когда почти все кредитные аналитики были призваны на фронт, и банки столкнулись с необходимостью срочной замены этих специалистов. Банки заставили своих аналитиков перед уходом написать свод правил, которыми следовало руководствоваться при принятии решения о выдаче кредита, чтобы анализ мог проводиться неспециалистами. Это и был как бы прообраз будущих экспертных систем.
В начале 50-х гг. в Сан-Франциско образовалась первая консалтинговая фирма в области скоринга -- Fair Issac, которая до сих пор является лидером среди разработчиков скоринговых систем.
Но широкое применение скоринга началось с распространением кредитных карточек. При том количестве людей, которые ежедневно обращались за кредитными карточками, банкам ничего другого не оставалось, как автоматизировать процесс принятия решений по выдаче кредита. Однако очень скоро они оценили не только быстроту обработки заявлений на выдачу кредита, но и качество оценки риска. По данным некоторых исследований, после внедрения скоринг-систем уровень безнадежного долга сокращался до 50% (Churchill G. A. , Nevin J. R. , Watson R. R. //The role of credit scoring in the loan decision. Credit World. March/1977; Myers J. H. , Forgy E. W. The development of numerical credit evaluation systems//Journal of American Statistical Association. September/1963).
В 1974 г. в США был принят Закон о предоставлении равных возможностей на получение кредита, который запрещал отказывать в выдаче кредита на основании следующих характеристик: раса, цвет кожи, национальное происхождение, возраст, пол, семейное положение, религия, получение социальных пособий, отстаивание прав потребителей. В Великобритании законодательство допускает использование информации о возрасте и семейном положении, но зато запрещает принимать во внимание какие-либо физические увечья и недостатки (инвалидность). Для кредитных организаций использование скоринговых систем стало доказательством исполнения этих антидискриминационных законов -- у компьютера нет предубеждений.
Помимо установления принципов равноправия в области кредитования, кредитное законодательство США, как и Закон о потребительском кредите, принятый в Великобритании в том же 1974 г., имели важное значение для формирования службы кредитных бюро. В таких бюро записывается кредитная история всех людей, когда-либо обращавшихся за ссудой в любую кредитную организацию страны.
В кредитных бюро содержатся следующие виды данных:
социально-демографические характеристики;
судебные решения (в случае передачи дел о востребовании задолженности по кредиту в суд);
информация о банкротствах;
данные об индивидуальных заемщиках, получаемые от кредитных организаций по принципу «ты -- мне, я -- тебе», т. е. банк может получать информацию о клиентах других банков, только если сам поставляет аналогичную информацию.
Объем и характер информации, хранящейся в бюро, строго регулируется законодательством каждой страны. В «Банковских технологиях» уже была публикация о кредитных бюро в сентябре 1999 г. -- «Вопросы учреждения кредитного бюро в России». Хотелось бы добавить, что помимо рассмотренных в статье моделей бюро существуют и транснациональные коммерческие компании, такие как Experian, Equifax, TransUnion, Scorex. Эти компании сами используют скоринговые системы, и во многих случаях продают клиентам не «сырую» информацию, а уже готовый интегральный показатель, который вводится в автоматизированную систему кредитной организации.
Значение кредитных бюро чрезвычайно велико, их существование позволяет кредитным организациям выдавать ссуды клиентам, которые ранее в этой организации не обслуживались. Кроме того, общепризнанной является ценность предыдущей кредитной истории для прогнозирования вероятности дефолта.
В настоящее время скоринг становится все более популярным не только при оценке риска при различных видах кредита, но и в других областях: в маркетинге (для определения вероятности, что именно эта группа клиентов будет пользоваться этим видом продукции), при работе с должниками (если клиент задерживается с очередным платежом, какой метод воздействия будет наиболее эффективным), при выявлении мошенничества с кредитными карточками, при определении вероятности, что клиент может перебежать к конкуренту и т. п.
Методы классификации клиентов
Итак, в нашем распоряжении имеется большой объем разнообразной информации о клиентах. В этом океане сведений даже кредитному инспектору со значительным опытом работы иногда сложно сориентироваться при ответе, скажем, на вопрос -- какой клиент представляет больший риск: разведенный бездетный мужчина-предприниматель или замужняя женщина-адвокат с тремя детьми, при том что уровень дохода у них одинаков? Чтобы иметь возможность сравнивать клиентов с совершенно разными признаками и принимать решения о кредитовании не интуитивно, а на основе формализованных критериев, непосредственно связанных с вероятностью дефолта, необходимо построить математическую модель, которая позволит оценить, какая информация является существенной, а какой можно пренебречь.
В целях построения модели сначала производится выборка клиентов кредитной организации, о которых уже известно, хорошими заемщиками они себя зарекомендовали или нет, иногда такая выборка называется «обучающей». Она может варьироваться от нескольких тысяч до сотни тысяч, что не является проблемой на Западе, где кредитный портфель компаний может состоять из десятков миллионов клиентов. Выборка подразделяется на две группы: «хорошие» и «плохие» риски. Это оправдано в том смысле, что банк при принятии решения о кредитовании на первом этапе выбирает из двух вариантов: давать кредит или не давать. При всей «детскости» определений «хороший»/«плохой», это именно те термины, которые используются кредитными аналитиками.
Определение «плохого» риска может быть разным в зависимости от политики банка, в Западной Европе «плохим» риском обычно считается клиент, задерживающийся с очередной выплатой на три месяца. Иногда к «плохим» рискам относятся клиенты, которые слишком рано возвращают кредит, и банк не успевает ничего на них заработать.
Таким образом, скоринг представляет собой классификационную задачу, где исходя из имеющейся информации необходимо получить функцию, наиболее точно разделяющее выборку клиентов на «плохих» и «хороших».
Но предварительно необходимо преобразовать имеющуюся информацию в форму, поддающуюся анализу. Существует два основных подхода, которые пригодны для работы как с количественными, так и с качественными характеристиками:
Преобразовать каждый признак в отдельную двоичную переменную. Этот подход неудобен в том плане, что приводит к большому количеству переменных, хотя он не навязывает никаких дополнительных отношений между зависимой и независимыми переменными.
Преобразовать каждую характеристику в переменную, которая будет принимать значения, соответствующие отношению числа «плохих» клиентов с данным признаком к числу «хороших» клиентов с этим же признаком. Более усложненный вариант -- взять логарифм этого отношения. Таким образом, каждый признак получает числовую величину, соответствующую уровню его «рискованности».
Методы собственно классификации весьма разнообразны и включают в себя:
статистические методы, основанные на дискриминантном анализе (линейная регрессия, логистическая регрессия);
различные варианты линейного программирования;
дерево классификации или рекурсионно-партиционный алгоритм (РПА);
нейронные сети;
генетический алгоритм;
метод ближайших соседей.
Традиционными и наиболее распространенными являются регрессионные методы, прежде всего линейная многофакторная регрессия :
р = w o + w 1 x 1 + w 2 x 2 + … + w n x n ,
где р -- вероятность дефолта, w -- весовые коэффициенты, x -- характеристики клиента.
Недостаток данной модели заключается в том, что в левой части уравнения находится вероятность, которая принимает значения от 0 до 1, а переменные в правой части могут принимать любые значения от - Ґ до + Ґ .
Логистическая регрессия позволяет преодолеть этот недостаток:
log (p/(1-p)) = w o + w 1 x 1 + w 2 x 2 + … + w n x n .
Для применения логистической регрессии необходимы гораздо более сложные расчеты для получения весовых коэффициентов и, следовательно, более мощная компьютерная база и усовершенствованное компьютерное обеспечение. Но при современном уровне развития компьютерной техники это не является проблемой, и в настоящее время логистическая регрессия является лидером скоринговых систем.
Преимущество логистической регрессии еще и в том, что она может подразделять клиентов как на две группы (0 -- плохой, 1 -- хороший), так и на несколько групп (1, 2, 3, 4 группы риска).
Все регрессионные методы чувствительны к корреляции между характеристиками, поэтому в модели не должно быть сильно коррелированных независимых переменных.
Линейное программирование также приводит к линейной скоринговой модели. Провести абсолютно точную классификацию на плохих и хороших клиентов невозможно, но желательно свести ошибку к минимуму. Задачу можно сформулировать как поиск весовых коэффициентов, для которых ошибка и будет минимальной.
Дерево классификации и нейронные сети представляют собой системы, которые разделяют клиентов на группы, внутри которых уровень риска одинаков и максимально отличается от уровня риска других групп. Нейронные сети используются главным образом при определении кредитоспособности юридических лиц, где анализируются выборки меньшего размера, чем в потребительском кредите. Но наиболее успешной областью их применения стало выявление мошенничества с кредитными карточками благодаря их способности выявлять нестандартные ситуации (см.: Нортон М. Нервный бизнес//Банковские технологии. 1995. № 3. С. 73).
Генетический алгоритм основан на аналогии с биологическим процессом естественного отбора. В сфере кредитования это выглядит следующим образом: имеется набор классификационных моделей, которые подвергаются «мутации», «скрещиваются», и в результате отбирается «сильнейший», т. е. модель, дающая наиболее точную классификацию.
При использовании метода ближайших соседей выбирается единица измерения для определения расстояния между клиентами. Все клиенты в выборке получают определенное пространственное положение. Каждый новый клиент классифицируется исходя из того, каких клиентов -- плохих или хороших -- больше вокруг него.
На практике используется комбинация нескольких методов, и компании хранят свои скоринговые модели в строжайшем секрете, поэтому сложно сказать, какой метод лучше. Можно только делать приблизительные заключения, основываясь на научных публикациях, ниже приводится сравнительная таблица точности классификации для различных методов, составленная профессором Л. Томасом (Thomas L. C. A Survey of Credit and Behavioural Scoring//University of Edinburgh. 1999).
Сравнение следует производить только горизонтально, потому что авторы использовали разные определения «хороших» рисков и проводили исследования на различных популяциях и выборках. Таблица показывает процент правильно классифицированных клиентов. Цель всех приведенных исследований заключалась в сравнении эффективности различных методов классификации, поэтому не следует делать вывод, что данные цифры показывают эффективность скоринговых систем в целом, так как уже говорилось, что коммерческие системы используют несколько методов.
Таблица
Источники:
Henley W. E.
Statistical
aspects of credit scoring. Ph.D. thesis. Open University.
1995.
Boyle M.
, Crook J. N.
, Hamilton
R.
, Thomas L. C.
Methods for credit scoring applied to
slow payers in Credit Scoring and Credit Control//Oxford University
Press. 1992.
Srinivasan V.
, Kim Y. H.
Credit
granting: a comparative analysis of classification
procedures//Journal of Finance. 1987. № 42.
Yobas M. B.
,
Crook J. N.
, Ross P.
Credit scoring using neural
and evolutionary techniques//Working Paper 97/2, Credit research
Centre, University of Edinburgh.
Desai V. S.
, Convay
D. G.
, Crook J. N.
, Overstreet G. A.
Credit
scoring models in the credit union environment using neural networks
and genetic algorithms//IMA J. Mathematics applied in business and
industry. 8/1997.
У каждого из методов имеются свои преимущества и недостатки, кроме того, выбор того или иного метода связан со стратегией банка и с тем, какие требования банк считает приоритетными при разработке моделей. Регрессионные методы показывают значимость каждой характеристики для определения уровня риска, и поэтому особенно важны на этапе разработки анкеты, которую заполняют клиенты. Линейное программирование может оперировать большим количеством переменных и моделировать определенные условия: например, если маркетинговая стратегия банка направлена на молодежь, можно ввести условие, чтобы интегральный показатель молодых людей был выше, чем тех, кому за 60. Нейронные сети и деревья классификации выявляют нелинейные связи между переменными, которые могут привести к ошибке в линейных моделях.
Точность классификации проверяется либо методом «скользящего экзамена» для небольших выборок (модель строится на всей выборке за исключением одного клиента, выбранного наугад, затем проверяется на этом клиенте, и так перебираются все клиенты), либо при достаточно большой выборке она подразделяется на две части: на одной модель строится, на другой -- проверяется.
Ограничения, связанные с применением скоринга
В скоринге существует две основные проблемы. Первая заключается в том, что классификация выборки производится только на клиентах, которым дали кредит. Мы никогда не узнаем, как бы повели себя клиенты, которым в кредите было отказано: вполне возможно, что какая-то часть оказалась бы вполне приемлемыми заемщиками.
Но, как правило, отказ в кредите производится на основании достаточно серьезных причин. Банки фиксируют эти причины отказа и сохраняют информацию об «отказниках». Это позволяет им восстанавливать первоначальную популяцию клиентов, обращавшихся за кредитом.
Вторая проблема заключается в том, что люди с течением времени меняются, меняются и социально-экономические условия, влияющие на поведение людей. Поэтому скоринговые модели необходимо разрабатывать на выборке из наиболее «свежих» клиентов, периодически проверять качество работы системы и, когда качество ухудшается, разрабатывать новую модель. На Западе новая модель разрабатывается в среднем раз в полтора года, период между заменой модели может варьироваться в зависимости от того, насколько стабильной была экономика в это время. Для России, вероятно, максимальным периодом будет полгода, да и то при условии, что в этот период не произойдет никаких кардинальных потрясений типа событий августа 1998 г.
В настоящее время ведутся исследования того, как вводить социально-экономические характеристики в модель с тем, чтобы она служила дольше.
Перспективы развития скоринга в России
В России использование скоринг-систем тормозится, прежде всего, низкими объемами кредитования. Но с экономическим ростом (будем оптимистами) ситуация начнет меняться.
Само по себе небольшое по сравнению с западными кредитными организациями количество заемщиков препятствием не является, необходимо только следить за количеством характеристик по отношению к величине выборки. В статье В. Степанова, А. Заяца «Анализ состояния банка» (Банковские технологии. 1996. № 8. С. 58) авторы применили статистический подход -- кластерный анализ -- для классификации банков по группам рисков всего на 76 состояниях и при этом получили хороший результат -- более 90% совпадений с оценкой эксперта.
Отсутствие кредитных бюро, безусловно, также не способствует развитию скоринга. Но, с другой стороны, на Западе существует проблема проверки достоверности информации, которую человек указывает о себе в анкете. В России большая часть такой информации содержится в паспорте. Банкам достаточно иметь паспортные данные и данные трудовой книжки -- вот и исходный материал для анализа.
Еще один неблагоприятный фактор -- недостаточная распространенность таких универсальных статистических пакетов, как SAS и SPSS. Но, обращаясь опять к статье В. Степанова и А. Заяца, отметим использование пакета Stat-Media. Кроме того, существуют и другие программы, доступные по цене, которые могут делать линейную многофакторную регрессию, а для начала этого вполне достаточно.
Вполне вероятно, что в России скоринг сначала будет применяться не для физических лиц, а для юридических просто потому, что у банков накоплено гораздо больше информации о предприятиях, при этом используются балльные системы оценки риска различной сложности и с различным уровнем автоматизации. Отличие балльной системы от скоринговой заключается в том, что в первой значимость того или иного коэффициента или финансового показателя определяется субъективно, а во второй производится привязка коэффициентов к уровню риска.
На Западе при кредитовании юридических лиц скоринг-модели распространены не настолько широко, как в потребительском кредите. Это связано с тем, что для разработки модели очень трудно набрать достаточное количество компаний, сходных друг с другом: компании сильно отличаются по размеру, обороту, секторам экономики. Чем крупнее предприятие, тем труднее подобрать аналогичные предприятия для сравнения.
В последние годы большие сдвиги произошли в разработке скоринг-моделей для малого бизнеса. Применение скоринга для малого и среднего бизнеса оказалось возможным именно в силу большого количества сходных между собой предприятий.
В заключение хотелось бы отметить, что в России внедрение скоринга тормозится не столько объективными, сколько субъективными причинами, связанными с недоверчивым отношением банковских менеджеров к математическим и статистическим методам. Не так уж много требуется, чтобы начать анализировать своих клиентов -- кредитная история прошлых клиентов и статистический пакет, -- а отдача будет колоссальной. Среди преимуществ скоринговых систем западные банкиры указывают, в первую очередь, снижение уровня невозврата кредита. Далее отмечается быстрота и беспристрастность в принятии решений, возможность эффективного управления кредитным портфелем, отсутствие необходимости длительного обучения персонала.
В России внедрение скоринга должно осуществляться постепенно. Для начала можно сделать автоматизированную систему предварительной оценки заемщиков, которая будет автоматически отсеивать заведомо «плохие» риски, а на рассмотрение кредитного комитета предлагать риски «хорошие» и «пограничные». Но даже не вводя автоматизацию, можно оценить связь отдельных характеристик клиента с вероятностью дефолта как для физических, так и для юридических лиц -- знание таких характеристик может послужить существенной поддержкой кредитным инспекторам.
Итак, скоринг представляет собой автоматизированные системы оценки кредитного риска, которые широко используются в США и Западной Европе. В качестве исходного материала для скоринга используется разнообразная информация о прошлых клиентах, на основе которой с помощью различных статистических и нестатистических методов классификации делается прогноз о кредитоспособности будущих заемщиков. Скоринг-системы позволяют банковским работникам быстро принимать решения о кредитовании, регулировать объемы кредитования в зависимости от ситуации на рынке и определять оптимальное соотношение между доходностью кредитных операций и уровнем риска.
При подготовке статьи были использованы материалы Центра изучения кредита при Эдинбургском университете (Великобритания).
Дубовицкий В. С.
аналитик крупного российского банка
(г. Москва)
Управление корпоративными финансами
05 (65) 2014
В данной статье описано исследование по разработке скоринговой модели для оценки кредитоспособности крупных торговых предприятий, позволяющей на основе значений отдельных показателей судить о состоятельности заемщика, оценивается ее эффективность. Наиболее объемными блоками в разработке скоринговой модели являются выбор системы оценочных показателей и определение весовых коэффициентов для этих показателей, что будет подробно освещено в данной статье
ВВЕДЕНИЕ
Одно из ключевых направлений бизнеса в банковской сфере - кредитование. Именно кредиты являются основой банковских активов, обеспечивая банку процентный доход. В последнее время в нашей стране происходит бурное развитие банковской сферы, прежде всего кредитных отношений банков с населением, предпринимателями и крупным бизнесом. Кредиты подразумевают не только процентные доходы, но и кредитные риски, связанные с несостоятельностью заемщика и потерей ссуды. Оценка величины кредитного риска является ключевым направлением анализа при принятии решения о кредитовании того или иного заемщика, и от нее во многом зависит благосостояние финансового учреждения.
В наши дни банки используют различные методы анализа, оценивая уровень возможных потерь и вероятность дефолта заемщика. Исходя из этого анализа заемщику присуждается рейтинг качества - «хороший», «средний» или «плохой», согласно Положению ЦБ РФ №254-п «О порядке формирования кредитными организациями резервов на возможные потери по ссудам, по ссудной и приравненной к ней задолженности» от 26 марта 2004 г.
Центральный банк выступает главным регулятором кредитной системы и дает рекомендации по оценке кредитоспособности заемщиков. В соответствии с ними банки выстраивают свои модели оценки - их многообразие и изобретательность их авторов поражают. Такие модели включают комплексную оценку финансового состояния заемщика как главного показателя будущей платежеспособности. Однако все модели нацелены на кредитный рейтинг заемщика, описывающий уровень риска финансовых потерь. Согласно общепринятой классификации, хороший уровень кредитоспособности соответствует хорошему финансовому состоянию компании и низкому риску возможных потерь, средний - среднему финансовому состоянию и средним рискам, плохой - высокой вероятности дефолта заемщика. По хорошему состоянию, вероятнее всего, будет вынесено положительное решение о выдаче ссуды, среднее потребует дополнительных исследований, а плохому заемщику будет отказано.
Оценка кредитного риска в банках всегда занимала весомое положение. Так, согласно исследованиям Bailey и Gately , существующие методы оценки непрестанно совершенствуются, время от времени появляются новейшие методики, такие как оценка при помощи нейронных сетей, что вызвано высоким спросом со стороны кредитных организаций на оптимизацию и улучшение прогнозной способности инструментов для оценки вероятности дефолта потенциальных заемщиков.
Итак, оценка кредитоспособности является ключевой задачей при выдаче кредита. Цель данной работы - создание собственной скоринговой модели для оценки кредитного качества юридических лиц. Она будет разработана для крупных предприятий розничной торговли и позволит оперативно принимать решение о целесообразности финансирования различных заемщиков.
Вначале будет произведен краткий сравнительный анализ существующих подходов к оценке кредитоспособности. На его основании будут приведены аргументы в пользу разработки скоринговой модели, затем будет непосредственно разработана скоринговая модель с использованием различных теоретических методов. Одни из главных задач при разработке - определение сбалансированной системы оценочных показателей с учетом выбранной отрасли и определение весовых коэффициентов для этих показателей.
Далее будет проведено статистическое исследование на основе выборки из 41 торгового предприятия (для 16-ти из них был зафиксирован дефолт) с целью сопоставить результаты по весам показателей с результатами, полученными первоначально. По итогам сравнения будет дано заключение о корректности составленной скоринговой модели. В заключение данной статьи будет представлена оценка эффективности разработанной модели, определена прогнозная способность разработанной модели и сделан вывод о ее состоятельности.
РАЗЛИЧНЫЕ ПОДХОДЫ К ОЦЕНКЕ КРЕДИТОСПОСОБНОСТИ
Все существующие модели оценки кредитоспособности заемщиков можно представить в виде следующей классификации (рис. 1).
Итак, многообразие подходов к анализу кредитоспособности можно систематизировать, разделив все методы на три больших блока:
- количественные модели;
- прогнозные модели;
- качественные модели.
Количественные модели используют соответствующие показатели и позволяют присвоить заемщику на их основе определенный рейтинг, прогнозные опираются на статистику прошлых лет и нацелены на моделирование дальнейшего развития событий и вероятности дефолта заемщика, а качественные модели используют систему разносторонних качественных показателей.
Для определения наиболее эффективного подхода к оценке кредитоспособности сопоставим описанные методы оценки. В табл. 1 приведены сравнительные характеристики рассмотренных ранее моделей оценки кредитов.
Таблица 1. Сводная таблица моделей оценки кредитоспособности
| Наименование модели | Достоинства модели | Недостатки модели |
| Метод коэффициентов | Позволяет комплексно оценить финансовое состояние заемщика | Не учитывает качественные показатели, статистику прошлых лет. Неавтоматизированная система требует постоянной интерпретации значений отдельных показателей |
| Рейтинговые модели | Позволяют автоматизировать оценку методом коэффициентов путем вычисления интегрального показателя. Отличаются удобством и простотой использования | Учитывают только финансовые показатели, не используют статистику прошлых лет. Требуют перестройки для различных типов компаний |
| Скоринговые модели | Позволяют получить оценку кредитоспособности в балльном эквиваленте и отнести заемщика к одной из трех групп. Просты и удобны в использовании, помогают оценивать нефинансовые качественные показатели. При оценке весовых коэффициентов статистическими методами позволяют учесть данные по уже выданным кредитам, являются экономически обоснованными | Не универсальны, требуют перестройки под определенные типы компаний. Требуют большого объема данных для исследования весовых коэффициентов |
| Модели Cash Flow | Позволяют оценить будущие денежные потоки компании и сопоставить их с долговой нагрузкой | Не учитывают рыночную конъюнктуру и качественные показатели компании-заемщика. Могут давать несовместимые с реальностью результаты |
| Модели дискриминантного анализа | Позволяют определить вероятность дефолта компании-заемщика на основе статистики за прошлые годы | |
| Модели регрессионного анализа | Позволяют определить вероятность дефолта компании-заемщика на основе статистики прошлых лет. При использовании модели на корректных данных можно получить результаты высокой степени достоверности | Сугубо эмпирические, результаты сильно зависят от обучающей выборки и при исследовании модели на других данных зачастую не соответствуют реальности. Требуют большого объема данных для исследования весовых коэффициентов |
| Модели качественного анализа | Позволяют провести комплексный анализ компании | Отсутствие математических методов, приводящее к субъективной оценке отдельных показателей и к ошибкам, связанным с человеческим фактором. Не учитывают статистику прошлых лет. Нет четких регламентов оценки кредитоспособности для качественных блоков анализа |
Опираясь на приведенный сравнительный анализ, можно сделать вывод, что скоринговая модель находится на вершине эволюции количественных Наименование модели Достоинства модели Недостатки модели
Метод коэффициентов Позволяет комплексно оценить финансовое состояние заемщика Не учитывает качественные показатели, статистику прошлых лет. Неавтоматизированная система требует постоянной интерпретации значений отдельных показателей
Рейтинговые модели Позволяют автоматизировать оценку методом коэффициентов путем вычисления интегрального показателя. Отличаются удобством и простотой использования Учитывают только финансовые показатели, не используют статистику прошлых лет. Требуют перестройки для различных типов компаний
Скоринговые модели Позволяют получить оценку кредитоспособности в балльном эквиваленте и отнести заемщика к одной из трех групп. Просты и удобны в использовании, помогают оценивать нефинансовые качественные показатели. При оценке весовых коэффициентов статистическими методами позволяют учесть данные по уже выданным кредитам, являются экономически обоснованными Не универсальны, требуют перестройки под определенные типы компаний. Требуют большого объема данных для исследования весовых коэффициентов
Модели Cash Flow Позволяют оценить будущие денежные потоки компании и сопоставить их с долговой нагрузкой Не учитывают рыночную конъюнктуру и качественные показатели компании-заемщика. Могут давать несовместимые с реальностью результаты
Модели дискриминантного анализа Позволяют определить вероятность дефолта компании-заемщика на основе статистики за прошлые годы Сугубо эмпирические, результаты сильно зависят от обучающей выборки и при исследовании модели на других данных зачастую не соответствуют реальности. Требуют большого объема данных для исследования весовых коэффициентов
Модели регрессионного анализа Позволяют определить вероятность дефолта компании-заемщика на основе статистики прошлых лет. При использовании модели на корректных данных можно получить результаты высокой степени достоверности Сугубо эмпирические, результаты сильно зависят от обучающей выборки и при исследовании модели на других данных зачастую не соответствуют реальности. Требуют большого объема данных для исследования весовых коэффициентов
Модели качественного анализа Позволяют провести комплексный анализ компании Отсутствие математических методов, приводящее к субъективной оценке отдельных показателей и к ошибкам, связанным с человеческим фактором. Не учитывают статистику прошлых лет. Нет четких регламентов оценки кредитоспособности для качественных блоков анализа разное количество баллов. Значения коэффициентов в дальнейшем будут разбиты на диапазоны. Для каждого диапазона (столбец «Диапазон коэффициента» в табл. 2) будет установлена процентная доля (25%, 50%, 75% или 100%) от весового коэффициента в табл. 2. Весовой коэффициент в данном случае является максимальным баллом. В дальнейшем речь пойдет именно о поиске весовых коэффициентов. Таким образом, разбивка коэффициентов на диапазоны является условной (основана на логических соображениях исходя из значений данных показателей для различных компаний отрасли; интервалы взяты таким образом, чтобы во второй интервал после максимального попало порядка 60% ведущих компаний отрасли («Магнит», «Дикси», Х5 Retail Group, «ОК», «Л"Этуаль»), выбранных для определения среднерыночных коэффициентов и ориентиров). Чем выше долговая нагрузка, тем выше вероятность дефолта и тем меньшее количество баллов должен получить показатель. Эмпирические же методы сконцентрированы на поиске весовых коэффициентов и будут представлены двумя подходами - аналитическим (метод Т. Саати) и статистическим (регрессионное исследование) (максимальное количество баллов в данном случае совпадает с весовым коэффициентом). Сами же весовые коэффициенты будут определены позже.
Финансовые показатели скоринговой модели представлены в табл. 2.
Таблица 2. Финансовые показатели скоринговой модели
| Группа показателей | Показатель | Диапазон коэффициента | |
| Ликвидность | > 0,75 | 1 | |
| 0,5-0,75 | 0,75 | ||
| 0,25-0,5 | 0,25 | ||
| 0-0,25 | 0 | ||
| Платежеспособность | 0-1 | 1 | |
| 1-1,5 | 0,75 | ||
| 1,5-2 | 0,5 | ||
| 2-2,5 | 0,25 | ||
| > 2,5 | 0 | ||
| < 1,5 | 1 | ||
| 1,5-2 | 0,5 | ||
| > 2 | 0 | ||
| Коэффициент покрытия процентов, EBIT/Interest | > 1,5 | 1 | |
| 1,3-1,5 | 0,75 | ||
| 1-13 | 0,5 | ||
| < 1 | 0 | ||
| Деловая активность | Рентабельность продаж, ROS | > 0,025 | 1 |
| 0,02-0,025 | 0,75 | ||
| 0,015-0,02 | 0,5 | ||
| < 0,015 | 0 | ||
| Убыток компании за три последние отчетных периода | Нет | 1 | |
| За один отчетный период | 0,5 | ||
| 0 |
Допустимые значения коэффициентов определялись на основе средних значений для пяти ведущих торговых предприятий России на основе отчетности МСФО за три года: «Магнит», Х5 Retail Group, «Дикси», «ОК», «М.Видео». Мы рассмотрели важнейшие финансовые показатели для определения финансового состояния заемщика. Однако большое влияние на кредитоспособность компании оказывают также факторы, провоцирующие возникновение рисков в бизнес-процессах заемщика. Прежде всего необходимо учесть качество менеджмента. Это весьма трудный показатель для количественного анализа, т.к. проблематично объективно оценить уровень управления компанией.
Постараемся перейти от качественной к количественной оценке и зададим максимальную оценку этого показателя при выполнении следующих условий:
- имеется четкая стратегия развития компании на ближайшие годы;
- неизменен состав топ-менеджмента (генеральный директор и главный бухгалтер занимают должности более двух лет), т.к. о наличии сильной команды менеджеров говорит в числе прочего и ее постоянство;
- профессиональные компетенции соответствуют высоким требованиям (наличие профильного высшего образования у генерального директора и главного бухгалтера, опыт работы - более пяти лет).
Следующий важный фактор, который будет включен в скоринговую модель, - это срок функционирования компании. Кроме того, необходимо ввести стоп-фактор: при сроке ведения бизнеса меньше одного года данная модель будет неприменима ввиду отсутствия отчетности и возможности понять бизнес компании.
Еще один необходимый показатель - положительная кредитная история. Это один из важнейших нефинансовых показателей, характеризующий, по сути, качество обслуживания будущей ссуды. Было бы необоснованно рассчитывать на своевременный возврат кредитных средств от предприятия, имеющего просрочки другим кредиторам. Представим рассмотренные нефинансовые показатели и распределение баллов по ним в табл. 3.
Таблица 3. Нефинансовые показатели скоринговой модели
| Группа | Показатели показателей | Доля от максимального количества баллов для диапазона | |
| Бизнесс-процессы | Качество менеджмента | 1 | |
| 0,5 | |||
| 0 | |||
| > 5 лет | 1 | ||
| 3-5 лет | 0,75 | ||
| 1-3 года | 0,25 | ||
| < 1 года | Стоп-фактор | ||
| 1 | |||
| 0,5 | |||
| 0 | |||
| Наличие систематической просрочки по кредитам и займам за последний финансовый год; существенный объем просрочки по кредиторской задолженности (> 25%) | Стоп-фактор |
Мы составили систему оценочных показателей, которая, по нашему мнению, должна комплексно и разносторонне оценивать качество заемщика и его способность выполнять свои обязательства. Следующая часть работы при создании любой скоринговой модели наиболее трудоемкая - это определение веса различных оценочных показателей. Оттого, насколько объективно мы оценим важность тех или иных факторов, зависит прогнозная ценность нашей модели. В данной статье будет проведен анализ весов на основе нескольких методов для исключения возможных ошибок.
Весовые коэффициенты вначале будут определены с помощью аналитических процедур, а затем сопоставлены с результатами регрессионного анализа.
АНАЛИТИЧЕСКАЯ ОЦЕНКА ВЕСОВЫХ КОЭФФИЦИЕНТОВ МОДЕЛИ
В качестве инструмента оценки возьмем методику, подробно описанную в книге ТЛ. Саати «Математические модели конфликтных ситуаций» [б]. Данный метод позволяет уйти от многообразия факторов и сравнить на предмет значимости в конкретный момент времени только два из них, в конечном счете определив значимость влияния каждого из факторов на какой-либо общий показатель. Методика основана на составлении матриц парных сравнений, которые строятся для факторов, влияющих на какой-либо общий показатель. Такие матрицы могут быть построены, например, для показателя платежеспособности в разрезе факторов, представленных коэффициентами финансового рычага, долговой нагрузки и покрытия процентов. Задача состоит в том, чтобы построить такие матрицы для всех групп факторов, влияющих на какие-либо общие показатели. В итоге будут созданы две матрицы для табл. 2 - для групп показателей «Платежеспособность» и «Деловая активность», одна матрица для табл. 3 - для показателей бизнес-процессов, а также две матрицы для агрегированных уровней - одна матрица для группы финансовых показателей, состоящей из групп показателей «Ликвидность», «Платежеспособность» и «Деловая активность», и одна для двух агрегированных блоков - финансовых и нефинансовых показателей в целом.
Итого пять попарных матриц сравнения, каждая из которых даст свой коэффициент для входящего в нее показателя. Таким образом, чтобы получить весовой коэффициент для показателя на нижней ступени иерархии, например для коэффициента покрытия процентов, необходимо умножить весовой коэффициент финансовых показателей на весовой коэффициент показателей платежеспособности внутри финансовых показателей и на коэффициент показателя покрытия процентов внутри финансовых показателей.
В заголовках самих матриц для групп показателей в вертикальных и горизонтальных столбцах помещаются наименования факторов. Затем матрицы заполняются значениями, представляющими собой трансформацию субъективных предпочтений одного фактора другому в эмпирический вид согласно методике, представленной в табл. 4 (с использованием данных рис. 2).
Таблица 4. Метод Т. Саати. Классификация предпочтений (на основе рис.2)

В основном применяются нечетные числа, однако при затруднении в выборе можно воспользоваться четными как средним уровнем между двумя нечетными. Пример такой матрицы для четырех факторов показан на рис. 2. Соответственно, когда мы сравниваем один и тот же фактор, элемент принимает значение 1, поэтому такие матрицы являются единичными. Нетрудно заметить, что они также обратно симметричны, что позволяет нам заполнить такую матрицу только для значений, лежащих либо выше, либо ниже главной диагонали.
Учитывая, что матрицы попарных сравнений являются обратно симметричными, следует произвести сравнение только в одну сторону и внести соответствующие значения в матрицу над главной диагональю, а значения под главной диагональю будут обратными.
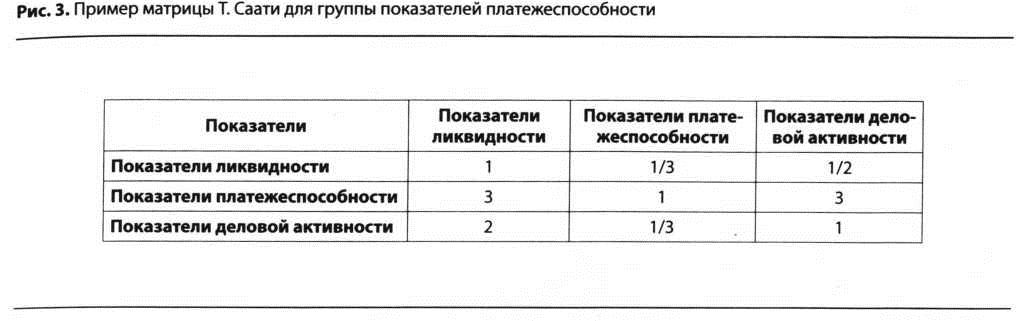
После получения пяти таких матриц производится расчет весовых коэффициентов: будет измерен вес каждого значения в матрицах относительно общей суммы в столбце, а затем из этих значений в каждой строчке будет взято среднее арифметическое по этим значениям. Среднеарифметические значения и будут представлять собой весовые коэффициенты. Пример матрицы для группы показателей платежеспособности представлен на рис. 3.
Произведя описанные расчеты, получим удельный вес каждого показателя. Для удобства дальнейших расчетов определим максимально возможный балл как произведение удельного веса показателя на 50 1 с последующим округлением до целого числа (табл. 5,6).
1 Данная операция произведена исключительно для удобства, число 50 позволяет минимальному коэффициенту перейти к целочисленному значению (в данном случае значению 2). Поскольку все коэффициенты умножаются на одно и то же число, мы не искажаем результатов аналитического подхода. - Прим. авт.
ОПРЕДЕЛЕНИЕ ЗНАЧИМОСТИ ПОКАЗАТЕЛЕЙ С ПОМОЩЬЮ РЕГРЕССИОННОГО АНАЛИЗА
Для проведения статистического исследования мы использовали данные по 41 крупной компании из сектора розничной торговли. Эти компании выпускали корпоративные облигации, и по 16 облигациям был зафиксирован дефолт. По каждой компании были рассчитаны восемь выбранных показателей скоринговой модели на основе годовой отчетности в год выпуска корпоративных облигаций. Выборка представлена в Приложении 1. В нем задан объясняемый показатель у- вероятность дефолта, принимающий значение 1, если компания не исполнила свои обязательства. Выделенные три показателя справа были заданы дамми-переменными (могут принимать только значения 0 или 1) ввиду их качественной природы. Они принимают значения 1, если за последние три года у компании чистая прибыль > О (Nl > 0), стабильный и качественный руководящий состав (manager) и положительная кредитная история (histor). Финансовые показатели (первые пять показателей) рассчитывались на основе годовой отчетности по стандартам МСФО в год выпуска дефолтных облигаций.
В качестве модели для исследования выберем построение линейной многофакторной регрессии:
p = w 0 + w 1 x 1 + w 2 x 2 + ... + w n x n ,
где р - зависимая переменная, описывающая вероятность дефолта;
w - весовые коэффициенты;
х - показатели.
Итак, введем исходные данные в Excel и воспользуемся функцией Data analysis - Regression. При анализе исходных данных по восьми показателям скоринговой модели без корректировок получаем результат, представленный в Приложении 2. Adjusted R^2 равняется 0,55 - невысокое, но приемлемое значение, говорящее о практической значимости построенной регрессии. Можно выдвинуть предположение о причине невысокой значимости наличия выбросов в данных, например, отсутствие значений для некоторых компаний по показателю EBIT / Interest ввиду отсутствия долговой нагрузки (упрощенно в целях исследования в таком случае принималось значение коэффициента, равное 0) или отрицательное значение показателя Debt / EBITDA ввиду отрицательного денежного потока. В данном случае некорректно воспринимается влияние отрицательного показателя, т.к., по логике исследования, чем выше Debt / EBITDA, тем выше вероятность дефолта; отрицательный показатель, в свою очередь, не является показателем низкой долговой нагрузки. Также на прогнозную способность влияют компании с ярко выраженными экстремальными значениями отдельных показателей. Так, у компании «Банана-Мама» собственный капитал составляет 10 000 руб., что приводит к искажению соответствующих показателей - финансовый рычаг равен 181 957 (при среднеотраслевых значениях в диапазоне 0,7-1,5).
Таблица 5. Финансовые показатели с учетом веса
| Показатель | Вес в системе показателей | Максимальный балл | Диапазон коэффициента | |
| >1 | 5 | |||
| Коэффициент текущей ликвидности | 0,1072 | 5 | > 1 | 5 |
| 0,75-0,1 | 4 | |||
| 0,5-0,75 | 1 | |||
| 0-0,5 | 0 | |||
| Коэффициент текущей ликвидности | 0,1581 | 8 | < 1 | 8 |
| 1-1,5 | 6 | |||
| 1,5-2 | 4 | |||
| 2-2,5 | 2 | |||
| > 2,5 | 0 | |||
| Коэффициент долговой нагрузки, Net Debt / EBITDA | 0,1581 | 8 | < 1.5 | 8 |
| 1,5-2 | 4 | |||
| > 2 | 0 | |||
| 0,0790 | 4 | > 1,5 | 4 | |
| 1,3-1,5 | 3 | |||
| 1-1,3 | 2 | |||
| < 1 | 0 | |||
| Рентабельность продаж, ROS | 0,1256 | 6 | > 0,025 | 6 |
| 0,02-0,025 | 5 | |||
| 0,015-0,02 | 3 | |||
| < 0,015 | 0 | |||
| 0,0418 | 2 | Нет | 2 | |
| За один отчетный период | 1 | |||
| За два отчетных периода и более | 0 | |||
| Итого | 0,6698 | 33 | - | 68 |
Исключим следующие шесть компаний из исследования: супермаркет «Город», «Интертрейд», М.Видео» (2013 г.), «Связной», «Банана-Мама», «Провиант». Также отметим невозможность одновременного использования показателей ROS и отсутствия убытков (Nl > 0) ввиду их высокой корреляции. Дело в том, что при наличии убытков у компании рентабельность продаж автоматически принимает отрицательное значение.
Таблица 6. Нефинансовые показатели с учетом веса
| Показатель | Вес в системе показателей | Максимальный балл | Диапазон коэффициента / методика оценки | Количество баллов для диапазона с учетом веса |
| Качество менеджмента | 0,099 | 5 | Выполнение всех описанных условий | 5 |
| Невыполнение одного из условий | 2,5 | |||
| Невыполнение более чем одного условия | 0 | |||
| Срок функционирования компании | 0,0528 | 3 | > 5 лет | 3 |
| 3-5 лет | 2 | |||
| 1-3 года | 1 | |||
| < 1 года | Стоп-фактор | |||
| Положительная кредитная история | 0,1782 | 9 | Отсутствие просрочек по кредитам и займам, просроченной кредиторской задолженности | 9 |
| Наличие информации о реструктуризации задолженности; незначимые просрочки по кредиторской задолженности (до 10%) | 4,5 | |||
| Единичный случай просрочки по займам и кредитам с последующим погашением; значимые просрочки по кредиторской задолженности (10-25% от общего объема задолженности) | 0 | |||
| Наличие систематической просрочки по кредитам и займам за последний финансовый год; существенный объем просрочки по кредиторской задолженности (>25%) | Стоп-фактор | |||
| Итого | 17 |
Опираясь на данные рассуждения, удалим показатель Nl > 0 из нашей модели. Для новой семифакторной регрессии на обновленной выборке из 35 компаний получим следующий результат (Приложение 3). Мы видим, что значимы шесть из семи исследуемых показателей. Знаки при коэффициентах верно отражают предположения, высказанные выше: чем выше рентабельность продаж и качество менеджмента, тем ниже вероятность дефолта (у = 1), и наоборот: чем выше долговая нагрузка, тем выше вероятность дефолта. На первый взгляд знак неправилен только у коэффициента текущей ликвидности. Однако большие значения ликвидности так же плохи, как и малые, - они говорят о низкой эффективности бизнеса и недополученной прибыли. Компании с большими коэффициентами ликвидности склонны к недополучению прибыли, низкой рентабельности и доходности бизнеса, что делает их менее привлекательными в глазах потенциальных инвесторов, а следовательно, и более уязвимыми к изменениям финансовых условий. Наиболее значимыми являются коэффициенты D (или Debt - объем процентного долга) / EBITDA, положительная кредитная история и финансовый рычаг; коэффициент покрытия процентов незначим.
Выше при моделировании коэффициентов по методу Т. Саати мы также предполагали, что наиболее значимыми показателями окажутся коэффициенты при долговой нагрузке и финансовом рычаге. Сравнительный анализ итоговых значимостей коэффициентов приведен в табл. 7.
Таблица 7. Сравнительный анализ значимости коэффициентов
| Показатель на основе экспертных оценок по методу Т. Саати | Коэффициент | Показатель на основе регрессионного анализа | P-value |
| Положительная кредитная история | 0,1782 | Коэффициент долговой нагрузки, Net Debt / EBITDA | 0,014 |
| Коэффициент финансового рычага | 0,1581 | Положительная кредитная история | 0,020 |
| Коэффициент долговой нагрузки, Net Debt /EBITDA | 0,1581 | Коэффициент финансового рычага | 0,022 |
| Рентабельность продаж, ROS | 0,1256 | Качество менеджмента | 0,037 |
| Коэффициент текущей ликвидности | 0,1072 | Рентабельность продаж, ROS | 0,039 |
| Качество менеджмента | 0,099 | Коэффициент текущей ликвидности | 0,047 |
| Коэффициент покрытия процентов, EBIT / Interest | 0,0790 | Коэффициент покрытия процентов, EBIT / Interest | Незначим |
| Убыток компании за последние три отчетных периода | 0,0418 | Убыток компании за последние три отчетных периода | Исследовался как нефинансовый показатель, незначим |
Данные результаты говорят о согласованности метода Т. Саати и статистических данных. Три наиболее значимых показателя по аналитическому подходу подтверждают свою высокую значимость и в практическом исследовании, изменилось только распределение очередности самих показателей. Также два наименее значимых по первой части работы показателя - качество менеджмента и EBIT/ Interest - оказались незначимы в статистическом исследовании.
Таким образом, регрессионный анализ подтверждает принципы классификации значимости весовых коэффициентов в аналитической части работы и позволяет говорить о статистической значимости построенной скоринговой модели.
ОПРЕДЕЛЕНИЕ РЕЗУЛЬТАТОВ РАЗРАБОТАННОЙ СКОРИНГОВОЙ МОДЕЛИ
Общее максимальное количество баллов скоринговой модели - 50. Для каждого показателя в процессе определения диапазонов значений мы выявляли следующий после максимального количества баллов уровень, также приемлемый, хоть и с относительно высоким уровнем риска, основываясь на рыночных значениях показателей. Для одних показателей следующий за максимальным уровень составлял 75% от общего количества баллов, для других - 50%. Все последующие уровни будем считать уровнями с высоким кредитным риском и относить соответствующих заемщиков к категории плохих. К наиболее предпочтительной группе отнесем заемщиков, выполняющих максимальные требования по самым значимым (по весовым коэффициентам) показателям: кредитная история, финансовый рычаг и долговая нагрузка, а также рентабельность продаж в сумме 31 балл и выполнение как минимум следующего за максимальным уровня требований по остальным показателям - 12,5 в сумме. Итого 43,5 балла за нижний уровень высокой кредитоспособности.
Для определения пограничного интервала, характеризующего высокую степень кредитоспособности, рассчитаем количество баллов по финансовым и нефинансовым показателям в следующем после максимального диапазоне значений из табл. 5 и б. Показатели разделены по принимаемым значениям коэффициентов на другие диапазоны. Мы получим следующую классификацию (табл. 8).
Таблица 8. Классификация результатов
Таблица 9. Прогнозная способность скоринговой модели, %
Основываясь на табл. 8, произведем оценку прогнозной способности нашей модели, подставляя данные компаний в ее условия. В Приложении 4 приведены рассчитанные скоринговые баллы для исследуемых компаний. В зависимости от значения показателя в таблице проставлялась его балльная оценка согласно разработанной модели, а затем все баллы суммировались в интегральный показатель (столбец «Сумма»). На основании суммы баллов производилось распределение компаний по трем классам, затем данные сравнивались с фактическим наличием или отсутствием дефолта у компании. В столбце «Верно или нет», 1 означает верный результат скоринговой модели, 0 - ошибку. Таким образом, мы получили следующий результат (табл. 9).
Мы получили средний (относительно описанных в различных источниках) результат для прогнозной способности скоринговых моделей. Однако стоит отметить низкий процент ошибок второго рода, что повышает прогнозную ценность нашей модели. Данный результат можно считать положительным и подтверждающим эффективность проведенного исследования.
ЗАКЛЮЧЕНИЕ
В данной работе была предложена скоринговая модель для оценки кредитоспособности крупных розничных торговых предприятий. Модель основывается на комплексе оценочных показателей, позволяющих разносторонне оценить финансовое и нефинансовое состояние заемщика.
По результатам оценки заемщику присуждается один из трех классов кредитоспособности, характеризующий степень кредитного риска и целесообразность кредитования.
Мы смоделировали систему оценочных показателей, позволяющих наиболее точно оценить состояние заемщика из сектора розничной торговли. Произведя анализ лидеров рынка розницы и рассчитав для них используемые показатели, мы определили для них границы приемлемых значений и ранжировали по разным группам с разным процентом от максимально возможного балла.
Наиболее трудоемкой задачей было определение весовых коэффициентов при исследуемых показателях. Был сделан вывод о необходимости комплексного подхода ввиду отсутствия какого-то одного идеального метода. Комплексный подход был реализован следующим образом: в первой части работы весовые коэффициенты определялись с помощью аналитических процедур, а во второй - с помощью статистического исследования.
Разработанная модель показала высокие результаты в прогнозной способности, при этом она не требует больших ресурсных затрат на проведение анализа. Введение в эксплуатацию разработанной скоринговой системы позволит увеличить эффективность принятия кредитных решений в сфере крупных предприятий розничной торговли и оптимизировать кредитный процесс.
Литература
1. Айвазян С.А., Мхитарян B.C. Прикладная статистика и основы эконометрики. - М.: ГУ ВШЭ, 1998.
2. Гаврилова A.H. Финансы организаций. - М.: Кнорус, 2007.
3. Коробова Г.Г., Петров М.А. Состоятельность банковского заемщика и ее оценка в условиях конкуренции // Банковские услуги. -2005. -№7/8. -C. 22-24.
4. Куликов Н.И., Чайникова Л.И. Оценка кредитоспособности предприятия-заемщика. - Тамбов: Университет ТГТУ, 2007.
5. Положение ЦБ РФ №254-П «О порядке формирования кредитными организациями резервов на возможные потери по ссудам, по ссудной и приравненной к ней задолженности» от 26 марта 2004 г. - http://base.garant.ru/584458/.
6. Саати Т.Л. Математические модели конфликтных ситуаций / Под ред. И.А. Ушакова. - М.: Советское радио, 1977.
7. Шеремет А.Д., Сайфулин P.C., Негашев H.B. Методика финансового анализа. - М.: Инфра-М, 2001.
8. Abdou Н.А., Pointon J. (2011). «Credit scoring, statistical techniques and evaluation criteria: a review of the literature». Intelligent Systems in Accounting, Finance & Management, Vol. 18, No. 2-3, pp. 59-88.
9. Bailey M. (2004). Consumer Credit Quality: Underwriting, Scoring, Fraud Prevention and Collections. White Box Publishing, Kingswood, Bristol.
10. Crook J., Edelman D., Thomas L. (2007). «Recent developments in consumer credit risk assessment». European Journal of Operational Research, Vol. 183, No. 3, pp. 1447-1465.
11. Gately E. (1996). Neural Networks for Financial Forecasting: Top Techniques for Designing and Applying the Latest Trading Systems. New York: John Wiley & Sons, Inc.
12. Guillen М., Artis M. (1992). Count Data Models for a Credit Scoring System: the European Conference Series in Quantitative Economics and Econometrics on Econometrics of Duration, Count and Transition Models. Paris.
13. Heffernan S. (2004). Modern Banking. John Wiley & Sons, Inc., Chichester, West Sussex.
14. Liang Q. (2003). «Corporate financial distress diagnosis in China: empirical analysis using credit scoring models». Hitotsubashi Journal of Commerce and Management, Vol. 38, No. 1, pp. 13-28.
ПРИЛОЖЕНИЕ 1.
Выборка для исследования
| № | Компания | y / Признак дефолта | Коэффициент текущей ликвидности | EBIT / Interest/ Отношение EBIT к процентным платежам | NI > 0/ Наличие чистой прибыли | |||||
| 1 | Аптека 36,6 | 0 | 0,82 | 1,32 | 2,41 | 1,83 | 0,0496 | 1 | 1 | 1 |
| 2 | Л"Этуаль | 0 | 5,04 | 2,75 | 10,98 | 1,64 | 0,007 | 1 | 1 | 1 |
| 3 | Кора | 0 | 0,795 | 0,77 | 3,13 | 1,89 | 0 | 0 | 1 | 1 |
| 4 | Лента | 0 | 0,75 | 9,7 | 2,91 | 3,1 | 0,049 | 1 | 1 | 1 |
| 5 | ОК | 0 | 0,67 | 0,78 | 1,59 | 7,01 | 0,0357 | 1 | 1 | 1 |
| 6 | Автомир | 0 | 1,2 | 0,65 | 3,09 | 1,35 | 0,04 | 1 | 1 | 1 |
| 7 | Х5 Retail Group | 0 | 0,55 | 0,53 | 3,32 | 2,82 | 0,027 | 1 | 1 | 1 |
| 8 | Город | 0 | 0,99 | 18,97 | 10,25 | 1,29 | 0,01 | 1 | 1 | 0 |
| 9 | Детский мир | 0 | 0,93 | 0,83 | 2,14 | 3,99 | 0,032 | 1 | 1 | 1 |
| 10 | Дикси | 0 | 0,77 | 1,19 | 6,1 | 1,78 | 0,01 | 1 | 1 | 1 |
| 11 | ИнтерТрейд | 0 | 1,24 | 20,65 | 4,92 | 2,1 | 0,015 | 1 | 1 | 0 |
| 12 | Карусель | 0 | 0,73 | 0,68 | 3,175 | 1,71 | 0,059 | 1 | 1 | 1 |
| 13 | Копейка | 0 | 0,68 | 2,93 | 7,03 | 1,82 | 0 | 0 | 1 | 1 |
| 14 | Kosmos Group | 0 | 1,64 | 1,11 | 2,88 | 2,65 | 0,043 | 1 | 1 | 1 |
| 15 | Магнит | 0 | и | 0,54 | 1,11 | 10,2 | 0,061 | 1 | 1 | 1 |
| 16 | Магнолия | 0 | 0,27 | 2,35 | 3,55 | 1,02 | 0,064 | 1 | 1 | 1 |
| 17 | М.Видео (2007 г.) | 0 | 1,31 | 0,73 | 1,9 | 2,58 | 0,013 | 1 | 1 | 1 |
| 18 | М.Видео (2013 г.) | 0 | 0,95 | 0 | 0 | 0 | 0,039 | 1 | 1 | 1 |
| 19 | ОАО «НТС» | 0 | 1,18 | 3,09 | 5,44 | 1,05 | 0,21 | 1 | 0 | 1 |
| 20 | Обувь России | 0 | 0,87 | 2,34 | 1,87 | 5,65 | 0,1 | 1 | 1 | 1 |
| 21 | Перекресток (2005 г.) | 0 | 0,54 | 1,09 | 3,16 | 3,92 | 0,026 | 1 | 1 | 1 |
| 22 | Пивдом | 0 | 1,99 | 3 | 8 | 1,1 | 0,0006 | 1 | 0 | 1 |
| 23 | Семья | 0 | 10 | 0,28 | 1,66 | 6 | 0,58 | 1 | 1 | 1 |
| 24 | Связной | 0 | 1,07 | 0 | 0 | 0 | 0,001 | 1 | 1 | 1 |
| 25 | Элекам | 0 | 1,44 | 1,82 | 4,25 | 1,3 | 0,01 | 1 | 1 | 1 |
| 26 | Макро | 1 | 1 | 15 | 11 | 1,52 | 0,01 | 1 | 0 | 1 |
| 27 | Престиж-экспресс | 1 | 8 | 0,98 | 12,43 | 1,02 | 0,002 | 1 | 0 | 1 |
| 28 | Арбат-Престиж | 1 | 0,49 | 1,81 | 7,6 | 1,45 | 0,017 | 1 | 1 | 0 |
| 29 | Орхидея | 1 | 3 | 1,164 | 13 | 0 | 0,01 | 1 | 0 | 1 |
| 30 | Банана-Мама | 1 | 0,94 | 181957 | -35 | -0,6 | -0,033 | 0 | 1 | 0 |
| 31 | Белый фрегат | 1 | 7 | 932 | 8,76 | 0,88 | -0,4 | 0 | 1 | 1 |
| 32 | Марта | 1 | 3,96 | 20 | 11 | 1/17 | 0,003 | 1 | 1 | 1 |
| 33 | Матрица | 1 | 2,38 | 21 | 6,82 | 1 | 0,001 | 1 | 0 | 0 |
| 34 |
Меркурий (Самохвал) |
1 | 1,12 | 9,98 | 7,32 | 1,27 | 0,003 | 1 | 1 | 1 |
| 35 | Миннеско | 1 | 0,79 | 4,39 | 12 | 0,12 | -0,047 | 0 | 1 | 1 |
| 36 | Мосмарт | 1 | 12 | 5 | 8 | 1,5 | 0 | 0 | 0 | 0 |
| 37 | Полесье | 1 | 7,93 | 15 | 14 | 1,03 | 0,003 | 1 | 0 | 1 |
| 38 | Провиант | 1 | 0,12 | 35557 | 0 | 0 | -0,819 | 0 | 0 | 1 |
| 39 | Седьмой континент | 1 | 1,93 | 0,41 | 1,52 | 1,35 | 0,07 | 1 | 0 | 1 |
| 40 | Техносила | 1 | 14 | 18 | 10,36 | 1 | 0,002 | 1 | 1 | 1 |
| 41 | ТОАП | 1 | 7 | 22 | 10,83 | 1,04 | 0,009 | 0 | 0 | 1 |
Примечание: если у компании был зафиксирован дефолт, то коэффициенту принимает значение 1, и 0, если дефолта не было.
ПРИЛОЖЕНИЕ 2.
Регрессия по восьми факторам для 41 компании
| Регрессия и остаток | DF / Число степеней свободы | SS / Сумма квадратов | MS = SS / DF | F-статистика | Significance F / Значимость |
| Regression / Регрессия | 8 | 6,250849408 | 0,781356176 | 7,133131961 | 2,17209Е-05 |
| Residual / Остаток | 32 | 3,505248153 | 0,109539005 | - | - |
| Total / Итого | 40 | 9,756097561 | - | - | - |
| Используемые параметры | tStat/ t-статистика | P-vaiue / Значимость | ||
| Intercept / Константа | 0,354797355 | 0,281481615 | 1,260463691 | 0,216616062 |
| Коэффициент текущей ликвидности | 0,034652978 | 0,01876389 | 1,846790732 | 0,074043212 |
| Leverage / Финансовый рычаг | 1,31819Е-05 | 4,77939Е-06 | 2,758072506 | 0,009529947 |
| D / EBITDA / Отношение процентного долга к EBITDA | 0,044980795 | 0,018152923 | 2,477881708 | 0,018682248 |
| -0,012377044 | 0,030936193 | -0,40008296 | 0,691753745 | |
| ROS / Рентабельность продаж | -0,530759612 | 0,375019201 | -1,415286499 | 0,166643428 |
| NI > 0 / Наличие чистой прибыли | -0,02891433 | 0,164713359 | -0,175543319 | 0,861758855 |
| Manager / Качество менеджмента | -0,266367tl2 | 0,134861932 | -1,975109717 | 0,056935374 |
| Histor/ Качество кредитной истории | -0,109402928 | 0,159841844 | -0,684444857 | 0,498621797 |
ПРИЛОЖЕНИЕ 3.
Регрессия по семи факторам для 35 компаний
| Регрессия и остаток | DFI Число степеней свободы | SS / Сумма квадратов | MS = SS / DF | F-статистика | Significance F / Значимость F |
| Regression / Регрессия | 7 | 5,898901667 | 0,842700238 | 9,097165886 | 9,56Е-06 |
| Residual / Остаток | 27 | 2,501098333 | 0,092633272 | - | - |
| Total / Итого | 34 | 8,4 | - | - | - |
| Используемые параметры | Coefficients / Коэффициенты | Standard Error / Стандартная ошибка | t Stat/ t-статистика | P-value / Значимость |
| Intercept / Константа | 0,473712463 | 0,25308461 | 1,871755309 | 0,072111654 |
| Коэффициент текущей ликвидности | 0,018420061 | 0,017803477 | 1,034632774 | 0,047018946 |
| Leverage / Финансовый рычаг | 0,017110959 | 0,009674238 | 1,768713818 | 0,022823937 |
| D / EBITDA / Отношение процентного долга к EBITDA | 0,046019604 | 0,021802198 | 2,110778177 | 0,014194286 |
| EBIT / Interest / Отношение EBIT к процентным платежам | -0,004583381 | 0,032996403 | -0,13890548 | 0,89055573 |
| ROS / Рентабельность продаж | -0,582081686 | 0,483677061 | -1,203451088 | 0,039247801 |
| Manager / Качество менеджмента | -0,174077167 | 0,138900851 | -1,253247659 | 0,03786026 |
| Histor / Качество кредитной истории | -0,378981463 | 0,194742843 | -1,946061058 | 0,020243892 |
ПРИЛОЖЕНИЕ 4.
Оценка компаний из выборки по скоринговой модели
| Компания | У | Коэффициент текущей ликвидности | Leverage / Финансовый рычаг | D / EBITDA / Отношение процентного долга к EBITDA | EBIT / Interest / Отношение EBIT к процентным платежам | ROS / Рентабельность продаж | Manager / Качество менеджмента | Histor / Положительная кредитная история | Срок функционирования компании | Сумма | Класс | Верно или нет* |
| Аптека 36,6 | 0 | 4 | 6 | 4 | 4 | 6 | 5 | 9 | 3 | 41 | 2 | 1 |
| Л"Этуаль | 0 | 5 | 0 | 0 | 4 | 0 | 5 | 9 | 3 | 26 | 3 | 0 |
| Кора | 0 | 4 | 8 | 0 | 4 | 0 | 5 | 9 | 3 | 33 | 2 | 1 |
| Лента | 0 | 1 | 0 | 0 | 4 | 6 | 5 | 9 | 3 | 28 | 3 | 0 |
| ОК | 0 | 1 | 8 | 4 | 4 | 6 | 5 | 9 | 3 | 40 | 2 | 1 |
| Автомир | 0 | 5 | 8 | 0 | 3 | 6 | 5 | 9 | 3 | 39 | 2 | 1 |
| Х5 Retail Group | 0 | 1 | 8 | 0 | 4 | 5 | 5 | 9 | 3 | 35 | 2 | 1 |
| Детский мир | 0 | 4 | 8 | 4 | 4 | 6 | 5 | 9 | 3 | 43 | 2 | 1 |
| Дикси | 0 | 4 | 6 | 0 | 4 | 0 | 5 | 9 | 3 | 31 | 2 | 1 |
| Карусель | 0 | 1 | 8 | 0 | 4 | 6 | 5 | 9 | 3 | 36 | 2 | 1 |
| Копейка | 0 | 1 | 0 | 0 | 4 | 0 | 5 | 9 | 3 | 22 | 3 | 0 |
| Kosmos Group | 0 | 5 | 6 | 0 | 4 | 6 | 5 | 9 | 3 | 38 | 2 | 1 |
| Магнит | 0 | 5 | 8 | 8 | 4 | 6 | 5 | 9 | 3 | 48 | 1 | 1 |
| Магнолия | 0 | 0 | 2 | 0 | 2 | 6 | 5 | 9 | 3 | 27 | 3 | 0 |
| М.Видео (2007 г.) | 0 | 5 | 8 | 4 | 4 | 0 | 5 | 9 | 3 | 38 | 2 | 1 |
| ОАО «НТС» | 0 | 5 | 0 | 0 | 2 | 6 | 0 | 9 | 3 | 25 | 3 | 0 |
| Обувь России | 0 | 4 | 2 | 4 | 4 | 6 | 5 | 9 | 3 | 37 | 2 | 1 |
| Перекресток (2005 г.) | 0 | 1 | 6 | 0 | 4 | 5 | 5 | 9 | 3 | 33 | 2 | 1 |
| Пивдом | 0 | 5 | 0 | 0 | 2 | 0 | 0 | 9 | 3 | 19 | 3 | 0 |
| Семья | 0 | 5 | 8 | 4 | 4 | 6 | 5 | 9 | 3 | 44 | 1 | 1 |
| Элекам | 0 | 5 | 4 | 0 | 2 | 0 | 5 | 9 | 3 | 28 | 3 | 0 |
| Макро | 1 | 4 | 0 | 0 | 4 | 0 | 0 | 9 | 3 | 20 | 3 | 1 |
| Престиж-экспресс | 1 | 5 | 8 | 0 | 2 | 0 | 0 | 9 | 3 | 27 | 3 | 1 |
| Арбат-Престиж | 1 | 0 | 4 | 0 | 3 | 0 | 5 | 0 | 3 | 15 | 3 | 1 |
| Орхидея | 1 | 5 | 6 | 0 | 0 | 0 | 0 | 9 | 3 | 23 | 3 | 1 |
| Белый фрегат | 1 | 5 | 0 | 0 | 0 | 0 | 5 | 9 | 3 | 22 | 3 | 1 |
| Марта | 1 | 5 | 0 | 0 | 2 | 0 | 5 | 9 | 3 | 24 | 3 | 1 |
| Матрица | 1 | 5 | 0 | 0 | 0 | 0 | 0 | 0 | 3 | 8 | 3 | 1 |
| Меркурий (Самохвал) | 1 | 5 | 0 | 0 | 2 | 0 | 5 | 9 | 3 | 24 | 3 | 1 |
| Миннеско | 1 | 4 | 0 | 0 | 0 | 0 | 5 | 9 | 3 | 21 | 3 | 1 |
| Мосмарт | 1 | 5 | 0 | 0 | 3 | 0 | 0 | 0 | 3 | 11 | 3 | 1 |
| Полесье | 1 | 5 | 0 | 0 | 2 | 0 | 0 | 9 | 3 | 19 | 3 | 1 |
| Седьмой континент | 1 | 5 | 8 | 4 | 3 | 6 | 0 | 9 | 3 | 38 | 2 | 0 |
| Техносила | 1 | 5 | 0 | 0 | 0 | 0 | 5 | 9 | 3 | 22 | 3 | 1 |
| ТОАП | 1 | 5 | 0 | 0 | 2 | 0 | 0 | 9 | 3 | 19 | 3 | 1 |
* Столбец показывает, верное ли решение мы получили по кредитованию компании согласно скоринговой модели.
Система оценки клиентов, в основе которой заложены статистические методы. Как правило, это компьютерная программа, куда вводятся данные потенциального заемщика . В ответ выдается результат – стоит ли предоставлять ему кредит . Название скоринг происходит от английского слова score, то есть «счет».
Существуют четыре вида скоринга:
- application-scoring (дословный перевод с английского - «скоринг заявки, обращения») - оценка кредитоспособности заемщиков при выделении кредита. Это самый распространенный и известный клиентам вид скоринга. В его основе лежат первичный сбор анкетных данных заемщика, их обработка компьютером и вывод результата: предоставлять заем или нет;
- collection-scoring – система скоринга на стадии работы с невозвращенными займами. Определяет приоритетные действия сотрудников банка для возврата «плохих» кредитов. Фактически программа позволяет предпринять ряд шагов по работе с невозвращенными долгами, например от первичного предупреждения до передачи дела коллекторскому агентству. Считается, что в процессе такой обработки порядка 40% клиентов ссылаются на забывчивость и возвращают кредит;
- behavioral-scoring , «скоринг поведения» - оценка наиболее вероятных финансовых действий заемщика. Такая система дает возможность прогнозировать изменение платежеспособности заемщика, корректировать установленные для него лимиты. Основой анализа могут служить действия клиента за определенный период, например операции по кредитной карте ;
- fraud-scoring – статистическая оценка вероятности мошеннических действий со стороны потенциального заемщика. Такой скоринг, как правило, используется совместно с другими видами исследования клиентов. При этом считается, что до 10% невозвратов по кредитам связаны в России с откровенным мошенничеством и этот показатель растет.
Многие скоринговые системы не только обрабатывают введенные данные, но и способны к самообучению: они учитывают модель поведения уже принятых на обслуживание клиентов, чтобы корректировать свою оценку будущих заемщиков.
На рынке программного обеспечения для банков существуют готовые решения. Самые известные западные программы - SAS Credit Scoring, EGAR Scoring, Transact SM (Experian-Scorex), K4Loans (KXEN), Clementine (SPSS). Среди российских разработчиков выделяются Basegroup Labs, «Диасофт», известна украинская компания "Бизнес Нейро-Системы". В то же время многие банки разрабатывает свои собственные системы.
Скоринговые системы позволяют снизить издержки и минимизировать операционный риск за счет автоматизации принятия решения, сокращают время обработки заявок на предоставление кредита, дают возможность банкам проводить свою кредитную политику централизованно, обеспечивают дополнительную защиту финансовых организаций от мошенничества. В то же время скоринг имеет и ряд недостатков: часто решение системы основано на анализе данных, предоставленных исключительно самим заемщиком. Кроме того, скоринговые системы необходимо постоянно дорабатывать и поддерживать, т. к. они учитывают только прошлый опыт и реагируют на изменения социально-экономической ситуации с запозданием.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации