
Сколько может быть аванс от оклада. Какой процент от зарплаты составляет аванс, когда и как он начисляется
При расчете вознаграждения за труд бухгалтера нередко задаются вопросом: Аванс – это сколько процентов от зарплаты? Пытаться найти точный ответ в бесполезно, поскольку ч. 6 стат. 136, определяющая порядок, сроки и место выдачи зарплаты, содержит очень размытые разъяснения на этот счет. А именно, для работодателей устанавливается обязанность рассчитываться с персоналом по правилам ЛНА, но не реже 1 раза в полмесяца.
Так, сколько процентов от зарплаты составляет аванс? Как утвердить сроки с учетом законодательных требований? А также какие локальные акты необходимо оформить для правомерности подобных операций? Разберемся на конкретных примерах, как считается аванс по зарплате.
Термин аванс обозначает зарплату за первую половину месяца – по ТК РФ промежуток между выплатами должен составлять не более 14 дней, то есть полмесяца. Точные сроки расчетов работодатели вправе утверждать на локальном уровне путем разработки внутреннего порядка. Для этого составляются правила трудового распорядка, ЛНА; соответствующие условия вносятся в коллективные или индивидуальные договора.
Обратите внимание! По нормам стат. 136 день окончательной выплаты зарплаты не должен быть установлен позже 15 дней (календарных) с момента окончания расчетного периода.
Следовательно, все работодатели, независимо от организационной формы, отраслевой принадлежности и масштабов бизнеса, обязаны начислять и выплачивать аванс по зарплате в 2017 году. Выплаты таких сумм продиктованы требованием рассчитываться с персоналом минимум дважды в месяц. Не запрещено выдавать сотрудникам вознаграждение чаще – целесообразность этого рассматривается каждым руководителем с учетом финансового положения предприятия.
Сколько составляет аванс от зарплаты? Где можно найти точные размеры процентов начислений? Что больше – аванс или зарплата? Давайте рассмотрим законодательные нюансы.
Аванс – это какая часть зарплаты?
Сколько должен быть аванс от зарплаты в 2017 году – ТК четко не регулирует. Для разъяснения обратимся к широко известному в СССР Постановлению Совмина № 566 от 23 мая 1957 г. Здесь определено, что зарплата за первую часть (половину) месяца, то есть аванс, выплачивается в установленном работодателем размере, но не менее, чем фактически выработанный заработок сотрудника за расчетный период. Аналогичная точка зрения высказывается Минтрудом РФ в Письме № 14-1/10/В-660 от 03.02.16 г.
Таким образом, чтобы знать, как рассчитывается аванс по зарплате, необходимо учитывать количество времени, отработанное специалистом по факту. И устанавливать такой процент, чтобы «на руки» человек получал примерно половину оклада (при окладной системе оплаты труда) за полмесяца, если выплаты делаются каждые 2 недели. Точный регламент следует прописать во внутренних актах предприятия с учетом сложности деятельности, объема выполняемых функций, наличия надбавок/доплат, перевыполнения нормы и т.д.
Какой процент от зарплаты составляет аванс в 2017 году
- Фиксированный – при утверждении этого варианта, сколько процентов платят аванс от зарплаты, зависит от установленной ставки.
- По фактически отработанному времени – как начисляется аванс и зарплата при учете фактической выработки? об этом речь пойдет чуть ниже.
Зарплата и аванс – сроки выплаты
Выдача аванса и зарплаты по новым правилам должна осуществляться минимум один раз в полмесяца (стат. 136 ТК). Местом выплат является организация, где трудится работник, или расчеты производятся безналичным путем через кредитное учреждение. Точные сроки, какого числа аванс и зарплата, устанавливаются правилами в ЛНА предприятия, при этом вторая часть заработка должна быть выдана не позже 15 дн. с момента окончания периода.
- 15-ое число ежемесячно – для выплат по авансам.
- 1-ое число ежемесячно – для выплат зарплаты.
Допускается отступление на 1-2 дня. Не следует устанавливать более поздние даты, так как с одной стороны не будут соблюдаться требования по начислению аванса за фактически выработанные дни, а с другой может нарушаться норма стат. 136 ТК о 15-дневном периоде окончательного расчета с персоналом. Когда платят аванс и зарплату – это утверждает работодатель, но прямым несоблюдением законодательных норм считаются:
- Отсутствие авансовых выплат.
- Выдача зарплаты позже 15 дней (календарных) с завершения расчетного месяца.
- Начисление аванса в минимальной сумме – при расчете следует утвердить выбранный метод (фиксированный или в %) в ЛНА предприятия.
А может ли аванс быть больше зарплаты? В некоторых компаниях устанавливают процент начисления авансовых выплат больше, чем окончательный заработок, но это неправомерно. Ведь, с фиксированным процентом или нет, при начислении сумм необходимо учитывать фактически отработанное время. То есть, аванс – 40 процентов от зарплаты нарушением не признается, равно как и 50 процентов. А начисление аванса за первую половину месяца в 60 процентов уже неправомерно. Если же работодатель все-таки утвердил порядок начисления и выплаты аванса в проценте более 50, остаток суммы должен быть, соответственно, меньше. К примеру, аванс платится из расчета в 60 %, зарплата – 40 %. Или аванс установлен в 70 %, зарплата – 30 % и т.д.
Сроки выплаты аванса и зарплаты – 2017
Как по-новому считать зарплату и аванс в 2017 г.? В последнее время никаких поправок в сроки выплат зарплаты и/или аванса не вносилось. Уточнением в 2016 г. стала поправка в стат. 136 ТК о 15-дневном периоде выдачи окончательного расчета. Ранее трудовое законодательство просто определяло обязанность работодателей рассчитываться с персоналом минимум дважды в месяц и не реже, чем по каждой половине месяца.
Введенные уточнения улучшили права работников, так как четко обозначили крайний срок расчетов по зарплате. К примеру, при выдаче заработка за сентябрь работодатель обязан выплатить причитающиеся суммы до 15 октября включительно. А поскольку 15.10 – это воскресенье, расчеты необходимо произвести 13 октября, то есть накануне. Мы разобрались, аванс – сколько процентов от зарплаты в 2017 году. Далее рассмотрим, как посчитать аванс от зарплаты – пример начислений ниже.
Как рассчитать аванс по зарплате в 2017 году – примеры
В ООО «Гарантия» утвержден срок по выдаче аванса 16 числа, зарплаты – 2-3 числа. Допустим, что зарплата менеджера равна 50000 руб. Разберем 2 способа начисления аванса за сентябрь – по факту отработки времени и по фиксированному проценту в 40 %. Методика расчета:
- Аванс по факту – за первую половину отработано 11 раб. дн. Всего же рабочих дней в сентябре 21. Следовательно, расчет делается так. Аванс = 50000 / 21 х 11 = 26190 руб.
- Аванс в фиксированном проценте (40 %) – при этом способе расчет делается так. Аванс = 50000 х 40 % = 20000 руб.
Выдача производится кассиром предприятия наличными из кассы. При этом необходимо удержать из начисленных сумм НДФЛ, остаток будет выдан человеку «на руки». Как становится понятно из примеров, первый способ расчета аванса более выгодный для персонала. Однако в любом случае разница будет скомпенсирована при окончательных расчетах по зарплате.
Для удобства и упрощения вычислений многие сайты предлагают опцию расчетов, с помощью которой бухгалтера смогут узнать, как посчитать аванс от зарплаты – калькулятор облегчает задачу. Услуга обычно бесплатная и подразумевает введение исходных данных, после чего производится начисление сумм по общепринятому алгоритму.
Как выплачивается зарплата и аванс
Как платится аванс и зарплата – зависит от принятого метода расчета с сотрудниками. Это может быть традиционный вариант путем выдачи наличных средств из кассы компании. Специалист обязан расписаться в получении денег в РКО или ведомости. Другой распространенный способ перечисления зарплаты – на карточки через р/счет. При этом платежное поручение на аванс по зарплате, образец составляется с указанием всех необходимых реквизитов, передается в банк работодателя для выполнения финансовой операции. Примеры заполнения обязательной документации можно найти в бланках справочно-правовых систем или в свободном доступе в интернете.
Как закрепить в ЛНА компании процент аванса от зарплаты в 2017 году
После того, как работодатель определился с вопросом: Аванс – это какая часть зарплаты? необходимо утвердить регламент начисления и расчетов в ЛНА. Точные условия прописывают в колдоговорах и индивидуальных трудовых контрактах, правилах внутреннего распорядка предприятия. Также можно разработать Положение по оплате труда. Нюансы документооборота регулируются компаниями самостоятельно.
Обязательно ли платить аванс по зарплате?
Невыплата авансовых сумм признается нарушением в области трудового законодательства. Штрафы предусматривает стат. 5.27 КоАП. Размер санкций – от 1000-5000 руб. для руководителей или предпринимателей до 30000-50000 руб. – для юрлиц. Кроме того, матответственность работодателей при несоблюдении сроков расчетов по зарплате регламентируется стат. 236 ТК в виде начисления компенсации размером 1/150 от актуальной ключевой ставки.
КоУВЗ – зарплата, аванс, детские
С проблемами по выплате зарплаты и аванса сталкиваются и градообразующие предприятия РФ, к примеру, УВЗ. Конечно, задержки здесь небольшие и исчисляются в днях, а не месяцах. Однако при желании и за эту просрочку работники могут получить компенсационные выплаты, которые в 2017 г. обязаны начислять все работодатели, нарушающие федеральные сроки по выдаче заработка.
Вывод – мы рассказали, когда выплачивается аванс и зарплата в России, в каком порядке производятся начисления. Точные даты и порядок расчета утверждаются работодателями самостоятельно.
Если вы нашли ошибку, пожалуйста, выделите фрагмент текста и нажмите Ctrl+Enter .
При приеме сотрудника на работу должен быть составлен трудовой договор. В нем указываются паспортные данные сотрудника, должность, оклад и т.д.
Дорогие читатели! Статья рассказывает о типовых способах решения юридических вопросов, но каждый случай индивидуален. Если вы хотите узнать, как решить именно Вашу проблему - обращайтесь к консультанту:
ЗАЯВКИ И ЗВОНКИ ПРИНИМАЮТСЯ КРУГЛОСУТОЧНО и БЕЗ ВЫХОДНЫХ ДНЕЙ .
Это быстро и БЕСПЛАТНО !
Согласно российскому законодательству, выплаты зарплаты должны осуществляться не менее 2 раз в месяц. 1 раз — аванс, 2 раз – заработная плата полностью.
Рассмотрим, что такое аванс по заработной плате, когда должен выплачиваться, как его рассчитать и обозначим законодательные акты, регулирующие его.
Что говорит закон?
Аванс – это часть заработной платы сотрудника за половину месяца. Обычно он составляет 40% от оклада.
В законодательстве не закреплено понятие «аванс».
Согласно стандартным названиям, первую выплату зарплаты называют авансом. Определение «аванс» впервые появилось при СССР, Постановление №566 от 23 мая 1957г «О выплате зарплаты в первую ½ месяца».
В Трудовом Кодексе РФ, ст.136 указано, что доход сотруднику должен выплачиваться минимум 2 раза в месяц.
Точные сроки выплат не приведены. Указываются во внутренних документах организации и сотрудников.
Сколько процентов и какая часть зарплаты?
В процентном выражении главный бухгалтер должен выдать аванс, составляющий 40%-50% от оклада за весь месяц. Аванс не может превышать ½ от зарплаты или суммы согласно отработанному сотрудником времени.
Обязательно ли выплачивать?
Перечисление аванса не должно рассматриваться, как процедура, проводимая на усмотрение руководства.
В ТК РФ сказано: зарплата обязана начисляться минимум 2 раза за 30 дней. При нарушении сроков и количества начислений, на руководителя накладывается штраф.
Кому положен?
В ТК РФ не указаны какие-либо исключения для сотрудников. Следовательно, аванс должен получать каждый официально трудоустроенный работник.
Помимо сотрудников, занятых на постоянной основе в офисе, аванс положен:
- при ;
- при малой сумме заработной платы;
- согласно внутреннему документальному распорядку, введена оплата зарплаты 1 раз в месяц – документ не законен.
Ответственность и штрафы за невыплату
При нарушении правил:
- аванс не выплачивается по незнанию или нежеланию;
- размер аванса устанавливается в произвольном порядке;
- выплачивается не всем сотрудникам;
- внутренним распорядком установлена выплата 1 раз в месяц или получено от сотрудника заявление на выплату.
Ответственность при выявлении нарушения ложится на юридическое лицо (организацию и должностные лица) и ИП.
Размер штрафов, согласно ст.5.27 КоАП РФ:
- юр.лица – до 50 тыс. рублей;
- должностные лица – до 5 тыс. рублей;
- ИП – до 5 тыс. рублей.
Расчет аванса по заработной плате
Какие доходы следует учитывать?
Все выплаты, кроме премий, следует учитывать при расчете аванса:
- оклад за месяц;
- доплата при замене заболевшего сотрудника или находившегося в ;
- надбавки за особые условия труда или их ухудшение;
- за переработанные часы;
- (секретарь, менеджер, логист);
- руководство студентов на практике и т.д.
В аванс не включаются:
- Премия , т.к. руководитель не знает на какой размер стимулирования вышел сотрудник. Она рассчитывается на основании работы за весь месяц. Напомним, аванс начисляется в первой половине месяца.
- Социальные выплаты – не являются оплатой за проделанную работу.
- Ежегодная материальная помощь .
Может ли быть больше зарплаты?
Выплата аванса проводится за фактически отработанное время (определение аванса). Т.е. при выплате первой части зарплаты 14 числа (в месяце 31 день), аванс будет равен 45% от оклада.
Оставшуюся часть (55% оклада) бухгалтер выдаст в зарплату, если остаток месяца сотрудник будет работать без командировок, или .
При образовании пропусков, заработная плата будет уменьшена.
Определение размера
Размер аванса разрешено определять несколькими способами:
- в зависимости от фактически отработанного времени за первую половину месяца;
- процент от оклада – фиксированная сумма.
Как правильно начислять?
В зависимости от фактически отработанных дней.
Расчет аванса производится с учетом выходных дней и праздничных и без них.
Формула для расчета аванса в 1 случае: сумма оклада и надбавок/норма рабочих дней. Полученную цифру умножить на фактически отработанное время.
Формула для расчета аванса в 2 случае: произведение 50% на сумму из оклада и доплат.
В их число могут входить выплаты по замене сотрудника, переработку, ухудшение условий труда.
Отметим, что доплаты не подразумевают премии, так как их размер можно рассчитать только на основании работы за весь месяц.
Когда аванс начисляется в фиксированной сумме и равен проценту от него, выходные и праздничные дни на его размер не влияют.
Проводки
Дт70-Кт50 — аванс выплачен сотруднику из кассы.
Дт 70-Кт51 — аванс выплачен сотруднику с расчетного счета.
В связи с тем, что аванс представляет собой 1 часть зарплаты:
Дт20 (23,44…)-Кт70 – аванс был начислен.
Следующей проводкой мы его выдаем из кассы или с расчетного счета:
Дт70-Кт50(51)
Обычно используют 1 вариант.
Сроки выдачи
Согласно ТК РФ, зарплата должна выплачиваться 2 раза в месяц. Аванс начисляется в первой половине. Соответственно выплаты производятся примерно раз в 2-2,5 недели.
Сроки регламентируются внутренними документами организации. В них зафиксирован интервал для выплаты аванса и зарплаты. Например, с 10-15 число каждого месяца должен быть выплачен аванс.
Примеры
Без учета выходных и праздничных: оклад Иванова Д.К. - 20 тыс. руб., за совмещение - доплата 6 тыс. руб. Аванс составил (20+6)*50%=13 тыс. руб.
С учетом выходных и праздничных дней: исходные данные аналогичны. За месяц рабочих дней 20, в первую половину отработали 7. Аванс составил ((20+6)/20)*7=9,1 тыс. руб.
В 1 и 2 варианте оставшуюся часть Иванов получит в зарплате.
Какими документами оформляется?
В зависимости от того, каким способом в организации выплачивается зарплата, аналогично должен происходить расчет с сотрудниками по авансу.
Документы, сопровождающие выдачу аванса:
- при выдаче наличных денежных средств оформляется платежная или платежно-расчетная ведомость и РКО;
- при перечислении денег через расчетный счет оформляется платежная ведомость, она отправляется в банк, где оформлен зарплатный проект.
Примеры заполнения документов можно найти здесь:
Нюансы
Удержание НДФЛ
Не учитывают (13%).
Он учтен при выплате оставшейся суммы зарплаты за весь месяц. Это связано с тем, что сам сотрудник не может точно знать, отработает он полный месяц или уйдет на больничный, или возьмет отгул.
В случае незапланированных пропусков сумма аванса будет переплачена, соответственно и переплачен налог с нее государству.
Максимальная и минимальная сумма
Максимальный размер аванса не установлен. Он напрямую зависит от суммы оклада. Минимальная сумма не должна быть ниже фактически отработанного времени.
Возможна ли переплата аванса?
Переплата аванса может быть переплачена, когда он рассчитывается в фиксированной сумме, как процент от оклада. Например, работник заболел 10 числа и вышел с больничного последним днем месяца.
У него образовался долг перед организацией из-за излишне выданного аванса.
Удерживаются ли алименты?
Согласно законодательству алименты удерживаются одной суммой с заработной платы. Это связано с тем, что зарплата зависит от отработанного времени. Сотрудник может заболеть или уволиться.
Требуется ли выдача расчетных листков?
Трудовая деятельность на предприятии любого типа собственности должна быть оплачена. Сегодня, согласно Трудовому кодексу, выдается дважды в месяц.
Российское законодательство не использует термин «аванс» и тем более не устанавливает его процентную ставку и сроки выплаты. Но зато четко указывает, что оплата рабочей деятельности сотрудников должна производиться два раза в течение календарного месяца.
Устоявшееся понятие
В бухгалтерской среде авансом принято считать первую выплату части начисленной заработной платы. В устных рекомендациях Министерств труда и социального развития рекомендовано выплачивать его до 16 числа текущего месяца. Кто же определяет, сколько процентов от зарплаты составляет аванс?
Целесообразные расчеты
Сроки выплаты аванса и оставшейся доли заработной платы, а также методика их расчета обязательно должны быть внесены в которое предписано иметь каждой организации независимо от формы собственности.
Небольшие предприятия и коммерческие фирмы выплачивают авансовую часть зарплаты без применения каких-либо бухгалтерских формул. Это грубое нарушение Трудового кодекса, который четко прописывает, что аванс как первая часть зарплаты должен быть пропорционален отработанному по факту времени. И все-таки, аванс - это сколько процентов от зарплаты?
Роструд указывает на то, что сумма первого платежа за календарный месяц не может быть меньше определенной для конкретного работника тарифной ставки. Следовательно, минимальная выплата - оклад за рабочий месяц, с поправками на время, отработанное по факту, на число выплаты аванса. Поэтому бухгалтера, рассчитывая, сколько процентов должен составлять аванс от зарплаты, определяют его как половину от заработанного сотрудником.

Основания для расчета
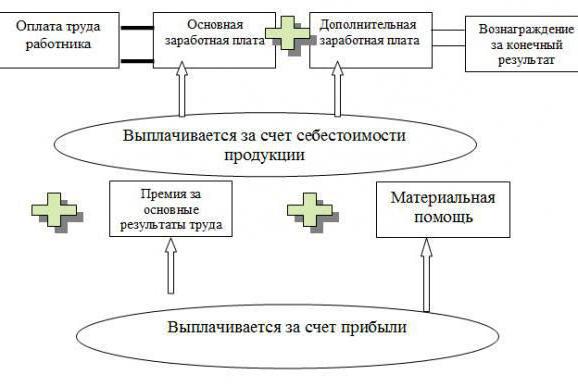
В большинстве современных организаций оклад составляет малую часть заработной платы. Внушительную же ее долю создают различные вознаграждения и премии. Бухгалтера, проводя расчеты, суммируют остальные составляющие, входящие в постоянную часть заработка: доплаты за тяжелые условия труда, возможные надбавки, оплату за замещение сотрудников, повышающие коэффициенты, доплаты за совмещение профессий или должностей.
При расчете аванса всевозможные вознаграждения и премиальные выплаты не учитываются. Эта норма оговаривается в письме Министерства соцразвития и здравоохранения от 25 февраля 2009 года за номером 22-2-709. Причина проста. Премиальные вознаграждения рассчитываются по итогу выполненных работ (услуг) либо количеству произведенной продукции. В отдельных случаях премии начисляются за выполнение повышенных плановых обязательств, о чем тоже становится известно в конце месяца. В бухгалтерии, рассчитывая, сколько процентов от оклада составляет аванс, в процентную долю оплаты труда не включают, так же как и суммы выплаченной материальной помощи и соцвыплаты (они не входят в категорию зарплаты).

Методик существует несколько
Чтобы узнать аванс (это сколько процентов от зарплаты), нужно произвести некоторые расчеты. Они свершаются на основании табеля учета отработанного времени каждого сотрудника и журнала выполненных работ или услуг.
Первая
Одна из методик рекомендует суммировать количество отработанных дней с первого числа по день выплаты аванса. Затем установленный трудовым договором оклад разделить на бухгалтерскую норму календарного рабочего месяца и умножить на рассчитанное количество дней, отработанных в данном месяце.
Вторая
Заработная плата работника в любом регионе не должна быть меньше МРОТ. Здесь важно уточнить, что сравнение должно происходить до начисления регионального или Последнее повышение минимального размера оплаты труда произошло 1 июля 2016 года и составило 7500 рублей. Следующее увеличение предусмотрено 1 июля текущего года на 300 рублей.
С 1 января 2017 года организации любой формы собственности, выплачивающие заработную плату меньше МРОТ, будут привлекаться к административной ответственности. Штрафные санкции могут превышать 50 000 рублей, за повторные нарушения директору или главному бухгалтеру грозит дисквалификация до трех лет.
1. С какой периодичностью и в какие сроки необходимо выплачивать заработную плату сотрудникам.
2. Как определить размер аванса, положенного работникам.
3. В каком порядке исчисляются и уплачиваются страховые взносы и НДФЛ с заработной платы и аванса.
«Главное в расчетах с сотрудниками по заработной плате – правильно рассчитать причитающиеся им суммы». Такое утверждение является верным только наполовину: важно не только правильно рассчитать зарплату работников, но и правильно ее выплатить. При этом камнем преткновения для многих является выплата аванса сотрудникам. Нужно ли дробить зарплату на аванс и окончательный расчет, если ее сумма и так невелика? Положен ли аванс внешним совместителям? Как рассчитать сумму аванса? В этих и других вопросах, касающихся выплаты заработной платы сотрудникам, разберемся в этой статье.
Периодичность выплаты заработной платы
Трудовой кодекс РФ устанавливает обязанность работодателя выплачивать заработную плату сотрудникам не реже, чем каждые полмесяца (ст. 136 ТК РФ). Следует оговориться, что Трудовой кодекс вообще не содержит такого понятия, как «аванс»: согласно его формулировкам это заработная плата за первую половину месяца. А широко используемое понятие «аванс» пришло из документа советских времен, Постановления Совмина СССР от 23.05.1957 № 566 «О порядке выплаты заработной платы рабочим за первую половину месяца», которое действует до сих пор в части, не противоречащей ТК РФ. Поэтому для облегчения восприятия в этой статье под авансом понимается заработная плата за первую половину месяца.
Итак, для заработной платы установлена периодичность выплаты не реже, чем каждые полмесяца. При этом для других выплат работникам установлены свои сроки:
- отпускные должны выплачиваться не позднее, чем за 3 дня до начала отпуска;
- расчет при увольнении должен быть выплачен в день увольнения работника.
А вот оплата больничных листов как раз привязана к выплате заработной платы: пособия должны выплачиваться в ближайший после назначения пособия день, установленный для выплаты заработной платы. Если таким ближайшим днем является день выплаты аванса, то пособия должны быть выплачены вместе с ним.
! Обратите внимание: требование Трудового кодекса о выплате заработной платы как минимум два раза в месяц не содержит каких-либо исключений и является обязательным для исполнения всеми работодателями по отношению ко всем работникам (Письмо Роструда от 30.11.2009 № 3528-6-1). То есть аванс в обязательном порядке должен выплачиваться , в том числе:
- если работник является внешним совместителем;
- если работник добровольно написал заявление о выплате заработной платы один раз в месяц;
- если локальными нормативными актами работодателя, трудовыми договорами и т.д. установлена выплата заработной платы один раз в месяц. Такое положение является ничтожным и не подлежит исполнению, так как нарушает требования ТК РФ.
- независимо от суммы заработка и принятой системы оплаты труда.
Ели работодатель все-таки пренебрег требованиями ТК РФ о выплате заработной платы работникам не реже, чем каждые полмесяца, то в случае проверки трудовой инспекции ему грозит ответственность в виде штрафа (ст. 5.27 КоАП РФ):
- для должностных лиц – от 1 000 руб. до 5 000 руб.
- для ИП — от 1 000 руб. до 5 000 руб.
- для юридических лиц – от 30 000 руб. до 50 000 руб.
Сроки выплаты заработной платы
В настоящее время трудовое законодательство не содержит конкретных сроков выплаты заработной платы, то есть работодатель вправе установить их самостоятельно, закрепив в правилах внутреннего трудового распорядка, коллективном договоре, трудовых договорах с работниками (ст. 136 ТК РФ). При этом необходимо учитывать следующее:
- Временной интервал между выплатами заработной платы не должен превышать полмесяца. При этом выплаты необязательно должны приходиться на один календарный месяц (Письмо Минтруда России от 28.11.2013 № 14-2-242). Например, если заработная плата за первую половину месяца выплачивается 15-го числа, то за вторую – 30 (31)-го числа текущего месяца, если за первую 25-го, то за вторую – 10-го числа следующего месяца и т.д. Кроме того, работодатель может установить периодичность выплаты заработной платы чаще, чем раз в полмесяца, например, каждую неделю – такой подход допустим, поскольку не ухудшает положение работников и не противоречит требованиям ТК РФ.
- Сроки выплаты заработной платы должны быть обозначены в виде конкретных дней , а не временных периодов (Письмо Минтруда России от 28.11.2013 № 14-2-242). Например: 10-е и 25-е число каждого месяца. Такая формулировка, как «с 10-го по 13-е и с 25-го по 28-е», недопустима, поскольку по факту требование ТК РФ о выплате заработной платы не реже, чем каждые полмесяца, может быть нарушено: работник получит зарплату 10-го числа, а следующая выплата будет 28-го, то есть промежуток между выплатами превысит полмесяца.
- Если установленный день выплаты приходится на выходной или нерабочий праздничный день, то заработная плата должна быть выплачена накануне этого дня (ст. 136 ТК РФ).
! Обратите внимание: Работодатель несет (в том числе аванса и других выплат в пользу работников): материальную, административную, а в некоторых случаях даже уголовную.
Размер аванса
Трудовой кодекс не содержит требований относительно того, в каких пропорциях (суммах) должны выплачиваться части заработной платы. Однако Постановление № 566, которое уже упоминалось выше, предусматривает, что размер аванса должен быть не ниже тарифной ставки рабочего за отработанное время. Несмотря на то, что в указанном постановлении речь идет о заработной плате рабочих, в отношении других работником можно использовать аналогичный подход.
Размер аванса, подлежащего выплате работнику, может рассчитываться одним из следующих способов:
- пропорционально отработанному времени;
- в виде фиксированной суммы, например, рассчитанной в процентах от оклада.
Использование второго варианта, выплата аванса в фиксированной сумме, имеет один существенный недостаток – вероятность того, что работник не отработает полученный аванс. Например, в случаях, когда работник большую часть месяца находился на больничном, в отпуске без сохранения заработной платы и т. д. и при этом ему был выплачен аванс, по итогам месяца начисленной заработной платы может не хватить на покрытие выданного аванса. В таком случае у работника возникает , удержание которой для работодателя связано с определенными сложностями.
Использование первого варианта, выплата аванса пропорционально фактически отработанному времени, более предпочтительно, хотя и более трудоемко для бухгалтера. В этом случае расчет сумма аванса рассчитывается исходя из оклада работника и фактически отработанных им дней за первую половину месяца (на основании табеля учета рабочего времени), поэтому вероятность «передать» аванс практически исключается. Специалисты Роструда в Письме от 08.09.2006 № 1557-6 также рекомендовали при определении размера аванса учитывать фактически отработанное работником время (фактически выполненную работу).
! Обратите внимание: Трудовой кодекс обязывает работодателя при каждой выплате заработной платы (в том числе аванса) извещать работника в письменной форме (ст. 136 ТК РФ):
- о составных частях заработной платы, причитающейся ему за соответствующий период;
- о размерах иных сумм, начисленных работнику, в том числе денежной компенсации за нарушение работодателем установленного срока соответственно выплаты заработной платы, оплаты отпуска, выплат при увольнении и (или) других выплат, причитающихся работнику;
- о размерах и об основаниях произведенных удержаний;
- об общей денежной сумме, подлежащей выплате.
Указанные сведения содержатся в расчетном листке, форма которого утверждается самим работодателем с учетом мнения представительного органа работников.
Способы выплаты заработной платы
Заработная плата выплачивается работникам либо наличными денежными средствами из кассы работодателя, либо в безналичном порядке. Кроме того, трудовое законодательство не запрещает часть заработной платы (не более 20%) выдавать в натуральной форме, например, готовой продукцией (ч. 2 ст. 131 ТК РФ). При этом конкретный способ выплаты заработной платы должен быть указан в трудовом договоре с работником. Остановимся более подробно на денежных формах выплаты заработной платы.
- Выплата заработной платы наличными денежными средствами
Выплата заработной платы работникам из кассы оформляется следующими документами:
- платежная (форма Т-53) или расчетно-платежная ведомость (форма Т-49);
- расходный кассовый ордер (КО-2).
Если количество работников невелико, то выплату заработной платы каждому работнику можно оформлять отдельным расходным кассовым ордером. Однако при большом штате удобнее составлять расчетную (расчетно-платежную) ведомость на всех сотрудников и делать один расходный ордер на всю выплаченную по ведомости сумму.
- Перечисление заработной платы на банковскую карту
Условия выплаты заработной платы в безналичной форме должны быть прописаны в коллективном договоре или трудовом договоре с сотрудником. Для удобства перечисления заработной платы многие работодатели заключают с банками соответствующие договоры на выпуск и обслуживание зарплатных карт для сотрудников. Это позволяет всю сумму заработной платы перечислять одним платежным поручением с приложением реестра, в котором конкретизируются суммы для зачисления на карточный счет каждого сотрудника.
! Обратите внимание: перечислять заработную плату в безналичной форме возможно только с согласия работника и только по тем реквизитам, которые указаны в его заявлении. Кроме того, работодатель не может «привязать» своих сотрудников к конкретному банку: трудовое законодательство дает право работнику в любой момент изменить банк, в который ему должна быть переведена заработная плата. В этом случае работнику достаточно письменно известить работодателя об изменении платежных реквизитов для выплаты заработной платы не позднее чем за пять рабочих дней до дня выплаты заработной платы (ст. 136 ТК РФ).
Порядок начисления и уплаты НДФЛ и страховых взносов с заработной платы
Мы выяснили, что заработная плата работникам должна выплачиваться как минимум дважды в месяц. В связи с этим у многих возникает вопрос: нужно ли начислять страховые взносы и НДФЛ с аванса? Давайте разберемся. По законодательству страховые взносы необходимо начислять по итогам месяца, за который начислена заработная плата (п. 3 ст. 15 Федерального закона № 212-ФЗ). Что касается НДФЛ, в соответствии с Налоговым кодексом, датой получения дохода в виде оплаты труда признается последний день месяца, за который начислен доход за выполненные трудовые обязанности (п. 2 ст. 223 НК РФ). Таким образом, ни страховые взносы, ни НДФЛ начислять с аванса не нужно.
Сроки уплаты страховых взносов с заработной платы для всех работодателей являются едиными и не зависят от даты выплаты заработной платы. В настоящее время взносы во внебюджетные фонды должны уплачиваться до 15-го числа месяца, следующего за месяцем начисления зарплаты (п. 5 ст. 15 Закона № 212-ФЗ). Исключение составляют страховые взносы в ФСС РФ от несчастных случает и профзаболеваний – они должны уплачиваться в день, установленный для получения в банке средств на выплату зарплаты за истекший месяц (п. 4 ст. 22 Закона № 125-ФЗ).
В отличие от страховых взносов, срок уплаты НДФЛ зависит от даты и способа выплаты заработной платы:
Бухгалтерский учет заработной платы
В бухгалтерском учете начисление заработной платы, а также НДФЛ и страховых взносов отражается последним днем отработанного месяца. При этом составляются следующие проводки:
|
Дата |
Дебет счета | Кредит счета | |
| Дата, установленная для выплаты заработной платы за первую половину месяца | 70 | 50(51) | Выплачена заработная плата за первую половину месяца из кассы (перечислена на карты сотрудников) |
| Последний день месяца | 20(23, 26, 44) | 70 | Начислена заработная плата |
| Последний день месяца | 70 | 68 | Удержан НДФЛ с заработной платы |
| Последний день месяца | 20(23, 26, 44) | 69 | Начислены страховые взносы с заработной платы |
| Дата, установленная для выплаты заработной платы за вторую половину месяца (окончательный расчет) | 70 | 50(51) | Выплачена заработная плата из кассы (перечислена на карты сотрудников) |
| Последний день срока, установленного для выплаты заработной платы по ведомости из кассы | 70 | 76 | Депонирована сумма неполученной зарплаты |
| Следующий день после окончания срока, установленного для выплаты заработной платы по ведомости из кассы | 51 | 50 | Сумма депонированной зарплаты зачислена на расчетный счет |
| 50 | 51 | Получены деньги с расчетного счета на выдачу депонированной зарплаты | |
| При обращении работника за неполученной в срок заработной платой | 76 | 50 | Выдана депонированная заработная плата |
Считаете статью полезной и интересной – делитесь с коллегами в социальных сетях!
Остались вопросы – задавайте их в комментариях к статье!
Нормативная база
- Трудовой кодекс РФ
- Кодекс об административных правонарушениях РФ
- Федеральный закон от 24.07.2009 № 212-ФЗ «О страховых взносах в Пенсионный фонд Российской Федерации, Фонд социального страхования Российской Федерации, Федеральный фонд обязательного медицинского страхования»
- Приказ Минфина РФ от 31.10.2000 № 94н «Об утверждении Плана счетов бухгалтерского учета финансово-хозяйственной деятельности организаций и Инструкции по его применению»
- Постановления Совмина СССР от 23.05.1957 № 566 «О порядке выплаты заработной платы рабочим за первую половину месяца»
- Письмо Роструда от 30.11.2009 № 3528-6-1
- Письмо Минтруда России от 28.11.2013 № 14-2-242
Как ознакомиться с официальными текстами указанных документов, узнайте в разделе
♦ Рубрика: , .




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации