
Сколько фиксированных взносов в год платит ип. Отчисления в пенсионный фонд индивидуальных предпринимателей
Что понимать под термином «доход», с которого надо заплатить налог? Это самый важный вопрос предпринимателя, получившего доход свыше 300 000 рублей. Цена вопроса – сумма взносов, которую он достанет из своего кармана и заплатит в бюджет. В Налоговом кодексе четкого ответа нет, разъяснения контролирующих органов и судов только запутывают. Рассмотрим «хитрые» моменты.
Индивидуальные предприниматели являются плательщиками страховых взносов. Они могут выступать плательщиками по двум основаниям:
- как работодатели, если имеют наемных работников, — работодатели-ИП уплачивают страховые взносы в том же порядке, что и организации. В статье мы не будем рассматривать этот вопрос;
- за себя, как самозанятые, — в этом случае порядок исчисления и уплаты страховых взносов вызывает много вопросов из-за неточных формулировок законодательства.
Разберем спорные моменты и расчеты страховых взносов для ИП, которые работают на разных системах налогообложения, а также совмещают УСН и патентную систему налогообложения (ПСН).
Начнем с общих вопросов исчисления и уплаты страховых взносов.
Исчисление и уплата страховых взносов. Памятка для ИП
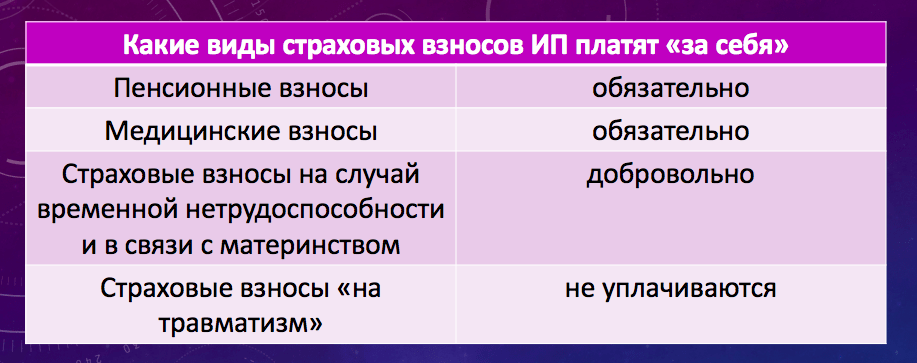
- Индивидуальные предприниматели уплачивают страховые взносы в ПФР и ФОМС. Предприниматели не исчисляют и не уплачивают страховые взносы по обязательному социальному страхованию на случай временной нетрудоспособности и в связи с материнством (п. 6 ст. 430 НК РФ). Однако они вправе вступить в эти отношения добровольно (пп. 2 п. 1 ст. 419, п. 6 ст. 430 НК РФ, ч. 3 ст. 2 Федерального закона от 29.12.2006 № 255-ФЗ).
- ИП уплачивают страховые взносы в виде фиксированных платежей, которые в свою очередь состоят из двух частей:
- постоянная часть — обязаны уплачивать все ИП (за некоторым исключением);
- дополнительная (переменная) часть, которую уплачивают с дохода, превышающего 300 000 руб.
- ИП вправе претендовать на освобождение от уплаты страховых взносов за себя, если представили в налоговый орган по месту учета заявления об освобождении от уплаты страховых взносов и подтверждающие документы (п. 7 ст. 430 НК РФ, Федеральный закон от 28.12.2013 № 400-ФЗ). Освобождение распространяется на период:
- прохождения военной службы;
- ухода, осуществляемого трудоспособным лицом за инвалидом I группы, ребенком-инвалидом или за лицом, достигшим возраста 80 лет;
- проживания супругов военнослужащих, проходящих военную службу по контракту, вместе с супругами в местностях, где они не могли трудиться в связи с отсутствием возможности трудоустройства, но не более пяти лет в общей сложности;
- период проживания за границей супругов работников, работающих в организациях, перечень которых утвержден Правительством РФ, но не более пяти лет в общей сложности.
- Обязанность уплачивать страховые взносы у ИП возникает с момента приобретения статуса ИП, т.е. с момента госрегистрации (п. 1 ст. 23 ГК РФ), и до момента прекращения деятельности и исключения его из ЕГРИП. Важный момент: если предпринимателя не исключат из ЕГРИП, то считается, что он не утратил статус ИП, а значит обязан продолжать уплачивать страховые взносы вне зависимости от того, получил доход или убыток, вел свою деятельность или нет и т.п. (письмо Минфина России от 21.09.2017 № 03-15-05/61112).
- Если ИП прекратил свою деятельность и снялся с учета в налоговом органе, то оплатить взносы он обязан в течение 15 дней с даты снятия с учета. Сумма взносов, которую он должен уплатить, должна быть скорректирована пропорционально отработанному времени в календарном году, в котором прекращена деятельность ИП. Согласно п. 5 ст. 430 НК РФ: «за неполный месяц деятельности соответствующий фиксированный размер страховых взносов определяется пропорционально количеству календарных дней этого месяца по дату государственной регистрации прекращения физическим лицом деятельности в качестве ИП включительно».
- ИП не вправе применять пониженные тарифы, т.к. эта преференция предусмотрена только для работодателей, а значит, только в отношении взносов за работников, а не взносов ИП за себя.
Фиксированные платежи ИП за себя в 2018, 2019, 2020гг. Изменения
С 2018 года размер фиксированного платежа больше не привязан к МРОТ. С дохода, не превышающего 300 000 рублей, предприниматели уплачивают страховые взносы в следующих суммах (ст. 430 НК РФ):
Пример расчета фиксированной части страховых взносов ИП за неполный год
ИП Иванов зарегистрирован 21 марта 2018 года. За полные 9 месяцев (с апреля по декабрь) 2018 года предприниматель должен заплатить страховых взносов:
- в ПФР — 19 908,75 руб. (26 545 руб. /12 х 9 мес.);
- в ФОМС — 4380 руб. (5840 руб. /12 х 9 мес.).
За март сумма страховых взносов рассчитывается пропорционально количеству дней, в течение которых ИП был предпринимателем. Всего в марте 31 день, ИП зарегистрировался 21 марта, значит должен заплатить за 11 дней (31-20):
- в ПФР — 784,93 руб. (26 545 руб. / 12 х 11/31);
- В ФОМС — 172,69 руб. (5840 руб. / 12 х 11/31).
Итого сумма взносов за 2018 год составит:
- в ПФР — 20 693,68 руб. (19 908,75 руб. + 784,93 руб.);
- в ФОМС — 4552,69 руб. (4380 руб. + 172,69 руб.).
Фиксированный платеж ИП: сроки уплаты
Срок уплаты страховых взносов в виде фиксированных платежей — не позднее 31 декабря этого года (пп. 2 п. 1 ст. 419, п. 2 ст. 432 НК РФ). Если последний день срока уплаты взносов выпадает на выходной и (или) нерабочий праздничный день, окончание срока переносится на ближайший следующий за ним рабочий день (п. 7 ст. 6.1 НК РФ).
Предприниматель решает сам, в каком порядке будет уплачивать страховые взносы в виде фиксированных платежей в течение года. Не требуется составлять «график платежей» и неукоснительно ему следовать. Главное, чтобы платежи за 2018 год были уплачены до конца года. В противном случае на сумму недоимки начислят пени и штрафы по ст. 122 НК РФ.
Налоговая ответственность может быть смягчена или отягчена. ИП вправе рассчитывать на смягчение налоговой ответственности (п. 1 ст. 112 НК РФ). Послабление в налоговой ответственности возможно при наличии обстоятельств, смягчающих ответственность:
- совершение правонарушения вследствие стечения тяжелых личных или семейных обстоятельств;
- совершение правонарушения под влиянием угрозы или принуждения либо в силу материальной, служебной или иной зависимости;
- тяжелое материальное положение физического лица, привлекаемого к ответственности за совершение налогового правонарушения;
- иные обстоятельства, которые судом или налоговым органом, рассматривающим дело, могут быть признаны смягчающими ответственность.
При наличии хотя бы одного обстоятельства размер штрафа уменьшат не менее чем в 2 раза (п. 3 ст. 114 НК РФ). Обстоятельством, отягчающим ответственность, признается совершение налогового правонарушения лицом, ранее привлекаемым к ответственности за аналогичное правонарушение (п. 2 ст. 112 НК РФ).
Дополнительная (переменная) часть страховых взносов: порядок расчета и уплаты ИП за 2018 год
Дополнительные взносы уплачивают только те ИП, которые получили в текущем году доход свыше 300 000 рублей. С суммы превышения уплачивается взнос только в ПФР по ставке 1% от суммы дохода. Формула расчета дополнительных взносов:
Сумма дополнительных взносов в ПФР за 2018г. = Сумма дохода за 2018г. — 300 000 руб. х 1%
Дополнительный страховой взнос в ПФР имеет ограничение по максимальной сумме. Размер страховых взносов на обязательное пенсионное страхование за расчетный период не может быть более восьмикратного фиксированного размера (постоянной части) страховых взносов на обязательное пенсионное страхование (пп.1 п.1 ст. 430 НК РФ).
С учетом постоянной части страховых взносов, ИП может заплатить за налоговый период:
Что такое доход ИП, и как определить сумму дохода?
Это главный вопрос, на который надо ответить, прежде чем считать налог. Налоговое законодательство не всегда дает прямой ответ на этот вопрос. Поэтому обратимся к решениям высших судов и разъяснениям контролирующих органов.
Определение дохода зависит от применяемой ИП системы налогообложения
Ситуация 1: ИП применяет ОСНО
Доход для целей расчета дополнительных страховых взносов берется за минусом расходов.
Долгие споры контролирующих органов и решения судов разного уровня не привели к единообразию в решении этого вопроса. Точку поставил только КС РФ в постановлении от 30.11.2016 № 27-П . Другого мнения теперь нет и быть не может, если только в корне изменится норма НК РФ.
Таким образом, ИП, применяющий общую систему налогообложения, т.е. уплачивающий НДФЛ, для расчета дополнительных страховых взносов в ПФР, вправе при определении суммы дохода уменьшить его на величину профессиональных налоговых вычетов в соответствии со ст. 221 НК РФ (письмо ФНС России от 10.02.2017 № БС-4-11/2494@ (вместе с письмом Минфина России от 06.02.2017 № 03-15-07/6070)). Формула для расчета:
Дополнительные страховые взносы в ПФР (на ОСНО) = (Доходы — профессиональные вычеты) х 1%
Ситуация 2: ИП применяет УСН
объект «доходы минус расходы»
Вопрос стоит так: вправе ли предприниматели на УСН при определении дохода, с которого будут считать дополнительные страховые взносы, уменьшить валовую сумму дохода на расходы? Безусловно, учет расходов позволит ИП уменьшить базу для расчета страховых взносов в ПФР, это автоматически приведет к уменьшению платежей в ПФР. Это выгодно предпринимателям, но не выгодно бюджету.
Позиции контролирующих органов и судей расходятся.
Минфин и ФНС РФ считают, что при определении величины дохода для исчисления страховых взносов в ПФР, расходы не учитываются. Эта позиция выражена ими в многочисленных письмах, в частности: письма Минфина России от 15.03.2018 № 03-15-05/15892 , от 12.02.2018 № 03-15-07/8369, ФНС от 21.02.2018 № ГД-4-11/3541@.
Отстоять противоположную позицию волне реально в суде, т.к. Верховный суд в определении от 22.11.2017 № 303-КГ17-8359 сказал, что ИП с объектом «доходы минус расходы» вправе учитывать затраты при исчислении дохода для расчета дополнительных страховых взносов в ПФР. К тому же, ФНС РФ довела данное определение ВС РФ до всех ИФНС РФ письмом от 18.01.2018 № СА-4-7/756. Таким образом, ФНС РФ приняла позицию ВС РФ и КС РФ (постановление от 30.11.2016 № 27-П): дополнительные взносы надо считать с доходов за минусом расходов.
Однако ФНС России согласна и с Минфином (письма Минфина России от 12.02.2018 № 03-15-07/8369, от 21.05.2018 № 03-15-06/34428), что расходы не должны учитываться. Такую позицию финансистов налоговики довели до сведения ИФНС, выпустив письмо от 21.02.2018 № ГД-4-11/3541@ .
Итоговая точка зрения ФНС России
В результате многочисленных терзаний налоговиков родилось письмо ФНС России от 03.07.2018 № БС-4-7/12733@ «О направлении решения ВС РФ от 08.06.2018 по делу № АКПИ18-273». В письме сказано: расходы по ст. 346.16 НК РФ не учитываются при формировании базы для исчисления страховых взносов ИП с дохода выше 300 000 руб.
Вывод : при УСН величина дохода — это сумма фактически полученных ИП доходов от осуществления предпринимательской деятельности. Расходы, предусмотренные ст. 346.16 НК РФ, не учитываются.
объект «доходы»
При расчете базы для расчета дополнительных страховых взносов в ПФР расходы не могут быть учтены в силу того, что налогоплательщик ведет учет только доходов и не вправе вычесть из доходов расходы.
Пример расчета взносов ИП на УСН с доходов свыше 300 000 руб.
Доходы предпринимателя Иванова за 2018 год по КУДиР составили 5 000 000 руб. ИП уплатит:
- До 31 декабря ИП — 32 385 руб. (в ПФР — 26 545 руб. и ФОМС — 5840 руб.).
- Не позднее 1 июля 2019 года — 47 000 руб. ((5 000 000 руб. - 300 000 руб.) х 1%) - дополнительные взносы в ПФР, т.к. доход превысил 300 000 руб.
Ситуация 3: ИП совмещает УСН и ПСН
Для расчета дополнительных страховых взносов при совмещении двух режимов налогообложения, ИП должен суммировать полученный в обеих системах налогообложения доход. Доходы определяются (п. 9 ст. 430 НК РФ):
- при применении УСНО - в соответствии со ст. 346.15 НК РФ;
- при применении ПСНО - согласно ст. 346.47 и 346.51 НК РФ.
При применении патентной системы налогообложения (ПСН) объектом налогообложения признается потенциально возможный к получению годовой доход ИП по конкретному виду деятельности (ст. 346.47 НК РФ). Поэтому суммируется доход, полученный при применении УСН (по соответствующим видам деятельности), и потенциально возможный (а не фактический) годовой доход, полученный при применении ПСН.
КБК для уплаты страховых платежей ИП за себя в 2018г.
- КБК по страховым взносам на ОПС, которые зачисляются в ПФР:
- взносы - 182 1 02 02140 06 1110 160;
- пени - 182 1 02 02140 06 2110 160;
- штрафы - 182 1 02 02140 06 3010 160.
- КБК по страховым взносам на ОМС, которые зачисляются в ФОМС
- взносы - 182 1 02 02103 08 1013 160;
- пени - 182 1 02 02103 08 2013 160;
- штрафы - 182 1 02 02103 08 3013 160.
Выводы
- ИП, применяющий любую систему налогообложения, должен в срок до 31 декабря 2018 года заплатить минимальный размер страховых взносов за 2018 год в ПФР и ФОМС в сумме 32 385 руб.
- Если доход за 2018 год превысил 300 000 руб., не позднее 1 июля 2019 года надо будет уплатить переменную часть страховых взносов в ПФР. При расчете взносов важную роль имеет применяемый режим налогообложения при расчете базы для исчисления 1% от суммы дохода. Спор с налоговиками целесообразен, если высока цена вопроса.
- При совмещении режимов налогообложения, в частности УСН и ПСН — внимание по ПСН не на фактически полученный доход, а на потенциально возможный.
Какую сумму страховых взносов потребуется уплатить ИП «за себя» в 2018 году? Что изменилось в расчете суммы? Какие особенности уплаты фиксированных страховых взносов ИП без работников? Правда ли, что размер страховых взносов с 2018 году больше не зависит от МРОТ? Будет ли повышение суммы взносов в 2018 году, если доход индивидуального предпринимателя менее 300 000 рублей? Какая максимальная сумма взносов к уплате? Ответим на эти и другие вопросы, приведем примеры, а также приведем точные суммы фиксированных страховых взносов на обязательное пенсионное и медицинское страхование в 2018 году. Данная статья подготовлена с учетом положений Федерального закона от 27.11.2017 № 335-ФЗ.
Какие взносы платят ИП: вводная информация
Индивидуальные предприниматели обязаны уплачивать страховые взносы с выплат и вознаграждений, начисляемых в пользу физлиц в рамках трудовых отношений и гражданско-правовых договоров на выполнение работ, оказание услуг (п.1 ст. 419 НК РФ). Но также ИП должны перечислять обязательные страховые взносы «за себя» (ст. 430 НК РФ):
- на пенсионное страхование;
- на медицинское страхование.
Перечислять страховые взносы «за себя» ИП обязаны в любом случае. То есть, вне зависимости от того, ведут ли они фактическую предпринимательскую деятельность или же просто зарегистрированы в статусе ИП и бизнесом не занимаются. Это следует статьи 430 НК РФ. Такой подход применяется и в 2018 году.
Существуют также страховые взносы на случай временной нетрудоспособности и в связи с материнством. Этот вид страховых взносов ИП, по общему правилу, не платят (п.6 ст. 430 НК РФ). Однако уплату этих взносов можно производить на добровольных началах. Это предусмотрено статьей 4.5 Федерального закона от 29.12.2006 № 255-ФЗ. Для чего платить эти взносы добровольно? Это делается для того, чтобы в случае, например, болезни, ИП мог бы получить соответствующее пособие по болезни за счет средств ФСС.
Изменились сроки уплаты взносов ИП
Страховые взносы «на травматизм» индивидуальные предприниматели не уплачивают совсем. Уплата этого вида страховых взносов ИП не предусмотрена даже на добровольной основе.
Как рассчитывались страховые взносы до 2018 года
- МРОТ на начало календарного года;
- тарифы страховых взносов в соответствующий фонд;
- период расчета страховых взносов «за себя» (он может быть целый год, а может быть и меньше).
Принимая во внимание эти показатели индивидуальные предприниматели до 2018 года рассчитывали:
- фиксированный платеж «за себя», который не зависит от величины дохода;
- дополнительный взнос за себя с доходов свыше 300 000 руб. за год.
В результате, например, в 2017 году получались такие показатели к уплате:
Таким образом, до 2018 года на размер страховых взносов влиял, в частности, минимальный размер оплаты труда (МРОТ). Для расчета брали МРОТ по состоянию на 1 января 2017 года. Соответственно, если МРОТ на эту дату повышался, то увеличивалась и сумма страховых взносов ИП к уплате. См. « ».
Новый порядок расчета страховых взносов ИП с 2018 года
С 1 января 2018 года МРОТ составит 9489 рублей. См. « ». Если придерживаться прежних правил, то сумма фиксированных страховых взносов ИП с 2018 года должна была бы повысится. Однако с 2018 года вводится новый порядок расчета страховых взносов индивидуальных предпринимателей. Он зафиксирован в Федеральном законе от 27.11.2017 № 335-ФЗ «О внесении изменений в части первую и вторую Налогового кодекса Российской Федерации и отдельные законодательные акты Российской Федерации».
С 1 января 2018 года устанавливается новый фиксированный размер страховых взносов на обязательное пенсионное и медицинское страхование для ИП без наемных работников (уплачивающих взносы «за себя»). Эти платежи больше не будут зависеть от минимального размера оплаты труда (МРОТ). Для чего вводятся такие поправки? Поясним.
Правительство РФ решило довести МРОТ до прожиточного минимума – это должно произойти в начале 2019 года. Это значит, что страховые взносы ИП, если не отвязать их от МРОТ, вырастут очень сильно в ближайшие пару лет. А предложенные изменения позволят сохранить «экономически обоснованный уровень фискальной нагрузки» по уплате страховых взносов для ИП, не производящих выплат физлицам. Так сказано в пояснительной записке к законопроекту.
Идея законопроекта обсуждалась и была одобрена в ходе встречи президента России Владимира Путина и президента «Опоры России» Александра Калинина.
Пенсионные взносы ИП с 2018 года: новые размеры
С 2018 года страховые взносы на обязательное пенсионное страхование будут рассчитываться в следующем порядке:
- если величина дохода плательщика за расчетный период не превышает 300 000 рублей, – в фиксированном размере 26 545 рублей за расчетный период;
- если величина дохода плательщика за расчетный период превышает 300 000 рублей, – в фиксированном размере 26 545 рублей за расчетный период плюс 1,0% суммы дохода плательщика, превышающего 300 000 рублей за расчетный период.
Расшифруем новые значения и приведем примеры расчетов сумм к уплате в различных обстоятельствах.
Фиксированная сумма при доходах 300 тыс. рублей и меньше
Как мы уже сказали, в 2017 году фиксированные пенсионные взносы ИП «за себя» при доходах менее 300 000 рублей составляли 23 400 рублей. Эта сумма определялась по специальной формуле исходы из МРОТ и тарифов страховых взносов. Однако с 2018 года фиксированная сумма пенсионных взносов не будет зависеть от этих значений. Она будет просто закреплена в законе как 26 545 рублей.
Таким образом, с 2018 года фиксированные пенсионные взносы увеличились на 3145 р. (26 545 р. – 23 400 р.). C 2018 года всем индивидуальным предпринимателям, вне зависимости от ведения деятельности и получения доходов от бизнеса, потребуется заплатить в качестве обязательных пенсионных взносов 26 545 рублей.
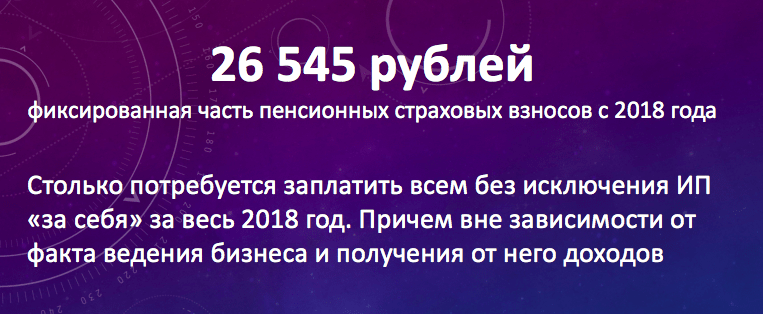
Предусматривается, что фиксированный размер страховых взносов на обязательное пенсионное страхование (26 545 р.) с 2019 года будет ежегодно индексироваться по решению Правительства РФ.
Пример 1. Деятельность в 2018 году не велась
Индивидуальный предприниматель Величко А.Б. был зарегистрирован в статусе ИП в 2017 году. Весь 2018 год он сохранял статус предпринимателя, но не вел никакой деятельности и не имел движений по расчетным счетам. Но, несмотря на это, за 2018 год ему, все равно, нужно перечислить в качестве фиксированных пенсионных взносов 26 545 рублей.
Пример 2. Доход за 2018 год менее 300 000 рублей
За 2018 год индивидуальный предприниматель Казанцев С.А. получил доход в размере 278 000 рублей (то есть, менее 300 тыс. рублей). В таких обстоятельствах за 2018 год ему также нужно перечислить в качестве фиксированных пенсионных взносов 26 545 рублей.
Если доходы более 300 000 рублей
Если по итогам 2018 года доходы ИП превысят 300 000 рублей, то индивидуальному предпринимателю потребуется заплатить дополнительно плюс 1,0% суммы дохода плательщика, превышающего 300 000 рублей за расчетный период. В этой части никаких изменений с 2018 года не произошло. Такой подход применялся и ранее.
Максимальная сумма пенсионных страховых взносов
До 2018 года действовала формула по которой рассчитывали максимальную сумму пенсионных взносов. Больше суммы, рассчитанной по этой формуле, платить не требовалось. Вот эта формула:
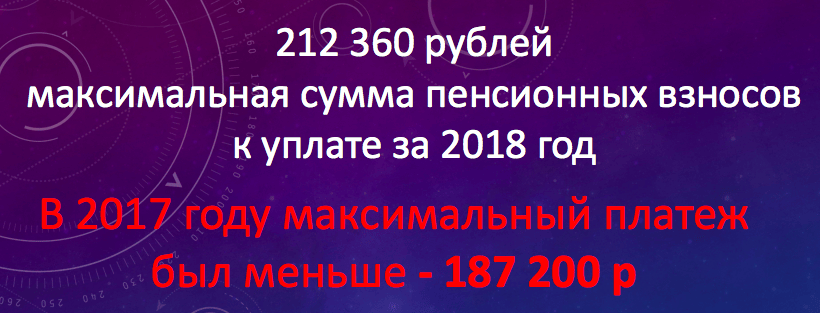
Максимальная величина пенсионных взносов ИП за 2017 год, рассчитанная по этой формуле, составляла 187 200 руб. (8 x 7500 руб. x 26% x 12 мес.).
Однако с 2018 года порядок установления максимальной суммы пенсионных взносов изменился. Примерятся другая формула:
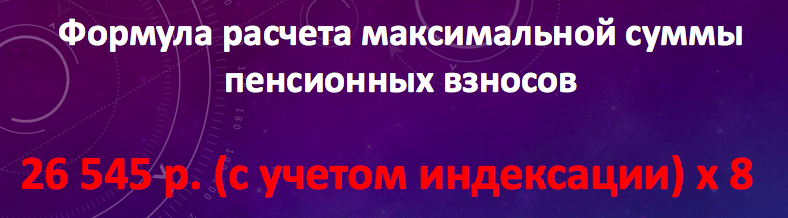
Как видно, в 2018 году также применятся восьмикратное ограничение, но уже не к МРОТ, а к фиксированной сумме – 26 545 рублей. Таким образом, более чем 212 360 р. (26 545 р. x 8) в 2018 году платеж в качестве пенсионных взносов быть не может.
Получается, что максимальная сумма пенсионных взносов к уплате с 2018 года увеличилась на 25 160 р. (212 360 р. – 187 200 р.).
Пример 3. Доход более 300 000 рублей
За 2018 год индивидуальный предприниматель Казанцев С.А. получил доход в размере 6 800 000 рублей. Эта сумма более 300 000 рублей на 6 500 000 р. (6 800 000 р. – 300 000 р.), поэтому пенсионные взносы за 2018 год будут включать в себя:
- 26 545 рублей – фиксированная часть пенсионных взносов;
- 65 000 р. (6 500 000 р. x 1 %) – это 1 процент от суммы дохода, превышающего 300 000 рублей.
Итого, общая сумма пенсионных взносов ИП «за себя» к уплате составит 91 545 р. (26 545 р. + 65 000 р.). Эта сумма не превышает максимальной величины (212 360 р.), поэтому должна быть перечислена в бюджет в полном объеме.
Медицинские взносы ИП с 2018 года: новые размеры
Размер медицинских страховых взносов в ФФОМС в 2017 году не зависили от дохода ИП, но также рассчитывался исхода из МРОТ. В 2017 году сумма медицинских взносов составляла 4590 рублей. См. « ».
С 2018 года сумма обязательных медицинских страховых взносов «отвязана» от МРОТ и зафиксирована в сумме 5840 рублей за расчетный период. На сколько с 2018 года увеличились страховые взносы ИП? Ответ- на 1250 р. (5840 р. – 4590 р.).
5840 рублей – это обязательная сумма. Ее с 2018 года должны уплатить за расчетный период все ИП вне зависимости от ведения деятельности, движения по счетам и получения доходов.
Откуда взялись такие суммы?
Ставку пенсионных взносов с 2018 года зафиксирована в размере 26 545 руб., если доход ИП не превышает 300 тыс. руб. за год. Если доход предпринимателя превышает 300 тыс. руб., то взносы в Пенсионный фонд составят 26 545 руб. + 1% доходов свыше 300 тыс. руб. Для взносов на медицинское страхование устанавливается платеж 5840 руб. Но откуда взялись такие цифры? К сожалению, в пояснительной записке к законопроекту никак не пояснялось, почему цифры именно такие.
Ежегодная индексация страховых взносов
Предусматривается, что фиксированный размер страховых взносов на обязательное пенсионное и медицинское страхование с 2019 года подлежит ежегодной индексации по решению Правительства РФ. Страховые взносы по новому порядку, скорее всего, будут индексироваться с опережением инфляции, которая прогнозируется в пределах 4% в ближайшие три года.
Страховые взносы для КФХ
С 1 января 2018 года также изменяется порядок расчета страховых взносов для глав и членов крестьянско-фермерских хозяйств. Размер страховых взносов на обязательное пенсионное и медицинское страхование в целом по крестьянскому (фермерскому) хозяйству определяется произведением фиксированного размера 26 545 рублей и 5 840 рублей на количество всех членов КФХ, включая его главу.
Взносы по нетрудоспособности и материнству
Как мы уже сказали, этот вид страховых взносов не является обязательным. Их ИП в 2018 году вправе перечислять добровольно. Чтобы рассчитать величину добровольного взноса по этому виду страхования за 2018 год, следует применить формулу, которая установлена частью 3 статьи 4.5 Федерального закона от 29.12.2006 № 255-ФЗ: МРОТ на начало года x тариф x 12 .
Если с 1 января 2018 года МРОТ будет 9489 рублей, то сумма взносов по нетрудоспособности и материнству в 2018 году для ИП будет составлять 3300 руб. (9489 руб. × 2,9% × 12 мес.).
Если статус ИП приобретен или утрачен в 2018 году
В 2018 году ИП должен платить фиксированные страховые взносы «за себя» только за то время, пока он пребывал в статусе индивидуального предпринимателя. То есть, можно сказать, что платить взносы нужно только за тот период, пока человек числился в ЕГРИП в статусе бизнесмена. Приведем примеры расчета страховых взносов ИП «за себя» в 2018 году в ситуации, когда человек приобрел и утратил статус индивидуального предпринимателя.
Условия примера. Человек получил статус ИП 16 февраля 2018 года. Однако 14 ноября 2018 года он уже снялся с учета в ИП и его исключили из ЕГРЮЛ. За весь период предпринимательской деятельности доход ИП составит 1 100 000 рублей. Как рассчитать обязательные фиксированные взносы «за себя» за 2018 год? Поясним.
Итак, статус ИП приобретен и утрачен в течение 2018 года. На такой случай принимайте во внимания такие положения налогового законодательства РФ:
- количество календарных дней в месяце начала осуществления деятельности нужно считать со дня, следующего после даты государственной регистрации ИП (п.2 ст. 6.1, п.3 ст. 430 НК РФ). То есть, в 2018 году фиксированные взносы ИП нужно рассчитывать с 17 февраля 2017 года;
- количество календарных дней в том месяце, когда ИП утратил свой статус, считайте до дня регистрации прекращения деятельности. Дату исключения из ЕГРИП в расчет страховые взносов в 2017 году не включайте (п.5 ст. 430 НК РФ). То есть, в нашем примере страховые взносы за ноябрь 2018 рассчитаем с 1 по 13 ноября.
Расчеты. Размер обязательных пенсионных взносов за один календарный месяц 2018 года составляет 2212 р. (26 454 р. / 12 мес.). Размер обязательных медицинских взносов за один месяц – 486 р. (5840 р. / 12 мес.).
Далее рассчитаем страховые взносы за неполные месяцы ведения предпринимательской деятельности в 2018 году. В нашем примере это февраль и ноябрь. За эти месяцы нам нужно посчитать дни ведения деятельности. Остальные месяцы (март-октябрь) зачтем полностью.
| Месяц | Сумма взносов |
| Февраль | В феврале 2017 года предпринимательская деятельность велась с 17 по 28 число (12 календарных дней). Всего в феврале 28 дней. Поэтому сумма взносов за февраль 2017 года составит: пенсионные взносы = 948 руб. (2212 р./ 28 дн.× 12 дн.); медицинские взносы = 208 руб. (486 р. / 28 дн.× 12 дн.). |
| Ноябрь | В ноябре 2018 года предпринимательская деятельность велась с 1 по 13 ноября 2017 года (13 календарных дней). Всего в ноябре 30 календарных дней. Поэтому сумма взносов за ноябрь 2018 года составит: пенсионные взносы = 958 руб. (2212 р. / 30 дн.× 13 дн.); медицинские взносы = 210 руб. (486/ 30 дн.× 13 дн.) |
| Март – октябрь (целые месяцы) | За период с марта по октябрь 2018 года включительно (за восемь полных месяцев) сумма взносов составит: пенсионные взносы: 17 696 руб. (2212руб. × 8 мес.); медицинские взносы 3888 руб. (486 р. % × 8 мес.). |
| ИТОГО | Итого фиксированные страховые взносы ИП «за себя» в 2018 году, который начал и прекратил деятельность, составят:
Поскольку ИП за период своей деятельности в 2018 году получил доход в общей сумме 1 100 000 рублей, требуется перечислить дополнительный пенсионный взнос с суммы, превысившей 300 000 руб. Сумма превышения составила 800 000 руб. (1 100 000 руб. – 300 000 руб.). Величина пенсионных взносов с дохода свыше 300 000 руб. равна 8000 руб. (800 000 руб. × 1%). Итого общая сумма пенсионных взносов в 2018 году составит 27 602 р. (19 602 р. + 8000 р.). Эта сумма не превышает максимального размера пенсионных взносов, установленного на 2018 год. Максимальная сумма пенсионных взносов в 2018 году – 212 360 рублей (о ней мы писали выше). |
Главные выводы
В связи с тем, что с 2017 года обязательства по уплате налогов частными предпринимателями и компаниями переданы ФНС, бизнесменов интересует, какие взносы платит предприниматель (ИП) в 2017 году. Налогообложение ИП не претерпело существенных изменений, но некоторые особенности следует учитывать при расчете обязательных взносов.
Изменение налогообложения в 2017 году
Основные изменения в налогообложении связаны с передачей обязательств в ФНС: если ранее ИП вносили обязательные платежи в Пенсионный фонд и внебюджетные организации, то с 2017 года все полномочия находятся у Налоговой службы.
При оплате взносов необходимо перечислять средства на новые реквизиты, так как код бюджетной организации (КБК) ФНС отличается от КБК ПФР и других ведомств:
- 18210202140061110160 – ОПС;
- 18210202103081013160 – ОМС;
- 18210202140061200160 – 1% превышения.
Эти реквизиты необходимо внести в квитанции (платежные поручения). Взносы для ИП, перечисленные по предыдущим КБК в 2017 году, не будут учитываться и не поступят на счет ФНС.
Взносы ИП в ПФР теперь изменены на взносы в ФНС. Передача полномочий из ПФР и подведомственных служб связана с ненадлежащим исполнением полномочий по уплате плательщиками обязательных взносов. За период с 2011 по 2016 год долг по страховым отчислениям в ПФР вырос до 200 млрд. рублей (на 600%), что указало на необходимость смены ответственной организации. Другие службы, ФФОМС и ФСС, так же испытывали трудности с неуплатой.
Какие взносы платит ИП в 2017 году
Для ФНС новая зона ответственности не стала неожиданностью: уплачиваемые ранее взносы по ЕСН (единому социальному налогу) находились во власти Федеральной Налоговой службы. Кроме передачи полномочий, существенных изменений для ИП нет: срок оплаты налогов остался прежним, отчетный и календарный периоды рассчитываются так же. Пенсионные взносы ИП теперь называются фиксированные взносы ИП в ФНС – но суть отчислений осталась прежней. Страховые взносы ИП являются добровольными и выплачиваются только по желанию самого предпринимателя: связанные с материнством и страховка от болезни. Взносы для предпринимателей регулируются ст. 430 НК РФ.
Взносы ИП без работников
Помимо того, что взносы ИП в ПФР теперь переданы ФНС, изменения коснулись относительно суммы платежей. В связи с увеличением МРОТ до 7500 рублей, теперь рассчитать взносы можно следующим образом:
- медстрахование – 7500*5,1%*12 = 4590 рублей;
- пенсионное страхование – 7500*26%*12 = 23400 рублей.
Итоговая сумма налога в ФНС за 2017 год, уплачиваемая ИП в обязательном порядке, составляет 27990 рублей.
Поквартальные взносы в ФНС выглядят следующим образом:
- ¼*4590 =1147,50 рублей.
- ¼*23400 = 5850 рублей.
При уплате необходимо придерживаться временных ограничений:
- 1 квартал – 01.01.17-31.03.17;
- 2 квартал – 01.04.17-30.06.17;
- 3 квартал – 01.07.17-30.09.17;
- 4 квартал – 01.10.17-31.12.17.
Существуют дополнительные взносы, уплачиваемые ИП в случае совокупного дохода за год свыше 300 тыс. рублей в размере 1% от суммы превышения. Перечислять взносы ИП за себя должны до 01.04.2018.
Рассчитываются дополнительные взносы ИП в 2017 году так:
(ДГ-300000)/100, где ДГ – доход ИП за год.
Т.е. при совокупной годовой выручке 1 млн. рублей ИП обязан перечислить в ФНС 7 тыс. рублей:
(1000000-300000)/100=7000 рублей.
У начинающих предпринимателей часто вызывает негодование дополнительное обременение, так как они считают, что чем выше прибыль, тем больше взносов придется заплатить государству. Но существует верхняя граница, которая составляет 187200 рублей. Если 1% от суммы превышения дохода за год составил больше 187,2 тыс. рублей, то предприниматель вносит этот платеж в указанном размере.
Сумма максимальной границы зависит от размера МРОТ и рассчитывается по формуле:
8 МРОТ*26%*12.
Возможно ли уменьшить сумму налога? Как и в 2016 году, в 2017 предприниматели имеют право снизить сумму платежей в бюджет. Уменьшить сумму взносом могут те ИП, которые не приобретали патент, т.е. на системах налогообложения УСН, ЕНВД, ОСНО и ЕСХН. Наиболее выгодный вариант для уменьшения платежей – у ИП без работников с УСН 6%. В таком случае из суммы 6% налога на доходы вычитаются обязательные платежи (27990 рублей) и взносы сверхлимита (1% от суммы превышения).
Снижение налога до 50% доступно ИП с УСН Доходы и ЕНВД. ИП с другими системами налогообложения принимают в расчет выплаченные взносы (в качестве расходов).
Взносы ИП с работниками
Если предприниматель в бизнесе использует наемный труд, то помимо обязательных платежей в ФНС за себя, он должен осуществлять взносы ИП за работников. В 2017 году снова увеличился максимальный размер взносов за наемных рабочих, в случае достижения которого взносы уплачиваются по льготному тарифу. На медицинское страхование (ФФОМС) верхняя граница отсутствует, а для пенсионных отчислений и взносов на материнство лимит составляют 876 тыс. и 755 тыс. рублей соответственно.
Процентная ставка по тарифам не изменилась:
- 22% — на пенсионные отчисления.
- 2,9% — на материнство;
- 5,1% — на медицинское страхование.
Итого общая сумма налоговых выплат на каждого работника составляет 30%.
Изменения коснулись и формы отчетности. Если для ИП без работников обязанность представлять отчеты о взносах ПФР, ФФОМС и ФСС отсутствует, то предприниматели, использующие наемный труд, обязаны предоставлять данные в ФНС по новой форме. ИП с количеством наемных рабочих менее 25 сдают отчет в бумажном формате до 15 числа месяца. Предприниматели не менее чем с 25 работниками должны предоставить информацию о взносах в ФНС в электронном виде до 20 числа.
Вместо РСВ-1, 4-ФСС, РСВ-2 и РВ-3 используется единый расчет по всем страховым взносам, объединяющий в себе все предыдущие отчетности.
В 2017 году, в связи с повышением МРОТ, увеличился размер обязательных взносов для ИП. Перечислять платежи теперь следует на реквизиты ФНС, которой передали администрирование за всеми взносами предпринимателей с 01.01.2017. Для ИП с наемными работниками увеличились верхние границы по налогам ПФР и ФСС, а так же появилась новая форма отчетности — единый расчет по страховым взносам ИП.
С 2018 года меняется порядок определения размера фиксированного платежа ИП - теперь этот размер не будет привязан к МРОТ.
Напомним, что ИП должны уплачивать за себя взнос на ОМС и взнос на ОПС.
Суммы фиксированных взносов ИП .
Подробнее об уплате фиксированных взносов ИП 2019 читайте .
Фиксированный платеж ИП-2018: взносы на ОМС
Размер фиксированного платежа ИП в 2018 году по взносам на обязательное медицинское страхование составляет 5840 руб. (пп. 2 п. 1 ст. 430 НК РФ (в ред., действ. с 01.01.2018)).
Подробнее о взносах на ОМС ИП за себя вы можете прочитать в нашем .
Фиксированные платежи ИП в 2018 году: взносы на ОПС
Абсолютно все ИП, независимо от размера полученного в 2018 году дохода, должны перечислить взнос на ОПС за себя в размере 26545 руб. ().
Взносы ИП: 1%-ный взнос
Если годовой доход ИП превысит 300000 руб., то предприниматель должен перечислить в бюджет, помимо фиксированного взноса на ОПС, взнос на обязательное пенсионное страхование в размере 1% от суммы дохода, превышающей 300 тыс. руб.
При этом Налоговым кодексом установлена максимальная сумма взносов на ОПС за себя (фиксированный взнос + 1%-ый взнос), которую ИП должен перечислить за год (пп. 1 п. 1 ст. 430 НК РФ (в ред., действ. с 01.01.2018)). Так, общая сумма взносов на ОПС за себя не может превышать восьмикратного фиксированного размера страховых взносов, установленного на определенный год. То есть максимальный размер взносов на ОПС, который должен уплатить ИП за 2018 год, составляет 212360 руб. (26545 руб. х 8), а максимальный размер 1%-ного взноса - 185815 руб. (212360 руб. (общий максимальный размер взносов на ОПС ИП за себя за 2018 год) - 26545 руб. (фиксированный взнос на ОПС за 2018 год)).
Обратите внимание, что с 2018 года крайний срок уплаты 1%-ных взносов перенесен с 1 апреля на 1 июля.
При нарушении срока уплаты взносов ИП будут начислены пени (ст. 75 НК РФ).
Проверить правильность расчета пеней, произведенного налоговиками, можно при помощи
Инструкция
Индивидуальные предприниматели осуществляют два вида отчислений в пенсионный фонд : Фиксированные взносы в пенсионный фонд (ПФ, ПФР), а также взносы ФФОМС (Федеральный Фонд Обязательного Медицинского Страхования) и ТФОМС (Территориальный Фонд Обязательного Медицинского Страхования). Прежде чем переводить денежные средства в пенсионный фонд , необходимо сходить в отделение пенсионный фонд Российской Федерации и , нет ли задолженности по выплатам за предыдущий год. Если задолженностей нет, то в отделении пенсионного фонд а, должны предоставить квитанции на погашение задолженностей на весь текущий год. Данную операцию стоит проводить до 1 марта года, в котором будут производиться .
После получения квитанций можно уже оплачивать взносы. Как производить выплаты, и в какие периоды, решает плательщик, т.к. есть выплаты, осуществлять которые необходимо ежемесячно, ежеквартально или раз в год. Оплату можно произвести , либо любое отделение . Через , можно также ознакомиться с суммой задолженности, для этого в необходимо ввести ИНН плательщика и ознакомиться с предстоящими выплатами. Оплату следует проводить не позднее последнего дня квартала.
Также важной особенностью данных выплат, является то, что в декабре текущего года, необходимо появиться в отделении пенсионного фонд а, чтобы сверить, нет ли задолженностей по пенсионным отчислениям. Если задолженностей нет, то год считается закрытым и штрафы не начисляются, если же имеются просрочки платежей, то будет равен 10% от начислений за предыдущий год. Если же обнаружится переплата по взносам, то данная сумма автоматически будет перенесена на первый квартал, месяц или период года, следующего, за текущим.
Полезный совет
Платить взносы в пенсионный фонд, можно в любой промежуток времени, как удобнее предпринимателю, но не стоит откладывать это на последний месяц года, т.к. сумму взносов проще поделить на весь год и платить маленькими частями
Источники:
- задолженность в пенсионный фонд ип
Регистрация ИП в Пенсионном фонде обязательное условие для ведения коммерческой деятельности. Постановкой на учет ИП занимаются территориальные отделения Пенсионного фонда.
Вам понадобится
- - копия ИНН;
- - копия свидетельства о государственной регистрации в качестве индивидуального предпринимателя;
- - копия страхового свидетельства обязательного пенсионного страхования;
- - трудовой договор с наемнымным работником;
- - копия паспорта.
Инструкция
Регистрация в Пенсионном фонде произойдет автоматически, после получения вами ОГРН в налоговой инспекции. Пенсионный фонд присвоит вам регистрационный номер из 13 цифр. Первые три цифры - код субъекта Российской Федерации; последующие три цифры - код района (города); последующие шесть цифр - порядковый номер записи о физическом лице в отделении ПФР.
Если вы планируете нанимать работников, вам нужно встать на учет в Пенсионном фонде в качестве страхователя не позднее 30 дней после заключения трудового договора. Регистрация проходит в территориальном органе ПФР по вашему месту жительства. Предоставьте весь пакет документов и вам выдадут «Уведомление о регистрации в качестве страхователя, производящего выплаты физическим лицам».




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации