
Сколько будет дорожный налог. Транспортный налог для организаций
Налог на транспортное средство – один из главных взносов, уплачиваемых не только компаниями, но и рядовыми гражданами. Какой размер имеет ставка, от каких факторов она зависит, как определяется?
Облагаемые и необлагаемые налогом транспортные средства
В соответствии с действующими нормами законодательства уплата транспортного налога обязательна за следующие объекты :
- автотранспортные средства;
- мотоциклетные технические агрегаты;
- автобусные движимые единицы;
- машины, оснащенные гусеничным ходом.
Также есть транспортные средства, не облагаемые подобными обязательными сборами:
- лодки весельного типа и моторные агрегаты, оснащенные двигателем до 5 л. с.;
- легковые авто, оборудованные для эксплуатирования людьми с инвалидностью;
- модели до 100 л. с., которые были приобретены в службах соцзащиты населения;
- тракторные, комбайнерские установки, элементы специальной техники, прошедшие процедуру регистрации на имя сельскохозяйственных производителей, применяемые в аграрной сфере;
- автомобили, принадлежащие представителям спецслужб;
- машины в угоне, пребывающие в розыске.
Зависимость от мощности
Один из параметров, оказывающих существенное влияние на размерный показатель транспортного сбора — это мощность . В рамках каждого регионального субъекта РФ функционируют индивидуальные ставки, пребывающие в зависимости от параметра мощности транспорта.
Чем меньше лошадиных сил имеет мотор машины, тем ниже налоговая ставка, и наоборот. Минимальный параметр мощности – 100 л. с., именно с этого значения автомобиль становится объектов налогообложения.
Основные тарифы транспортного налога
Тарифные показатели, по которым производится уплата транспортного налога, во многом определяются регионом транспортного средства и мощностью моторного агрегата. Стоит рассмотреть базовые параметры на примере Москвы.
В других регионах РФ действуют иные показатели ставок. Самые доступные тарифы наблюдаются в следующих субъектах страны (минимум и максимум до 100 и от 250 л. с. соответственно):
- Адыгея, Алтайский край, Алтай (10-120);
- Брянская область (10-130);
- Дагестан (8-105);
- Еврейский Автономный округ (8-95);
- Забайкалье (7-65);
- Кабардино-Балкарская республика (7-130);
- Карачаево-Черкесская республика (7-95);
- Крымский полуостров (5-50);
- Красноярский край (5-102);
- Магадан (6-36);
- Ненецкий Автономный округ (0-50);
- Томская область, Хакасия (5-75).
Самые крупные тарифные показатели можно наблюдать в следующих автономных субъектах Российской Федерации :
- Башкирия (25-150);
- Владимир и область (20-150);
- Вологодская область, Воронежская обл., р. Татарстан (25-150);
- Марий Эл (25-90);
- Нижегородская обл. (22,5-150);
- Санкт-Петербург (24-150).
Разброс тарифных показателей на транспортный сбор достаточно велик. Поэтому уточнять ставки необходимо в отдельности для каждого регионального субъекта страны. Говоря о грузовых транспортных средствах, можно выделить следующие усредненные показатели налога :
- до 100 л. с. (2,5 руб.);
- 100-150 л. с. (4 руб.);
- 150-200 лошадиных сил (5 руб.);
- 200-250 л. с. (6,5 руб.);
- от 250 л. с. (8,5 руб.).
Стоит также изучить прочие параметры, от которых зависит суммарное значение налога.
От чего зависят налоговые ставки
Есть несколько критериев , оказывающих влияние на окончательную сумму транспортного налога:
- территория, на которой осуществлялась регистрационная процедура и постановка на регистрационный учет;
- категория, к которой транспортное средство имеет отношение (грузовик, легковая машина, транспортная единица самоходного назначения);
- характеристики мощности;
- годовой период, в рамках которого произошел выпуск ТС, а также его возрастной показатель;
- временной отрезок, на протяжении которого транспорт пребывает в собственности налогоплательщика.
Характер зависимости между финальной расчетной суммой и этими факторами прямой.
Возраст ТС
Данный параметр прописан в рамках Письма Минфина России №03-05-05-04/1 от 18.12.2012. В этом случае размер сбора выявляется на базе возраста авто . Учет производится 1 января отчетного периода. Действует следующая закономерность: чем старше авто, тем выше параметр налоговой ставки на 1 л. с.
Мощность мотора
Еще одно существенное основание для начисления взноса на средство передвижения – мощность машины . Ставка, определяемая на основании данного параметра, носит региональный характер, а ее установление осуществляется в зависимости от территории, на которой находится транспорт, и где произошла его фактическая регистрация.
Большую роль играет соотношение в процессе начисления сбора. Если машина чрезмерно мощная, ставка налога высокая. Минимум, подлежащий налогообложению, равен 100 лошадиным силам.
Место прописки (регистрации) собственника
Исходя из прописки лица, владельца ТС, действующим является определенный параметр ставки налога в процессе определения пошлины. Минимальное значение закреплено в рамках действующего российского законодательства. Исхода из региона проживания, тариф может варьироваться.
Стоимость автотранспортного средства
Регламентом в этом направлении является ФЗ №241 , посредством которого происходит регулирование налоговой нагрузки за счет присутствия у владельца в собственности дорогостоящей единицы транспорта. В процессе начисления соответствующей пошлины во внимание будет приниматься повышающий коэффициент. Дорогостоящей принято считать технику, имеющую стоимость от 3 млн. руб.
| Размер повышающего коэффициента | Стоимость ТС, млн. руб. | Возраст машины, лет |
|---|---|---|
| 1,1 | 3-5 | 2-5 |
| 1,3 | 3-5 | 1-2 |
| 1,5 | 3-5 | До 1 |
| 2 | 5-10 | До 5 |
| 3 | 10-15 | До 10 |
| 3 | От 15 | До 20 |
Возрастной критерий начинает отсчитываться с годового периода, в котором транспорт был изготовлен. Владелец должен понимать и осознавать тот факт, что при наличии у него дорогостоящего транспорта дополнительных пошлин не имеется. Использование коэффициента осуществляется в рамках общего расчета величины сбора .
Действует повышающая величина исключительно в отношении дорогостоящей транспортной техники, т. е. стоимость машины должна для этого составлять от 3 000 000 руб . Для прочих ТС использование такого повышения не предусмотрено. Чтобы определить степень дороговизны авто, необходимо провести ознакомление со списком дорогостоящих машин. Его устанавливает Министерство промышленности и торговой деятельности РФ.
Год выпуска
Год, в рамках которого произошел выпуск транспортного средства, выступает в качестве того же фактора, что и возраст автомобиля. Соответственно его учет производится в идентичном порядке.
Нюансы определения для грузового транспорта и автобусной техники
В процессе определения ТН на грузовые ТС нужно руководствоваться нормами ст. 358 НК РФ . В ней указан перечень объектов , которые подлежат и не подлежат налогообложению. В законе имеет место быть федеральное тарифное значение, которое в регионах может подлежать корректировкам. Для расчета точного значения можно действовать самостоятельно с использованием формул или же применить специально калькулятор, в котором будут отображены следующие данные :
- время, за которое производится уплата налога;
- мощность грузового автотранспортного средства;
- регион регистрации машины.
Теперь стоит обратить особое внимание на нюансы расчета ставок для автобусов. Если на региональном уровне НС не установлена, в расчетных операциях используется параметр, установленный в НК РФ. Для определения интересующей величины нужно мощность двигателя умножить на ставку, срок пользования. Диапазон значений НС составляет от 11 до 50 руб., исходя из города.
Так, ставки на владение транспортными единицами трудно назвать маленькими. Налоги являются весьма дорогостоящими и требуют тщательного подхода к расчету. Немаловажную роль играет их своевременная уплата, т. к. задержки и просрочки порождают возникновение пени, штрафных санкций.
Перечень льгот
Льгот по транспортному налогу российским правительством, к сожалению, не предусмотрено. Освободиться от уплаты сбора можно в следующих случаях :
- владение транспортом до 100 л. с.;
- использование техники специального назначения;
- получение машины через соцзащиту;
- наличие группы инвалидности.
Если машина собственника является объектом налогообложения, и есть желание сэкономить, можно зарегистрировать авто в регионе, где действуют малые величины ставок. Это потребует дополнительных затрат времени и средств, зато позволит сэкономить в последующем.
Таким образом, налоговая ставка определяется несколькими параметрами — возраст, мощность, стоимость автомобиля и регион его регистрации. Грамотный подход к расчету налоговой суммы позволит избежать проблем с законодательством.
Подробности по расчету и начислению представлены ниже.
Как и все остальные регионы России, транспортный налог Москва за 2016 год платит на основании своего отдельного закона. Разберемся в его особенностях. Тем более что подходит крайний срок для отчисления этого налога в Москве.
Основной документ
Закон города Москвы № 33 «О транспортном налоге» был принят 09 июля 2008 года. Это основополагающий для Москвы закон о транспортном налоге за 2016 год. Поскольку он устанавливает:
- ставки;
- порядок уплаты;
- сроки уплаты;
- льготы.
Интересно, что Закон города Москвы о транспортном налоге в 2016 году не претерпел никаких изменений. Более того: последние по времени поправки московские депутаты вносили в него еще в начале 2015 года. Это значит, что для московских автовладельцев – предприятий и частных лиц – действуют прежние правила.
Как видно, транспортный налог в Москве на 2016 год для физических и юридических лиц устанавливает один и тот же нормативный документ. Обратим внимание на его некоторые ключевые позиции.
Крайний срок уплаты
Пункт 1 статьи 363 НК РФ говорит, что порядок и сроки отчисления транспортного налога, а также авансовых платежей по нему, для организаций устанавливает региональный закон.
Так вот: срок уплаты транспортного налога в Москве за 2016 год – 05 февраля 2017 года. Однако согласно календарю, это будет воскресенье – выходной день. Поэтому крайний срок автоматически переходит на 06.02.2017 года – понедельник.
Кроме того, для юридических лиц в Москве транспортный налог за 2016 год не предусматривает отчисление авансовых платежей. Это говорит, в том числе, о довольно прочной финансовой основе московского бюджета.
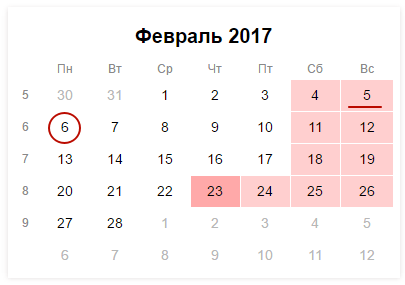
Не перепутайте срок уплаты транспортного налога в Москве со сроком сдачи декларации по нему. Последний – чуть короче и заканчивается уже 1 февраля 2017 года включительно.
Что касается обычных автовладельцев – физических лиц, а также ИП, то для них срок отчисления налога за свой транспорт жестко регламентирует НК РФ: за 2016 год – до 01 декабря 2017 года (п. 1 ст. 363 НК РФ).
Актуальные ставки транспортного налога на 2016 год: Москва
Для Москвы таблица транспортного налога на 2016 год приведена в статье 2 столичного закона. Приведем ставки по ней в отношении наиболее распространенных транспортных объектов (см. таблицу).
| ТС и ставки налога в Москве | |
|---|---|
| Вид транспорта | Ставка, руб. |
| Легковые авто с мощностью двигателя (с каждой лошадиной силы): | |
| 12 | |
| 100 – 125 л.с. (73,55 – 91,94 кВт) включительно | 25 |
| 125 – 150 л.с. (91,94 – 110,33 кВт) включительно | 35 |
| 150 – 175 л.с. (110,33 – 128,7 кВт) включительно | 45 |
| 175 – 200 л.с. (128,7 – 147,1 кВт) включительно | 50 |
| 200 – 225 л.с. (147,1 – 165,5 кВт) включительно | 65 |
| 225 – 250 л.с. (165,5 – 183,9 кВт) включительно | 75 |
| от 250 л.с. (свыше 183,9 кВт) | 150 |
| Автобусы: | |
| до 110 л.с. (до 80,9 кВт) включительно | 15 |
| 110 – 200 л.с. (80,9 – 147,1 кВт) включительно | 26 |
| от 200 л.с. (свыше 147,1 кВт) | 55 |
| Грузовые авто: | |
| до 100 л.с. (до 73,55 кВт) включительно | 15 |
| 100 – 150 л.с. (73,55 – 110,33 кВт) включительно | 26 |
| 150 – 200 л.с. (110,33 – 147,1 кВт) включительно | 38 |
| 200 – 250 л.с. (147,1 – 183,9 кВт) включительно | 55 |
| от 250 л.с. (от 183,9 кВт) | 70 |
Не секрет, что Москва ставки транспортный налог за 2016 год и вообще держит на самом высоком уровне по сравнению с остальными регионами России.
Основные льготы по транспортному налогу в Москве за 2016 год
Льгота по транспортному налогу может быть 3х видов:
- снижение налога;
- уменьшение ставки;
- полное освобождение от налога.
Согласно московскому закону, в столице действует только последний вид льготы. Хотя он и самый желательный.
Юридические лица, зарегистрированные со своим транспортом в московских ИФНС, могут законно не платить рассматриваемый налог всего лишь в 2 случаях:
- организация занимается перевозкой пассажиров (не такси);
- предприятие – резидент особой экономической зоны в Зеленограде (срок льготы – 5 лет).
Для физических лиц льгот предусмотрено в разы больше. Однако не все так просто. Например, для пенсионеров Москвы льготы по транспортному налогу за 2016 год вообще не предусмотрены. Чтобы быть освобожденным от налога, нужен дополнительный статус. Например:
- инвалид/ветеран боевых действий;
- инвалидность (только I и II гр.);
- узник фашизма;
- есть ребенок-инвалид;
- чернобылец и др.
За одно ТС многодетная семья в Москве транспортный налог за 2016 год не платит. То есть, авто зарегистрировано на одного из таких родителей (усыновителей).
Является региональным налогом, т.е. он платится в бюджет субъектов России на территории которых он установлен.
Кто платит транспортный налог в 2017 году
Транспортный налог необходимо платить лицам, на которых зарегистрированы автомобили или другие транспортные средства оборудованные двигателем (мотоциклы, мотороллеры, автобусы, самолеты, вертолеты, теплоходы, яхты, парусные суда, катера, снегоходы, мотосани, моторные лодки, гидроциклы).
Расчёт транспортного налога за 2016 год
Физическим лицам транспортный налог рассчитывает налоговая служба по следующей формуле:
Размер налога = Налоговая ставка x Кол-во лошадиных сил. x (Кол-во месяцев владения / 12 мес.)
Налоговые ставки в каждом субъекте Российской Федерации разные, с ними можно ознакомиться на этой странице .
Примечание : как правило, во всех технических документах для Т.С. мощность двигателя указывается в лошадиных силах (Л.С.), но в случае если вместо Л.С. будут указаны киловатты (кВт) их необходимо перевести в Л.С. из расчёта: 1кВт = 1,35962 Л.С.
Примеры расчёта транспортного налога
Пример 1. Расчёт транспортного налога за полный календарный год
Объект налогообложения
Петров И.А. зарегистрировал на себя легковой автомобиль Mitsubishi ASX в г. Москва. Мощность двигателя автомобиля составляет 140 лошадиных сил.
Расчёт налога
35 рублей.
Транспортный налог в этом случае равен: 4 900 руб. (35 руб. x 140 Л.С.).
Пример 2. Расчёт транспортного налога за неполный календарный год
Объект налогообложения
В июне 2016 года Петров И.А. снял с учёта зарегистрированный на себя ранее автомобиль Mitsubishi ASX в г. Москва. Мощность двигателя автомобиля составляет 140 лошадиных сил.
Расчёт налога
Налоговая ставка для такого автомобиля в г. Москве в 2016 году составляет 35 рублей.
Транспортный налог за 6 месяцев 2016 года будет равен: 2 450 руб. (35 руб. x 140 Л.С. x ½ (6 мес. / 12 мес.))
Налоговое уведомление в 2017 году
После расчета транспортного налога, ИФНС направляет по адресу места жительства налоговое уведомление, в котором содержится информация о размере налога, сроке его оплаты и т.д.
Налоговые уведомления в 2017 году будут направлены жителям России в период с апреля по сентябрь . Информацию по запланированным срокам направления уведомлений в конкретном налоговом органе вы можете узнать на этой странице .
В случае обнаружения ошибочных данных в уведомлении, необходимо написать в налоговую службу заявление (бланк заявления направляется вместе с уведомлением). После подтверждения этих данных будет сделан перерасчет суммы налога и в адрес налогоплательщика направлено новое уведомление.
Налоговое уведомление не пришло
Многие владельцы транспортных средств ошибочно полагают, что если им не пришло уведомление из налоговой службы, тогда транспортный налог платить не нужно. Это не так .
C 1 января 2015 года вступил в силу закон , согласно которому налогоплательщики в случае неполучения налоговых уведомлений обязаны самостоятельно сообщать в ИФНС о наличии у них объектов недвижимого имущества, а также транспортных средств.
Вышеуказанное сообщение с приложением копий правоустанавливающих документов необходимо предоставить в ФНС в отношении каждого объекта налогообложения однократно в срок до 31 декабря года следующего года. Например, если автомобиль был куплен в 2016 году, а уведомлений по нему не приходило, то в ИФНС предоставить информацию необходимо в срок до 31 декабря 2017 года.
Поэтому, в случае неполучения уведомления, ФНС рекомендует проявлять инициативу и обращаться в инспекцию лично (для онлайн записи на приём можно воспользоваться этим сервисом).
В случае, если гражданин самостоятельно сообщит о наличии у него транспортного средства, по которому не был начислен налог, расчет платежа будет произведен за тот год, в котором было подано указанное сообщение. Однако, данное условие действует только, если в налоговой отсутствовали сведения о сообщенном объекте. Если уведомление на уплату не было направлено по иным причинам (например, неверно указан адрес налогоплательщика, или оно было утеряно на почте), то расчет будет произведен за все три года.
За непредставление такого сообщения в установленный срок, гражданин будет привлечен к ответственности по п.3 ст. 129.1 и оштрафован в размере 20% от неуплаченной суммы налога, по тому объекту, по которому он не представил сообщение.
Обратите внимание , связи с переносом срока уплаты имущественных налогов (не позднее 1 декабря) налоговые уведомления за 2016 год будут сформированы и направлены, в том числе размещены в «Личном кабинете налогоплательщика для физических лиц», не позднее 18.10.2017. Если пользователь личного кабинета желает, как и прежде, получать бумажные уведомления ему необходимо известить об этом налоговый орган. Что касается физических лиц, не имеющих доступа в электронному кабинету, уведомления им по прежнему будут направляться в бумажной форме по почте.
Срок уплаты транспортного налога
В 2017 году для всех регионов России установлен единый срок уплаты имущественных налогов — не позднее 1 декабря 2017 года .
Обратите внимание , что в случае нарушения сроков оплаты транспортного налога, на сумму недоимки будет начислена пеня за каждый календарный день просрочки в размере одной трехсотой от действующей ставки рефинансирования ЦБ РФ . Кроме этого налоговый орган может направить работодателю должника уведомление о взыскании задолженности за счет заработной платы, а также наложить ограничение на выезд из РФ. Штраф с физических лиц за неуплату налогов не взыскивается.
Заплатить транспортный налог можно при помощи специального сервиса на официальном сайте налоговой службы.
Для этого необходимо:
Как узнать задолженность по налогам
Узнать о наличии задолженности по имеющимся у вас налогам вы можете несколькими способами:
- Лично обратившись в территориальный налоговый орган ФНС по месту жительства.
- Через личный кабинет налогоплательщика на официальном сайте ФНС.
- При помощи специального сервиса на Едином портале государственных услуг.
- Через банк данных на официальном сайте судебных приставов (только для должников, дела которых находятся в исполнительном производстве).
Если вы или ваша компания являетесь владельцем транспортного средства, по действующим в РФ законам, обязаны уплачивать транспортный налог. Как правило, уплата транспортного налога не вызывает серьезных затруднений у частных лиц. Поскольку расчет налога, контроль за уплатой возложены на налоговую инспекцию. А они в свою очередь, вряд ли забудут своевременно известить вас о необходимости уплаты.
Что касается предприятий, им нужно самостоятельно рассчитывать, уплачивать налог и сдавать декларацию. Это мы и рассмотрим подробно в статье.
В 2016 году нужно уплатить транспортный налог за 2015 год. За 2016 год заплатить налог и отчитаться по нему нужно в 2017 году. Компании, которые уплачивают авансовые платежи по транспортному налогу обязаны в I, II, III кварталах 2016 года заплатить по 1/4 от суммы налога.
Кто платит транспортный налог в 2016 году
Транспорт, как правило, регистрируется на собственника, которым может быть как частное лицо, так и предприятие. Все владельцы транспортных средств обязаны уплачивать транспортный налог в соответствии со (далее – НК РФ).
Какие транспортные средства облагаются налогом перечислено в . Вот этот список:
- автомобили;
- мотоциклы;
- мотороллеры;
- автобусы;
- самолеты;
- вертолеты;
- теплоходы;
- яхты;
- катера;
- моторные лодки;
- гидроциклы и т. д.
Не облагаются транспортным налогом в соответствии с пунктом 2 статьи 358 НК РФ:
- весельные лодки;
- моторные лодки с двигателем мощностью до 5 л. с.;
- легковые автомобили для инвалидов;
- промысловые морские и речные суда;
- тракторы, самоходные комбайны, спецмашины (молоковозы, скотовозы и т. д.), если такие машины используются для производства сельхозпродукции;
- пассажирские и грузовые морские, речные и воздушные суда, если основной вид деятельности компании собственника транспортного средства - перевозка пассажиров и грузов.
Транспортный налог для юридических лиц в 2016 году
Все частные владельцы транспортных средств уже привыкли к тому, что ежегодно получают из налоговой уведомление о необходимости уплатить транспортный налог и образец квитанции для уплаты. Граждане РФ не рассчитывают транспортный налог в 2016 году самостоятельно. Это регламентировано пунктом 3 статьи 363 НК РФ.
А вот на предприятия возложена обязанность самостоятельно рассчитывать транспортный налог. В бухгалтерии предприятии считается правильным, если расчет оформлен бухгалтерской справкой.
В некоторых регионах установлено, что транспортный налог уплачивается по итогам года. Например, в Москве, в соответствии с Законом г.Москва от 09.07.2008 № 33.
В Московской области в соответствии с пунктом 1 статьи 2 Закона Московской области от 16.11.02 № 129/2002-ОЗ предприятия обязаны уплачивать авансовые платежи по транспортному налогу по итогам каждого квартала. Порядок прописан в пункте 2 статьи 360, пункте 2.1 статьи 362, пунктах 1 и 2 статьи 363 НК РФ.
Размер авансового платежа по транспортному налогу равен ¼ годовой суммы налога, в соответствии с пунктом 2.1 статьи 362 НК РФ.
С 2014 года введены повышающие коэффициенты для расчета транспортного налога для автомобилей стоимостью свыше 3 миллионов рублей.
Расчет транспортного налога в 2016 году
Транспортный налог за полный год рассчитывайте по формуле:
Транспортный налог в 2016 году за неполный год рассчитывайте с коэффициентом использования транспортного средства по следующей формуле:
Налоговая база для расчета транспортного налога
Что является налоговой базой для расчета транспортного налогу определено в . Это:
- мощность двигателя в лошадиных силах – для транспортных средств с двигателями;
- валовая вместимость в регистровых тоннах – для водных несамоходных (буксируемых) транспортных средств;
- единица транспортного средства – для остальных водных и воздушных транспортных средств.
Ставки для расчета транспортного налога
Базовые ставки транспортного установлены пунктом 1 статьи 361 НК РФ. На их основе в регионах власти устанавливают конкретные тарифы в соответствии с абзацем 2 статьи 356 НК РФ. Поэтому в регионах РФ ставки разные.
Базовые ставки транспортного налога
Объект налогообложения | Налоговая ставка |
Легковые автомобили с мощностью двигателя до 100 л.с. | 2,5 руб. за 1 л.с. |
Легковые автомобили с мощностью двигателя от 100 до 150 л.с. | 3,5 руб. за 1 л.с. |
Легковые автомобили с мощностью двигателя от 150 до 200 л.с. | 5 руб. за 1 л.с. |
Легковые автомобили с мощностью двигателя от 200 до 250 л.с. | 7,5 руб. за 1 л.с. |
Легковые автомобили с мощностью двигателя свыше 250 л.с. | 15 руб. за 1л.с. |
Мотоциклы и мотороллеры с мощностью двигателя до 20 л.с. | 1 руб. за 1 л.с. |
Мотоциклы и мотороллеры с мощностью двигателя от 20 до 35 л.с. | 2 руб. за 1 л.с. |
Мотоциклы и мотороллеры с мощностью двигателя свыше 35 л.с. | 5 руб. за 1 л.с. |
Автобусы с мощностью двигателя до 200 л.с. | 5 руб. за 1 л.с. |
Автобусы с мощностью двигателя свыше 200 л.с. | 10 руб. за 1 л.с. |
Грузовые автомобили с мощностью двигателя до 100 л.с. | 2,5 руб. за 1 л.с. |
Грузовые автомобили с мощностью двигателя от 100 до 150 л.с. | 4 руб. за 1 л.с. |
Грузовые автомобили с мощностью двигателя от 150 до 200 л.с. | 5 руб. за 1 л.с. |
Грузовые автомобили с мощностью двигателя от 200 до 250 л.с. | 6,5 руб. за 1 л.с. |
Грузовые автомобили с мощностью двигателя свыше 250 л.с. | 8,5 руб. за 1 л.с. |
Другие самоходные транспортные средства, машины и механизмы на пневматическом и гусеничном ходу | 2,5 руб. за 1 л.с. |
Снегоходы и мотосани с мощностью двигателя до 50 л.с. | 2,5 руб. за 1 л.с. |
Снегоходы и мотосани с мощностью двигателя свыше 50 л.с. | 5 руб. за 1 л.с |
Катера, моторные лодки и другие водные транспортные средства с мощностью двигателя до 100 л.с. | 10 руб. за 1 л.с. |
Катера, моторные лодки и другие водные транспортные средства с мощностью двигателя свыше 100 л.с. | 20 руб. за 1 л.с. |
Яхты и другие парусно-моторные суда с мощностью двигателя до 100 л.с. | 20 руб. за 1 л.с. |
Яхты и другие парусно-моторные суда с мощностью двигателя свыше 100 л.с. | 40 руб. за 1 л.с. |
Гидроциклы с мощностью двигателя до 100 л.с. | 25 руб. за 1 л.с. |
Гидроциклы с мощностью двигателя свыше 100 л.с. | 50 руб. за 1 л.с. |
Несамоходные (буксируемые) суда, для которых определяется валовая вместимость | 20 руб. за 1 рег. т |
Самолеты, вертолеты и иные воздушные суда, имеющие двигатели | 25 руб. за 1 л.с. |
Самолеты, имеющие реактивные двигатели | 20 руб. за 1 кгс |
Другие водные и воздушные транспортные средства, не имеющие двигателей | 200 руб. за 1 ТС |
Как рассчитать авансы по транспортному налогу
В ряде регионов установлены квартальные отчетные периоды по транспортному налогу. Если в вашем регионе введен такой порядок, вы обязаны рассчитывать авансы, итоговую сумму транспортного налога к уплате за отчетный год. Формула будет такой:
Если сумма налога получилась с копейками, округлите её по правилам арифметики. То есть значения менее 50 копеек отбрасываются, а значения 50 копеек и больше округляются до полного рубля. Это позволяет сделать пункт 6 статьи 52 НК РФ.
Период для расчета транспортного налога
Платить транспортный налог нужно с месяца постановки до месяца снятия транспорта с учета.
Период использования транспорта – это количество месяцев, когда вы владели транспортным средством, то есть когда оно было на вас зарегистрировано. Это важно, при расчете транспортного налога, если вы были собственником менее 1 года.
Месяц, в котором транспортное средство было поставлено на учет, и месяц, в котором оно снято с учета, считаются, как полноценные месяцы. Если вы поставили и сняли с учета транспортное средство в течение одного месяца, в расчете используйте 1 (один) месяц.
Если вы не используете свой транспорт, ваш автомобиль пострадал в аварии, не подлежит восстановлению, списан с баланса – снимайте его с учета в ГИБДД. В противном случае, платите транспортный налог.
Если ваш транспорт в угоне, вам обязательно нужно взять справку из полиции и предоставить её в ИФНС. Во время розыска транспорта налог вам платить не придется. Такие действия регламентированы письмом Минфина России от 23.04.2015 № 03-05-06-04/23454 и письмом ФНС от 15.01.2015 № БС-3-11/70@, письмом Минфина России от 09.08.2013 № 03-05-04-04/32382.
ООО «Актив» имеет в собственности легковой автомобиль Mazda 3 MPS (регистрационный знак – Х657ЕН177, VIN GAIZZZ6AEEL077567). Мощность машины – 250 л. с. Она зарегистрирована на компанию в мае 2015 г. Следовательно, в налоговом периоде фирма владела машиной восемь полных месяцев (с мая по декабрь).
Доля фирмы в праве на транспортное средство – 1/1.
Специальный коэффициент по этой машине составит 0,6667 (8 мес. : 12 мес.).
В регионе, где работает «Актив», ставка транспортного налога на автомобиль такой мощности составляет 25 руб./л. с. Налог по автомобилю Mazda 3MPS за 2015 г. составил:
250 л. с. х 25 руб./л. с. х 1 х 0,6667 = 4167 руб.
Авансовые платежи по налогу составят:
В I квартале - 0 руб. (250 л.с. х 25 руб./л. с. х 0,0000 х 1/4);
- во II квартале 1042 руб. (250 л.с. х 25 руб./л. с. х 0,6667 х 1/4);
- в III квартале 1563 руб. (250 л.с. х 25 руб./л. с. х 1,0000 х 1/4).
Когда платить транспортный налог в 2016 году
Региональные власти самостоятельно устанавливают для предприятий порядок и сроки уплаты транспортного налога и авансовых платежей. Однако, срок уплаты транспортного налога - не ранее 1 февраля по итогам отчетного года.
Соответственно в 2016 году, мы уплачиваем транспортный налог за 2015 год и срок его уплаты – не ранее 1 февраля 2016 года.
Декларация по транспортному налогу в 2016 году
Отчитываются по транспортному налогу только предприятия, которые являются собственниками транспортных средств. Это обязанность не распространяется на частных лиц - владельцев транспорта. Декларацию нужно подавать в налоговую инспекцию по месту нахождения транспортного средства или по месту постановки на учет крупнейшего налогоплательщика. Порядок отчетности установлен в статье 363.1 НК РФ.
Не позднее 1 февраля 2016 года предприятия должны подать в налоговую инспекцию декларацию по транспортному налогу за 2015 год.
Декларацию по транспортному налогу за 2016 год компании обязаны сдать в налоговую инспекцию не позднее 1 февраля 2017 года.
Форма декларации по транспортному налогу и порядок ее заполнения утверждены приказом ФНС России от 20.02.2012 № ММВ-7-11/99@.
Если среднесписочная численность работников за предыдущий год превысила 100 человек, сдавать отчетность нужно в электронном виде.
Бухгалтерский учет транспортного налога в 2016 году
Расчеты по транспортному налогу нужно отражать по кредиту счета 68 «Расчеты по налогам и сборам». Откройте к счету 68 отдельный субсчет. Например, «Расчеты по транспортному налогу».
Сделайте такие проводки при начислении и уплате транспортного налога или аванса:
ДЕБЕТ 20 (23, 25, 26, 44...) КРЕДИТ 68 СУБСЧЕТ «РАСЧЕТЫ ПО ТРАНСПОРТНОМУ НАЛОГУ»
– начислен транспортный налог/авансовый платеж по транспортному налогу;
ДЕБЕТ 68 СУБСЧЕТ «РАСЧЕТЫ ПО ТРАНСПОРТНОМУ НАЛОГУ» КРЕДИТ 51
– уплачен транспортный налог/авансовый платеж по транспортному налогу.
Налог на лошадиные силы – это ежегодная плата за эксплуатацию транспортного средства, размер которой зависит от мощности техники. Относится к любым стоящим на учете устройствам, имеющим двигатель, будь это автомобиль, автобус, мотоцикл, парусно-моторное судно, катер, моторная лодка, гидроцикл, снегоход или механизм, передвигающийся при помощи гусениц.
Рассчитывается в зависимости от мощности транспортного средства и обязателен к ежегодной уплате для каждого владельца моторной техники.
Дорогой читатель! Наши статьи рассказывают о типовых способах решения юридических вопросов, но каждый случай носит уникальный характер.
Если вы хотите узнать, как решить именно Вашу проблему - обращайтесь в форму онлайн-консультанта справа или звоните по телефону.
Это быстро и бесплатно !

Закон на транспортное использование был принят в 2013 году и имеет свои особенности для всех регионов страны. Различия высчитываются индивидуально – это зависит от мощности самого средства передвижения, а конечная сумма может отличаться в размере до десяти раз.
Особенности регионального закона также касаются возможностей:
- задавать порядок;
- устанавливать сроки уплаты;
- предполагать возможные льготы.
Многие находят такое взимание справедливым, ведь владельцы более дорогих и мощных автомобильных средств будут выплачивать больше, а водители скромного автомобиля – меньше.
Таблица налогов на лошадиные силы
Самостоятельный расчет сбора проводится, исходя из данных таблиц.
| Транспортное средство, на которое производится расчет пошлины | Установленная ставка, рублей |
| Авто грузового типа: | |
| – транспорт самоходный | 2.5 |
| – до 100 л/c | 2.5 |
| – от 100 до 150 л/c | 4.0 |
| – от 150 до 200 л/c | 5.0 |
| – от 200 до 250 л/с | 6.5 |
| – свыше 250 л/c | 8.5 |
| Транспорт легкового типа: | |
| – до 100 л/c | 2.5 |
| – от 100 до 150 л/c | 3.5 |
| – от 150 до 200 л/c | 5.0 |
| – от 200 до 250 л/c | 7.5 |
| – от 250 до 410 л/c | 15 |
| – свыше 410 л/c | 300 |
| Мототехника: | |
| – до 20 л/c | 1 |
| – от 20 до 35 л/c | 2 |
| – от 35 до 150 л/c | 5 |
| – более 150 л/c | 25 |
| Мощность автобусов: | |
| – до 200 | 5 |
| – выше 200 л/с | 10 |
| Мотосани или снегоходы: | |
| – до 50 л/c | 2.5 |
| – свыше 50 л/c | 5.0 |
| Яхты и моторные лодки, катера: | |
| – до 100 л/c | 10 |
| – от 100 до 300 л/c | 20 |
| – свыше 300 л/c | 200 |
| – буксируемые суда, за тонну | 20 |
| Мощность мотора гидроциклов: | |
| – до 100 л/c | 25 |
| – от 100 до 150 л/c | 50 |
| – более 150 л/c | 250 |
| Другие автомобили: | |
| – вертолеты или самолеты | 25 |
| – реактивная тяга | 50 |
| – транспорт без двигателей, за штуку | 200 |
При этом необходимо учесть, как будет меняться коэффициент от суммы, требующей обложением:
| Цена, млн. руб. | Изменение коэффициента в зависимости от года выпуска автомобиля | |||||
| до 1 | 1-2 | 2-3 | 5 | 10 | до 20 | |
| 3-5 | 1,5 | 1,3 | 1,1 | |||
| 5-10 | 2 | |||||
| 10-15 | 3 | |||||
| От 15 | 3 | |||||
Правовые основания взимания налога на лошадиные силы
Закон действует по правовым нормам Налогового кодекса, главы 28. Он подразумевает плату налогов, которые не только находятся в прямой эксплуатации, но и простаивают в сервисе или поломке.
Вычет платежа проводится за факт владения зарегистрированным автомобилем, а не его фактического использования. Чтобы прекратить выплату пошлины, нужно снять транспорт с учета.
Классификация транспортных средств, которые поддаются налогообложению:
- тяга;
- категория.
- мощность.
Есть некоторые особенности пошлины на транспорт, который может изменять свою стоимость от следующих факторов:
- Стоимость авто – если его цена находится в ценовом диапазоне 5-10 миллионов рублей, а модель имеет возраст, который не менее пяти лет, то реальный размер налогов будет увеличен в два раза;
- Денежное взимание будет больше в три раза больше, если автомобиль имеет стоимость в 10-15 миллионов рублей, а его возраст до 10 лет;
- При цене транспортного средства в 15 миллионов рублей и давности до 20 лет, платеж также будет увеличен в три раза.
С каких ТС взимается налог на лошадиные силы
Ориентируясь первым пунктом 358 НК, оплата платежа распространяется на следующие виды транспорта:
- автотехника;
- самоходные машины;
- самолеты;
- мотороллеры;
- вертолеты;
- несамоходные (буксиры);
- мотоциклы;
- транспорт пневматического хода или гусеничного;
- теплоходы;
- моторные лодки;
- яхты и катера;
- снегоходы и мотосани;
- парусные типы.
ТС, с которых налог на лошадиные силы не взимается
Не все виды автомобилей подвергаются учету. Те средства, которые были украдены, не вносятся в категорию оплаты налога.
Нужно предоставить документы, которые подтверждают угон и розыск автомобиля. Также сюда входят льготные условия для людей с ограниченными возможностями и транспорт с малой мощностью двигателя. Исключаются из этого списка еще тракторы и комбайны, которые прошли регистрацию как сельскохозяйственный транспорт производителя.
- Весельные лодки. Владельцы данного вида транспорта не должны уплачивать платеж. Данный вид средства передвижения является экологически чистым и не требует для своей работы использования мощностей двигателя. Исходя из особенностей налогообложения, много людей предпочитает именно этот тип лодок. При самостоятельном оборудовании такого вида транспорта мотором, он автоматически подвергается под учет.
- Моторные лодки с двигателем мощностью до 5 лошадиных сил. Не все моторные лодки подвергаются действию сбора. Если водный транспорт обладает силой двигателя до 5 л.с, он исключается из правил. Как свидетельствует статистика, 84% владельцев данного вида лодок используют транспорт до 10 л.с. Размер взимания устанавливается индивидуально каждым из регионов.
- Легковые автомобили с двигателем мощностью до 100 лошадиных сил, приобретенных при содействии органов социальной защиты. Данный тип автомобиля является защищенным от обложения взиманием. Это регламентируется нормами закона РФ. Чтобы получить такую льготу, необходимо воспользоваться услугами помощи от органов защиты и благоустройства.
- Легковые машины, переоборудованные для использования людьми с ограниченными физическими возможностями. Люди, которые имеют инвалидность, могут не выплачивать обложение. Им нужно обратиться в специальные социальные органы. Для таких людей присутствует вид автотранспорта, который модифицируется под особенности их состояния. Это имеет важность при невозможности использования некоторых функций автомобиля, потому их перепланируют в автоматические/ручные режимы. Инвалиду выдается специальное разрешение, позволяющее покупку транспортного средства с улучшениями для инвалидов. Органы выдают разрешение на основе пройденной комиссии и анализов, после чего медицинское учреждение должно дать заключение о состоянии человека.
- Морские и речные суда, используемые в промысловых целях. Как известно, морской транспорт является самым дешевым способом транспортировки элементов производства, потому его часто используют современные компании. Исходя из ст.358 НК РФ, морские суда не поддаются налоговому обложению, если они зарегистрированы в качестве промышленных мощностей. В первичной документации должно быть указано назначение суда – вылов и поиск рыбы, транспортировка грузов, вспомогательные средства, а также обрабатывающие механизмы.
- Самоходные машины, используемые при ведении сельскохозяйственных работ и при производстве сельхозпродукции.
В законе присутствует норма, которая позволяет исключить определенные типы авто из общего учета обязательных платежей. Это регулируется статьей 358 во второй части, и она указывает на следующие средства:
- тракторы;
- молоко- и скотовозки;
- комбайны;
- системы перевозки удобрения или живности.
- Угнанные транспортные средства. В первой статье 357 НК регламентируется положение налогов для угнанных авто. Если возникает ситуация угона или пропажи автомобиля, необходимо уведомить об этом налоговые службы. Поскольку обложением сбора подвергаются все транспортные средства, будь они в активном использовании, или на простое, оплачивать угнанный автомобиль нет необходимости. Для этого нужно предоставить документы из органов правопорядка, которые подтвердят факт кражи. На этот период для человека приостанавливается учет, и он восстанавливается при находке авто.
Порядок расчёта налога на лошадиные силы в 2016 году
Каждый владелец любого из данных видов транспорта должен провести самостоятельный просчет , каким будет размер сбора. Общая сумма высчитывает каждый из типов машин, имеющий свои критерии оценки. Контроль уплаты платежей ведется службами налоговой инспекции, а проводится это по месту нахождения (прописка владельца или парковочная зона для воздушного и водного вида).
Оплата налоговой ставки производится исходя из особенностей каждого региона.
Ежегодно владелец автомобильного средства будет получать от Налоговой службы письмо. В нем представлена информация с индивидуальным расчетом денежного взимания за пользование транспортом исходя из его мощностей, то есть, лошадиных сил.
Чтобы произвести самостоятельный расчет, изначально нужно узнать свою региональную ставку. Особенности уплаты такого сбора заключаются в том, что расчет пользования автомобильным транспортом за прошедший год уплачивается в следующем. К примеру, за то, чтобы использовать мощности автомобиля в 2015 году, нужно будет оплатить в 2016.
Уплата проводится до 1 октября. Предприниматели, работающие в Москве должны сделать это до 15 февраля. Если человек не соглашается с заявленной суммой, не стоит выплачивать меньше, ведь за недостаток могут оштрафовать.
Основные формулы
Размер налога = (Налоговая ставка) x (Л/с) - Стандартная формула.
Размер налога = (Налоговая ставка) x (Л/с) x (Кол. мес. владения / 12) - Если владеете авто меньше года.
Размер налога = (Налоговая ставка) x (Л/с) x (Пов. коэффициент) - Расчет для роскошных автомобилей.
Размер налога = (Налоговая ставка) x (Л/с) x (Кол. мес. владения / 12) x (Пов.коэффициент) - Расчет для роскошных автомобилей, если владеете авто меньше года.
Как перевести киловатты в лошадиные силы
Автомобильная среда использует единицу измерения «лошадиная сила». Чтобы провести ее расчет, что берется для оплаты пошлины, можно воспользоваться многими онлайн-сервисами, или же самостоятельно произвести вычисления. Нужно перемножить мощность двигателя на множитель 1,35962 (одна лошадиная сила).
1кВт = 1,35962 л.с.
Например: 93 кВт Х 1,35962 = 126,44 л.с. (результат необходимо округлить до двух знаков после запятой).

Особенности контроля налогов на лошадиные силы
Важно соблюдение правил обложения, чтобы не возникало просрочки. Когда это происходит, начисляется пена в 1/300 от ставки, которую устанавливает Центробанк.
Когда автомобиль продают по доверенности, человек все еще остается ее владельцем и обязан выплачивать налоговый стяг. В этом случае важно проконтролировать, чтобы транспорт был снят от учета.
Под особенности сбора подразумевается контроль за элитными марками автомобилей – они будут выплачивать увеличенное обложение. Минпромторгом было опубликовано список таких марок:
- Toyota;
- Mercedes-Benz;
- Land Rover;
- Lexus;
- Aston Martin (DB9, Rapide, V8 Vintageит. д.);
- BMW (550i, 640i, 730i и т. д.);
- Cadillac (CTS-V, Escalade);
- Huindai;
- Lamborghini;
- Audi (A8, Q7, R8, RS, TT RSит. д.);
- Jaguar;
- Bentley (Flying Spur, GT, GTC, Mulsaneит. д.);
- Maserati;
- Jeep;
- Ferrari (458 Italia, California, FF);
- Rolls-Royce;
- Volkswagen
- Infiniti;
- Porsche;
- Nissan.
Сегодня службы налогового обложения позволяют упростить способы обязательной оплаты, используя интернет. Поскольку контролем за соблюдением учета ведется через государственные Налоговые службы, без его уплаты будет невозможно прохождение техконтроля, а без него – и вовсе пользоваться автомобилем. Эта мера позволяет исключить уклонения от обязательных уплат.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации