
Скачать бланк баланса. Бухгалтерский баланс предприятия
Основные требования к составлению бухгалтерской отчетности
За исключением случаев, оговоренных в законе «О бухучете» от 06.11.2011 № 402-ФЗ, бухгалтерская отчетность состоит из бухгалтерского баланса и отчета о финансовых результатах. Часто их называют формы 1 и 2 (ф1 и ф2 бухгалтерского баланса).
Форма 1 бухгалтерского баланса состоит из 5 разделов. В дебетовой части баланса отражаются внеоборотные и оборотные активы. По кредиту баланса отражаются капитал и резервы, долгосрочные и краткосрочные обязательства.
Что такое форма 2 бухгалтерского баланса?
Форма 2 бухгалтерского баланса — это тот самый Отчет о финансовых результатах.
Цель отчета — показать пользователям характер формирования прибыли организации в текущем году и сравнить ее с аналогичным периодом прошлого года, что дает возможность оценить эффективность работы компании.
Показатели строк формы систематизируются и группируются в соответствии с положениями ПБУ 9/99 «Доходы организации» и ПБУ 10/99 «Расходы организации» на основании данных счетов , и бухгалтерского учета и их субсчетов.
Порядок отнесения доходов и расходов к обычным или дополнительным видам деятельности определяется самим предприятием и закрепляется в приказе об учетной политике.
Все показатели отражаются в отчете по методу начисления, то есть в том отчетном периоде, когда они были осуществлены, независимо от факта оплаты. Статьи расходов, налоги, убытки, отраженные в отчете, указываются в круглых скобках.
При необходимости более детальной расшифровки отдельных показателей, которые предприятие считает существенными, в отчет вводятся дополнительные строки.
Форма утверждена приложениями 1 и 4 к приказу 66н.
Порядок предоставления бухгалтерской отчетности
Формы 1 и 2 предоставляются внутренним и внешним пользователям в соответствии с учредительными документами компании (п. 84 Положения 34н).
Внутренними пользователями могут быть:
- учредители организации;
- ее акционеры;
- лица, являющиеся собственниками имущества организации.
Внешние пользователи — это:
- налоговые органы по месту регистрации компании;
- территориальные органы госстатистики;
- органы исполнительной власти;
- банки;
- иные организации в соответствии с законодательством России.
Отчетность государственных и муниципальных предприятий также предоставляется органам, управляющим госимуществом.
В том случае, если согласно ст. 5 закона «Об аудиторской деятельности» от 30.12.2008 № 307-ФЗ и другим законам РФ, компания подлежит обязательному ежегодному аудиту, то вместе с формами 1 и 2 она должна предоставлять аудиторское заключение .
Годовая отчетность сдается пользователям не позже 90 дней со дня окончания отчетного года, если иной порядок не предусмотрен законами РФ (п. 86 Положения 34н). Промежуточная отчетность (если она обязательна для организации) предоставляется не позднее 30 дней после окончания квартала.
Формы 1 и 2 бухгалтерского баланса позволяют пользователям оценить состояние активов и обязательств организации, источники формирования и структуру ее прибыли, а также их динамику. Именно они являются основными источниками данных, используемых для экономического анализа финансового положения организации.
Чтобы сдать бухгалтерский отчет за 2016 год, нужно воспользоваться новым бланком для передачи сведений о балансе компании. В этой статье опубликовано, как правильно заполнять данный бланк по строкам, а также конкретный пример уже полностью оформленного документа
09.11.2016Структура бухотчетности за 2016 год
Бухгалтерская отчетная документация за 2016 год передается компаниями сразу в две службы по их местонахождению:
статистическую;
налоговую.
За текущий 2016 год сдается следующая бухотчетность:
бухгалтерский баланс;
отчет о финансовых результатах;
приложения к двум названым отчетам (это могут быть в зависимости от ситуации отчеты, касающиеся изменений капитала, движения финансов, целевого использования денежных средств).
Еще законодательством предусмотрено, что к бухотчетности можно добавлять пояснения, которые оформляются в виде текстов или таблиц. Но аудиторское заключение должно прилагаться в обязательном порядке. Именно в нем содержится подтверждение достоверности всех бухгалтерских документов. Но это делается в том случае, когда компания подлежит аудиторской проверке - ФЗ, закон №402, статья 13, пункт 10.
Компании некоммерческого типа также сдают бухотчетность, структура которой следующая:
целевое использование денежных средств;
приложения к обязательным отчетам.
Для ИП подобные отчеты по бухгалтерии сдавать нет необходимости. Для субъектов малого предпринимательства предусмотрена сдача бухотчетности в упрощенном варианте. Вот его основные нюансы:
В баланс сразу включают и отчетные данные о финансовой результативности, но без детализации.
Приложениях размещается только та информация, которая нужна при оценке финансового положения данной компании либо для оценивания ее финансовой результативности.
В случае отсутствия сведений для оформления названых приложений, заполняются только обязательные бланки - отчет о балансе и о финансовых результатах. Эти правила подтверждаются следующими официальными документами:
приказ №66н (пункт 6);
письмо №03-02-07/1-80 Министерства финансов нашего государства;
информация №ПЗ-3/2010 Минфина (пункт 17).
В какие сроки следует сдавать балансовый отчет за текущий 2016 год?
Бухотчетность за годовой период сдается фирмами в местную налоговую службу на протяжении 3-х месяцев с момента завершения отчетного периода, то есть года - Налоговый кодекс, статья №23 (пункт 1, подпункт 5). В статистическую службу передают данный отчет в такие же сроки - ФЗ, закон №402, статья 18 (пункт 2).
Отчетный документ со сведениями о балансе компании за 2016 года передают в соответствующие отделения местных служб к 31 марта следующего года (в нашем случае - 2017 года). Промежуточная бухотчетность, которая оформляется в компании для удобства ведения бухгалтерии, в налоговую и статистическую службы передавать не нужно.
Чистые бланки отчета (актуальны на 2016-2017 гг.)
Скачать чистые бланки для заполнения балансового отчета:
Особенности упрощенной формы финансовой отчетности за текущий 2016 год
Упрощенная бухгалтерская (финансовая) отчетность включает в себя Бухгалтерский баланс, Отчет о финансовых результатах и Отчет о целевом использовании средств. Для отчета за 2016 год используются следующие ключевые даты:
В упрощенной форме баланса заполняют две обязательные части:
актив - внеоборотные и оборотные величины;
пассив - величины своего капитала, заемных финансов, кредиторских задолженностей.
Итоговые результаты по данным разделам записываются в С1600 и С1700, при этом их цифровые значения должны быть равны между собой. Остальные строки также имеют свою кодировку, которая проставляется в дополнительном столбце (его вносят в отчет самостоятельно). Такая кодировка проставляется по цифровому показателю, что имеет наибольший удельный вес в составе укрупненного показателя - приказ №66н (пункт 5).
В укрупненные статьи балансового отчета по УСН за 2016 год входят:
| 1. Материальные внеоборотные активы (основные денежные средства + незавершенные капиталовложения в них). | 1. Капиталы и резервы (уставной капитал + добавочный и резервный капитал + нераспределенная прибыль + непокрытый убыток + переоценка основных денежных средств (активы нематериального типа) + свои же акционные бумаги (которые были выкуплены для последующего аннулирования) либо доли учредителей). |
| 2. Нематериальные, финансовые внеоборотные активы (нематериальные активы + долгосрочные денежные средства, с включением результатов исследований, незавершенные вложения в активы нематериального типа, исследования). | 2. Заемные средства долгосрочного типа (деньги, полученные в результате кредитов или займов долгосрочного характера). |
| 3. Запасы (такая же статья существует в общем варианте балансового отчета). | 3. Заемные средства краткосрочного типа (деньги, полученные по займам или кредитам краткосрочного характера). |
| 4. Денежные средства и эквиваленты (такая же статья существует в общем варианте балансового отчета). | 4. Кредиторская задолженность (цифровой показатель суммы задолженности компании краткосрочного типа перед кредиторами). |
| 5. Финансовые и другие активы оборотного типа (краткосрочные вложения + дебиторская задолженность + прочие активы). | 5. Другие обязательства (краткосрочного и долгосрочного характера). |
Особенности общей формы балансового отчета за 2016 год
Особенности общей формы балансового отчета подаются в приказе №66н, а именно в приложении №1 к нему. Этой формой могут пользоваться и субъекты малого предпринимательства, хотя для них разработан упрощенный вариант данного отчета.
Балансовый отчет по этой форме также содержит несколько граф, в которых должны отражаться показатели по следующим датам (для 2016 года):
Рассмотрим теперь все нюансы по каждой графе отдельно.
№1 - проставляется номер пояснения к балансовому отчету (при наличии пояснительной записки),
№3 - дополнительно добавленная графа для построчной кодировки.
Как и упрощенная форма, общая имеет две основных части:
Актив - отражает размеры всех активов, как оборотных, так и необоротных.
Пассив - отражает величину своих собственных капиталов + заемные средства + кредиторская задолженность.
Расписываем балансовый отчет по разделам:
Раздел №1 - активы внеоборотного характера.
Активы нематериального типа. В С1110 прописывают остаточную стоимость активов нематериального типа (в соответствии с приказом №153н Минфина нашего государства, а именно с пунктом №3 ПБУ 14/2007).
К объектам активов нематериального типа относятся те, что подходят по следующим критериям:
способность приносить выгоду в экономическом плане;
возможность идентификации (выделения/отделения) от иных активов;
предназначенность для применения на протяжении длительного временного периода (свыше 12 месяцев);
достоверное определение первоначальной стоимости объекта (по факту);
нет в наличии материально-вещественной формы.
Пример: если названные условия совпадают, то объект относят к активам нематериального типа - это произведения науки, литературы, искусства, различные изобретения, секретные разработки, товарные знаки и т.д. Помимо этого к ним можно причислить и деловую репутацию, которая может появиться при покупке компании в качестве имущественного комплекса (хотя это может быть только его часть).
Специалисты рекомендуют обратить внимание на следующий нюанс: к активам нематериального типа нельзя отнести расходы, что связаны с организацией самой компании (юрлица), качества персонала компании - интеллектуального и делового, квалификационные способности и отношение к трудовой деятельности - ПБУ 14/2007, пункт 4.
С1120 - результаты исследований и разработок, что учитываются на счете «04» (нематериальные активы).
С1130 - С1140 - показатели поисковых активов, как материальных, так и нематериальных (для компаний, что являются пользователями недр, они отражают в этих строках затраты, используемые на освоение природных ресурсов - ПБУ 24/2011, согласно с приказом №125н Минфина нашего государства).
С1150 - средства основного типа. В эту строку вписывают показатель остаточной стоимости денежных средств основного типа по амортизируемым объектам, для неамортизируемого объекта - показатель первоначальной стоимости. Те активы, что причисляются к средствам основного типа, в обязательном порядке должны соответствовать ПБУ 6/01 (пункт 4), по приказу №26н Минфина. Названные объекты в обязательном порядке имеются в собственности компании или в праве оперативного управления либо в ведении хозяйства. К средствам основного типа относится еще и имущество, которое компания получает на основании лизингового договора с последующим учетом на балансе получателя этого лизинга. Те объекты, что попадают под обязательный регистрационный учет на правах собственности, также относятся к средствам основного типа (как только будут учтены на балансе компании).
Стоит обратить внимание на то, что в данном разделе отсутствует отражение расходов на строительство недвижимых объектов - строка «Незавершенное строительство». Эти расходы вносятся в данную строку С1150 - ПБУ 4/99 (пункт 20), в соответствии с приказом №43н Минфина. Хотя можно добавить дополнительную строчку для расшифровки расходов по незавершенному строительству.
С1160 - сведения о доходных вложениях в матценности. К ним, в первую очередь, относят остаточную стоимость имущества, которое сдается в аренду (то есть лизинг), с последующим учетом на счете «03». В том случае, когда данное имущество применялось в связи с другими потребностями производства, а уже после этого будет сдаваться в аренду, то его отражение производится на отдельном субсчете счета «01» - состав средств основного типа. А вот перевод стоимости средств основного типа в доходные вложения и наоборот не производится - письмо №ГВ-6-21/418@ ФНС (от 19.05.05 г.).
С1170 - финансовые вложения долгосрочного характера (на срок более 12 месяцев), краткосрочные отражаются в С1240 - это раздел №2, строка «Оборотные активы». К долгосрочным вложениям относят инвестиции в дочерние общества. Учитываются финансовые вложения в той сумме, которая и была затрачена для их приобретения. При этом стоимость своих акций, которые были выкуплены у акционеров компании для последующей их перепродажи либо аннулирования (С1320) + беспроцентные займы, что выдаются рабочим компании, не следует относить к финансовым вложениям (С1190 - долгосрочного типа, С1230 - краткосрочного типа) - ПБУ 19/02 (пункт 3), в соответствии с приказом №126н Минфина (от 10.12.02 г.).
С1180 - отложенные налоговые активы должны вносится налогоплательщиками налога на прибыль (для УСН - «-»).
С1190 - показатели по прочим активам внеоборотного типа, если они не были еще вписаны в другие строки раздела №1.
Раздел №2 - активы оборотного типа.
С1210 - цифровой показатель стоимости запасов материального характера, его расшифровка требуется в том случае, когда данные показатели вписаны в С1210 (то есть являются существенными). Для расшифровки нужно добавить следующие строки:
материалы/сырье;
затраты по незавершенному производству;
продукция в уже готовом виде, а также товары для последующей перепродажи;
отгруженные товары.
С1220 - цифровой показатель налога на добавленную стоимость, который начисляется на приобретенные ценности. Для тех, кто работает по «упрощенке», заполнение данной строки должно быть согласовано с учетной политикой компании, а именно с суммой «входного» НДС (отражается на счете «19»), при этом такие компании не могут быть самостоятельными плательщиками НДС - НК, статья №346.11 (пункт 2).
С1230 - прописывается дебиторская задолженность краткосрочного типа, которая требует погашения на протяжении одного года.
С1240 - финансовые вложения, кроме денежных эквивалентов (займы, которые предоставляются компании на период менее 12 месяцев). При определении текущей рыночной стоимости вложений нужно использовать все доступные сведения, в том числе и информацию от иностранных организаторов торговли - письмо №07-02-18/01 Минфина (от 29.01.09 г.). Если подобное определение рыночной стоимости по уже оцененному раньше объекту не может быть возможным, то записывают показатель стоимости по последнему результату оценивания.
По строке «Денежные средства и вложения» суммируются цифровые показатели стоимости денежных эквивалентов (сальдо субсчета счета «58») + остатки по счетам (счета «50», «51», «52», «55» и «57»). Подробнее о денежных эквивалентах можно узнать из Положения - ПБУ 23/2011, что утверждается приказом №11н Минфина нашего государства (от 02.02.11 г.). Например, это депозиты до востребования, которые открыты в кредитных организациях.
С1260 - другие активы оборотного типа, что не были внесены в другие строки данного раздела №2.
Раздел №3 - капитал и резервы.
С1310 - показатель величины уставного капитала:
складочный капитал;
уставный фонд;
товарищеские вклады.
Цифровой показатель по этой строке должен совпадать с показателем, зафиксированным в учредительной документации фирмы.
С1320 - свои акции или доли учредителей, выкупленные ранее у акционеров компании, но не для продажи (те, что в последствие будут перепроданы, вносятся в С1260). Они должны быть аннулированы, в результате чего происходит уменьшение уставного капитала. Поэтому данный показатель записывается в скобках, так как имеет отрицательную величину.
С1340 - показана переоценка активов внеоборотного типа. Это дооценка объектов, что относятся к основным средствам, + активы нематериального типа (счет «83» - добавочный капитал).
С1350 - цифровой показатель суммы добавочного показателя (он берется без суммы переоценки со С1340).
С1360 - показатель остатка резервного фонда. К резервам относят:
те, что образованы по требованию законодательной системы нашего государства;
те, что созданы по учредительным документам.
Расшифровка не нужна только в том случае, если перечисленные показатели не имеют существенного влияния.
С1370 - показывается накопленная за все годы прибыль компании, которая не была распределена, также сюда вносят непокрытый убыток с отрицательным показателем.
Составляющие этих показателей можно расписать в дополнительно добавленных строках (это и будет расшифровка финансовой результативности - прибыли/убытка).
Раздел №4 - долгосрочные обязательства.
С1410 - заемные средства долгосрочного типа (то есть срок погашения составляет более одного года).
С1420 - плательщики налога на прибыль записывают информацию об отложенных налоговых обязательствах (те, кто работает по УСН, ставят «-»).
С1430 - оценочные обязательства записываются тогда, когда компания при ведении бухгалтерского учета признает их - ПБУ 8/2010 (в соответствии с приказом №167н Минфина). Это не относится к субъектам малого бизнеса.
С1450 - другие обязательства долгосрочного характера, что не были внесены в данный раздел №4.
Раздел №5 - краткосрочные обязательства.
С1510 - задолженность по заемным средствам краткосрочного характера (то есть тем, что были взяты на период до одного года). Даная величина должна отражаться с учетом процентов, которые нужно уплатить в конце отчетного периода.
С1520 - цифровой показатель общей суммы задолженности по кредиту краткосрочного характера.
С1530 - информация о доходах будущих отчетных периодов. Но это должно быть предусмотрено положениями бухучета. Рассмотрим на примере: компания получает определенные денежные суммы из бюджета или денежные суммы целевого финансирования. Подобные финансы учитываются как доходы будущих периодов. Это счета «98» и «86» - ПБУ 13/200 (пункты 9 и 20), в соответствии с приказом №92н Минфина нашего государства.
С1540 - оценочные обязательства краткосрочного характера (сходные со С1430), то есть заполнение происходит только тогда, когда подобные обязательства официально признаны в бухучете самой компании.
С1550 - другие обязательства краткосрочного характера, что еще не были внесены в другие строки раздела №5.
Информационная таблица: сведение строк балансового отчета (общая форма)
|
№ раздела, наименование |
Построчная кодировка |
Контроль |
|
№1 - активы внеоборотного типа |
Дт04 (без расходов НИОКР) - Кт05 |
|
|
Дт04 (расходы на НИОКР) |
||
|
Дт08 (расходы на нематериальные поисковые затраты) |
||
|
Дт08 (расходы на материальные поисковые затраты) |
||
|
Дт01 - Кт02 (амортизация основных средств) + Дт08 (расходы на незавершенное строительство) |
||
|
Дт03 - Кт02 (амортизация вложений доходного типа) |
||
|
Дт58 + Дт 55 (субсчет «Депозитные счета») + Дт73 (субсчет «Расчеты по предоставленным займам) - Кт59 (резерв по финансовым вложениям долгосрочного характера) |
||
|
Цифровой показатель стоимости активов внеоборотного типа, что не учитываются в других строках раздела №1 |
||
|
№2 - активы оборотного типа |
Сумма дебетовых сальдо следующих счетов: 10, 11, 20, 21, 23, 28, 29, 43, 44, 45 +Дт41-Кт42+Дт15+Дт16 (либо Дт15-Кт16)- Кт14+Дт97 (расходы краткосрочного типа) |
|
|
Дт62+Дт60+Дт68+Дт69+Дт70+Дт71+Дт73 (не считая процентных займов) +Дт75+Дт76-Кт63 |
||
|
Дт58+Дт55 (субсчет «Депозитные счета») +Дт73 (субсчет «Расчеты по предоставленным займам») - Кт59 (резерв по финансовым вложениям краткосрочного типа) |
||
|
Дт50+Дт51+Дт52+Дт55+Дт57-Дт55 (субсчет «Депозитные счета») |
||
|
Показатель стоимости активов оборотного типа, что не вошли в раздел №2 |
||
|
С1200 (итог по разделу №2) |
Сумма строк: с С1210 по С1260 |
|
|
С1600 (баланс) |
||
|
№3 - капитал и резервы |
||
|
Кт83 (суммы дооценки средств основного типа и активов нематериального типа) |
||
|
Кт83 (без сумм дооценки средств основного типа и активов нематериального типа) |
||
|
С1300 (итог по разделу №3) |
Сумма строк: со С1310 по С137 (отрицательный показатель полученного результата берут в скобки) |
|
|
№4 - обязательства долгосрочного типа |
Кт67 (исключают начисленные проценты, которые на момент оформления отчета имеют срок погашения до одного года, они показаны в С1510) |
|
|
Кт96 (учитываются лишь оценочные обязательства долгосрочного типа) |
||
|
Задолженность долгосрочного типа, что не была отражена в других строках раздела №4 |
||
|
С1400(итог по разделу №4) |
Сумма цифровых показателей строк: с С1410 по С1450 |
|
|
№5 - обязательства краткосрочного типа |
Кт66+Кт67 (при этом учитываются начисленные проценты со сроком погашения до одного года) |
|
|
Кт60+Кт62+Кт76+Кт68+Кт69+Кт70+Кт71+Кт73+Кт75 (учитывается только задолженность краткосрочного типа) |
||
|
Кт98+Кт86 (для целевого финансирования из бюджета) |
||
|
Кт96 (лишь оценочные обязательства краткосрочного типа) |
||
|
Суммы цифровых показателей задолженностей по обязательствам краткосрочного типа, что не были учтены в других строках раздела №5 |
||
|
С1500 (итог по разделу №5) |
Сумма показателей строк: с С1510 по С1550 |
|
|
С1700 (баланс) |
С1300+С1400+С1500 |
При правильном внесении всех данных цифровые показатели следующих строк будут равны: С1600=С1700. Если результат не совпадет, значит в балансовом отчете есть ошибка.
Пример заполнения бланка балансового отчета для УСН за 2016 год (с образцом)
Компания «Надежда» зарегистрирована как общество с ограниченной ответственностью в текущем 2016 году. При этом она работает по «упрощенке». Нам известны следующие данные, которые потребуются для заполнения балансового отчета:
Сотрудник бухгалтерии ООО «Надежда» заполнил бланк балансового отчета за 2016 год по двум формам - общей и упрощенной.
Общими в заполнении будут следующие ключевые моменты:
полное название компании;
вид основной деятельности;
организационно-правовая форма;
форма собственности;
перечеркнута единица измерения, не участвующая в расчетах (в нашем случае все показатели измеряются в тысячах рублей);
местонахождение компании (ее точный адрес);
кодировочная система.
Прочерки проставлены в обеих формах в двух последних графах, так как компания «Надежда» прошла процедуру регистрации в текущем 2016 году. Поэтому обязательно заполнить нужно только графу №4, ведь компания является вновь созданной. Здесь записываются сведения на 31 декабря отчетного годового периода (в нашем случае это 2016 год).
Дополнительно следует добавить графу №3, в которой записывается построчная кодировка.
С1110 - активы нематериального типа: Дт счета «04» минус Кт счета «05» = 100 тысяч рублей - 3 тысячи 340 рублей = 96 тысяч 660 рублей (но так как все цифровые показатели должны иметь вид целого числа, то в бланк записывается цифра «97»).
С1150 - средства основного типа: Дт счета «01» минус Кт счета «02» = 600 тысяч рублей - 20 тысяч 40 рублей = 579 тысяч 960 рублей (в отчет вносится цифра «580»).
С1170 - финансовые вложения: Дт счета «58» = 150 тысяч рублей (такое вложение будет долгосрочного типа).
С1100 - сводный итог: С1110+С1150+С1170=97 тысяч рублей+580 тысяч рублей+150 тысяч рублей = 827 тысяч рублей.
Внесение данных по активам оборотного типа:
С1210 - запасы: Дт счета «10» + Дт счета «43» = 17 тысяч рублей + 90 тысяч рублей = 107 тысяч рублей.
С1220 - НДС по приобретенным ценностям: Дт счета «19» = 6 тысяч рублей.
С1250 - денежные средства и эквиваленты: Дт счета «50» + Дт счета «51» = 15 тысяч рублей + 250 тысяч рублей = 265 тысяч рублей.
С1200 - сводный итог: С1210+С1220+С1250=107 тысяч рублей + 6 тысяч рублей + 265 тысяч рублей = 378 тысяч рублей.
С1600 - итог: С1100+С1200=827 тысяч рублей + 378 тысяч рублей = 1205 тысяч рублей.
Все другие строки графы №4 имеют «-».
Теперь последовательность заполнения пассива в балансовом отчете.
С1310 - уставный капитал: Кт счета «80» = 50 тысяч рублей.
С1360 - резервный капитал: Кт счета «82» = 10 тысяч рублей.
С1370 - нераспределенная прибыль и непокрытый убыток: Кт счета «84» = 150 тысяч рублей (так как показатель с положительным знаком, то он в скобки не берется).
С1300 - сводный итог: С1310+С1360+С1370=50 + 10 + 150 = 210 тысяч рублей.
С1520 - кредиторская задолженность краткосрочного типа: Кт счета «60» + Кт счета «62» + Кт счета «70» = 150 + 506 + 89 + 250 = 995 тысяч рублей.
С1500 дублирует показатель С1520 (это связано с тем, что другие строки данного раздела №5 остаются не заполненными).
С1700 - сводный итог: С1300+С1500=210+995=1205 тысяч рублей.
Оставшиеся строки пассива имеют «-», так как нет соответствующей информации в наличии.
Результаты С1600 и С1700 равны, это 1205 тысяч рублей. Так как баланс в отчете сошелся, значит, данные внесены без ошибок.
Графа №2 добавлена работником бухгалтерии самостоятельно, чтобы вписать в нее построчную кодировку. А в графе №3 проставлены цифровые показатели.
С1150 - стоимость средств основного типа = 580 тысяч рублей.
С1170 - финансовые вложении и нематериальные активы внеоборотного типа: 97+150= 247 тысяч рублей.
С1210 - запасы = 107 тысяч рублей.
С1250 - денежные средства и эквиваленты = 265 тысяч рублей.
С1260 - активы оборотного типа, что не вошли в другие строки = 6 тысяч рублей.
С1600 - сводный итог раздела актива: С1150+С1170+С1210+С1250+С1260.
Теперь рассмотрим пассив балансового отчета.
С1370 - нераспределенная прибыль по строке «Капиталы и резервы»: 50+10+150=210 тысяч рублей (высчитывается по показателю, что имеет наибольший удельный вес в составе укрупненного показателя).
С1520 - кредиторская задолженность краткосрочного типа = 995 тысяч рублей.
Другие строки графы №3 остаются с «-», потому что информация отсутствует. В графе №2 также можно ставить «-» или проставить соответствующую показателю кодировку.
С1700 - итог по пассиву: С1370+С1520.
Так как при сверке результатов итоговых строк - С1600 и С1700, мы получаем одинаковое число - 1205 тысяч рублей, то балансовый отчет заполнен правильно.
Эти формы подписывает руководящий работник компании «Надежда». После этого проставляется дата подписания документов.
Светлана
А что разве Упрощенна бухотчетность предоставляется на старых бланках Форма по КНД 0710096, а не на Форма по КНД 0710099
Форма 2 бухгалтерской отчетности - это известный всем бухгалтерам отчет о прибыли и убытках. Совсем недавно он сменил название, но суть осталась прежней. Где найти актуальный бланк формуляра? Как правильно его заполнить? Как проверить на ошибки? Ответы на эти и другие вопросы рассмотрим на примере в материале далее.
Бухгалтерская отчетность: формы 1 и 2
Бухгалтерская отчетность составляется и представляется по формам, утвержденным приказом Минфина России от 02.07.2010 № 66н. Бухгалтерская отчетность - формы 1 и 2 - представляется всеми организациями. Кроме форм 1, 2 бухгалтерской отчетности существуют приложения к ним (пп. 2, 4 приказа Минфина России от 02.07.2010 № 66н):
- отчет об изменениях капитала;
- отчет о движении денежных средств;
- пояснения к бухгалтерскому балансу и отчету о финансовых результатах.
Для малых предприятий в составе годовой отчетности обязательным является представление только формы 1 бухгалтерской отчетности и формы 2.
Столкнулись со сложностями в заполнении бухгалтерской отчетности? Спросите на нашем форуме! Например, в эксперты консультируют форумчан по отражению крупной сделки в балансе.
Форма 2 бухгалтерского баланса: один отчет — два названия
Форма 2 бухгалтерского баланса — под этим названием мы традиционно понимаем отчетную форму, которая содержит сведения о доходах, расходах и финансовых результатах деятельности организации. Ее актуальный бланк содержится в приказе Минфина России от 02.07.2010 № 66н, в котором она называется отчетом о финрезультатах.
В действовавшем до 2013 года законе «О бухгалтерском учете» от 21.11.1996 № 129-ФЗ эта форма именовалась Отчетом о прибылях и убытках, а в сменившем его законе от 06.12.2011 № 402-ФЗ — Отчетом о финансовых результатах. При этом сама форма стала носить такое название совсем недавно: «Отчет о прибылях и убытках» был официально переименован в Отчет о финансовых результатах только 17.05.2015, когда вступил в силу приказ Минфина России от 06.04.2015 № 57н, внесший изменения в отчетные формы.
Кстати, сейчас форма 2 — это не официальное, а общепринятое название отчета. Официальным оно перестало быть с 2011 года, когда утратил силу приказ Минфина РФ от 22.07.2003 № 67н, утверждавший прежние формы бухотчетности, которые так и именовались: форма 1 «Бухгалтерский баланс», форма 2 «Отчет о прибылях и убытках», форма 3 «Отчет об изменениях капитала».
Бланк формы 2 бухгалтерского баланса представляет собой таблицу, над которой приводятся:
- отчетный период и дата;
- сведения об организации (включая коды ОКПО, ИНН, ОКВЭД, ОКОПФ, ОКФС);
- единица измерения (чаще всего она выражается в тыс. руб.).
Таблица с отчетными показателями состоит из 5 граф:
- номер пояснения к отчету;
- наименование показателя;
- код строки (он берется из приложения 4 к приказу № 66н);
- величина показателя за отчетный период и аналогичный период прошлого года, который переносится из отчета за прошлый год.
Показатели прошлого и отчетного года должны быть сопоставимыми. А это означает, что прошлогодние в случае изменения правил учета следует трансформировать под действующие в отчетном году правила.
Отчет о финансовых результатах - расшифровка строк производится по определенным правилам. Рассмотрим, как заполнить отдельные строки отчета.
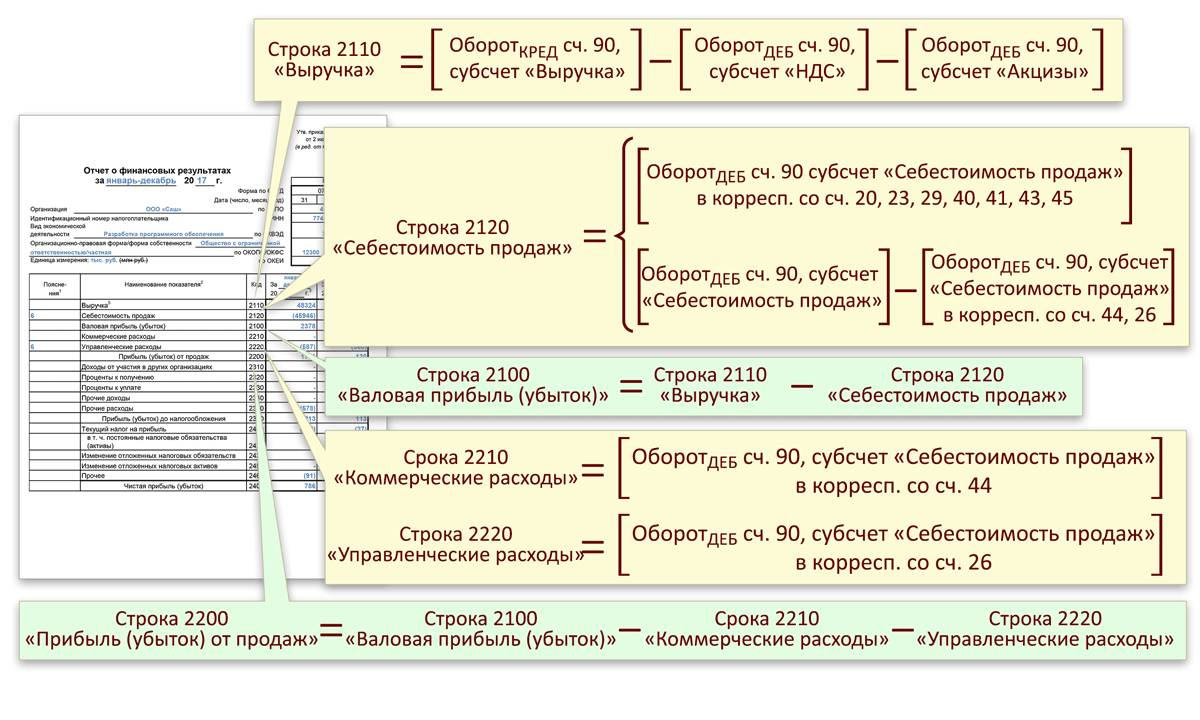
1. Выручка (код строки — 2110).
Здесь показывают доходы по обычным видам деятельности, в частности от продажи товаров, выполнения работ, оказания услуг (пп. 4, 5 ПБУ 9/99 «Доходы организации», утвержденного приказом Минфина России от 06.05.1999 № 32н).
Это оборот по кредиту счета 90-1 «Выручка», уменьшенный на дебетовый оборот по субсчетам 90-3 «НДС», 90-4 «Акцизы».
О том, можно ли судить о величине выручки по бухгалтерскому балансу, читайте в статье «Как отражается выручка в бухгалтерском балансе?» .
2. Себестоимость продаж (код строки — 2120).
Здесь приводится сумма расходов по обычным видам деятельности, например, расходы, связанные с изготовлением продукции, приобретением товаров, выполнением работ, оказанием услуг (пп. 9, 21 ПБУ 10/99 «Расходы организации», утвержденного приказом Минфина России от 06.05.1999 № 33н).
Это суммарный дебетовый оборот по субсчету 90-2 в корреспонденции со счетами 20, 23, 29, 41, 43, 40, 46, кроме счетов 26 и 44.
Показатель приводится в круглых скобках, поскольку вычитается при выведении финансового результата.
3. Валовая прибыль (убыток) (код строки — 2100).
Это прибыль от обычных видов деятельности без учета коммерческих и управленческих расходов. Она определяется как разница между показателями строк 2110 «Выручка» и 2120 «Себестоимость продаж». Убыток, как отрицательная величина, здесь и далее отражается в круглых скобках.
4. Коммерческие расходы (код строки — 2210, значение записывается в круглых скобках).
Это различные расходы, связанные с продажей товаров, работ, услуг (пп. 5, 7, 21 ПБУ 10/99), то есть дебетовый оборот по субсчету 90-2 в корреспонденции со счетом 44.
5. Управленческие расходы (код строки — 2220, значение записывается в круглых скобках).
Здесь показываются расходы на управление организацией, если учетной политикой не предусмотрено их включение в себестоимость, т. е. если они списываются не на счет 20 (25), а на счет 90-2. Тогда по этой строке указывают дебетовый оборот по субсчету 90-2 в корреспонденции со счетом 26.
6. Прибыль (убыток) от продаж (код строки — 2200).
Здесь выводят прибыль (убыток) от обычных видов деятельности. Показатель рассчитывается путем вычитания строк 2210 «Коммерческие расходы» и 2220 «Управленческие расходы» из строки 2100 «Валовая прибыль (убыток)»; его значение соответствует сальдо счета 99 по аналитическому счету учета прибыли (убытка) от продаж.
7. Доходы от участия в других организациях (код строки — 2310).
К ним относятся дивиденды и стоимость имущества, полученного при выходе из общества или при его ликвидации (п. 7 ПБУ 9/99). Данные берутся из аналитики по кредиту счета 91-1.
8. Проценты к получению (код строки — 2320).
Это проценты по займам, ценным бумагам, коммерческим кредитам, а также выплачиваемые банком за пользование деньгами, имеющимися на расчетном счете организации (п. 7 ПБУ 9/99). Информация также берется из аналитики по кредиту счета 91-1.
9. Проценты к уплате (код строки — 2330, значение записывается в круглых скобках).
Здесь отражают проценты, выплачиваемые по всем видам заемных обязательств (кроме включаемых в стоимость инвестиционного актива), и дисконт, причитающийся к уплате по облигациям и векселям. Это аналитика по дебету счета 91-1.
10. Прочие доходы (код сроки — 2340) и расходы (код — 2350).
Это все остальные доходы и расходы, прошедшие через 91 счет, кроме указанных выше. Расходы записываются в круглых скобках.
11. Прибыль (убыток) до налогообложения (строка 2300).
Строка показывает бухгалтерскую прибыль (убыток) организации. Чтобы ее рассчитать, к показателю строки 2200 «Прибыль (убыток) от продаж» нужно прибавить значения строк 2310 «Доходы от участия в других организациях», 2320 «Проценты к получению», 2340 «Прочие доходы» и вычесть показатели строк 2330 «Проценты к уплате» и 2350 «Прочие расходы». Значение строки соответствует сальдо счета 99 по аналитическому счету учета бухгалтерской прибыли (убытка).

12. Текущий налог на прибыль (код строки — 2410).
Это сумма налога, начисленная к уплате согласно декларации по налогу на прибыль.
Организации на спецрежимах отражают по этой строке налог, соответствующий применяемому режиму (например, ЕНВД, ЕСХН). Если налоги по специальным режимам уплачиваются наряду с налогом на прибыль (при совмещении режимов), то показатели по каждому налогу отражаются обособленно по отдельным строкам, введенным после показателя текущего налога на прибыль (приложение к письму Минфина России от 06.02.2015 № 07-04-06/5027 и 25.06.2008 № 07-05-09/3).
Организации, применяющие ПБУ 18/02 (утверждено приказом Минфина России от 19.11.2002 № 114н) далее показывают:
- постоянные налоговые обязательства (активы) (код строки — 2421);
- изменение ОНО (строка 2430) и ОНА (строка 2450).
По строке 2460 «Прочее» отражается информация об иных показателях, влияющих на чистую прибыль.
Сама чистая прибыль приводится по строке 2400.
- о результате переоценки внеоборотных активов, не включаемом в чистую прибыль (убыток) периода (строка 2510);
- результате прочих операций, не включаемом в чистую прибыль (убыток) периода (строка 2520);
- совокупном финансовом результате периода (строка 2500);
- базовой и разводненной прибыли (убытке) на акцию (строки 2900 и 2910 соответственно).
Подписывает форму 2 бухгалтерского баланса руководитель организации. Подпись главбуха с 17.05.2015 из нее исключена (приказ Минфина России от 06.04.2015 № 57н).
Отчет о финансовых результатах: пример заполнения
Для наглядности приведем выдержки из оборотно-сальдовой ведомости за 2018 год (в рублях), сформированные до реформирования баланса и необходимые для заполнения отчета о финансовых результатах.
|
Счет (субсчет) |
|||
|
Наименование |
|||
|
Отложенные налоговые активы |
|||
|
Отложенные налоговые обязательства |
|||
|
Себестоимость продаж |
|||
|
Управленческие расходы |
|||
|
Прибыль/убыток от продаж |
|||
|
Прочие расходы |
|||
|
Сальдо прочих расходов |
|||
|
Прибыли и убытки |
|||
|
Прибыли и убытки (за исключением налога на прибыль) |
|||
|
Налог на прибыль |
|||
|
Условный расход по налогу на прибыль |
|||
|
Постоянное налоговое обязательство |
|||
При реформации баланса проводкой Дт 99.01.1 Кт 84.01 будет списана чистая прибыль в размере 8 590 800 руб.
На основе вышеуказанных данных рассмотрим форму 2 бухгалтерской отчетности - образец заполнения за 2018 год (данные за 2017 год взяты из прошлогоднего отчета):
|
Наименование показателя |
За 2018 год |
За 2017 год |
|||||
|
Себестоимость продаж |
|||||||
|
Валовая прибыль (убыток) |
|||||||
|
Коммерческие расходы |
|||||||
|
Управленческие расходы |
|||||||
|
Прибыль (убыток) от продаж |
|||||||
|
Доходы от участия в других организациях |
|||||||
|
Проценты к получению |
|||||||
|
Проценты к уплате |
|||||||
|
Прочие доходы |
|||||||
|
Прочие расходы |
|||||||
|
Прибыль (убыток) до налогообложения |
|||||||
|
Текущий налог на прибыль |
|||||||
|
в т. ч. постоянные налоговые обязательства (активы) |
|||||||
|
Изменение отложенных налоговых обязательств |
|||||||
|
Изменение отложенных налоговых активов |
|||||||
|
Чистая прибыль (убыток) |
|||||||
|
Наименование показателя 2) |
За 2018 год |
За 2017 год |
|
|
Результат от переоценки внеоборотных активов, не включаемый в чистую прибыль (убыток) периода |
|||
|
Результат от прочих операций, не включаемый в чистую прибыль (убыток) периода |
|||
|
Совокупный финансовый результат периода |
|||
|
Справочно Базовая прибыль (убыток) на акцию |
|||
|
Разводненная прибыль (убыток) на акцию |
Где найти бланк формы 2 бухгалтерского баланса
Бланк формы 2 бухгалтерского баланса можно скачать на нашем сайте.

Также шаблоны всех форм бухгалтерской и налоговой отчетности есть на сайте ФНС РФ в разделе «Налоговая и бухгалтерская отчетность» .
Итоги
Форма 2, или отчет о финрезультатах, создается на бланке установленной формы и подчиняется определенным правилам заполнения. Его данные показывают, из какого рода доходов и расходов формируется чистая прибыль в отчетном периоде.
Бухгалтерский баланс (форма №1). Инструкция, правила и порядок заполнения
Бухгалтерский баланс - это способ обобщения и группировки активов хозяйства и источников их образования - пассивов - на определенную дату в денежной оценке. Показатели баланса характеризуют финансовое положение организации по состоянию на отчетную дату.
Основная задача бухгалтерского баланса – показать собственнику, чем он владеет или какой капитал находится под его контролем. Баланс позволяет получить представление и о материальных ценностях, и о величине запасов, и о состоянии расчетов, и об инвестициях. Данные баланса широко используются для последующего анализа руководством организации, налоговыми органами, банками, поставщиками и другими кредиторами.
Состоит из 2 основных частей - актива и пассива . В активе представлены ресурсы организации, а в пассиве - источники их формирования. Отличительная особенность бухгалтерского баланса - равенство итогов актива и пассива. Это обусловлено принципом двойной записи, применяемым в бухгалтерском учете.
Актив баланса содержит 2 раздела:
- I. Внеоборотные активы;
- II. Оборотные активы.
Пассив баланса состоит из 3 разделов:
- III. Капитал и резервы;
- IV. Долгосрочные обязательства;
- V. Краткосрочные обязательства.
Каждый элемент актива и пассива баланса называется статьей баланса . Статьи актива раскрывают сущность ресурсов, их использование и величину. Статьи пассива характеризуют источники образования ресурсов, а именно: за счет какого источника создана данная часть активов, для какой цели они предназначены и их величину.
При составлении бухгалтерского баланса необходимо иметь в виду следующее:
- данные бухгалтерского баланса на начало года должны соответствовать данным на конец прошлого года (с учетом произведенной реорганизации);
- не допускается зачет между статьями активов и пассивов, статьями прибылей и убытков, кроме случаев, когда такой зачет предусмотрен соответствующими Положениями по бухгалтерскому учету;
- соответствующие статьи бухгалтерского баланса должны подтверждаться данными инвентаризации имущества, обязательств и расчетов.
Типовая форма баланса регламентируется Минфином (). Однако организации могут самостоятельно разрабатывать форму бухгалтерского баланса, используя типовую как образец. При этом должны соблюдаться общие требования к бухгалтерской отчетности.
При разработке и принятии формы бухгалтерского баланса (форма №1) рекомендуется применять коды итоговых строк и коды строк разделов и групп статей, приведенных в образце его формы баланса. Если для какого-либо показателя в балансе, разработанном организацией самостоятельно, приводится расшифровка, то статьи этой расшифровки кодируются самой организацией.
Бухгалтерский баланс содержит следующие обязательные реквизиты :
- отчетную дату, по состоянию на которую приводится баланс;
- полное наименование организации в соответствии с учредительными документами;
- идентификационный номер налогоплательщика (ИНН);
- основной вид деятельности предприятия с кодом ОКВЭД;
- организационно-правовая форма/форма собственности (согласно классификаторам ОКОПФ и ОКФС);
- единица измерения - тыс. руб. (код по ОКЕИ 384) или млн. руб. (код по ОКЕИ 385);
- местонахождение (адрес);
- дата утверждения (указывается установленная дата для годовой бухгалтерской отчетности);
- дата отправки/принятия (указывается конкретная дата почтового, электронного и иного отправления бухгалтерской отчетности или дата ее фактической передачи по принадлежности).
Суммовые показатели статей бухгалтерского баланса приводятся в тысячах рублей без десятичных знаков. Организации, имеющие существенные обороты продаж, обязательств и т.п., могут приводить данные в миллионах рублей (без десятичных знаков).
Показатели об отдельных видах активов, обязательств, доходов, расходов и хозяйственных операций могут приводиться в бухгалтерском балансе общей суммой с раскрытием в , если каждый из этих показателей в отдельности несущественен для оценки заинтересованными пользователями финансового положения организации или финансовых результатов ее деятельности.
Рассмотрим порядок заполнения формы 1 "Бухгалтерский баланс" .
- , учитываемых на забалансовых счетах
В графе "На начало отчетного года " показываются данные на начало года (вступительный баланс), которые должны соответствовать данным графы "На конец отчетного периода" предыдущего года (заключительный баланс) с учетом произведенной на начало отчетного года реорганизации, а также изменений в оценке показателей бухгалтерской отчетности, связанных с применением Положения по ведению бухгалтерского учета и бухгалтерской отчетности в Российской Федерации и Положения по бухгалтерскому учету "Учетная политика организации" ПБУ 1/98.
В графе "На конец отчетного периода " показываются данные о стоимости активов, капитала, о резервах и обязательствах на конец отчетного периода (месяц, квартал, год).
При ведении бухгалтерского учета, хозяйствующий субъект должен составлять на определенные даты обязательные формы отчетности. В их число входит бухгалтерский баланс. Многие государственные и контролирующие органы считают его одним из основных документов. Поэтому, бухгалтер должен точно знать как заполнить бухгалтерский баланс, какие счета куда отнести.
Бухгалтерский баланс это одна из форм, которые входят в пакет бухгалтерской отчетности. По закону, любое юридическое лицо, независимо от того, какая у него организационная форма и выбранный режим налогообложения, должно заполнять эти отчеты и отправлять их в налоговую и органы статистики.
Также такая обязанность возлагается на некоммерческие структуры и адвокатские коллегии.
Баланс и отчет о прибылях и убытках установлены как необязательные только для предпринимателей, а также открытым в России подразделениям иностранных компаний. Но оформлять и передавать эти бланки по собственной инициативе закон им не запрещает.
Внимание! В предыдущие года закон разрешал некоторым субъектам бизнеса не составлять отчетность. Однако сейчас эти послабления отменены. Если субъект отнесен к разряду малых предприятий, то отчетность все равно должна составляться, только делать это можно в упрощенной форме. При этом баланс в данном случае все равно является обязательным, и подавать его в контролирующие органы все равно необходимо.
Сроки сдачи баланса
Правилами установлено, что отчет бухгалтерский баланс форма 1 должна быть отправлена в общем пакете отчетности за предыдущий год до 31 марта того года, который следует за отчетным.
При этом данный срок является обязательным к исполнению как при передаче баланса в налоговую службу, так и для статистики.
При некоторых условиях вместе с бухгалтерской отчетностью в статистику нужно передать аудиторское заключение. Это необходимо сделать в срок 10 дней, но не позже 31 декабря года, который идет за отчетным.
Для некоторых организаций в силу вида выполняемой ими деятельности либо по другим критериям, вменено не только оформлять и подавать отчетность в госорганы, но также и производить ее опубликование. К примеру, фирмы, выполняющие роль туроператоров, должны предоставить в Роструд документы в срок 3 месяца после утверждения отчетности.
Внимание! Закон также определяет отдельные сроки подачи отчетов для организаций, которые зарегистрировались после 30 сентября года. По причине того, что календарный год у таких компаний будет считаться по иному, первый раз подавать отчетность они будут обязаны до 31 марта второго последующего после регистрации года.
Например, ООО «Империя» внесена в ЕГРЮЛ 20 октября 2017 года. Первый раз фирме нужно будет подготовить пакет бухгалтерской отчетности до 31 марта 2019 года.
Как правило, баланс оформляют по итогам работы компании за год. Однако допускается составлять его не только каждый квартал, но и, к примеру, ежемесячно. В этом случае данные документы будут носить наименование промежуточных. Такого рода документация обычно необходима банковским организациям при оценке платежеспособности, собственникам компании и т.д.
Куда предоставляется
Законодательство определяет, что баланс форма 1 и форма 2 отчет о прибылях и убытках, а также другие обязательные формы, входящие в состав бухгалтерской отчетности, должны подаваться:
- Налоговая служба - документы сдаются по месту регистрации фирмы. Если у фирмы есть отдельные подразделения либо филиалы, то они по месту своего расположения отчеты не подают, а общую сводную отчетность сдает лишь материнская компания. Делать это необходимо также по адресу постановки ее на учет.
- Статистика - в настоящий момент предоставление бухгалтерской отчетности в Росстат является строго обязательным. Если это не сделать вовремя, то на организацию, ответственных и должностных лиц будут налагаться штрафные санкции.
- Собственникам, учредителям - это необходимо потому, что любой годовой отчет должен быть сначала утвержден ими.
- Другим контролирующим органам, если положения законодательства устанавливают обязательность этого шага.
Внимание! Также есть организации, которые могут попросить предоставить им отчеты для выполнения каких-либо действий. Например, банковские учреждения при рассмотрении заявки на кредит по балансу оценивают платежеспособность фирмы.
Некоторые крупные компании, при заключении договоров на поставку либо оказание услуг, просят предоставить своих будущих партнеров форма 1 бухгалтерский баланс форма 2 отчет о прибылях и убытках. Однако это производится на усмотрение администрации.
С другой стороны, большое количество сервисов предоставляют возможность проверки организаций и предпринимателей по коду ИНН либо ОГРН. Все сведения выбираются из отчетов, поданных ранее.
Способы предоставления
Форма по ОКУД 0710001 может быть отправлена в госорганы следующими способами:
- Лично в руки работнику ФНС либо Статистики;
- При помощи ценного почтового отправления - в письмо должна быть обязательно вложена опись, также оно должно иметь денежную ценность;
- При помощи сети Интернет - у компании должна быть оформлена ЭЦП, а также заключен договор о передаче данных с любым спецоператором. Также подать отчет можно непосредственно через сайт налоговой, но для этого также будет требоваться . Отчет должен быть обязательно отправлен электронно, если в компании работает от 100 человек и выше.
Бухгалтерский баланс бланк 2018 скачать бесплатно
Скачать бесплатно в формате Word.
2018 года скачать бесплатно в формате Excel (без кодов строк).
2018 скачать бесплатно с кодами строк в формате Excel.
За 2018 год скачать в формате PDF.
Как заполнить бухгалтерский баланс по форме 1
Титульная часть
Заполнение выполняется по следующей схеме. После наименования документа проставляется дата, на которую вносятся данные. Справа в таблице нужно указать фактическую дату заполнения. Это производится в графе «Дата (число, месяц, год)».
Следом записывается полное название организации, а дальше в таблице - ее . Ниже здесь же в таблице необходимо проставить ИНН фирмы.
Затем нужно проставить название организационной формы, а также форму собственности. В таблицу нужно вписать соответствующие ей коды. Например, если это ООО - то нужно проставить код 65. Частной собственности соответствует значение 16.
В следующей графе необходимо выбрать в каких единицах заносятся денежные суммы в баланс - в тысячах или миллионах рублей. Здесь же в таблицу нужно вписать код ОКЕИ. Последняя строка предназначается для записи адреса организации.
Актив
Внеоборотные активы
В стр. 1110 «Нематериальные активы» отражается остаток счета 04 кроме работ по НИОКР за минусом остатка счета 05.
В стр. 1120 «Результаты исследований» отражается остаток по субсчетам счета 04, где учитываются работы НИОКР.
В стр. 1130 «Нематериальные поисковые запросы» отражается остаток счета 08 по субсчету нематериальных расходов на поисковые работы.
В стр.1140 «Материальные поисковые запросы» отражается остаток счета 08 по субсчету материальных расходов на поисковые работы.
В стр. 1150 «Основные средства» отражается остаток счета 01, уменьшенный на остаток счета 02.
В стр. 1160 «Доходные вложения в МЦ» отражается остаток по счету 03 уменьшенный на остаток счета 02, субсчета, относящиеся к амортизации активов, относимых к доходным вложениям.
В стр. 1170 «Финансовые вложения» отражается остаток по счету 58, уменьшенный на остаток по счету 59, а также остаток по счету 73, отражающий процентные займы сроком свыше 12 месяцев.
В стр. 1180 «Отложенные налоговые активы» отражается остаток счета 09. Допускается его уменьшение на остаток счета 77.
В стр. 1190 «Прочие внеоборотные активы» могут быть показаны любые другие показатели, которые относятся к данному разделу, однако не могут быть отнесены ни к одной из указанных строк.
Внимание! В стр. 1100 нужно просуммировать и записать итог по разделу, а именно строки с 1110 по 1190 .
Оборотные активы
В данном разделе отражается информация о краткосрочных активах предприятия.
Стр.. 1210 «Запасы» содержит итоговый показатель складывающийся из:
- Остаток по дебету сч. 10, из которого надо вычесть значение остатка по сч. 14, прибавить остаток по сч. 15 скорректированный на сч. 16.
- Дебетовые остатки по счетам учета затрат 20, 21, 23, 29, 44, 46, которые отражают суммы незаконченной продукции.
- Остаток по дебету сч. 41 (за минусом сч. 42) и сч. 43, который показывает стоимость товаров и готовой продукции.
- Сальдо по сч. 45, отражающее отгруженную продукцию покупателям.
Стр. 1220 «НДС» включает в себя сальдо по сч. 19, на котором отражается сумма НДС по приобретенным материальным ценностям, работам и услугам.
В ст. 1230 «Дебиторская задолженность» отражается информация по следующим счетам:
- Остатки по дебету счетов 62, 76, которые отражают краткосрочную дебиторскую задолженность покупателей с учетом показателя сч. 63 «Резервы по долгосрочным долгам»
- Остаток по дебету сч. 60, 76, который фиксирует суммы отправленных авансов поставщикам.
- Дебетовый остаток по субсчету сч. 76 «Расчеты по страхованию».
- Остаток по сч. 73, на котором отражается задолженность персонала компании, за исключением сумм займов, по которым осуществляется начисление займов.
- Часть остатка по сч. 58 «Предоставленные займы», учитывающем займы, по которым не производится начисление процентов.
- Остаток по дебету сч. 68 и 69, который отражает переплату по обязательным платежам в бюджет.
- Дебетовое сальдо по сч. 71. на котором отражаются расчеты по подотчету.
- Сальдо по сч. 75, учитывающем не выплаченную долю вклада в уставный капитал.
Стр. 1240 «Финансовые вложения» предназначена для отражения в ней:
- Сальдо по сч. 58 скорректированного на остаток сч. 59.
- Сальдо по сч. 55 «Депозиты»
- Сальдо по субсчету сч. 73 «Расчеты по займам», в части займов, по которым производится начисление процентов.
Стр. 1250 отражается итоговое значение по всем счета, на которых производится учет денег предприятия - сч. 50, с. 51, сч. 52, сч. 55, сч. 57.
В стр. 1260 «Прочие оборотные активы» остатки по счетам, которые входят в состав имущества, но не были отражены в вышеперечисленных строках.
В стр. 1200 данного отчета нужно сложить и отразить сумму всех значений показателей раздела II c стр. 1210 по 1270.
Внимание! Стр. 1600 «Баланс» отражает валюту баланса, которая определяется путем сложения значений итоговых строк разделов актива: стр. 11300, стр. 1200.
Пассив
Капиталы и резервы
В стр. 1310 «Уставный капитал» следует записывать сумму капитала компании, которая указывается в регистрационных документах хозяйствующего субъекта. Она отражается по кредиту сч. 80.
В стр. 1320 «Собственные акции» указываются остатки по кредиту сч. 81, на котором отражается информация о выкупленных акциях предприятия.
Стр. 1340 «Переоценка внеоборотных активов» сюда переносится информация из кредитового сальдо по сч. 83, которая содержит данные о переоценке НМА и основных средств.
Стр. 1350 «Добавочный капитал» включает данные по кредитовому остатку сч. 83, из которого исключены сведения о переоценки долгосрочных активов.
В стр. 1360 «Резервный капитал» отражается кредитовый остаток по сч. 82, которые показывает суммы созданных в соответствии с уставом или законодательством резервов. Здесь учитывается часть остатка по сч. 84, которая приходится на специальные фонды.
В стр. 1370 «Нераспределенная прибыль» фиксируется информация по части остатка по сч. 84, отражающим неиспользованную прибыль компании. При расчете следует исключить суммы по специальным фондам.
В стр. 1300 баланса следует просуммировать и записать итог всех значений показателей раздела III c ст. 1310 по 1370.
Долгосрочные обязательства
В стр. «1410» «Заемные средства» отражаются данные по кредитовому остатку сч. 67, причем здесь нужно указывать как саму сумму задолженности, так и начисленные проценты.
Стр. 1420 «Отложенные налоговые обязательства» включает показатель, рассчитываемый путем вычитания из кредитового сальдо сч. 77 сальдо по дебету сч. 09.
Стр. 1430 «Оценочные обязательства» предназначена для отражения информации по кредиту субсчетов сч. 96 по резервам предстоящих расходов, а также оценочных резервов со сроком действия более одного года.
Стр. 1450 «Прочие обязательства» отражаются остатки по кредиту сч. 60, 62, 68, 69, 70, 76, содержащие информацию о задолженности свыше одного года.
В стр. 1400 баланса следует просуммировать и записать итог всех значений показателей раздела IV, а именно ст. 1410-1450.
Краткосрочные обязательства
В стр. 1510 «Заемные средства» следует отражать кредитовое сальдо по сч. 66, при этом он должен содержать как саму задолженность, так и начисленные на нее проценты.
В стр. 1520 «Кредиторская задолженность» должны указываться следующие данные по счетам бухучета:
- Кредитовые сальдо по сч. 60 и сч.76, которые отражают имеющуюся задолженность субъекта бизнеса перед его партнерами, выступающими поставщиками и подрядчиками.
- Сальдо по кредиту сч. 70, которое включает в себя задолженность предприятия перед работающими на нем людьми. Однако, надо помнить, что здесь не отражается задолженность по выплате доходов учредителям.
- Сумма кредиторской задолженности по сч. 76 по субсчету «Расчеты по депонированной задолженности», на котором отражаются не выплаченные суммы депонированной зарплаты.
- Сальдо по кредиту сч. 68 и сч. 69, на которых учитывается задолженность фирмы перед бюджетом и внебюджетными фондами по обязательным платежам.
- Сальдо по кредиту сч. 71, на котором производится учет имеющейся задолженности подотчетных лиц перед предприятием.
- Кредитовые остатки по субсчетам сч. 76 «Расчеты по имущественному страхованию» и «Расчеты по претензиям».
- Сальдо по кредиту сч. 62 и 76, на которых отражаются поступившие от покупателей суммы авансовых платежей.
- Остаток по кредиту субсчетов сч. 70 «Расчеты по выплате доходов по акциям» и сч. 75 «Расчеты по выплате доходов».
Кроме этого в этом разделе подлежит раскрытию следующая информация:
- Стр. 1530 «Доходы будущих периодов» предназначена для фиксирования в ней остатков по сч. 86 и сч. 98.
- Стр. 1540 «Оценочные обязательства» содержит сальдо по кредиту субсчета сч. 96 «Резервы предстоящих расходов», а также по счетам, где отражаются оценочные обязательствами со сроками менее одного года.
- Стр. 1550 «Прочие краткосрочные обязательства» другие обязательства фирмы со сроком менее одного года, которые не были отражены в разделе V отчета форма по ОКУД 0710001.
- В стр. 1500 данного отчета следует просуммировать и записать итог всех значений показателей стр. 1510-1550 .
Внимание! Стр. 1700 «Баланс» отражает валюту баланса, которая определяется путем сложения значений итоговых строк разделов пассива: стр. 1300 , стр. 1400 , стр. 1500 .
Распространенные ошибки при заполнении баланса
Можно выделить следующие наиболее часто встречающиеся ошибки при составлении бухгалтерского баланса:
- Показатели дебиторской и кредиторской задолженности многие специалисты сворачивают. Необходимо по активно-пассивным счетам остатки указывать следующим образом: дебиторская в составе актива баланса, кредиторская - в составе пассива. Например, задолженность покупателей в активе, а поступившие от них авансы - в пассиве отчета.
- Поступления от покупателей в виде аванса надо отражать вместе входящим в его состав НДС.
- Объекты долгосрочного использования. По которым начисляется амортизация должны указываться в балансе по остаточной стоимости, а не по первоначальной. Многие именно здесь допускают ошибку.
- Когда организация предоставляет займ, при котором исчисление процентов не предусмотрено, о его следует отражать не в финансовых вложениях, а в составе дебиторской задолженности с разбиением по срокам платежа.
- При заполнении баланса до сих многие бухгалтера отрицательные значения показателей указывают в графах со знаком «-».




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации