
Синтетический счет пример. Синтетические и аналитические счета
В целях информационного обеспечения системы управления финансово-хозяйственной деятельностью организации и удовлетворения информационных запросов внешних и особенно внутренних пользователей необходимо формировать систему показателей, раскрывающих данные об объектах бухгалтерского учета, а также имущественном и финансовом состоянии организации с различной степенью детализации.
Для получения различных по степени детализации данных об объектах учета в организации используются две группы счетов: синтетические и аналитические - и осуществляется два направления учета: синтетический и аналитический. Таким образом, по способу группировки и обобщения учетных данных активные и пассивные счета бухгалтерского учета делятся на синтетические и аналитические.
Синтетические счета - это счета бухгалтерского учета, предназначенные для учета наличия и движения экономически однородных групп имущества организации и их источников, а также совершаемых фактов хозяйственной жизни в обобщенном виде. Синтетические счета носят также названия счетов первого порядка. Они ведутся только в денежном выражении, а их данные используются для заполнении форм бухгалтерской отчетности, прежде всего баланса и отчета о финансовых результатах, а также для анализа финансово-хозяйственной деятельности организации. В этой связи синтетический учет предоставляет обобщенные показатели в денежном выражении, необходимые для общего представления о наличии и движении средств и их источников.
К счетам синтетического учета, имеющим несколько групп аналитических счетов, открывают субсчета, необходимые для получения укрупненных показателей при составлении отчетности и ее анализе. Субсчет представляет собой счет второго порядка, являющийся промежуточным звеном между синтетическим и открытыми к нему аналитическими счетами. Например, к синтетическому счету 10 "Материалы" предусмотрено девять субсчетов, по каждому из которых обобщается информация о разных видах материалов на основе аналитических счетов (см. Приложение 5).
Аналитические счета - это счета бухгалтерского учета, предназначенные для детализации, конкретизации информации о наличии, состоянии и движении имущества и источников его формирования, содержащейся в синтетических счетах. Они открываются в развитие определенного синтетического счета в разрезе его видов, частей, статей и, при необходимости, с оценкой информации в натуральном, трудовом и денежном выражении.
Отражение объектов учета и процессов в детализированном виде на аналитических счетах называется аналитическим учетом. Детализация показателей устанавливается предприятием самостоятельно в зависимости от конкретных условий и потребности в получении сведений для оперативного управления. При организации учетного процесса необходимо установить, к каким синтетическим счетам открывать субсчета, сколько уровней аналитического учета и какие аналитические отчеты требуются для получения информации, необходимой для оперативного управления организацией. Выбор принципов построения аналитического учета обусловлен следующими факторами:
- - потребностью управленческого учета и анализа для эффективного управления дебиторской и кредиторской задолженностью, оценки эффективности основных процессов, ценовой политики, рентабельности по видам деятельности, анализа объемов продаж, планирования и нормирования себестоимости, расходов па продажу, выявления путей их минимизации, стимулирования персонала и др.;
- - требованиями к бухгалтерской отчетности, призванной представлять достоверную и полную информацию о финансовом положении и финансовых результатах организации;
- - требованиями налогового учета;
- - необходимостью составления и представления статистической отчетности.
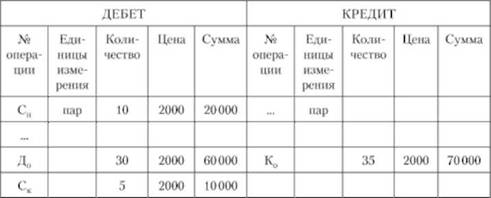
Между синтетическими и аналитическими счетами существует тесная взаимосвязь, заключающаяся в том, что на аналитических счетах отражаются то же имущество, источники и факты хозяйственной жизни, что и на синтетических, но с разной степенью детализации. Существует два вида аналитических счетов, которые отличаются друг от друга по форме и содержанию: для учета расчетов (в денежном выражении) и товарно-материальных ценностей (в натурально-денежном выражении). Например, к счету 41 "Товары" могут открываться аналитические счета: "Одежда" и "Обувь" (табл. 5.1-5.3).
Таблица 5.1. Счет 41 "Товары"
Таблица 5.2. Субсчет "Одежда"
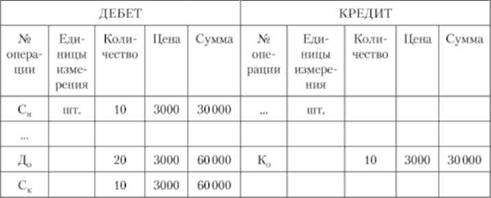
Таблица 5.3. Субсчет "Обувь"
Аналитические счета для учета расчетов имеют такую же форму, как и синтетические счета, за исключением названия, например, к синтетическому счету 71 "Расчеты с подотчетными лицами" могут быть открыты два аналитических счета "Иванов А. В." и "Петрова О. И." (табл. 5.4-5.6).
Таблица 5.4. Счет 71 "Расчеты с подотчетными лицами"
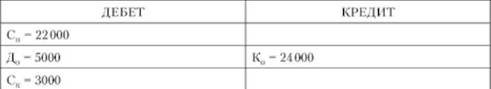
Таблица 5.5. Субсчет "Иванов А. В."
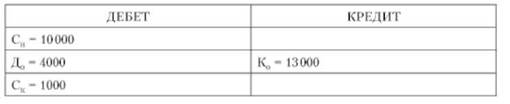
Таблица 5.6. Субсчет "Петрова О. И."
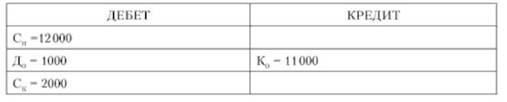
Взаимосвязь между синтетическими и аналитическими счетами можно выразить следующими равенствами, отражающими тождество данных синтетического и аналитического учета:
- - остаток синтетического счета равен сумме остатков аналитических счетов по нему;
- - обороты по дебету синтетического счета равны сумме оборотов по дебету аналитических счетов данного синтетического счета;
обороты по кредиту синтетического счета равны сумме оборотов по кредиту аналитических счетов данного синтетического счета.
Осуществление принципа тождества данных аналитического учета оборотам и остаткам по счетам синтетического учета на первое число каждого месяца реализуется посредством составления оборотно-сальдовых ведомостей по счетам синтетического и аналитического учета, позволяющих проверить на практике правильность и взаимоувязку хронологических и систематических записей синтетического и аналитического учета.
Оборотная ведомость представляет собой таблицу, содержащую номера и названия счетов, суммы начального и конечного сальдо (дебетового или кредитового) и оборотов по дебету и кредиту каждого счета (табл. 5.7).
Таблица 5.7.
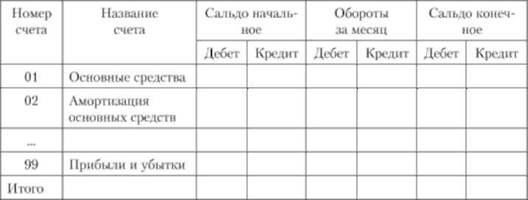
Итоги оборотной ведомости по синтетическим счетам содержат три пары равенств:
- - сальдо на начало отчетного периода по дебету и кредиту всех счетов;
- - обороты по дебету и кредиту всех счетов;
- - сальдо на конец отчетного периода по дебету и кредиту всех счетов. Первое равенство показывает, что итоговая сумма всего имущества организации на начало периода равна итоговой сумме источников этого имущества. Эти данные отражают баланс организации на начало периода. Второе равенство вытекает из принципа двойной записи, при котором каждый факт хозяйственной жизни отражается в одинаковой сумме по дебету и кредиту разных счетов, и если суммы не совпадают, то это свидетельствует об ошибках при записях на счетах бухгалтерского учета либо в подсчетах. Третье равенство, так же как и первое, вытекает из равенства итогов имущества организации и источников его формирования и показывает баланс на конец отчетного периода.
В оборотной ведомости по синтетическим счетам содержатся обобщенные сведения о состоянии, изменении и остатках имущества и обязательств организации. Оборотные ведомости по счетам аналитического учета составляют раздельно к каждому синтетическому счету, по которому ведется аналитический учет. Они имеют различную форму в зависимости от особенностей объектов аналитического учета. По счетам аналитического учета применяют три формы оборотных ведомостей:
- - при ведении натурально-стоимостного учета;
- - при ведении учета только в денежном выражении:
- - при ведении учета по счетам расчетов с разными дебиторами и кредиторами.
Если объект учета отражается на аналитических счетах только в стоимостном выражении, то оборотные ведомости по этим счетам составляются по такой же форме, что и оборотные ведомости по счетам синтетического учета. Если объект учета отражается на аналитических счетах не только в стоимостном, но и в натуральном или трудовом выражении, то показатели оборотных ведомостей по этим счетам приводятся также в стоимостном, натуральном или трудовом выражении (табл. 5.8).
Таблица 5.8. Оборотно-сальдовая ведомость по синтетическому счету "Товары"
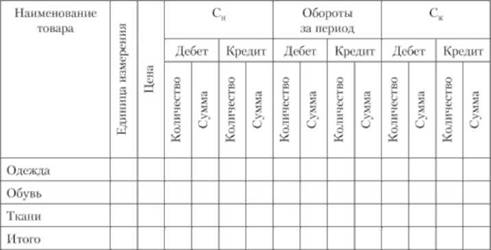
Оборотно-сальдовые ведомости по счетам аналитического учета - это свод оборотов и сальдо по всем аналитическим счетам, открытым к синтетическому счету. Итоги оборотных ведомостей по аналитическим счетам сверяются с данными соответствующего синтетического счета в оборотных ведомостях по счетам синтетического учета.
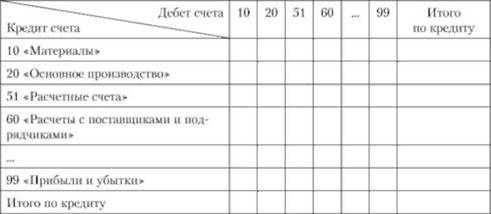
Для обобщения информации о движении имущества и источников организации, а также в целях контроля правильности осуществления бухгалтерских записей составляется шахматная оборотная ведомость по синтетическим счетам (табл. 5.9).
В шахматную оборотную ведомость в первой графе записаны наименования всех счетов, имеющих обороты. Корреспондирующие счета представлены в столбцах. В каждую клетку шахматной оборотной ведомости проставляется сумма оборота с одинаковой корреспонденцией счетов.
Шахматная оборотная ведомость дает возможность ознакомиться с характером фактов хозяйственной жизни, являясь одновременно техническим приемом контроля правильности составления бухгалтерских проводок.
Таблица 5.9.
Согласно закону Российской Федерации на каждом предприятии должен вестись бухгалтерский учет, который будет отражать всю хозяйственную деятельность организации. С помощью учета мы можем получить полную информацию о деятельности предприятия.
Законодательная база
Так как бухгалтерский учет является неотъемлемой частью ведения деятельности любой организации, он регламентируется законом Российской Федерации № 129-ФЗ « О бухгалтерском учете». В данном законе отражена полная информация по ведению бухгалтерского учета на предприятиях, отражены все требования к ведению учета.
Несоблюдение требований, которые отражены в законе и в положениях Министерства Финансов Российской Федерации приводят к нарушениям ведения учета, что влечет за собой наложение штрафов.
Общее понятие о бухгалтерском учете
Предметом учета является финансово-хозяйственная деятельность, благодаря которой работает предприятие. Все операции связанные с получением прибыли необходимо отражать на счетах, так же необходимо отражать на счетах и свое имущество и объекты, с помощью которых осуществляется деятельность предприятия.
Учет бывает двух видов:
- Аналитический учет;
- Синтетический учет;
Более подробно о каждом виде учета мы рассмотрим в следующем разделе данной статьи.
Важно!!! Бухгалтерский учет является неотъемлемо частью деятельности каждой организации, и закон Российской Федерации обязывает каждое предприятие вести данный учет.
Синтетический учет
Каждый бухгалтер руководствуется планом счетов, для каждой организации он един и регулируется законодательством Российской Федерации. В плане счетов отражены синтетические и аналитические счета. Так вот синтетические счета имеют двухзначные номера, всего в плане счетов их девяносто девять, но не каждая организация использует все. Некоторым организациям достаточно отражать в своем балансе, необходимые данные по счетам.
Существуют наиболее распространенные счета обощенного учета, которые ведутся почти на каждом предприятии. На данных счетах бухгалтерскому работнику необходимо отражать полную информацию всех имеющихся данных.
Важно!!! Таким образом, можно сделать вывод, что синтетические счета на всех предприятиях одинаковы, и имеют обобщенную информацию по данному счету. Данную информацию необходимо отражать в плане счетов.
Случаются такие ситуации, когда обобщённой информации недостаточно для ведения учета и его контроля. Тогда необходимо затребовать у бухгалтерского сотрудника детализированную информацию по каждым счетам. Более детальную информацию по счетам отражает аналитический учет, то есть детальный учет.
Аналитический учет
Детальный учет ведется на предприятиях, деятельность которых связана с реализаций продукции разного вида. С помощью данного учета мы получим полную информацию о каждом виде продукции или предоставленной услуги, по всем расчетам и обязательствам.
Важно!!! Данные аналитического и синтетического учета должны быть равными.
То есть, если у нас в синтетическом учете по счету 10 Материалы отражена сумма 100 000 рублей, в аналитическом учете это будет выглядеть следующим образом:
Как мы видим из выше представленной таблицы, что с помощью аналитического учета мы получили детальную информацию по счету 10 –Материалы. Данная информация может ь при расчетах за данную продукцию.
Важно!!! Главным условием ведения бухгалтерского учета является равенство синтетического учета, аналитическому учету.
В учете так же имеются и субсчета. Это промежуточные счета между синтетическими и аналитическими счетами. Субсчета дают уточняющую информацию по данным аналитического счета. Для более подробного понятия рассмотрим пример:
Как мы видим из выше представленной таблицы, что субсчет раскрыл нам информацию о материале, но не полную, без уточнения точного наименования материала, а вот данные по аналитическому счету имеют конкретную информацию о виде материала, который используется на предприятии.
Взаимодействие аналитического и синтетического учета
Как мы уже поняли из данной темы, что синтетический и аналитический учет тесно взаимосвязаны между собой, и ведутся на каждом предприятий. Данные по этим счетам отражаются в балансе предприятия. Взаимосвязь данных учетов обусловлена тем, что суммы, которые отражаются на данных счетах одинаковые, и операции которые отражаются в балансе, так же идентичны, разница заключается лишь в полноте отображения данных по операции. Данные по счетам заносятся в оборотную ведомость, которая необходима для ведения учета по каждой операции, которая осуществляется на предприятии.
Главным в ведении документации учета, будь то по счетам аналитического или синтетического учета является равенство активов и пассивов баланса. По опыту бухгалтерские сотрудники сначала суммируют суммы в аналитическом учете и сравнивают их с суммами отраженными в синтетическом учете, и если суммы совпали, значить, баланс составлен, верно.
На основании данной статьи можно сделать вывод о том, что ведение бухгалтерского учета довольно не простой процесс, но если подойти грамотно к ведению документации тогда проблем не возникнет. Так как при проверке правильности ведения учета на предприятии в первую очередь проверяется документация по счетам, то есть баланс предприятия, который отражает всю хозяйственную деятельность данного предприятия, и если при ведении учета были допущены ошибки, к данному предприятию применяются штрафные санкции. С помощью синтетического и аналитического учета можно получить данные о финансово-хозяйственной деятельности организации. Синтетический учет даст нам конкретную информацию по каждому счету, а вот аналитический учет предоставит более подробную информацию по данному же счету.
Часто задаваемые вопросы
Вопрос №1.
Что под собой подразумевает бухгалтерский учет?
Ответ: Бухгалтерский учет – это комплекс мер, направленных на регистрацию и ведение учета всего имущества и сделок. Каждая организация в Российской Федерации обязан вести учет своих активов и пассивов. Эти данные отражаются в балансе организации, баланс является неотъемлемой частью бухгалтерского учета.
Вопрос №2.
Какие существуют виды учета?
Ответ: Бухгалтерский учет бывает двух видов:
- Аналитический учет;
- Синтетический учет;
Вопрос №3.
Что под собой подразумевает синтетический учет?
Ответ: Синтетически учет – это вид бухгалтерского учета, который дает обобщенные данные о каждом пункте баланса, без конкретизации. То есть, под синтетическим учетом принято понимать обобщенную информацию о деятельность организации.
Вопрос №4.
Что под собой подразумевает аналитический учет?
Ответ: Аналитический учет – это вид бухгалтерского учета, который отражает полную и детализированную информации по счетам. То есть, аналитический учета дает нам более подробную информацию о каждой операции.
Вопрос №5.
Что под собой подразумевают субсчета в учете?
Ответ: Субсчета – это промежуточные счета между синтетическими и аналитическими счетами. Субсчета дают уточняющую информацию по данным аналитического счета.
С целью получения разной, согласно уровня обобщения, информации в бухгалтерском учете используют две группы счетов: синтетический и аналитический.
Синтетический счет – предназначен для укрупненной группировки и учета однородных объектов учета.
Аналитический счет – предназначен для детальной характеристики объектов.
Пример:
43 «Готовая продукция» — синтетический счет.
Аналитические счета – на сельскохозяйственном предприятии — зерно, на промышленном предприятии – цемент, на предприятии пищевой промышленности – готовое блюдо и т.д.
Занесение объектов бухгалтерского учета на синтетические счета, называется синтетическим учетом, а на аналитические счета аналитическим учетом. Синтетический учет ведется в денежном выражении, аналитический в количественно — суммовом выражении (например, «Готовая продукция» в синтетическом учете ведется в денежном выражении, в аналитическом в центнерах, тоннах и т.д.).
Связь между аналитическими и синтетическими счетами проявляется в следующем:
- Синтетические счета детализируются при помощи аналитических счетов.
- Хозяйственная операция, отраженная на синтетическом счете, должна быть обязательно учтена и на соответствующем аналитическом счете.
- На синтетическом счете операция записывается общей суммой, а на аналитических в частных суммах, дающих в итоге (ту же) общую сумму.
- Начальный и конечный остатки, обороты по дебету и кредиту синтетического счета должны быть равны суммами соответствующих остатков и оборотов аналитических счетов.
Понятие и характеристика субсчетов
Часть счетов не требуют дальнейшей детализации, поэтому аналитические счета не открываются (Например: касса, расчетный счет). Промежуточным звеном между синтетическим и аналитическими счетами являются субсчета.
Субсчета – это способ группировки данных аналитического счета.
| Синтетический счет | Субсчет | Аналитический счет |
| 10 «Материалы» | 1. Сырье, материалы | Соль, сахар, консервация |
| 2. Покупные полуфабрикаты и комплектующие изделия, конструкции и детали | Полуфабрикат сметана | |
| 3.Топливо | Диз. топливо, уголь, газ, дрова, торф, бензин. | |
| 4.Тара и тарные материалы | Ящики, мешки | |
| 5.Запасные части | Шины, аккумулятор | |
| 6.Прочие материалы | ||
| 7.Материалы, переданные в переработку на сторону | ||
| 8.Строительные материалы | Доски, кирпич, цемент | |
| 9.Инвентарь и хозяйственные принадлежности | Грабли, лопаты | |
| 10.Специальная оснастка и специальная одежда на складе | Спец. одежда на складе | |
| 11.Специальная оснастка и специальная одежда в эксплуатации | Спец. одежда в эксплуатации |
Оборотные ведомости синтетического и аналитического счета
Главным способом обобщения информации в бухгалтерском учете являются оборотные ведомости. В оборотной ведомости имеются три пары равных итогов:
1 пара – равенство начальных остатков, обусловлено равенством актива и пассива баланса;
2 пара – равенство оборотов обусловлено двойной записью, т.е каждая сумма записывается на счетах дважды;
3 пара – равенство конечных остатков обусловлено двумя первыми равенствами и равенством актива и пассива баланса.
Оборотную (сальдовую) ведомость по синтетическим счетам называют на практике оборотным балансом, т.к она содержит почти все его показатели.
Оборотная ведомость по аналитическим счетам ведется в количественном и суммовом выражении и имеет следующую форму:
| № | Наименование | Количество | Цена | Начальный остаток | Обороты | Конечный остаток | |||
| Количество | Сумма | Количество | Сумма | Количество | Сумма | ||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
| Итого: | х | х | х | х | х | ||||
Связь между счетом и балансом
Между счетами и балансом существует тесная взаимосвязь. Каждой статье баланса соответствует счет, кроме отдельных статей, которые отражает данные нескольких счетов.
Например, Сырье и материалы содержат остатки по нескольким счетам.
Денежные средства – это статья обобщает остатки по счетам 50, 51, 52, 55.
Счета подразделяются на активные и пассивные аналогично.
Остатки активов и источников их формирования показываются на счетах на той же строке, что и в балансе. Сумма остатков по всем активным счетам равны итогу актива баланса, по всем пассивным счетам равны итогу пассиву баланса.
Практическое задание по теме «Синтетические и аналитические счета, субсчета»
Задание 1: На основании данных открыть синтетический счет 10/3 «Топливо» на 01.02.2018г. – дебетовое сальдо 182 600 руб.
Задание 2: На основании данных открыть аналитические счета к синтетическому счету 10/3 «Топливо»:
— диз.топливо, остаток на 01.02.2018г. — 5 000 литров по планово-учетной стоимости 35 руб. за 1 литр.
— АИ-92, остаток на 01.02.2018г – 200 литров по планово-учетной стоимости 38 руб. за 1 литр.
Задание 3: На основании хозяйственных операций составить корреспонденции счетов:
| № п/п | Содержание операций | Сумма, руб. | Д | К |
| 1. | Поступило топливо АИ-92 от поставщиков 400 л. по планово-учетной стоимости 38 руб. за 1л. | 15 200 | 10/3 | 60 |
| 2. | Израсходовано дизельное топливо транспортному цеху в течении месяца 1000 л. по планово-учетной стоимости 35 руб. за 1л. | 35 000 | 23 | 10/3 |
| 3. | Израсходовано топливо АИ-92 на основное производство в течении месяца 150 л. по планово-учетной стоимости 38 руб. за 1л. | 5 700 | 20 | 10/3 |
Задание 4: Сделать записи на счета синтетического и аналитического учета.
Решение.
| Дт (Дебет) | 10/3 «Топливо» | Кт (Кредит) | |
| Начальное сальдо
182 600 руб. |
|||
| 1) 15 200 | 2) 35 000 3) 5 700 |
||
| Оборот 15 200 руб. |
Оборот 40 700 руб. |
||
| Конечное сальдо
157 100 руб. |
|||
| Дт (Дебет) | Диз.топливо | Кт (Кредит) | |
| Начальное сальдо
175 000 руб. |
|||
| 2) 35 000 | |||
| Оборот |
Оборот 35 000 руб. |
||
| Конечное сальдо
140 000 руб. |
|||
| Дт (Дебет) | АИ — 92 | Кт (Кредит) | |
| Начальное сальдо
7 600 руб. |
|||
| 1) 15 200 | 3) 5 700 | ||
| Оборот 15 200 руб. |
Оборот 5 700 руб. |
||
| Конечное сальдо
17 100 руб. |
|||
Синтетический учёт - это учет обобщенных бухгалтерских данных о видах имущества организации, её обязательствах и хозяйственных операциях по определенным экономическим признакам, который ведется на синтетических счетах бухгалтерского учета. Основная особенность синтетического учёта заключается в его обобщённости, отсутствии разделения на конкретные характеристики средств. Синтетическими счетами называются счета бухгалтерского учёта, по которым ведётся учет имущества, обязательств и хозяйственных процессов в самом обобщенном виде. Синтетический учёт ведётся исключительно в денежном выражении.
Примерами синтетических счетов бухгалтерского учёта служат: 01 - "Основные средства", 04 - "Нематериальные активы", 10 - "Материалы" и др.
Аналитический учёт - это учет, который проводится на лицевых и других аналитических счетах, представляющих детальную информацию об имуществе организации, её обязательствах и хозяйственных операциях внутри каждого синтетического счета. Аналитические счета - это счета в которых объекты учёта отображаются детально, с точностью до конкретной материальной ценности или работника организации. Такие счета открываются в дополнение к синтетическим для большей детализации последних. При аналитическом учёте детально отображаются частные характеристики любой проводимой хозяйственной операции.
Для ведения аналитического учёта упомянутые выше аналитические счета вводят в развитие синтетических счетов и отражают на них каждую операцию, записанную по дебету и кредиту синтетического счёта. Так, например, к счёту 70 - "Рассчёты с персоналом по оплате труда" открываются аналитические счета по оплате труда на каждого сотрудника. Синтетические счета, не требующие детализации посредством введения аналитического учёта, называются простыми счетами.
Отчёты по аналитическимсчетам могут даваться в самых разных разрезах. Так, в зависимости от способа сортировки данных, итоги учёта материальных ценностей можно представить в разрезе видов ценностей или в разрезе мест их хранения. При этом первый будет отображать перечень видов материальных ценностей, их количество и стоимость, а второй - список мест их хранения с указанием стоимости ценностей, находящихся в каждом конкретном месте.
Систему аналитического учёта по синтетическим счетам каждое предприятие разрабатывает самостоятельно. Отметим, что аналитический учёт необходим также для правильного определения ставки НДС.
По некоторым счетам между аналитическими и синтетическими счетами могут открываться промежуточные субсчета или счета второго порядка. Например, субсчета, открываемые по синтетическому счёту 08 - "Вложения во внеоборотные активы":
- субсчёт 08-1 "Приобретение земельных участков";
- субсчёт 08-2 "Приобретение объектов природопользования" и др.
В то время, как синтетический учёт является прерогативой и прямой профессиональной обязанностью бухгалтеров, аналитический учет могут вести и другие работники предприятия. Так, в частности, материально ответственные лица ведут учёт ценностей за сохранность которых несут ответственность.
Синтетического и аналитического учета. Собственно эти два составляющих - синтетический и аналитический учет, – дополняя друг друга, и образуют конечную систему бухучета на предприятии. В настоящей статье мы поговорим о том, что же такое синтетический учет в бухгалтерском учете.
Синтетический и аналитический учет в бухгалтерском учете
В ныне действующем законе о бухучете от 6 декабря 2011 года № 402-ФЗ нет четкого определения о том, что представляют из себя синтетический и аналитический учет и их взаимосвязи. Но такие определения даны в ранее действующем Федеральном законе от 21 ноября 1996 года № 129-ФЗ. Согласно этому документу синтетический учет – это учет обобщенных данных бухгалтерского учета о видах имущества, обязательств и хозяйственных операций по определенным экономическим признакам, который ведется на синтетических счетах бухгалтерского учета. В свою очередь аналитический учет - учет, который ведется в счетах бухгалтерского учета, группирующих детальную информацию об имуществе, обязательствах и о хозяйственных операциях внутри каждого синтетического счета. Проще говоря, регистры синтетического учета обобщают данные по аналитическим счетам, группируя остатки по ним и давая представления об общих показателях деятельности компании. И хотя закон, который приводит данные определения, является устаревшим документом, принцип отражения всех фактов хозяйственной деятельности организации по счетам синтетического и аналитического учета актуален до сих пор.
Схема синтетического учета
Каждая операция фиксируется в учете компании с помощью двойной записи, то есть по дебету и кредиту сразу двух счетов. Остаток, сформировавшийся в результате такой записи по тому или иному счету, используемому согласно плану счетов бухучета для отражения определенных действий или событий, и есть элемент синтетического учета. Это всегда общая информация, показывающая стоимостной эквивалент конкретного показателя.
Например, счет 10 «Материалы» отражает движение ТМЦ, принадлежащих компании. Дебетовое сальдо по этому счету показывает остаток таких ценностей на определенную дату. К данному счету могут использоваться субсчета, распределяющие все материалы по видам: сырье и материалы, комплектующие изделия, топливо, запчасти, инвентарь, спецодежда и прочие. В то же время все перечисленные ТМЦ могут находиться на разных складах, принадлежащих одной компании, и это также будет отражено в учете. Данная детальная информация видна в аналитике счета 10.
Другой пример: по расчетам за приобретение товаров, услуг или работ организацией синтетический учет ведется по счету 60 «Расчеты с поставщиками и подрядчиками». Тут, как следует из самого названия счета, компания отражает собственные обязательства перед контрагентом или же, напротив, его обязательства перед компанией. Аналитический учет в данном случае будет представлять из себя записи в разрезе каждого конкретного контрагента, отражение перечисленных авансов и окончательных сумм оплаты, а также сами факты получения товаров, работ или услуг.
Синтетический и аналитический учет: их взаимосвязь
Итак, поскольку информация аналитического учета в конечном счете формирует данные синтетического учета, то вполне очевидна их взаимосвязь: суммы показателей по данным аналитики всегда соответствует общим показателям синтетического учета. Исключений из этого правила быть не может. И напротив, если остатки по аналитическим и синтетическим счетам оказались по какой-то причине не эквивалентны, то этот факт будет свидетельствовать о допущенной ошибке в учете. Так что данное безусловное соответствие может, в том числе, играть роль и проверочного инструмента в вопросе правильности ведения бухгалтерского учета в организации в целом.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации