
Сформирован резерв по сомнительным долгам проводка. Резерв по сомнительным долгам: особенности формирования в бухгалтерском учете
Резервы по сомнительным долгам. Расчет и учет
Разберемся, как формировать и использовать резервы по сомнительным долгам. Расчет и учет рассмотрим на примерах. Резервы нужны для равномерного учета расходов от списания безнадежных долгов.
Налоговые резервы по сомнительным долгам: расчет и учет
В налоговом учете резерв могут создавать только те организации, которые определяют доходы и расходы по методу начисления (подп. 7 п. 1 ст. 265 Налогового кодекса РФ). Положение о порядке формирования резерва, по мнению финансистов, необходимо включить в учетную политику (письмо Минфина России от 21 октября 2008 г. № 03-03-06/1/594). Вместе с тем суды приходят к выводу, что не является нарушением норм налогового законодательства создание резерва без указания на это в учетной политике (постановления ФАС Северо-Западного округа от 3 июля 2008 г. № А56-12980/2007 , ФАС Уральского округа от 22 декабря 2005 г. № Ф09-5913/05-С7).
Сумма резерва
Сумму резерва определяют по результатам проведенной на последнее число отчетного (налогового) периода инвентаризации дебиторской задолженности. Исчисляют ее исходя из выявленной сомнительной задолженности. Ею признается любая задолженность перед организацией, возникшая в связи с реализацией товаров (выполнением работ, оказанием услуг) в случае, если эта задолженность не погашена в сроки, установленные договором, и не обеспечена залогом, поручительством, банковской гарантией ().
Какую сумму задолженности можно направить в резерв , зависит того, насколько просрочен платеж (см. таблицу ниже).
Какую часть долга включать в резерв
Задолженность со сроком возникновения свыше 90 календарных дней в сумму создаваемого резерва включается полностью. Если срок возникновения такой задолженности от 45 до 90 календарных дней, то в резерв относится 50 процентов ее суммы. Сомнительная задолженность со сроком возникновения до 45 дней не увеличивает сумму создаваемого резерва.
Максимальная сумма резерва в 2016 году не может превышать 10 процентов выручки от реализации (п. 4 ст. 266 Налогового кодекса РФ). Берется выручка с учетом налога на добавленную стоимость. Такое мнение высказали финансисты в письме Минфина России от 11 июня 2013 г. № 03-03-06/1/21726 .
Не учитывается при его определении задолженность по предоплате, если поставщик не отгрузил товар (письма Минфина России от 8 декабря 2011 г. № 03-03-06/1/816 , от 30 июня 2011 г. № 07-02-06/115). Такой позиции придерживаются и судьи (постановление ФАС Западно-Сибирского округа от 2 августа 2007 г. № Ф04-5218/2007(36844-А67-37)).
Не учитываются при расчете резерва задолженность:
- по договорам займа и договорам уступки права требования (письмо Минфина России от 4 августа 2009 г. № 03-03-04/3);
- по штрафным санкциям за нарушение условий договора (письмо Минфина России от 23 сентября 2010 г. № 03-03-06/1/612);
- по договорам коммерческого кредита (письмо Минфина России от 6 мая 2011 г. № 03-03-06/1/283).
Использование резерва
Чиновники разрешают списывать за счет резерва любую задолженность, которая признана безнадежной, даже если она не участвовала в его формировании (письмо Минфина России от 17 июля 2012 г. № 03-03-06/2/78). Безнадежными признаются долги, по которым истек установленный срок исковой давности (п. 2 ст. 266 Налогового кодекса РФ).
Безнадежными также признаются долги:
- по которым обязательство прекращено вследствие невозможности его исполнения, на основании акта государственного органа или ликвидации организации;
- невозможность взыскания которых подтверждена постановлением судебного пристава-исполнителя об окончании исполнительного производства;
- в случае, когда предприятию возвращен исполнительный лист по причине невозможности установления местонахождения должника, его имущества. А также если у него нет имущества, на которое может быть обращено взыскание и все принятые судебным приставом-исполнителем меры по отысканию этого имущества оказались безрезультатными.
Для признания долга безнадежным достаточно наличия одного из указанных выше оснований. Например, если истек срок исковой давности, не нужно ждать ликвидации должника или признания его банкротом (письмо Минфина России от 16 ноября 2010 г. № 03-03-06/1/725). Если есть несколько оснований для признания долга безнадежным, он признается таковым в периоде возникновения первого из таких оснований (письма Минфина России от 22 июня 2011 г. № 03-03-06/1/373 , от 28 марта 2008 г. № 03-03-06/4/18).
А вот если размер списываемых безнадежных долгов превысит сумму резерва, то они (в части превышения) относятся напрямую в состав внереализационных расходов на основании подпункта 2 пункта 2 статьи 265 Налогового кодекса РФ. На это указывают и налоговики в письме ФНС России от 20 января 2014 г. № ГД-4-3/526@ .
Если после покрытия всех убытков от списания безнадежных долгов в счет резерва его часть осталась неиспользованной, ее можно перенести на следующий отчетный (налоговый) период (п. 5 ст. 266 Налогового кодекса РФ). При этом сумма вновь создаваемого по результатам инвентаризации резерва должна быть скорректирована на эту сумму. Если вновь создаваемый резерв меньше, чем перенесенная сумма, разница подлежит включению в состав внереализационных доходов организации в текущем периоде.
Бухгалтерские резервы по сомнительным долгам: расчет и учет
Размер резерва по сомнительным долгам в бухучете может отличаться от его суммы в налоговом учете. Для целей бухгалтерского учета не имеет значения, каким образом и в результате чего сформировалась сомнительная дебиторская задолженность. Необходимым и достаточным основанием для признания задолженности сомнительной является выполнение двух условий (п. 70 Положения по ведению бухгалтерского учета и бухгалтерской отчетности в РФ, утвержденного приказом Минфина России от 29 июля 1998 г. № 34н):
- она просрочена или с большой степенью вероятности будет просрочена;
- задолженность не обеспечена гарантиями.
Она не ограничивается по сумме, как в налоговом учете. Кроме того, в бухучете при определении размера резерва по сомнительным долгам принимают во внимание любую сомнительную задолженность.
А не только задолженность от реализации товаров, выполнения работ, оказания услуг в случае, если эта задолженность не погашена в сроки, установленные договором, и не обеспечена залогом, поручительством, банковской гарантией (п. 1 ст. 266 Налогового кодекса РФ).
В случае признания дебиторской задолженности сомнительной резерв по сомнительным долгам в бухгалтерском учете предприятие обязано создать исходя из требования осмотрительности (п. 6 ПБУ 1/2008, п. 70 Положения по ведению бухгалтерского учета).
Сумма резерва по сомнительным долгам является оценочным значением и определяется организацией самостоятельно по каждому отдельному сомнительному долгу в зависимости от финансового состояния (платежеспособности) должника и оценки вероятности погашения долга полностью или частично (п. 3 ПБУ 21/2008).
Платежеспособность должника
Чтобыопределить платежеспособность должника, вероятность погашения дебиторской задолженности, соберите и проанализируйте доступную информацию о деятельности и имуществе дебитора. Необходимо знать о ликвидации дебитора. Ведь тогда риски того, что договоренности будут не выполнены, могут существенно возрасти. Получить эту информацию можно, запросив выписку из ЕГРЮЛ или ЕГРИП.
Далее можно проанализировать финансовое положение дебитора - его операционную рентабельность, зависимость от заемных средств, ликвидность активов, объем и состав его кредиторской задолженности. Все эти показатели можно определить на основании открытых данных в бухгалтерской отчетности. То есть из Бухгалтерского баланса и Отчета о финансовых результатах. Запросить отчетность можно у самого контрагента или же в территориальном отделении Росстата. И даже заказать на портале госуслуг. Подробно порядок получения отчетности из статистики прописан в Регламенте, который утвержден приказом Росстата от 20 мая 2013 г. № 183.
На основании полученных сведений примите решение о создании резерва и его величине.
Прежде чем создавать резервы, нужно соблюсти одну формальность. Закрепите в учетной политике для целей бухучета конкретные признаки неплатежеспособности дебиторов, при наличии которых будете формировать резервы по сомнительным долгам. Это следует из пунктов 6, 7 ПБУ 1/2008.
Критерии сомнительных долгов
Критерии неплатежеспообности должников нужно закрепить в учетной политике (образец - ниже).
Образец формулировки о резерве по сомнительным долгам в бухучете
Общество с ограниченной ответственностью «Альфа»
ПРИКАЗ № 56
об утверждении учетной политики для целей бухгалтерского учета
Учетная политика для целей бухгалтерского учета
30. Отчисления в резерв по сомнительным долгам производятся ежеквартально*.
Основание: пункт 70 положения, утвержденного приказом Минфина России от 29 июля 1998 г. № 34н, пункты 6 и 7 ПБУ 1/2008.
31. При оценке дебиторской задолженности на предмет необходимости создания резерва по сомнительным долгам учитываются следующие обстоятельства:
а) нарушение должником сроков исполнения обязательства;
б) отсутствие обеспечения долга (залогом, задатком, поручительством, банковской гарантией и т. п.);
в) возбуждение процедуры банкротства в отношении должника.
32. В зависимости от наличия обстоятельств, перечисленных в п. 31 учетной политики, резервы по сомнительным долгам создаются в следующих размерах.
В случае наличия информации, подтверждающей отсутствие возможности исполнения обязательства должником, резерв по сомнительным долгам создается в размере 100% независимо от периода просрочки и иных обстоятельств. Решение о создании резерва в таком случае утверждается руководителем.
* Другие варианты формулировок:
- отчисления в резерв по сомнительным долгам производятся ежемесячно. Основание: пункт 70 положения, утвержденного приказом Минфина России от 29 июля 1998 г. № 34н, пункты 3 и 4 ПБУ 21/2008, часть 5 статьи 13 и часть 4 статьи 15 Закона от 6 декабря 2011 г. № 402-ФЗ;
- отчисления в резерв по сомнительным долгам производятся по результатам инвентаризации, осуществляемой в порядке и сроки, установленные настоящей учетной политикой. Основание: абзац 3 пункта 27, пункт 70 положения, утвержденного приказом Минфина России от 29 июля 1998 г. № 34н, пункт 3.54 Методических указаний, утвержденных приказом Минфина России от 13 июня 1995 г. № 49, письмо Минфина от 17 июля 2008 г. № 03-03-06/2/84.
Порядок формирования резерва по сомнительным долгам
Оопределите объем каждой отдельной сомнительной задолженности с учетом оценки финансового состояния должника и вероятности погашения обязательств полностью или частично. Включать в резерв всю сумму сомнительного долга не обязательно.
Если контрагент вовремя не заплатил 1 000 000 руб. и у вас нет никаких гарантий, что этот долг будет погашен, резерв будет максимальным (1 000 000 руб.), если известно о начале процедуры банкротства. Сумма может быть меньше, когда известно, что дебитор ведет переговоры для реструктуризации других долгов и его платежеспособность может восстановиться. Если есть информация, что в итоге должник сможет вернуть 600 000 руб., то резерв создайте на 400 000 руб.
Проводки по резерву
Отчисления в резерв по сомнительным долгам признаются прочими расходами организации (п. 11 ПБУ 10/99). Формирование этого резерва отражается по дебету счета 91 «Прочие доходы и расходы» субсчет 91-2 «Прочие расходы» и кредиту счета 63 «Резервы по сомнительным долгам» (Инструкция по применению Плана счетов бухгалтерского учета финансово-хозяйственной деятельности организаций, утвержденная приказом Минфина России от 31 октября 2000 г. № 94н).
- создан (увеличен) резерв по сомнительным долгам.
Контрагент может погасить задолженность, по которой ранее создали резерв, полностью или частично. Тогда восстановите часть резерва, которая относится к этой задолженности:
Дебет 51 (50) Кредит 62 (71, 73, 76...)
- погашена задолженность контрагента;
Дебет 63 Кредит субсчет «Прочие доходы»
- восстановлен резерв в части погашенной дебиторской задолженности.
Если в бухучете организация создает резерв по сомнительным долгам, то безнадежную задолженность списывайте только за счет этого источника. Списание дебиторской задолженности за счет резерва по сомнительным долгам отразите проводкой:
Дебет 63 Кредит 62 (71, 73, 76...)
- списана безнадежная дебиторская задолженность за счет созданного резерва.
Использовать резерв можно только в пределах зарезервированных сумм. Если в течение года сумма расходов на списание безнадежной задолженности превысит размер созданного резерва, разницу отразите в составе прочих расходов (п. 11 ПБУ 10/99). При списании разницы сделайте проводку:
Дебет 91 субсчет «Прочие расходы»
Кредит 62 (71, 73, 76...)
- списана безнадежная дебиторская задолженность, не покрытая резервом.
Списание безнадежного долга не является аннулированием задолженности. Поэтому в течение пяти лет с момента списания отражайте ее за балансом на счете 007 «Списанная в убыток задолженность неплатежеспособных дебиторов» (Инструкция к плану счетов):
Дебет 007
- отражена списанная дебиторская задолженность.
В течение этого периода следите за возможностью ее взыскания при изменении имущественного положения должника (п. 77 Положения по ведению бухгалтерского учета и отчетности).
Пример
Как формировать резервы по сомнительным долгам (расчет и учет)
ООО «Альфа» ежеквартально проводит инвентаризацию дебиторской задолженности и производит отчисления в резерв по сомнительным долгам в бухучете. Неиспользованный остаток резерва по сомнительным долгам за I квартал 2017 года составил 45 400 руб.
По результатам инвентаризации на 30 июня 2017 года в учете организации числилась:
- сомнительная дебиторская задолженность ООО «Торговая фирма "Гермес"» - 170 700 руб. Срок погашения задолженности - 9 апреля 2017 года, срок задержки составил 82 дня;
- безнадежная задолженность ОАО «Производственная фирма "Мастер"» в размере 45 400 руб. Во II квартале задолженность «Мастера» была признана безнадежной в связи с ликвидацией организации-должника (подтверждено выпиской из ЕГРЮЛ). На 30 июня 2017 года срок задержки по задолженности составлял 379 дней. Ранее сумма задолженности была полностью учтена при формировании резерва.
По результатам инвентаризации на 30 июня 2017 года бухгалтер «Альфы» включил в резерв по сомнительным долгам долг «Гермеса» в сумме 170 700 руб. Безнадежный долг «Мастера» был полностью списан за счет резерва.
В бухучете «Альфы» резерв был сформирован в размере 170 700 руб. С учетом остатка резерва на 31 марта 2017 года и списанного безнадежного долга «Мастера» дополнительная сумма расходов на формирование резерва во II квартале 2017 года составила:
45 400 руб. + 170 700 руб. - 45 400 руб. = 170 700 руб.
30 июня 2017 года бухгалтер «Альфы» сделал следующие проводки:
Дебет 91 субсчет «Прочие расходы» Кредит 63
- 170 700 руб. - отражены затраты на формирование резерва по сомнительным долгам;
Дебет 63 Кредит 62
- 45 400 руб. - списана безнадежная дебиторская задолженность за счет резерва.
Если до конца года, следующего за годом создания резерва сомнительных долгов, резерв не будет использован, то неизрасходованные суммы включите в состав прочих доходов. В бухучете сделайте проводку:
Дебет 63 Кредит 91 субсчет «Прочие доходы»
- восстановлен неизрасходованный резерв по сомнительным долгам.
Сомнительная задолженность — это организации не погашенная, или вероятнее всего не будет погашенная в установленный договором (или иными документами) срок, а также без обеспечения соответствующими гарантиями (залог, банковская гарантия, поручительство, задаток). Для учета таких операций в бухгалтерских проводках используется счет.
Об этом свидетельствуют, в частности:
- нарушение должником срока оплаты;
- информация о финансовых трудностях должника.
Безнадежная задолженность — долг перед организацией, с истекшим сроком исковой давности, также невозможная к взысканию задолженность, признанная таковой на основании соответствующих нормативных документов или ликвидации организации. Такая задолженность как раз и учитывается на счете .
Очень часто организации приходится принимать меры по борьбе с последствиями дебиторской задолженности. Чтобы данные последствия оказались не столь существенными, предприятия могут обезопасить себя, создав резерв по сомнительным долгам. Благодаря этому организация сможет вести равномерный учет затрат на несвоевременную «дебиторку».
Стоит отметить, что единая методика формирования резерва по таким долгам отсутствует. Она разрабатывается организацией самостоятельно и фиксируется в ее учетной политике.
Разберем основные проводки на бухгалтерском счете по отражению сомнительного долга на примерах.
Проводки по в бухгалтерском учете
Корректировка резерва на 63 счете в течение года
1. Предположим, что Фирма «Б» 15.10.2014 перечислила 50 000 руб. в погашение задолженности. Тогда величина созданного резерва будет уменьшена:
Так, величина резерва на конец года равна 68 000 руб. Соответственно в бухгалтерском балансе за 2014 год на эту сумму необходимо будет уменьшить размер «дебиторки».
2. Предположим, что «Б» была ликвидирована в июне 2015 года. Таким образом, задолженность по данному должнику будет являться безнадежной и подлежит списанию. Ввиду того, что ранее задолженность
«Б» была задействована в формировании резерва, ее списание в проводках будет осуществлено за счет резерва:
Осуществление переноса резерва на следующий год
Согласно п. «Положения по ведению бухгалтерского учета и бухгалтерской отчетности в РФ № 34н» (далее — Положение), в случае, если величина резерва не будет полностью израсходована до конца года, следующего за годом его создания, то остаток резерва будет включен в финансовый результат отчетного года.»Осуществление переноса резерва на следующий год».
Касательно рассмотренного нами примера это значит, что в случае признания задолженности сомнительной на конец 2015 года, остаток неиспользованного резерва подлежит отнесению на прочие доходы (91-1). Вместе с тем, учитывая требования вышеуказанного Положения, при формировании резерва на конец 2015 года, сумма задолженности подлежит повторному учету.
Ввиду того, что требования Положения весьма неоднозначны, целесообразно будет не осуществлять списание всей суммы неиспользованного резерва с последующим ее восстановлением, а только корректировать резерв на конец года. Данная процедура поможет исключить дополнительные записи по «счету 91», а также не завышать по нему обороты, которые отражаются и в отчетности.
Экономический кризис и недобросовестные контрагенты могут привести к возникновению у организаций долгов, которые вряд ли будут погашены. Чтобы эта задолженность не висела на счетах расчетов тяжелым грузом и не завышала показатели в балансе, компании создают резервы по сомнительным долгам.
Сомнительные долги - дебиторская задолженность, которая не погашена в установленные соглашением сроки или с высокой степенью вероятности не будет погашена, а также не обеспечена соответствующими гарантиями.
На размер резерва по сомнительным долгам уменьшается сумма дебиторской задолженности в бухгалтерском балансе. По каким правилам создаются резервы по сомнительным долгам в бухгалтерском и налоговом учете, как их использовать и восстановить читайте в данной статье.
1. Обязателен ли резерв по сомнительным долгам
2. Учетная политика по сомнительным долгам
3. Приказ по сомнительным долгам образец
4. Создание резерва сомнительных долгов в бухгалтерском учете
5. Восстановление резерва по сомнительным долгам
6. Использование резерва по сомнительным долгам
7. Пример резерва по сомнительным долгам с проводками
8. Инвентаризация резерва по сомнительным долгам
9. Резервы по сомнительным долгам в 1с 8.3
10. Резерв по сомнительным долгам в балансе
11. УСН резерв по сомнительным долгам
Итак, идем по порядку. Если у вас нет времени читать длинную статью, посмотрите короткое видео ниже, из которого вы узнаете все самое важное по теме статьи.
(если видео видно нечетко, внизу видео есть шестеренка, нажмите ее и выберите Качество 720р)
Более подробно, чем в видео, разберем тему дальше в статье.
1. Обязателен ли резерв по сомнительным долгам
Правила формирования резерва по сомнительным долгам различны для целей бухгалтерского и налогового учета.
В бухгалтерском учете применяются следующие нормы:
- Создание резерва по сомнительным долгам – обязанность организации согласно п. 70 Положения по ведению бухгалтерского учета и бухгалтерской отчетности в РФ № 34н
- Резерв формируется по любой дебиторской задолженности, отнесенной к сомнительной . При этом сомнительной можно признать и ту задолженность, по которой срок погашения еще не наступил.
Относительно налогового учета законодательство предусматривает:
- право налогоплательщика , использующих метод начисления, создать резерв по сомнительным долгам (п. 3 ст. 266 НК РФ). Поскольку размер резерва по сомнительным долгам относится к внереализационным расходам, организации стремятся использовать данное право и снизить тем самым налогооблагаемую прибыль.
- создание резерва по сомнительным долгам только по задолженности покупателей и заказчиков за выполненные работы, услуги или за реализованные товары (абз. 1 п. 1 ст. 266 НК РФ).

2. Учетная политика по сомнительным долгам
Положение по ведению бухгалтерского учета и бухгалтерской отчетности в РФ № 34н предусматривает формирование резерва по каждому сомнительному долгу исходя из оценки финансового состояния должника и вероятности погашения долга. Конкретную методику и периодичность формирования резерва организация должна разработать самостоятельно и утвердить в учетной политике для целей бухгалтерского учета.
Можно выбрать из следующих вариантов:
- создание резерва по каждому сомнительному долгу на основании профессионального суждения , в котором определяется размер задолженности, которая не будет погашена. При этом в учетной политике устанавливаются параметры, по которым оценивается платежеспособность, финансовое положение контрагента, качество обслуживания долга и т.п. Размер резерва по сомнительным долгам также рассчитывается индивидуально.
- создание резерва по каждому долгу в зависимости от периода просрочки погашения долга
. Размер резерва по сомнительным долгам в данном случае может устанавливаться в процентах от суммы задолженности или соответствовать порядку формирования резерва в налоговом учете:
- 100% от суммы задолженности при просрочке более 90 дней;
- 50% от суммы задолженности в случае просрочки от 45 до 90 дней.
Формируя учетную политику по сомнительным долгам, необходимо учитывать специфику учета и деятельности конкретной организации, а также влияние резерва на показатели бухгалтерской отчетности.
Обратите внимание, что в налоговом учете резерв не создается :
- на суммы выданных авансов поставщикам (см. Письмо Минфина РФ от 15.10.2003 N 16-00-14/316)
- на штрафы за нарушение условий договора (Письма Минфина РФ от 15.06.2012 № 03-03-06/1/308, от 29.09.2011 № 03-03-06/2/150)
- на суммы процентов за пользование чужими денежными средствами, взысканных арбитражным судом (Письмо Минфина РФ от 24.07.2013 № 03-03-06/1/29315)
- по договорам займа (Письмо Минфина РФ от 04.02.2011 № 03-03-06/1/70).
Для целей налогообложения в учетную политику включается пункт о самом факте создания резерва, так как формирование резерва – право налогоплательщика, а не обязанность.
3. Приказ по сомнительным долгам образец
После того, как дебиторская задолженность признана в соответствии с учетной политикой организации сомнительной, фирма должна создать резерв. Основанием послужит приказ по сомнительным долгам. Образец ниже.
ПРИКАЗ № 2
о создании в бухучете резерва по сомнительным долгам
ПРИКАЗЫВАЮ:
- Признать задолженность ООО «Недобросовестный» в размере 590 000 руб., не обеспеченную гарантией и не оплаченную по договору в срок, сомнительной.
- Создать в бухучете резерв по сомнительным долгам в размере 590 000 руб.
- Ответственным за исполнение приказа назначить главного бухгалтера Петренко С.В.
Директор И.Ф. Корольков
4. Создание резерва сомнительных долгов в бухгалтерском учете
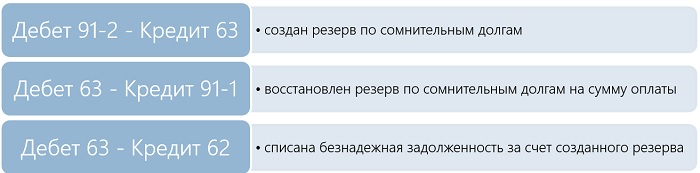
Для учета резерва используется счет 63 «Резервы по сомнительным долгам». Создание резерва сомнительных долгов в бухгалтерском учете отразите проводкой:
Дебет 91/2 «Прочие расходы» — Кредит 63
Отчисления в резерв по сомнительным долгам списываются на прочие расходы и относятся на финансовые результаты. Основанием для данной проводки будет являться бухгалтерская справка-расчет (профессиональное суждение, экспертное заключение).
Сумма создаваемого резерва в бухучете не ограничена , в отличие от налогового учета. Для налоговых расходов размер резерва по сомнительным долгам ограничен – в пределах 10% от выручки периода, за который создается резерв.
5. Восстановление резерва по сомнительным долгам
В случае полной или частичной оплаты долга контрагентом созданный резерв корректируется. Восстановление резерва по сомнительным долгам будет в сумме погашения задолженности. Бухгалтерские проводки:
Дебет 51, 50 Кредит 62, 71,73,76 – поступила оплата от контрагента
Дебет 63 Кредит 91-1 – восстановлен резерв по сомнительным долгам на сумму оплаты
6. Использование резерва по сомнительным долгам
Рано или поздно сомнительная задолженность может превратить в безнадежную, которую можно списать. Признать дебиторскую задолженность безнадежной нужно в определенном порядке, согласно пункту 77 Положения по ведению бухгалтерского учета и отчетности:
- подготовка документов, подтверждающие нереальность взыскания долга (первичные документы, претензии, переписка с контрагентом, выписка из ЕГРЮЛ, постановление судебного пристава-исполнителя об окончании исполнительного производства, прочие);
- инвентаризация дебиторской задолженности и выявление долгов с истекшим сроком исковой давности;
- составление бухгалтерской справки и приказа организации о списании дебиторской задолженности.
Безнадежная задолженность списывается за счет резерва по сомнительным долгам или на расходы, если резерв не создавался. Использование резерва по сомнительным долгам рассмотрим на примере чуть позже.
В случае списания дебиторской задолженности по истечению срока исковой давности, ее величина учитывается в забалансовом учете в течение 5 лет со дня списания. Для этого используется счет 007 «Списанная в убыток задолженность неплатежеспособных дебиторов» с целью мониторинга возможности взыскания долга при изменениях в финансовом положении дебитора.
В налоговом учете безнадежная задолженность не включается в расходы, а списывается за счет сформированного резерва. При этом списанию за счет резерва подлежит любая задолженность, признанная безнадежной, даже если ранее по ней не создавался резерв.
В случае если величина резерва по сомнительным долгам в налоговом учете меньше суммы безнадежной задолженности, то разницу разрешено отнести на внереализационные расходы (согласно пп. 2 п. 2 ст. 265 НК РФ).
7. Размер резерва по сомнительным долгам: пример с проводками
ООО «Фабрика мебели» 15 декабря 2016 г. реализовало покупателю ООО «Недобросовестный» мебельную продукцию на сумму 590 000 рублей (в том числе НДС 90 000 руб.). По условиям договора покупатель обязан оплатить товар в течение 14 рабочих дней. Срок оплаты истек 10 января 2017 г. Учетная политика ООО «Фабрика мебели» предусматривает ежемесячное создание резерва по сомнительным долгам по каждому активу в зависимости от периода просрочки (аналогично НК РФ).
Дебет 62 Кредит 90-1 – 590 000 руб. Отражена выручка от продажи продукции ООО «Недобросовестный»
Дебет 90-3 Кредит 68 – 90 000 руб. Начислен НДС
Дебет 91-2 Кредит 63 – 295 000 руб. Отчисления в резерв по сомнительным долгам (срок возникновения просрочки от 45 до 90 дней)
ООО «Недобросовестный» 15 марта 2017 г. перечислил на счет ООО «Фабрика мебели» 100 000 руб. в оплату долга. А в июне 2017 г. в ЕГРЮЛ внесена запись о ликвидации должника. Оставшуюся сумму задолженности 490 000 рублей признали безнадежной. Бухгалтерия сделала проводки:
Дебет 51 Кредит 62 – 100 000 рублей. Оплачены (частично) товары
Дебет 63 Кредит 91-1 – 100 000 рублей. Восстановлен резерв по сомнительным долгам в сумме частичной оплаты. На 01.04.2017 сумма резерва составит 195 000 руб.
Дебет 91-2 Кредит 63 – 295 000 рублей. Начислен резерв по сомнительным долгам ООО «Недобросовестный» (со сроком просрочки более 90 дней). На 01.05.2017 величина резерва равна 490 000 руб.
Дебет 63 Кредит 62 – 490 000 рублей. Списана безнадежная задолженность за счет созданного резерва по сомнительным долгам.
8. Инвентаризация резерва по сомнительным долгам
Принцип проведения инвентаризации резерва по сомнительным долгам указан в пункте 3.54 Методических указаний о проведении инвентаризации имущества и финансовых обязательств:
«Инвентаризация резерва по сомнительным долгам, созданного у организации, применяющей метод определения выручки от реализации продукции (работ, услуг) по мере отгрузки товаров (выполнения работ, услуг) и предъявления покупателю (заказчику) расчетных документов, заключается в проверке обоснованности сумм, которые не погашены в сроки, установленные договорами, и не обеспечены соответствующими гарантиями ».
Текущую оценку каждого сомнительного долга на предмет возможности создания или использования резерва по сомнительным долгам необходимо делать постоянно. В обязательном порядке такой мониторинг проводится на дату составления бухгалтерской отчетности.
9. Резервы по сомнительным долгам в 1с 8.3
Смотрите видео по работе в программе 1С: Бухгалтерия 8.3 с операциями по созданию и списанию резервов по сомнительным долгам, а также по установлению настроек учетной политики в части резервов. Резервы по сомнительным долгам в 1С 8.3 можно формировать как в бухгалтерском, так и в налоговом учете.
10. Резерв по сомнительным долгам в балансе
Формируемая бухгалтерская отчетность должна быть достоверной, пользователи должны видеть реальную картину финансового положения организации, без завышения активов. В связи с этим показатели активов и обязательств должны быть скорректированы с учетом оценочных значений.
На размер резерва по сомнительным долгам уменьшается сумма дебиторской задолженности, которая показывается в балансе, самостоятельной строкой он не отражается. Информацию об образованном резерве по сомнительным долгам можно отразить в пояснениях к балансу согласно п. 35 ПБУ 4/99.
В следующем году резерв по сомнительным долгам:
- восстанавливается при погашении долга и списывается на прочие доходы;
- восстанавливается в связи с отсутствием оплаты контрагента по итогам года, следующего за годом образования резерва (согласно абз. 4 п. 70 Положения по ведению бухучета и отчетности) и включается в состав прочих доходов;
- используется при списании дебиторской задолженности, признанной безнадежной (п. 77 Положения по ведению бухучета и отчетности).
11. УСН резерв по сомнительным долгам
Правом формирования резервов по сомнительным долгам в налоговом учете наделены только налогоплательщики, применяющие метод начисления. Компании, применяющие УСН, резерв по сомнительным долгам не создают и не могут включить в расходы такие резервы.
Для упрощенцев в ст. 346.16 НК РФ утвержден закрытый перечень расходов, куда отчисления на резервы не предусмотрены. Кроме того расходы на УСН признаются по кассовому методу.
Однако в бухгалтерском учете упрощенцы обязаны формировать резервы, которые связаны с изменением оценочных значений. К ним относятся резервы:
- по сомнительным долгам;
- под снижение стоимости материально-производственных запасов;
- под обесценение финансовых вложений.
Как вы видите, создание резервов по сомнительным долгам во многом различается в налоговом и бухгалтерском учете. Эти различия будут приводить к образованию временных разниц в учете, что, несомненно, добавит головной боли любому бухгалтеру. О том, какие трудности и неясности возникли у Вас в этом вопросе, можно рассказать в комментариях к статье, постараемся вместе найти решение.
Более подробно о резерве по сомнительным долгам мы будем говорить в «Клубе профессиональных бухгалтеров» в январе. Кроме резерва по сомнительным долгам мы разберем подробно создание резерва на оплату отпусков, а также определимся, кто и какие резервы создает, отличия бухгалтерского и налогового учета. Присоединяйтесь к участию в Клубе . Все материалы Клуба за январь будут выложены к 23 января.
Размер резерва по сомнительным долгам
Электронные требования по уплате налогов и взносов: новые правила направления
Недавно налоговики обновили бланки требований об уплате задолженностей в бюджет, в т.ч. по страховым взносам. Теперь настал черед откорректировать порядок направления таких требований по ТКС.
Расчетные листки распечатывать необязательно
Работодателям отнюдь не обязательно выдавать сотрудникам расчетные листки на бумажном носителе. Минтруд не запрещает рассылать их работникам по электронной почте.
Онлайн-кассы в интернет-магазинах
В зависимости от того, как у интернет-магазина организован прием платы за товар, ему либо нужно применять ККТ, либо нет. К примеру, продавцу не придется выдавать чек, если оплата происходит через платежного агента. Специалист налоговой службы разъясняет нюансы использования ККТ в интернет-магазинах.
Отправляем в бюджет НДФЛ с майских отпускных и пособий
31 мая – крайний срок перечисления НДФЛ с отпускных и пособий по временной нетрудоспособности (в т.ч. и пособий по уходу за больным ребенком), выплаченных работникам в мае.
Счет-фактура: с третьего квартала действует дополненная форма
Правительство РФ внесло изменения в бланк счета-фактуры, а также корректировочного счета-фактуры. С 01.07.2017 года в них появится новая строка «Идентификатор государственного контракта, договора (соглашения)».
Список и количество товаров на момент оплаты неизвестны: как оформить кассовый чек
Наименование, количество и цена товаров (работ, услуг) – обязательные реквизиты кассового чека (БСО). Однако при получении предоплаты (аванса) объем и список товаров определить иногда невозможно. Минфин рассказал, что делать в такой ситуации.
Медосмотр для работающих за компьютером: обязательно или нет
Даже если сотрудник занят работой с ПК не менее 50% рабочего времени, само по себе это еще не повод регулярно отправлять его на медосмотры. Все решают результаты аттестации его рабочего места по условиям труда.
Сомнительным признается долг перед вашей организацией, который с высокой вероятностью не будет погашен полностью или частично п. 70 Положения по бухучету N 34н, Письма Минфина от 27.05.2016 N 03-03-06/1/30504. от 14.01.2015 N 07-01-06/188. от 27.01.2012 N 07-02-18/01. Об этом свидетельствуют, в частности:
— либо нарушение должником срока оплаты;
— либо информация о финансовых проблемах должника.
Сомнительным долгом может быть признана любая дебиторская задолженность, в том числе отраженная по дебету счетов 60. 62. 76. Также сомнительным долгом может признаваться задолженность заемщика по выданному вами займу, отраженная на субсчете 58-3 "Предоставленные займы" Приложение к Письму Минфина от 22.01.2016 N 07-04-09/2355 .
Резерв по сомнительным долгам создается для того, чтобы в бухгалтерской отчетности организации данные о ее дебиторской задолженности были достоверны. Поэтому при наличии сомнительного долга надо создать резерв, даже если ваша организация вправе вести упрощенный бухучет п. 70 Положения по бухучету N 34н.
Начисление или уменьшение (восстановление) резерва оформляется бухгалтерской справкой-расчетом. Для расчета резерва сумма долга берется с НДС.
Порядок создания и использования резерва вы определяете сами и закрепляете в учетной политике п. 7 ПБУ 1/2008. Вы можете использовать следующие способы.
Интервальный способ. Размер отчислений в резерв рассчитывается ежеквартально (ежемесячно) в процентах от суммы долга в зависимости от длительности просрочки, например, как в налоговом учете.
Экспертный способ. Резерв создается по каждому сомнительному долгу в сумме, которая, по мнению организации, не будет погашена.
Если вы применяете интервальный или экспертный способ:
— при признании долга, под который создавался резерв, безнадежным он списывается за счет резерва. Если суммы резерва недостаточно, часть долга, не покрытая резервом, списывается в прочие расходы;
— при погашении долга, под который создавался резерв, сумма резерва восстанавливается, т.е. включается в прочие доходы.
Статистический способ. Размер отчислений в резерв определяется по вашим данным за несколько лет как доля безнадежных долгов в общей сумме дебиторской задолженности определенного вида. Например, доля не оплаченных покупателями товаров в общей сумме задолженности покупателей. На последнее число каждого квартала (месяца) вы определяете величину резерва по формуле:
Если полученная величина резерва больше величины резерва, созданного на последнее число предыдущего квартала (месяца), надо включить разницу между ними в прочие расходы (доначислить резерв). Если же меньше — включить разницу между ними в прочие доходы (восстановить резерв).
При статистическом способе:
— если безнадежным признается долг того вида, по которому создавался резерв, долг списывается за счет резерва. Если суммы резерва недостаточно, часть долга, не покрытая резервом, списывается в прочие расходы;
— если безнадежным признается долг того вида, по которому резерв не создавался, а также при погашении любой задолженности — величина резерва не корректируется.
Независимо от способа создания резерва:
1) проводки будут такими:
2) в бухгалтерской отчетности сомнительные долги отражаются так п. 35 ПБУ 4/99, п. 38 ПБУ 19/02:
— в виде задолженности заемщика по возврату выданного вами займа — по строке 1240 баланса за минусом резерва;
— в виде другой сомнительной задолженности, в т.ч. задолженности заемщика по уплате процентов по займу, — по строке 1230 баланса за минусом резерва.
Отчисления в резерв по сомнительным долгам отражаются по строке 2350 "Прочие расходы" отчета о финансовых результатах п. 11 ПБУ 10/99 .
Таким образом, в бухгалтерском учете одновременно отражаются:
— и сомнительные долги в полной сумме;
— и сумма созданного резерва.
В балансе в результате создания резерва:
— дебиторская задолженность уменьшается либо на всю сумму сомнительного долга, либо на ее часть;
— на ту же величину уменьшается нераспределенная прибыль.
Списание долгов за счет резерва на показатели бухгалтерской отчетности не влияет.
Пример. Создание резерва по сомнительным долгам экспертным способом и его использование
Согласно учетной политике компании резервы сомнительных долгов создаются экспертным способом, на основании данных, полученных бухгалтерией от руководителя отдела продаж.
По состоянию на начало II квартала резервов сомнительных долгов нет. Данные о дебиторской задолженности компании приведены в таблице.
Сумма долга, руб.
Срок оплаты по договору
<*> Долг ООО "Бета" списан как безнадежный на основании приказа руководителя компании.
При заданных условиях создание и использование резервов по сомнительным долгам происходит так.
30 июня компания создает резерв по сомнительному долгу ООО "Бета" в сумме 18 000 000 руб. (30 000 000 руб. x (100% — 40%)).
30 сентября компания увеличивает резерв по сомнительному долгу ООО "Бета" до 30 000 000 — на 12 000 000 руб. (30 000 000 руб. x 100% — 18 000 000 руб.), а также создает резерв по сомнительному долгу ООО "Гамма" в сумме 5 000 000 руб. (25 000 000 руб. x (100% — 80%)).
В IV квартале долг ООО "Бета" списывается за счет резерва. Резерв по сомнительному долгу ООО "Гамма" восстанавливается в связи с оплатой долга.
В бухгалтерском учете проводки будут такими:
Создан резерв по сомнительному долгу ООО "Бета"
Увеличен резерв по сомнительному долгу ООО "Бета"
Создан резерв по сомнительному долгу ООО "Гамма"
Долг ООО "Бета" списан за счет резерва
Восстановлен резерв по оплаченному долгу ООО "Гамма"
В бухгалтерском балансе данные о дебиторской задолженности будут отражены в следующих суммах:
Пример. Создание резерва по сомнительным долгам статистическим способом и его использование
По данным организации за предыдущие три года 2% от стоимости отгруженных товаров вообще не оплачиваются покупателями, в связи с чем организация создает резерв по сомнительным долгам по оплате товаров. В учетной политике компании закреплено, что резерв создается статистическим способом. По состоянию на 31 марта непогашенная задолженность за отгруженные товары составила 20 000 000 руб. остаток резерва — 400 000 руб. (20 000 000 руб. x 2%). Данные о товарах, отгруженных во II — IV кварталах, о погашении задолженности и о долгах, признанных безнадежными, приведены в таблице.
Отгружено товаров, руб.
Погашена задолженность по оплате товаров, руб.
Долги по оплате товаров, признанные безнадежными в течение квартала, руб.
Резерв по сомнительным долгам
На этой странице:
В практике предпринимательства приходится бывать и в роли кредитора, и в роли заёмщика. В первом случае случаются ситуации, когда партнеры по той или иной причине не погашают задолженность вовремя либо вообще не выполняют свои финансовые обязательства. Однако, такие ситуации с финансами все равно должны достоверно отражаться в бухгалтерском и финансовом учете организации. Для этой цели и создается специальный резерв.
Рассмотрим принципы формирования такого типа резерва, способы его учета, бухгалтерские проводки, сопровождающие этот процесс, а также нюансы списания.
Сомнительные долги и резервы по ним
Для достоверного финансового отражения дебиторской задолженности организации в бухгалтерских документах создается так называемый резерв по сомнительным долгам.
Чтобы дать определение этому понятию, сначала нужно разобраться, что такое сомнительная задолженность.
Сомнительной признается дебиторская задолженность перед фирмой, которая вряд ли будет погашена в полном объеме, о чем говорят такие факторы:
- нарушение партнером сроков внесения денег по задолженности;
- получение данных о серьезных финансовых затруднениях у партнера-должника;
- отсутствие каких-либо дополнительных гарантий (залога, задатка, поручительства, банковской гарантии, удержания какого-либо имущества контрагента и пр.)
К СВЕДЕНИЮ! Сомнительной может стать задолженность, отраженная по дебету любых бухгалтерских счетов, в том числе и 60, 62, 72, а также выданная как заем по субсчету 58-3.
Выявляется сомнительная задолженность по итогам инвентаризации расчетных счетов:
- по займам;
- по реализованным товарам и/или услугам;
- по оплате за выполненные работы;
- в некоторых случаях - за выданный поставщикам аванс.
Чтобы корректно отразить такой тип задолженности в балансе, создается особый тип резерва, который призван служить оценочным значением для бухучета. Это значит, что сумму задолженности в балансе нужно отражать, вычитая из нее средства, отнесенные в резерв. В содержании расходов или доходов необходимо обязательно отображать:
- создание такого резерва;
- его возрастание;
- уменьшение средств.
ОБРАТИТЕ ВНИМАНИЕ! Созданный по сомнительным долгам резерв входит в состав расходов, на которые вычитаются при налогообложении, поэтому организациям финансово выгодно с точки зрения налогового учета формировать и учитывать резерв.
Законодательные документы
Государственное регулирование вопросов, связанных с резервом по сомнительным долгам, регулируется следующими законодательными актами:
- Налоговый Кодекс РФ (ч.2) от 05 августа 2000 года № 117-ФЗ, в редакции, вступившей в силу с 01 марта 2015 года;
- Положение по ведению бухгалтерского учета и бухгалтерской отчетности в РФ, утвержденное Приказом Министерства финансов РФ от 29 июля 1998 года № 34н;
- Положение по бухгалтерскому учету ПБУ 4/99 «Бухгалтерская отчетность организации», утвержденное Приказом Минфина РФ от 06 июля 1999 года № 43н;
- Приказ Минфина от 13 июня 1995 года № 49 (в редакции 08 ноября 2010 года) «Об утверждении Методических указаний по инвентаризации имущества и финансовых обязательств»;
- Положение по бухгалтерскому учету 21/2008 «Изменения оценочных значений», утвержденное приказом Минфина Российской Федерации от 06 октября 2008 года № 106н.
Как создать резерв по сомнительным задолженностям
Особенности создания и распоряжения резерва по сомнительным долгам законодательно однозначно не регламентированы. Организации должны самостоятельно разработать соответствующие положения и закрепить их во внутренних нормативных актах. При этом нужно учитывать общепринятые особенности регламентации финансовых резервов фирмы.
- Основание создания - для этого типа резерва им послужат результаты проведенной в последний отчетный день инвентаризации дебиторских задолженностей.
- Размер резервных отчислений - для каждого неплательщика определяется по отдельности (аналитический учет сомнительных долгов). При этом учитывается состоятельность каждого партнера (реальные финансовые перспективы и возможности в полной или частичной отдаче долга).
- Способ создания резерва
может выбираться организацией самостоятельно исходя из специфики деятельности и нюансов самой задолженности. Выделяют три возможных способа создания резервного фонда по сомнительным долгам:
- интервальный - величина резервных отчислений рассчитывается каждый расчетный период (месяц, квартал) путем вычисления процента от суммы задолженности, который может меняться в зависимости от степени просрочки выплаты;
- экспертный - оценивается величина долга, которая не будет выплачена в положенный срок, отдельно по каждому должнику, это и будет суммой резервных отчислений;
- статистический - учитываются данные по безнадежным долгам сразу за несколько отчетных периодов по разным видам задолженностей.
ВАЖНАЯ ИНФОРМАЦИЯ! Выбранный способ и особенности расчета организация должна зафиксировать в своей учетной политике. Для каждого вида нужно прописать соответствующие условия. Например, для интервального метода должен быть указан период учета и процент отчислений (не обязательно совпадающий с применяемым в налоговом учете); для экспертного – критерии состоятельности должника и т.п.
Учет резерва – бухгалтерский или налоговый?
Особенности создания резерва по сомнительным долгам в бухгалтерском и налоговом учете значительно отличаются, поскольку у этих типов учета различные цели. Сравним правила, характерные для бухгалтерского и налогового учета относительно резерва.
- Обязательность создания. В бухгалтерии такой резерв обязателен, поскольку этого требует абз. 1 п. 7 Положения о бухучете. Если организация применяет для налогового учета метод начисления, то бухгалтер сам решает, создавать ли для налогового учета такой резерв или нет (это право отражено в п. 3 ст. 266 НК РФ).
- Характеристика отчислений. Бухгалтерский учет определяет резервные отчисления как «прочие расходы», а для налогового учета их надо учитывать среди внереализационных расходов.
- Трактовка сомнительности долга. Для бухгалтерского учета к компенсации резервом подходит любая не погашенная в срок или полностью задолженность, а для налогового таковой может быть признана только просрочка по оплате товаров, услуг, работ.
- Определение размера отчислений . Для бухучета приоритет установления размера остается за бухгалтером (с принятием во внимание особенностей долга), а при налоговом учете размеры четко определены НК РФ.
- Общий размер резервного фонда . В бухучете он не ограничен, а в налоговом учете не может быть больше одной десятой от выручки.
Условия формирования резерва

Распоряжениями, приказами и письмами министерства финансов РФ определен ряд условий, необходимых для соблюдения при создании резервного фонда по сомнительным задолженностям.
- Данный фонд может быть создан в результате расчетов с юридическими и физическими лицами - покупателями за приобретенные товары, услуги или оплаченную работу. Авансы, перечисленные поставщикам, не включаются в резервные суммы.
- После создания резерва руководство и/или бухгалтерия организации должны постоянно мониторить динамику задолженностей, так как их состояние может измениться, а резервный фонд должен отражать действительное положение вещей (аналитический подход).
- В бухучете задолженность может быть признана безнадежной по регламенту ст. 266 НК РФ (как для налогового учета). В остальном лимита на сроки и размеры резервного фонда по задолженностям нет.
- Если встал вопрос о том, какой порядок учета для резервных активов применить, бухгалтерский или налоговый, следует руководствоваться следующими факторами:
- если разночтения касаются временной разницы соотнесения сроков задолженности (для бухучета это полное непогашение в течение 45 дней после истечения временных ограничений), то разница приведет к отложениям налоговых активов, то есть вычитаемых временных промежутков по тем или иным количествам средств (п. п. 8, 11, 14 ПБУ 18/02, утв. Приказом Минфина РФ от 19.11.2002 г. № 114н);
- если сумма отчислений в резервный фонд по бухучету превышает установленный налоговым учетом 10 % барьер, то фирма будет оперировать постоянными финансовыми разницами (п. п. 4, 7 ПБУ 18/02, утвержденного Приказом Минфина РФ от 19.11.2002 г. № 114н).
Отражение резерва по сомнительным долгам в бухгалтерском учете

Поскольку отчисления в этот резерв являются динамикой оценочного значения, их нужно отражать на балансе с определенной периодичностью. Они входят в состав расходов периода, в котором наблюдались изменения в движении активов в данном резерве. Поэтому данные о состоянии резерва должны содержаться в каждом бухгалтерском отчете (ст. 15 ФЗ от 6 декабря 2011 года № 402).
Проводим по бухгалтерии
Отражение резервов по сомнительным долгам должно происходить по дебету 91 «Прочие доходы и расходы» и кредиту 63 «Резервы по сомнительным долгам».
Проводим безнадёжную задолженность
Если задолженность, которая ранее числилась как сомнительная, признана безнадежной, ее резерв спишут по дебету 63 «Резервы по сомнительным долгам», который корреспондирует со счетом 62 «Расчеты с покупателями и заказчиками» или 76 «расчеты с разными дебиторами и кредиторами». Если сумма безнадежной задолженности больше, чем резерв по ней, ее придется списать по дебету 91 «Прочие расходы и доходы». Если списали задолженность, по которой истекли сроки исковой давности, ее в течение 5 лет нужно сохранять на забалансовом счете 007 «Списанная в убыток задолженность неплатежеспособных кредиторов», на случай возвращения состоятельности должника и появления возможности ее погашения.
Проводим частичную оплату
Если в счет сомнительной задолженности с образованным резервом получена оплата от должника, хотя бы частично, это влияет на динамику средств в резерве в положительную сторону, что нужно отразить как восстановление по дебету 63 «Резервы по сомнительным долгам», корреспонденция со счетом 91 «Прочие доходы и расходы».
Проводим неиспользованный резерв
Если резерв не удалось использовать до конца учетного года, который следует после того, в котором был создан резерв, то эта сумма на балансе должна быть присоединена к финансовым результатам по итогам этого года по дебету 63 «Резервы по сомнительным долгам», кредиту 91 «Прочие доходы и расходы».
Проводим как налоговые обязательства
Если ведется только обязательный бухгалтерский учет резервов, а налоговый не осуществляется, то постоянные налогооблагаемые различия нужно признавать как налоговые обязательства, отражая их по дебету 99 «Прибыли и убытки» и кредиту 68 «Расчеты по налогам и сборам».
ПРИМЕР 1 . В организации по итогам квартальной инвентаризации выявлена сомнительная задолженность в сумме 12 тыс. руб. по расчетам за реализованные товары. По данной задолженности был сформирован резерв в размере 100%. На дату создания резерва в бухучете будет содержаться следующая проводка:
- дебет 91-2, кредит 63 - 12 000 руб. - создан резерв по сомнительному долгу.
Спустя время фирма-должник погасила часть данной дебиторской задолженности в размере 7 тыс. руб. Проводка на дату внесения средств будет следующей:
- дебет 63, кредит 91-1 - 7 000 руб. - восстановлен резерв в части погашенной дебиторской задолженности.
ПРИМЕР 2 . В организации была ранее признана сомнительной задолженность в размере 10 000 руб. По ней был создан резерв в размере 7 тыс. руб. который потом был пополнен до 100% суммы долга. После истечения сроков исковой давности данная задолженность была признана безнадежной и списана в убыток. Рассмотрим проводки (каждая на свою дату проведения той или иной операции):
- дебет 91-2, кредит 63 - 7 000 руб. - создан резерв по сомнительному долгу;
- дебет 91-2, кредит 63 - 3 000 руб. - доначислен резерв по сомнительному долгу;
- дебет 63, кредит 76 - 10 000 руб. - безнадежная задолженность списана за счет резерва.
Отражаем в балансе
Для отражения сомнительных долгов в балансовом учете предназначена строка 1230. В ней отражается сумма долгов за вычетом созданного по ним резерва.
Создание или доначисления в резерв проходят по строке 2350 финансового отчета («Прочие расходы»).
Отдельно остаток на счете 63 «Резервы по сомнительным долгам» в балансе не отображается, просто соответственно уменьшается общая величина дебиторской задолженности.
Право налогового учета резервов по сомнительным долгам
В налоговом учете отражать сомнительные задолженности и резерв по ним не обязательно. Но если бухгалтерия сочтет нужным это делать, это право обеспечивается и регламентируется ст. 266 НК РФ.
При налогообложении определение сомнительной и безнадежной задолженности ничем не отличается от бухгалтерских целей. Подробную разницу мы рассматривали выше. Отличается сама процедура создания и изменения в резерве по таким задолженностям:
- если срок задолженности превышает 3 месяца, то сумма резерва будет полностью эквивалентна сумме долга;
- если время оплаты долга просрочено на период от 45 до 90 дней, в резерв можно внести только половину суммы;
- до 45-дневной просрочки долга вносить изменения в резерв не разрешается.
По каждой сомнительной задолженности должен постоянно вестись аналитический учет для оперативной реакции в случае изменения финансовой ситуации должника.
ОБРАТИТЕ ВНИМАНИЕ! В налоговом учете резерв по сомнительным долгам правомерно применять исключительно на покрытие убытков по списанным безнадежным задолженностям.
Резерв по сомнительным долгам
Резерв по сомнительным долгам и бухгалтерская отчетность
В бухгалтерской отчетности сомнительные долги отражаются так:
— в виде сомнительной задолженности по строке 1230 баланса за минусом резерва по сомнительным долгам.
— отчисления в резерв по сомнительным долгам отражаются по строке 2350 «Прочие расходы» отчета о финансовых результатах.
Резерв по сомнительным долгам в налоговом учете
В налоговом учете налогоплательщик не обязан создавать резерв сомнительных долгов.
Формирование резервов по сомнительным долгам в налоговом учете является правом налогоплательщика и осуществляется в соответствии с требованиями, установленными в ст. 266 НК РФ.
Для целей налогообложения прибыли сомнительным признается долг покупателя по оплате отгруженных товаров (выполненных работ, оказанных услуг), если этот долг одновременно:
не погашен в срок, установленный договором;
не обеспечен залогом; или поручительством; или банковской гарантией.
Долги заемщиков и поставщиков (по поставке товаров (работ, услуг) или по возврату аванса), а также долги по уплате договорных санкций и оплате переданных имущественных прав (требований) в налоговом учете сомнительными долгами не признаются.
В налоговом учете суммы отчислений в резерв по сомнительным долгам включаются в состав внереализационных расходов на последнее число отчетного (налогового) периода.
В налоговом учете исчисление резерва по сомнительным долгам производится следующим образом:
по сомнительным долгам со сроком возникновения свыше 90 дней в сумму создаваемого резерва включается полная сумма задолженности;
по сомнительным долгам со сроком возникновения от 45 до 90 (включительно) дней в сумму резерва включается 50% выявленной задолженности;
по сомнительным долгам со сроком возникновения до 45 дней выявленная задолженность не увеличивает сумму создаваемого резерва.
Одновременно сумма создаваемого резерва не может превышать10% от выручки без НДС отчетного периода.
Резерв по сомнительным долгам может быть использован организацией лишь на покрытие убытков от безнадежных долгов.
Аналитический учет ведется по каждой задолженности, по которой создан резерв.
Остались еще вопросы по бухучету и налогам? Задайте их на бухгалтерском форуме.
следует формировать отчисления в резерв по сомнительным долгам в бухгалтерском и налоговом. применяющего метод начисления, на формирование резервов по сомнительным долгам (в порядке, установленном ст. Иными словами, для создания резерва по сомнительным долгам следует: 1. Провести инвентаризацию. надо зарезервировать. При исчислении резерва по сомнительным долгам в течение налогового периода. решений. Расходы на формирование резервов по сомнительным долгам в целях налогообложения прибыли. Ответ.
резерва по сомнительным долгам Согласно п.3 ст.266 НК РФ налогоплательщик вправе создавать резервы по сомнительным долгам. законодатель, предоставив налогоплательщикам возможность формирования резервов по сомнительным долгам до их признания безнадежными, предусмотрел. компания приняла решение о создании резерва по сомнительным долгам, списание долгов, признаваемых безнадежными. что, не позволяет формировать налогоплательщику резерв по сомнительным долгам в отношении такой задолженности. Однако.
РФ, которой установлен порядок создания резерва по сомнительным долгам (РСД) . Новый порядок позволит.
ст. 266 НК РФ, формирование резерва по сомнительным долгам (РСД) в 2017 году стало. результаты оформляются актом. При формировании резерва по сомнительным долгам налогоплательщик вправе учесть сумму сомнительной. РСД с остатком резерва. Сумма резерва по сомнительным долгам, исчисленного на отчетную дату (РСДнов. РСД на конец года. Остаток резерва по сомнительным долгам может быть использован следующим образом.
Формирование резерва по сомнительным долгам Важным этапом работы с дебиторской задолженностью организации является формирование резерва по сомнительным долгам. Порядок формирования резерва по сомнительным долгам определяется Учетной политикой организации. резерв по сомнительным долгам не создается, противоречит законодательству о бухгалтерском учете. В состав резерва по сомнительным долгам включается.
учтена за балансом 007 Инвентаризация резервов по сомнительным долгам Создавать резервы по сомнительным долгам организация обязана по всей. Таким образом, в ходе инвентаризации резервов по сомнительным долгам инвентаризационной комиссией анализируется каждая сумма. инвентаризации Восстановлен резерв по сомнительным долгам 63 91-1 500 000 Сформирован новый резерв по сомнительным долгам 91. и выносит решения о создании резервов по сомнительным долгам, списании безнадежной задолженности, списании.
😉 и кредиту счета 63 «Резерв по сомнительным долгам». При формировании резерва сумма. НК РФ. Решение о создании резерва по сомнительным долгам необходимо закрепить в учетной политике.
Резерв по сомнительным долгам Положительные изменения в части ограничений размера выручки для расчета резерва по сомнительным долгам внесены. -ФЗ). Согласно нововведениям, сумма создаваемого резерва по сомнительным долгам не может превышать большую из. сомнительной и не препятствует созданию резерва по сомнительным долгам. Законодательство о налогах и сборах. устанавливает для целей определения состава резерва по сомнительным долгам безусловной необходимости принятия мер к.
организации списывается: резерв по сомнительным долгам на сумму долга создавался — за. ;. Бухгалтерский учет В бухучете создание резерва по сомнительным долгам — обязанность организации
Резерв по сомнительным долгам — бухгалтерские проводки
Резерв по сомнительным долгам — проводки , отражающие операции с ним, мы приведем в настоящей статье - подлежит созданию в бухучете в определенных ситуациях. Рассмотрим, что отличает этот резерв и как характеристики резерва влияют на бухгалтерские проводки по нему.
Резерв по сомнительным долгам — что это?
Определение долга, признаваемого сомнительным в целях бухгалтерского учета, содержит п. 70 Положения по ведению бухгалтерского учета и бухгалтерской отчетности в РФ, введенного приказом Минфина РФ от 29.07.1998 № 34н (далее — положение о бухучете и бухотчетности). К сомнительной относят имеющуюся перед юрлицом задолженность ее контрагента, не обеспеченную гарантиями и не оплаченную или имеющую высокую степень вероятности непогашения в срок, указанный в договоре. То есть речь идет о долгах дебиторов или части этих долгов, в отношении которых присутствуют серьезные сомнения в их получении.
Создание резерва по такой задолженности позволяет показать в бухучете и в бухотчетности реальные суммы долгов, ожидаемых к получению. Для чего это нужно? Во-первых, выполняется требование п. 1 ст. 13 закона РФ «О бухгалтерском учете» от 06.12.2011 № 402-ФЗ о достоверности бухгалтерских учетных данных, попадающих в отчетность и, соответственно, делающих эту отчетность достоверной. Во-вторых, экономический анализ, выполняемый с использованием цифр бухбаланса, в котором данные о величине дебиторской задолженности играют немаловажную роль, начинает осуществляться с учетом реальной информации по долгам, ожидаемым к получению. А экономический анализ, проведенный на конкретную отчетную дату и на ряд этих дат, — это процесс, итоговый результат которого интересен не только проверяющим органам или контрагентам, желающим убедиться в финансовой состоятельности анализируемого лица, но и самой организации, имеющей сомнительный долг.
Определение сомнительного долга в бухучете и ряд правил создания резерва по нему отличаются от характеристики аналогичного долга и порядка формирования резерва, создаваемого в налоговом учете (ст. 266 НК РФ). Резерв для целей налогового учета не является обязательным, в то время как в бухучете создавать его при определенных условиях необходимо независимо от желания юрлица. В то же время правила работы с резервом в налоговом учете регламентированы во всех аспектах, а бухучет допускает разработку части этих правил на усмотрение организации. Поэтому между резервами, формируемыми в налоговом и бухгалтерском учете, практически всегда существует разница как в моментах признания сомнительного долга, так и в определении размера резерва по нему, даже если совпадает вид задолженности. Это обстоятельство обусловливает наличие временных разниц, относящихся к резерву. Причем они возникают как в случае создания резерва в налоговом учете, так и при его отсутствии в этом учете.
Когда и кем должен быть создан резерв
П. 70 положения о бухучете и бухотчетности, в котором помимо определения сомнительного долга отражены и основные правила работы с ним, не делает каких-либо исключений из круга юрлиц, обязанных создавать резерв по долгам, признанным сомнительными. Таким образом, принцип обязательности создания резерва закреплен за всеми без исключения организациями.
В каких ситуациях надо создавать резерв? Когда задолженность, отвечающая критериям сомнительной, выявлена. При этом вид такой задолженности положение о бухучете и бухотчетности никак не ограничивает, т. е. это может быть любой дебиторский долг, от задолженности подотчетного лица до долгов покупателей.
А вот правил, которым нужно следовать в выявлении сомнительных долгов, положение о бухучете и бухотчетности не устанавливает. И организации самой придется определить, отразив установленный порядок в своей учетной политике, следующие моменты:
- периодичность проведения инвентаризации долгов;
- признаки, по которым долг следует считать сомнительным;
- критерии неплатежеспособности дебитора;
- принципы оценки вероятности погашения долга в полной сумме или частично;
- факторы, влияющие на размер создаваемого резерва.
Начисление суммы резерва
Еще одним моментом, который следует закрепить в учетной политике, является алгоритм определения величины резерва. Размер резерва в бухучете, в отличие от резерва, создаваемого в налоговом учете, не регламентирован. Поэтому организация должна самостоятельно разработать не только перечень тех факторов, от которых будет зависеть его размер (финансовое состояние должника, вероятность погашения им всего долга или его части), но и формулу расчета конкретной величины создаваемого резерва.
Размер резерва в зависимости от оценки вероятности оплаты задолженности может не совпадать с общей суммой долга.
Основные правила бухучета резерва
Для учета резерва по сомнительным долгам Планом счетов бухучета (приказ Минфина РФ от 31.10.2000 № 94н) предусмотрен счет 63. Аналитика на нем должна вестись раздельно по каждому долгу (п. 70 положения о бухучете и бухотчетности). Учет резерва на отдельном счете обусловлен требованием п. 6.7 ПБУ 9/99 (приказ Минфина России от 06.05.1999 № 32н) об отражении в бухучете выручки от продаж в полном ее объеме вне зависимости от факта создания резерва по ней.
Поскольку резерв сомнительных долгов относится к величинам оценочного значения (п. 3 ПБУ 21/2008, утвержденного приказом Минфина России от 06.10.2008 № 106н), при изменении факторов, влияющих на его размер, осуществляется изменение суммы резерва (п. 2 ПБУ 21/2008). Причем это изменение может влиять как на данные текущего периода, так и на данные будущих периодов (п. 4 ПБУ 21/2008).
Существовать неиспользованная часть резерва может не дольше чем до окончания года, следующего за годом его создания (п. 70 положения о бухучете и бухотчетности), что не мешает по этой же задолженности создать новый резерв.
Операции создания, изменения, списания (восстановления) резерва учитываются через прочие доходы (расходы), т. е. в корреспонденции счета 63 со счетом 91. На это есть указание в следующих документах:
- в положении о бухучете и бухотчетности (п. 70);
- ПБУ 10/99, утвержденном приказом Минфина России от 06.05.1999 № 33н (п. 11);
- ПБУ 21/2008 (п. 4).
А вот использование резерва для той цели, ради которой он создавался (списание безнадежного долга), создаст проводку по корреспонденции счета 63 со счетом учета списываемой безнадежной задолженности (п. 77 положения о бухучете и бухотчетности).
Для резерва, образуемого по долгу, выраженному в иностранной валюте, придется на даты проведения операций с эти долгом и на даты составления отчетности делать пересчет не только долга, но и резерва по нему по курсу валюты, установленному на соответствующий день (п. 7 ПБУ 3/2006, утвержденного приказом Минфина России от 27.11.2006 № 154н).
Резерв начислен и изменен: проводки
Проводка по созданию резерва по сомнительным долгам будет одной и той же вне зависимости от того, на каком счете учитывается задолженность, признанная сомнительной. В ней сумма резерва, начисленная по соответствующему долгу на счете 63, будет корреспондировать со счетом 91:
Изменение суммы резерва при изменении факторов, влияющих на его размер, может приводить как к увеличению, так и к уменьшению резерва. Проводки и в том, и в другом случае могут быть 2 видов:
- В корреспонденции со счетом 91:
- Дт 91 Кт 63 — при увеличении резерва;
- Дт 63 Кт 91 — при уменьшении резерва.
- В корреспонденции со счетом 97:
- Дт 97 Кт 63 — если увеличение резерва влияет на данные будущих периодов;
- Дт 63 Кт 97 — если уменьшение резерва отразилось и на данных, ранее учтенных по этому резерву в расходах будущих периодов.
Списание отраженных на счете 97 данных по резерву произойдет в том периоде, к которому относится изменение суммы резерва, учтенное при этом изменении как расходы будущих периодов (п. 4 ПБУ 21/2008):
Восстановление и использование резерва: проводки
Восстановление (списание) сумм резерва происходит в 2 случаях:
- при оплате долга или его части — на соответствующую сумму уменьшается и резерв;
- при списании неиспользованного резерва (или его остатка) по окончании предельного срока, установленного для его существования.
Проводка в обоих случаях будет одинакова:
К ней может добавиться сумма, учтенная на счете 97, если часть резерва формировалась за счет расходов будущих периодов, оказавшихся несписанными к моменту восстановления (списания) резерва:
"Финансовые и бухгалтерские консультации", 2007, N 2
При формировании учетной политики вполне понятно стремление бухгалтеров максимально сблизить требования "бухгалтерской" и "налоговой" учетной политики, минимизировав разницы бухгалтерского и налогового учета. Однако, если четко следовать требованиям законодательства, сделать это не так просто, как может показаться на первый взгляд. Рассмотрим основные принципы создания и использования одного из видов резервов - резерва по сомнительным долгам.
Основные принципы создания резерва и состав дебиторской задолженности, подлежащей резервированию
Порядок создания резерва по сомнительным долгам для целей бухгалтерского учета регулируется Положением по ведению бухгалтерского учета и бухгалтерской отчетности в Российской Федерации (утв. Приказом Минфина России от 20 июля 1998 г. N 34н; далее - Положение по учету), а также Инструкцией по применению Плана счетов <1> (пояснения к счету 63 "Резервы по сомнительным долгам"). Сразу отметим, что п. 70 Положения по учету говорит нам о возможности формирования такого резерва в бухгалтерском учете.
<1> План счетов бухгалтерского учета финансово-хозяйственной деятельности организаций и Инструкция по его применению утверждены Приказом Минфина России от 31 октября 2000 г. N 94н.
Между тем существует мнение, что исходя из требований п. 7 ПБУ 1/98 <2> создание резерва в целях бухгалтерского учета является обязанностью, а не правом предприятий. Дело в том, что указанный п. 7 ПБУ 1/98 предполагает при формировании учетной политики большую готовность к признанию в бухгалтерском учете расходов и обязательств, чем возможных доходов и активов.
<2> Положение по бухгалтерскому учету "Учетная политика организации" ПБУ 1/98 утверждено Приказом Минфина России от 9 декабря 1998 г. N 60н.
В налоговом же учете предусмотрено лишь право создания такого резерва (п. 3 ст. 266 НК РФ). Значит, решение данного вопроса является элементом учетной политики организации.
Следует иметь в виду, что п. 7 ПБУ 1/98 предусматривает и еще один немаловажный принцип ведения бухгалтерского учета и составления учетной политики: учетная политика должна обеспечивать рациональное ведение учета исходя из условий хозяйственной деятельности и величины организаций (требование рациональности). Соответственно, при решении вопроса о создании резерва по сомнительным долгам, на наш взгляд, необходимо все же исходить из существенности сумм и из экономической целесообразности создания такого резерва для организации.
При значительных суммах дебиторской задолженности, относящейся к сомнительной, предприятию имеет смысл создать такой резерв в бухгалтерском и налоговом учете. Если же суммы задолженности не столь существенны и налоговая экономия является незначительной, то создание резерва в налоговом учете уже не будет столь необходимо. И даже учитывая требования п. 7 ПБУ 1/98, по нашему мнению, данный резерв можно не создавать.
Еще один весьма важный вопрос, касающийся общего порядка создания резерва: какую конкретно задолженность включать в расчет этого резерва?
В соответствии с п. 70 Положения по учету резерв для целей бухгалтерского учета может создаваться по расчетам с другими организациями и гражданами за продукцию, товары, работы и услуги. В Письме же Минфина России от 15 октября 2003 г. N 16-00-14/316 указано, что у организации-покупателя, перечислившей в соответствии с договором предварительную оплату за товар, обязательства поставщика по отгрузке продукции не могут рассматриваться в качестве задолженности, по которой образуется резерв по сомнительным долгам. Таким образом, в бухгалтерском учете, как и в налоговом, резерв в отношении задолженности поставщиков создаваться не должен.
Весьма частой ошибкой в практике формирования предприятиями резерва по сомнительным долгам является то, что его создают лишь на суммы дебиторской задолженности, отраженной в бухгалтерском учете записями по дебету счета 62 "Расчеты с покупателями и заказчиками". Однако в составе дебиторской задолженности за товары, работы и услуги могут учитываться и суммы, отражаемые по другим счетам.
В связи с этим возникает вопрос о необходимости доработки учетной политики предприятий, принявших решение создавать данный резерв: задолженность работников за реализуемые товары, работы и услуги следует отражать на субсчете счета 73 "Расчеты с персоналом по прочим операциям" обособленно от задолженности персонала по другим операциям. При наличии же фактов реализации работникам в счет заработной платы объектов основных средств такую реализацию также нужно учитывать обособленно, поскольку по такой задолженности резерв будет формироваться лишь в налоговом, но не в бухгалтерском учете.
При наличии задолженности по счету 73 за реализованные своим работникам в кредит товары, работы или услуги предприятиям, создающим подобный резерв, необходимо четко следить за своевременным удержанием указанных сумм с работников и отражением этой операции в учете записью: Д 70 "Расчеты с персоналом по оплате труда" К 73, так как в практике предприятий по счетам расчетов нередко возникает необоснованное сальдо.
В то же время исходя из требования рациональности, по мнению автора, допустимо предусмотреть в учетной политике для бухгалтерского учета какую-либо несущественную сумму дебиторской задолженности, по которой предприятие не будет создавать резерв. Такая сумма может существовать как в отношении задолженности каждого конкретного работника, так и в отношении дебиторской задолженности в целом по организации.
На первый взгляд данное допущение неприемлемо для целей налогового учета. Ведь ст. 266 НК РФ не предусматривает исключение из состава резервируемой задолженности несущественных сумм. Однако здесь необходимо обратить внимание на следующее. Согласно п. 1 данной статьи сомнительным долгом признается любая задолженность перед налогоплательщиком, возникшая в связи с реализацией товаров, выполнением работ, оказанием услуг, если эта задолженность не погашена в сроки, установленные договором, и не обеспечена залогом, поручительством, банковской гарантией. Вместе с тем на основании п. 4 ст. 266 НК РФ сумма резерва по сомнительным долгам определяется по результатам проведенной на последний день отчетного (налогового) периода инвентаризации дебиторской задолженности. Что касается самого порядка проведения инвентаризации активов и обязательств организации, то он в соответствии с п. 5 ПБУ 1/98 должен быть утвержден учетной политикой организации. В отношении же учетной политики, как было отмечено ранее, п. 7 ПБУ 1/98 установлено требование рациональности. Предприятия со значительным количеством совершаемых операций и значительной трудоемкостью учетного процесса, на взгляд автора, могут предусмотреть в учетной политике, что несущественные суммы дебиторской задолженности не инвентаризируются. При отсутствии же результатов инвентаризации будет также правомерным не создавать резерв по сомнительным долгам по такой задолженности.
Создание резервов по сомнительным долгам также предполагает, что предприятия должны более внимательно относиться к самому проведению инвентаризации расчетов с поставщиками и подрядчиками по счету 60 "Расчеты с поставщиками и подрядчиками". В данном случае необходимо своевременно выявлять случаи формирования на этом счете дебетового сальдо по расчетам за продукцию, товары, работы или услуги (возникновение такой ситуации возможно при расчетах посредством взаимозачетов). По дебету счета 60 должна учитываться лишь сумма аванса, выданного денежными средствами.
Резерв по сомнительным долгам и вексель
В практике нередко возникают вопросы, создавать или не создавать подобный резерв по отдельным видам дебиторской задолженности. Прежде всего это касается различного рода вексельных операций. Если исходить из норм ст. 815 Гражданского кодекса РФ, вексель удостоверяет безусловное долговое обязательство векселедателя. Соответственно, задолженность векселедателя по оплате векселя следует классифицировать как задолженность заемщика по займу. Такая задолженность не связана с реализацией товаров, работ или услуг и потому не включается в состав резервируемой.
Однако в практике предприятий, создающих резервы по сомнительным долгам, возможны более сложные случаи вексельных отношений. Например , когда имеется задолженность по собственным векселям векселедателя. Если данный вексель получен от контрагента в счет исполнения обязательства, не связанного с реализацией продукции, товаров, работ и услуг (например, в счет обеспечения обязательства по займу), то эта задолженность однозначно не будет включаться в состав резервируемой.
Если же собственный вексель покупателя получен в обмен на реализуемые товары, работы или услуги, то возникают вопросы: признавать ли эту задолженность в качестве задолженности за продукцию, товары, работы или услуги и создавать ли по ней резерв по сомнительным долгам? В этой связи необходимо отметить следующее.
На основании п. 75 Положения о переводном и простом векселе <3> векселем является простое и ничем не обусловленное обещание уплатить определенную сумму. Иными словами, обязательство уплаты по векселю не обусловлено обязательством уплаты по договору купли-продажи, подряда, возмездного оказания услуг и пр. По своему содержанию выдача покупателем векселя в обеспечение оплаты товаров, работ или услуг соответствует операции новации согласно ст. 414 ГК РФ. Значит, имеет место замена первоначального обязательства другим, предусматривающим иной способ исполнения.
Исходя из этого, задолженность по векселю, даже если он выдан покупателем товаров, работ или услуг, по нашему мнению, не будет считаться задолженностью за продукцию, товары, работы или услуги. Таким образом, в целях бухгалтерского учета резерв по данной задолженности создаваться не должен.
Что касается налогового учета, то формировать резерв, по нашему мнению, также не следует. В то же время считаем, что предприятия могут попытаться отстоять в судебном порядке свое право на создание резерва в налоговом учете, поскольку трактовка п. 1 ст. 266 НК РФ, на наш взгляд, может быть неоднозначной.
Резерв по сомнительным долгам и уступка права требования
Не следует создавать резерв и в отношении задолженности нового кредитора перед первоначальным по сделке уступки права требования. В данном случае обязательство нового кредитора (являющегося дебитором предприятия) формируется по расчетам не за продукцию, товары, работы или услуги, а за право требования дебиторской задолженности. В соответствии же с п. п. 2, 3 ст. 38 НК РФ имущественные права не относятся к товарам, работам или услугам. Ни п. 1 ст. 266 НК РФ, ни п. 70 Положения по учету не предусмотрено создание резервов по задолженности, возникающей при передаче имущественных прав. Высказанное мнение подтверждается и Письмом Минфина России от 7 октября 2005 г. N 03-03-04/1/257.
Для оптимизации учетного процесса и обеспечения контроля за правильностью отражения операций в бухгалтерском и налоговом учете подобную задолженность также целесообразно учитывать на субсчетах счета 62 или 76 (предусмотренных для учета задолженности, не включаемой в резерв).
И у нового кредитора дебиторская задолженность, приобретенная на основании уступки права требования, не является задолженностью за товары, работы или услуги. Значит, включаться в состав резервируемой она тоже не будет. Такая позиция подтверждается Письмом Минфина России от 6 февраля 2006 г. N 03-03-04/1/87 и Постановлением ФАС Центрального округа от 3 октября 2005 г. по делу N А48-550/05-8.
Резерв по сомнительным долгам и штрафы
Как разъяснил Минфин России в Письме от 5 мая 2006 г. N 03-03-04/2/129, не включаются в состав резервируемой задолженности в целях налогообложения и суммы штрафных санкций по договорам, поскольку штрафы возникают не при производстве и реализации продукции, а лишь в случае нарушений установленных договором условий реализации товаров (работ, услуг) - сроков, качества реализуемых товаров (работ, услуг) и т.д. Хотя Письмо касается формирования резерва в целях налогового учета, по аналогичным основаниям данный резерв не следует создавать, по мнению автора, и в целях бухгалтерского учета.
Порядок образования и корректировки сумм резерва
В п. 70 Положения по учету указано, что величина резерва определяется отдельно по каждому сомнительному долгу в зависимости от финансового состояния (платежеспособности) должника и оценки вероятности погашения долга полностью или частично. Конкретный порядок такой оценки нормативными документами по бухгалтерскому учету не определен. Вероятно, предполагается, что этот порядок должен быть разработан предприятиями самостоятельно и закреплен в учетной политике. Значит, можно максимально сблизить данный порядок с требованиями налогового учета.
В соответствии с п. 4 ст. 266 НК РФ по сомнительной задолженности сроком возникновения свыше 90 дней в состав резервируемой включается полная сумма задолженности; от 45 до 90 дней - 50% задолженности. Следует обратить внимание, что указанной нормой Кодекса не предоставлено право выбора порядка создания резерва - подобное право предусмотрено только в целях бухгалтерского учета.
Предприятия иногда закрепляют в учетной политике создание сумм резерва лишь в отношении задолженности сроком возникновения свыше 90 дней. По мнению автора, такой подход допустим разве что в течение календарного года - по итогам отчетных периодов (поскольку налоговым периодом по налогу на прибыль является год). По состоянию на конец отчетного года (31 декабря) предприятиям все же следует образовывать резерв и по задолженности сроком возникновения свыше 45 дней.
Надо также иметь в виду, что срок 90 или 45 дней, определенный п. 4 ст. 266 НК РФ, необходимо отсчитывать не с даты возникновения задолженности, а с того момента, когда эта задолженность стала сомнительной, т.е. истек срок погашения по договору. Такой вывод можно сделать как из п. 1 ст. 266 НК РФ, так и из п. 70 Положения по учету. Однако, как известно, встречаются ситуации, когда в договорах вообще не указан срок исполнения обязательств. Как быть в этом случае? Налоговые органы считают, что такая задолженность вообще не может быть включена в состав резервируемой <4>.
<4> Именно такие разъяснения дают специалисты налоговых органов в ответах на частные запросы.
Тем не менее арбитражная практика складывается в пользу налогоплательщика. В качестве примера приведем Постановление ФАС Волго-Вятского округа от 10 ноября 2004 г. по делу N А82-2756/2004-14. По результатам проведенной проверки налоговой инспекцией не были приняты расходы, которые составили сумму дебиторской задолженности за продукцию, отгруженную либо при отсутствии договора, либо в счет договора, предусматривающего предварительную оплату. Суд принял решение, что налогоплательщик обоснованно включил в состав резервируемой задолженность за товар, не оплаченный в сроки, установленные ст. 486 ГК РФ, в том числе при отсутствии договора в письменной форме.
Таким образом, поскольку в НК РФ не указан порядок формирования резерва в случае, когда в договоре не установлен конкретный срок исполнения обязательств, у налогоплательщика есть право определить данный срок в соответствии с нормами гражданского законодательства.
Приведем условный пример. Покупателю 25 сентября 2006 г. поставлена продукция. Конкретный срок оплаты в договоре не оговорен. В соответствии со ст. 486 ГК РФ при заключении договора поставки покупатель обязан оплатить товар непосредственно до или после передачи его продавцом, если договором не оговорено иное. Соответственно, срок задолженности следует отсчитывать с 25 сентября.
Если же, например, продукция была отгружена покупателю 16 сентября 2006 г., а оплата в соответствии с условиями договора должна поступить в течение месяца, т.е. до 16 октября, то срок 45 или 90 дней необходимо отсчитывать только с 16 октября 2006 г.
Налогоплательщикам целесообразно в Справке к акту инвентаризации расчетов <5> предусмотреть учетной политикой следующие дополнительные столбцы:
- срок погашения обязательства;
- срок истечения 45 дней с момента возникновения обязательства;
- срок истечения 90 дней с момента возникновения обязательства.
Такой подход допустим на основании п. 13 Положения по учету, в соответствии с которым в зависимости от характера операции, требований нормативных актов, методических указаний по бухгалтерскому учету и технологии обработки учетной информации в первичные документы могут быть включены дополнительные реквизиты.
Периодичность создания резерва
Несколько различаются нормативные требования бухгалтерского и налогового учета и по вопросу периодичности создания и корректировки сумм резерва (по итогам месяца, квартала или года). Так, в налоговом учете в соответствии с п. 4 ст. 266 НК РФ сумма резерва по сомнительным долгам определяется по результатам проведенной на последний день отчетного (налогового) периода инвентаризации дебиторской задолженности. Получается, что ежемесячно данный резерв может создаваться в налоговом учете лишь в случае исчисления ежемесячных авансовых платежей исходя из фактически полученной прибыли. Когда отчетным периодом для организации является квартал, резерв должен создаваться по итогам I квартала, полугодия или девяти месяцев.
В бухгалтерском же учете п. 70 Положения по учету предусмотрено только, что резерв создается на основе результатов проведенной инвентаризации дебиторской задолженности организации. Значит, резерв может создаваться как ежегодно, так и ежеквартально или ежемесячно: в соответствии с требованиями учетной политики по бухгалтерскому учету. Необходимым условием являются подтверждение сумм резерва результатами инвентаризации дебиторской задолженности и индивидуальная по каждому должнику оценка его платежеспособности. По мнению автора, целесообразно предусмотреть периодичность формирования резерва в бухгалтерском учете, аналогичную налоговому учету.
Следует иметь в виду, что создание резервов по сомнительным долгам предполагает пересмотр предприятиями требований учетной политики в отношении графика проведения инвентаризации. Ведь как п. 70 Положения по учету, так и п. 5 ст. 266 НК РФ предполагают образование сумм резерва по результатам проведенной инвентаризации дебиторской задолженности.
Момент отражения в учете сумм резерва должен совпадать с датами проведения инвентаризации, соответствующей дебиторской задолженности, согласно графику проведения. Значит, инвентаризацию дебиторской задолженности покупателей (подлежащей включению в состав резервируемой) также необходимо проводить ежеквартально или ежемесячно (при помесячном исчислении налога на прибыль).
Минфин России в Письме от 26 июля 2006 г. N 03-03-04/1/612 разъяснил, что для включения отдельных сумм дебиторской задолженности в состав резервируемой необязательно ее подтверждение актами сверок с дебиторами. В частности, как отмечено в Письме, положениями ст. ст. 265 и 266 НК РФ не установлено ограничение на учет в составе резервов по сомнительным долгам только сумм дебиторской задолженности, подтвержденных дебиторами. В расчетах суммы сомнительной задолженности для налогообложения следует учитывать все суммы дебиторской задолженности по отгруженным товарам, работам, услугам, признанные подтвержденными результатами инвентаризации.
В Письме также отмечено, что не образуется резерв на суммы дебиторской задолженности, по которым истек срок исковой давности, поскольку в целях налогообложения такие суммы на основании п. 3 ст. 266 Налогового кодекса РФ признаются безнадежными долгами.
Согласно п. 4 ст. 266 НК РФ сумма резерва, создаваемого в налоговом учете, не может превышать 10% выручки, определяемой в соответствии со ст. 249 Кодекса. В бухгалтерском учете подобного ограничения не предусмотрено. Может ли организация в целях минимизации различий бухгалтерского и налогового учета закрепить аналогичную норму в целях бухгалтерского учета? На наш взгляд, если исходить из требований п. 70 Положения по учету, не может. Как уже было отмечено, этот пункт предусматривает образование резерва по каждому сомнительному долгу. Определяющими критериями включения задолженности в состав резервируемой являются финансовое состояние (платежеспособность) должника и оценка вероятности погашения долга полностью или частично. Возможность соизмерения суммы сомнительной дебиторской задолженности с экономическими показателями предприятия (в данном случае - выручкой) в целях бухгалтерского учета не предусмотрена.
Надо также обратить внимание, что определенное в целях налогового учета ограничение сумм резерва применяется по итогам каждого отчетного (налогового) периода. Такая позиция приведена в Письме Минфина России от 4 апреля 2006 г. N 03-03-04/1/319.
Периодичность корректировки резерва
Суммы ранее начисленного резерва корректируются при погашении покупателем суммы задолженности или при изменении сторонами срока ее погашения. Как указано в Письме Минфина России от 29 ноября 2004 г. N 03-03-01-04/1-159, сумма ранее созданного резерва подлежит включению в состав внереализационных доходов в том отчетном (налоговом) периоде, в котором были изменены сроки расчетов по договору или погашена задолженность. Это вытекает и непосредственно из нормы п. 5 ст. 266 НК РФ, в соответствии с которой сумма вновь создаваемого по результатам инвентаризации резерва должна быть скорректирована на сумму остатка резерва предыдущего отчетного (налогового) периода. Если вновь создаваемый резерв меньше остатка резерва предыдущего периода, разница подлежит включению в состав внереализационных доходов налогоплательщика в текущем отчетном (налоговом) периоде.
Обратите внимание: в целях налогового учета в соответствии с требованиями упомянутого п. 5 ст. 266 НК РФ суммы восстановленного резерва должны включаться в состав внереализационных доходов по итогам отчетного, а не только налогового периода. Этот вывод подтверждает арбитражная практика (см., например, Постановление ФАС Северо-Западного округа от 11 февраля 2005 г. по делу N А26-6742/04-23).
Нормативные же документы по бухгалтерскому учету не предусматривают необходимость корректировки сумм начисленного резерва. Соответственно, вопрос о том, какими должны быть бухгалтерские записи (и нужно ли их делать) при погашении дебиторами резервируемой задолженности или при пересмотре условий погашения (ввиду чего задолженность перестает быть сомнительной), остается открытым.
Если исходить из п. 70 Положения по учету, присоединение сумм резерва к финансовым результатам возможно лишь в конце года, следующего за отчетным. В то же время Инструкцией по применению Плана счетов в пояснениях к счету 63 предусмотрено присоединение неиспользованных сумм резервов по сомнительным долгам к прибыли отчетного периода, следующего за периодом их создания. На основании ПБУ 4/99 <6> отчетным является период, за который организация должна составлять бухгалтерскую отчетность. В то же время промежуточную бухгалтерскую отчетность организация должна формировать не только ежеквартально, но даже ежемесячно. А значит, можно сделать вывод, что План счетов допускает корректировку за счет финансовых результатов сомнительных долгов, созданных в предыдущие месяцы.
<6> Положение по бухгалтерскому учету "Бухгалтерская отчетность организации" (ПБУ 4/99) утверждено Приказом Минфина России от 6 июля 1999 г. N 43н.
Необходимость корректировки сумм резерва по сомнительным долгам вытекает и из требования Положения по учету определять величину данного резерва по каждому сомнительному долгу в зависимости от финансового состояния должника и оценки вероятности погашения долга.
Таким образом, по данному вопросу требования бухгалтерского и налогового учета также могут быть сближены, и учетной политикой для целей бухгалтерского и налогового учета может быть принят одинаковый порядок корректировки. Создание и восстановление суммы начисленного резерва будет отражаться в учете записями: Д 91 "Прочие доходы и расходы" К 63 и Д 63 К 91.
Рассмотрим изложенный порядок образования резерва в бухгалтерском и налоговом учете.
Пример 1 . Общая сумма сомнительной задолженности по состоянию на 30 июня 2006 г. (свыше 90 дней) составила 1 400 000 руб., в том числе 1 000 000 руб. - задолженность покупателя А; 350 000 руб. - покупателя Б; 50 000 руб. - покупателя В.
Выручка, отраженная в декларации по налогу на прибыль за первое полугодие 2006 г., составила 13 000 000 руб., т.е. максимальная сумма резерва не может быть больше 1 300 000 руб.
Указанные операции следует отразить в бухгалтерском учете 30 июня 2006 г. и учесть при налогообложении за первое полугодие 2006 г. следующим образом:
Д 91 К 63 - 1 000 000 руб. - отражено образование резерва с задолженности покупателя А;
Д 91 К 63 - 300 000 руб. - отражено образование с задолженности покупателя Б резерва, сумма которого принимается в уменьшение налогооблагаемой прибыли;
Д 91/"Расходы, не уменьшающие налогооблагаемую прибыль" <7> К 63 - 100 000 руб. - отражено образование резерва (50 000 руб. от покупателя Б и 50 000 руб. от покупателя В), сумма которого не принимается в уменьшение налогооблагаемой прибыли (превышающая ограничение в 10% выручки).
<7> Аналитический учет по счету 91.
В налоговом учете резерв будет создан лишь в сумме 1 300 000 руб. (в пределах ограничения 10%). Таким образом, на сумму 100 000 руб. в учете будет сформирована постоянная налоговая разница и отражено постоянное налоговое обязательство на сумму 24 000 руб. (100 000 руб. x 24%): Д 99 К 68.
Однако у предприятий могут возникнуть следующие вопросы. Как в связи с формированием разниц в бухгалтерском и налоговом учете отражать движение сумм резерва в аналитическом учете? К задолженности какого именно контрагента относить суммы резерва, формируемые в бухгалтерском учете, но не учитываемые в целях налогообложения прибыли? Ведь в дальнейшем может возникнуть необходимость восстановить данные суммы, а также использовать их на погашение дебиторской задолженности. Этот вопрос предприятия должны оговорить в учетной политике. К примеру, можно предусмотреть, что в целях применения ограничения резерва на расходы, не уменьшающие налогооблагаемую прибыль, прежде всего списываются наименьшие суммы задолженности дебиторов, а при равных суммах - задолженность с ранними сроком возникновения.
Пример 2 . Воспользуемся данными примера 1. На расходы, не уменьшающие налогооблагаемую прибыль, будут списаны суммы резерва: по задолженности покупателя В - в сумме 50 000 руб., покупателя Б - в сумме 50 000 руб.
В сентябре 2006 г. была погашена задолженность покупателя А в сумме 200 000 руб., покупателя Б - 100 000 руб. и покупателя В - полностью.
При погашении задолженности покупателей в учете будут сделаны записи:
Д 51 К 62 - 200 000 руб. - отражено поступление средств от покупателя А;
Д 51 К 62 - 100 000 руб. - отражено поступление средств от покупателя Б;
Д 51 К 62 - 50 000 руб. - отражено поступление средств от покупателя В;
Д 63 К 91 - 200 000 руб. - восстановлены суммы резерва по расчетам с покупателем А (учитывается при налогообложении прибыли);
Д 63 К 91 - 100 000 руб. - восстановлены суммы резерва по расчетам с покупателем Б (учитывается при налогообложении прибыли);
Д 63 К 91 - 50 000 руб. - восстановлены суммы резерва по расчетам с покупателем В (в целях налогообложения прибыли резерв по данному покупателю не создавался, соответственно, восстановление в целях налогообложения учитываться не будет);
Д 68 К 99 - 12 000 руб. (50 000 руб. x 24%) - образован постоянный налоговый актив с суммы восстановления резерва, учитываемой в целях бухгалтерского учета, но не учитываемой при налогообложении прибыли.
Следует обратить внимание, что по расчетам с покупателем Б сумма резерва, начисленная в бухгалтерском учете, составляет 350 000 руб., в налоговом - 300 000 руб. Соответственно, при погашении задолженности данного покупателя часть суммы восстановленного резерва также не будет учитываться при налогообложении прибыли. Во избежание разногласий с налоговыми органами в первую очередь нужно восстановить суммы начисленного резерва, учитываемые при налогообложении прибыли. Порядок учета при налогообложении сумм восстанавливаемого резерва также целесообразно прописать в учетной политике.
Таким образом, при принятии решения об образовании резерва по сомнительным долгам не во всех случаях возможно свести к нулю разницы, образовавшиеся по данным бухгалтерского и налогового учета.
Наличие же разниц в суммах начисляемого резерва в бухгалтерском и налоговом учете предполагает, что организации следует вести аналитический учет сумм резерва для контроля правильности формирования налоговой базы. Очевидно, что суммы расходов на образование резерва, не учитываемые при налогообложении прибыли, должны учитываться на субсчете счета 91. Для контроля же за движением самих сумм начисленного резерва в налоговом учете необходимо:
- либо организовать учет сумм резерва, формируемого в бухгалтерском, но не формируемого в налоговом учете, на субсчете счета 63 (по данному субсчету также необходимо вести аналитический учет в разрезе отдельных контрагентов),
- либо вести отдельный регистр налогового учета резерва по сомнительным долгам.
Первый, более простой, вариант организации аналитического учета можно выбрать, когда разница в суммах начисленного резерва в бухгалтерском и налоговом учете формируется лишь в части 10-процентного ограничения, т.е. сумма резерва, начисленная в бухгалтерском учете, превышает сумму, начисленную в налоговом учете.
Второй вариант аналитического учета применяется при наличии обстоятельств, являющихся предпосылками возникновения более сложных разниц бухгалтерского и налогового учета, например:
- существенных, длительно не погашающихся сумм задолженности, включаемых в состав резервируемой в бухгалтерском, но не включаемых в налоговом учете (например, задолженности по основным средствам);
- значительных сумм сомнительной задолженности, возникших независимо от реализации продукции, товаров, работ или услуг: если подобная задолженность перейдет из сомнительной в безнадежную, в налоговом учете она будет списываться за счет созданного резерва по сомнительным долгам, в бухгалтерском - непосредственно на убытки.
В то же время для минимизации различий бухгалтерского и налогового учета и упрощения учетных процедур в соответствии с п. 7 ПБУ 1/98 предприятия, по мнению автора, могут предусмотреть в учетной политике для целей бухгалтерского учета определенный критерий существенности, при превышении которого разница по данным бухгалтерского и налогового учета не формируется. Например , можно установить, что предприятие не будет формировать резерв в бухгалтерском (как и в налоговом) учете с суммы превышения ограничения (10% выручки), если разница в сумме сомнительной задолженности и 10% выручки от реализации не превысит 50 000 руб.
Порядок использования сумм резерва
Использование резерва при списании задолженности после истечения срока исковой давности или при наличии других оснований для списания отражается в учете записью: Д 63 К 62.
Списывая дебиторскую задолженность за счет резерва, нужно также обращать внимание на обоснованность этих действий. Если суммы списанной задолженности по каким-либо причинам нельзя признать в качестве расходов, уменьшающих налогооблагаемую прибыль (хотя в момент образования резерва данный факт известен не был), сумму ранее созданного резерва во избежание разногласий с налоговыми органами следует восстановить в целях налогообложения прибыли и включить в состав налоговых внереализационных доходов. В целях же бухгалтерского учета внереализационные доходы в данном случае формироваться не будут. Соответственно, в учете возникнет постоянная разница с формированием постоянного налогового обязательства, что отражается записью: Д 99 К 68.
Вместе с тем необходимо отметить, что НК РФ прямо не предусмотрено восстановление ранее начисленного резерва по дебиторской задолженности, которая впоследствии списывается на убытки без уменьшения налогооблагаемой прибыли. Поэтому такой подход может быть принят лишь исходя из общего принципа экономической оправданности затрат, предусмотренного п. 1 ст. 252 НК РФ. Соответственно, данный вопрос может быть оспорен предприятием-налогоплательщиком в судебном порядке.
Также надо обратить внимание и на различия в отношении порядка использования сумм резерва в целях бухгалтерского и налогового учета.
В бухгалтерском учете в соответствии с п. 70 Положения по учету величина резерва определяется отдельно по каждому сомнительному долгу. Долги списываются на убытки, если в период, предшествующий отчетному, суммы этих долгов не резервировались (п. 77 Положения по учету). Значит, списать задолженность за счет резерва в бухгалтерском учете возможно, только когда резерв был создан именно по задолженности конкретного контрагента. Если же такой резерв не формировался, соответствующая задолженность списывается непосредственно на убытки.
В налоговом же учете согласно п. 5 ст. 266 НК РФ, если налогоплательщик принял решение о создании резерва по сомнительным долгам, то долги, признаваемые безнадежными, списываются за счет суммы созданного резерва. Списание задолженности за счет внереализационных расходов допускается, лишь когда сумма созданного резерва не достаточна для покрытия общей суммы списания безнадежных долгов в отчетном периоде. Следовательно, погашение и использование сумм резерва отражаются по общей сумме за налоговый период.
Причем понятие "безнадежный долг" (в отличие от "сомнительного") НК РФ не связывает только с задолженностью по товарам, работам или услугам. Безнадежным долгом (в данном случае покрываемым за счет ранее созданного резерва) признается любая задолженность перед налогоплательщиком. Эта позиция подтверждается Письмом Минфина России от 12 апреля 2004 г. N 04-02-05/1/26.
Соответственно, на суммы безнадежной задолженности, возникшей не в связи с реализацией продукции, работ или услуг, но списанной в налоговом учете за счет резерва, также возникнут разницы бухгалтерского и налогового учета, которые следует учитывать в составе постоянных с формированием постоянного налогового обязательства.
Пример 3 . Сумма созданного резерва в бухгалтерском и налоговом учете составляет 1 150 000 руб., в том числе по задолженности покупателя А - 800 000 руб., покупателя Б - 200 000 руб., покупателя В - 50 000 руб., покупателя Г - 100 000 руб. В отчетном периоде была признана безнадежной и подлежащей списанию задолженность покупателя Б в полной сумме и поставщика Д по выданному авансу в сумме 150 000 руб.
В бухгалтерском учете следует сделать записи:
Д 63 К 62 - 200 000 руб. - списана за счет резерва по сомнительным долгам задолженность покупателя Б;
Д 91 К 60 - 150 000 руб. - списана на убытки задолженность поставщика Д по авансу.
Сумма остатка резерва по сомнительным долгам в бухгалтерском учете составит 950 000 руб. В налоговом же учете вся сумма задолженности 350 000 руб. будет списана за счет резерва. Остаток резерва в налоговом учете составит 800 000 руб. Разницу в сумме задолженности, списанной за счет резерва, следует отразить в составе постоянных налоговых разниц с формированием постоянного налогового обязательства. В учете следует сделать проводку:
Д 99 К 68 - 36 000 руб. (150 000 руб. x 24%) - отражено постоянное налоговое обязательство.
Порядок учета сумм неиспользованного резерва
В целях налогового учета в соответствии с п. 5 ст. 266 НК РФ сумма резерва по сомнительным долгам, не полностью использованная налогоплательщиком в отчетном периоде на покрытие убытков по безнадежным долгам, может быть перенесена на следующий отчетный (налоговый) период. При этом сумма вновь создаваемого по результатам инвентаризации резерва должна быть скорректирована на сумму остатка резерва предыдущего отчетного (налогового) периода.
Что касается бухгалтерского учета, то п. 70 Положения по учету предусмотрено следующее: "Если до конца отчетного года, следующего за годом создания резерва сомнительных долгов, этот резерв в какой-либо части не будет использован, то неизрасходованные суммы присоединяются при составлении бухгалтерского баланса на конец отчетного года к финансовым результатам".
Пример 4 . Резерв по сомнительным долгам для целей как бухгалтерского, так и налогового учета создается из года в год. Допустим, дебиторская задолженность покупателя А за реализованную продукцию в сумме 100 000 руб. была образована в сентябре 2005 г. Соответственно, в декабре в целях бухгалтерского и налогового учета был образован резерв по сомнительным долгам и в учете была сделана запись: Д 91 К 63.
В феврале 2006 г. задолженность была частично погашена (в сумме 30 000 руб.) и в учете были сделаны следующие проводки:
Д 51 К 62 - 30 000 руб. - погашена дебиторская задолженность;
Д 63 К 91 - 30 000 руб. - восстановлена сумма резерва, созданная в предыдущем налоговом периоде.
Неиспользованная сумма резерва по состоянию на 31 декабря 2006 г. составит 70 000 руб. Если следовать п. 70 Положения по учету, данную сумму в декабре 2006 г. (года, следующего за годом создания) следует списать на финансовые результаты: Д 63 К 91.
На основании п. 5 ст. 266 НК РФ в состав внереализационных доходов (расходов) включается лишь разница между суммой резерва, создаваемого по результатам инвентаризации на конец текущего отчетного (налогового) периода, и суммой созданного резерва по состоянию на конец предыдущего отчетного (налогового) периода. Поскольку сумма резерва (70 000 руб.) была образована в 2005 г., данная разница не возникает и увеличения налоговых внереализационных доходов не происходит. В итоге появляется расхождение бухгалтерского и налогового учета. Соответственно, в учете необходимо сделать запись на сумму 16 800 руб. (70 000 руб. x 24%): Д 68 К 09.
При этом в Письме Минфина России от 12 июля 2004 г. N 03-03-05/3/55 разъяснено следующее. Организация в конце года после присоединения неизрасходованных сумм резерва сомнительных долгов к финансовому результату и проведения инвентаризации дебиторской задолженности вновь создает резерв сомнительных долгов. Следовательно, неизрасходованная сумма резерва не приводит к образованию прибыли в организации за отчетный год.
Таким образом, если исходить из буквального содержания п. 70 Положения по учету, по состоянию на 31 декабря 2006 г. в учете будут сделаны записи:
Д 91 К 63 - 70 000 руб. - отражено образование резерва по сомнительным долгам по результатам новой инвентаризации;
Д 09 К 68 - 16 800 руб. - погашен отложенный налоговый актив.
Обратите внимание: в рассматриваемом случае в отличие от ситуаций, приведенных ранее, формируется не постоянная, а налогооблагаемая временная разница с отражением в учете отложенного налогового актива. Ведь в данной ситуации имеется уверенность, что организация погасит начисленную разницу (по результатам новой инвентаризации резерв будет создан вновь) и может быть точно определен момент такого погашения.
Необходимо также отметить, что, если суммы сомнительной дебиторской задолженности составляют значительную величину и подобная задолженность сформирована по большому количеству контрагентов, предприятиям целесообразно рассмотреть вопрос о сближении принципов бухгалтерского и налогового учета на основании требования рациональности.
- Учет неиспользованных резервов в бухгалтерском учете ведется в соответствии с порядком, принятым в налоговом учете, т.е. сумма не использованного на конец отчетного года резерва переносится на следующий год. Присоединение неиспользованного резерва к финансовым результатам на конец года, следующего за годом создания резерва, не происходит. Данный порядок целесообразно применять предприятиям, имеющим значительные суммы сомнительной дебиторской задолженности по нескольким контрагентам.
- Сумма неиспользованного резерва по состоянию на конец года, следующего за годом создания резерва, присоединяется к бухгалтерской прибыли (в соответствии с п. 70 Положения по учету). В налоговом учете данная сумма переносится на следующий год.
- Сумма неиспользованного резерва как в бухгалтерском, так и в налоговом учете восстанавливается и присоединяется к прибыли, если резерв до конца года, следующего за отчетным годом, не будет использован. Данный порядок, по нашему мнению, не будет противоречить п. 5 ст. 266 НК РФ, так как формулировка данного пункта дает основание полагать, что перенос суммы резерва на следующий отчетный (налоговый) период является правом, а не обязанностью налогоплательщика.
В последнем случае в целях как налогового, так и бухгалтерского учета резерв может быть создан вновь по результатам новой инвентаризации. Однако необходимо обратить внимание предприятий на недавнее изменение позиции Минфина России в отношении применения к суммам перенесенного резерва 10-процентного ограничения.
Ранее в Письме Минфина России от 7 октября 2004 г. N 03-03-01-04/1/67 было указано, что ограничение резерва в размере 10% выручки отчетного (налогового) периода распространяется только на сумму вновь создаваемого резерва по сомнительным долгам на данный отчетный (налоговый) период. Корректировка же суммы резерва на остаток предыдущего отчетного (налогового) периода проводится уже после того, как сумма резерва по сомнительным долгам рассчитана на отчетный (налоговый) период с учетом требований ограничения в размере 10%.
В Письме же от 16 ноября 2006 г. N 03-03-04/2/245 Минфин России дал противоположное разъяснение: совокупная сумма перенесенного и вновь созданного резерва не должна превышать 10% выручки отчетного (налогового) периода.
Пример 5 . Используем данные примера 4 и предположим, что сумма перенесенного с 2005 на 2006 г. резерва по задолженности покупателя А составила 70 000 руб. В то же время в 2006 г. истекли 90 дней с момента формирования резерва по покупателям Б и В, сумма задолженности которых составила соответственно 100 000 руб. и 150 000 руб., и 45 дней - по покупателю Г, сумма задолженности которого 80 000 руб.
Таким образом, сумма вновь создаваемого резерва в 2006 г. составила 290 000 руб. (100 000 руб. + 150 000 руб. + 80 000 руб. : 2).
Допустим, выручка за 2006 г. составила 2 800 000 руб. Соответственно, в целях налогообложения может быть учтена лишь сумма резерва 280 000 руб. Таким образом, если исходить из ранее действовавших разъяснений Минфина России, в бухгалтерском учете будут отражены записи:
- с уменьшением налогооблагаемой прибыли - Д 91 К 63 (на сумму 280 000 руб.);
- без уменьшения налогооблагаемой прибыли - Д 91/"Расходы, не уменьшающие налогооблагаемую прибыль" К 63 (на сумму 10 000 руб.).
Если же исходить из Письма Минфина России от 16 ноября 2006 г. N 03-03-04/2/245, то уменьшить налогооблагаемую прибыль отчетного периода мы можем лишь на сумму за вычетом остатка перенесенного резерва. Соответственно, в учете будут отражены записи:
- с уменьшением налогооблагаемой прибыли - Д 91 К 63 (на сумму 210 000 руб.);
- без уменьшения налогооблагаемой прибыли - Д 91/"Расходы, не уменьшающие налогооблагаемую прибыль" К 63 (на сумму 80 000 руб.).
Не исключено, что при проверках налоговые органы будут распространять действие нового Письма Минфина России на налоговые периоды начиная с 2006 г. В то же время непосредственно в п. 4 ст. 266 НК РФ отсутствует четкое указание на то, что 10-процентное ограничение распространяется на сумму остатка резерва, перенесенного с предыдущего налогового периода. Кроме того, указанное Письмо - ответ на вопрос банка относительно переноса остатка резерва с 2006 на 2007 г. Соответственно, по данному вопросу арбитражная практика, скорее всего, сложится в пользу налогоплательщиков, не являющихся банками, во всяком случае, в отношении ограничения резерва по 2006 г.
Если резерв больше не создается
Как быть, если предприятие в следующем году решило не создавать резерв по сомнительным долгам? Что делать в этом случае с остатком неиспользованного резерва? Дело в том, что ни ст. 266 НК РФ, ни действующие положения по бухгалтерскому учету не дают четкого ответа на эти вопросы. Позиция Минфина России по налоговому учету в данной ситуации выражена в Письмах от 22 апреля 2004 г. N 04-02-05/5/5 и от 12 июля 2004 г. N 03-03-05/3/55. Финансисты со ссылкой на п. 7 ст. 250 НК РФ разъяснили, что, если налогоплательщиком принято решение не создавать резерв по сомнительным долгам с начала нового налогового периода, вся сумма резерва, не использованная в налоговом (отчетном) периоде на покрытие убытков по безнадежным долгам, полностью подлежит включению в состав внереализационных доходов налогоплательщика.
В отношении же бухгалтерского учета четкие разъяснения Минфина России отсутствуют. На наш взгляд, предприятие может принять и определить в учетной политике один из следующих способов.
- В соответствии с п. 70 Положения по учету присоединить суммы резерва к прибыли в году, следующем за отчетным. В этом случае будут формироваться разницы показателей бухгалтерского и налогового учета.
- При несущественности остатка резерва по сомнительным долгам, руководствуясь требованием рациональности минимизировать разницы бухгалтерского и налогового учета и присоединить остатки не использованного на конец года резерва к внереализационным доходам как в целях налогового, так и в целях бухгалтерского учета.
Порядок отражения сумм начисленного резерва в бухгалтерской и налоговой отчетности
Суммы остатков и движение резерва отражаются в бухгалтерской отчетности в соответствии со следующими требованиями нормативных документов по бухгалтерскому учету:
- п. 35 ПБУ 4/99 - бухгалтерский баланс должен включать числовые показатели в нетто-оценке, т.е. за вычетом регулирующих величин, которые нужно раскрывать в пояснениях к бухгалтерскому балансу (форма N 1) и отчету о прибылях и убытках (форма N 2) <8>. Данное требование предполагает, что суммы резерва должны отражаться в балансе не в пассиве в составе кредиторской задолженности, а в активе в качестве сумм, уменьшающих дебиторскую задолженность (по строке 230 или 240 со знаком "минус"). Данная позиция подтверждается и Письмом Минфина России от 23 декабря 2005 г. N 07-05-06/353;
- п. 11 ПБУ 10/99 <9> - отчисления в оценочные резервы (в том числе резервы по сомнительным долгам) включаются в состав прочих расходов. Напомним, что начиная с годовой отчетности за 2006 г. в соответствии с Приказами Минфина России от 18 сентября 2006 г. N 115н и N 116н прочие доходы и расходы не классифицируются на операционные и внереализационные;
- п. 22 ПБУ 10/99 - информация о расходах, равных величине отчислений в связи с образованием в соответствии с правилами бухгалтерского учета резервов (предстоящих расходов, оценочных резервов и др.), подлежит раскрытию в бухгалтерской отчетности. Соответствующая информация отражается в форме N 2. В расшифровке отдельных прибылей и убытков отражается убыток от образования резервов за текущий и предыдущий периоды;
- п. 27 ПБУ 4/99 - в пояснениях к бухгалтерскому балансу и отчету о прибылях и убытках должна раскрываться информация о составе резервов предстоящих расходов и платежей, оценочных резервов, наличии их на начало и конец отчетного периода, движении средств каждого резерва в течение отчетного периода. Соответствующая информация приводится за предыдущий и отчетный годы и отражается в отчете об изменениях капитала (форма N 3).
<9>
Следует отметить, что ни п. 70 Положения по учету, ни ПБУ 9/99 <10>, ни Минфином России не определен конкретный порядок отражения в отчетности восстановления неиспользованных сумм резерва. Вместе с тем перечень прочих доходов в соответствии с п. 8 ПБУ 9/99 является открытым. Значит, при отражении подобных сумм в составе прочих доходов противоречия требованиям нормативных документов по бухгалтерскому учету нет.
<10> Положения по бухгалтерскому учету "Расходы организации" ПБУ 10/99 и "Доходы организации" ПБУ 9/99 утверждены Приказами Минфина России от 6 мая 1999 г. N 33н и N 32н.
Поскольку отражение информации о суммах восстановленного резерва не предусмотрено непосредственно в самих формах бухгалтерской отчетности, данную информацию нужно отражать в пояснительной записке к бухгалтерской отчетности. Ведь упомянутый п. 27 ПБУ 4/99 предусматривает необходимость отражения в отчетности информации о любом движении средств каждого резерва в течение отчетного периода.
Вместе с тем необходимо обратить внимание, что в соответствии с п. 11 ПБУ 4/99 показатели об отдельных активах, обязательствах, доходах, расходах и хозяйственных операциях могут приводиться в бухгалтерском балансе или отчете о прибылях и убытках общей суммой с раскрытием в пояснениях к бухгалтерскому балансу и отчету о прибылях и убытках, если каждый из этих показателей в отдельности несуществен для оценки отчетности заинтересованными пользователями.
Таким образом, если суммы восстановления резерва несущественны, предприятие может принять в учетной политике порядок "свернутого" отражения сумм резерва в составе операционных расходов: начисленные суммы будут показаны за вычетом восстановленных. Однако такой порядок учета сумм в бухгалтерском учете затруднит контроль за правильностью формирования декларации по налогу на прибыль.
В заключение отметим, что предприятиям, принимающим решение о создании резервов по сомнительным долгам, надо тщательно взвешивать целесообразность такого решения, учитывая как суммы дебиторской задолженности и возможность оптимизации налогообложения прибыли, так и трудоемкость учетного процесса и вероятность возникновения разниц показателей бухгалтерского и налогового учета. Также предприятиям следует обратить внимание на полноту формирования учетной политики в целях бухгалтерского и налогового учета.
И.А.Пантелеева
Аудиторского агентства "Урал Защита",
старший преподаватель УГАТУ




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации