
Сделать сумму без ндс. Расчет ндс
Навыки выделения налога на добавленную стоимость необходимы продавцам для правильного расчета цен, оформления реализационных документов, ведения бухгалтерского учета и процесса налогообложения. Они будут полезны и покупателям для определения чистой цены приобретаемого товара. Для того чтобы определить чистую стоимость товара или услуги без учета налога на добавленную стоимость, необходимо правильно выделить его сумму из общей.
Сначала нужно определить ставку, по которой облагается налогом данный товар. Обычно она составляет 18%, в некоторых случаях, предусмотренных законодательством, применяется пониженная ставка 10%. Если речь идет о товаре в розничной торговле, то данная информация в обязательном порядке указывается на ценнике. Стоимость товара или услуги, а также ставка налогообложения в оптовой торговле содержится в соответствующей графе расходной накладной, а также в договоре купли-продажи. Если ставка 18%, выделить НДС можно, разделив полную стоимость на 1,18. Соответственно, при ставке налога 10% сумма делится на 1,1. Если в товарном чеке или на ценнике указана сумма НДС в денежном выражении, можно просто вычесть ее из из общей стоимости, получив таким образом чистую цену без учета налога. Необходимость выделять НДС возникает также у поставщиков товаров и услуг при оформлении документов на реализацию. Как правило, в соответствующих графах счета-фактуры и накладной указывается сумма без НДС, ставка и размер НДС в денежном выражении и полная стоимость с учетом налога. Если изначально известна полная стоимость, то выделить НДС можно по вышеприведенным формулам, то есть разделив сумму на 1,18 или на 1,1, в зависимости от ставки налога. Если же известна сумма без НДС, следует вычислить налог путем умножения на 18% или на 10%. Полученный результат нужно прибавить к первоначальной сумме. Также вычислить полную стоимость можно, умножив цену без НДС на 1, 18 или на 1,1.Знание методов выделения налога на добавленную стоимость позволит продавцам рассчитать оптимальную цену на товар, а покупателям – оценить его реальную стоимость.
Для вашей организации. Законодательством Российской Федерации установлены три ставки НДС : 18%, 10% и 0%. Чаще всего применяется ставка 18%. Пониженная 10%-ная ставка применяется для некоторых продовольственных и детских товаров. Нулевая ставка используется .
Начислить НДС на определенную сумму увеличить ее на ставку налога. Для этого сначала определите сумму самого налога в . Умножьте сумму реализации ТРУ на ставку налога (в десятичном выражении). Например, величина 18%-го налога от суммы 200 000 руб. рассчитывается по формуле:200 000 × 0,18 = 36 000 (руб.)
К сумме реализации прибавьте расчетную сумму налога. 200 000 + 36 000 = 236 000 (руб.)
Аналогично можно начислить НДС на сумму в одно действие. Для этого умножьте сумму реализации на величину (1 + ставка налога) в десятичном выражении. Воспользовавшись цифрами из примера, вы получите тот же самый результат:200 000 × 1,18 = 236 000 (руб.)
Часто бухгалтерам нужно сделать обратное действие - выделить НДС из суммы. Зная действующую ставку налога, сделать нужный расчет довольно просто. Для этого конечную сумму разделите на величину (100 + ставка налога), а результат умножьте на ставку налога в абсолютном выражении. Например, чтобы выделить 18%-ный НДС из суммы 300 000 руб., сделайте расчет по формуле:300 000 / (100 + 18) × 18 = 45762,71 (руб.)
Видео по теме
Обратите внимание
Характеристики налога, порядок его уплаты, плательщики установлены 21 главой Налогового Кодекса Российской Федерации.
Полезный совет
Суммы, полученные при вычислениях величин налога, могут иметь на конце длинные десятичные «хвосты». Их следует округлять до копеек по математическим правилам.
Связанная статья
Источники:
- как рассчитать 18 ндс
Реализация товаров, работ и услуг является объектом обложения налогом на добавленную стоимость. Чтобы правильно НДС на товар, необходимо выполнить определенные требования налогового законодательства.

Инструкция
Установите момент определения базы по налогу на добавленную стоимость по самой ранней из дат: день отгрузки товаров или день их полной или частичной оплаты (пункт 1 статьи 167 Налогового кодекса Российской Федерации).
Вычислите выручку от реализации товара, суммируя все доходы, которые связаны с расчетами по оплате этого товара (пункт 2 статьи 153 Налогового кодекса РФ). Выручка определяется исходя из цен (включая акцизы), установленных в договоре с покупателем. Эта цифра будет налоговой базой при реализации товаров.
Рассчитайте налоговую базу при получении оплаты или аванса исходя из суммы полученной оплаты. В эту сумму входит налог на добавленную стоимость. Однако, если должны быть отгружены товары, продолжительность цикла изготовления которых составляет больше шести месяцев, или товары, которые не подлежат налогообложению, НДС не входит в налогооблагаемую базу.
Определите ставку налога на добавленную стоимость. Товары могут облагаться по ставкам 0, 10 или 18 процентов. По ставке 0% облагаются товары, приведенные в в пункте 1 статьи 164 Налогового кодекса Российской Федерации. По ставке 10% облагаются продовольственные товары, товары для детей, медицинские товары, товары, связанные с образованием, наукой и культурой. Остальные товары облагаются по ставке 18%.
Начислите сумму НДС при реализации, предъявляемого покупателю. Для этого умножьте сумму облагаемой базы на соответствующую ставку этого налога. Например, цена реализованного товара 10 000 р. Сумма начисленного НДС, предъявляемого покупателю составит 10 000 р. × 18% = 1 800 р. Стоимость товара с учетом НДС будет равна 10 000 р. + 1 800 р. = 11 800 р.
Рассчитайте сумму НДС, который необходимо начислить при получении аванса от покупателя, по формулам:
- НДС = сумма аванса (частичной оплаты) ×18/118, если товары облагаются по ставке 18%;
- НДС = сумма аванса (частичной оплаты) ×10/110, если товары облагаются по ставке 10%.
Например, в счет предстоящих поставок получен аванс на сумму 59 000 р., товар облагается по ставке 18%. Сумма НДС будет равна 59 000 х 18/118 = 9 000 р.
Обратите внимание
Товары считаются реализованными, если право собственности на них перешло от продавца к покупателю.
Если товар был передан безвозмездно, на его стоимость тоже необходимо начислить НДС, поскольку эта хозяйственная операция также входит в понятие реализации.
Цены, исходя из которых определяется налогооблагаемая база, не должны быть меньше рыночных цен на этот товар.
Источники:
- Налоговый кодекс Российской Федерации
- Налог на добавленную стоимость в 2018
НДС , или налог , является одним из основных обязательных сборов, которые уплачивают в бюджет налогоплательщики, находящиеся на общей системе налогообложения. Объектом налогообложения является реализация товаров, работ, услуг на территории страны. Процентные ставки по НДС дифференцировано установлены Налоговым кодексом Российской Федерации. Плательщики налога постоянно сталкиваются с необходимостью выделять НДС в счетах.

И рядовые люди, и специалист типа бухгалтера может столкнуться с задачей, когда нужно выделить НДС и посмотреть на очищенную от него сумму сделки, покупки. Проконсультируем, как это сделать.
Суть налога
Налог на добавленную стоимость (НДС) – это форма изъятия в пользу казны некоторой части стоимости товара. Конечный потребитель выплачивает налог со всей стоимости товара продавцу, поскольку последний добавляет его к цене продаваемого блага. Но его производителям часто приходится выделять НДС , чтобы избежать взятия налога несколько раз с одной и той же стоимости. Ведь в казну НДС начинает поступать намного раньше, чем товар будет приобретен конечным покупателем.
НДС уплачивают на каждой стадии производства товара: когда приобретают сырье или проводят работы, необходимые для его создания. То же самое касается услуг, оказанных потребителю. Такое распределение позволяет существенно уменьшить возможности уклонения от уплаты налога, а также освободить от уплаты НДС при вывозе товаров, что увеличивает конкурентоспособность национального производства.
Разберемся, как выделить НДС из суммы покупки, сделки. Для того чтобы это сделать, следует определить величину основной ставки. Она может двух видов: 18/118 или 10/110. Значение расчетной ставки зависит от того, какого размера НДС находится внутри общей суммы – 18 или 10 процентов.
Когда применять расчетную ставку
Делать это приходится в таких часто встречающихся ситуациях:
- расчет налога с аванса, внесенного в счет поставки товаров, которая планируется в скором времени;
- расчет налога, который должен перечислить в казну налоговый агент;
- расчет НДС, заложенного в стоимость, но не выделенного отдельно.
Как посчитать
Можно выделить НДС по формуле :
ПРИМЕР ДЛЯ 10%
Допустим, на счет компании поступила предоплата за отгрузку макаронных изделий в размере 220 000 руб., облагаемая НДС по ставке 10%. Рассмотрим, как выделить НДС
10%:
НДС = (220 000 руб. ×10 /110) = 20 000 руб.
ПРИМЕР ДЛЯ 18%
Предприятие взяло в аренду у госструктуры несколько комнат под офис за 118 000 руб. в месяц с НДС. Тогда эта организация обязана выполнить функции налогового агента и удержать с полагающейся арендодателю суммы НДС в размере 18%, чтобы затем перечислить эти деньги в казну. Применим формулу, как выделить НДС 18% от суммы
:
НДС = (118 000 руб. × 18 /118) = 18 000 руб.
В кассовом чеке
В случае если при оплате покупки наличными счета-фактуры нет, то принять НДС к вычету нельзя даже в том случае, если в товарном (кассовом) чеке сумма налога явно выделена. Тогда:
- в бухгалтерском учете следует списать в расходы всю сумму такой покупки;
- для целей налогообложения в расходы нужно включить сумму, затраченную на покупку, за вычетом НДС.
Командировки
При затратах на оплату гостиничного номера или проезда работника компании налог можно принять к вычету без наличия счета-фактуры. Поэтому очень важно и желательно, чтобы в билете на проезд или документе, выданном при оплате проживания за номер, был выделен НДС из суммы
.
У некоторых начинающих бухгалтеров вызывает затруднения расчет НДС. На самом деле формулы расчета НДС достаточны просты.
Как правильно посчитать сумму НДС по ставке 18%
Чтобы вычислить НДС от суммы при реализации товаров (работ, услуг), облагаемых НДС по ставке 18%, используется следующая формула расчета НДС:
Как посчитать НДС 18% от суммы: пример
Организация, реализовала товар, облагаемый НДС по ставке 18%, общей стоимостью 100000 руб. Соответственно, сумма НДС составит 18000 руб. (100000 руб. х 18%).
Как посчитать НДС по ставке 10%
В этом случае используется формула, аналогичная формуле вычисления НДС по ставке 18%, только вместо 18% подставляется значение 10%:
Как рассчитывается НДС 10% от суммы: пример
Предприниматель реализовал товар, облагаемый НДС по ставке 10%, общей стоимостью 50000 руб. Соответственно, сумма НДС составит 5000 руб. (50000 руб. х 10%).
Как из суммы вычленить НДС
Бывают ситуации, когда НДС нужно начислять не сверх определенной суммы, а нужно наоборот вычленить НДС, уже «сидящий» внутри какой-либо суммы. Например, это может потребоваться продавцу при получении предоплаты за товар. Для этих целей применяется следующая формула:
Расчетная ставка НДС в 2018 году может принимать два значения: 18/118 и 10/110. Выбор ставки зависит от того, по какой ставке облагается конкретная реализация - 18% или 10%.
Как из суммы вычленить НДС 18%: пример
Организация-исполнитель получила от заказчика предоплату в счет предстоящего выполнения работ, облагаемых НДС по ставке 18%. Сумма предоплаты составляет 236000 руб., в том числе НДС.
Т.к. работы облагаются по ставке 18%, то для определения суммы НДС с предоплаты используется расчетная ставка 18/118. НДС с предоплаты в нашем примере будет равен 36000 руб. (236000 руб. х 18/118).
Как из суммы вычленить НДС 10%: пример
ИП поступил аванс в счет предстоящей поставки товаров, облагаемых НДС по ставке 10%. Сумма аванса - 110000 руб., в том числе НДС.
Ставки 20% и 20/120 с 01.01.2019
Напомним, что с 01.01.2019 . Следовательно, в приведенных выше формулах вместо 18% будет использоваться ставка 20%, а вместо расчетной ставки 18/118 - ставка 20/120.
Формула начисленного НДС
Если в течение квартала выполнялись строительно-монтажные работы для собственных нужд, производилась корректировка реализации товаров (работ, услуг) или же реализация/корректировка реализации предприятия в целом как имущественного комплекса, то НДС по этим операциям также включается в общую сумму начисленного НДС. Также если вы делали , ранее принятого к вычету, то не забудьте прибавить к общей сумме начисленного НДС сумму восстановленного налога.
Формула вычета НДС
НДС, принимаемый к вычету в том или ином квартале, рассчитывается по нижеприведенной формуле:

Если у организации/ИП есть НДС, подлежащий вычету по строительно-монтажным работам, выполненным для собственного потребления, то этот НДС прибавляется к общей сумме НДС, принимаемой к вычету в конкретном квартале.
Итоговая сумма НДС
Сумма НДС, которую нужно уплатить в бюджет по итогам квартала, рассчитывается следующим образом:
Важно отметить, что если в результате расчетов итоговое значение у вас получилось равным нулю, то в бюджет ничего платить не нужно. Если же полученное значение отрицательное, то вы вправе претендовать на
Вы представитель организации или индивидуальный предприниматель и хотите понять, как посчитать сумму с НДС, чтобы включить налог в итоговую цену товара, или узнать, как выделить НДС из суммы? Чтобы использовать онлайн НДС калькулятор, нужно выполнить единственное действие — ввести число в строку.
Справа появятся выделенный и начисленный налог, а также сумма продажи или покупки с учетом и без учета налога.
Так как некоторые товары облагаются по ставке 10%, то в строке «ставка налога» возможно изменение значения, калькулятор НДС формирует значение с учетом этой ставки.

В полях справа тут же появятся правильные итоговые цифры.
Расчет НДС для чайников. Популярные вопросы
Что это за налог и какие суммы им облагаются?
Налог на добавленную стоимость государство берет с организаций и предпринимателей, которые продают товары, услуги, работы и ввозят продукцию через таможню. Чтобы понять, с чего взимается этот косвенный платеж в бюджет, разберемся, что такое добавленная стоимость. Добавленная стоимость — это разница между ценой покупки товара и ценой его реализации. Фактически это наценка, которую сделал продавец, именно с нее и следует заплатить в бюджет. Обложению обязательно подлежат все полученные авансы и стоимость любой продукции, которую организация или ИП отдает даром (в этом случае онлайн калькулятор НДС поможет начислить исходя из средней рыночной стоимости товара или услуги).
Как вычислить НДС от суммы?
Проще всего разобрать на наглядном примере, что представляет собой выделение НДС из суммы, в том числе посмотрим, как высчитать НДС 20% от суммы.
Пример: Вы руководитель организации и купили продукт у поставщика за 120 рублей. Из них 20 рублей — сумма обязательного платежа в бюджет по ставке 20%, которую вы заплатили, так как она включена в стоимость товара. Без такого обязательства на добавленную стоимость покупка стоила бы 100 рублей. Продать этот продукт вы хотите за 180 рублей — с наценкой 50%. Поэтому к его стоимости вы добавляете 20%, которые заплатит покупатель товара. 20% от 180 рублей — составляет 36 рублей. Значит, вы продаете товар за 216 рублей с учетом налога. Ваша фирма не платит в бюджет всю выручку, которую получит от покупателя. Заплатить нужно с той части цены, которую вы добавили или наценили при продаже. Те 20 рублей, которые вы заплатили поставщику при покупке, вычитаются из итога в 36 рублей. Таким образом размер платежа, который вы должны отправить государству, составит 36 - 20 = 16 рублей. Посчитать именно эту цифру помогает онлайн калькулятор НДС.
Плательщики
В России этот налог платят все юридические лица и индивидуальные предприниматели, кроме:
- хозяйствующих субъектов, использующих УСН;
- плательщиков ЕНВД;
- тех налогоплательщиков, чья выручка за год составила не более 2 млн рублей (чтобы освободиться от статуса плательщика и необходимости платить, подайте заявление в территориальную инспекцию ФНС).
Ставки и объекты налогообложения
Существуют 2 обычные ставки:
- 20% — основная;
- 10% — пониженная.
И одна льготная:
Чаще применяется основная — 20%.
Пониженная ставка 10% действует при продаже тех видов товаров, которые прямо перечислены в Налоговом кодексе:
- детские товары;
- учебная литература;
- продовольственные товары, приведенные в статье 164 НК РФ ;
- некоторые медицинские товары;
- племенные животные.
Льготную нулевую ставку, как и десятипроцентную, используют при продаже товаров, работ и услуг из четко ограниченного перечня (). Один из пунктов списка — экспорт. Право использовать ставку 0% подтверждается документально.
Что такое расчетная ставка?
Иногда размер платежа нужно вычислить с доходов с уже содержащимся в них налогом. Тогда применяется обратный способ расчета по формулам:
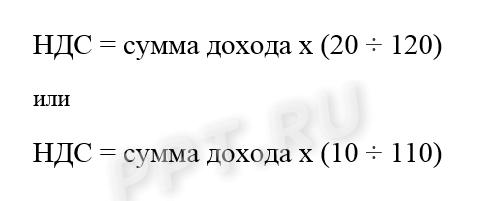
Это и есть расчетные ставки 20/120 или 10/110. Однако проще всего осуществит расчет онлайн калькулятор НДС, в котором уже учтены все расчетные ставки. Выделить НДС онлайн можно буквально в несколько щелчков мышкой.
Пример: Фирма получила аванс в сумме 120 рублей с учетом налога. Как рассчитать НДС от суммы в этом случае? Налог с такого аванса платят с применением обычной общепринятой расчетной ставки. Он составит: 120 * 20/120 = 20 рублей. Выделение НДС из суммы в этом случае дает такой же итог, как при использовании обычной ставки 20%. Расчетная формула выделения НДС поможет проверить, правильно ли вы сделали вычисления по обычной ставке.
Случаев, когда используется расчетная ставка, — семь, они перечислены в статье 164 Налогового кодекса . Платеж в бюджет рассчитывается так, только если в выручку, полученную от покупателя он уже включен и необходимо выяснить, как посчитать НДС от суммы стоимости товара, работы или услуги.
Это необходимо:
- При получении средств за товары из списка статьи 162 НК РФ
. Это:
- деньги, которые фирма получает при продаже как финансовую помощь или для пополнения фонда;
- доход в виде процента за оплату продукции векселями или облигациями или в виде процента, который выше основной ставки ЦБ;
- доход от страховых выплат при неисполнении обязательств партнёрами.
- При получении авансов за предстоящую поставку или передачу имущественных прав.
- При удержании суммы налоговыми агентами.
- При продаже приобретенного имущества.
- При продаже сельхозпродукции.
- При перепродаже автомобилей, купленных у физических лиц.
- При передаче прав на имущество по пунктам 2-4 статьи 155 НК РФ .
Итак, когда мы знаем, как вычесть НДС 20% от суммы, можно рассмотреть вопрос, чем может помочь формула начисления НДС при определении суммы положенного налогоплательщику вычета. Ведь к этому вопросу налоговики всегда относятся с наибольшим подозрением.
Что такое налоговый вычет?
Вычет — фактически это тот налог, который вы заплатили, покупая товар у поставщика, в составе его цены. Не существует продукции, стоимость которой не содержала бы в себе такой части. Даже при поступлении товаров из-за границы они облагаются налогом при пересечении пределов РФ по их таможенной задекларированной стоимости. При дальнейшей продаже продукции по назначенной вами цене вы должны бюджету за минусом этой суммы. При этом у вас должны быть документы от поставщика, доказывающие покупку продукции и оплату включенного в стоимость НДС. Подтверждением могут в большинстве случаев являться счета-фактуры. Кроме предъявленных поставщиками сумм принять к вычету можно ():
- удержанный при ввозе на таможне;
- заплаченный в бюджет при продаже, если покупатель потом отказался и вернул товар;
- заплаченный заранее, если потом договор расторгнут и предоплата возвращена;
- предъявленный подрядчиком при капитальном строительстве или монтаже (демонтаже) основных средств;
- предъявленный поставщиками товаров, нужных для собственных строительных нужд фирмы;
- заплаченный в бюджет при строительстве для нужд фирмы;
- перечисленный в бюджет налоговыми агентами;
- заплаченный в связи с командировочными или представительскими расходами;
- уплаченный за ранее не подтвержденный бумагами экспорт после подтверждения;
- уплаченный со стоимости имущества, входящего в уставной капитал.
Как рассчитать НДС (20%) для ИП
Пользуйтесь тем же калькулятором НДС. Для ИП он рассчитывается так же, как и для организаций. В сроках уплаты тоже нет никакой разницы — налогоплательщики подают декларацию и платят в бюджет до 25-го числа месяца, идущего за отчетным кварталом.
Как посчитать НДС 20% от суммы (формула)
Формула расчета НДС поможет сделать это быстро и без проблем. Вот принцип, который используется в калькуляторе, чтобы осуществить вычисление НДС в случае, если налог включен в стоимость. Например, это необходимо, чтобы корректно поставить на учет основные средства или просто понять, сколько вы переплатили государству. Если понять принцип, то делать расчет можно и без помощи сервиса. Вдруг под рукой не окажется интернета?
Чтобы выделить НДС: разделите нужную величину на 1+20% (это 1,20), затем отнимите исходную сумму, умножьте на -1 и округлите до копеек в ближайшую сторону.
Разберем формулу на нашем примере: выделим сумму по ставке 20% из 120 рублей.
Начислить НДС на нужную сумму еще проще. Если величину дохода без НДС умножить на 0,20, получится сумма самого налога, а если умножить на 1,20 — стоимость товара с учетом налога.
Снова простейший пример: начисляем НДС 20% на 100 рублей.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации