
Сделать корректировку по ндс. Как сдать корректировку по НДС — Контур.Экстерн
Понятие «корректировка» само по себе подразумевает изменение неких данных. Мы рассмотрим изменение данных в учете НДС в 1С 8.3 на примере конфигурации «Бухгалтерия предприятия».
Здесь возможны два варианта: использование «Корректировочного счета-фактуры» (КСФ) или исправление ошибочно введенных данных. Во многом действия пользователей в этих случаях схожи, но мы подробно рассмотрим работу в 1С с КСФ, а также и то, как отразить прямое исправление ошибок по НДС.
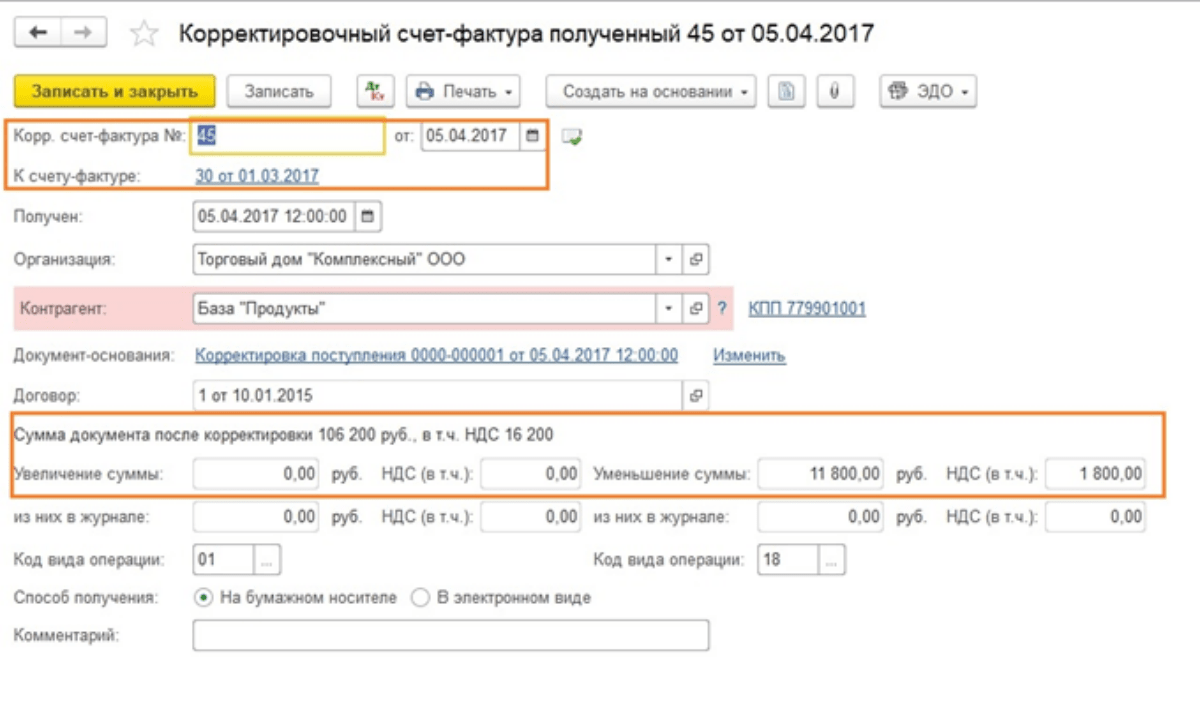
КСФ выставляются продавцом покупателю в случае изменения цены и (или) количества товара (работ, услуг). Важное условие – такие изменения должны быть согласованы между участниками сделки. Тогда не возникает необходимости в подаче уточненных деклараций по НДС, а КСФ (например, корректировочные документы на отгрузку) отражаются в учете за тот период, когда были составлены (у продавца) и получены (у покупателя).
Корректировка возможна двух видов – увеличивающая или уменьшающая стоимость реализации. Бухгалтеру чаще приходится сталкиваться с ситуацией уменьшения стоимости, например, при применении ретроскидок.
Порядок отражения в учете следующий:
У покупателя:
- Уменьшение стоимости – в книге продаж;
- Увеличение стоимости – в книге покупок.
У продавца:
- Уменьшение стоимости – в книге покупок;
- Увеличение стоимости – в книге продаж.
До появления постановления правительства РФ № 952 от 24.10.13 Продавец при увеличении стоимости отгрузки должен был сдавать уточненную декларацию за период отгрузки. Многие источники в интернете до сих пор советуют такой порядок действий, но он уже не является актуальным. «Уточненки» по НДС подают в случае обнаружения ошибок, а согласованное изменение цены сейчас ошибкой не является.
Рассмотрим процесс отражения КСФ в программе 1С бухгалтерия сначала у покупателя, затем у продавца.
Корректировочный счет-фактура в 1С у покупателя
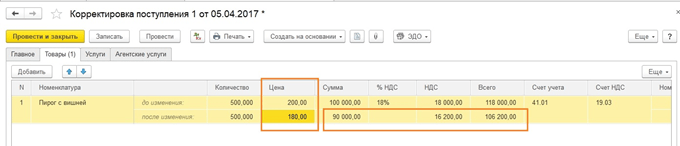
Пример 1. Покупатель получил в первом квартале СФ от Продавца на сумму 118000 руб, в т.ч. НДС 18000 руб. Во втором квартале стороны договорились об изменении цены в сторону уменьшения на 10%. Продавец во втором квартале выставил КСФ на сумму 106200 руб. в т.ч. НДС 16200 руб.
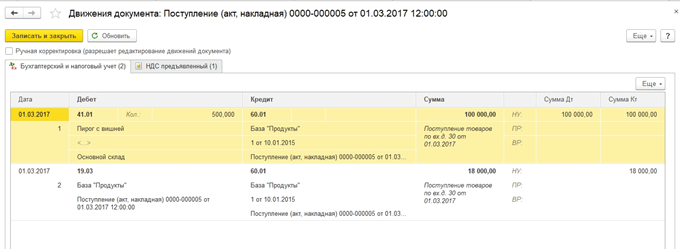
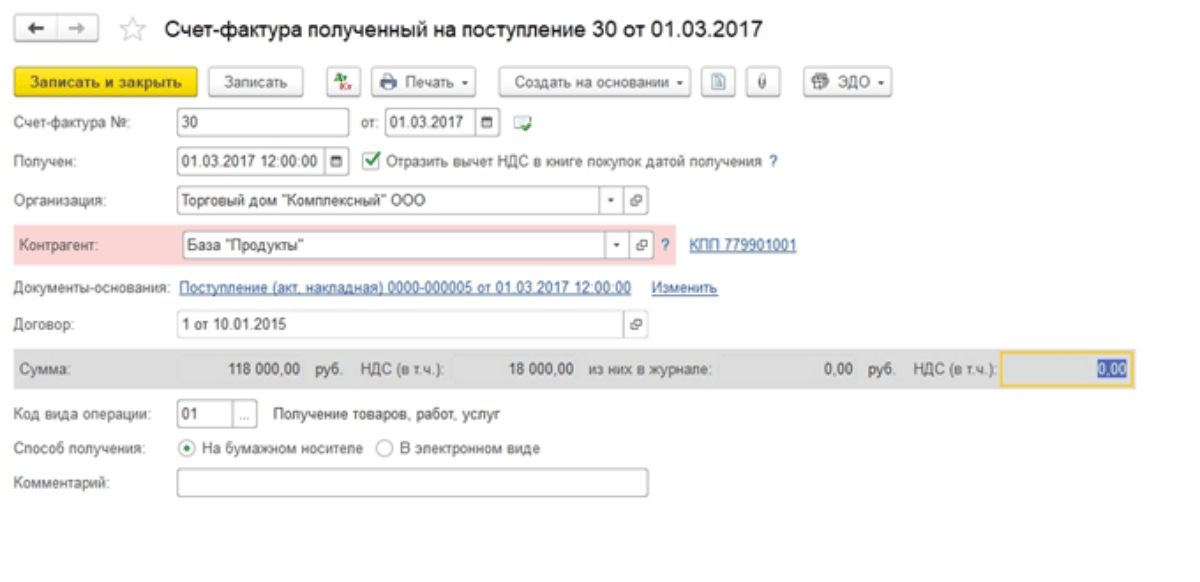
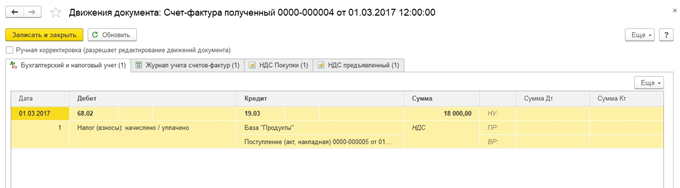
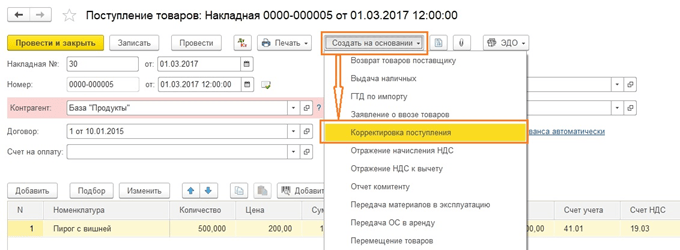
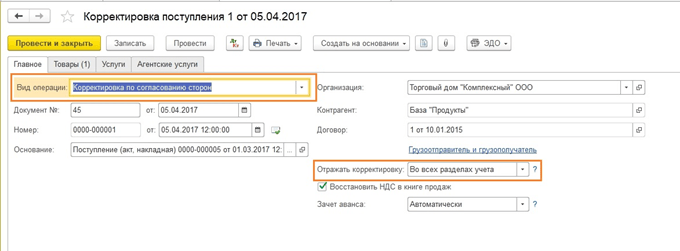
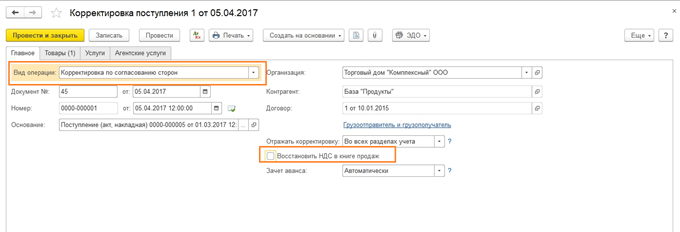
В документе корректировки настойками отмечаем порядок отражения изменений. Здесь следует указать, что корректировка выполняется по согласованию (видом операции еще может быть исправление ошибок, об этом позже).
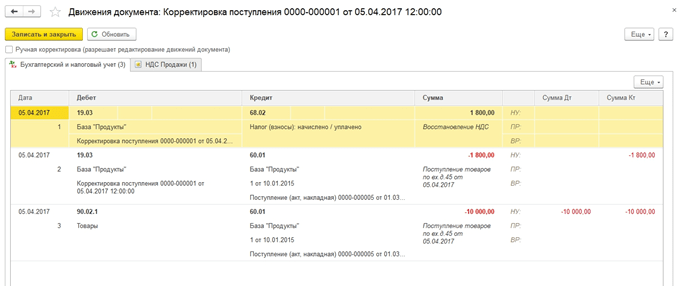
На вкладке «Главное» оставляем установку «Восстановить НДС в книге продаж». Кроме того, можем по ситуации менять варианты, где отражать корректировку – во всех разделах учета или только по НДС. Мы выбрали первый вариант, тогда формируются бухгалтерские проводки.
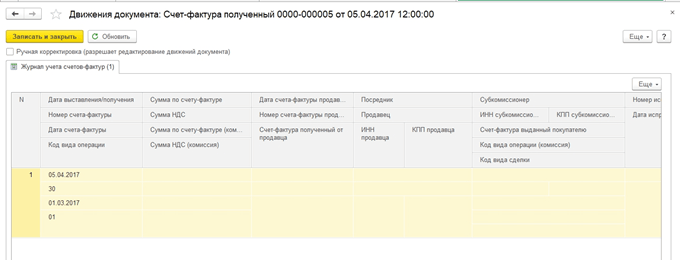

Изменим условие: теперь надо увеличить стоимость поступления. Алгоритм действий во многом похож, только данные отражаются в книге покупок. Соответственно убираем галочку на отражение корректировки в книге продаж.
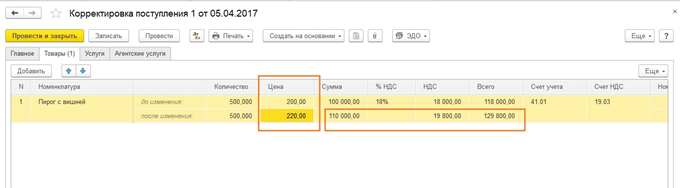
Заполняем табличную часть вкладки «Товары». Увеличиваем цену, остальные суммы пересчитаются автоматически.
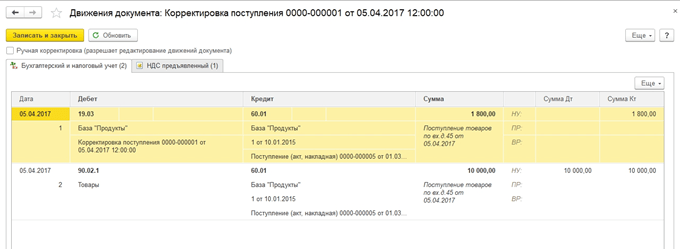
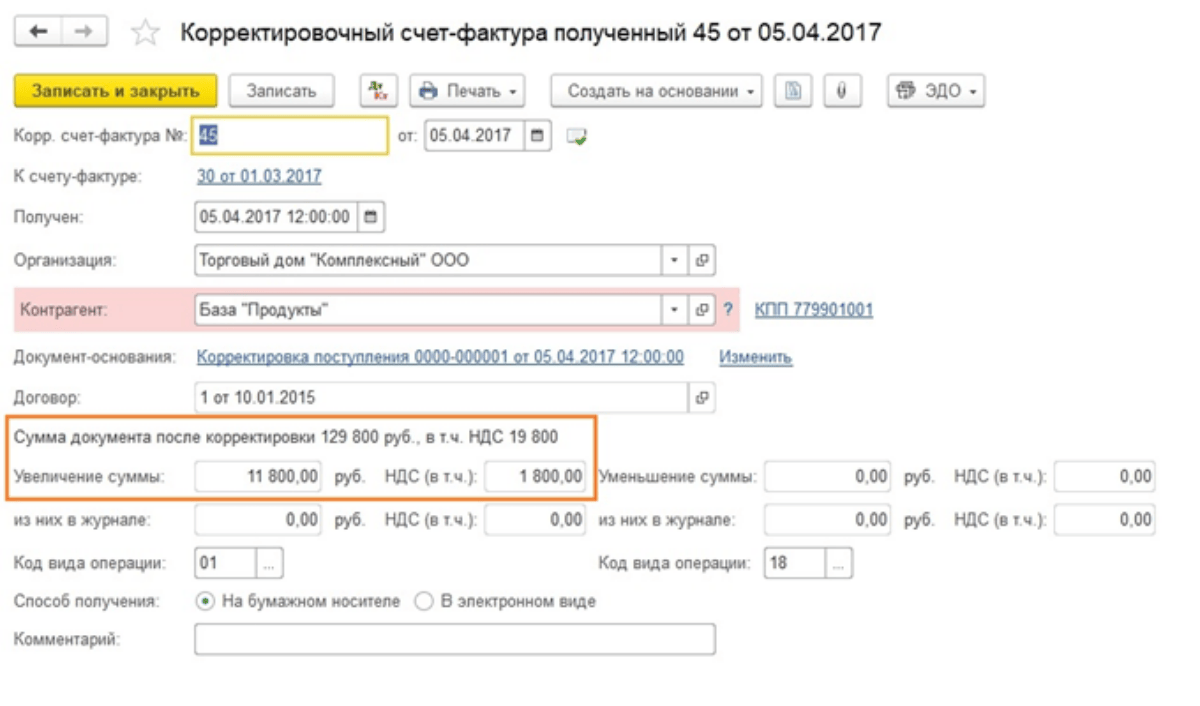
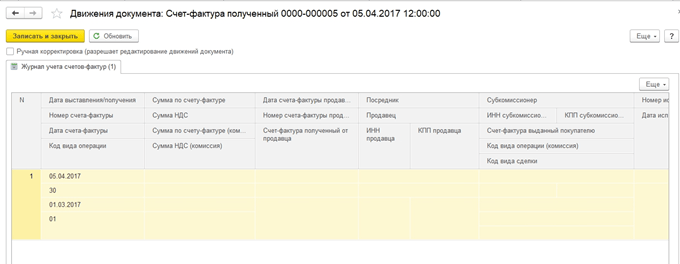
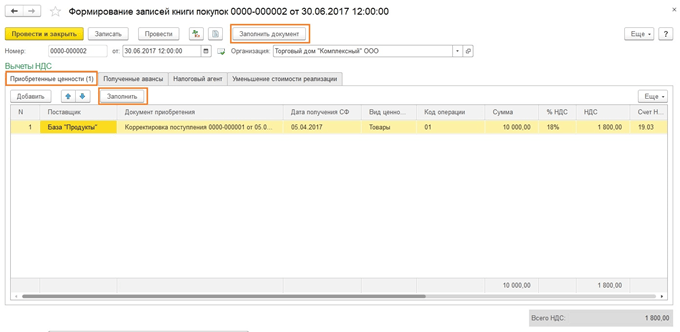
Для отражения данных в книге покупок заполняем документ «Формирование записей книги покупок». Он формируется автоматически по кнопке «Заполнить документ». В документе несколько вкладок, наша корректировка отражается на вкладке «Приобретенные ценности».
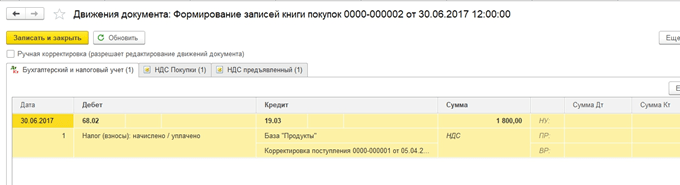
В документе формируются проводки и записи по регистрам НДС, на основании которых можем сформировать книгу покупок.
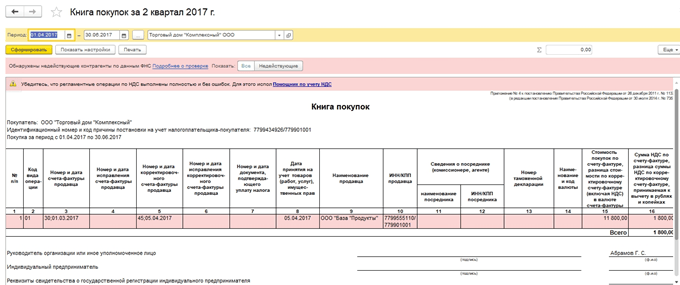
Возьмем тот же самый Пример 1, только покажем его отражение у продавца.
У нас есть первичный документ и СФ на реализацию.
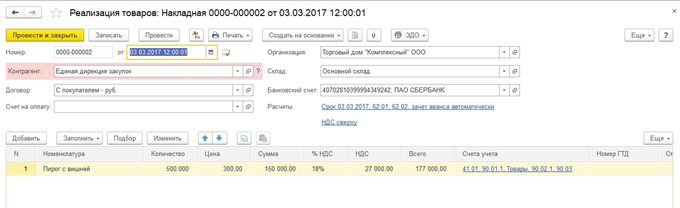
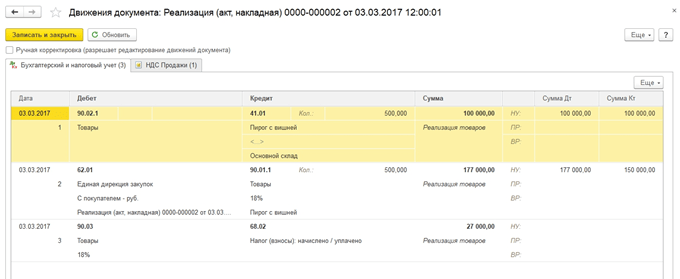
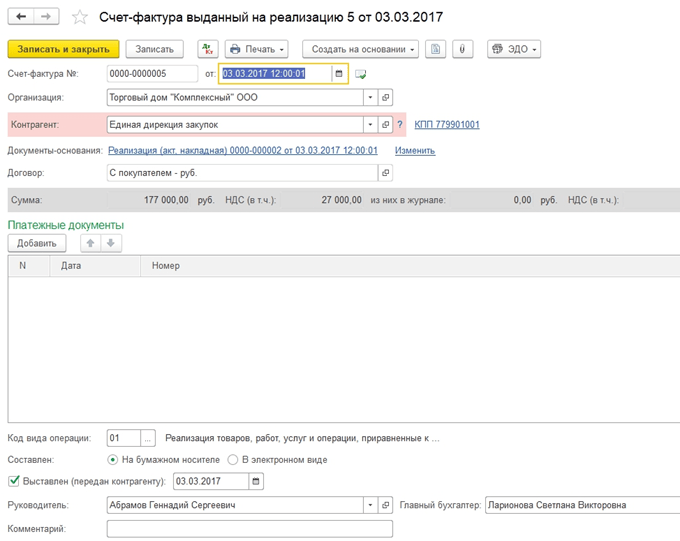
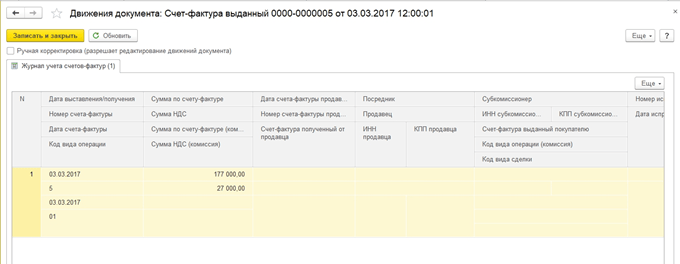
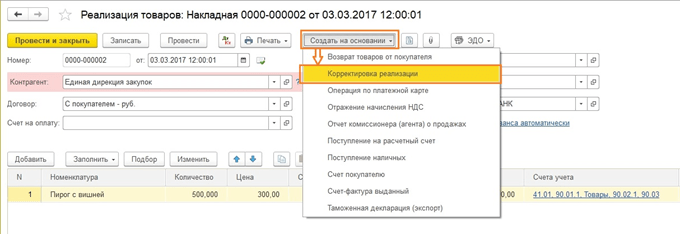
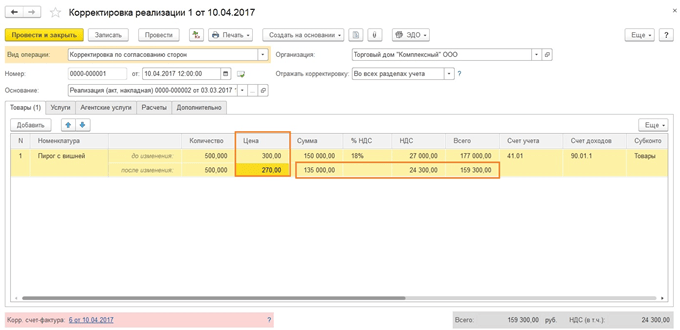
Уменьшим цену реализации, остальные суммы пересчитываются автоматически.
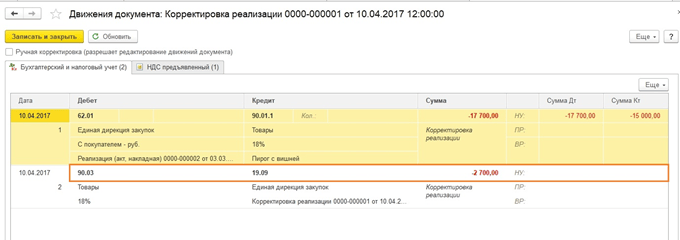
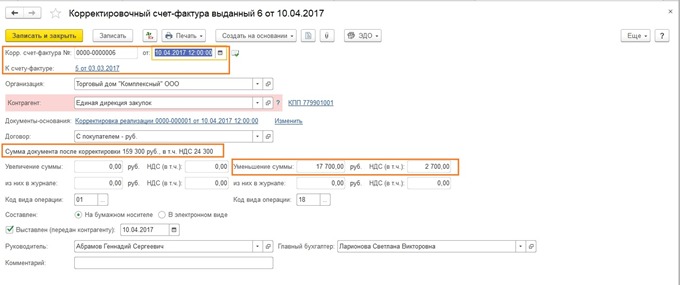
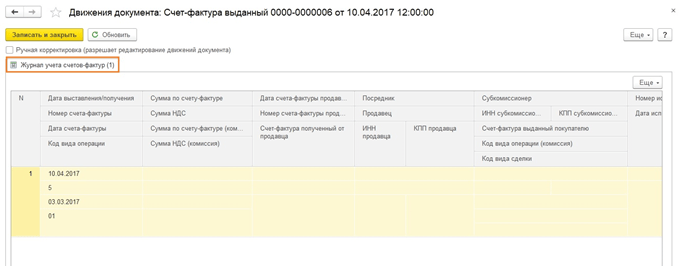
Далее для отражения в регламентированной отчетности корректировки следует сформировать записи книги покупок. Кнопка «Заполнить документ» автоматически их формирует, данные из примера отображаются на вкладке, посвященной уменьшению стоимости реализации.
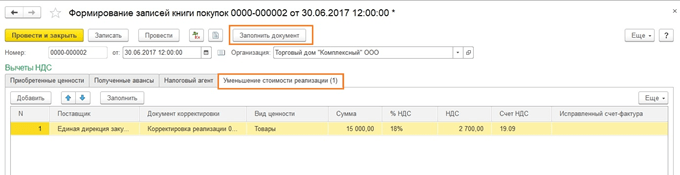
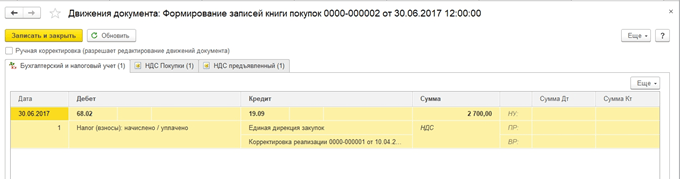
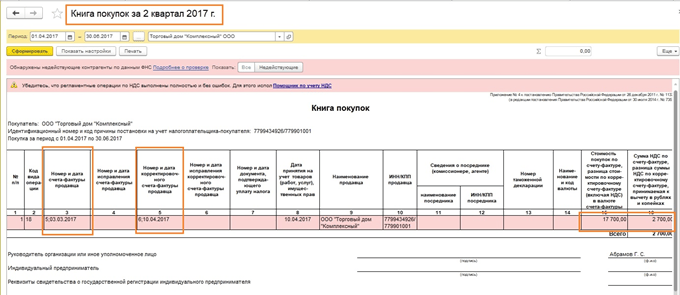
Теперь можно увидеть данные в книге покупок.
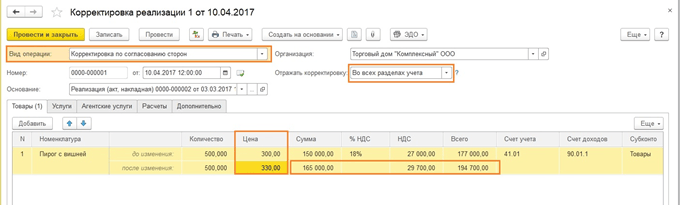
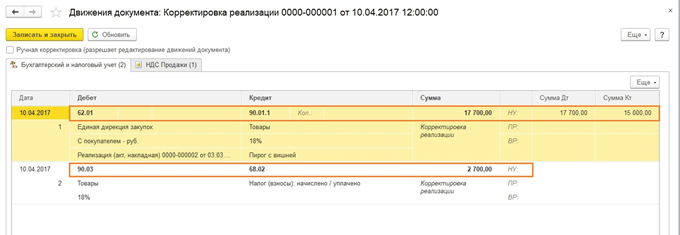
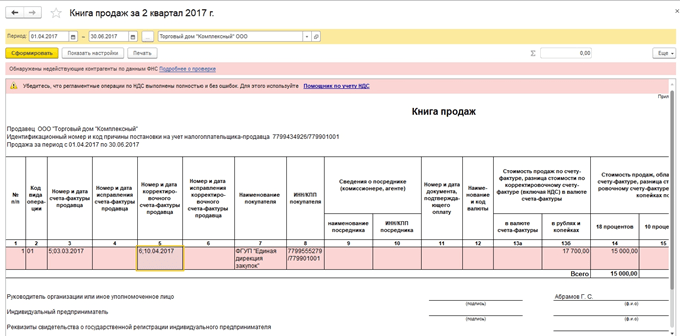
Следующий вариант корректировки – продавец увеличил стоимость. Алгоритм во многом схож, КСФ отражаем в книге продаж.


Исправление счета-фактуры в 1С
Дополнительно рассмотрим вопрос, что делать, если данные надо изменить в случае ошибки. Тогда применяются не КСФ, а вносятся исправления, которые следует отразить в доплистах книги покупок или продаж, в зависимости от ситуации, и затем сформировать и сдать уточненные декларации.
Если же аннулировать СФ не надо, а нужно внести некоторые исправления, то в документе на коррекцию данных следует выбрать вариант «Исправление первичных документов». Покажем на примере исправления данных по реализации.
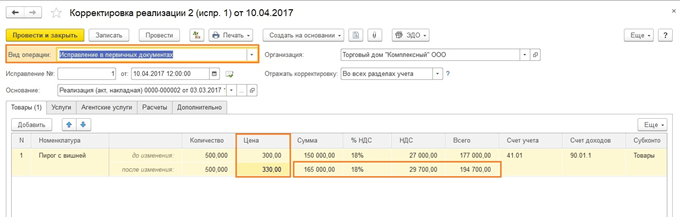
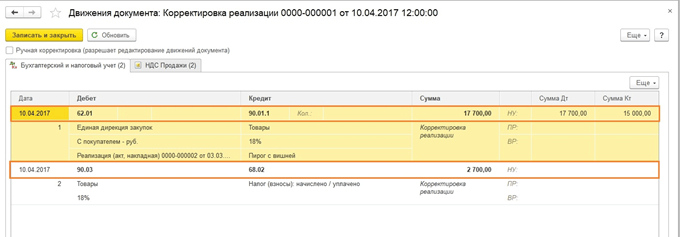
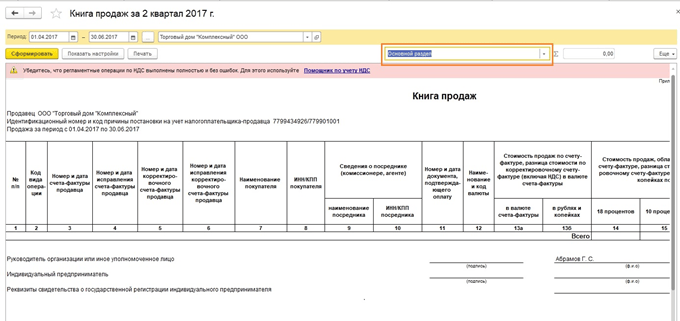
Регистрируем СФ и смотрим книгу продаж. При формировании книги продаж видим, что за второй квартал данных нет.
А за первый появился доплист, где аннулирован некорректный СФ и отражен правильный.
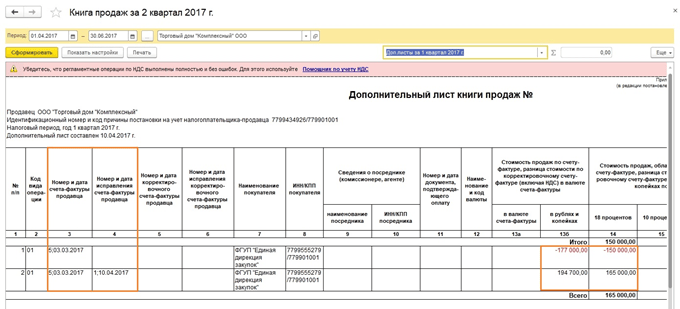
Мы рассмотрели исправление ошибки при увеличении цены у продавца, в остальных ошибочных вариантах при учете у продавца и у покупателя следует руководствоваться логикой действий, описанных выше по КСФ.
Надеемся, что данное руководство поможет вам оперативно разобраться с вопросом, как правильно сделать корректировку НДС в 1С.
В случае, если им была допущена ошибка в расчетах по НДС.
Организация или индивидуальный предприниматель обязаны подавать такую отчетность, если обнаруженные неточности повлекли за собой снижение налоговой базы и, как следствие, налог в бюджет был уплачен не в полной мере.
Если ошибка способствовала переплате налога, организация может воспользоваться правом подачи уточненной НДС декларации к уменьшению налога за период, в котором такая ошибка допущена. Она также вправе не предпринимать мер по устранению ошибки. При этом главой 21 Налогового Кодекса предусмотрено, что включить корректировку в текущий период, вместо того, чтобы подать уточненную , не представляется возможным.
Следует заметить, что это правило не применяется в ситуации, если организация не приняла к в периоде, когда для этого были выполнены все условия. Применение «поздних» вычетов вполне реально и законодательно правильно.
Организация может воспользоваться правом вычитать в течение 3 лет после принятия приобретенного товара на учет. Такой поздний вычет и отражается в текущей декларации, но при этом уточненную отчетность сдавать надобности нет.
Также уточненная декларация подается в случае, если период, в котором допустили , известный. В обратном случае, перерасчет налоговой базы и суммы налога делается в периоде, в котором была обнаружена ошибка (пункт 1 статьи 81, пункт 1 статьи 54 Налогового Кодекса).
Порядок сдачи уточненной декларации распространяется на и налогоплательщиков. Однако первым необходимо уточнять только по налогоплательщикам, в отношении которых были допущены ошибки (пункт 6 статьи 81 Налогового Кодекса). К примеру, уточнять по доходам, выплаченным организациям-иностранцам, нужно только по тем плательщикам налога, данные по которым были ошибочными в первичной документации.
Если же ошибка не влияет на сумму НДС к уплате в государственный бюджет (например, неправильный номер счета-фактуры), подавать уточнение нет необходимости. В этом случае нужно быть готовым предоставить пояснения инспекции (пункт 3 статьи 88 Налогового Кодекса).
Существует несколько причин, по которым необходимо уточняться:
- в отчетном квартале была занижена цена блага: исполнитель выполнил услуги некачественно или заказчик предоставил товар ненадлежащего качества, однако период, в котором это случилось, уже закрыт;
- в договоре возникли новые условия по выполнению дополнительных услуг;
- поставщиком были предоставлены скидки или бонусы;
- первичная декларация была не представлена в установленный ;
- бухгалтер допустил ошибку в расчетах.
Наличие даже одной причины означает, что в контролирующий налоговый орган нужно подать корректирующую НДС декларацию с уточненными данными, а также и приложить листы книг покупок и продаж.
Заполнение уточненной НДС декларации
Кроме того, что вы подаете дополнительную декларацию в тот налоговый период, в котором ошибка обнаружилась, соблюдайте следующие правила, чтобы не ошибиться повторно.
На титульном листе в строке «номер корректировки» отразите цифру «1». Это будет означать, что вы уточняете впервые за налоговый год. В следующие разы, если такие понадобятся, поставьте от 1 и по порядку.
Для уточнения данных по корректировке реализаций, заполняйте и по строках 001:
- “0” – если данные ранее не указывались, указывались ошибочно или в неполной мере;
- “1” – данные актуальны, достоверны, уточнений не требуют.
В корректирующей декларации укажите:
- сведения из первичной декларации, даже если они были указаны правильно;
- сведения, которые должны были быть указаны ранее;
- разделы 8 и 9, в случае если возникла необходимость отразить дополнительные листы.
Дополнительные документы
К исправленной отчетности приложите сопроводительное письмо, в котором в обязательном порядке укажите:
- показатель вида декларации – НДС;
- показатели отчётного и , по которым вы произвели перерасчёт;
- причины уточнений;
- новые значения;
- исправленные строки в декларации;
- реквизит платёжного документа, по которым была перечислена недостающая суммы по налогу;
- подпись руководителя, либо уполномоченного главного бухгалтера.
Также необходимо приложить копию платёжного документа, которая подтверждает, что налогоплательщик оплатил пени.
Обычно требует и первичную отчетность, по которой выполнялись уточнения.
Форма сдачи и сроки
Если вы сдаете уточнённую НДС декларацию:
- до завершения срока подачи первичной за текущий налоговый период, налоговая служба засчитает первичной именно корректировочную только в том случае, если ошибка допущена в этот квартал;
- после конечного срока сдачи первичной декларации, но раньше срока уплаты налога, то инспекция не привлечет вас к ответственности, поскольку вы исправились раньше, чем она выявила ошибку;
- после уплаты налога во время камеральной проверки, то штрафное взыскание также не налагается;
- после истечения всех сроков, то будете привлечены к ответственности за несвоевременное представление отчетности (по статье 122 Налогового Кодекса).
Ответственность за налоговое правонарушение также отсутствует, если камеральная проверка не обнаружила ошибки, на которые вы указали.
Подавайте корректировочную декларацию до 20 числа, следующего за окончанием квартала, месяца в электронном виде по ТКС через специального оператора по электронному документообороту.
Последствия корректировки данных
Устранение ошибок в расчетах суммы НДС в уточненной декларации происходит в сторону ее уменьшения или увеличения.
По уменьшению
Если вы подали уточнения с целью снизить НДС к уплате, за такой отчетностью последует камеральная проверка.
Также возможна выездная проверка , если такова давно не проводилась. Если проверка подтвердит факт уменьшения налога, то на вашем лицевом счёте будет создана переплата. Распорядитесь ею по своему желанию: верните на свой расчётный счёт, или пустите во взаимозачёт по другим налогам, или НДС.
Также вам необходимо будет написать заявление на имя руководителя инспекции ФНС на возврат или взаимозачет соответственно.
По увеличению
Если вы подали уточнения на увеличение налога, а значит его доплату, то сначала доплатите недостающую сумму, а после сдавайте декларацию корректировки.Это обезопасит вас от штрафных санкций со стороны налоговой службы по факту неуплаты налога.
Налоговая инспекция может наложить пени на сумму неуплаты. Уплатите их также перед представлением уточненной декларации. Допускается даже минимальная разница между сроками уплаты пени и подачи.
Если вы увидели, что сумма доплаты уже поступила получателю, можете представить декларацию в этот день. Обычно, организации предпочитают сдавать на следующий рабочий день.
Штрафные санкции
По увеличению налога в корректировочной декларации, налоговая служба может взыскать штраф в размере 20 % разницы сумм налога в уточненной и первичной отчетности.
Суд в этом вопросе может быть как на вашей стороне, так и на стороне налогового органа.
Если налоговая служба выписала штраф по неуплаченной сумме налога вовремя, вы можете воспользоваться правом оспорить это в ходе судебного разбирательства в случае, если вы произвели уплату НДС и пени раньше, чем налоговый орган об этом узнал.
Неуплата пени не создает состава налогового правонарушения. Это мнение большинства судебных практик. Однако, правомерным является наложение взыскания за неуплату пени, поскольку это одна из стадий освобождения вас от налоговой ответственности.
Если камеральных проверок по одной уточненной декларации было совершено несколько, суд также будет однозначно на вашей стороне.
Исключением является сдача нескольких корректировочных деклараций по НДС подряд, за один налоговый квартал.
Порядок сдачи уточненной декларации по НДС предусмотрен статьей 81 НК РФ. А ее форма и порядок заполнения регламентированы приказом ФНС России от 29.10.2014 № ММВ-7-3/ Порядок подготовки уточненных деклараций по НДС ФНС разъяснила в письме от 24.09.2015 № СД-4-15/
Заполнение уточненной декларации по НДС
При ошибках, найденных в декларации по НДС за прошлые периоды, надо сдать уточненную декларацию по НДС. В заполнении раздела 8 декларации по НДС, а также раздела 9, есть особенности. В них надо отразить степень актуальности ранее представленных сведений.
А именно в графе 3 по строке 001 нужно поставить признак актуальности 1 или 0. Признак 0 означает, что компания меняет сведения в сданных разделах. Например, добавляет реализацию или вычеты, исправляет ошибки в суммах НДС и т. п. (п. 47.2 приказа ФНС России от 29.10.2014 № ММВ-7-3/).
Признак 1 подтверждает достоверность ранее сданных сведений. Например, если компания в уточненной декларации НДС уточняет только вычеты, то раздел 9 декларации по НДС со сведениями об исчисленном НДС нужно сдать с признаком 1 и во всех остальных строках ставить прочерки (строки 005, 010-280). Получается, если компания по ошибке поставит в разделе 9 признак 0 вместо 1, то обнулит данные о начисленном НДС. Ведь в других строках этого же раздела будут стоять прочерки.
Для исправления ошибок не подходит приложение 1 к разделу 9, так как компании его сдают, если заполняют дополнительные листы к книге продаж. А компания их не заполняет, так как в книге продаж все было верно. Чтобы исправить ошибки, при заполнении уточненной декларации по НДС надо заново проработать раздел 9. Так как компания заменяет сведения первой уточненки, то в разделе 9 необходимо поставить признак актуальности 0 и включить все сведения об исчисленном НДС, которые были отражены в первичной декларации.
В некоторых случаях в одной и той же уточненной декларации по НДС следует поставить разные признаки актуальности в разных разделах. Как правильно корректировать отчетность, мы показали в таблице.
Какие разделы заполнять в уточненной декларации по НДС
Камеральная проверка уточненной декларации по НДС
Как правило, такие ошибки, которые мы описали выше, инспекция сама обнаружит во время камеральной проверки уточненной декларации по НДС. Сумма исчисленного НДС по строкам 260 и 270 раздела 9 должна совпадать с налогом по строке 110 раздела 3 (письмо ФНС России от 23.03.2015 № ГД-4-3/). А если компания обнулила сведения в разделе 9, то эти соотношения не соблюдаются. Поэтому инспекторы запросят пояснения уточненной декларации по НДС и потребуют исправить ошибки. Но отозвать или аннулировать уточненную декларацию с ошибочным признаком 0 уже не получится, поскольку инспекция ее приняла.
Поэтому исправить ошибки можно, если подать еще одну уточненку по НДС.
Как составить пояснительную записку к уточненной декларации по НДС, смотрите ниже на образце.
Пояснение к уточненной декларации по НДС
При подаче уточненной декларации по НДС надо в графе 3 по строке 001 поставить признак актуальности 1 или 0. Как мы уже писали выше, признак 0 означает, что компания меняет сведения в сданных разделах, а признак 1 подтверждает достоверность ранее сданных сведений. Представим, что компания добавляет вычеты и в связи с этим сдает уточненку. На камеральной проверке инспекторы, скорее всего, запросят пояснение к уточненной декларации по НДС.
Образец пояснений к уточненной декларации по НДС
Руководителю ИФНС России № 20
Адрес (юридический и фактический):
125008, Москва, ул. Михалковская, д. 20
г. Москва 29.06.2016
Согласно пункту 1 статьи 81 Налогового кодекса РФ «Альфа» представляет
уточненную декларацию по налогу на добавленную стоимость за 1 квартал 2016 года.
В уточненной декларации сумма налоговых вычетов увеличена на 7020 (Семь тысяч двадцать) руб. Применить налоговый вычет не представлялось возможным из-за несвоевременной регистрации счета-фактуры, полученного от поставщика, в книге покупок.
По итогам уточненных расчетов сумма налога к доплате не возникает.
Скачать Образец пояснений к декларации по НДС можно по ссылке ниже.
Ошибку в расчете НДС исправьте через уточненку
«…В прошлом году безвозмездно получили от единственного учредителя 100 тыс. рублей. По ошибке заплатили с этой суммы НДС. Обнаружили только сейчас. Вправе ли мы в текущем периоде принять к вычету излишне начисленную сумму. » (из письма главного бухгалтера Альфии Шарафутдиновой, г. Москва)
Ошибку, из-за которой компания завысила налог, можно исправить в текущем периоде (п. 1 ст. 54 НК РФ). Но, по мнению налоговиков, это правило не распространяется на декларацию по НДС. Ведь ошибки по НДС исправляют через дополнительные листы. А значит, нужна уточненная по НДС. Если заявить вычет НДС в текущем периоде, его снимут.
Доначислить НДС, пени и штрафы инспекторы и не вправе, так как у вас есть переплата. Но эту точку зрения придется отстаивать в суде. Поэтому, если не хотите конфликтовать с налоговой, подайте уточненную декларацию по НДС. Оформите дополнительный лист книги продаж. В нем аннулируйте сведения о налоге, начисленном по безвозмездной помощи. Для этого ту же запись сделайте с минусом (п. 9 приложения 4 к постановлению Правительства РФ от 26.12.2011 № 1137). Эти данные надо показать в приложении 1 к разделу 9 уточненки. При этом в строке 001 поставьте признак 0 (п. 48.2 приложения 2 к приказу ФНС России от 29.10.2014 № ММВ-7-3/).
Если ошиблись в вычетах по НДС, подайте уточненную декларацию
«…Обнаружили ошибки при расчете НДС за четвертый квартал 2015 года. По одному счету-фактуре дважды заявили вычет в сумме 3 тыс. рублей, а по другому — вместо 20 тыс. рублей поставили к вычету 10 тыс. В итоге налог должен быть меньше на 7 тыс. рублей. Вправе ли мы не подавать уточненку, а исправить ошибки в текущем периоде. » (из письма главного бухгалтера Аллы Ивановой, г. Иваново)
По общему правилу, компания вправе не подавать уточненную декларацию по НДС, если из-за ошибки она завысила налог (п. 1 ст. 54 , п. 1 ст. 81 НК РФ). Но по общему мнению чиновников и судей это правило не распространяется на декларацию по НДС (письмо Минфина России от 25.08.2010 № 03-07-11/363, определение ВС РФ от 28.08.2014 № 306-ЭС14-631).
Безопаснее подать скорректированную отчетность. Ошибки в отчетности по НДС исправляют через дополнительные листы (п. 4 приложения 4 к постановлению Правительства РФ от 26.12.2011 № 1137). В дополнительном листе следует аннулировать записи с ошибками и сделать правильные. А данные из этого листа перенесите в уточненную декларацию по НДС. Здесь заполните приложение 1 к разделу 8. В строке 001 при этом поставьте признак 0. Заодно подайте и заявление о зачете или возврате переплаты.
При смене адреса подавать уточненку не нужно
«…В апреле поменяли юридический адрес, из-за этого изменился КПП. В счетах-фактурах за 1 квартал записали старый КПП. С этим кодом покупатель записал счета-фактуры в разделе 8 декларации. Инспекция теперь требует пояснить расхождения. Мы должны подавать уточненную декларацию по НДС. » (из письма главного бухгалтера Елены Петровой, г. Рязань)
Декларацию надо исправить, только если компания из-за ошибки не доплатила налог (п. 1 ст. 81 НК РФ). Если в декларации и отчете покупателя ошибок нет, уточненка не нужна. Контрагент перенес данные из счетов-фактур, которые компания выставила со старым КПП. Поэтому следует сообщить в инспекцию, что КПП в вашей декларации отличается из-за смены юридического адреса.
Можно отправить вашему покупателю копию листа записи в ЕГРЮЛ, которая подтвердит смену адреса и КПП. Он приложит эти бумаги к своим пояснениям для ИФНС. Тогда проблем с вычетами у контрагента не будет.
Если перепутаны строки, лучше подать уточненную декларацию по НДС
«…В ноябре прошлого года мы приобрели недвижимость. Получили счет-фактуру и в этом же периоде заявили вычет НДС. В декларации по ошибке отразили вычет в строке 130 раздела 3, как с аванса. А надо было отразить в строке 120, как вычет с товаров. Подавать ли уточненку. » (из письма главного бухгалтера Марины Петровой, г. Санкт-Петербург)
Строки 120 и 130 раздела 3 предназначены для вычетов НДС, только одна — с полученных товаров, а другая — с перечисленных авансов. Если перепутать показатели этих строк, то общая сумма НДС не изменится. А значит, ошибка не приводит к занижению налога. Формально компания не обязана подавать уточненную декларацию (п. 4 ст. 81 НК РФ), но безопаснее сделать это.
Налоговики часто снимают вычеты в похожих ситуациях. По их мнению, если компания отразила вычет в строке 130 раздела 3, значит, это налог с перечисленных авансов. Тогда у компании должен быть счет-фактура на аванс. Но у компании такого счета-фактуры нет.
Защитить такой вычет компаниям удастся только в суде (постановление Тринадцатого арбитражного апелляционного суда от 24.11.2015 № 13АП-23783/2015). Если компания хочет избежать спора с налоговиками, лучше исправить ошибку в декларации.
Ошибку в номере счета-фактуры достаточно пояснить
«…Инспекторы проводят камералку декларации по НДС за второй квартал. Прислали требование пояснить расхождения с отчетностью поставщика. Оказалось, что мы неправильно записали номер счета-фактуры. Вправе ли мы просто ответить на требование, а уточненку не подавать. » (из письма главного бухгалтера Анастасии Петровой, г. Нижний Новгород)
Если из-за ошибки в декларации НДС не занижен, уточнять отчетность не обязательно. Ошибка в номере счета-фактуры не влияет на сумму НДС. Но из-за такой неточности данные в декларации не совпадают со сведениями у поставщика. Поэтому инспекторы запросили пояснения (п. 3, 8.1 ст. 88 НК РФ, п. 4 приложения к письму ФНС России от 06.11.2015 № ЕД-4-15/19395).
В ответе стоит пояснить, из-за чего возникла ошибка. Можно направить ответ в свободной форме или по форме, рекомендованной ФНС в письме от 28.06.2016 № ЕД-4-15/
Уточненная декларация по НДС - это документ, которым налогоплательщик сообщает налоговой инспекции о том, что он самостоятельно обнаружил ошибку в расчетах, приведшую к занижению суммы налога, и внес изменения в учетные данные.
Уточненка подается в порядке, предусмотренном статьей 81 Налогового кодекса РФ . Ее форма и порядок заполнения по НДС 2019 регламентированы в приказе ФНС России от 29.10.2014 N ММВ-7-3/558@ . Корректировки в сданную налоговую декларацию налогоплательщик имеет право внести самостоятельно по факту выявления ошибок и неточностей за любой отчетный период. Рассмотрим, как сделать уточненную декларацию по НДС; порядок действий по исправлению ошибок представим в виде алгоритма.
Ошибки можно исправить
Если при ведении учета или проведении ревизии налогоплательщик вдруг обнаружил, что в учете НДС за прошлые отчетные периоды, а значит, и в уже сданной налоговой декларации, им были упущены важные сведения или допущены ошибки, влияющие на сумму налога, то он:
- должен незамедлительно сделать необходимые изменения и представить в орган ФНС исправленную налоговую декларацию. Подача уточненной декларации по НДС особенно важна, если ошибка привела к занижению суммы налога, подлежащей уплате в бюджет. Ведь если ФНС выявит такую ошибку раньше налогоплательщика, его ожидает штраф и пеня за весь период недоимки;
- имеет право подать уточненку, если ошибка не привела к занижению суммы НДС, подлежащего уплате в бюджет.
Уточненку сдавать не нужно, если:
- вы использовали корректировочный счет-фактуру (выставили сами или получили от контрагента);
- ФНС обнаружила ошибку в ходе проверки и доначислила налог.
Очень важно помнить, что уточненная декларация по НДС в 2019 году подлежит сдаче только по той форме, что действовала в налоговый период, в котором были выявлены ошибки и в которой внесены изменения. Это определено в пункте 5 статьи 81 Налогового кодекса РФ . Поэтому, по форме, утвержденной приказом ФНС России от 29.10.2014 № ММВ-7-3/558@, можно подавать исправленные данные, только начиная с 1 квартала 2015 года. Для исправления ошибок, выявленных в более ранних периодах, следует использовать формы декларации, утвержденные более ранними приказами ФНС.
Уточненка с увеличенной суммой к уплате подается исключительно в электронном виде.
Заполнение уточненной налоговой декларации
Порядок заполнения уточненки регулируется приложением к тому приказу ФНС, который утверждает форму отчетности в соответствующем налоговом периоде. Так, в силу пункта 2 Порядка заполнения, приведенного в приложении № 2 к приказу № 558, уточненка по налогу на добавленную стоимость заполняется с учетом только тех страниц первичного отчета, которые налогоплательщик ранее направил в орган ФНС. Все остальные страницы и приложения к ним, необходимо заполнить лишь в том случае, если в налоговом учете были сделаны изменения или дополнения, влияющие на сведения, подлежащие отображению в них.
Для разделов 8-12 налоговой декларации по НДС даже предусмотрена специальная строка 001. В ее графе 3 необходимо указывать признак актуальности сведений, которые налогоплательщик показывает в соответствующем разделе:
- если в ранее поданном отчете не было сведений по соответствующему разделу либо происходит замена таких сведений, если были выявлены ошибки в сведениях, поданных ранее, или сведения не были полностью отражены, необходимо ставить цифру "0";
- если налогоплательщик ранее предоставлял сведения по разделу и они являются актуальными, достоверными и не подлежат изменению, то необходимо поставить цифру "1", а в строках 005, 010-190 проставить прочерки;
- если отчет является первичным за отчетный период, то необходимо поставить прочерк.
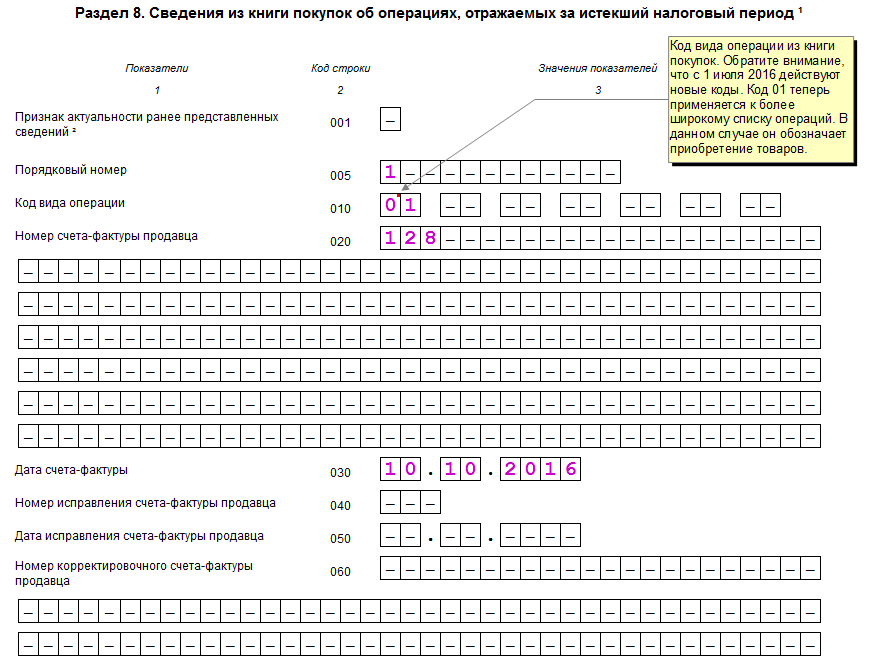
Аналогичная строка предусмотрена в приложениях к разделам 8 и 9 налоговой декларации. В ней также следует указать признак актуальности "0" или "1", если это уточненка по НДС. Однако прочерк ставить не нужно, так как данные страницы есть только в составе уточненного отчета.
Формирование разделов
Первичный отчет обязательно имеет титульный лист и раздел 1. Остальные разделы 2-12, а также приложения к 3, 8 и 9 необходимо заполнить и включить в состав отчета, только если в налоговом периоде осуществлялись соответствующие операции. Поэтому, если первичный отчет содержал, к примеру, разделы 1, 2, 3, 7 и 9, то и уточненная декларация по НДС, поданная в рамках тех же осуществленных операций, должна их содержать.
Если налогоплательщик думает, как сдать уточненку с исправлением книги покупок, например, аннулировать запись по счету-фактуре, то ему необходимо руководствоваться требованиями постановления Правительства РФ от 26.12.2011 № 1137. Из него следует, что все изменения и поправки в книге продаж и покупок, которые необходимо сделать после окончания налогового периода, следует вносить путем вставки дополнительных листов. Как следует из законодательства, корректировка отчета в приложении 1 к разделу 8 и приложение 1 к разделу 9 предназначены как раз для отражения сведений из дополнительных листов книги продаж и книги покупок. Поэтому, вопрос как сдать уточненку по налогу на добавленную стоимость, если ошибка в книге покупок, решается путем их заполнения.
Если налогоплательщик вносил такие поправки, то в составе уточнененки, кроме основных разделов 1, 2, 3, 7 и 9, ранее представленных в составе первичной отчетной формы, необходимо будет подать приложение 1 к разделу 8 с дополнительными листами из книг покупок и продажи.
Для того чтобы избавить налогоплательщиков от дублирования данных при их исправлении, ФНС разрешает использовать признак актуальности. Такое разрешение связано с огромным объемом передаваемых данных по разделам 8-12. Если по ним нет изменений или уточнений, налогоплательщик может оставить его пустым. С ним уточненная декларация по НДС — признак актуальности "1". Это будет означать, что орган ФНС автоматически сохранит данные из предыдущей отчетной формы за этот же период. При этом, если есть необходимость внести правки во все разделы, то можно поставить признак актуальности "0" по всем разделам, и тогда будет произведена выгрузка обновленных данных, которые и будут использоваться в целях налогового контроля.
Использование признака актуальности дает возможность налогоплательщикам самостоятельно формировать количество разделов уточнененки, сведения по которым будут изменены в базе УФНС. Это касается даже взаимосвязанных разделов, при условии, что ошибка в прошлом налоговом периоде была допущена только по одному из них. Кроме того, ФНС допускает право налогоплательщика отказаться от исправления приложений к разделам 8 и 9, даже если по ним был проставлен признак "0" и произведена повторная выгрузка сведений.
Однако, такое разрешение от налоговых органов противоречит правилам ведения книги покупок и книги продаж, утвержденным Правительством РФ. Учитывая такой подход чиновников к порядку отражения изменений в документах по налоговому учету, лучше выполнить полную выгрузку исправлений из книг, чем получить наказание, если вдруг после проверки ФНС дело будет рассматриваться в судебном порядке.
Надо отметить, что практически невозможно найти пример заполнения уточненки, подходящий для всех ситуаций, поскольку ошибки у всех разные. Поэтому, если нужны пояснения к уточненной декларации по НДС, образец можно найти только в инструкции к обычному бланку отчета, по аналогии. Срок подачи уточненной декларации по НДС законодательством не регламентирован, ее можно сдавать, когда возникла такая необходимость.
Ошибки, не влияющие на сумму налога
Если налогоплательщик обнаружил в налоговом учете ошибки, не влияющие на сумму налога к уплате, он может не подавать исправленный отчет. Но, если ошибки были допущены в журнале учета счетов-фактур, который с 1 января 2015 года обязаны вести организации при выставлении и получения ими счетов-фактур в случаях осуществления предпринимательской деятельности в интересах других лиц на основе агентских договоров или договоров комиссии, а также при выполнении функций застройщика, то лучше подать уточненку. Порядок ведения журналов учета определен в статье 169 НК РФ . При этом, следует помнить, что никакой штраф за уточненную декларацию по НДС законодательно не предусмотрен, но ее отсутствие может привести налогоплательщика к крупным штрафам за допущенные и вовремя не исправленные ошибки.
Если налоговый агент решил уточнить сведения из разделов 10 и 11 декларации, то по ним нельзя применить признак актуальности. Необходимо произвести повторную выгрузку всех сведений из изменяемого раздела. Возможность изменения данных самого журнала учета счетов-фактур, предоставленного в ФНС, в постановлении Правительства РФ № 1137 не предусмотрена. Предоставление уточненных данных, не влияющих на сумму налога, необходимо для того, чтобы избежать возможного спора с органами ФНС при выявлении несоответствий учетных и отчетных данных в ходе проверки.
Уточненная декларация по НДС в обязательном порядке подается при выявлении ошибок, приведших к занижению налога или завышению его суммы, начисленной к возмещению. Подача уточненной декларации по НДС в иных случаях является правом налогоплательщика, а не его обязанностью. Расскажем, как сделать и подать уточненку.
Подача в ИФНС уточненной или корректирующей декларации по НДС позволяет налогоплательщику исправить ошибки, допущенные в ранее сданном варианте этого документа. При выявлении занижения начисленной суммы налога сдача уточненной декларации по НДС обязательна (п. 1 ст. 81 НК РФ). Корректировку декларации по НДС, в которой сумма налога была завышена, законодательство делать не обязывает, но налогоплательщик в ней заинтересован сам.
У налоговой инспекции при проведении камеральной проверки, инициированной по причине подачи уточненной декларации по НДС, уменьшающей сумму налога к уплате, есть право затребовать от налогоплательщика пояснения (п. 3 ст. 88 НК РФ). Пояснения (или расчет) должны содержать обоснование изменений, внесенных в уточненную декларацию по НДС, при этом налогоплательщик должен их предоставить в течение 5 дней после получения такого запроса.
Если корректировочная декларация по НДС подается спустя 2 года после завершения отчетного периода с целью внесений исправлений, то в соответствии с п. 8.3 ст. 88 НК РФ налоговая может затребовать у налогоплательщика не только пояснения по уточненной декларации НДС, но и первичные документы и аналитические регистры.
Подача уточненной декларации по НДС, как правило, влечет за собой истребование пояснений (или наоборот сама уточненка служит ответом на требование налоговиков). С 2017 года такие пояснения ИФНС принимает только в электронном виде (п. 3 ст. 88 НК РФ). Поэтому установленный электронный формат такого представления может служить также и образцом для пояснения к уточненной декларации по НДС, составленного в добровольном порядке и поданного по инициативе налогоплательщика одновременно с уточненной декларацией.
О том, к каким последствиям может привести подача пояснений не в электронном виде, читайте в материале «Пояснения по НДС принимают только в электронном виде» .
Как исправить декларацию по НДС? Как сделать корректировочную декларацию по НДС? Если возникает вопрос, как сделать декларацию по НДС, уточняющую значения уже ранее поданной, то ответ прост: надо составить новую декларацию с правильными суммами. Как заполнить уточненную декларацию по НДС? Нужно внести в нее все значения полностью, а не отобразить лишь разницу между ошибочно поданными и правильными. Таким образом, образец уточненной декларации по НДС — это обычная декларация, только содержащая правильные (уточненные в сравнении с ранее сданным документом) цифры.
Что касается налоговых агентов, то в уточненке они отображают сведения лишь по тем налогоплательщикам, по которым были обнаружены ошибки.
Признаком уточненного документа является специальный код (номер корректировки), который в декларации по НДС необходимо указать на титульном листе в отдельном поле. Номер корректировки соответствует порядковому номеру подаваемой уточненки за налоговый период, в котором были обнаружены ошибки.

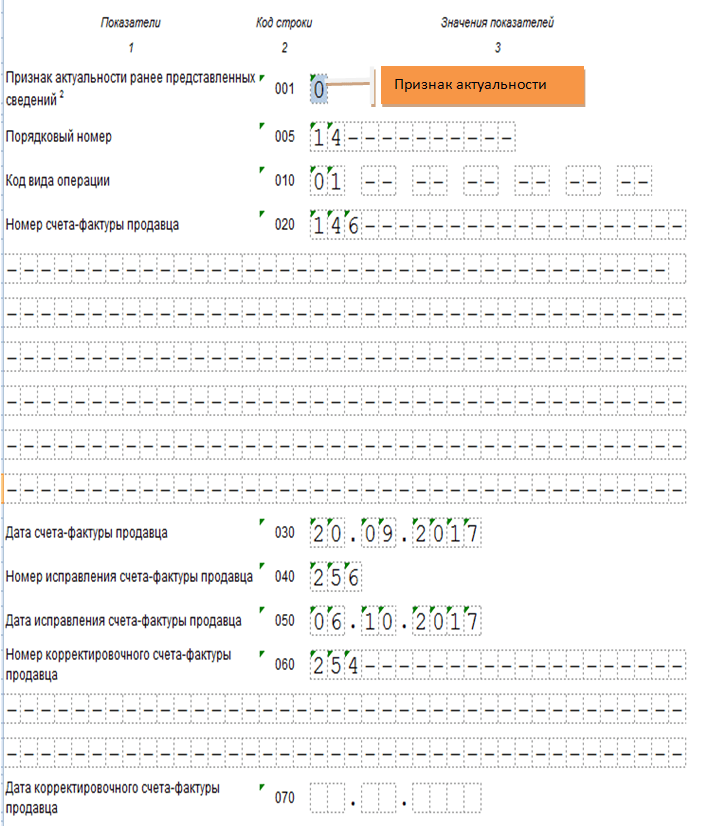
Еще один момент, отличающий уточненную декларацию по НДС, — указание в ней признака актуальности в разделах 8 и 9. Код актуальности в уточненной декларации по НДС имеет 2 значения (пп. 46.2, 48.2 Порядка заполнения, утвержденного приказом ФНС России от 29.10.14 № ММВ-7-3/558@):
- 0 — если в исходном варианте декларации разделы 8, 9 не заполнялись или в них вносятся изменения;
- 1 — если эти разделы не требуют корректировки данных.
Внесение изменений требует заполнения приложений к разделам 8, 9. Особенности оформления этих разделов и приложений к ним описаны в письме ФНС России от 21.03.2016 № СД-4-3/4581@.
О часто встречающихся ошибках в заполнении декларации читайте в статье «Налоговики обобщают ошибки: проверьте свою декларацию по НДС» .
ВАЖНО! Уточненная декларация заполняется на бланке той формы, которая действовала в периоде, за который вносятся изменения (п. 5 ст. 81 НК РФ). Также следует учесть при подаче уточненки, по которой можно будет судить о переплате налога, что налоговая возмещает излишне уплаченную сумму налога (или делает зачет) только в том случае, если еще не прошло три года с даты уплаты «лишнего» налога (п. 7 ст. 78 НК РФ).
Подать уточненку для получения вычета по НДС можно в пределах 3 лет после того, как товары (работы, услуги, имущественные права) приняты на учет или ввезены на территорию России (п. 1.1 ст.172 НК РФ).
В случае подачи уточнений за тот период, в котором подавалась единая (упрощенная) форма декларации, следует подать обычную (полную) форму декларации, но указать на ней, что это уточненка. Это делается, если указываются подлежащие налогообложению операции, по которым раннее (в отчетном периоде) подавалась информация об их отсутствии. Эту норму разъяснил Минфин России в своем письме от 08.10.2012 № 03-02-07-1-243.
Если налогоплательщик изменил адрес регистрации и перешел на обслуживание в другую ИФНС, то уточненка подается в новую налоговую, но в самом бланке указывается код ОКТМО (ОКАТО) прежней территориальной налоговой службы (письмо УФНС РФ по г. Москве от 30.10.2008 № 20-12/101962).
Порядок подачи уточненки в 2019 году
Как подать уточненную декларацию по НДС? Существуют ли сроки подачи уточненной декларации по НДС? В настоящее время у налогоплательщиков имеется обязанность сдавать налоговые декларации в электронной форме. В соответствии с п. 5 ст. 174 НК РФ декларации, поданные на бумажных носителях вместо обязательного электронного формата, считаются неподанными.
Эти нормы касаются и уточненных деклараций (письмо ФНС России от 20.03.2015 № ГД-4-3/4440@). Поэтому в 2019 году их тоже подают в электронном формате.
А вот конкретных сроков для подачи уточненки нет. При этом лучше сдать ее сразу после самостоятельного выявления ошибки, поскольку обнаружение этой ошибки налоговым органом может привести к штрафу.
Последствия подачи уточненки
Если уточненка подается в период, когда еще не истек срок подачи отчетной декларации, тогда она считается не уточненной, а поданной вовремя (п. 2 ст. 81 НК РФ). Если уточняющая декларация подается после завершения периода, отведенного для подачи отчета, но до окончания момента уплаты налога, тогда налогоплательщик может избежать ответственности, если эту ошибку не обнаружил раньше налоговый орган.
Избежать привлечения к ответственности при подаче уточненки после завершения срока для уплаты налога можно, если:
- до подачи такой уточняющей декларации были уплачены недоимка по налогу и пени по уточненной декларации по НДС;
- налоговый орган не обнаружил этой ошибки, если проводилась проверка до подачи уточненки.
Платежное поручение на доплату НДС по уточненной декларации составляют по обычной форме, указывая в нем тот период, за который делается доплата, и вид платежа, соответствующий погашению задолженности (ЗД вместо ТП).
Если подается уточненная декларация в момент проведения камеральной проверки по предыдущей декларации, тогда налоговая должна прекратить начатую проверку (п. 9.1 ст. 88 НК РФ). Теперь камеральная проверка может быть начата уже по факту подачи уточненки.
О том, может ли иметь последствия нарушение инспекцией срока камеральной проверки, читайте в публикациях:
- «Как наказать налогового инспектора за нарушение сроков проверки» ;
- «Инспекция затянула камералку. Есть ли шанс отменить решение?» .
В случае подачи уточненки и уплате недоимки, но неоплате пени, на налогоплательщика налагается штраф (постановление Президиума ВАС РФ от 26.04.2011 № 11185/10).
Налоговая инспекция может назначить повторную выездную проверку при подаче налогоплательщиком уточненной декларации, уменьшающей сумму НДС, после завершения предыдущей выездной проверки и составления акта по ее результатам (подп. 2 п. 10 ст. 89 НК РФ, письмо Минфина России от 21.12.2009 № 03-02-07/2-209 и постановление Президиума ВАС от 16.03.2010 № 8163/09).
По отношению к налогоплательщикам, контроль за которыми осуществляется в форме налогового мониторинга, при подаче ими уточненной декларации с уменьшением суммы налога к уплате также может быть назначена выездная проверка (подп. 4 п. 5.1 ст. 89 НК РФ).
О том, как проводится выездная проверка, читайте в материале «Порядок проведения выездной налоговой проверки (нюансы)» .
Итоги
Налогоплательщик подает уточненную декларацию в случае обнаружения ошибок после окончания налогового периода, которые привели к уменьшению/увеличению суммы налога. Уточненка составляется на бланке той формы, которая действовала в корректируемом периоде, и подается в ИФНС в электронном формате. Если в результате исправления ошибки образовалась недоимка по налогу, то следует ее погасить вместе с уплатой пени до момента подачи уточненной декларации. А если при подаче уточненки образуется переплата по налогу, не исключена вероятность проведения выездной проверки по нему. С 2017 года письмо к уточненной декларации по НДС (пояснения) может подаваться только в электронном виде по установленному формату.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации