
Сдается форма 4 фсс. Отчетность ФСС: форма, сроки и порядок сдачи
В данной статье речь идет о порядке заполнения отчета 4-ФСС за 3 квартал 2018 года. Напомним, что с 2016 года контроль за страховым взносами был передан в налоговую инспекцию. Отчетность по ним тоже теперь сдается налоговикам. Однако один из видов взносов остался «под управлением» внебюджетного фонда. Речь идет о платежах на страхование от несчастных случаев и профессиональных заболеваниях или, как их часто коротко называют – взносах «за травматизм». Соответственно – и отчетную форму 4-ФСС по этим платежам по-прежнему нужно сдавать в Фонд социального страхования (ФСС). Рассмотрим, как следует заполнять и сдавать отчет 4-ФСС за 9 месяцев 2018 года и предложим для скачивания новый бланк 4-ФСС за 3 квартал 2018 года. Также в статье приводятся сроки сдачи отчета 4-ФСС за 9 месяцев 2018 года. Сразу скажем, что отчет 4-ФСС заполнения нарастающим итогом с начала 2018 года. Поэтому при при необходимости, вы можете ознакомиться с .
Правовые основания для заполнения формы 4-ФСС
Обязанность сдавать форму 4-ФСС установлена п. 1 ст. 24 закона от 24.07.98 № 125-ФЗ «Об обязательном социальном страховании…». Предоставлять отчет должны все юридические и физические лица, пользующиеся услугами застрахованных лиц, т.е. наемных работников, которые подлежат социальному страхованию.
К застрахованным лицам относятся (п. 1 ст. 5 закона № 125-ФЗ):
- Работники, с которыми заключен трудовой договор.
- Физические лица, привлекаемые к труду в рамках исполнения наказания, назначенного судом.
- Физические лица, с которыми заключены гражданско-правовые (авторские) договора. В последнем случае исполнитель является застрахованным лицом, если это предусмотрено условиями договора.
Форма отчета 4-ФСС за 9 месяцев 2018 года и порядок ее заполнения утверждены приказом ФСС РФ от 26.09.2016 № 381. Последние актуальные на сегодня изменения были внесены приказом ФСС РФ от 07.06.2017 № 275.
Актуальный бланк отчета 4-ФСС за 3 квартал 2018 года можно бесплатно скачать .
Порядок представления отчета установлен ст. 24 закона № 125-ФЗ.
Форма его подачи зависит от численности застрахованных лиц. Если она превышает 25 человек, то отчет необходимо сдавать только в электронном виде.
Небольшие организации с численностью до 25 человек могут сдавать форму на бумажном носителе.
В «бумажном» виде 4-ФСС за предоставляется до 20 числа месяца, следующего за отчетным периодом, а электронную версию данного отчета нужно предоставлять не позднее 25 числа. Т.е. отчет 4-ФСС за 9 месяцев 2018 года нужно сдать до 22.10.2018 «на бумаге» (т.к. 20 октября – выходной день) и до 25.10.2018 – в электронном виде.

А если организация не ведет деятельность?
«Нулевой» 4-ФСС за 3 квартал 2018 года нужно сдать, даже если в течение отчетного периода (с января по сентябрь 2018 года включительно) организация не вела деятельность. Никаких исключений для таких случаев в действующем законодательстве нет. В «нулевом» расчете по форме 4-ФСС заполните только титульный лист и таблицы 1, 2, 5.
Выплаты по гражданско-правовым договорам отражайте в таблице 1 формы 4-ФСС, только когда начисляли взносы в пользу физлиц-исполнителей. Начисляйте взносы на травматизм, если такую обязанность предусмотрели в договоре. Когда в договорах подряда или оказания услуг такого условия нет, взносы не начисляйте и выплаты в таблице 1 формы 4-ФСС не отражайте.
Куда сдавать 4-ФСС за 9 месяцев 2018 года
Если у организации нет обособленных подразделений, то расчет 4-ФСС за 3 кв. 2018 года сдавайте в территориальное отделение ФСС по её местонахождению (п. 1 ст. 24 Закона от 24.07.1998 № 125-ФЗ). Это место регистрации организации.
Если же обособленные подразделения есть, то форму 4-ФСС нужно сдавать в следующем порядке. Расчет представьте в территориальное отделение ФСС по местонахождению обособленного подразделения, если у такого подразделения есть расчетный (лицевой) счет и оно самостоятельно начисляет зарплату сотрудникам. В форме 4-ФСС укажите адрес и КПП обособленного подразделения.
Как заполнять 4-ФСС 9 месяцев 2018 года
Форма состоит из титульного листа и нескольких таблиц, каждая из которых содержит отдельный блок информации.
В составе отчета 4-ФСС за 3 квартал 2018 года обязательными для заполнения являются только основные листы, содержащие общие сведения о плательщике, страховых взносах и мероприятиях по охране труда:
- Титульный лист.
- Таблица 1, содержащая расчет базы для исчисления взносов.
- Таблица 2, в которой отражается состояние расчетов с подразделением ФСС.
- Таблица 5, включающая сведения о проведенной спецоценке условий труда и медосмотрах.
Остальные таблицы применяются только, если у страхователя есть данные для их заполнения:
- Таблица 1.1 используется, если страхователь временно направляет своих работников для работы у другого юридического лица или ИП.
- Таблица 3 содержит сведения о расходах по обязательному страхованию (например – оплата больничных по несчастным случаям на производстве).
- Таблица 4 отражает информацию о количестве несчастных случаев и профессиональных заболеваний.
По такому же принципу будем рассматривать порядок заполнения отчета – сначала все «обязательные» листы, а затем – «дополнительные».
Образец заполнения формы 4-ФСС за 9 месяцев 2018 года можно скачать .
Титульный лист 4-ФСС
Данный раздел 4-ФСС включает в себя общую информацию о страхователе и самой форме.
| Название поле | Что указывать |
| Регистрационный номер | Это идентификатор страхователя, который присваивается при постановке на учет в отделении ФСС |
| Код подчиненности | Показывает, в каком подразделении ФСС страхователь зарегистрирован в настоящее время |
| Номер корректировки | Указывает на то, является ли отчет первичным, или в него уже вносились изменения. Первый вариант отчета содержит в данном поле код «000», последующие – соответственно «001», «002» и т.д. Если после сдачи отчета форма была изменена, то исправленный отчет предоставляется в формате, актуальном на тот период, за который была выявлена ошибка |
| Поле «Отчетный период» | Служит одновременно для заполнения сведений о периоде, за который сдается отчет и для информации о заявках на выделение средств для выплаты страхового возмещения. При «обычной» подаче отчета период заносится в две левые ячейки: девять месяцев – «09» (с января по сентябрь 2018 года). Если же страхователь обращается за получением денежных средств, то заполняются только две правые ячейки поля. В них заносится количество обращений – от 01 до 10. |
| Поле «Календарный год» | Заносится год, к которому относится отчетный период, в четырехзначном формате. Т.е. в данном случае – 2018. |
| Поле «Прекращение деятельности» | Заполняется только в том случае, когда страхователь находится в стадии ликвидации и отчет предоставляется в соответствии с п.15 ст.22.1 Закона № 125-ФЗ. Тогда в поле проставляется буква «Л». Если же страхователь ведет деятельность и предоставляет отчетность в текущем режиме, то данное поле не заполняется |
| Поле «Полное наименование / ФИО» | Для юридического лица указывается наименование организации (обособленного подразделения, отделения иностранной организации) в соответствии с учредительными документами. Для физического – ФИО предпринимателя либо другого страхователя в соответствии с документом, удостоверяющим личность. ФИО указывается без сокращения (отчество – при наличии). |
| Поля «ИНН» и «КПП» | Проставляются соответствующие коды для юридического или физического лица в соответствии со свидетельством о постановке на налоговый учет. ИНН физического лица содержит 12 знаков, а юридического – 10, поэтому для организации в первых двух ячейках следует проставить нули. Поле «КПП» заполняется только для юридических лиц и их обособленных подразделений. |

| Название поле | Что указывать |
| Поля «ОГРН/ОРГНИП» | Указывается основной государственный регистрационный номер юридического лица или ИП в соответствии со свидетельством о государственной регистрации. Номер юридического лица содержит на две цифры меньше, чем у ИП. Поэтому для организации две первые ячейки поля, аналогично ИНН, будут содержать нули. |
| Поле «Код ОКВЭД» | Указывается код вида экономической деятельности по классификатору ОК 029-2014 (КДЕС Ред. 2) с учетом отнесения этого вида к соответствующему классу профессионального риска (постановление Правительства РФ от 01.12.05 № 713). Начиная со второго года деятельности страхователь указывает код, подтвержденный ФСС РФ (приказ Минздравсоцразвития РФ от 31.01.2006 № 55). |
| Поле «Бюджетная организация» | Заполняют страхователи, получающие финансирование из бюджета, в соответствии с источником: – федеральный бюджет – «1»; – бюджет субъекта РФ – «2»; – муниципальный бюджет – «3»; – смешанное финансирование – «4» |
| Поле «Номер контактного телефона» | Указывается телефон для связи страхователя, его представителя или правопреемника, в зависимости от того, кто именно сдает отчет |
| Поля «Среднесписочная численность работников», «Численность работающих инвалидов» и «Численность работников, занятых на работах с вредным или опасными производственными факторами» | Указываются соответствующие показатели, рассчитанные в соответствии с приказом Росстата от 22.11.2015 № 772. |
| Поля «Расчет предоставлен на» и «С приложением подтверждающих документов и их копий на» | Указываются соответственно количество листов самого отчета и подтверждающих документов (при их наличии). |
| поле «Достоверность и полноту сведений подтверждаю» | Указываются: – ФИО руководителя предприятия, ИП, физического лица или представителя страхователя; – подпись, дата и печать (при наличии); – если отчет сдает представитель, то указываются реквизиты документа, подтверждающего его полномочия. |
| Поле «Заполняется работником фонда» | Указывается: – способ предоставления (1 – лично на бумажном носителе, 2 – по почте); – количество листов самого отчета и приложений; – дата приемки, ФИО и подпись сотрудника ФСС. |

Таблица 1: расчет базы для начисления взносов за 9 месяцев 2018 года
Таблица 1 называется «Расчет базы для начисления страховых взносов». Она содержит информацию о выплатах в пользу физических лиц, облагаемых взносами и о страховом тарифе с учетом надбавок и скидок (за период с января по сентябрь 2018 года).
- В строке 1 указываются все суммы выплат сотрудникам по трудовым, гражданско-правовым или авторским договорам в соответствии со ст. 20.1 закона № 125-ФЗ. Сведения заносятся нарастающим итогом с начала отчетного периода (столбец 2) и за каждый их трех последних отчетных месяцев, т.е. в данном случае – за июль-сентябрь 2018г. (столбцы 4-6). Аналогично заполняются данные в строках 2 – 3, рассмотренные ниже.
- Строка 2 содержит информацию о суммах выплат, не облагаемых взносами (ст. 20.2 закона № 125-ФЗ). Это могут быть пособия, материальная помощь, компенсация затрат на проезд и т.п.
- Строка 3 отражает базу для начисления взносов и представляет собой разность между соответствующими показателями строк 1 и 2.
- В строке 4 из общей суммы выделяются выплаты в пользу работающих инвалидов.
- В строке 5 указывается страховой тариф. Он определяется индивидуально, в зависимости от класса профессионального риска страхователя.
- В строках 6 и 7 содержится информация о скидках и надбавках к страховому тарифу, которые устанавливаются в соответствии с постановлением Правительства РФ от 30.05.12 № 524.
- В строке 8 содержится дата приказа территориального органа ФСС об установлении надбавки к тарифу.
- В строке 9 указывается итоговый тариф с учетом всех скидок и надбавок. Все данные по тарифам показываются в процентах с двумя знаками после запятой.
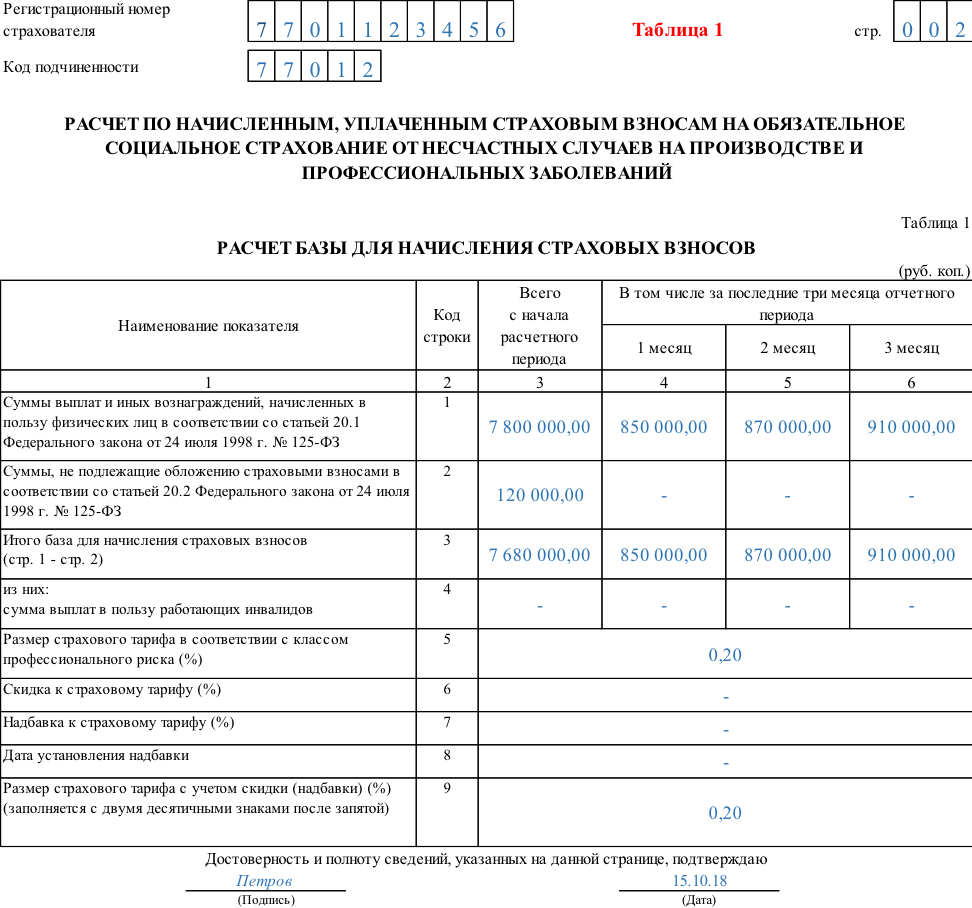
Таблица 2: расчеты с ФСС за 9 месяцев 2018 года
В таблице 2«Расчеты по обязательному социальному страхованию от несчастных случаев на производстве и профессиональных заболеваний» отражаются сведения о расчетах между страхователем и подразделением ФСС РФ.
- Строка 1 содержит текущую задолженность страхователя по взносам на начало отчетного периода, т.е. на 01.01.2018. Она должна соответствовать показателю строки 19 таблицы 2 отчета за 2017 год.
- Строка 1.1 используется для отражения задолженности на начало периода, если отчет заполняет правопреемник реорганизованного страхователя или «головная» компания по ликвидированному обособленному подразделению.
- Строка 2 содержит суммы начисленных взносов. Отдельно показываются взносы нарастающим итогом с начала периода и за три последних месяца (июль – сентябрь) помесячно.
- Если за отчетный период подразделение ФСС проводило выездные или камеральные проверки страхователя, то их результаты отражаются в следующих строках:
– в строке 3 – суммы доначисленных взносов;
– в строке 4 – суммы не принятых к зачету расходов за прошедшие периоды.
- По строке 5 указываются самостоятельно доначисленные страхователем взносы за прошлые периоды
- По строке 6 показывают суммы возмещения расходов страхователя, полученные от отделения ФСС.
- По строке 7 отражают суммы, полученные от ФСС РФ в рамках возврата излишне уплаченных или взысканных взносов.
- Строка 8 содержит контрольную сумму показателей строк с 1 по 7.
- Строки 9 – 11 отражают сумму задолженности за подразделением ФСС РФ на конец периода – 30.09.2018, а именно:
– строка 9 – общую сумму;
– строка 10 – в т.ч. за счет превышения расходов;
– строка 11 – в т.ч. за счет переплаты.
- Строки 12 -14 отражают сумму задолженности за подразделением ФСС РФ на начало периода – 01.01.2018, а именно:
– строка 12 – общую сумму, ее показатель должен соответствовать строке 9 отчета за 2017 год;
– строка 13 – в т.ч. за счет превышения расходов;
– строка 14 – в т.ч. за счет переплаты.
- Строка 14.1 содержит сведения о задолженности за подразделением фонда перед реорганизованным страхователем или ликвидированным обособленным подразделением.
- В строке 15 отражаются расходы предприятия, связанные со страхованием от несчастных случаев и профессиональных заболеваний. Суммы указываются за весь отчетный период и за июль-сентябрь помесячно.
- Строка 16 содержит сведения о фактически уплаченных страховых взносах. Они также показываются за период целом и помесячно за три последних месяца. Информация за июль-сентябрь должна содержать даты оплаты и номера платежных поручений.
- В строке 17 отражается информация о списанной задолженности страхователя (в соответствии с ч. 1 ст. 26.10 закона № 125-ФЗ либо другими федеральными нормативными актами).
- Строка 18, аналогично строке 8, является контрольной. Она содержит сумму показателей строк 12, 14.1, 15, 16, 17.
- В строке 19 указывается задолженность за страхователем на конец отчетного периода – 30.09.2018. При наличии недоимки она выделяется в строке 20.

Таблица 5: информация о специальной оценке
По строке 1 таблицы 5 «Сведения о проведенной специальной оценке условий труда и медосмотрах» указывается информация о проведенной спецоценке условий труда (СОУТ):
- В графе 3 указывается общее количество рабочих мест страхователя
- В графе 4 – количество рабочих мест, в отношении которых проведена СОУТ на начало 2018 года.
- В графах 5 и 6 из показателя графы 4 указывается количество оцененных рабочих мест с вредными и опасными условиями труда (3 и 4 класс опасности).
Если на начало года не истек срок действия ранее проведенной аттестации рабочих мест (ст. 27 закона от 28.12.2013 № 426-ФЗ «О СОУТ»), то строка 1 заполняется по результатам аттестации. Если ни спецоценка, ни аттестация не проводилась, то в соответствующих графах проставляются нули.
По строке 2 приводится информация об обязательных медосмотрах работников, которые трудятся во вредных или опасных условиях.
- В графе 7 указывается общее количество таких работников, подлежащих медосмотру, на начало года.
- В графе 8 отражается количество работников, фактически прошедших медосмотры на начало года.
Сведения о медосмотрах заносятся в соответствии с п. 42, 43 Порядка, утвержденного приказом Минздравсоцразвития от 12.04.11 № 302н.

Таблица 1.1: информация о заемном персонале
Таблица 1.1«Сведения, необходимые для исчисления взносов страхователями, указанными в п. 2.1 ст. 22 закона № 125-ФЗ» – первая из «необязательных» частей отчета. Ее заполняют только те страхователи, которые временно направляют своих сотрудников для работы у другого юридического лица или ИП.
Каждая строка таблицы соответствует одному предприятию (ИП), на которое направлены работники
- Графы 2,3,4 содержат соответственно номер в ФСС, ИНН и ОКВЭД принимающего субъекта.
- В графе 5 указывается общая численность временно направленных работников.
- Графы 6 – 13 содержат базу для начисления страховых взносов, т.е. выплаты в пользу указанных работников. Суммы показываются за весь отчетный период и отдельно – помесячно за июль-сентябрь. Из каждого показателя выделяется сумма выплат в пользу инвалидов.
- В графах 14 и 15 указывается размер страхового тарифа принимающего субъекта, без учета и с учетом скидок (надбавок).
Таблица 3: расходы на обязательное социальное страхование
Эту часть отчета заполняют те страхователи, которые самостоятельно производят расходы по страхованию от несчастных случаев и профессиональных заболеваний.
В графах 3 и 4 указывается соответственно количество оплаченных дней (там, где это применимо) и сумма выплаты. По строкам таблицы отражаются виды расходов:
- По строкам 1 и 4 – пособия по временной нетрудоспособности в связи с несчастными случаями на производстве и профессиональными заболеваниями.
- По строкам 2, 3, 5, 6 из строк 1 и 4 выделяются выплаты внешним совместителям и пострадавшим в другой организации.
- По строке 7 указываются расходы на оплату дополнительного отпуска для санаторно-курортного лечения.
- По строке 8 из строки 7 выделяются затраты на отпускные работникам, пострадавшим в другой организации
- В строке 9 отражается финансирование предупредительных мер по сокращению травматизма и профессиональных заболеваний в соответствии с Правилами, утвержденными приказом Минтруда от 10.12.12 № 580н.
- В строке 10 суммируются все виды расходов. Она представляет собой сумму строк 1,4,7,9.
- В строке 11 справочно отражаются суммы начисленных, но не выплаченных на отчетную дату пособий. Пособия, начисленные за последний месяц (сентябрь 2018г.), если по ним еще не истек срок выплаты, в данную строку не включаются.
Таблица 4: сисленность пострадавших в связи со страховыми случаями
Эту таблицу заполняют только те страхователи, у которых в 2018 году происходили несчастные случаи на производстве или были выявлены профессиональные заболевания.
- По строке 1 заполняются данные об общем количестве несчастных случаев на основании актов по форме Н-1 (постановление Минтруда от 24.10.2002 № 73)
- По строке 2 выделяются несчастные случаи со смертельным исходом.
- По строке 3 отражаются сведения о зарегистрированных случаях профессиональных заболеваний (постановление Правительства РФ от 15.12.2000 № 967).
- По сроке 4 указывается общее количество пострадавших, т.е. суммируются показатели строк 1 и 3.
- По строке 5 выделяется количество пострадавших по случаям, закончившимся только временной нетрудоспособностью.
Несчастные случаи и профессиональные заболевания относят к отчетному периоду, исходя из даты проведения экспертизы по проверке указанных фактов.
Возможные штрафы
Штрафы за нарушения при сдаче отчета 4-ФСС за 9 месяцев 2018 года установлены ст. 26.30 закона № 125-ФЗ.
Непредставление отчета за 3 квартал 2018 года наказывается штрафом в размере 5% суммы страховых взносов за последние три отчетных месяца за каждый полный или неполный месяц просрочки. Минимальная сумма штрафа – 1000 рублей, максимальная – 30% от указанной суммы взносов.
Также страхователь может быть оштрафован за сдачу отчета «на бумаге», если он обязан сдавать форму в электронном виде. В данном случае размер штрафа составит 200 руб.
Кроме того, на ответственных должностных лиц может быть дополнительно наложен административный штраф в размере от 300 до 500 руб. (ст. 15.33 КоАП).
А вот правовые основания для блокировки счетов налогоплательщика у контролирующих органов в данном случае отсутствуют. Форма 4-ФСС не является налоговой декларацией, поэтому положения п. 3 ст. 76 НК РФ на нее не распространяются. Эта позиция изложена в письме Минфина РФ от 21.04.2017 N 03-02-07/2/24123.
Вывод
Отчет 4-ФСС за 9 месяцев 2018 года содержит информацию о начисленных и уплаченных страховых взносах «за травматизм», а также дополнительные сведения, связанные с охраной труда на предприятии. Обязательными для заполнения являются титульный лист и таблицы 1,2,5. Остальные разделы формы заполняются при наличии данных. Формат представления и порядок сдачи зависит от численности застрахованных лиц. За нарушение регламента предоставления отчета предусмотрены штрафные санкции.
Форма 4-ФСС — это расчет по страховым взносам на случай травматизма. Также в расчете отражают данные о пособиях при несчастных случаях, медосмотрах сотрудников и специальной оценке рабочих мест.
Сдавать форму 4-ФСС за все двенадцать месяцев 2019 года необходимо на новом бланке с учетом принятых изменений. Расчет и порядок его заполнения утверждены в Приложении № 1 к приказу ФСС РФ от 26.09.2016 № 381. Последние изменения были внесены 07.06.2017 приказом ФСС РФ № 275. Скачать бланк отчета в ФСС за 2019 год в формате excel можно у нас.
Обратите внимание, что отчетность 4-ФСС следует заполнять нарастающим итогом с начала отчетного периода, то есть, года. Следовательно, данный отчет страхователи представляют с Соцстрах всего четыре раза в год: за 1 квартал, за 1 полугодие, за 9 месяцев и итоговый отчет за полный календарный год.
Актуальный бланк формы 4-ФСС
Бланк содержит обязательные и добавочные листы. Обязательные листы заполняют все застрахованные лица, а добавочные оформляются только при наличии данных.
К обязательным листам относятся титульный лист, таблицы 1, 2 и 5. К добавочным — таблицы 1.1, 3 и 4.
Суть заполняемого бланка, по сравнению с предыдущими отчетными периодами, не изменилась, добавлены некоторые новые значения.
На титульном листе добавлено новое кодовое поле «Бюджетная организация» — в нем организациям бюджетной сферы необходимо указать источник финансирования.
В таблицу 2 добавлены новые строки:
- строка 1.1 «Задолженность за реорганизованным страхователем и(или) снятым с учета обособленным подразделением юридического лица»;
- строка 14.1 «Задолженность за территориальным органом Фонда страхователю и(или) снятому с учета обособленному подразделению юридического лица».
Указанные строки являются «зеркальными» — значение показывается в зависимости от того, за кем числится задолженность. Строка отражает сумму по перешедшей задолженности от реорганизованного страхователя или снятого с учета обособленного подразделения.
Рассмотрим пример заполнения расчета 4-ФСС за двенадцать месяцев.
Для примера установим, что выплаты физическим лицам за период составили 360 000 руб. (ежемесячно по 30 000 руб.). Задолженность взносов в ФСС за организацией на 01.01.2018 составила 100 руб. Взносы своевременно в полном размере перечислены в ФСС (ежемесячно — 60 руб., задолженность на 01.01.2018 полностью погашена). Размер страхового тарифа — 0,2 %.


Образец заполнения формы 4-ФСС за 2019 год
Порядок заполнения формы
Расчет предоставляется в электронном или бумажном виде.
Отчет на бумажном носителе вправе предоставлять только организации (в т. ч. созданные, реорганизованные), у которых среднесписочная численность физических лиц за предшествующий год не превысила 25 человек.
Приведем некоторые особенности заполнения расчета на бумажном носителе:
- При отсутствии показателей в полях проставляются прочерки.
- Стоимостные показатели указываются в рублях с копейками.
- На всех листах указывается регистрационный код, код подчиненности и сквозная нумерация только заполненных страниц.
- Не допускается исправление ошибок с помощью корректирующего или иного аналогичного средства. Ошибочное значение перечеркивается, вписывается правильное значение, заверяется подписью и печатью с указанием даты исправления.
Организации, находящиеся на территории субъектов РФ, участвующие в пилотном проекте, форму 4-ФСС заполняют с учетом требований, изложенных в Приложении к приказу ФСС РФ от 28.03.2017 № 114.
Перечень субъектов РФ, в которых приняты пилотные проекты, поименован в пункте 2 Постановления Правительства РФ от 21.04.2011 № 294.
Например, с 01.07.2017 участие в пилотном проекте приняли Республика Адыгея, Республика Алтай, Республика Бурятия, Республика Калмыкия, Алтайский и Приморский края, Амурская, Вологодская, Магаданская, Омская, Орловская, Томская области и Еврейская АО.
Отметим, что Москва и Санкт-Петербург в пилотном проекте не участвуют.
Срок предоставления отчета
Расчет передается в территориальный орган ФСС по месту регистрации организации.
Согласно нормам, изложенным в п. 1 ст. 24 Закона от 24.07.1998 № 125-ФЗ, срок предоставления отчета установлен следующий:
- на бумажном носителе — не позднее 20-го числа месяца, следующего за истекшим кварталом;
- в форме электронного документа — не позднее 25-го числа месяца, следующего за истекшим кварталом.
С 2017 года главный администратор страховых взносов - ФНС. Но, несмотря на это, отчитываться в ФСС придется. Что сдавать в фонд и в какие сроки, смотрите в статье. Сдавать отчетность в ФСС должны все ИП и предприятия, в которых есть работники.
С 2017 года главный администратор страховых взносов — ФНС. Но, несмотря на это, отчитываться в ФСС придется. Что сдавать в фонд и в какие сроки, смотрите в статье.
Сдавать отчетность в ФСС должны все ИП и предприятия, в которых есть работники.
Виды отчетности
Отчетность 2017 года отличается от отчетности в ФСС 2016 года. Главное отличие — появление нового расчета по взносам. Единый расчет объединил в себе формы РСВ-1 и 4-ФСС, и сдается он в ФНС.
Однако 4-ФСС страхователи будут сдавать и дальше. Дело в том, что о взносах на травматизм нужно отчитываться в ФСС. Отчет сдается также по форме 4-ФСС, но в измененном виде.
Отчет в ФСС в 2016 году включал, помимо данных о взносах на травматизм, данные о взносах на обязательное социальное страхование. Теперь в форме 4-ФСС данные лишь о «травматических» страховых взносах. Как заполнить отчет в ФСС, подскажет порядок заполнения (Приказ ФСС РФ от 26.09.2016 № 381).
Сдача отчетности в ФСС может осуществляться двумя способами: в электронном формате или на бумажном носителе. Если численность работников свыше 25 человек, 4-ФСС нужно направлять специалистам Фонда исключительно в электронном виде.
Помимо перечисленных квартальных отчетов, раз в год в ФСС нужно сдать справку — подтверждение основного вида деятельности. Сдают эти документы только организации, ИП освобождены от такой обязанности. В этой форме показывается удельный вес каждого вида осуществляемой деятельности. На основании полученных данных ФСС определяет ставку взносов на страхование от несчастных случаев на производстве.
Сроки сдачи отчетности в ФСС
Основной отчет в ФСС сдается раз в квартал. Речь о форме 4-ФСС.
- за I квартал 2017 года — до 20.04.2017 (бумажный вариант) или до 25.04.2017 (электронно);
- за полугодие 2017 года — до 20.07.2017 (бумажный вариант) или до 25.07.2017 (электронно);
- за 9 месяцев 2017 года — до 20.10.2017 (бумажный вариант) или до 25.10.2017 (электронно);
- за 2017 год — до 20.01.2018 (бумажный вариант) или до 25.01.2018 (электронно).
Справку — подтверждение основного вида деятельности за 2016 год нужно принести в ФСС до 15.04.2017. Если этого не сделать, штрафа не будет, но ФСС самостоятельно определит тариф взноса, опираясь на ОКВЭДы, указанные при регистрации фирмы.
Нулевая отчетность в ФСС
Если в отчетные месяцы сотрудникам не начислялась зарплата и не выплачивался иной доход, облагаемый страховыми взносами, страхователь должен подать нулевую форму 4-ФСС.
Нулевой отчет сдается в те же сроки, что и стандартный отчет 4-ФСС. В нулевой отчетности заполняется титульный лист и сдаются обязательные разделы 1, 2 и 5. В разделах, где нет данных, ставятся прочерки.
Наказание за нарушение сроков отчетности в ФСС
Сдавать 4-ФСС нужно вовремя. Если опоздать даже на день, Фонд может выписать штраф.
5 % от суммы взносов за каждый месяц просрочки (полный и неполный) — так определяется сумма штрафа. Есть у штрафа минимальная граница — 1 000 рублей. В то же время штраф не может превышать 30 % от суммы взносов.
Также компанию оштрафуют за нарушение способа подачи. Не сдавайте отчет на бумаге, если численность более 25 человек. Иначе на организацию наложат штраф 200 рублей.
В 2019 году юридические лица, имеющие работников, должны будут четыре раза отчитаться в Фонд социального страхования — представить форму отчета 4-ФСС по итогам 2018 года, первого квартала, полугодия и девяти месяцев.
Форма 4-ФСС сдается только по взносам от несчастных случаев. По всем остальным видам взносов отчитываться нужно в ФНС по утвержденной форме расчета.
Отчеты в ФСС сдаются по форме, утвержденной Приказом ФСС РФ от 07.06.2017 № 275. При составлении отчета в 2019 году следует проверить актуальность бланка.
Скачать бланк отчета 4-ФСС
Сроки сдачи отчета в ФСС
3 месяца бесплатно отправляйте отчеты в ФСС
Попробовать
Формы сдачи отчетности в ФСС
В электронном виде отчет по форме сдают организации, где среднесписочная численность работников превышает 25 человек. Это же касается и вновь созданных или реорганизованных компаний (п. 15 ст. 22.1 Федерального закона от 24.07.1998 № 125-ФЗ).
Индивидуальные предприниматели, которые заключили трудовые договора с работниками, также обязаны уплачивать взносы и сдавать отчетность по форме 4-ФСС . Сроки сдачи отчета — те же, что и для организаций.
Обращаем внимание, что если ИП заключил с работником договор гражданско-правового характера, то он не обязан регистрироваться в ФСС, уплачивать взносы и сдавать отчетность.
Штраф за несвоевременную сдачу отчетности в ФСС
При несвоевременной сдаче 4-ФСС организацию могут привлечь к ответственности по ст. 26.30 Федерального закона от 24.07.1998 № 125-ФЗ . То есть 5 % от суммы взносов, начисленной за последние три месяца отчетного или расчетного периода, за каждый полный и неполный месяц со дня, установленного для подачи расчета. При этом штраф не должен превышать 30 % этой суммы и быть меньше 1 000 рублей.
Кроме этого, за нарушение порядка сдачи отчетности — например, когда численность сотрудников на предприятии больше 25 человек, но отчет сдали в бумажном виде — предусмотрен штраф 200 рублей.
Доверенность на сдачу отчетности в ФСС
Если вы хотите передать право сдавать ваши отчеты в ФСС уполномоченному представителю, вы должны оформить соответствующую доверенность. Образец доверенности можно найти в Приложении А инструкции ФСС .
Как отправить отчет 4-ФСС с первого раза
Перед отправкой отчета, удостоверьтесь, что вы не сделали ошибок. Если вы формируете отчет в системе Контур.Экстерн, то проверка отчетов произойдет автоматически. Экстерн найдет все формальные ошибки, которые чаще всего совершают страхователи, и покажет их. А значит, вам не придется отправлять отчеты повторно.
Согласно данным статистики, 98% отчетов, сформированных в Экстерне, получают положительные протоколы.
Как подготовить отчет 4-ФСС в электронной форме
Сформировать электронный отчет 4-ФСС вы можете в системе Контур.Экстерн: выберите меню «ФСС» > «Создать отчёт».
После этого выберите вид отчета, отчетный период и организацию, за которую нужно сдать отчет и нажмите на кнопку «Создать отчёт». Если отчет начинали заполнять ранее, то по кнопке «Показать отчёт в списке» можно открыть его для редактирования и отправки.
Чтобы подгрузить готовый из вашей бухгалтерской программы, выберите меню «ФСС» > «Загрузить из файла». Загруженный отчет можно просмотреть и при необходимости отредактировать, для это нажмите на кнопку «Загрузить для редактирования».
После заполнения отчета он появится в разделе «ФСС» > «Все отчёты». Наведите курсором на строку с нужным отчётом и выберите необходимое действие.
После перехода к отправке отчета выберите сертификат для подписи и нажмите на копку «Проверить отчет». Если при проверке отчета будут обнаружены ошибки — нажмите на кнопку «Открыть редактор», исправьте ошибки и перейдите к отправке отчета снова.
Если ошибок нет — нажмите на кнопку «Перейти к отправке».
После этого достаточно кликнуть «Подписать и отправить», и система подгрузит отчет на портал ФСС.
Когда статус сменится на «Получена квитанция», это значит, что отчет сдан. Квитанцию можно открыть и просмотреть, при необходимости — сохранить. Если у расчета статус «Ошибка отправки», значит, что расчет не отправлен и нужно повторить попытку.
Если же статус обозначен как «Ошибка расшифровки» — в ФСС не смогли расшифровать расчет или проверить электронную подпись. Убедитесь, что вы выбрали верный сертификат для того, чтобы подписать расчет, и отправьте снова.
Статус «Ошибка форматного контроля» говорит о том, что расчет не сдан. Необходимо исправить ошибки и заново отправить отчет. Если статус обозначен как «Ошибка логического контроля», значит, получена квитанция с ошибками. О необходимости их исправления нужно сообщить в ФСС.
3 месяца бесплатно пользуйтесь всеми возможностями Контур.Экстерна
Попробовать
Что такое ускоренная отправка отчета 4-ФСС?
В системе Контур.Экстерн вы можете выбрать так называемый ускоренный способ отправки отчета 4-ФСС в контролирующий орган. Для этого выберите меню «ФСС» > «Загрузить из файла», выберите файл и нажмите на кнопку «Загрузить и отправить».
Как отправить отчет 4-ФСС онлайн
→ Отчетность в ФСС
Плательщики страховых взносов, производящие выплаты физическим лицам, перечисляют взносы и сдают отчетность в Фонд социального страхования.
Отчетность в ФСС сдают:
организации
индивидуальные предприниматели с работниками
Индивидуальные предприниматели без работников отчетность в ФСС не сдают.
Название отчетности, которую сдают плательщики Расчет по начисленным и уплаченным страховым взносам на обязательное социальное страхование на случай временной нетрудоспособности и в связи с материнством и по обязательному социальному страхованию от несчастных случаев на производстве и профессиональных заболеваний, а также по расходам на выплату страхового обеспечения (Форма 4-ФСС).
Бланк Формы-4 ФСС
На сайте можно скачать как старые. так и новые формы-4 ФСС:
скачать бланк Формы-4 ФСС от 19.03.2013 №107н (новая форма
)
скачать бланк Формы-4 ФСС от 12.03.2012 № 216н
Сроки сдачи отчетности
Отчетность сдается до 15 числа месяца, следующего за отчетным периодом:
отчетность за 1 квартал сдается с 1 до 15 апреля
отчетность за полугодие сдается с 1 до 15 июля
отчетность за 9 месяцев сдается с 1 до 15 октября
отчетность за год сдается с 1 до 15 января
Порядок сдачи отчетности в ФСС
Отчетность сдается налогоплательщиками в свой территориальный филиал Фонда социального страхования. Номер своего филиала можно найти в карточке, которую вам дали при регистрации в ФСС.
Зная номер своего филиала, вы легко сможете найти и распечатать схему проезда на сайте выложены все адреса филиалов ФСС Москвы .
Отчетность можно сдать несколькими способами, я расположил варианты сдачи отчетности в приоритетном порядке.
Вариант № 1 сдать лично отчетность в ФСС. Это самый лучший вариант сдачи отчетности. Когда вы лично присутствуете при сдаче отчетности, у вас есть возможность ответить на возможные вопросы инспектора, прокомментировать ту или иную строку в расчете. После сдачи у вас на руках остается экземпляр расчета Формы-4 ФСС со штампом инспектора. Минус данного варианта заключается в том, что вам придется потратить время, т.к. на сдачу может уйти от нескольких часов до целого дня, что довольно расточительно для бухгалтера. Поэтому в ФСС можно отправить помощника бухгалтера.
Вариант № 2 отправить Форму 4-ФСС по телекоммуникационным каналам связи. Для сдачи отчетности в электронном виде у вас должен быть заключен договор с одним из операторов или непосредственно с филиалом Фонда социального страхования. Электронный способ сдачи отчетности удобен тем, что отчет можно сдать буквально в самый последний момент, даже в 23:59. Документом, подтверждающим сдачу отчетности, для вас будет подтверждение оператора о доставке. Минус данного варианта заключается в возможных технических сбоях при передаче данных, когда у вас на руках будет положительный отчет, а филиал ФСС получит информацию с ошибками.
Вариант № 3 отправить Форму 4-ФСС по почте. Можно сказать, каждый бухгалтер пользовался данным способом сдачи отчетности: отправка отчета по почте прямо как палочка-выручалочка для зазевавшегося бухгалтера. Но пользоваться данным вариантом удобно не всегда: после получения вашего конверта с расчетом, сотрудники филиала ФСС вбивают цифры к себе в базу, что может привести к возможным опечаткам или ошибкам (т.к. в филиал одновременно приходят сотни писем за очень короткое время). Я советую отправлять отчет по почте, если у вас а) нулевая отчетность в ФСС или б) если опоздали с подготовкой отчета и у вас нет другого варианта. Не рекомендую отправлять расчеты с заполненными разделами по почте, кроме как в качестве экстренного выхода. Конверт необходимо отправлять заказным письмом с описью вложения подтверждающими документами для вас будут служить опись вложения и уведомление о вручении.
Перечисление взносов в ФСС
Помимо сдачи отчетности, страхователи обязаны перечислять взносы в ФСС. Подлежат перечислению два типа взносов:
взносы в ФСС по временной нетрудоспособности и в связи с материнство
взносы в ФСС по травматизму
Величина взносов в ФСС по временной нетрудоспособности и в связи с материнство составляет 2,9% от зарплаты.
Величина взносов в ФСС по травматизму составляет от 0,2% до 8,5% от зарплаты. После того, как вы подтвердите свой основной вид деятельности , Фонд присвоит вашей организации класс профессионального риска , в соответствии с которым вы и будете перечислять процент.
На сайте работает калькулятор расчета налогов по зарплате . Попробуйте, это быстро и бесплатно!
Если отчетность сдается раз в квартал, то взносы подлежат перечислению в бюджет ежемесячно, до 15 числа следующего месяца. Т.к. взносы в ФСС относятся к зарплатным налогам , схема перечисления взносов выглядит так допустим, сотрудникам начислена зарплата за май, тогда бухгалтерия до 15 июня должна успеть рассчитать размер взносов и перечислить в бюджет. Пример заполнения платежного поручения на перечисления взносов в ФСС.
Штрафные санкции при сдаче отчетности в ФСС
За несвоевременную сдачу отчетности Фондом социального страхования установлен следующий размер штрафных санкций 5 % суммы страховых взносов, начисленной к уплате за последние три месяца отчетного (расчетного) периода, за каждый полный или неполный месяц со дня, установленного для его представления, но не более 30 процентов указанной суммы и не менее 1 000 рублей (212-ФЗ, статья 46, часть 2).
За неуплату или неполную уплату сумм страховых взносов в результате занижения базы для начисления страховых взносов, иного неправильного исчисления страховых взносов или других неправомерных действий (бездействия) плательщиков страховых взносов влечет взыскание штрафа 20 % от неуплаченной суммы страховых взносов (125-ФЗ, статья 19, пункт 1, абзац 5).




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации