
Сдача бухгалтерской отчетности: требования, правила подачи и сроки. Отчетность ооо
Срок сдачи бухгалтерского баланса за 2017 год устанавливается на общегосударственном уровне и регламентируется:
- НК РФ;
- Законом № 402-ФЗ от 06.12.2011 г.
Положения этих правовых актом обязательны для исполнения всеми видами предприятий и физических лиц.
Кем и когда сдается баланс за 2017 год?
Законом № 402-ФЗ определяется обязательство для предприятий организовать работу бухгалтерии для учета всех операций (ч. 1 ст. 6 Закона) и сдавать отчетную документацию по итогам года (ч. 2 ст. 13 Закона). Одним из обязательных бланков является баланс, за 2017 год сроки сдачи отчетности соответствуют периодам прошлых лет. Исключительное право отказа от применения классической схемы организации бухучета и составления баланса принадлежит:
- ИП и лицам, которые изъявили желание заниматься частной практикой;
- иностранным филиальным образованиям, представительствам или структурным подразделениям зарубежных компаний.
Сдача баланса за 2017 год – сроки устанавливаются в пределах 3 месяцев с момента окончания финансового года. Норма распространяется на юрлиц на любой системе налогообложения. Заполненный документ подлежит представлению в ФНС и в органы статистики.
Когда сдавать баланс за 2017 год в налоговую юридическим лицам?
Ст. 23 НК РФ в пп.5 п. 1 указывает, что религиозные организации не должны заполнять бух. баланс, сроки сдачи 2017 года которого устанавливаются этим же пунктом документа. Главным условием освобождения от этого обязательства называется отсутствие начисленных налогов, сборов и нереализованных платежей в бюджет в течение отчетного года.
Бухгалтерский отчёт — это отражение деятельности предприятия в срезе на отчетную дату. Правильно составленный, он может быть полезен не только налоговому органу, но и руководителю или собственникам предприятия. Поэтому к тому, как формируется бухгалтерский баланс, как сдаётся, следует отнестись с особым вниманием.
Состав отчетности и правила её заполнения регулируются федеральным законом «О бухгалтерском учёте». А вот когда сдаётся баланс прописано в статье 23 НК РФ.
Кто сдаёт баланс
О том, какие организации сдают баланс, прописано в законе 402-ФЗ от 06.12.2011. Сейчас обязаны предоставлять бухгалтерскую отчётность все экономические субъекты за исключением некоторых ИП, которые ведут учет доходов и расходов. Также в этом законе есть пункт о том, какие организации могут не сдавать баланс. Это касается филиалов предприятий, созданных на территории иностранных государств.
Состав бухгалтерской отчётности
Какие отчетные формы необходимо будет сдать, зависит от того, является ли предприятие коммерческим, бюджетным, относится ли к субъектам малого предпринимательства (СМП).
Коммерческая организация сдаёт следующий пакет отчетных форм:
- Бухгалтерский баланс;
- Отчёт о финансовых результатах;
- Приложения (отчет об изменениях капитала, отчет о движении денежных средств и приложение с расшифровкой основных строк баланса и отчета о финансовых результатах).
СМП, которых не касаются критерии обязательного аудита, вправе предоставлять упрощенную бухгалтерскую отчётность. Её отличают укрупнённые показатели с группировкой по статьям и отсутствие подробных расшифровок. Необходимо понимать, что такая возможность есть независимо от системы налогообложения. То есть как организации на УСН могут быть обязаны сдавать основные подробные формы, так и предприятия на ОСН могут предоставлять упрощенную отчётность. Кроме того, тем, кто сдаёт баланс, следует помнить, что предоставление его по упрощенной форме является правом, а не обязанностью. И при необходимости вы можете всегда сдавать основной отчёт.
Для некоммерческих предприятий в состав отчетности включён отчёт о целевом использовании средств вместо отчета о финансовых результатах.
Совет: каждый год перед сдачей баланса следует проверить, не изменились ли отчетные формы.
Форма бухгалтерского отчёта и приложений утверждена приказом Минфина 66н от 02.07.2010 и при написании учетной политики может быть дополнена при необходимости любым количеством строк, а вот исключать какую-то информацию из установленных форм не разрешается. Дорабатывая форму документа нельзя забывать о том, что бухгалтерская отчётность должна быть:
- Достоверной;
- Информативной для пользователей отчета с целью принятия на основе полученных данных экономических решений;
- Составляться на основе данных регистров бухгалтерского учёта.
Помня о том, что бухгалтерский баланс это не только отчёт для контролирующих органов, но и возможность проверить самим состояние учёта и оценить экономическую устойчивость предприятия, составление такого документа уже не кажется обузой.
Куда и когда сдаётся бухгалтерская отчётность
В период, когда сдаётся бухгалтерский баланс, необходимо уточнить, не изменился ли адрес налогового органа, к которому относится компания. Предоставить документы можно:
- В инспекцию лично или через представителя по доверенности;
- По почте с обязательной описью вложения, которая впоследствии хранится вместе с отчетом;
- Через интернет.
Сдав документы в налоговый орган, необходимо направить отчет и в орган государственной статистики.
А вот сколько раз в год сдают баланс теперь, к счастью, на этот вопрос можно ответить – только один, а не как раньше каждый квартал. Налоговый кодекс обязывает сдавать отчётность не позднее трёх месяцев по окончании года.
Следует обратить внимание на сроки, когда сдают бухгалтерский баланс вновь созданные организации. Они зависят от даты регистрации. Если предприятие зарегистрировано после 30 сентября, то первый свой отчёт оно сдаёт только по окончании следующего года.
Отвечая на вопрос, когда организации сдают баланс, надо отметить случаи реорганизации или ликвидации. Тогда в инспекцию в обязательном порядке предоставляется разделительный или ликвидационный баланс соответственно, в котором датой конца отчетного периода будет день внесения записи об изменениях в ЕГРЮЛ.
Также следует помнить о том, сколько раз в год сдавать баланс необходимо собственникам организации на утверждение. Проблема в том, что срок сдачи отчётов в налоговую инспекцию наступает раньше последней даты, установленной для проведения годовых собраний участников или акционеров (или Совета директоров). Из-за этого возможны исправления отчетов по итогам годового собрания, т.к. при обнаружении новых фактов деятельности влияние хозяйственных операций на баланс неизбежно. И в п.8 ПБУ 22/2010 прописано, можно ли сдавать уточнённый баланс. Можно только при исправлении существенной ошибки, найденной до даты утверждения отчета в установленном законом порядке.
Для некоторых видов деятельности предусмотрена сдача и промежуточной квартальной отчетности в контролирующие такую деятельность органы. При этом необходимость предоставлять такие отчеты в налоговую отсутствует. Речь идёт о следующих предприятиях:
- Страховые компании;
- Профессиональные участники рынка ценных бумаг.
Несвоевременная сдача бухгалтерского баланса влечёт за собой наложение штрафа в размере 200 рублей за каждую форму, об этом написано в статье 126 НК РФ, а должностные лица могут быть привлечены к административной ответственности со штрафом от 300 до 500 рублей.
При подготовке бухгалтерского баланса необходимо помнить о точности, внимательности, аккуратности и тогда документ станет не только лишним отчетом, а инструментом для грамотного управления предприятием.
Субъекты хозяйственной деятельности, во всяком случае, большинство из них, ведут бухгалтерский учет. итогом длительной и кропотливой работы по учету активов и хозяйственных операций. О том, как и куда её необходимо предоставлять, какой срок сдачи бухгалтерской отчетности и какие моменты при этом стоит учитывать расскажет предлагаемая статья.
Основные требования к бухгалтерской отчетности
Общие правила составления и представления бухгалтерской отчетности установлены Приказом Минфина РФ от 29.07.1998 года № 34н изданным на основании Федерального закона о «Бухгалтерском учете». Согласно данным нормативным актам бухгалтерская отчетность должна достоверно отражать показатели экономической жизни хозяйствующего субъекта. Данные для её составления берутся из регистров бухгалтерского учета и первичных документов. Отчетность не может быть составлена в произвольной форме, для этих целей утверждены специальные формы бухгалтерской отчетности.
Правила сдачи бухгалтерской отчетности
Подготовленная субъектами экономической деятельности отчетность предоставляется в налоговые органы по месту регистрации предприятия ежегодно. Срок сдачи отчетности в ИФНС - три месяца с момента окончания финансового года.
Помимо сдачи в налоговую службу, её необходимо также предоставить и «статистику». Этот порядок предусмотрен Приказом № 220 Росстата от 31 марта 2014 года. Данным порядком предусмотрено, что экземпляр годовой отчетности сдается в службу статистики по месту регистрации предприятия.
Способов, с использованием которых можно исполнить обязанность по сдаче отчетности предусмотрено три:
- лично в территориальный орган,
- посредством почтовой связи,
- через телекоммуникационные каналы, в электронном виде.
При этом в последнем случае, лицу сдающему отчетность нужно подписать соглашение со . Или воспользоваться посредническими услугами одной из многочисленных бухгалтерских фирм имеющих такой договор.
Обратите внимание! Сдаваемая отчетность должна в обязательном порядке снабжаться контактными сведениями предприятиями, чтобы в случае необходимости, работники Росстата могли связаться с представителем хозяйствующего субъекта.
В случае предоставления отчетности в органы статистики целесообразно предоставлять отчетность с письмом, в тексте которого указать необходимые контактные данные: адрес электронной почты, номера мобильного или стационарного телефона. При отправлении экземпляра отчетности почтовой связью, это стоит делать заказным письмо с уведомлением о вручении.
Если организация не освобождена, согласно законодательству, от обязательного ведения бухгалтерского учета, а соответственно и от необходимости составления бухгалтерской отчетности, а так же, в том случае, если она не считается религиозной организацией, у которой по итогам года не возникла обязанность уплаты налогов, то срок сдачи отчетности - 31 марта года, следующего за отчетным. Напомним, что юридическое лицо или индивидуальный предприниматель могут быть освобождены от ведения бухгалтерского учета в случае перехода на один из предусмотренных Налоговым Кодексом РФ специальных налоговых режимов (УСН, ЕНВД). Ведение книги учета доходов и расходов, которое может быть обязательно в этих случаях, не является бухгалтерским учетом.
Аналогичный срок, не позднее трех месяцев с окончания финансового года, предусмотрен и для сдачи экземпляра отчетности в территориальные органы государственной статистики.
День предоставления бухгалтерской отчетности, как в налоговые органы, так и в органы статистики определяется следующим образом:
- для отчетности переданной лично в соответствующий орган - дата указанная на оттиске штемпеля того органа в который сдана отчетность,
- для отчетности направленной посредством почтовой связи - дата проставленная отделением связи на квитанции об отправке,
- для отчетности направленной посредством телекоммуникационных сетей - дата зафиксированная оператором связи и указанная в специальном электронном документе - извещении о получении.
Пояснительная записка к бухгалтерской отчетности
Пояснительная записка, сама по себе, не входит в определенный законодательством перечень документов отчетности. Однако значение этого документа сложно переоценить. В пояснительной записке содержится вся та информация, которая не вошла в остальные документы отчетности, но, по мнению отчитывающегося субъекта, может иметь интерес для пользователей бухгалтерской отчетности.
Например, большое практическое значение имеет пояснительная записка, в случае если хозяйствующим субъектом получен убыток по итогам отчетного года. В формах отчетности будут приведены только сухие цифры, свидетельствующие об убытке, которые могут «просигнализировать» о том, что на предприятии что-то не так как надо. А возможно имеет место факт сокрытия прибыли и уклонения от налогов. Пояснительная записка должна разубедить проверяющих в этом и объяснить причины убытков.
Исправление ошибок в бухгалтерской отчетности
Любая деятельность предполагает возможность ошибок. Бухгалтерский учет не является исключением. Законодательными нормами предусмотрены способы исправления таких ошибок. В настоящее время действуют утвержденные Минфином Правила бухгалтерского учета 22/2010.
Ключевую роль в том, как ошибка будет исправлена, играет фактор её существенности. Насколько существенна ошибка для пользователей, которых интересуют сведения, содержащиеся в бухгалтерской отчетности, решает сам субъект экономической деятельности. Данный параметр отражается в учетной политике предприятия. Практика показывает, что в настоящее время актуальным является пятипроцентный порог существенности. То есть в случае если допущенная ошибка, взятая в отдельности или в совокупности с другими, изменяет показатели бухгалтерской отчетности более чем на пять процентов, то она признается существенной.
Обратите внимание: Величина порога существенности ошибки допущенной в бухгалтерском учете должна быть обоснована реальными экономическими потребностями предприятия и пользователей этой отчетности.
Понятие «исправление в бухгалтерском учете» и «исправление в бухгалтерской отчетности» по авторитетному мнению законодателя не равнозначны. Из этого следует, что ошибки, допущенные субъектом экономической деятельности, в бухучете, не зависимо от их существенности корректируются записями по соответствующим счетам. В отличие от этого, корректировка и исправление несущественных ошибок для бухгалтерской отчетности не предусмотрена. В зависимости от того в каком периоде были выявлены существенные ошибки следующие действия:
- замена первоначально предоставленной бухгалтерской отчетности,
- ретроспективный пересчет показателей бухгалтерской отчетности.
В налоговую службу и статистические органы позволит избежать в дальнейшем неблагоприятных последствии в отношениях с государственными органами и другими пользователями отчетности.
01 Янв
Здравствуйте, уважаемые читатели! Мы уже отмечали, что на сайте в разделе накопилось целая серия статей, сориентироваться в которой новичкам немного проблематично. Особенно, если одновременно суть статей надо синхронизировать с формами отчетности – их вы можете найти в разделе .
Ранее мы сделали общую статью про то, . Сегодня же поговорим про отчетность ООО и сроки ее сдачи . Ну и, конечно же, постараемся привести по тексту ссылки на все полезные статьи и бланки, которые имеются на сайте.
Для более удобной и быстрой сдачи отчетности ООО все пользуются ЭТИМ сервисом .
Как и всегда, сначала делим отчетность ООО на группы. Здесь, в отличие от ИП, групп будет пять, а не четыре. Почему так – расскажу далее. Итак, группы:
Теперь поподробнее разберем каждую группу.
Отчетность ООО по используемой системе налогообложения
Здесь действует стандартное правило: какой налог платим – такую декларацию и надо сдать в ИФНС. Основную информацию представим в виде таблицы:
| Налоговый режим | Декларация (бланк) | Сроки сдачи |
| ОСНО (общий режим) | Если вы платите поквартальные авансовые платежи: составляется за квартал, полугодие, 9 месяцев до 28 числа месяца, идущего за указанным периодом, и за год до 28 марта уже следующего года
Если вы платите ежемесячные авансовые платежи: составляется за месяц, 2 месяца, 3 месяца и т.д. до 11 месяцев до 28 числа месяца, идущего за указанным периодом, и за год до 28 марта уже следующего года |
|
| Составляется по итогам квартала до 25 числа месяца, идущего за этим кварталом | ||
| Единый налог на вмененный доход (ЕНВД) | Составляется за квартал, сдать надо до 20 числа месяца, идущего за этим кварталом | |
| Составляется за год, сдать надо до 31 марта следующего года |
Как всегда добавлю: ООО на общем режиме является плательщиком НДС, поэтому в таблице указано две декларации: по налогу на прибыль и НДС. Спецрежимы от НДС освобождают, поэтому сдать надо только соответствующую используемому спецрежиму декларацию. При совмещении режимов, например, упрощенки и вмененки – сдать придется 2 декларации, то есть на каждый режим свою.
О том, как заполнять декларации мы уже писали ранее (все примеры для ИП действуют и для ООО, суть проставления данных в бланке одинакова):
Что касается КУДИР для ООО, то тут есть особенности.
Во-первых, ООО будет заполнять КУДИР только на упрощенном спецрежиме. . ООО на общем режиме и ЕСХН не ведут КУДИРы, все необходимые сведения для расчета налога они берут из бухучета. На ЕНВД книгу учета доходов / расходов не ведет вообще никто: ее просто нет. Но учет физических показателей никто не отменял, поэтому его организовать все-таки придется.
Для заполнения КУДИР вам могут помочь следующие статьи:
- (для совмещающих режимы).
Сдача отчетности по дополнительным налогам
В зависимости от особенностей деятельности ООО может платить и другие налоги. В их число входят:
- Земельный налог – ;
- Транспортный налог – ;
Обе декларации составляются по итогам календарного года и сдаются до 1 февраля следующего года.
- Водный налог – , составляется по итогам каждого квартала, сдать надо до 20 числа месяца, идущего за этим кварталом;
- Налог на игорный бизнес – если вы работаете в этой сфере, то по итогам каждого месяца потребуется , срок сдачи – 20 число следующего месяца;
Для юрлиц, работающих в области добычи полезных ископаемых, или юрлиц, деятельность которых связана с использованием объектов животного мира / ВБР (водных биологических ресурсов), следует уплачивать и сдавать документы по следующим налогам / сборам:
- Налог на добычу полезных ископаемых (сокращенно НДПИ) – составляется за каждый месяц, сдать надо до конца следующего месяца;
- Сборы за пользование объектами животного мира – в налоговую сдаются , срок сдачи – в течение 10 дней с даты получения такого разрешения;
- Сборы за пользование объектами ВБР – здесь в налоговую надо представить два вида отчетности:
- – сдается также в течение 10 дней с даты получения такого разрешения;
- – сдается до 20 числа месяца, идущего за последним месяцем действия полученного разрешения.
- Регулярные платежи за пользование недрами – в налоговую сдается , составляется за квартал, срок сдачи — не позднее последнего числа месяца, идущего за этим кварталом.
Отчетность ООО по работникам
Что касается взносов за работников, то тут с отчетностью все так же, как у . В 2018 году отчитываемся в налоговую (среднесписочная численность, 2-НДФЛ, 6-НДФЛ и расчет страховых взносов), в ПФР (СЗВ-М и сведения о страховом стаже застрахованных лиц) и в ФСС (сдаем 4-ФСС по взносам на травматизм).
Отчетность организации по кассовым операциям
Про кассовые операции мы тоже уже писали не один раз. Итак, организации обязаны соблюдать кассовую дисциплину, в том числе устанавливать лимит по кассе – максимально возможную для хранения в кассе сумма наличности (все сверх нее должно сдаваться в банк). Для малых организаций есть послабление: лимит по кассе можно не устанавливать, но это решение должно быть оформлено соответствующим приказом. Узнать, к какому бизнесу вы относитесь: малому, среднему или крупному – можно по установленным критериям.
В настоящее время государство требует представлять баланс только 1 раз в год: в любой подходящий день с 1 по 31 марта. Такие сроки сдачи бухгалтерского баланса указаны и в бухгалтерском (п. 2 ст. 18 закона «О бухгалтерском учете» от 06.12.2011 № 402-ФЗ), и в налоговом (подп. 5 п. 1 ст. 23 НК РФ) законодательстве.
ОБРАТИТЕ ВНИМАНИЕ! Баланс для собственников и иных заинтересованных лиц можно представлять с любой другой периодичностью (п. 4 ст. 13 закона № 402-ФЗ). Налоговикам и в статистику такую отчетность передавать не требуется.
Баланс в ИФНС можно представить как в электронном виде , так и на бумаге .
С отчетности за 2019 год правила меняются. Мы рассказили об этом в заметке "Порядок сдачи бухгалтерской отчетности изменен".
Не успел сдать отчет вовремя - неминуемо наступит наказание. К счастью, его величина не зависит от показателей баланса, как это бывает в случае опоздания с налоговой декларацией.
Если не отправить налоговикам баланс или сделать это с задержкой, предъявят штраф в размере 200 руб. (п. 1 ст. 126 НК РФ). Также возможно административное наказание для должностных лиц по п. 1 ст. 15.6 КоАП РФ в размере 300-500 руб.
Если баланс не получат органы статистики, то размер наказания составит в случае нарушения, совершенного впервые, 10 000-20 000 руб. для должностных лиц и 20 000-70 000 руб. для юрлиц (п. 1 ст. 13.19 КоАП РФ). При повторном проступке штрафы увеличатся соответственно до 30 000-50 000 и 100 000-150 000 руб. (п. 2 ст. 13.19 КоАП РФ).
Обычно отчетный период равен году. За это время нужно составить баланс и представить его во все инстанции в установленные сроки.
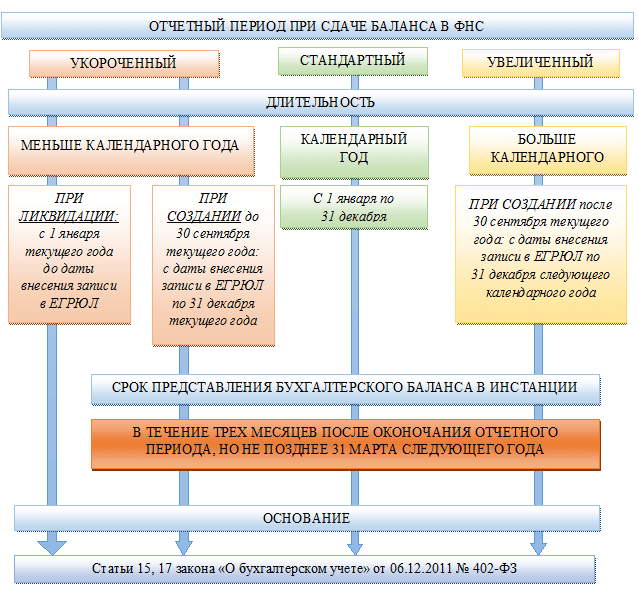
Но можно зарегистрироваться и начать работать с любой даты внутри календарного года, и тогда отчетный период будет меньше традиционного. При этом сроки подготовки баланса обычные: в течение 3 месяцев после окончания отчетного периода.
Другой случай - ликвидация компании. Для такой компании отчетный период заканчивается датой внесения в ЕГРЮЛ записи о ликвидации (ст. 17 закона № 402-ФЗ), а для подготовки и сдачи отчетности применяется тот же 3-месячный срок.
Подробнее о том, куда предоставляется ликвидационный баланс, читайте в материале «Куда представить ликвидационный баланс» .
Увеличенный отчетный период возникает в том случае, когда решение начать бизнес принимается в конце года и регистрация происходит после 30 сентября (например, в октябре 2018 года). Тогда по п. 3 ст. 15 закона № 402-ФЗ отчетный период увеличивается и продолжается с 1 октября 2018 года по 31 декабря 2019 года. На установленный законодательно срок сдачи бухгалтерского баланса такое увеличение не влияет.
Итоги
Сдавать отчетность нужно не позднее установленных законом сроков. Несдача баланса или задержка его представления приведет к штрафам.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации