
Считать сумму без ндс. Как рассчитать НДС от суммы: онлайн-калькулятор, формула расчета, примеры
Расчет НДС имеет свои нюансы, за счет которых данный налог многие считают очень трудным для исчисления. После регистрации в налоговом органе предприниматели сталкиваются с российской системой налогообложения.
Во-первых, разные виды деятельности облагаются с применением разной ставки. Во-вторых, его исчисление и возможности возврата могут как помочь существенно сэкономить, так и привести к финансовым проблемам при недостаточно грамотном подходе.
Кто должен рассчитывать НДС.
Необходимость рассчитать НДС возникает после продажи товара или услуг по более высокой цене и получения доходов из разницы между предыдущей стоимостью и новой, то есть разницы между выручкой и суммой, затраченной на покупку данного товара. В данном случае это может быть создание более сложного продукта или простая перепродажа.
В первую очередь обязанность платить НДС ложится на организации и ИП, налогооблагаемые по общей системе. Такие компании ежеквартально сдают отчетность НДС в электронном виде. Кроме того, платить НДС должны:
Организации, импортирующие товар на территорию РФ;
Налогоплательщики, выставляющие счет-фактуры, в которых указан НДС ;
Организации, ведущие деятельность по договорам о совместной деятельности и доверительного управления имуществом;
А также еще некоторые группы налогоплательщиков.
Освобождаются от НДС ИП и организации, работающие в особых налоговых режимах.
Алгоритм расчета НДС.
С порядком расчёта НДС можно ознакомиться в НК РФ. Налоговый кодекс содержит и величину ставки НДС (она может быть 0% или 10%, но мы будем говорить о ставке 18%, применяемой по умолчанию).
Проще всего рассчитать НДС, используя специальный онлайн калькулятор или одну из бухгалтерских программам. И все-таки каждый предприниматель должен уметь производить расчет НДС по формулам .
2. Отняв полученное число от суммы с НДС, мы узнаем сумму без НДС.
3. Чтобы начислить НДС надо цену без НДС умножить на 0.18 (чтобы получить сумму НДС) и к полученному результату прибавить цену без НДС.
Примеры расчета НДС.
Чтобы детально разобраться с тем, как рассчитать НДС , будет полезно привести несколько примеров:
Допустим, вы продаете обувь в розничном магазине. Оптовому поставщику обуви вы отдали 10 000 р. за 50 пар туфель, соответственно, одни туфли стоят 200 р. В эту сумму уже заложен налог НДС 18%, уплаченный оптовым поставщиком.
200 Х 18 / 118=30.50 (р.) - это уплаченный вами НДС.
200 - 30.50 = 169.5 (р.) - стоимость пары туфель без НДС.
169.5 * 50 =8475 (р.) - стоимость партии туфель без НДС.
10000 - 8475 = 1525 (р.) - сумма НДС за всю партию.
Остается только доказать в налоговой инспекции приобретение туфель с включенным в их стоимость НДС: для этого подойдет чек, накладная или счет-фактура с указанием включенного НДС.
Формируя цену на готовую продукцию, необходимо вычесть НДС из приобретенных товаров, а затем включить данный налог 18% в его конечную стоимость, чтобы возложить данные расходы на потенциального потребителя.
Допустим, вы продали за 25000 р. ту партию туфель, которую купили за 10000 р. Размер НДС здесь можно посчитать, если всю добавленную ценность - 15000 р., принять за 118% или 1,18. Тогда рассчитать НДС можно так:
1. 15000 /1.18 =12712 (р.)
2. 15000-12712=2288 (р.) - НДС
Правильный расчет НДС убережет от проблем с налоговыми органами и позволит сэкономить.
Подобный расчет — самый ходовой в бизнесе и госзакупки тут не исключение, редкий участник обходится без него. В одной из статей мы подробно рассказывали о том, . Конечно, можно вычислить вручную по формулам, однако это достаточно долгий процесс, который нередко сопряжен и с вычислительными ошибками. Самый простой и верный способ узнать,как выделить НДС из суммы — это воспользоваться нашим онлайн-калькулятором. Пользоваться им очень просто.
Расчет НДС онлайн калькулятор делает на основании двух значений: суммы и ставки.
Шаг 1. Введите требуемую цифру в строку ввода.
Шаг 2. Выберите нужную ставку. Например, вы озадачены вопросом, как рассчитать по 10 %. Для этого достаточно поменять значение налога на добавленную стоимость в строке показателя ставки на нужное значение. Требуемые итоги автоматически рассчитаются по 10 %.


Что такое налог на добавленную стоимость
Прежде чем узнать, как посчитать НДС 20 от суммы (формуларасчета), разберемся в его природе. Это один из инструментов фискальной политики государства, составляющий большую часть дохода, поступающего в бюджет РФ от налоговых поступлений.
Добавленная стоимость или наценка — это величина, которая представляет собой исчисленную разницу цены приобретения и цены реализации ТРУ. Регулирует расчет Налоговый кодекс РФ, а именно статья 164. Эта же законодательная норма определяет и его ставки.
Налог на добавленную стоимость — это косвенный налог, который уплачивается в бюджет хозяйствующими субъектами и индивидуальными предпринимателями. Часть стоимости производимых товаров, работ или услуг, создаваемая на всех этапах процесса производства и реализации ТРУ, которая изымается в государственный бюджет. Далее разберемся, как выделить НДС онлайн.
Кто не платит
От уплаты отчислений освобождаются следующие группы налогоплательщиков:
- плательщики УСН и ЕНВД;
- экономические субъекты с годовой выручкой, объем которой не превышает 2 миллиона рублей.
Сколько платить
Законом закреплены следующие налоговые ставки: 20 %, 10 % и 0 %. НК РФ закрепляет следующую классификацию их применения в 2019 году:
- 0 % — применяется при продаже товаров на экспорт, а также продукции, помещенной под таможенную процедуру в свободной таможенной зоне, услуги по международной перевозке и аналогичные операции (п. 1 ст. 164 НК РФ).
- 10 % — применяется в случае реализации продовольственных товаров, товаров для детей, периодических печатных изданий и книжной продукции, медицинской продукции (п. 2 ст. 164).
- 20 % — для остальных ситуаций (п. 3 ст. 164).
Формула для расчета
Каждый бухгалтер и финансовый специалист должен знать, как вычесть НДС 20 от суммы. Для точных расчетов применяется формула выделения и расчета налога на добавленную стоимость.
Разберем различные случаи исчисления на конкретных примерах.
Рассчитаем для ставки в 20 %. Известную величину дохода обозначим С.
Таким образом, если сумма дохода составит 100 000,00 рублей, то 100 000 × 18 / 100 = 18 000 рублей.
Рассмотрим ситуацию, при которой итог уже содержит налог по ставке 10 или 20 %.
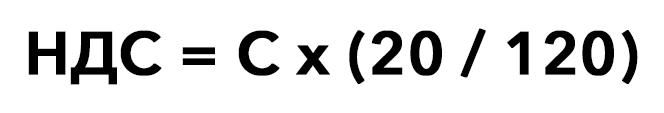
При доходе в 100 000 рублей расчет будет таким: 100 000 × 1.20 = 120.
Данная ставка называется расчетной и применяется в соответствии со ст. 164 НК РФ.
Наконец, такая ситуация. Вам известен доход с налоговой выплатой и нужно получить значение без нее. В этом случае поможет следующая формула:
Здесь Сн — итог с налогом, а М — коэффициент, для 20 % он составляет 20 / 100.
Все налоговые ставки по НДС приводятся в статье 164 НК РФ. Основных ставок три: 0%, 10%, 20%. Кроме того, в ситуациях, указанных в пункте 4 статьи 164 НК РФ, применяют расчётные налоговые ставки: 10/110 или 20/120.
0% НДС
По нулевой налоговой ставке облагаются:
- операции экспорта;
- трубопроводный транспорт нефти и газа;
- передача электроэнергии;
- перевозки железнодорожным, воздушным и водным транспортом;
- услуги по организации международных перевозок и др.
10% НДС
По десятипроцентной ставке облагаются:
- многие продовольственные товары (мясо, молоко, яйца, растительное масло, мука, крупы, хлеб, соль, сахар, рыба, морепродукты, овощи);
- большинство товаров для детей;
- лекарства и медицинские изделия, не входящие в перечень важнейших и жизненно необходимых;
- периодические печатные издания и др.
20% НДС
По двадцатипроцентной ставке облагаются:
- все остальные товары, работы, услуги.
Наш калькулятор НДС даёт возможность рассчитать сумму налога на добавленную стоимость по ставке 10% и 20%.
Если вы хотите начислить НДС на определённую сумму, то введите её в левую форму калькулятора НДС, далее выберите налоговую ставку. Например, НДС на сумму 15 000 рублей по ставке 20% равен 3 000 рублей, а сумма с НДС равна 18 000 рублей.
Если вы хотите выделить НДС из суммы, то введите её в правую форму калькулятора НДС, далее выберите налоговую ставку. Так, сумма 15 000 рублей состоит из НДС по ставке 20%, равного 2 500 рублей, и суммы без НДС, равной 12 500 рублей.
Как выделить НДС из суммы по полученным товарам и услугам — вопрос, актуальный для большинства бухгалтеров. При налогообложении по общей системе следует производить расчет расходов и доходов без учета косвенных налогов. Корректное ведение книги доходов и расходов при применении УСН также требует выделения НДС. Правильно рассчитать необходимую сумму помогут формулы, которые приведены в данной статье.
Для чего необходимо выделение НДС?
Для верного ведения бухгалтерского учета доходы и расходы принимаются без учета налогов, в том числе НДС (ПБУ 9/99 «Доходы организации»). Косвенные налоги исключаются и при налоговом учете при расчете налога на прибыль (ст. 248 и ст. 270 НК РФ).
При получении ценностей из общей суммы, включающей в себя налог, необходимо исключить НДС для корректного расчета налога на прибыль. Основным документом для подобного действия считается полученный счет-фактура. Обычно там уже прописаны суммы НДС, стоимость с налогом и без него.
Налогоплательщик должен представлять как выделяется НДС из сумм операций. Дело в том, что выделение этого налога при продаже организациями, находящимися на общей системе, является обязательным требованием, даже если контрагент освобожден от НДС. Впрочем, есть возможность освободиться от составления лишних документов, заключив предварительное соглашение с контрагентами, освобожденными от уплаты налога (подп. 1 п. 3 ст. 169 НК РФ). Тогда знание, , может и не понадобиться.
Подробнее о работе с партнерами — неплательщиками НДС см. материал .
Как выделить НДС правильно?
Ставки НДС, действующие на территории РФ, равны 10%, 18% и 0%. Определить, как посчитать НДС в том числе , можно по формулам:
НДС = ∑ / 118 * 18 или НДС = ∑ / 110 * 10,
где ∑ — общая сумма, числа 118 и 18, 110 и 10 употребляются в зависимости от используемой налоговой ставки.
Выделять НДС по ставке 0% необходимости нет.
Если общая сумма изначально не включает в себя налог, то НДС высчитывается следующим образом:
НДС = ∑ * 0,18 (при ставке 18%) или НДС = ∑ * 0,10 (при ставке 10%).
Для упрощения задачи можно воспользоваться калькулятором онлайн — см. материал .
Как посчитать НДС от суммы?
Разберем на примере, как выделить НДС из сумм продаж.
Пример:
Организация приобрела товар у продавца, заплатив за него 236 рублей. Известно, что ставка налога равна 18%. Как выделить НДС из суммы с формулой , приведенной в предыдущей главе?
Чтобы выделить НДС из суммы покупки, используем математическое выражение вида:
НДС = ∑ / 118 * 18
Подставляя в него 236 руб., находим, что налог составил 36 руб. То есть без НДС покупка бы обошлась организации в 200 руб. Намереваясь продать далее этот товар, организация делает на него 50-процентную наценку. Без налога тогда желательная цена будет 300 руб. (200 руб. + 50%).
Как посчитать НДС в том числе для последующей реализации? Здесь сначала надо от 300 руб. найти, сколько будут составлять 18%. Результат будет равен 54 рублям. То есть на продажу товар надо будет выставлять по итоговой цене 354 руб. (300 + 54).
Платить же в бюджет надо будет разницу между полученным налогом от покупателя - 54 руб. и суммой НДС, которая содержалась в цене приобретенного товара - 36 руб. То есть 18 руб. (54 - 36).
Итоги
При получении первичных документов бухгалтеру необходимо знать, как выделить НДС из сумм по операциям на реализацию. Выставление счетов-фактур также предполагает начисление налога на стоимость товаров или услуг. Данное правило не затрагивает счета-фактуры поставщиков или покупателей, освобожденных от уплаты налога, или при применении ставки 0% при экспортно-импортных операциях.
У некоторых начинающих бухгалтеров вызывает затруднения расчет НДС. На самом деле формулы расчета НДС достаточны просты.
Как правильно посчитать сумму НДС по ставке 18%
Чтобы вычислить НДС от суммы при реализации товаров (работ, услуг), облагаемых НДС по ставке 18%, используется следующая формула расчета НДС:
Как посчитать НДС 18% от суммы: пример
Организация, реализовала товар, облагаемый НДС по ставке 18%, общей стоимостью 100000 руб. Соответственно, сумма НДС составит 18000 руб. (100000 руб. х 18%).
Как посчитать НДС по ставке 10%
В этом случае используется формула, аналогичная формуле вычисления НДС по ставке 18%, только вместо 18% подставляется значение 10%:
Как рассчитывается НДС 10% от суммы: пример
Предприниматель реализовал товар, облагаемый НДС по ставке 10%, общей стоимостью 50000 руб. Соответственно, сумма НДС составит 5000 руб. (50000 руб. х 10%).
Как из суммы вычленить НДС
Бывают ситуации, когда НДС нужно начислять не сверх определенной суммы, а нужно наоборот вычленить НДС, уже «сидящий» внутри какой-либо суммы. Например, это может потребоваться продавцу при получении предоплаты за товар. Для этих целей применяется следующая формула:
Расчетная ставка НДС в 2018 году может принимать два значения: 18/118 и 10/110. Выбор ставки зависит от того, по какой ставке облагается конкретная реализация - 18% или 10%.
Как из суммы вычленить НДС 18%: пример
Организация-исполнитель получила от заказчика предоплату в счет предстоящего выполнения работ, облагаемых НДС по ставке 18%. Сумма предоплаты составляет 236000 руб., в том числе НДС.
Т.к. работы облагаются по ставке 18%, то для определения суммы НДС с предоплаты используется расчетная ставка 18/118. НДС с предоплаты в нашем примере будет равен 36000 руб. (236000 руб. х 18/118).
Как из суммы вычленить НДС 10%: пример
ИП поступил аванс в счет предстоящей поставки товаров, облагаемых НДС по ставке 10%. Сумма аванса - 110000 руб., в том числе НДС.
Ставки 20% и 20/120 с 01.01.2019
Напомним, что с 01.01.2019 . Следовательно, в приведенных выше формулах вместо 18% будет использоваться ставка 20%, а вместо расчетной ставки 18/118 - ставка 20/120.
Формула начисленного НДС
Если в течение квартала выполнялись строительно-монтажные работы для собственных нужд, производилась корректировка реализации товаров (работ, услуг) или же реализация/корректировка реализации предприятия в целом как имущественного комплекса, то НДС по этим операциям также включается в общую сумму начисленного НДС. Также если вы делали , ранее принятого к вычету, то не забудьте прибавить к общей сумме начисленного НДС сумму восстановленного налога.
Формула вычета НДС
НДС, принимаемый к вычету в том или ином квартале, рассчитывается по нижеприведенной формуле:

Если у организации/ИП есть НДС, подлежащий вычету по строительно-монтажным работам, выполненным для собственного потребления, то этот НДС прибавляется к общей сумме НДС, принимаемой к вычету в конкретном квартале.
Итоговая сумма НДС
Сумма НДС, которую нужно уплатить в бюджет по итогам квартала, рассчитывается следующим образом:
Важно отметить, что если в результате расчетов итоговое значение у вас получилось равным нулю, то в бюджет ничего платить не нужно. Если же полученное значение отрицательное, то вы вправе претендовать на




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации