
Рсв 1 за 4 квартал образец.
Страхователи обязаны сдавать в Пенсионный фонд расчет по форме РСВ-1 независимо от того, были ли выплаты работникам в отчетном квартале. Нулевую РСВ-1 сдают организации, у которых не было начислений сотрудникам в отчетном периоде. Например, если сотрудники находились в отпуске без сохранения заработной платы, нужно сдать нулевой РСВ-1.
Форма нулевого расчета по страховым взносам
Образец заполнения расчета по страховым взносам
Бланк РСВ-1 утвержден Постановлением Правления ПФР от 16.01.2014 № 2п. Он применяется как для всех расчетов, в том числе нулевого. Это же постановление содержит порядок заполнения.
Нулевая РСВ-1 за 4 квартал 2016 года образец


Как заполнить нулевую РСВ-1 за 4 квартал 2016 года
Состав нулевой РСВ-1: титульный лист, разделы 1, 2.1, 2.5, 6.
Титульный лист нулевой РСВ-1. Здесь нужно заполнить все поля и графы. После указания регистрационного номера в ПФР заполните номер уточнения, отчетный период и год, а также причину уточнения, если расчет вы сдаете расчет повторно (п. 5.1 Порядка). Если не уточняете расчет, поставьте в номере уточнения — «000». Отчетный период для нулевой РСВ-1 за 4 квартал 2016 год — код «0». Год — 2016.
Также укажите количество работников (застрахованных лиц) и среднюю численность работников (п. п. 5.10, 5.11 Порядка). Не путайте эти два разных показателя.
Раздел 1 нулевой РСВ-1. В раздел надо вносить данные о начисленных и уплаченных взносах. В графах, в которых отсутствуют показатели, ставьте прочерк. Обращаем внимание, что некоторые строки расчета включают в себя данные о взносах предыдущего периода (строки 110 и 130).
Раздел 2 нулевой РСВ-1. В разделе 2 надо показать данные о страховых взносах, рассчитанных по определенному тарифу. Если взносов нет, ставьте прочерк. Раздел 2 заполняется отдельно на каждый тариф (п. 3 Порядка).
Что касается ИП, то расчет РСВ-1 сдают только предприниматели-страхователи (имеющие работников). По взносам за себя расчет сдавать не надо. Если сотрудники ИП уволились, в ПФР надо сдать нулевую РСВ-1 за 4 квартал 2016 года.
Изменения 2017. Статьи
Прочтите статью, если у вас работают сотрудники. Расчет РСВ-1 за 2016 год заполняйте по тем же правилам, что и компании на УСН.
В начале года вам предстоит последний раз подготовить расчет РСВ-1. Расчет за 2016 год сдавайте в Пенсионный фонд. Бумажную форму РСВ-1 представьте не позднее 15 февраля, а документ в электронном виде отправьте до 20 февраля включительно. Но чтобы избежать разбирательств с налоговиками по взносам прошлых лет, советуем сдать РСВ-1 в январе! Подробности о том, почему мы предлагаем уложиться в более ранние сроки, вы найдете ниже.
Страховые взносы с 2017 года перешли к налоговикам. Но данные о расчетах с компаниями и предпринимателями за прошлые периоды фонды передадут в ФНС 1 февраля. Поэтому налоговики рекомендуют работодателям до февраля провести окончательную сверку расчетов с фондами (п. 3.3 письма ФНС России от 02.02.2016 № БС-4-11/1539@).
Последнюю РСВ-1 мы советуем подготовить также до 1 февраля. Если во время подготовки отчета вы обнаружите ошибки, у вас будет время их исправить, доплатить взносы. Тогда в ИФНС попадут правильные данные о ваших начисленных и уплаченных взносах. В этом случае у вас не будет проблем с налоговиками в 2017 году.
Мы остановимся в статье на тех нюансах, которые отличают расчет за 2016 год от предыдущих форм РСВ-1.
Новый ОКВЭД. Какие коды деятельности указывать на титульном листе
На титульном листе РСВ-1 за 2016 год укажите код вашей основной деятельности из ОКВЭД. С 2017 года перестал действовать старый ОКВЭД ОК 029-2007. Налоговики уже заменили коды компаний и индивидуальных предпринимателей в реестрах на новые значения по ОКВЭД2 ОК 029-2014. Он утвержден приказом Росстандарта от 31.01.2014 № 14-ст . Давайте разберемся, какое значение отражать в РСВ-1 - по старому ОКВЭД или новому классификатору.
От кода вашей основной деятельности зависят тарифы пенсионных и медицинских страховых взносов. Упрощенцы, которые занимаются льготируемыми видами бизнеса, считают пенсионные взносы по тарифу 20% вместо 22%. А медицинские взносы льготники не платят вовсе.
Если в РСВ-1 отразите льготу, то специалисты ПФР проверят, точно ли вы вправе применять пониженные тарифы. Работники фонда станут ориентироваться на коды ОКВЭД, которые вы указали в расчете. Льготу вы применяли в 2016 году, когда действовал старый ОКВЭД, утвержденный постановлением Госстандарта России от 06.11.2001 № 454-ст . Поэтому чтобы избежать вопросов проверяющих, отразите старый код. Тем более что в порядке заполнения РСВ-1 сказано, что в поле «Код по ОКВЭД» нужно указывать значения по старому ОКВЭД ОК 029-2001. И это правило ПФР не исправлял (п. 5.8 Порядка заполнения формы РСВ-1, утвержденной постановлением ПФР от 16.01.2014 № 2п , далее - Порядок заполнения).
Если вы льготой не пользуетесь, то неважно, какой код указывать - по старому или новому ОКВЭД. Фонд примет отчет в любом случае (см. мнение специалиста ПФР во врезке ниже).
ПФР принимает РСВ-1 со старыми и новыми кодами ОКВЭД
Наталья Бакулина,
начальник отдела персонифицированного учета УПФР
в Краснозерском районе Новосибирской области
Специалисты Пенсионного фонда принимают расчеты и с новыми, и со старыми кодами ОКВЭД. Формально с 2017 года старый классификатор не действует. Но фонд примет в январе и феврале отчеты за 2016 год со старыми кодами. Официальных разъяснений ПФР по этому вопросу нет. И мы обязаны принимать отчеты с любыми кодами ОКВЭД.
Лимиты по взносам. Где показать выплаты работникам сверх лимитов
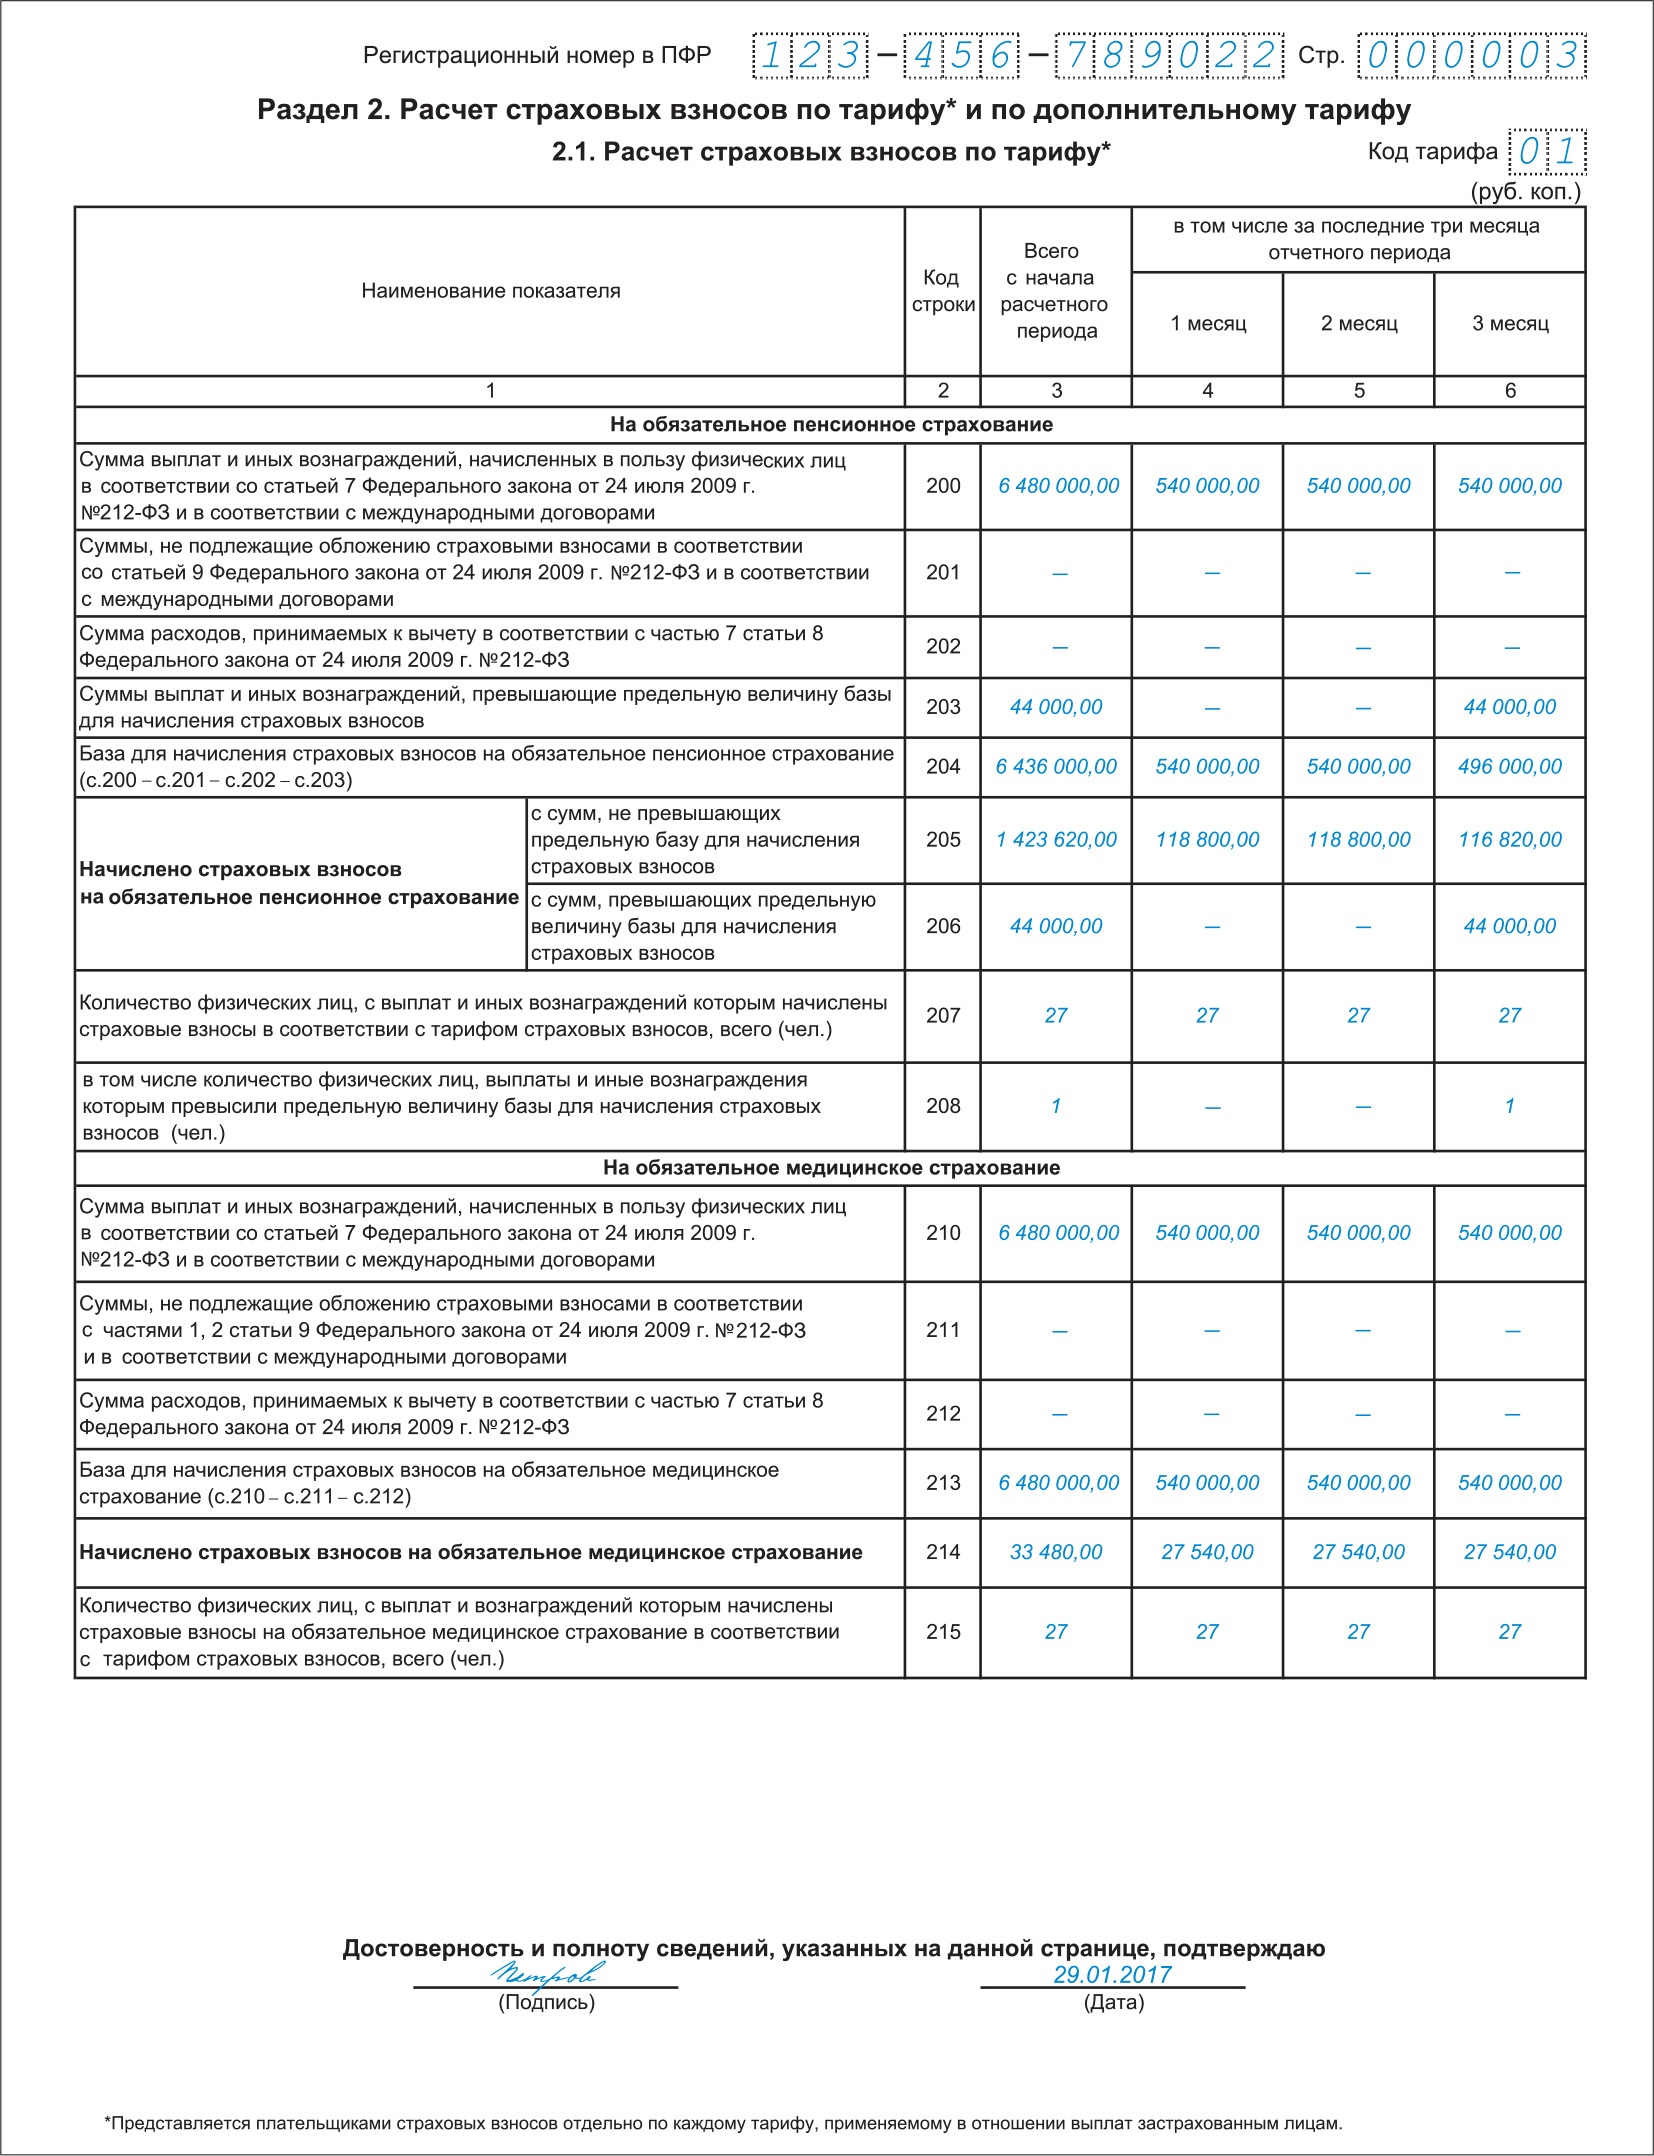
В подразделе 2.1 раздела 2 РСВ-1 заполните отдельные строки на работников, у которых доходы превысили лимиты 2016 года.
Пенсионные взносы. В 2016 году предельная величина базы для пенсионных страховых взносов равнялась 796 000 руб. (постановление Правительства РФ от 26.11.2015 № 1265). С доходов в пределах этой суммы считайте взносы по тарифу 22%. Со сверхнормативных выплат начислите взносы по тарифу 10%.
Отразите все выплаты работникам по строке 200 подраздела 2.1 раздела 2 (п. 9.3 Порядка заполнения). Здесь же разбейте сумму на две части: сверхлимитные доходы отразите по строке 203, а остальные - по строке 204.
Начисленные по разным тарифам взносы тоже надо показать отдельно. Для тарифа 22% - строка 205, для тарифа 10% - строка 206.
Кроме того, укажите количество работников, с выплат которым вы начислили взносы по тарифу 10% (строка 208).
Взносы в ФФОМС. Предельной облагаемой базы по медицинским страховым взносам нет. Поэтому взносы в ФФОМС начисляйте по тарифу 5,1% на все выплаты. Облагаемые доходы покажите по строкам 210 и 213 подраздела 2.1 раздела 2 (п. 9.12 Порядка заполнения). А взносы с этих сумм отразите по строке 214 подраздела 2.1 раздела 2.
Обратите внимание
Скачайте образец формы РСВ-1 ПФР на сайте электронного журнала «Упрощенка» сайт в разделе «Формы». Для этого в поисковой строке укажите «форма РСВ». Система выберет нужный документ.
Пример. Как начислять взносы работнику с учетом лимитов
Оклад главного бухгалтера Е.А. Светловой равен 70 000 руб. в месяц. С января по ноябрь 2016 года она заработала 770 000 руб. (70 000 руб. × 11 мес.). За это время фирма начислила за Светлову страховые взносы:
В ПФР - 169 400 руб. (770 000 руб. × 22%);
В ФФОМС - 39 270 руб. (770 000 руб. × 5,1%).
В декабре 2016 года доходы сотрудницы превысили 796 000 руб. Поэтому в этом месяце сначала рассчитаем сумму дохода, превышающего лимит: 44 000 руб. (70 000 руб. × 12 мес. – 796 000 руб.).
Затем рассчитаем взносы за декабрь:
В ПФР - 10 120 руб. [(796 000 руб. × 22% + 44 000 руб. × 10%) – 169 400 руб.];
В ФФОМС - 3570 руб. (70 000 руб.× 12 мес. × 5,1% – 39 270 руб.).
Как заполнить подраздел 2.1, смотрите в образце ниже.
Уплата взносов. Где отметить декабрьские взносы
Страховые взносы, начисленные за декабрь, покажите по строке 113 раздела 1. Если декабрьские взносы вы заплатили в 2016 году, то включайте их в оплаты расчетного периода по строкам 143 и 144 раздела 1. Если взносы за декабрь вы станете перечислять в 2017 году, то их не включайте в строки 143 и 144. Но тогда остаток взносов, не уплаченных на 1 января, покажите по итоговой строке 150 раздела 1 РСВ-1.
Памятка
В РСВ-1 за 2016 год покажите начисленные взносы за декабрь. Если вы их не уплатили в 2016 году, то включите сумму в остаток на 31 декабря по строке 150 раздела 1 РСВ-1.
Декабрьские взносы в январе перечисляйте уже в ФНС. Эти оплаты вы покажете в новом расчете по взносам, который сдадите за I квартал 2017 года в инспекцию.
Сверка с фондом. Где отражать результаты сверки
Многие упрощенцы провели в конце 2016 года сверку с Пенсионным фондом РФ. По результатам вы могли обнаружить ошибки, из-за которых пересчитали страховые взносы за прошлые отчетные или расчетные периоды. Расскажем, как результаты отразить в последней форме РСВ-1 за 2016 год.
Недоимки и переплаты за прошлые периоды отразите в разделах 1 и 4 формы РСВ-1. Начните с раздела 4. Тут в графе 2 укажите код 3. Он показывает, что вы самостоятельно обнаружили ошибки, из-за которых пришлось пересчитывать взносы. Затем занесите в таблицу раздела 4 суммы пересчета.
Данные пересчета из раздела 4 продублируйте в строке 120 раздела 1 РСВ-1 за 2016 год (п. , 7.3 и Порядка заполнения).
Формат РСВ-1. В каком виде сдавать отчет за 2016 год
Посчитайте среднесписочную численность работников за 2016 год. От нее будет зависеть, как вам отчитаться в 2017 году - на бумаге или в электронном виде через Интернет. Информацию возьмите из отчета о среднесписочной численности работников за 2016 год. Его вы должны были сдать в налоговую инспекцию не позднее 20 января 2017 года (
Бланк РСВ-1, актуальный в 2016 году утвержден Постановлением Правления ПФР от 16.01.2014 №2п в ред. постановления Правления ПФР от 04.06.2015 №194п. Скачать бесплатно форму РСВ-1 за 1 квартал 2016 года можно по ссылке ниже в формате excel.
В качестве примера предлагаем также скачать образец заполнения РСВ-1 за 1 квартал 2016 года. Образец для бесплатного скачивания находится внизу статьи.
Форма РСВ-1 сдается всеми работодателями в бумажном виде, если работников менее 25, в электронном, если работников 25 и более человек. Сроки сдачи бумажной РСВ-1 — не позднее 15 числа второго месяца за отчетным периодом, сроки сдачи электронной РСВ-1 — не позднее 20 числа второго месяца.
Сдавать форму РСВ-1 нужно в Пенсионный фонд. Отчет включает в себя разделы для отражения данных по начисленным и уплаченным страховым взносам в ПФР и ФФОМС (на обязательно пенсионное и медицинское страхование).
Правила заполнения
Бланк отчета представлен шестью разделами и титульном листом.
Заполнять РСВ-1 нужно, выполняя следующие правила:
- каждая клетка должна быть заполнена только одним символом, буквой, цифрой;
- в пустых клетках ставится прочерк;
- данные в поля вносятся слева направо;
- если в раздел вносить нечего, то его не заполняют и не распечатывают;
- каждый лист новой формы РСВ-1 нужно пронумеровать в формате 001, 002 и т.д.;
- исправление в заполненную РСВ-1 вносится следующим образом — одной чертой зачеркивается неверная информация, рядом пишется правильная, ставится подпись исправителя и печать организации;
- при ручном заполнении используется паста оттенка синего, фиолетового, черного цвета;
- буквы должны быть заглавные, четкие, ровные;
- суммы выражаются в рублях и копейках.
Новая ежемесячная отчетность в ПФР в 2016 году — .
Образец заполнения РСВ-1 за 1 квартал 2016 года
Пример заполнения новой формы РСВ-1 за 1 квартал 2016 года можно скачать бесплатно ниже.
Обязательно нужно заполнить титульный лист и два первых раздела. Остальные разделы заполняются, если есть данные по ним.
Титульный лист
На титульном листе при заполнении РСВ-1 за 1 квартал 2016 года нужно указать правильный код отчетного периода — 3 для первого квартала. Календарный год ставится 2016. На титульном листе также нужно указать, кто будет сдавать отчет в Пенсионный фонд, это может быть руководитель организации или сам предприниматель или любое другое лицо (представитель) при наличии доверенности.
На каждом листе должен присутствовать регистрационный номер работодателя в ПФР.
Раздел 2.1
После титульного листа нужно заполнить второй раздел. В подразделе 2.1 ведется расчет страховых взносов на обязательное пенсионное и медицинское страхование. Действующая в 2016 году ставка взноса в ПФР — 22%, в ФФОМС — 5,1%. Ставка 22% применяется до тех пор, пока суммарная зарплата работника не достигнет предельной величины базы для начисления страховых взносов, которая в 2016 года равна 796 000 руб. (). С суммы превышения взнос начисляется по ставке 10%. Для взносов в ФФОМС ограничение не предусмотрено.
Данные приводятся за последние три месяца (январь, февраль, март 2016 года), а также суммарно с начала года (при заполнении РСВ-1 за 1 квартал — это первые три месяца). Результатом заполнения раздела 2.1 являются начисленные суммы страховых взносов на пенсионное и медицинское страхование.
Разделы 2.2, 2.3 и 2,4
Данные разделы новой формы РСВ-1 заполняются в том случае, если работодателя отчисляет страховые взносы в ПФР по дополнительным тарифам. Подробнее о том, кто должен платить дополнительные взносы можно прочитать . Необходимость уплаты взносов по дополнительном тарифу определяется в ходе .
Раздел 1
В данном разделе отражаются сведения о начисленных и уплаченных страховых взносах на ОПС и ОМС. Приводятся данные за три месяца последнего квартала помесячно и суммарно с начала года. Указывается какой долг числится на начало отчетного периода, обычно это сумма взноса за предыдущий месяц. В конце выводится на конец отчетного периода (опять же размер взноса за месяц).
Раздел 3 заполняется в отношении .
Если проводился перерасчет страховых взносов, например, по результатам контрольных проверок, то нужно заполнить раздел 4.
Пятый раздел заполняется в отношении работников, параллельно обучающихся в учебных заведениях.
В шестом разделе отражаются суммы выплат по авторским заказам.
По итогам 9 месяцев 2016 года и за весь 2016 год страхователи должны отчитаться в органы ПФР по привычной всем форме РСВ-1 (бланк). А вот с 2017 года отчетность по взносам нужно будет сдавать в налоговые органы и уже по другой форме, которая, кстати, еще не утверждена.
Никакой новой формы РСВ-1 в 2016 году не появилось. То есть бланк РСВ-1 за 2016 год выглядит так же, как и за 2015 год. Скачать форму РСВ-1 ПФР можно с сайта справочно-правовой системы КонсультантПлюс или с сайта Пенсионного фонда .
Как заполнить РСВ-1
В бланке формы РСВ-1 ПФР необходимо заполнить (и представить контролерам) только те разделы, в которых вам есть что указывать. То есть если какой-то раздел формы у вас остается пустым, к примеру, раздел 2.4, где отражаются суммы взносов, начисленных по дополнительным тарифам, а вы таковые начислять не должны и не начисляете, то этот раздел в рамках расчета вам представлять не надо.
В обязательном порядке должны быть в РСВ-1 раздел 1 и подраздел 2.1 раздела 2, а также титульный лист (п. 3 Порядка заполнения РСВ-1). Остальные страницы включаются в расчет по необходимости. По этой причине в приведенном ниже примере заполнения формы РСВ-1 ПФР также есть не все разделы.
Таким образом, страхователь сначала заполняет в расчете необходимые разделы, а потом уже проставляет на каждой странице сквозную нумерацию.
Заполнение отчета РСВ-1: титульный лист
Заполнение РСВ-1, как и многих других форм отчетности, можно начать с титульного листа. На нем указываются:
- сведения о страхователе (регистрационный номер в ПФР, наименование / ФИО ИП, ИНН, КПП, код по ОКВЭД вида деятельности, которым занимается организация или ИП, номер контактного телефона);
- код периода, за который составлен расчет, а также календарный год, к которому этот период относится;
- количество застрахованных лиц, на которых представлены сведения в расчете, т. е. заполнены разделы 6 РСВ-1;
- среднесписочная численность.
Не забудьте также поставить дату и подпись на титульном листе. Кстати, аналогичным образом проставить «автографы» и даты нужно будет на всех страницах подготовленного вами расчета (п. 3 Порядка заполнения РСВ-1).
Как заполнить раздел 6 РСВ-1
Как ни странно, после заполнения титульного листа имеет смысл заняться заполнением раздела 6 РСВ-1. На каждое застрахованное лицо отдельно оформляется такой раздел, где отражаются:
- ФИО и СНИЛС физлица (в подразделе 6.1);
- суммы начисленных в его пользу выплат и вознаграждений (в подразделе 6.4);
- суммы начисленных с его выплат взносов на ОПС (в подразделе 6.5);
- даты начала и конца периода работы физлица за последние 3 месяца отчетного/расчетного периода (в подразделе 6.8). По этим сведениям ПФР будет определять стаж работника (п. 37 Порядка заполнения РСВ-1).
Подраздел 6.6 РСВ-1 заполняется только в том случае, если вам нужно внести корректирующие индивидуальные сведения по данному работнику (п. 35 Порядка заполнения РСВ-1). А подраздел 6.7 - если вы начисляли с выплат работников взносы по дополнительным тарифам.
Остальные разделы в РСВ-1 ПФР (бланк)
После того, как вы справитесь с разделами 6, переходите к заполнению раздела 1 РСВ-1 и подраздела 2.1. Они оба составляются на основе данных, отраженных в разделах 6. Сведения, указанные отдельно по каждому физлицу в разделах 6, в разделах 1 и 2.1 отражаются в целом по страхователю. Здесь указываются суммарные значения начисленных выплат и взносов по всем работникам за каждый месяц, в совокупности за последние 3 месяца отчетного периода, а также за период с начала года нарастающим итогом.
Образец заполнения РСВ-1 за 2016 год
Можно сколько угодно комментировать инструкцию по заполнению РСВ-1, но на примере в теме всегда разобраться проще. Поэтому ниже по ссылке вы можете скачать расчет РСВ-1 (образец) за 9 месяцев 2016 года.
В 2016 году страхователи ежеквартально представляли в Пенсионный фонд, где они стоят на учете, Расчет по начисленным и уплаченным страховым взносам по форме РСВ-1 ПФР. О порядке и сроках предоставления РСВ-1 за 2016 год расскажем в нашем материале.
Кто сдает РСВ-1 в 2016 году
Расчет по страховым взносам РСВ-1 представляют , производящие выплаты физлицам.
РСВ-1 за год 2016
Приведем состав обязательных разделов формы РСВ-1 за 4 квартал 2016 года. Хотя более правильно говорить о Расчете не за 4-ый квартал, а за 2016 год, поскольку Расчет составляется нарастающим итогом.
Так, все страхователи должны представлять следующие листы и разделы в составе Расчета:
- Титульный лист;
- Раздел 1 «Расчет по начисленным и уплаченным страховым взносам»;
- Подраздел 2.1 «Расчет страховых взносов по тарифу» раздела 2 «Расчет страховых взносов по тарифу и по дополнительному тарифу».
При этом если в отчетном периоде применялось несколько тарифов страховых взносов, то раздел 2 заполняется отдельно по каждому тарифу.
Остальные разделы страхователь заполняет в том случае, если для них есть соответствующие данные. К примеру, Раздел 3 заполняется плательщиками страховых взносов, которые применяют пониженные тарифы в соответствии со ст. 58 Федерального закона от 24.07.2009 № 212-ФЗ .
Ответы на вопросы, какие коды в РСВ-1 в 2016 году указывать, содержатся на самом бланке (так, код для годового Расчета — «0» указан под полем «Отчетный период»), в Порядке заполнения формы, а также в приложениях к нему. Так, например, в Приложении № 1 приведены коды тарифов плательщиков страховых взносов.
Куда сдавать РСВ-1 за 2016 год
Сроки подачи РСВ-1 за 2016 год
В какие сроки нужно сдать Расчет в орган ПФР зависит от того, представляется он на бумаге или через Интернет. Напомним, что в электронной форме РСВ-1 должны сдавать те страхователи, у которых среднесписочная численность физлиц, которым производились выплаты, за предыдущий календарный год превысила 25 человек, а также вновь созданные в текущем году организации, у которых численность физлиц, которым производились выплаты, превышает 25 человек. Остальные плательщики могут сдавать Расчет на бумаге (




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации