
Рко образец. Заполнение расходного и приходного кассового ордера
Любые операции с денежными средствами в кассе предприятия сопровождаются соответствующими документами: приходный и расходный кассовый ордер, платежная ведомость, счет фактура и др.
Причём как при поступлении, так и при выдаче денег.
Выдача денег из кассы предприятия регулируется специальной инструкцией.
Согласно порядку, оформить выдачу денег из кассы можно несколькими способами, для каждого из которых предусмотрен свой документ.
Это может быть:
- расчётно-платёжная ведомость,
- платёжная ведомость
- расходный кассовый ордер (РКО).
Где и как применяют расходный кассовый ордер, правила заполнения
Итак, при выдаче денег из кассы, следует заполнить расходный кассовый ордер, который представлен формой №КО-2 и утверждён Министерством статистики.
Расходный кассовый ордер оформляется только в тех случаях, когда наличные выдаются лицу, состоящему или не состоящему в штате сотрудников предприятия.
Также расходный кассовый ордер оформляется для кассира, который берёт деньги из кассы, с целью дальнейшей передачи сотруднику банка для занесения их на счёт предприятия.
Еще один случай, когда требуется оформление РКО – выдача общей суммы средств сотрудникам или руководителям, по расчётно-платёжной или платёжной ведомости.
Как и к любому банковскому или кассовому документу, к РКО предъявляются жёсткие требования.
На расходном кассовом ордере не должно быть никаких исправлений, помарок, пятен от чернил
Разрешается заполнять ордер ручкой с тёмными чернилами, с помощью печатной машинки, принтера и прочих механических устройств.
В этом случае записи, сделанные на данных устройствах должны храниться столько же, сколько будут храниться эти документы.
Реквизиты бланка расходного кассового ордера
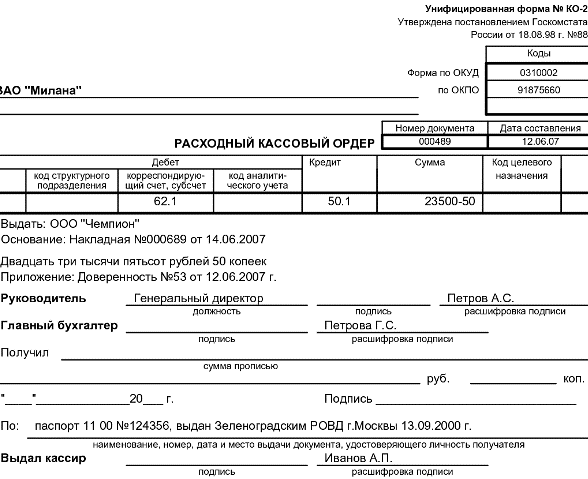
Скачать бесплатно образец бланка и расходного кассового ордера можно в интернете.
Форма расходного кассового ордера, являясь банковским документом, имеет реквизиты, которые нужно заполнять в обязательном порядке.
- реквизит – название предприятия. Данная строка РКО предполагает внесение полного или сокращённого названия предприятия или организации, из кассы которого выдаются наличные средства. Эту информацию можно найти в уставе предприятия или в любом другом документе.
- реквизит – идентификационный код. Открываясь, предприятие заносится в Единый государственный реестр, получая при этом собственный идентификационный код. Те компании и организации, которые имеют собственный штамп, с указанным на нём названием и кодом предприятия, могут поставить оттиск в этой строке.
- реквизит – номер документа. Здесь бухгалтер должен указать порядковый номер, под которым проходит РКО в журнале регистрации приходных и расходных кассовых документов. Этот кассовый журнал формы №КО-3 показывает движение наличных денег в кассе, по тому или иному назначению.
- реквизит – дата составления документа. Этот реквизит является одним из основных. Стоит отметить, что дата составления РКО должна совпадать с датой, которая проходит по журналу регистрации.
- реквизит – корреспондирующий счёт. Корреспондирующие счета могут быть разными в зависимости от того, с какой целью выдаются деньги из кассы. Данная строка в РКО показывает информацию о корреспонденции, что позволяет вести бухгалтерский учёт в обобщающих регистрах.
- реквизит – коды целевого назначения и аналитического учёта. В отдельных случаях, когда на предприятии введены специальные коды для любых хозяйственных операций, оформление РКО требует заполнения этих реквизитов. В остальных случаях, когда на предприятии кодировки не предусмотрено, нужно поставить прочерк.
- реквизит – сумма. Сумма наличных, которая выдаётся получателю из кассы предприятия, обязательно вносится в РКО. Сделать это нужно два раза: сначала цифрами, затем прописью, в соответствующих графах.
- реквизит – получатель денежных средств. В данной строке указывается имя лица, получающего деньги из кассы. В отдельных случаях, когда деньги передаются через посредника, имя доверенного лица, то есть фактического получателя, указывается после имени того, кому адресованы деньги.
- реквизит – основание для выдачи денег. В этой графе указывается причина, почему нужно выдать денежные средства из кассы предприятия. Основанием может быть как устное, так и письменное распоряжение руководителя, прочие основания.
10. реквизит – сумма средств, выдаваемая по РКО. Эта строка показывает, сколько наличных денежных средств было выдано по выписанному расходному кассовому ордеру. Данная информация заносится в документ исключительно прописью, с заглавной буквы.
11. реквизит – прилагающиеся документы к РКО. В этой строке указываются документы, которые подтверждают основание на выдачу денег, или каким-либо образом относятся к выплате денег из кассы. Такие документы должны быть подписаны кассиром предприятия, а также отмечены специальным штампом «Оплачено» для погашения.
12. реквизит – подписи главного бухгалтера и руководителя. Последним реквизитом, который должен обязательно присутствовать в расходном кассовом ордере, являются подписи главного бухгалтера, а также руководителя предприятия.
В случае, если их нет на рабочем месте, подписать бланк РКО для выдачи средств имеют права только те сотрудники, которым руководитель или главный бухгалтер передали такое право.
Однако, если к ордеру прилагается документ, уже подписанный руководителем, то на самом ордере ставить подпись не обязательно.
Выдача наличных по РКО

Когда все реквизиты заполнены, расходный кассовый ордер готов для передачи в кассу предприятия.
Важно помнить, что заполненный расходный кассовый документ передаётся непосредственно из бухгалтерии в кассу.
После получения РКО, кассир проверяет правильность его заполнения.
В случае если документ написан неверно, его передают обратно в бухгалтерию для повторного, правильного заполнения.
Получить наличные по расходному документу может только то лицо, чьё имя указано в документе, только в тот день, который указан в РКО.
Во время получения денежных средств из кассы, получатель обязан предъявить документы, удостоверяющие его личность, откуда в соответствующую графу переносятся личные данные получателя.
В случае если средства получает сотрудник предприятия, которого кассир знает лично, или тот уже не раз получал деньги из кассы, заполнять эту строку не обязательно.
Как только получателю передана сумма по расходному кассовому ордеру, он должен самостоятельно указать в документе сумму прописью, поставить дату и свою подпись.
Ни в коем случае нельзя заполнять эти графы бухгалтерам или кассирам.
После выдачи наличных, заполнения всех документов и завершения всех операций, кассир подписывает расходный документ, вносит данные о нём в соответствующие регистры, а также в кассовую книгу, подкрепляя всё своей подписью.
Начиная с 2012 года проверкой соблюдения кассовой дисциплины занимаются налоговые службы. Как показывает практика, наличие нужных документов и их правильное оформление - залог успешных проверок. К денежным документам относится и расходный кассовый ордер. Помимо того, что он фиксирует выдачу денежных средств из кассы, РКО дополнительно является связующим звеном бухгалтерских проводок. Приведём образец правильного заполнения расходного кассового ордера и расскажем о нюансах его использования.
РКО - бланк для выдачи денег из кассы
В 2017 году оформлять бланки расходных кассовых ордеров (далее по тексту - РКО) обязаны только юридические лица (в т. ч. и ИП, если на него открыто юридическое лицо).
ИП без оформления юридического лица не обязаны заполнять бланки РКО, ПКО и вести кассовую книгу (такая привилегия введена с 01.06.2014).
Расходный кассовый ордер в законодательстве РФ называется так:
«Унифицированная форма № КО-2.
Утверждена постановлением Госкомстата России от 18.08.98 № 88»
Как правильно заполнить расходный кассовый ордер
Как отмечено выше, этот документ свидетельствует о выдаче денежных средств из кассы. Заполнить бланк КО-2 допускается вручную на отпечатанных бланках либо с помощью компьютерной техники (с обязательным выводом на бумажный носитель).
Особенности работы с наличными у ИП
На документе ставятся подписи трёх сотрудников: руководителя, главного бухгалтера и кассира. В некоторых организациях (ИП) должности могут совмещаться, например, руководитель может исполнять обязанности главного бухгалтера, бухгалтер исполнять обязанности кассира. В таком случае подписи ставятся согласно выполняемым обязанностям: главный бухгалтер расписывается и за себя, и за кассира; директор расписывается и за себя, и за главного бухгалтера (кассира).
Кассир при выдаче денег из кассы должен следовать пунктам инструкции. Перечислим моменты, на которые стоит обратить внимание:
- Кассир не имеет права выдать деньги без предварительных подписей директора и главного бухгалтера.
- Кассир обязан сверить документ (паспорт) лица, получающего деньги, с данными в «расходнике».
- Обязательно проверяется весь комплект документов, перечисленный в РКО.
- Стоит убедиться, что получатель денег внимательно пересчитал полученную наличность в присутствии кассира.
Только теперь кассир со спокойной совестью может поставить свою подпись в РКО о выдаче денег.
Если деньги из кассы выдаются по доверенности, то кассир обязан приложить к РКО заверенную копию доверенности.
РКО выписывается бухгалтерией в единственном экземпляре. Регистрация выданных РКО производится в специально журнале (форма КО-3).
Журнал регистрации приходных и расходных кассовых документов обязателен для всех юридических лиц.
В тех случаях, когда на прилагаемых к расходным кассовым ордерам документах (заявлениях, счетах и других) имеется разрешительная надпись руководителя организации, подпись его на расходных кассовых ордерах необязательна.
Нужно ли ставить печать на расходном кассовом ордере
Проставлять печать (штамп) на РКО не нужно . Графы «Основание» и «Приложение» в заполненном бланке КО-2 подразумевают наличие документов с печатями. Таким образом, бланк РКО имеет полную юридическую силу без печати.
Учимся заполнять РКО: алгоритм для бухгалтера (таблица)
| Поле | Что содержит |
| «Организация» | Наименование организации, оформившей РКО. |
| «Номер документа» | Порядковый номер расходного кассового ордера. При ведении расходных кассовых ордеров должна обеспечиваться их непрерывная нумерация. |
| «Дата составления» | Дата оформления расходного кассового ордера. |
| «Код структурного подразделения» | Код подразделения, из которого расходуются денежные средства. Имеет смысл заполнять это поле, если указано структурное подразделение. |
| «Корреспондирующий счёт, субсчет» | Дебетовый счёт бухгалтерской операции, формируемой на основании расходного ордера. |
| «Код аналитического учёта» | Объект аналитического учёта корреспондирующего счёта. |
| «Кредит» | Счёт по кредиту бухгалтерской операции, формируемой на основании ордера. Как правило, в данном поле указывается бухгалтерский счёт 50 - «Касса». |
| «Сумма, руб. коп.» | Расходуемая из кассы сумма цифрами. |
| «Выдать» | Лицо (Ф. И. О. полностью), которому выдаются наличные денежные средства. |
| «Основание» | Назначение использования выдаваемых денежных средств, например, на выплату зарплаты. |
| «Сумма» | Указывается с начала строки с заглавной буквы сумма выдачи прописью в рублях, при этом слово «рубль» («рублей», «рубля») не сокращается, копейки указываются цифрами, слово «копейка» («копейки», «копеек») также не сокращается. Если сумма расхода номинирована в валюте «рубль» заменяется на наименование валюты. |
| «Приложение» | Перечень прилагаемых документов с указанием их реквизитов. |
| «Получил» | Сумма выданных денежных средств прописью. Поле заполняет лицо, получившее денежные средства по расходному кассовому ордеру. Сумма указывается с начала строки с заглавной буквы прописью в рублях и копейках. |
| «По» | Наименование, номер, дата и место выдачи удостоверяющего личность получателя документа. |
Примеры заполнения РКО организацией
Выдача денег под отчёт
Выдача денежных средств под отчёт из кассы с оформлением РКО делается согласно правилам:
- Выдавать деньги под отчёт сотруднику (либо другому лицу) только в случае полного отчёта по ранее взятым из кассы средствам;
- Обязательное наличие заявления от подотчётного лица на выдачу денег на неотложные нужды, где сумма должна быть указана цифрами и прописью. Это заявление впоследствии прикладывается к РКО.
Выплата заработной платы из кассы предприятия
При выдаче заработной платы стоит придерживаться простой инструкции:
- предварительная подготовка необходимой денежной суммы и расчётной ведомости;
- перед выдачей денег сотрудник обязан расписаться в расчётной ведомости;
- подсчёт кассиром в присутствии сотрудника нужной суммы;
- выдача денег сотруднику;
- обязательная фиксация в расчётной ведомости выданной и депонированной сумм (при её наличии);
- выданная сумма отражается в бланке РКО (оформляется один на всю расчётную ведомость);
- все кассовые документы скрепляются и хранятся вместе.
Ошибки в РКО, как и в других кассовых документах, недопустимы. Исправление ошибок допускается только в виде правильно переделанного бланка КО-2.
Если ошибка замечена слишком поздно, и исправить её не представляется возможным (например, перепутан порядковый номер РКО), то вся надежда на срок исковой давности (3 года).
Можно ли править РКО
Перечислим типовые нарушения в оформлении РКО:
- выдача денег из кассы без должных подписей в бланке РКО (штраф 2–3 тыс. за каждый выявленный факт);
- незаверенная копия доверенности либо её отсутствие (штраф 2–3 тыс. на должностное лицо).
Если выявленный факт ошибки повлёк за собой снижение налоговой базы, то на виновное лицо выписывается штраф от 10 тыс. рублей.
Статья 15.11 Кодекса РФ об административных правонарушениях и статья 120 Налогового кодекса РФ.
Актуально в 2016 году.
Образцы заполнения бланков РКО
При выплате заработной платы группе сотрудников оформляется один бланк РКО. В случае когда основание получения отличается у разных сотрудников, целесообразнее оформить разные РКО.
С 1 июня 2014 г. согласно Указания ЦБ РФ № 3210-У устанавливается . В новом порядке ведения кассовых операций предусмотрены прежние приходный и расходный кассовый ордер 2019 (ПКО - приходник форма КО-1 по ОКУД 0310001 и РКО-расходник форма КО-2 по ОКУД 0310002). Здесь дан пример оформления, заполнения и образец, а также бланк приходного и расходного кассового ордера. Причем приходник и расходник можно скачать бесплатно.
Примечание : Согласно Указания ЦБ РФ № 3210-У с 1 июня 2014 г. ИП могут не вести кассовую книгу и оформлять ПКО и РКО.
Кассовые операции оформляются на бланках приходного кассового ордера (ПКО - приходник) и расходного кассового ордера (РКО - расходник).
Если в соответствии с о налогах и сборах индивидуальные предприниматели ИП ведут учет доходов или доходов и расходов и (или) иных объектов налогообложения либо физических показателей, характеризующих определенный вид предпринимательской деятельности, кассовые документы (приходный кассовый ордер 0310001 - ПКО и расходный кассовый ордер - РКО 0310002) могут ими не оформляться .
Примечание : ИП на всех системах налогообложения ведут учет доходов и расходов, или физических показателей.
Оформление кассовые документы могут производить:
- главный бухгалтер;
- бухгалтером или иным должностным лицом (в том числе кассиром), определенным в распорядительном документе, или должностным лицом юридического лица, физическим лицом, с которыми заключены договоры об оказании услуг по ведению бухгалтерского учета (далее – бухгалтер);
- лично руководителем организации
Примечание : при отсутствии главного бухгалтера и бухгалтера
Кассовые документы подписываются главным бухгалтером или бухгалтером (при их отсутствии – руководителем), а также кассиром.
В случае ведения кассовых операций и оформления кассовых документов руководителем кассовые документы подписываются руководителем.
Кассир должен иметь для проведения кассовых операций печать (штамп), где указаны реквизиты, подтверждающие факт проведения кассовой операции. Кроме того, кассир должен иметь образцы подписей лиц, кто подписывает кассовые документы.
Бесплатно вести кассовую книгу в электронном виде
ПРИХОДНЫЙ КАССОВЫЙ ОРДЕР КО-1 по ОКУД 0310001
Образец и пример заполнения
Для чего нужен Приходный кассовый ордер (или ПКО, Приходник) ? Это первичный бухгалтерский документ, который используется для оформления поступления денежных средств в кассу организации или ИП.
Бланк приходника имеет унифицированную форму № КО-1, которая Утверждена постановлением Госкомстата России от 18.08.98 № 88). ПКО выписываемую в одном экземпляре. Приходный кассовый ордер состоит из двух частей: самого приходного ордера и отрывной квитанции к нему. Последняя выдается лицу, которое вносит деньги в кассу, в подтверждение принятия от него этих денег. Ордера могут быть выписаны как от руки, так и с помощью персональных компьютеров. В данных документах, при заполнении, не допускаются помарки или исправления. Поэтому если допущена ошибка в бланке приходного кассового ордера , необходимо приходник отпечатать, заполнить заново.
В строке "В том числе " указывается сумма НДС, которая записывается цифрами, или делается запись "без налога (НДС)".
В строке "Приложение " перечисляются прилагаемые первичные и другие документы.
Квитанция к приходному кассовому ордеру заполняется аналогично самому ордеру.
Перед тем как приходный кассовый ордер попадет в кассу, он должен быть зарегистрирован в журнале регистрации приходных и расходных кассовых документов (форма № КО-3).
После заполнения и регистрации ПКО, но до получения денег по нему, ПКО и квитанция подписываются главным бухгалтером или лицом, уполномоченным на это письменным распоряжением руководителя. Также указывается расшифровка подписи - фамилия и инициалы.
При получении ПКО кассир обязан проверить: а) наличие и подлинность на документах подписи главного бухгалтера; б) правильность оформления документов; в) наличие перечисленных в документах приложений. Если какое-либо из вышеперечисленных требований не соблюдено, кассир обязан вернуть документы для доработки и надлежащего оформления. В противном случае кассир принимает деньги и после их получения ставит свою подпись, фамилию и инициалы на приходном ордере и квитанции. На квитанции кассир указывает также дату приема денег и заверяет свою подпись печатью.
Печать на квитанцию ставится так, чтобы краешек заходил на сам приходный ордер (см. образец заполнения). Приложенные к ПКО документы погашают штампом или надписью "Получено" с указанием даты (числа, месяца, года). После того как деньги поступают в кассу, кассир отрывает квитанцию к ПКО по линии отреза и выдает ее на руки лицу, сдавшему деньги, а сам кассовый ордер оставляет в кассе.
Итак, кратко обобщим применение этого первичного документа. Все наличные деньги организации или индивидуального предпринимателя - ИП оформляются, проводятся "приходником" - приходным кассовым ордером - ПКО.
Кассир должен тщательно проверить правильность составления приходного кассового ордера, а именно:
- наличие подписи главного бухгалтера или бухгалтера (при их отсутствии - наличие подписи руководителя) и ее соответствие образцу;
- наличие подписи вносителя наличных денег,
- соответствие суммы наличных денег, проставленной цифрами, сумме наличных денег, проставленной прописью,
- наличие подтверждающих документов, перечисленных в приходном кассовом ордере.
Кассир принимает наличные деньги полистным, поштучным пересчетом. Причем наличные деньги принимаются кассиром таким образом, чтобы вноситель наличных денег мог наблюдать за действиями кассира.
После приема наличных денег кассир сверяет сумму, указанную в приходном кассовом ордере, с суммой фактически принятых наличных денег. Если вносимая сумма наличных денег соответствует сумме в приходном кассовом ордере, только в этом случае кассир подписывает приходный кассовый ордер, проставляет на экземпляре приходного кассового ордера, выдаваемого вносителю наличных денег, оттиск печати (штампа) и выдает ему указанный экземпляр приходного кассового ордера.
При несоответствии вносимой суммы наличных денег сумме, указанной в приходном кассовом ордере, кассир предлагает вносителю наличных денег довнести недостающую сумму наличных денег или возвращает излишне вносимую сумму наличных денег. Если вноситель наличных денег отказался довнести недостающую сумму наличных денег, кассир возвращает ему вносимую сумму наличных денег. Приходный кассовый ордер кассир перечеркивает и передает главному бухгалтеру или бухгалтеру (при их отсутствии – руководителю) для переоформления приходного кассового ордера на фактически вносимую сумму наличных денег.
Приходный кассовый ордер может оформляться по окончании проведения кассовых операций на основании контрольной ленты, изъятой из контрольно-кассовой техники, бланков строгой отчетности, приравненных к кассовому чеку, иных документов, предусмотренных Федеральным законом от 26 мая 2003 года № 54-ФЗ « и (или) расчетов с использованием платежных карт» , на общую сумму принятых наличных денег.
Прием в кассу юридического лица наличных денег, осуществляется в порядке, установленном юридическим лицом, по приходному кассовому ордеру.
Как оформлять приходный кассовый ордер на передачу денег из ККТ в кассу фирмы
Примечание : Письмо ФНС России от 09.07.2014 № ЕД-4-2/13338
В письме особое внимание налоговики уделили оформлению приходного кассового ордера, который составляется в конце дня на сумму денег, принятую через ККТ или по бланкам строгой отчетности. Они пояснили, что составлять «приходник» нужно после того, как закончены все операции с наличными. На общую сумму принятых денег выписывается один документ. При этом основанием для составления приходного ордера может быть либо контрольная лента, изъятая из , либо корешки бланков строгой отчетности - если кассовая техника не применяется. А также иные документы, предусмотренные Федеральным законом от 22.05.2003 . Например, товарные чеки или квитанции. Их могут выдавать вместо кассового чека на и плательщики единого налога на вмененный доход - ЕНВД. Соответственно на основании этих бумаг они могут оформить «приходник».
РАСХОДНЫЙ КАССОВЫЙ ОРДЕР КО-2 по ОКУД 0310002
Образец и пример заполнения

Выдача наличных денег проводится по расходным кассовым ордерам - "расходникам" -РКО.
При получении расходного кассового ордера кассир проверяет наличие подписи главного бухгалтера или бухгалтера (при их отсутствии – наличие подписи руководителя) и ее соответствие образцу, соответствие сумм наличных денег, проставленных цифрами, суммам, проставленным прописью. При выдаче наличных денег по расходному кассовому ордеру кассир проверяет также наличие подтверждающих документов, перечисленных в расходном кассовом ордере.
Кассир выдает наличные деньги только после проведения идентификации получателя наличных денег по предъявленному им паспорту или другому документу, удостоверяющему личность, либо по предъявленным получателем наличных денег доверенности и документу, удостоверяющему личность. Выдача наличных денег осуществляется кассиром непосредственно получателю наличных денег, указанному в расходном кассовом ордере (расчетно-платежной ведомости, платежной ведомости) или в доверенности.
При выдаче наличных денег по доверенности кассир проверяет соответствие фамилии, имени, отчества (при наличии) получателя наличных денег, указанных в расходном кассовом ордере, фамилии, имени, отчеству (при наличии) доверителя, указанным в доверенности; соответствие указанных в доверенности и расходном кассовом ордере фамилии, имени, отчества (при наличии) доверенного лица, данных документа, удостоверяющего личность, данным предъявленного доверенным лицом документа, удостоверяющего личность.
В случае выдачи наличных денег по , оформленной на несколько выплат или на получение наличных денег у разных юридических лиц, индивидуальных предпринимателей, делаются ее копии, которые заверяются в порядке, установленном юридическим лицом, индивидуальным предпринимателем. Заверенная копия доверенности прилагается к расходному кассовому ордеру (расчетно-платежной ведомости, платежной ведомости).
Кассир не принимает от получателя наличных денег претензии по сумме наличных денег, если получатель наличных денег не сверил в расходном кассовом ордере соответствие сумм наличных денег, проставленных цифрами, суммам, проставленным прописью, и не пересчитал под наблюдением кассира полистно, поштучно полученные им наличные деньги.
После выдачи наличных денег по расходному кассовому ордеру кассир подписывает его.
Для выдачи наличных денег работнику на расходы, связанные с осуществлением деятельности юридического лица, индивидуального предпринимателя, расходный кассовый ордер оформляется согласно письменному , составленному в произвольной форме и содержащему надпись о сумме наличных денег и о сроке, на который выдаются наличные деньги, подпись руководителя и дату.
Выдача наличных денег под отчет проводится при условии полного погашения подотчетным лицом задолженности по ранее полученной под отчет сумме наличных денег.
Выдача из кассы юридического лица обособленному подразделению наличных денег, необходимых для проведения кассовых операций, осуществляется в порядке, установленном юридическим лицом, по расходному кассовому ордеру - "расходнику".
Правомерность осуществления налоговыми органами проверок по соблюдению организациями и ИП порядка работы с денежной наличностью и порядка ведения кассовых операций, расчетов наличными деньгами с другими организациями.
Основным бланком, оформляемым при выдаче наличности из кассы компании, является расходный кассовый ордер (РКО). Его необходимо заполнять каждый раз, когда осуществляется расходование денег в ходе осуществления хозяйственной или иной деятельности. Порядок ведения операций по кассе разрешает не применять РКО только предпринимателям, ведущим учет в упрощенном варианте.
Вступивший с 2014 года нормативный акт определяет, что применять можно не только стандартную форму КО-02, но и разработанные с учетом нужд и особенностей деятельности собственные бланки.
Расходный ордер может составляться бухгалтером, в том числе главным, кассиром, руководителем фирмы (при отсутствии на предприятии бухгалтерии) или наемным специалистом, привлеченным по договору подряда. В этом случае все необходимые подписи проставляет директор организации.
Может использоваться бланк, приобретенный в типографии, а также заполненный с помощью специализированных программ. Расходник не должен содержать никаких исправлений, в противном случае он признается недействительным. Если же ошибка допущена, документ необходимо перевыпустить в правильном варианте.
Основание для расходования денег, за исключением зарплаты, служит заявление работника, подписанное директором фирмы с указанием направления расходования.
Выписанный бланк предъявляется кассиру, который принимает его, проверяет правильность заполнения, наличие всех необходимых подписей. Далее он фиксирует его в журнале регистрации.
Перед выдачей наличных должностное лицо должно затребовать у их получателя документ, удостоверяющий личность. После сверки с ним кассир в соответствующие графы вписывает реквизиты паспорта или иного документа. Затем работник кассы передает денежные средства их получателю, которому нужно их пересчитать и при правильности суммы расписаться в расходнике.
Важно! Если выдача денег осуществляется доверенному лицу, то вместе с паспортом проверяется и доверенность, после чего ее прикладывают к РКО.
Работникам зарплата может выдаваться по расчетно-платежным или платежным ведомостям. В этом случае при их закрытии также составляются расходные ордера на итоговые суммы. Затем документ передается кассиру, который на нем ставит штамп «Оплачено». Вместе с отчетом кассира в конце дня РКО сдается в бухгалтерию.
Обращаем внимание! Сотрудники, которым выдавались деньги на или на осуществление хозяйственных расходов должны отчитаться по по факту их расходования. Прием денег в кассу осуществляется на основании .
Расходный кассовый ордер образец заполнения
Рассмотрим образец заполнения РКО.
В верхней части документа пишется название фирмы и ее код согласно справочнику ОКПО. Если бланк относится к какому-либо определенному подразделению, то его название нужно указать ниже. В противном случае здесь ставится «-».
Справа от названия документа «Расходный кассовый ордер» записывается порядковый номер и дата его оформления. Последняя должна иметь вид ДД.ММ.ГГГГ.
В следующую таблицу вносятся данные бухгалтерского учета - корреспондирующие счета по дебету и кредиту, коды структурных подразделений и аналитического учета - если они используются на предприятии. Затем записывается сумма РКО цифрами. Поле «Код целевого назначения» должно заполняться только в том случае, если на фирме разработана и используется необходимая система кодирования.
В поле «Выдать» записываются полные Ф.И.О. человека, которому отпускаются денежные средства из кассы. Не допускается сюда вписывать название предприятия.
В поле «Основание» указываются причины, по которой производится выдача денег. К примеру «Зарплата», «Сдача в банк», «Суточные» и т. д.
В поле «Сумма» записывается сумма документа прописью.
В поле «Приложение » указываются наименования документов, на основании которых производится данная операция - заявление работника, платежная ведомость, квитанция и т. д.
Затем документ подписывается руководителем компании и главным бухгалтером, которые ставят свою личную подпись.
Важно! Ниже получатель денежных средств должен написать вручную получаемую сумму прописью и без сокращений, поставить дату получения и личную подпись. Затем указываются полные реквизиты документа, удостоверяющего личность - паспорта, загранпаспорта, военного билета и т. д.
Кассовый ордер подписывает работник кассы. Далее все расходные и приходные денежные операции заносятся в .
Нюансы
Если денежные средства выдаются юридическому лицу, то в поле «Выдать» указываются личные данные работника - представителя. В поле «Приложение» нужно записать реквизиты доверенности на получение денег, которая прикладывается к расходному ордеру.
При сдаче наличных средств в банк в поле «Выдать» нельзя писать «Сдача выручки», поскольку это противоречит порядку ведения кассовых операций. Там нужно указывать Ф.И.О. работника, который выполняет данное действие, он же расписывается в документе в получении денег.
Расходный кассовый ордер - это документ, который сопровождает любую выдачу денег из кассы компании или ИП. Это могут быть финансы сотруднику для покупки нужного для работы товара (канцелярия, цветы для озеленения офиса, отправка писем и т. п.), расчеты по зарплатам, оплата контрагенту аванса, выделение средств кассиру для их наличия в кассе магазина и так далее.
Оформлять расходный ордер - обязательно. Его бланк - установленная законодательством форма КО-2.
Правила заполнения расходного кассового ордера
Расходный ордер оформляется в момент выдачи денег из кассы. Выписывать его нужно в единственном экземпляре.
Штрафы за неправильное ведение расходного кассового ордера
Неправильное ведение кассовых ордеров считается нарушением порядка работы с кассовыми операциями. За это могут быть наложены штрафы (согласно КоАП РФ):
- на организацию в размере от 40 000 до 50 000 руб.;
- на ее руководителя в размере от 4000 до 5000 руб.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации