
Резерв отпусков: формируем и ведем учет. Начисление и списание резерва по отпускам проводки
Предоставление денежных компенсаций за дни отдыха, отпускных и взносов в фонды происходит за счет резерва отпусков. Формирование и учет в 2018 году этой «копилки» – одна из главных забот бухгалтера. Как часто его создавать, кто обязан выполнять эту процедуру – ответы эти и подобные вопросы рассмотрены в настоящей консультации.
Особенности, о которых нужно знать
Создание резерва – это финансовая процедура, которую выполняют при утверждении дней отдыха для сотрудников. По мнению экспертов, она является оценочным обязательством. Ее проводят с целью официально подтвердить факт наличия обязанностей организации перед своим персоналом по состоянию на отчетный период.
Законодательство РФ допускает следующую периодичность (см. таблицу).
Дату выполнения расчетов определяет сама организация и устанавливает в своей учетной политике.
Как формируется резерв отпусков
Конкретного алгоритма расчетов законодательством не предусмотрено. Предприятие должно самостоятельно его прописать и закрепить во внутренних документах. В первую очередь, необходимо всех сотрудников разделить на отдельные категории по счетам учета оплаты их труда. Например:
- «основное производство» – лица, выполняющие основные работы на предприятии (начисление происходит по Дт 20).
- «расходы на продажу» – служащие, деятельность которых связана со сбытом товаров (зарплату им начисляют по Дт 44).
После выполнения этого действия можно перейти к решению вопроса о том, [как рассчитать резерв отпусков]. Есть несколько вариантов определения искомой величины.
Средний дневной доход
Первый – на основании среднего дневного заработка сотрудника. В этом случае бухгалтер должен предпринять такие действия:
- рассчитать количество неиспользованных дней отпуска, предусмотренных по закону;
- определить размер средней зарплаты для каждой категории работников, применяя общие правила;
- найти сумму отпускных, которые необходимо выплатить сотруднику, используя такую формулу:
ОТПУСКНЫЕ = Д отп. х ЗП ср.д. х (1 + N)
Д отп. – количество неиспользованных дней отпуска;
ЗП ср.д. – средняя дневная зарплата;
N – взносы во внебюджетные фонды, делёные на 100 (в %).
- суммировать полученные результаты по каждому работнику.
ПРИМЕР
ООО «Глобус» собирается создать резерв на оплату труда Скворцову, делая расчет на основании его среднедневной зарплаты. Согласно сведениям бухгалтерской программы, количество невостребованных дней отдыха составило 12, средняя зарплата в день – 768 руб. Определить резервную сумму.
РЕШЕНИЕ
Для расчета искомой величины воспользуемся представленной выше формулой:
Отпускные Скворцова: 12 х 768 х (1 +0,3) = 11 980,8 руб.
ООО «Глобус» должно начислить сумму в 11 980 руб. за Скворцова. Найденная величина является резервом на отплату отпусков ему.
Групповой доход
Второй подход – на основании средней зарплаты для группы служащих. Как и в предыдущем варианте, определяют количество невостребованных дней отдыха, на которое имеют право подчиненные по состоянию на определенную дату. Размер средней зарплаты рассчитывают так:
ЗП ср.д.г. = ЗП гр.с. : Д тек. : Ч
ЗП гр.с. – средняя оплата труда, начисленная всем работникам за рассматриваемый промежуток времени;
Д тек. – количество дней в рассматриваемом периоде;
Ч – численность служащих.
Р отп. = (ЗП ср.д.г. + ЗП гр.с. х N) х Д отп. Сумма результатов по каждой группе – это общий размер резервов на оплату отпусков .
ПРИМЕР
ООО «Кристалл» создает резерв на оплату 28 дней отдыха, предоставляемых ежегодно. Исходные данные – ниже в таблице. Нужно определить резерв на оплату отпусков в 2018
году к начислению рассматриваемой компанией.
А) Выполним расчеты для первой группы сотрудников по представленной выше формуле:
Р отп. = (827 + 24 800 х 30%) х 28 дней= 231 476 руб. Данную сумму необходимо отчислить в резерв за сотрудников, учитываемых по счету 20 «Основное производство».
Б) Резерв на оплату отпусков в 2018-м для второй группы служащих составит:
Р отп. = (1128 + 35 400 х 30%) х 28 дней= 328 944 руб. Эти денежные средства направляют за персонал, учет отпускных которых идет по счету 44 «Расходы на продажу».
В) Общее количество резервируемых денежных средств составит:
231 476 + 328 944 = 560 420 руб. В итоге, компания ООО «Кристалл» обязана удержать 560 420 рублей для оплаты отпускных пособий и других подобных денежных компенсаций персоналу обеих групп.
Прошлогодний итог
Третий подход – на основании нормы отчислений, устанавливаемой по итогам предыдущего периода. Она является частью затрат на отпуск и оплату труда по каждой категории сотрудников. Выполняемые действия:
А) Расчет денежных средств, подлежащих отчислению в резервный фонд на оплату дней отдыха (по состоянию за прошлый год). Используют формулу: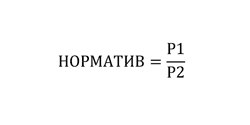
Р1 – расходы, рассчитанные на оплату отпускных пособий и компенсаций за неиспользованные дни отдыха;
Р2 – сумма затрат на оплату труда.
Заметьте: величины определяют для группы сотрудников без учета отчислений во внебюджетные фонды. На протяжении отчетного периода норматив остается постоянным, даже если перерасчеты выполнялись часто.
Б) Формула для начисления резерва на оплату отпусков в 2018 г. по группе сотрудников такова:
Отчисления = (ЗП тек.п. + СВ) х НОРМАТИВ ЗП тек.п. – оплата труда, выдаваемая работникам;
СВ – страховые взносы, начисляемые на сотрудников в текущем периоде.
Расчеты необходимо вести по всем группам, а полученные результаты – суммировать. При этом каждая проделанная операция должна быть правильно отражена в бухгалтерском учете.
Резерв на оплату отпусков: проводки
Согласно ПБУ 8/2010, обязательства организации по выплате отпускных формируют на счетах, которые отражают и заработную плату. Начисление проводят по Кт 96. Дебет счета может быть таким:
- 20 – начисления сотрудникам, задействованным в основной производственной деятельности;
- 25 – общие производственные затраты;
- 26 – расходы, имеющие хозяйственного, управленческого толка;
- 44 – затраты, связанные со сбытом товаров;
- 08 – вложение средств во внеоборотные активы и др.
В балансе резерв отпусков отражают в графе 1540. Величина должна совпадать с кредитовым сальдо 96-го счета соответствующего субсчета.
Стандартные проводки таковы:
- Дт 20 Кт 96 – деньги отчислены в резервный фонд для выплаты отпускных работникам основного производства;
- Дт 96 Кт 70 – выдача отпускных, компенсации за неиспользованный отпуск. Также см. « ».
ПРИМЕР
ООО «Антей» планирует формирование резерва на оплату отпусков
. Информация о необходимых отчислениях показана в таблице. Какие записи должен сделать бухгалтер?
Решение
Специалист отражает резерв по отпускам в бухгалтерском учете
таким образом:
| Дт | Кт | Сумма | Для каких служащих сделаны отчисления в резервный фонд |
| 20 | 96 | 23 700 | Работники основного производства |
| 26 | 96 | 25 000 | Администрация |
| 44 | 96 | 12 600 | Менеджеры по работе с клиентами |
Налоговый учет
Ведение налогового учета при формировании таких резервов – не обязательное требование закона, поэтому решение остается за руководителями организаций. Особенности создания и учета «копилки» регламентирует в ст. 324.1 НК РФ.
При формировании резерва определяют максимальную долю отчислений (в процентах или денежном выражении) при помощи формулы: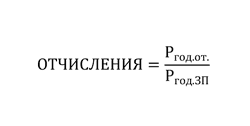
Р год.от. – сумма годовых затрат на отпуск;
Р год.ЗП – размер предполагаемой оплаты труда.
После выполнения необходимых расчетов организация сможет регулярно относить на расходы денежные средства, начисленные в резерв. Ведь, они относятся к затратам, связанным с оплатой труда и уменьшают налог на прибыль.
Как формируется резерв отпусков на 2018 год
Законодательство не содержит конкретных изменений относительно создания резервов для начисления денежных средств за дни отдыха. Поэтому можно руководствоваться правилами, установленными в 2017 году. Главное – правильно делать бухгалтерские проводки и указывать точные суммы.
Резерв на отпуска в бухгалтерском учете является сложным моментом для бухгалтера. Как считать, когда отражать — на все эти вопросы вы найдете ответы в нашей статье.
Резерв на отпуск как оценочное обязательство
Согласно ПБУ 8/2010 «Оценочные обязательства», организации должны формировать некие взвешенные по сумме обязательства на счетах бухгалтерского учета. То есть бухгалтерская отчетность должна содержать не только данные о документально подтвержденных обязательствах компании перед контрагентами и третьими лицами, но и информацию по планируемым расходам, которые неизбежны.
Например:
- будущим отпускам работников;
- планируемым начислениям налогов;
- затратам на поставщиков в части расходов, о которых точно известно, что они будут (например, если акт выполнения работ уже есть, но пока еще не подписан, поэтому его еще нельзя провести в учете, хотя точно известно, что директор свою подпись поставит и документ будет проведен в следующем месяце).
С появлением этой информации бухгалтерский баланс становится наиболее достоверным, поскольку отражает наиболее реалистичную картину финансового положения предприятия. Рассмотрим подробнее, что такое резерв на оплату отпусков.
Каждому работнику, в соответствии с трудовым законодательством, положено как минимум 28 календарных отпускных дней, причем в ряде законодательно установленных случаев эта цифра может быть и больше. Таким образом, на каждую из отчетных дат мы имеем дни отпуска, которые работниками еще не использованы (трудно представить себе организацию, в которой все сотрудники разом отгуляли 28 дней отпуска). Соответственно, на каждую отчетную дату существуют оценочные обязательства компании перед работниками по оплате этих дней и, как следствие, некие обязательства перед фондами по выплате страховых взносов.
Кто обязан отражать эту информацию в отчетности? В соответствии с п. 3 ПБУ 8/2010 отражать данные начисления обязаны все компании, за исключением малых предприятий (эмитенты ценных бумаг к таким исключениям не относятся), которые могут применять упрощенный способ ведения учета. Признаки таких компаний указаны в законе «О бухгалтерском учете» от 06.12.2011 № 402-ФЗ.
Таким образом, если компания не подходит под определение субъекта малого бизнеса, начисление оценочных резервов становится обязательным, а отсутствие данной информации на бухгалтерских счетах может быть расценено как нарушение правил учета доходов и расходов.
ВАЖНО! Если компания создает резерв на оплату отпусков, необходимо прописать это в учетной политике — равно как и саму процедуру расчета данного резерва .
Отражение резерва на отпуск в бухгалтерском учете
Расчет и отражение резерва на отпуск в бухгалтерском учете должны производиться на каждую отчетную дату. Согласно действующим законодательным требованиям бухгалтерский баланс составляется раз в год — то есть 31 декабря и будет отчетной датой.
Однако точнее и корректнее (в первую очередь для управленческого учета) формировать резервы на отпуск ежемесячно, поскольку данный вид резерва зависит от количества работников и отгулянных отпусков — а эти величины могут меняться очень часто. При этом надо понимать, что ежемесячный подсчет резерва является трудоемким. Организации необходимо самостоятельно определить желаемую периодичность расчетов и зафиксировать ее в учетной политике.
В бухучете для отражения подобных сведений предназначен счет 96. На нем аккумулируются все планируемые затраты компании, в том числе по оплате отпусков. При этом для каждого вида расходов открывается отдельный субсчет.
Рассмотрим типовые проводки по начислению и списанию резервов в корреспонденции со сч. 96:
|
Счет Дт |
Наименование счета |
Счет Кт |
|
|
Внеоборотные активы |
|||
|
Основное производство |
Начислен резерв на отпуск сотрудников (счета выбираются в зависимости от подразделения, в котором трудится сотрудник) |
||
|
Вспомогательное производство |
|||
|
Общехозяйственные затраты |
|||
|
Расходы на продажу |
|||
|
Прочие затратные счета компании, на которых учитываются расходы по зарплате |
|||
|
69 (по субсчетам) |
Расчеты с внебюджетными фондами |
96.01 «Резерв на оплату отпусков сотрудников» |
Начислены страховые взносы с суммы рассчитанного резерва |
|
Резерв на оплату отпусков сотрудников |
70 «Расходы на оплату труда» |
Начислены отпускные за счет сформированного резерва |
|
|
69 «Расчеты с внебюджетными фондами» |
Начислены страховые взносы за счет резерва |
||
Как видно, начисление резерва всегда производится на те же счета, что и зарплата сотрудников. Страховые взносы начисляются по такому же принципу, но — в корреспонденции со счетом резерва, а не со счетами для расчетов с внебюджетными фондами.
Сальдо по счету 96 при формировании периодичной отчетности отражается в пассиве баланса. Для этого предназначена строка 1540 «Оценочные обязательства».
Обратите внимание: если резервы в организации создаются только в бухгалтерском учете, то база для расчета налога на прибыль не снижается, и возникают временные налоговые разницы, в соответствии с ПБУ 18/02. Если же в учетной политике для налогового учета указано, что данный резерв учитывается при исчислении налога на прибыль, появляется право создать его в порядке, определенном ст. 324.1 НК РФ.
ВАЖНО! Создание резерва для налоговых целей — дело добровольное, зависящее только от решения хозяйствующего субъекта.
Подробнее об информации, необходимой для отражения в учетной политике, вы можете прочитать в нашей статье .
О положениях налоговой политики можно прочитать в материале .
Методика расчета суммы резерва на оплату отпусков
Так как законодательно формула, которая используется для расчета величины резерва, не определена, каждая компания определяет ее самостоятельно. При этом разработанный способ следует закрепить в учетной политике.
ВАЖНО! Любое оценочное обязательство должно быть максимально приближено к достоверной денежной оценке будущих расходов. Резерв должен определяться на основе существующих фактов хоздеятельности организации, а расчет должен опираться на накопленный опыт работы и, возможно, некие экспертные мнения. То есть расчеты должны подкрепляться документально и быть предельно обоснованными.
Таким образом, для обоснования суммы начисленного резерва на оплату отпусков организации необходимо иметь:
- Закрепленный в учетной политике способ расчета резерва, который бы обеспечивал достоверную оценку расходов по этой статье.
- Разработанный первичный документ для отражения рассчитанного резерва (справку, например). К нему стоит приложить первичку, информация по которой была использована при расчете (табель учета рабочего времени, расчетную ведомость и т. д.).
Есть несколько способов расчета резерва на оплату отпусков. Рассмотрим один из них, в достаточной мере точный, — он опирается на фактическое количество неиспользованных дней отпуска и среднего дневного заработка сотрудников:
- Сначала следует разбить всех сотрудников по подразделениям для определения используемых счетов начисления затрат (20-26, 44 и т. д.).
- Необходимо иметь информацию по количеству дней отпуска, положенного каждому сотруднику. При наличии автоматизированного учета сбор данной информации не представляет затруднений. Суммировать эти дни следует по каждой из групп сотрудников.
- Рассчитываем средний дневной заработок (СДЗ) работников по каждой группе. Для этого необходимо всю заработную плату сотрудников за прошедший выбранный период (месяц, квартал) сначала разделить на количество календарных дней в этом периоде, а затем — на количество работников в группе. Наглядно данная формула выглядит так:
СДЗ работника = ЗП / ДН / К,
ЗП — зарплата за период,
ДН — календарные дни периода,
К — количество работников в группе (или фирме в целом).
ВАЖНО! Не следует путать календарные и рабочие дни, так как количество дней отпуска всегда считается в календарных днях — следовательно, заработок для подсчета отпускных также следует считать по календарным дням.
- Финальный момент — расчет суммы самого резерва (не забывайте посчитать страховые взносы с данного резерва). Конечная величина резерва будет рассчитана по такой формуле:
Резерв = (СДЗ работника × К × ДНО) + (СДЗ работника × К × ДНО) × Сст,
ДНО — дни неиспользованного отпуска,
Сст - суммарная ставка страховых взносов в %.
ВАЖНО! Наиболее точным способом расчета резерва будет подсчет, произведенный индивидуально по каждому сотруднику. В таком случае сумма резерва будет состоять из суммы обязательств перед каждым сотрудником. Правда, если численность работников в компании велика, данный процесс будет достаточно трудоемким.
Пример расчета и отражения на счетах бухгалтерского учета резерва на отпуск
Компания «Книга» отразила в учетной политике, что резерв на оплату отпусков формируется ежеквартально. Для начисления зарплаты и страховых взносов используется счет 44 «Издержки обращения», всего в компании трудится 20 человек. Оснований для применения пониженных и повышенных страховых взносов у компании не имеется (суммарная ставка страховых взносов - 30,2%). На 31.03.2016 года данные за квартал следующие:
- количество дней неиспользованного отпуска — 134;
- за 1-й квартал сумма начисленной зарплаты составила 678 000 руб.;
- в квартале 91 день.
- Рассчитаем резерв на 31.03.2016:
СДЗ = 678 000 / 91 / 20 = 372,53 руб.
Сумма резерва составляет 372,53 × 134 × 20 + 372,53 × 134 × 20 × 30,2% = 998 380,40 + 301 510,88 = 1 299 891,28 руб.
Проводки:
Дт 44 «Расходы на продажу» Кт 96.01 «Резерв на отпуск» — 998 380,40 руб.
Дт 69 «Внебюджетные фонды» Кт 96.01 «Резерв на отпуск» — 301 510,88 руб.
- Добавим в данный пример еще несколько данных, чтобы разобраться, как корректируется резерв по отпускам:
- на 31.03.2016 начислен резерв на отпуск и страховые взносы в размере 1 299 891,28 руб.;
- во 2-м квартале сумма начисленных отпускных и страховых взносов с них составила 140 900 руб.;
- количество неиспользованных дней отпуска на конец 2-го квартала составляет 120 дней;
- заработная плата за 2-й квартал и количество работников остались такими же, как в предыдущем периоде.
Таким образом, по состоянию на 30.06.2016 величина неиспользованной суммы резерва равна 1 299 891,28 - 140 900 = 1 158 991,28 руб.
Сумма резерва на 30.06.2016:
СДЗ = 678 000 /91 / 20 = 372,53 руб.
Сумма резерва составляет 372,53 × 120 × 20 + 372,53 × 120 × 20 × 30,2% = 894 072 +270 009,74 = 1 164 081,74 руб.
Сумма для отчислений в резерв по состоянию на конец 2-го квартала:
1 164 081,74 (рассчитанный резерв) - 1 158 991,28 (остаток резерва, сальдо по сч. 96) = 5 090,46 руб.
Если бы величина резерва на сч. 96 превышала рассчитанную сумму на конец квартала, резерв следовало бы уменьшить. В нашем случае необходимо сделать проводку доначисления.
Проводки:
Дт 44, 69 Кт 96.01 — 5 090,46 руб.
Итоги
Начисление резерва на оплату отпусков в бухгалтерском учете — процесс трудозатратный, однако необходимый как управленцам (для принятия правильных финансовых решений), так и бухгалтерам (для соблюдения требований законодательства).
Резерв на оплату отпусков в бухгалтерском учете учитывается, как оценочное обязательство. Его должны создавать все организации, кроме тех, кто попадает под категорию малых. Он формируется по правилам, прописанным в статье 324.1 НК РФ.
Резерв для отпусков рассчитывается на основании среднего заработка работников (при этом нужно еще учитывать и страховые взносы). Определяют резерв следующими способами:
- На последний день месяца
- На последний день квартала
- На последний день года
В первом случае процесс займет слишком много времени и работы, в последнем – пострадает объективность. Он удобен для тех фирм, которые сдают только итоговую отчетность по году. Наиболее удачный – второй способ.
Учитывается резерв на отпуск по дебету затратных счетов заработной платы 20-е, 44, 08 и кредиту .
Как рассчитать резерв
Первый способ — по среднему заработку на последний день квартала (или месяца, года – в зависимости от того, какой период утвержден по организации).
- Определить общее количество всех дней отпуска вместе с дополнительным для каждого сотрудника, а затем их суммарное количество для всего подразделения работников, по которым рассчитывается резерв
- Определить средний заработок по всему подразделению: сумму зарплаты сотрудников за квартал (месяц, год) разделить на количество дней периода, а затем на количество работников подразделения
- Расчет резерва по подразделению с учетом взносов: сумму среднедневного заработка подразделения умножают на общий тариф (ПФР+ФФОМС+ФСС+НС) страховых взносов. Полученное значение складывают со средним заработком подразделения и эту сумму умножают на количество дней отпуска
Второй способ – пропорционально доле расходов на отпускные в общих затратах на зарплату
- На конец года определяют норматив отчислений в резерв. Для этого сумму отпускных плюс компенсации за неиспользованный отпуск (без страховых взносов), предыдущего года делят на общую сумму расходов на , тоже прошлого года (без взносов)
- Каждый отчетный период делают отчисление: к сумме расходов по зарплате текущего периода прибавляют страховые взносы, начисленные на эти начисления. Полученный результат умножают на норматив
Если выясняется, что сумма резерва слишком велика, то делают проводку Дебет 96 Кредит 91.1 – излишне начисленная сумма учитывается в прочих доходах.
Отчисления отпускных за счет резерва отражают: Дебет 96 Кредит , а взносы по ним — Дебет 96 Кредит 69 (по субсчетам).
Если резерв не учел всех расходов на отпускные, и денег не хватило, делают запись Дебет 97 Кредит и 69. В следующем периоде, с накопленной суммы резерва, списывают отпускные: Дебет 96 Кредит 97.
Фирмой создан резерв на оплату отпусков в первом квартале в размере 324 955 руб. Во втором – были произведено начисление отпускных в сумме 78 729 руб.
Проводки:
| Счет Дт | Счет Кт | Описание проводки | Сумма проводки | Документ-основание |
| 20 | 96 | Создан резерв на оплату отпусков | 324 955 | Бухгалтерская справка |
| 96 | Начислены отпускные | 78 729 | Ведомость по начислению заработной платы | |
| 96 | 69 |
1. Какие организации вправе создавать резерв на оплату отпусков в налоговом учете и для чего.
3. Как провести инвентаризацию и корректировку «отпускного» резерва.
Ситуация, когда каждый месяц идет в отпуск равное количество сотрудников на равное количество дней – что-то из области фантастики. В реальной жизни бывает, как правило, с точностью до наоборот: львиная доля отпусков приходится на летний период, в то время как в зимние месяцы наступает «отпускное» затишье. Соответственно, расходы на оплату отпусков распределяются крайне неравномерно по месяцам, и, как следствие, колеблется налоговая нагрузка. Чтобы оптимизировать налоговую нагрузку, НК РФ предоставляет налогоплательщикам право создавать резерв предстоящих расходов на оплату отпусков (ст. 324.1 НК РФ). Главная цель такого резерва – равномерное включение расходов на оплату отпусков в состав расходов на оплату труда, уменьшающих налоговую базу, в течение года. О том, как создать и использовать резерв предстоящих расходов на оплату отпусков для целей налогового учета, — узнаете, прочитав эту статью до конца.
Принципы создания резерва на оплату отпусков в налоговом учете
Как сказано в самом начале статьи, создание «отпускного» резерва – право, а не обязанность налогоплательщиков . При этом таким правом могут воспользоваться только те организации, которые уплачивают налог на прибыль и признают доходы и расходы по методу начисления.
! Обратите внимание: Организации, применяющие кассовый метод признания доходов и расходов (при УСН или ОСНО) не учитывают в налоговых расходах отчисления в резерв на оплату отпусков и, соответственно не создают такой резерв. Это связано с тем, что при кассовом методе отпускные включаются в расходы для целей налогообложения в момент их фактической оплаты (погашения задолженности) (Письмо Минфина РФ от 08.06.2011 № 03-11-06/2/90).
Если организация решила создавать резерв предстоящих расходов на оплату отпусков с начала года, этот факт должен быть отражен в ее учетной политике для целей налогообложения. Отказаться от создания резерва возможно только со следующего года, внеся соответствующие изменения в учетную политику. То есть отказаться от создания резерва в течение года нельзя. Помимо факта создания резерва на оплату отпусков в учетной политике также следует отразить :
- способ резервирования;
- предельную сумму отчислений в резерв и ежемесячный процент отчислений.
В соответствии с требованиями налогового законодательства, для определения ежемесячного процента отчислений в резерв организация обязана составить специальный расчет (смету) (абз. 2 п. 1 ст. 324.1 НК РФ). Кроме того, фактические суммы отчислений в резерв, а также ежемесячное использование резерва должны отражаться в налоговом регистре. Поскольку формы сметы резерва предстоящих расходов на оплату отпусков и налогового регистра по его использованию не установлены, организация должна разработать их самостоятельно и утвердить в приложении к учетной политике для целей налогообложения или в отдельном приказе.
Расчет отчислений в резерв на оплату отпусков
Ели организация создает резерв на оплату отпусков, то в расходы на оплату труда включаются не суммы фактически начисленных сотрудникам отпускных (и страховые взносы с них), а суммы ежемесячных отчислений в резерв. В этом и состоит суть создания резерва: в выравнивании и планировании расходов в течение налогового периода. Как же рассчитать ежемесячные отчисления в резерв на оплату отпусков?
- На 1 января текущего года необходимо определить ежемесячный процент отчислений в резерв предстоящих расходов на оплату отпусков. Этот показатель рассчитывается по формуле:
- Предполагаемая сумма расходов на оплату отпусков (в том числе дополнительных отпусков) может определяться одним из способов, закрепленным в учетной политике организации:
- по данным предыдущего года;
- исходя из количества дней отпуска, запланированного на текущий год (например, на основании ) и среднедневного заработка сотрудников.
! Обратите внимание: Предполагаемая сумма расходов на оплату отпусков (с учетом страховых взносов) представляет собой предельную величину отчислений в резерв на оплату отпусков (абз. 2 п. 1 ст. 324.1 НК РФ). То есть ежемесячные отчисления в резерв производятся до тех пор, пока их сумма не станет равна предельной величине.
- Предполагаемая сумма расходов на оплату труда за текущий год также может быть определена несколькими способами:
- по данным предыдущего года;
- исходя из сведений о фонде оплаты труда на текущий год (например, на основании штатного расписания). Такой способ больше подойдет для организаций, в которых заработная плата сотрудников в большей степени состоит из окладной составляющей.
! Обратите внимание: Предполагаемая сумма расходов на оплату труда, используемая для расчета ежемесячных отчислений в резерв на оплату отпусков, не включает в себя:
- оплату отпускных. Если за основу принимается сумма оплаты труда за предыдущий год, из нее необходимо исключить суммы начисленных отпускных;
- выплаты физическим лицам по договорам гражданско-правового характера.
Пример расчета ежемесячного процента отчислений в резерв предстоящих расходов на оплату отпусков
| Показатель | ||
| 1 | Предполагаемая сумма расходов на оплату отпусков в текущем году | 540 000,00 |
| 2 | Страховые взносы с предполагаемой суммы расходов на оплату отпусков в текущем году (стр. 1 х 30,2% *) | 163 080,00 |
| 3 | Предполагаемая сумма расходов на оплату отпусков в текущем году (с учетом страховых взносов) (стр. 1 + стр. 2)— предельная величина отчислений в резерв | 703 080,00 |
| 4 | Предполагаемая сумма расходов на оплату труда в текущем году | 6 480 000,00 |
| 5 | Страховые взносы с предполагаемой суммы расходов на оплату труда в текущем году (стр. 4 х 30,2% *) | 1 956 960,00 |
| 6 | Предполагаемая сумма расходов на оплату труда в текущем году (с учетом страховых взносов) (стр. 4 + стр. 5) | 8 436 960,00 |
| 7 | Ежемесячный процент отчислений в резерв предстоящих расходов на оплату отпусков (стр. 3 / стр. 6 х 100%) | 8,33 % |
* — суммарный тариф страховых взносов, применяемых в организации, на обязательное пенсионное, медицинское и социальное страхование на случай временной нетрудоспособности и в связи с материнством
Расчет ежемесячного процента отчислений в резерв предстоящих расходов на оплату отпусков на текущий год оформляется внутренним документом – сметой.
- На последнее число каждого месяца рассчитывается сумма отчислений в резерв на оплату отпусков на основании ежемесячного процента отчислений и фактических расходов на оплату труда за месяц:
Указанная сумма отчислений в резерв включается в налоговые расходы на оплату труда соответствующего периода (п. 24 ст. 255 НК РФ). Ежемесячные отчисления в резерв предстоящих расходов на оплату отпусков производятся до тех пор, пока их сумма с начала года не станет равна предельной величине отчислений в резерв. После этого отчисления в резерв на оплату отпусков не производятся и не включаются в расходы для целей налогообложения.
! Обратите внимание:
- Если организация создала резерв на оплату отпусков в налоговом учете и ежемесячно производит отчисления в такой резерв, то фактические расходы на оплату отпускных не включаются в налоговые расходы (Письмо Минфина РФ от 01.04.2013 № 03-03-06/2/10401)
- Компенсации за неиспользованный отпуск, включая страховые взносы с них, не могут быть списаны за счет резерва на оплату отпусков, поэтому они признаются в расходах на оплату труда (Письмо Минфина РФ от 03.05.2012 № 03-03-06/4/29).
Пример расчета ежемесячных отчислений в резерв на оплату отпусков
| Сумма фактических расходов на оплату труда за месяц | Сумма страховых взносов с оплаты труда гр. 2 х 30,2% |
Сумма ежемесячных отчислений в резерв на оплату отпусков (гр. 2 + гр. 3) х 8,33% |
Сумма резерва на оплату отпусков нарастающим итогом |
|
| 1 | 2 | 3 | 4 | 5 |
| Январь | 550 000,00 | 166 100,00 | 59 651,13 | 59 651,13 |
| Февраль | 540 000,00 | 163 080,00 | 58 566,56 | 118 217,69 |
| Март | 545 000,00 | 164 590,00 | 59 108,85 | 177 326,54 |
| … | ||||
| … | Итого не более предельной величины отчислений в резерв: 703 080,00 |
Налоговый учет отчислений в резерв на оплату отпусков, а также использования резерва ведется в соответствующем налоговом регистре, форму которого организация вправе разработать самостоятельно.
Инвентаризация резерва предстоящих расходов на оплату отпусков
Очевидно, что сумма фактически начисленных за год отпускных скорее всего не будет в точности совпадать с суммой отчислений в резерв на оплату отпусков. Чтобы привести в соответствие фактические расходы с расходами, учтенными в течение года, организации необходимо провести инвентаризацию резерва по состоянию на 31 декабря текущего года (п. 4 ст. 324.1 НК РФ). Для этого можно воспользоваться данными регистра налогового учета резерва на оплату отпусков, в котором отражена сумма резерва, начисленная за год, и сумма фактически начисленных отпускных.
Дальнейшие действия зависят от того, будет создаваться резерв на оплату отпусков в следующем году или нет.
- Резерв на оплату отпусков будет создаваться в следующем году.
- Необходимо определить остаток резерва, который может быть перенесен на следующий год. Для этого по каждому сотруднику рассчитывается сумма, необходимая для оплаты неиспользованных дней отпуска, по формуле (Письмо Минфина РФ от 11.01.2013 № 03-03-06/1/4):
Сложив суммы, необходимые для оплаты неиспользованных отпусков, по каждому сотруднику, в итоге получаем остаток резерва на оплату отпускных, который переносится на следующий год.
- Если сумма начисленного резерва больше суммы фактических расходов на оплату отпусков за год и остатка резерва, переносимого на следующий год, то разницу надо включить во внереализационные доходы на 31 декабря текущего года (п. 7 ст. 250, п. п. 3, 4 ст. 324.1 НК РФ).
- Если сумма резерва меньше суммы фактических расходов на оплату отпусков за год и остатка резерва, переносимого на следующий год, то разница подлежит включению в состав расходов на оплату труда на 31 декабря текущего года (п. п. 3, 4 ст. 324.1 НК РФ).
- Резерв на оплату отпусков не будет создаваться в следующем году (внесены соответствующие изменения в учетную политику).
- Если сумма начисленного резерва меньше фактических расходов на оплату отпусков, то разницу надо включить в расходы на оплату труда на 31 декабря текущего года.
- Если сумма начисленного резерва больше фактических расходов на оплату отпусков, то разница подлежит включению во внереализационные доходы на 31 декабря текущего года (п. 7 ст. 250, п. 5 ст. 324.1 НК РФ).
В этой статье мы рассмотрели порядок формирования и использования резерва предстоящих расходов на оплату отпусков для целей налогового учета. О том, как создать , подробно написано в предыдущей статье. Таким образом, тема, казалось бы, одна – резерв на оплату отпусков – а посвящено ей сразу две полноценных статьи. Однако ничего удивительного в этом нет: резерв на оплату отпусков в бухгалтерском учете и в налоговом учете – это «две большие разницы». Вот лишь некоторые, самые существенные отличия:
|
Резерв на оплату отпусков в бухгалтерском учете |
|
| Является оценочным обязательством организации, которое отражается в отчетности на дату ее составления. | Создается в начале года с целью равномерного включения расходов на оплату отпусков в расходы на оплату труда в течение года. |
| Формирование обязательно для всех организаций, за исключением применяющих упрощенные способы ведения учета и составления отчетности. | Формирование — право налогоплательщиков, уплачивающих налог на прибыль и учитывающих доходы и расходы по методу начисления. |
| Порядок создания в большей степени определяет сама организация. | Порядок создания в большей степени определен налоговым законодательством. |
Отличий в порядке формирования резерва на оплату отпусков в бухгалтерском и в налоговом учете, гораздо больше: проще, наверное, назвать, в чем их сходство. Главная, если не единственная, общая черта – обязательное отражение в учетной политике (бухгалтерской и налоговой, соответственно). А в остальном это два разных, никак не связанных между собой, объекта учета. Поэтому формирование резерва на оплату отпусков в бухгалтерском учете не обязывает формировать такой резерв и в налоговом учете, и наоборот .
Считаете статью полезной и интересной – делитесь с коллегами в социальных сетях!
Остались вопросы – задавайте их в комментариях к статье!
Нормативная база
- Налоговый кодекс РФ
- Письма Минфина РФ
- от 08.06.2011 № 03-11-06/2/90
- от 01.04.2013 № 03-03-06/2/10401
- от 03.05.2012 № 03-03-06/4/29
- от 11.01.2013 № 03-03-06/1/4
Как ознакомиться с официальными текстами указанных документов, узнайте в разделе
♦ Рубрика: , .В бухучете формировать резерв на оплату отпусков обязательно. Данное требование закреплено в ПБУ 8/2010 «Оценочные обязательства, условные обязательства и условные активы». Во-первых, резерв на оплату отпусков признается оценочным обязательством, поскольку обладает всеми признаками такового (п. 5 ПБУ 8/2010, письмо Минфина России от 14 июня 2011 г. № 07-02-06/107). Во-вторых, в подпункте «а» пункта 2 ПБУ 8/2010 сказано: нормы данного положения применяются, в частности, к трудовым договорам. А оплачиваемые отпуска положены сотрудникам в рамках трудовых отношений, то есть как раз на основании трудовых договоров.
При этом применять ПБУ 8/2010 обязаны все организации. Исключение - организации, которые вправе применять упрощенные способы ведения бухучета. В частности, это субъекты малого предпринимательства (п. 3 ПБУ 8/2010, ч. 4 ст. 6 Закона от 6 декабря 2011 г. № 402-ФЗ).
Оценка необходимого резерва
В бухучете величина резерва должна быть равна общей сумме отпускных всем сотрудникам с учетом налогов и взносов, которые нужно начислить на такие выплаты. Речь идет о тех днях отпуска, которые сотрудник уже заработал.
Это следует из общего правила, по которому надо определять размер оценочных обязательств согласно разделу III ПБУ 8/2010. Оценочное обязательство признают в бухучете по состоянию на отчетную дату в сумме, необходимой, чтобы рассчитаться с кредиторами или перевести обязательство на другое лицо (п. 15 ПБУ 8/2010).
Однако конкретная методика определения величины резерва разделом III ПБУ 8/2010 не предусмотрена. Поэтому данную методику определите самостоятельно и закрепите в учетной политике организации для целей бухучета (п. 7 ПБУ 1/2008).
Наиболее оптимальный вариант: оценивать предполагаемую сумму расходов, которые возникнут у организации в связи с выплатой отпускных, так часто, как составляете бухгалтерскую отчетность. Ведь промежуточную бухгалтерскую отчетность в налоговые инспекции представлять не нужно (подп. 5 п. 1 ст. 23 НК РФ). Но если учредители, акционеры или собственники организации требуют, то составлять ее следует обязательно (ч. 4 ст. 13 Закона от 6 декабря 2011 г. № 402-ФЗ). То есть если учредителям бухотчетность нужна раз в квартал - чтобы знать размер прибыли и распределить дивиденды, то и предполагаемую сумму расходов на выплату отпускных оценивайте ежеквартально.
Важная деталь: в бухгалтерской отчетности размер резерва на оплату отпусков нужно показывать отдельной строкой, только если такая величина является существенной (п. 24 ПБУ 8/2010).
Бухучет
В бухучете резерв на оплату отпусков учтите на счете 96 «Резервы предстоящих расходов». Учет по этому счету нужно вести по видам резервов, поэтому к счету 96 откройте субсчет «Оценочное обязательство по предстоящим отпускам» (Инструкция к плану счетов (счет 96)).
Резервирование сумм отразите по кредиту счета 96 в корреспонденции с тем счетом, на котором отражена зарплата сотрудников, по будущим отпускам которых рассчитываете оценочные обязательства:
Дебет 20 (23, 25, 26, 29, 44...) Кредит 96 субсчет «Оценочное обязательство по предстоящим отпускам»
- произведены отчисления в резерв на предстоящую оплату отпусков.
Создав резерв в бухучете, спишите затраты по отпускным за счет созданного резерва. То есть суммы начисленных отпускных в затраты текущего месяца не включайте. Вместо этого в течение календарного года в составе затрат учтите отчисления в резерв на оплату отпусков (п. 8, 21 ПБУ 8/2010, Инструкция к плану счетов (счет 96)).
Пример отражения в бухучете отчислений по формированию оценочного обязательства на оплату отпусков
ООО «Производственная фирма "Мастер"» в учетной политике для целей бухучета на 2016 год прописало следующий порядок расчета оценочного обязательства на оплату отпусков:
1. Оценочное обязательство на оплату отпусков определяется на последнее число каждого квартала.
2. Основная сумма оценочного обязательства рассчитывается как произведение количества неиспользованных всеми сотрудниками организации дней отпусков на конец квартала (по данным кадрового учета) на средний дневной заработок по организации за последние шесть месяцев.
3. Основная сумма оценочного обязательства увеличивается на сумму страховых взносов. При этом взносы на обязательное пенсионное (социальное, медицинское) страхование рассчитываются по общеустановленным тарифам.
По состоянию на 31 декабря 2015 года в организации отсутствуют сотрудники, за которыми числились неиспользованные дни отпусков за предыдущие годы. Поэтому на 31 декабря 2015 года величина оценочного обязательства на оплату отпусков равна нулю.
По данным кадровой службы на 31 марта 2016 года число заработанных отпускных дней всеми сотрудниками организации составляет 51 день, в том числе:
- 25 дней отпуска причитается сотрудникам основного производства;
- 16 дней отпуска - сотрудникам, занятым в процессе обслуживания производств;
- 10 дней отпуска - сотрудникам управленческого аппарата.
Средний дневной заработок в организации за период с 1 октября 2015 года по 31 марта 2016 года равен 1371 руб.
Средний заработок на одного сотрудника, рассчитанный нарастающим итогом в организации за период с 1 января по 31 марта 2016 года, составляет 81 368 руб. Таким образом, оценочное обязательство за I квартал нужно рассчитать с учетом взносов на обязательное пенсионное (социальное, медицинское) страхование по суммарному тарифу 30 процентов.
Взносы на страхование от несчастных случаев и профзаболеваний в течение 2016 года организация начисляет по тарифу 0,2 процента с доходов всех сотрудников.
Бухгалтер оценивает величину резерва на оплату отпусков по состоянию на 31 марта 2016 года. С этой целью сначала он определил размер оценочного обязательства исходя из среднего дневного заработка:
51 дн. × 1371 руб. = 69 921 руб.
Затем с этой суммы бухгалтер рассчитал сумму страховых взносов:
69 921 руб. × (30% + 0,2%) = 21 116,14 руб.
Таким образом, величина резерва на оплату отпусков по состоянию на 31 марта 2016 года составляет:
69 921 руб. + 21 116,14 руб. = 91 037,14 руб.
В учете бухгалтер сделал проводки:
Дебет 20 Кредит 96 субсчет «Оценочное обязательство по предстоящим отпускам»
- 44 626,05 руб. (91 037,14 руб. × 25 дн. : 51 дн.) - начислено оценочное обязательство на оплату отпусков сотрудникам основного производства;
Дебет 25 Кредит 96 субсчет «Оценочное обязательство по предстоящим отпускам»
- 28 560,67 руб. (91 037,14 руб. × 16 дн. : 51 дн.) - начислено оценочное обязательство на оплату отпусков сотрудникам, занятым в процессе обслуживания производств;
Дебет 26 Кредит 96 субсчет «Оценочное обязательство по предстоящим отпускам»
- 17 850,42 руб. (91 037,14 руб. × 10 дн. : 51 дн.) - начислен резерв на оплату отпусков с зарплаты управленческого персонала.
Ситуация: какой тариф страховых взносов нужно применять, рассчитывая величину резерва на оплату отпусков при его формировании по состоянию на 31 декабря отчетного года? С 1 января года, следующего за отчетным, у организации изменяются тарифы страховых взносов.
При расчете величины резерва используйте тарифы страховых взносов, которые организация будет применять с 1 января года, следующего за отчетным.
Резерв на оплату отпусков представляет собой виртуальную задолженность организации по погашению обязательств, связанных с оплатой отпусков, права на которые возникли у сотрудников, на отчетную дату. При расчете величины резерва необходимо учитывать в том числе страховые взносы, которые начисляют на сумму отпускных. Эти начисления возникают при выходе сотрудника в отпуск, то есть в следующем году. Это следует из пункта 15 ПБУ 8/2010 и письма Минфина России от 27 января 2012 г. № 07-02-18/01.
Вот и получается, что, формируя резерв на оплату отпусков по состоянию на 31 декабря отчетного года, для расчета величины этого резерва нужно брать тарифы страховых взносов уже следующего года.
Малые предприятия
Ответственность
Тех, кто обязан, но не создает резервов на оплату отпусков в бухучете, ждет наказание. Им могут выставить как налоговый, так и административный штраф.
Налоговый штраф
Отказ создавать, использовать или пересматривать резерв означает, что в бухучете и регистрах будут неверно отражены расходы на отпуск. Налоговые инспекторы посчитают это грубым нарушением правил учета доходов и расходов. За такое нарушение в течение одного года штраф организации выпишут в размере 10 000 руб. Если то же зафиксируют в период за несколько лет, то штраф увеличат до 30 000 руб. Это предусмотрено статьей 120 Налогового кодекса РФ. Порядок создания, использования и пересмотра резерва на оплату отпусков прописан в пунктах 5, 21 и 23 ПБУ 8/2010.
Административный штраф
Если же из-за отказа от создания резерва любая из строк баланса будет искажена более чем на 10 процентов, то заплатить придется и административный штраф. Именно такое пороговое значение установлено в КоАП РФ для признания грубого нарушения требований к бухучету, в том числе бухгалтерской отчетности . Если искажение найдут, то должностных лиц оштрафуют на сумму от 5000 до 10 000 руб. Повторное нарушение грозит штрафом от 10 000 до 20 000 рублей или дисквалификацией на срок от одного года до двух лет. Поступить так могут с руководителем или тем, кто назначен ответственным за ведение бухучета, например главным бухгалтером. Убедиться в этом можно, заглянув в статью 15.11 Кодекса РФ об административных правонарушениях.
Налог на прибыль
Резерв на оплату отпусков в налоговом учете может создать организация, применяющая метод начисления (п. 1 ст. 324.1 НК РФ).
В таком случае на сумму отчислений в резерв можно будет уменьшить налогооблагаемую прибыль уже с января текущего года. То есть даже до того месяца, в котором сотрудники фактически пойдут в отпуск.
Пример отражения в налоговом учете отчислений в резерв на оплату отпусков
ООО «Производственная фирма "Мастер"» в учетной политике для целей налогообложения на 2016 год закрепило:
- создание резерва на оплату отпусков;
- расчет ежемесячных отчислений в резерв с учетом взносов на обязательное пенсионное (социальное, медицинское) страхование и страхование от несчастных случаев и профзаболеваний;
- ежемесячный процент отчислений в резерв в размере 8,6 процента от фонда оплаты труда;
- предельную сумму отчислений в резерв за год в размере 490 584 руб.
В январе 2016 года фонд оплаты труда (без отпускных) с учетом страховых взносов составил 400 000 руб., в том числе:
- 200 000 руб. учтено на счете 20 «Основное производство»;
- 50 000 руб. - на счете 25 «Общепроизводственные расходы»;
- 150 000 руб. - на счете 26 «Общехозяйственные расходы».
За январь 2016 года общая сумма отчислений в резерв составила 34 400 руб. (400 000 руб. × 8,6%), в том числе:
- 17 200 руб. - с зарплаты сотрудников основного производства;
- 4300 руб. - с зарплаты сотрудников, занятых в процессе обслуживания производств;
- 12 900 руб. - с зарплаты управленческого персонала.
УСН
Организации на упрощенке не могут создавать налоговый резерв на оплату отпусков.
Если организация платит единый налог с доходов, она не учитывает никакие расходы, в том числе расходы в виде отчислений в резервы (п. 1 ст. 346.14 НК РФ).
Организации же, которые платят единый налог с разницы между доходами и расходами, также не смогут создать резерв. Ведь расходы они учитывают по факту оплаты (п. 2 ст. 346.17 НК РФ). То есть расходы по отпускным уменьшат базу по единому налогу только в момент их выплаты сотруднику. И заранее их учесть за счет создания резерва не удастся. Потому и в закрытом перечне учитываемых расходов, который есть в пункте 1 статьи 346.16 Налогового кодекса РФ, отчисления в любые резервы не названы.
ЕНВД
Возможность создавать налоговый резерв на оплату отпусков при ЕНВД не предусмотрена. Организации на ЕНВД не учитывают никакие виды расходов, в том числе расходы в виде отчислений в резервы (ст. 346.29 НК РФ).
ОСНО и ЕНВД
Если организация рассчитывает налог на прибыль методом начисления, она может создать резерв на оплату отпусков в налоговом учете (п. 1 ст. 324.1 НК РФ). Но по сотрудникам, занятым в деятельности на ЕНВД, отчислять в резерв ничего не нужно.
На сумму отчислений в резерв можно будет уменьшить налогооблагаемую прибыль уже с января текущего года. То есть даже раньше того периода, в котором сотрудники фактически пойдут в отпуск.
Организации, применяющие кассовый метод, в налоговом учете создать резерв не могут. Это связано с тем, что расходы при кассовом методе всегда учитываются только после их фактической оплаты (п. 3 ст. 273 НК РФ). То есть расходы по отпускным уменьшат базу по налогу на прибыль только в момент их выплаты сотруднику.
Если организация создает резерв в налоговом учете, затраты в виде отчислений в резерв, относящиеся к двум видам деятельности организации, нужно распределить (п. 9 ст. 274 и п. 7 ст. 346.26 НК РФ). Это связано с тем, что при расчете налога на прибыль расходы, относящиеся к деятельности организации на ЕНВД, учесть нельзя.
В расходы по налогу на прибыль включите лишь сумму отчислений в резерв, относящихся к деятельности организации на общей системе налогообложения. Подробнее об этом см. Как в налоговом учете создать резерв на оплату отпусков, выплату вознаграждений .




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации