
Резерв отпусков - бухгалтерский и налоговый учет. Создание резерва на оплату отпусков в бухгалтерском учете
То есть суммы начисленных отпускных в расходы текущего месяца не включайте. Резерв на оплату отпусков учтите на счете 96 «Резервы предстоящих расходов». Учет по этому счету нужно вести по видам резервов, поэтому к счету 96 откройте субсчет «Резерв на оплату отпусков» (Инструкция к плану счетов).
Начисление отпускных в бухучете отразите проводками:
- начислены отпускные за счет резерва;
Дебет 96 субсчет «Оценочное обязательство на оплату отпусков» Кредит 69 субсчет «Расчеты с ПФР по страховой части трудовой пенсии»
- начислены за счет резерва пенсионные взносы на финансирование страховой части трудовой пенсии с отпускных;
Дебет 96 субсчет «Оценочное обязательство на оплату отпусков» Кредит 69 субсчет «Расчеты с ФСС по взносам на социальное страхование»
- начислены за счет резерва взносы на социальное страхование с отпускных;
Дебет 96 субсчет «Оценочное обязательство на оплату отпусков» Кредит 69 субсчет «Расчеты с ФФОМС»
- начислены за счет резерва взносы на медицинское страхование в ФФОМС с отпускных;
Дебет 96 субсчет «Оценочное обязательство на оплату отпусков» Кредит 69 субсчет «Расчеты с ФСС по взносам на страхование от несчастных случаев и профзаболеваний»
- начислены за счет резерва взносы на страхование от несчастных случаев и профзаболеваний с отпускных.
Если суммы резерва оказалось недостаточно для оплаты отпускных, то его доначисление отразите проводкой:
Дебет 20 (23, 25, 26, 29, 44...) Кредит 96
- списаны в затраты суммы отпускных, превышающие сумму созданного резерва.
Если же на отчетную дату сумма резерва оказалась избыточной, то ее необходимо включить в состав прочих доходов:
Такой порядок следует из пункта 23 ПБУ 8/2010 и Инструкции к плану счетов.
Налог на прибыль
Если организация
В налоговом учете суммы начисленных отпускных в состав расходов не включайте (п. 3 ст. 324.1 НК РФ). Вместо этого в течение года в составе расходов на оплату труда можно учесть ежемесячные отчисления в резерв на оплату отпусков (п. 24 ст. 255 НК РФ).
Подробнее об этом см. Как в налоговом учете использовать резерв на оплату отпусков, выплату вознаграждений .
Пример отражения в бухучете и при налогообложении операций по начислению отпускных за счет резерва на оплату отпусков
ООО «Производственная фирма "Мастер"» в учетной политике для целей бухучета и в учетной политике для целей налогообложения закрепило:
- создание резерва на оплату отпусков;
- расчет ежемесячных отчислений в резерв с учетом взносов на обязательное пенсионное (социальное, медицинское) страхование и страхование от несчастных случаев и профзаболеваний;
- ежемесячный процент отчислений в резерв в размере 8,6 процента;
- предельную сумму отчислений в резерв за год в размере 390 584 руб.
Организация рассчитывает взносы на страхование от несчастных случаев и профзаболеваний по тарифу 0,8 процента.
В январе и феврале фонд оплаты труда (без отпускных) с учетом страховых взносов составил 299 880 руб. за каждый месяц, в том числе:
- 200 000 руб. учтено на счете 20 «Основное производство»;
- 99 880 руб. учтено на счете 26 «Общехозяйственные расходы».
Также в январе производственным сотрудникам были начислены отпускные на сумму 21 000 руб. Обязательные страховые взносы с этой суммы составили 6468 руб. (21 000 руб. × (22% + 2,9% + 5,1% + 0,8%)).
В январе и феврале в резерв было начислено 25 789,68 руб. (299 880 руб. × 8,6%) за каждый месяц.
Расходы по январским отпускным больше суммы резерва:
(21 000 руб. + 6468 руб.) > 25 789,68 руб.
Разница составляет 1678,32 руб. (21 000 руб. + 6468 руб. - 25 789,68 руб.).
Бухгалтер организации отразил начисление отпускных следующими проводками.
В январе:
- 17 200 руб. (200 000 руб. × 8,6%) - произведены отчисления за январь в резерв на оплату отпусков с зарплаты сотрудников основного производства;
- 8589,68 руб. (99 880 руб. × 8,6%) - произведены отчисления за январь в резерв на оплату отпусков с зарплаты управленческого персонала;
Дебет 96 субсчет «Оценочное обязательство на оплату отпусков» Кредит 70
- 21 000 руб. - отражены отпускные за январь, начисленные за счет резерва;
Дебет 96 субсчет «Оценочное обязательство на оплату отпусков» Кредит 69
- 6468 руб. - отражены обязательные страховые взносы за январь, начисленные за счет резерва;
Дебет 20 Кредит 96 субсчет «Оценочное обязательство на оплату отпусков»
- 1678,32 - произведены дополнительные отчисления в резерв на оплату отпусков с зарплаты сотрудников основного производства в связи с тем, что фактические расходы оказались больше.
В феврале:
Дебет 20 Кредит 96 субсчет «Оценочное обязательство на оплату отпусков»
- 17 200 руб. (200 000 руб. × 8,6%) - произведены отчисления за февраль в резерв на оплату отпусков с зарплаты сотрудников основного производства;
Дебет 26 Кредит 96 субсчет «Оценочное обязательство на оплату отпусков»
- 8589,68 руб. (99 880 руб. × 8,6%) - произведены отчисления за февраль в резерв на оплату отпусков с зарплаты управленческого персонала.
Инвентаризация резерва
По состоянию на 31 декабря проведите инвентаризацию созданного в бухгалтерском и налоговом учете резерва на оплату отпусков. Таково требование пункта 3.50 Методических указаний, утвержденных приказом Минфина России от 13 июня 1995 г. № 49, и пункта 3 статьи 324.1 Налогового кодекса РФ.
В ходе инвентаризации сравните фактическую сумму произведенных в текущем году расходов на оплату отпусков с фактической суммой отчислений в резерв.
Если окажется, что сумма начисленного резерва меньше суммы фактических расходов на оплату отпусков, разницу включите в состав текущих расходов на оплату отпусков. Такое правило установлено в абзаце 3 пункта 3 статьи 324.1 Налогового кодекса РФ.
В бухучете сделайте проводку:
Дебет 20 (23, 25, 26, 29, 44) Кредит 96 субсчет «Оценочное обязательство на оплату отпусков»
- доначислен резерв на сумму превышения фактических расходов на оплату отпусков над величиной резерва.
Пример доначисления резерва до фактических расходов на оплату отпусков
ООО «Торговая фирма "Гермес"» в бухгалтерском и налоговом учете создавало резерв на оплату отпусков.
В конце года бухгалтер провел инвентаризацию, в результате которой выявил следующее:
- фактических отчислений в резерв было сделано на сумму 490 584 руб.;
- начисленная сумма отпускных с учетом взносов на обязательное пенсионное (социальное, медицинское) страхование и страхование от несчастных случаев и профзаболеваний составила 510 000 руб.
Сумма резерва меньше суммы фактических расходов на оплату отпускных (с учетом страховых взносов) на 19 416 руб. (490 584 руб. - 510 000 руб.).
В конце года бухгалтер организации доначислил резерв до фактических расходов на оплату отпусков. В бухучете он сделал проводки:
Дебет 44 Кредит 96 субсчет «Оценочное обязательство на оплату отпусков»
- 19 416 руб. - доначислен резерв на сумму превышения фактических расходов на оплату отпусков (с учетом страховых взносов) над величиной резерва.
При расчете налога на прибыль бухгалтер учел в расходах 19 416 руб.
Если окажется, что сумма начисленного резерва больше суммы фактических расходов на оплату отпусков, порядок учета разницы зависит от того, будет организация в следующем году создавать резерв на оплату отпусков или нет.
Организация может не вносить изменений в учетную политику и продолжить создавать резерв на оплату отпусков (по той же методике). В этом случае часть недоиспользованного в текущем году резерва можно перенести на следующий год.
Для этого:
- определите, какие сотрудники не использовали отпуск (его часть) за текущий год;
- определите точное количество дней отпусков, не использованных такими сотрудниками за текущий год;
- рассчитайте средний дневной заработок таких сотрудников.
Затем по каждому сотруднику рассчитайте, какую часть резерва можно перенести на следующий год. Для этого определите предполагаемую сумму отпускных за отпуск, не использованный сотрудником в текущем году:
| Предполагаемая сумма отпускных за отпуск, не использованный сотрудником в текущем году | = | Фактическое количество дней отпуска, не использованных сотрудником в текущем году | × | Средний дневной заработок сотрудника | + | Сумма взносов на обязательное пенсионное (социальное, медицинское) страхование и страхование от несчастных случаев и профзаболеваний, относящаяся к рассчитанным отпускным |
Получившиеся результаты по каждому сотруднику просуммируйте. Вы получите общую сумму резерва, которая может переноситься на следующий год. Если будет принято решение о переносе резерва, присоедините ее к резерву на оплату отпусков предстоящего года.
Предполагаемую сумму отпускных за неиспользованный сотрудниками в текущем году отпуск сравните с остатком резерва. Если данная сумма превышает фактический остаток резерва на конец года, сумму превышения включите в состав расходов на оплату труда. Если сумма рассчитанного резерва в части неиспользованного отпуска будет меньше, чем фактический остаток резерва на конец года, то отрицательную разницу включите в состав внереализационных доходов.
При формировании учетной политики на следующий год организация вправе отказаться от создания резерва. В этом случае всю сумму недоиспользованного резерва по состоянию на 31 декабря текущего года включите в состав внереализационных доходов текущего года. Такое правило установлено пунктом 5 статьи 324.1 Налогового кодекса РФ.
И в случае, когда организация переносит остаток резерва на следующий год, и когда резерв в следующем году не создается, в бухучете сумму недоиспользованного резерва на оплату отпусков отразите в составе прочих доходов:
Дебет 96 субсчет «Оценочное обязательство на оплату отпусков» Кредит 91
- отражена в составе прочих доходов сумма резерва на оплату отпусков на избыточную разницу.
Если организация переносит остаток резерва на следующий год, в прочие доходы включайте только сумму превышения остатка резерва над суммой резерва в части неиспользованного отпуска. Если организация не планирует в следующем году создавать резерв на оплату отпусков, то остаток резерва на конец года включите в прочие доходы в полной сумме.
Такой порядок учета следует из положений пункта 23 ПБУ 8/2010.
Пример переноса части резерва на оплату отпусков на следующий год
В 2015 году ООО «Торговая фирма "Гермес"» в бухгалтерском и налоговом учете создавало резерв на оплату отпусков. Методику формирования резерва в 2016 году организация не меняет.
По данным инвентаризации в 2015 году:
- фактических отчислений в резерв было сделано на сумму 540 128 руб.;
- начисленная сумма отпускных с учетом обязательных страховых взносов составила 500 000 руб.
Таким образом, сумма начисленного резерва больше суммы фактических расходов на оплату отпускных на 40 128 руб. (540 128 руб. - 500 000 руб.).
В 2015 году отпуск не предоставляли только менеджеру А.С. Кондратьеву. Сумму резерва, относящуюся к неиспользованному отпуску, бухгалтер рассчитал так.
За январь-декабрь 2015 года Кондратьеву была начислена зарплата в сумме 276 000 руб. Других выплат в пользу сотрудника за этот период не было. Расчетный период отработан полностью.
Средний дневной заработок Кондратьева равен 784,98 руб./дн. (276 000 руб. : 12 мес. : 29,3 дн./мес.). Соответственно, сумма отпускных по состоянию на 31 декабря 2015 года составляет:
784,98 руб./дн. × 28 дн. = 21979,44 руб.
Взносы на обязательное пенсионное (социальное, медицинское) страхование и страхование от несчастных случаев и профзаболеваний:
21979,44 руб. × (22% + 2,9% + 5,1% + 0,2%) = 6637,79 руб.
Сумма резерва в части неиспользованного отпуска равна:
21979,44 руб. + 6637,79 руб. = 28 617,23 руб.
Разница между величиной неиспользованного резерва за 2015 год и суммой резерва, рассчитанного исходя из дней неиспользованного отпуска, составляет:
40 128 руб. - 28 617,23 руб. = 11 510,77 руб.
При расчете налога на прибыль бухгалтер включил 1900 руб. в состав внереализационных доходов 2015 года. В бухучете он сделал проводку:
Дебет 96 субсчет «Оценочное обязательство на оплату отпусков» Кредит 91
- 11 510,77 руб. - отражена в составе прочих доходов избыточная разница за 2015 год в сумме резерва на оплату отпусков.
Резерв на оплату отпусков в сумме 28 617,23 руб. бухгалтер перенес на 2016 год.
Пример учета разницы по сумме резерва на оплату отпусков при капитальном строительстве. Сформированный резерв оказался больше фактических выплат сотрудникам
ООО «Альфа» строит для собственных нужд новое здание. Расходы, непосредственно связанные с его возведением, относятся в состав капитальных вложений (счет 08). В частности, в бухгалтерском и налоговом учете был создан резерв на оплату отпусков - 1 500 000 руб.
Эту операцию бухгалтер отразил так:
Дебет 08 Кредит 96 субсчет «Оценочное обязательство на оплату отпусков»
- 1 500 000 руб. - произведены отчисления в резерв на оплату отпусков с зарплаты сотрудников, занятых в капитальном строительстве.
В момент ввода в эксплуатацию здания бухгалтер «Альфы» в соответствии с требованием пункта 23 ПБУ 8/2010 произвел пересчет всех оценочных показателей, которые с этим событием связаны (в т. ч. и размер резерва на оплату отпусков). По данным инвентаризации было выявлено, что величина резерва, определенная на момент ввода в эксплуатацию здания, меньше, чем показатель, рассчитанный ранее, и должна составлять - 1 200 000 руб.
Таким образом, разница между отчислениями на резерв и его размером на момент ввода в эксплуатацию объекта (учтенная на счете 96) составила:
- 300 000 руб. (1 500 000 руб. - 1 200 000 руб.).
Указанную сумму бухгалтер учел в составе прочих доходов организации согласно пункту 22 ПБУ 8/2010:
Дебет 96 субсчет «Оценочное обязательство на оплату отпусков» Кредит 91
- 300 000 руб. - отражена в составе прочих доходов избыточная разница в сумме резерва на оплату отпусков.
Ситуация: как поступить, если сумма отпускных, выплаченных в действительности, оказалась меньше сформированного резерва на оплату отпусков? Отчисления в резерв сделаны за счет капитальных вложений в основное средство. В текущем году объект введен в эксплуатацию.
Ответ на этот вопрос зависит от причины, по которой возникла такая разница.
Возможны два варианта:
1. Сам резерв был неверно сформирован, или отчисления на него были неправильно произведены за счет капвложений.
2. Резерв сформирован правильно, но фактические выплаты действительно оказались меньше, чем ожидалось.
В первом случае на сумму превышения скорректируйте первоначальную стоимость основного средства и начисленную амортизацию. Одновременно эту сумму спишите в прочие расходы.
Объясним, почему так надо поступить. Первоначальная стоимость основного средства формируется из фактических затрат на его приобретение, сооружение и изготовление. То есть из капитальных вложений (счет 08, п. 8 ПБУ 6/01). Если же на момент ввода в эксплуатацию в составе капитальных вложений были учтены и затраты на формирование резерва на оплату отпусков, которые в результате инвентаризации были определены как избыточные, то первоначальная стоимость была завышена.
Выявленную ошибку обязательно надо исправить. Ведь выходит, что организация неверно применила норму. Это следует из положений пунктов 3 и 4 ПБУ 22/2010. Если же стоимость основного средства не скорректировать, то организации грозит административная ответственность .
Ошибки, которые выявлены до окончания года, как в рассматриваемой ситуации, исправляйте в том месяце, в котором их обнаружили. Такое указание содержится в пункте 5 ПБУ 22/2010.
Исправление первоначальной стоимости отразите так:
Дебет 01 Кредит 08
- уменьшена первоначальная стоимость основного средства на величину выявленной ошибки.
Начисленную амортизацию также необходимо скорректировать, поскольку начисляли ее исходя из завышенной первоначальной стоимости:
Дебет 20 (23, 25, 44…) Кредит 02
- корректировка начисленной амортизации по основному средству в размере выявленной ошибки.
Одновременно исключите сумму превышения из капитальных вложений. Сделать это можно такой проводкой:
Дебет 91 Кредит 08
- отражено списание ошибочно отнесенных за счет капитальных вложений отчислений в резерв на оплату отпусков.
Во втором случае корректировать первоначальную стоимость и амортизацию не требуется.
Дело в том, что фактические выплаты по отпускам, которые впоследствии оказались меньше созданного резерва, нельзя считать ошибкой. Ведь на момент формирования резерва его размер был определен правильно - исходя из фактически отработанного сотрудниками времени. Исправлять такие неточности не нужно. Это следует из положений абзаца 8 пункта 2 ПБУ 22/2010.
Разницу, возникшую из-за того, что созданный резерв оказался больше фактических расходов, отнесите на прочие доходы (п. 22 ПБУ 8/2010).
В бухучете списание избыточной разницы в прочие доходы отразите так:
Дебет 96 субсчет «Оценочное обязательство на оплату отпусков» Кредит 91
- отражена в составе прочих доходов сумма резерва на оплату отпусков на избыточную разницу.
Пример отражения в бухучете корректировки первоначальной стоимости основного средства. Отчисления на формирование резерва на оплату отпусков были учтены в ней ошибочно
ООО «Альфа» самостоятельно строит для собственных нужд здание. Стройка продолжается с января по сентябрь.
За счет капитальных вложений на строительство здания истрачено 5 500 000 руб. Их бухгалтер отразил соответствующими записями:
Дебет 08-3 Кредит 10 (23, 25, 26, 60, 70, 76...)
- 5 500 000 руб. - отражены затраты, связанные с созданием объекта и доведением его до состояния, пригодного к использованию.
В строительстве были заняты сотрудники численностью:
- 100 человек - с января по июль;
- 70 человек - с августа по сентябрь.
Поэтому на выплату им отпускных за счет капитальных вложений бухгалтер производил отчисления - по 200 000 руб. ежемесячно (исходя из фактически отработанных дней). С января по сентябрь бухгалтер ежемесячно делал такую проводку:
Дебет 08-3 Кредит 96 субсчет «Оценочное обязательство на оплату отпусков»
- 200 000 руб. - произведены отчисления в резерв на оплату отпусков сотрудников, занятых в капитальном строительстве.
Также ежемесячно до октября на формирование резерва на оплату отпусков сотрудников (50 человек), занятых в основном производстве, бухгалтер отчислял по 100 000 руб.:
Дебет 20 Кредит 96 субсчет «Оценочное обязательство на оплату отпусков»
- 100 000 руб. - произведены отчисления в резерв на оплату отпусков сотрудников, занятых в основном производстве.
В сентябре строительство было окончено и здание было введено в эксплуатацию, все необходимые права на него были зарегистрированы. При этом бухгалтер сделал следующую запись:
Дебет 01 субсчет «Основное средство в эксплуатации» Кредит 08-3
- 7 300 000 руб. (5 500 000 руб. + 200 000 руб. × 9 мес.) - принято к учету и введено в эксплуатацию созданное хозспособом основное средство по первоначальной стоимости.
Срок полезного использования здания был определен как 20 лет (240 мес.). Начиная с октября бухгалтер начал амортизировать объект. Согласно учетной политике - линейным способом. Для этого бухгалтер сначала определил годовую норму амортизации по объекту:
- 5% (1: 20 лет × 100).
А потом посчитал сумму ежемесячной амортизации здания:
- 30 416,67 руб. (5% × 7 300 000 руб. : 12 мес.).
Начисление амортизации в бухучете бухгалтер отразил так:
Дебет 20 Кредит 02
- 30 416,67 руб. - начислена амортизация по основному средству, используемому в основном производстве.
Начиная с октября, когда все сотрудники были заняты в основном производстве, бухгалтер формировал резерв на оплату отпусков полностью за счет затрат на основное производство (по 300 000 руб. ежемесячно исходя из фактически отработанных дней):
Дебет 20 Кредит 96 субсчет «Оценочное обязательство на оплату отпусков»
- 300 000 руб. - произведены отчисления в резерв на оплату отпусков сотрудников, занятых в основном производстве.
Таким образом, всего в конце года общая сумма отчислений в резерв составила:
- 3 600 000 руб. (200 000 руб. × 9 мес. + 100 000 руб. × 9 мес. + 300 000 руб. ×3 мес.).
31 декабря бухгалтер инвентаризировал доходы и расходы организации, и в том числе соответствие резерва на оплату отпусков и фактических выплат сотрудникам. При этом было выявлено:
- что с августа по сентябрь часть людей, занятых ранее на стройке, перевели в основное производство. То есть отчисления на формирование резерва на оплату отпусков за счет капитальных вложений были завышены. Вместо 200 000 надо было отчислять по 140 000 руб. Остальные 60 000 руб. надо было относить на затраты на основное производство;
- фактические выплаты сотрудникам оказались меньше сформированного резерва - 3 400 000 руб.
Для того чтобы исправить ошибку, связанную с завышенными отчислениями за счет капвложений, бухгалтер определил ее размер:
- 120 000 руб. (60 000 руб. × 2 мес.).
На эту сумму бухгалтер скорректировал первоначальную стоимость основного средства, оформив в декабре бухгалтерскую справку, и отразил это в учете так:
Дебет 01 Кредит 08-3
- 120 000 руб. - уменьшена первоначальная стоимость основного средства на величину выявленной ошибки.
Таким образом, первоначальная стоимость здания должна составлять:
- 7 180 000 руб. (7 300 000 руб. - 120 000 руб.).
С учетом корректировки первоначальной стоимости бухгалтер также скорректировал и начисленную с октября до декабря амортизацию.
Для этого он сначала определил, сколько должна была составлять ежемесячная амортизация:
- 29 916,67 руб. (5% × 7 180 000 руб. : 12 мес.).
То есть скорректировать амортизацию нужно на:
- 1500 руб. (3 мес. × (30 416,67 руб. - 29 916,67 руб.)).
Корректировку бухгалтер отразил следующим образом:
Дебет 20 Кредит 02
- 1500 руб. - скорректирована начисленная амортизации по основному средству в размере выявленной ошибки.
Одновременно бухгалтер списал часть скорректированной первоначальной стоимости из состава капитальных вложений в прочие расходы, учитывая, что незавершенного производства на конец года не было:
Дебет 91 Кредит 08-3
- 120 000 руб. - из состава капитальных вложений исключена избыточная разница, определенная при инвентаризации резерва на оплату отпусков.
Кроме того, бухгалтер отразил списание излишне сформированного резерва:
Дебет 96 субсчет «Резерв на оплату отпусков» Кредит 91
- 200 000 руб. (3 600 000 руб. - 3 400 000 руб.) - отражена в составе прочих доходов сумма резерва на оплату отпусков на избыточную разницу.
УСН, ЕНВД
Возможность создавать налоговый резерв на оплату отпусков организациями на УСН и ЕНВД не предусмотрена . Поэтому они не могут списывать расходы на оплату отпусков за счет резерва.
ОСНО и ЕНВД
Если организация создает резерв на оплату отпусков , то все расходы, связанные с выплатой отпускных, относите на использование соответствующего резерва (п. 2 ст. 324.1 НК РФ).
Затраты в виде отчислений в резерв, относящиеся к двум видам деятельности организации, нужно распределить (п. 9 ст. 274 НК РФ). Отчисления в резерв по сотрудникам, занятым только в одном виде деятельности организации, распределять не нужно.
Результат использования резерва определите в конце года. Для этого нужно сравнить фактическую сумму расходов на отпуска с фактической суммой отчислений в резерв.
При этом возможны три варианта:
- сумма фактических затрат на оплату отпусков превысит сумму резерва (перерасход резерва);
- сумма фактических затрат на оплату отпусков будет меньше суммы резерва (резерв недоиспользован);
- сумма фактических затрат на оплату отпусков будет равна сумме резерва (резерв полностью использован в календарном году).
Перерасход резерва включите в состав текущих расходов (п. 3 ст. 324.1 НК РФ). В этом случае организации нужно решить - распределять или нет текущие расходы на оплату отпусков по видам деятельности. Если расходы относятся к одному виду деятельности, то распределять их не нужно. Если расходы связаны с двумя видами деятельности, их нужно распределить (п. 9 ст. 274 НК РФ). Распределить расходы нужно пропорционально доходам, полученным от разных видов деятельности.
Если резерв недоиспользован, то порядок учета разницы зависит от того, будет ли организация создавать такой же резерв в следующем году или нет.
Если организация примет решение продолжать создавать резерв в следующем году, то резерв необходимо уточнить. Для этого нужно определить предполагаемую сумму отпускных за не использованный сотрудниками в текущем году отпуск. Затем сравнить эту величину с фактическим остатком резерва. Она может как превышать остаток резерва, так и быть меньше.
Если предполагаемая сумма отпускных за не использованный сотрудниками в текущем году отпуск будет меньше, чем фактический остаток резерва на конец года, то отрицательную разницу включите в состав внереализационных доходов.
Такой порядок установлен пунктом 4 статьи 324.1 Налогового кодекса РФ.
Действующее налоговое законодательство не содержит механизма распределения внереализационных доходов между разными видами деятельности. В аналогичных ситуациях контролирующие ведомства предписывают включать всю сумму неиспользованного резерва в доходы по налогу на прибыль (письма Минфина России от 15 марта 2005 г. № 03-03-01-04/1/116, УФНС по г. Москве от 6 ноября 2007 г. № 20-12/105713). Поэтому сумму внереализационных доходов не распределяйте.
Если предполагаемая сумма отпускных за не использованный сотрудниками в текущем году отпуск превышает фактический остаток резерва на конец года, сумму превышения включите в состав расходов на оплату труда и прочих расходов (в части взносов на обязательное пенсионное (социальное, медицинское) страхование и на страхование от несчастных случаев и профзаболеваний). Такое правило установлено в абзаце 3 пункта 3 статьи 324.1 Налогового кодекса РФ.
Далее организации следует решить, нужно ли распределять текущие расходы на оплату отпусков по видам деятельности. Если расходы связаны с отпускными сотрудников, которые заняты в одном виде деятельности, распределять их не нужно. Если расходы относятся к двум видам деятельности организации, их нужно распределить (п. 9 ст. 274 и п. 7 ст. 346.26 НК РФ). Это связано с тем, что при расчете налога на прибыль расходы, относящиеся к деятельности организации на ЕНВД, учесть нельзя (ст. 346.29 НК РФ).
В расходы по налогу на прибыль включите лишь сумму затрат, относящихся к деятельности организации на общей системе налогообложения (п. 7 ст. 346.26 НК РФ).
Если организация решит отказаться от использования резерва в следующем отчетном году, то всю сумму недоиспользованного резерва по состоянию на 31 декабря текущего года включите в состав внереализационных доходов текущего года. Такое правило установлено пунктом 5 статьи 324.1 Налогового кодекса РФ. Распределять эту сумму по видам деятельности не нужно. В аналогичных ситуациях такого подхода придерживаются и контролирующие ведомства (письма Минфина России от 15 марта 2005 г. № 03-03-01-04/1/116, УФНС по г. Москве от 6 ноября 2007 г. № 20-12/105713).
По окончании каждого налогового периода предприятия подготавливают годовую декларацию по налогу на прибыль. По статье 289 (пункту 4) НК ее предоставление осуществляется не позже 28 марта. Рассчитывая облагаемую базу, необходимо учесть ряд моментов. В числе них - обязательная инвентаризация по резервам, которые были сформированы в течение года. Она проводится на 31 декабря. Целью данной процедуры выступает выявление неиспользованных сумм или перерасхода, а также корректировка облагаемой базы. Рассмотрим далее, как осуществляется учет резерва на оплату отпусков.
Общие сведения
В ст. 324.1, п. 1 НК содержится положение, предписывающее налогоплательщикам, которые планируют осуществлять расчет резерва на оплату отпусков, отразить в документации принятый ими способ исчисления, а также предельную сумму и ежемесячный процент поступлений по данной статье. Для этой цели составляется специальная смета. В ней отражается расчет ежемесячных сумм в резерве в соответствии с данными о предполагаемых расходах в год. Составление сметы осуществляется с включением размера страховых взносов, уплачиваемых с затрат. Процент поступлений в резерв на определяется в виде отношения предусмотренных годовых расходов на них к предполагаемой годовой сумме на з/п сотрудникам.
Важные моменты
Согласно ст. 324.1, п. 2 НК, начисление резерва на оплату отпусков относится на статьи по расходам з/п соответствующих категорий сотрудников. Руководствуясь нормой, положениями, содержащимися в п. 1, Минфин сделал вывод, что налогоплательщики вправе самостоятельно определять вид расходов, к которым относятся данные затраты. Они могут быть косвенными либо прямыми и относиться как к работникам, привлеченным к производственному процессу, так и к осуществляющим иную деятельность на предприятии, не связанную с выпуском продукции. Свой выбор, тем не менее, налогоплательщик обязан закрепить в документации. Допускается также процентный расчет резерва на оплату отпусков по каждому структурному подразделению. При этом статья данных расходов составляется по предприятию в целом.
Создаем резерв на оплату отпусков
По положениям, содержащимся в абз. 2, пункта 1, ст. 324.1 НК можно составить следующую формулу:
% = (Отпускплан + СВотпуск) / (ОТплан + СВОТ) × 100% , в которой;

После определения процента его необходимо каждый месяц умножать на сумму по фактическим расходам по з/п (включая страховой взнос). Результат, который будет получен, включается в учет резерва на оплату отпусков по ст. 255, п. 24 НК. При этом необходимо следить за тем, чтобы накопленная сумма не превышала предельную величину, установленную в документации.
Пример
Рассмотрим формирование резерва на оплату отпусков для предприятия, занимающегося изготовлением из недрагоценных материалов ювелирных изделий. В декабре было решено составить смету предстоящих расходов на 2013-й год. Для целей налогообложения в учетной документации было закреплено соответствующее положение. Вместе с этим была определена предельная величина сумм поступлений и ежемесячный процент. Предприятие запланировало на 2013 год следующие расходы:
- На з/п - 1 миллиона рублей.
- Резерв на оплату отпуска - 264 тыс. руб.
На 2013 год ставки страховых сумм с фонда з/п были:
- 5.1% - в ФФОМС.
- 22% - в ПФР.
- 2.9% - в ФСС.
Вид деятельности, которую осуществляет предприятие, относится к 9 классу профриска (код ОКВЭД 36.61). Это означает, что ставка по страховым взносам - 1%. Общий тариф - 31% (22+5.1+2.9+1). Далее проведем начисление резерва на оплату отпусков:
Предусмотренная сумма на год составит:
264 000 р. + 264 000 р. × 31% = 345 840 р.
В документации отражено, что предельная величина расходов - 345 840. Предусмотренный годовой фонд з/п, включая страховые платежи:
3 000 000 р. + 3 000 000 р. × 31% = 3 930 000 р.
Процент отчислений по каждому месяцу:
345 840 р. / 3 930 000 р. × 100% = 8.8%
В соответствии с полученными данными составляется смета
Использование накоплений
Резерв на предстоящую оплату отпусков, согласно ст. 255, п. 24 НК, будет включаться в состав расходов на з/п. При этом не будет иметь значения размер фактически назначенных платежей. Как выше было сказано, также включаются в резерв на оплату отпуска соответствующие Это означает, что данные взносы не относятся к прочим затратам, как, к примеру, страховка, назначенная по з/п. Необходимо иметь в виду, что резерв допускается использовать только при оплате дополнительного и основного отпуска.

Компенсацию за неиспользованный период следует сразу относить к расходам по з/п. Это положение зафиксировано в ст. 255, пункте 8 НК. На данное предписание также указывает письмо Минфина. Здесь стоит отметить, что речь, в частности, ведется о компенсациях при увольнении. Но в ст. 255 говорится о пособиях за неиспользованные периоды, согласно ТК РФ.
Инвентаризация резерва на оплату отпусков
Поскольку на протяжении года налогоплательщики исходят из предполагаемых, а не фактических расходов на отдых сотрудникам, к концу периода может сложиться несколько проблемная ситуация. В частности, сумма, действительно перечисленная сотрудникам в счет отпусков может превысить размер резерва. При этом его величина, которая отнесена на расходы, больше, чем фактические затраты организации. В этой связи вполне естественно, что налогоплательщиком должна быть проведена инвентаризация резерва на оплату отпусков. Данное предписание установлено в ст. 324.1 НК (п. 3, абзац 1). Итоги проведенной процедуры необходимо оформить соответствующим образом. В частности, составляется акт либо (в произвольном виде). Отражение полученных результатов будет зависеть от того, планирует ли предприятие в следующем периоде продолжать составлять запас предполагаемых затрат.
Исключение запаса из будущих расходов
По ст. 324.1, п. 3, абз. 3, в случае, если у предприятия недостаточно средств в фактически начисленном резерве, который подтвержден инвентаризацией на конец периода, налогоплательщик должен по данным на 31 декабря того года, в который он был составлен, включить в затраты фактические суммы на оплату отпусков. Соответственно, добавляются и по которым не был составлен указанный запас ранее. Если, планируя следующий период, предприятие посчитает, что резерв на оплату отпуска нецелесообразен, то сумма остатка, которая выявлена при проверке на 31 декабря, относится на статью внереализационных доходов в текущем периоде.
Включение запаса в план на будущий год
Если учетная политика компании остается неизменной касательно резерва, то по завершению налогового периода может быть выявлен остаток недоиспользованных средств. В соответствии с пунктом 4 указанной выше статьи НК, запас будущих расходов уточняется, исходя из:
- Кол-ва дней неиспользованного периода работниками.
- Среднедневной величины расходов на з/п сотрудникам.
- Обязательных страховых взносов.
Если по результатам сверки размер рассчитанного резерва по неиспользованному отпуску больше фактического остатка резерва к концу года, сумма превышения должна включаться в расходы на з/п. другими словами, если НО > ОНР, то разница равна затратам на оплату труда. Если по итогам сверки сумма окажется меньше, то ее следует включить во внереализационные доходы.
Недостаток средств запаса: пример
Сумма отчислений для резерва оплаты отпусков составляет 345 840 р. На протяжении 2013 года сотрудникам было выдано 310 000 р. Взносы по страховке составили:
310 000 х 31% = 96 100 р.
В ходе сверки в конце годы было выявлено, что фактическая начисленная сумма (в том числе взносы) больше величины резерва на 60 260. Таим образом, средств недостаточно. В этой связи сумма превышения должна включаться в расходы на з/п.
Величина запаса больше фактически выданных средств: пример
Сумма для резерва на расходы для выплаты отпускных - 345 840 р. На протяжении года сотрудникам было выдано 250 тыс. р. Страховка составила 77 500 р. (250 тыс. х 31%). К концу года в ходе инвентаризации выявлено, что сумма резерва больше фактически выданных отпускных (вместе со страховками) на 18 340 р. Превышение подлежит отнесению к внереализационным доходам.
Неиспользованные дни
Их необходимо определять только по состоянию на последнее число календарного года. Уточнение запаса будущих расходов по оплате отпусков на протяжении налогового периода не осуществляется. В ходе сверки зачастую на практике возникает вопрос о том, как следует считать неиспользованные дни. Существует два варианта. По первому следует учесть предполагаемое число дней за год. Оно сопоставляется с количеством фактически взятых. По второму варианту нужно учесть все дни, которые не были использованы на 31 декабря, в числе которых и дни за предыдущие годы. Минфин склоняется к применению первого варианта. В арбитражной же практике имеют место случаи использования второго подхода.
Баланс
В налоговом учете составление резерва на расходы по отпускам выступает в качестве права налогоплательщика, а в бухучете - обязанности. Следует, однако, отметить, что прямого указания об этом в нормативных документах нет. Тем не менее, анализируя ПБУ 8/2010, оплата ежегодного отпуска сотрудникам считают оценочным обязательством организации. Оно признается таковым при исполнении ряда условий, зафиксированных в п. 5 указанного ПБУ. В соответствии с п. 16 этого же документа, размер оценочного обязательства устанавливается предприятием в соответствии с имеющимися фактами хоз. деятельности, опыта применения аналогичных обязательств. При необходимости принимается во внимание и мнение экспертов. Поскольку Закон "О бухгалтерском учете" не формулирует четких правил составления запаса, для многих организаций оптимальным выходом было бы использование порядка, который применяется для целей налогообложения. Таким образом, можно было бы сблизить два баланса и исключить необходимость следовать ПБУ 18/02.
В этой связи вполне логичен вопрос налогоплательщиков о том, имеют ли они право осуществлять расчет оплаты отпуска по правилам НК. Представители Минфина в ответ на это ограничились ссылками на перечисленные выше нормы. В частности, было разъяснено, что оценочные обязательства отражаются в бухучете по правилам ПБУ 8/2010, а в налоговой отчетности - ст. 324.1 НК. В соответствии с положениями указанного ПБУ в пункте 16, предприятию необходимо документально подтверждать обоснованность размера оценочного обязательства. При исполнении указанного условия можно предположить, что резерв предстоящих затрат на отпускные выплаты в случае необходимости может составляться в балансе по правилам, предусмотренным в ст. 324.1 НК. Здесь и дальше подразумеваются взносы на обязательное пенсионное, социальное (при временной нетрудоспособности вследствие материнства, при несчастных случаях и профессиональной болезни), медицинское страхование.
Спорный момент: случай из практики
Налогоплательщик обжаловал решение налоговой службы, сделавшей вывод о том, что отражение затрат по формированию отпускного резерва было осуществлено необоснованно. В этой связи был доначислен налог на прибыль в размере около 1.7 млн. р. Налоговая служба посчитала, что уточнение резерва плательщиком на будущую оплату отпусков сотрудникам, исходя из числа дней неиспользованного периода по всем не взятым отпускам работников с начала функционирования компании, было произведено неправомерно. Судьи, в свою очередь, провели анализ положения, присутствующего в ст. 342.1, п. 4. В частности, они указали, что из содержания приведенной нормы не следует однозначного вывода о том, что речь ведется именно о тех отпусках, которые подлежат предоставлению за настоящий отчетный период. Согласно ст. 3 НК, появляющиеся неустранимые неясности, противоречия и сомнения законодательных актов о сборах и налогах должны толковаться в пользу налогоплательщика. По ст. 122-124 ТК работодателю вменено в обязанность предоставлять сотрудникам ежегодные оплачиваемые отпуска. Законом при этом предусматривается возможность осуществлять перенос этого периода. Кроме того, нормами запрещено не предоставлять оплачиваемый ежегодный отпуск на протяжении 2-х лет подряд. Из этого следует, что под неиспользованными периодами, согласно ст. 324.1 НК, необходимо понимать непредоставленные дни как в текущем, так и в прошедших периодах.
Программа планирования резерва
Рассмотрим, как составить резерв на оплату отпусков ("1С: ЗУП"). Возможности, имеющиеся в программе, позволяют равномерно включать затраты в производственные издержки либо оборот отчетного периода. Это, в свою очередь, способствует грамотному планированию и распределению финансов. Проводки налогового и бухгалтерского учетов составляются автоматически документом "Отражение з/п в регламентируемом учете".

Настройка составления запаса осуществляется так:
- Зайдя в меню "Сервис", следует открыть параметры.
- Вкладка "Оценочные обязательства".
- Поставить соответствующую галочку на формирование резерва в налоговом учете.
- В справочнике "Запасы и оценочные обязательства" следует сделать новый элемент. Отражает резерв на оплату отпусков (счет 96).
- В форме элемента заполняется список по базовым параметрам. Здесь приводятся те отчисления сотрудников предприятия, которые используются при расчете сумм для
- Величины задаются на год для каждой компании как процент от базовых параметров.
Нюансы ТК
График отпусков, как правило, составляется в зимний период. Согласно нормам, работник должен быть уведомлен о предстоящем отдыхе за 2 недели до его начала. Данная обязанность предписана статьей 123, ч. 3 ТК. Уведомление должно быть оформлено письменно. После ознакомления сотрудник должен удостоверить его своей подписью. Как правило, достаточно издания соответствующего приказа руководителем. Собственно, он и будет выступать как уведомление. В соответствии с общим порядком, выдача отпускных производится за три календарных дня до начала отдыха. В случае задержки на предприятие может быть наложено административное взыскание (штраф). В случае повторного нарушения норм ТК работодатель может быть дисквалифицирован на период от 1 до 3-х лет.

В случае ухода на отдых с последующим увольнением сотруднику также выплачиваются отпускные за три дня, а полный расчет осуществляется в последний рабочий день. Служащий вправе разделить положенный ему период на несколько частей. В законе не установлено ограничений по их количеству. Однако при этом существует определенное условие. Хотя бы одна часть отпуска должна быть не меньше 14 календарных дней. Оставшийся период может быть разбит сотрудником по его усмотрению.
Однако здесь следует упомянуть об одном важном нюансе. Сотруднику может быть отказано в отдыхе, если в соответствии с графиком этот период назначен на другое время. Например, работник должен уйти в отпуск дважды в год - одну и три недели. Сотрудник просит отдых на три дня с сохранением ему з/п. В этом случае руководитель может ему отказать. Это обусловлено тем, что график по отпускам является обязательным для исполнения как работником, так и нанимателем. Это предписание зафиксировано в ст. 123, части 2 ТК. В случае, если уход работника на отдых может неблагоприятно сказаться на производительности предприятия, этот период можно перенести. Однако на это обязательно должно быть согласие самого сотрудника. Законом при этом запрещено непредоставление отпуска в течение 2-х лет подряд. Определяя этот период, следует учитывать рабочие годы, а не календарные. Таким образом, отсчет нужно вести с со дня начала его профессиональной деятельности в штате предприятия. Более того, в законе предусмотрена для работодателя, который не отпустит сотрудника, не достигшего 18 лет либо занятого на вредном или опасном производстве, на отдых.
Резерв на отпуска в бухгалтерском учете является сложным моментом для бухгалтера. Как считать, когда отражать — на все эти вопросы вы найдете ответы в нашей статье.
Резерв на отпуск как оценочное обязательство
Согласно ПБУ 8/2010 «Оценочные обязательства», организации должны формировать некие взвешенные по сумме обязательства на счетах бухгалтерского учета. То есть бухгалтерская отчетность должна содержать не только данные о документально подтвержденных обязательствах компании перед контрагентами и третьими лицами, но и информацию по планируемым расходам, которые неизбежны.
Например:
- будущим отпускам работников;
- планируемым начислениям налогов;
- затратам на поставщиков в части расходов, о которых точно известно, что они будут (например, если акт выполнения работ уже есть, но пока еще не подписан, поэтому его еще нельзя провести в учете, хотя точно известно, что директор свою подпись поставит и документ будет проведен в следующем месяце).
С появлением этой информации бухгалтерский баланс становится наиболее достоверным, поскольку отражает наиболее реалистичную картину финансового положения предприятия. Рассмотрим подробнее, что такое резерв на оплату отпусков.
Каждому работнику, в соответствии с трудовым законодательством, положено как минимум 28 календарных отпускных дней, причем в ряде законодательно установленных случаев эта цифра может быть и больше. Таким образом, на каждую из отчетных дат мы имеем дни отпуска, которые работниками еще не использованы (трудно представить себе организацию, в которой все сотрудники разом отгуляли 28 дней отпуска). Соответственно, на каждую отчетную дату существуют оценочные обязательства компании перед работниками по оплате этих дней и, как следствие, некие обязательства перед фондами по выплате страховых взносов.
Кто обязан отражать эту информацию в отчетности? В соответствии с п. 3 ПБУ 8/2010 отражать данные начисления обязаны все компании, за исключением малых предприятий (эмитенты ценных бумаг к таким исключениям не относятся), которые могут применять упрощенный способ ведения учета. Признаки таких компаний указаны в законе «О бухгалтерском учете» от 06.12.2011 № 402-ФЗ.
Таким образом, если компания не подходит под определение субъекта малого бизнеса, начисление оценочных резервов становится обязательным, а отсутствие данной информации на бухгалтерских счетах может быть расценено как нарушение правил учета доходов и расходов.
ВАЖНО! Если компания создает резерв на оплату отпусков, необходимо прописать это в учетной политике — равно как и саму процедуру расчета данного резерва .
Отражение резерва на отпуск в бухгалтерском учете
Расчет и отражение резерва на отпуск в бухгалтерском учете должны производиться на каждую отчетную дату. Согласно действующим законодательным требованиям бухгалтерский баланс составляется раз в год — то есть 31 декабря и будет отчетной датой.
Однако точнее и корректнее (в первую очередь для управленческого учета) формировать резервы на отпуск ежемесячно, поскольку данный вид резерва зависит от количества работников и отгулянных отпусков — а эти величины могут меняться очень часто. При этом надо понимать, что ежемесячный подсчет резерва является трудоемким. Организации необходимо самостоятельно определить желаемую периодичность расчетов и зафиксировать ее в учетной политике.
В бухучете для отражения подобных сведений предназначен счет 96. На нем аккумулируются все планируемые затраты компании, в том числе по оплате отпусков. При этом для каждого вида расходов открывается отдельный субсчет.
Рассмотрим типовые проводки по начислению и списанию резервов в корреспонденции со сч. 96:
|
Счет Дт |
Наименование счета |
Счет Кт |
|
|
Внеоборотные активы |
|||
|
Основное производство |
Начислен резерв на отпуск сотрудников (счета выбираются в зависимости от подразделения, в котором трудится сотрудник) |
||
|
Вспомогательное производство |
|||
|
Общехозяйственные затраты |
|||
|
Расходы на продажу |
|||
|
Прочие затратные счета компании, на которых учитываются расходы по зарплате |
|||
|
69 (по субсчетам) |
Расчеты с внебюджетными фондами |
96.01 «Резерв на оплату отпусков сотрудников» |
Начислены страховые взносы с суммы рассчитанного резерва |
|
Резерв на оплату отпусков сотрудников |
70 «Расходы на оплату труда» |
Начислены отпускные за счет сформированного резерва |
|
|
69 «Расчеты с внебюджетными фондами» |
Начислены страховые взносы за счет резерва |
||
Как видно, начисление резерва всегда производится на те же счета, что и зарплата сотрудников. Страховые взносы начисляются по такому же принципу, но — в корреспонденции со счетом резерва, а не со счетами для расчетов с внебюджетными фондами.
Сальдо по счету 96 при формировании периодичной отчетности отражается в пассиве баланса. Для этого предназначена строка 1540 «Оценочные обязательства».
Обратите внимание: если резервы в организации создаются только в бухгалтерском учете, то база для расчета налога на прибыль не снижается, и возникают временные налоговые разницы, в соответствии с ПБУ 18/02. Если же в учетной политике для налогового учета указано, что данный резерв учитывается при исчислении налога на прибыль, появляется право создать его в порядке, определенном ст. 324.1 НК РФ.
ВАЖНО! Создание резерва для налоговых целей — дело добровольное, зависящее только от решения хозяйствующего субъекта.
Подробнее об информации, необходимой для отражения в учетной политике, вы можете прочитать в нашей статье .
О положениях налоговой политики можно прочитать в материале .
Методика расчета суммы резерва на оплату отпусков
Так как законодательно формула, которая используется для расчета величины резерва, не определена, каждая компания определяет ее самостоятельно. При этом разработанный способ следует закрепить в учетной политике.
ВАЖНО! Любое оценочное обязательство должно быть максимально приближено к достоверной денежной оценке будущих расходов. Резерв должен определяться на основе существующих фактов хоздеятельности организации, а расчет должен опираться на накопленный опыт работы и, возможно, некие экспертные мнения. То есть расчеты должны подкрепляться документально и быть предельно обоснованными.
Таким образом, для обоснования суммы начисленного резерва на оплату отпусков организации необходимо иметь:
- Закрепленный в учетной политике способ расчета резерва, который бы обеспечивал достоверную оценку расходов по этой статье.
- Разработанный первичный документ для отражения рассчитанного резерва (справку, например). К нему стоит приложить первичку, информация по которой была использована при расчете (табель учета рабочего времени, расчетную ведомость и т. д.).
Есть несколько способов расчета резерва на оплату отпусков. Рассмотрим один из них, в достаточной мере точный, — он опирается на фактическое количество неиспользованных дней отпуска и среднего дневного заработка сотрудников:
- Сначала следует разбить всех сотрудников по подразделениям для определения используемых счетов начисления затрат (20-26, 44 и т. д.).
- Необходимо иметь информацию по количеству дней отпуска, положенного каждому сотруднику. При наличии автоматизированного учета сбор данной информации не представляет затруднений. Суммировать эти дни следует по каждой из групп сотрудников.
- Рассчитываем средний дневной заработок (СДЗ) работников по каждой группе. Для этого необходимо всю заработную плату сотрудников за прошедший выбранный период (месяц, квартал) сначала разделить на количество календарных дней в этом периоде, а затем — на количество работников в группе. Наглядно данная формула выглядит так:
СДЗ работника = ЗП / ДН / К,
ЗП — зарплата за период,
ДН — календарные дни периода,
К — количество работников в группе (или фирме в целом).
ВАЖНО! Не следует путать календарные и рабочие дни, так как количество дней отпуска всегда считается в календарных днях — следовательно, заработок для подсчета отпускных также следует считать по календарным дням.
- Финальный момент — расчет суммы самого резерва (не забывайте посчитать страховые взносы с данного резерва). Конечная величина резерва будет рассчитана по такой формуле:
Резерв = (СДЗ работника × К × ДНО) + (СДЗ работника × К × ДНО) × Сст,
ДНО — дни неиспользованного отпуска,
Сст - суммарная ставка страховых взносов в %.
ВАЖНО! Наиболее точным способом расчета резерва будет подсчет, произведенный индивидуально по каждому сотруднику. В таком случае сумма резерва будет состоять из суммы обязательств перед каждым сотрудником. Правда, если численность работников в компании велика, данный процесс будет достаточно трудоемким.
Пример расчета и отражения на счетах бухгалтерского учета резерва на отпуск
Компания «Книга» отразила в учетной политике, что резерв на оплату отпусков формируется ежеквартально. Для начисления зарплаты и страховых взносов используется счет 44 «Издержки обращения», всего в компании трудится 20 человек. Оснований для применения пониженных и повышенных страховых взносов у компании не имеется (суммарная ставка страховых взносов - 30,2%). На 31.03.2016 года данные за квартал следующие:
- количество дней неиспользованного отпуска — 134;
- за 1-й квартал сумма начисленной зарплаты составила 678 000 руб.;
- в квартале 91 день.
- Рассчитаем резерв на 31.03.2016:
СДЗ = 678 000 / 91 / 20 = 372,53 руб.
Сумма резерва составляет 372,53 × 134 × 20 + 372,53 × 134 × 20 × 30,2% = 998 380,40 + 301 510,88 = 1 299 891,28 руб.
Проводки:
Дт 44 «Расходы на продажу» Кт 96.01 «Резерв на отпуск» — 998 380,40 руб.
Дт 69 «Внебюджетные фонды» Кт 96.01 «Резерв на отпуск» — 301 510,88 руб.
- Добавим в данный пример еще несколько данных, чтобы разобраться, как корректируется резерв по отпускам:
- на 31.03.2016 начислен резерв на отпуск и страховые взносы в размере 1 299 891,28 руб.;
- во 2-м квартале сумма начисленных отпускных и страховых взносов с них составила 140 900 руб.;
- количество неиспользованных дней отпуска на конец 2-го квартала составляет 120 дней;
- заработная плата за 2-й квартал и количество работников остались такими же, как в предыдущем периоде.
Таким образом, по состоянию на 30.06.2016 величина неиспользованной суммы резерва равна 1 299 891,28 - 140 900 = 1 158 991,28 руб.
Сумма резерва на 30.06.2016:
СДЗ = 678 000 /91 / 20 = 372,53 руб.
Сумма резерва составляет 372,53 × 120 × 20 + 372,53 × 120 × 20 × 30,2% = 894 072 +270 009,74 = 1 164 081,74 руб.
Сумма для отчислений в резерв по состоянию на конец 2-го квартала:
1 164 081,74 (рассчитанный резерв) - 1 158 991,28 (остаток резерва, сальдо по сч. 96) = 5 090,46 руб.
Если бы величина резерва на сч. 96 превышала рассчитанную сумму на конец квартала, резерв следовало бы уменьшить. В нашем случае необходимо сделать проводку доначисления.
Проводки:
Дт 44, 69 Кт 96.01 — 5 090,46 руб.
Итоги
Начисление резерва на оплату отпусков в бухгалтерском учете — процесс трудозатратный, однако необходимый как управленцам (для принятия правильных финансовых решений), так и бухгалтерам (для соблюдения требований законодательства).
Предоставление денежных компенсаций за дни отдыха, отпускных и взносов в фонды происходит за счет резерва отпусков. Формирование и учет в 2018 году этой «копилки» – одна из главных забот бухгалтера. Как часто его создавать, кто обязан выполнять эту процедуру – ответы эти и подобные вопросы рассмотрены в настоящей консультации.
Особенности, о которых нужно знать
Создание резерва – это финансовая процедура, которую выполняют при утверждении дней отдыха для сотрудников. По мнению экспертов, она является оценочным обязательством. Ее проводят с целью официально подтвердить факт наличия обязанностей организации перед своим персоналом по состоянию на отчетный период.
Законодательство РФ допускает следующую периодичность (см. таблицу).
Дату выполнения расчетов определяет сама организация и устанавливает в своей учетной политике.
Как формируется резерв отпусков
Конкретного алгоритма расчетов законодательством не предусмотрено. Предприятие должно самостоятельно его прописать и закрепить во внутренних документах. В первую очередь, необходимо всех сотрудников разделить на отдельные категории по счетам учета оплаты их труда. Например:
- «основное производство» – лица, выполняющие основные работы на предприятии (начисление происходит по Дт 20).
- «расходы на продажу» – служащие, деятельность которых связана со сбытом товаров (зарплату им начисляют по Дт 44).
После выполнения этого действия можно перейти к решению вопроса о том, [как рассчитать резерв отпусков]. Есть несколько вариантов определения искомой величины.
Средний дневной доход
Первый – на основании среднего дневного заработка сотрудника. В этом случае бухгалтер должен предпринять такие действия:
- рассчитать количество неиспользованных дней отпуска, предусмотренных по закону;
- определить размер средней зарплаты для каждой категории работников, применяя общие правила;
- найти сумму отпускных, которые необходимо выплатить сотруднику, используя такую формулу:
ОТПУСКНЫЕ = Д отп. х ЗП ср.д. х (1 + N)
Д отп. – количество неиспользованных дней отпуска;
ЗП ср.д. – средняя дневная зарплата;
N – взносы во внебюджетные фонды, делёные на 100 (в %).
- суммировать полученные результаты по каждому работнику.
ПРИМЕР
ООО «Глобус» собирается создать резерв на оплату труда Скворцову, делая расчет на основании его среднедневной зарплаты. Согласно сведениям бухгалтерской программы, количество невостребованных дней отдыха составило 12, средняя зарплата в день – 768 руб. Определить резервную сумму.
РЕШЕНИЕ
Для расчета искомой величины воспользуемся представленной выше формулой:
Отпускные Скворцова: 12 х 768 х (1 +0,3) = 11 980,8 руб.
ООО «Глобус» должно начислить сумму в 11 980 руб. за Скворцова. Найденная величина является резервом на отплату отпусков ему.
Групповой доход
Второй подход – на основании средней зарплаты для группы служащих. Как и в предыдущем варианте, определяют количество невостребованных дней отдыха, на которое имеют право подчиненные по состоянию на определенную дату. Размер средней зарплаты рассчитывают так:
ЗП ср.д.г. = ЗП гр.с. : Д тек. : Ч
ЗП гр.с. – средняя оплата труда, начисленная всем работникам за рассматриваемый промежуток времени;
Д тек. – количество дней в рассматриваемом периоде;
Ч – численность служащих.
Р отп. = (ЗП ср.д.г. + ЗП гр.с. х N) х Д отп. Сумма результатов по каждой группе – это общий размер резервов на оплату отпусков .
ПРИМЕР
ООО «Кристалл» создает резерв на оплату 28 дней отдыха, предоставляемых ежегодно. Исходные данные – ниже в таблице. Нужно определить резерв на оплату отпусков в 2018
году к начислению рассматриваемой компанией.
А) Выполним расчеты для первой группы сотрудников по представленной выше формуле:
Р отп. = (827 + 24 800 х 30%) х 28 дней= 231 476 руб. Данную сумму необходимо отчислить в резерв за сотрудников, учитываемых по счету 20 «Основное производство».
Б) Резерв на оплату отпусков в 2018-м для второй группы служащих составит:
Р отп. = (1128 + 35 400 х 30%) х 28 дней= 328 944 руб. Эти денежные средства направляют за персонал, учет отпускных которых идет по счету 44 «Расходы на продажу».
В) Общее количество резервируемых денежных средств составит:
231 476 + 328 944 = 560 420 руб. В итоге, компания ООО «Кристалл» обязана удержать 560 420 рублей для оплаты отпускных пособий и других подобных денежных компенсаций персоналу обеих групп.
Прошлогодний итог
Третий подход – на основании нормы отчислений, устанавливаемой по итогам предыдущего периода. Она является частью затрат на отпуск и оплату труда по каждой категории сотрудников. Выполняемые действия:
А) Расчет денежных средств, подлежащих отчислению в резервный фонд на оплату дней отдыха (по состоянию за прошлый год). Используют формулу: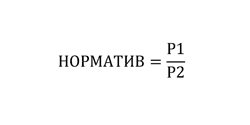
Р1 – расходы, рассчитанные на оплату отпускных пособий и компенсаций за неиспользованные дни отдыха;
Р2 – сумма затрат на оплату труда.
Заметьте: величины определяют для группы сотрудников без учета отчислений во внебюджетные фонды. На протяжении отчетного периода норматив остается постоянным, даже если перерасчеты выполнялись часто.
Б) Формула для начисления резерва на оплату отпусков в 2018 г. по группе сотрудников такова:
Отчисления = (ЗП тек.п. + СВ) х НОРМАТИВ ЗП тек.п. – оплата труда, выдаваемая работникам;
СВ – страховые взносы, начисляемые на сотрудников в текущем периоде.
Расчеты необходимо вести по всем группам, а полученные результаты – суммировать. При этом каждая проделанная операция должна быть правильно отражена в бухгалтерском учете.
Резерв на оплату отпусков: проводки
Согласно ПБУ 8/2010, обязательства организации по выплате отпускных формируют на счетах, которые отражают и заработную плату. Начисление проводят по Кт 96. Дебет счета может быть таким:
- 20 – начисления сотрудникам, задействованным в основной производственной деятельности;
- 25 – общие производственные затраты;
- 26 – расходы, имеющие хозяйственного, управленческого толка;
- 44 – затраты, связанные со сбытом товаров;
- 08 – вложение средств во внеоборотные активы и др.
В балансе резерв отпусков отражают в графе 1540. Величина должна совпадать с кредитовым сальдо 96-го счета соответствующего субсчета.
Стандартные проводки таковы:
- Дт 20 Кт 96 – деньги отчислены в резервный фонд для выплаты отпускных работникам основного производства;
- Дт 96 Кт 70 – выдача отпускных, компенсации за неиспользованный отпуск. Также см. « ».
ПРИМЕР
ООО «Антей» планирует формирование резерва на оплату отпусков
. Информация о необходимых отчислениях показана в таблице. Какие записи должен сделать бухгалтер?
Решение
Специалист отражает резерв по отпускам в бухгалтерском учете
таким образом:
| Дт | Кт | Сумма | Для каких служащих сделаны отчисления в резервный фонд |
| 20 | 96 | 23 700 | Работники основного производства |
| 26 | 96 | 25 000 | Администрация |
| 44 | 96 | 12 600 | Менеджеры по работе с клиентами |
Налоговый учет
Ведение налогового учета при формировании таких резервов – не обязательное требование закона, поэтому решение остается за руководителями организаций. Особенности создания и учета «копилки» регламентирует в ст. 324.1 НК РФ.
При формировании резерва определяют максимальную долю отчислений (в процентах или денежном выражении) при помощи формулы: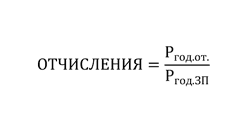
Р год.от. – сумма годовых затрат на отпуск;
Р год.ЗП – размер предполагаемой оплаты труда.
После выполнения необходимых расчетов организация сможет регулярно относить на расходы денежные средства, начисленные в резерв. Ведь, они относятся к затратам, связанным с оплатой труда и уменьшают налог на прибыль.
Как формируется резерв отпусков на 2018 год
Законодательство не содержит конкретных изменений относительно создания резервов для начисления денежных средств за дни отдыха. Поэтому можно руководствоваться правилами, установленными в 2017 году. Главное – правильно делать бухгалтерские проводки и указывать точные суммы.
Для расчета отчислений в резерв на оплату отпусков в бух. и налог. учете какие виды выплат включаются? Например: оплата больничных листов, оплата по среднему заработку, оплата за тяжелые, вредные, опасные работы и др.?
Бухучет.
В бухучете оценочное обязательство определяют путем умножения числа заработанных отпускных дней по состоянию на отчетную дату на средний заработок за период, определенный в учетной политике.
В расчет среднего заработка включаются все выплаты, которые предусмотрены системой оплаты труда в организации. Полный перечень таких выплат назван в Положения, утвержденного постановлением Правительства РФ от 24 декабря 2007 г. № 922 .
Поэтому все выплаты, определенные в Положения № 922, участвуют в расчете резерва. Включаются: зарплата, премии, надбавки (за классность, выслугу лет, за секретность), доплаты за работу во вредных и тяжелых условиях труда, в ночное время, при многосменном режиме, в выходные и праздничные дни и сверхурочно. Больничные и оплата учебного отпуска не включаются в расчет.
Налоговый учет.
Согласно ст. 324.1 НК РФ, в специальном расчете (смете) должен отражаться «расчет размера ежемесячных отчислений в указанный резерв, исходя из сведений о предполагаемой годовой сумме расходов на оплату отпусков» .
Поэтому следует учитывать те же выплаты, которые участвуют в расчете среднего заработка на основании Положения № 922.
Обоснование
Как создать резерв на оплату отпусков
Что такое резерв
В бухучете резерв формируют для того, чтобы учитывать обязательства, которые возникли у организации в ходе ее работы (п. , ПБУ 8/2010).
В налоговом учете создают резерв с другой целью – чтобы равномерно учитывать расходы в течение года ().
Подробнее о различиях в порядке формирования резерва см. Различия в формировании резерва на оплату отпусков в бухгалтерском и налоговом учете .
В бухучете формировать резерв на оплату отпусков обязательно. Данное требование закреплено в ПБУ 8/2010 «Оценочные обязательства, условные обязательства и условные активы». Во-первых, резерв на оплату отпусков признается оценочным обязательством, поскольку обладает всеми признаками такового (п. 5 ПБУ 8/2010 , письмо Минфина России от 14 июня 2011 г. № 07-02-06/107). Во-вторых, в пункта 2 ПБУ 8/2010 сказано: нормы данного положения применяются, в частности, к трудовым договорам. А оплачиваемые отпуска положены сотрудникам в рамках трудовых отношений, то есть как раз на основании трудовых договоров.
Однако конкретная методика определения величины резерва разделом III ПБУ 8/2010 не предусмотрена. Поэтому данную методику определите самостоятельно и закрепите в учетной политике организации для целей бухучета (п. 7 ПБУ 1/2008).
Наиболее оптимальный вариант: оценивать предполагаемую сумму расходов, которые возникнут у организации в связи с выплатой отпускных, так часто, как составляете бухгалтерскую отчетность. Ведь промежуточную бухгалтерскую отчетность в налоговые инспекции представлять не нужно (подп. 5 п. 1 ст. 23 НК РФ). Но если учредители, акционеры или собственники организации требуют, то составлять ее следует обязательно (ч. 4 ст. 13 Закона от 6 декабря 2011 г. № 402-ФЗ). То есть если учредителям бухотчетность нужна раз в квартал – чтобы знать размер прибыли и распределить дивиденды, то и предполагаемую сумму расходов на выплату отпускных оценивайте ежеквартально.
Важная деталь: в бухгалтерской отчетности размер резерва на оплату отпусков нужно показывать отдельной строкой, только если такая величина является существенной (п. 24 ПБУ 8/2010).
Бухучет
В бухучете резерв на оплату отпусков учтите на счете 96 «Резервы предстоящих расходов». Учет по этому счету нужно вести по видам резервов, поэтому к счету 96 откройте субсчет «Оценочное обязательство по предстоящим отпускам» ().
Резервирование сумм отразите по кредиту счета 96 в корреспонденции с тем счетом, на котором отражена зарплата сотрудников, по будущим отпускам которых рассчитываете оценочные обязательства:
Дебет 20 (23, 25, 26, 29, 44...) Кредит 96 субсчет «Оценочное обязательство по предстоящим отпускам»
– произведены отчисления в резерв на предстоящую оплату отпусков.
Создав резерв в бухучете, спишите затраты по отпускным за счет созданного резерва. То есть суммы начисленных отпускных в затраты текущего месяца не включайте. Вместо этого в течение календарного года в составе затрат учтите отчисления в резерв на оплату отпусков (п. , ПБУ 8/2010, Инструкция к плану счетов (счет 96)).
Пример отражения в бухучете отчислений по формированию оценочного обязательства на оплату отпусков
ООО «Производственная фирма "Мастер"» в учетной политике для целей бухучета на 2015 год прописало следующий порядок расчета оценочного обязательства на оплату отпусков:
1. Оценочное обязательство на оплату отпусков определяется на последнее число каждого квартала.
2. Основная сумма оценочного обязательства рассчитывается как произведение количества неиспользованных всеми сотрудниками организации дней отпусков на конец квартала (по данным кадрового учета) на средний дневной заработок по организации за последние шесть месяцев.
3. Основная сумма оценочного обязательства увеличивается на сумму страховых взносов. При этом взносы на обязательное пенсионное (социальное, медицинское) страхование рассчитываются по общеустановленным тарифам.
По состоянию на 31 декабря 2014 года в организации отсутствуют сотрудники, за которыми числились неиспользованные дни отпусков за предыдущие годы. Поэтому на 31 декабря 2014 года величина оценочного обязательства на оплату отпусков равна нулю.
По данным кадровой службы на 31 марта 2015 года число заработанных отпускных дней всеми сотрудниками организации составляет 51 день, в том числе:
- 25 дней отпуска причитается сотрудникам основного производства;
- 16 дней отпуска – сотрудникам, занятым в процессе обслуживания производств;
- 10 дней отпуска – сотрудникам управленческого аппарата.
Средний дневной заработок в организации за период с 1 октября 2014 года по 31 марта 2015 года равен 1371 руб.
Средний заработок на одного сотрудника, рассчитанный нарастающим итогом в организации за период с 1 января по 31 марта 2015 года, составляет 81 368 руб. Таким образом, оценочное обязательство за I квартал нужно рассчитать с учетом взносов на обязательное пенсионное (социальное, медицинское) страхование по суммарному тарифу 30 процентов.
Взносы на страхование от несчастных случаев и профзаболеваний в течение 2015 года организация начисляет по тарифу 0,2 процента с доходов всех сотрудников.
Бухгалтер оценивает величину резерва на оплату отпусков по состоянию на 31 марта 2015 года. С этой целью сначала он определил размер оценочного обязательства исходя из среднего дневного заработка:
51 дн. ? 1371 руб. = 69 921 руб.
Затем с этой суммы бухгалтер рассчитал сумму страховых взносов:
69 921 руб. ? (30% + 0,2%) = 21 116,14 руб.
Таким образом, величина резерва на оплату отпусков по состоянию на 31 марта 2015 года составляет:
69 921 руб. + 21 116,14 руб. = 91 037,14 руб.
В учете бухгалтер сделал проводки:
Дебет 20 Кредит 96 субсчет «Оценочное обязательство по предстоящим отпускам»
– 44 626,05 руб. (91 037,14 руб. ? 25 дн. : 51 дн.) – начислено оценочное обязательство на оплату отпусков сотрудникам основного производства;
Дебет 25 Кредит 96 субсчет «Оценочное обязательство по предстоящим отпускам»
– 28 560,67 руб. (91 037,14 руб. ? 16 дн. : 51 дн.) – начислено оценочное обязательство на оплату отпусков сотрудникам, занятым в процессе обслуживания производств;
Дебет 26 Кредит 96 субсчет «Оценочное обязательство по предстоящим отпускам»
– 17 850,42 руб. (91 037,14 руб. ? 10 дн. : 51 дн.) – начислен резерв на оплату отпусков с зарплаты управленческого персонала.
Ситуация: какой тариф страховых взносов нужно применять, рассчитывая величину резерва на оплату отпусков при его формировании по состоянию на 31 декабря отчетного года. С 1 января года, следующего за отчетным, у организации изменяются тарифы страховых взносов
При расчете величины резерва используйте тарифы страховых взносов, которые организация будет применять с 1 января года, следующего за отчетным.
Резерв на оплату отпусков представляет собой виртуальную задолженность организации по погашению обязательств, связанных с оплатой отпусков, права на которые возникли у сотрудников, на отчетную дату. При расчете величины резерва необходимо учитывать в том числе страховые взносы, которые начисляют на сумму отпускных. Эти начисления возникают при выходе сотрудника в отпуск, то есть в следующем году. Это следует из пункта 15 ПБУ 8/2010 и письма Минфина России от 27 января 2012 г. № 07-02-18/01 .
Вот и получается, что, формируя резерв на оплату отпусков по состоянию на 31 декабря отчетного года, для расчета величины этого резерва нужно брать тарифы страховых взносов уже следующего года.
Как в налоговом учете создать резерв на отпуска (для вознаграждений за выслугу лет или по итогам года)
Чтобы равномерно списывать суммы единовременных выплат сотрудникам, организации вправе создавать в налоговом учете специальные резервы. Таких резервов три:
– на выплату отпускных ;
– на выплату ежегодных вознаграждений за выслугу лет;
– на выплату вознаграждений по итогам года.
Такое правило установлено пунктами , статьи 324.1 Налогового кодекса РФ.
Любой из этих резервов может быть создан, если для расчета налога на прибыль организация применяет метод начисления. Организации, применяющие кассовый метод, резервы не создают. Объясняется это тем, что любые расходы, которые уменьшают налогооблагаемую прибыль, они учитывают только после их оплаты (п. 3 ст. 273 НК РФ).
Отражение в учетной политике
Решение о создании резерва закрепите в учетной политике для целей налогообложения. Там же укажите:
– способ резервирования (порядок расчета ежемесячных отчислений, состав расходов, учитываемых при формировании резерва, и т. д.);
– ежемесячный процент отчислений в резерв;
– предельную годовую сумму отчислений в резерв.
Такие правила установлены пунктами , статьи 324.1 Налогового кодекса РФ.
Порядок формирования резервов
Все резервы предстоящих выплат сотрудникам формируйте по единой схеме (п. 6 ст. 324.1 НК РФ). Чтобы рассчитать ежемесячные отчисления в резерв, составьте специальный расчет (смету). В нем укажите:
– предполагаемую годовую сумму расходов на оплату труда и выплат с учетом страховых взносов;
– процент ежемесячных отчислений в резервы.
Процент отчислений в резерв
Ежемесячный процент отчислений в резерв предстоящих выплат сотрудникам рассчитайте по формуле:
абзаца 2
Ситуация: как определить предполагаемую годовую сумму зарплаты и выплат для расчета ежемесячного процента отчислений в резерв предстоящих выплат сотрудникам
Организация должна самостоятельно определить предполагаемую годовую сумму зарплаты или выплат , на которые формируется резерв.
Чтобы рассчитать ежемесячные отчисления в резерв, составьте специальный расчет (смету) в произвольной форме . В расчет включите только экономически обоснованные данные и подтвердите их первичными документами. Например, Положением об оплате труда, коллективным договором, штатным расписанием, графиком отпусков и т. д. Это указано в пункте 1 статьи 324.1, пункте 1 статьи 252 Налогового кодекса РФ и подтверждено в письме Минфина России от 25 октября 2016 г. № 03-03-06/2/62147 .
Предполагаемую сумму зарплаты можно рассчитать исходя из:
– данных о численности сотрудников на предстоящий год;
– установленной в организации системы оплаты труда.
Предполагаемую сумму предстоящих выплат можно рассчитать исходя из:
– действующей методики расчета отпускных;
– продолжительности отпусков, предоставляемых сотрудникам организации;
– положений о выплате вознаграждения за выслугу лет или вознаграждения по итогам года.
Определяя предполагаемую годовую сумму предстоящих выплат для расчета ежемесячного процента отчислений в резерв на оплату отпусков, учитывайте только дни предстоящих ежегодных отпусков (основных и дополнительных). Дни отпусков, которые сотрудники не использовали в предыдущие годы, в расчет не включайте. Ведь под них вы уже создавали резервы, остатки которых перенесли на текущий год. Такие разъяснения содержатся в письмах Минфина России от 24 сентября 2010 г. № 03-03-06/1/617 , от 13 июля 2010 г. № 03-03-06/2/125 .
Пример определения ежемесячного процента отчислений в резерв на оплату отпусков
ООО «Альфа» закрепило создание резерва на оплату отпусков в учетной политике для целей налогообложения на очередной год.
В соответствии со штатным расписанием в «Альфе» с 1 января будут работать 25 человек, в том числе:
– директор с окладом 40 000 руб. и ежемесячной премией в размере 25 процентов от оклада;
– главный бухгалтер с окладом 20 000 руб.;
– два бухгалтера с окладами по 10 000 руб.;
– 15 менеджеров с окладами по 10 000 руб. и ежемесячными премиями в размере 50 процентов от оклада;
– четыре продавца с окладами по 8000 руб.;
– два грузчика с окладами по 8000 руб.
Все сотрудники «Альфы» имеют право на ежегодный оплачиваемый отпуск продолжительностью 28 календарных дней. По состоянию на 1 января в организации отсутствуют сотрудники, за которыми числились неиспользованные дни отпусков за предыдущие годы.
Предполагаемая сумма расходов на оплату труда составляет:
| Наименование должности | Оклад, руб. | Ежемесячная премия, руб. | Оклад с учетом премии, руб. | Количество штатных единиц | Итого, руб. |
| Директор | 40 00 | 10 000 | 50 000 | 1 | 50 000 |
| Главный бухгалтер | 20 000 | 20 000 | 1 | 20 000 | |
| Бухгалтер | 10 000 | 10 000 | 2 | 20 000 | |
| Менеджер | 10 000 | 5000 | 15 000 | 15 | 225 000 |
| Продавец | 8000 | 8000 | 4 | 32 000 | |
| Грузчик | 8000 | 8000 | 2 | 16 000 | |
| Итого в месяц | 363 000 | ||||
Поскольку фактически сотрудники отрабатывают 11 месяцев в году (один месяц они находятся в отпуске), предполагаемую годовую сумму расходов на оплату труда бухгалтер рассчитал так:
3 993 000 руб. (363 000 руб./мес. ? 11 мес.).
Взносы на обязательное пенсионное (социальное, медицинское) страхование организация начисляет по суммарному тарифу 30 процентов.
Взносы на страхование от несчастных случаев и профзаболеваний в течение года начисляются по тарифу 0,2 процента с доходов всех сотрудников.
Сумма взносов на обязательное пенсионное (социальное, медицинское) страхование с предполагаемой суммы расходов на оплату труда составляет:
1 197 900 руб. (3 993 000 руб. ? 30%).
Сумма взносов на страхование от несчастных случаев и профзаболеваний с предполагаемой суммы расходов на оплату труда по всем сотрудникам равна 7986 руб. (3 993 000 руб. ? 0,2%).
Предполагаемая сумма расходов на оплату труда на год с учетом всех страховых взносов составляет:
3 993 000 руб. + 1 197 900 руб. + 7986 руб. = 5 198 886 руб.
Расчетным периодом для расчета отпускных являются 12 календарных месяцев, предшествующих отпуску. Сумма предполагаемого заработка за расчетный период, принимаемого при расчете отпускных, равна:
363 000 руб./мес. ? 12 мес. = 4 356 000 руб.
При расчете предполагаемой суммы отпускных бухгалтер руководствовался Трудового кодекса РФ.
Предполагаемый размер отпускных на предстоящий год составил:
345 714 руб. (4 356 000 руб. : 12 мес. : 29,4 дн. ? 28 дн.).
Сумма взносов на обязательное пенсионное (социальное, медицинское) страхование с предполагаемой годовой суммы отпускных равна:
103 715 руб. (345 714 руб. ? 30%).
Сумма взносов на страхование от несчастных случаев и профзаболеваний с предполагаемой годовой суммы отпускных по всем сотрудникам составляет 691 руб. (345 714 руб. ? 0,2%).
Предполагаемый размер отпускных на год с учетом всех страховых взносов равен:
345 714 руб. + 103 715 руб. + 691 руб. = 450 120 руб.
Ежемесячный процент отчислений в резерв на оплату отпусков равен:
450 120 руб. : 5 198 886 руб. ? 100% = 8,7%.
Предельная сумма отчислений в резерв
Ситуация: как определить в налоговом учете предельную сумму отчислений в резерв предстоящих выплат сотрудникам
Пример расчета предельной суммы отчислений в резерв на оплату отпусков на предстоящий год
Бухгалтер ООО «Альфа» составил смету (расчет) ежемесячного процента отчислений в резерв на оплату отпусков. Согласно смете предполагаемая сумма отпускных на очередной год с учетом взносов на обязательное пенсионное (социальное, медицинское) страхование и на страхование от несчастных случаев и профзаболеваний равна 411 600 руб.
В предыдущие годы фактическая сумма отпускных превышала предполагаемую в среднем на 20 процентов. Поэтому в учетной политике предельную сумму отчислений в резерв на оплату отпусков установили в размере:
411 600 руб. ? 1,20 = 493 920 руб.
Ежемесячная сумма отчислений в резерв
Ежемесячную сумму отчислений в резерв предстоящих выплат сотрудникам рассчитайте по формуле:
Такой порядок следует из положений абзаца 2 пункта 1 статьи 324.1 Налогового кодекса РФ.
Пример расчета в налоговом учете ежемесячных отчислений в резерв на оплату отпусков
В учетной политике ООО «Альфа» для целей налогообложения на очередной год предусмотрено:
– создание резерва на оплату отпусков;
– расчет ежемесячных отчислений в резерв с учетом взносов на обязательное пенсионное (социальное, медицинское) страхование и на страхование от несчастных случаев и профзаболеваний;
– ежемесячный процент отчислений в резерв в размере 8,7 процента;
– предельная сумма отчислений в резерв за год в размере 493 920 руб.
«Альфа» начисляет:
– взносы на обязательное пенсионное (социальное, медицинское) страхование по суммарному тарифу 30 процентов;
– взносы на страхование от несчастных случаев и профзаболеваний по тарифу 0,2 процента.
В январе сумма расходов на оплату труда (без отпускных) с учетом всех страховых взносов составила 412 698 руб.
За январь сумма отчислений в резерв составила:
412 698 руб. ? 8,7% = 35 905 руб.
Момент включения суммы отчислений в налоговую базу зависит от того, к прямым или косвенным расходам относятся выплаты, для покрытия которых создан тот или иной резерв (п. 1 ст. 318 , п. 2 ст. 324.1 НК РФ). Организации могут самостоятельно устанавливать в своей учетной политике перечень прямых расходов, связанных с производством товаров, выполнением работ или оказанием услуг (п. 1 ст. 318 НК РФ).
Соответственно, решение о том, к каким именно расходам (прямым или косвенным) относить отчисления в резерв, бухгалтер вправе принять самостоятельно. Например, расходы на формирование резерва на оплату отпусков сотрудников, непосредственно занятых в процессе производства, можно отнести к прямым расходам, если согласно учетной политике их зарплата включается в состав прямых расходов. Вместе с тем, бухгалтер вправе выбрать и другой порядок. Например, включать все отчисления в резерв в состав косвенных расходов независимо от того, на оплату чьих отпусков он формируется – сотрудников, занятых в производстве, или людей, непосредственно не связанных с производственным процессом.
Отчисления в резерв, которые относятся к прямым расходам, учтите при расчете налога на прибыль по мере реализации продукции (работ, услуг), в стоимости которой они учтены (абз. 2 п. 2 ст. 318 НК РФ). Отчисления в резерв, которые относятся к косвенным расходам, учтите при расчете налога на прибыль в момент начисления (п. 2 ст. 318 НК РФ).
Если организация оказывает услуги, то прямые расходы, как и косвенные, можно учесть в момент их начисления (абз. 3 п. 2 ст. 318 НК РФ).
В торговых организациях отчисления в резерв предстоящих выплат сотрудникам признаются косвенными расходами (абз. 3 ст. 320 НК РФ). Поэтому учтите их при расчете налога на прибыль в момент начисления.
Ответственность
Внимание: если при составлении учетной политики организация не утвердит все элементы, необходимые для расчета резерва, налоговая инспекция может оспорить законность решения о его создании и исключить отчисления в резерв из состава расходов, уменьшающих налогооблагаемую прибыль.
Способ резервирования, ежемесячный процент отчислений в резерв и предельную годовую сумму отчислений в резерв необходимо отразить в учетной политике для целей налогообложения (п. , ст. 324.1 НК РФ).
Учетная политика применяется последовательно от одного налогового периода к другому. Поскольку налоговым периодом по налогу на прибыль является календарный год, все положения учетной политики на очередной налоговый период должны быть утверждены руководителем организации до его начала. Утверждение хотя бы одного из элементов, необходимых для создания резерва, после начала календарного года признается изменением учетной политики. Изменения учетной политики вступают в силу с начала нового налогового периода , то есть с 1 января года, следующего за внесением изменений (абз. 6 ст. 313 НК РФ). Если, не дожидаясь вступления этих изменений в силу, организация начнет производить отчисления в резерв, при проверке налоговая инспекция может признать такие расходы необоснованными. В арбитражной практике есть примеры судебных решений, которые подтверждают правомерность такого подхода (см., например, постановление ФАС Северо-Кавказского округа от 11 июля 2006 г. № Ф08-2766/2006).
- Скачайте формы




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации