
Ремонт и модернизация: отличия и учет. Капитальный ремонт или модернизация
Многие бухгалтеры очень часто сталкиваются с проблемой отражения расходов по ремонту оборудования, зданий и иных основных средств. С одной стороны, организации выгодно отражать данные расходы как ремонт, поскольку это позволит списать расходы в текущем периоде и в бухгалтерском, и в налоговом учете. С другой стороны, существуют определенные риски и претензии со стороны налоговых органов: данные расходы могут быть квалифицированы как модернизация и реконструкция основных средств, и впоследствии по ним могут быть доначислены налоги.
Модернизация и реконструкция: особенности отражения в учете организации
Вначале разберемся, что же такое ремонт, и рассмотрим основные понятия, связанные с ремонтом основных средств (ОС).
Под ремонтом понимается комплекс строительных работ и организационно-технических мероприятий по устранению физического и морального износа, не связанных с изменением основных технико-экономических показателей здания.
Согласно п. 6 ПБУ 6/01 единицей бухгалтерского учета основных средств является инвентарный объект.
Инвентарным объектом признается объект со всеми приспособлениями и принадлежностями, или отдельный конструктивно обособленный предмет, предназначенный для выполнения определенных самостоятельных функций, или же обособленный комплект конструктивно сочлененных предметов, представляющих собой единое целое и предназначенных для выполнения определенной работы.
В случае наличия у одного объекта нескольких частей, сроки полезного использования которых существенно различаются, каждая такая часть учитывается как самостоятельный инвентарный объект. Согласно позиции Минфина России (письмо от 27 августа 2008 г. № 03-03-06/1/479) это общее правило действует и в налоговом учете основных средств.
По общему правилу к работам по модернизации относятся работы, вызванные изменением технологического или служебного назначения оборудования, здания, сооружения или иного объекта амортизируемых основных средств, повышенными нагрузками и (или) другими качествами (ст. 257 Налогового кодекса РФ).
Таким образом, модернизация представляет собой усовершенствование, улучшение, обновление объекта ОС, приведение его в соответствие с новыми требованиями и нормами, техническими условиями, показателями качества.
Теперь рассмотрим подробнее, какие работы выполняются в целях реконструкции объектов основных средств.
Согласно НК РФ реконструкция - это переустройство объектов ОС, которое связано с совершенствованием производства и повышением его технико-экономических показателей. Переустройство осуществляется по проекту реконструкции основных средств с целью улучшения качества и изменения номенклатуры продукции, а также увеличения производственных мощностей (п. 2 ст. 257 НК РФ). Иными словами, работы, направленные на реконструкцию объекта, должны изменять технологическое или служебное назначение объекта, усовершенствовать его, придавать ему новые функции (Постановление ФАС Московского округа от 3 февраля 2009 г. № КА-А40/96-09).
Из данного определения следует, что работами, направленными на реконструкцию объекта ОС, считаются только те работы, которые изменяют технологическое или служебное назначение данного объекта, усовершенствуют его, придают ему новые функции.
В соответствии с НК РФ под техническим перевооружением понимается комплекс мероприятий по повышению технико-экономических показателей объектов ОС или их отдельных частей на основе внедрения передовой техники и технологии, механизации и автоматизации производства, модернизации и замены морально устаревшего и физически изношенного оборудования новым, более производительным.
Основные различия между данными определениями приведены в таблице.
Таблица. Отличительные признаки модернизации, реконструкции и технического перевооружения
|
Наименование работ |
Признак |
|
Достройка, дооборудование, модернизация |
Работы вызваны изменением технологического или служебного назначения объекта амортизируемых основных средств, повышенными нагрузками и другими новыми качествами |
|
Реконструкция |
Переустройство существующих объектов основных средств связано с совершенствованием производства и повышением его технико-экономических показателей, осуществляется по проекту реконструкции основных средств в целях увеличения производственных мощностей, улучшения качества и изменения номенклатуры продукции |
|
Техническое перевооружение |
Комплекс мероприятий по повышению технико-экономических показателей основных средств или их отдельных частей на основе внедрения передовой техники и технологии, механизации и автоматизации производства, модернизации и замены морально устаревшего и физически изношенного оборудования новым, более производительным |
Основным отличительным признаком указанных в таблице работ является повышение технико-экономических показателей объектов ОС.
В свою очередь, расходы по ремонту объектов основных средств представляют собой расходы по систематическому сохранению объектов от преждевременного износа и поддержанию в рабочем состоянии.
Таким образом, можно сделать вывод, что главное отличие ремонта от модернизации, реконструкции, технического перевооружения заключается в том, что при выполнении ремонта не происходит изменения основных технико-экономических показателей объектов , а при модернизации, реконструкции и техническом перевооружении эти показатели улучшаются .
Пример 1. Организация имеет на учете компьютер. Системный блок вышел из строя. По решению руководства был приобретен и установлен новый системный блок, аналогичный вышедшему из строя. Данные затраты классифицируются как расходы на капитальный ремонт, поскольку организация будет производить разборку компьютера и замену сломанного системного блока на новый.
Оформление работ по ремонту
Для оформления расходов на выполнение ремонта объекта ОС ответственному лицу необходимо подготовить следующий комплект документов:
1) акт осмотра основного средства или его комплектующих. Чтобы обосновать расходы на ремонт, специалист, отвечающий за техническое состояние ОС, должен оформить акт осмотра основного средства и зафиксировать в нем выявленные недостатки;
2) дефектную ведомость. На основании акта осмотра ОС технический специалист оформляет дефектную ведомость, где указывает, какие элементы нужно заменить, чтобы привести объект в рабочее состояние. Исходя из дефектной ведомости составляется смета расходов на ремонт;
3) приказ о проведении ремонта и смету расходов, утверждаемую руководителем организации.
Оформление работ по модернизации
Первичными документами, подтверждающими выполнение работ по модернизации объектов, являются, в частности:
- график выполнения планируемых работ;
- сметы расходов;
- договоры и наряды на выполнение работ;
- акты выполненных работ;
- счета;
- накладные и другие документы.
Отпуск материалов для проведения ремонта, реконструкции и модернизации производится на основании следующих первичных учетных документов:
- накладных;
- требований на отпуск;
- лимитно-заборных карт и т.д.
Оформление движения основных средств
Для оформления и учета приема-передачи объектов ОС из ремонта, реконструкции, модернизации используется акт о приеме-сдаче отремонтированных, реконструированных, модернизированных объектов ОС (форма № ОС-3 ).
Этот акт должен подписать работник предприятия, уполномоченный осуществить приемку основных средств, после чего акт передается в бухгалтерию организации.
Если ремонт, реконструкцию и модернизацию производила сторонняя организация, то акт составляется в двух экземплярах (по одному для каждой из сторон) и подписывают его обе стороны. В дальнейшем акт заверяется главным бухгалтером (бухгалтером) и утверждается руководителем организации или лицом, на это уполномоченным.
После утверждения акта руководителем организации или уполномоченным им лицом акт передается в бухгалтерию. В свою очередь, сотрудник бухгалтерии вносит данные реконструкции, модернизации в инвентарную карточку учета объекта ОС (форма № ОС-6 ).
В инвентарной карточке (форма № ОС-6) содержатся Раздел 5 “Изменения первоначальной стоимости объекта основных средств” и Раздел 6 “Затраты на ремонт”. В Разделе 5 отражаются вид операции (реконструкция, достройка, дооборудование, частичная ликвидация, модернизация), а также документ, подтверждающий выполнение операции. Также указываются наименование документа, номер, дата и сумма затрат в рублях.
Отражение в учете расходов по ремонту и модернизации
Стоимость основных средств, в которой они приняты к бухгалтерскому учету, не подлежит изменению, кроме случаев, установленных законодательством РФ (п. 14 ПБУ 6/01).
Таким образом, изменение первоначальной стоимости ОС разрешается в случаях достройки, дооборудования, реконструкции, частичной ликвидации и переоценки объектов.
Расходы на ремонт в бухгалтерском и в налоговом учете единовременно списываются на себестоимость продукции как расходы, связанные с производством и реализацией.
Расходы на модернизацию основных средств увеличивают первоначальную стоимость активов.
Пример 2. Организация выполнила ремонт вышедшего из строя основного средства, стоимость деталей, использованных для ремонта, составила 1500 руб. В этот же период на другом основном средстве были установлены запчасти, превосходящие по техническим параметрам прежние. Стоимость новых комплектующих составила 2500 руб.
Расходы отражены в учете следующим образом:
Д 10 “Материалы” - К 71 “Расчеты с подотчетными лицами” - 1500 руб. - отражена стоимость приобретенных для ремонта деталей;
Д 10 - К 71 - 2500 руб. - отражена стоимость деталей, приобретенных для модернизации оборудования;
Д 26 “Общехозяйственные расходы” - К 10 - 1500 руб. - отражена стоимость деталей, использованных для ремонта объекта;
Д 08 “Вложения во внеоборотные активы” - К 10 - 2500 руб. - отражена стоимость деталей, использованных для модернизации объекта;
Д 01 “Основные средства” - К 08 - 2500 руб. - стоимость основного средства увеличена на сумму расходов на модернизацию.
Увеличение срока полезного использования основного средства
Согласно положениям п. 20 ПБУ 6/01 и ст. 258 НК РФ при модернизации можно увеличить срок полезного использования объекта ОС после даты ввода его в эксплуатацию, если после реконструкции, модернизации или технического перевооружения такого объекта произошло увеличение срока его полезного использования.
В соответствии с п. 20 ПБУ 6/01 срок полезного использования основного средства определяется исходя:
- из ожидаемого срока использования этого объекта в соответствии с ожидаемой производительностью или мощностью;
- ожидаемого физического износа, зависящего от режима эксплуатации (количества смен), естественных условий и влияния агрессивной среды, системы проведения ремонта;
- нормативно-правовых и других ограничений использования этого объекта (например, срока аренды).
Пример 3. На балансе организации числится основное средство (срок полезного использования - 37 мес.). Основное средство относится к третьей амортизационной группе со сроком полезного использования от 3 до 5 лет. ОС находится в эксплуатации уже 3 года, оставшийся срок полезного использования - 1 месяц.
По решению руководства произведена модернизация оборудования. Экспертная комиссия, принимавшая оборудование после модернизации, дала заключение, что срок его полезного использования увеличился еще на 1 год.
Оставшаяся стоимость ОС с учетом увеличения на сумму расходов на модернизацию будет списываться на себестоимость продукции через отчисления амортизации в течение срока полезного использования объекта, а именно в течение 1 года.
Не стоит, однако, забывать, что увеличение срока полезного использования приводит к увеличению суммы налога на имущество и повышению суммы налога на прибыль за счет уменьшения величины амортизационных отчислений.
Важно также помнить, что увеличение срока полезного использования может быть осуществлено только в пределах сроков , установленных для той амортизационной группы, в которую ранее было включено такое основное средство.
Предположим, что в ситуации, описанной в примере 3, комиссия решит установить новый срок полезного использования основного средства 6 лет. В связи с тем, что срок полезного использования для объектов, входящих в третью группу, максимально составляет 5 лет, увеличение его до 6 лет по данному объекту будет неправомерным.
Срок полезного использования основного средства не изменяется
После осуществленной модернизации иногда не происходит увеличение срока полезного использования ОС. В этом случае начисление амортизации по объекту продолжается исходя из прежнего механизма исчисления амортизации, до полного погашения измененной первоначальной стоимости исходя из оставшегося срока полезного использования этого объекта (письмо Минфина России от 3 ноября 2011 г. № 03-03-06/1/714).
Расчет нормы амортизации, если срок полезного использования объекта не увеличен
Бухгалтерский учет. Изменение первоначальной стоимости объекта ОС независимо от того, будет ли пересмотрен срок полезного использования этого объекта, приводит к изменению нормы амортизации по данному объекту основных средств.
Начисление амортизации после реконструкции или модернизации производится исходя из остаточной стоимости объекта и оставшегося срока полезного использования (с учетом их увеличения) (п. 60 Методических указаний по учету основных средств, утвержденных приказом Минфина России от 13 октября 2003 г. № 91н).
Пример 4. Организация завершила модернизацию основного средства.
Первоначальная стоимость основного средства составляла 210 000 руб. Срок полезного использования - 3 года. На момент завершения модернизации основное средство эксплуатировалось 2 года. Расходы на модернизацию составили 50 000 руб.
Таким образом, остаточная стоимость ОС, исходя из которой будет начисляться амортизация в оставшийся год срока полезного использования, составит 120 000 руб. ; ежемесячная сумма амортизации будет равна 10 000 руб.
Налоговый учет. Согласно п. 2 ст. 259 1 НК РФ сумма начисленной за месяц амортизации по основному средству определяется исходя:
- из его первоначальной (восстановительной) стоимости;
- нормы амортизации, рассчитанной для этого объекта с учетом полного срока его полезного использования.
Остаточную стоимость и оставшийся срок полезного использования применять нельзя .
Таким образом, при модернизации основного средства существует вероятность недоамортизации либо преждевременного списания стоимости этого объекта к моменту окончания срока его полезного использования.
Если первоначальная стоимость основного средства в результате модернизации увеличилась, а срок полезного использования остался прежним, то по окончании этого срока объект будет самортизирован не до конца.
Несмотря на это, организации и после окончания срока полезного использования ОС следует начислять амортизацию по прежней норме до полного списания стоимости объекта (письма Минфина России от 9 июня 2012 г. № 03-03-10/66, от 13 марта 2012 г. № 03-03-06/1/126, от 5 июля 2011 г. № 03-03-06/1/402).
Пример 5. В январе организация ввела в эксплуатацию основное средство по первоначальной стоимости 600 000 руб. Срок полезного использования (СПИ) - 60 месяцев. В ноябре того же года проведена модернизация ОС. Общие затраты на модернизацию - 200 000 руб. В результате модернизации СПИ не изменился.
Решение 1
С февраля организация начнет списывать в состав расходов первоначальную стоимость ОС. С декабря организация будет начислять амортизацию исходя из увеличенной первоначальной стоимости.
С февраля по ноябрь размер ежемесячных амортизационных отчислений составит 10 000 руб. (600 000 руб. : 60 мес.). Соответственно, на начало декабря остаточная стоимость ОС равна 500 000 руб. (600 000 руб. – 10 000 руб. × 10 мес.).
В результате модернизации первоначальная стоимость ОС увеличится (п. 2 ст. 257 НК РФ) и составит 800 000 руб. Размер учитываемых в расходах амортизационных отчислений начиная с декабря составит 13 333 руб. (800 000 руб. : 60 мес.).
К окончанию срока полезного использования организация отнесет на расходы только 766 667 руб. (10 000 руб. × 10 мес. + 13 333 руб. × 50 мес.). Оставшуюся часть затрат на приобретение и модернизацию основного средства в размере 33 333 руб. (800 000 руб. – 766 667 руб.) организация учтет в течение трех месяцев после окончания срока полезного использования ОС.
Также возможен иной подход к расчету амортизационных отчислений после модернизации основного средства, когда срок полезного использования не изменится.
В соответствии с абз. 3 п. 1 ст. 258 НК РФ, если срок полезного использования ОС в результате его модернизации не увеличился, при начислении амортизации организация учитывает оставшийся срок полезного использования.
На основании данной нормы некоторые арбитражные суды делают вывод, что налогоплательщик вправе начислять амортизацию исходя из остаточной стоимости ОС, увеличенной на сумму затрат на модернизацию, и оставшегося срока полезного использования (Постановления ФАС Московского округа от 6 апреля 2011 г. № КА-А40/2125-11, от 21 сентября 2010 г. № КА-А40/10411-10, от 3 июня 2009 г. № КА-А40/4667-09 , ФАС Волго-Вятского округа от 7 мая 2008 г. № А29-6646/2007, от 29 апреля 2008 г. № А28-8591/2007-366/11, ФАС Поволжского округа от 17 июля 2007 г. № А49-998/07 ).
Пример 6. Воспользуемся данными примера 5 и рассмотрим другой вариант начисления амортизации.
Решение 2
С февраля по ноябрь амортизация будет признана в расходах в том же размере, что и в решении 1 , - 100 000 руб. [(600 000 руб.: 60 мес.) × 10 мес.]. Следовательно, остаточная стоимость ОС в ноябре также составит 500 000 руб.
Размер ежемесячных амортизационных отчислений, учитываемых в расходах с декабря, рассчитаем исходя из остаточной стоимости ОС, увеличенной на сумму затрат на модернизацию (500 000 руб. + 200 000 руб.), и оставшегося срока полезного использования - 50 месяцев. Он составит 14 000 руб. (700 000 руб. : 50 мес.).
Таким образом, к окончанию срока полезного использования организация полностью спишет затраты на приобретение и модернизацию ОС:
10 000 руб. × 10 мес. + 14 000 руб. × 50 мес. = 800 000 руб.
Расчет нормы амортизации, если срок полезного использования объекта увеличен
Бухгалтерский учет. Если в результате проведенной достройки, дооборудования, реконструкции или модернизации произошло улучшение (повышение) первоначально принятых нормативных показателей функционирования актива, организация пересматривает срок полезного использования по этому объекту.
Пример 7. Объект основных средств стоимостью 200 000 руб. и сроком полезного использования 2 года после 1 года эксплуатации был модернизирован. Стоимость работ по модернизации составила 50 000 руб. Срок полезного использования был пересмотрен в сторону увеличения на 1 год.
Остаточная стоимость основного средства с учетом модернизации - 150 000 руб. .
Новый срок полезного использования составит 2 года.
Годовая сумма амортизационных отчислений будет равна 75 000 руб.
Налоговый учет. Как отражать организации в налоговом учете модернизацию в случае, когда срок полезного использования увеличивается? Единого мнения у финансового ведомства на этот счет нет.
В последних разъяснениях Минфина России указывается, что в этом случае амортизировать основное средство нужно по прежним нормам. Изменение нормы амортизации Налоговым кодексом РФ не предусмотрено (см. письма от 11 февраля 2014 г. № 03-03-06/1/5446, от 3 октября 2013 г. № 03-03-06/1/40974).
Однако в более ранних письмах финансовое ведомство разъясняло, что при увеличении срока полезного использования амортизировать остаточную стоимость ОС с учетом стоимости модернизации нужно по нормам, которые определены с учетом увеличенного срока полезного использования (письмо Минфина России от 26 сентября 2012 г. № 03-03-06/1/503).
В соответствии с абз. 2 п. 1 ст. 258 НК РФ организация вправе увеличивать срок полезного использования ОС после его модернизации. Соответственно, норма амортизации должна рассчитываться с учетом увеличенного СПИ (п. 2 ст. 259 1 НК РФ).
Пример 8. В марте организация приобрела и ввела в эксплуатацию основное средство первоначальной стоимостью 300 000 руб. Срок его полезного использования организация установила в 25 месяцев. В сентябре того же года ОС было модернизировано. Сумма затрат на модернизацию - 100 000 руб. СПИ был увеличен до 30 месяцев.
Решение
С апреля организация начнет учитывать в расходах первоначальную стоимость ОС в размере 300 000 руб. Норма амортизации составит 4% (1: 25 мес. × 100%). Размер ежемесячных амортизационных отчислений с апреля по сентябрь равен 12 000 руб. (300 000 руб. × 4%).
Следовательно, за этот период организация учтет в расходах амортизационные отчисления в размере 72 000 руб. (12 000 руб. × 6 мес.). На начало октября остаточная стоимость ОС составит 228 000 руб. (300 000 руб. – 72 000 руб.).
После модернизации первоначальная стоимость ОС составит 400 000 руб. (300 000 руб. + 100 000 руб.).
Исходя из этого, организация отнесет на расходы остаточную стоимость ОС за 21 месяц [(228 000 руб. + 100 000 руб.) : 16 000 руб./мес.].
Основное средство будет самортизировано за 27 месяцев (6 мес. + 21 мес.), т.е. до истечения увеличенного срока его полезного использования.
Модернизация основного средства, которое полностью самортизировано
Бухгалтерский учет. Если срок полезного использования не пересматривается, то единовременно 1-го числа месяца, следующего за месяцем завершения модернизации, организация вправе включить затраты на ее проведение в расходы в качестве амортизационных отчислений.
Данный подход позволяет организации не платить налог на имущество по этому основному средству. Соответственно, существуют риски возникновения претензий со стороны проверяющих органов.
Увеличение срока полезного использования - это право организации, а не обязанность. Однако во избежание возникновения претензий со стороны налоговых органов рекомендуется незначительно повысить после модернизации срок полезного использования самортизированного ОС для целей бухгалтерского учета.
Налоговый учет. Так как основное средство полностью самортизировалось, его остаточная стоимость равна нулю (п. 5 ст. 270 НК РФ).
Первоначальная стоимость объекта увеличивается на сумму затрат на модернизацию (п. 2 ст. 257 НК РФ).
В данном случае организация должна применять норму амортизации, установленную при вводе ОС в эксплуатацию (письма Минфина России от 5 апреля 2012 г. № 03-03-06/1/181, от 3 ноября 2011 г. № 03-03-06/1/714, от 23 сентября 2011 г. № 03-03-06/2/146, от 27 декабря 2010 г. № 03-03-06/1/813, от 10 сентября 2009 г. № 03-03-06/2/167).
Новый срок полезного использования модернизированного объекта во внимание не принимается.
Пример 9. Организация приняла решение модернизировать ОС, первоначальная стоимость которого составляет 100 000 руб. Срок полезного использования объекта при вводе в эксплуатацию был установлен равным 20 месяцам.
К моменту начала модернизации ОС было полностью самортизировано. Затраты на модернизацию составили 40 000 руб. По завершении модернизации организация увеличила срок полезного использования данного объекта на 12 месяцев.
Решение
Первоначальная стоимость объекта по завершении модернизации составит 140 000 руб. (100 000 руб. + 40 000 руб.).
Сумма ежемесячных амортизационных отчислений с учетом увеличенной первоначальной стоимости ОС (норма амортизации при этом не изменяется) каждый месяц будет составлять 7000 руб. (140 000 руб. : 20 мес.).
Организация спишет затраты на модернизацию ОС в соответствии с п. 3 ст. 272 НК РФ в течение 6 месяцев (40 000 руб. : 7000 руб./мес.).
Амортизационная премия при модернизации
В соответствии с п. 9 ст. 258 НК РФ организации предоставлено право включать в состав расходов отчетного (налогового) периода расходы на капитальные вложения в размере не более 10% расходов, осуществленных в случаях достройки, дооборудования, реконструкции, модернизации, технического перевооружения, частичной ликвидации ОС.
Согласно ст. 258 НК РФ амортизируемое имущество распределяется по амортизационным группам в соответствии со сроками его полезного использования. Сроком полезного использования признается период, в течение которого объект основных средств или объект нематериальных активов служит для выполнения целей деятельности налогоплательщика.
|
Амортизационная группа основных средств |
Имущество со сроком полезного использования |
|
Первая группа |
От 1 года до 2 лет включительно |
|
Вторая группа |
Свыше 2 лет до 3 лет включительно |
|
Третья группа |
Свыше 3 лет до 5 лет включительно |
|
Четвертая группа |
Свыше 5 лет до 7 лет включительно |
|
Пятая группа |
Свыше 7 лет до 10 лет включительно |
|
Шестая группа |
Свыше 10 лет до 15 лет включительно |
|
Седьмая группа |
Свыше 15 лет до 20 лет включительно |
|
Восьмая группа |
Свыше 20 лет до 25 лет включительно |
|
Девятая группа |
Свыше 25 лет до 30 лет включительно |
|
Десятая группа |
Свыше 30 лет |
По основным средствам, относящимся к третьей–седьмой амортизационным группам, куда включено имущество со сроком полезного использования свыше 3 лет и до 20 лет включительно, аналогичные расходы на капитальные вложения разрешается включить в состав расходов отчетного (налогового) периода в размере не более 30%.
Расходы в виде амортизационной премии признаются в составе косвенных расходов того отчетного (налогового) периода, на который в соответствии с главой 25 НК РФ приходится дата начала амортизации (дата изменения первоначальной стоимости) основных средств, в отношении которых были осуществлены капитальные вложения (п. 3 ст. 272 НК РФ).
Модернизация одного и того же ОС может осуществляться в течение срока его эксплуатации не один раз. Соответственно, и амортизационная премия, учитываемая для целей налогообложения прибыли в связи с осуществлением расходов на модернизацию ОС, может учитываться каждый раз, когда организация осуществляет расходы на новую модернизацию одного и того же основного средства (письмо Минфина России от 9 августа 2011 г. № 03-03-06/1/462).
Окончание следует
Положение по бухгалтерскому учету «Учет основных средств» ПБУ 6/01, утверждено приказом Минфина России от 30 марта 2001 г. № 26н.
Акт о приеме-сдаче отремонтированных, реконструированных, модернизированных объектов основных средств (унифицированная форма № ОС-3) (ОКУД 0306002) утверждена Постановлением Госкомстата России от 21 января 2003 г. № 7. С 1 января 2013 г. формы первичных учетных документов, содержащиеся в альбомах унифицированных форм первичной учетной документации, не являются обязательными к применению. Вместе с тем обязательными к применению продолжают оставаться формы документов, используемых в качестве первичных учетных документов, установленные уполномоченными органами в соответствии и на основании других федеральных законов (например, кассовые документы) (информация Минфина России № ПЗ-10/2012).
Инвентарная карточка учета объекта основных средств (унифицированная форма № ОС-6) (ОКУД 0306005) утверждена Постановлением Госкомстата России от 21 января 2003 г. № 7.
Ремонт и модернизацию (реконструкцию, достройку, дооборудование) учитывают по-разному. Стоимость ремонта списывается в текущие расходы, а затраты на модернизацию и реконструкцию увеличивают первоначальную стоимость объекта и включаются в расходы через амортизацию. Поэтому прежде чем учитывать те или иные работы, бухгалтер должен их квалифицировать. Однако иногда сделать это непросто, ведь технических знаний у бухгалтера, как правило, нет.
Нормативное регулирование
Модернизация и реконструкция
Понятия «модернизация», «реконструкция» и «техническое перевооружение» приведены в п. 2 ст. 257 НК РФ.
К работам по модернизации (достройке, дооборудованию) относятся работы, вызванные изменением технологического или служебного назначения оборудования, здания, сооружения или иного объекта амортизируемых основных средств, повышенными нагрузками и (или) другими новыми качествами.
Реконструкция — это переустройство существующих объектов основных средств, осуществляемое по проекту реконструкции. В результате повышаются технико-экономические показатели объекта. Цель реконструкции - увеличение производственных мощностей, улучшение качества и изменение номенклатуры продукции.
Понятия реконструкции и модернизации приведены и в других нормативно-правовых актах.
Согласно п. 27 ПБУ 6/01 «Учет основных средств» модернизация (реконструкция) основного средства связана с улучшением его характеристик:
Увеличивается срок полезного использования объекта;
Возрастает мощность;
Повышается качество применения;
Совершенствуются другие показатели.
В соответствии с п. 14 ст. 1 Градостроительного кодекса РФ (ГК РФ) реконструкция - это:
Изменение параметров объекта капитального строительства, его частей (высоты, количества этажей, площади, объема), в том числе:
Надстройка, перестройка, расширение объекта капитального строительства;
Замена и (или) восстановление несущих строительных конструкций объекта капитального строительства, за исключением замены отдельных элементов таких конструкций на аналогичные или иные улучшающие показатели таких конструкций элементы и (или) восстановления указанных элементов.
Внимание!
Минфин подчеркивает, что, поскольку НК РФ содержит определение понятия «реконструкция», компании для целей налогообложения должны руководствоваться именно им, а для более детальной конкретизации понятия обращаться в Минрегионразвития (письмо Минфина России от 15.02.2012 № 03-03-06/1/87).
Ремонт
Понятие ремонта в налоговом законодательстве не предусмотрено, поэтому значение этого термина возьмем из других отраслей законодательства (п. 1 ст. 11 НК РФ).
Общее понятие ремонта (для различного имущества и видов ремонта - текущего, среднего и капитального) в нормативных актах встречается редко. В частности, оно приведено в п. 16 письма Госкомстата России от 09.04.2001 № МС-1-23/1480 (далее - письмо Госкомстата). Согласно этому документу, под ремонтом подразумеваются работы по поддержанию объектов основных фондов в рабочем состоянии в течение срока их полезного использования, не приводящие к улучшению первоначальных нормативных показателей функционирования.
Как правило, проблемы с квалификацией работ возникают при проведении капремонта, именно его налоговики стараются представить модернизацией и реконструкцией.
Определение капитального ремонта можно найти в нормативно-правовых документах, регламентирующих строительство.
Согласно п. 14.2 ст. 1 Градостроительного кодекса РФ (ГК РФ), к капитальному ремонту объектов капитального строительства (за исключением линейных объектов) относятся такие работы, как:
Замена и (или) восстановление строительных конструкций объектов капитального строительства или элементов таких конструкций, за исключением несущих строительных конструкций;
Замена и (или) восстановление систем инженерно-технического обеспечения и сетей инженерно-технического обеспечения объектов капитального строительства или их элементов;
Замена отдельных элементов несущих строительных конструкций на аналогичные или иные улучшающие показатели таких конструкций элементы и (или) восстановление указанных элементов.
К сведению
Объект капитального строительства - это здания, строения, сооружения, объекты, строительство которых не завершено, за исключением временных построек, киосков, навесов и других подобных построек (п. 10 ст. 1 Градостроительного кодекса РФ).
Аналогичные характеристики капремонта содержатся и в других документах. Так, в соответствии с п. 5.1 Положения о проведении планово-предупредительного ремонта производственных зданий и сооружений МДС 13-14.2000, утв. постановлением Госстроя СССР от 29.12.73 № 279 (далее - Положение № 279), капремонт должен включать:
Устранение неисправностей всех изношенных элементов;
Восстановление или замену (кроме полной замены каменных и бетонных фундаментов, несущих стен и каркасов) их на более долговечные и экономичные, улучшающие эксплуатационные показатели ремонтируемых зданий.
В приложении 8 к Положению № 279 перечислены виды работ, которые производятся в ходе капитального ремонта.
В пункте 16 письма Госкомстата уточняется, что к капремонту не относится замена основных конструкций, срок службы которых в данном объекте является наибольшим (каменные и бетонные фундаменты зданий, трубы подземных сетей и т.п.).
К сведению
При определении характера работ Минфин предлагает руководствоваться Положением № 279 и Ведомственными строительными нормативами (ВСН) № 58-88 (Р), утвержденными приказом Госкомархитектуры при Госстрое СССР от 23.11.98 № 312, далее - Нормы № 312) (письмо Минфина России от 24.03.2010 № 03-11-06/2/41).
Определения контролирующих органов
Минфин считает, что при разграничении модернизации и ремонта основных средств определяющее значение имеет изменение технологического или служебного назначения основного средства либо приобретение им других новых качеств. При этом стоимость проведения работ не является критерием для такого разграничения (письмо Минфина России от 22.04.2010 № 03-03-06/1/289). Замена отдельных вышедших из строя элементов ОС, не связанная с изменением его технологического, служебного назначения либо технико-экономических показателей, является ремонтом (письмо Минфина России от 03.08.2010 № 03-03-06/1/518). Как расходы на ремонт учитывается стоимость работ, которые осуществляются с целью текущего поддержания основных средств в рабочем состоянии (письмо Минфина России от 22.04.2010 № 03-03-06/1/289).
Итак, общий вывод, который следует из разъяснений контролирующих органов, заключается в том, что реконструкцией (модернизацией) являются работы, после которых происходит изменение технологического или служебного назначения объекта. А если производится замена изношенных деталей и другие работы с целью поддержания ОС в исправном состоянии - это ремонт.
К сведению
Есть также «точечные» разъяснения контролирующих органов, посвященные какой-либо конкретной ситуации. К примеру, Минфин признал модернизацией замену лифта в связи с истечением срока его службы (письмо Минфина России от 10.08.2012 № 03-03-06/1/392). Московские налоговики отметили, что затраты на замену агрегатов самолета в связи с их поломкой на новые с улучшенными техническими характеристиками следует рассматривать как техническое перевооружение (модернизацию) самолета (письмо УФНС России по г. Москве от 27.09.2011 № 16-12/093516@).
К сожалению, ни выводы Минфина, ни положения нормативных актов не гарантируют компании беспроблемный учет затрат на ремонт. Как показывает практика, налоговики стараются любые работы представить как модернизацию (реконструкцию) и заставить компанию списывать расходы через амортизацию.
Рассмотрим несколько ситуаций, оказавшихся в поле зрения арбитражных судей.
Арбитражная практика
Установили новую проволоку на заборе
Компания на территории электрической подстанции произвела монтаж опорных конструкций для крепления проволоки «Егоза», а также установку самой проволоки. Стоимость работ компания учла как ремонт.
Инспекция сочла, что такие работы являются модернизацией. По мнению ИФНС, установка проволоки на забор изменила его качественные характеристики, позволяющие сократить проникновение на территорию предприятия посторонних лиц.
Суд принял сторону компании, указав, что на самом деле обществом был произведен ремонт существующего ограждения и восстановление его изношенных элементов. Аргументы следующие (постановление ФАС Уральского округа от 19.03.2008 № Ф09-11380/07-С3, Определением ВАС РФ от 04.06.2008 № 6793/08 отказано в передаче дела в Президиум ВАС РФ):
Первичные документы бухгалтерского учета подтверждают, что все произведенные обществом расходы носили характер капитального ремонта;
Работы не вызвали изменения технологического или служебного назначения объектов, не придали им новых качеств, не повысили их технико-экономических показателей.
Заменили сигнализацию
В здании заменили вышедшую из строя охранно-пожарную сигнализацию. Компания учла стоимость работ как ремонт. Инспекция решила, что под видом ремонтных работ была проведена модернизация.
Суд указал, что эти работы не могут быть расценены как модернизация или реконструкция объекта основных средств и являются ремонтом (постановление ФАС Западно-Сибирского округа от 15.03.2013 № А27-11302/2012). Аргументы следующие:
Объектом учета в качестве основного средства у компании являлось здание, а не охранно-пожарная сигнализация;
До проведения капремонта здания в нем уже была охранно-пожарная сигнализация. Это подтверждается эксплуатационными журналами системы пожарной автоматики и дефектной ведомостью;
Причиной осуществления капремонта явилась необходимость в замене изношенных элементов объекта, а целью - восстановление свойств ремонтируемого объекта до близких к первоначальным;
В ходе работ в отношении сигнализации не произошло изменения технологического или служебного назначения здания. Улучшилась защищенность здания, но не само здание.
Склад разобрали, а потом собрали
Были произведены работы, вследствие которых склад был полностью разобран, демонтирован фундамент ангара, несущие стены, арки, листовые конструкции. После демонтажа ангар был собран с использованием как старых материалов, так и вновь приобретенных.
Суд признал, что работы являются ремонтными. Инспекцией не представлено доказательств того, что проведенные работы были вызваны изменением технологического или служебного назначения оборудования сооружения, повышенными нагрузками и (или) другими новыми качествами, проведены в целях увеличения производственных мощностей, улучшения качества и изменения номенклатуры продукции, в том числе не представлено доказательств того, что склад после ремонта используется обществом в новых целях и в этих целях не мог быть использован в состоянии до ремонта или мог быть использован, но с существенным снижением эффективности.
Судьи указали на следующие отличия капитального ремонта от реконструкции:
При реконструкции изменяется сущность объекта (появляются новые качественные и количественные характеристики), а при капитальном ремонте сущность объекта не меняется, производится замена или восстановление неисправных элементов на более прочные и долговечные;
Ремонт основных средств направлен на сохранение первоначальных характеристик основных средств, а реконструкция - на их увеличение (улучшение) или создание новых.
Установлено, что в данном случае после работ площадь склада, его высота остались неизменными. Основные технико-экономические показатели склада сохранились, у него не появились новые качественные или количественные характеристики, не изменились его параметры (постановление ФАС Центрального округа от 23.12.2013 № А48-1849/2013).
Работы на разных этажах
В здании, принадлежащем компании, проводились работы по ремонту и реконструкции. На первых двух этажах здания работы проводил арендатор. В результате данных работ объект превратился из административно-производственного здания в культурно-развлекательный центр. На третьем этаже работы проводила компания - собственник здания. Ни к каким особым изменениям в характеристиках здания эти работы не привели. Компания учла их стоимость как ремонт. Работы выполнялись на основании разных проектов, не объединенных единым проектом реконструкции.
Инспекция указала, что в данном случае произведена реконструкция всего здания, и работы необходимо рассматривать комплексно, без разграничения работ, производимых на разных этажах. В результате компании-собственнику были доначислены налоги по стоимости работ на третьем этаже.
Суд установил, что работы, выполненные на третьем этаже здания, не повлекли увеличения общей площади, этажности и объема здания, то есть изменения основных технико-экономических показателей здания в целом; несущие (основные) конструкции здания не затрагивались. Поэтому работы расцениваются как капитальный ремонт.
При капремонте может происходить замена изношенных элементов на более долговечные и экономичные, улучшающие эксплуатационные показатели ремонтируемых зданий. При этом может осуществляться экономически целесообразная модернизация здания или объекта: улучшение планировки, увеличение количества и качества услуг, оснащение недостающими видами инженерного оборудования, благоустройство окружающей территории (постановление ФАС Волго-Вятского округа от 02.11.2010 № А82-4702/2009).
Изменилось назначение одного из помещений
В отдельном помещении коридора мансарды здания выполнены следующие работы: возведены три перегородки, установлены металлические двери, перенесен радиатор отопления.
После проведения работ в помещении коридора мансарды был оборудован архив. По мнению инспекции, компания произвела модернизацию основного средства (изменено служебное назначение коридора мансарды).
Суд указал, что ни из перечней работ, отраженных в договоре, акте приемки выполненных работ, ни из материалов выездной налоговой проверки не следует, что работы по изменению функционального назначения отдельного помещения коридора мансарды связаны с изменением технологического или служебного назначения в целом административного здания как объекта основных средств.
Налоговым органом не представлено доказательств того, что заключение договора подряда на выполнение спорных работ обусловлено повышенными нагрузками или появлением новых качеств административного здания, которые могли бы привести к необходимости осуществления работ по модернизации. Не представила инспекция и доказательств того, что выполненные работы повлекли повышение технико-экономических показателей административного здания как объекта основных средств.
Вывод: изменение назначения отдельного помещения само по себе не свидетельствует о проведении модернизации основного средства в целом (постановление ФАС Северо-Западного округа от 14.06.2013 № А21-7542/2012).
Два здания одного объекта ОС
В двух зданиях произведена перепланировка с возведением перегородок. При этом площадь здания с литерой В изменилась незначительно за счет использования более современных материалов при строительных работах. А площадь здания с литерой Д увеличилась за счет возведенной пристройки. Кроме того, произведена замена коммуникаций. При этом работы в этих зданиях проводились в разное время и на основании различных договоров. По итогам работ назначение объектов не изменилось (помещения остались нежилыми). Помещение с литерой Д использовалось в качестве складского, помещение с литерой В - под офис, склад и торговые площади.
Инспекция указала, что проведенные работы касаются объекта одного основного средства и поэтому должны рассматриваться в целом. По мнению ИФНС, такие работы являются реконструкцией, поскольку они привели к увеличению площади всего объекта.
Суд отметил, что работы проводились по отдельным договорам, в разное время, в разные периоды, поэтому их нельзя рассматривать в комплексе. Суд признал, что в отношении здания с литерой Д действительно была проведена реконструкция. А работы в здании с литерой В можно считать ремонтом.
Логика рассуждений арбитров такова. В целях исчисления налога на прибыль к капитальным вложениям, увеличивающим стоимость основных средств, относятся расходы:
На изменение технологического или служебного назначения объекта;
Переустройство объекта и повышение его технико-экономических показателей в целях увеличения мощности, улучшения качества и изменения номенклатуры продукции;
Замену морально устаревшего и физически изношенного оборудования на более производительное.
Однако не любое изменение (повышение) технико-экономических показателей объекта позволяет говорить о его реконструкции, модернизации или техническом перевооружении. В целях налогообложения для признания работ капитальными затратами такое изменение (повышение) технико-экономических показателей должно иметь своим результатом либо изменение назначения объекта, либо увеличение его производительности, либо улучшение качества выпускаемой продукции, либо изменение ее номенклатуры. При этом все работы, не удовлетворяющие понятиям достройки, дооборудования, реконструкции, модернизации, технического перевооружения, определенным в НК РФ, не должны увеличивать первоначальную стоимость основных средств.
В рассматриваемом случае ремонтные работы фактически носили характер капитального ремонта, поскольку в ходе выполнения работ имело место замена изношенных конструкций на более новые и долговечные, замена коммуникаций привела к улучшению эксплуатационных возможностей объекта.
Перераспределение площади помещений внутри здания не является основанием для признания работ реконструкцией. Кроме того, в приложении 8 Положения № 279 при производстве капитального ремонта допускается частичная перепланировка с увеличением общей площади перегородок не более 20%.
При этом перепланировка этажа с возведением перегородок может быть элементом как реконструкции, так и капитального ремонта, она сама по себе не определяет характера выполненных работ.
Кроме того, налоговым органом не представлено доказательств повышения технико-экономических показателей объектов недвижимости за счет новых качеств, которые соответствуют понятию «реконструкция», после проведенных ремонтных работ (постановление ФАС Центрального округа от 05.11.2013 № А54-7269/2012).
Станция нейтрализации превратилась в магазин
Субарендатор принял в пользование здание станции нейтрализации с целью размещения в нем магазина. Чтобы подготовить здание для его нового назначения, субарендатор выполнил следующие работы: кладка стен из легкобетонных блоков, смена участков труб водопровода и установка регистров отопления, монтаж кабелей и установка приборов электроснабжения, смена полов, смена деревянных конструкций, монтаж лестниц и лестничных площадок, металлоконструкций, кладка отдельных участков стен, монтаж опорных плит, монтаж арок, устройство навеса из поликарбоната, монтаж потолков подвесных, установка подоконных досок, смена обрешетки сплошного настила из досок и др.
Суд отметил, что в результате проведенных работ произошла перепланировка помещений, возведены пристройки, надстройка второго этажа, увеличилась площадь второго этажа, изменилось служебное назначение помещения: здание станции стало использоваться как магазин. Изменился тип площадей в здании - с производственных на торговые. Поэтому указанные виды работ не относятся к капитальному ремонту (постановление ФАС Центрального округа от 29.07.2011 № А36-3814/2010).
Выводы
Как видим, решение суда зависит от ситуации. И все же попробуем сделать некоторые обобщения:
Если работы проводились на основании единого проекта реконструкции и после этих работ кардинально изменилось назначение основного средства - это реконструкция;
Изменение назначения отдельного помещения само по себе не свидетельствует о проведении модернизации основного средства в целом;
Если была произведена перепланировка внутри здания, при этом не увеличилась его площадь и не изменилось назначение - это ремонт. Неважно, какие именно работы при этом производились и сколько они стоили;
Если арендатор на арендуемых площадях здания произвел работы, в результате которых изменилось назначение всего здания, а собственник отремонтировал часть, которую он не сдавал в аренду (и на характеристики здания они не повлияли), то работы, произведенные собственником, квалифицируются как ремонт;
Замена какой-либо конструкции или устройства в здании на более новое и современное не является модернизацией, если эта замена не повлияла на назначение всего здания;
Работы, которые проводились в разное время, по разным договорам, нельзя рассматривать в комплексе, их надо квалифицировать по отдельности;
Инспекция должна доказать свои выводы о том, что произведенные работы являются реконструкцией (модернизацией), представив заключение специалистов.
Большинство судебных споров касается объектов недвижимости, дела, касающиеся оборудования и транспорта, встречаются редко. Однако некоторые приведенные выше выводы, по нашему мнению, можно распространить и на оборудование.
Как уже было отмечено, учет стоимости работ зависит от того, как были квалифицированы работы - как ремонт или как реконструкция (модернизация).
Учет ремонта
Затраты на ремонтные работы являются текущими и признаются в бухгалтерском и налоговом учете в расходах в том отчетном (налоговом) периоде, в котором они были осуществлены, в размере фактических затрат (п. 5 ст. 272 НК РФ, п. 4, 5, 11 ПБУ 10/99 «Расходы организации», п. 1 ст. 260, подп. 1 п. 1 ст. 265 НК РФ, письмо Минфина России от 05.12.2012 № 03-03-06/1/628).
Проводки будут такими:
Дебет 20, 25, 26, 44 Кредит 60, 70, 69
Отражены расходы на ремонт объектов основных средств.
Учет реконструкции (модернизации)
В бухгалтерском учете затраты на реконструкцию (модернизацию) ОС увеличивают первоначальную стоимость ОС (п. 26, 27 ПБУ 6/01 «Учет основных средств»). Срок полезного использования ОС может быть изменен, если в результате проведенной реконструкции или модернизации произошло улучшение характеристик этого объекта, в том числе увеличился срок его службы (п. 20 ПБУ 6/01 , п. 60 Методических указаний по бухгалтерскому учету основных средств, утв. приказом Минфина России от 13.10.2003 № 91н).
В налоговом учете затраты на реконструкцию увеличивают первоначальную стоимость основного средства и списываются через амортизацию (п. 2 ст. 257 НК РФ). Так же, как и в бухгалтерском учете, после реконструкции ОС налогоплательщик вправе увеличить срок полезного использования (абз. 2 п. 1 ст. 258 НК РФ). Увеличение СПИ осуществляется в пределах сроков, установленных для той амортизационной группы, в которую ранее было включено такое основное средство (абз. 2 п. 1 ст. 258 НК РФ).
Расчет ежемесячной амортизации зависит от того, изменился ли срок полезного использования.
Ситуация 1. После реконструкции СПИ увеличился. В этом случае с месяца, следующего за месяцем ввода реконструированного ОС в эксплуатацию, амортизация по нему начисляется по формуле (п. 1 ст. 258 НК РФ):
Амортизация за месяц = (остаточная стоимость ОС на момент окончания модернизации + затраты на модернизацию) : (срок полезного использования оставшийся + срок, на который увеличился СПИ).
Пример 1
ООО «Омега» 28 февраля 2014 г. модернизировало основное средство, первоначальная стоимость которого составляла 120 000 000 руб.
Амортизация начисляется линейным способом, месячная сумма амортизационных отчислений - 1 000 000 руб.
Первоначальный срок полезного использования - десять лет, из которых прошло два года.
Стоимость модернизации составила 1 200 000 руб.
СПИ увеличился на десять лет.
Остаточная стоимость основного средства на 28 февраля 2014 г. равна 96 000 000 руб. (120 000 000 руб. - 1 000 000 руб. х 2 х 12). Новый срок полезного использования объекта после модернизации составит 18 лет (10 лет – 2 года + 10 лет).
Новая сумма амортизационных отчислений ООО «Омега» за месяц, начиная с марта, составит 450 000 руб. [(96 000 000 руб. + + 1 200 000 руб.) : (18 лет х 12 мес.)].
Ситуация 2. После модернизации основного средства СПИ не увеличился. В данной ситуации по окончании этого срока объект будет самортизирован не до конца. Ведь норма амортизации не изменится, а первоначальная стоимость увеличится на стоимость модернизации. Минфин считает, что в таком случае надо начислять амортизацию по прежней норме до полного списания стоимости ОС. Списание в этом случае продолжается и после окончания СПИ (письма Минфина России от 11.02.2014 № 03-03-06/1/5446 , от 09.06.2012 № 03-03-10/66). У судов по этому вопросу иная точка зрения: налогоплательщик вправе начислять амортизацию, исходя из остаточной стоимости ОС, увеличенной на сумму затрат на модернизацию, и оставшегося срока полезного использования (постановления ФАС Московского округа от 06.04.2011 № КА-А40/2125-11, от 03.06.2009 № КА-А40/4667-09 - оставлено в силе Определением ВАС РФ от 29.12.2009 № ВАС-12685/09). В этом случае сумма ежемесячных отчислений после модернизации увеличивается, и вся стоимость списывается в течение СПИ.
Ситуация 3. Реконструировано полностью самортизированное ОС. В этом случае стоимость произведенной модернизации будет амортизироваться по тем нормам, которые были определены при введении этого основного средства в эксплуатацию (письма Минфина России от 05.02.2013 № 03-03-06/4/2438, от 09.06.2012 № 03-03-10/66 , от 05.04.2012 № 03-03-06/1/181).
Пример 2
На балансе ООО «Торжок» числится полностью самортизированное основное средство первоначальной стоимостью 200 000 руб. Срок полезного использования был установлен 51 месяц, то есть ежемесячная амортизационная норма составляла 1,96 % (100% : 51 мес.). В текущем периоде произведена модернизация этого основного средства на сумму 85 000 руб. Срок полезного использования не изменился.
Ежемесячная сумма амортизационных отчислений по основному средству после модернизации составит 5586 руб. [(200 000 руб. + + 85 000 руб.) х 1,96 %].
Амортизация будет начисляться еще 16 месяцев (85 000 руб. : : 5586 руб.), начиная с 1-го числа месяца, следующего за месяцем, в котором модернизация завершилась (абз. 3 п. 2 ст. 322 НК РФ), до момента, когда произойдет полное списание затрат по модернизации, либо до выбытия данного объекта основных средств из состава амортизируемого имущества (письмо Минфина России от 23.09.2011 № 03-03-06/2/146).
Отметим, что при реконструкции основного средства, которая продолжается более 12 месяцев, начисление амортизации прекращается с 1-го числа месяца, следующего за месяцем начала работ (п. 3 ст. 256 НК РФ). Если реконструируется здание, которое учитывается как единый инвентарный объект, амортизацию прекращают начислять со стоимости всего объекта, даже если фактически часть здания продолжает эксплуатироваться (письмо Минфина России от 16.01.2008 № 03-03-06/1/8).
Документальное оформление
Основным документом, подтверждающим, что выполненные работы являются ремонтом ОС, а не его реконструкцией (модернизацией), является дефектная ведомость. Данные о произведенном ремонте необходимо отразить в разделе 5 инвентарной карточки (можно использовать форму № ОС-6).
Образец
ООО «Омега»
(наименование организации)
УТВЕРЖДАЮ
Руководитель организации
Иванов И. И.
(подпись) (расшифровка подписи)
бухгалтерия
(структурное подразделение)
Дефектная ведомость № 1
Место составления Общий кабинет
На основании приказа по ООО «Омега» № 2 от 01.01.2014
(наименование организации)
Комиссия
в составе:
Председателя комиссии Главного инженера Петрова П. П.
Членов комиссии: Заведующего хозяйством Сидоровой С. С., бухгалтера Степановой С. С.
(ФИО, должность, место работы)
Произвела осмотр Брошюровочного аппарата «Витязь-М», инв. № 00123
(наименование объекта основных средств, марка, модель, инвентарный номер и др.)
и установила наличие следующих дефектов (повреждений, неисправностей и т.п.):
|
Перечень
|
Характери-
|
Перечень ра-
|
Испол-
|
Перечень матери-
|
Сроки вы-
|
|
Искривле-
|
Невозмож-
|
1. Демонтаж
|
Тимофеев
|
Сверло НРП 12
|
Заключение комиссии: По причине невозможности использования аппарата по функциональному назначению и необходимостью замены деталей, необходим ремонт. Ремонт может быть осуществлен собственными силами. Ориентировочная стоимость запчастей для ремонта – 150 000 руб.
Председатель комиссии
Главный инженер Петров П.П.
Члены комиссии:
Заведующая хоз-ом Сидорова С.С.
(должность) (подпись) (расшифровка подписи)
Бухгалтер Степанова С. С.
(должность) (подпись) (расшифровка подписи)
Модернизация - это ремонт или реконструкция? Или это "одинаковая начинка в разных фантиках", чтобы побольше денег снять? Еще и реновация добавилась. Ремонт теперь вообще не проводят, только реновацию?
Понятия, конечно, родственные и даже где-то пересекающиеся. Но разница между ними есть. Более того, эта разница принципиальная, что полезно было бы знать не только подрядчикам в строительстве. Вопрос должен быть понятен инвесторам, театральным менеджерам, главным врачам клинических больниц, директорам заводов и многим другим в этом быстро меняющемся мире. Попробуем разобраться в терминах и найти к ним подходящие примеры.
Определяем и сравниваем
С формулировками в Сети, как обычно, беда: путаница понятий и громоздкие дефиниции. Мы же ошибаться не хотим, поэтому терминологию будем искать в нормативных документах бухгалтерского учета и налогообложения. Дело в том, что финансисты и налоговики отлично понимают, что такое основные средства. Ошибок с этим сами не допускают и другим не прощают. А объектами ремонтов, модернизаций, реноваций и пр. как раз и являются основные средства, то есть строения самого разного типа.
Итак, внимание: если в результате проведенной работы объект функционирует лучше или по-другому (дольше срок использования, выше мощность, лучше качество применения и пр.), то эта работа относится к реконструкции или модернизации.
Понятия «ремонт» в налоговом и бухгалтерском законодательстве нет. Отлично, делаем вывод о том, что ремонт - это работа, которая не меняет назначения здания и не добавляет ему новых функций и качеств.
Ее Высочество Цель
Главным критерием для разделения и различия перестроечных работ является их цель (рассмотренные выше бухгалтерские характеристики основных средств на втором месте по значимости).
- Цель ремонта - это ликвидация неисправностей, которые мешают использованию объекта. Классическим примером является замена старых водопроводных труб, которые текли на каждом шагу.
- Цель модернизации - обновление объекта для соответствия новым технологиям, требованиям или нормам. Понятие модернизации очень широкое: модернизировать можно армию, театр, склад, систему высшего образования - практически все сферы деятельности. Нас с вами больше интересует техническая модернизация того, что можно ремонтировать или реконструировать. По большей части это сооружения разного назначения.
- Цель реконструкции - изменение основных параметров сооружений в виде их переустройства. Это может быть новая планировка или увеличение площади здания. Бывает реконструкция «назад в прошлое» для возвращения сооружениям первоначального облика, что-то типа условной «обратной модернизации».
- Цель реставрации - возвращение первоначального вида и состояния памятникам культуры.
Два в одном: новая жизнь лифтов и эскалаторов
Несмотря на отличия модернизации и реконструкции, часто можно увидеть эти слова вместе: «…проведена масштабная реконструкция с модернизацией…». Так пишут и в прессе, и в документах государственных органов. Это правильная комбинация понятий. Модернизация и реконструкция отлично ладят друг с другом, они близкие «родственники», включая ремонт.
Примером может служить частая ситуация с установкой новых лифтов в рамках реконструкции или капитального ремонта здания. Новая лифтовая система - это локальная техническая модернизация в рамках общей реконструкции.
Чаще всего модернизации подвергаются инженерно-технические системы в зданиях: вентиляционные сети с кондиционированием, теплоснабжение, водопроводные трубы, эскалаторы и т. д. Речь идет не о простой замене старого технического оборудования новым. Модернизация - это всегда прогресс, это новые модели, технологии или материалы.
Дилемма больших городов и реновация
Это чрезвычайно интересное гибридное понятие появилось недавно. Реновация является настоящим современным трендом и еще одним близким родственником реконструкции. Реновация включает в себя процессы улучшения, реконструкции, модернизации и реставрации с одним условием: сохранением целостности сооружения.
Этому есть объяснения, которые связаны с проблемами урбанизации. Такая ситуация сложилась в центральных районах многих больших городов. Строители и архитекторы сталкиваются с серьезной дилеммой. С одной стороны, старые здания в центре трудно снести из-за их исторической ценности, протестов жителей города или по другой какой-либо причине. С другой стороны, городским хозяйствам нужны обновленные и функционально эффективные строения в центре.

Решение было найдено очень качественное - реконструкция старых строений с изменением их назначения и функций. Иными словами, реновация. Этот процесс носит комплексный характер с обязательным включением архитектурной концепции. Городские традиции, соображения эстетики, экономические подсчеты, адаптация домов под современные нужды, варианты использования прилегающих территорий - только часть вопросов, рассматриваемых во время разработки и планирования проектов реновации.
Одна из особенностей реновации заключается в тотальной модернизации зданий. Иногда сложно определить ее границы с реконструкцией и реставрационными работами. Одним словом, явление новое, комплексное и чрезвычайно перспективное. Это комфортная городская среда.
Большой театр - это реконструкция
В 2005 году, когда начался проект перестройки Большого театра, понятие «реновация» еще не было в употреблении. Поэтому один из самых долгих и скандальных проектов в строительстве культурных сооружения назывался коротко и ясно - реконструкция.
Здание Большого театра натерпелось на своем веку. Кто только его не перестраивал. Реконструкции и реставрации шли одна за другой, практически с самого начала его существования. И только в 2009 году после серьезнейшей подготовки здание перенесли с временных опор на мощный постоянный фундамент.
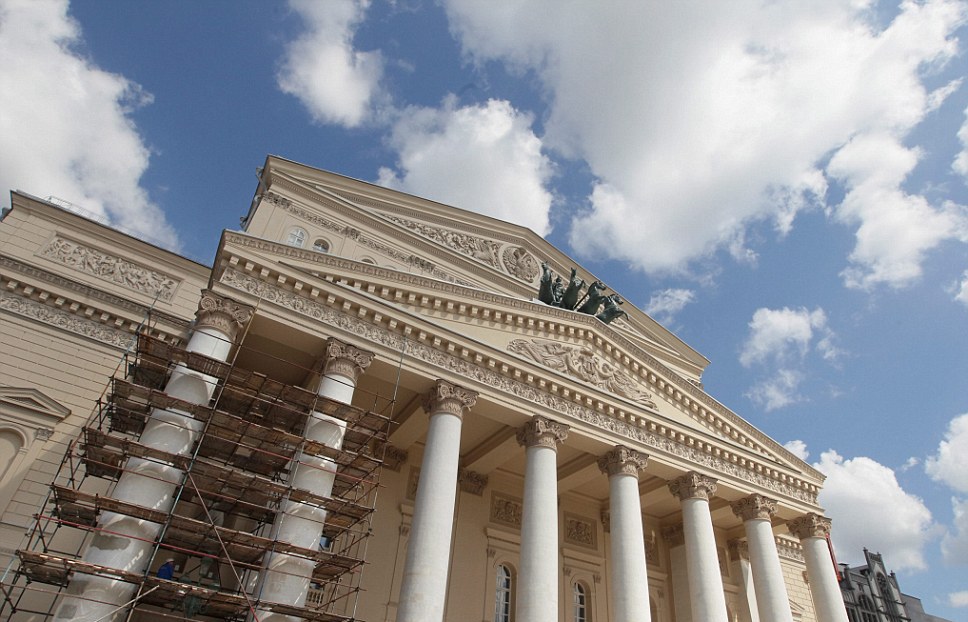
Вот, казалось бы, пример типичной реконструкции. Работы носили исключительно восстановительный и реставрационный характер. Требовалось вернуть все, как было в первоначальном варианте здания театра, восстановить исторический облик. Масштабы работ были огромными. Только в самом здании театра каждый день находилось около трех тысяч человек. За пределами театра, в реставрационных мастерских также трудилась целая тысяча специалистов.
Кроме восстановления интерьеров в проекте выполнялись еще две важнейшие задачи. Одна из них - изыскать дополнительные помещения в театре. Это было сделано за счет нового подземного пространства.
Второй задачей было восстановление уникальной акустики зала, которое проводилось с приглашением экспертов мирового уровня и с множеством звуковых тестов.
Большой театр: и все-таки модернизация
Все сделанное укладывается в понятие реконструкции, спору нет. А вот как расценивать новейшие технологии для сцены, которые соответствуют самому высокому мировому уровню?
Судите сами, теперь в сцену театра встроены семь подъемных платформ, в каждой из которых по два уровня. Эти площадки могут менять свое положение в пространстве как угодно, поэтому сцена способна принимать горизонтальное положение или превращаться, например, в ступени.
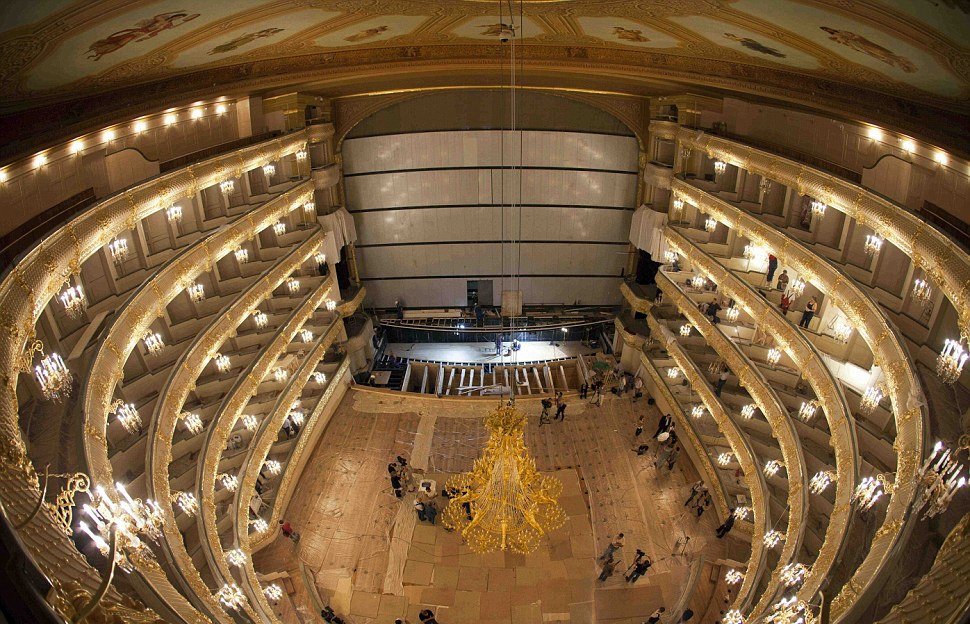
Современные системы размещения аппаратуры для спецэффектов, освещения акустики встроены в стены исторического здания самым деликатным образом. Чем отличается модернизация от реконструкции оборудования в проекте Большого театра? Тем, что системы поворота сцены, освещения, спецэффектов и акустики были не простой заменой старых на новые. Эта модернизация позволяет театру устраивать современные постановки с применением принципиально новых театральных технологий.
Что касается оркестровой ямы, то она прошла реконструкцию: в ней увеличили пространство под авансценой, теперь она одна из самых больших в мире, вмещающая 130 оркестрантов. Расширение и подземного пространства позволило открыть новый концертный зал прямо под Театральной площадью, в самом сердце центра Москвы, налицо снова реконструкция.
Отличия модернизации и реконструкции в таких масштабных проектах размываются, оба процесса идут параллельно и отлично интегрируются с другими приемами, например, реставрацией. Такая интеграция строительных процессов - новый и прогрессивный тренд.
Филармония на Эльбе: десятилетние работы по модернизации и реконструкции
Гамбургская филармония - главная соперница Большого театра по скандальности, дороговизне проекта и долгострою.
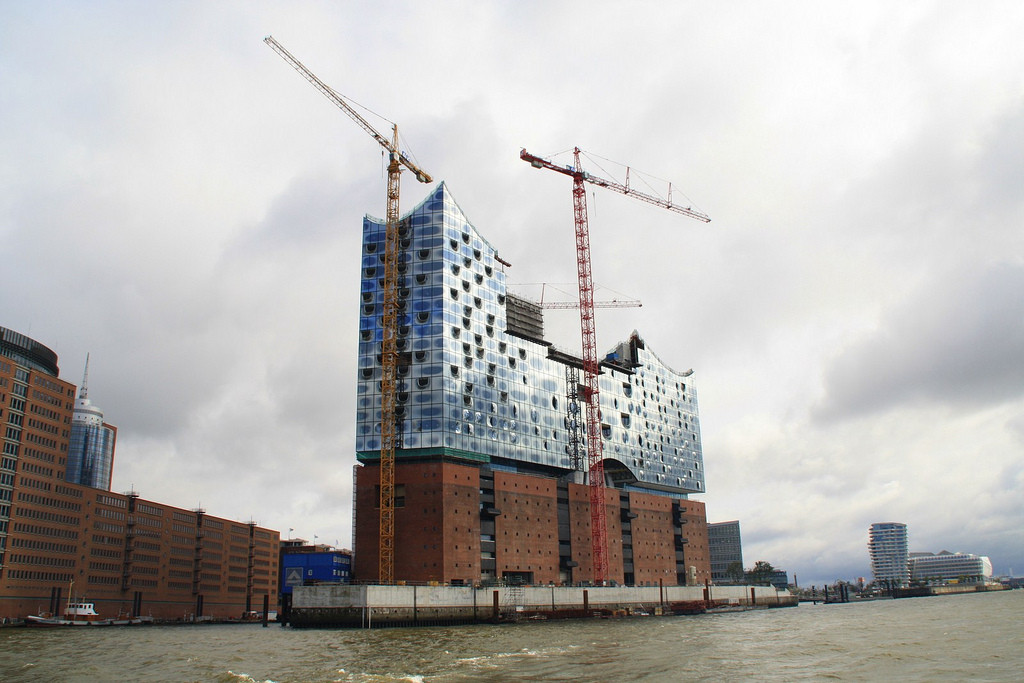
В этом грандиозном проекте снова размываются отличия модернизации и реконструкции. Здание нового концертного зала возвели на крыше старого товарного склада на берегу Эльбы. Место также весьма приметное. Это речной порт на Эльбе, грубый индустриальный ландшафт. Это является классической реконструкцией строительного объекта (склада).
Несмотря на то что сооружение расположено в гуще действующего речного порта, в театре идеальная звукоизоляция. Для этого над складом сделан специальный зазор со звукоизолирующими материалами нового поколения. Это также относится к процессу реконструкции.
Надстройка из стали и стекла над речным складом весит ни много ни мало 78 тысяч тонн. Площадь стеклянного фасада 16 тысяч метров. Высота здания 110 метров. Габариты и масштабы филармонии уникальные. Главный зал вмещает 2100 зрителей, а камерный - 550 слушателей. Там же расположен роскошный отель, несколько ресторанов, конференц-залы и др. В этом здании можно жить. Для этого достаточно купить одну из сорока четырех двухуровневых квартир в западной части здания.
Большого концертного зала - это «виноградник на склоне гор». Террасы вокруг центральной сцены поднимаются вместе со зрительными рядами при удалении от центра.
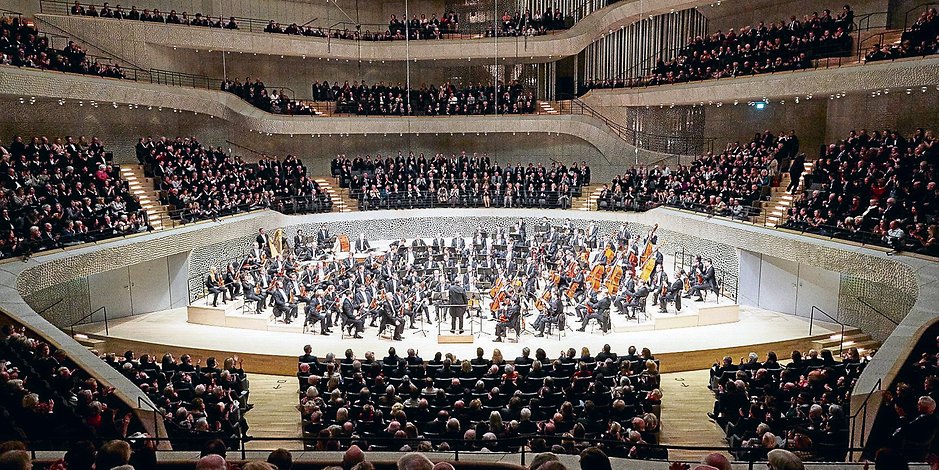
А сейчас внимание! При создании этого интереснейшего проекта перед архитекторами стояла главная цель. Звучала она так: вдохнуть жизнь в запущенный и несправедливо забытый индустриальный район Гамбурга на Эльбе. Городу нужен был не просто новый зал для концертов, а уникальный многоцелевой культурный комплекс.
Перед нами снова гибрид строительных процессов. Здесь нет смысла разбираться в отличиях модернизации и реконструкции. Масштабная урбанистическая концепция включала в себя все виды работ. Мы снова видим интеграцию.
Модернизация завода "КАМАЗ"
Уж если где и проводится модернизация в чистом виде, то это в промышленных предприятиях. Оно и понятно, во главе вопроса эффективность производства современных продуктов, которая никогда не будет высокой без новых технологий и оборудования.
Заводская модернизация - это уникальный проект «301.301. Автосборочное производство». Речь идет о подготовке производства нового большегруза, которое является частью целого проекта реинжиниринга заводских процессов. Модернизация проводится во всех цехах со сроком исполнения в начале 2019 года.
Цель у "КАМАЗа" амбициозная - поднять качество продукции на принципиально новый уровень. А без серьезной и продуманной модернизации о таком даже думать бессмысленно.
В результате изменений появится автоматизированная система управления, а все операции сборочного цеха будут автоматически записываться в системе, чтобы затем сформировать паспорт автомобиля нового поколения - электронный. Новая система тотального мониторинга и реконструкция сетей позволят снизить процент претензий покупателей и, что немаловажно, создаст базу для корректирующих действий и работы над ошибками.
«Зарядье» и урбанизм нового поколения
Обратите внимание на название международного конкурса по будущему знаменитому московскому парку «Зарядье: ландшафтно-архитектурная концепция парка». Городские власти решили построить на месте огромной снесенной гостиницы «Россия» современный парк с развитой инфраструктурой.
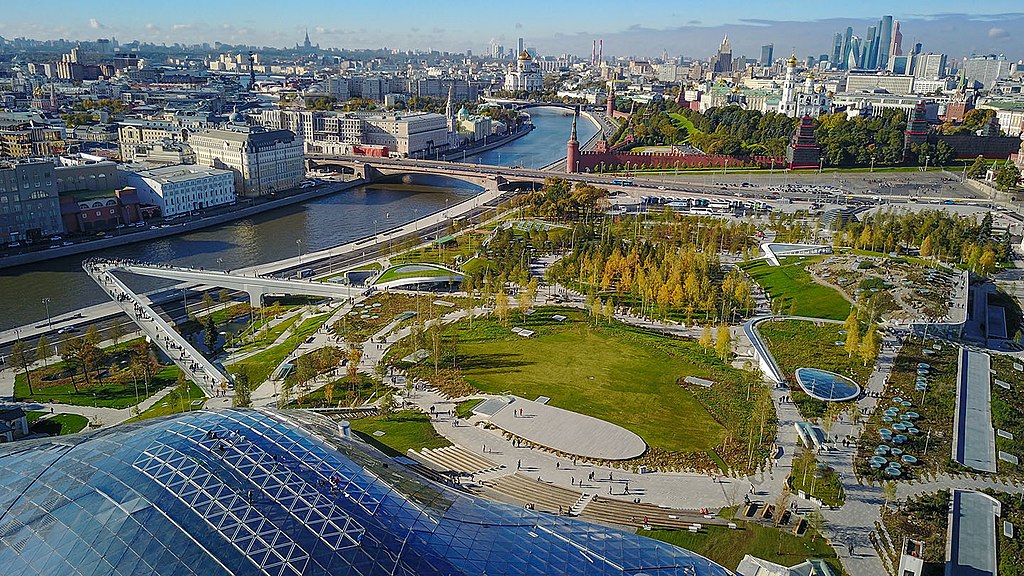
На первый взгляд проект снова напоминает реконструкцию: снос, перестройка, изменение размеров и площадей, придание новых функций и т. д.
Но перед нами снова концепция, а не отдельный строительный проект. Главная идея победившего в конкурсе проекта заключалась в организации нового пространства по правилам природного урбанизма. Это новое течение в градостроительстве о соседстве природы и городской среды, в результате чего образуется новый тип общественного пространства.
Все объекты парка уникальны и достойны подробного описания. Но еще одно важное свойство нового московского объекта - это реконструкция прилегающих улиц и площадей в городе. «Зарядье» как будто притягивает к себе комфорт для людей и благоустройство в целом. Заторы, хаотичные парковки, узкие пешеходные зоны - все постепенно превращается в цивилизованную городскую среду нового поколения.
Заключение
Кажется, что для современных городских проектов, связанных с переделкой старых зданий, нет смысла долго разбираться, чем отличается реконструкция от модернизации дома. Самым оптимальным вариантом переделки является продуманная комбинация этих процессов. А если идет речь о масштабных перестройках, включающих изменения инфраструктуры, то они выполняются в соответствии с концепцией - главной идеей. Тогда отличия модернизации и реконструкции будут делом чисто внутренним.
Тренд объединения понятий в строительных переделках касается и промышленной модернизации. В чистом виде она не встречается даже на заводах. Хотите повысить качество выпускаемых автомобилей? Модернизируйте конвейер и реконструируйте пространство для комфортности персонала, потому что с одним новым конвейером вы далеко не уедете.
Будущее за комплексными проектами, объединенных широкими концепциями и включающими в себя все возможные виды переделки.
Ремонт, модернизация, реконструкция: найдем отличия
О тонкостях учета восстановления основных средств мы попросили рассказать С.С. Бычкова, начальника отдела методологии исполнения бюджетов Департамента бюджетной политики Минфина России.
Прежде всего затраты на восстановление основного средства должны быть предусмотрены в смете доходов и расходов по подстатье 310 “Увеличение стоимости основных средств“. Здесь отражают затраты на оплату договоров на приобретение, строительство, реконструкцию, модернизацию, техническое перевооружение, ремонт основных средств (ОС). Для расчета суммы расходов используют:
Нормы обеспечения основными средствами (утверждает ГРБС) и сведения о фактической обеспеченности учреждения ими;
Сведения о ценах на объекты основных средств;
План капитальных вложений (должен быть согласован с главным распорядителем).
Завершение работ по восстановлению ОС оформляют Актом о приеме-сдаче отремонтированных, реконструированных и модернизированных объектов основных средств (ф. 0306002). На основании этого документа списывают накопленные на счете 0 106 01 000 “Капитальные вложения в основные средства“ затраты и делают запись в инвентарной карточке. В акте отражают стоимость объекта ОС до проведения работ по восстановлению, сумму затрат, стоимость после проведенных работ. Если СМР выполняла сторонняя организация, акт оформляют в двух экземплярах (первый - для учреждения, второй - для подрядчика). Хотелось бы обратить внимание на то, что при заключении договора о восстановлении основного средства на все работы должны быть составлены техническая документация и строительная смета (ст. 743 ГК РФ), определен срок их оформления. При подрядном способе работ также понадобятся акт о приемке выполненных работ (ф. N КС-2) и справка о стоимости выполненных работ и затрат (ф. N КС-3). Они утверждены постановлением Госкомстата России от 11 ноября 1999 г. N 100.
С документами разобрались, теперь перейдем к определению ремонта, реконструкции, модернизации. Бухгалтер обязан знать, чем они отличаются. От этого во многом зависит отражение соответствующих операций в бюджетном и налоговом учете.
Ремонт
По мнению сотрудников финансового ведомства, определять виды ремонта (текущий, капитальный) и различия между ними обязаны технические службы учреждения в рамках системы планово-предупредительных ремонтов (письмо Минфина России от 14 января 2004 г. N 16-00-14/10). Специалисты учреждения должны разработать соответствующий внутренний нормативный документ (Положение) и указать в нем, что будет считаться капитальным ремонтом, а что текущим. Но в любом случае документ следует оформить так, чтобы он соответствовал законодательно закрепленному Положению о системе технического обслуживания и ремонта основных средств по отраслям. Для федеральных судов - это приказ Судебного департамента при Верховном Суде РФ от 9 июня 2005 г. N 64; для автомобильного транспорта - положение Минавтотранса РСФСР от 20 сентября 1984 года; для торгово-технологического оборудования - приказ Министерства торговли СССР от 3 октября 1980 г. N 264; для производственных зданий и сооружений - постановление Госстроя СССР от 29 декабря 1973 г. N 279. Также полезно будет ознакомиться и с постановлением Госкомстата РФ от 3 октября 1996 г. N 123.
На основании вышеуказанных документов можно сделать вывод, что к текущему ремонту относят устранение мелких неисправностей, выявляемых в ходе повседневной эксплуатации основного средства (например, посторонний свист может стать поводом для замены ремня в автомобиле). При этом объект практически не выбывает из эксплуатации, а его технические характеристики не меняются. Также текущим ремонтом являются работы по систематическому и своевременному предохранению ОС от преждевременного износа путем проведения профилактических мероприятий. Цель капремонта - восстановление утраченных первоначальных технических характеристик объекта, устранение неисправностей, поддержание основного средства в рабочем состоянии. В данном случае заменяют изношенные или менее экономичные конструкции и детали. Если основные технико-экономические показатели остаются неизменными, то речь идет о капитальном ремонте (постановление ФАС Западно-Сибирского округа от 27 февраля 2006 г. N Ф04-675/2006(20077-А46-33), совместное письмо Госплана СССР, Госстроя СССР, Стройбанка СССР, ЦСУ СССР от 8 мая 1984 г. N НБ-36-Д/23-Д/144/6-14).
Пример 1
*(1)
Учреждение за счет предпринимательской деятельности провело текущий ремонт станка собственными силами работника, с которым был заключен договор подряда на сумму 3000 руб. (ЕСН и страховые взносы на обязательное пенсионное страхование - 780 руб., взносы на обязательное страхование от несчастных случаев на производстве - 6 руб. (ставка - 0,2%)). Согласно дефектной ведомости*(2) для ремонта были приобретены запасные части и материалы общей стоимостью 23 600 руб. (в том числе НДС -3 600 руб.).
Бухгалтер сделал записи:
Дебет 2 105 О6 340
Кредит 2 302 22 730
- 20 000 руб. (23 600 - 3600) - оприходованы приобретенные запасные части и материалы;
Дебет 2 210 01 560
Кредит 2 302 22 730
“Увеличение кредиторской задолженности по приобретению материальных запасов“
- 3600 руб. - отражен НДС;
Дебет 2 106 04 340
Кредит 2 105 О6 440
- 20 000 руб. - списаны материальные ценности на основании акта о списании материальных запасов;
Дебет 2 106 04 340
“Увеличение стоимости изготовления материалов, готовой продукции (работ,услуг)“
Кредит 2 302 01 730
“Увеличение кредиторской задолженности по заработной плате“
- 3000 руб. - начислено вознаграждение сотруднику за выполненную работу;
Дебет 2 106 04 340
“Увеличение стоимости изготовления материалов, готовой продукции (работ,услуг)“
Кредит 2 303 02 730
“Увеличение кредиторской задолженности по единому социальному налогу и страховым взносам на обязательное пенсионное страхование в Российской Федерации“
- 780 руб. - начислен ЕСН и страховые взносы на обязательное пенсионное страхование;
Дебет 2 106 04 340
“Увеличение стоимости изготовления материалов, готовой продукции (работ, услуг)“
Кредит 2 303 О6 730
“Увеличение кредиторской задолженности по обязательному социальному страхованию от несчастных случаев на производстве и профессиональных заболеваний“
- 6 руб. - начислены взносы на обязательное страхование от несчастных случаев.
Пример 2
Учреждение обратилось в автосервис для ремонта автомобиля. Ремонт производится за счет бюджетной деятельности. Стоимость ремонта составила 35 400 руб. При этом учреждение передало в автосервис запчасти на сумму 5000 руб.
Дебет 1 302 08 830
Кредит 1 304 05 225
- 35 400 руб. - оплачены услуги автосервиса по ремонту автомобиля;
Дебет 1 105 06 340
“Увеличение стоимости прочих материальных запасов“
Кредит 1 105 06 340
“Увеличение стоимости прочих материальных запасов“
- 5000 руб. - переданы запчасти в автосервис;
Дебет 1 401 01 225
“Расходы на услуги по содержанию имущества“
Кредит 1 302 08 730
- 35 400 руб. - списаны расходы на ремонт автомобиля;
Дебет 1 401 01 272
“Расходование материальных запасов“
Кредит 1 105 06 440
“Уменьшение стоимости прочих материальных запасов“
- 5000 руб. - списана стоимость запасных частей.
Налоговый учет
Если в сметах доходов и расходов учреждения предусмотрено финансирование расходов по всем видам ремонта ОС за счет двух источников (предпринимательская деятельность и бюджетное финансирование), такие расходы для целей налогообложения принимают пропорционально объему средств, полученных от предпринимательской деятельности, в общей сумме доходов (п. 3 ст. 321.1 НК РФ, письмо Минфина России от 11 декабря 2006 г. N 03-03-04/4/187, постановление ФАС Волго-Вятского округа от 9 марта 2005 г. N А43-7450/2004-31-445).
Так, если ОС приобретено за счет коммерческой деятельности, траты на ремонт таких объектов уменьшат базу по налогу на прибыль в составе прочих расходов (п. 1 ст. 260 НК РФ). Причем учреждение вправе распоряжаться по своему усмотрению только чистой прибылью, полученной им от осуществления предпринимательской деятельности, после уплаты в бюджет налога на прибыль. Поэтому учреждение должно сначала заплатить налог на прибыль, а остаток прибыли направить на ремонт основных средств (письмо Минфина России от 25 февраля 2004 г. N 04-02-05/3/12).
Ремонт ОС, переданных учреждению в оперативное ведение, осуществляется за счет средств, предусмотренных в смете доходов и расходов. Траты по ремонту объекта, приобретенного за счет бюджетных средств, не могут быть учтены при определении базы по налогу на прибыль. Они покрываются за счет средств целевого финансирования. И даже при его недостаточности указанные траты не должны уменьшать налогооблагаемую базу (письма УМНС по г. Москве от 25 ноября 2003 г. N 26-12/66370, от 15 января 2003 г. N 26-12/04153, Минфина России от 12 августа 2004 г. N 02-2-07/60@ “О налоге на прибыль организаций“).
Если же в сметах доходов и расходов учреждения не предусмотрено финансирование затрат на ремонт основных средств, приобретенных (созданных) за счет бюджетных средств, такие траты учитывают при определении базы по предпринимательской деятельности. Но с одним условием: если эксплуатация основных средств связана с ведением предпринимательской деятельности (п. 3 ст. 321.1 НК РФ).
Капремонт, реконструкция, модернизация
Нередко инспекторы утверждают, что учреждение произвело не капремонт, а реконструкцию или модернизацию. Суть в том, что такой ремонт - дело долгое и дорогостоящее. Тогда проверяющие доначисляют НДС, пени, штрафы. Кроме того, нужно будет сторнировать записи, которые отразили единовременное списание затрат на ремонт. Ведь в случае реконструкции (модернизации) придется их списывать по мере начисления амортизации, так как такие траты увеличивают первоначальную стоимость основных средств. Зная о трудностях бухгалтеров, сотрудники Минфина пояснили, что при определении вида работ следует руководствоваться (письмо Минфина России от 23 ноября 2006 г. N 03-03-04/1/794):
Положением о проведении планово-предупредительного ремонта производственных зданий и сооружений МДС 13-14.2000 (утверждено постановлением Госстроя СССР от 29 декабря 1973 г. N 279);
Ведомственными строительными нормативами (ВСН) N 58-88 (Р) (утверждены приказом Госкомархитектуры при Госстрое СССР от 23 ноября 1988 г. N 312);
В итоге получаем, что реконструкция - это работы по улучшению качества ОС с целью повысить его технические и экономические показатели, изменение планировки помещения, улучшение внешнего вида. Другими словами, в результате реконструкции изменяются качественные характеристики объекта, повышается его производительность, мощность.
К работам по модернизации относят работы, вызванные изменением технологического или служебного назначения оборудования или иного объекта амортизируемых основных средств, повышенными нагрузками и (или) новыми качествами (п. 2 ст. 257 НК РФ, письмо Федерального казначейства от 27 июня 2006 г. N 42-7.1-15/2.2-265). При разграничении модернизации и ремонта ОС определяющее значение имеет не то, как изменились его эксплуатационные характеристики, а тот факт, что сохраняется работоспособность объекта, не изменившего выполнение своих функций в целом (письмо Минфина России от 22 июня 2004 г. N 03-02-04/5).
Обратите внимание: замена приспособлений и принадлежностей (например, монитора, системного блока, перезаписывающего привода DVD компьютера), выполняющих свои функции только в составе комплекса, а не самостоятельно, не является модернизацией. Такие операции рассматривают как использование прочих материалов при осуществлении текущего (капитального) ремонта. Расходы на их приобретение отражают по статье 340 “Увеличение стоимости материальных запасов“ ЭКР бюджетов РФ (письмо Федерального казначейства от 27 июня 2006 г. N 42-7.1-15/2.2-265).
Учреждение для целей налогообложения вправе (но не обязано) включить в состав расходов отчетного (налогового) периода расходы на капитальные вложения в размере не более 10 процентов первоначальной стоимости основных средств и (или) расходов на модернизацию, реконструкцию (п. 1.1 ст. 259 НК РФ). Но указанный пункт применяется лишь в части капитальных вложений, осуществленных за счет предпринимательской деятельности (письмо Минфина России от 8 августа 2005 г. N 03-03-04/1/153). При этом данные расходы не учитываются при расчете амортизации (п. 2 ст. 259 НК РФ) и уменьшают первоначальную стоимость объекта основных средств.
Пример З
Учреждение собственными силами за счет предпринимательской деятельности произвело реконструкцию помещения. Для этого были приобретены материалы в сумме 26 000 руб. (в том числе НДС - 3 966 руб.).
Бухгалтеру следует сделать записи:
Дебет 2 105 04 340
“Увеличение стоимости строительных материалов“
Кредит 2 302 22 730
“Увеличение кредиторской задолженности по приобретению материальных запасов“
- 22 034 руб. (26 000 - 3966) - оприходованы материалы;
Дебет 2 210 01 560
“Увеличение дебиторской задолженности по НДС по приобретенным материальным ценностям, работам, услугам“
Кредит 2 302 22 730
“Увеличение кредиторской задолженности по приобретению материальных запасов“
- 3966 руб. - отражен НДС;
Дебет 2 106 01 310
Кредит 2 105 04 440
“Уменьшение стоимости строительных материалов“
- 22 034 руб. - списаны материалы на основании акта о списании материальных запасов;
Дебет 2 101 02 310
Кредит 2 106 01 410
- 22 034 руб. - списаны затраты на увеличение первоначальной стоимости здания.
Конечно, не стоит забывать о начислении заработной платы сотрудникам, участвующим в реконструкции, и соответствующих налогов (см. пример 1).
Заметим, если учреждение решит реконструировать (модернизировать) основное средство своими силами, на стоимость СМР следует начислить НДС (подп. 3 п. 1 ст. 146 НК РФ, письмо Минфина России от 5 ноября 2003 г. N 04-03-11/91). В расчет базы по НДС войдут все фактические расходы, связанные со строительно-монтажными работами (п. 2 ст. 159 НК РФ). Это зарплата рабочих, занятых реконструкцией, модернизацией, ЕСН, стоимость материалов, инструментов и т.п. Кроме того, если учреждение выполняет работы частично своими силами, а частично с привлечением подрядчиков, рассчитывая НДС по СМР, в базу следует включить работы, выполненные учреждением, и приплюсовать работы, выполненные подрядчиками (письмо Минфина России от 16 января 2006 г. N 03-04-15/01). Моментом определения налоговой базы является последний день месяца каждого налогового периода (п. 10 ст. 167 НК РФ).
Пример 4
Учреждение заключило договор строительного подряда на реконструкцию помещения. Стоимость СМР составила 50 000 руб.
Бухгалтер сделал записи:
Дебет О 106 01 310
“Увеличение капитальных вложений в основные средства“
Кредит О 302 08 730
“Увеличение кредиторской задолженности по расчетам с поставщиками и подрядчиками по оплате услуг по содержанию имущества“
- 50 000 руб. - отражены услуги строительной организации;
Дебет О 302 08 830
“Уменьшение кредиторской задолженности по расчетам с поставщиками и подрядчиками по оплате услуг по содержанию имущества“
Кредит О 304 05 225
“Расчеты по платежам из бюджета с органами, организующими исполнение бюджетов, по оплате услуг по содержанию имущества“
- 50 000 руб. - оплачены услуги строительной организации;
Дебет О 101 02 310
“Увеличение стоимости нежилых помещений“
Кредит 0 106 01 410
“Уменьшение капитальных вложений в основные средства“
- 50 000 руб. - списаны затраты на реконструкцию здания.
Пример 5
Учреждение отдало основное средства на модернизацию сторонней организации. Оплата ее услуг осуществляется за счет бюджетных средств. Стоимость модернизации составила 40 000 руб. Бухгалтер сделает в учете такие проводки:
Дебет 1 106 01 310
“Увеличение капитальных вложений в основные средства“
Кредит 1 302 19 730
“Увеличение кредиторской задолженности по приобретению основных средств“
- 40 000 руб. - отражена задолженность перед подрядчиками по работам, связанным с модернизацией основного средства (произведены работы по модернизации основного средства, отражены услуги сторонней организации);
Дебет 1 302 19 830
“Уменьшение кредиторской задолженности по приобретению основных средств“
Кредит 1 304 05 310
“Расчеты по платежам из бюджета с органами, организующими исполнение бюджетов, по приобретению основных средств“
- 40 000 руб. - произведена оплата услуг сторонней организации;
Дебет 1 101 04 310
“Увеличение стоимости машин и оборудования“
Кредит 1 106 01 410
“Уменьшение капитальных вложений в основные средства“
- 40 000 руб. - списаны расходы на модернизацию основного средства.
Амортизация
Реконструкция, модернизация основных средств изменяет их первоначальную стоимость (п. 2 ст. 257 НК РФ). Значит, должны поменяться и ежемесячные амортизационные начисления. Причем это произойдет вне зависимости от того, поменяется срок службы объекта или нет (письмо ФНС России от 14 марта 2005 г. N 02-1-07/23 “О порядке учета в целях налогообложения прибыли амортизации по реконструируемым или модернизируемым объектам“). В последнем случае амортизацию продолжают начислять, исходя из оставшегося срока использования (сохраняется срок полезного использования, определенный при вводе в эксплуатацию).
Пример 6
Первоначальная стоимость объекта - 20 000 руб. Стоимость после модернизации (реконструкции) - 30 000 руб. Срок полезного использования составляет 48 месяцев, срок фактического использования до модернизации (реконструкции) - 12 месяцев. Реконструкция (модернизация) проводилась 14 месяцев. В это время амортизация по объекту не начисляется (п. 3 ст. 256 НК РФ, п. 38 Инструкции N 25н).
Сумма амортизации по объекту за время фактической эксплуатации до модернизации (реконструкции) - 5000 руб. (20 000 руб. / 48 мес. х 12 мес).
После модернизации (реконструкции) ежемесячная сумма амортизации по объекту составит 625 руб. в месяц (30 000 руб. / 48 мес.) до того отчетного периода, когда произойдет полное списание стоимости объекта, либо до выбытия объекта из состава амортизируемого имущества по любым основаниям.
Остаточная стоимость объекта после реконструкции составила 25 000 руб. (20 000 руб. - 5000 руб. + 10 000 руб.), для полного списания объекта амортизация по нему будет начисляться еще в течение 40 месяцев, начиная с 1-го числа месяца, следующего за месяцем, в котором произошло окончание реконструкции.
Заметим, факт того, что основное средство амортизируется дольше срока его полезного использования, не противоречит нормам законодательства. В Налоговом кодексе сказано, что амортизацию больше не начисляют, если ОС полностью списано или выбыло из состава амортизируемого имущества (п. 2 ст. 259 НК РФ). Если же у основного средства истек срок полезного использования, а его стоимость еще не списана, то амортизацию можно продолжать начислять и учитывать ее при расчете налога на прибыль (письмо Минфина России от 10 октября 2005 г. N 03-03-04/1/264).
Однако пункт 39 Инструкции N 25н говорит дословно следующее: “В случаях улучшения (повышения) первоначально принятых нормативных показателей функционирования объекта основных средств в результате проведенной достройки, дооборудования, реконструкции или модернизации учреждением пересматривается срок полезного использования по этому объекту“. Поэтому для того, чтобы сблизить налоговый и бюджетный учет, бухгалтеру удобнее будет рассчитывать амортизационные отчисления следующим образом.
Пример 7
Дополним данные предыдущего примера. После модернизации (реконструкции) принято решение об увеличении срока полезного использования объекта основных средств на 24 месяца.
Новый срок полезного использования составит 60 месяцев (48 - 12 + 24). Ежемесячная сумма амортизационных отчислений равна 417 руб. ((20 000 руб. - 5000 руб. + 10 000 руб.) / 60 мес).
Пример 8
После модернизации полностью самортизированного основного средства новый срок полезного использования составляет один год. Стоимость реконструкции - 10 000 руб.
Ежемесячная сумма амортизации = 833 руб. (10 000 руб. / 12 мес).
Как видим, в данном случае остаточная стоимость основного средства равняется сумме расходов по его реконструкции или модернизации (письма Минфина России от 13 марта 2006 г. N 03-03-04/1/216, от 2 марта 2006 г. N 03-03-04/1/168).
Любое здание, даже самое крепкое, со временем ветшает и требует ремонта. Кроме того, владельцы меняются, и у них могут быть свои планы на строение, в соответствии с которыми его требуется перестраивать и модернизировать под новые задачи.
Что такое реконструкция зданий
Реконструкция зданий и сооружений подразумевает проведения ряда работ по строительству монтажу, направленных на изменение характеристик здания, коммуникации или их частей в соответствии с его новым назначением.
К таким работам относятся:
- расширение уже существующих зданий;
- надстройка новых этажей, мансард или других подобных дополнительных надстроек;
- добавление новых лестниц и лифтов;
- строительство или снос пристроек;
- переустройство цехов и линий;
- изменение общей площади объекта;
- смена назначения зданий и его функций;
- изменение инженерных систем, исключая магистральные;
- постройка подсобных и служебных сооружений.
Основная задача реконструкции – увеличение объема функций, которые выполняет здание, улучшение условий работы и проживания и качества обслуживания здания. Рекоеструкция выполняется в несколько этапов: предпроектная подготовка, геологические изыски, детальное обследование сооружений и зданий, разработка проекта, проведение строительных работ и сдача в эксплуатацию.
Реконструкция может применяться к самым разным объектам – жилым домам; производственным мощным предприятиям с большими мощностями и множеством объектов на балансе; нежилым строениям на придомовых территориях; гаражам, сараям и баням.
Что такое модернизация зданий
Модернизация отличается тем, что она направлена на обновление объекта и приведением всех его систем в соответствие с новыми техническими требованиями и нормами, современными требованиями к качеству.
Чаще всего модернизация проводится вместе с капитальным ремонтом здания и является целесообразной с экономической точки зрения. Она подразумевает оснащение здания необходимым новым оборудованием, улучшение планировки, повышение количества и качества функций здания, благоустройства территории вокруг.
Основная цель модернизации – это получение здания, которое полностью отвечает новым производственным, частным и профессиональным интересам, требованиям санитарии, пожарной и технической безопасности. От реконструкции модернизация отличается тем, что она не предусматривает увеличение площади или этажности здания, а только на качественную перепланировку под новое назначение.
Капитальный ремонт зданий
Если речь идет только о ремонте, то здесь подразумевается только восстановление здания или его инженерных систем. Цель ремонта – это приведение всех систем здания в исправность, восстановить оборудование и поддержать его эксплуатационные характеристики.
Ремонт может быть капитальным и текущим. Текущий ремонт выполняется в плановом порядке, имеет своей целью профилактические работы и благоустройство объекта внешне.
Капитальный ремонт здания подразумевает его детальное обследование, замену обветшалых элементов или их укрепление, ремонт кровли или ее замену, а также чердака, замену старых окон и дверей, обновление подвальных помещений и усиление существующего фундамента .
Кроме того, при необходимости проводится ремонт перекрытий , усиление балок и несущих конструкций, стен и перегородок.
При капитальном ремонте, в отличие от текущего, здание полностью выводится из эксплуатации на время проведения работ. Прекращается его снабжение водой, электричеством и теплом.
Отличия реконструкции, модернизации и ремонта зданий и сооружений
Системы электропитания, водопровода, канализации и отопления также ремонтируются, при этом может меняться проводка, батареи и другие элементы коммуникаций и инженерных системы.
Компания «Альпстрой» занимается самыми разными видами ремонтных работ, а также модернизацией и реконструкцией промышленных объектов и жилых домов. У нас вы сможете заказать выполнение капитального ремонта зданий и сооружений с учетом всех особенностей и подбором материалов, расчетов сроков и затрат. Доверяя нам, вы получаете качественно выполненные заказа в оговоренные сроки!
Модернизацию промышленных предприятий, домов и сооружений зачастую путают с их реконструкцией. Подвергнуть такой процедуре можно различные объекты с любым целевым назначением, и изменение качественных характеристик далеко не всегда определяет понятие. Попробуем разобраться, в чём разница между данными категориями и насколько она существенна.
Определение
Модернизация – это обновление объекта для приведения в соответствие современным нормам, критериям, требованиям.
Реконструкция чем отличается от модернизации?
Модернизировать можно систему образования, производство, технику или автомобиль.
Реконструкция – это целенаправленная деятельность по изменению параметров строений и сооружений, отдельных элементов объектов (высота, этажность и т.д.), внедрение и обновление инженерных сетей.
Сравнение
Таким образом, реконструкция – это либо восстановление исходного состояния объекта, либо его коренное переустройство. Данный комплекс мероприятий может быть реализован только в строительстве и архитектуре. Применительно к этой отрасли, реконструкция направлена на изменение технических показаний (улучшение планировки здания, увеличение общей площади, восстановление первоначального облика).
Модернизация – обновление сооружения в связи с его моральным старением. Непосредственно перед проведением данных мероприятий оно уже не соответствует нормам и правилам: устарели инженерные коммуникации, уровень теплоизоляции, безопасности. В сфере промышленности реконструкция – это восстановление производственных комплексов, которые длительное время не выполняли своих функций. Модернизация – изменение имеющихся объектов с целью наладить выпуск современной продукции и повысить конкурентоспособность конкретного завода, фабрики.
Выводы TheDifference.ru
- Основная цель. Предназначение модернизации – коренное переустройство объекта, внедрение новых систем и сетей, которые сделают его современным. Цель реконструкции – изменение характеристик здания, производственного комплекса, улучшение его качеств.
- Причина проведения. Модернизация осуществляется в связи с тем, что объект устарел, а реконструкция – в связи с общим износом.
- Состояние объекта. После реконструкции улучшаются качества объекта, повышаются экономические и технические характеристики, либо полностью восстанавливается исходное состояние. После модернизации функции объекта могут коренным образом изменяться.
Конституционное право России → Юридический словарь → Слова на букву «М» юридического словаря → Что означает термин Модернизация зданий и сооружений в юридическом словаре?
Модернизация зданий и сооружений это
Модернизация: частный случай реконструкции, предусматривающий изменение и обновление объемно-планировочного и архитектурного решений существующего здания (сооружения) старой постройки и его морально устаревшего инженерного оборудования в соответствии с требованиями, предъявляемыми действующими нормами к эстетике условий проживания и эксплуатационным параметрам производственных зданий
"ОБ УТВЕРЖДЕНИИ И ВВОДЕ В ДЕЙСТВИЕ СТАНДАРТА ОРГАНИЗАЦИИ ОАО РАО "ЕЭС РОССИИ" "ЗДАНИЯ И СООРУЖЕНИЯ ОБЪЕКТОВ ЭНЕРГЕТИКИ. МЕТОДИКА ОЦЕНКИ ТЕХНИЧЕСКОГО СОСТОЯНИЯ"
Самые просматриваемые слова
Стратегическое предприятие (организация)
Выпуск продукции в обращение
Аварийная ситуация на воздушном судне
Сети инженерно-технического обеспечения
Автомобильные дороги общего пользования
Легитимность документа
Суммарная поэтажная площадь
Мобилизационное задание
Дорожное хозяйство
Извещение о вводе налоговой декларации (расчета) в электронном виде
Адресная справка
Информационные машины и оборудование
Промышленный объект
Криптосредство
Запрос межведомственный
Производственная деятельность
Производственный инвентарь
Военнослужащие
Постижерные работы
Спуск руководящий ж/д пути
Ссылки на определение понятия «Модернизация зданий и сооружений»
Уважаемые пользователи сайта.
Ремонт и модернизация: отличия и учет
На данной странице вы найдете определение понятия «Модернизация зданий и сооружений». Полученная информация поможет вам понять, что такое Модернизация зданий и сооружений. Если по вашему мнению определение термина «Модернизация зданий и сооружений» ошибочно или не обладает достаточной полнотой, то рекомендуем вам предложить свою редакцию этого слова.
Для вашего удобства мы оптимизируем эту страницу не только по правильному запросу «Модернизация зданий и сооружений», но и по ошибочному запросу «vjlthybpfwbz plfybq b cjjhe;tybq». Такие ошибки иногда происходят, когда пользователи забывают сменить раскладку клавиатуры при вводе слова в строку поиска.
Описание страницы: На данной странице представлено определение понятия «Модернизация зданий и сооружений»
Ключевые слова страницы: Модернизация зданий и сооружений, это, определение, понятие, термин, дефиниция, что значит, что означает, слово, значение
Понятие реконструкции, технического перевооружения, модернизации, расширения, ремонта, реставрации.
Реконструкция (зданий, сооружений, инженерных и транспортных коммуникаций) – совокупность работ и мероприятий, направленных на использование по новому назначению зданий, сооружений, коммуникаций, их частей (включая отдельные помещения) и (или) связанных с изменением их основных технико-экономических показателей, а также работы по модернизации зданий, сооружений, коммуникаций.
В состав реконструкции зданий, сооружений, инженерных и транспортных коммуникаций или их частей входит комплекс строительных работ и организационно-технических мероприятий, связанных с изменением нормативных требований и (или) основных технико-экономичес-ких показателей (количество или площади квартир, строительного объема или общей площади здания), увеличением объема услуг, изменением вместимости, пропускной способности и изменением направления и места расположения линейных сооружений.
Реконструкция зданий и сооружений может быть вызвана реконструкцией предприятия.
Разница между модернизацией и реконструкцией
К реконструкции предприятия относится переустройство или расширение цехов и объектов основного, подсобного и обслуживающего назначения, инженерных коммуникаций, изменение назначения предприятия, цеха или изменение их основных технико-экономических показателей.
К реконструкции действующих предприятий относится переустройство существующих цехов и объектов основного, подсобного и обслуживающего назначения, как правило, без расширения имеющихся зданий и сооружений основного назначения, связанное с совершенствованием производства и повышением его технико-экономического уровня на основе достижений научно-технического прогресса и осуществляемое по комплексному проекту реконструкции предприятия в целом в целях увеличения производственных мощностей, улучшения качества и изменения номенклатуры продукции в основном без увеличения численности работающих при одновременном улучшении условий их труда и охраны окружающей среды.
При реконструкции действующих предприятий может осуществляться: расширение отдельных зданий и сооружений основного, подсобного и обслуживающего назначения в случаях, когда новое высокопроизводительное и более совершенное по техническим показателям оборудование не может быть размещено в существующих зданиях; строительство новых и расширение существующих цехов и объектов подсобного и обслуживающего назначения в целях ликвидации диспропорций: строительство новых зданий и сооружений того же назначения взамен ликвидируемых на территории действующего предприятия, дальнейшая эксплуатация которых по техническим и экономическим условиям признана нецелесообразной.
Модернизация (зданий, сооружений, инженерных и транспортных коммуникаций) – совокупность работ и мероприятий, связанных с повышением потребительских качеств зданий, сооружений, коммуникаций, их частей и (или) элементов, с приведением эксплуатационных показателей к уровню современных требований в существующих габаритах.
Модернизация является видом реконструкции, проводимой в существующих габаритах зданий, сооружений, коммуникаций.
При модернизации может осуществляться изменение планировки, без изменения назначения отдельных помещений, устройство встроенных помещений для лестничных клеток, лифтов, мусоропроводов, выполнение балконов, лоджий, замена отдельных видов несущих конструкций (стен, лестниц, перекрытий, покрытий), улучшение архитектурной выразительности здания, переустройство крыш, утепление и шумоизоляция зданий, оснащение недостающими видами инженерного оборудования или повышение его уровня, переустройство наружных сетей (кроме магистральных) .
Основными видами работ, выполняемыми при модернизации зданий и сооружений, являются:
– защита здания от шума и вибрации, переоборудование систем отопления, переустройство вентиляции, устройство систем противопожарной автоматики и дымоудаления, установка приборов учета и регулирования тепла, холодного и горячего водоснабжения;
– устройство балконов, лоджий, веранд, тер-рас, переустройство крыш;
– полная замена оконных и дверных блоков на изделия с теплотехническими характеристиками, отвечающими нормативным требованиям, и др.
К техническому перевооружению действующих предприятий относится комплекс мероприятий по повышению технико-экономи-ческого уровня отдельных производств, цехов и участков на основе внедрения передовой техники и технологии, механизации и автоматизации производства, модернизации и замены устаревшего и физически изношенного оборудования новым, более производительным, а также по совершенствованию общезаводского хозяйства и вспомогательных служб.
Техническое перевооружение действующих предприятий осуществляется по проектам и сметам на отдельные объекты или виды работ, разрабатываемым на основе единого технико-экономического обоснования и в соответствии с планом повышения технико-экономического уровня отрасли (подотрасли), как правило, без расширения производственных площадей.
Целью технического перевооружения действующих предприятий является интенсификация производства, увеличение производственных мощностей, выпуска продукции и улучшение ее качества при обеспечении роста производительности труда и сокращения рабочих мест, снижения материалоемкости и себестоимости продукции, экономии материальных и топливно-энергетических ресурсов, улучшения других технико-экономических показателей работы предприятия в целом.
К расширению действующих предприятий относится строительство дополнительных производств на действующем предприятии (сооружении), а также строительство новых и расширение существующих отдельных цехов и объектов основного, подсобного и обслуживающего назначения на территории действующих предприятий или примыкающих к ним площадках в целях создания дополнительных или новых производственных мощностей.
К расширению действующих предприятий относится также строительство филиалов и производств, входящих в их состав, которые после ввода в эксплуатацию не будут находиться на самостоятельном балансе.
Ремонт (зданий, сооружений, инженерных и транспортных коммуникаций) – совокупность работ и мероприятий по восстановлению работоспособности или исправности здания, сооружения, коммуникаций, их частей и (или) элементов, включая строительные конструкции и инженерное оборудование, не подпадающих под определение реконструкции.
К ремонту относятся технические работы, связанные с восстановлением основных физико-технических и эстетических показателей (несущая способность, жесткость, теплозащита, отделка и т.д.), потребительских качеств, утраченных в процессе эксплуатации. В состав работ входят все виды ремонтных работ, в т.ч. аварийные работы, включая замену отдельных элементов или конструкций, местное утепление и звукоизоляция с применением современных материалов и технологий.
Капитальный ремонт зданий и сооружений – ремонт, связанный с восстановлением основных физико-технических, эстетических и потребительских качеств зданий и сооружений, утраченных в процессе эксплуатации.
Основные виды работ, выполняемые при капитальном ремонте зданий и сооружений:
– усиление несущих конструкций зданий и сооружений, устройство фундаментов под оборудование;
– устройство или замена отмосток, устройство пандусов на крыльцах входов в здания;
– перекладка и усиление отдельных участков каменных стен; укрепление, усиление или замена перегородок;
– защита от шума и вибрации, устранение сырости, повышенной воздухопроницаемости и утепление промерзающих участков стен в отдельных помещениях;
– дополнительное утепление чердачных перекрытий и покрытий; частичная или полная замена кровли; частичное или полное заполнение оконных проемов;
– устройство козырька над входами в подъезды, подвалы и над балконами верхних этажей;
– восстановление придомового благоустройства и озеленения с применением современных материалов и технологий;
– ремонт сетей радио, телевидения и телефонизации;
– устройство пожарных лестниц, заземления, радиоприемных и телевизионных антенн;
– замена неисправных внутренних инженерных систем и оборудования зданий и сооружений, а также изношенного оборудования лифтов, мусоропроводов и другие работы.
Текущий ремонт зданий и сооружений – ремонт, который производится с целью предотвращения дальнейшего интенсивного износа, восстановления исправности и устранения повреждений конструкций и инженерного оборудования зданий и сооружений.
Перечень основных видов работ, выполняемых при текущем ремонте зданий и сооружений, очень широк, поэтому приведем только некоторые из них:
– заделка и расшивка стыков, швов, трещин, восстановление отдельных мест облицовки;
– ремонт входов в подвал, окон, приямков, пробивка и заделка отверстий;
– антисептическая и огнезащита деревянных конструкций;
– все виды работ по устранению неисправности крыши (кроме полной замены покрытия);
– установка доводчиков, пружин, упоров; замена оконных и дверных приборов, замена разбитых стекол, стеклоблоков; врезка форточек, установка противопожарных дверей и люков;
– заделка выбоин, трещин ступеней и площадок, замена отдельных ступеней, ремонт плит балконов, ремонт входов в здание;
– замена и ремонт отдельных участков пола, устранение просадки пола 1 этажа;
– восстановление штукатурки и облицовки стен и потолков отдельными местами, все виды малярных работ; наружная окраска окон, дверей, ограждений балконов, водосточных труб; укрепление или снятие с фасада угрожающих падением архитектурных деталей, облицовочных плиток, отдельных кирпичей;
– комплекс работ по ремонту центрального отопления, вентиляции, водопровода, канализации и горячего водоснабжения, внешнего благоустройства и прочие работы.
Реставрация зданий и сооружений – совокупность работ и мероприятий по воссозданию нарушенного первоначального облика памятников искусства и архитектуры, включая здания, сооружения и их комплексы, выполняемых на основе специальных исследований их исторической достоверности и архитектурно-художественной ценности.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации