
Рейтинг негосударственных пенсионных фондов. Разбираемся с негосударственными пенсионными фондами
По данным ПФРФ сегодня у нас в стране пенсионные накопления формируют 80,7 млн человек. Из них в негосударственных пенсионных фондах (НПФ) - 31 млн. граждан, в частных управляющих компаниях (УК) - 0,5 млн. граждан , в государственной управляющей компании (ГУК) «Внешэкономбанк» - 49,3 млн. граждан.
Те, кто решил формировать накопительную пенсию, могут сделать это через:
- Пенсионный фонд РФ, выбрав либо управляющую компанию (УК), отобранную по конкурсу (с которой ПФР заключил договор доверительного управления средствами пенсионных накоплений), либо один из инвестиционных портфелей государственной управляющей компании (ГУК) - Внешэкономбанк.
- Негосударственный пенсионный фонду (НПФ), осуществляющий деятельность по обязательному пенсионному страхованию.
Последствия формирования накопительной пенсии в управляющих компаниях (УК) с анализом их доходности мы подробно . П роанализируем второй вариант формирования накопительной пенсии, когда гражданин доверяет ее формирование одному из НПФ. Для этого используем официальные данные, размещенные на сайте Центробанка РФ в разделе "Основные показатели деятельности негосударственных пенсионных фондов по обязательному пенсионному страхованию". Анализ проведем только для тех НПФ, которые на май 2016 г. включены в "Реестр негосударственных пенсионных фондов — участников системы гарантирования прав застрахованных лиц" .
Критерием для составления рейтинга мы выбрали доходность , которую НПФ показали (по данным ЦБ) в период с 2013 по 2015 г. Достоверной официальной информации о доходности НПФ за более ранние периоды, к сожалению нет. Цифры, которые приводят о своей доходности сами НПФ нельзя принимать всерьез, поскольку они носят рекламный и агитационных характер и часто ничего общего с действительностью не имеют.
Цифры доходности 37 НПФ в 2013, 2014 и 2015 годах (доходность от инвестирования средств пенсионных накоплений) приведены в левой части (первые три колонки). На основе этих данных рассчитана правая часть таблицы с обобщенными среднегодовыми значениями показателей доходности. Это позволило сравнить НПФ между собой, а также сопоставить их доходность с уровнем инфляции и индексации страховых пенсионных капиталов в ПФРФ. П олные расчеты приведены в приложении . Результаты рейтинга показаны на диаграмме.
Как видно, только 9 НПФ из 37 (24% общего числа) сумели преодолеть инфляцию, среднегодовой уровень который за последние три года составлял 8,6%. А "обойти" уровень индексации страховых пенсионных капиталов в ПФРФ удалось лишь одному из них - "Европейскому пенсионному фонду".
Значит ли это, что лучшим из НПФ удалось уберечь накопительные пенсионные капиталы граждан от обесценивания и что размещать там свои пенсионные капиталы стало не менее выгодно, чем формировать страховую пенсию? Совсем нет. Существует один важный "нюанс" о котором умалчивают. НПФ, демонстрируя свою эффективность. А именно - из полученного инвестиционного дохода будущим пенсионерам достается только 70-80%. Дело в том, что от 20 до 30% дохода уходит на оплату услуг управляющих компаний, с которыми НПФ заключил договора об инвестировании средств пенсионных накоплений, на оплату услуг спецдепозитария и на "содержание "самого НПФ. В итоге, по оценкам экспертов и аналитиков на пенсионных счетах граждан останется только 70-80% полученного дохо да. С учетом этого обстоятельства картина кардинально меняется и показывает, что формировать накопительную пенсию в НПФ менее выгодно, чем страховую пенсию в НПФ. Диаграмма ниже иллюстрирует реальную среднегодовую "доходность" на пенсионных счетах граждан, формирующих накопительную пенсию в НПФ. Как видно, с позиции рядовых "вкладчиков" ни один из НПФ не "победил" не только ПФРФ, но и инфляцию своим уровнем доходности от инвестирования средств пенсионных накоплений.
Общую картину сопоставимой доходности инвестирования средств пенсионных накоплений негосударственными пенсионными фондами с уровнем инфляции и индексации страховых пенсионных капиталов в ПФРФ, иллюстрируют диаграммы ниже. Верхняя показывает публично декларируемую доходность НПФ, нижняя - реальную доходность для участников накопительной пенсионной системы - граждан, разместивших в НПФ свои пенсионные накопления.
ейтинговая таблица
|
№ |
Сокращенное наименование НПФ |
Доходность* инвестирования средств пенсионных накоплений, (%) |
Коэффи-циент прироста средств пенсионных накоплений |
Средняя годовая доходность от инвести-рования средств пенсионных накоплений |
Средняя годовая доходность на пенсионных счетах граждан |
||
|
2015 |
2014 |
2013 |
За трехлетний период** |
||||
|
Европейский пенсионный Фонд |
12,6 |
11,12 |
7,69 |
1,347 |
10,45% |
8,36% |
|
|
12,43 |
8,53 |
1,307 |
9,33% |
7,46% |
|||
|
Согласие |
9,13 |
9,84 |
8,92 |
1,306 |
9,30% |
7,44% |
|
|
Образование и наука |
17,8 |
4,44 |
6,11 |
1,305 |
9,29% |
7,43% |
|
|
Доверие |
12,27 |
7,54 |
7,35 |
1,296 |
9,03% |
7,22% |
|
|
НПФ ОПФ |
13,06 |
6,48 |
7,51 |
1,294 |
8,98% |
7,18% |
|
|
ЛУКОЙЛ-Гарант |
8,96 |
8,95 |
8,89 |
1,293 |
8,93% |
7,15% |
|
|
НПФ электроэнергетики |
8,46 |
9,04 |
8,38 |
1,282 |
8,63% |
6,90% |
|
|
Нефтегарант |
10,57 |
7,26 |
8,04 |
1,281 |
8,61% |
6,89% |
|
|
Стройкомплекс |
12,51 |
5,01 |
7,67 |
1,272 |
8,35% |
6,68% |
|
|
КИТФинанс НПФ |
14,5 |
2,78 |
7,91 |
1,27 |
8,29% |
6,63% |
|
|
Владимир |
11,92 |
7,46 |
1,268 |
8,23% |
6,58% |
||
|
Большой |
11,33 |
6,15 |
7,25 |
1,267 |
8,22% |
6,58% |
|
|
Первый промышленный альянс |
13,34 |
2,73 |
8,68 |
1,265 |
8,16% |
6,53% |
|
|
ГАЗФОНД |
13,92 |
2,85 |
7,23 |
1,256 |
7,90% |
6,32% |
|
|
Атомфонд |
10,74 |
4,55 |
8,22 |
1,253 |
7,81% |
6,25% |
|
|
НПФ Уралсиб |
10,69 |
4,39 |
8,38 |
1,252 |
7,79% |
6,23% |
|
|
Оренбургский НПФ Доверие |
5,43 |
8,35 |
1,252 |
7,78% |
6,22% |
||
|
НПФ РГС |
9,56 |
7,54 |
6,22 |
1,251 |
7,76% |
6,21% |
|
|
Русский стандарт |
12,91 |
3,04 |
6,93 |
1,244 |
7,55% |
6,04% |
|
|
САФМАР |
10,18 |
4,76 |
7,71 |
1,243 |
7,53% |
6,02% |
|
|
Наследие |
16,93 |
6,55 |
1,242 |
7,50% |
6,00% |
||
|
Ханты-Мансийский НПФ |
15,84 |
0,44 |
6,61 |
1,240 |
7,45% |
5,96% |
|
|
ВТБ Пенсионный фонд |
10,76 |
4,72 |
6,59 |
1,236 |
7,33% |
5,86% |
|
|
Социальное развитие |
14,49 |
0,88 |
1,235 |
7,28% |
5,82% |
||
|
Транснефть |
12,97 |
2,38 |
6,65 |
1,233 |
7,25% |
5,80% |
|
|
Промагрофонд |
16,34 |
1,39 |
4,47 |
1,232 |
7,21% |
5,77% |
|
|
Магнит |
7,74 |
0,86 |
13,3 |
1,231 |
7,18% |
5,74% |
|
|
Регионфонд |
10,7 |
1,228 |
7,10% |
5,68% |
|||
|
УГМК-Перспектива |
12,75 |
2,19 |
6,07 |
1,222 |
6,92% |
5,53% |
|
|
Сургутнефтегаз |
12,94 |
0,25 |
7,59 |
1,218 |
6,80% |
5,44% |
|
|
Аквилон |
6,69 |
5,27 |
1,217 |
6,78% |
5,42% |
||
|
Алмазная осень |
13,59 |
2,02 |
5,03 |
1,217 |
6,77% |
5,42% |
|
|
НПФ Сбербанка |
10,7 |
2,67 |
6,95 |
1,216 |
6,72% |
5,38% |
|
|
Национальный НПФ |
11,9 |
1,65 |
4,94 |
1,194 |
6,08% |
4,86% |
|
|
Телеком-Союз |
8,42 |
2,29 |
1,171 |
5,41% |
4,33% |
||
|
Будущее |
5,58 |
1,47 |
8,23 |
1,159 |
5,06% |
4,05% |
|
|
Среднегодовая инфляция |
12,9 |
6,45 |
6,58 |
1,281 |
8,60% |
||
|
Индексация стр. пен. в ПФРФ |
11,4 |
10,1 |
1,328 |
9,93% |
|||
* Данные ЦБ РФ
** Рассчитано на основе данных ЦБ РФ
Негосударственные пенсионные фонды могут помочь накопить приятную сумму к выходу на пенсию. Они позволяют передать потенциальные накопления в доверительное управление. За счет чего можно получить определенную доходность, как приятную добавку к будущим выплатам. К сожалению, доходность НПФ нестабильна. В один год она может достигать 20%, в другой – свалиться до нуля. Так что стоит отслеживать доходность в динамике хотя бы за последние три-четыре года. В идеале – за все время работы.
Важно, чтобы НПФ работал на рынке уже долгое время. Ведь только лучшие смогли «дожить» до наших дней. Так, из 270 фондов в 1998 году к 2018 сохранилось всего лишь около 60. Так что возраст – один из основных показателей надежности. Хороший НПФ просто обязан быть надежным. И чем дольше он работает и чем лучше о нем отзываются профессионалы, тем выше шансы, что пенсионные накопления не вылетят в трубу. Наш рейтинг надежности негосударственных пенсионных фондов составлен не только на основе отзывов реальных клиентов, но и на мнении профессиональных рейтинговых агентств и Центробанка, а также с учетом реальной пользы от НПФ.
ТОП-10 лучших НПФ
Помимо надежности негосударственного пенсионного фонда важно обращать внимание на некоторые другие показатели. Мы привели в таблице некоторые необходимые параметры, чтобы вам было легче сравнить и выбрать наиболее подходящий для вас вариант.
|
Накопленная доходность за 5 лет |
Год создания |
Учредители |
|
|
«Газпром» |
|||
|
Сбербанк |
Сбербанк |
||
|
Лукойл Гарант |
«Лукойл» |
||
|
Согласие |
Концерн «Россиум», ИК «Регион» |
||
|
Нефтегарант |
«Роснефть», СК «Нефтеполис» |
||
|
Сургутнефтегаз |
«Сургутнефтегаз» |
||
|
ВТБ Пенсионный фонд |
Группа ВТБ |
||
|
Алмазная осень |
«Алроса», «Профалмаз», Банк Держава |
||
|
Национальный НПФ |
«Татнефть», Банк Зенит |
||
|
ЗАО «Объединенный капитал», АО «Тандер» |
Но все самое интересное описано отдельно в обзоре каждого НПФ. Так что за подробностями – чуть ниже.
10 Магнит
Стабильная доходность
Доходность за 5 лет: 36,5%
Рейтинг (2019): 4.2
Открывает рейтинг наиболее надежных и стабильных пенсионных фондов НПФ одноименной сети магазинов, показывающий неплохие, пусть и неидеальные, результаты на рынке пенсионных фондов. Ранее был известен как Христианский пенсионный фонд «Добродетель», но был переименован в «Магнит» ради поддержания бренда. За 2017 год доходность, к сожалению, не радует – всего 3,18%. Впрочем, за прошлые годы она была стабильной, так что у НПФ ещё есть шанс исправиться и вернуться к нормальным доходам.
В отзывах клиенты отмечают, что основной клиентурой НПФ являются сотрудники сети магазинов «Магнит». Впрочем, стать вкладчиком может кто угодно – сейчас клиентами по обязательному страхованию являются более 220 тысяч человек. И многие хвалят неплохое управление и стабильность фонда. В целом можно сказать, что этот НПФ заслуживает доверия. Но ожидать заоблачной доходности не стоит.
9 Национальный НПФ
Лучший набор пенсионных программ
Доходность за 5 лет: 33,1%
Рейтинг (2019): 4.3
Региональный пенсионный фонд, преимущественно известный в Татарстане. За его пределами тоже способен обеспечивать отличный результат, так что со счетов его списывать не стоит. Ряд экспертов определяет надежность НПФ на очень высокий уровень. Доверять организации однозначно можно. За 2017 год организация имеет неплохую доходность в 9,81%. Правда, за последние пять лет накопленная доходность не радует – всего 33,1%, что не самое высокое значение в рейтинге. Высокая прибыль может быть нестабильна, но и за ноль НПФ не проваливается. Зато это компенсируется высоким удобством использования фонда.
Радует обилие пенсионных программ – всего их восемь. И часть из них направлена не только на вкладчика, но и на его семью. Например, программа «Забота» позволяет позаботиться о пенсии другого человека. А «Семейная» обеспечит отличной пенсией обоих супругов, даже если работал только один. Предусмотрены отдельные программы для разных слоев населения с разными потребностями и желаниями. Так что подобрать лучшую для себя сможет любой человек.
8 Алмазная осень
Лучшая доходность за прошлый год
Доходность за 5 лет: 37,1%
Рейтинг (2019): 4.4
Этот пенсионный фонд признан надежным ведущими агентствами с небольшими огрехами. Считается крупнейшим дальневосточным НПФ. Изначально был предназначен для работников алмазодобывающих предприятий, но решил пойти дальше и нарастить клиентуру среди других граждан. На сегодня в программе участвуют 24 тысячи человек и среди них более 20 тысяч пенсионеров уже получают заслуженные деньги. Надежность подтверждается не только рейтингами и отзывами – «Алмазная осень» обслуживает администрацию Мирного.
По данным Центробанка, имеет превосходный процент доходности за 2017 год – 11,16%. Но в среднем за прошлые годы она заметно меньше – за 5 лет набежало всего 37,1%. Можно говорить о стабильной прибыльности, но не слишком высокой по сравнению с другими НПФ. Управлением занимаются такие компании, как «КапиталЪ» и «ВТБ Капитал Управление активами», а политика инвестирования – осторожная. НПФ вкладывается более всего в государственные активы и банки, что позволяет управлять деньгами более аккуратно.
7 ВТБ Пенсионный фонд
Собственное управление средствами
Доходность за 5 лет: 36,4%
Рейтинг (2019): 4.5
Самый молодой НПФ 2007 года «рождения», который уже успел заслужить доверие не только граждан, но и рейтинговых агентств (присвоен наивысший рейтинг). Стоит наравне с лучшими «ветеранами» рынка и радует клиентов неплохой доходностью. Учредитель – банк с государственным участием из ТОП-10 самых надежных, поэтому за сохранность пенсионных средств сомневаться не стоит. В группу ВТБ входит более 20 компаний, работающих в разных странах мира. По данным самого ВТБ, собирающего отзывы и обратную связь, почти 90% клиентов довольны работой сервиса и менеджеров.
У пенсионного фонда в 2017 году была неплохая доходность – 9,02%. В целом за годы работы она всегда была положительной – НПФ ни разу не провалился в минус. На сегодня в фонде обслуживается более 2 миллионов человек. Фонд пользуется собственной управляющей компанией, входящей в группу – «ВТБ Капитал Управление активами». Так что деньги, по сути, не покидают сеть компаний одного владельца, что обеспечивает дополнительную надежность.
6 Сургутнефтегаз
Лучшая пиковая доходность за все время работы
Доходность за 5 лет: 48,6%
Рейтинг (2019): 4.5
Сургутнефтегаз ориентирован в основном на северные регионы России. Впрочем, ничто не мешает заключать договоры жителям и других районов. Среди учредителей – ОАО «Сургутнефтегаз», который своей же репутацией отвечает за работу НПФ. Кроме того, эксперты присваивают организации очень высокий показатель надежности, поэтому можно не опасаться обмана. Пенсионные накопления никуда не денутся.
НПФ имеет хорошую, хоть и не слишком стабильную, ежегодную доходность. Пенсионное страхование попало в список обязанностей Сургутнефтегаза в 2009 году, и тогда же он выдал феноменальную доходность в 43,55%. С этого момента ее уровень колебался от 0,28 до 12,94%. В 2017 же году доходность составила 8,74%. Грамотное управление ведущих управляющих компаний («Регион», «КапиталЪ» и «Газпромбанк Управление активами») позволит получить неплохую прибавку к пенсии в будущем.
5 Нефтегарант
Лучшее и безопасное управление
Доходность за 5 лет: 51,8%
Рейтинг (2019): 4.6
НПФ, тесно связанный с нефтяной промышленностью. Одна из учредителей – компания «Роснефть», 50% которой принадлежит государственной компании «Роснефтегаз», и которая ради имиджа не допустит, чтобы ее пенсионный фонд работал неудовлетворительно. Показывает отличный уровень накопленной доходности за последние годы. В 2017 же году смог накинуть на счета пенсионеров 8,13%, что весьма неплохой показатель. НПФ стремится инвестировать полученные от вкладчиков взносы с минимальными рисками, что обеспечивает стабильность.
По данным организации, сейчас более 150 тысяч человек состоит в НПФ, и из них более 80 тысяч уже получают пенсию. Вместе с высшими показателями надежности от рейтинговых агентств это дает повод доверять организации. Накопления управляются лучшими компаниями – например, «Регион», к услугам которой прибегают многие НПФ. Следовательно, стабильная доходность обеспечивается профессионалами, так что можно получить хорошую прибавку к пенсии. За все годы работы она всего три раза опускалась ниже 8%.
4 Согласие-ОПС
Лучший клиентский сервис
Доходность за 5 лет: 55,58%
Рейтинг (2019): 4.7
Не самый известный НПФ, который способен обеспечить неплохую доходность и отличные условия. «Согласие-ОПС» занимает высокую позицию в рейтинге лучших по данным ЦБ РФ – до 2017 года имел самую высокую накопленную доходность на рынке – более 60%. Сейчас она слегка снизилась, но сильно это на выплаты не повлияло. За 2017 год доходность составила 8,31%, а обслуживаться в фонде стало более 1,1 млн. человек.
«Согласие-ОПС» старается активно работать с клиентами, а не только с их деньгами. Агенты компетентны и имеют достаточно знаний не только о работе НПФ, но и о сфере в целом. Радует большое количество положительных отзывов от клиентов, в которых они упирают на высокое качество обслуживания и хорошую доходность. Также НПФ имеет определенную практику помощи в оформлении выплат, поэтому клиентам гораздо проще получить причитающееся. Онлайн-поддержка так же готова ответить на все вопросы и решить возникающие проблемы. В общем, стоит отметить высокий уровень клиентского сервиса.
3 Лукойл Гарант
Лучшая сеть партнеров
Доходность за 5 лет: 47,5%
Рейтинг (2019): 4.8
Надежный и удобный НПФ. В основателях – нефтяная компания «Лукойл». Входит в ТОП-5 крупнейших НПФ по итогам 2017 года, обслуживая почти 8 млн. человек. Организация имеет функциональный сайт, через который можно сделать буквально всё – от регистрации и отчислений до обновления сведений. НПФ имеет действительно впечатляющую сеть партнеров – среди них Альфа-Банк, Ренессанс Кредит, УБРиР, Промсвязьбанк и несколько других крупнейших учреждений. Это обеспечивает широкий охват территории – заключить договор можно где угодно, если удобнее это делать лично.
К сожалению, последний год у Лукойл Гаранта не задался – доходность в 2017 году упала до -5,26%. Но в 2016 году доходность составляла 8,23%. Заслуги предыдущих лет позволяют надеяться, что учреждение исправится. В отзывах клиенты подчеркивают, что НПФ действительно надежный, и нареканий в работе не вызывает. Все проблемы и вопросы решаются быстро. А доверие ведущих рейтинговых агентств, присваивающих фонду наиболее высокий уровень надежности, подтверждает безопасность вложений.
2 Сбербанк
Самый крупный НПФ
Доходность за 5 лет: 53,4%
Рейтинг (2019): 4.9
Крупнейший негосударственный пенсионный фонд страны. Владелец – только Сбербанк, других учредителей и акционеров нет. Это подтверждает надежность – пока жив Сбербанк, жить будет и его НПФ. Следовательно, с пенсионными накоплениями ничего не случится. Также ведущие рейтинговые агентства оценили НПФ Сбербанка как максимально стабильный и надежный. Дочерняя компания Сбербанка переняла у «родителя» практически все самое удобное – доступность широкому кругу населения как в финансовом (порог входа всего 1500 рублей), так и территориальном плане (отделения есть в каждом городе), надежность и удобство.
Как правило, доходность НПФ Сбербанка обеспечивает вполне стабильный доход и борьбу с инфляцией. Например, за 2017 год прибавка составила 8,34%. Инвестирует фонд только в надежные ценные бумаги разных отраслей. Удобно, что НПФ Сбербанка позволяет вернуть социальный налоговый вычет 13% с отчислений. В отзывах можно часто найти положительные комментарии клиентов – в основном, об удобстве и выгоде использования фонда. Из недостатков, которые отмечают клиенты – бюрократия. С другой стороны, выгода того стоит, да и пенсионные накопления нужно снимать не каждый день.
1 Газфонд
Лучшая накопленная доходность за 5 лет
Доходность за 5 лет: 57,14%
Рейтинг (2019): 4.9
Частично государственный НПФ (главный учредитель – Газпром, более 50% акций которого принадлежат государству), который грамотно позаботится о деньгах будущих пенсионеров. Фонду присвоен наиболее высокий уровень надежности. Кроме того, он имеет довольно высокую доходность за 2017 год – до 9,91%. Поскольку инвестировать Газфонд старается только в высоколиквидные ценные бумаги из ведущих отраслей экономики, то падения в минус ожидать точно не следует.
Удобно, что есть несколько пенсионных программ на выбор. Условия у них отличаются сроками выплаты, конкретной суммой и так далее. Радует, что можно задать не только сумму отчислений, но и размер желаемой пенсии в месяц. Удобный калькулятор позволяет посчитать платежи за месяц, квартал, год и даже единоразовые. К сожалению, в некоторых регионах недобросовестные сотрудники могут прибегать к не самым честным способам привлечения клиентов – например, к обходам квартир и упорному убеждению. Судя по отзывам, это слегка подмочило репутацию Газфонда. Но ведь доходность и выгода от этого не упали, так что фонду можно доверить средства.
Если вы решили перевести свои средства из государственного фонда в негосударственной, то вас наверняка интересует вопрос - какой НПФ сейчас на первом месте в рейтинге надежности и доходности? В этой статье вы сможете узнать о том, какие компании занимают самые высокие места по разным критериям оценки.
Что выбрать: государственный или частный фонд?
На сегодняшний день очень многие россияне предпочитают уходить из ПФР в различные НПФ, которых на данный момент существует несколько десятков. Как правило, организовывают их крупные компании для своих сотрудников, однако, если деятельность фонда оказывается удачной, и по её итогам он может предложить своим клиентам хорошие показатели, то сюда начинают переводиться и другие люди, не являющиеся сотрудниками компании-владельца.
Основные преимущества НПФ перед ПФР:
- Высокая доходность. Большинство государственных учреждений достаточно консервативны и «неповоротливы» в своей инвестиционной деятельности, за счет чего они могут предложить своим клиентам стабильность, но с учетом небольших прибылей. Если же говорить об НПФ, то они также действуют в рамках законодательства и подконтрольны государству, однако, они имеют значительно больше возможностей для выгодных инвестиций,
- Получение наследства. В случае смерти пенсионера, в наследство может вступить любой человек, который был указан в завещании или завещательном распоряжении. В ПФР же получить деньги смогут только законные прямые наследники,
- Возможность влиять на сумму будущих выплат — вам предложат несколько сценариев накопления денег, и вы можете сами выбрать наиболее удобный для вас вариант,
- Вы можете получать доход на пенсии сразу из нескольких источников, т.е. заключив договора сразу с несколькими организациями,
- Возможность перевода своих денежных средств из одной компании в другую в том случае, если первоначальный вариант не устроил вас по своей доходности. При этом, если предприятие испытывает проблемы, которые приводят к отзыву лицензии, вы все равно сохраняете свои сбережения, т.к. они застрахованы государством.
Для того, чтобы выбрать Негосударственный Пенсионный фонд, очень важно собрать о нем как можно больше информации. Если есть такая возможность — посетите его отделение в вашем городе, а если представительств нет — внимательно изучите данные на официальном сайт данной компании, если останутся вопросы — напишите письмо на электронную почту или позвоните по телефону горячей линии.
При этом не лишним будет поискать отзывы, которые оставляют действующие клиенты на различных интернет-порталах. Однако, к ним не стоит относиться, как к истине в последней инстанции, т.к. такие отзывы могут быть проплаченными, т.е. заказными от конкурентов.
Как выбрать для себя самый лучший НПФ?
Вопрос о том, какой НПФ находится сейчас на первом месте — немного не корректен. Причиной тому - разные показатели, на основе которых составляются рейтинги фондов.
Рассмотрим некоторые из них.
по доходности пенсионных накоплений — ;
по количеству застрахованных лиц — Сбербанка НПФ ;
по объёму пенсионных накоплений — .
Как видите, разные фонды могут «похвастаться» первыми местами в совершенно разных источниках и показателях для сравнений. Именно по этой причине нельзя однозначно сказать, кто из них является лидером, потому как каждую организацию нужно оценивать комплексно.
Если вы находитесь в поиске негосударственного пенсионного фонда, который бы устраивал вас по своим условиям, то лучше всего ориентироваться на два основных рейтинга: по показателям надежности (ознакомиться можно ) и рейтинг доходности (указан в этой статье). Ознакомьтесь с данными сравнительных таблиц:
- Наиболее надежные фонды
- Компании, имеющие высокие показатели средней накопленной доходности
- По объему накоплений:
- По количеству застрахованных лиц:
Какие можно сделать выводы?
Не существует единого лидера среди негосударственных фондов по всем направлениям, каждый силен в чем-то своем. Если вам нужно определиться между несколькими НПФ, кому отдать предпочтение, просмотрите сразу несколько рейтингов.
НПФы предлагают своим клиентам прекрасные условия, в связи с чем их популярность возрастает с каждым годом. В связи с этим многих потенциальных клиентов интересует вопрос выбора, а также поиск официального рейтинга с 10 лучшими вариантами по итогам года.
Почему выбирают именно неофициальные компании?
Среди преимуществ можно выделить такие позиции, как: стабильный и долгосрочный доход. Так же к положительным моментам стоит отнести и невысокие платежи, которые без большого ущерба своему кошельку может сделать участник программы, минимальные риски и простая схема работы, прозрачность финансовых действий, отчет, который предоставляется во всех подробностях.
Для удобства выбора постоянно проходит анализ деятельности компаний, на основании чего и составляются рейтинги. Для проведения анализа берутся такие показатели, как:
- объем пенсионных накоплений,
- количество участников,
- какой уровень надежности и доходности предлагается гражданам,
- предоставляемые гарантийные обязательства и важные показатели условий договора.
Мы рекомендуем вам обращать внимание сразу на совокупность этих параметров, но в первую очередь обращать внимание нужно на объем накоплений. Именно эта цифра определяет запас накоплений организации, из которых не только складывается уровень платежеспособности, но и капитал, из которого производятся выплаты пенсионерам.
Перед вами лучшая десятка по объему средств. Для вашего удобства, мы расставим организации в порядке убывания:
- Сбербанк ,
- ЛУКОЙЛ-ГАРАНТ ,
- БУДУЩЕЕ ,
- ГАЗФОНД пенсионные накопления,
- ВТБ Пенсионный фонд ,
- КИТ Финанс,
- НПФ электроэнергетики ,
- Промагрофонд ,
- Доверие.
Безусловным лидером по объему своих накоплений является НПФ Сбербанка (около 370 млрд. руб, свыше 5 млн клиентов), который намного опередил других участников списка. Он был создан одним из первых в нашей стране (в 1995 году).
Также для многих важна доходность , ведь именно от этого процента будет зависеть напрямую размер вашей пенсии. Если исходить из этого параметра, то перечень лидеров будет немного другим:
- Промагрофонд
- ГАЗФОНД
- КИТ Финанс
- Алмазная осень
- Оборонно-промышленный фонд им. В.В. Ливанова
- Первый промышленный альянс
- Гефест
- Сургутнефтегаз
- АКВИЛОН.
При выборе компании будьте внимательны, каждому из них также присваивается буквенный эквивалент.
- Е — в процессе ликвидации (или отозвана лицензия)
- D — компания банкрот
- C — случалось невыполнение обязательств
- C+ — большая вероятность отзыва лицензии
- C++ — очень большая возможность потери лицензии, банкротства, невыполнения обязательств
- B — низкий уровень надежности
- B+ — невысокая надежность, возможны проблемы, связанные с выплатами
- B++ — удовлетворительный уровень
- A — высокая степень надежности
- A+ — очень надежен
- A++ — исключительно надежен, успешное сотрудничество с клиентами даже при колебаниях на рынке.
Обратите внимание , что сейчас рейтинг составлен по результатам деятельности, которые были известны по итогам декабря 2016 года. На текущий год данные будут предоставлены также в конце декабря. Подводя итоги, можно утверждать, что самые главные показатели при выборе фонда — доходности, число клиентов, рейтинг надежности и объем накоплений.
Инвестиции в пенсионные накопления – это тоже инвестиции, причем направлены они на решение одного из самых важных вопросов, стоящих перед каждым человеком. А именно – как обеспечить себе достойную жизнь в преклонном возрасте.
Одно из отличий инвестиций в НПФ (негосударственные пенсионные фонды) от обычного инвестирования состоит в том, что взносы в пенсионный фонд обязательны для каждого гражданина России, тогда как «классическое» инвестирование – дело сугубо добровольное. Но в какой пенсионный фонд лучше инвестировать? Вопрос крайне важный и требует самого тщательного осмысления. В государственный или в негосударственный? И в какой именно? Узнайте ответы на эти и другие вопросы прямо сейчас из рейтинга 5 лучших НПФ на 2018 год.
Ответы на актуальные вопросы, а также рассмотрение специфики негосударственных пенсионных фондов будет приведено в конце статьи, а сейчас рассмотрим непосредственно рейтинг доходности НПФ России, за 2018 год. В статистике России существует множество базовых показателей, и мы постараемся выделить лидеров в каждом из них.
Альпари – бесспорный лидер на рынке форекс и на сегодняшний день лучший брокер для трейдеров из России и стран СНГ. Главное достоинство брокера – надежность, подтвержденная 17-ю годами работы. Альпари дает трейдерам возможность зарабатывать и выводить прибыль.

Roboforex – международный брокер высочайшего уровня с лицензиями CySEC и IFCS. На рынке с 2009 г. Предоставляет целый ряд инновационных инструментов и платформ как для трейдеров так и для инвесторов. Славится отличной бонусной программой в которую входят бесплатные 30$ для новичков.
В него попали самые разные компании, с различной доходностью, количеством клиентов, инвестиционными инструментами и прочим. Но всех их объединяют долгая история, высокий уровень надежности и положительные отзывы клиентов.
5 лучших НПФ для инвестирования в 2018
Лукойл-Гарант
Негосударственный ПФ «Лукойл-Гарант», основанный в далеком уже 1994-м году занял первое место нашего рейтинга по целому ряду причин, среди которых:
На сайте фонда можно найти пенсионный калькулятор, позволяющий вычислить, сколько вы сможете накопить, став клиентом фонда, на какую пенсию сможете рассчитывать и сколько вы получите в виде чистой прибыли.
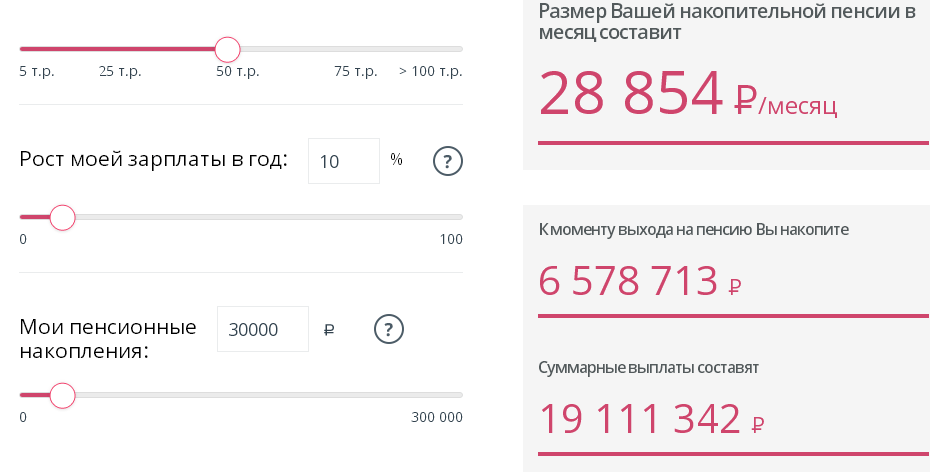
Средняя доходность фонда – 9%.
АО НПФ «Сугругтнефтегаз»
Пожалуй, самый стабильный и надежный НПФ России. Это подтверждается рейтингом надежности А++.
Один из лидеров по среднегодовой доходности, которая составляет, в среднем 11,5-12%.
Данный фонд предоставляет клиентам полную выкладку по структуре размещения пенсионных резервов, а также инвестиционных инструментов, при помощи которых «Сугругтнефтегаз» приумножает средства вкладчиков.
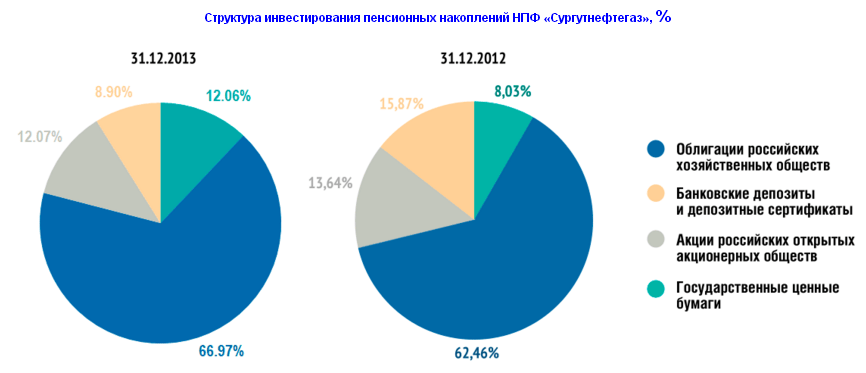
На данный момент сумма пенсионных резервов фонда превышает объем пенсионных накоплений более чем в три раза и продолжает расти. При этом их доходность стабильно превышает уровень инфляции в полтора-два раза.

НПФ «Европейский»
Еще один лидер, на этот раз в сфере среднегодовой доходности, которая здесь свыше 14%.
НПФ «Европейский пенсионный фонд» (ЗАО) предлагает своим клиентам западные стандарты обслуживания, индивидуальный подход и инвестиционную программу для каждого клиента, а также долгий и успешный опыт работы на отечественном рынке.
Вложение клиентских средств в инвестиционные активы производится с учетом индивидуальных особенностей клиента, таких как уровень его нынешней заработной платы, дата выхода на пенсию, приемлемая степень риска и прочее.
Деятельность фонда находится под контролем Центробанка России, Федеральной налоговой службы, Министерства труда и других государственных органов. К слову, надежность фонда удостоена самого высокого (А++) рейтинга.
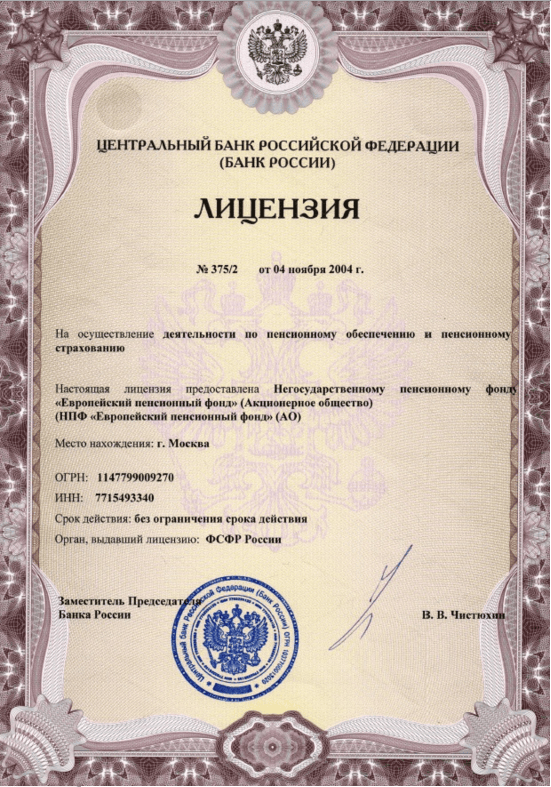
Клиентами компании являются более полутора миллионов человек, а накопленная доходность инвестирования пенсионных накоплений составляет 101,96%.
АО НПФ Сбербанк
Один из наиболее популярных среди населения негосударственных пенсионных фондов, учрежденный крупнейшим банком Российской Федерации.
Высший уровень надежности (А++) и более миллиона довольных клиентов как нельзя лучше характеризуют фонд и его деятельность.
НПФ Сбербанк ведет строгую отчетность перед своими клиентами в вопросах размещения пенсионных резервов и накоплений, как по видам инвестиционных активов, так и по сферам деятельности.

К слову, фонд предлагает целый ряд программ, касающихся не только накопительных пенсий и увеличения их размера при помощи инвестиций, а и корпоративных проектов для повышения эффективности бизнеса и налоговых преференций.
НПФ «Национальный»
«Национальный» НПФ реализует как индивидуальные, так и корпоративные пенсионные программы для физических и юридических лиц. Клиентами фонда являются порядка 350 000 человек.
Вклады клиентов застрахованы «Агентством по страхованию вкладов», что обеспечивает гарантию выполнения фондом своих обязательств и практически полное отсутствие рисков для клиентов.
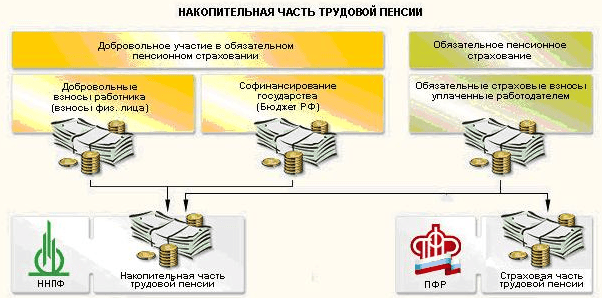
Естественно, что данная отрасль не стоит на месте, более того – она стремительно развивается, так что данный рейтинг нельзя назвать статичным, напротив, он крайне динамичен. Мы будем пристально следить за ситуацией вокруг лучших НПФ России, так что заходите на наш сайт и будете в курсе всех новостей по данной сфере.
Ну а теперь, как и было обещано, перейдем к рассмотрению сути государственных и негосударственных пенсионных фондов.
Государственный пенсионный фонд или НПФ?
Рассмотрим базовые показатели и специфику каждого варианта.
Государственные фонды – это классические институты управления пенсионными накоплениями населения. Там все налажено, надёжно, обеспечено и гарантируется самим государством, что в значительной степени повышает безопасность клиентов.
Но доходность невысокая. Инвестировать такие фонды могут только в государственные облигации (ОФЗ) и акции. Вывод: ГПФ – это очень надежно, практически лишено риска, но и доходность соответствующая.
Негосударственные фонды – это новые, активно развивающиеся компании (хочется на это надеяться), которые быстрее оборачивают деньги за счет расширенного списка инвестиционных инструментов. Конечно, этот список жестко ограничен на законодательном уровне, но возможности у них куда шире, чем у классических фондов.
К примеру, НПФ могут инвестировать сами или передавать пенсионные накопления граждан в управляющую компанию. Могут покупать государственные и муниципальные ценные бумаги, а также корпоративные облигации субъектов Российской Федерации. Также НПФ покупают недвижимость и делают депозитные вклады.
Рейтинг НПФ России по надежности и доходности, а также статистика деятельности негосударственных фондов Российской Федерации, представленные выше, показывают, что инвестиционной деятельностью такие организации занимаются довольно успешно, но сколько продлится эта белая полоса и не обернется ли она утерей инвестиционных средств? Кто знает.
Вывод: надёжность НПФ относительно высокая, но, все же, под вопросом, т.к. прошло слишком мало времени для её доказательства, 15-20 лет существования фондов – не такой уж долгий срок и сравнивать их по этому показателю с государственными фондами, все же, нельзя. Доходность существенно выше, нежели у государственных фондов, но стоит ли она инвестиционных рисков – решать вам.
Что будет с НПФ в 2018 году?
Глядя на статистику доходности НПФ и растущие с каждым днем масштабы их деятельности, говорить о том, что данная отрасль отмирает, пока не приходится.
Напротив, негосударственные пенсионные фонды сейчас находятся на гребне славы, что, впрочем, неудивительно в силу существенного повышения привлекательности инвестиций в глазах россиян.
Посему, размышляя, что будет с НПФ в этом году, можно предположить, что в случае отсутствия непредвиденных обстоятельств и форс-мажоров они продолжат свою деятельность. Ну а насколько успешной она будет – сказать невозможно.
Гарантировать надежность НПФ мы не можем, как и любого другого финансового инструмента (того же самого Сбербанка). Наша цель – информирование читателей и ничего более. Все-таки инвестиции – это и в Африке инвестиции, и везде, где есть возможность заработать, существует и риск прогореть, тем более что здесь вашими деньгами управляют третьи лица.
Так что, решать вам и только вам. Вы сами выбираете пенсионный фонд на свой собственный страх и риск.
А дабы не напрасно рисковать пенсионными накоплениями, доверяя их посторонним людям, может, имеет смысл самостоятельно заняться инвестированием и приумножением своего капитала?
Инвестируя в, к примеру, облигации федерального займа (ОФЗ), вы будете получать те же самые 10-12% прибыли в год, при этом все активы будут находиться в ваших руках и вы вольны поступать с ними как заблагорассудится.
Доходность от такого инвестирования будет ничем не хуже вложения средств в НПФ, а величина риска в несколько раз меньше. Так может не стоит ставить на карту свою пенсию, доверяя ее коммерческой организации?
С уважением, Александр Иванов




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации