
Разобрать отчет о прибылях и убытках. Инструкция по заполнению отчёта о прибылях и убытках
Отчет о прибылях и убытках форма 2 с 1 января 2013 года именуется отчет о финансовых результатах. Заполнение формы 2 вы найдете в статье ниже, предлагаем вам скачать образец заполнения отчета о прибылях и убытках на примере 2013 года. Скачать бланк отчета о финансовых результатах, актуальный при заполнении бухгалтерской отчетности за 2013 года можно в статье ниже. В статье рассмотрим структуру и содержание отчета о финансовых результатах.
Бланк форма 2 бухгалтерской отчетности отражает финансовые результаты и расходы на закупку основных и оборотных средств, перемещения финансов, налоговые обязательства. С 2013 года этот отчет составляется один раз в год и сдается в течение 3-х первых месяцев следующего года. Предприятия на УСН отображают только те доходы и расходы, которые относятся к налогообложению. Наряду с формой 2 также необходимо заполнить и сдать заполненный бухгалтерский баланс форма 1. Образец заполнения баланса предприятий можно скачать в , здесь же можно скачать сам бланк формы 1. Для субъектов малого предпринимательства существует своя (баланс и отчет о прибылях и убытках).
Данные в бланк отчета о финансовых результатах необходимо вносить за два года: отчетный год и предыдущий, при заполнении формы за 2013 год указываются данные на конце 2012 и 2013 г.
Образец заполнения отчета о финансовых результатах
Построчное заполнение формы 2:
Выручка (2110) – все денежные средства, которые получены в результате основной деятельности. Должно быть вычтен , акцизный налог и пошлина за экспорт.
Себестоимость (2120) – расходы по основной деятельности (доходы по ней отображены в строке «Выручка»), состав зависит от вида деятельности:
- для производственного предприятия – это ;
- в торговле – покупная ;
- для сферы услуг – расходы на выполнение работ.
Вся сумма во второй строке отчета о прибылях и убытках заключается в круглые скобки.
Валовая прибыль (2100) – разница между выручкой и себестоимостью, отраженных в двух строках выше.
Расходы коммерческие (2210) – все расходы, которые связаны со сбытом (в торговле – издержки товарооборота). Это сумма всех проводок, в которых по дебету «Себестоимость», а по кредиту – «Расходы по продажам». Число заключается в круглые скобки.
Расходы управленческие (2220) – расчет зависит от учетной политики предприятия. Если предприятие работает по системе полной себестоимости, то расходы отображаются в реестрах с дебетом «Производственные расходы». Это значит, что все расходы на управление уже включены во вторую строку. Если на предприятии система сокращенной себестоимости, то расходы на управление списываются сразу, то есть не распределяются по видам продукции, отображаются в пятой строке и заключаются в круглые скобки.
Прибыль от проданного товара (2200) – от числа, внесенного в третью строчку, отнимаются числа, внесенные в четвертую и пятую.
Доходы от иных предприятий (2310) – заполняют только те предприятие, которые во время отчетного периода вложили средства в других предприятий и получили доход от этих вложений.
Проценты, которые нужно получить (2320) – проценты по депозитам и ценным бумагам, которые предприятие должно получить.
Проценты, которые нужно оплатить (2330) – расходы на проценты по займам или кредитам, которые необходимо оплатить. Число заключается в круглые скобки.
Иные доходы (2340) – суммы, полученные за реализацию внеоборотных и оборотных средств, полученные штрафы, проценты, доходы от долевого участия.
Иные расходы (2350) – уплаченные штрафы, проценты, долги. Число должно быть заключено в круглые скобки.
Прибыль (до вычета налогов) (2300) – в данной строке отчета о финансовых результатах отражается сумма прибыли до налогообложения, определяется эта величина следующим образом: прибыль от проданного товара + доходы от иных предприятий + проценты, которые нужно получить – проценты, которые нужно оплатить + иные доходы – иные расходы. Если в строке отображается убыток, то число заключается в круглые скобки.
Налог на прибыль (текущий) (2410) – начисленный (если он начисляется по ПБУ 18/02). Если форму 2 заполняет субъект малого предприятия, то эта строка остается не заполненной.
В том числе, постоянные обязательства по налогам (2421) – заполняется, если при подведении итогов появилась разница по налоговому и бухгалтерскому учету. Сумма в этой строке – разница, на которую увеличится или уменьшится сумма налога на прибыль, определенная к оплате.
Изменения суммы отложенных налоговых платежей (2430) – заполняется, если на предприятии существуют доходы или расходы, которые по бухгалтерскому учету прошли в одном периоде, а налог на них рассчитывается в последующем периоде.
Бухгалтерская отчетность - важнейший анализ всей деятельности предприятия за прошедший год. Независимо от организационно — правовой формы все компании обязаны составлять ее и отправлять в налоговые органы, а также органы статистики не позднее 31 марта года, следующего за отчетным.
Внимание! Индивидуальные предприниматели не обязаны подавать отчетность, однако, ее заполняют по личному усмотрению для оценки своей деятельности.
Годовая бухгалтерская отчетность включает в себя множество форм и расшифровок. Для малых предприятий разработан упрощенный отчет, состоящий только из 2 основных форм: бухгалтерский баланс и отчет о прибылях и убытках.
Отчет о прибылях и убытках форма 2 объединяет в себе результат финансовой деятельности предприятия - здесь отражаются данные о полученной выручке и прибыли организации. Глубокий анализ позволяет максимально точно определить финансовое положение организации и принять правильные управленческие решения по дальнейшему ведению бизнеса на примере текущего положения дел.
Как составить
Отчет составляется в унифицированной форме на бланке, разрабатываемом МинФином РФ. Может заполняться как в общей форме, так и по личному выбору малых предприятий в упрощенной.
Внимание! Упрощенный отчет о прибылях и убытках имеет данные только по наиболее значимым показателям, поэтому на его основе невозможно сделать глубокий анализ результатов работы.
Образцы бланков можно скачать в конце статьи.
Отличие структуры бланков отчетности
- Наличие расшифровок по показателям: например, расходы по обычным видам деятельности включают в себя сведения о себестоимости проданных или произведенных товаров и коммерческих и управленческих расходов. Эти важные показатели дают возможность пересмотреть распределение своих расходов в будущем, а в краткую форму заносятся только общие сведения.
- Наличие в развернутом виде промежуточных результатов работы - прибыль (убыток) от продаж, до уплаты налогов и, наконец, чистая прибыль. Это позволяет максимально оценить налоговую нагрузку и посчитать долю расходов, приходящуюся на уплату налога на прибыль.
Основные показатели финансового результата, их структура
Выручка (строка 2110)
Выручка - это первый показатель, характеризующий результативность осуществляемой деятельности и эффективность проводимого управленческого учета в компании. В строку 2110 заносятся основные результаты работы за вычетом НДС, акцизов и дополнительных обязательных платежей.
В МСФО (международных стандартах финансовой отчетности) для признания выручки должны быть соблюдены основные требования к сделке:
- компания передала право собственности и больше не принимает участия в управлении проданными товарами или реализованными услугами;
- выручка и затраты по сделке могут быть четко определены;
- сделка осуществлялась с получением экономической выгоды для продавца и есть уверенность в ее получении.
Строка 2110 дает возможность проанализировать продажи, принять управленческие решения о возможном усилении поиска потенциальных покупателей, если продажи невысоки. Кроме того, так как выручка по 2110 определяется за вычетом НДС, можно сразу рассмотреть поступления от поставщиков и проанализировать наличие входного НДС для сокращения данного налога, т.е. все отчетности на предприятии взаимосвязаны между собой. Кроме того, вычет НДС и акцизов из общей суммы продаж позволяет как можно точнее оценивать именно результативность деятельности (так как выставленный НДС покупателям и акцизы все равно подлежат уплате в бюджет).
Прибыль (убыток) от продаж
Данный промежуточный показатель присутствует только в полной форме для крупных организаций. Он включает в себя не только результативность продаж (строку 2110 с вычтенным НДС и акцизами), но и все понесенные расходы на производство, обеспечение рабочего процесса (управленческие расходы), продажи продукции или оказание услуг.
Прибыль (убыток) от продаж до налогообложения
К полученной от основного вида деятельности прибыли в этом показателе присутствуют данные о прочих доходах, например, от участия в других организациях, полученные от предоставленных займов проценты или поступления от продажи основных средств и т. д. Основные расходы, понесенные в данном году компанией, дополняются затраты, не связанные с основной деятельностью организации (например, услуги банков).
Чистая прибыль (убыток)
Финальный результат деятельности фирмы. Показывает реальный доход компании после вычета всех понесенных затрат. Распределение чистой прибыли - это немаловажная часть управленческого учета, поэтому так важно правильно читать и анализировать данную строку в отчете о прибылях и убытках.
Внимание! Величина чистой прибыли отличается от заполненной строки в балансе о нераспределенной прибыли, так как в балансе приводятся сведения нарастающим итогом, а в форме 2 - только за отчетный год.
После формирования всех показателей следует помнить о ручном заполнении дополнительных справочных расшифровках.
Структура затрат, их представление по МСФО
При заполнении бланка отчетности для определения чистой прибыли учитываются все понесенные фирмой в текущем году издержки: как на обычные виды деятельности, так и дополнительные расходы. В соответствии с требованиями МСФО, в отчетности издержки отображаются в соответствии с выбранным методом раскрытия, позволяющим более точно и достоверно передать информацию.
Для затрат в МСФО присутствует следующая классификация затрат:
- «По характеру затрат» - данный метод не требует распределения расходов по их назначению и все издержки сгруппированы по характеру.
- Выручка
- Прочий доход
- Готовая продукция и незавершенное производство
- Материалы, использованные в работе
- Оплата труда работников
- Амортизация
- Прочий расход денежных средств
- Прибыль
- «По назначению затрат» — данный метод дает возможность распределять расходы по их прямому назначению для определения себестоимости продаж. Такое распределение обеспечивает более полной информацией, однако, следует отметить субъективность суждения об отнесении по целям издержек.
- Выручка
- Себестоимость продаж
- Общая прибыль
- Прочий доход
- Затраты на реализацию
- Затраты на административный сектор
- Прочие издержки
- Прибыль
Замечание! В России большинство организаций, осуществляющих свою деятельность согласно МСФО, придерживаются распределения затрат согласно их предназначению.
Пример заполнения бланка отчетности
Данный пример характеризует деятельность произвольно взятой организации ООО «Ягода» с показателями ее работы в 2017 году. Посмотреть и скачать пример заполнения бланка отчетности о прибылях и убытках 2017 можно ниже.
Анализ отчета о прибылях и убытках по образцу
Первоначальный анализ отчета о прибылях и убытках — сравнение промежуточных данных о прибыли. В данном примере видна тенденция увеличения валовой прибыли за счет снижения себестоимости продаж. То есть в текущем году компанией были предприняты меры по уменьшению затрат на осуществление реализации (пример: смена поставщика или способов доставки приобретаемого оборудования). Уменьшение общей выручки от реализации (строка 2110 без учета НДС) не повлияло на конечный результат.
В целом данный пример отчета о прибылях и убытках позволяет сделать вывод об успешной политике ведения бизнеса данной компанией за отчетный год - удалось снизить коммерческие расходы, возросла чистая прибыль. Однако, следует проводить мониторинг деятельности, чтобы не происходило значительное снижение выручки постоянно, так как это может стать причиной убытков и возникает риск банкротства предприятия. Чистая прибыль - показатель наличия денежных средств у компании после расчетов по налогам и всем аналогичным бюджетным платежам. Управленческие решения должны быть направлены на правильное распределение остатка для получения наибольшей выгоды.
Заключение
Комплексный анализ отчета о прибылях и убытка позволяет своевременно читать показатели и выявлять снижения продаж (строка 2110), основные причины уменьшения прибыли. Это дает возможность принимать решения о перераспределении денежных средств, так как основной целью любого предприятия является максимизация прибыли и снижение издержек.
С каждым годом в России стандарты ведения бухгалтерского учета все больше сближаются с МСФО, поэтому каждый бухгалтер должен знать основные требования составления отчетностей не только по ПБУ, но и руководствуясь методическими материалами МСФО. Причем анализ должен проводиться независимо от наличия обязанности сдачи отчетности - исследование показателей - важнейший шаг к дальнейшему функционированию организации.
В своей практике мы используем плавающие, а не жестко регламентированные цены на оказание бухгалтерских услуг. Прежде всего, мы ориентируемся на бизнес клиента: количество операций, актов, накладных и платежных поручений, а также иных документов. Также мы смотрим - какая система налогообложения используется. Исходя из этого, мы определяем стоимость наших услуг по количеству операций. Мы не используем метод трудозатрат, поскольку понимаем, что наш клиент платит только за реальную работу , а не за отдых или время. Стоимость бухгалтерских услуг для наших клиентов может быть различной в разные месяцы, то есть если у клиента в один месяц уменьшилось количество операций (не лучшие времена, сезонность и т.д.), то мы не будем брать с него полную стоимость. Как не бывает двух одинаковых компаний, так и мы не любим шаблоны.
К каждому клиенту мы подходим индивидуально – это основной принцип нашей работы! Мы предлагаем нашим клиентам только лучшие решения, опробованные практикой и временем.
Оперативная поддержка
«Плохой тот вопрос, который не задан»
Народная мудрость
Всем клиентам, заключившим с нами договор на бухгалтерское (юридическое) обслуживание, мы оказываем ЛЮБУЮ БЕСПЛАТНУЮ оперативную консультацию по ЛЮБОМУ ВОПРОСУ в рамках бухгалтерского учета и юридических услуг. Вы можете быть уверены в том, что ответ на Ваш вопрос мы сможем подготовить в максимально короткие сроки. Вы всегда можете воспользоваться доступными средствами связи:
Горячая линия поддержки - 89060313242, 89157109500;
Форма обратной связи на сайте.
Личная консультация – в офисе.
Также Вы можете получить помощь в консультации в Вашем офисе, воспользовавшись услугой «Приходящий специалист».
Электронная сдача отчетностей
По Вашему желанию, Вы можете сдавать отчетности самостоятельно, либо через нашу компанию: с помощью курьера в бумажном или в электронном виде. Сегодняшние технологии позволяют сдавать отчетности электронно, не вставая с кресла. Если раньше необходимо было распечатывать отчет, чтобы сдать его в кабинете инспектора, то сейчас все можно сделать быстро: через интернет, нажав несколько кнопок. Мы работаем с крупнейшей российской компанией «Тензор», которая предоставляет комплексную программу «СБиС++ Электронная отчетность ». Программа выгружает отчетности в электронном виде во все необходимые инстанции - ИФНС, ПФР, ФСС, Росстат и др. тогда, когда это нужно.
Процедура сдачи электронной отчетности заключается в следующем: налогоплательщик отправляет подготовленную отчетность через оператора связи в налоговую инспекцию (а также в ПФР, Росстат или ФСС). Документы подписываются электронной цифровой подписью, которая является аналогом собственноручной. Налогоплательщик получает подтверждение о доставке отчетности в инспекцию. Это подтверждение имеет юридическую силу, а время получения отчета инспекцией является временем его сдачи.
Основные преимущества сдачи отчетности в электронном виде через «СБиС++ Электронная отчетность»:
- Если Вы сдаете отчетности самостоятельно, то Вам не нужно стоять в очередях ИФНС/ПФР/ФСС;
- Можно отправлять документы в различные органы хоть 24 часа в сутки, не вставая с рабочего места;
- Быстрота отправления – электронная отчетность в среднем отправляется за 5 мин;
- Вам не нужно приезжать/подписывать отчетности, это сделаем с помощью программы, а Вы получаете экономию во времени;
- Встроенная система безопасности гарантирует защиту от несанкционированного доступа.
Более подробно с работой программы «СБиС++ Электронная отчетность» Вы можете ознакомиться на сайте компании – http://sbis.ru/ . Также Вы можете проконсультироваться у наших специалистов по телефону 89060313242.
Всю необходимую работу по настройке и автоматизации процессов выгрузки мы берем на себя. От вас только необходимо согласие работать по данной схеме.
Удаленное ведение бухгалтерии
Мы предлагаем Вам удаленное ведение бухгалтерских операций на условиях аутсорсинга. Да, мы не находимся в Вашем офисе с 9.00 до 18.00, но это не значит, что работа не выполняется нами в нужные сроки. Мы гарантируем Вам качественное оказание всех необходимых услуг в рамках договора на бухгалтерское обслуживание. Консультации для Вас - бесплатны! Вы, конечно, можете, взять на работу бухгалтера и зачислить его в штат, но сегодня эта схема (особенно в бухгалтерии) уже не так эффективна как раньше.
Преимущества удаленного бухгалтерского аутсорсинга сегодня очевидны:
- Вы платите только за объем реально выполненных работ , не оплачивая трудозатраты штатного работника. Принцип: сделал-получил.
- Вы не несете расходы, связанные с кадровым учетом;
- Отпадают издержки, связанные с организацией рабочего места для штатного работника (компьютер, мебель, программное обеспечение) ;
- Экономия на бухгалтерских программах и обновлениях («1С» – это сегодня дорогое удовольствие);
- Затраты на услуги бухгалтерской фирмы можно списывать в расходы и уменьшать налогооблагаемую базу (это актуально, если у Вас – УСН 15% или ОСН);
- Стоимость бухгалтерских услуг ниже, чем зарплата штатного специалиста (в среднем на 5-10% по рынку);
- У бухгалтерской компании «разноплановые» клиенты в разных сферах деятельности – строительство, оптовая и розничная торговля, услуги, НКО и др.
Удаленное ведение бухгалтерии осуществляется нами по договору. По мере необходимости мы приезжаем к Вам в офис для подписания всех необходимых документов. Сдача отчетностей и ведение бухгалтерии происходит согласно действующего законодательства РФ, ПБУ и прочей нормативной документации. Каждый клиент числится в базе 1С, при необходимости мы передаем Вам все данные, которые Вас интересуют.
Работать с нами удаленно – просто и непринужденно!
Приходящий специалист
Услуга «Приходящий бухгалтер » является идеальным решением для компаний со скромным штатом сотрудников и малым документооборотом. Основные клиенты данной услуги - индивидуальные предприниматели и компании малого и среднего бизнеса. Крупные фирмы тоже время от времени пользуются услугой «Приходящий бухгалтер». Происходит это тогда, когда возникает необходимость замены заболевшего специалиста или в период декретного отпуска, а также ежегодных плановых отпусков или в процессе формирования штата постоянных сотрудников.
Плюсы использования услуги «Приходящий бухгалтер»
заключаются в том, что:
- Приходящий бухгалтер работает где-то на стороне (дома или в другом офисе) и приезжает в компанию при возникновении необходимости , что исключает дополнительные финансовые траты на рабочее место, компьютер, канцелярию и прочие рабочие принадлежности.
- Взаимоотношения с приходящим бухгалтером обусловлены договором, в котором отражены все важные моменты, в том числе и оплата за работу. Это означает, что отсутствуют обязательства по выплате зарплаты и есть возможность при исчислении налогов принять траты на услугу «Приходящий бухгалтер» к уменьшению налоговой базы.
- В организациях, предоставляющих подобные услуги, работают профессиональные и квалифицированные специалисты , что говорит о высоком качестве и ответственности при выполнении работ.
- По договору оплата идет за конкретно оговоренный объем работы , а не за «просиживание» в офисе, многочисленные «чаепития» и «перекуры», что опять же экономит финансы компании-нанимателя.
Вышеизложенное подтверждает то, что услуга «Приходящий бухгалтер» является одной из самых доступных и востребованных на рынке услуг по налогообложению и бухучету.
Мы предлагаем Вам услугу «Приходящий бухгалтер » на выгодных условиях. Выезд в Ваш офис нашего специалиста включен в стоимость услуг для наших постоянных клиентов. Мы можем приезжать к Вам в офис тогда, когда это необходимо. Обычно это происходит 1-2 раза в месяц. Мы вместе подписываем необходимые документы, отчетности, разбираем текущие задачи.
Также на месте у клиента мы решаем следующие вопросы:
- ведение базы 1С 7.7, 8.2 – любая консультация по работе программы, составлению отчетностей;
- ведение и архивирование документации для ведения бухучета
Для новых клиентов – услуга платная, рассчитывается исходя из трудозатрат в человеко-часах по факту выполненных работ и оказанных консультационных услуг.
Если Вы – физическое лицо, бухгалтер, и нуждаетесь в качественной консультации вопросам сдачи отчетностей или хотите получить помощь по работе с программами 1С 7.7 или 8.2, то наш специалист может Вам помочь. Позвоните или напишите нам, и мы будем рады ответить на Ваши вопросы.
Каждое предприятие, активно ведущее коммерческую деятельность, вне зависимости от системы налогообложения по концу года должно составлять и передавать работникам налоговой службы специальный документ под названием «Финансовый отчет», ранее известный, как «Отчет о прибылях и убытках» (форма 2).
ФАЙЛЫ
Зачем нужен данный документ
В отчете регистрируется движение финансовых средств на предприятии в отчетный период. Сюда включаются доходы, расходы, убытки и прибыли организации которые рассчитываются нарастающим итогом от начала и до конца года.
Кто занимается составлением отчета
Составление отчета входит в компетенцию сотрудника бухгалтерского отдела или главного бухгалтера. В небольших компаниях это может быть сторонний специалист, работающий на условиях аутсорсинга.
После оформления документ обязательно должен быть передан на подпись руководителю фирмы.
Куда подавать документ
Составленный и надлежащим образом оформленный отчет о финансовых результатах необходимо передавать в территориальную налоговую службу вместе с прочими документами, входящими в бухгалтерскую отчетность.
Срок сдачи финансового отчета
Как любые другие бухгалтерские документы, передаваемые в налоговые органы, этот также имеет строгие сроки подачи. В данном случае период составляет три месяца с момента окончания отчетного года (т.е отчет необходимо сдать до конца марта ). В случае, если эта норма будет нарушена, предприятию грозит административная ответственность в виде штрафа.
Правила составления документа
Отчет о финансовых результатах имеет две унифицированные формы:
- обычную (включает в себя расширенную информацию),
- упрощенную (информация в ней более сжата).
Вне зависимости от того, какой формой воспользуется компания, отчет содержит следующие обязательные данные:
- реквизиты предприятия,
- дату составления документа,
- показатели прибылей и убытков,
- итоговые значения.
К заполнению документа следует относиться очень внимательно, поскольку ошибки, а тем более внесение в него недостоверных или заведомо ложных сведений чревато неприятными последствиями.
Если в процессе заполнения документа были допущены какие-то неточности или исправления, лучше всего распечатать новый бланк и оформить его заново.
Правила оформления финансового отчёта
Все сведения в бланк можно вносить как в рукописном виде, так и в печатном. Главное условии, чтобы он содержал в себе подлинную подпись руководителя предприятия или уполномоченного действовать от его имени сотрудника.
Начиная с 2016 года печать на отчете ставить не обязательно, поскольку юридические лица законодательно освобождены от необходимости визировать свои документы с помощью печатей и штампов.
Отчет о финансовых результатах оформляется в двух экземплярах :
- один передается в налоговую инспекцию,
- второй остается в организации.
После утраты актуальности данный документ передается на хранение в архив предприятия, где и содержится в течение всего периода, установленного для подобного рода бумаг.
Как отправить отчет о финансовых результатах
На сегодняшний день документ можно передать в налоговую службу тремя основными способами.
- Первый : путем личного похода в налоговую. В этом случае отчет может отдать как непосредственно руководитель компании, так и действующее от его имени доверенное лицо (но тогда необходимо иметь на руках доверенность, заверенную у нотариуса).
- Второй вариант: переслать отчет о финансовых результатах через электронные средства связи: правда, тут надо иметь ввиду, что у предприятия должна быть зарегистрированная электронная подпись.
- Третий способ подачи отчета: отправка через почту России заказным письмом с уведомлением о вручении.
Образец оформления отчёта о финансовых результатах
Вначале бланка вписывается дата, на которую заполняется документ. Далее в строки с левой стороны вносятся:
- наименование организации,
- вид ее экономической деятельности (словами),
- организационно-правовой статус (ИП, ООО, ЗАО, ОАО),
- форма собственности (словами).
В табличку справа включаются:
- дата составления документа,
- код организации по (Общероссийский классификатор предприятий и организаций),
- код по (Общероссийский классификатор видов экономической деятельности),
- коды ОКФС (Общероссийский классификатор форм собственности),
- код единицы измерения (рубли или миллионы) по ЕКЕИ (Общероссийской классификатор единиц измерения).
В строку под шифром 2110 вписываются доходы от стандартных видов деятельности, таких как:
- выполнение работ,
- оказание различного вида услуг,
- продажа товаров.
Данные вносятся без акцизов и НДС;
Шифр 2120 включает расходы по тем же стандартным видам деятельности. Показатели сюда нужно вносить в круглых скобках, что будет говорить о том, что они подлежат вычитанию;
Шифр 2100 фиксирует валовую прибыль, равную следующей формуле: значение строки 2110 минус значение строки 2120;
Шифр 2210 здесь, также в круглых скобках, указываются затраты, понесенные при сбыте и реализации товаров и услуг;
Шифр 2220 учитывает расходы по управлению (тоже в круглых скобках);
Шифр 2200 : тут ставится значение, высчитанное по формуле: из данных 2100 вычитаются данные 2210, далее минусуется строка 2220, т.е. образованные в результате продаж прибыли или убытки;
Шифр 2310 показывает доход организации из уставных долей иных компаний;
Шифр 2320 показывает проценты, полученные в виде прибыли по акциям, облигациям, депозитам и т.п.;
Шифр 2330 показывает проценты, подлежащие к оплате (значение вписывается в круглых скобках);
Шифр 2340 содержит все прочие доходы, не внесенные в вышестоящие строки (например, выручка от реализации нематериальных активов, основных средств, материалов и т.п.);
Шифр 2350 в круглых скобках содержит все прочие расходы (штрафы, пени и т.п.);
Шифр 2300 указывает на прибыль до подсчета и вычитания налога на прибыль. Формула расчета проста: строка 2200 плюс 2310 плюс 2320 минус 2330 плюс 2340 минус 2350;
Шифр 2410 : Здесь указывается высчитанный налог на прибыль. Если предприятие использует в своей деятельности «упрощенку», здесь ничего писать не нужно;
Шифр 2460 включает штрафы, доплаты по налогам, пени и т.п.;
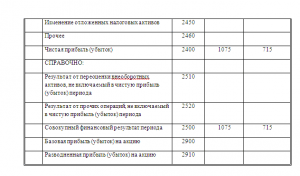
Шифр 2400 : тут содержится чистая прибыль за год, подсчитанная из значений в предыдущих строках.
Вторая часть документа содержит в себе справочную информацию, которая также разнесена на отдельные пункты.
Шифр 2510 включает в себя не вошедшие в чистую прибыль данные об итогах переоценки активов;
Шифр 2520 фиксирует результат от не вошедших в чистую прибыль прочих операций;
Шифр 2500 регистрирует итоговый финансовый результат: т.е. из 2400 вычитается 2510 и прибавляется 2520;
Шифр 2900 показывает базовую прибыль или убыток на акцию (т.е. базовая прибыль (убыток) делиться на количество акций);
Шифр 2910 дает сведения о разводненной прибыли или убытке на акцию. Формула подсчета: (чистая прибыль минус дивиденды по привилегированным акциям) делиться на количество обычный акций.
После того, как вся необходимая информация в документ внесена, его необходимо подписать у руководителя компании и еще раз датировать .

Отчет о прибылях и убытках (ОПУ ) - это табличное представление финансовых результатов деятельности организации за определенный период. Наряду с Бухгалтерским балансом, Отчет о прибылях и убытках является одной из двух важнейших форм бухгалтерской отчётности (форма №2). Начиная с отчетности за 2012 год данную форму переименовали в "Отчет о финансовых результатах", при этом суть и состав показателей не изменился.
Отчет о прибылях и убытка раскрывает ключевые финансовые показатели работы предприятия, такие как выручка, себестоимость продаж, коммерчески и , прочие доходы и расходы, а также итоговый финансовый результат.
В отличие от Баланса, где данные приводятся по состоянию на определенную дату , Отчет о прибылях и убытках содержит показатели за определенный период нарастающим итогом с начала года (обычно, за 1-й квартал, полугодие, 9 месяцев, год).
Структура Отчета о прибылях и убытках
Отчет состоит из набора показателей, которые в сумме дают итоговый финансовый результат - чистую прибыль или убыток. Основные показатели деятельности организации идут в самом начале отчета - это выручка, себестоимость продаж, коммерческие и управленческие расходы - все это составляет финансовый результат (прибыль или убыток) от продаж, т.е. от основной деятельности организации, ради которой она и создавалась.
Далее идут показатели других доходов и расходов, таких как и уплате, прочие доходы и расходы, которые в сумме с полученным ранее результатам от продаж составляю показатель "Прибыль (убыток) до налогообложения". После того, как от этого показателя вычтут налог на прибыль и прибавят изменение отложенных налоговых и активов и обязательств, получается итоговый финансовый результат - чистая прибыль или убыток за период.
Форма Отчет о прибылях и убытках
В настоящий момент действует форма Отчета о прибылях и убытках, утвержденная Приказом Минфина РФ от 2 июля 2010 г. N 66н "О формах бухгалтерской отчетности организаций". Скачать бланк можно . Следует отметить, что утверждённая Минфином форма носит рекомендательный характер, организация может добавлять строки со своими показателями, детализируя имеющиеся данные, или убирать строки, данных по которым у нее нет.
Кому нужен Отчет о прибылях и убытках
Отчет о прибылях и убытках, как и Бухгалтерский баланс, составляют все организации, ведущие . Если Бухгалтерский баланс показывает, каким имуществом владеет организация и каковы источники финансирования, то Отчет о прибылях и убытках показывает финансовые результаты работы организации и используется для оценки эффективности ее деятельности. ОПУ представляется вместе с Балансом в налоговые органы, органы государственной статистики. Отчет о прибылях и убытках тщательно изучают инвесторы, банки, выдающие кредит, партнеры, которые работают с предприятием.
Отчет о прибылях и убытках - основной источник информации для финансового анализа предприятия. Двух основных форм отчетности (Баланса и ОПУ) достаточно, чтобы рассчитать и оценить все основные коэффициенты и показатели предприятия (например, автоматически, используя ).
Остались еще вопросы по бухучету и налогам? Задайте их на бухгалтерском форуме .
Отчет о прибылях и убытках: подробности для бухгалтера
- Учет аренды в соответствии с МСФО 16
Отчетном периоде: Дт Амортизация (в отчете о прибылях и убытках) Кт Наколенная амортизация по праву... Дт Проценты по аренде (в отчете о прибылях и убытках) Кт Обязательства по аренде.
- Учет затрат за услуги по предоставлению доступа к электронной торговой площадке
Периодов, то они признаются в отчете о прибылях и убытках путем их обоснованного распределения между...
- Отложенный налоговый актив от убытка консолидированной группы налогоплательщиков
Налогоплательщиков». Указанная разница раскрывается в отчете о прибылях и убытках обособленно по вписываемой строке «Перераспределение... , то при отражении ее в отчете о прибылях и убытках участника КГН круглые скобки по...
- Расхождение показателей налоговой и бухгалтерской отчетности при УСНО: как объясниться с налоговой?
В апреле 2017 года одна из организаций, применяющих УСНО, получила из налогового органа требование пояснить причину расхождения сумм доходов, указанных в декларации при УСНО и в бухгалтерской отчетности за 2016 год. Что делать в этом случае? Может ли быть такое расхождение обоснованным? Как составить ответ налоговикам? В апреле 2017 года одна из организаций, применяющих УСНО, получила из налогового органа требование пояснить причину расхождения сумм доходов, указанных в декларации при УСНО и...
- Дело ООО «Агриман» против налоговой: цель деловая или нет?
Данные бухгалтерского учета (балансы) и отчеты о прибылях и убытках за 2013-2016 годы. А...
- Как провести переоценку ОС по отчету оценщика?
Отражены в бухгалтерском балансе и отчете о прибылях и убытках элементы финансовой отчетности. Для оценки...
- МСФО (IFRS) 4 «Договоры страхования» и директива о платежеспособности: действующие правила и грядущие изменения
Стоимости; отражать эти изменения в отчете о прибылях и убытках. МСФО 39 применяется к ПФИ... это отклонение подлежит признанию в отчете о прибылях и убытках в полном объеме. Если на... проведения данного теста, признаются в отчете о прибылях и убытках в рамках резерва неистекших рисков... и признает это уменьшение в отчете о прибылях и убытках. Обесценение актива может произойти в...
- О сроке использования и квалификации активов и обязательств
Расходов отчетного периода, включаемых в отчет о прибылях и убытках. В бухгалтерском учете предприятия в...




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации