
Размер налога по упрощенной системе налогообложения. Применение усн в деятельности ооо
Российское законодательство предоставляет коммерческим предприятиям возможность работать в режиме УСН. особый механизм налогообложения, предполагающий значительное снижение финансового бремени компаний. Это происходит за счет уменьшения базы для исчисления соответствующих сборов в казну, а также за счет сокращения оснований для определения ее отдельных компонентов. При этом за фирмой сохраняется ряд обязательств, выполнения которых будет требовать налоговая. УСН — это режим, который значительно облегчает деятельность российских фирм, но не предполагает полного их освобождения от уплаты предусмотренных законодательством сборов, а также от предоставления в компетентные структуры необходимой отчетности. Какова специфика «упрощенки»? Какие нюансы ее задействования на практике заслуживают особого внимания?
Общие сведения об УСН
Рассмотрим основные сведения об УСН. Что это такое? УСН, или упрощенная система налогообложения, предусмотрена НК РФ. Более всего популярна в среде начинающих предпринимателей. Дело в том, что УСН по большинству признаков намного выгоднее общей системы налогообложения - ОСН, которая используется на крупных предприятиях.
Упрощенность в рассматриваемом налоговом режиме выражается не только в аспекте величины сборов, необходимых к уплате, но также и в отношении отчетных процедур. Их при УСН совсем немного.
Условия применения УСН
Изучим сущность УСН (что это такое) более подробно. Рассмотрим «упрощенку» в аспекте предусмотренных законодательством РФ правил ее применения. Как мы отметили выше, рассчитывать на задействование данной системы уплаты сборов могут главным образом начинающие предприниматели — те, в чьем распоряжении небольшой бизнес. Но какими здесь будут критерии? Для того чтобы применять соответствующую систему, при которой платится налог УСН, предприятие должно соответствовать следующим основным признакам:
В нем работает не более 100 сотрудников;
Годовая выручка фирмы не превышает 60 млн руб. (в некоторых интерпретациях — 45 млн руб. за 9 месяцев налогового года);
Остаточная стоимость активов — не более 100 млн рублей.
Есть и дополнительные критерии. Так, доля во владении уставным капиталом другими предприятиями в фирме, претендующей на работу в режиме УСН, не должна быть больше 25%. Также компания для задействования преимуществ УСН не может обладать филиалами.
Какие налоги можно не платить
Чтобы лучше понять специфику УСН, что это такое, более подробно рассмотрим преимущества, которые получает предприятие, работающее в соответствующем режиме налогообложения. Главная особенность УСН в том, что данная система исчисления и уплаты сборов в бюджет заменяет собой сразу несколько налогов, характерных для ОСН. В числе таковых: налог на прибыль (исключая сборы с дивидендов и некоторых видов обязательств), на имущество, НДС, НДФЛ с предпринимателя — если он ИП. Вместе с тем в некоторых случаях обязательства по уплате соответствующих типов сборов сохраняются за компанией — например, если она выступает в статусе налогового агента. Или если формирует документы, в которых отражается необходимость уплаты тех или иных налогов. Подобные сценарии мы рассмотрим чуть позже.
Виды налогов по УСН
Что предстоит уплачивать владельцу бизнеса взамен указанных сборов? Законодательством предусмотрено 2 схемы его расчетов с государством. В рамках первой из них налогооблагаемая база формируется за счет выручки предприятия. Из нее уплате в казну подлежит 6 %. Расходы при УСН при этом не учитываются. Другая схема — исчисление сборов на основе показателей прибыли предприятия. Из нее уплате в казну подлежит 15 %. В рамках данной схемы расходы при УСН имеют большое значение. Так, если они равны доходам или превышают их, то и налогооблагаемая база не формируется.

Какую из двух отмеченных схем лучше выбрать предпринимателю? определяется отраслевой спецификой бизнеса. Если он занимается оказанием услуг, то расходов у него будет немного. В этом случае выгоднее платить налоги с выручки. Если человек — владелец магазина, то в этом случае расходы будут ощутимыми. В ритейле средний показатель рентабельности — порядка 10-15 %. В этом случае выгоднее платить сборы с прибыли. Рассмотрим пример, который наглядно позволит увидеть, в каких случаях выгоднее одна схема, а в каких — другая.
Пример расчета УСН
Наша задача — найти формулу, позволяющую определить оптимальное основание для исчисления УСН. Доходы, расходы компании — факторы, которые в определяющей степени влияют на расстановку соответствующих приоритетов. Рассмотрим пример, в котором будет наглядно отражена специфика использования первой или второй схемы исчисления УСН.

Допустим, фирма оказывает услуги по распечатке и сканированию документов. Предположительные ее расходы будут формироваться за счет покупки бумаги и краски для МФУ (условимся, что у нас их 2 и они достались компании в подарок, а потому в расходы не включены), оплаты электричества, а также перечисления трудовых компенсаций сотрудникам.
Начнем с анализа возможных расходов компании. Допустим, в компании работает 2 человека с зарплатой в 25 тыс. руб. Расходы на бумагу и краску при средней интенсивности коммерческой эксплуатации одного девайса около 700 страниц в день составят примерно 10 тыс. руб. в месяц. Необходимые взносы в ПФР, ФСС и ФОМС на сотрудников — порядка 30 % от их зарплаты. Таким образом, расходы, основанные на суммах, которые идут в счет оплаты труда сотрудников фирмы и выполнение социальных обязательств, составят 65 тыс. руб. (зарплата за двоих и 30 % взносов в фонды). Добавляем к ним 10 тыс. руб., которые пойдут на покупку бумаги и краски. Получается, суммарно ежемесячные расходы фирмы — 75 тыс. руб.
Какими могут быть ожидаемые доходы компании? Средняя стоимость распечатки 1 листа в крупных городах — 3 рубля. Умножаем этот показатель на 700, а затем на 30 (условимся, что фирма работает каждый день). Получается 63 тыс. руб. Но у нас — 2 принтера. В сумме они принесут 126 тыс. руб. выручки. Пусть мы также сканируем порядка 100 изображений в день. Стоимость обработки каждого в среднем — 5 руб. В итоге мы зарабатываем на сканировании около 15 тыс. руб. в месяц. Суммарно выручка фирмы по всем услугам — 141 тыс. Прибыль с учетом расходов — 66 тыс. руб.
Какую схему выбрать для уплаты УСН? Доходы, расходы нам известны. Если мы уплатим государству налог с выручки — 6% со 141 тыс. руб., то у нас останется 132 тыс. 540 руб. Чистая прибыль в этом случае составит 57 540 руб. Если мы уплатим государству налог с разницы между доходами и расходами — 15% от 66 тыс. руб., то у нас останется 56 100 руб. чистой прибыли. Очевидно, что уплата УСН при исчислении налога с выручки в данном случае выгоднее.
Конечно, данные вычисления представляют собой очень примерный образец. УСН может стать невыгодной, если по каким-либо причинам, например в силу сезонных колебаний спроса, выручки будет не так много, как в нашем примере. Понятно, что основные клиенты фирм по распечатке и сканированию: студенты, учащиеся школ, лицеев - летом отдыхают. Но законодательство не предусматривает временного изменения режима налогообложения летом. Поэтому владельцу фирмы по оказанию соответствующего типа услуг следует просчитывать соответствующие изменения динамики спроса при определении оптимальной схемы работы в режиме УСН.
Налоги и сборы при УСН
При обеих схемах предприятие должно выполнять свои обязательства не только по перечислению налогов в ФНС, но также и по уплате необходимых взносов в государственные фонды — ПФР, ФСС и ФОМС. В случае если правовая форма ведения бизнеса — ООО, то соответствующие сборы предприниматель перечисляет в казну только за своих наемных сотрудников. Если человек ведет бизнес как ИП, то взносы в ПФР, ФСС и ФОМС он должен также перечислять и за себя. При этом он вправе зачислить 100 % от них в счет уплаты налогов — исчисляемых как по выручке, так и по прибыли. Благодаря данной возможности многие предприниматели фактически не чувствуют дополнительной финансовой нагрузки в силу необходимости уплаты соответствующих сборов за себя.

Как правило, предприятия, работающие по УСН, взносы и налоги иного типа не уплачивают. Однако есть ряд предусмотренных законом оснований для определения дополнительных финансовых обязательств компаний при «упрощенке». В числе таковых — сборы, связанные с акцизами. Их формирование может быть сопряжено с ввозом на территорию РФ товаров, которые требуют соответствующих документов, покупкой нефтепродуктов, продажей алкогольной продукции и иных (включая конфискованные либо бесхозяйственные), а также продажей продукции, которая ввезена в РФ из Республики Беларусь. Некоторые предприятия, которые ведут деятельность при УСН, платят государственные и таможенные пошлины, земельный, транспортный и водный налоги, а также сборы, предусмотренные законодательством за пользование биологическими ресурсами.
Уплата налогов при УСН и отчетные процедуры
Мы изучили основные сведения об упрощенном режиме налогообложения российских предприятий, УСН. Что это такое, каковы его основные преимущества, мы рассмотрели. Теперь мы можем исследовать некоторые практические нюансы задействования возможностей «упрощенки». Интересен аспект, касающийся процедуры уплаты соответствующего налога.
В отношении данного обязательства законодательством установлены конкретные сроки. УСН — режим, предполагающий поквартальное перечисление предприятиями необходимых сборов в бюджет. Законодательство требует от предпринимателей, работающих по «упрощенке», перечисления авансовых платежей — в течение 25 дней с момента окончания соответствующего налогового периода. Им может быть первый квартал, полугодие, 9 месяцев. Сбор по истечении налогового года можно перечислить в бюджет до 31 марта — для владельцев ООО, до 30 апреля — для ИП.
Другой важнейший аспект практической работы предприятия в режиме УСН — отчетность. Выше мы отметили, что соответствующие обязательства владельца бизнеса упрощены - то есть отправки в ФНС большого количества отчетных форм не потребуется. По сути, главный документ, который нужно периодически направлять предпринимателю в ФНС — это налоговая декларация. Ее необходимо предоставлять до 31 марта года, который следует за отчетным — владельцам ООО, до 30 апреля — ИП. Налоговая декларация — это форма стандартизованная, и в ФНС всегда смогут выдать ее образец. УСН — режим, который связан с минимальным объемом отчетных процедур. Однако забывать о необходимости предоставления декларации предпринимателю нельзя. Выглядеть образец заполнения его первой страницы может примерно так.
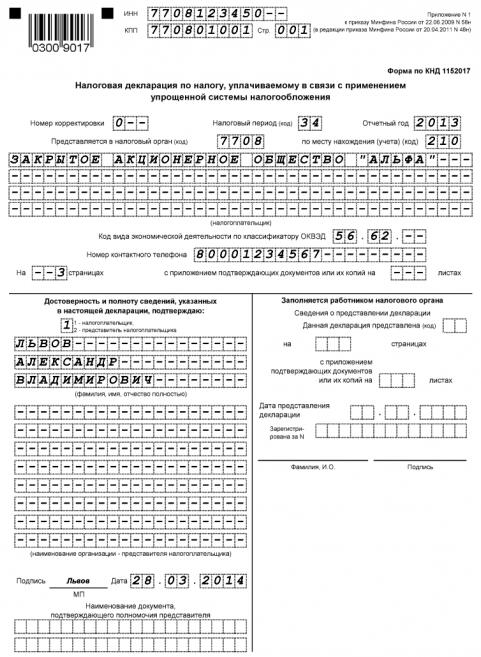
Структура документа - очень простая. Главное - не ошибиться в указании персональных данных и цифр, отражающих обороты бизнеса.
Если предприятие — налоговый агент
Для фирм, имеющих статус законом предопределены дополнительные обязательства в аспекте уплаты различных сборов в казну. Так, компании, нанимающие сотрудников по трудовым договорам или заказывающие услуги по гражданско-правовым контрактам, должны уплачивать с соответствующих компенсаций работникам или подрядчикам НДФЛ.
Компании в статусе налогового агента обязаны выполнять также ряд отчетных процедур, которые могут дополнять перечень, отмеченный выше. Так, например, соответствующего типа предприятия должны предоставлять в ФСС составляемую по установленной форме расчетную ведомость — до 15 числа месяца, который следует за налоговым периодом. Есть у налоговых агентов отчетные обязательства перед ПФР, им необходимо предоставлять в данное учреждение форму РСВ-1 — до 15 числа второго месяца, который следует за отчетным периодом. В аналогичные сроки в ПФР сдаются также индивидуальные сведения. В ряде случаев предприятие имеет статус налогового агента в аспекте В этой ситуации фирме нужно представлять в ФНС соответствующую декларацию до 20 числа месяца, который идет за отчетным периодом. Если компания выплачивает дивиденды, то необходимо также сдавать декларацию, в которой будут отражаться цифры по налогу на прибыль.
По итогам года предприятия в статусе налогового агента должны сдавать: расчетную ведомость в ФСС (до 15 января), сведения о среднесписочной численности сотрудников, декларацию по НДС (до 20 января), форму РСВ-1, а также индивидуальные сведения в ПФР (до 15 февраля); справки по форме 2-НДФЛ (до 1 апреля), декларации по земельному и транспортному налогам (до 1 февраля).
Как перейти на УСН
Итак, если попытаться объяснить сущность УСН (что это такое) простыми словами, то можно ограничиться такой формулировкой: УСН — это режим уплаты сборов в казну, предполагающий минимальное налоговое бремя, а также представляющий собой сильный стимул для начала бизнеса. Но каким образом владельцу предприятия воспользоваться преимуществами, которые дает «упрощенка»? Есть две основных схемы перевода деятельности фирмы в соответствующий режим.
В рамках первой предполагается активизация УСН в момент регистрации компании в Федеральной налоговой службе. В этом случае предприниматель должен вместе с пакетом документов, необходимых для оформления свидетельства о внесении фирмы в государственные реестры, передать в ФНС уведомление. В отношении соответствующего документа установлен особый образец заполнения. УСН — режим, в который предприятие может перейти в течение 30 дней после государственной регистрации посредством направления в ФНС соответствующего документа. Выглядеть он может так.

Вторая схема предполагает, что компания будет переведена на УСН с иных режимов налогообложения. Главное — иметь в виду, что законом установлены определенные ограничительные сроки. УСН активизируется только с начала следующего налогового года. В рамках второй схемы предприниматель также должен подать в ФНС уведомление.
Недостатки УСН
Итак, мы изучили сущность налога УСН, что это такое и как он рассчитывается. Преимущества «упрощенки» очевидны. Но есть и некоторые минусы УСН. Так, предприятие, у которого резко выросли обороты, например после заключения крупного контракта, может потерять право работать при упрощенном режиме налогообложения. На практике это может означать необходимость срочной доплаты сборов — например, связанных с налогом на прибыль. Если предприятие будет возвращаться с УСН на ОСН, то этому будет сопутствовать необходимость представления в ФНС большого количества отчетных документов. Это может сопровождаться значительными трудовыми затратами специалистов фирмы на их заполнение. УСН при переходе на данный режим потребует восстановления отчетности, а также НДС по оприходованным активам.
Предприятия, работающие при ОСН, платят НДС. В свою очередь, фирмы на «упрощенке» не обязаны перечислять государству данный налог. УСН в этом смысле значительно облегчает финансовое бремя компании, но в то же время может предопределить нежелание работать с ней у тех контрагентов, которые платят НДС. Это связано со спецификой законодательства в сфере исчисления и уплаты Дело в том, что в некоторых случаях фирмы могут рассчитывать на его компенсацию — при условии, что НДС использует контрагент. Поскольку фирма на «упрощенке» его не перечисляет в бюджет, то количество потенциальных ее партнеров может снизиться, так как некоторым из них может быть невыгодно сотрудничество, если контрагент работает без НДС.
Иногда предприниматели пытаются адаптироваться к данному аспекту законодательства, стараясь выставлять счета-фактуры, в которых содержится отдельная строка с НДС. Это неэффективно, считают юристы. Дело в том, что подобный документ предопределяет обязательство самого предприятия по перечислению соответствующей суммы НДС в бюджет. Аналогично в ФНС должна быть представлена соответствующая декларация.
Также можно отметить, что на сумму НДС при «упрощенке» нельзя уменьшать налогооблагаемую базу в том случае, если владелец бизнеса платит сборы с прибыли фирмы. Более того, если предприниматель, который работает по УСН, с целью повышения лояльности со стороны контрагента выставляет счета-фактуры, в которых фиксируется НДС, то соответствующие денежные суммы, которые поступают на его расчетный счет, могут в интерпретации налоговиков фиксироваться как доходы, и с них в этом случае должны быть уплачены налоги.

Если предприниматель, работающий по «упрощенке», сформирует счет-фактуру для контрагента, в которой будет зафиксирован НДС, но не перечислит в бюджет соответствующую сумму, то ФНС может, обнаружив данное нарушение, взыскать с компании данные денежные средства. Также ФНС может начислить пеню на основании того, что налог, предусмотренный НК РФ, компанией уплачен не был. Аналогично санкции, предусмотренные НК РФ, могут быть наложены на бизнес за отсутствующую декларацию по НДС.
Таким образом, на практике попытки предпринимателей обойти установленные законодательством нормы, касающиеся работы с НДС, в значительной мере осложнены иными положениями законов. Поэтому многие фирмы не работают по «упрощенке», так как хотят сохранить за собой право пользования вычетами, связанными с расчетами, в которые включен НДС. Однако, как считают многие предприниматели, контрагентов всегда можно привлечь более низкой ценой на товары и сервисы — и им будет безразлично, будет ли компенсироваться НДС или нет.
Выше, отвечая на вопрос: "УСН - что это такое?" - мы отметили, что фирмы могут рассчитывать на работу в данном режиме только при условии, что у них нет филиалов. Многие представители бизнеса рассматривают данный критерий как недостаток «упрощенки», так как предпринимателю по мере роста бизнеса, вероятнее всего, потребуется как раз-таки открывать филиалы в других городах.
Наряду с общим режимом налогообложения, законодательством предусмотрены специальные налоговые режимы. Эти спецрежимы предоставляют налогоплательщикам облегченные способы исчисления и уплаты налогов, представления налоговой отчетности. Один из наиболее популярных спецрежимов - упрощенная система налогообложения (УСН, УСНО или УСО). Упрощенке в Налоговом кодексе в 2017 посвящена гл. 26.2. УСН . Что это такое простыми словами, и в чем особенности этого налогового режима, расскажем в нашей консультации.
Кто может применять УСН
Не все организации и ИП могут применять УСН. Не имеют права применять упрощенку в 2017 году, в частности:
- организации, имеющие филиалы;
- ломбарды;
- организации и ИП, которые занимаются производством подакцизных товаров;
- организаторы азартных игр;
- организации, в которых доля участия других организаций более 25% (кроме вкладов общественных организаций инвалидов при определенных условиях);
- организации и ИП, у которых средняя численность работников превышает 100 человек;
- организации, у которых остаточная стоимость амортизируемых основных средств превышает 150 млн. руб.
Полный перечень лиц, которые , приведен в п. 3 ст. 346.12 НК РФ .
Какие налоги заменяет УСН
Применение упрощенной формы налогообложения для ООО освобождает его в общем случае от уплаты налога на прибыль, налога на имущество и НДС. ИП не платит НДФЛ со своих предпринимательских доходов, а также налог на имущество с предпринимательской недвижимости и НДС. В то же время упрощенцы уплачивают взносы во внебюджетные фонды. Организации на УСН могут признаваться или налогу на прибыль, платят , а в отдельных случаях и . ИП на упрощенке также должен исполнять обязанности налогового агента (п. 5 ст. 346.11 НК РФ). Например, если он нанимает на работу сотрудников, то с их вознаграждения в порядке, который предусмотрен гл. 23 НК РФ . Также важно разделять предпринимательскую деятельность ИП и его деятельность как обычного гражданина. Например, предпринимательские доходы ИП на УСН не облагаются НДФЛ, но доходы физического лица, не связанные с предпринимательской деятельностью, облагаются НДФЛ в обычном порядке. Налог на имущество, транспортный и земельный налоги предприниматель платит как обычное физлицо по уведомлениям из ИФНС. Кроме того, предприниматели и организации на упрощенной системе платят (п. 3 ст. 346.11 НК РФ). В этом и состоит упрощенное налогообложение на УСН.
Основной налог для организаций и ИП на УСН - это собственно «упрощенный» налог.
УСН в 2017 году
Максимальный доход по УСН для организаций и ИП в 2017 году не должен превышать 150 млн руб. (п. 4 ст. 346.13 НК РФ). В противном случае право на применение системы налогообложения УСН теряется.
По итогам каждого отчетного (квартал) и налогового (год) периода в 2017 году плательщик на УСН должен сравнивать свои доходы с предельным доходом.
Для этого нужно сложить свои доходы от реализации (ст. 249 НК РФ) и внереализационные доходы (ст. 250 НК РФ), признанные по «кассовому» методу и отраженные в Книге учета доходов и расходов.
При этом, если в прошлые годы организация платила налог на прибыль и использовала метод начисления, то к сумме своих доходов текущего года нужно прибавить суммы денежных средств, которые получены до перехода на УСН, но договоры, в счет которых получена предоплата, были исполнены только в текущем году.
Плательщик УСН, у которого в 2017 году превышен предел доходов, перестает быть упрощенцем с 1-го числа квартала, в котором это превышение допущено. Он переходит к уплате налогов по ОСН или ЕНВД, если условия деятельности позволяют применять этот спецрежим. При этом для перехода на ЕНВД необходимо подать в налоговую инспекцию Заявление (утв. Приказом ФНС России от 11.12.2012 № ММВ-7-6/941@) в течение пяти рабочих дней с момента начала вмененной деятельности. Если о превышении стало известно позже, чем по истечении пяти дней после окончания квартала, то до подачи Заявления организация или ИП становятся налогоплательщиками на ОСН.
Как считать налог
Налог на упрощенке определяется как произведение и налоговой ставки.
При УСН налоговой базой является денежное выражение .
Если объект налогообложения , то налоговой базой по УСН в данном случае будет денежное выражение доходов, уменьшенных на величину расходов (п. 2 ст. 346.18 НК РФ).
Состав расходов, которые упрощенец имеет право учесть на этом спецрежиме, приведен в ст. 346.16 НК РФ . Этот перечень является закрытым.
Важной особенностью признания доходов и расходов на УСН является тот факт, что используется «кассовый» метод. «Кассовый» метод учета доходов упрощенца означает, что его доходы признаются на дату получения денежных средств и иного имущества или погашения задолженности другим способом (п. 1 ст. 346.17 НК РФ). Соответственно, и расходы признаются после их фактической оплаты (п. 2 ст. 346.17 НК РФ).
Ставки на упрощенке
При УСН процентные ставки налога также зависят от (ст. 346.20 НК РФ) и различны для УСН «доходы» и УСН «доходы минус расходы»:
Указанные выше ставки являются максимальными. Законами субъектов РФ ставки УСН «доходы» и «доходы минус расходы» :
При уплате минимального налога упрощенец может уменьшить эту сумму на авансовые платежи по УСН, уже перечисленные в текущем году по итогам отчетных периодов.
КБК при УСН
Плательщики УСН ежеквартально рассчитывают и перечисляют в бюджет авансовые платежи по налогу не позднее 25-го числа следующего за кварталом месяца, а также налог по итогам года не позднее 31 марта (для организаций) и 30 апреля (для ИП). При перечислении налога в платежке в обязательном порядке указывается код бюджетной классификации (КБК) налога по УСН.
КБК для УСН можно найти в Указаниях о порядке применения бюджетной классификации РФ (Приказ Минфина от 01.07.2013 № 65н). Так, для УСН с объектом налогообложения «доходы» общий КБК на 2017 год 182 1 05 01011 01 0000 110.
Однако при уплате в бюджет необходимо указывать конкретный КБК УСН в зависимости от того, уплачивается ли сам налог, пени по налогу или штраф по УСН. Так, КБК УСН «6 процентов» в 2017 году следующие:
При этом КБК УСН «доходы» в 2017 году для ИП и организаций один и тот же.
Если упрощенец в качестве объекта налогообложения выбрал доходы, уменьшенные на величину расходов, то КБК УСН «доходы минус расходы» для ИП и организаций в 2017 году следующие:
С 2017 года упрощенец уплачивает минимальный налог по УСН по ставке 1% от своих доходов по тем же КБК, что и обычный налог при УСН «доходы минус расходы».
Налоговая декларация при УСН
Срок сдачи налоговой декларации по упрощенке для организаций - не позднее 31 марта следующего года. Для ИП этот срок удлинен: декларация за год должна быть представлена не позднее 30 апреля следующего года (п. 1 ст. 346.23 НК РФ). При этом если последний день сдачи декларации приходится на выходной, крайняя дата переносится на ближайший за ним рабочий день (п. 7 ст. 6.1 НК РФ). Так, для ИП налоговая декларация по УСН за 2016 год может быть представлена не позднее 02.05.2017.
При прекращении деятельности по УСН организация и ИП в течение 15 рабочих дней после даты прекращения подают в свою налоговую инспекцию уведомление об этом с указанием даты прекращения деятельности (п. 8 ст. 346.13 НК РФ). Декларация на УСН в таком случае подается не позднее 25-го числа следующего месяца (п. 2 ст. 346.23 НК РФ).
Если в период применения УСН упрощенец перестал удовлетворять условиям применения этого спецрежима, налоговая декларация по УСН представляется не позднее 25-го числа месяца, следующего за кварталом, в котором право применения упрощенки было потеряно.
Как ведется бухгалтерский и налоговый учет на УСН
Организация, находящаяся на упрощенке, обязана вести бухгалтерский учет. Упрощенец-предприниматель сам решает, вести ему учет или нет, ведь обязанности такой у него нет (ст. 6 Федерального закона от 06.12.2011 №402-ФЗ).
ООО на УСН ведет бухгалтерский учет в общем порядке в соответствии с Федеральным законом от 06.12.2011 № 402-ФЗ , Положениями по бухгалтерскому учету (ПБУ) и другими правовыми актами.
Напомним, что налоговый учет упрощенцы ведут в Книге учета доходов и расходов организаций и индивидуальных предпринимателей, применяющих упрощенную систему налогообложения (КУДиР) (Приказ Минфина от 22.10.2012 № 135н), по «кассовому» методу.
В этом принципиальное отличие подхода к ведению бухгалтерского и налогового учета при УСН. Ведь по общему правилу в бухгалтерском учете факты хозяйственной деятельности организации должны отражаться в том отчетном периоде, в котором они имели место, независимо от поступления или выплаты денежных средств (метод «начисления»).
Те упрощенцы, которые отнесены к и не обязаны проходить обязательный аудит, могут применять упрощенные способы ведения бухгалтерского учета.
Применяя упрощенный бухучет, ООО может сблизить бухгалтерский и налоговый учет, ведь упрощенный порядок дает возможность использовать «кассовый» метод в отражении хозяйственных операций. Особенности ведения бухгалтерского учета по «кассовому» методу можно найти в Типовых рекомендациях по организации бухгалтерского учета для субъектов малого предпринимательства (Приказ Минфина РФ от 21.12.1998 № 64н).
Годовая бухгалтерская отчетность упрощенца состоит из бухгалтерского баланса, отчета о финансовых результатах и приложений к ним (отчет об изменениях капитала, отчет о движении денежных средств, отчет о целевом использовании средств) (п. 1 ст. 14 Федерального закона от 06.12.2011 № 402-ФЗ).
Те организации и ИП на УСН, которые применяют упрощенные способы ведения бухгалтерского учета, могут составлять и упрощенную бухгалтерскую отчетность. Это означает, что в бухгалтерский баланс, отчет о финансовых результатах, отчет о целевом использовании средств включаются показатели только по группам статей (без детализации показателей по статьям), а в приложениях к бухгалтерскому балансу, отчету о финансовых результатах, отчету о целевом использовании средств приводится только наиболее важная на взгляд упрощенца информация (
УСН (или в простонародье — Упрощёнка), наверное, самый популярный налоговый режим.
Те, кому он подходит, делятся на два лагеря.
С большими расходами и с маленькими расходами. Первые платят 15% от суммы, которая получается вычитанием их расходов из доходов. Вторым жить ещё проще: 6% от полученного дохода. В общем и целом, вот и всё описание налога.
Есть нюансы, об этом и поговорим.
Преимущества УСН перед другими налоговыми системами
Востребованность «упрощенки» у представителей бизнеса вполне объяснима: она имеет целый ряд параметров, выгодно отличающих ее от других налоговых режимов. Например:
- Компании, работающие на УСН, вместо нескольких видов налогов, платят один. То есть, в отличие от тех, кто применяет ОСНО, они не должны выплачивать налог на имущество, налог на прибыль, НДС и т.п.;
- Возможность выбрать так называемый объект налогообложения. Здесь существует два варианта: доходы минус расходы 15% и доходы 6%.
- «Упрощенку» можно сочетать с другими налоговыми режимами, например, ;
- Благодаря тому, что ведение бухгалтерского и налогового учета на УСН не представляет большой сложности, индивидуальные предприниматели и учредители организаций могут заниматься этим самостоятельно, не прибегая к специализированной бухгалтерской помощи. В некоторых случаях, это позволяет существенно экономить бюджет предприятия;
- В территориальную налоговую службу нужно сдавать одну декларацию по итогам годового отчетного периода.
Недостатки УСН
Вместе с некоторыми очевидными преимуществами упрощенный режим имеет и свои минусы. К ним относятся:
- Невозможность развивать бизнес в других городах и регионах, в том числе открывать представительства или филиалы. Кроме того. «упрощенцы» не могут заниматься банковским, юридическим, страховым бизнесом и некоторыми другими видами деятельности;
- Те ИП и организации, которые работают по УСН, не используют в своей работе НДС, а это может существенно сузить круг партнеров. Крупные компании чаще всего НДС применяют и того же требуют от своих контрагентов;
- Юридические лица и индивидуальные предприниматели на УСН не могут зачесть все свои затраты в рамках расходов и тем самым снизить налогооблагаемую базу;
- При превышении строго установленных лимитов, например, по количеству персонала или размеру прибыли, компании утрачивают права работать на УСН. Вернуться обратно можно будет только с начала следующего года и при условии соблюдения установленных законом рамок.
Как перейти на УСН
Если говорить коротко, то переход на «упрощенку», не является трудным делом. Он возможен двумя путями:
- Сразу после регистрации ИП или ООО. Здесь нужно всего лишь приложить к основному пакету документов ;
- Сменить систему налогообложения в процессе работы предприятия. Обычно это делается в целях оптимизации налогообложения, или если утрачено право работать по другим налоговым режимам, например, сменились виды деятельности предприятия или же ИП лишился возможности применять патентную систему.
К сведению! Переходить на УСН можно один раз в год, с началом нового календарного года. При этом желающие должны подавать в территориальную налоговую инстанцию уведомление о предстоящем переходе на «упрощенку» заблаговременно.
Объекты УСН: доходы 6% или доходы минус расходы 15%
Компании и ИП, выбравшие в качестве основной налоговой системы УСН, далее должны обязательно определиться с объектом налогообложения. Их на «упрощенке» существует два:
- Доходы минус расходы 15%. Здесь налоговая выплата делается с разницы между прибылью и затратами организации; При этом не надо забывать, что не все расходы можно учесть, а только те, что прописаны в Налоговом кодексе РФ. Именно поэтому нужно вести тщательный и подробный учет производимых в рамках коммерческой деятельности затрат;
- Доходы 6%. В данном случае налог платиться исключительно с дохода. Основной плюс здесь заключается в том, что не нужно вести учет расходов, то есть собирать всевозможные чеки, квитанции и т.п. подтверждающие бумаги. К тому же считается, что налоговики редко занимаются проверками тех ИП и организаций, которые применяют в своей деятельности УСН с объектом налогообложения доходы 6%.
Внимание! Чем больше затрат у предпринимателя, тем выгоднее ему применять объект налогообложения доходы минус расходы 15%. Именно поэтому им часто пользуются либо начинающие коммерсанты, либо те, кто планирует активно развивать бизнес.
Важно! В некоторых случаях, например, если ИП или компания, находящаяся на УСН занимается социальными, научными или промышленными проектами, она освобождается от уплаты данного налога на двухлетний период. Правда, эта возможность может быть реализована только в том случае, если на это выразили согласие местные власти.
Правила подачи декларации на УСН
Еще одна процедура, имеющая упрощающий характер на УСН – сдача налоговой декларации. Те, кто работают на «упрощенке», должны сдавать ее не чаще одного раз в год. Причем ООО должны передавать ее налоговикам не позднее 31 марта, а ИП – до 30 апреля.
Подать налоговую декларацию можно несколькими способами:
- Лично в налоговой инспекции;
- Через отправление письма с уведомлением о вручении почтой России. К письму желательно сделать . В данном случае сроком подачи декларации будет считаться дата ее отправления;
- Через доверенное лицо. Тут потребуется доверенность, заверенная у нотариуса;
- Через сайт Федеральной налоговой службы.
Кто может работать по УСН
Распространенность «упрощенки» можно объяснить тем фактом, что она допустима к применению тем представителям сферы среднего и малого бизнеса, которые занимаются оказанием определенного, причем, довольно широкого спектра услуг и работ по отношению к населению, а также другим ИП и юридическим лицам. Но есть и исключения. Например, по УСН не имеют права работать:
- Негосударственные страховые и пенсионные фонды;
- Те компании, основная деятельность которых заключается в организации и проведении азартных игр и т.п.;
- Компании, занятые в сфере добычи и продажи полезных ископаемых;
- Адвокаты, нотариусы;
- Иностранные организации;
- Любые финансовые структуры: инвестиционные фонды, банки, ломбарды, микрофинансовые организации и т.д;
- Некоторые другие представители бизнеса;
Данный список претерпевает периодические изменения, поэтому при необходимости его можно уточнять в налоговой службе.
Условия работы по УСН
Те, компании и организации, которые работают на «упрощенке», должны помнить о том, что существуют определенные условия, при которых «упрощенец» теряет право применять данный налоговый режим. Это:
- Превышение численности сотрудников. Применять «упрощенку» имеют право только те компании, в которых работает на более 100 человек;
- Превышение по установленному лимиту доходов. То есть, если предприятие получает больше 60 миллионов рублей в год, то оно не имеет права находиться на УСН;
- Доля участия посторонних юридических лиц в ООО, применяющего «упрощенку» не должна быть больше 25%.
- Юридические лица, имеющие филиалы и представительства также не могут работать по упрощенной системе налогообложения.
То есть, если предприятие имеет планы на серьезное развитие бизнеса, то от УСН лучше отказаться.
В целях помощи развития малого бизнеса, законодательством была сформулирована упрощенная система налогообложения (гл. 26.2 НК РФ). Она относится к одному из видов режимов льготного налогообложения, которые позволяют в значительной степени уменьшить налоговую нагрузку на субъект бизнеса и упрощают порядок составления и сдачи налоговых отчетов.
Упрощенная система налогообложения в 2019 году, так же как и в предыдущих годах, согласно НК РФ предполагает два вида объектов для исчисления налогов:
- УСН Доходы – применяется ставка 6%.
- УСН Доходы за минусом произведенных расходов – применяется ставка 15%.
Внимание! Независимо от вида объекта налогоплательщики должны раз в год отчитываться в ИФНС по этой системе, а ежеквартально производить авансовый платеж по УСН.
По Доходам
Если налогоплательщик выбирает систему УСН с объектом исчисления «Доходы», то для исчисления обязательного платежа ему нужно проводить учет поступлений на счет банка и в кассу, являющимися выручкой ООО или ИП.
Федеральным законодательством в этом случае определяется ставка налога в размере 6 %. Из размера ставки второе название системы УСН 6 процентов.
Региональные органы власти могут принимать решение о понижении ее в пределах своих территорий. Учет доходов ведется в специальном регистре – книга учета доходов и расходов (КУДиР), где заполняется только доходная часть.
Внимание! в 2019 году для ИП и организаций является наиболее простой системой – ее лучше применять, когда доля доходов небольшая или их не возможно документально подтвердить.
Доходы уменьшенные на величину расходов
УСН доходы минус расходы предполагают, что базой для расчета выступает не полностью выручка, а уменьшенная на фактически оплаченные расходы. Однако, нужно обязательно помнить, что здесь есть ограничения. К учету могут приниматься только те затраты предприятия, если они указаны в закрытом перечне НК РФ. Затраты нужно принимать к учету только если они были фактически оплачены.
Для исчисления используется ставка в размере 15%, поэтому ее часто еще называют УСН 15%. Регионам также дано право снижать ее в пределах своих границ для стимулирования приоритетных для них видов деятельности и поддержания небольших организаций и предпринимателей.
На этой системе налог необходимо платить, даже если расходы превысят сумму полученных доходов и будет получен убыток. Его называют минимальный налог по УСН доходы минус расходы.
Фиксация показателей ведется в КУДиР, где в отличии от УСН 6 процентов для ООО и ИП, нужно заполнять не только сведения о поступлениях, но и произведенных затратах.
Внимание! для налогоплательщиков предоставляет наибольшее уменьшение нагрузки по налогам, поэтому она более выгодна. Но применять ее рационально, если величина расходов составляет 50-60% от суммы доходов.
Особенности налогообложения на УСН
Упрощенная система налогообложения наделяет возможностью снизить не только ставку налога на финансовый результат деятельности предприятия, но и получить освобождение от уплаты определенного перечня налога.
Перечисление налога по УСН заменяет собой исчисление и уплату следующих налогов:
- Налога на прибыль (или НДФЛ для предпринимателей).
- НДС. – налога на добавленную стоимость. Если субъект, применяющий УСН, добровольно в документах выставляет НДС, то он его должен уплачивать даже находясь на УСН. Кроме этого исчислять и уплачивать НДС упрощенцы должны, когда на них возлагается обязанности налогового агента.
- И при определенных условиях налога на имущество юридических лиц.
Также для некоторых видов деятельности на упрощенке можно снизить размер взносов, уплачиваемых на зарплату работников.
ИП и юрлица должны исчислять на УСН и выплачивать единый налог.
Плательщики УСН 6% могут при его расчете уменьшать полученную сумму налога на фактически уплаченные взносы, но не более 50%.
Ранее все юрлица, использующие упрощенку, обладали возможностью не платить налог на имущества. В настоящее время происходит переход с базы налогообложения исчисляемой по инвентарной стоимости объекта, на базу, где налог определяется по кадастровой стоимости.
Внимание! Если налогоплательщик состоит на учете в регионе, где переход уже осуществлен, и законодательством определены перечни объектов недвижимости, подлежащий налогообложению в данном субъекте, то плательщик УСН обязан уплачивать налог на имущество юридических лиц.
Кто может применять упрощенную систему налогообложения
Упрощенная система налогообложения в 2019 году для ИП и компаний доступна, если:
- хозяйствующего субъекта не выше 100 человек.
- Существуют также критерии по доходам – он не должен превышать по году 150 миллионов рублей.
- Итоговая стоимость основных средств не должна превышать 150 миллионов рублей.
Отсюда можно сделать вывод, что ее могут применять только малые предприятия и предприниматели.
Кто не может применять упрощенку
Упрощенная система налогообложения в 2019 году для ООО иных форм юрлиц недоступна, если:
- Их учредителем выступает другая компания с долей участия более 25%.
- Ее не могут использовать фирмы, у которых существуют представительства и филиалы.
- Также на нее не могут перейти хозяйствующие субъекты, осуществляющие кредитную или страховую деятельности, ломбарда; производящие продукцию, которая облагается акцизами; или являющихся организаторами азартных игр.
- Кроме того УСН не может применяться налогоплательщиками, у которых показатели по перечисленным в НК РФ критериям выше установленных лимитов.
Порядок перехода на УСН
Законодательством предусмотрены несколько вариантов перехода на УСН.
При регистрации ООО или ИП
Хозяйствующий субъект имеет право подать в ФНС вместе с документами на или . В этом случае при получении регистрационных свидетельств ему сразу же на руки выдается уведомление о применении УСН.
Кроме этого, НК РФ предоставляет только что зарегистрированным субъектам перейти на упрощенку в срок 30 дней с факта осуществления их постановки на учет в ИФНС.
Переход с других режимов
Сменить режим налогообложения можно также, если компании или ИП работают уже определенное время.
Однако надо учитывать что переход на УСН возможен только в начала года. Для того чтобы его осуществить, нужно до 31 декабря года, идущего перед началом использования этого спецрежима, подать заявление, в котором отразить соответствие критериям возможности применения. Эти показатели должны быть рассчитаны на 1 октября.
Внимание! Чтобы использовать УСН в 2019 году, у предприятия выручка за девять месяцев 2019 года не может быть выше 120 миллионов рублей.
Иная смена действующего режима на УСН не предусмотрена.
Порядок смены объекта налогообложения по УСН
Нормы права предусматривают также смену систем налогообложения в пределах самого УСН.
Здесь действует то же правило, что и при переходе с иной системы налогообложения. Сменить «Доходы» на «Доходы минус расходы» и обратно можно только с начала нового года. Для этого в установленном порядке до 31 декабря надо в ИФНС подать соответствующее заявление.
Налоговый и отчетные период
Что является налоговым или отчетным периодом устанавливается НК РФ.
Налоговый период
Налоговым периодом для УСН определен календарный год. За это время составляется декларация по УСН, в которой окончательно определяется сумма налога за год. В состав налогового периода входят отчетные периоды.
Если произошел переход с УСН на ОСНО при превышении установленных критериев, то налоговым периодом в этом случае будет промежуток меньше одного года.
Сведения в декларации показываются накопительно с начала года только в рамках одного налогового периода.
Отчетный период
Отчетными периодами по упрощенке считаются квартал, полугодие, девять месяцев. То есть это время за которое производится расчет авансовых платежей.
Порядок уплаты налога по УСН для ООО и ИП
Налог необходимо перечислять в бюджет авансовыми платежами каждый квартал, и после этого по итогам года - оставшаяся сумма.
Точные даты, когда нужно оплачивать каждую из этих частей, устанавливает НК.
В нем сказано, что делать это необходимо до 25 дня месяца, идущего за завершившимся кварталом:
- За 1 квартал - до 25 апреля;
- За полгода - до 25 июля;
- За 9 месяцев - до 25 октября.
- Итоговый платеж за год необходимо произвести фирмам - до 31 марта года, идущего вслед за отчетным, а предпринимателям - до 30 апреля того же года.
Внимание! Если дата платежа выпадает на выходной день, то он переносится на первый рабочий день, следующий за выходным.
За нарушение определенным сроков компания или ИП привлекаются к ответственности.
Налоги и отчетность на упрощенной системе у ИП
Для предпринимателей количество налогов и отчетов зависит от того, приняты ли на работу сотрудники.
Упрощенная система налогообложения в 2019 году для ИП подразумевает уплату следующих налогов
ИП без работников уплачивает следующие налоги:
- Единый налог на УСН.
- в пенсионный фонд и на обязательное мед. страхование.
- Налог на имущество физлиц.
- Земельный и транспортный налог (если имеются объекты обложения).
- НДС, если он выделялся в отгрузочных документах.
У ИП с работниками к этому списку добавляются:
- НДФЛ с зарплат работников;
- Страховые взносы на зарплату работников.
Отчетность ИП на УСН
Предприниматели без работников должны подавать следующие отчеты:
- по году.
- Декларация по НДС (если он выделялся в расчетных документах).
У ИП с работниками добавляются еще:
- по итогам года с доходов своих работников;
- каждый квартал;
- Отчеты в пенсионный фонд - ежемесячно и за год;
- Отчет в соцстрах 4-ФСС;
Налоги и отчетность на упрощенной системе у ООО
Упрощенная система налогообложения в 2019 году для ООО подразумевает уплату следующих налогов
Компания должна уплачивать следующие налоги и взносы:
- Единый налог на УСН;
- НДФЛ с зарплат работников;
- Страховые взносы на зарплату работников;
- Налог на имущество (если он рассчитывается по кадастровой стоимости);
- Земельный и транспортный налог (если имеются объекты обложения)
- НДС, если он выделялся в отгрузочных документах;
- Торговый сбор, если он введен региональным законодательством.
Отчетность ООО на УСН
Организации, по сравнению с ИП, всегда сдают полный комплект отчетов в разные органы:
- Декларация по налогу УСН;
- Отчет 2-НДФЛ по итогам года с доходов своих работников;
- Отчет 6-НДФЛ каждый квартал;
- Декларация по НДС (если он выделялся в расчетных документах);
- Декларации по земельному и транспортному налогам (если имеются объекты обложения);
- Единый расчет по страховым взносам по итогам года;
- Отчеты в пенсионный фонд - СЗВ-М и СЗВ-СТАЖ;
- Отчет в соцстрах 4-ФСС;
- Малые предприятия на УСН должны подавать упрощенные формы баланса, отчета о прибылях и убытках и целевом финансировании. Остальные фирмы составляют бухотчетность в полном объеме;
- Отчет о среднесписочной численности;
- Статистическая отчетность представляется в полном объеме.
Минимальный налог по УСН доходы минус расходы
Когда ИП или фирма используют УСН «Доходы минус расходы», то при получении небольшой прибыли или убытка им все равно придется сделать в налоговую обязательный платеж. Это минимальный налог, который уплачивается в сумме 1% от объема доходов.
Его расчет производится только по окончании календарного года. После подсчета размера доходов и расходов за год и определения суммы налога по УСН 15%, необходимо также произвести расчет минимального налога.
Если полученная сумма меньше, чем рассчитанный по общим правилам налог, то производится уплата последнего. Если же минимальный налог получился больше - уплачивать придется его.
Оформлять письмо с просьбой зачесть суммы ранее отправленных авансовых платежей как минимального налога теперь не нужно. Налоговая сделает это сама после получения декларации.
Уменьшение налога за счет взносов в ПФР и на ОМС
ООО и ИП с работниками
Организации и предприниматели, у которых имеются трудовые договоры с наемными сотрудниками, могут уменьшать на размер взносов исчисленный налог.
Сумма уменьшения зависит от системы, которая ими применяется:
- На системе «Доходы» ИП и фирмы могут снизить налог на размер взносов не более чем на 50%. Можно использовать взносы за себя и в размере 1% (у предпринимателей), а также взносы ПФ, медстах, соцстрах и травматизм за работников, выплату за больничный из средств работодателя.
- На системе «Доходы минус расходы» взносы вносятся в состав расходов, снижающих доходы, в полной мере.
Внимание! К учету в этом случае принимаются взносы, перечисленные в течение данного квартала, не зависимо от того, за какой период они реально уплачивались.
ИП без работников
ИП без работников могут снижать размер налога на сумму уплаченных взносов. При этом они принимаются к учету в полной мере.
К уменьшению допускается принимать как размер страховых выплат за себя, так и взнос в размере 1% от дохода.
При расчете налога к учету берутся взносы, которые были выплачены в этом же квартале. Не имеет значения, за какой именно период производилась уплата.
Поэтому, предприниматель имеет выбор - заплатить всю сумму целиком, уменьшить в этом квартале на нее налог и далее этой возможностью не пользоваться, либо разбить сумму взносов на четыре части, уплачивать их равными частями поквартально и так же снимать их размер с налога.
Совмещение УСН с другими налоговыми режимами
Совмещать упрощенку можно с ЕНВД либо ПСН. Но делать это можно, только если на один из видов деятельности, указанных в законодательстве, произведена регистрация в качестве налогоплательщика внеменки или патента.
При этом для каждой из систем необходимо вести отдельный учет как поступивших доходов, так и сделанных расходов, чтобы избежать проблем, возникающих из-за двойного налогообложения.
Если налогоплательщик закрывает вмененку или патент, но у него открыта упрощенная система налогообложения, то находящиеся на них ранее виды деятельности следует облагать единым налогом по упрощенке, когда они продолжают осуществляться.
Утрата право применять упрощенную систему налогообложения
НК устанавливает несколько критериев, при достижении которых хозяйствующий субъект больше не обладает правом на упрощенку:
- Сумма доходов превысила 150 млн. руб;
- Стоимость ОС стала больше 150 млн. руб;
- В уставный капитал вошли другие компании с долей больше 25%;
- Среднее число работников стало больше 100 человек.
При нарушении хотя бы одного условия, компания должна перейти на ОСНО. При этом сам момент нарушения и перехода фирма должна отследить самостоятельно.
После этого она информирует налоговые органы об этом:
- Направляет уведомление об утрате права на УСН - до 15 дня месяца, идущего за кварталом утраты;
- Подается декларация по УСН - до 25 дня месяца, который следует за кварталом утраты;
- Заплатить налог за те кварталы, когда фирма работала на УСН – до 25 дня месяца, который следует за кварталом утраты.
Упрощенная система налогообложения (УСН, УСНО, упрощенка) является одним из шести режимов налогообложения, возможных к применению на территории РФ. УСН относится к так называемым специальным режимам налогообложения, предусматривающим пониженную налоговую ставку и упрощенный порядок ведения налогового и бухгалтерского учета.
Что такое УСНО
УСНО представляет собой специальный режим налогообложения, добровольно применяемый на территории России, как юридическими лицами, так и индивидуальными предпринимателями. Особенностью данной системы налогообложения (далее н/о) является упрощенный налоговый и бухгалтерский учет, а также замена основных налогов традиционной системы н/о одним – единым.
Плюсы
- Возможность учета уплаченных страховых взносов при расчете платежей по УСНО.
При этом на УСН учесть при расчете аванса можно взносы, уплаченные в более ранних кварталах, так как авансовые платежи и налог считаются нарастающим итогом с начала года. На ЕНВД же учесть можно страховые взносы, уплаченные только в том квартале, за который рассчитывается налог, а на патентной системе н/о взносы вообще не учитываются при расчете стоимости патента.
- Применение на всей территории РФ, в отношении практических всех видов деятельности;
Также как и общий режим н/о упрощенка применяется по всем видам деятельности налогоплательщика, а не по отдельным, как вмененка или патент. Также, территориально не ограничивается применение УСН, в отличие от ЕНВД, запрещенного к применению в ряде регионов (например, в г. Москве) и ПСН, установленной также не во всех регионах и не по всем видам деятельности.
- Уплата аванса или налога осуществляется исходя из наличия налогооблагаемой базы (доходов или разницы между доходами и расходами);
Налог платится по фактической прибыли и, соответственно, если доходов нет вообще, то налог платить не нужно, в отличие от ЕНВД, где налог платится по вмененному доходу или патента, который приобретается также исходя из вмененного, а не фактического дохода.
- Возможность применения налоговых каникул впервые зарегистрировавшимся ИП по определенным видам деятельности;
Упрощенцы, так же как и ИП на патенте, могут применять налоговые каникулы в первые два года после регистрации в отношении некоторых видов деятельности. Для предпринимателей на вмененке и традиционном режиме таких льгот для налогоплательщиков не предусмотрено.
- Сдача отчетности раз в год;
В отличие от общего и вмененного режима, где отчетность сдается раз в квартал или месяц (НДС, налог на прибыль ЕНВД), декларацию на упрощенке необходимо сдавать раз в год. Но, на патенте отчетность не сдается вообще.
- Ставка на объекту н/о может быть существенно (вплоть до нуля) снижена региональным властями;
Региональные власти могут снизить ставку по объекту «доходы» с 6% до 1%, а ставку по объекту «доходы минус расходы» с 15% до 5%. На вмененке ставка тоже может быть снижена, но только до 7,5%.
- Размер налога, не индексируется на коэффициенты, в связи с чем его размер зависит только от доходов и расходов налогоплательщика.
На ЕНВД и ПСН ежегодно происходит изменение коэффициентов-дефляторов для расчета налога, в связи с чем, их размер каждый год изменяется, хоть и не существенно.
Минусы
Минусов у упрощенки значительно меньше, чем у других режимов, но они все же имеются:
- Лимит сотрудников и предельного дохода
Упрощенка, как и любой спецрежим, проигрывает общей системе в лимите сотрудников и предельном доходе, позволяющем применять данный режим.
Упрощенная система налогообложения (УСН) в 2019 году
Средняя оценка 5 (100%), оценили 1




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации