
Разбираемся с негосударственными пенсионными фондами. Основные факторы риска в деятельности нпф Преимущества и минусы ПФР
21.05.18 114 737 46
Как меня тайно перевели в левый фонд и чего это мне стоило
В конце 2017 года мне позвонили из одного негосударственного пенсионного фонда и сообщили, что я теперь их клиент.
Алексей Кашников
пострадал от мошенников в НПФ
Я никаких договоров ни с кем не заключал, а когда начал разбираться, выяснилось, что у меня фактически украли 80 000 Р из будущей пенсии.
В свое время я сам работал агентом НПФ , но даже знание всех уловок страховщиков меня не спасло. В этой статье расскажу, как недобросовестные агенты НПФ тайком могут вас обмануть.
В этой статье - только начало моей борьбы с мошенниками. Когда будет какое-то продолжение, я дополню статью и сообщу об этом в соцсетях - подписывайтесь. Но пока я накажу мошенников, может пройти много времени, а защищаться от них нужно уже сейчас, поэтому не ждите разрешения моей ситуации - будьте готовы заранее.
Что за НПФ и при чем тут старость
Наша будущая пенсия разделена на две части: страховую и накопительную.
Страховая пенсия - это деньги от людей из будущего. Когда вы будете старыми, а кто-то другой - молодым, молодые будут скидываться вам на пенсию. Сколько вы будете получать в этой части - зависит от множества факторов, начиная с вашего стажа и заканчивая масштабами имперских амбиций нашей страны. Существенно повлиять на размер страховой пенсии мы можем, разве что улучшая демографическую ситуацию в стране, чтобы на время нашей старости в России было много трудоспособных налогоплательщиков.
Накопительная пенсия - это ваши же деньги, которые государство разрешило вам заранее отложить на старость. Так бы вы отдавали все свои отчисления нынешним пенсионерам, а теперь можно часть оставить на счете. С накопительной пенсией можно ничего не делать - и тогда вашим страховщиком будет Пенсионный фонд РФ , который по умолчанию направит накопления в управляющую компанию ВЭБ . Люди, выбравшие такой вариант, называются «молчунами».
Можно сознательно выбрать своим страховщиком Пенсионный фонд РФ , написав заявление об этом. Тогда вы тоже останетесь в ПФР , но «молчуном» вас считать не будут. А еще можно инвестировать накопительную пенсию через негосударственный пенсионный фонд (НПФ ) и получать доход с его помощью. Если доход будет хорошим и в ближайшие 25 лет никто не решит направить его на имперские амбиции нашей страны, то в старости вам будет на что жить.
Это равноценно тому, как если бы вы сейчас вкладывали часть своей зарплаты в акции и облигации. Вы вкладываете, инвестиции приносят доход, а в старости вы получаете из этих денег пенсию. Теперь представьте, что вкладываете не вы лично, а некоторая управляющая компания, которая собирает кучу денег с населения, вкладывает эту кучу в финансовые инструменты и получает прибыль. Эта компания и есть НПФ - негосударственный пенсионный фонд.
Негосударственные пенсионные фонды зарабатывают на прибыли, которую они добывают своим вкладчикам, поэтому они конкурируют за клиентов. Чем больше клиентов, тем больше денег и тем больше потенциальная прибыль. Иногда в погоне за оборотами фонды начинают вести нечестную игру - и вот об этом давайте поговорим.

Агенты НПФ
Негосударственные пенсионные фонды - это финансовые компании, они занимаются деньгами: миллион туда, миллион сюда, купил бумаги, продал бумаги, дебет-кредит. У них не всегда есть сеть офисов по всей России и собственные продавцы.
Чтобы привлекать деньги населения, довольно часто НПФ обращаются к услугам агентов. Агент продает услуги НПФ за вознаграждение - это может быть человек или компания. Например, НПФ может договориться с раскрученным банком, чтобы тот продавал своим клиентам услуги этого НПФ . За каждый оформленный контракт НПФ платит банку вознаграждение. Все счастливы.
Агентами могут быть банки, магазины, владельцы сайтов, ваш почтальон, ваш дилер продукции «Эпл», ваш работодатель и даже всевозможные темные личности. По большому счету НПФ неважно, через кого вы оформили договор: главное, чтобы вы согласились перевести свои деньги в этот НПФ . А агенту главное - оформить бумажки и получить свой гонорар. Всем все неважно, вот и получается…

Фонд работает с агентами напрямую или через брокеров
Досрочный переход в другой НПФ
Государство хочет, чтобы вы выбрали какой-то один пенсионный фонд и оставили там деньги надолго. Поэтому по закону переходить из одного фонда в другой без финансовых потерь можно раз в пять лет. Если перейти досрочно, то вы потеряете весь инвестиционный доход.
Именно это и случилось со мной. В 2015 году я заключил договор с НПФ «Доверие». На тот момент на накопительном счете было 33 000 Р . Два года мой НПФ инвестировал деньги, а я получал доход. Когда меня обманом перевели в новый НПФ , все заработанное сгорело, а на счете остались первоначальные 33 000 Р .
Но на этом потери не закончились. Дело в том, что деньги из одного НПФ в другой переводят не четко 1 января, а в период с 1 января по 1 апреля. То есть если в этот промежуток накопительная пенсия уже ушла из старого НПФ , но еще не поступила в новый, то за это время никакого дохода вы тоже не получите. По факту деньги могут зависнуть, их переведут на новый счет позже - в моем НПФ мне сказали, что иногда срок затягивается до сентября. При доходности 10% потери увеличиваются с 6930 до 8000 Р .
Меня вполне устраивала доходность моего старого НПФ - 10%. Это в два раза выше уровня инфляции. Сейчас мне 35 лет, до пенсии еще минимум 25 лет. Все это время потерянные деньги продолжали бы работать. При доходности 10% 8000 Р к 2042 году превратились бы в 80 000 Р ! Этой суммы я недосчитаюсь из-за того, что в далеком 2017 году кто-то решил перевести меня в другой НПФ .
Как обманывают мошенники в НПФ
Некоторые агенты оформляют перевод из одного НПФ в другой втайне от клиента: главное - получить от него паспортные данные и номер СНИЛС . За каждого приведенного клиента агент получает от 500 до 5000 Р , в зависимости от суммы на счете будущего пенсионера.
Когда я работал агентом, наша компания использовала только легальные способы поиска клиентов. Самые распространенные - поквартирный обход и проведение собраний сотрудников в крупных организациях. Кроме того, были распространены так называемые кросс-продажи, когда агентами выступали кредитные менеджеры в банках или магазинах. Они предлагали клиентам заключить договор с НПФ , когда те получали заем или покупали товар в кредит. Перед подписанием договора клиенту всегда рассказывали, какой фонд мы представляем, какая у него доходность и т. п.
Width="1350" height="1424" class=" outline-bordered" style="max-width: 675.0px; height: auto" data-bordered="true"> В 2013 году, когда я работал в брокерской компании - агенте, за каждого клиента НПФ платил от 1200 до 1500 Р
Как обманывают при обходе квартир
Иногда агенты обманывают при поквартирном обходе, когда с человеком можно поговорить один на один, без свидетелей. Например, агенты представляются сотрудниками пенсионного фонда. С точки зрения закона тут все чисто, ведь НПФ тоже пенсионный фонд, только негосударственный. Потенциальный клиент же думает, что к нему пришли из Пенсионного фонда РФ , и доверяет гостю.
Предлагая договор, агенты могут запугивать, мол, подписать его надо обязательно, иначе можно лишиться части будущей пенсии. Это, кстати, тоже полуправда: агент может показать доходность фонда - если она выше вашего нынешнего НПФ , то часть будущей пенсии действительно теряется.
Наши конкуренты даже открыли фирму с названием «Госфонд», сделали агентам удостоверения с такой надписью - и продажи взлетели. Добросовестные НПФ так никогда не делают - у нас фраза «Я из пенсионного фонда» была под запретом.
Одна моя клиентка рассказывала, как к ней домой пришли агенты и рассказали, что наш фонд закрылся и она должна срочно подписать договор с новым НПФ . На деле же наша компания просто объединилась с другим НПФ и поменяла название. Конкуренты про это узнали и стали пугать клиентов.
Ко мне домой тоже приходили агенты. Я пустил их из профессионального интереса. Они использовали такой прием: попросили СНИЛС «на проверку», тут же куда-то позвонили и сказали мне, что меня больше нет в базе клиентов и нужно срочно переоформить договор. На самом деле они сверили СНИЛС с объединенной базой нескольких НПФ , а меня там не было, потому что мой фонд просто не подавал туда данные.
Как обманывают во время кросс-продажи
Сотрудник банка, страховой компании или микрофинансовой организации может параллельно работать на НПФ . В этом случае вам могут дать подписать договор под видом других документов. Например, когда вы оформляете кредит в магазине и ставите подписи на большом количестве бумаг. Могут сказать, что это договор о страховании, он бесплатный.
Таким методом работают многие кадровые агентства. Задачу им облегчает тот факт, что для трудоустройства нужны те же документы, что и для заключения договора ОПС : паспорт и СНИЛС . Соискатели приходят в кадровое агентство и заполняют анкету для поиска работы. На самом деле им дают подписать заявление и анкету на переход в НПФ . Гражданам после заполнения анкеты говорят о том, что им поступит звонок. Они должны будут подтвердить, что дают согласие на переход, а затем с ними свяжутся по вопросам работы. Когда клиент подтвердит перевод в НПФ , ему и правда могут предложить какие-то вакансии, а могут и забыть о нем.

Один клиент рассказывал мне, как к ним в деревню приехал незнакомый мужчина и сказал, что набирает людей на работу. Под этим предлогом он собрал у желающих трудоустроиться данные паспортов и СНИЛС ов, потом дал подписать какие-то бумаги и уехал. Работу никто не получил, но на следующий год всем пришло извещение о переходе в НПФ .
- Договор ОПС в трех экземплярах. Всего будет 3 экземпляра договора, каждый из которых будете подписывать минимум в двух местах.
- Заявления о досрочном переходе. Обычно клиентам на всякий случай дают подписать сразу два заявления: о переходе из ПФР в НПФ и о переходе из НПФ в НПФ .
- Согласие на обработку персональных данных.
Подделка подписей
Подделка подписей - это уже преступление. Мошенник получает паспорт и СНИЛС , подделывает подписи, подает документы в НПФ - вроде как сам продал услуги человеку. Клиент узнает о том, что перешел в новый НПФ , только спустя несколько месяцев, получив письмо из старого.
Так произошло в моем случае. Как я потом выяснил, меня в новый фонд перевела сотрудница банка, где я получал карту. Она отсканировала мой паспорт и СНИЛС , который лежал в обложке паспорта, втихаря оформила документы и отчиталась перед фондом: «Вот, мол, нового клиента вам привела, давайте деньги».
Избежать такой ситуации сложно, ведь случаи, когда у нас просят копии паспорта и СНИЛС а, не редкие. При этом сами негосударственные пенсионные фонды стараются бороться с подлогами. Например, звонят и уточняют, действительно ли клиент заключал договор, - так они перепроверяют добросовестность своих агентов.
Некоторые НПФ требуют от агентов фото паспорта клиента. Правда, мошенники ухитряются обходить и эти барьеры, покупают базы сканированных документов, вносят в договор собственные номера телефонов, чтобы отвечать на звонки НПФ от имени клиентов.
Один мой коллега из НПФ рассказывал, что мошенники открывают целые фабрики для производства подложных договоров: нанимают специальных людей, которые подделывают подписи, другие сотрудники отвечают на телефонные звонки НПФ , подтверждая переход, третьи сдают документы.

По закону подделать подписи, предоставить копии паспорта и ответить за клиента по телефону еще недостаточно для перевода пенсии. После этого мою личность и подписи удостоверяют одним из трех вариантов: личный визит в ПФР или МФЦ , при помощи нотариуса или электронной подписью. Кто подтвердил мою личность, я пока не знаю. Мой новый НПФ игнорировал этот вопрос, и сейчас я жду ответа от Пенсионного фонда.
Как проверить, в безопасности ли ваши деньги
Узнать, не перевели ли вас досрочно без вашего ведома, не получится, пока деньги не уйдут из одного НПФ в другой. В старом фонде узнают о том, что клиент выбыл, уже по факту - от ПФР . Вы получите письмо о том, что ваши деньги в новом НПФ , тоже только после перевода.
Поэтому надо регулярно проверять, не поменяли ли вам НПФ . Проверить можно на сайте госуслуг, выбрав в личном кабинете раздел «Извещение о состоянии лицевого счета в ПФР »:

Нажмите «Получить услугу», а потом «Получить сведения полностью»:

Когда откроется выписка, вы увидите все отчисления ваших работодателей и своего страховщика, а также дату вступления в силу договора с ним:

Размер накопительной пенсии и доходность в выписке не отражается, их можно узнать в фонде - на сайте или по горячей линии.
Договор вступает в силу не сразу, а на следующий год. Если, читая эту статью, вы вспомнили, что недавно тоже что-то такое подписали, - у вас есть шанс вернуться в старый НПФ без финансовых потерь. Найдите телефон горячей линии нового фонда на его сайте или в своем экземпляре договора и узнайте, как отменить переход.
Что делать
Если вы узнали, что накопительную часть пенсии перевели в новый НПФ тайком от вас, обращайтесь в суд с требованием признать договор недействительным. Деньги вместе с накопленным доходом, вернут в течение 30 дней - в такой ситуации действует особый порядок перевода накопительной пенсии.
Для этого запросите заказным письмом у своего нового фонда договор и согласие на обработку персональных данных, которые вы якобы подписывали. Их можно будет использовать в суде как доказательства. Когда я получил свои документы, то увидел, что подписи за меня сделаны чужой рукой. Сейчас я подал иск в суд.
Обратиться в суд можно, даже если вы подписали договор сами, но вам не рассказали о потере доходности. Как показывает практика, такие иски суды тоже удовлетворяют.
Помните, что закон на вашей стороне. Если вы сами не подписывали договор или вас ввели в заблуждение, то вы сможете доказать все в суде.
К сожалению, многие люди, когда узнают о переводе в новый НПФ , просто машут на это рукой: мол, деньги небольшие, чего теперь дергаться, авось новый фонд будет лучше. Тут нужно понимать три вещи:
- Сейчас деньги небольшие, но за 10-20 лет на них набегут существенные проценты.
- Выбор страховщика по обязательному пенсионному страхованию - ваше законное право. Если вы не выбирали этот НПФ , нет причин в нем оставаться.
- Скорее всего, от вас потребуется только собрать документы и явиться на заседание суда. Мои адвокаты говорят, что они там не нужны и я все могу сделать сам.
Запомнить
- Если менять НПФ чаще раза в пять лет, то потеряется инвестиционный доход.
- Казалось бы небольшие потерянные суммы инвестиционного дохода к пенсии могут превратиться в десятки или даже сотни тысяч рублей.
- Внимательно читайте все документы, которые подписываете при получении кредита или трудоустройстве (и вообще всегда).
- Мошенникам достаточно вашего паспорта и СНИЛС а, чтобы перевести вас в новый НПФ .
- Если вы стали жертвой недобросовестных агентов, жалуйтесь в ваш новый НПФ , Пенсионный фонд РФ и Центробанк.
- Чтобы вернуть накопительную часть пенсии и доход, обращайтесь в суд с иском о признании договора ОПС недействительным.
РИСКИ НЕГОСУДАРСТВЕННЫХ ПЕНСИОННЫХ ФОНДОВ
Ярославский государственный университет им.
г. Ярославль, Ленинградский пр-т д. 62, к. 4, к. 19
e-mail: *****@***ru
Негосударственные пенсионные фонды стали неотъемлемой частью российского финансового рынка. В процессе своей деятельности они сталкиваются с различными рисками, которые в свою очередь имеют специфический характер. В данной статье рассмотрены различные группы рисков НПФ, предложены пути их преодоления.
В Федеральном законе от 07.05.98 «О негосударственных пенсионных фондах » негосударственный пенсионный фонд (далее НПФ) определяется как особая организационно-правовая форма некоммерческой организации социального обеспечения, исключительными видами деятельности которой являются: деятельность по негосударственному пенсионному обеспечению участников фонда в соответствии с договорами негосударственного пенсионного обеспечения; деятельность в качестве страховщика по обязательному пенсионному страхованию в соответствии с Федеральным законом от 01.01.01 г. N 167-ФЗ «Об обязательном пенсионном страховании в Российской Федерации» и договорами об обязательном пенсионном страховании; деятельность в качестве страховщика по профессиональному пенсионному страхованию в соответствии с федеральным законом и договорами о создании профессиональных пенсионных систем.
В отличие от НПФ управляющая компания - акционерное общество , общество с ограниченной (дополнительной) ответственностью, созданные в соответствии с законодательством Российской Федерации и имеющие лицензию на осуществление деятельности по управлению инвестиционными фондами , паевыми инвестиционными фондами и негосударственными пенсионными фондами.
По российскому законодательству НПФ могут осуществлять размещение средств пенсионных резервов самостоятельно, а также через управляющую компанию. НПФ имеют право самостоятельно размещать средства пенсионных резервов в государственные ценные бумаги Российской Федерации, банковские депозиты и иные объекты инвестирования, предусмотренные Правительством Российской Федерации. Передача средств пенсионных резервов и средств пенсионных накоплений в доверительное управление не влечет перехода права собственности на них к управляющей компании. Управляющая компания несет ответственность перед НПФ и его участниками (гражданами, заключившими договор) за ненадлежащее исполнение возложенных на нее обязанностей в соответствии с законодательством Российской Федерации, но не несет ответственности перед участниками по обязательствам фонда. Т. е. НПФ выступает в роли посредника между участниками негосударственного пенсионного обеспечения и управляющими компаниями. На него возложена двойственная задача: с одной стороны – аккумулировать денежные средства , с другой – эффективно размещать данные средства. В подтверждение заинтересованности НПФ в грамотном привлечении денежных средств и их размещении отмечено в законе: «на формирование имущества, предназначенного для обеспечения уставной деятельности фонда, не может направляться более 15 процентов дохода, полученного от размещения средств пенсионных резервов, и более 15 процентов дохода, полученного от инвестирования средств пенсионных накоплений, после вычета вознаграждения управляющей компании ».
Таким образом, можно утверждать, что НПФ несет как риски, присущие организациям, действующим на финансовых рынках (риски неполучения дохода), так и риски, связанные с выплатой негосударственных пенсий (риски увеличения расхода). По приведенным группам риска НПФ соответствуют страховые компании и банки.
Управляющая компания заинтересована сформировать высокодоходный, но достаточно рисковый инвестиционный портфель, а НПФ, напротив, заинтересован в ограничении рисков по управлению средствами.
В деятельности НПФ можно выделить три группы рисков:
1. Риск увеличения расходов – риск того, что застрахованное лицо проживет дольше, чем предполагалось при составлении договора.
2. Риск неполучения дохода – риск того, что доходность инвестиций окажется ниже, чем предполагалось при составлении договора.
3. Риск слияния или исчезновения – риск заключается в том, что государство ужесточает требования к НПФ и косвенно влияет на их численность.
Первая группа рисков для Российской Федерации осложняется тем, что трудно прогнозировать продолжительность жизни. В России в течение длительного времени продолжительность жизни убывала. В отличие от развитых стран мира, у нас нет устоявшегося тренда изменения продолжительности жизни. Более того, «догоняющий» рост продолжительности жизни может быть значительнее мирового, что задачу прогнозирования отнюдь не упрощает. Дополнительные сложности порождает отличие продолжительности жизни застрахованных лиц от популяционной (средней) продолжительности жизни в стране. Из мирового опыта известно, что смертность застрахованных лиц ниже, а продолжительность жизни значительно выше популяционной.
Вторая группа рисков усложняется тем, что в России еще не сформирован окончательно финансовый рынок. Он становится более открытым и тем самым подвергается мировому влиянию, что продемонстрировал финансовый кризис 2008 года. Например, НПФ «Стальфонд», входящий в десятку лучших НПФ по объему пенсионных накоплений, в 2008 году показал отрицательную доходность -35%. И таких примеров не мало.
Итогом третьей группы рисков является то, что рынок негосударственного пенсионного обеспечения постепенно очищается от мелких НПФ за счет усиления регулирующей функции федеральной службы по финансовым рынкам и ужесточения лицензионных требований (с 1 июля 2009 года минимальный размер имущества для осуществления уставной деятельности НПФ должен составлять не менее 50 млн. руб.) На 01.01.2010 количество действующих НПФ составило 165 против 240 на 01.01.2008, что означает снижение на треть. На наш взгляд, необходимо оставить 20 НПФ, у которых доля на рынке больше 1%.
Подведем итоги.
1. У НПФ больше рисков, чем у управляющих компаний.
2. У НПФ 3 группы рисков: риск увеличения расхода, риск неполучения дохода и риск слияния.
3. Из мирового опыта известно, что продолжительность жизни застрахованных лиц значительно выше популяционной.
4. В России еще не сформирован окончательно финансовый рынок, и он подвержен мировому влиянию.
5. Рынок негосударственного пенсионного обеспечения постепенно очищается от мелких НПФ.
6. Рынок негосударственного пенсионного страхования становится весьма динамичным и высококонкурентным, а значит и рисковым.
Список литературы
1. Пенсии повышенного риска // Е Алеева., П. Рушайло Деньги. – 2009.-№ 29(736) URL:http://www. *****/doc. aspx? DocsID=1208845
2. Баранов пенсионные фонды через призму рисков. URL:http://www. *****/catalog. html? item_id=173&page_number=4&PHPSESSID=585f08cf4aafa96645e97cac2e4976fa
3. Российская Федерация. Законы. О негосударственных пенсионных фондах: федер. закон от 07.05.98. URL:http://base. *****/cons/cgi/online. cgi? req=doc;base=LAW;n=99685;fld=134;dst=
4. Лельчук страхование или пенсионное обеспечение// Финансы. 2010. № 7. С. 66 – 70.
5. Фрумкин. К. НПФ: Рост за счет «виртуальных» денег // Финанс. 2010. № 20(351). С. 28 – 35.
RISKS OF NONSTATE PENSION FUNDS
Ivanov Anatoly Evgenevich
The Yaroslavl state university of a name of P. G.Demidov
Yaroslavl, Leningrad prospectus, the house 62, case 4, apartment 19
e-mail: *****@***ru
The summary
Now, the risk covers all parties of our life: from personal material to the global natural. The various organizations in the activity face their every possible kinds. Activity nonstate pension funds also is interfaced to different groups of risks which are considered in given article.
на статью "Риски негосударственных пенсионных фондов" аспиранта кафедры финансов и кредита ЯрГУ им. П. Г. Демидова.
В статье исследует взаимодействие негосударственных пенсионных фондов и управляющих компаний и выделяет риски, присущие НПФ.
Актуальность данной статьи не вызывает сомнения, поскольку, во-первых, рассматриваемые вопросы являются в настоящий момент остро дискуссионными, а, во-вторых, играют важную роль в изучении проблем пенсионной системы РФ.
Статья оформлена в соответствии с требованиями, включает предисловие, основную часть, выводы.
Научная статья "Риски негосударственных пенсионных фондов" соответствует требованиям, предъявляемым к работам такого рода и рекомендуется к публикации.
Научный руководитель доцент кафедры «Финансы и кредит» ЯрГУ им. П. Г. Демидова, кандидат экономических наук Кузьмин Иван Григорьевич
Зав. кафедрой «Финансы и кредит» ЯрГУ им. П. Г. Демидова, доктор экономических наук
Ни один негосударственной пенсионный фонд не смог обогнать по доходности за последние пять лет расширенный портфель ВЭБ, кроме НПФ «Согласие-ОПС» (с 6 декабря присоединен к НПФ «Нефтегарант», мажоритарным акционером которого должен быть концерн «Россиум»), следует из ежегодного обзора АНПФ за 2017 год и начало 2018 года. Доходность, которая начисляется непосредственно на счета клиентов, по расширенному портфелю ВЭБа составила 48,8%, а у фонда «Согласие-ОПС» - 49,37%.
При подготовке отчета был выбран период 2013-2017 годов, поскольку именно за это время фонды впервые должны были раскрыть в отчетности по МСФО доходность, начисленную на счета клиентов, поясняет автор доклада, ведущий аналитик «Пенсионных и актуарных консультаций» Евгений Биезбардис. «Раньше очищенная доходность публиковалась в добровольном порядке. В связи с раскрытием накопленные данные по некоторым фондам пришлось актуализировать», - отмечает он.
Лидеры и аутсайдеры
Накопленная инфляция за пять лет составила 44,62%. Спасти пенсионные деньги своих клиентов от роста цен смогли лишь 12 негосударственных пенсионных фондов. Из крупных игроков в их число попали НПФ ВТБ (46,13%), Ханты-Мансийский НПФ (45,85%) и НПФ «Нефтегарант» (45,07%). А вот НПФ «Газфонд» (44,6%) и НПФ Сбербанка (41,9%) не удалось обогнать инфляцию.
Аутсайдерами по доходности стали фонды, у которых возникли проблемы из-за вложения в активы банков «московского кольца» и в структуры, связанные с собственниками, говорит директор группы рейтингов финансовых институтов АКРА Юрий Ногин. Так, самая низкая доходность у фондов группы «Будущее», ранее принадлежавшим уехавшему в Лондон Борису Минцу. НПФ «Будущее» заработал для клиентов лишь 14,26%, НПФ Телеком-Союз - 25,07%. Небольшую доходность показали НПФ «Сафмар» (32,9%) и фонды, ушедшие на санацию вместе с ФК «Открытие» в августе 2017 года, - НПФ Лукойл-гарант (33,67%), НПФ РГС (35,56%), НПФ электроэнергетики (36,45%).
В пресс-службе НПФ «Сафмар» низкую доходность объяснили акцентом инвестпортфеля на акции крупнейших частных банков, которые были санированы. «Также акции Сбербанка и ВТБ дали разнонаправленный результат», - сказали в фонде. Теперь НПФ делает упор на облигации. В пресс-службе НПФ Сбербанка отметили, что фонд проводит консервативную инвестиционную политику с целью в первую очередь обеспечить сохранность средств пенсионных накоплений, а отставание от инфляции планирует компенсировать в ближайшие два года. НПФ «Будущее» отказался от комментариев, остальные фонды с низкой доходностью не ответили на запрос Forbes.
Следует помнить, что в 2014 году была огромная инфляция, и то, что некоторые фонды смогли инфляцию обогнать - это, скорее, случайность, чем закономерность, считает управляющий директор агентства «Эксперт РА» Павел Митрофанов. «Кто-то удачно вложился в валюту, у кого-то были просто удачные активы», - говорит он.
По словам Биезбардиса, в последние годы отдельные фонды значительно увеличили свои активы вследствие массового привлечения клиентов и присоединения других НПФ. Им стало сложней умещаться на фондовом рынке, на котором все сильнее растет роль государства и зависимости от стоимости энергоресурсов. Также после кризиса 2014 года для ряда фондов реализовался риск связанных инвестиций в дружественные структуры.
Существенные риски для НПФ несет и 2019 год - макроэкономика не столь предсказуема, как хотелось бы, да и геополитический фон не слишком благоприятный, говорит Биезбардис. Сейчас, по его мнению, фондам нужно сосредоточиться на переформатировании инвестпортфелей с учетом ускорения инфляции и роста процентных ставок.
Успех государства
Лидерство ВЭБа по доходности обусловлено несколькими причинами. Во-первых, фонды, значительно увеличившие свою клиентскую базу по итогам переходной кампании, могут показать сравнительно более слабый результат, чем те, которые теряют клиентов, говорит Биезбардис.
«Доход от инвестирования зарабатывается на протяжении всего года, но в случае с фондами-донорами, к которым можно отнести и ПФР, он распределяется по итогам года на меньшее число счетов, чем в начале отчетного периода. При этом ВЭБ управляет подавляющей частью активов госфонда. Смена НПФ и ВЭБ происходят раз в году, обычно по окончанию первого квартала», - говорит аналитик.
Во-вторых, прошлый год был удачным в плане инвестирования в гособлигации, и фонды с консервативной стратегией показали лучшие результаты, отмечает Биезбардис. Хотя в два предыдущих года, как показывают индексы пенсионных активов, можно было больше заработать на акциях, добавляет он.
Лидирующая позиция ВЭБ означает, что портфель госбумаг оказался эффективнее высококлассных облигаций компаний. Это говорит о незрелости российского фондового рынка, на котором безрисковый инструмент показывает самую высокую доходность, считает Павел Митрофанов. « Склонность фондов покупать ОФЗ усилилась после стресс-тестов ЦБ, в ходе которых ОФЗ оказались самыми эффективными бумагами для их прохождения», - говорит аналитик.
По его словам, число качественных эмитентов на рынке снижается - компании все чаще идут за заемными средствами в банки, а не на фондовый рынок, поскольку из-за крупных аукционов ОФЗ, которые проводятся с большой премией, стоимость привлечения долгового капитала возросла. «Но мы надеемся, что Минфин приостановит активные размещения по повышенной ставке, что восстановит рынок публичного долга», - добавляет Митрофанов.
Аутсайдеры по доходности проводят сейчас расчистку баланса, и им понадобится еще год-полтора для восстановления позиций на рынке, считает Ногин. «Но это восстановление по большей части будет зависеть от закона об индивидуальном пенсионном капитале и его конфигурации», - заключил эксперт.
Самый интересный вопрос - это успех НПФ «Согласие-ОПС», говорит Ногин. «В моем понимании это фонд, который связан с МКБ, и мог попасть в число игроков, активно инвестирующих в облигации банков «московского кольца». Однако он показал хорошую доходность и не был замечен в проблемах», - комментирует эксперт.
Система пенсионного обеспечения претерпевает в нашей стране регулярные изменения, ее реформа не прекращается ни на год. позволяет не только обеспечить пенсионеров, но и скопить средства будущим получателям пенсий.
НПФ – это одно из средств осуществления таких накоплений и обеспечения будущим старикам их достойной в финансовом отношении старости . Что же это такое, как работает, и как сотрудничать с такими организациями – поговорим в статье.
Аббревиатура НПФ является общепринятой и расшифровывается как негосударственный пенсионный фонд. В более широком смысле к этому понятию также относят и управляющие организации, которые созданы в целях управления тем или иным фондом.
Как устроен негосударственный пенсионный фонд
Управлять накоплениями граждан на будущий заслуженный отдых в соответствии с законом может лишь организация. Предприниматель или физическое лицо в целях исключения рисков не могут осуществлять подобную деятельность.
Ранее такая организация создавалась в некоммерческой форме. С 2016 года все эти фонды должны были быть реорганизованы в акционерные. Исключение – не осуществление деятельности в рамках обязательного страхования, а только добровольного. Но и в последнем случае с 2019 года такое компании должны были быть преобразованы.
Для начала деятельности компания должны пройти регистрацию, а после обратиться в Центробанк с заявлением о выдаче лицензии и соответствующим пакетом документов. После получения разрешения фонд может привлекать клиентов, управлять их накоплениями. При этом вся деятельность должна строго подчиняться законодательным требованиям.
Важно! Одним из важных обязанностей таких организаций – раскрытие информации о своей деятельности. Речь идет как о предоставлении доступа гражданам к информации об их накоплениях и результатах инвестирования, так и о раскрытии финансовых показателей деятельности.
Какими законами регулируется работа фонда
Деятельность рассматриваемых фондов влияет не только на размер и вообще возможность получения будущим пенсионером накопительной части пенсии, но и на стабильность всей государственной пенсионной системы в целом. Следовательно, со стороны государство необходимо правовое регулирование создания и работы таких организаций.
Базовым нормативным документом в этой сфере является закон, регулируются систему пенсионного страхования, он имеет номер 167-ФЗ и был подписан Президентом 15.12.2001. После издания акта он претерпел многочисленные изменения, которые следует учитывать.
Непосредственно работу фондов регламентирует закон 75-ФЗ от 07.05.1998 также в свежей редакции.
Документом установлены:
- основные термины;
- порядок создания и функционирования фондов;
- гарантии исполнения ими своих обязательств;
- основные правила инвестирования;
- предоставление им отчетности и ведение учета;
- правила контроля за его деятельностью;
- прекращение его работы;
- порядок реорганизации при необходимости.
Внимание! Этим же законом предусматривается обязательное требование в части получения фондом на осуществление им подобной деятельности специального разрешения – лицензии. Выдается она регуляторов в этой сфере – Центральный Банком.
Поскольку контролирующим государственным органом в сфере деятельности фонда выступает Банк России, то в пределах своей компетенции он также издает правовые акты.
В частности, его инструкциями и указаниями регулируются:
- правила выдачи лицензии (перечень необходимых документов, требования к соискателям, процедура);
- порядок предоставления сведений из реестра лицензий;
- типовые формы (например, страховых правил фондов) и др.
Также некоторые процедурные вопросы в части накоплений (их размещение, перевод из одной организации в другую и т.п.) регламентируются актами Правительства РФ.
Специфика деятельности
Законодательное понятие НПФ предполагает, что фонд может заниматься исключительно управлением средств населения в рамках обязательного пенсионного страхования или негосударственного обеспечения будущих и действующих пенсионеров. Никакого другого вида экономической деятельности фондов законодатель не допускает.
Работа управляющих организаций заключается в привлечении средств со стороны работающих граждан и их дальнейшее инвестирование. Средства могут вкладываться в реализацию проектов, ценные бумаги и облигации, в некоторых случаях – размещаться на депозит.
Активы, полученные в результате такого инвестирования, расходуются на вознаграждение самой управляющей организации, а также на увеличение будущего пособия вкладчиков фонда.
Важно! Деятельность фондов застрахована, в связи с чем гражданину гарантируется, что скопленные им деньги не пропадут.
Как стать клиентом НПФ
Основным документом, регламентирующим отношения между управляющей накоплениями организацией и ее клиентом, является договор. Он должен быть заключен как в отношении обязательных отчислений, так и в случае накопления средств на будущее негосударственное пособие.
Заключить такой договор можно указанными на официальном сайте компании способами:
- В любом случае это можно сделать при посещении ее офиса. Однако это не всегда удобно, поскольку офис может располагаться далеко от места нахождения вкладчика, либо отсутствовать в населенном пункте вовсе.
- Через представителя компании, которые на систематической основе посещают различные трудовые коллективы организаций и предприятий. На встрече участникам, как правила, предлагается к подписанию соответствующий договор.
- Визит в компанию-партнер фонда. Часто встречается, что учредителем фонда является крупный банк или коммерческая компания с офисами по всей стране. В этом случае при наличии предложения можно заключить договор, посетив офис этого учредителя (партнера). Например, или Открытие предоставляют возможность заключить договор в любом офисе одноименных кредитных организаций.
После заключения договора с НПФ до 1 декабря этого же года следует направить в Пенсионный Фонд РФ заявление о переводе накоплений (имеющихся и будущих) в конкретную компанию. Часто обязанность по направлению такого заявления берет на себя сам фонд, гражданину же остается только подписать готовый документ при оформлении отношений с фондом.
Переводить ли накопления в НПФ
Инвестиционная деятельность таких организаций имеет определенные риски, и во всяком их доходность зависит от множества факторов.
Также играет важную роль, некоторые из них принесли застрахованным лицам доход более 10% годовых, другие – оставили в минусе по сравнению с теми, кто хранит свои деньги в ПФ РФ.

Особенности вклада
Рассмотрим основные преимущества и возможные риски вклада будущего пособия в негосударственные управляющие организации в таблице:
| Плюсы | Минусы |
| Все накопления застрахованы, потому граждане гарантированно не потеряют их | При смене фонда чаще, чем раз в 5 лет, гражданин может потерять инвестиционный доход |
| Доходность инвестиционной деятельности НПФ может быть выше фонда, выбранного государством | В случае перехода в другой фонд менее чем через 5 лет убытки, полученные в результате инвестирования, могут лечь на плечи застрахованного лица |
| Диверсификация будущего дохода (средства будут выплачиваться не только со стороны государства, но и от управляющего фонда) | Необходимость совершения дополнительных действий по заключению договора и написанию заявления в ПФР |
| Возможность передать накопленные средства по наследству или использовать их иным образом в установленных законом случаях | Длительный срок до получения выплат приводит к рискам прекращения фондом деятельности (что не скажется серьезным образом на сбережениях лица) |
| Возможность влиять на размер доходов при выходе на заслуженный отдых | |
| Удобство контроля за состоянием индивидуального лицевого счета на официальном сайте фонда | |
| Инвестирование осуществляется только в надежные источники, определяемые в общем виде государством |
Как выбрать НПФ и заключить договор
Выбор компании, управляющей обязательными или добровольными отчислениями на будущую пенсию, остается правом самого гражданина.
Он может осуществлять его по целому ряду критериев:
- надежность по оценкам рейтинговых агентств;
- количество вкладчиков и договоров с застрахованными гражданами;
- доходность;
- источники инвестирования;
- уровень доверия к учредителям;
- наличие офиса поблизости к застрахованному;
- удобство использования личного кабинета на сайте компании и др.
Справка! Государство не составляет , лишь Центральный Банк публикует ежегодный отчет об их деятельности, в котором, в числе прочего, фигурирует информация о результатах инвестирования пенсионных накоплений.
10 лучших организаций по доходности и надежности
По результатам деятельности за 2018 год наибольший доход своим вкладчикам в результате вложения их денег принесли в порядке уменьшения следующие фонды:
- ГАЗФОНД пенсионные накопления.
- ГАЗФОНД.
- Сургутнефтегаз.
- Стройкомплекс.
- Ингосстрах-Пенсия.
- Согласие.
- Межрегиональный НПФ «АКВИЛОН».
- ТРАДИЦИЯ.
- ВТБ Пенсионный фонд.
- Газпромбанк-фонд.
Информация представлена по материалам сведений, публикуемых Банком России на официальном сайте ведомства.
Как перевести средства из ПФР в НПФ: пошаговая инструкция
Из государственного в частное гражданин имеет полное право, но не чаще 1 раза в год. Хотя частая смена фондов чревата потерей инвестиционного дохода или даже потерей части средств (если инвестирование принесло убыток).
Для смены управляющей накоплениями организации необходимо выполнить следующие действия:
- Выбрать фонд (критерии выбора остаются за гражданином).
- Заключение договора с фондом.
- Заполнение заявления о переводе средств.
- Направление заявления в ПФ РФ.
Обратиться в ПФ с таким заявлением можно следующими способами:
- через портал государственных и муниципальных услуг (для этого необходимо иметь верифицированный аккаунт);
- в территориальном органе Пенсионного Фонда России;
- через многофункциональный центр (о возможности получения этой услуги можно предварительно узнать по телефону или на официальной странице центра в интернете).
Заявление должно быть направлено в ПФР до 1 декабря года, предшествующего переводу средств в другой НПФ.
Могут ли НПФ лишить лицензии и что делать клиенту, если это произошло
В случае выявления нарушений в деятельности такой организации. Но опасаться этого не стоит, поскольку все средства гражданина в сохраненном виде вернутся в ПФР. При этом целым останется и инвестиционный доход (при его наличии).
Гражданин, которого коснулась подобная ситуация, вправе не предпринимать никаких действий. В этом случае все средства будут находиться под управлением ПФР и передаваться для инвестирования в организацию по своему определению. Также за застрахованным остается право выбрать иной НПФ, который продолжит управлять его накоплениями. При выборе нового управляющего стоит взвесить его надежность и доходность.
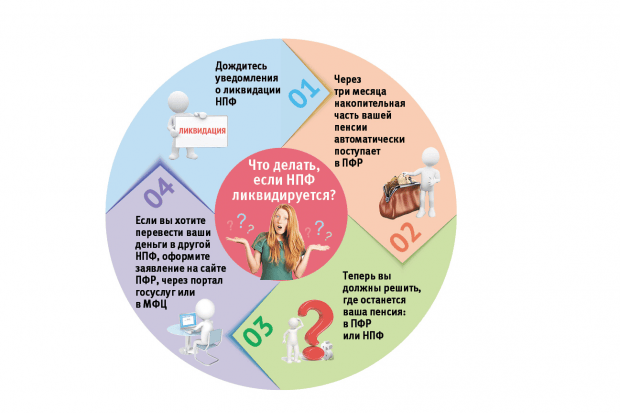
Итак, негосударственные фонды по управлению пенсионными накоплениями россиян являются одним из инструментов формированиями последними своих будущих доходов. Деятельность фондов строго регламентирована законодательством и застрахована. Максимальный риск для граждан при выборе этого способа накопления заключается в отсутствии инвестиционного дохода. При этом гражданин всегда имеет возможность поменять один фонд на другой или перевести средства из государственного управление под управление НПФ.
Конфликты с управляющими компаниями заставляют негосударственные пенсионные фонды создавать собственные подразделения риск-менеджмента. Это смогут позволить себе лишь крупнейшие НПФ, поэтому рынок ждет новая волна консолидации.
Убытки, показанные в 2008 г. от размещения пенсионных средств управляющими компаниями (по оценке «Эксперт РА» - до -25% по пенсионным резервам и до -20% по пенсионным накоплениям) привели к серии судебных процессов между НПФ и УК по поводу минимально гарантированной доходности (МГД) и сохранности средств.
При этом в судебные иски вылилась лишь небольшая доля разногласий: большинство участников рынка предпочли договориться. Однако итоги 2008 года повлияют на взаимоотношения между УК и НПФ: поскольку в конечном итоге именно фонды несут обязательства перед вкладчиками и застрахованными лицами, им придется взять часть функций по управлению рисками на себя.
Путь переговоров
Расширение инвестиционной декларации по пенсионным резервам делает переговорные позиции НПФ в вопросе регламентации отношений более прочными: пенсионные средства составляют около трети рынка доверительного управления и служат для УК важным источником дохода. Таким образом, фонды смогут снизить свои риски, связанные с возможными излишне агрессивными действиями УК на рынке, закрепив дополнительные условия в договоре, например, ограничив список эмитентов, в которые могут быть размещены средства. «На наш взгляд, такой инструмент позволяет негосударственному пенсионному фонду повысить качество управления кредитным риском, поскольку в таком случае фонд сможет самостоятельно контролировать размещение средств и отсечь потенциально рискованные бумаги», - делится опытом председатель совета НПФ «ЛУКОЙЛ-ГАРАНТ» Александр Жирков.
Другой вариант контроля УК со стороны фонда - регулярные встречи с корректировкой представителями НПФ инвестиционной стратегии управляющего. «Мы регулярно проводим заседания Инвестиционного комитета совместно с представителями управляющих компаний, - рассказывает исполнительный директор НПФ «Телеком-Союз» Антон Островский. - Это позволяет в оперативном режиме производить мониторинг, анализ и контроль рисков, возникающих в процессе размещения пенсионных резервов и инвестирования пенсионных накоплений, а также повысить устойчивость фонда».
Описанные варианты контроля действий УК будут малоэффективны без создания качественной системы риск-менеджмента внутри самих фондов. Однако создание качественной системы управления рисками, способной оперативно отслеживать и реагировать на изменения в экономике, возможно лишь в рамках крупных фондов. Пенсионный фонд с небольшим бизнесом и низким объемом имущества для обеспечения уставной деятельности (ИОУД) просто не сможет себе позволить обеспечить функционирование такой системы. Перспективы небольших НПФ усугубляются и необходимостью компенсировать убытки от размещения пенсионных средств, полученные в 2008 г.
Игра на выбывание
По данным «Эксперт РА» на 01.10.09 большинство НПФ отыграли потери, вызванные кризисом, однако при этом наблюдается разрыв между доходностью от размещения средств и доходом, начисленным за тот же период на индивидуальные счета вкладчиков (средняя доходность за три года составила лишь 5,5% по пенсионным резервам и 4,19% по пенсионным накоплениям). Необходимость компенсировать этот разрыв не позволит фондам в полной мере отвлекать прибыль текущего года на свои нужды. Это ограничит возможности НПФ по финансированию своей деятельности, в том числе - по развитию и совершенствованию систем риск-менеджмента, необходимых для контроля деятельности управляющих компаний.
На фоне сокращения корпоративных пенсионных программ (по оценке «Эксперт РА» пенсионные взносы снизились в среднем по рынку на 30%) небольшие фонды не смогут закрыть убытки и одновременно организовать системы риск-менеджмента, а потому будут вынуждены уйти с рынка. В лучшем случае - слившись с более крупными игроками, а в худшем - с пропущенной «дырой» между обязательствами и активами и отозванной лицензией. «Текущие ограничения, накладываемые на минимальный уровень ИОУД, являются слишком мягкими, - утверждает исполнительный директор Национального НПФ Светлана Касина. - В условиях отсутствия инвестиционного дохода, фондам необходимо не менее 300-500 млн. рублей для обеспечения беспроблемного функционирования». Схожей позиции придерживается и Александр Жирков из НПФ «ЛУКОЙЛ-ГАРАНТ»: «По нашим оценкам, самостоятельное развитие негосударственного пенсионного фонда - именно самостоятельное развитие, которое происходит не за счет средств учредителей - возможно при наличии суммы пенсионных накоплений и пенсионных резервов от 1 млрд. долларов. Такой размер бизнеса позволяет, не рискуя средствами участников и застрахованных лиц, развивать и поддерживать региональную инфраструктуру, повышать качество обслуживания клиентов».
В течение 2010-2011 гг. под давлением изменившихся правил игры с рынка может уйти 25% - 35% участников, но при этом консолидация рынка вокруг крупных фондов станет шагом к повышению качества управления рисками, а потому - важным шагом на пути к повышению надежности системы и защиты интересов будущих пенсионеров.
Доходные консерваторы
На волне борьбы с рисками растет консервативность инвестиционных портфелей НПФ. Если в структуре пенсионных резервов принципиальных изменений в 2009 г. не произошло, то структура пенсионных накоплений претерпела значительные изменения именно в текущем году за счет роста доли инструментов с фиксированным доходом и относительно небольшой рискованностью - таких, как денежных средств на счетах в банках и субфедеральных облигаций (см. врез).
На протяжении 2010 года структура инвестиционных портфелей НПФ, скорее всего останется столь же консервативной, как и сейчас. В то же время, состав инструментов, используемых фондами, скорее всего, пополнится инфраструктурными облигациями. С одной стороны запуск подобных бумаг в обращение продвигается крупнейшими игроками рынка и эмитентами, с другой стороны - длинные и надежные бумаги остро требуются фондам. «Проведенные исследования показывают, что доходность инфраструктурных проектов выше доходности по акциям. Так, вложения в американскую инфраструктуру позволили получить среднегодовую доходность инвестирования порядка 12.8% годовых по сравнению с 9.2% годовых по инвестициям в фондовый рынок США на периоде с 1997 по 2007 годы, - рассказывает Юрий Сизов, заместитель генерального директора УК «Лидер» по стратегическим вопросам. - При этом вложения в инфраструктурные проекты менее волатильны, так как во времена кризиса спрос на услуги инфраструктуры в большинстве случаев снижается значительно меньше, чем в других сферах».
Врез.
В 2009 г значительно возросла консервативность структуры пенсионных накоплений. Так, если на конец 2008 г. по данным «Эксперт РА» на депозиты в коммерческих банках и деньги на расчетных счетах приходилось не более 9% пенсионных накоплений, то уже на 01.10.09 доля таких инструментов превысила 16%. Другой тенденцией, наметившейся на рынке пенсионных накоплений, является рост доли субфедеральных облигаций, что обусловлено их сравнительно высокой доходностью при фактических низких рисках на фоне широкой финансовой поддержки федеральными властями регионов.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации