
Рассчитать сумму чистых активов по балансу. Расчет чистых активов
Рассмотрим понятие, формулу расчета и экономический смысл чистых активов компании.
Чистые активы
Чистые активы (англ. Net Assets ) – отражают реальную стоимость имущества предприятия. Чистые активы рассчитываются акционерными обществами, обществами с ограниченной ответственностью, государственными предприятиями и органами надзора. Изменение чистых активов позволяет оценить финансовое состояние предприятия, платежеспособность и уровень риска банкротства. Методика оценки чистых активов регламентирована законодательными актами и служит инструментом диагностики риска банкротства компаний.
Стоимость чистых активов. Формула расчета
В состав активов входят внеоборотные и оборотные активы за исключением задолженности учредителей по взносам в уставной капитал и затрат на выкуп собственных акций. Пассивы включают в себя краткосрочные и долгосрочные обязательства за исключением доходов будущих периодов. Формула расчета имеет следующий вид:
ЧА – стоимость чистых активов предприятия;
А1 – внеоборотные активы предприятия;
А2 – оборотные активы;
ЗУ – задолженности учредителей по взносам в уставной капитал;
ЗВА – затраты по выкупу собственных акций;
П2 – долгосрочные обязательства
П3 – краткосрочные обязательства;
ДБП – доходы будущих периодов.
Величина чистых активов рассчитывается на основе данных бухгалтерского баланса (Форма №1), и формула имеет следующий вид:
Пример расчета стоимости чистых активов бизнеса в Excel
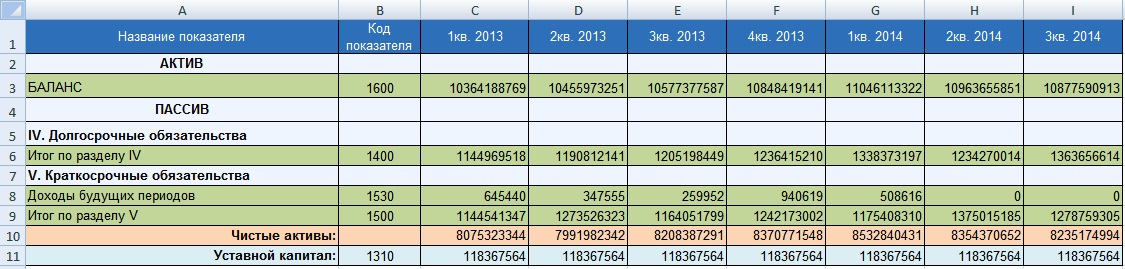
Рассмотрим пример расчета стоимости чистых активов для организации ОАО «Газпром». Для оценки стоимости чистых активов необходимо получить бухгалтерскую отчетность с официального сайта компании. На рисунке ниже выделены строки баланса необходимые для оценки величины чистых активов, данные представлены за период с 1 квартала 2013 года по 3 квартал 2014 года (как правило, оценка чистых активов проводится ежегодно). Формула расчета чистых активов в Excel имеет следующий вид:
Чистые активы
=C3-(C6+C9-C8)
Видео-урок: «Расчет величины чистых активов»
Анализ чистых активов проводится в следующих задачах:
- Оценка финансового состояния и платежеспособности компании (см.→ « «).
- Сравнение чистых активов с уставным капиталом.
Оценка платежеспособности
Платежеспособность представляет собой способность предприятия рассчитываться за свои обязательства своевременно и в полном объеме. Для оценки платежеспособности производят, во-первых, сравнение величины чистых активов с размером уставного капитала и, во-вторых, оценка тенденции изменения. На рисунке ниже показана динамика изменения чистых активов по кварталам.
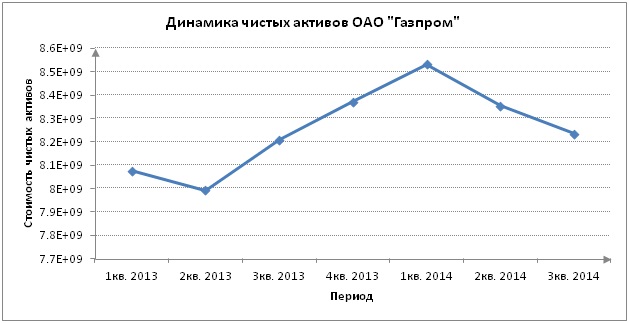
Анализ динамики изменения чистых активов
Следует разделять платежеспособность и кредитоспособность, так кредитоспособность показывает возможность предприятия расплачиваться по своим обязательствам с помощью наиболее ликвидных видов актива (см.→ ). Тогда как платежеспособность отражает возможность погашения долгов как с помощью наиболее ликвидных активов, так и медленно реализуемых: станки, оборудование, здания и т.д. В результате это может отразиться на устойчивости долгосрочного развития всего предприятия в целом.
На основе анализа характера изменения чистых активов производится оценка уровня финансового состояния. В таблице ниже показана взаимосвязь между тенденцией изменения чистых активов и уровнем финансового состояния.
Сравнение чистых активов с уставным капиталом
Помимо динамической оценки, величину чистых активов для ОАО сравнивают с размером уставного капитала. Это позволяет оценить риск банкротства предприятия (см.→ ). Данный критерий сравнения определен в законе ГК РФ (п. 4 ст. 99 ГК РФ; п. 4 ст. 35 Закона об акционерных обществах ). Не соблюдение данного соотношение приведет к ликвидации в судебном порядке данного предприятия. На рисунке ниже представлено соотношение чистых активов и уставного капитала. Чистые активы ОАО «Газпром» превышают уставной капитал, что исключает риск банкротства предприятия в судебном порядке.
Чистые активы и чистая прибыль
Чистые активы анализируются также с другими экономико-финансовыми показателями организации. Так динамика роста чистых активов сопоставляется с динамикой изменения выручки от продаж и . Выручка от продаж является показателем отражающим эффективность систем продаж и производства предприятия. Чистая прибыль является важнейшим показателем прибыльности деятельности бизнеса, именно за счет нее прежде всего финансируются активы предприятия. Как видно из рисунка ниже, чистая прибыль в 2014 году снизилась, что в свою очередь отразилось на величине чистых активов и финансовом состоянии.

Анализ темпа роста чистых активов и международного кредитного рейтинга
В научной работе Жданова И.Ю. показывается наличие тесной связи между темпом изменения чистых активов предприятия и значением международного кредитного рейтинга таких агентств как Moody’s, S&P и Fitch. Снижение экономических темпов роста чистых активов приводит к уменьшению кредитного рейтинга. Это в свою очередь приводит к снижению инвестиционной привлекательности предприятий для стратегических инвесторов.

Резюме
Стоимость чистых активов является важным показателем величины реального имущества предприятия. Анализ динамики изменения данного показателя позволяет оценить финансовое состояние и платежеспособность. Величина чистых активов используется в регламентированных нормативных документах и законодательных актах для диагностики риска банкротства компаний. Снижение темпа роста чистых активов предприятия приводит к уменьшению не только финансовой устойчивости, но и уровня инвестиционной привлекательности. Подписывайтесь на рассылку по экспресс методам финансового анализа предприятия.
для автоматического расчета чистых активов.Значение показателя стоимости чистых активов общества, связанно с регулированием, направленным на поддержание гарантийной функции уставного капитала общества.
Чистые активы - это реальная стоимость имеющегося у общества имущества, ежегодно определяемая за вычетом его долгов.
Появление у общества долгов, превышающих размер его имущества, ставит под угрозу интересы его кредиторов. Для того чтобы это не произошло, важно правильно оценивать чистые активы акционерного общества, размер которых на конец второго и каждого последующего финансового года должен соответствовать хотя бы объявленному (зарегистрированному и оплаченному) уставному капиталу общества.
В ином случае общество обязано объявить и зарегистрировать уменьшение своего уставного капитала и, не вправе объявлять и выплачивать дивиденды (что заведомо было бы в ущерб кредиторам).
1. Порядок расчета величины чистых активов для акционерных обществ установлен Приказом Минфина России N 10н, ФКЦБ России N 03-6/пз от 29 января 2003 г.
Согласно Письму Минфина России от 26 января 2007г. N 03-03-06/1/39 общества с ограниченной ответственностью могут пользоваться правилами, разработанными для акционерных обществ.
2 . Под стоимостью чистых активов акционерного общества понимается величина, определяемая путем вычитания из суммы активов акционерного общества, принимаемых к расчету, суммы его пассивов, принимаемых к расчету.
3. Чистые активы рассчитывают на основании данных бухгалтерского баланса. Для этого из суммы активов вычитают сумму пассивов. При этом, в расчете участвуют не все показатели баланса. Так, из состава активов надо исключить стоимость собственных акций, выкупленных у акционеров, и задолженность учредителей по взносам в уставный капитал. А в составе пассивов не учитывают капитал и резервы (разд. III) и (код 640 разд. V).
Пример расчета чистых активов предприятий различных форм собственности
В бухгалтерском балансе ООО «Астра» на 01.07.2007 отражены следующие показатели:
|
Показатели баланса |
Данные баланса |
|
Актив баланса |
|
|
1. Внеоборотные активы (разд. I): |
|
|
- остаточная стоимость основных средств (стр. 120) |
1 500 000 руб. |
|
- капитальные вложения в незавершенное строительство (стр. 130) |
1 000 000 руб. |
|
- долгосрочные финансовые вложения (стр. 140- |
500 000 руб. |
|
2. Оборотные активы (разд. II): |
|
|
- запасы |
100 000 руб. |
|
600 000 руб. |
|
|
в том числе задолженность учредителей по взносам в уставный капитал |
30 000 руб. |
|
- денежные средства- |
500 000 руб. |
|
Пассив баланса |
|
|
3. Капитал и резервы (разд. III): |
|
|
- уставный капитал- |
100 000 руб. |
|
- нераспределенная прибыль |
1 400 000 руб. |
|
4. Долгосрочные обязательства (разд. IV): |
|
|
- долгосрочные займы |
800 000 руб. |
|
5. Краткосрочные обязательства (разд. V): |
|
|
- краткосрочные кредиты |
300 000 руб. |
|
- задолженность перед бюджетом |
100 000 руб. |
|
1 500 000 руб. |
В исчислении активов не участвует показатель задолженности учредителей по взносам в уставный капитал (30 000 руб.). Сумма активов составит 4 170 000 руб. (1 500 000 + 1 000 000 + 500 000 + 100 000 + 600 000 - 30 000 + 500 000).
В расчет пассивов не войдут данные разд. III бухгалтерского баланса (1 500 000 руб.). Сумма пассивов составит 2 700 000 руб. (800 000 + 300 000 + 100 000 + 1 500 000).
Стоимость чистых активов на 1 июля 2007 г. составит 1 470 000 руб. (4 170 000 - 2 700 000).
4. Чистые активы хозяйственных обществ (ООО, АО) не могут быть меньше уставного капитала. Если такое происходит, общество обязано уменьшить уставный капитал.
Если по окончании второго и каждого последующего финансового года стоимость чистых активов общества окажется меньше его уставного капитала, общество обязано объявить об уменьшении своего уставного капитала до размера, не превышающего стоимости его чистых активов, и зарегистрировать такое уменьшение в установленном порядке (п. 4 ст. 35 федерального закона от 26.12.1995 № 208-ФЗ, п. 3 ст. 20 федерального закона от 08.02.1998 № 14-ФЗ).
5. Если уставный капитал станет ниже минимального (в настоящее время для ООО и ЗАО - 10 000 руб., для ОАО - 100 000 руб.) организация должна ликвидироваться.
Если по окончании второго и каждого последующего финансового года стоимость чистых активов общества окажется меньше минимального размера уставного капитала, установленного Федеральным законом на дату государственной регистрации общества, общество обязано принять решение о своей ликвидации (п. 5 ст. 35 федерального закона от 26.12.1995 № 208-ФЗ, п. 3 ст. 20 федерального закона от 08.02.1998 № 14-ФЗ, ст. 90 ГК РФ, ст. 99 ГК РФ).
6. Юридическое лицо может быть ликвидировано в принудительном (судебном) порядке.
Согласно пункту 2 статьи 61 Гражданского Кодекса РФ по решению суда в случае допущенных при его создании грубых нарушений закона, если эти нарушения носят неустранимый характер, либо осуществления деятельности без надлежащего разрешения (лицензии), либо запрещенной законом, либо с нарушением Конституции Российской Федерации, либо с иными неоднократными или грубыми нарушениями закона или иных правовых актов, либо при систематическом осуществлении некоммерческой организацией, в том числе общественной или религиозной организацией (объединением), благотворительным или иным фондом, деятельности, противоречащей ее уставным целям, а также в иных случаях, предусмотренных Кодексом.
7. Как следует из ст. 61 ГК РФ органом, уполномоченным принимать решение о ликвидации общества, является суд. Требование о ликвидации юридического лица может быть предъявлено в суд государственным органом или органом местного самоуправления, которому право на предъявление такого требования предоставлено законом.
Если стоимость чистых активов окажется меньше его уставного капитала и общество в разумный срок не примет решение об уменьшении своего уставного капитала или о своей ликвидации, кредиторы вправе потребовать от общества досрочного прекращения или исполнения обязательств общества и возмещения им убытков.
Орган, осуществляющий государственную регистрацию юридических лиц, либо иные государственные органы или органы местного самоуправления, которым право на предъявление такого требования предоставлено федеральным законом, вправе предъявить требование в суд о ликвидации общества (п. 6 ст. 35 федерального закона от 26.12.1995 № 208-ФЗ, п. 5 ст. 20 федерального закона от 08.02.1998 № 14-ФЗ).
В российском законодательстве фактический размер чистых активов используется для установления минимальных ограничений отдельных организационных форм и для расчетов между участниками обществ, созданных по долевому, складочному принципу. Как посчитать , Вы узнаете ниже.
Чистые активы (ЧА) предназначены для измерения реальной стоимости субъекта бизнеса на определенную дату и оценки его финансовой состоятельности.
Формула расчетного значения
В России базовые основы расчета ЧА заложены Порядком 84н. Для их расчета необходимо от величины всех активов (за вычетом задолженности участников, акционеров по вкладам) отнять общий объем обязательств (за вычетом полученной госпомощи или безвозмездного имущества, учитываемых в составе доходов будущих периодов). Размер чистых активов определяется по форме 1 «Бухгалтерский баланс».
Как правило, участники по уставу обычно обязаны внести свой вклад в на протяжении года, поэтому их задолженность по взносам отражается по балансу в составе строки 1230. Размер полученной господдержки или бесплатного имущества включается в сумму строки 1530.
Общая формула расчета чистых активов по бухгалтерскому балансу будет иметь такой вид:
ЧА = стр. 1600 (за вычетом обязательств участников по стр. 1230) – стр. 1400 – стр. 1500 + стр. 1530
Пример. Акционерное общество «Гарантия» на 31.12.2017 г. имеет общую сумму ЧА по балансу (стр. 1600) 140 000 тыс. руб. Общая сумма задолженности акционеров по взносам составила 150 тыс. руб. Долгосрочные обязательства (стр. 1400) равны 2600 тыс. руб. Общая сумма краткосрочных обязательств (стр. 1500) – 112 500 тыс. руб., из них безвозмездно полученное имущество — 100 тыс. руб. Уставный фонд (стр. 1310) – 10 000 тыс. руб.
Определяем размер ЧА акционерного общества на 31.12.2017 г.:
ЧА = 140 000 – 150 – 2600 – 112 500 + 100 = 24 850 (тыс. руб.)
Стоимость ЧА общества на конец финансового года значительно выше величины его уставного фонда, что свидетельствует о высоком уровне финансового состояния, потенциальной возможности выплат дивидендов его акционерам.
Анализ причин изменений
Для оценки состоятельности, кредитоспособности субъекта бизнеса используется:
- сравнительный анализ абсолютного размера чистых активов в последние годы
- их оборачиваемость
- динамика соотношения чистых активов к совокупному размеру активов хозяйственного общества
Рентабельность ЧА определяется по формуле:
РЧА = ЧП / ЧА х 100%, где
- РЧА – рентабельность ЧА
- ЧП — чистая прибыль после налогообложения за период
Пример. На 31.12.2016 г. ЧА в ООО «Дубль» составили 8 млн. рублей.
Прибыль после налогообложения за 2016 год равна 2 млн. рублей.
На 31.12.2017г. ЧА = 11 млн. рублей, ЧА за год = 3 млн. рублей.
Рентабельность ЧА в 2016 году = 2 / 8 х 100% = 25%, в 2017 г.= 3 / 11 х 100% = 27,27%.
Коэффициент оборачиваемости ЧА определяется по формуле:
К ОЧА = Выручка / ЧА
Пример. В 2016 году выручка от реализации в ООО «Дубль» равна 70 млн. рублей, в 2017 году = 80 млн. рублей.
Коэффициент ЧА в 2016 году равен 70 / 8 = 8,75, в 2017 году 80 / 11 = 7,27. Показатель свидетельствует о небольшом уровне снижения деловой активности в деятельности общества.
Чистые активы с отрицательным результатом
Бывают случаи, когда в балансе субъекта предпринимательства расчетный размер ЧА на конец финансового года становится меньше нуля. Причины этого негативного явления:
- результат его деятельности в нескольких отчетных периодах привел к , превышающему общую величину всех составляющих его собственного капитала
- в последнем отчетном периоде произошли форс-мажорные события (пожар, наводнения), повлекшие значительные потери его имущества
- к предприятию применены финансовые санкции в большом размере со стороны контролирующих органов, банков, кредиторов
В таких экстренных ситуациях необходимо срочное вмешательство собственников субъекта бизнеса для решения вопроса о дальнейшей его судьбе – ликвидации или внесении дополнительных взносов для скорейшего исправления финансового положения.
Как добиться роста чистых активов
За исключением поправок на задолженность участников и бесплатное имущество размер ЧА аналогичен сумме собственного капитала общества, субъекта бизнеса с другой организационно-правовой формой и отражается в разделе III по строке 1300 бухгалтерского баланса. Поэтому на размер ЧА оказывают влияние составные части его собственного капитала:
Успешная финансово-хозяйственная деятельность в календарном периоде приводит к росту нераспределенной прибыли и увеличению чистых активов.
Размер ЧА служит индикатором жизнеспособности субъекта бизнеса. Потеря контроля над их величиной, отсутствие усилий администрации хозяйственных обществ по их увеличению может привести к серьезным проблемам, вплоть до ликвидации субъекта бизнеса.
Напишите свой вопрос в форму ниже
Как известно, к концу марта 2017 года Росстат и налоговый орган должны получить годовую отчетность предприятия, которая обязательно включает бухгалтерский баланс. Значит, самое время воспользоваться формулой расчета чистых активов по балансу 2016 года. Тем более она установлена законодательством.
Что называют чистыми активами
Успешное ведение хозяйственной и предпринимательской деятельности неосуществимо без анализа ее ключевых финансовых характеристик. Одной из основных величин среди них выступает значение чистых активов организации .
В общем виде величиной чистых активов называют разницу между стоимостью всех активов фирмы и суммой всех ее задолженностей и обязательств.
Обратите внимание, что расчет чистых активов выполняют:
- в неотъемлемом порядке ежегодно и отображают в годовом отчете;
- при необходимости получить данные о текущем экономическом состоянии фирмы, выдать дивиденды либо стоимость доли участия в бизнесе.
Место
Чтобы увидеть, где в балансе чистые активы , нужно заглянуть в одноимённый Раздел 3 Отчета об изменениях капитала. Выглядит он следующим образом:
Как видно, чистые активы в балансе это – особый отдельный показатель. Согласно приказу Минфина от 02.07.2010 № 66н код строки чистых активов в балансе – 3600.
Как рассчитать чистые активы по балансу
Она подходит для организаций большинства форм собственности:
- ЗАО и ПАО;
- ГУПов и МУПов;
- Кооперативов;
- хозяйственных партнерств.
|
В которой:
ЧА
– чистые активы;
АК
– активы (оборотные + внеоборотные);
З уч
– задолженность учредителей перед компанией по оплате своих долей в УК;
З вак
– долговые обязательства по выкупу своих акций;
О
– имеющиеся обязательства (с длинным и коротким сроком исполнения);
Д б
– доходы, которые планируется получить (помощь от государства, бесплатное получения имущества).
Как оформить расчет
Следует учитывать тот факт, что одного расчета чистых активов по формуле недостаточно. Нужно оформить этот факт. Между тем утвержденная законом форма документа для этих целей на данный момент отсутствует. Поэтому фирмы обязаны разработать собственный бланк и принять его в виде дополнения к учетной политике.
Однако раньше действовал приказ Минфина № 10н и ФКЦБ РФ № 03-6/пз от 29 января 2003 года с аналогичным бланком для акционерных обществ. Хотя сейчас он и утратил силу, любое предприятие может использовать его в качестве ориентира при разработке собственной формы.
Как считать чистые активы по балансу
Для получения необходимой информации можно использовать не только формулу чистых активов, но и сделать их расчет построчно, когда баланс уже свёрстан.
Анализ результата
Очевидно, что после подсчета стоимости чистых активов желательно получить положительный итог. Отрицательные чистые активы будут говорить о том, что:
- компания не приносит прибыли;
- с большой вероятностью в недалекой перспективе может стать банкротом.
Исключением выступает лишь не очень давно открытая компания, так как за период ее существования вложенные ресурсы еще не успели себя окупить по понятным обстоятельствам.
Заметим, что при расчете и оценке чистых активов предприятия в балансе значительное место занимает уставный капитал организации (см. таблицу).
Подчеркнем: ситуация № 2 приемлема лишь для первого года работы фирмы. Если по истечении времени ситуация не меняется в позитивную сторону, руководство должно уменьшить объем УК вплоть до величины чистых активов.
Следует рассмотреть вопрос о закрытии бизнеса, если размер чистых активов равен наименьшим показателям, определенным законодательством, либо меньше их.
Вывод
По общему правилу чистые активы – это в балансе одна из основных характеристик, которая указывает на экономическую состоятельность компании. Чем они больше, тем эффективнее предприятие, и оно интереснее для вложений.
Лишь организация со значительными показателями чистых активов способна гарантировать интересы ее заимодавцев, инвесторов. Поэтому следует весьма основательно подходить к оценке стоимости чистых активов.
Существует достаточно большое количество финансовых показателей, которые могут охарактеризовать то, насколько эффективна бизнес-модель той или иной коммерческой фирмы. В числе таковых — чистые активы. Данный показатель может заинтересовать инвестора, партнера, кредитора, он полезен также и для менеджеров фирмы, отвечающих за ее развитие. Как подсчитывается величина чистых активов в современных российских компаниях? Какие учетные данные могут при этом использоваться?
Что такое чистые активы?
Изучим для начала сущность термина, о котором идет речь. Чистые активы представляют собой финансовый показатель, который определяется как разница между всеми активами организации (ООО или АО), которые приняты к учету, и пассивами, также учитываемыми в бухгалтерии. При этом определение цифр по каждому из составляющих формулы чистых активов осуществляется, как правило, исходя из положений нормативно-правовых актов, а также различных приказов и писем государственных ведомств. Но существуют также формулы расчета данного показателя, определяемые в научной и экспертной среде. Но, прежде чем исследовать их, полезно будет изучить то, в какой структуре могут быть представлены чистые
Структура чистых активов
Как мы отметили выше, рассматриваемый показатель исчисляется как разница между собственно суммой всех активов и пассивов. В соответствии с распространенной в среде российских экономистов точкой зрения, в состав первых должны включаться:
- внеоборотные активы, представленные основными средствами, нематериальными ресурсами, долгосрочными инвестициями;
- оборотные активы, представленные различными запасами, дебиторскими долгами, краткосрочными инвестициями, НДС по приобретенным товарно-материальным ценностям.
При этом из состава оборотных активов эксперты рекомендуют исключать расходы предприятия на выкуп акций в целях их продажи либо вывода с рынка, а также долги учредителей по платежам в В свою очередь, в структуре пассивов должны присутствовать:
- долгосрочные и по корпоративным займам;
- кредиторские долги;
- резервы, относящиеся к предстоящим расходам;
- долги перед учредителями по перечислению доходов.

Также формула чистых активов, основанная на рассматриваемой структуре таковых, предполагает включение в первый и второй показатель любых других сведений, что могут быть тем или иным образом классифицированы как ресурсы фирмы либо ее обязательства. Выше мы отметили, что в качестве источников методологии, которая может быть применена для исчисления финансового показателя, о котором идет речь, могут использоваться различные правовые акты. Так, одним из основных действующих НПА, регулирующих расчет чистых активов, является Приказ Минфина от 28.08.2014 года № 84н. Рассмотрим то, как рассчитать чистые активы (формула их определения, фактически, также представлена в указанном НПА) предлагает Министерство финансов.
Определение чистых активов по методу Минфина
Во-первых, предприятию нужно суммировать все учтенные активы и пассивы. При этом данные на забалансовых бухгалтерских счетах, как полагают специалисты Минфина, не должны приниматься во внимание.
Во-вторых, формула чистых активов по методу Министерства финансов РФ предполагает исключение из активов таких показателей, как долги учредителей (акционеров, собственников) по платежам в уставный капитал либо в акции (в этом смысле позиция Минфина совпадает с подходом экспертов, который мы рассмотрели выше), из пассивов — доходы будущих периодов, что связаны с государственной поддержкой, а также безвозмездным получением какого-либо имущества.

Еще один нюанс определения величины чистых активов в соответствии с рассматриваемой методологией — оба параметра формулы их исчисления должны рассчитываться исходя из стоимости, что отражена в бухгалтерском балансе. При этом формула расчета чистых активов, предложенная Минфином, в целом схожа по своей концепции с иными распространенными в среде экономистов подходами, которые также предполагают задействование цифр из бухгалтерского баланса. Изучим теперь то, каким образом рассматриваемый показатель может вычисляться на практике.
Как рассчитываются чистые активы на практике?
Формула расчета чистых активов, в принципе, имеет очень простую структуру. Главное — иметь доступ к цифрам, которые в ней используются. Основным источником таковых, как мы отметили выше, является бухгалтерский баланс организации. Если брать соответствующий учетный документ в том формате, в котором он утвержден в России, то сведения об активах фирмы содержатся главным образом в строке 1600, о пассивах — в строках 1400 и 1500.
При этом если следовать рекомендациям Минфина РФ и вычитать из первых долги учредителей по платежам в уставный капитал, из вторых — доходы будущих периодов, то нам также пригодятся данные по бухучету, отражающие величину первого показателя (как правило, это дебет счета 75), а также цифры по строке 1530 (для второго параметра).

Таким образом, формула чистых активов будет применяться по определенному алгоритму. Изучим его в подробностях.
Формула чистых активов: структура и схема
- Первым делом вычитаем из цифры по строке 1600 показатель, отражающий долги учредителей перед фирмой по взносам в уставный капитал.
- После суммируем показатели по строкам 1400 и 1500 баланса.
- Далее вычитаем из получившегося результата цифру по строке 1530.
- Завершающим действием будет вычитание из цифры, получившейся в результате вычитания из 1600 величины долгов, показателя, получившегося по факту последнего вычисления.
Как формула чистых активов может выглядеть схематично? Условимся сокращенно именовать рассматриваемый показатель как ЧА, строки бухгалтерского баланса - СТР, счета бухучета - СЧ.
В результате формула расчета чистых активов по балансу будет выглядеть так:
- ЧА = (СТР 1600 — СЧ 75) — (СТР 1400 + СТР 1500 — СТР 1530).
Изучив то, каким образом рассчитывается соответствующий финансовый показатель, рассмотрим, каким образом он может применяться на практике.
В чем заключается практическое значение показателя чистых активов?
Величина чистых активов — один из ключевых индикаторов эффективности бизнес-модели компании. Главный критерий здесь — положительное или отрицательное значение соответствующего показателя. В первом случае правомерно говорить о прибыльности компании, и ее высокой инвестиционной привлекательности. В свою очередь, если формула чистых активов по балансу показала отрицательный результат — скорее всего, фирма имеет определенные проблемы.
Как правильно интерпретировать величину чистых активов?
Многое в интерпретации рассматриваемого показателя зависит от конкретного этапа развития бизнеса. Для молодых компаний, стартапов, отрицательные значения не столь критичны, как для бизнесов, присутствующих на рынке продолжительное время. Для фирм, которые присутствуют в высокорентабельных сегментах, отрицательный показатель чистых активов также допустим, но опять же, желательно, чтобы он наблюдался недолго.
Такой показатель, как чистые активы, полезно наблюдать в динамике, на протяжении нескольких лет. Либо, задействуя данные из текущего бухучета, отслеживать его ежемесячно или ежеквартально.
Чистые активы как фактор управления бизнесом
Определенное значение результаты подсчетов чистых активов имеют с точки зрения управления бизнесом. Например, расчет чистых активов ООО (формула для соответствующих обществ и АО будет одинаковой) может быть полезен:
- в тех случаях, когда уставной капитал увеличивается посредством имущества ООО;
- при выкупе обществом у акционеров ценных бумаг, при выходе одного из участников ООО из бизнеса;
- при выплате соучредителям общества дивидендов;
- при формировании отчетов перед инвесторами;
- при анализе эффективности бизнес-модели общества по требованию собственника;
- как дополнительный источник данных о финансовом состоянии фирмы при рассмотрении кредитных заявок банком либо в ходе взаимодействия с потенциальными инвесторами.
Таким образом, исчисление показателя, о котором идет речь, полезно как с точки зрения отчетности организации перед заинтересованными лицами, так и в аспекте осуществления аналитической работы менеджеров, направленной на оптимизацию бизнес-процессов.
Рассмотрев вопрос, как рассчитать чистые активы по балансу (формула, используемая для этого, также была нами изучена), полезно будет обратить внимание на ряд терминологических нюансов, связанных с практическим использованием соответствующего показателя в качестве характеристики финансового положения предприятия.
Чистые активы или собственный капитал?
Так, например, некоторые эксперты считают, что термин, о котором идет речь, должен отождествляться с понятием собственного капитала. Есть и иная точка зрения на данный тезис. Что касается нормативного регулирования экономических процессов — в соответствующих российских НПА два указанных понятия, в целом, рассматриваются как очень схожие либо идентичные.
Например, в ФЗ № 226 от 18.07.2011 года указано, что для банковских организаций должны рассчитываться не чистые активы, а как раз таки собственные средства в том порядке, что зафиксирован в НПА, издаваемых ЦБ РФ. Еще один примечательный источник права — Письмо Банка России № 350, изданное 28.10.1996 г. В нем указано, что чистые активы — это показатель, который соответствует понятию собственного капитала банка.
Таким образом, что касается кредитно-финансовых организаций, в них рассматриваемые понятия следует рассматривать как тождественные. Поэтому, как считают некоторые исследователи, утвержденная в том же Приказе Минфина № 84н и применяемая для подсчета такого показателя, как чистые активы ООО, формула, в принципе, может применяться также и в целях определения величины собственного капитала компании. Который, в свою очередь, также является важнейшим показателем эффективности бизнеса.
Существует термин, очень близкий по звучанию рассматриваемому, - «чистые оборотные активы».
Что такое чистые оборотные активы
Под чистыми оборотными активами подразумевается сумма собственного капитала фирмы (то есть в одной из интерпретаций — тех же чистых активов), а также долгосрочных обязательств, уменьшенных на величину внеоборотных активов. Некоторые эксперты определяют рассматриваемый показатель как разницу между общей суммой активов фирмы, которые классифицируются как оборотные, и суммой всех тех обязательств компании, что относятся к краткосрочным.
Что показывают чистые оборотные активы
Чистые оборотные активы — показатель, который чаще всего используется для оценки финансово-хозяйственной устойчивости фирмы в аспекте наличия у нее ресурсов для погашения текущих долгов, а также инвестирования в расширение производства. Термин, о котором идет речь, имеет еще одно распространенное название — чистый

Таким образом, инвестор, рассматривая перспективы вложений в ту или иную фирму (например, в ООО), может обращать внимание также и на чистые оборотные активы. Формула расчета таковых может быть дополнена теми, что задействуются для определения величины собственного капитала. Чем больше оба показателя — тем более привлекательной для инвестирования может быть фирма.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации