
Рассчитать больничный по уходу за. Как рассчитывается больничный лист
Законодательные акты и инструкции, регулирующие расчеты с подотчетными лицами (в частности, работниками предприятия), постоянно меняются. Бухгалтеру приходится все время держать руку на пульсе. Постараемся немного облегчить нелегкий труд бухгалтерии: приведем инструкцию для нахождения среднего дневного заработка для расчета больничного в Excel, а также основные правила начисления пособия по временной нетрудоспособности.
Особенности расчета больничного листа
Откуда брать средства для выплаты пособий:
- первые три дня (если болеет сам работник) – из средств страхователя;
- с четвертого дня – оплачивает ФСС;
- если оформлен больничный по уходу за ребенком, заболевшим членом семьи, на долечивание в условиях санатория и т.п. (в этот список не входят болезни и травмы самого работника), то с первого дня пособие оплачивает ФСС.
- В расчетный период берутся предшествующие дате наступления временной нетрудоспособности 2 календарных года. Если человек уходит на больничный в 2016 г., то для исчисления пособия нужны 2014-2015 гг.
- Нужны все начисления, на которые насчитываются страховые взносы.
- Чтобы рассчитать среднюю зарплату, нужно итоговую сумму выплат в расчетном периоде разделить на 730.
Для оплаты пособия по временной нетрудоспособности важен страховой стаж:
- свыше 8 лет – 100% от средней зарплаты;
- 5-8 лет – 80%;
- менее 5 лет – 60%.
Данные проценты актуальны в тех случаях, когда сам работник получил травму или заболел либо ухаживает за ребенком в стационаре.
Расчет среднего заработка для оплаты больничного листа
Рассчитывать можно непосредственно в ведомости начисления заработной платы либо вести отдельный учет выплат по больничным листам.
Многие бухгалтера ведут зарплатные ведомости в Excel. Например, в феврале 2016 года 2 человека были на больничном. Бобровский – с 8 по 12.02. Пронькин – с 15 по 17.02. В графу «Количество больничных дней» ставим число дней временной нетрудоспособности. Для Бобровского – 5. Для Пронькина – 3.
Расчетный период для каждого – 2014-2015 гг. Так как у бухгалтера сохранились в Excel все ведомости с начислениями, при нахождении итоговой суммы можно сделать ссылки на соответствующие ячейки. Берутся начисления без учета вычетов и содержаний. В нашем примере – графа «Всего начислено» (столбец О).
Средний заработок с учетом страхового стажа – СУММ(янв2014:дек2015!O13)/730*ПРОСМОТР(C13;{0;5;8};{0,6;0,8;1}).
Полученную в результате действия второй формулы величину умножим на количество дней временной трудоспособности. Итоговая формула для расчета начислений по больничному листу:
Для отдельного учета и расчета выплат по больничным листам можно использовать следующую форму:
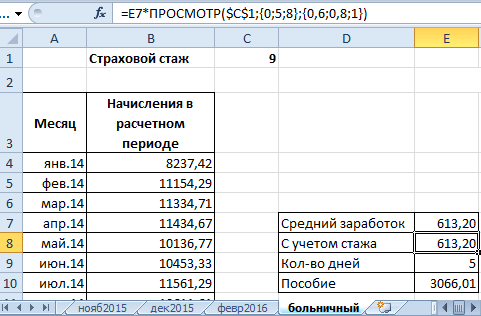
Начисления в расчетном периоде вносятся вручную. Итоговая сумма рассчитывается автоматически.
Формула расчета среднего дневного заработка: =B28/730.
С учетом стажа: =E7*ПРОСМОТР($C$1;{0;5;8};{0,6;0,8;1}).
Расчет пособия по временной нетрудоспособности: =E8*E9.
Минимальный размер пособия
Если средний заработок у работника ниже уровня МРОТ либо в расчетном периоде у человека вообще не было зарплаты, то расчеты будут вестись несколько иначе.
Данные для заполнения больничного, если средний заработок меньше МРОТ:
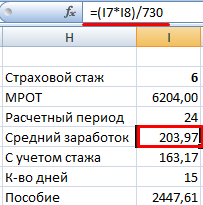
Средний заработок с учетом страхового стажа: =I9*ПРОСМОТР(I6;{0;5;8};{0,6;0,8;1}).
В таблицу вносится трудовой стаж и количество дней временной нетрудоспособности (МРОТ, когда меняется). Все остальные показатели рассчитываются автоматически.
Многие работники болеют и сталкиваются с вопросом: как оплачивается больничный лист? Данная статья призвана ответить на этот и многие другие вопросы. Речь пойдет о простом листе нетрудоспособности, порядок оплаты пособия по БиР , а также отпуска по уходу за детьми – темы отдельных статей.
В 2019 году не ожидается серьезных изменений в расчете больничного листа. Фиксированного значения листок временной нетрудоспособности не имеет, зависит он, прежде всего, от трудового стажа и заработка.
- Если трудовой стаж составляет 8 и более лет, выплачивается пособие в размере 100% заработной платы
- От 5 до 8 лет - 80%
- Менее 5 лет - 60%
- определить средний заработок за расчетный период
- рассчитать средний дневной заработок
- вычислить размер дневного пособия
- установить сумму пособия к оплате
Если средний заработок за каждый год превышает требуемый предел (755 тыс. в 2017 году и 815 тыс. в 2018-ом ), то в расчет для оплаты больничного листа необходимо брать указанную предельную сумму!
Сначала нужно определить заработок за 2 предыдущих календарных года. Если сотрудник недавно устроился в компанию, в расчетах поможет справка о сумме зарплаты и иных выплат, которую каждый работодатель обязан выдавать при увольнении.
Для определения среднего дневного заработка полученную сумму необходимо разделить на 730.
Если страховой стаж сотрудника составляет менее 6 мес., за каждый месяц выплачивается не более одного МРОТ, с 1 января 2019 года МРОТ составляет 11 280 рублей.
Завершающий шаг - определение итоговой суммы листка временной нетрудоспособности. Нужно умножить размер дневного пособия на количество дней в соответствии с предоставленным больничным листом.
С 2017 года появилась возможность оформления электронных больничных листов вместо бумажного варианта.
Основные положения
Оплата больничного листа регулируется федеральным законодательством, а именно – 255–ФЗ от 29 декабря 2006 «Об обязательном социальном страховании на случай временной нетрудоспособности и в связи с материнством» с учетом всех изменений и дополнений (последние изменения внесены №86-ФЗ от 01 мая 2017 года).
Для оплаты листа временной нетрудоспособности работнику должен наступить один из следующих страховых случаев:
- болезнь или травма самого работника;
- уход за одним из членов семьи, который болен;
- карантин работника, его ребенка до 7-ми лет или недееспособного родственника;
- протезирование, основание для проведения которого - медицинские показания;
- долечивание в условиях санатория сразу после стационарного оказания медпомощи.
Обязательное требование всех вышеперечисленных ситуаций – страхование работника его работодателем путем перечисления страховых взносов в ФСС РФ в установленных законом размерах. На практике застрахован каждый официально оформенный сотрудник.
Как оплачивается больничный лист работнику, который получил травму на производстве или «заработал» профессиональное заболевание? В данных ситуациях основным регламентирующим документом является №125-ФЗ «Об обязательном социальном страховании от несчастных случаев на производстве и профессиональных заболеваний» от 24 июля 1998 г. (последняя редакция от 29 июля 2017 года).
Несчастные случаи и компенсация за профессиональные заболевания оплачиваются из средств ФСС в обычном порядке и идентичны тому, как происходит оплата больничного листа в 2019 г. для остальных страховых случаев.
Средства для оплаты больничных
Если работник взял больничный лист в 2019 г., как оплачивается данный лист нетрудоспособности и за счет каких источников? Любой страховой случай, произошедший с самим работником, оплачивается следующим образом:
- первые три дня – за счет прибыли предприятия;
- остальной период подлежит возмещению из Фонда социального страхования РФ.
Такая оплата больничного установлена статьей 3, пунктом 2 пп. 1 федерального законодательства о страховых взносах (№255-ФЗ).
Оплата больничного по уходу за ребенком или за недееспособным родственником осуществляется полностью из бюджета ФСС.
Оплата больничного листа после увольнения осуществляется в размере 60% независимо от продолжительности страхового стажа работника. Бывший сотрудник может претендовать на оплату такого больничного при выполнении ряда требований, прописанных в статье 7 пункте 2 Федерального закона №255-ФЗ.
- Калькулятор расчета больничного
Оплата листа нетрудоспособности постоянному сотруднику и внешнему совместителю
Общий порядок расчета больничного следующий:
- берется общая база доходов работника за последние 2 календарные года, на которые начисляются страховые взносы;
- полученная сумма делится на 730 (семьсот тридцать) дней;
- рассчитанная величина – среднедневной заработок;
- далее определяется % оплаты исходя из продолжительности страхового стажа сотрудника:
- Страховой стаж 8 и более лет – 100%;
- От 5 до 8 лет – 80%;
- От 3 до 5 лет – 60%;
- Меньше 6 мес. – больничный лист рассчитывается исходя из МРОТ (минимальный размер оплаты труда).
Пример: сотрудник работает на предприятии без малого 5 лет, его доходная база за 2 года равна 335 200,00 руб. Это место работы для него первое, т.е. страховой период находится в интервале, предполагающем 60% оплату среднедневного заработка:
335 200 / 730 = 459,18 руб. * 60% = 275,51 руб. Таким образом, за каждый день больничного работник получит по 275,51 руб. Первые 3 дня работодатель оплачивает из своих средств: 826,53 руб. Остальные дни – за счет фонда страхования.
При оплате листа нетрудоспособности внешнему совместителю существуют свои нюансы. Оплата больничного по совместительству в 2019 году осуществляется следующим образом.
1. При оформлении листа нетрудоспособности в медицинском учреждении пациент должен сказать, что у него несколько мест службы, и медицинская сестра, ответственная за выдачу больничных листов, должна дать несколько бланков – по одному для каждого работодателя. Причем на больничном делается пометка, какое место работы – основное, какое (какие) – по совместительству.
2. Если работник трудится по совместительству давно и доходная база сложилась, больничные ему оплатят все работодатели.
3. Если в 2-х календарных годах, предшествующих году наступления страхового случая, у работника были разные работодатели, то ему необходимо со всех собрать справки по форме №4-н и получить оплату у любого из нынешних работодателей по выбору самого работника, об этом сказано в статье 13 №255-ФЗ.
4. В том случае, если работник – совместитель последние 2 года не работал нигде, пособие по временной нетрудоспособности ему может быть выплачено из расчета МРОТ и продолжительности страхового стажа.
Порядок расчета среднего заработка
Как упоминалось выше, среднедневной заработок складывается из суммы доходов, полученной сотрудником в 2-х годах, предшествовавших году обращения за пособием. Иными словами, в 2019 году доходная база берется за 2017 и 2018 годы. Считаются все доходы, полученные у всех работодателей. Условие – договорные отношения должны носить официальный характер и с заработной платы работников все работодатели перечисляли страховые взносы в Фонд соцстрахования РФ (с 2017 года взносы перечисляются в ФСС РФ).
Встречаются ситуации, когда в указанном периоде у работника отсутствует доходная база. Например, работница находилась в отпуске по БиР либо по уходу за ребенком. Тогда она на основании статьи 14 пункта 1 Федерального закона №255 имеет право написать заявление и выбрать для исчисления среднедневного заработка предшествующие календарные годы (где был доход). Единственным условием является факт увеличения суммы больничного в большую сторону (по сравнению с рассчитанным по МРОТ).
При определении среднего заработка бухгалтерия руководствуется статьей 14 закона №255-ФЗ. При этом полученный результат сравнивается с актуальным на момент начисления пособия МРОТ.
Пример: сотрудник имеет доходную базу за 2017-2018 гг. 274,7 тыс.руб. Определяем среднедневной заработок: 274 700 / 730 = 376,30 руб.
Посчитаем среднедневной заработок из расчета МРОТ: 11 280 (с 1.01.2019г.) * 24 месяца = 270 720 / 730 = 370,85 руб.
Многих работников интересует вопрос: сколько процентов оплачивается больничный лист. Сотрудник получает 100% при страховом стаже, превышающем 8 лет. Стаж от 5 до 8 лет оплачивается в размере 80%, от 3 до 5 лет – 60%, менее 6 мес. – из расчета МРОТ.
Уволенным сотрудникам лист временной нетрудоспособности всегда оплачивается в размере 60% от фактического среднедневного заработка (при соблюдении необходимых для оплаты условий).
Существующие ограничения при оплате больничного
Оплата листов нетрудоспособности на предприятии происходит в соответствии с законодательством РФ, которое предусматривает ряд ограничений.
1) Доходная база за 2017-2018гг. должна быть не выше предельно допустимой величины. Это положение прописано в статье 14 пункте 3.2 №255-ФЗ. За 2017г. предельно допустимая величина доходов – 755 000 руб., за 2018г. – 815 000 руб . Таким образом, верхний предел доходов для любого работника (по каждому месту работы), которому начисляют больничный в 2019г., составит 755 000 + 815 000 = 1 570 000 руб. и среднедневной заработок – 2150,68 руб. (755 000 + 815 000/730).
2) Присутствие в листе нетрудоспособности отметки о нарушении больным режима. Например, пациент самовольно ушел из стационара. Дата нарушения режима является моментом, с которого сумма среднедневного заработка исчисляется из минимального размера оплаты труда.
3) Ограничения в соответствии с продолжительностью страхового стажа (проценты рассмотрены выше).
4) Пособие по уходу за больными родственниками имеет ряд ограничений по срокам оплаты в соответствии со статьей 6 пунктом 5 №255-ФЗ. Существует зависимость от возраста больного родственника, более наглядно размеры больничного пособия представлены в таблице.
|
Родственник |
Максимальная продолжительность 1 больничного в днях |
Число оплачиваемых дней в течение календарного года |
|
Ребенок в возрасте до 7-ми лет |
Нет ограничений |
|
|
Ребенок до 7-ми лет с заболеванием из специального перечня ФСС |
Нет ограничений |
|
|
Ребенок возрастом 7-15 лет |
||
|
Ребенок, являющийся инвалидом, до 18-ти лет |
Нет ограничений |
|
|
Ребенок в возрасте до 18-ти лет, имеющий ВИЧ и др. болезни по списку №255-ФЗ статья 6, пункт 5, п.п.4,5 |
Нет ограничений |
Нет ограничений |
|
Иной родственник |
Амбулаторный уход за больным ребенком оплачивается в следующем порядке
1) первые 10 дней оплачиваются по среднедневному заработку, скорректированному согласно продолжительности страхового стажа;
2) последующие (начиная с 11-го дня) дни – 50% от среднедневного заработка на основании статьи 7 пункта 3 №255-ФЗ.
Срок оплаты листа временной нетрудоспособности
Начисленный в бухгалтерии больничный лист оплачивается работнику в день выдачи заработной платы на предприятии. Таких дней должно быть 2 – аванс и зарплата. В ближайшую дату сотрудник получает сумму пособия (облагается НДФЛ). Если нарушаются сроки оплаты больничного листа работодателем, работник вправе обратиться с жалобой в трудовую инспекцию , прокуратуру или суд. При составлении жалобы необходимо кратко изложить суть дела и приложить доказательства неправомерности действий работодателя. Подтверждением того, что нарушены сроки оплаты больничного листа, могут быть следующие документы:
- копия больничного листа;
- копия трудового договора;
- расчетный лист с начисленной суммой;
- копия ведомости или выписка со счета пластиковой карты (при безналичных расчетах с персоналом);
- иные документы.
Изменения законодательства в 2019 году
В 2019 году максимальный размер пособия по временной нетрудоспособности вырастет на 4 тысячи рублей - с 61 тысячи до 65,4 тыс. Независимо от отработанного стажа, максимальный больничный не может быть выше установленной законодательством суммы, и в 2019 году ее увеличат до 65 400 руб.
Напомним, что ограничения по максимальной сумме больничного связано с тем, что взносы в ФСС рассчитываются не со всей зарплаты работника, а с определенной суммы. В 2018 г. это 815 000 руб., то есть месячная "максималка" составляет 67,9 тыс.руб. В 2019 году максимальная сумма для отчисления страхвзносов возрастет до 865 тыс.руб., а ежемесячный максимум - до 72 тыс.руб. А значит, и в 2020 году можно рассчитывать на увеличение максимальной суммы больничного.
Любые законодательные изменения, регулирующие оплату больничного листа, должны внимательно изучаться работодателями. ФНС может отказать в выплате, если документация будет оформлена с нарушениями установленного порядка.
Трудовой кодекс гарантирует работнику, нанятому по трудовому договору, сохранение за ним места на период болезни, а также выплаты компенсации за этот период – пособия по временной нетрудоспособности. Расчет больничного, а также сама процедура оформления выплаты имеет свою специфику.
Основание для расчета оплаты больничного листа
Первоначально заболевшему сотруднику в табеле учета рабочего времени ставятся невыходы. По возвращении на работу работник предоставляет в отдел кадров больничный лист, полученный в медучреждении. Работодателю в этом случае не стоит забывать, что лист является документом строгой отчетности, который служит основанием для расчета компенсации за период болезни сотрудника. На его же основании работодатель затем сможет возместить выплаченные суммы за счет средств ФСС. Разумеется, право на компенсацию выплаты из соцстраха дает лишь подлинный больничный лист, заполненный по всем правилам его оформления.
Напомним, что выдавать больничный лист имеют право медработники учреждений с соответствующей лицензией на медицинскую деятельность, а также на некоторые дополнительные услуги в области медицины. В документе должно быть указано наименование выдавшего его учреждения. Кроме того, обязательны дата выдачи листа, ФИО больного, его дата рождения и причина временной нетрудоспособности, которая указывается специальным кодом, расшифровка которого приводится на обороте больничного листа. Также в больничном листке указывается точное наименование работодателя.
Тем не менее медицинская организация заполняет больничный лист не полностью. Правила расчета больничного листа в 2017 году подразумевают, что часть документа заполняет сам работодатель. В ФСС больничный лист должен быть представлен заполненным полностью.
После получения от работника больничного листа у работодателя есть 10 календарных дней, чтобы сделать расчет пособия по временной нетрудоспособности. Выплатить всю причитающуюся сумму нужно в ближайший день, установленный в качестве дня расчета по заработной плате (ч. 1 ст. 15 Федерального закона от 29 декабря 2006 года № 255-ФЗ).
Как рассчитывается больничный лист в 2017 году
Порядок расчета больничного листа в 2017 году остался прежним, и формула действует та же, что и в предыдущие годы. Разница лишь в том, что МРОТ , если он используется для расчета больничного, вырос с июля 2017 года, а соответственно, выросли и выплаты исходя из МРОТ.
Общая сумма выплаты сотруднику по больничному определяется как произведение количества дней больничного, среднего дневного заработка и процента начисления, зависящего от стажа работника .
Средний заработок в расчете оплаты больничного листа в 2017 году
Средний дневной заработок в расчете больничного листа определяется на основании двух календарных лет, предшествующих году, в котором случился эпизод нетрудоспособности. Учитываются все выплаты работнику, которые имели место в эти два года, и которые при этом входили в расчетную базу по уплате страховых взносов на случай временной нетрудоспособности. Причем, если сотрудник был принят на работу в течение этих двух лет, а до этого трудился в другом месте, то данные у текущего работодателя будут неполными. Как правильно рассчитать больничный в этом случае? Новый работодатель при расчете среднего заработка должен будет ориентироваться на справку о сумме выплат, облагающихся взносами в ФСС, оформленной предыдущим работодателем сотрудника. Форма этой справки утверждена приказом Минтруда России от 30 апреля 2013 № 182н.
Также нужно помнить о том, что общая сумма заработка, который берется для расчета среднего показателя, ограничена верхним пределом. Каждый год этот показатель немного увеличивается. Так в 2015 и 2016 годах максимальный заработок для расчета страховых взносов составлял 670 000 рублей и 718 000 рублей соответственно. В 2017 году этот показатель равен 755 000 рублей: в пределах этой суммы заработной платы с января и нарастающим итогом рассчитываются в этом году страховые взносы на случай временной нетрудоспособности. Но для определения среднего заработка в расчете больничного листа 2017 год пока что не имеет значения. Лимит по нему будет актуален лишь в 2018 году.
Как считать «больничный» стаж
Процент среднего заработка, по которому делается расчет больничного, зависит от количества лет страхового стажа. 100% выплаты получают те сотрудники, чей стаж составляет 8 и более лет. Со стажем от 5 до 8 лет пособие работнику будет рассчитывается исходя из 80% среднего заработка. При стаже до 5 лет действует ограничение в 60%.
Данные показатели принимаются во внимание, если расчет больничного в 2017 году ведется по различным заболеваниям, травмам, при лечении ребенка в стационарных условиях, а также при карантине, долечивании в санатории, при медицински обоснованном протезировании или при необходимости ухода за больным родственником, который проходит лечение амбулаторно.
Для ухода за ребенком, которого лечат вне стационара, предусмотрены иные лимиты: за первые 10 календарных дней средний заработок рассчитывается в зависимости от стажа по выше описанным правилам, за последующие дни расчет больничного производится исходя из 50% среднего заработка (п. 1 ч. 3 ст. 7 Федерального закона от 29 декабря 2006 года № 255-ФЗ).
Отдельный лимит по среднему заработку – 60% – предусмотрен для случаев, когда за пособием к работодателю обращается уже уволившийся сотрудник, который заболел или получил травму в течение 30 дней с момента увольнения (ч. 2 ст. 7 Федерального закона от 29 декабря 2006 года № 255-ФЗ).
Расчет больничного в 2017 году: пример 1
Иванов Т.С. отсутствовал на работе в период с 17 по 27 июля. За эти 11 дней он предоставил работодателю больничный лист.
Общая сумма заработка в 2016 году у данного работодателя составила 810 000 рублей (то есть превысила порог для начисления взносов в ФСС), в 2015 году – 350 000 рублей. При этом в начале 2015 года данный сотрудник состоял в трудовых отношениях с другим работодателем, и по данным справки с предыдущего места работы его облагаемый стразовыми взносами доход за первые месяцы 2015 года составил 218 500 рублей.
Общий трудовой стаж данного работника составляет 7 лет.
(718 000 + 350 000 + 218 500) / 730 х 80% х 11 = 15 508,50 рублей.
Пример 2
Смирнова В.А. предоставила работодателю больничный лист по уходу за ребенком на период с 24 июля по 3 августа.
Заработок данной сотрудницы в 2016 году составит 560 000 рублей, в 2015 году – 512 000 рублей. Трудовой стаж – менее 5 лет.
Расчет больничного листа будет выглядеть следующим образом:
(560 000 + 512 000) / 730 х 60% х 11 + (560 000 + 512 000) / 730 х 50% х 1= 9545,21 рублей.
Минималка для расчета больничного в 2017 году
Как рассчитать больничный в 2017 году, если дохода у сотрудника в предыдущие два года не было, например, он только начал свою трудовую деятельность? В этом случае расчет больничного будет производится исходя из МРОТ, действовавшего на дату наступления нетрудоспособности (ст. 14 Федерального закона от 29 декабря 2006 года № 255-ФЗ).
До 1 июля этого года МРОТ в России составлял 7500 рублей, после этой даты показатель увеличился до 7800 рублей.
Пример расчета больничного листа в 2017 году исходя из МРОТ
Петров А.В. устроившийся на первое место работы в 2017 году, предоставил своему работодателю больничный лист на период с 28 июля по 3 августа.
Расчет больничного для данной ситуации будет выполнен следующим образом:
7 800 х 24 / 730 х 60% х 7 = 1 077,04 рублей.
Как рассчитываются по больничному работодатели
Выше приведенных принципов того, как рассчитывается больничный лист, достаточно, чтобы работник мог самостоятельно определить сумму причитающейся ему выплаты. Однако работодателю нужно учесть еще один момент, связанный с возмещением пособий по временной нетрудоспособности. Так, если речь идет об обычных случаях болезни или травмы, а также в случае с операцией по искусственному прерыванию беременности или проведению процедуры ЭКО, оплата сотруднику больничного за первые 3 дня происходит за счет средств работодателя. Эти суммы соцстрах не компенсирует, но компенсирует весь оставшийся период больничного, начиная с 4-го дня. Для всех прочих случаев расчета больничного пособие оплачивается за счет средств ФСС, начиная с 1-го дня, указанного в листке нетрудоспособности.
Не будем сейчас говорить о том, кому и в каких случаях выдаются листки нетрудоспособности. Достаточно сказать, что в тот момент, когда работник сдает больничный в бухгалтерию, начинается довольно сложный процесс по начислению пособия. О том, как правильно его начислить, написано очень много статей.
Мы же попробуем описать весь процесс начиная с того момента, когда больничный лег на стол к бухгалтеру и до того, как работник получит все причитающиеся ему в этом случае выплаты, в виде пошаговой инструкции. Данная статья будет интересна как работодателям, так и их сотрудникам, желающим детально разобраться в процессе оплаты больничных листов.
Итак, с учетом всех изменений в законодательстве на 2017 и 2018 гг., расчет происходит следующим образом:
Шаг 1. Принимаем листок нетрудоспособности от работника
Прежде чем взять у сотрудника документ, проверьте его подлинность и правильность заполнения. Ведь от этого зависит, будет ли ФСС возмещать вам, как работодателю, эти суммы.
- Больничный лист должен быть напечатан на специальной бумаге с водяными знаками, иметь разноцветные волокна, в центре цвет более светлый, чем по краям, ячейки для записей имеют желтоватый оттенок. Более подробно об этом можно узнать на сайте фонда. Там же всегда есть информация об украденных бланках.
Вот так выглядит, утвержденный с 1 июля 2011 года и действующий в настоящий момент, в том числе и на 2016 год, больничный листок нетрудоспособности:

Скачать бланк больничного листа для печати. В архиве (27 МБ) вы найдете пустой бланк листка нетрудоспособности, а также описание всех его защитных элементов.
Наши юристы знают ответ на ваш вопрос
или по телефону:
- Далее проверяем оформление : записи должны быть либо напечатаны, либо написаны черной гелевой ручкой. Листок нетрудоспособности может быть первичным, продолжением, либо дубликатом. Каждый случай предусматривает свою отметку - галочка «первичный», номер предыдущего больничного, галочка «дубликат», соответственно. При этом надо помнить, что датой выдачи документа могут быть день обращения к врачу, либо следующий (когда работник обращается в больницу по окончании рабочей смены) день выдачи дубликата или выписки из стационара.
- Далее проверяем фамилию, имя, отчество и дату рождения сотрудника, даты болезни. Не забывайте о том, что без подписи председателя ВК может быть листок сроком болезни до 15 дней. Исключение составляет отпуск по беременности и родам (далее, БиР), но на нем остановимся подробнее позже.
- Проверяем наличие печатей организации, выдавшей документ и подписи врачей. Далее, если работник выписан с больничного - проверьте дату, с которой он приступает к выполнению рабочих обязанностей — это должен быть следующий после окончания заболевания день. В случае продления проставляется специальный код - «31», либо другой, если это, к примеру, долечивание и вписывается номер следующего листка нетрудоспособности.
Все эти моменты прописаны в специальных документах ФСС . Кстати, довольно часто возникают спорные ситуации, когда остаются сомнения в правильности оформления листка нетрудоспособности. В этом случае всегда можно обратиться письменно или устно в тот фонд, к которому относится ваша организация. Как правило, там есть специальный отдел по работе с больничными листами, и его специалисты всегда охотно консультируют по данному вопросу.
Видео инструкция ФСС по заполнению больничного листа:
Итак, документ подлинный и заполнен правильно. Вы имеете полное право принять его к учету. С этого момента бухгалтер в течение 10 дней должен начислить пособие, после чего выплатить его с ближайшим перечислением заработной платы . Как правило, выплаты попадают в расчет или аванс.
Шаг 2. Рассчитываем больничное пособие
Определяем расчетный период - он равен двум календарным годам, предшествующим периоду, в котором работник заболел.
Далее рассчитываем среднедневной заработок, для чего все начисленные работнику за эти два года суммы, а именно такие, которые должны облагаться взносами, нужно разделить на 730 дней расчетного периода. Полученный результат сравниваем с лимитом - суммой, выше которой оплата за счет ФСС производиться не может.
В 2015 году максимум, который может быть выплачен за один день равен 1 632 р. 88 к., в 2016 это будет 1 772 р. 60 к. Эта цифра получается, если сложить пределы по страховым взносам в годах расчетного периода и разделить эту сумму на 730.
В этом году мы складываем 568 тыс. и 624 тыс. рублей за 2013, 2014 гг., соответственно, в следующем году (2016) это будут 624 тыс. и 760 тыс. рублей за 2014, 2015 годы. Таким образом получается, что в 2015 году сумма среднего заработка для расчета пособий не может превышать 1 192 тыс. руб.
Итак, мы высчитали среднедневной заработок. Теперь нам нужен страховой стаж, так как от этого зависит размер выплачиваемого пособия.
Если работник на момент заболевания отработал менее полугода, то больничный рассчитывают из МРОТ (5 965 руб. в 2015 году) плюс районный коэффициент. Если стаж составляет от полугода до пяти лет, то оплата больничного будет равна 60% от среднего заработка, от пяти до восьми лет - 80%, более восьми - 100%.
Здесь же надо сделать оговорку, что с 2016 года эти параметры будут увеличиваться на шесть месяцев ежегодно. То есть в 2016 году стажевые периоды составят до пяти с половиной лет, далее - до восьми с половиной и более. С 2017 года они увеличатся еще на полгода и так далее до 2029 года, когда получить 100% пособия сможет работник, имеющий стаж более 15 лет. На сегодняшний день этот законопроект еще не утвержден.
Напомним также, что стаж считается с начала трудовой деятельности до дня, предшествующего заболеванию.
Теперь исчисленную сумму среднедневного заработка, посчитанного с учетом стажа, мы должны умножить на календарные дни болезни.
Формула расчета больничных пособий
Итак, формула расчета больничных выглядит следующим образом:
- Среднедневной заработок = (Заработок за 2 календарных года, предшествующих периоду болезни (с учетом предельных величин)) / 730 дней;
- Пособие за один день = (Среднедневной заработок) * (Процент, в зависимости от стажа (100, 80, 60%))
- Окончательная сумма = (Пособие за один день) * (Дни болезни).
Онлайн калькулятор расчета больничного листа
Наши юристы знают ответ на ваш вопрос
или по телефону:
Данным калькулятором вы можете воспользоваться для расчетов больничных в 2015, 2016 и последующих годах. Все изменения в законодательстве оперативно вносятся в его алгоритм работы.
Шаг 3. Выплачиваем пособие
Если регион, в котором вы работаете, не входит в пилотный проект (когда пособия выплачивает непосредственно ФСС), то оплатой занимается работодатель. Зная итоговую сумму пособия, необходимо вычесть из нее 13% НДФЛ и включить ее в ведомость на оплату.
Пример расчета больничного
Рассмотрим расчет больничного на конкретном примере:
В марте 2015 года работница организации А.Б. Иванова была на больничном 5 дней.
Она отработала в общей сложности более девяти лет, соответственно, пособие ей полагается в 100% размере.
В расчетный период входят 2013-2014 календарные годы.
Фактический заработок работницы за это время составил 567 325 руб. и 628 415 руб. соответственно
Как мы видим, доход в 2013 г. не больше предельной величины, а вот в следующем году лимит превышен. Поэтому при расчете пособия берется вся сумма за первый год и максимальные 624 тыс. руб. за второй.
Среднедневной заработок составит, соответственно (567 325 р. + 624 тыс. руб.)/730 дн. = 1 631,95 руб.
Следовательно, пособие за все время болезни составит:
1 631,95 руб./дн.* 5 дн. = 8 159,76 руб.
К выплате причитается 8 159,76 руб. - 1 061 руб. (НДФЛ) = 7 098,76 руб.
Вот, собственно, и весь расчет. Остается добавить лишь то, что первые 3 дня пособия оплачивает работодатель, остальные оплачиваются за счет ФСС . Исключение составляют пособия по БиР и по уходу за детьми - они полностью выплачиваются за счет фонда.
Остановимся на них подробнее, так как их расчет несколько отличается от обычного.
Больничный по беременности и родам (БиР)
 Длительность декретного отпуска составляет, как правило, сто сорок дней: первые семьдесят дней — это дородовый период и последующие - послеродовый. В случае сложных родов выписывается дополнительный листок нетрудоспособности еще на 16 дней. Если беременность многоплодная, пособие выдается сроком на 194 дня (84+110).
Расчетный период, как и в случае с пособием по заболеванию, составляет два предыдущих календарных года. А вот дальше начинаются существенные отличия.
Во-первых, дни, на которые делится начисленный в расчетном периоде заработок, не обязательно равны 730. Это может быть 731, если в одном из годов расчетного периода 366 дней, 732 - когда високосные оба года. Во-вторых, из этого числа вычитаются исключаемые периоды, к которым относятся:
- болезнь;
- родовой отпуск;
- отпуск по уходу за детьми;
- период, когда работник не работает, но получает какие-либо выплаты, не облагаемые взносами.
В-третьих, сохраняется возможность заменить один или два года расчетного периода, если в это время работница была в декрете или сидела с ребенком до полутора или трех лет. Взамен можно взять любой предшествующий год. Самое главное, чтобы пособие в этом случае получилось больше, чем без этой замены. В этой ситуации работница обязательно пишет заявление, где указано, какие годы она хочет заменить на другие.
Пример расчета больничного по БиР
Например, работница В.Г. Петрова проработала на предприятии пять лет. В годы, предшествующие декрету она находилась в отпуске по уходу за первым ребенком.
К работе Петрова вернулась в апреле 2015 года. А с 03.10.2015 опять собралась в декрет. В расчетном периоде ей начислялись только больничный по БиР и пособие до полутора лет. Они взносами не облагаются и, следовательно, суммы зарплаты для расчета пособия нет.
Работница написала заявление и ей заменили предшествующие беременности годы на те, в которых она отработала полностью все время — это 2012 и 2011 гг.
Среднедневной заработок пособия по БИР = Заработок за два календарных года, предшествующих периоду БИР (с учетом предельных величин) / 730 (731 или 732) - дни исключаемых периодов.
Далее сравним рассчитанный среднедневной заработок с максимальной суммой, которая остается такой же, как и в случае с обычным больничным. То есть в 2015 году это 1 632 р. 88 к. Если расчетная сумма меньше, то ее мы и умножаем на дни пособия, если же больше, то берем предельную величину. То есть в 2015 году максимум, который может быть получен за декретный отпуск составит 1 632 р. 88 к. *140 дн.=228 603 р. 20 к.
Рассмотрим расчет на примере:
Работница предприятия Д.Е. Сидорова с 17.01.2015 идет в отпуск по БиР, который будет продолжаться 140 дней (с 17 января по 4 июня 2015 г.).
Стаж работы превышает 6 месяцев.
Годы для расчета пособия - 2013, 2014.
Зарплата за этот период: 618 100 руб. и 752 234 руб., соответственно.
С этих сумм в полном объеме уплачены взносы в ФСС.
Поскольку заработок сотрудницы превышает предельные значения, то расчет должен производиться исходя из максимальной суммы 1 192 тыс. руб.
В расчетном периоде 730 дней, из которых Сидорова была на больничном 19 дней, следовательно, исчислять среднедневной заработок будем исходя из расчета 730-19=711 календарных дней:
Расчет такого больничного не отличается от обычного, за одним исключением. Это время, за которое работник может рассчитывать на выплаты:
- Если возраст ребенка менее семи лет, то пособие оплачивается за весь период, но не больше 60 дней в течение года (90 - при особых заболеваниях, утвержденных законодательством). При этом, если ребенок проходит курс лечения дома, то первые десять дней должны быть оплачены в обычном порядке, следующие - в размере 50%. Если ребенок находится в стационаре - оплата производится в обычном размере за все время лечения.
- Если работник сидит с ребенком, возраст которого от семи до пятнадцати лет, то оплате подлежат 15 дней за один раз, но не более 45 дней в году.
Приведем пример:
И.С. Леденева принесла в бухгалтерию больничный лист по уходу за ребенком с 11 по 26 марта 2015 г. (16 дней). Ребенку шесть лет, в текущем году он болеет первый раз, лечение амбулаторное (дома). Следовательно, оплате подлежат все 16 дней, из которых первые десять - в обычном размере, остальные - в размере 50%.
Общий стаж работницы — более семи лет. Следовательно, первые десять дней должны оплачиваться в размере 80%. А следующие шесть — в половинном размере. Заработок в 2013, 2014 гг. расчетного периода составил 451 013,90 руб. и 518 732,59 руб. соответственно.
Эти суммы меньше лимита, поэтому пособие рассчитываем так:
(451 013,90 руб. + 518 732,59 руб.)/730 дн. x 80% x 10 дн. = 10 627,40 руб. (10 дней);
(451 013,90 руб. + 518 732,59 руб.)/730 дн. x 50% x 6 дн. = 3 985,26 руб. (6 дней).
Итоговая сумма по листку нетрудоспособности составит 14 612,66 руб. (10 627,40 руб. + 3 985,26 руб.).
Вся эта сумма возмещается ФСС.
Еще один нюанс - если работник во время больничного по уходу за детьми находился в отпуске, пособие не начисляется и отпуск на этот период не продляется.
Это далеко не все, что можно рассказать о расчете пособий, но основные моменты мы постарались вкратце изложить. К 2016 году, как уже говорилось выше, следует ожидать изменения по стажевому периоду, также нужно быть внимательными с максимальными и минимальными значениями, так как они индексируются ежегодно, а значит, будут отличаться от значений текущего года. Но в нашем онлайн калькуляторе все эти значения меняются автоматически, поэтому вы смело можете использовать его для расчета больничных пособий в 2016 и последующих годах.
Если у вас остались какие-то неразрешенные вопросы по данной теме, то наш юрист онлайн готов бесплатно и оперативно проконсультировать вас прямо на сайте. Свой вопрос вы можете задать в форме внизу страницы.
Как сделать расчет больничного листа в 2016 году
Расчет больничного листа в 2016 году, оплата
В 2015 году произошли изменения в расчет больничного пособия по нетрудоспособности, но основных принципов расчета больничного листа они не затронули. В статье дан порядок расчета и оплаты больничного листа в 2016 году, а производственный календарь на 2016 год утвержденный правительством РФ поможет, правильно рассчитать дни.
Больничный лист - его расчет и оформление - это достаточно сложная и кропотливая задача как для бухгалтера, так и для работника по кадрам. Изменений в последние годы было столько, что вполне можно было запутаться и наделать много ошибок при оформлении и расчете больничного листка нетрудоспособности.
Прежде, чем говорить о том как оплачивается больничный и о новых нюансах, связанных с изменением минимального и максимального размера пособия по временной нетрудоспособности, покажем основные правила, без которых правильно больничный в 2016 не рассчитать.
Кому платят больничное пособие по нетрудоспособности
Право на больничное пособие (пособие по временной нетрудоспособности) имеют:
- граждане России;
- иностранцы, постоянно или временно проживающие в России;
- лица без гражданства.
Иностранцам, временно пребывающим в России, больничные пособия также полагаются. Но только если страхователь уплачивал за них взносы в ФСС России в течение минимум шести месяцев до того месяца, когда наступил страховой случай. Такой порядок предусмотрен статьей 2 Закона от 29 декабря 2006 г. № 255-ФЗ.
Больничное пособие выплачивайте только сотрудникам, работающим (недавно работавшим) в организации по трудовым договорам, в том числе внешним совместителям. Выплата больничных пособий сотрудникам, работающим по гражданско-правовым договорам, в законодательстве не предусмотрена. Это следует из статьи 2 Закона от 29 декабря 2006 г. № 255-ФЗ.
Сотрудник получает право на больничное пособие с того дня, когда должен приступить к своим служебным обязанностям. Поэтому, даже если он работает на испытательном сроке, пособие ему также положено. Такие правила установлены частью 5 статьи 2 Закона от 29 декабря 2006 г. № 255-ФЗ.
Правила расчета больничных пособий по временной нетрудоспособности
- Пособие по временной нетрудоспособности, больничный лист в связи с заболеванием или травмой выплачивается за счет
:
за первые три дня - за счет средств страхователя;
за остальной период начиная с 4-го дня временной нетрудоспособности - за счет средств бюджета Фонда социального страхования РФ.По иным случаям временной нетрудоспособности (уход за больным членом семьи, карантин, протезирование, долечивание в санатории) пособие выплачивается за счет средств бюджета Фонда социального страхования РФ с первого дня нетрудоспособности.
- Больничный лист, Пособие по временной нетрудоспособности выплачивается за календарные дни
, т.е. за весь период, на который выдан листок нетрудоспособности. Из этого правила есть исключения, например, пособие по временной нетрудоспособности не назначается за период отстранения от работы в соответствии с законодательством РФ, если за этот период не начисляется заработная плата (полный перечень исключений перечислен в п. 1 ст. 9 Федерального закона от 29.12.2006 № 255-ФЗ).
Общий оплачиваемый период больничного пособия по нетрудоспособности
Как правило, больничное пособие нужно начислять и выплачивать за весь период болезни : с первого дня заболевания или получения травмы до выздоровления сотрудника (члена его семьи) или же до момента получения инвалидности (ч. 1 ст. 6 Закона от 29 декабря 2006 г. № 255-ФЗ).При трудовых увечьях и профзаболеваниях больничные начисляйте за период с первого дня нетрудоспособности до тех пор, пока сотрудник не поправится или ему не пересмотрят группу инвалидности (п. 1 ст. 15 Закона от 24 июля 1998 г. № 125-ФЗ, ч. 1 ст. 6 Закона от 29 декабря 2006 г. № 255-ФЗ).Ограничения периода выплаты больничного пособияСогласно статьи 6 Закона от 29 декабря 2006 г. № 255-ФЗ, в некоторых случаях период, за который нужно начислить больничное пособие, ограничен. Это касается:
- больничных по уходу за заболевшим членом семьи (в т. ч. за ребенком);
- пособий сотрудникам, заключившим договор на срок до шести месяцев, а также сотрудникам, нетрудоспособность которых наступила в период с момента заключения трудового договора до его аннулирования;
- больничных инвалидам;
- пособий за период долечивания в санатории.
Больничный по Уходу за членом семьиПособие по уходу за заболевшим членом семьи сотрудника в общем случае начисляйте
не более чем за 7 календарных дней. Общее количество оплачиваемых дней по уходу за заболевшим членом семьи не может превышать 30 календарных дней в календарном году . Такие ограничения установлены пунктом 6 части 5 статьи 6 Закона от 29 декабря 2006 г. № 255-ФЗ. Больничный по Уходу за ребенком
Для случая, когда у сотрудника заболел ребенок, предусмотрены специальные ограничения. Количество оплачиваемых дней определите по следующим условиям:
- при уходе заребенком до 7 лет за все время лечения, но не более 60 календарных дней в течение календарного года. Максимальное количество оплачиваемых дней может быть увеличено до 90 дней, если у ребенка заболевание, входящее в специальный Перечень, утвержденный Минздравсоцразвития России (п. 1 ч. 5 ст. 6 Закона от 29 декабря 2006 г. № 255-ФЗ, приказ Минздравсоцразвития России от 20 февраля 2008 г. № 84н);
- при уходе за ребенком от 7 до 15 лет за период лечения не более 15 календарных дней, но не более 45 календарных дней в течение календарного года (п. 2 ч. 5 ст. 6 Закона от 29 декабря 2006 г. № 255-ФЗ);
- при уходе за ребенком старше 15 лет (как при уходе за взрослым членом семьи) семь календарных дней, но не более 30 календарных дней в календарном году (п. 6 ч. 5 ст. 6 Закона от 29 декабря 2006 г. № 255-ФЗ).
- Больничный, Пособие по временной нетрудоспособности выплачивается в зависимости от страхового стажа работника, это называется стаж для расчета больничного.
Стаж для расчета больничного листа. Таблица для определения размера больничного пособия в зависимости от страхового стажа и причины нетрудоспособности сотрудникаКатегория сотрудника Причина нетрудоспособности Страховой стаж Размер пособия по временной нетрудоспособности, % от среднего заработка Основание Сотрудник, работающий в организации – собственное заболевание (кроме профессионального заболевания);
– травма (кроме травмы,связанной с несчастным случаем на производстве);
–карантин;
– протезирование по медицинским показаниям;
–долечивание в санаторно-курортных учреждениях сразу после стационара8 лет и более 100% ч. 1 ст. 7 Закона от 29 декабря 2006 г. № 255-ФЗ от 5 до 8 лет 80% до 5 лет 60% профессиональное заболевание или несчастный случай на производстве любой 100% ст. 9 Закона от 24 июля 1998 г.№ 125-ФЗ уход за больным ребенком амбулаторно 8 лет и более 100% за первые 10 дней и 50% за последующие дни нетрудоспособности п. 1 ч. 3 ст. 7 Закона от 29 декабря 2006 г. №255-ФЗ от 5 до 8 лет 80% за первые 10 дней и 50% за последующие дни нетрудоспособности до 5 лет 60% за первые 10 дней и 50% за последующие дни нетрудоспособности уход за больным ребенком в стационаре 8 лет и более 100% п. 2 ч. 3 ст. 7 Закона от 29 декабря 2006 г. №255-ФЗ от 5 до 8 лет 80% до 5лет 60% уход за взрослым членом семьи амбулаторно 8 лет и более 100% ч. 4 ст. 7 Закона от 29 декабря 2006 г. № 255-ФЗ от 5 до 8 лет 80% до 5 лет 60% Сотрудник, уволившийся из организации собственное заболевание или травма наступили не позднее 30 календарных дней с даты увольнения любой 60% ч. 2 ст. 7 Закона от 29 декабря 2006 г. № 255-ФЗ
Размер больничного пособия по временной нетрудоспособности устанавливается в % от среднего заработка, но не более суммы, рассчитанной с учетом ограничений, установленных частью 3.2 статьи 14 и частью 6 статьи 7 Закона от 29 декабря 2006 г. № 255-ФЗ. Эти ограничения не распространяются на пособие в связи с несчастным случаем на производстве и профессиональным заболеванием.Размер больничного при профессиональном заболевании или травме устанавливается не более суммы, рассчитанной с учетом ограничений, установленных пунктом 2 статьи 9 Закона от 24 июля 1998 г. № 125-ФЗ. В случае превышения указанных ограничений сумма пособия рассчитывается, исходя из максимального размера в порядке предусмотренном пунктом 3 статьи 9 Закона от 24 июля 1998 г. № 125-ФЗ.
- Для расчета среднего заработка работника
нужно взять все выплаты, на которые начислялись страховые взносы в двух предшествующих календарных годах.
Что включать в заработок при начислении и расчете больничного и исключать из него
В заработок включите все выплаты за расчетный период, с которых платили взносы в ФСС России (ч. 2 ст. 14 Закона от 29 декабря 2006 г. № 255-ФЗ, п. 2 положения, утвержденного постановлением Правительства РФ от 15 июня 2007 г. № 375).
Соответственно, все выплаты, которые не облагаются страховыми взносами, надо исключить из общей суммы заработка сотрудника за расчетный период (ч. 2 ст. 14 Закона от 29 декабря 2006 г. № 255-ФЗ). В частности, это:
государственные пособия;
законодательно установленные компенсационные выплаты сотрудникам;
материальная помощь, не превышающая 4000 руб. в год на одного человека.Полный перечень освобождаемых от страховых взносов выплат приведен в статье 9 Закона от 24 июля 2009 г. № 212-ФЗ.
- Больничное пособие исчисляются исходя из среднего заработка застрахованного лица, рассчитанного за 2 календарных года
, предшествующих году наступления временной нетрудоспособности, в том числе, за время работы (службы, иной деятельности) у другого страхователя (других страхователей).
Сотрудник раньше работал в других организациях
Если в расчетном периоде сотрудник работал в других организациях (в т. ч. нескольких), то расчет заработка за этот промежуток времени зависит от того, трудится ли он и дальше у тех же работодателей.Если на дату наступления страхового случая сотрудник работает только в одной организации, то именно в ней он и получает больничное пособие . Тогда, начисляя пособие, нужно учесть доход сотрудника, выплаченный ему всеми предыдущими работодателями. Чтобы подтвердить сумму такого дохода, сотрудник должен представить справки о заработке с предыдущих мест работы (ч. 5 ст. 13 Закона от 29 декабря 2006 г. № 255-ФЗ). Форма такого документа утверждена приказом Минтруда России от 30 апреля 2013 г. № 182н.
Примечание: Справку выдают сотруднику при увольнении. Запросить ее может и бывший сотрудник. На основе этой справки человеку рассчитают пособия по временной нетрудоспособности, беременности и родам и по уходу за ребенком на новом месте работы. Как получить данные о зарплате из Пенсионного фонда, если справка о зарплате за 2 года отсутствует.
Справка выдается за два календарных года, предшествующих году прекращения работы или году обращения за справкой, и текущий календарный год.
Когда информация о заработке (части заработка) сотрудника отсутствует, то согласно части 2.1 статьи 15 Закона от 29 декабря 2006 г. № 255-ФЗ рассчитайте пособие на основании имеющихся сведений и документов. Если в организацию позднее поступят документы, подтверждающие сумму дополнительного заработка сотрудника, пособие нужно пересчитать за все прошлое время, но не более чем за три года, предшествующих дню представления справок о сумме заработка.
- Средний дневной заработок
для исчисления больничного пособия по временной нетрудоспособности определяется путем деления суммы начисленного заработка в расчетном периоде всегда на 730.
Примечание: Какой период брать при расчете пособий ПЕРИОД 730, 731, 732. Расчетный период для любых пособий (декретных, больничных, ухода за ребенком до 1.5 лет) - это два календарных года. Сколько дней в периоде брать? 730, 731 или 732 дня?
Вывод: при расчете больничного для оплаты пособия по временной нетрудоспособности всегда должны присутствовать две исходные отправные точки:
расчетный период всегда будет составлять 2 полных календарных года.
заработок в расчетном периоде всегда будет делится на 730. 730 - это абстрактный цифровой коэффициент, не подлежащий изменению.
Минимальный размер больничного пособия по нетрудоспособности
Нередко возникает ситуация, когда работник в двух предыдущих годах не имел заработка или средний заработок, рассчитанный за этот период, в расчете за полный календарный месяц получился ниже минимального размера оплаты труда. В этом случае пособие рассчитывается из минимального размера оплаты труда.
С 1 января 2015 года МРОТ составит 5965 рублей в месяц. Соответственно, размер пособия, рассчитанного из МРОТ, в 2015 году изменится.
Расчет минимального размера больничного
Петрова Анастасия была нетрудоспособна в связи с заболеванием с 15 по 25 января 2015 года. Страховой стаж Петровой 7 лет. Расчетный период для исчисления пособия 2013 и 2014 годы. В этих годах заработок у Петровой отсутствует, поскольку она не работала. Оснований для замены годов расчетного периода нет, поскольку в отпуске по беременности и родам либо в отпуске по уходу за ребенком сотрудница не находилась.
Расчет больничного будет таким: 5965 (мрот в 2015 г.) х 24 (количество месяцев расчетного периода) = 143 160 / 730 = 196 рублей 11 копеек. Это сумма среднего дневного заработка для пособия, исчисленная из МРОТ.
Размер больничного пособия составит 1725 рублей 79 копеек (156.89 х 11 (календарные дни нетрудоспособности)).
Максимальный размер больничного пособия по нетрудоспособности
Как такового определения максимального размера дневного или месячного размера пособия в действующем законодательстве нет. А есть порядок исчисления максимальной суммы, из которой может быть рассчитано больничное и другое пособие . Вот как это сформулировано в Федеральном законе № 255-ФЗ п.3.2 статьи 14: «Средний заработок, исходя из которого исчисляются пособия по временной нетрудоспособности, учитывается за каждый календарный год в сумме, не превышающей установленную в соответствии с Федеральным законом «О страховых взносах…» на соответствующий календарный год предельную величину базы для начисления страховых взносов в Фонд социального страхования Российской Федерации».
Таким образом, сумма, из которой исчисляется пособие по временной нетрудоспособности за каждый календарный год, не может превышать предельную величину базы для начисления страховых взносов в этом году.
Максимальный дневной размер больничного пособия по временной нетрудоспособности в 2015 г. не может быть больше, чем 1632 рубля 87 копеек:
Предельная величина базы для начисления страховых взносов в 2013 году составляла 568 000 рублей, а в 2014 году - 624 000 рублей.
Максимальный дневной размер больничного : 568 000 + 624 000 = 1 192 000 / 730 = 1632.87 руб.
В каком порядке рассчитать больничное пособие
- расчетный период;
- заработок сотрудника за расчетный период;
- средний дневной заработок сотрудника;
- страховой стаж сотрудника;
- предельный размер пособия;
- итоговую сумму больничного пособия.
Такой порядок расчета применяйте вне зависимости от причины нетрудоспособности (болезнь самого сотрудника, члена его семьи, бытовая травма, несчастный случай на производстве и т. д.). Также не имеет значения применяемая система налогообложения. Это следует из статьи 14 Закона от 29 декабря 2006 г. № 255-ФЗ и положения, утвержденного постановлением Правительства РФ от 15 июня 2007 г. № 375.
Расчет и оплата больничных в 2016 году
Вы можете посмотреть этот пример, который очень хорошо демонстрирует порядок расчета пособия.
Пример расчета больничного
Иванов Иван Иванович был нетрудоспособен, болел, в связи с заболеванием с 19 по 31 января 2015 г. Страховой стаж Иванова - 6 лет. Расчетный период для исчисления пособия - 2013 и 2014 годы.
Определяем заработок Иванова И.И. в этих двух годах.
В 2013 году заработок работника составил 350 000 рублей, в 2014 году - 400 000 рублей. Заработок в расчетном периоде за два года составляет 750 000 рублей (350 000 + 400 000).
Находим средний дневной заработок работника: 1027 рублей 39 копеек (750 000 / 730).
Определяем средний дневной размер пособия с учетом страхового стажа Иванова (80%): 821 рубль 91 коп (1027,39 / 100 х 80).
Исчисляем сумму пособия к выплате. Иванов Иван получит 10 684 рублей 83 копейки (821, 91 х 13 (календарные дни нетрудоспособности)).
Расчет больничного при работе на полставки совместителя неполный рабочий день
При расчете пособий надо делить пополам средний заработок из МРОТ, если работник трудится на полставки. Если же компания считает пособие из фактического заработка, уменьшать его не требуется.
Примечание: Письмо ФСС РФ от 16.11.15 № 02-09-14/15–19990
Сотрудникам, которые работают на полставки, пособия по нетрудоспособности надо рассчитать так же, как и всем остальным. Зарплату за два года необходимо разделить на 730. А полученный средний дневной заработок умножить на число дней болезни и процент в зависимости от стажа (ст. 14 Федерального закона от 29.12.06 № 255-ФЗ). Но в некоторых региональных фондах требуют делить пополам средний дневной заработок, рассчитанный из фактического дохода. Такое мнение ошибочно, и это подтвердил ФСС в комментируемом письме.
Заработок надо корректировать лишь тогда, когда он рассчитан исходя из МРОТ (5965 руб. - в 2015 году, 6204 руб. - в 2016 году). Например, компания использует минималку для расчета пособия, если у работника два предшествующих года не было доходов или стаж меньше шести месяцев (ч. 1.1 ст. 14 закона № 255-ФЗ). Тогда заработок нужно уменьшить пропорционально отработанному времени. Например, если сотрудник работает полдня, то формула такая: МРОТ × 24 месяца × 0,5. Если же компания считает пособие из фактического заработка, его уменьшать не надо.
При расчете больничных пособий сотрудникам, которые работают неполный день, есть еще одна особенность. Фактический заработок надо сравнить с минималкой, уменьшенной пропорционально графику работы (письмо ФСС РФ от 30.10.12 № 15-03-14/12–12658). И при расчете необходимо взять большую сумму. Иначе можно занизить пособие.
Пример расчета больничного для совместителя
Сотрудница работает на 0,5 ставки с января прошлого года. Зарплата на полставки - 10 000 рублей в месяц. Заработок за 2014 год составил 120 000 рублей.
До 2014 года сотрудница нигде не работала, ее общий стаж 1 год 11 месяцев. В декабре 2015 года сотрудница болела 10 дней. Фактический средний дневной заработок - 164,38 руб. (120 000 руб. : 730) надо сравнить с заработком из МРОТ с учетом режима работы. То есть с 98,05 руб. (5965 руб. × 24 мес. × 0,5: 730). Фактический заработок выше (164,38; 98,05), поэтому из него считают больничный. Сотруднице надо выдать пособие в сумме 986,28 руб. (164,38 руб. × 10 дн. × 60%).
Приложение к больничному листку по временной нетрудоспособности
Если сотрудник представил в бухгалтерию больничный листок, по закону в этом случае ему надо произвести оплату больничного, а для этого рассчитать больничное пособие по нетрудоспособности. Расчет пособия делается на отдельном листе бумаги и прикладывается к больничному листку работника.
Расчеты больничного листа производится по стандартной схеме:
- Расчетный период для расчета пособия – два календарных года
- Определяется Средний дневной заработок
- Укажите период нетрудоспособности сотрудника
- Укажите, какой процент от заработка полагается сотруднику
- Определяется Размер дневного пособия
- Максимальный размер среднего дневного заработка, для сравнения с расчетной величиной
- Укажите, какая часть пособия оплачивается за счет средств работодателя, а какой за счет ФСС РФ
Примечание:
пример Приложение-расчет к больничному листку
По материалам: http://www.assessor.ru/




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации